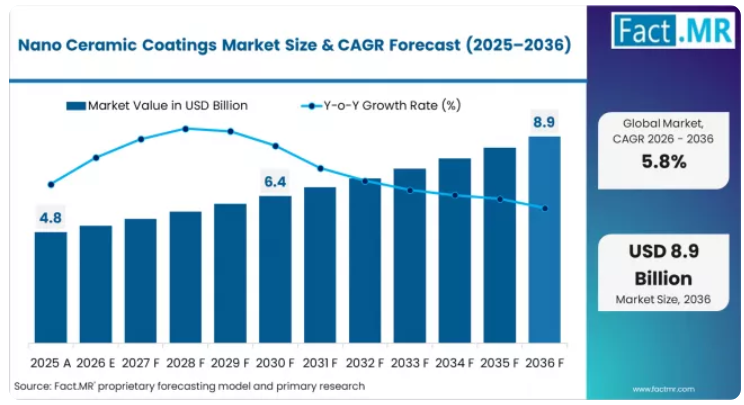
2026年から2036年にかけての絶対的なドルベースの市場規模の拡大額は、約38億5,000万米ドルに上ります。この成長は、自動車(工場塗装およびアフターマーケット)、航空宇宙部品の保護、ならびに産業用機器の腐食管理の各分野において、ナノセラミックコーティングの仕様が拡大していることを反映しています。ナノ粒子原料(シリカ、アルミナ、ジルコニアゾル)のコスト、コーティング塗布設備への投資、および制御された硬化環境の必要性は、価格に敏感な市場における導入の障壁となっています。
大手OEMの自動車塗装工場のエンジニアは、工場塗装用の保護トップコートとして、鉛筆硬度9Hおよび110度を超える撥水接触角を実現するナノセラミッククリアコートの配合を評価しています。既存の自動車塗装ラインの焼付スケジュール(140℃、20分)との適合性を実証できないコーティングサプライヤーは、OEMの認定プログラムにおいて開発の遅れに直面することになります。
すべての主要地域市場において、成長率は市場ごとに異なる傾向が見られます。米国は年平均成長率(CAGR)6.0%で市場を牽引しています。メキシコはCAGR 5.7%、ドイツはCAGR 5.1%、フランスはCAGR 5.0%、英国はCAGR 4.8%、韓国はCAGR 4.7%を記録しています。日本は年平均成長率(CAGR)4.6%を記録しています。
ナノセラミックコーティング市場の主なポイント
ナノセラミックコーティング市場の定義
ナノセラミックコーティングとは、有機、無機、またはハイブリッドのゾルゲル系バインダーマトリックス中に分散されたセラミックナノ粒子(シリカ、アルミナ、ジルコニア、チタニア)を配合した薄膜保護層のことです。0.5~50マイクロメートルの厚さで塗布され、金属、ガラス、プラスチック、複合材料の基材に対して、耐食性、耐摩耗性、撥水性、断熱性、および耐紫外線性を提供する、硬く化学的に不活性なバリア層を形成します。塗布方法には、スプレー、ディップ、スピンコーティング、および溶射が含まれます。
ナノセラミックコーティング市場の調査対象
本調査の範囲は、ゾルゲルセラミックコーティング、溶射ナノセラミックス、およびプラズマコーティング技術にまたがる、ナノセラミックコーティングの世界および地域別の売上高を網羅しています。最終用途セグメントには、自動車、産業機器、航空宇宙が含まれます。性能主張セグメントは、耐食性、耐摩耗性、および撥水性/セルフクリーニング性に及びます。予測期間は2026年から2036年です。
ナノセラミックコーティング市場の除外範囲
本調査の範囲からは、ナノスケールの粒子形態を持たない従来のマクロスケールのセラミックコーティング(プラズマ溶射アルミナ、酸化クロム)は除外されます。また、真のセラミックナノ粒子を含まない、消費者向けのDIY用セラミックスプレーワックスやディテーリング製品も除外されます。ガスタービンの高温部用セラミック遮熱コーティングについては、ナノ構造を有する場合を除き、本調査の範囲外となります。
ナノセラミックコーティング市場の調査方法
- 一次調査: アナリストは、生産地域および消費地域の調達スペシャリスト、プロセスエンジニア、サプライチェーン責任者と連携し、購入や仕様の変更を促す具体的な意思決定基準を明らかにしました。
- デスクリサーチ: データ収集では、当該製品カテゴリーに関連する規制当局への届出、業界団体の刊行物、標準化団体の文書、および企業の開示情報を集約しました。
- 市場規模の算出と予測:ベースライン値は、生産量と貿易フローのボトムアップ集計に基づき、地域ごとの需要曲線を適用して、2036年までの普及速度を予測したものです。
- データの検証と更新サイクル:予測値は、公表されている業界の支出ガイダンスと照合し、一次インタビューデータと相互参照することで、内部の一貫性を確保しています。
ナノセラミックコーティング市場の概要
ナノセラミックコーティング市場の定義
- ナノセラミックコーティングとは、有機、無機、またはハイブリッドのゾルゲルバインダーマトリックス中に分散されたセラミックナノ粒子(シリカ、アルミナ、ジルコニア、チタニア)を組み込んだ薄膜保護層のことです。0.5~50マイクロメートルの厚さで塗布され、金属、ガラス、プラスチック、複合材の基材に対して、耐食性、耐摩耗性、撥水性、断熱性、および耐紫外線性を提供する、硬く化学的に不活性なバリア層を形成します。
市場の需要推進要因
- 自動車アフターマーケットにおけるセラミックコーティングの成長:プロの自動車ディテーリング業界では、1台あたり500~2,000米ドルのプレミアムな塗装保護サービスとして、ナノセラミックコーティングが採用されています。
- 航空宇宙部品のMRO仕様:航空機の着陸装置、エンジン付属品ハウジング、および構造用ファスナーに施されたナノセラミックコーティングは、従来の変換被膜に含まれる六価クロムを含まず、85%~95%の耐塩水噴霧性能範囲で腐食防止効果を発揮します。
- 産業用機器のライフサイクル延長:ポンプのインペラー、バルブボディ、熱交換器チューブに施されたナノセラミックコーティングは、腐食性の化学処理環境において、部品の耐用年数を2倍から5倍に延長します。
Fact.MRレポートで分析された主要セグメント
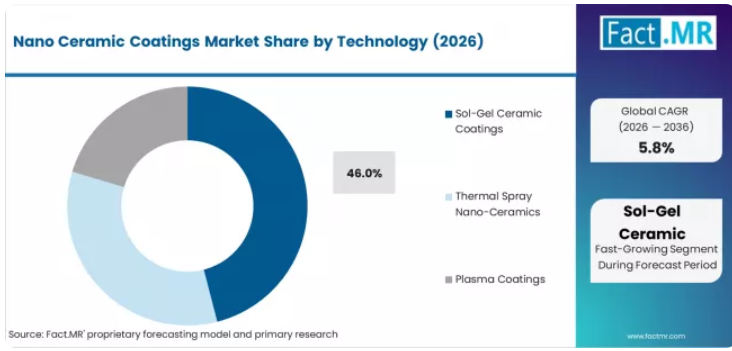
- ゾルゲル法セラミックコーティング技術:2026年のシェアは46.0%。
- 自動車用途:2026年には39.0%のシェアを占めます。
- 米国:2036年まで年平均成長率6.0%を見込んでいます。
Fact.MRのアナリスト見解
ゾル-ゲルセラミックコーティングが46%のシェアを占めているのは、ゾル-ゲル化学により、従来のスプレー装置を用いた液相コーティングが可能となり、真空チャンバーや熱スプレーガンの必要性がなくなるためです。防食性は51%のシェアを占める主要な性能特長であり、これは自動車、産業、航空宇宙の各用途において、腐食防止が最も普遍的に重視されるコーティング機能であるためです。自動車分野は最終用途シェアの39%を占めています。
PPGインダストリーズ、シャーウィン・ウィリアムズ、3Mは、自動車OEMおよび産業用MROのコーティング仕様要件に対応するため、ナノセラミック製品のポートフォリオを拡大しています。
戦略的示唆/経営陣への提言
調達チームは、需要の増加が見込まれる前に供給を確保するため、適格なメーカーと複数年にわたる供給契約を締結する必要があります。製品開発リソースは、主要市場における規制仕様の厳格化に対応する配合を優先すべきです。地域展開戦略においては、主要消費国間の成長率や規制環境の差異を十分に考慮する必要があります。
ナノセラミックコーティング市場の定義
ナノセラミックコーティングとは、有機、無機、またはハイブリッドのゾルゲルバインダーマトリックス中に分散されたセラミックナノ粒子(シリカ、アルミナ、ジルコニア、チタニア)を配合した薄膜保護層のことです。0.5~50マイクロメートルの厚さで塗布されることで、金属、ガラス、プラスチック、複合材料の基材に対して、耐食性、耐摩耗性、撥水性、断熱性、および耐紫外線性を提供する、硬く化学的に不活性なバリア層を形成します。塗布方法には、スプレー、ディップ、スピンコーティング、および溶射が含まれます。
ナノセラミックコーティング市場の調査範囲
本市場の調査範囲は、ゾル-ゲルセラミックコーティング、溶射ナノセラミックス、およびプラズマコーティング技術にまたがる、ナノセラミックコーティングの世界および地域別の売上高を網羅しています。最終用途セグメントには、自動車、産業用機器、航空宇宙が含まれます。性能特性セグメントは、耐食性、耐摩耗性、および撥水性/セルフクリーニング性に及びます。予測期間は2026年から2036年です。
ナノセラミックコーティング市場の除外対象
本調査の範囲からは、ナノスケールの粒子形態を持たない従来のマクロスケールのセラミックコーティング(プラズマ溶射アルミナ、酸化クロム)は除外されます。また、真のセラミックナノ粒子を含有しない、消費者向けのDIY用セラミックスプレーワックスやディテーリング製品も除外されます。ガスタービンの高温部用セラミック熱遮断コーティングは、ナノ構造化されていない限り、本調査の範囲外となります。
ナノセラミックコーティング市場調査の方法論
- 一次調査:各カテゴリーの調達マネージャー、生産エンジニア、規制関連業務の専門家に対する構造化インタビューを通じて、購買決定の枠組みや仕様の変遷に関する直接的な知見を得ました。
- デスクリサーチ:政府の規制データベース、標準化団体の刊行物、業界団体の報告書、および企業の投資家向けプレゼンテーションを体系的に精査し、二次データの基盤を構築しました。
- 市場規模の算出と予測:トップダウンとボトムアップを組み合わせたハイブリッドアプローチにより、対象地域全体において、生産能力データと貿易フロー分析、および最終用途別消費量のモデリングを整合させています。
- データの検証と更新サイクル:予測結果の正確性を維持するため、すべての予測出力について、一次インタビューの結果および四半期ごとの業界データ発表との照合による相互検証が行われます。
技術別ナノセラミックコーティング市場分析
Fact.MRのナノセラミックコーティング市場レポートによると、2026年にはゾル-ゲル型セラミックコーティングの消費量が市場シェアの46.0%を占めると推定されています。ゾル-ゲル型が主流となっている理由は、その液相化学特性により、熱に敏感な基材(プラスチック、複合材料、組立部品)に対して、熱噴射やプラズマ堆積システムに必要な設備投資を要することなく、従来のスプレーやディップ装置を用いて常温または低温でコーティングを施すことができるためです。
- 低温処理:ゾルゲルナノセラミックコーティングは80~200℃で硬化しますが、プラズマ溶射セラミックの場合は10,000~15,000℃が必要です。この低温硬化により、熱溶射処理に耐えられない組み立て済み自動車部品、電子機器の筐体、およびポリマー基材へのコーティングが可能となります[1]。
- 有機・無機ハイブリッドによる柔軟性:ゾル-ゲル化学により、セラミックネットワークとともに有機官能基(メチル、フェニル、フルオロアルキル)を組み込むことが可能となり、単一の化学プラットフォーム内で、硬いガラス状から柔軟なエラストマー状まで、コーティング特性を調整できます。Nanovere Technologies社およびHMG Coatings社は、硬度と柔軟性を調整可能なハイブリッドゾル-ゲル配合剤を提供しています[2]。
- スプレー塗布との互換性: ゾルゲル系ナノセラミックコーティングは、従来のHVLPおよびエアレススプレー装置に対応したスプレー粘度で調製されています。この装置との互換性により、専用のコーティングラインへの投資が不要となり、既存の塗装工場や表面処理施設での導入が可能となります[3]。
用途別ナノセラミックコーティング市場分析
Fact.MRの分析によると、2026年のナノセラミックコーティング市場シェアのうち、自動車分野が39.0%を占めています。自動車分野が主導的な地位を占めている背景には、工場で施されるOEM仕様のトレンドと、急成長しているプロ向けアフターマーケットのディテーリング分野の両方が反映されています。この分野において、ナノセラミックコーティングは、車両所有者に利用可能な最高性能の塗装保護を提供しています。
- OEMクリアコートの開発:PPGインダストリーズとアクゾノーベルは、標準的なeコート、プライマー、ベースコート、クリアコートの塗装システムにセラミックナノ粒子を組み込んだ、ナノセラミック強化型自動車用クリアコート配合を開発しています。これらの工場塗装用コーティングは、従来のクリアコートに比べて耐スクラッチ性を30%から50%向上させることを目標としています[4]。
- プロフェッショナル・ディテーリング市場:世界のプロフェッショナル向け自動車ディテーリング市場は2024年に150億米ドルを超え、ナノセラミックコーティングサービスは最も急成長しているプレミアムサービスカテゴリーとなっています。Ceramic Pro社とGtechniq社は、世界中で10,000カ所を超える認定施工店ネットワークを運営しています[5]。
- EV(電気自動車)向け用途:電気自動車メーカーは、バッテリー筐体の腐食防止や充電ポートの接点表面処理に、ナノセラミックコーティングを指定しています。EVにはエンジンの熱がないため、内燃機関(ICE)のエンジンルームでは硬化温度の上限を超えてしまうような外装面にも、セラミックコーティングを施すことが可能となっています[6]。
ナノセラミックコーティング市場の推進要因、制約要因、および機会
Fact.MRの分析によると、ナノセラミックコーティング市場は、ナノテクノロジー、材料科学、および産業用表面保護技術の交差点に位置しています。ゾル-ゲル化学により、従来は特殊な装置を必要とする高温プロセス(プラズマ溶射、CVD)でしか実現できなかったセラミック様コーティングを、室温または低温で成膜することが可能になりました。
ゾル-ゲルセラミックコーティングは46%のシェアを占めています。これは、ゾル-ゲル化学により、従来のスプレー装置を用いた液相コーティングが可能となり、真空チャンバーや熱溶射ガンの必要性がなくなるためです。防食は、自動車、産業、航空宇宙の各用途において最も普遍的に重視されるコーティング機能であるため、51%のシェアを占める主要な性能要件となっています。自動車分野は、最終用途シェアの39%を占めています。PPGインダストリーズ、シャーウィン・ウィリアムズ、3Mは、自動車OEMおよび産業用MROのコーティング仕様要件に対応するため、ナノセラミック製品のポートフォリオを拡大しています。
ナノセラミックコーティング市場におけるビジネスチャンス
- 自動車アフターマーケットにおけるセラミックコーティング市場の成長:プロの自動車ディテーリング業界では、1台あたり500~2,000米ドルのプレミアムな塗装保護サービスとして、ナノセラミックコーティングが採用されています。Cerakote、Gtechniq、Ceramic Proの各社は、認定を受けたディテーリング施設向けにプロ仕様のナノセラミックコーティングを供給しており、これらの施設では、5~10年間の塗装保護を保証する多層コーティングシステムを施工しています。
- 航空宇宙部品におけるMRO仕様:航空機の着陸装置、エンジン付属品ハウジング、および構造用ファスナーに施されたナノセラミックコーティングは、従来の変換被膜に含まれる六価クロムを一切含まず、85%~95%の耐塩水噴霧性能範囲で腐食防止効果を発揮します。ボーイング社およびエアバス社が承認した材料仕様により、クロムフリーの代替品としてのナノセラミックコーティングの認定が進められています。
- 産業用機器のライフサイクル延長:ポンプのインペラー、バルブ本体、熱交換器チューブにナノセラミックコーティングを施すことで、腐食性の化学処理環境において、部品の耐用年数を2倍から5倍に延長します。ホートン・インターナショナル社およびIHI株式会社は、石油化学、パルプ・製紙、鉱業機器のオペレーター向けに、ナノセラミックコーティングサービスを提供しています。
なぜナノセラミックコーティング市場は成長しているのでしょうか?
市場の拡大は、産業用機器の要件や性能基準に牽引される、高度な表面保護および耐食性に対する世界的な需要の高まりに加え、自動車関連施設、産業用機器メーカー、航空宇宙用途、表面処理業務などにおいて、耐久性を向上させ、優れた保護能力を実現し、機器の信頼性を維持できる高性能コーティング技術への需要によって支えられています。
現代のコーティングエンジニアや表面処理の専門家たちは、保護性能を向上させ、設備の寿命を延ばし、過酷な産業環境においても信頼性の高い表面保護を提供できるナノセラミックソリューションの導入に、ますます注力しています。
設備の長期使用とメンテナンスコストの削減がますます重視される中、耐用年数の延長、メンテナンス要件の軽減、そして包括的な保護効果を保証できるナノセラミックコーティングへの需要が高まっています。
コーティング業界のメーカー各社は、優れた保護性能と信頼性の高い性能、そして費用対効果を兼ね備えた先進的な表面技術を好んで採用しており、これが革新的なナノセラミック技術の導入機会を生み出しています。
環境規制や持続可能性に関する要件の影響力が高まっていることも、環境コンプライアンスや運用効率を損なうことなく優れた保護性能を提供できるナノセラミックコーティングの採用拡大に寄与しています。
セグメント別分析
本市場は、技術、最終用途、および性能主張によってセグメント化されています。技術別では、ゾルゲルセラミックコーティング、溶射ナノセラミックス、およびプラズマコーティングに分類されます。
最終用途別では、自動車(保護・機能性)、産業用機器、および航空宇宙に分類されます。性能主張別では、耐腐食性、耐摩耗性、および撥水・セルフクリーニングに分類されます。
技術別では、ゾル-ゲルセラミックコーティングセグメントが市場をリード
ゾル-ゲルセラミックコーティング技術セグメントは、2025年においてもナノセラミックコーティング市場で46.0%の市場シェアを維持し、トップの座を守ると予測されており、多用途な表面処理や包括的な保護ソリューションにおいて、最も好まれるコーティング技術としての役割を再確認することになります。
コーティングエンジニアや表面処理の専門家たちは、その優れた加工の柔軟性、卓越した密着性、そして様々な基材への適用において実証済みの有効性を持ちながら、コーティングの均一性と性能の一貫性を維持できることから、ソルゲルセラミックコーティングをますます活用しています。
ソルゲルセラミックコーティング技術の確立された性能と用途の汎用性は、多様な基材タイプや施工手順にわたって、信頼性の高い表面保護と一貫したコーティング結果を求められるコーティング業界の要件に直接応えています。
この技術分野は、多様な表面保護に最も大きく貢献し、複数の産業用途やコーティングプロセスにおいて確立された実績を持つコーティング技術であるため、現代のナノセラミックコーティングシステムの基盤を形成しています。
コーティング業界におけるゾルゲル技術への投資は、エンジニアや専門家による採用をさらに後押ししています。柔軟なコーティングソリューションと信頼性の高い表面保護技術への需要が高まる中、ゾルゲルセラミックコーティングは性能目標と加工要件の両方に合致しており、包括的なナノセラミックコーティング戦略の中核をなしています。
最終用途別では、自動車セグメントが市場の需要を牽引
自動車(保護/機能)の最終用途セグメントは、2025年にナノセラミックコーティングの需要において39.0%の市場シェアを占め、最大のシェアを占めると予測されています。これは、自動車製造施設、自動車部品メーカー、および自動車アフターマーケット事業全体において、コーティング導入の主要な用途としての重要な役割を強調するものです。
自動車メーカーは、包括的な保護要件、性能向上能力、そして耐久性基準や性能効率の目標を維持しつつ過酷な自動車環境に対応できる能力から、ナノセラミックコーティングの採用を好んでいます。現代の自動車表面保護に不可欠な材料として位置づけられているナノセラミックコーティングは、性能上の利点と長寿命というメリットの両方を提供します。
このセグメントは、自動車技術における継続的な革新と、優れた保護機能と耐久性の向上により、卓越した自動車性能を実現する先進的なコーティングシステムの普及拡大によって支えられています。
さらに、自動車メーカー各社は、信頼性が高く長持ちする自動車用コーティングに対する、ますます厳しくなる性能基準や環境要件に対応するため、包括的な表面保護プログラムへの投資を進めています。
自動車技術の進歩と性能要件の高まりに伴い、自動車セグメントは、先進的なナノセラミックコーティングの活用や自動車の最適化戦略を支えつつ、引き続き市場を牽引していくでしょう。
性能効果別では、防食セグメントが市場をリードしています
2025年においても、防食性能を謳うセグメントは、ナノセラミックコーティングの用途において51.0%の市場シェアを占め、最大のシェアを維持すると予測されています。これは、産業用保護、設備保全、および防食用途における同セグメントの極めて重要な役割を浮き彫りにしています。
コーティングの専門家たちは、その包括的な保護効果、過酷な環境下での実証済みの有効性、そして優れたバリア特性と一貫した保護効果により、腐食が発生しやすい用途においても信頼性の高い性能を発揮する点から、防食性能を謳う製品を好んで採用しています。このセグメントは、多様な産業用保護用途や腐食制御環境において、ナノセラミックコーティングの中核をなしています。
防食セグメントは、腐食科学における継続的な技術進歩や、産業用コーティング用途における先進的な保護技術の採用拡大の恩恵を受けています。設備保護要件の厳格化、メンテナンスコストへの懸念の高まり、そして保護効果とシステムの信頼性を維持しつつ設備の寿命を延長できるコーティングソリューションへのニーズにより、防食需要は引き続き拡大しています。
産業環境がますます過酷になり、保護要件が高まるにつれ、防食セグメントは、先進的なナノセラミックの統合や保護の最適化戦略を支援しつつ、市場の成長を牽引し続けるでしょう。
ナノセラミックコーティング市場の推進要因、制約、および主要なトレンドとは何でしょうか?
ナノセラミックコーティング市場は、性能要件や耐久性基準に後押しされた産業用機器の保護需要の高まりや表面技術の進歩、さらに、多様な自動車施設、産業用機器メーカー、航空宇宙用途、表面処理業務において、強化された保護能力と性能を提供する特殊材料を必要とする先進的なコーティング技術の採用拡大により、着実に進展しています。
しかし、この市場は、高いコーティングコストや複雑な施工プロセス、適切な施工に必要な技術的専門知識、そして従来のコーティング技術や代替的な保護方法との競争といった課題に直面しています。スマートコーティング技術や自己修復システムの革新は、製品開発や市場拡大の動向に引き続き影響を与えています。
先進製造および産業オートメーションの拡大
先進的な製造施設の開発が進むにつれ、先進製造や産業オートメーションの環境において、耐熱性、化学的適合性、包括的な耐久性管理といった厳しい産業要件に対応する高性能コーティングシステムへの需要が高まっています。
産業用途では、コーティングの完全性と加工適合性を維持しつつ、複数の性能パラメータにわたって優れた保護性能を発揮する先進的なナノセラミックコーティングが求められています。
製造企業は、設備の保護と性能の最適化に向けた先進コーティングの統合がもたらす競争上の優位性をますます認識しており、次世代の製造および産業オートメーション用途向けに特別に設計された革新的なコーティング技術に新たな機会が生まれています。
スマートコーティングと自己修復技術の統合
現代のコーティング企業は、コーティング性能の向上、メンテナンス要件への対応、そして最適化されたコーティング機能とインテリジェントな保護システムを通じた包括的な保護目標の達成を図るため、スマートコーティングシステムと自己修復技術を組み込んでいます。
主要企業は、スマートコーティングプラットフォームの開発、自己修復統合システムの実装、そして適応型コーティングアプローチを支援しつつ保護効果を最大化する多機能技術の推進に取り組んでいます。
これらの技術は、保護効果を向上させると同時に、スマートコーティングの応用、自己修復型保護手法、インテリジェント表面システムなど、新たな市場機会を創出しています。
先進的なナノ構造および多機能コーティングの開発
先進的なナノ構造化手法、多機能コーティング技術、および精密表面工学の拡大により、性能が向上し、特殊な機能特性を備えたナノセラミックコーティングへの需要が高まっています。
これらの先進的な用途には、従来のコーティング要件を超える、精密なナノ構造制御と卓越した性能信頼性を備えた特殊なコーティングプラットフォームが必要とされており、差別化された保護提案を備えたプレミアム市場セグメントが創出されています。
メーカー各社は、新興の高性能用途に対応するとともに、先進的な表面保護およびインテリジェントコーティング分野におけるイノベーションを支援するため、先進的なナノ構造形成能力および多機能コーティングシステムの開発に投資を行っています。
主要国別のナノセラミックコーティング市場分析
ナノセラミックコーティング市場は世界的に堅調な成長を遂げており、米国は2036年までの年間平均成長率(CAGR)6.0%で市場を牽引しています。これは、高度な製造インフラの拡充や航空宇宙産業における需要の拡大に加え、高性能コーティング技術や産業用表面保護ソリューションへの投資増加が原動力となっています。
メキシコは5.7%でこれに続き、自動車製造の拡大計画、産業部門の成長、および国内・輸出市場における高度なコーティング技術への需要増加に支えられています。
ドイツは5.1%の成長率を示しており、コーティング技術の革新、産業の卓越性、および先進的な表面工学の開発に重点を置いています。フランスは5.0%の成長率を示しており、航空宇宙システムの進歩とコーティング技術の導入に支えられています。英国は4.8%の成長率を記録しており、コーティング技術の革新と先進的な製造技術の開発に注力しています。
韓国は4.7%の成長を示しており、産業の近代化とコーティング技術の応用を重視しています。日本は4.6%の成長を示しており、品質基準と特殊なコーティング用途を重視しています。
米国は製造インフラと技術革新により、世界市場の成長を牽引しています
米国におけるナノセラミックコーティングの売上高は、高度な製造インフラの拡大、および防衛支出と先進的なコーティング技術の導入に支えられた航空宇宙セクターの急速な成長に牽引され、2036年まで年平均成長率(CAGR)6.0%で堅調な成長を示すと予測されています。
同国の強固な産業基盤と表面保護技術への投資拡大が、ナノセラミックコーティングソリューションに対する大きな需要を生み出しています。主要な航空宇宙メーカーやコーティング企業は、国内市場と輸出機会の両方に対応するため、包括的なナノセラミック技術体制を構築しています。
- 製造業の力強い拡大と航空宇宙産業の需要増は、カリフォルニア州、テキサス州、および「製造ベルト」地域を含む主要な工業地域全体でナノセラミックコーティングの需要を牽引しており、航空宇宙施設と先進的な製造事業の両方を支えています。
- 性能要件や表面保護基準の厳格化が進んでいることから、競争の激しい産業市場において、保護性能の向上と設備の卓越した性能を求めるメーカーの間で、ナノセラミックコーティング技術の急速な導入が進んでいます。
メキシコ:製造業の発展に伴う産業統合の進展
メキシコにおけるナノセラミックコーティングの売上高は、自動車製造の拡大イニシアチブ、成長を続ける産業セクター、そして北米市場向けの製造ハブとしての戦略的立場に支えられ、年平均成長率(CAGR)5.7%で拡大しています。
メキシコの製造業の発展とコーティング技術の進歩が、あらゆる産業セクターにおいてナノセラミック技術の能力向上を牽引しています。大手自動車メーカーやコーティング企業は、拡大する国内製造および輸出市場の需要に対応するため、広範な施工能力を構築しています。
- 製造業の拡大と自動車関連活動の活発化により、バヒオや製造開発ゾーンを含む主要工業地域の産業施設、自動車工場、製造拠点において、ナノセラミックコーティングの導入機会が創出されています。
- 産業セクターの成長と製造技術の拡大は、産業基準とコーティングの効果を維持しつつ、国内および国際市場の両方にサービスを提供しようとする製造業者による、先進的なコーティング技術の導入を支えています。
ドイツ:産業革新によるコーティング技術の卓越性を示す
ドイツにおけるナノセラミックコーティングの売上高は、同国のコーティング技術におけるリーダーシップ、産業革新能力、そして高性能なナノセラミック用途を支える精密製造の卓越性により、年平均成長率(CAGR)5.1%で拡大しています。
ドイツのコーティングに関する専門知識と産業革新は、あらゆる産業分野において、特殊なナノセラミックソリューションへの需要を牽引しています。主要なコーティングメーカーや産業用サプライヤーは、次世代のコーティング技術に向けた包括的なイノベーションプログラムを構築しています。
- 先進的なコーティング技術の開発と産業革新へのニーズにより、競争の激しい欧州市場において、保護性能とコーティングの信頼性の向上を求める製造業者や産業企業の間で、特殊なナノセラミックコーティングへの需要が生まれています。
- コーティング業界における強固な専門知識と産業技術のリーダーシップが、ノルトライン=ヴェストファーレン州やバイエルン州を含む主要な製造地域全域の産業施設において、先進的なナノセラミック技術の導入と表面最適化を支えています。
フランスは、コーティング技術の卓越性と産業技術革新におけるリーダーシップを発揮しています
フランスにおけるナノセラミックコーティングの売上高は、同国の航空宇宙システムの卓越性、産業技術革新におけるリーダーシップ、ならびに航空宇宙用途や先進製造開発を含む先駆的なコーティング技術向上イニシアチブに支えられ、年平均成長率(CAGR)5.0%で拡大しています。
フランスの産業の伝統とコーティング技術の専門知識は、先進的なナノセラミック技術への投資を支えています。主要な航空宇宙サプライヤーや産業企業は、ナノセラミックの進歩と表面技術の革新を取り入れた包括的なコーティングプログラムを構築しています。
- 先進的な航空宇宙イノベーションと産業技術の能力により、主要な航空宇宙および産業技術地域全体において、卓越したコーティング、産業の進歩、および表面の最適化を支える高品質なナノセラミック製品への需要が生まれています。
- 航空宇宙分野への強い注力と産業技術におけるリーダーシップが、航空宇宙の卓越したクラスターやイノベーションゾーンに属する製造施設全体において、先進的なコーティング技術の導入と産業の高度化を推進しています。
英国はコーティングの革新と先進製造技術の開発に注力
英国におけるナノセラミックコーティングの売上高は、同国のコーティング革新、先進製造技術開発の取り組み、および航空宇宙・産業用途向けの高性能コーティングソリューションへの重点化に牽引され、年平均成長率(CAGR)4.8%で成長しています。
英国の優れたコーティング研究と産業界の取り組みが、先進的なナノセラミック技術への投資を支えています。主要なコーティングプロバイダーや製造企業は、先進的なナノセラミック配合を取り入れた包括的なコーティングプログラムを構築しています。
- コーティングの革新と先進的な製造技術開発のニーズにより、主要なコーティングおよび製造技術地域全体において、コーティングの進歩、産業革新、および表面の最適化を支える高性能ナノセラミックコーティングへの需要が生まれています。
- 強力な研究能力と産業界からの要請が、先進的なコーティング技術の導入と製造プロセスの強化を推進しており、競争の激しい世界市場における優れた産業パフォーマンスとコーティング分野でのリーダーシップを支えています。
韓国は、コーティング技術への注力を通じて産業リーダーシップを発揮しています
韓国におけるナノセラミックコーティングの売上高は、同国の産業の近代化、コーティング技術の専門知識、そして包括的な製造および産業用途に向けた先進的なコーティングソリューションへの強い注力に支えられ、年平均成長率(CAGR)4.7%で拡大しています。
韓国の産業の高度化とコーティング技術の革新への注力が、あらゆる産業分野においてナノセラミック技術の活用を推進しています。大手産業用サプライヤーやコーティング企業は、先進的なコーティング技術に大規模な投資を行っています。
- 高度な産業開発とコーティング技術の革新により、ソウル首都圏や製造イノベーションゾーンを含む主要工業地域において、産業用途、製造システム、コーティング施設全般にわたって、特殊なナノセラミック製品への需要が生まれています。
- 強力な産業基盤とコーティング技術の専門知識が、優れた保護性能と産業的卓越性を必要とする次世代アプリケーションに向けた、革新的なコーティング技術の導入と産業の最適化を支えています。
日本は、特殊な産業用途において品質の卓越性に重点を置いています
日本のナノセラミックコーティングの売上高は、同国の卓越した品質基準、専門的な産業能力、そして先進的な製造・産業分野向けの高仕様コーティング技術への強い重視に支えられ、年平均成長率(CAGR)4.6%で拡大しています。
日本の高度な品質管理と産業の卓越性が、プレミアムなナノセラミック製品への需要を牽引しています。主要な産業用サプライヤーやコーティング企業は、高度な産業用途に向けた専門的な能力への投資を進めています。
- 高度な産業プロセスと品質製造の要件により、厳格な品質・性能基準を満たす専門的な製造工程、産業オペレーション、およびコーティング用途において、高品質なナノセラミック製品の機会が創出されています。
- 強力な産業および製造セクターが、優れたコーティング性能と一貫性を必要とする産業製造、コーティング技術の進歩、および表面処理分野におけるイノベーションを支える、専門的なナノセラミックシステムや先進的なコーティング技術の採用を促進しています。
欧州市場の国別内訳
欧州のナノセラミックコーティング市場は、2026年の13億5,000万米ドルから2036年までに22億8,000万米ドルへと成長し、予測期間中に年平均成長率(CAGR)5.4%を記録すると予測されています。ドイツは、先進的なコーティング産業と強力な工業生産能力に支えられ、2026年には31.9%の市場シェアで首位を維持すると予想されますが、2036年までに31.4%へとわずかに低下する見込みです。
フランスは2026年に24.4%のシェアでこれに続き、包括的な航空宇宙開発およびコーティング技術の産業応用を原動力として、2036年までに24.8%に達すると予測されています。英国は2026年に19.3%のシェアを占めていますが、市場の多様化により、2036年までに18.8%に低下すると見込まれています。イタリアは13.3%のシェアを占め、スペインは2026年に8.1%を占めています。
その他の欧州地域は勢いを増すと予想され、2036年までにその合計シェアを3.0%から3.5%へと拡大する見込みです。これは、北欧諸国における先進的な製造技術の採用拡大や、先進的なコーティング技術を導入する新興の東欧産業市場によるものです。
日本における工業用コーティング市場はゾルゲルセラミック用途が主流
日本のナノセラミックコーティング市場は、成熟しており、精度重視の傾向が見られます。その特徴として、製造施設、コーティングネットワーク、および産業活動全般にわたる既存の産業インフラへの、ゾルゲルセラミック技術の高度な統合が挙げられます。
日本における品質の卓越性とコーティングの精度へのこだわりは、製造業務における包括的な産業イニシアチブや規制要件をサポートする、高信頼性のナノセラミックソリューションへの需要を牽引しています。
この市場は、PPGインダストリーズやシャーウィン・ウィリアムズといった国際的なコーティングプロバイダーと、老舗の製造企業やコーティング専門企業を含む国内の産業リーダーとの強力なパートナーシップの恩恵を受けており、コーティング品質と表面精度プログラムを優先する包括的なサービスエコシステムが構築されています。
韓国では自動車用途が産業サービスを牽引
韓国のナノセラミックコーティング市場は、国際的な産業用途での存在感が際立っており、アクゾノーベル、3M、ナノヴェアといった企業が、産業の近代化や自動車用途に向けた包括的なシステム統合およびコーティングサービス能力を通じて、支配的な地位を維持しています。
韓国のメーカー各社が、主要な製造拠点や産業施設に展開されている国内の産業インフラや先進的なコーティングシステムと統合された、カスタマイズされたソリューションをますます求めるようになるにつれ、市場では現地化されたコーティングサポートや迅速な導入能力への重視が高まっています。
現地のコーティング企業や地域の産業インテグレーターは、グローバルプロバイダーとの戦略的パートナーシップを通じて市場シェアを拡大しており、コーティング専門家向けの技術研修プログラムや認定サービスなどの専門サービスを提供しています。
ナノセラミックコーティング市場の競争環境
ナノセラミックコーティング市場は、老舗のコーティングメーカー、ナノテクノロジー専門メーカー、および多角的に事業を展開する表面保護企業間の競争が特徴となっています。
各社は、高性能で耐久性があり、機能的にも優れたナノセラミックソリューションを提供するため、先進的なコーティング技術の開発、ナノテクノロジーの革新、製品ポートフォリオの拡充、および用途特化型コーティングの開発に投資を行っています。スマートコーティングの進歩、多機能技術の開発、およびインテリジェントな表面システムにおける革新は、市場での地位と競争優位性を強化する上で極めて重要です。
PPGインダストリーズは、市場シェア10.0%で市場をリードしており、自動車用途、先進的なコーティング技術、および自動車、産業機器、航空宇宙といった多様な流通チャネルにわたる統合型表面保護プラットフォームに重点を置いた、包括的なナノセラミックコーティングソリューションを提供しています。
同社は、先進的な表面保護システムやインテリジェントコーティングソリューションに対する世界的な需要の高まりに対応するため、スマートコーティングの統合に向けた主要な技術革新イニシアチブと投資を発表しました。
シャーウィン・ウィリアムズ社は、産業分野における卓越性と保護コーティング技術に重点を置いた革新的なコーティングソリューションを提供している一方、アクゾノーベル社は、高性能用途と表面保護に焦点を当てた特殊コーティング製品を提供しています。
3M社は、複数の産業分野向けにナノセラミックコーティング製品を含む包括的な表面ソリューションを提供しており、ナノヴェレ社は、特殊コーティングシステムと性能最適化に重点を置いた先進的なナノテクノロジーを提供しています。
セラコートは、高度な保護技術を備えたセラミックコーティングソリューションを専門としており、一方、ヘンケル、HMGコーティングス、IHI、ホートンをはじめとするその他の主要企業は、専門的なコーティング能力と表面保護の専門知識を通じて市場競争に貢献しています。
ナノセラミックコーティング市場 — ステークホルダーの貢献枠組み
ナノセラミックコーティングは、産業用および表面保護用途における専門的な先進コーティング分野であり、2025年の48億米ドルから2035年までに84億米ドルへと、年平均成長率(CAGR)5.8%で成長すると予測されています。
主にゾルゲルセラミックコーティング、溶射ナノセラミックス、および多様な用途向けのプラズマコーティング構成からなるこれらの先進コーティング製品は、保護精度、コーティングの安全性、および性能の有効性が不可欠な、自動車製造施設、産業機器メーカー、航空宇宙用途、および表面処理業務において、重要な保護材料として機能しています。
市場の拡大は、産業用保護需要の増加、先進製造技術の導入拡大、性能要件の高度化、および自動車、産業機器、航空宇宙、表面保護といった多様な分野における高性能コーティングソリューションへの需要の高まりによって牽引されています。
産業規制当局は、コーティング基準と性能の安全性をどのように強化できるでしょうか?
コーティング技術基準:自動車施設、産業機器メーカー、航空宇宙用途、および表面処理工程において一貫した性能を確保するための、安全要件、性能基準、耐久性検証プロトコル、品質ガイドラインを含む、ナノセラミックコーティングに関する包括的な技術仕様を策定します。
性能と安全性の統合:先進的なコーティング手法を促進する規制枠組みを策定し、製造業者に対し、品質管理システムの導入、安全性検証プロトコルの活用、性能保護手順の組み込み、およびナノセラミックコーティング開発における測定可能な安全性の向上を義務付ける。
品質保証要件:ナノセラミックコーティングの製造において、多様な表面保護用途にわたってコーティングの有効性と産業安全を確保するための、性能試験プロトコル、安全性検証措置、および耐久性検証システムを含む、義務的な品質管理基準を実施する。
工業用グレードのガイドライン: 航空宇宙用途で使用される工業用グレードのナノセラミックコーティング向けの専門的な規制を策定し、高い信頼性と表面保護が求められる航空宇宙用途特有の厳格な安全仕様、性能要件、および規制上の検証に対処します。
イノベーション支援プログラム: 産業成果の向上、安全性の強化、およびスマートコーティングや先進的な表面保護における新たな用途の実現につながる次世代コーティング技術の開発に対し、規制上の円滑化と研究インセンティブを提供します。
業界団体は、コーティング技術の標準化と市場開発をどのように推進できるでしょうか?
- コーティングのベストプラクティス: 自動車関連施設、産業機器メーカー、および表面保護用途全般において、保護効果を最大化し、安全性を確保し、費用対効果を維持するための、ナノセラミックコーティングの選定、表面の最適化、および性能検証手法に関する包括的な技術ガイドラインを策定します。
- 性能・安全性のベンチマーキング: 保護効果の評価、安全性の測定、産業成果の評価、および適用に関する文書化を含む、コーティング性能に関する業界全体の指標を確立します。これにより、比較分析が可能となり、コーティングの最適化という目標に向けた継続的な改善が促進されます。
- 専門研修プログラム: コーティングエンジニア、表面処理技術者、および産業専門家を対象に、多様な産業用途におけるナノセラミックコーティングの特性、表面への適用、安全要件、および保護技術について網羅した専門的な教育イニシアチブを創設します。
- コーティングの標準化:性能評価、安全性分析、耐久性検証、および用途固有の性能指標を含む、ナノセラミックコーティング評価のための標準化された試験手法を開発し、客観的なコーティング比較と表面検証を促進します。
- 産業界との連携:ナノセラミックコーティングのサプライヤー、産業メーカー、研究機関、および表面保護関連組織間のパートナーシップを促進し、コーティング技術の開発を推進し、新たに生じる産業上の課題に対処し、コーティング用途におけるイノベーションを加速させます。
ナノセラミックコーティングメーカーは、どのようにイノベーションと市場でのリーダーシップを推進できるでしょうか?
- 先進的なコーティング技術: ナノテクノロジーの強化、スマートコーティングの最適化、多機能化の開発、および性能と安全性の向上に向けた取り組みに投資し、世界市場における保護の信頼性と規制順守を維持しつつ、コーティングの効果を高めます。
- 特殊コーティングの開発: 最適化された保護能力、表面との統合性の向上、コーティング効率の向上、および新興産業分野向けの用途特化型性能特性を含む、性能特性が強化された特殊なナノセラミックコーティングを開発します。
- コーティング品質の統合:リアルタイムのコーティング監視、予測的な安全性評価、自動化された性能検証、およびデータ分析を備えたインテリジェントな品質管理システムを導入し、コーティング性能を最適化し、表面の信頼性を確保し、産業上の複雑さを軽減します。
- 産業支援サービス:技術コンサルティング、用途支援、コーティングのトラブルシューティング、表面に関する専門知識を提供する包括的なカスタマーサービス体制を確立し、顧客との関係を強化するとともに、産業現場での導入を成功に導きます。
- グローバルなコーティングの卓越性:地域ごとのサービスネットワーク、専門的な技術サポート管理、信頼性の高い供給システム、迅速なカスタマーサービスを構築し、一貫したコーティングの供給を確保し、表面品質を維持し、世界中の顧客の産業要件をサポートします。
エンドユーザー産業は、どのようにしてコーティング性能と産業上の成功を最適化できるでしょうか?
- 戦略的なコーティングの選定:保護要件、産業上のニーズ、規制上の制約、および運用上の考慮事項について包括的な評価を行い、ナノセラミックコーティングの選定を最適化し、望ましい保護特性を達成すると同時に、総産業コストと性能成果を管理します。
- コーティングシステムの最適化:コーティングの検証、性能評価、体系的な評価を活用した先進的な産業手法を導入し、ナノセラミックコーティングの利点を最大化し、産業上の複雑さを最小限に抑え、コーティングの全体的な有効性と産業上の満足度を最適化します。
- 産業安全管理:ナノセラミックコーティングの効果的な利用を確保し、保護効果を最大化し、運用全体を通じて一貫した産業パフォーマンスを維持するための、最適化されたコーティングプロトコル、安全管理手順、および性能検証を策定します。
- 高品質なコーティングの統合: 包括的な産業目標と卓越したコーティング品質を支えるよう、コーティングのベストプラクティス、産業安全の原則、および品質に関する考慮事項を、産業計画およびコーティングプロセスに組み込みます。
- 戦略的コーティングパートナーシップ: 特定の産業上の課題に対処し、コーティング技術の商用化を加速させるための共同産業プログラム、コーティング最適化イニシアチブ、および共同イノベーションプロジェクトに向けて、ナノセラミックコーティングサプライヤーとの戦略的パートナーシップを構築します。
研究機関はどのようにしてコーティング技術の進歩を促進できるでしょうか?
- コーティング研究プログラム: ナノセラミックコーティング技術、保護メカニズム、表面最適化、および産業応用に関する基礎的な調査を実施し、コーティングへの理解を深め、コーティング技術および表面科学における画期的なイノベーションを可能にします。
- コーティング技術開発: 安全性と費用対効果を維持しつつ、産業性能を向上させる、先進的なコーティング技術、ナノテクノロジーのアプローチ、表面強化技術を含む、斬新な産業手法を開発します。
- 産業応用におけるイノベーション: スマートサーフェス、先進製造、多機能コーティング、および特殊な産業用途におけるナノセラミックコーティングの新たな応用分野を調査し、新たな市場機会を創出し、コーティングの可能性を拡大します。
- コーティング検証サービス: 産業検証、表面試験、性能評価、および応用評価の手法を活用した高度なコーティング研究サービスを提供し、ナノセラミックコーティングの特性や産業用途に関する詳細な理解を可能にします。
- コーティング技術移転:ライセンス契約、スタートアップのインキュベーションプログラム、コーティング関連の出版物、および共同研究プロジェクトを通じて技術の商用化を促進し、コーティングイノベーションの導入を加速させ、産学連携を強化します。
投資家や資金提供者は、コーティング技術市場の成長をどのように支援できるでしょうか?
コーティングインフラへの投資:ナノセラミックコーティングの製造施設建設、生産能力の拡大、および技術アップグレードプロジェクトに資金を提供し、高まる産業需要に対応しつつ、運用効率とコーティング性能を向上させます。
コーティング技術革新への資金提供: 現在の市場の制約を解消し、競争優位性を生み出す、先進的なナノテクノロジー手法、スマートコーティングシステム、および斬新な産業応用を含む、画期的なナノセラミックコーティング技術の研究開発に資金を提供します。
コーティング開発支援: 産業能力を強化し、メーカーが長期的な市場での受容と成長に向けた基盤を築くための、コーティング技術革新イニシアチブ、産業実証プログラム、規制対応、およびコーティング技術の進歩に資金を提供します。
コーティング市場の拡大: 戦略的買収、市場参入の取り組み、流通ネットワークの構築、および顧客向けコーティングサービス体制を支援し、地理的な拡大を加速させ、高成長の産業市場における競争力を強化します。
グローバルなコーティング開発: 発展途上国におけるナノセラミックコーティング施設に対し、資金提供と技術支援を行い、新たなコーティング供給能力を創出し、現地の産業発展を支援し、コーティングソリューションのグローバル市場へのアクセスを拡大します。
ナノセラミックコーティング市場の主要プレイヤー
- PPG Industries Inc.
- The Sherwin-Williams Company
- Akzo Nobel N.V.
- 3M Company
- Nanovere Technologies LLC
- Cerakote (KPG LLC)
- Henkel AG & Co. KGaA
- HMG Coatings
- IHI Corporation
- Houghton International Inc.
ナノセラミックコーティング市場のセグメント別内訳
- 技術:
- ゾルゲル法によるセラミックコーティング
- 溶射ナノセラミックス
- プラズマコーティング
- 最終用途:
- 自動車(保護・機能性)
- 産業用機器
- 航空宇宙
- 性能特性:
- 耐食性
- 耐摩耗性
- 疎水性/セルフクリーニング性
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- 北欧
- ベネルクス
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋地域
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
- その他のラテンアメリカ
- 中東・アフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格ノート
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼できるメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR社内の独自データベースおよび過去の市場データセット
- サブスクリプションデータセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家による意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次データが使用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察研究および実地調査
- 社会的・コミュニティ的相互作用
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、データスチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データ取得および取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的シナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長傾向分析
- 絶対額($)における機会分析
- 2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
- 技術別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 技術別、2021年から2025年までの過去市場規模(百万米ドル)の分析
- 技術別、現在および将来の市場規模(百万米ドル)の分析および予測:2026年から2036年
- ゾル-ゲルセラミックコーティング
- 溶射ナノセラミックス
- プラズマコーティング
- 技術別、Yからoへの年間成長トレンド分析:2021年から2025年
- 技術別、絶対額による市場機会分析:2026年から2036年
- 最終用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 最終用途別 2021年から2025年までの過去市場規模(百万米ドル)分析
- 最終用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
- 自動車
- 産業用機器
- 航空宇宙
- 2021年から2025年までの用途別前年比成長率分析
- 2026年から2036年までの用途別絶対的市場規模分析
- 性能主張別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 性能主張別、2021年から2025年までの過去市場規模(百万米ドル)の分析
- 性能主張別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 耐食性
- 耐摩耗性
- 撥水性/セルフクリーニング
- Y to o to Y 性能別成長傾向分析(2021年~2025年)
- 性能別絶対市場規模機会分析(2026年~2036年)
- 地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析:2021年から2025年
- 地域別現在の市場規模(百万米ドル)分析および予測:2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- 技術別
- 最終用途別
- 性能主張別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 最終用途別
- 性能主張別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 技術別
- 最終用途別
- 性能主張別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 最終用途別
- 性能主張別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 技術別
- 最終用途別
- 性能主張別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 最終用途別
- 性能主張別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東欧のその他地域
- 技術別
- 最終用途別
- 性能主張別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 最終用途別
- 性能主張別
- 主なポイント
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 技術別
- 最終用途別
- 性能主張別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 最終用途別
- 性能主張別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジア・太平洋地域のその他
- 技術別
- 最終用途別
- 性能主張別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 最終用途別
- 性能主張別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 技術別
- 最終用途別
- 性能主張別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 最終用途別
- 性能主張別
- 主な要点
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 最終用途別
- 性能主張別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 最終用途別
- 性能主張別
- メキシコ
- 価格分析
- 市場シェア分析(2025年
- 技術別
- 用途別
- 性能主張別
- ブラジル
- 価格分析
- 市場シェア分析(2025年
- 技術別
- 用途別
- 性能主張別
- チリ
- 価格分析
- 市場シェア分析(2025年
- 技術別
- 用途別
- 性能主張別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 最終用途別
- 性能主張別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 最終用途別
- 性能主張別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 最終用途別
- 性能主張別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 最終用途別
- 性能主張別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 最終用途別
- 性能主張別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 最終用途別
- 性能主張別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 最終用途別
- 性能主張別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 最終用途別
- 性能主張別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 最終用途別
- 性能主張別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 最終用途別
- 性能主張別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 最終用途別
- 性能主張別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 性能主張別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 性能主張別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 性能主張別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 性能主張別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 用途別
- 性能主張別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 最終用途別
- 性能主張別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 技術別
- 最終用途別
- 性能主張別
- 競合分析
- 競合の詳細分析
- PPGインダストリーズ社
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- シャーウィン・ウィリアムズ社
- アクゾノーベルN.V.
- 3M社
- ナノヴェア・テクノロジーズLLC
- セラコート(KPG LLC)
- ヘンケルAG&Co. KGaA
- HMGコーティングス
- IHI株式会社
- ホートン・インターナショナル社
- PPGインダストリーズ社
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:技術別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:最終用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:性能主張別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表5:国別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表6:技術別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表7:2021年から2036年までの北米市場規模(百万米ドル)の最終用途別予測
- 表8:2021年から2036年までの北米市場規模(百万米ドル)の性能主張別予測
- 表9:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の国別予測
- 表10:ラテンアメリカ市場規模(百万米ドル)の技術別予測、2021年から2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測、2021年から2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)の性能主張別予測、2021年から2036年
- 表13:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:西ヨーロッパの市場規模(百万米ドル)の技術別予測(2021年~2036年)
- 表15:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の予測(性能主張別、2021年~2036年)
- 表17:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表18:東ヨーロッパの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
- 表19:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表20:東ヨーロッパの市場規模(百万米ドル)の性能主張別予測(2021年~2036年)
- 表21:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東アジアの市場規模(百万米ドル)の技術別予測、2021年から2036年
- 表23:東アジアの市場規模(百万米ドル)の用途別予測、2021年から2036年
- 表24:東アジアの市場規模(百万米ドル)の性能主張別予測、2021年から2036年
- 表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表26:南アジアおよび太平洋地域の市場規模(百万米ドル)の技術別予測(2021年~2036年)
- 表27:南アジアおよび太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表28:南アジア・太平洋地域の市場規模(百万米ドル)の予測(性能主張別、2021年~2036年)
- 表29:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表30:中東・アフリカ地域の市場規模(百万米ドル)の予測(技術別、2021年~2036年)
- 表31:中東・アフリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表32:中東・アフリカ市場規模(百万米ドル)の性能主張別予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の技術別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの技術別世界市場の前年比成長率比較
- 図5:技術別世界市場の魅力度分析
- 図6:用途別グローバル市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別グローバル市場の前年比成長率比較(2026年~2036年)
- 図8:用途別グローバル市場の魅力度分析
- 図9:性能主張別グローバル市場シェアおよびBPS分析(2026年および2036年)
- 図10:性能主張別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:性能主張別の世界市場の魅力度分析
- 図12:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図14:地域別の世界市場の魅力度分析
- 図15:北米市場における増分ドル機会(2026年~2036年)
- 図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図17:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図18:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図19:東アジア市場の増分ドル機会(2026年~2036年)
- 図20:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図21:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図22:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図23:北米市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における技術別前年比成長率の比較(2026年から2036年)
- 図25:技術別北米市場の魅力度分析
- 図26:最終用途別北米市場のシェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における用途別前年比成長率の比較(2026年~2036年)
- 図28:北米市場における用途別の市場魅力度分析
- 図29:北米市場における性能主張別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における性能主張別の前年比成長率比較(2026年~2036年)
- 図31:北米市場における性能主張別の市場魅力度分析
- 図32:ラテンアメリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:ラテンアメリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図34:ラテンアメリカ市場における技術別前年比成長率の比較(2026年から2036年)
- 図35:技術別ラテンアメリカ市場の魅力度分析
- 図36:最終用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図37:最終用途別ラテンアメリカ市場の前年比成長率の比較(2026年から2036年)
- 図38:最終用途別ラテンアメリカ市場の魅力度分析
- 図39:性能主張別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図40:性能主張別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
- 図41: 性能主張別ラテンアメリカ市場の魅力度分析
- 図42:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場における技術別の前年比成長率比較(2026年~2036年)
- 図45:技術別西ヨーロッパ市場の魅力度分析
- 図46:最終用途別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図47:最終用途別西ヨーロッパ市場の前年比成長率比較(2026年から2036年)
- 図48:最終用途別西ヨーロッパ市場の魅力度分析
- 図49:西ヨーロッパ市場における性能主張別市場シェアおよびBPS分析(2026年および2036年)
- 図50:西ヨーロッパ市場における性能主張別前年比成長率の比較(2026年~2036年)
- 図51:西ヨーロッパ市場における性能主張別市場魅力度分析
- 図52:東欧市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図53:東欧市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図54:東欧市場における技術別前年比成長率の比較(2026年から2036年)
- 図55:技術別 東欧市場の魅力度分析
- 図56:最終用途別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図57:最終用途別 東欧市場の前年比成長率比較(2026年~2036年)
- 図58:東欧市場における最終用途別の市場魅力度分析
- 図59:東欧市場における性能主張別の市場シェアおよびBPS分析(2026年および2036年)
- 図60:東欧市場における性能主張別の前年比成長率比較(2026年~2036年)
- 図61:東欧市場における性能主張別の市場魅力度分析
- 図62:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場における技術別前年比成長率の比較(2026年から2036年)
- 図65:技術別東アジア市場の魅力度分析
- 図66:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図67:用途別東アジア市場の前年比成長率比較(2026年から2036年)
- 図68:東アジア市場における最終用途別の魅力度分析
- 図69:東アジア市場における性能主張別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場における性能主張別の前年比成長率比較(2026年~2036年)
- 図71:東アジア市場における性能主張別の魅力度分析
- 図72:南アジア・太平洋市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図73:南アジア・太平洋市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図74:南アジア・太平洋市場における技術別前年比成長率の比較(2026年から2036年)
- 図75:技術別 南アジア・太平洋市場の魅力度分析
- 図76:最終用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図77:最終用途別 南アジア・太平洋市場の前年比成長率比較(2026年から2036年)
- 図78:最終用途別 南アジア・太平洋市場の魅力度分析
- 図79:南アジア・太平洋市場における性能主張別市場シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場における性能主張別の前年比成長率比較(2026年~2036年)
- 図81:南アジア・太平洋市場における性能主張別の市場魅力度分析
- 図82:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における技術別前年比成長率の比較(2026年から2036年)
- 図85:技術別の中東・アフリカ市場の魅力度分析
- 図86:最終用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図87:最終用途別の中東・アフリカ市場の前年比成長率比較(2026年から2036年)
- 図88:中東・アフリカ市場における用途別魅力度分析
- 図89:中東・アフリカ市場における性能主張別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場における性能主張別の前年比成長率比較(2026年~2036年)
- 図91:中東・アフリカ市場における性能主張別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析









