カーボンキャプチャ社の最高経営責任者(CEO)であるエイドリアン・コーレス氏は、炭素隔離のための直接空気回収(DAC)技術の規模拡大について、次のように述べています。「まさにこれこそが実現すべきことです。つまり、DACを実質的なレベルまで拡大するための能力、資金調達力、そして技術力を備えた大手産業パートナーとの連携です。」
韓国は、野心的な気候目標と炭素回収技術への多額の投資に後押しされ、年平均成長率(CAGR)22.6%で市場を牽引しています。これに続き、英国は、クリーンエネルギープロジェクトに対する強固な規制枠組みと政府によるインセンティブに支えられ、CAGR 21.8%を記録しています。
日本は、先進技術の導入とネットゼロ排出達成への注力により、21.4%の成長率を示しています。中国は、産業排出量の増加に対応した炭素削減技術への強力な推進を反映し、21.0%のCAGRを示しています。米国は、炭素回収プロジェクトへの多額の投資とクリーンエネルギー技術への注力により、20.4%の成長率を示しています。
炭素回収・貯留(CCS)市場の定義
炭素回収・貯留(CCS)市場とは、産業やエネルギー関連の排出源から二酸化炭素(CO₂)を回収し、大気への排出を削減するために、地下または安定した地層に恒久的に貯留する技術の導入および販売を指します。
市場の範囲
本レポートでは、所定の予測期間における、炭素回収・貯留(CCS)の世界および地域ごとの市場規模について、回収技術、輸送インフラ、貯留ソリューション、および最終用途を含めて取り上げています。
市場の範囲外
本レポートの対象範囲からは、カーボンオフセットクレジット、一般的な排出権取引制度、および回収・貯留技術に直接関連しない環境サービスは除外されています。
調査方法
- 一次調査:技術開発者、プロジェクト運営者、およびエネルギーセクターのステークホルダーへのインタビューを実施しました。
- デスクリサーチ:データは、業界レポート、政府刊行物、および業界団体のデータから収集されました。
- 市場規模の算出と予測:トップダウンのエネルギーおよび排出量予測と、ボトムアップのプロジェクトおよび技術導入データを組み合わせたハイブリッドモデルが使用されました。
- データの検証および更新サイクル:調査結果は専門家によるレビューを通じて検証され、最新のプロジェクト、生産、および貯留に関する統計データと整合が取られています。
炭素回収・貯留(CCS)市場の概要
- 市場の定義
- 炭素回収・貯留(CCS)市場とは、産業およびエネルギー関連の発生源から二酸化炭素(CO₂)を回収し、それを地下または安定した地層へ輸送・貯留することで、CO₂排出量を削減し、気候変動を緩和する技術に関わる市場を指します。
- 需要の推進要因
- 気候変動の緩和:CO₂排出量を削減するための世界的な取り組みと、脱炭素化目標への準拠を求める規制上の圧力は、発電、化学、石油採掘などのセクターにおけるCCS導入の主要な推進要因となっています。
- 石油増進回収(EOR):EORは、成熟した油田からの石油生産量を増加させると同時にCO₂を地下に隔離するため、回収されたCO₂の最大かつ最も収益性の高い最終用途であり続けています。
- 技術の進歩:炭素回収システムにおける継続的なイノベーションにより、この技術はより費用対効果が高く、拡張性のあるものとなりました。これは、技術の広範な普及に不可欠です。
- 分析対象の主要セグメント
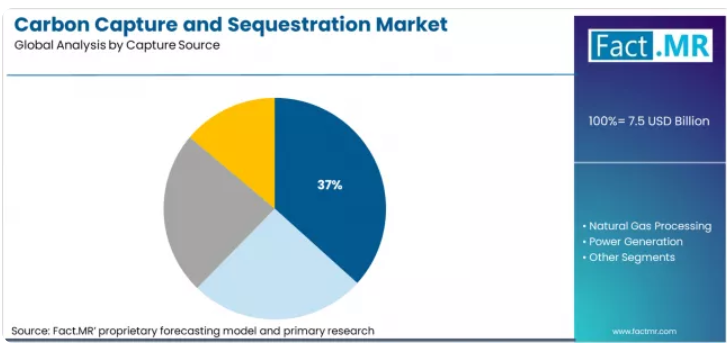
- 回収源:2026年までに、化学産業が36.7%の市場シェアを占め、このセグメントをリードすると予想されています。化学産業、特にアンモニアおよびメタノール生産は、CO₂の主要な排出源であるため、CCS導入において極めて重要な分野となっています。
- 最終用途:2026年までに、石油増進回収(EOR)が市場シェアの60.3%を占めると予測されています。石油の採出量を増やすために油層へCO₂を注入する方法は、炭素隔離において最も広く採用されており、経済的にも実現可能な手法です。
- Fact MRのアナリスト見解
- 「CCSは、厳しい排出規制や脱炭素化目標に直面している産業にとって、ますます重要な技術になりつつあります。特に石油・ガス業界における大規模なCCSプロジェクトの急速な進展が、市場の成長を加速させる見込みです。」―Fact MR プリンシパルコンサルタント、シャンブ・ナート・ジャ氏。
- 戦略的示唆/経営陣への提言
- EORおよび専用貯留施設への注力:石油生産と炭素隔離を組み合わせたEORプロジェクトの開発と規模拡大を継続すべきです。これらは、経済的および環境的なメリットの両方をもたらすからです。
- 政策提言の強化:政府は、CO₂の輸送および貯留のためのインフラと技術の開発を促進するため、より多くのインセンティブと規制上の支援を提供すべきです。
- 技術革新:企業は、世界中の産業においてCCSの実現可能性を高めるため、回収・貯留手法の効率向上とコスト削減に向けた研究開発を優先すべきです。
- 調査方法
- 業界の専門家、プロジェクト運営者、エネルギー関係者を対象としたインタビューによる一次調査。
- 政府刊行物、業界レポート、業界団体のデータに基づくデスクリサーチ。
セグメント別分析
回収源別の炭素回収・貯留(CCS)市場分析
- 市場の概要:2026年までに、化学業界が炭素回収・貯留市場の36.7%を占めると予測されています。化学産業は、特にアンモニアやエチレンの生産といったプロセスにおいて、二酸化炭素排出の主要な要因の一つであり、炭素回収技術の導入において重要なセクターとなっています。
- 需要の推進要因:
- 化学製造における高い排出強度:化学産業は、特に燃焼を伴うプロセスや、アンモニアやメタノールなどの化学物質の生産から、多量の二酸化炭素を排出しています。炭素回収技術は、これらの排出を削減し、環境規制を満たすための効果的な解決策となります。
- 規制圧力と持続可能性の目標:各国や各業界がカーボンフットプリントの削減にますます注力する中、化学セクターは、より厳格な排出規制に準拠するために、炭素回収・貯留(CCS)技術の導入を迫られています。
- 炭素回収技術の進歩:炭素回収技術の革新により、化学業界にとってこれらのソリューションの導入がより実現可能かつ費用対効果の高いものとなっており、同セクターにおける炭素回収の需要をさらに押し上げています。
最終用途別炭素回収・貯留市場分析
市場の概要:2026年までに、石油増進回収(EOR)が市場シェアの60.3%を占めると予想されています。EORは、炭素回収・貯留の最終用途の中で最大かつ最も広く利用されているものです。このプロセスでは、回収されたCO₂を油層に注入し、採掘可能な原油の量を増やすことで、石油生産量を向上させます。
需要の推進要因:
石油生産効率の向上: EORは、成熟した油田からの石油採掘を最大化するのに役立ち、CO₂の回収・利用における重要な用途となっています。石油会社が既存の埋蔵量からの生産拡大を図る中、石油増進回収(EOR)へのCO₂の利用がますます普及しつつあります。
EORプロジェクトの経済的実現可能性:原油価格の上昇と、回収されたCO₂を石油回収に利用することによる経済的メリットが、この用途の成長を後押ししています。EORは、CO₂の回収・利用に対する商業的なインセンティブを提供し、炭素回収技術のコストを相殺するのに役立っています。
炭素隔離目標との統合:EORは、原油回収率を向上させるだけでなく、CO₂を地下に恒久的に隔離する方法を提供し、エネルギー生産と気候変動緩和の取り組みの両方を支援します。この二重の利点により、EORは炭素回収イニシアチブにとって非常に魅力的な用途となっています。
炭素回収・隔離(CCS)市場の推進要因、制約、および機会
FMRのアナリストは、規制上の圧力や世界的な脱炭素化目標を背景に、炭素回収・貯留(CCS)市場が拡大していると指摘しています。発電、セメント、石油化学などの産業がより厳しい気候目標に直面する中、CO₂を回収・貯留するためのCCS技術への需要が高まっています。2026年の市場規模は、政府の政策、炭素価格設定、および脱炭素化が困難な分野における排出削減を促進するインセンティブによって牽引された市場拡大を反映しています。
石油増進回収(EOR)は依然として重要な位置を占めていますが、焦点は石油市場との連動性を排除した専用の貯留インフラへと移行しつつあります。先進的なCCSプロジェクトには多額の投資が必要とされますが、地域ごとの政策支援に伴い導入が拡大する中で、市場価値の成長に寄与しています。
規制圧力:炭素価格設定やネットゼロ目標が、排出削減の公約を達成するためのCCSソリューションへの需要を牽引しています。
産業の脱炭素化:セメントや鉄鋼などのセクターでは、代替となる排出削減手段が不十分であるため、CCSの導入がますます進んでいます。
地域ごとの政策支援:北米と欧州は、強力なインセンティブと貯留インフラによりCCSの導入をリードしており、アジア太平洋地域は新たな枠組みの整備が進む中でこれに続いています。
地域別分析
本市場分析は、東アジア、西ヨーロッパ、北米、韓国を含む主要な世界地域を対象としています。地域ごとに分類され、各地域の具体的な市場動向が示されています。完全版レポートでは、詳細な市場魅力度分析が提供されています。
東アジア:
東アジアでは、政府による投資や環境規制を背景に、韓国と中国が炭素回収・貯留(CCS)市場の最前線に立っています。
- 韓国: 韓国における炭素回収・貯留(CCS)の需要は、2036年まで年平均成長率(CAGR)22.6%で増加すると予測されています。炭素排出削減の取り組みに対する韓国政府の強力な支援と、クリーンエネルギー技術の進歩が、引き続き市場の急速な成長を牽引しています。
- 日本: 日本におけるCCSの需要は、2036年まで年平均成長率(CAGR)21.4%で増加すると予測されています。日本の炭素排出削減への取り組みと、CCS技術への継続的な投資が、市場の着実な成長に寄与しています。
西ヨーロッパ:
西ヨーロッパでは、英国がCCSの需要を牽引しており、強固な規制枠組みと積極的な持続可能性目標が成長を後押ししています。
- 英国: 英国における炭素回収・貯留の需要は、2036年まで年平均成長率(CAGR)21.8%で増加すると予測されています。英国の強力な気候変動対策計画と、持続可能な技術に対する官民の投資が、市場の成長を後押しし続けています。
東アジア:
中国では、政府の政策と産業部門における排出削減への取り組み強化に支えられ、炭素回収・貯留市場が急速に成長しています。
- 中国:中国における炭素回収・貯留(CCS)の需要は、2036年まで年平均成長率(CAGR)21.0%で増加すると予測されています。中国の大規模な炭素削減プロジェクトや、よりクリーンな産業慣行への重点的な取り組みが、市場の著しい成長に寄与しています。
北米:
北米では、連邦政府の取り組みや炭素管理技術への民間セクターによる投資を原動力として、米国における炭素回収・貯留(CCS)への需要は引き続き増加しています。
- 米国:米国における炭素回収・貯留(CCS)の需要は、2036年まで年平均成長率(CAGR)20.4%で増加すると予測されています。政府によるインセンティブやエネルギー分野の進歩が、同国における炭素回収ソリューションの導入を引き続き後押ししています。
Fact MRによる東アジア、西ヨーロッパ、北米、および韓国における炭素回収・貯留(CCS)市場の分析は、韓国、英国、日本、中国、米国を含む国別の評価で構成されています。読者の皆様は、これらの国々における市場の成長を形作る詳細なトレンド、規制の最新動向、および企業ごとの投資状況をご覧いただけます。
炭素回収・貯留(CCS)市場において、主要企業はどのように競争しているのでしょうか?
炭素回収・貯留(CCS)市場において、エクソンモービル社(Exxon Mobil Corporation)とシェル社(Shell plc)は、大規模なCCSプロジェクトに焦点を当てた広範なグローバルポートフォリオとパートナーシップを武器に、市場を牽引しています。フルーア社(Fluor Corporation)とアカー・ソリューションズ社(Aker Solutions ASA)は、CCSインフラ向けのエンジニアリング、調達、建設(EPC)の専門知識を提供し、効率的な回収・貯留プロセスを可能にする点で際立っています。カーボン・エンジニアリング社(Carbon Engineering Ltd.)は、大気から直接CO2を回収する独自の直接大気回収(DAC)技術を提供し、この分野のパイオニアとしての地位を確立しています。ADNOCグループとエクイノール社(Equinor ASA)は、強力な上流部門の能力を活用してCCSプロジェクトを支援しており、ADNOCは石油増進回収(EOR)に注力しています。
中国石油天然気集団(CNPC)とBP社(BP p.l.c.)は、大規模な産業用途と低炭素技術に重点を置き、国際的な事業拡大を推進しています。リンデ社(Linde plc)とトタルエナジーズ社(TotalEnergies SE)は、CO2の輸送および隔離手法におけるイノベーションを通じて事業を展開しています。NRGエナジー社(NRG Energy, Inc.)とダコタ・ガスフィケーション社(Dakota Gasification Company)は、長期的な隔離戦略を策定するとともに、産業排出量を削減するための持続可能な解決策を模索しています。この競争環境は、気候目標の達成とさまざまなセクターにおけるCO2排出量の削減に向けた、主要な進展と地域ごとの戦略を浮き彫りにしています。
最近の業界動向
- EU炭素除去認証フレームワーク(規制)
- 2026年2月3日、欧州委員会は、炭素除去認証フレームワーク(CRCF)に基づく初の自主的な認証手法を採択しました。この画期的な規制は、恒久的な炭素除去に関する世界初の包括的な基準を確立するものであり、具体的には、直接空気回収(DACCS)、CCSを伴うバイオエネルギー(BioCCS)、およびバイオ炭を対象としています。
- 米国IRS第45Q条「セーフハーバー」(規制)
- 2025年12月19日、米国財務省およびIRSは、通知2026-1を発表し、第45Q条の炭素回収税額控除を申請する納税者向けの重要な「セーフハーバー」を確立しました。これは、EPAが「サブパートRR」の報告義務の廃止を提案したことに対する直接的な対応でした。
- インドの20,000クロールのCCUS予算(企業・戦略)
- 2026-27年度連邦予算(2026年2月1日発表)において、インド政府は今後5年間で、炭素回収・利用・貯留(CCUS)に特化した20,000クロール(約24億米ドル)を計上しました。
炭素回収・貯留市場の主要企業
- Exxon Mobil Corporation
- Fluor Corporation
- Carbon Engineering Ltd.
- ADNOC Group (Abu Dhabi National Oil Company)
- Equinor ASA
- China National Petroleum Corporation (CNPC)
- Dakota Gasification Company
- Shell plc
- BP p.l.c.
- Chevron Corporation
- Linde plc
- TotalEnergies SE
- Aker Solutions ASA
- NRG Energy, Inc.
炭素回収・貯留(CCS)市場の主要セグメント
- 回収源
- 化学製品
- 天然ガス処理
- 発電
- 肥料製造
- その他
- 最終用途
- 石油増進回収(EOR)
- 専用貯留・処理施設
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- その他の地域
- オセアニア
- 中央アジア
- その他の市場
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 調査対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格ノート
- 業界誌、専門誌、およびアナリスト・ブリーフィング
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMRの社内独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次資料が用いられる理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察調査およびコンテキスト内調査
- 社会的・コミュニティ的相互作用
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータスチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 「可能性が高いシナリオ」における需要
- 「保守的なシナリオ」における需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場のダイナミクス
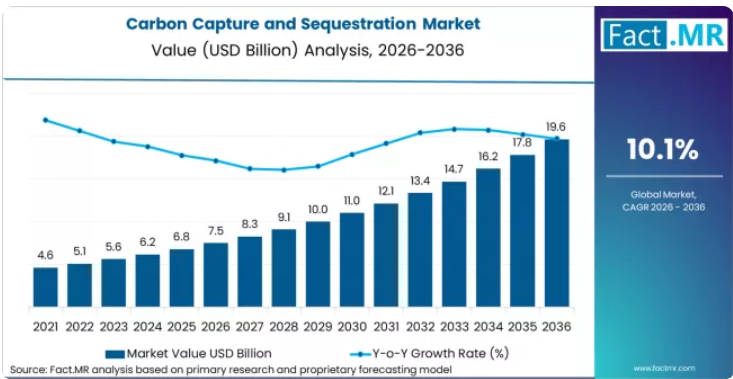
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(価値:百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値:百万米ドル)予測
- 前年比成長率分析
- 絶対額によるビジネスチャンス分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(回収源別)
- はじめに/主な調査結果
- 2021年から2025年までの回収源別市場規模(百万米ドル)の分析
- 回収源別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 化学製品
- 天然ガス処理
- 発電
- 肥料生産
- 回収源別、2021年から2025年までのYからOへの成長傾向分析
- 回収源別、2026年から2036年までの絶対的な市場機会分析
- 最終用途別 2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに / 主な調査結果
- 最終用途別 過去市場規模(百万米ドル)の分析、2021年~2025年
- 最終用途別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年~2036年
- 石油増進回収(EOR)
- 専用貯蔵・処理
- 2021年から2025年までの用途別Y対Y成長トレンド分析
- 2026年から2036年までの用途別絶対的市場機会分析
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別過去市場規模(百万米ドル)分析:2021年~2025年
- 地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 採取源別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 採取源別
- 最終用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場規模(過去データ:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 採取源別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 採取源別
- 最終用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 採取源別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 採取源別
- 最終用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他
- 採取源別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 採取源別
- 最終用途別
- 主なポイント
- 東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場規模(過去値:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 採取源別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 採取源別
- 最終用途別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)およびトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 採取源別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 採取源別
- 最終用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- 採取源別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 採取源別
- 最終用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 採取源別
- 最終用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 採取源別
- 最終用途別
- メキシコ
- 価格分析
- 2025年の市場シェア分析
- 採取源別
- 最終用途別
- ブラジル
- 価格分析
- 2025年の市場シェア分析
- 採取源別
- 最終用途別
- チリ
- 価格分析
- 2025年の市場シェア分析
- 採取源別
- 最終用途別
- ドイツ
- 価格分析
- 2025年の市場シェア分析
- 回収源別
- 最終用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 回収源別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 回収源別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 回収源別
- 最終用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 回収源別
- 最終用途別
- インド
- 価格分析
- 市場シェア分析、2025年
- 回収源別
- 最終用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 回収源別
- 最終用途別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 回収源別
- 最終用途別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 回収源別
- 最終用途別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 回収源別
- 最終用途別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 採取源別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 採取源別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 採取源別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 採取源別
- 最終用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 採取源別
- 最終用途別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 採取源別
- 最終用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 取得源別
- 最終用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 取得源別
- 最終用途別
- 競合分析
- 競合の詳細分析
- エクソンモービル社
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- フルーア・コーポレーション
- カーボン・エンジニアリング社
- ADNOCグループ(アブダビ国営石油会社)
- エクイノール社
- 中国石油天然気集団(CNPC)
- ダコタ・ガスフィケーション社
- エクソンモービル社
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:回収源別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:最終用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表5:2021年から2036年までの回収源別北米市場規模(百万米ドル)予測
- 表6:2021年から2036年までの用途別北米市場規模(百万米ドル)予測
- 表7:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の国別予測
- 表8:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の回収源別予測
- 表9:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の最終用途別予測
- 表10:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表11:西ヨーロッパの市場規模(百万米ドル)の採取源別予測(2021年~2036年)
- 表12:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表13:2021年から2036年までの東ヨーロッパ市場規模(百万米ドル)の国別予測
- 表14:2021年から2036年までの東ヨーロッパ市場規模(百万米ドル)の回収源別予測
- 表15:2021年から2036年までの東ヨーロッパ市場規模(百万米ドル)の最終用途別予測
- 表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の取得源別予測(2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表19:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測
- 表20:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の回収源別予測
- 表21:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)の最終用途別予測
- 表22:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)の国別予測
- 表23:中東・アフリカ地域の市場規模(百万米ドル)予測(回収源別、2021年~2036年)
- 表24:中東・アフリカ地域の市場規模(百万米ドル)予測(最終用途別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の取得源別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の取得源別世界市場のY to o to Y成長率比較
- 図5:採取源別の世界市場の魅力度分析
- 図6:最終用途別の世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:最終用途別の世界市場前年比成長率の比較(2026年~2036年)
- 図8:最終用途別の世界市場の魅力度分析
- 図9:地域別の世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図10:地域別の世界市場のYからOへの年間成長率比較(2026年から2036年)
- 図11:地域別の世界市場の魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図16:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
- 図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場における捕集源別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における捕集源別のY→O→Y成長率比較(2026年から2036年)
- 図22:北米市場における回収源別の市場魅力度分析
- 図23:北米市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における最終用途別のYtoY成長率比較(2026年から2036年)
- 図25:北米市場における最終用途別の市場魅力度分析
- 図26:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図27:回収源別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図28:回収源別ラテンアメリカ市場のYからOへのY成長率比較(2026年から2036年)
- 図29:ラテンアメリカ市場における回収源別の市場魅力度分析
- 図30:ラテンアメリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図31:ラテンアメリカ市場における最終用途別のYtoOtoY成長率比較(2026年から2036年)
- 図32:ラテンアメリカ市場における最終用途別の市場魅力度分析
- 図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における回収源別市場価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における回収源別のY→O→Y成長率比較(2026年から2036年)
- 図36:西ヨーロッパ市場における回収源別の市場魅力度分析
- 図37:西ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における最終用途別のYからOへのY成長率比較(2026年から2036年)
- 図39:西ヨーロッパ市場における最終用途別の魅力度分析
- 図40:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における回収源別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における回収源別の前年比成長率比較( 2026年から2036年
- 図43:東ヨーロッパ市場における回収源別の市場魅力度分析
- 図44:東ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図45:東ヨーロッパ市場における最終用途別のYからoへのY成長率比較(2026年から2036年)
- 図46:東欧市場における最終用途別の魅力度分析
- 図47:東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における回収源別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における回収源別の前年比成長率比較(2026年~2036年)
- 図50:東アジア市場における回収源別の市場魅力度分析
- 図51:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図52:東アジア市場における用途別YtoOtoY成長率の比較(2026年から2036年)
- 図53:東アジア市場における用途別魅力度分析
- 図54:2026年および2036年の国別南アジア・太平洋市場の価値シェアおよびBPS分析
- 図55:2026年および2036年の回収源別南アジア・太平洋市場の価値シェアおよびBPS分析
- 図56:2026年から2036年までの回収源別南アジア・太平洋市場のYからoへの成長率比較
- 図57:南アジア・太平洋地域の市場魅力度分析(回収源別)
- 図58:南アジア・太平洋地域の市場価値シェアおよびBPS分析(最終用途別)、2026年および2036年
- 図59:南アジア・太平洋地域の市場YtoOtoY成長率比較(最終用途別)、2026年から2036年
- 図60:最終用途別南アジア・太平洋市場の魅力度分析
- 図61:国別中東・アフリカ市場における市場シェアおよびBPS分析(2026年および2036年)
- 図62:回収源別中東・アフリカ市場における市場シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場における回収源別のYからOへの成長率比較(2026年~2036年)
- 図64:中東・アフリカ市場における回収源別の市場魅力度分析
- 図65:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図67:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業シェア分析









