主なポイント
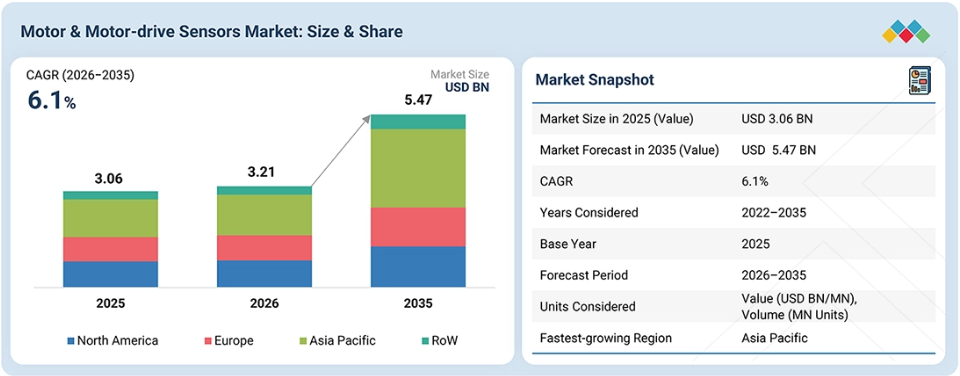
アジア太平洋地域は、製造能力の拡大、産業の急速な自動化、自動車の電動化の進展、および同地域全体でのエネルギー効率の高いモーターおよび駆動システムの導入拡大に支えられ、予測期間中に7.7%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
位置センサーは、サーボモーター、BLDCモーター、PMSM、ロボット工学、産業用自動化システムにおいて、ローター位置のフィードバック、整流、速度制御、および精密モーション制御に広く利用されていることから、2025年には市場全体の28.6%という最大のシェアを占めると予想されます。
2026年には、電流・位置・速度の検知への幅広い適用性に加え、コンパクトさ、信頼性、非接触動作、および過酷なモーター制御環境への適応性といった利点に支えられ、磁気センシング技術が市場を支配すると予想されます。
ACモーターは、産業機械、ポンプ、ファン、コンプレッサー、HVACシステム、その他のモーター駆動機器への広範な導入により、制御、監視、保護のためのセンシングソリューションへの需要が持続することから、2026年には市場全体をリードすると予想されます。
非接触センサーは、高性能モーターおよびドライブ用途において、位置、速度、電流、その他のモーターパラメータを測定するための、信頼性が高く摩耗の少ないセンシングソリューションへの需要が高まっていることを背景に、予測期間中に最大の市場シェアを獲得し、6.8%という最高の年平均成長率(CAGR)を記録すると予想されます。
産業オートメーション分野は、2025年に32.3%という最大の市場シェアを占めると予想されます。これは、モーション制御、効率の最適化、および設備の監視のために精密なセンシングを必要とするモーター、サーボシステム、可変速ドライブ、ロボット、自動化機械の広範な導入に牽引されるものです。
主要な市場プレイヤーは、モーターおよびモータードライブ用センサー市場における地位を強化するため、新製品の発売、技術開発、戦略的提携、買収、投資など、有機的および無機的な戦略を採用しています。TDK株式会社(日本)、TE Connectivity(アイルランド)、インフィニオン・テクノロジーズAG(ドイツ)、テキサス・インスツルメンツ社(米国)、およびAllegro MicroSystems, Inc.(米国)は、モーター制御、産業オートメーション、自動車、および電動化アプリケーション向けに、電流、位置、速度、温度、その他のセンシングソリューションを提供する主要企業です。
新興企業や専門のセンサープロバイダーは、モーターおよびモーション制御用途向けの電流検知、位置検知、磁気検知、エンコーダ、力・トルク検知におけるイノベーションを通じて、その存在感を高めています。Innosense(中国)、Gongwang Sensor(中国)、Wuhan Inno Sensing Technology Co., Ltd.(中国)、ACEINNA(米国)などの企業は、モーター制御、ロボティクス、電動モビリティ、産業オートメーション、およびその他のモーションアプリケーション向けの先進的なセンシングソリューションを開発しています。
モーターおよびモーター駆動用センサー市場は、産業オートメーションの進展、エネルギー効率の高いモーターシステムへの需要の高まり、ならびに自動車および産業用途における電動化の加速に牽引され、着実な成長を遂げています。エネルギー消費の削減と設備の生産性向上への注目が高まる中、高度なモーター制御および監視ソリューションの導入が進んでいます。さらに、予知保全やリアルタイムの設備監視の利用拡大により、モーター駆動資産全般におけるセンシング機能への需要が高まっています。スマート製造、電動モビリティ、および自動化設備への投資拡大も、市場の拡大をさらに後押ししています。
顧客の顧客に影響を与えるトレンドと変革
モーターおよびモーター駆動用センサー市場は、単体のセンシング部品から、統合型かつインテリジェントなセンシングソリューションへと進化しています。マルチパラメータセンシング、状態監視、予測センシング、およびデジタルインターフェースを備えたコネクテッドセンサーの採用拡大は、センサーメーカーにとって新たな収益機会を生み出しています。
これらのソリューションは、モーター、モーター駆動装置、インバーター、サーボ、モーションコントロール、EVパワートレイン、および産業用機器のメーカーによって、ますます導入が進んでいます。産業オートメーション、自動車、ビルオートメーション、医療機器、エネルギー、物流の各分野における需要の高まりが、センサーのさらなる統合を推進しています。その結果、顧客は、モーター効率の向上、制御精度の向上、故障の早期検出、設備の信頼性向上、ダウンタイムの削減、および安全性の向上を求めています。
市場の動向
推進要因:産業用オートメーションおよび高精度モーション制御アプリケーションの拡大
産業用オートメーション、ロボティクス、およびサーボ駆動装置の採用拡大により、高精度なモーターおよびモーター駆動用センシングソリューションへの需要が高まっています。位置、速度、電流、トルクセンサーは、自動化機械やモーション制御システム全体において、精密なフィードバックと閉ループ制御を可能にします。そのため、高性能モーターやドライブの導入拡大に伴い、産業用機器へのセンサーの統合がさらに進んでいます。
抑制要因:コスト重視かつ大量生産型のモーター用途における高い価格感度
大量生産型のモーター用途においては、センサーの統合がシステム全体のコストを押し上げる可能性があるため、コストは依然として重要な考慮事項となっています。単純な制御や保護機能で十分な場合、基本的なモーターアーキテクチャでは、高度で高精度なセンシングソリューションにかかる追加コストを正当化できない可能性があります。これにより、価格に敏感な用途における高度なセンサーの採用が制限され、メーカーはコスト効率の高いセンシング技術を優先するよう促されています。
機会:複数のセンシング機能をコンパクトなセンサープラットフォームに統合
メーカー各社は、電流、温度、位置、速度などの複数のセンシング機能を、コンパクトなセンサープラットフォームに統合する動きを強めています。このような統合により、部品点数を削減し、システム設計を簡素化するとともに、モーターやドライブの性能をより包括的に監視することが可能になります。この傾向は、高度に統合され、省スペースで、用途に特化したセンシングソリューションを提供するサプライヤーにとって、新たな機会を生み出しています。
課題:高い電磁干渉下での検知精度の維持
モーターおよびモータードライブの環境では、スイッチングデバイス、大電流、急速に変化する電気信号から電磁干渉が発生します。これにより、特に精密なフィードバックを必要とする高速・高出力アプリケーションにおいて、測定誤差や信号ノイズが生じる可能性があります。したがって、センサーメーカーは、過酷な動作条件下でも精度を維持するために、堅牢な検知アーキテクチャ、シールド、信号調整、およびフィルタリング技術を開発する必要があります。
市場エコシステム
モーターおよびモーター駆動用センサーのエコシステムは、半導体・技術サプライヤー、センサーメーカー、モーターおよびモーター駆動メーカー、OEM/エンドユーザーという、相互に連携した4つの層で構成されています。TSMC、GlobalFoundries、信越化学工業株式会社などの部品サプライヤーが基盤となる半導体および技術能力を提供する一方、TDK、インフィニオン、テキサス・インスツルメンツ、アレグロ・マイクロシステムズ、TEコネクティビティ、メレクシスなどのセンサーメーカーがセンシングソリューションを開発しています。
モーターおよびドライブメーカーは、これらの技術をモーターや制御システムに統合しており、ファナック、トヨタ、ダイキン、シェフラー、GEバーノバなどのOEM各社は、オートメーション、自動車、HVAC、産業用、エネルギー分野での応用を通じて需要を牽引しています。
市場セグメント
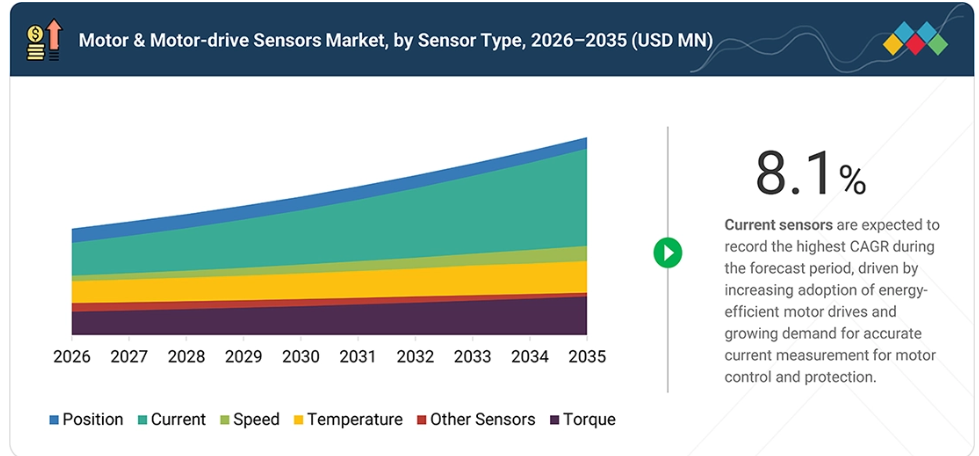
モーターおよびモーター駆動用センサー市場(センサータイプ別)
可変速ドライブ、インバータ駆動モーター、および電子制御モーターシステムの急速な普及を背景に、電流センサーは予測期間中に最も高いCAGRを記録すると見込まれています。閉ループ制御、過電流保護、トルク推定、およびエネルギー最適化のためのリアルタイム電流フィードバックに対する要件の高まりにより、モーター駆動システム1台あたりのセンサー搭載量が増加しています。
電気自動車、高効率産業用モーター、および高度なサーボシステムへの移行により、高帯域幅かつ高精度な電流検知に対する需要がさらに加速しています。
モーターおよびモーター駆動用センサー市場(技術タイプ別)
MEMS技術は、モーターシステムにおけるコンパクト、軽量、かつ高度に集積化された検知ソリューションへの需要の高まりに支えられ、予測期間中に最も高いCAGRを記録すると予想されます。MEMSベースの加速度計および関連するセンシングデバイスは、特にスペースや重量に制約のある場面において、振動監視、不均衡検出、ベアリング状態評価、予知保全においてますます重要性を増しています。コネクテッドモーター、ロボット工学、状態監視システムの導入拡大は、インテリジェントなモーターアーキテクチャにおけるMEMSセンシングにさらなる機会を生み出しています。
モーターおよびモーター駆動用センサー市場:モータータイプ別
2025年には、ACモーターが最大の市場シェアを占めると予想されます。これは主に、産業機械、ポンプ、ファン、コンプレッサー、コンベア、HVACシステム、プロセス機器など、幅広い分野で導入実績があるためです。定速運転から可変周波数駆動やデジタル制御のACモーターシステムへの移行が進んでいることから、電流、速度、位置、温度、その他のフィードバックセンサーに対する需要が高まっています。
また、産業の自動化やエネルギー効率向上の取り組みが継続していることも、センサー搭載ドライブによる従来のACモーターシステムの近代化を後押ししています。
モーターおよびモーター駆動用センサー市場(検知方式別)
非接触型センサーは、物理的な接触や機械的摩耗なしに連続的な測定が可能であることから、予測期間中に最大の市場シェアを獲得し、最も高いCAGRを記録すると予想されます。ホール効果、磁気、光学、誘導式センシングなどの技術は、モーターやドライブにおけるローターの位置、速度、電流、その他のフィードバック機能にますます広く採用されています。これらの技術は、高い信頼性、メンテナンスの少なさ、高速回転システムへの適性を備えており、自動車、産業オートメーション、ロボット工学、および精密モーション制御アプリケーションにおける採用拡大を支えています。
モーターおよびモーター駆動用センサー市場:最終用途産業別
自動車産業は、車両の電動化の進展や、1台あたりの電動作動機能の増加に牽引され、2035年までにモーターおよびモーター駆動用センサー市場を主導すると予想されます。電気自動車やハイブリッド車では、トラクションモーター、電動パワーステアリング、ブレーキシステム、ポンプ、熱管理システム、コンプレッサー、その他の補助モーター用途にわたるセンシングが必要となり、車両1台あたりのセンサー搭載数が増加しています。高電圧パワートレイン、高度な車両制御システム、および車両の自動化の進展に向けた移行により、正確な電流、位置、速度、温度、トルクのセンシングに対する需要がさらに高まると予想されます。
地域
予測期間中、アジア太平洋地域が世界のモーターおよびモーター駆動用センサー市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、自動車、エレクトロニクス、産業機械、およびモーター製造産業が集中していることを背景に、予測期間中に最大の市場シェアを獲得し、最も高い年平均成長率(CAGR)を記録すると予想されます。工場自動化、ロボティクス、電気自動車、再生可能エネルギー機器、およびエネルギー効率の高い産業システムへの投資増加により、同地域全体でセンサー搭載モーターおよびドライブの導入台数が拡大しています。中国、日本、韓国、インドも、現地での製造および自動化能力を強化しており、大量生産向けおよび高性能アプリケーションの両方において、モーター用センシングソリューションに対する持続的な需要を生み出しています。
モーターおよびモーター駆動用センサー市場:企業評価マトリックス
モーターおよびモーター駆動用センサー市場において、TDK株式会社とTE Connectivityは、幅広い製品ポートフォリオ、強力な市場プレゼンス、およびモーター・モーションセンシングアプリケーション全般にわたる豊富な能力に支えられ、主要プレイヤーとしての地位を確立しています。TDKは、ホール効果、磁気式位置、速度、電流、および組み込み型モーター制御ソリューションのポートフォリオを強みとしており、一方、TEコネクティビティは、産業用および自動車用アプリケーション向けのレゾルバ、位置センサー、速度センサー、温度センサー、およびモーターフィードバックソリューションを提供しています。
両社とも複数の最終用途産業にサービスを提供しており、製品開発、センサー製造への投資、および自動化、ロボティクス、電動化、モーションコントロールに焦点を当てた戦略的提携を通じて、その地位を強化し続けています。モーターおよびモーター駆動用センサー市場における投資や資金調達は、先進的なセンシング技術、製造能力、高精度測定、および自動化アプリケーションに重点が置かれています。資本は、コンパクトで高精度なセンサー、磁気および誘導式センシング、エンコーダ、MEMSベースのモニタリングソリューション、ならびに統合型センシングプラットフォームの開発に向けられています。ロボティクス、産業用オートメーション、電動モビリティ、スマート製造への投資拡大により、モーターフィードバックおよび状態監視技術に対するさらなる需要が生まれています。こうした投資は、より高性能なセンシングソリューションの開発を支え、モーターおよびモーター駆動用センサーの応用分野を拡大しています。モーターおよびモーター駆動用センサー市場における合併・買収(M&A)は、センシング技術のポートフォリオ拡大、位置・動作センシング能力の強化、および新たな応用分野への参入に重点が置かれています。
各社は、既存のポートフォリオに磁気、誘導、MEMS、位置、速度、電流、温度のセンシング技術を追加するため、買収を進めています。また、こうした取引により、自動車、産業用オートメーション、ロボティクス、電動化、モーションコントロールといったアプリケーション分野におけるカバー範囲の拡大も実現しています。相互に補完し合うセンシング技術の統合が進むことで、市場参加各社はより統合されたソリューションを提供できるようになり、モーターおよびモーター駆動用センサーのバリューチェーン全体にわたる能力を強化しています。
主要市場プレイヤー
TDK Corporation (Japan)
TE Connectivity (Ireland)
Infineon Technologies AG (Germany)
Texas Instruments Incorporated (US)
Allegro MicroSystems, Inc. (US)
Melexis (Belgium)
LEM Sensors (Switzerland)
maxon (Switzerland)
Robert Bosch GmbH (Germany)
Nidec Corporation (Japan)
最近の動向
2026年8月:テキサス・インスツルメンツ社は、HEVおよびEVのトラクションインバータ用途向けの多軸コアレス・ホール効果電流センサー「TMCS2100-Q1」を発表しました。このセンサーは、水平方向と垂直方向の両方の磁場を測定することで、変位誤差や磁気クロストークを低減し、モーターのトルク制御のためのより正確な電流フィードバックを可能にするとともに、より小型で高電力密度のトラクションインバータを実現します。
2026年7月:インフィニオン・テクノロジーズAGは、必要な規制当局の承認を得た後、ams OSRAM社から非光学式アナログ/ミックスドシグナルセンサーのポートフォリオの買収を完了しました。この取引により、インフィニオンのポートフォリオに位置、温度、その他のセンサー技術が加わり、自動車および産業用センシング分野における同社の総合的な能力が強化されました。
2026年6月:TDKは、モーターの回転速度および回転方向を高精度に検知するために設計された、デュアル出力3Dホール効果スイッチ「Micronas HAL 13xy」ファミリーを発表しました。これらのセンサーは、設計上の制約が厳しいアプリケーションに適しており、自動車および産業用モーターシステムにおいて、コンパクトかつ高精度なモーション制御を実現します。
2026年6月:インフィニオン・テクノロジーズAGは、TLI5570および今後発売予定のTLI5572を含むTMR電流センサーにより、XENSIV磁気センシング製品群を拡充しました。これらのセンサーは、広範囲の検知能力を備えた低ノイズ・高帯域幅の電流測定を実現し、太陽光発電用インバーターやエネルギー貯蔵システムに加え、電動工具やドローンを含む大電流モーター制御を特にターゲットとしています。
2026年2月:アレグロ・マイクロシステムズは、高速制御ループにおける高精度な電流測定を目的として設計されたホール効果電流センサーIC「ACS37017」を発表しました。このデバイスは、750 kHzの帯域幅、強化された絶縁、低ドリフト、および高精度な検知機能を備えており、産業用モーター制御に加え、DC-DCコンバータ、車載充電器、太陽光発電用インバータなどをターゲットアプリケーションとしています。
1 はじめに 29
1.1 本調査の目的 29
1.2 市場の定義 29
1.3 市場の範囲 30
1.3.1 市場のセグメンテーションおよび地域範囲 30
1.3.2 対象範囲および除外項目 31
1.3.3 対象期間 31
1.4 対象通貨 32
1.5 対象単位 32
1.6 ステークホルダー 32
2 エグゼクティブ・サマリー 33
2.1 市場のハイライトと主要な洞察 33
2.2 モーターおよびモーター駆動用センサー市場:ベースケース、アップサイド、
およびダウンサイドのシナリオ 34
2.2.1 アップサイドシナリオ 35
2.2.2 ダウンサイド・シナリオ 35
2.3 主要市場参加者:戦略的展開のマッピング 36
2.4 モーターおよびモーター駆動用センサー市場における破壊的トレンド 37
2.5 高成長セグメント 38
2.6 地域別概況:市場規模、成長率、および予測 39
3 プレミアムインサイト 40
3.1 モーターおよびモーター駆動用センサー市場における事業者にとって魅力的な機会 40
3.2 モーターおよびモーター駆動用センサー市場:センサータイプ別 41
3.3 モーターおよびモーター駆動用センサー市場:技術タイプ別 41
3.4 モーターおよびモーター駆動用センサー市場:モータータイプ別 42
3.5 モーターおよびモーター駆動用センサー市場(検知方式別) 42
3.6 モーターおよびモーター駆動用センサー市場(最終用途産業別) 43
3.7 モーターおよびモーター駆動用センサー市場(地域別) 43
3.8 モーターおよびモーター駆動用センサー市場(国別) 44
4 市場概要 45
4.1 はじめに 45
4.2 市場動向 45
4.2.1 推進要因 46
4.2.1.1 産業用オートメーションおよび精密モーション制御アプリケーションの拡大 46
4.2.1.2 モーターの性能および状態のリアルタイム監視に対する需要の高まり 46
4.2.1.3 サーボモーター、BLDCモーター、およびPMSMベースのシステムの導入拡大 46
4.2.2 制約要因 47
4.2.2.1 コスト重視かつ大量生産型のモーター用途における高い価格感度 47
4.2.2.2 過酷な
動作条件下でのセンサーの物理的限界 47
4.2.3 機会 48
4.2.3.1 複数の検知機能をコンパクトなセンサープラットフォームに統合すること 48
4.2.3.2 組み込み型の状態監視および予知保全
ソリューションに対する需要の高まり 49
4.2.3.3 電気自動車に対する需要の高まり 49
4.2.4 課題 50
4.2.4.1 高い電磁干渉下での検知精度の維持 50
4.2.4.2 モーターおよびドライブへのセンサー統合の複雑さ 51
4.2.4.3 高性能
モーター駆動アプリケーションにおける熱ドリフトおよび信号ノイズの管理 51
4.3 相互に関連する市場とセクター横断的な機会 52
4.3.1 相互に関連する市場 52
4.3.2 セクター横断的な機会 53
4.4 ティア1/2/3企業による戦略的動き 54
5 業界動向 55
5.1 はじめに 55
5.2 ポーターの5つの力分析 55
5.2.1 競争の激しさ 56
5.2.2 供給者の交渉力 57
5.2.3 買い手の交渉力 57
5.2.4 代替品の脅威 57
5.2.5 新規参入の脅威 57
5.3 マクロ経済の見通し 58
5.3.1 はじめに 58
5.3.2 GDPの動向と予測 58
5.3.3 産業オートメーション業界の動向 60
5.3.4 自動車業界の動向 60
5.4 サプライチェーン分析 60
5.5 エコシステム分析 62
5.6 価格分析 64
5.6.1 モーターおよびモーター駆動用センサーの平均販売価格の推移、
センサータイプ別、2022年~2025年 65
5.6.2 モーターおよびモーター駆動用センサーの種類別平均販売価格の推移、
地域別、2022年~2025年 66
5.6.2.1 位置センサーの平均販売価格の推移、地域別、2022年~2025年 66
5.6.2.2 電流センサーの平均販売価格の推移(地域別、2022年~2025年) 67
5.7 貿易分析 68
5.7.1 輸入シナリオ(HSコード9031) 68
5.7.2 輸出シナリオ(HSコード9031) 69
5.8 主要な会議およびイベント(2026年~2027年) 70
5.9 顧客の事業に影響を与えるトレンド/ディスラプション 71
5.10 投資および資金調達のシナリオ 72
5.11 ケーススタディ分析 72
5.11.1 EFI AUTOMOTIVE、フォルクスワーゲングループ向けに、高い
回転精度と電磁耐性を備えたセンサーを開発 73
5.11.2 RLS、ASRUK社のAIM-LBE
モーター向けに、高い測定精度を実現するRM44磁気式ロータリーエンコーダを提供 73
5.11.3 RLS社がZERO MOTORCYCLES社に、信頼性の高い
モーター回転数制御および位置フィードバックを実現するカスタマイズセンサーを提供 74
5.12 米国関税の影響 – モーターおよびモーター駆動用センサー市場 74
5.12.1 はじめに 74
5.12.2 主な関税率 75
5.12.3 価格への影響分析 76
5.12.4 国・地域への影響 76
5.12.4.1 米国 76
5.12.4.2 欧州 77
5.12.4.3 アジア太平洋地域 77
5.12.5 最終用途産業への影響 78
6 技術の進歩、AI による影響、
特許、およびイノベーション 80
6.1 主要技術 80
6.1.1 磁気半導体技術 80
6.1.2 MEMS 80
6.1.3 光学式エンコーダ 80
6.2 補完技術 81
6.2.1 信号調整用集積回路 81
6.2.2 アナログ-デジタル変換器およびデジタル-アナログ変換器 81
6.3 関連技術 81
6.3.1 モーター電流シグネチャ解析 81
6.3.2 電気的シグネチャ解析 82
6.4 技術・製品ロードマップ 82
6.4.1 短期(2026年~2028年) | 高精度センシングおよびセンサー統合 82
6. 4.2 中期(2028年~2031年) | 多機能センシングおよびインテリジェント
モーターモニタリング 83
6.4.3 長期(2031年~2036年以降) | 自律型センシングおよびソフトウェア定義
モーターシステム 84
6.5 特許分析 85
6.6 AIがモーターおよびモーター駆動用センサーに与える影響 87
6.6.1 主なユースケースと市場の可能性 88
6.6.2 モーターおよび
モーター駆動用センサー市場におけるメーカー/OEMが実践するベストプラクティス 88
6.6.3 モーターおよびモーター駆動用
センサー市場におけるAI導入に関する事例研究 89
6.6.4 相互に関連する/隣接するエコシステムと市場プレイヤーへの影響 90
6.6.5 モーターおよびモーター駆動用センサー市場における、顧客のAI導入への準備状況 90
7 規制環境 92
7.1 地域ごとの規制およびコンプライアンス 92
7.1.1 規制機関、政府機関、およびその他の組織 92
7.1.2 業界標準 95
7.1.2.1 IEC 61800-3 – 可変速動力駆動システムのEMC要件 95
7.1.2.2 IEC 61800-5-2 – 動力駆動システムの機能安全 95
7.1.2.3 IEC 60034-11 – 回転電気機械の熱保護 95
7.1.2.4 ISO 13849-1 – 制御システムの安全関連部品 95
7.1.2.5 IEC 61508 – 電気・電子システムの機能安全 95
7.1.2.6 IEC 60034-5 – 回転電気機械の保護等級 96
7.1.3 政府規制 96
7.1.3.1 北米 96
7.1.3.1.1 エネルギー政策・保全法(EPCA) 96
7.1.3.1.2 エネルギー自立・安全保障法(EISA) 96
7.1.3.1.3 カナダのエネルギー効率法およびエネルギー効率規則 96
7.1.3.2 欧州 96
7.1.3.2.1 機械指令 2006/42/EC 96
7.1.3.2.2 電磁両立性指令 2014/30/EU 96
7.1.3.3 アジア太平洋地域 97
7.1.3.3.1 2001年省エネ法 – インド 97
7.1.3.3.2 省エネ法 – 中国 97
7.1.3.4 その他の地域 97
7.1.3.4.1 2008年強制規格に関する国家規制機関法 – 南アフリカ 97
7.1.3.4.2 エネルギー効率および省エネルギー法 – サウジアラビア 97
8 顧客環境と購買者の行動 98
8.1 意思決定プロセス 98
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 99
8.2.1 購買プロセスにおける主要なステークホルダー 99
8.2.2 購入基準 100
8.3 導入の障壁と社内の課題 100
8.4 各最終用途産業における未充足ニーズ 102
9 モーター
およびモーター駆動システムにおける光学センシング技術の活用 104
9.1 光学センサー技術の展望 104
9.2 光学センサーの主要なモーターおよびモーター駆動システムへの応用 105
9.3 方式および構造による光学システムの分類 105
9.3.1 検知技術による分類 105
9.3.2 光路による分類 106
9.3.3 光源による分類 106
9.3.4 走査および検出方法による分類 107
9.3.5 位置エンコーディング方式による分類 107
9.3.6 絶対測定範囲による分類 108
9.3.7 動作測定による分類 108
9.3.8 機械的構造による分類 109
9.4 光学センサーの業界別用途 109
9.5 光学センサー技術の地域別展望 110
9.6 光学センサーの主要トレンド分析 111
10 モーターおよびモーター駆動用センサーの形態 112
10.1 はじめに 112
10.2 センサーIC 113
10.3 センサーモジュール 113
10.4 エンコーダ 114
10.4.1 インクリメンタルエンコーダ 114
10.4.2 アブソリュートエンコーダ 114
10.5 レゾルバ 114
10.6 その他の形態 115
10.7 モーターおよびモーター駆動用センサーの定性的マッピング(
設置場所別) 115
10.8 設置場所(センサーの種類別) 115
10.9 技術別設置場所 116
10.10 光学式センサーの形態別設置場所 116
11 センサータイプ別モーターおよびモーター駆動用センサー市場 118
11.1 はじめに 119
11.2 位置センサー 121
11.2.1 高効率モーター、サーボシステム、
およびロボットの採用拡大がセグメントの成長を牽引 121
11.3 電流センサー 123
11.3.1 効率的な
モーター制御のための高精度電流フィードバックへのニーズの高まりが需要を押し上げる 123
11.4 速度センサー 125
11.4.1 モーター性能を向上させるための正確な速度フィードバックに対する要求の高まりが
市場を牽引 125
11.5 温度センサー 127
11.5.1 予期せぬダウンタイムを削減し、導入を促進するためのリアルタイム温度監視への
予期せぬダウンタイムを削減し、導入を促進するため、リアルタイムの温度モニタリングへの傾向が高まっています 127
11.6 トルクセンサー 129
11.6.1 導入を促進するための、正確な負荷測定およびモーター
性能の最適化に対するニーズが高まっています 129
11.7 その他のセンサーの種類 131
12 技術種別によるモーターおよびモーター駆動用センサー市場 134
12.1 はじめに 135
12.2 磁気センシング技術 136
12.2.1 ホール 138
12.2.1.1 セグメントの成長を加速させるコンパクトなモーターアーキテクチャの拡大傾向 138
12.2.2 AMR 138
12.2.2.1 セグメントの成長を加速させる、電子制御モーターにおける高精度なローター位置フィードバックへの需要の高まり 138
12.2.3 GMR 139
12.2.3.1 市場成長を促進するための、モーター制御およびe-モビリティ
システムにおけるGMR技術の導入拡大 139
12.2.4 TMR 139
12.2.4.1 電気モーターにおけるローター角度の高精度かつ非接触測定機能により、
TMRの採用を加速 139
12.3 誘導式 139
12.3.1 セグメントの成長を支える、干渉に強いローター位置
検知に対する需要の高まり 139
12.4 静電容量式 141
12.4.1 特殊なモーターおよびアクチュエータ用途における採用を支援するための、微小な位置変化を検出する潜在能力
141
12.5 MEMS 142
12.5.1 セグメントの成長を強化するための、モーター状態の継続的なモニタリングに対する需要の高まり
により、セグメントの成長が促進される見込みです 142
12.6 超音波 143
12.6.1 モーターシステムの早期故障検出に対する需要の高まりにより、
モーターシステムにおける超音波センサーの採用が後押しされています 143
12.7 光学式 144
12.7.1 ドライブ市場における位置決め精度、速度安定性、
およびモーターの動的応答性の向上への注目が高まっています 144
12.8 その他の技術タイプ 145
13 モーターおよびモーター駆動用センサー市場(モータータイプ別) 147
13.1 はじめに 148
13.2 交流モーター 149
13.2.1 市場成長を加速させる可変速ドライブおよびPMSMの導入拡大
市場の成長を加速 149
13.2.2 誘導モーター 150
13.2.3 同期モーター 151
13.2.3.1 PMSM 151
13.3 直流モーター 151
13.3.1 電子整流式BLDCモーターの採用拡大が
市場の成長を牽引 151
13.3.2 ブラシ付きDC 152
13.3.3 ブラシレスDC 152
13.4 ステッピングモーター 152
13.4.1 3Dプリンター、医療機器、およびコンパクトな
自動化システムにおける導入の増加が、セグメントの成長を支えています 152
13.5 リニアモーター 153
13.5.1 高解像度のリニアフィードバックおよび
コミューテーションに対する需要の高まりが、セグメントの成長に寄与 153
14 検知方式別モーターおよびモーター駆動用センサー市場 155
14.1 はじめに 156
14.2 接触式 157
14.2.1 電動モーターにおける熱管理要件の高まりが
セグメントの成長を促進 157
14.3 非接触型 157
14.3.1 電子制御モーターにおける正確なローター位置フィードバックへの需要の高まりが市場を牽引 157
15 モーターおよびモーター駆動用センサー市場:最終用途産業別 158
15.1 はじめに 159
15.2 産業オートメーション 161
15.2.1 市場成長を促進する、自動工作機械およびロボット
システムの導入拡大 161
15.2.2 ロボティクス 165
15.2.2.1 AGV 165
15.2.2.2 AMR 166
15.2.3 CNC工作機械 166
15.2.4 産業用サーボ 166
15.2.5 産業用機械 166
15.2.6 工作機械 167 15.3 自動車 167
15.3.1 自動車の電動化とモーターの出力密度の向上による
市場成長の加速 167
15.3.2 EV/HEV/E-AXLE/トラクションモーター 171
15.4
ビルオートメーション 171
15.4.1 センサー内蔵型モータードライブの採用拡大による
エネルギー管理の改善が市場を牽引 171
15.4.2 HVAC 176
15.4.3 家電製品 176
15.4.4 ポンプ/ファン/コンプレッサー 176
15.5 医療機器 176
15.5.1 医療機器における精密モーターの採用拡大が、
高度なモーターフィードバックセンサーへの需要を牽引 176
15. 6 通信 181
15.6.1 通信およびデータセンターのインフラにおける熱負荷の増加が
モーターセンシングの需要を牽引 181
15.7 鉄道・船舶・航空宇宙・防衛 185
15.7.1 電気推進システムの導入拡大が、
高信頼性モーターセンシングの需要を支えています 185
15.8 石油・ガス 189
15.8.1 石油・ガス施設全体での状態監視の利用拡大が、
モーターおよびモーター駆動用センサーの需要を急増させる 189
15.9 物流・倉庫 194
15.9.1 自動化されたマテリアルフローシステムの利用拡大により、
統合型モーターフィードバックセンサーの需要が急増 194
15.9.2 倉庫の自動化 198
15.10 その他の最終用途産業 198
16 地域別モーターおよびモーター駆動用センサー市場 203
16.1 はじめに 204
16.2 北米 206
16.2.1 米国 209
16.2.1.1 市場成長を後押しする産業用ロボットおよび自動生産
システムの導入拡大 209
16.2.2 カナダ 210
16.2.2.1 産業の自動化および電動車両への移行が、
モーターおよびモーター駆動用センサーの需要を後押し 210
16.2.3 メキシコ 212
16.2.3.1 EVの生産拡大と自動倉庫化の進展が、成長の機会を創出 212
16.3 ヨーロッパ 213
16.3.1 英国 216
16.3.1.1 市場成長を促進するため、先進製造に重点を置いた自動化ツールの導入が拡大しています 216
16.3.2 ドイツ 218
16.3.2.1 市場成長に寄与するため、自動化された生産・物流システムの導入が拡大しています 218
16.3.3 フランス 219 16.3.3.1 市場成長を促進するため、航空宇宙および電気モーター生産における自動化が進展しています 219 16.3.4 イタリア 219 16.3.4.1 市場成長を促進するため、航空宇宙および電気モーター生産における自動化が進展しています 219
16.3.3 フランス 21916.3.3.1 航空宇宙および電気モーター生産における自動化の進展が、市場の成長を促進しています 21916.3.4 イタリア 22116.3.4.1 ロボット工学および半導体製造への投資拡大が、市場の成長に寄与しています 22116.3.5 スペイン 22216.3.5.1 モーター駆動の物流システムおよび再生可能エネルギーシステムの導入拡大が市場拡大に寄与 22216.3.6 その他の欧州諸国 22416.4 アジア太平洋地域 22516.4.1 中国 22916.4.1.1 産業用ロボットおよびEVの生産が急増し、モーターおよびモーター駆動用センサーの需要を後押し 22916.4.2 日本 23016.4.2.1 先進的な製造および工場自動化に重点が置かれ、モーターおよびモーター駆動用センサーの需要を押し上げる 23016.4.3 インド 23216.4.3.1 エレクトロニクス製造エコシステムの急速な拡大が、収益性の高い機会を創出 23216.4.4 韓国 23316.4.4.1 先進製造およびAIを活用した生産技術への大規模な投資が需要を牽引 23316.4.5 アジア太平洋地域のその他 23516.5 その他の地域 23616.5.1 南米 23916.5.1.1 需要を刺激するための水インフラ投資の増加 23916.5.2 中東 24016.5.2.1 市場成長を支えるため、ガス処理施設への高出力モーターの導入 24016.5.3 アフリカ 24216.5.3.1 市場成長を促進するための鉄道インフラの近代化への取り組み 24217 競争環境 24417.1 概要 24417.2 主要企業の競争戦略/勝つための条件、2022年1月~2026年9月 24417.3 売上高分析、2021年~2025年 24617.4 市場シェア分析(2025年) 24717.5 企業評価および財務指標 25017.6 ブランド比較 25117.6.1 TDK株式会社(日本) 25117.6.2 TEコネクティビティ (スイス) 25117.6.3 インフィニオン・テクノロジーズAG(ドイツ) 25217.6.4 テキサス・インスツルメンツ社(米国) 25217.6.5 アレグロ・マイクロシステムズ社(米国) 25217.7 企業評価マトリックス:主要企業(2025年) 25217.7.1 スター企業 25217.7.2 新興リーダー企業 25217.7.3 広範な事業展開を行う企業 25317.7.4 参入企業 25317.7.5 企業の事業展開状況:主要企業、2025年 25417.7.5.1 企業の事業展開状況 25417.7.5.2 地域別の事業展開状況 25517.7.5.3 センサー種別ごとの事業展開状況 25617.7.5.4 技術タイプ別展開状況 25717.7.5.5 モータータイプ別展開状況 25817.7.5.6 センシングタイプ別展開状況 25917.7.5.7 最終用途産業別展開状況 26017.8 企業評価マトリックス:スタートアップ/中小企業、2025年 26117.8.1 先進的な企業 26117.8.2 対応力のある企業 26117.8.3 活力ある企業 26117.8.4 スタート地点にある企業 26117.8.5 競争力ベンチマーク: スタートアップ/中小企業、2025年 26317.8.5.1 主要なスタートアップ/中小企業の詳細リスト 26317.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 26317.9 競合シナリオ 26517.9.1 製品発売 26517.9.2 取引 26618 企業概要 26818.1 主要企業 26818.1.1 TDK株式会社 26818.1.1.1 事業概要 26818.1.1.2 提供製品・ソリューション・サービス 26918.1.1.3 最近の動向 27018.1.1.3.1 製品・サービスの発売 27018.1.1.3.2 取引 27118.1.1.3.3 事業拡大 27118.1.1.4 MnMの見解 27218.1.1.4.1 主な強み/勝つための要素 27218.1.1.4.2 戦略的選択 27218.1.1.4.3 弱点/競合からの脅威 27218.1.2 TE CONNECTIVITY 27318.1.2.1 事業概要 27318.1.2.2 提供製品・ソリューション・サービス 27418.1.2.3 最近の動向 27518.1.2.3.1 取引 27518.1.2.3.2 事業拡大 27618.1.2.4 MnMの見解 27618.1.2.4.1 主な強み/勝つための要素 27618.1.2.4.2 戦略的選択 27618.1.2.4.3 弱み/競合上の脅威 27618.1.3 インフィニオン・テクノロジーズAG 27718.1.3.1 事業概要 27718.1.3.2 提供製品・ソリューション・サービス 27818.1.3.3 最近の動向 27918.1.3.3.1 製品・サービスの発売 27918.1.3.3.2 取引 28018.1.3.4 MnMの見解 28018.1.3.4.1 主な強み/勝つための要因 28018.1.3.4.2 戦略的選択 28018.1.3.4.3 弱み/競合上の脅威 28118.1.4 テキサス・インスツルメンツ社 28218.1.4.1 事業概要 28218.1.4.2 提供している製品・ソリューション・サービス 28318.1.4.3 最近の動向 28418.1.4.3.1 製品・サービスの発売 28418.1.4.3.2 取引 28518.1.4.3.3 事業拡大 28518.1.4.4 MnMの見解 28518.1.4.4.1 主な強み/勝つための権利 28518.1.4.4.2 戦略的選択 28618.1.4.4.3 弱み/競合上の脅威 28618.1.5 ALLEGRO MICROSYSTEMS, INC. 28718.1.5.1 事業概要 28718.1.5.2 提供している製品・ソリューション・サービス 28818.1.5.3 最近の動向 29018.1.5.3.1 製品・サービスの発売 29018.1.5.3.2 取引 29118.1.5.3.3 事業拡大 29118.1.5.4 MnMの見解 29118.1.5.4.1 主な強み/勝つための強み 29118.1.5.4.2 戦略的選択 29118.1.5.4.3 弱み/競合からの脅威 29218.1.6 MELEXIS 29318.1.6.1 事業概要 29318.1.6.2 提供製品・ソリューション・サービス 29418.1.6.3 最近の動向 29518.1.6.3.1 製品・サービスの発売 29518.1.6.3.2 取引 29618.1.6.3.3 事業拡大 29718.1.7 LEM SENSORS 29818.1.7.1 事業概要 29818.1.7.2 提供している製品・ソリューション・サービス 29918.1.7.3 最近の動向 30018.1.7.3.1 製品・サービスの発売 30018.1.7.3.2 取引 30118.1.7.3.3 事業拡大 30118.1.8 MAXON 30218.1.8.1 事業概要 302
18.1.8.2 提供している製品・ソリューション・サービス 302
18.1.8.3 最近の動向 304
18.1.8.3.1 製品・サービスの発売 304
18.1.8.3.2 取引 305
18.1.9 ROBERT BOSCH GMBH 306
18.1.9.1 事業概要 306
18.1.9.2 提供している製品・ソリューション・サービス 308
18.1.9.3 最近の動向 308
18.1.9.3.1 取引 308
18.1.9.3.2 その他の動向 308
18.1.10 日本電産株式会社 309
18.1.10.1 事業概要 309
18.1.10.2 提供している製品・ソリューション・サービス 310
18.1.10.3 最近の動向 311
18.1.10.3.1 取引 311
18.2 その他の主要企業 312
18.2.1 玉川精機株式会社 312
18.2.2 旭化成マイクロデバイス株式会社 313
18.2.3 ルネサスエレクトロニクス株式会社 313
18.2.4 オメガ・エンジニアリング 314
18.2.5 シーメンス 315
18.2.6 ABB 316
18.2.7 WEG 317
18.2.8 ロックウェル・オートメーション 318
18.2.9 シュナイダー・エレクトリック 319
18.2.10 安川電機 320
18.2.11 三菱電機 321
18.2.12 富士電機 322
18.2.13 オリエンタルモーター 323
18.2.14 ファウルハーバー 323
18.2.15 コルモーゲン 324
19 調査方法論 325
19.1 調査データ 325
19.1.1 二次データ 326
19.1.1.1 主要な二次情報源の一覧 326
19.1.1.2 二次情報源からの主要データ 327
19.1.2 一次データ 327
19.1.2.1 一次インタビュー対象者一覧 327
19.1.2.2 一次データの内訳 328
19.1.2.3 一次情報源からの主要データ 328
19.1.2.4 主要な業界インサイト 329
19.1.3 二次調査および一次調査 329
19.2 市場規模の推計 330
19.2.1 ボトムアップ・アプローチ 332
19.2.1.1 ボトムアップ分析を用いた市場規模の算出手法(供給側) 332
19.2.2 トップダウンアプローチ 333
19.2.2.1 トップダウン分析を用いた市場規模の算出手法(需要側)
33319.3 データの三角測量 33419.4 調査の前提条件 33619.4.1 シナリオ分析 – 主な前提条件 33619.4.1.1 ベースケース・シナリオ 33619.4.1.2 強気シナリオ 33619.4.1.3 弱気シナリオ 33719.5 調査の限界 33719.6 リスク分析 33820 付録 33920.1 ディスカッション・ガイド 33920.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 34320.3 カスタマイズ・オプション 34520.4 関連レポート 34520.5 著者情報 346









