主な市場動向と洞察
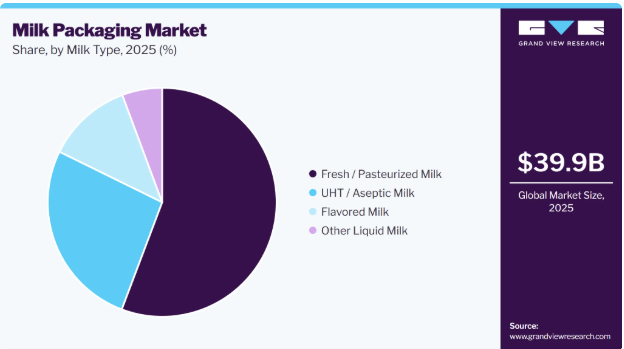
- 牛乳の種類別:2025年には、生乳・低温殺菌牛乳セグメントが牛乳包装市場を牽引し、売上高シェア55.7%で首位を占めました。
- 素材別:2025年には、紙・プラスチックセグメントが牛乳包装市場を牽引し、売上高シェア50.9%で首位を占めました。
- 包装タイプ別:2025年には、紙パックセグメントが牛乳包装市場を牽引し、売上高シェア42.9%で最大となりました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア46.3%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には中国が最大の市場シェアを占めました
市場規模と予測
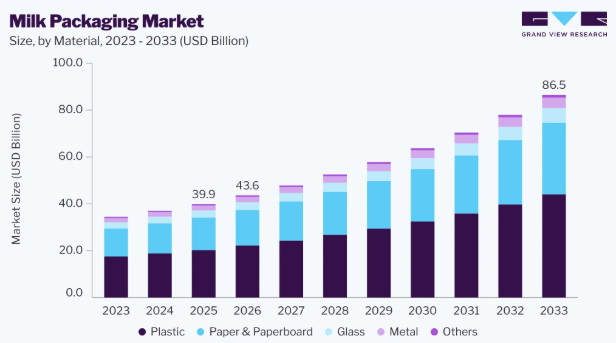
- 2025年の市場規模:398億7,000万米ドル
- 2026年の推定市場規模:432億米ドル
- 2033年までの予測市場規模:865億3,000万米ドル
- CAGR(2026年~2033年):10.3%
牛乳包装市場は、パッケージ入り牛乳の消費増加と、世界の乳製品加工産業の継続的な拡大によって牽引されています。乳製品メーカーが製品の品質維持、保存期間の延長、流通効率の向上にますます注力するにつれ、強力なバリア性、耐漏れ性、衛生性、そして取り扱いの利便性を兼ね備えた包装形態への需要が高まっています。プラスチック包装は市場で最大のシェアを占めており、2025年には203億米ドルに達しました。これは、軽量性、耐久性、コスト効率、および生乳や加工乳への適合性から、HDPEやPETボトルの普及に支えられたものです。同時に、乳製品企業が効率的な輸送、ブランディング、および持続可能性の向上を支援するカートン形式を採用するにつれ、紙および板紙包装も注目を集めています。
食品の安全性、保存期間の延長、および牛乳の摂取の利便性に対する関心の高まりが、今後数年間で市場の成長を後押しすると予想されます。生乳および低温殺菌乳は牛乳の種類別セグメントの中で最大の割合を占め、2025年には市場の55.7%を占める見込みです。一方、UHT(超高温殺菌)牛乳および無菌包装牛乳は、保存期間が長く、流通中の継続的な冷蔵への依存度が低いことから、着実に市場を拡大しています。牛乳を汚染、光、湿気、酸素から保護しつつ、便利な保管や取り出しを可能にするため、小売および外食産業のチャネル全体で、紙パック、プラスチックボトル、パウチなどの包装形態がますます採用されています。近代的な小売業の浸透、都市型ライフスタイルの普及、およびパッケージ入り乳製品の需要拡大は、乳製品メーカーが効率的な一次包装ソリューションへの投資をさらに後押ししています。
持続可能性への取り組みや、循環型経済の包装システムへの移行も、市場の発展に大きく寄与しています。牛乳包装業界における顕著な傾向として、メーカーが原材料の消費量と包装廃棄物の削減を図る中、リサイクル可能な素材、軽量な包装構造、再生プラスチック、および板紙ベースのカートンへの移行が進んでいます。紙および板紙包装は、繊維系およびリサイクル可能な代替包装材への需要増加に支えられ、2026年から2033年にかけて年平均成長率(CAGR)10.5%で成長すると予測されています。同様に、リサイクル性が向上した軽量PETおよびHDPE容器の採用により、乳製品メーカーは、必要な保護性能や保存期間を維持しつつ、包装資材の使用量や輸送に伴う排出量を削減できるようになっています。
市場の動向
牛乳包装市場は、包装牛乳の消費増加、乳製品加工産業の拡大、衛生的で保存期間の長い包装への需要の高まり、および利便性の高い包装形態の普及に牽引され、力強い成長を遂げています。メーカー各社は、牛乳の品質を維持し、進化する食品安全および持続可能性の要件を満たすため、軽量でリサイクル可能、かつ高バリア性の包装ソリューションにますます注力しています。さらに、組織化された小売業、コールドチェーンインフラ、UHT(超高温殺菌)およびフレーバー付き乳製品の拡大が市場の拡大を支えている一方で、プラスチック包装に関する環境への懸念が、リサイクル可能で繊維ベースの代替品の開発を後押ししています。
市場の集中度と特徴
牛乳包装市場は、大量生産、コスト効率の高い包装への強い需要、そして流通プロセス全体を通じて牛乳の品質、衛生、および保存期間を維持する必要性が特徴となっています。この業界は、特にプラスチックボトル、紙製カートン、パウチ、キャップ、および無菌包装形式の生産において、規模の経済に依存しています。メーカー各社は、生産コストを最適化するため、軽量化、自動化、効率的な充填技術、およびHDPE、PET、板紙、アルミ箔、ポリマーなどの原材料の一括調達を優先しています。牛乳は頻繁に消費される乳製品であるため、包装設計では、漏れ防止、バリア性、利便性、耐久性、および効率的な輸送に重点が置かれています。主要企業は、生乳、低温殺菌乳、UHT乳、フレーバー付き牛乳、その他の液体乳製品向けに、専用の包装ソリューションを開発しています。
この業界の特徴は、プラスチックや紙ベースの包装材料への依存度が高いことであり、その背景には、これらの材料の入手しやすさ、加工効率、保護性能、そしてさまざまな牛乳の流通要件への適合性があります。しかし、環境意識の高まりや包装規制の強化により、メーカーはリサイクル可能で軽量、かつ再生素材を含む材料への移行を促進されています。乳製品企業が包装廃棄物の削減と持続可能性の向上を図る中、再生プラスチック、繊維系カートン、リサイクル可能な無菌包装構造、および材料使用量を削減した包装形態における革新が注目を集めています。同時に、長期保存可能および無菌牛乳への需要の高まりにより、製品を汚染から保護し、流通過程を通じて品質を維持する高バリア性包装技術への投資が後押しされています。
素材に関する洞察
素材別に見ると、2025年にはプラスチックセグメントが牛乳包装市場を牽引し、売上高シェア50.9%と最大を占めました。プラスチックは、その軽量性、耐久性、費用対効果の高さ、そして生乳、低温殺菌乳、フレーバー付き牛乳への適性から、牛乳包装、特にHDPEおよびPETボトルに広く使用されています。プラスチック包装は、湿気や物理的損傷に対する優れた耐性を備えつつ、効率的な充填、保管、輸送、および供給を可能にします。その拡張性、比較的低い製造コスト、そして現代のリサイクルシステムとの互換性により、乳製品のサプライチェーン全体での普及が引き続き後押しされています。
紙・板紙セグメントは、予測期間中に10.5%という最も高い年平均成長率(CAGR)で成長すると予想されています。板紙製のカートンは、軽量な構造、保管・輸送スペースの効率的な活用、印刷適性、そして持続可能性への関心の高まりにより、生乳、UHT牛乳、無菌牛乳向けにますます採用が進んでいます。このセグメントは、リサイクル可能で繊維ベースの包装材に対する需要の高まりに加え、湿気、酸素、光から製品を適切に保護するためのバリアコーティングやカートン構造の改善に向けた投資の恩恵を受けています。
包装タイプ別の分析
包装タイプ別に見ると、2025年にはカートンセグメントが牛乳包装市場を牽引し、売上高シェアで42.9%という最大の割合を占めました。紙パックは、軽量な構造、効率的な保管、取り扱いの利便性、そして優れた製品保護性能により、生乳、UHT牛乳、無菌牛乳に広く使用されています。高バリア層や封止部を組み込むことができるため、牛乳の品質を維持し、賞味期限を延長するのに役立ちます。また、印刷可能な表面積が広いため、製品の差別化やブランドの認知度向上にも寄与しています。便利で持続可能な乳製品包装を好む消費者の傾向が高まっていることが、市場における紙パックの地位をさらに強固なものにしています。
パウチセグメントは、予測期間中に11.0%という最も高い年平均成長率(CAGR)で成長すると予想されています。パウチは、必要な包装材料が比較的少なく、軽量かつ柔軟な構造であり、保管や輸送の要件を軽減できるため、牛乳の包装として採用が拡大しています。そのコスト効率の高さから、特に大量流通向けの牛乳において魅力的であり、多層フィルム、シール技術、バリア性能の向上により、製品の保護性能も高まっています。手頃な価格で便利、かつ軽量な牛乳包装への需要の高まりが、パウチの急速な拡大を支えると予想されます。
牛乳の種類別分析
牛乳の種類別では、2025年に生乳・低温殺菌乳セグメントが売上高シェア55.7%で牛乳包装市場をリードしました。生乳および低温殺菌乳は、家庭での消費が広く普及しており、スーパーマーケット、コンビニエンスストア、その他の小売チャネルを通じて確立された流通網があるため、包装牛乳のカテゴリーの中で最大のシェアを占めています。このセグメントの包装には、製品の鮮度と品質を維持するために、高い衛生性、漏れ防止、耐光性および耐酸素性、そして信頼性の高いコールドチェーン対応が求められます。
フレーバー付き牛乳セグメントは、予測期間中に10.9%という最も高い年平均成長率(CAGR)で成長すると予想されています。特に若年層を中心に、便利でそのまま飲める乳飲料に対する消費者の関心が高まっていることが、フレーバー付き乳製品の需要を支えています。メーカー各社は、製品のアピールを高め、外出先での消費を促進するため、魅力的で持ち運びやすく、扱いやすいパッケージ形式をますます採用しています。チョコレート、バニラ、フルーツ、その他のフレーバー付き乳製品における製品イノベーションの拡大は、特殊なパッケージソリューションへの需要をさらに押し上げると予想されます。
地域別分析
アジア太平洋地域の牛乳包装市場は世界市場をリードしており、2025年には46.3%という最大の売上高シェアを占め、2026年から2033年にかけては10.7%という最も高いCAGRを記録すると予測されています。この地域の成長は、大規模な消費者層、牛乳消費量の増加、急速な都市化、および組織化された小売業や乳製品加工産業の拡大によって支えられています。パッケージ入り生乳、UHT牛乳、フレーバー付き牛乳の普及が進んでいることに加え、近代的なコールドチェーンおよび流通インフラへの投資も相まって、地域全体で効率的かつ衛生的な包装ソリューションへの需要が高まっています。
中国の牛乳包装市場は、アジア太平洋市場において大きなシェアを占めており、その背景には、大規模な乳製品消費基盤、拡大する加工乳産業、およびパッケージ入り乳製品の普及率の向上が挙げられます。都市化の進展や、近代的な小売・コールドチェーンインフラの整備により、乳製品メーカーは効率的な紙パック、プラスチックボトル、およびフレキシブル包装の採用を促進しています。
インドの牛乳包装市場は、包装牛乳の消費増加、乳製品加工能力の拡大、可処分所得の増加、そして急速な都市化に牽引され、予測期間中に力強い成長を見せると予想されます。便利で衛生的、かつ手頃な価格の牛乳包装、特に紙パック、プラスチックボトル、パウチに対する需要の高まりは、包装メーカーにとって大きなビジネスチャンスを生み出すと見込まれます。
北米の牛乳包装市場の動向
北米の牛乳包装市場は、確立された乳製品加工能力、堅調な包装牛乳の消費、そして広範な冷蔵流通ネットワークに支えられ、予測期間中に着実な成長が見込まれています。利便性の高い包装、長期保存可能な製品、軽量容器への需要の高まりにより、メーカーは包装効率の向上に取り組んでいます。また、持続可能性への取り組みやリサイクル可能素材の採用拡大も、同地域全体の包装開発に影響を与えています。
米国の牛乳包装市場は、大規模な乳製品加工産業と高度に発達した小売・流通インフラにより、北米市場において大きなシェアを占めています。紙パック、HDPEボトル、フレキシブル包装への需要は、広範な牛乳消費と、UHT(超高温殺菌)製品、フレーバー付き製品、付加価値型乳製品の供給拡大によって支えられています。また、リサイクル可能で軽量な包装への注目が高まっていることも、市場の発展を形作っています。
欧州の牛乳包装市場の動向
欧州の牛乳包装市場は、成熟した乳業、確立された小売ネットワーク、そして食品の安全性と包装の持続可能性への強い重視に牽引され、着実な成長が見込まれています。リサイクル可能な紙パック、軽量プラスチック容器、および材料使用量を削減した包装の採用拡大が、市場の発展を支えています。循環型経済への取り組みや環境規制も、乳製品メーカーに対し、包装のリサイクル可能性と資源効率の向上をさらに促しています。
ドイツの牛乳包装市場は、先進的な乳製品加工産業、整備された小売インフラ、そして持続可能な包装への強い重視に支えられ、欧州市場において重要なシェアを占めています。リサイクル可能な紙パック、軽量ボトル、および効率的な包装形態への需要が、市場の継続的な成長を支えると予想されます。
英国の牛乳包装市場は、定着した乳製品の消費、スーパーマーケットでの広範な流通、そして利便性と環境配慮を兼ね備えた包装への需要の高まりに牽引され、着実な成長が見込まれています。乳製品メーカーは、リサイクル可能な素材、軽量構造、および資源効率の向上に寄与する包装形態にますます注力しています。
ラテンアメリカの牛乳包装市場の動向
ラテンアメリカの牛乳包装市場は、包装乳製品の消費増加、都市化、そして近代的な小売・食品流通インフラの改善に支えられ、着実に拡大すると予想されます。乳製品加工への投資拡大に伴い、手頃な価格で耐久性があり、衛生的な包装形態への需要が高まっています。フレキシブルパウチ、プラスチックボトル、および紙パックは、伝統的な小売チャネルと組織化された小売チャネルの両方で重要性を増しています。
ブラジルの牛乳包装市場は、その大規模な乳業、拡大する加工乳の消費、および発展しつつある近代的な小売セクターにより、ラテンアメリカ市場において大きなシェアを占めています。コスト効率が高く便利な包装への需要の高まりと、乳製品加工・流通への投資が相まって、今後の市場成長を支えると予想されます。
アルゼンチンの牛乳包装市場は、確立された乳製品生産基盤と、包装済み生乳および加工乳への需要に牽引され、着実な成長が見込まれています。乳製品加工および流通チャネルの近代化が進んでいることが、効率的な紙パック、プラスチックボトル、フレキシブル包装の採用を後押ししています。
中東・アフリカの牛乳包装市場の動向
中東・アフリカの牛乳包装市場は、都市化の進展、乳製品生産の拡大、および包装牛乳や常温保存可能牛乳の消費増加に支えられ、予測期間中に力強い成長を記録すると見込まれています。UHT製品への需要の高まりは、無菌カートンやその他の長期保存可能な包装形態に機会をもたらしており、一方で食品小売および流通インフラの改善が、地域全体の需要を後押ししています。
主要な牛乳包装企業の動向
牛乳包装市場の主要企業には、テトラパック(Tetra Pak)、SIG、日本製紙(NIPPON PAPER INDUSTRIES CO., LTD.)、エロパック(ELOPAK)、モンディ(Mondi)、ナンプック(Nampak Ltd.)、ノボレックス(Novolex)、ストーラ・エンソ(Stora Enso)、スタンパック(Stanpac Inc.)、IPI S.r.l.、グレートビュー(Greatview)、パークソンズ・パッケージング(Parksons Packaging Ltd.)、およびユーフレックス(UFlex Limited)などが挙げられます。この市場は、無菌紙パック、液体食品用包装ソリューション、フレキシブル包装、紙系包装、およびリサイクル可能な素材の分野において、激しい競争が繰り広げられているのが特徴です。主要企業は、乳製品メーカーや消費者の変化するニーズに応えるため、牛乳の保存期間の延長、包装効率の向上、材料消費量の削減、そしてリサイクル可能かつ再生可能な包装ソリューションの開発に注力しています。
- テトラパックは、牛乳やその他の液体乳製品向けに、包装、加工、流通の統合システムを提供する主要な乳製品包装ソリューションプロバイダーです。同社の製品ポートフォリオには、生乳、冷蔵乳、UHT乳、および長期保存可能な牛乳向けに設計されたカートン包装ソリューションが含まれており、製品の保護、効率的な充填、および持続可能な素材の使用に重点を置いています。
- SIGは、乳製品および液体食品用途向けの無菌包装およびフレキシブル包装システムを提供しています。同社は、冷蔵を必要とせずに保存期間を延長できるカートン形式に注力するとともに、牛乳生産者向けに軽量構造、再生可能素材、およびリサイクルを重視した包装デザインを取り入れています。
主要な牛乳包装企業
本調査では、牛乳包装市場に関する分析として、以下の主要企業を取り上げています:
- Tetra Pak
- SIG
- NIPPON PAPER INDUSTRIES CO., LTD.
- ELOPAK
- Mondi
- Nampak Ltd.
- Novolex
- Stora Enso
- Stanpac Inc
- IPI S.r.l.
- Greatview
- Parksons Packaging Ltd.
- UFlex Limited
最近の動向:
- 2026年6月、SIGとソウル乳業協同組合は、「ワールド・デイリー・イノベーション・アワード2026」において、SIGの「Terra Alu-free + Full barrier」無菌カートン包装でパッケージされたソウル乳業のホワイトミルクが表彰されました。このソリューションは、アルミニウム層を含まない初のフルバリア無菌カートン包装材として位置づけられており、長期保存用牛乳に必要なバリア保護機能を維持しつつ、材料の複雑さを低減し、リサイクル性を高めた包装構造へと業界が移行していることを示しています。
- 2025年6月、SIGはインドにおける乳製品および液体食品用包装事業の拡大に向け、約1億ユーロの追加投資を発表しました。この投資は、同社がこれまでインドで行ってきた取り組みをさらに発展させるものであり、現地での製造体制を強化するとともに、インドの乳製品および飲料業界における無菌包装ソリューションへの需要拡大に対応することを目的としています。
世界の牛乳包装市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、素材、包装タイプ、牛乳の種類、および地域に基づいて、牛乳包装市場レポートをセグメント化しています:
- 素材別見通し(売上高、百万米ドル、2021年~2033年)
- プラスチック
- 金属
- 紙・板紙
- ガラス
- その他の素材
- 包装形態別見通し(売上高、百万米ドル、2021年~2033年)
- 紙パック
- プラスチックボトル
- パウチ
- 缶
- その他
- 牛乳の種類別見通し(売上高、百万米ドル、2021年~2033年)
- 生乳/低温殺菌乳
- UHT/無菌処理乳
- フレーバー付き牛乳
- その他の液体牛乳
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査の種類と第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築とデータの可視化
1.6. データの検証と公開
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競合状況の見通し
第3章 牛乳包装市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.2. 市場浸透率および成長見通しのマッピング
3.3. 業界のバリューチェーン分析
3.3.1. 原材料の動向
3.3.1.1. 板紙
3.3.1.2. プラスチック(HDPEおよびPET)
3.3.2. 販売チャネル分析
3.4. 技術の概要
3.4.1. 無菌包装技術
3.4.2. 成形・充填・密封(FFS)技術
3.4.3. 製造動向
3.5. 持続可能性の動向
3.5.1. 循環型経済の影響
3.5.1.1. リサイクル性の向上と再生材料の使用
3.5.1.2. クローズドループ型リサイクルと資源回収
3.5.2. 再利用の動向
3.6. 規制の枠組み
3.6.1. 2018年食品安全・基準(包装)規則 – インド
3.6.2. 食品接触材料に関する規則(EC)第1935/2004号 – 欧州連合
3.7. 市場動向
3.7.1. 市場推進要因の分析
3.7.2. 市場抑制要因の分析
3.7.3. 業界が直面する課題
3.7.4. 業界の機会
3.8. ポーターの5つの力分析
3.8.1. 供給者の交渉力
3.8.2. 購入者の交渉力
3.8.3. 代替品の脅威
3.8.4. 新規参入者の脅威
3.8.5. 競合状況
3.9. PESTEL分析
3.9.1. 政治的状況
3.9.2. 経済的状況
3.9.3. 社会的状況
3.9.4. 技術的状況
3.9.5. 環境的状況
3.9.6. 法的状況
第4章 牛乳包装市場:商業分析
4.1. 価格設定の要件
4.2. チャネルマッピング
4.3. TAM-SAM-SOM
4.4. 市場参入に関する提言
4.5. パートナーの特定
4.6. 競合他社の製品比較
第5章 牛乳包装市場:材料の推定およびトレンド分析
5.1. 定義と範囲
5.2. 主なポイント
5.3. 素材別動向分析および市場シェア(2025年および2033年)
5.3.1. プラスチック
5.3.1.1. 市場規模の推計および予測(2021年~2033年、百万米ドル)
5.3.2. 金属
5.3.2.1. 市場規模の推計および予測(2021年~2033年、百万米ドル)
5.3.3. 紙および板紙
5.3.3.1. 市場規模の推計および予測(2021年~2033年、百万米ドル)
5.3.4. ガラス
5.3.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.3.5. その他の素材
5.3.5.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
第6章 牛乳包装市場:包装タイプ別の推計および動向分析
6.1. 定義および範囲
6.2. 主なポイント
6.3. 包装タイプ別の推移分析および市場シェア(2025年および2033年)
6.3.1. 紙パック
6.3.1.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.2. プラスチックボトル
6.3.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.3. パウチ
6.3.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.4. 缶
6.3.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.5. その他
6.3.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
第7章 牛乳包装市場:牛乳の種類別推計および動向分析
7.1. 定義および範囲
7.2. 主なポイント
7.3. 牛乳の種類別動向分析および市場シェア、2025年および2033年
7.3.1. 生乳/低温殺菌乳
7.3.1.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
7.3.2. UHT乳/無菌包装乳
7.3.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
7.3.3. フレーバー付き牛乳
7.3.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
7.3.4. その他の液体牛乳
7.3.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
第8章 牛乳包装市場:地域別推計および動向分析
8.1. 主なポイント
8.2. 地域別動向分析および市場シェア(2025年および2033年)
8.3. 北米
8.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.3. 包装タイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.4. 牛乳の種類別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5. 米国
8.3.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5.2. 原材料別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5.3. 包装タイプ別市場推計および予測、2021年~2033年(百万米ドル)
8.3.5.4. 牛乳の種類別市場推計および予測、2021年~2033年(百万米ドル)
8.3.6. カナダ
8.3.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.6.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
8.3.6.3. 包装タイプ別市場規模の推計および予測、2021年~2033年 (百万米ドル)
8.3.6.4. 牛乳の種類別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.7. メキシコ
8.3.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.7.2. 素材別市場推計および予測、2021年~2033年(百万米ドル)
8.3.7.3. 包装タイプ別の市場推計および予測、2021年~2033年(百万米ドル)
8.3.7.4. 牛乳の種類別の市場推計および予測、2021年~2033年(百万米ドル)
8.4. ヨーロッパ
8.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
8.4.3. 包装タイプ別市場推計および予測、2021年~2033年(百万米ドル)
8.4.4. 牛乳の種類別市場推計および予測、2021年~2033年(百万米ドル)
8.4.5. ドイツ
8.4.5.1.
市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.5.2. 市場規模の推計および予測、素材別、2021年~2033年(百万米ドル)
8.4.5.3. 市場規模の推計および予測、包装タイプ別、2021年~2033年(百万米ドル)
8.4.5.4. 牛乳の種類別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.6. 英国
8.4.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.6. 2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.6.3. 包装形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.6. 4. 牛乳の種類別市場規模推計および予測、2021年~2033年 (百万米ドル)
8.4.7. フランス
8.4.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.7.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.7.3. 包装タイプ別市場推計および予測、2021年~2033年(百万米ドル)
8.4.7.4. 牛乳の種類別市場推計および予測、2021年~2033年(百万米ドル)
8.4.8. イタリア
8.4.8.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.8.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.8.3. 包装形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.8.4. 2021年~2033年の市場規模推計および予測(牛乳の種類別)(百万米ドル)
8.4.9. スペイン
8.4.9.1. 2021年~2033年の市場規模推計および予測(百万米ドル)
8.4.9.2. 素材別市場推計および予測、2021年~2033年(百万米ドル)
8.4.9.3. 包装タイプ別の市場推計および予測、2021年~2033年(百万米ドル)
8.4.9.4. 牛乳の種類別の市場推計および予測、2021年~2033年(百万米ドル)
8.5.
アジア太平洋地域
8.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
8.5.3. 包装タイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.4. 牛乳の種類別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.5. 中国
8.5.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.5.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.5.3. 包装形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.5.4. 乳製品の種類別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.6. インド
8.5.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.6.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
8.5.6.3. 包装タイプ別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.6.4. 牛乳の種類別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.7. 日本
8.5.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.7.2. 市場規模の推計および予測、素材別、2021年~2033年 (百万米ドル)
8.5.7.3. 包装タイプ別市場規模推計および予測、2021年~2033年(百万米ドル)
8.5.7.4. 牛乳の種類別市場規模推計および予測、2021年~2033年(百万米ドル)
8.5.8. 韓国
8.5.8.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.8.2. 市場規模の推計および予測(素材別)、2021年~2033年 (百万米ドル)
8.5.8.3. 包装タイプ別市場規模推計および予測、2021年~2033年(百万米ドル)
8.5.8.4. 牛乳の種類別市場規模推計および予測、2021年~2033年(百万米ドル)
8.5.9.
オーストラリア
8.5.9.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.9.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
8.5.9.3. 包装タイプ別市場推計および予測、2021年~2033年(百万米ドル)
8.5.9.4. 牛乳の種類別市場推計および予測、2021年~2033年(百万米ドル)
8.6. ラテンアメリカ
8.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
8.6.3. 包装タイプ別市場推計および予測、2021年~2033年(百万米ドル)
8.6.4. 牛乳の種類別市場推計および予測、2021年~2033年(百万米ドル)
8.6.5. ブラジル
8.6.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.5.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
8.6.5.3. 包装タイプ別の市場推計および予測、2021年~2033年(百万米ドル)
8.6.5.4. 牛乳の種類別の市場推計および予測、2021年~2033年(百万米ドル)
8.6.6. アルゼンチン
8.6.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.6.6.2. 市場規模の推計および予測、素材別、2021年~2033年(百万米ドル)
8.6.6.3. 2021年~2033年の市場規模推計および予測(包装タイプ別、百万米ドル)
8.6.6.4. 2021年~2033年の市場規模推計および予測(牛乳の種類別、百万米ドル)
8.7. 中東およびアフリカ
8.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.2. 市場規模の推計および予測、素材別、2021年~2033年(百万米ドル)
8.7.3. 市場規模の推計および予測、包装タイプ別、2021年~2033年 (百万米ドル)
8.7.4. 乳種別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.5. サウジアラビア
8.7.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.5.2.
素材別市場推計および予測、2021年~2033年(百万米ドル)
8.7.5.3. 包装形態別市場推計および予測、2021年~2033年(百万米ドル)
8.7.5.4. 牛乳の種類別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.6. 南アフリカ
8.7.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.6.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.6.3. 包装形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.6.4. 牛乳の種類別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.7. アラブ首長国連邦(UAE)
8.7.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.7.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.7.3. 包装タイプ別の市場推定値および予測、2021年~2033年(百万米ドル)
8.7.7.4. 牛乳の種類別の市場推定値および予測、2021年~2033年(百万米ドル)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. ベンダーの動向
9.2.1. 企業の分類
9.2.2. 原材料サプライヤーおよびチャネルパートナー
9.2.3. 潜在的な顧客/エンドユーザーの一覧
9.3. 競争の動向
9.3.1. 企業の市場ポジショニング分析
9.3.2. 戦略マッピング
9.3.3. ヒートマップ分析
9.4. 企業概要/上場企業一覧
9.4.1. テトラパック
9.4.1.1. 参加企業の概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.2. SIG
9.4.3. 日本製紙株式会社
9.4.4. ELOPAK
9.4.5. Mondi
9.4.6. Nampak Ltd.
9.4.7. Novolex
9.4.8. Stora Enso
9.4.9. Stanpac Inc
9.4.10.
IPI S.r.l.
9.4.11. Greatview
9.4.12. Parksons Packaging Ltd.
9.4.13. UFlex Limited
表の一覧
表 1 素材別 牛乳包装市場の売上高推計および予測、2021 年~2033 年(百万米ドル)
表 2 包装タイプ別 牛乳包装市場の売上高推計および予測、2021 年~2033 年(百万米ドル)
表 3 牛乳の種類別 牛乳包装市場の売上高推計および予測、2021 年~2033 年(百万米ドル)
表4 北米牛乳包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表5 北米牛乳包装市場の売上高推計および予測、素材別、2021年~2033年(百万米ドル)
表6 北米牛乳包装市場の売上高推計および予測、包装タイプ別、2021年~2033年 (百万米ドル)
表7 北米牛乳包装市場:牛乳の種類別推計および予測、2021年~2033年(百万米ドル)
表8 米国牛乳包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表9 米国牛乳包装市場の売上高推計および予測(素材別)、2021年~2033年 (百万米ドル)
表10 米国牛乳包装市場の売上高推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表11 米国牛乳包装市場の推計および予測(牛乳の種類別、2021年~2033年) (百万米ドル)
表12 カナダの牛乳包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表13 カナダの牛乳包装市場の売上高推計および予測(素材別)、2021年~2033年(百万米ドル)
表14 カナダの牛乳包装市場における売上高の推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表15 カナダの牛乳包装市場における推計および予測(牛乳の種類別、2021年~2033年)(百万米ドル)
表16 メキシコの牛乳包装市場における売上高の推計および予測(2021年~2033年) (百万米ドル)
表17 メキシコ牛乳包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表18 メキシコの牛乳包装市場における売上高の推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表19 メキシコの牛乳包装市場における推計および予測(牛乳の種類別、2021年~2033年)(百万米ドル)
表20 欧州の牛乳包装市場における売上高の推計および予測、2021年~2033年
(百万米ドル)
表21 欧州の牛乳包装市場における売上高の推計および予測(素材別、2021年~2033年)(百万米ドル)表22 欧州の牛乳包装市場における売上高の推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)表23 欧州の牛乳包装市場:牛乳の種類別推計値および予測(2021年~2033年)(百万米ドル)表24 ドイツの牛乳包装市場の売上高推計値および予測(2021年~2033年) (百万米ドル)表25 ドイツの牛乳包装市場における売上高の推計および予測(素材別、2021年~2033年)(百万米ドル)表26 ドイツの牛乳包装市場における売上高の推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)表27 ドイツの牛乳包装市場:牛乳の種類別推計および予測、2021年~2033年(百万米ドル)表28 英国の牛乳包装市場の売上高推計および予測、2021年~2033年(百万米ドル)表29 英国の牛乳包装市場の売上高推計および予測、素材別、2021年~2033年 (百万米ドル)表30 英国の牛乳包装市場における売上高の推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)表31 英国の牛乳包装市場の推計および予測(牛乳の種類別、2021年~2033年) (百万米ドル)表32 フランス牛乳包装市場の売上高推計および予測(2021年~2033年)(百万米ドル)表33 フランス牛乳包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)表34 フランス牛乳包装市場の売上高推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)表35 フランス牛乳包装市場の推計および予測(牛乳の種類別、2021年~2033年)(百万米ドル)表36 イタリア牛乳包装市場の売上高推計および予測、2021年 ~2033年(百万米ドル)表37 イタリアの牛乳包装市場における売上高の推計および予測(素材別、2021年~2033年)(百万米ドル)表38 イタリアの牛乳包装市場における売上高の推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)表39 イタリアの牛乳包装市場:牛乳の種類別推計値および予測、2021年~2033年(百万米ドル)表40 スペインの牛乳包装市場の売上高推計値および予測、2021年~2033年 (百万米ドル)表41 スペインの牛乳包装市場における売上高の推計および予測(素材別、2021年~2033年)(百万米ドル)表42 スペインの牛乳包装市場における売上高の推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表43 スペインの牛乳包装市場:牛乳の種類別推計値および予測(2021年~2033年)(百万米ドル)
表44 アジア太平洋地域の牛乳包装市場の売上高推計値および予測(2021年~2033年) (百万米ドル)
表45 アジア太平洋地域の牛乳包装市場における売上高の推計および予測(素材別、2021年~2033年)(百万米ドル)
表46 アジア太平洋地域の牛乳包装市場における売上高の推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表47 アジア太平洋地域の牛乳包装市場:牛乳の種類別推計値および予測(2021年~2033年)(百万米ドル)
表48 中国の牛乳包装市場の売上高推計値および予測(2021年~2033年)(百万米ドル)
表49 中国の牛乳包装市場における売上高の推計および予測(素材別、2021年~2033年)(百万米ドル)
表50 中国の牛乳包装市場における売上高の推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表51 中国の牛乳包装市場:牛乳の種類別推計および予測、2021年~2033年(百万米ドル)
表52 インドの牛乳包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表53 インドの牛乳包装市場の売上高推計および予測、素材別、2021年~2033年 (百万米ドル)
表54 インドの牛乳包装市場売上高の推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表55 インドの牛乳包装市場の推計および予測(牛乳の種類別、2021年~2033年)(百万米ドル)
表56 日本の牛乳包装市場の売上高推計および予測(2021年~2033年)(百万米ドル)
表57 日本の牛乳包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表58 日本の牛乳包装市場の売上高推計および予測(包装タイプ別、2021年~2033年) (百万米ドル)
表59 日本の牛乳包装市場:牛乳の種類別推計および予測、2021年~2033年(百万米ドル)
表60 韓国の牛乳包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表61 韓国の牛乳包装市場の売上高推計および予測(素材別)、2021年~2033年 (百万米ドル)
表62 韓国における牛乳包装市場の売上高推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表63 韓国における牛乳包装市場の推計および予測(牛乳の種類別、2021年~2033年)(百万米ドル)
表64 オーストラリアにおける牛乳包装市場の売上高推計および予測、2021年~2033年 (百万米ドル)
表65 オーストラリアの牛乳包装市場における売上高の推計および予測(素材別、2021年~2033年)(百万米ドル)
表66 オーストラリアの牛乳包装市場における売上高の推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表67 オーストラリアの牛乳包装市場:牛乳の種類別推計および予測、2021年~2033年(百万米ドル)
表68 ラテンアメリカの牛乳包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表69 ラテンアメリカの牛乳包装市場の売上高推計および予測、素材別、2021年~2033年 (百万米ドル)
表70 ラテンアメリカ牛乳包装市場の売上高推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表71 ラテンアメリカ牛乳包装市場の推計および予測(牛乳の種類別、2021年~2033年)(百万米ドル)
表72 ブラジル牛乳包装市場の売上高推計および予測(2021年~2033年)(百万米ドル)
表73 ブラジル牛乳包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表74 ブラジル牛乳包装市場の売上高推計および予測(包装タイプ別、2021年~2033年) (百万米ドル)
表75 ブラジル牛乳包装市場の推計および予測(牛乳の種類別、2021年~2033年)(百万米ドル)
表76 アルゼンチン牛乳包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表77 アルゼンチンの牛乳包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表78 アルゼンチンの牛乳包装市場の売上高推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表79 アルゼンチンの牛乳包装市場:牛乳の種類別推計値および予測、2021年~2033年(百万米ドル)
表80 中東・アフリカの牛乳包装市場の売上高推計値および予測、2021年~2033年(百万米ドル)
表81 中東・アフリカの牛乳包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表82 中東・アフリカの牛乳包装市場の売上高推計および予測(包装タイプ別、2021年~2033年) (百万米ドル)
表83 中東・アフリカの牛乳包装市場:牛乳の種類別推計値および予測、2021年~2033年(百万米ドル)
表84 サウジアラビアの牛乳包装市場の売上高推計値および予測、2021年~2033年(百万米ドル)
表85 サウジアラビアの牛乳包装市場の売上高推計および予測(素材別、2021年~2033年) (百万米ドル)
表86 サウジアラビアの牛乳包装市場の売上高推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表87 サウジアラビアの牛乳包装市場の推計および予測(牛乳の種類別、2021年~2033年)(百万米ドル)
表88 アラブ首長国連邦(UAE)の牛乳包装市場における売上高の推計および予測(2021年~2033年)(百万米ドル)
表89 アラブ首長国連邦(UAE)の牛乳包装市場における売上高の推計および予測(素材別、2021年~2033年)(百万米ドル)
表90 アラブ首長国連邦(UAE)の牛乳包装市場における売上高の推計および予測(包装タイプ別、2021年~2033年) (百万米ドル)
表91 アラブ首長国連邦(UAE)の牛乳包装市場:牛乳の種類別推計および予測、2021年~2033年(百万米ドル)
表92 南アフリカの牛乳包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表93 南アフリカの牛乳包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表94 南アフリカの牛乳包装市場の売上高推計および予測(包装タイプ別、2021年~2033年)(百万米ドル)
表95 南アフリカの牛乳包装市場の推計および予測(牛乳の種類別、 2021年~2033年(百万米ドル)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ – ボトムアップ・アプローチ
図5 市場調査のアプローチ – トップダウン・アプローチ
図6 市場調査のアプローチ – 複合アプローチ
図7 牛乳包装市場 – 市場の概要
図8 牛乳包装市場 – セグメントの概要(1/2)
図9 牛乳包装市場 – セグメントの概要(2/2)
図10 牛乳包装市場 – 競争環境の概要
図11 牛乳包装市場:バリューチェーン分析
図12 牛乳包装市場:ポーターの5つの力分析
図13 牛乳包装市場:PESTEL分析
図14 牛乳包装市場:サービスタイプ別推移分析(2025年および2033年)
図15 牛乳包装市場:素材別推移分析(2025年および2033年)
図16 牛乳包装市場:包装タイプ別推移分析(2025年および2033年)
図17 牛乳包装市場:牛乳の種類別推移分析(2025年および2033年)
図18 牛乳包装市場:地域別推移分析(2025年および2033年)
図19 牛乳包装市場:戦略マッピング
図20 牛乳包装市場:市場ポジショニング分析









