船舶用燃料として使用される超低炭素メタノール市場の概要
市場の概要
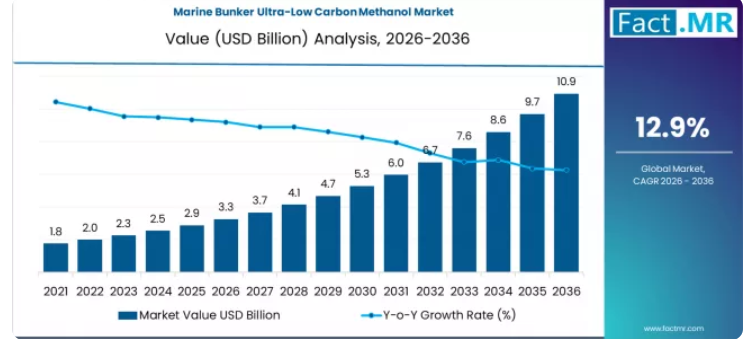
- 世界の船舶用燃料として使用される超低炭素メタノール市場の売上高は、2026年に32億5,000万米ドルとなり、2036年までに109億4,000万米ドルに達すると予測されています。
- 2026年から2036年にかけて年平均成長率(CAGR)12.9%で推移し、この市場の規模は約3.4倍に拡大し、絶対的な市場機会として76.9億米ドルが追加されると見込まれています。
- この成長は、厳格な海事排出規制と、低炭素船舶燃料への世界的な移行によって牽引されています。
- 超低炭素メタノールは、既存のエンジンとの互換性があり、水素やアンモニアに比べて保管が容易であることから、実用的な代替燃料として台頭しています。
需要と成長の推進要因
- 世界の海事機関からの規制圧力の高まりが、低炭素燃料の導入を加速させています。
- グリーン海運回廊や港湾インフラの拡充が、メタノールバンカリングの導入を後押ししています。
- バイオメタノールおよびe-メタノールの生産への投資増加により、燃料の入手可能性が向上しています。
- 以下のような特性を備えた燃料へのニーズ:
- 低炭素排出
- 既存の船舶エンジンとの互換性
- 保管・取り扱いの容易さ
- 世界的な海運需要に対応できる拡張性
- コンテナ船隊による採用の拡大が、初期段階での導入を加速させています。
- 製品およびセグメント別分析
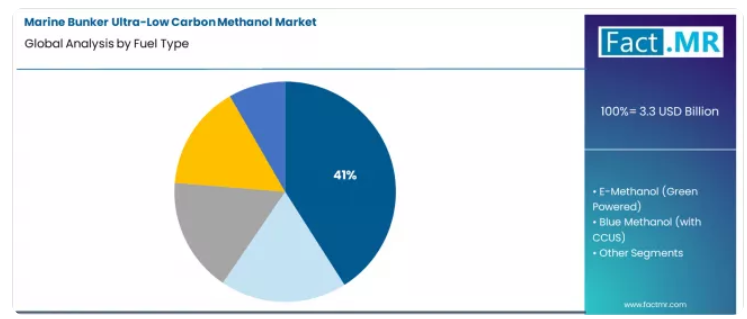
- 2026年には、バイオメタノールが燃料種別シェアの41%を占め、商業的な実現可能性により主要セグメントとして台頭しています。
- 2026年には、コンテナ船が船舶種別シェアの29%を占め、早期導入セグメントとしての地位を確立しています。
- 2026年には、深海輸送が用途別シェアの55%を占め、需要が最も集中していることが示されています。
- 主なセグメントカテゴリーは以下の通りです:
- バイオメタノール
- E-メタノール
- ブルーメタノール
- その他
- 地域別および競争環境の見通し
- アジア太平洋、ヨーロッパ、北米全域で成長が見込まれており、主要な海運ハブや脱炭素化の取り組みと連動しています。
- 主要な成長市場とCAGR:中国(14.60%)、インド(13.90%)、米国(11.80%)、ドイツ(10.70%)、日本(10.20%)。
- 市場の拡大は、以下の要因と密接に関連しています:
- IMOの排出目標および規制順守
- メタノール対応船舶の開発
- バンカリングインフラへの投資
- この市場で活動している主要企業には、メタネックス・コーポレーション、プロマンAG、OCI N.V.、エナーメック・メタノール・パートナーズ、ハルドール・トプソーA/Sなどが挙げられます
船舶用バンカリング用超低炭素メタノール市場 — 概要
この市場は、生産経路間のダイナミックな競争が特徴となっています。具体的には、持続可能なバイオマス由来のバイオメタノール、再生可能水素と回収されたCO2から製造されるe-メタノール、そして炭素回収技術を伴う化石燃料由来のブルーメタノールが競合しています。この競争は、燃料の化学的性質というよりも、スケーラビリティ、グリーンプレミアム、そしてサプライチェーンのライフサイクルにおける炭素強度を巡るものとなっています。
中国の年平均成長率(CAGR)14.60%は、電解槽やメタノール合成における製造規模を活かし、クリーン燃料のバリューチェーンを掌握しようとする同国の戦略的野心を反映しています。市場の進化は、世界的なグリーンメタノール・バンカリング・ネットワークの並行的な構築と、ウェル・トゥ・ウェイク(生産から排出まで)の排出削減を適切に評価する実効性のある規制の確立にかかっており、それによって海運業界を化石燃料依存のセクターから、再生可能燃料経済の主要な原動力へと変革することになります。
セグメント別分析
燃料タイプ別:現在、拡張性と炭素信頼性のバランスが最も優れているのはどの経路でしょうか?
バイオメタノールは、主に市販されているドロップイン型グリーン燃料であるという地位により、41%というトップシェアを占めています。バイオガスや持続可能なバイオマスから生産されるこの燃料は、従来の船舶用燃料と比較して、ウェル・トゥ・ウェイク排出量を具体的かつ即座に削減することができます。
その初期段階での主導的地位は、既存の生産施設と、EUの「FuelEU Maritime」のような枠組み内でのより明確な規制上の受容によって支えられています。e-メタノールはより深い脱炭素化の可能性を秘めていますが、バイオメタノールは重要な架け橋としての役割を果たしており、世界の船隊における大規模なメタノールバンカー供給の技術的および運用上の実現可能性を実証しています。
船種別に見ると、商業的および規制上の圧力により、どのセグメントが船隊の転換を牽引しているのでしょうか?
コンテナ船は29%を占め、船種別セグメントの中で首位となっています。これは、物流チェーンに対して野心的なスコープ3排出量削減目標を設定している主要な荷主からの圧力によるものです。
主要港間を固定スケジュールで運航するコンテナ船社は、デュアルフューエル式メタノール船への戦略的投資を行い、長期的なグリーン燃料の引取契約を確保することができます。燃料消費量が多く、一般顧客を相手としていることから、コンテナ船社は先駆者となり、バンカーインフラへの投資を正当化する初期の需要シグナルを生み出しています。
用途別に見ると、初期導入において運用面および経済面のメリットが最も大きいのはどこでしょうか?
外洋航路が主要な用途を占めており、需要の55%を占めています。海運のカーボンフットプリントの大部分は、長距離の国際貿易ルートに起因しています。IMOの炭素強度指標やEU排出量取引制度(ETS)などの規制メカニズムは、このセグメントに最も直接的に適用され、燃料転換に向けた強力な経済的インセンティブを生み出しています。
外洋航路における年間燃料消費量が多いため、燃料費の削減や規制順守によるメリットがより大きな規模で実現されることから、デュアルフューエルエンジンへの設備投資は経済的に正当化されやすくなります。
船舶用バンカー燃料としての超低炭素メタノール市場の推進要因、制約要因、および主要なトレンドとは何でしょうか?
主な推進要因は、IMOの温室効果ガス(GHG)戦略やEUの排出量取引制度(EU ETS)といった厳格な脱炭素規制であり、これによって排出コストが高騰しています。この傾向は、用船者からの需要や、メタノールデュアルフューエルエンジンの商業的な入手可能性によってさらに強まっています。
主な制約要因としては、バンカーインフラの断片化による需給の膠着状態や、低炭素メタノールにかかる大幅なグリーンプレミアムが挙げられます。また、生産に必要な持続可能な原料や再生可能エネルギーの確保が、規模拡大の障壁となっています。
トレンドとしては、グリーン海運回廊の確立や、垂直統合型の燃料供給プロジェクトが挙げられます。また、市場では燃料の原産地を証明するデジタル認証や、効率向上のためのメタノール燃料電池などの技術開発にも注力しています
主要国別の船舶用超低炭素メタノール市場分析
中国の統合産業戦略と港湾システムは、どのように規模の拡大を促進しているのでしょうか?
中国が14.60%という業界トップの年平均成長率(CAGR)を達成している背景には、クリーンな海運のバリューチェーンを支配するという包括的な国家戦略があります。国が支援する企業は、大規模なe-メタノール生産施設への投資、世界最大規模のメタノール対応船隊の構築、そして上海や寧波といった主要なハブ港を世界的なグリーンメタノール給油拠点へとアップグレードする取り組みを同時に進めています。
再生可能エネルギーおよび化学製品製造における中国の規模を活かしたこの垂直的に連携したアプローチは、事実上のグローバル基準を確立し、海運分野におけるエネルギー転換の経済的価値を獲得することを目指しています。
インドが沿岸海運の脱炭素化とグリーン港湾の建設に注力することの影響とは?
インドの13.90%という成長率は、道路の混雑や排出ガスの削減に向けた優先分野である、同国の広範な沿岸および近海海運ネットワークに戦略的に焦点を当てています。「マリン・ビジョン2030」のような政府政策は、主要な代替燃料としてメタノールを明示的に推進しています。
主要港の近くにグリーン水素およびメタノール生産拠点を設立する取り組みが進められており、国際貿易への拡大に先立ち、国内海運の脱炭素化に向けた自立的なエコシステムを構築し、インドを将来の主要な供給国および消費国として位置づけることを目指しています。
なぜ米国のプロジェクトベースのアプローチと燃料基準によるインセンティブが重要な要因となるのでしょうか?
米国の11.80%という成長率は、「インフレ抑制法」に基づくクリーン水素およびe-メタノールを含むその派生製品の生産税額控除に後押しされた、プロジェクトごとの進展によって牽引されています。成長は、メキシコ湾岸や太平洋岸北西部など、低コストの再生可能エネルギーとCO2供給源を有する地域に集中しています。
米国のアプローチは、中央集権的な計画というよりは、再生可能資源と技術における競争優位性を活用し、世界のバンカーリング拠点へのグリーンメタノールの主要な輸出国となることに重点を置いています。
e-メタノール技術および合成燃料基準におけるドイツのリーダーシップは、同国の役割をどのように形作っているのでしょうか?
ドイツの年平均成長率(CAGR)10.70%は、電解および合成燃料生産における技術的リーダーシップに加え、「FuelEU Maritime」のようなEU規制の策定において同国が果たす影響力ある役割に起因しています。
ドイツのエンジニアリング企業やエネルギー企業は、e-メタノールプラントの試験運用および規模拡大の最前線に立っています。同国は、合成燃料に対する厳格で科学に基づいた持続可能性認証の確立に注力しており、環境的整合性を確保するとともに、自国のハイテクe-メタノールソリューション向けのプレミアム市場を創出することを目指しています。
日本の戦略的なエネルギー安全保障と海運業界はどのような役割を果たしているのでしょうか?
日本の10.20%という成長率は、エネルギー安全保障に向けた長期戦略と、大手海運コングロマリットの競争力によって牽引されています。日本は、将来の安定した燃料供給を確保するため、南北アメリカやオセアニアなどの地域における海外のグリーンメタノールプロジェクトへの投資や、その引き取り契約の確保に積極的に取り組んでいます。
造船各社は同時に、メタノール燃料船の技術開発を推進しており、安定した燃料調達と先進的な船舶設計を融合させることで、世界の海運業界における主導的な地位を維持することを目指しています。
船舶用バンカー燃料としての超低炭素メタノール市場の競争環境
競争環境は、事業ポートフォリオの転換を図る既存のメタノール生産者と、グリーン生産に専念する新規参入企業との二極化が進んでいます。MethanexやOCIといった既存企業は、グローバルな物流網、顧客関係、および取引ノウハウを活用していますが、資産の転換という課題に直面しています。
Haldor Topsoeのようなグリーンメタノール専業の開発企業や技術ライセンス供与企業は、最低レベルの炭素強度と革新的な生産プロセスを武器に競争しています。成功の鍵は、主要な船主との長期的な引取契約の確保、バリューチェーン全体にわたる戦略的パートナーシップの構築、そして燃料の規制上の価値を決定づける複雑なサステナビリティ認証プロトコルを適切に管理する能力にかかっています。
船舶用バンカー燃料としての超低炭素メタノール市場の主要企業
- Methanex Corporation
- Proman AG
- OCI N.V.
- EnerMech Methanol Partners
- Haldor Topsoe A/S
セグメント別市場
- 地域:
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- チェコ共和国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 東アジアのその他地域
- 南アジア・太平洋地域
- インド
- ASEAN
- オーストラリア
- 南アジア・太平洋地域のその他地域
- 中東・アフリカ(MEA)
- GCC
- 南アフリカ
- トルコ
- 中東・アフリカ(MEA)のその他地域
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
市場の概要
市場の対象範囲/分類
市場の定義/範囲/制限事項
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ別予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額($)による機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
燃料種別による世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
燃料種別ごとの過去市場規模(百万米ドル)分析(2021年~2025年)
燃料種別ごとの現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
バイオメタノール
E-メタノール(グリーン電力由来)
ブルーメタノール(CCUS付き)
その他
その他
燃料種別における2021年から2025年までのY対Y成長傾向分析
燃料種別による絶対的な市場機会分析(2026年~2036年)
船舶種別による世界市場分析(2021年~2025年)および予測(2026年~2036年)
用途別による世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
用途別過去市場規模(百万米ドル)分析:2021年~2025年
用途別現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
外洋輸送
沿岸・近海輸送
オフショア支援船
港湾・曳船サービス
2021年から2025年までの用途別Y-to-O-to-Y成長トレンド分析
2026年から2036年までの用途別絶対的市場機会分析
2021年から2025年までの地域別世界市場分析および2026年から2036年までの予測
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
燃料種別
船舶種別
用途別
市場魅力度分析
国別
燃料種別
船舶種別
用途別
主なポイント
ラテンアメリカ市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
国別
ブラジル
チリ
その他のラテンアメリカ諸国
燃料種別
船舶種別
用途別
市場魅力度分析
国別
燃料種別
船舶種別
用途別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
燃料種別
船舶種別
用途別
市場魅力度分析
国別
燃料種別
船舶種別
用途別
主なポイント
東ヨーロッパ市場分析 2021年から2025年および予測 2026年から2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
燃料種別
船舶種別
用途別
市場魅力度分析
国別
燃料種別
船舶種別
用途別
主なポイント
東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
中国
日本
韓国
燃料種別
船舶種別
用途別
市場魅力度分析
国別
燃料種別
船舶タイプ別
用途別
主なポイント
南アジア・太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
燃料種別
船舶種別
用途別
市場魅力度分析
国別
燃料種別
船舶種別
用途別
主なポイント
中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
中東・アフリカのその他の地域
燃料種別
船舶種別
用途別
市場魅力度分析
国別
燃料種別
船舶種別
用途別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
カナダ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
メキシコ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
ブラジル
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
チリ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
ドイツ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
英国
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
イタリア
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
スペイン
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
フランス
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
インド
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
ASEAN
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
中国
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
日本
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
韓国
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
ロシア
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
ポーランド
価格分析
市場シェア分析、2025年
燃料種別
船舶種別
用途別
ハンガリー
価格分析
市場シェア分析、2025年
燃料種別
船舶種別
用途別
サウジアラビア王国
価格分析
市場シェア分析、2025年
燃料種別
船舶種別
用途別
トルコ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
南アフリカ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
用途別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
燃料種別
船舶種別
用途別
競合分析
競合の詳細分析
メタネックス・コーポレーション
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
プロマンAG
OCI N.V.
EnerMech Methanol Partners
Haldor Topsoe A/S(E-Methanol Tech)
その他
使用された仮定および略語
調査方法論
表一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:燃料種別世界市場規模(百万米ドル)予測、2021年~2036年
表3:船舶タイプ別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表5:国別北米市場規模(百万米ドル)予測(2021年~2036年)
表6:北米市場規模(百万米ドル)の燃料種別予測(2021年~2036年)
表7:北米市場規模(百万米ドル)の船舶種別予測(2021年~2036年)
表8:北米市場規模(百万米ドル)の用途別予測(2021年~2036年)
表9:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
表10:ラテンアメリカ市場規模(百万米ドル)の燃料種別予測、2021年~2036年
表11:ラテンアメリカ市場規模(百万米ドル)の船舶種別予測、2021年~2036年
表12:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表13:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
表14:西ヨーロッパ市場規模(百万米ドル)の燃料種別予測(2021年~2036年)
表15:西ヨーロッパの市場規模(百万米ドル)の船舶種別予測(2021年~2036年)
表16:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表17:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表18:東ヨーロッパの市場規模(百万米ドル)の予測(燃料種別、2021年~2036年)
表19:東ヨーロッパの市場規模(百万米ドル)の予測(船舶種別、2021年~2036年)
表20:東ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表21:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表22:東アジアの市場規模(百万米ドル)の燃料種別予測(2021年~2036年)
表23:東アジアの市場規模(百万米ドル)の船種別予測(2021年~2036年)
表24:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:南アジアおよび太平洋地域の市場規模(百万米ドル)の燃料種別予測(2021年~2036年)
表27:南アジア・太平洋地域の市場規模(百万米ドル)の船舶種別予測(2021年~2036年)
表28:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表29:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表30:中東・アフリカ地域の市場規模(百万米ドル)の燃料種別予測(2021年~2036年)
表31:中東・アフリカ地域の市場規模(百万米ドル)の船舶種別予測(2021年~2036年)
表32:中東・アフリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
図3:燃料種別による世界市場のシェアおよびBPS分析(2026年および2036年)
図4:燃料種別による世界市場のYからOへの成長率比較(2026年から2036年)
図5:燃料種別による世界市場の魅力度分析
図6:船舶種別による世界市場のシェアおよびBPS分析(2026年および2036年)
図7:船舶種別における世界市場のYからOへの成長比較(2026年~2036年)
図8:船舶種別における世界市場の魅力度分析
図9:用途別における世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:用途別世界市場のY対Y成長率比較(2026年~2036年)
図11:用途別世界市場の魅力度分析
図12:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図13:地域別世界市場の前年比成長率の比較(2026年~2036年)
図14:地域別世界市場の魅力度分析
図15:北米市場の増分ドル機会(2026年~2036年)
図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図17:西ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
図18:東ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
図19:東アジア市場における2026年から2036年までの追加収益機会(ドル)
図20:南アジアおよび太平洋地域の市場における追加収益機会(ドルベース)、2026年から2036年
図21:中東・アフリカ市場の追加収益機会(ドルベース)、2026年から2036年
図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図23:北米市場における燃料種別市場シェアおよびBPS分析(2026年および2036年)
図24:北米市場における燃料種別YからOへの成長率比較(2026年から2036年)
図25:燃料種別による北米市場の魅力度分析
図26:船舶種別による北米市場の価値シェアおよびBPS分析(2026年および2036年)
図27:船舶種別による北米市場のYtoY成長率比較(2026年から2036年)
図28:船舶種別による北米市場の魅力度分析
図29:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図30:用途別北米市場のYtoOtoY成長率比較(2026年から2036年)
図31:用途別北米市場の魅力度分析
図32:国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図33:燃料種別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図34:ラテンアメリカ市場における燃料種別YtoY成長率の比較(2026年~2036年)
図35:ラテンアメリカ市場における燃料種別ごとの魅力度分析
図36:ラテンアメリカ市場における船舶種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
図37:ラテンアメリカ市場における船舶種別ごとのYtoOtoY成長率比較(2026年から2036年)
図38:ラテンアメリカ市場における船舶種別ごとの魅力度分析
図39:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図40:用途別ラテンアメリカ市場のYtoOtoY成長率比較(2026年から2036年)
図41:用途別ラテンアメリカ市場の魅力度分析
図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図43:西ヨーロッパ市場における燃料種別市場価値シェアおよびBPS分析(2026年および2036年)
図44:西ヨーロッパ市場における燃料種別YtoOtoY成長率の比較(2026年から2036年)
図45:西ヨーロッパ市場における燃料種別ごとの市場魅力度分析
図46:西ヨーロッパ市場における船舶種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
図47:西ヨーロッパ市場における船舶種別ごとのYtoOtoY成長率比較(2026年から2036年)
図48:西ヨーロッパ市場における船舶種別ごとの市場魅力度分析
図49:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図50:西ヨーロッパ市場における用途別YtoOtoY成長率の比較(2026年から2036年)
図51:西ヨーロッパ市場における用途別市場魅力度分析
図52:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図53:東ヨーロッパ市場における燃料種別市場価値シェアおよびBPS分析(2026年および2036年)
図54:東ヨーロッパ市場における燃料種別YtoOtoY成長率の比較(2026年から2036年)
図55:東ヨーロッパ市場における燃料種別ごとの市場魅力度分析
図56:東ヨーロッパ市場における船舶種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
図57:東ヨーロッパ市場における船舶種別ごとのYtoOtoY成長率比較(2026年から2036年)
図58:東ヨーロッパ市場における船舶種別ごとの市場魅力度分析
図59:用途別東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図60:用途別東欧市場のYtoOtoY成長率比較(2026年から2036年)
図61:用途別東欧市場の魅力度分析
図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図63:東アジア市場における燃料種別市場シェアおよびBPS分析(2026年および2036年)
図64:東アジア市場における燃料種別YtoOtoY成長率の比較(2026年から2036年)
図65:燃料種別による東アジア市場の魅力度分析
図66:船舶種別による東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図67:船舶種別による東アジア市場のYtoOtoY成長率比較(2026年から2036年)
図68:船舶種別による東アジア市場の魅力度分析
図69:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図70:用途別東アジア市場のYtoOtoY成長率比較(2026年から2036年)
図71:用途別東アジア市場の魅力度分析
図72:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
図73:南アジアおよび太平洋地域の市場における燃料種別価値シェアおよびBPS分析(2026年および2036年)
図74:南アジアおよび太平洋地域の市場における燃料種別YtoOtoY成長率の比較(2026年から2036年)
図75:南アジア・太平洋地域の市場魅力度分析(燃料種別)
図76:南アジア・太平洋地域の市場価値シェアおよびBPS分析(船舶種別、2026年および2036年)
図77:南アジア・太平洋地域の市場YtoY成長率比較(船舶種別、2026年から2036年)
図78:船舶タイプ別 南アジア・太平洋市場の魅力度分析
図79:用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図80:用途別 南アジア・太平洋市場のYからOへの成長比較(2026年から2036年)
図81:用途別 南アジア・太平洋市場の魅力度分析
図82:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図83:中東・アフリカ市場における燃料種別市場価値シェアおよびBPS分析(2026年および2036年)
図84:中東・アフリカ市場における燃料種別YtoOtoY成長率の比較(2026年から2036年)
図85:中東・アフリカ市場の魅力度分析(燃料種別)
図86:中東・アフリカ市場の価値シェアおよびBPS分析(船舶種別、2026年および2036年)
図87:中東・アフリカ市場のYtoY成長率比較(船舶種別、2026年から2036年)
図88:中東・アフリカ市場における船舶種別ごとの市場魅力度分析
図89:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図90:中東・アフリカ市場における用途別YtoOtoY成長率比較(2026年~2036年)
図91:用途別中東・アフリカ市場の魅力度分析
図92:世界市場 – ティア構造分析
図93:世界市場 – 企業別シェア分析









