エンジン駆動式溶接機市場の成長を支える重要な数値とは何でしょうか?
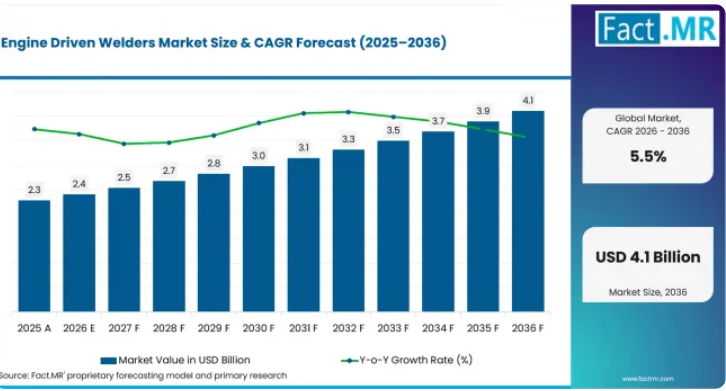
2026年から2036年にかけて、17億米ドルの絶対的な市場機会が見込まれています。
- 市場の需要を牽引する要因
- インフラの建設および補修が、現場での溶接作業量を支えています。米国労働統計局によると、老朽化した橋梁、高速道路、建物には今後も溶接の専門知識が必要とされる一方、ドイツ、ブラジル、英国における公共インフラ事業により、プロジェクトのパイプラインが拡大しています。これらのプロジェクトは、構造用鋼材、橋梁、ユーティリティ、補修の作業員と共に移動できる、可搬型の溶接機器への需要を支えています。
- 遠隔地の作業現場では、溶接と補助電源を1台の機械に統合することの価値が高まっています。ミラー社は、現場での電力供給を伴う保守、補修、建設作業向けに、エンジン駆動式の「ボブキャット」シリーズを展開しています。一方、リンカーン・エレクトリック社は、「レンジャー・エア」プラットフォームにおいて、溶接、発電機、その他のサービストラック機能を統合しています。機能を統合することで、分散した作業現場へ持ち込む機械の台数を削減でき、旧式の単機能機器の置き換えを後押ししています。
- パイプライン、エネルギー、および産業用メンテナンスは、新設工事を超えて継続的な需要を生み出しています。米国のパイプライン事業者は、2025年時点で約240万マイルのガス配給本管および推定サービスラインを報告しており、一方、ブラジルでは生産フィールド全体の石油・ガス生産データを毎月引き続き公表しています。パイプライン、タンク、製油所、現場設備を担当する溶接作業員には、固定された製造工場内ではなく、修理現場で稼働できる電源が必要です。
- デジタル制御、マルチプロセス機能、およびアイドリング時の低燃費は、機器の買い替え判断を変えつつあります。リンカーン・エレクトリック社は、可変エンジン回転数と自動ストップ・スタート機能を採用し、燃料消費とメンテナンスの負担を軽減しています。一方、MOSA社は、複数の溶接プロセスをカバーするデジタル制御式のエンジン駆動溶接機を提供しています。こうした機能の向上により、保有する機器群全体の燃料消費量、セットアップ時間、整備間隔を管理する請負業者にとって、新型機種の魅力が高まっています。
- レンタル業者、農場、地方の請負業者は、対象となるユーザー層を拡大しています。これは、エンジン駆動溶接機が、電力網へのアクセスが一時的である、遠隔地にある、あるいは利用できない場所での修理作業を支援できるためです。溶接出力と補助電源の組み合わせにより、1台の装置で機器の修理、地方のインフラ工事、移動式サービス班の作業に活用でき、季節的な需要やプロジェクトベースの需要にわたる稼働率が向上します。
- 分析対象の主要セグメント
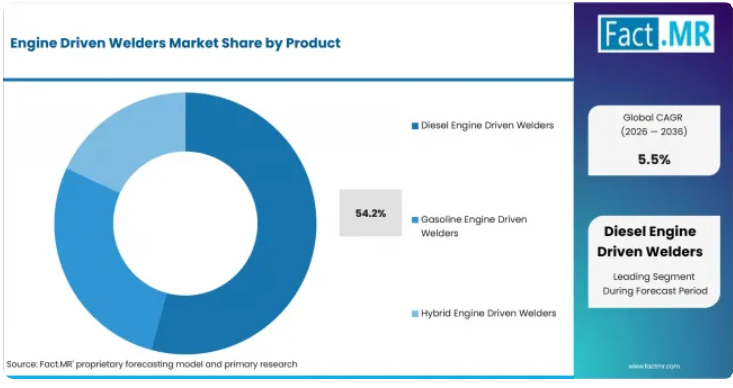
- ディーゼルエンジン駆動溶接機は、2026年に製品市場の54.2%を占めると見込まれます。これは、長時間の稼働が可能であること、現場での燃料供給体制が確立されていること、そして建設現場や工業現場での繰り返しの高負荷溶接に適していることによるものです。
- 2026年には、出力範囲が200~300アンペアの機種が総出力の38.6%を占める見込みです。これは、この出力範囲が、高出力機のような大型化や燃料負担を伴わずに、幅広い構造物の補修、サービストラックでの作業、一般的な現場溶接作業をカバーできるためです。
- 2026年には、従来のエンジン式溶接機が技術別シェアの41.9%を占める見込みです。これは、請負業者が、分散した現場でもメンテナンスが容易な、使い慣れた耐久性の高いプラットフォームを引き続き頼りにしているためです。
- 2026年には、建設・インフラ分野が用途別シェアの33.8%を占める見込みです。これは、鉄骨組立、橋梁工事、道路工事、および現場での機器修理において、恒久的な電源接続から離れた場所での溶接が頻繁に必要となるためです。
- 2026年の最終用途のうち、建設会社が29.7%を占めます。これは、プロジェクト作業チームが、現場の工具やメンテナンス用の補助電源も供給できる、持ち運び可能な溶接能力を重視しているためです。
- 2026年の燃料の種類において、ディーゼル駆動システムが63.4%を占めます。これは、建設、鉱業、パイプライン、その他の過酷な現場環境において、ディーゼルエンジンが期待される稼働時間、耐久性、および燃料の入手しやすさを提供するためです。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャ氏は次のように述べています。「現場での溶接は、単に溶接プロセスそのものではなく、作業が行われる場所によって制約を受けるため、エンジン駆動式溶接機は依然として重要な役割を果たしています。請負業者は、遠隔地の構造物、パイプライン、設備群、修理現場において、多くの場合補助電源と併せて、信頼性の高いアーク性能を必要としています。堅牢性を損なうことなく、燃料消費量を削減し、マルチプロセスのセットアップを簡素化し、メンテナンスを容易にするサプライヤーは、設備の更新やレンタル需要において有利な立場にあります。」
- 戦略的示唆
- 多くの現場用機器は、溶接サイクルの合間に補助負荷を支え続けながら相当な時間を費やすため、メーカーは部分負荷時の燃料消費量を製品開発の優先事項として扱うべきです。
- 請負業者は、作業チームのワークフロー上、統合プラットフォームが妥当である場合、溶接、発電機、バッテリー補助、圧縮空気の機能を統合した製品を評価することで、サービストラックの積載量や機器の重複を削減できます。
- レンタル事業者各位は、エンジン駆動式溶接機について、関連する発電機のレンタル需要とベンチマークを行うべきです。なぜなら、1台の資産で、複数の顧客種類にわたる溶接、修理、および臨時電源の業務に対応できれば、稼働率が向上するからです。
- フリートが、非道路用排出ガス規制が異なる複数の管轄区域で稼働するにつれ、サービスネットワーク、部品の入手可能性、およびエンジンの規制適合性は、購入決定においてますます重要になってきています。
エンジン駆動式溶接機市場は、セグメントごとにどのように分類されますか?
市場は、製品、出力、技術、用途、最終用途、および燃料種別ごとに区分されています。
なぜディーゼルエンジン駆動溶接機が製品別で首位を占めているのでしょうか?
ディーゼルエンジン駆動溶接機は、2026年には54.2%のシェアを占めると予測されています。
ディーゼル式溶接機は、長時間稼働が可能で、繰り返される負荷サイクルに耐え、建設・鉱業・サービス用機器用にすでに備蓄されている燃料を使用できるため、過酷な現場作業に最適です。これにより、遠隔地での溶接作業に別途燃料システムを導入する際の物流上の負担を軽減できます。
MOSA社は、コンパクトな現場用ユニットから高出力モデルに至るまで、ディーゼルエンジン駆動の溶接機を取り揃えており、Denyo社も専用のディーゼル溶接機シリーズを展開しています。こうした製品ラインナップの充実ぶりは、ポータブル用途から高負荷用途に至るまで、ディーゼルプラットフォームに対する持続的な需要を反映しています。
なぜ200~300アンペアの出力帯が市場をリードするのか?
200~300アンペアのクラスでは、2026年に38.6%のシェアを占めると予測されています。
この出力範囲は、軽微な修理用ユニットと、過酷なガウジング作業や重造作に用いられる高出力機の中間に位置します。一般的なアーク溶接やフラックス入りワイヤ溶接といった現場作業に対応しつつ、ピックアップトラックの荷台、トレーラー、サービス用ボディに積載可能な実用的な機体サイズを維持できます。
リンカーン・エレクトリック社の「Ranger Air」プラットフォームは、フルデューティサイクル時で約260アンペアの定格出力があり、発電機出力も備えています。これは、200~300アンペアクラスが、大幅に大型の機械に切り替えることなく実用的な溶接能力を必要とする移動型の請負業者に適している理由を示しています。
なぜ従来型のエンジン溶接機が技術面で主導しているのでしょうか?
従来型のエンジン溶接機は、2026年に41.9%のシェアを占めると予測されています。
従来のプラットフォームが広範な導入基盤を維持しているのは、オペレーターが操作系、エンジン、およびメンテナンス要件を熟知しているためです。遠隔地のプロジェクトを跨いで活動する請負業者にとって、確立されたエンジンおよび溶接サービスチャネルを通じて修理可能な使い慣れた機械は、診断の複雑さを増す技術的アップグレードよりも価値がある場合があります。
一方で、新しい溶接機は、インバーター制御、デジタルインターフェース、自動パラメータ管理へと移行しつつあります。エンジン駆動型のサプライヤーはこれらの機能を徐々に組み込んでいるため、技術の置き換えは、確立されたエンジン溶接機のアーキテクチャからの即時の移行ではなく、制御システムの改良を通じて行われています。
なぜ建設・インフラ分野が用途別で首位を占めるのでしょうか?
建設・インフラ分野は、2026年に33.8%のシェアを占めると予測されています
建設現場では、構造用鋼材の接合部、仮設工事、機器の修理、および作業場の電源が利用できないインフラ構成部品において、移動式の溶接需要が生じます。また、橋梁や道路の建設プロジェクトにおいても、作業チームがプロジェクトを進めていくにつれて場所を移しながら行われる補修作業が発生します。
この需要は、建設業界におけるより広範なアーク溶接の需要基盤と重なりますが、エンジン駆動式装置は、自立型電源に対する追加の要件に対応しています。ドイツの2026年度連邦予算では、従来の交通インフラ投資に340億ユーロ以上が割り当てられており、一方、英国のインフラ計画には数百件の官民プロジェクトが含まれており、現場での製作および修理活動の継続的な需要を支えています。
なぜ建設会社が最終用途のトップを占めるのでしょうか?
建設会社は、2026年に29.7%のシェアを占めると予測されています。
建設会社はプロジェクト間で作業員や工具を頻繁に移動させるため、機器の価値は運搬のしやすさ、堅牢性、そして現場で複数の作業を遂行できる能力にかかっています。エンジン駆動式溶接機は、現場の常設電源を待つことなく、鉄骨組立、機器の修理、仮設製作、および補助電源として割り当てることができます。
この購入パターンでは、保守性の高さも重視されます。一般的なエンジン整備ネットワークを通じてメンテナンスが可能で、消耗品や部品を容易に入手できる機器であれば、分散したプロジェクト現場の機材群全体で稼働状態を維持しやすくなります。
なぜディーゼル駆動システムが燃料の種類別で首位を占めるのでしょうか?
2026年には、ディーゼル駆動システムのシェアが63.4%に達すると予測されています。
ディーゼルエンジンは、重建設、鉱業、パイプラインの現場環境と密接に結びついています。これは、掘削機、トラック、ポンプ、発電機などで既に同じ燃料が使用されているためです。燃料の保管や給油の方法が共通しているため、溶接機器が遠隔地のプロジェクトに派遣される際にも、運用上の摩擦が軽減されます。
燃料面の利点に対し、エンジンに対する規制の厳格化が相殺要因となっています。米国環境保護庁(EPA)は、発電機や建設機械などの機器に使用される非道路用ディーゼルエンジンにTier 4基準を適用しており、一方、欧州のStage V規制は非道路用移動機械の燃焼エンジンを規制しています。これにより、重機現場での溶接からディーゼルが完全に排除されるのではなく、よりクリーンで電子制御されたディーゼルプラットフォームへの置き換えが促進されています。
エンジン駆動式溶接機の市場導入を加速させている要因と、その妨げとなっている要因は何でしょうか?
インフラの補修、現場でのメンテナンス、レンタル・フリートの活用、および多機能機器の設計が、この市場の普及を支えています。また、この市場は、ポータブル発電機に対する関連需要からも恩恵を受けており、ユーザーは移動可能な補助電源を重視しています。一方、普及を抑制している要因としては、ディーゼル排ガス規制への適合、燃料費およびメンテナンスコスト、熟練労働者の確保の難しさ、そして自立型エンジン動力が不要な場合における、商用電源接続型やバッテリー駆動の溶接システムへの代替が挙げられます。
2036年までに、どの国がエンジン駆動式溶接機市場を牽引していくのでしょうか?
- ドイツ:連邦のインフラ・気候中立基金は、鉄道、橋梁、道路、その他の公共資産に対する長期的な投資を支援しており、これにより建設業者には、移動式溶接や仮設電源を必要とする現場での建設・修繕工事の受注案件がさらに広がっています。
- ブラジル:「Novo PAC」交通プロジェクトや継続的な石油・ガス関連活動により、地理的に分散した現場における道路工事、産業用メンテナンス、パイプライン整備、設備修理などの分野で、エンジン駆動式溶接機の需要が支えられています。
- 米国:建設活動、インフラの更新、広範なパイプライン網により、修理現場で自立型の溶接電源を必要とする専門請負業者、サービストラック、メンテナンス作業員からの需要が維持されています。
- 英国:全国的なインフラ計画により、請負業者は交通、公益ユーティリティ、エネルギー、公共プロジェクトの全体像を把握できるようになっており、現在のインフラ建設・維持管理への支出が、継続的な移動式製作および修理業務を支えています。
- 日本:老朽化した橋梁の大量存在や定期的な道路維持管理検査により、長期的な修理需要が生まれています。一方、デンヨーやシンダイワといった国内メーカーは、建設および維持管理用途向けに、定評のあるエンジン駆動式溶接機の製品ラインを維持しています。
2036年までのドイツの成長を牽引しているのは何でしょうか?
ドイツの経済は、2026年から2036年にかけて年平均成長率(CAGR)6.3%で拡大すると予測されています。
ドイツのインフラ整備計画により、鉄道、道路、橋梁、および地方自治体の資産に関わる請負業者にとって、事業の見通しが明るくなっています。連邦政府は、5,000億ユーロの特別基金がインフラおよび気候中立に向けた投資のための12年間の資金基盤を提供すると述べており、2026年度の連邦予算では、従来の交通インフラ投資に340億ユーロ以上が計上されています。
これはエンジン駆動式溶接機にとって重要な点です。なぜなら、交通インフラの改修や現場での鉄骨工事では、修理作業員が固定された製造工場から作業を行うのではなく、線状の資産に沿って移動する必要がある場合が多いためです。そのため、請負業者は、欧州の非道路用エンジン要件を満たしつつ、溶接能力、機動性、補助電源を兼ね備えた機械を重視しています。
2036年までのブラジルの成長を牽引しているのは何でしょうか?
ブラジルの市場規模は、2026年から2036年にかけて年平均成長率(CAGR)5.8%で拡大すると予測されています。
ブラジルの「Novo PAC」は、連邦道路やその他の物流資産にわたる交通インフラを支援しています。運輸省の報告によると、数百件の工事やプロジェクトが進行中であり、投資は2026年まで継続されます。これにより、広大な地域にわたって、構造物工事、保守用機器、および請負業者のサービス用車両に対する現場溶接の需要が生まれています。
石油・ガス関連の活動も、移動式メンテナンスの需要をさらに後押ししています。ブラジルのANPは、生産中の油田における月次生産量を継続的に追跡しており、操業インフラでは、支援機器、配管、タンク、およびメンテナンス用アセンブリに対する定期的な溶接作業が必要とされています。修理現場が安定した電源から離れた場所にある場合、エンジン駆動式溶接機が役立ちます。
2036年までの米国の成長を牽引する要因は何でしょうか?
米国市場は、2026年から2036年にかけて年平均成長率(CAGR)5.2%で拡大すると予測されています。
米国国勢調査局は、民間および公共部門における大規模な月次建設活動を継続して追跡しており、一方、労働統計局は、将来の溶接需要を老朽化した橋梁、高速道路、建物の補修と具体的に結びつけています。これは、現場が頻繁に変わる中で、移動可能な溶接能力を必要とする幅広い請負業者層を裏付けるものです。
パイプラインの保守も、繰り返し発生するニーズの一つです。PHMSAの報告によると、2025年時点で約240万マイルのガス配給本管と推定サービス距離が存在します。こうした分散型インフラにおける保守や改修作業では、溶接電源や補助電力を作業現場に直接搬入できるサービストラックの構成が求められています。
2036年までの英国の成長を牽引する要因は何でしょうか?
英国市場は、2026年から2036年にかけて年平均成長率(CAGR)4.7%で拡大すると予測されています。
2026年3月に公表された「英国インフラ計画(UK Infrastructure Pipeline)」の最新版では、今後10年間にわたり、約7,180億ポンドの公的・民間投資を伴う734件の計画プロジェクトが詳述されています。この計画は、交通、エネルギー、ユーティリティ、公共インフラに及び、請負業者にとって、設備計画や人員配置の可視性を高めています。
また、ONS(英国国家統計局)は、2025年の新規インフラ建設額が373億ポンドに達したと報告しています。溶接請負業者にとって、これらの事業は現場での鉄骨工事、補修、およびユーティリティプロジェクトにつながり、恒久的な電力供給が利用可能になるまでの間、エンジン駆動式ユニットが溶接電流と仮設電力の両方を供給することが可能です。
2036年までの日本の成長を牽引する要因は何でしょうか?
日本は2026年から2036年にかけて、年平均成長率(CAGR)4.1%で拡大すると予測されています。
日本の国土交通省の報告によると、2025年度末時点で築50年以上となる橋梁は約24万橋に上り、国の道路維持管理体制の下で定期点検や補修措置が継続されています。これにより、需要が新築工事に限定されるのではなく、構造物の補修・維持管理チームにとって継続的な業務が生まれています。
国内の機器製造能力も、機器の買い替えや特殊な仕様の購入を支えています。デンヨーはガソリンおよびディーゼル溶接機を製造しており、ヤマビコの「シンダイワ」シリーズには、ディーゼル、ガソリン、バッテリー式の溶接機器が含まれています。確立された国内のサービスおよび製品ネットワークの存在は、部品の入手可能性や現場でのメンテナンスを重視する購入者を支えています。
エンジン駆動式溶接機市場をリードしているのはどの企業でしょうか?
エンジン駆動式溶接機市場の主要企業には、リンカーン・エレクトリック、ミラー・エレクトリック、ESAB、デンヨー、シンダイワ、MOSA(BCS S.p.A)、アモイGTLパワー、ジャシック・テクノロジー、ケンピ、マルチキップ社などが挙げられます。
競争の行方は、信頼性の高い溶接出力とエンジンの耐久性、補助発電機の容量、コンパクトな包装、現場サービス体制を組み合わせる能力によって左右されます。請負業者やレンタル事業者向けに製品を提供するサプライヤー各社は、デューティサイクル、騒音レベル、燃料消費量、デジタル制御、そして1台のサービストラックに統合可能な機能の数においても競争を繰り広げています。
リンカーン・エレクトリックとミラー・エレクトリックは、建設、修理、およびサービストラック向けの多機能エンジン駆動プラットフォームで競合しています。デンヨーはガソリンおよびディーゼル溶接機を取り扱っており、シンダイワは溶接機・発電機分野で長い歴史を持つ「ヤマビコ」ブランドです。BCSグループの一員であるMOSAは、幅広い電流範囲に対応した、コンパクトで高出力、かつデジタル制御のエンジン駆動式溶接機を提供しています。
非道路用エンジンの規制が厳格化するにつれ、製品のリフレッシュサイクルには、溶接性能に加え、排出ガス規制への適合やアイドリング効率の改善がますます組み込まれるようになっています。ダウンタイムが発生すると、移動作業チームから溶接能力と補助電源の両方が同時に失われる可能性があるため、サービス体制と部品の入手可能性は依然として重要です。
主要なサプライヤーはどの企業でしょうか?
- Lincoln Electric
- Miller Electric
- ESAB
- Denyo
- Shindaiwa
- MOSA (BCS S.p.A)
- Xiamen GTL Power
- Jasic Technology
- Kemppi
- Multiquip Inc.
市場はどのように分類されていますか?
- 製品別
- ディーゼルエンジン駆動式溶接機
- ポータブル型ディーゼル溶接機
- トレーラー搭載型ディーゼル溶接機
- ガソリンエンジン駆動式溶接機
- ポータブル型ガソリン溶接機
- コンパクト溶接ユニット
- ハイブリッドエンジン駆動溶接機
- ディーゼル・電気ハイブリッド溶接機
- 多機能溶接機
- ディーゼルエンジン駆動式溶接機
- 出力別
- 200~300アンペア
- 以下200アンペア
- 300~400アンペア
- 以上400アンペア
- 技術別
- 従来型エンジン溶接機
- 高効率インバーターシステム
- スマート制御溶接機
- マルチプロセス溶接機
- アーク溶接機
- TIG溶接機
- MIG溶接機
- 従来型エンジン溶接機
- 用途別
- 建設・インフラ
- 建築工事
- 道路・橋梁建設
- 石油・ガス
- パイプライン溶接
- 製油所のメンテナンス
- 鉱業・重産業
- 露天掘りの操業
- 地下鉱山のメンテナンス
- 重機の修理
- 造船および船舶
- 船舶修理
- オフショア構造物製作
- 農業および農村用途
- 農業機械の修理
- 農村インフラの維持管理
- 建設・インフラ
- 用途別
- 建設会社
- 石油・ガス事業者
- 鉱業会社
- 船舶・造船会社
- 農業部門
- レンタル機器プロバイダー
- 建設会社
- 燃料種類
- ディーゼル駆動システム
- ガソリン駆動システム
- デュアルフューエルシステム
目次
- 主なポイント
- 市場規模とCAGR
- 主要な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(現在何が起きているのか?なぜ今なのか?投資家が知っておくべきことは何か?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的地位を占めていますか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングおよび市場間比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチ・プログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去の市場規模(価値:10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値:10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額(米ドル)ベースの機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの製品別世界市場分析および予測
- はじめに/主な調査結果
- 製品別 過去市場規模(10億米ドル)分析(2021年~2025年)
- 製品別 現在および将来の市場規模(10億米ドル)分析および予測(2026年~2036年)
- ディーゼルエンジン駆動溶接機
- ポータブル型ディーゼル溶接機
- トレーラー搭載型ディーゼル溶接機
- ガソリンエンジン駆動溶接機
- ポータブルガソリン溶接機
- コンパクト溶接ユニット
- ハイブリッドエンジン駆動溶接機
- ディーゼル・電気ハイブリッド溶接機
- 多機能溶接機
- ディーゼルエンジン駆動溶接機
- 製品別前年比成長傾向分析(2021年~2025年)
- 製品別絶対的市場機会分析(2026年~2036年)
- 出力別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 出力別過去市場規模(金額)(10億米ドル)分析、2021年から2025年
- 現在および将来の市場規模(金額) (10億米ドル) 出力別分析および予測、2026年から2036年
- 200~300アンペア
- 200アンペア以下
- 300~400アンペア
- 400アンペア以上
- 出力別前年比成長トレンド分析(2021年~2025年)
- 出力別絶対的な市場機会分析(2026年~2036年)
- 技術別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 技術別市場規模(過去値、10億米ドル)の分析(2021年~2025年)
- 技術別市場規模(現在および将来値、10億米ドル)の分析および予測(2026年~2036年)
- 従来型エンジン溶接機
- 高効率インバーターシステム
- スマート制御溶接機
- マルチプロセス溶接機
- 棒溶接機
- TIG溶接機
MIG溶接機
- 従来型エンジン溶接機
- 技術別前年比成長率分析(2021年~2025年)
技術別絶対額市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの用途別市場規模(過去値、10億米ドル)の分析(金額別)
- 2026年から2036年までの用途別市場規模(現在および将来値、10億米ドル)の分析および予測
- 建設およびインフラ
- 建築工事
- 道路・橋梁建設
- 石油・ガス
- パイプライン溶接
- 製油所のメンテナンス
- 鉱業・重産業
- 露天掘りの操業
- 地下鉱山のメンテナンス
- 重機の修理
- 造船・船舶
- 船舶の修理
- オフショア製造
- 農業および農村用途
- 農業機械の修理
- 農村インフラの維持管理
- 建設およびインフラ
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 最終用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの用途別過去市場規模(10億米ドル)の分析
- 2026年から2036年までの用途別現在および将来の市場規模(10億米ドル)の分析と予測
- 建設会社
- 石油・ガス事業者
- 鉱業会社
- 船舶・造船会社
- 農業部門
- レンタル機器プロバイダー
- 最終用途別前年比成長傾向分析(2021年~2025年)
- 最終用途別絶対的市場機会分析(2026年~2036年)
- 燃料種類による世界市場の分析および予測
- はじめに/主な調査結果
- 燃料種類による過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 燃料種類による現在および将来の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- ディーゼル駆動システム
- ガソリン駆動システム
- デュアルフューエルシステム
- 燃料種類による前年比成長傾向分析(2021年~2025年)
- 燃料種類による絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(10億米ドル)分析(2021年~2025年)
- 地域別 現在の市場規模(10億米ドル)の分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米 市場分析および予測(国別):2021年~2036年
- 過去の市場規模 (10億米ドル)のトレンド分析:市場分類別、2021年から2025年
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 米国
- カナダ
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場規模(過去データ、10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測、10億米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ諸国
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 主なポイント
- 西ヨーロッパ市場の分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル) 市場分類別予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他地域
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場分類別の過去市場規模(金額、10億米ドル)および傾向分析(2021年~2025年)
- 市場分類別の市場規模(金額、10億米ドル)予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 製品別
- 発電出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 主なポイント
- 中東・アフリカ市場の分析と予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 製品別
- 発電出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 発電出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 発電出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 発電出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品種類
- 出力種類
- 技術種類
- 用途種類
- 最終用途種類
- 燃料種類
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品種類
- 出力種類
- 技術種類
- 用途種類
- 最終用途種類
- 燃料種類
- チリ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- ドイツ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- 英国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- インド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種類
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品別
- 出力別
- 技術別
- 用途別
- 最終用途別
- 燃料種別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- リンカーン・エレクトリック
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ミラー・エレクトリック
- ESAB
- デニョー
- シンダイワ
- MOSA (BCS S.p.A)
- アモイGTLパワー
- ジャシック・テクノロジー
- ケンピ
- マルチクイップ社
- リンカーン・エレクトリック
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:製品別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:出力別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:技術別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:最終用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表7:燃料種類別世界市場規模(10億米ドル)予測、2021年~2036年
- 表8:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:製品別北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:出力別北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:技術別北米市場規模(10億米ドル)予測、2021年~2036年
- 表12:用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表13:北米市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表14:北米市場規模(10億米ドル)の燃料種類別予測、2021年~2036年
- 表15:ラテンアメリカ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表16:ラテンアメリカ市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表17:ラテンアメリカ市場規模(10億米ドル)の出力別予測、2021年~2036年
- 表18:ラテンアメリカ市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表19:南米アメリカ市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表20:南米アメリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表21:南米アメリカ市場規模(10億米ドル)の燃料種類予測、2021年~2036年
- 表22:ヨーロッパ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表23:ヨーロッパ市場規模(10億米ドル)の製品種類予測、2021年~2036年
- 表24:西ヨーロッパ市場規模(10億米ドル)の出力別予測、2021年~2036年
- 表25:西ヨーロッパ市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表26:西ヨーロッパ市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表27:西ヨーロッパの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表28:西ヨーロッパの市場規模(10億米ドル)の燃料種類別予測、2021年~2036年
- 表29:東ヨーロッパの市場規模(10億米ドル)の国別予測、2021年 ~2036年
- 表30:東ヨーロッパの市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表31:東ヨーロッパの市場規模(10億米ドル)の出力別予測、2021年~2036年
- 表32:東ヨーロッパの市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表33:東ヨーロッパの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表34:東ヨーロッパの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表35:東ヨーロッパの市場規模(10億米ドル)の燃料種類別予測、2021年~2036年
- 表36:東アジアの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表37:東アジアの市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表38:東アジアの市場規模(10億米ドル)、発電出力別予測、2021年~2036年
- 表39:東アジアの市場規模(10億米ドル)、技術別予測、2021年~2036年
- 表40:東アジアの市場規模(10億米ドル) 用途別市場規模予測(2021年~2036年)
- 表41:東アジアの市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表42:東アジアの市場規模(10億米ドル)の燃料種類別予測(2021年~2036年)
- 表43:南アジアおよび太平洋地域の市場規模(10億米ドル)、国別予測、2021年~2036年
- 表44:南アジアおよび太平洋地域の市場規模(10億米ドル)、製品別予測、2021年~2036年
- 表45:南アジアおよび太平洋地域の市場規模(10億米ドル)、出力別予測、2021年~2036年
- 表46:南アジアおよび太平洋地域の市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表47:南アジアおよび太平洋地域の市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表48:南アジアおよび太平洋地域の市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表49:南アジアおよび太平洋地域の市場規模(10億米ドル)の燃料種類別予測(2021年~2036年)
- 表50:中東・アフリカ地域の市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表51:中東・アフリカの市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表52:中東・アフリカの市場規模(10億米ドル)の出力別予測、2021年~2036年
- 表53:中東・アフリカの市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表54:中東・アフリカ市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表55:中東・アフリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表56:中東・アフリカ市場規模(10億米ドル)の燃料種類別予測、2021年~2036年
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
- 図4:製品別世界市場の前年比成長率比較(2026年~2036年)
- 図5:製品別世界市場の魅力度分析
- 図6:出力別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:出力別世界市場の前年比成長率比較(2026年~2036年)
- 図8:出力別世界市場の魅力度分析
- 図9:技術別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:技術別世界市場の前年比成長率比較(2026年~2036年)
- 図11:技術別世界市場の魅力度分析
- 図12:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図14:用途別世界市場の魅力度分析
- 図15:最終用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図16:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図17:用途別世界市場の魅力度分析
- 図18:燃料種類別による世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図19: 燃料種類による世界市場の前年比成長率比較(2026年~2036年)
- 図20:燃料種類による世界市場の魅力度分析
- 図21:地域別世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図22:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図23:地域別世界市場の魅力度分析
- 図24:北米市場の追加ドル機会(2026年~2036年)
- 図25:南米アメリカ市場の追加ドル機会(2026年~2036年)
- 図26:ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図27:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図28:東アジア市場の追加ドル機会(2026年~2036年)
- 図29:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図30:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図31:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図32:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場における製品別前年比成長率の比較(2026年~2036年)
- 図34:製品別北米市場の魅力度分析
- 図35:出力別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:出力別北米市場の前年比成長率比較(2026年~2036年)
- 図37:出力別北米市場の魅力度分析
- 図38:技術別北米市場シェアおよびBPS分析(2026年および2036年)
- 図39:技術別北米市場の前年比成長率比較(2026年~2036年)
- 図40:技術別北米市場の魅力度分析
- 図41:用途別北米市場シェアおよびBPS分析( 2026年および2036年
- 図42:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図43:用途別北米市場の魅力度分析
- 図44:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図45:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図46:北米市場における最終用途別の市場魅力度分析
- 図47:北米市場における燃料種類別市場シェアおよびBPS分析(2026年および2036年)
- 図48:北米市場における燃料種類別前年比成長率の比較(2026年~2036年)
- 図49:北米市場における燃料種類別市場魅力度分析
- 図50:南米アメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図51:南米アメリカ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:南米アメリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図53:製品別南米アメリカ市場の魅力度分析
- 図54:出力別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図55:出力別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図56:出力別南米アメリカ市場の魅力度分析
- 図57:技術別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図58:技術別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図59:技術別南米アメリカ市場の魅力度分析
- 図60:用途別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図61: ラテンアメリカ市場:用途別前年比成長率の比較(2026年~2036年)
- 図62:ラテンアメリカ市場:用途別の魅力度分析
- 図63:ラテンアメリカ市場:最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図64:ラテンアメリカ市場:最終用途別の前年比成長率の比較(2026年~2036年)
- 図65:南米アメリカ市場における最終用途別の魅力度分析
- 図66:南米アメリカ市場における燃料種類別市場シェアおよびBPS分析(2026年および2036年)
- 図67:南米アメリカ市場における燃料種類別前年比成長率の比較(2026年~2036年)
- 図68:南米アメリカ市場における燃料種類別魅力度分析
- 図69:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図70:西ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図72:製品別西ヨーロッパ市場の魅力度分析
- 図73:出力別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図74:出力別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図75:西ヨーロッパ市場における出力別市場魅力度分析
- 図76:西ヨーロッパ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:西ヨーロッパ市場における技術別前年比成長率比較(2026年~2036年)
- 図78:西ヨーロッパ市場における技術別市場魅力度分析
- 図79:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図80:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図81:西ヨーロッパ市場における用途別市場魅力度分析
- 図82: 2026年および2036年の西ヨーロッパ市場における最終用途別市場価値シェアおよびBPS分析
- 図83:2026年~2036年の西ヨーロッパ市場における最終用途別の前年比成長率比較
- 図84:最終用途別の西ヨーロッパ市場の魅力度分析
- 図85:2026年および2036年の西ヨーロッパ市場における燃料種類別市場価値シェアおよびBPS分析
- 図86:西ヨーロッパ市場における燃料種類前年比成長率の比較(2026年~2036年)
- 図87:西ヨーロッパ市場における燃料種類魅力度分析
- 図88:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図89:東ヨーロッパ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図90:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図91:製品別ヨーロッパ市場の魅力度分析
- 図92:出力別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図93:出力別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図94:出力別 ヨーロッパ市場の魅力度分析
- 図95:技術別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図96:技術別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図97:技術別 ヨーロッパ市場の魅力度分析
- 図98:ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図99:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図100:用途別 ヨーロッパ市場の魅力度分析
- 図101:最終用途別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図102:最終用途別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図103:ヨーロッパ市場における最終用途別の市場魅力度分析
- 図104:ヨーロッパ市場における燃料種類別市場シェアおよびBPS分析(2026年および2036年)
- 図105:ヨーロッパ市場における燃料種類別前年比成長率の比較(2026年~2036年)
- 図106:燃料種類によるヨーロッパ市場の魅力度分析
- 図107:国別による東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図108:製品種類別による東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図109:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
- 図110:東アジア市場における製品別の市場魅力度分析
- 図111:東アジア市場における出力別市場シェアおよびBPS分析(2026年および2036年)
- 図112:東アジア市場における出力別前年比成長率の比較(2026年 ~2036年
- 図113:出力別 東アジア市場の魅力度分析
- 図114:技術別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図115:技術別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図116:技術別東アジア市場の魅力度分析
- 図117:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図118:用途別東アジア市場の前年比成長率比較(2026年~2036年)
- 図119:用途別東アジア市場の魅力度分析
- 図120:東アジア市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図121:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図122:東アジア市場における最終用途別の魅力度分析
- 図123:東アジア市場における燃料種類別市場シェアおよびBPS分析(2026年および2036年)
- 図124:東アジア市場における燃料種類別前年比成長率の比較(2026年~2036年)
- 図125:東アジア市場における燃料種類ごとの魅力度分析
- 図126:南アジア・太平洋市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図127:南アジア・太平洋市場における製品種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図128:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
- 図129:南アジア・太平洋市場における製品別の市場魅力度分析
- 図130:南アジア・太平洋市場における出力別市場価値シェアおよびBPS分析(2026年および2036年)
- 図131:南アジア・太平洋市場における出力別前年比成長率の比較(2026年~2036年)
- 図132:南アジア・太平洋市場における出力別の市場魅力度分析
- 図133:南アジア・太平洋市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図134:2026年~2036年の技術別南アジア・太平洋市場の前年比成長率比較
- 図135:技術別南アジア・太平洋市場の魅力度分析
- 図136: 用途別 南アジア・太平洋市場 価値シェアおよびBPS分析(2026年および2036年)
- 図137:用途別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図138:用途別 南アジア・太平洋市場の魅力度分析
- 図139:南アジア・太平洋市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図140:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図141:南アジア・太平洋地域の市場魅力度分析(用途別)
- 図142:南アジア・太平洋地域の市場価値シェアおよびBPS分析(燃料の種類、2026年および2036年)
- 図143:南アジア・太平洋地域の市場前年比成長率比較(燃料の種類、2026年~2036年)
- 図144:燃料種類による南アジア・太平洋地域の市場魅力度分析
- 図145:国別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図146:中東・アフリカ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図147:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図148:中東・アフリカ市場における製品別市場魅力度分析
- 図149: 中東・アフリカ市場:出力別市場シェアおよびBPS分析(2026年および2036年)
- 図150:中東・アフリカ市場:出力別前年比成長率の比較(2026年~2036年)
- 図151:中東・アフリカ市場:出力別市場魅力度分析
- 図152:中東・アフリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図153:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
- 図154:技術別の中東・アフリカ市場の魅力度分析
- 図155:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図156:用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図157:中東・アフリカ市場における用途別魅力度分析
- 図158:中東・アフリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図159:中東・アフリカ市場における最終用途別前年比成長率比較(2026年~2036年)
- 図160:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図161:中東・アフリカ市場における燃料種類別市場シェアおよびBPS分析(2026年および2036年)
- 図162:中東・アフリカ市場における燃料種類別前年比成長率の比較(2026年~2036年)
- 図163: 燃料種類による中東・アフリカ市場の魅力度分析
- 図164:世界市場 – ティア構造分析
- 図165:世界市場 – 企業シェア分析









