主なポイント
市場概要 — LNP原材料:
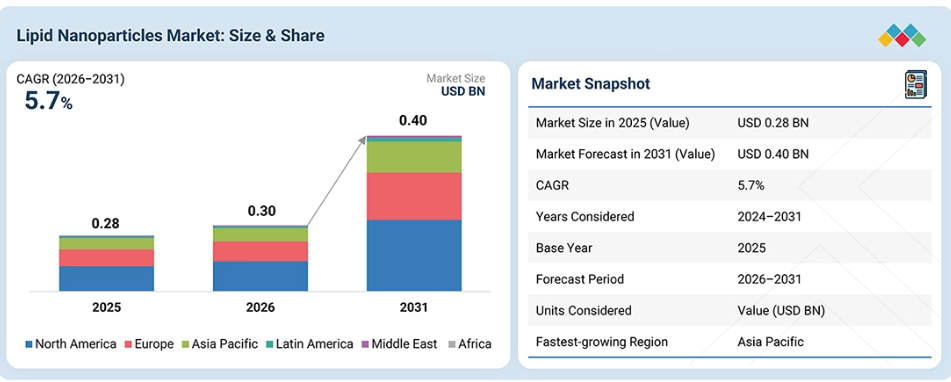
現在の市場規模(2026年):2億9,880万米ドル
予測市場規模(2031年):3億9,500万米ドル
CAGR(2026年~2031年):5.7%
市場概要 — LNPサービス:
現在の市場規模(2026年):1億6,100万米ドル
予測市場規模(2031年):3億920万米ドル
CAGR(2026年~2031年):13.9%
セグメントのリーダーシップ:
地域別リーダー:北米は、2025年のLNP原材料およびサービス市場において最大のシェアを占めました。
製品別リーダー:イオン化可能な脂質は、2025年のLNP原料市場において最大のシェア(6.20%)を占めました。
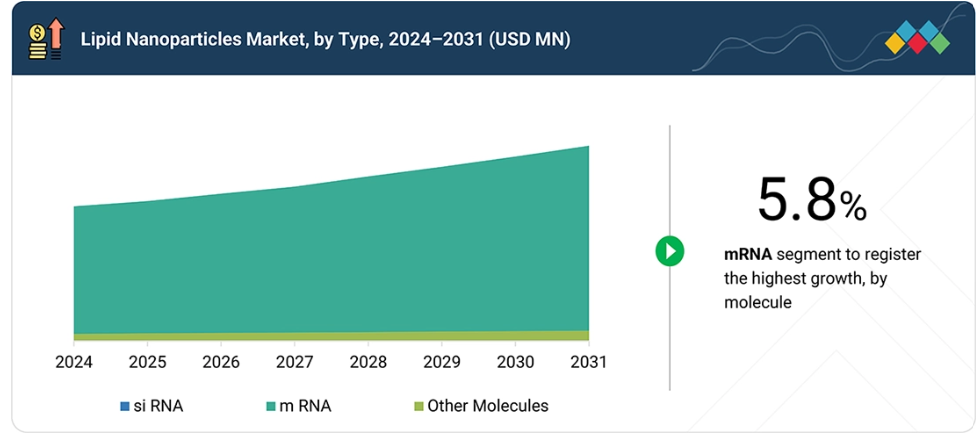
分子タイプ別リーダー:mRNAは、予測期間中に5.8%という最高のCAGRを記録すると予想されています。
エンドユーザー別リーダー:製薬・バイオテクノロジー企業は、2025年のLNP原料市場において最大のシェア(41.7%)を占めました。
市場見通しと競争環境:
世界のLNP原料市場の主要企業には、アバンティ・ポーラー・リピッズ(クロダ・インターナショナル)、メルクKGaA、NOF株式会社、日本ファインケミカル、エボニック・インダストリーズ、ケイマン・ケミカル、IOIオレオ、およびガッテフォッセが含まれます。これらの企業は、新規脂質の発売、生産能力の拡大、カスタマイズされた脂質合成、GMP製造、パートナーシップ、および次世代脂質技術への投資を通じて、その地位を強化しています。
LNPサービス市場の主要な参入企業には、エボニック・インダストリーズ、プレシジョン・ナノシステムズ、レシファーム、コーデンファーマ、アクイタス・セラピューティクスのほか、その他の専門的なCDMOや製剤技術プロバイダーが含まれます。これらの企業は、初期開発から商業生産に至るまでのRNA治療薬を支援するため、LNP製剤、プロセス開発、分析特性評価、スケールアップ、およびGMP製造における能力を拡大しています。例えば、エボニックは、製剤開発から商業供給に至るまで、統合的なLNPおよび脂質製造のサポートを提供しています。
イノルナ、マジックRNAバイオテクノロジー、およびアクセリフは、製品の商業化を通じて急速に市場シェアを拡大しています。
LNP市場は、mRNAワクチンや治療薬、siRNA医薬品、遺伝子編集療法、その他の核酸ベースの製品の開発拡大に牽引され、着実に成長しています。また、高純度のイオン化性脂質、PEG化脂質、リン脂質、その他の製剤成分に対する需要の高まりや、LNP製剤開発、プロセス最適化、分析的特性評価、スケールアップ、GMP製造のアウトソーシング増加も、この成長を支えています。RNAベースのパイプラインが臨床段階や商業化段階へと進むにつれ、購入者は、原材料の品質の一貫性、スケーラブルな製造、カプセル化効率、粒子径の制御、製剤の安定性、規制順守、そして臨床段階から商業化段階に至るまでの信頼性の高い供給をますます重視するようになっています。エボニック、アバンティ/クローダ、NOF、および専門のLNPサービスプロバイダーによる最近の投資や提携は、統合されたスケーラブルなLNP開発・製造プラットフォームへの移行を反映しています。
顧客の顧客に影響を与えるトレンドと変革
RNAベースの医薬品や先進的な遺伝子治療の急速な拡大は、LNPの原材料およびサービス市場を再構築しつつあります。2026年から2031年までの予測期間において、LNP技術は、肝臓を標的としたsiRNA療法や予防用mRNAワクチンにおける従来の役割を超え、腫瘍学、個別化がんワクチン、ゲノム編集、タンパク質置換療法、生体内細胞工学、およびその他の核酸治療薬への応用へと拡大すると予想されます。
この移行に伴い、次世代のイオン化可能な脂質、組織選択性製剤、生分解性脂質化学、およびスケーラブルなGMP製造プラットフォームに対する需要が高まっています。同時に、肝外送達やエンドソームからの脱出における根強い課題が、脂質設計や製剤工学における大幅な革新を促進しており、より標的を絞った用途特化型のLNPプラットフォームへの移行を加速させています。
市場の動向
成長要因:抗がん研究における脂質ナノ粒子の利用拡大
治療薬を正確かつ標的を絞って送達することを可能にし、がん治療に変革をもたらす可能性を秘めた脂質ナノ粒子は、この市場の成長を牽引する重要な要因となっています。従来の化学療法はがんを治療しますが、多くの場合、強力な細胞毒性のある薬剤を全身に投与するため、悪性細胞を含む急速に分裂する細胞だけでなく、健康な組織も区別なく標的としてしまいます。この無差別な作用により、重大な副作用や用量制限毒性が生じ、治療の経過を危うくする可能性があります。例えば、米国では、20種類の腫瘍関連抗原を標的とする個別化がんワクチン「mRNA-4157」が、悪性黒色腫の治療を目的とした第II相臨床試験の段階にあります。
同様に、NCI-4650/mRNAベースの個別化がんワクチンも、メラノーマ、結腸がん、消化器がん、泌尿生殖器がん、および肝細胞がんの治療を目的とした第II相臨床試験の段階にあります。
制約:厳格な規制要件
薬物送達に使用されるほとんどのLNPについて、規制当局はLNPの構成成分を「新規添加剤」とみなします。ただし、これは用途によって異なる場合があります。例えば、免疫調節においては、LNPが有効成分として扱われることがあります。その他のケース、主に革新的な新しい脂質製剤の場合、製剤に含まれる各脂質成分は、「確立された独自の」または「新規の」添加剤とみなされる可能性があります。一般的に、既知の添加剤とは、過去の製品で使用され、すでに規制当局によって承認されているものを指します。したがって、新しいLNP製品を開発する際、その目的や性質はすでに十分に知られているため、開発者は規制当局への申請書類にこれらに関する情報を最小限に留めることができます。
一方、新規添加物については、規制当局の要件を満たし、その特性が十分に解明されていることを保証するために、製造、特性評価、純度プロファイル、および関連事項に関する詳細な情報が必要となります。また、有効成分については、その毒性や作用機序に関する、さらに包括的な文書化が求められます。
機会:先進的な薬物送達システムへの需要の高まり
脂質ナノ粒子の多くの利点には、薬剤の溶解性の向上、生物学的利用能の向上、放出動態の制御、および特定の組織や細胞への標的送達などが挙げられます。こうした利点により、脂質ナノ粒子は、多くの治療領域にわたる生物製剤、核酸、低分子医薬品、遺伝子編集技術など、さまざまな治療法にとって最適な担体となっています。さらに、脂質ナノ粒子の適応性の高さにより、相乗効果を活用して治療効果を高め、患者の転帰を改善する、新規製剤や併用療法の開発が可能になります。例えば、単一のプラットフォーム内で複数の治療薬を送達できるよう脂質ナノ粒子をカスタマイズすることで、併用療法において複数の疾患経路を同時に標的とすることが可能になります。
課題:LNP製剤に関連する課題
脂質ナノ粒子ベースの薬物送達システムの開発、安定性、および有効性は、脂質ナノ粒子市場における製剤関連の課題に起因する数多くの要因によって決定されます。これらの課題には、生分解性、生体適合性、および制御放出特性を維持しつつ、適切な物理化学的特性を持つ脂質を選択することが含まれます。これらの脂質組成は、期待される封入効率、安定性、および放出動態を達成するために、適切であり、かつ調整されている必要があります。
市場エコシステム
LNPの原材料・サービス市場は、専門の脂質サプライヤー、製剤技術プロバイダー、CDMO、製薬・バイオテクノロジー企業、研究機関にまたがる相互に連携したバリューチェーンを通じて機能しています。上流セグメントには、イオン化性脂質、PEG化脂質、リン脂質、コレステロール、その他の中性脂質の製造業者に加え、製剤用機器や分析技術のサプライヤーが含まれます。
中流セグメントでは、専門サービスプロバイダーやCDMOが、脂質合成、LNP製剤開発、プロセス最適化、分析特性評価、スケールアップ、技術移転、およびGMP製造を行っています。下流では、製薬会社やバイオテクノロジー企業が、これらのプラットフォームをmRNAワクチン、siRNA治療薬、遺伝子編集製品、がん治療薬、およびその他の核酸医薬品に統合しています。バリューチェーン全体を通じて、製品の品質、原材料の純度、粒子径の制御、カプセル化効率、安定性、無菌性、プロセスの再現性、および規制順守は、臨床および商業化を成功させるために極めて重要です。
市場セグメント
LNP原料市場(製品別)
2025年、LNP原料市場において、イオン化性脂質セグメントが最大のシェアを占めました。この優位性は、核酸の封入、細胞内送達、およびエンドソームからの脱出において、イオン化性脂質が果たす中心的な役割に起因しています。mRNA、siRNA、および遺伝子編集用途向けの、独自開発の生分解性かつ臓器選択的なイオン化性脂質化学物質の開発が継続しており、これが持続的な需要を支えています。
LNP市場(分子タイプ別)
2025年、mRNAはLNP原料市場において最大のシェアを占めました。これは、mRNAワクチン、個別化がんワクチン、治療用タンパク質、および遺伝子編集用途のパイプラインが拡大していることが要因です。mRNA-LNPワクチンの実証済みのスケーラビリティと、腫瘍学およびその他の治療分野における臨床活動の活発化により、mRNA送達技術への投資は引き続き加速しています。
LNP原料市場:エンドユーザー別
2025年、製薬・バイオテクノロジー企業がLNP原料市場の最大のシェアを占めました。同業界が主導的な地位を占めている背景には、RNA治療薬、ワクチン、および遺伝子編集製品の社内開発および提携による開発の拡大があり、これにより、研究、臨床開発、および商業生産の全段階において、高純度脂質および製剤材料に対する継続的な需要が生まれています。
LNPサービス市場(サービス種別)
2025年、LNPサービス市場において、製造サービスセグメントが最大のシェアを占めました。この成長は、混合、精製、濃縮、無菌処理、分析的特性評価、プロセスバリデーション、GMP製造など、スケーラブルなLNP生産に必要な専門的なインフラと技術的専門知識によって支えられています。RNA治療薬が後期臨床開発および商業化に向けて進展していることから、専門的なCDMO(受託開発・製造)能力への依存度が高まっています。
LNPサービス市場:エンドユーザー別
2025年には、製剤開発、プロセス最適化、スケールアップ、分析試験、およびGMP製造の専門業者へのアウトソーシングの増加を背景に、製薬・バイオテクノロジー企業がLNPサービス市場で最大のシェアを占めました。アウトソーシングにより、開発企業は確立されたLNPの専門知識や製造インフラを活用できると同時に、社内体制を構築するために必要な時間と資本を削減することができます。
地域
予測期間中、アジア太平洋地域が世界のLNP原材料・サービス市場において最も急速な成長を遂げる地域となる見込みです
アジア太平洋地域のLNP原材料・サービス市場は、バイオ医薬品およびワクチンの製造能力の拡大、RNA治療薬への投資の増加、臨床研究活動の活発化、ならびに中国、日本、韓国、インドなどの国々における地域的なバイオテクノロジー・エコシステムの発展に支えられ、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。
脂質ナノ粒子市場:企業評価マトリックス
現在の市場環境において、Avanti Polar Lipids(Croda International)は、研究用および医薬品グレードのリン脂質、イオン化性脂質、PEG脂質、コレステロール関連材料、およびカスタマイズされた脂質ソリューションからなる幅広いポートフォリオを通じて、LNP原材料分野で強固な地位を維持しています。
Crodaとの統合により、初期段階の脂質スクリーニングや製剤開発の支援から、臨床および商業用途向けのGMP規模の供給に至るまでの能力を提供しています。エマージェント・バイオソリューションズは、複雑なバイオ医薬品やRNAベースの製品に対する受託開発・製造能力を通じて、LNPサービス市場に参入しつつある新興企業です。同社は、製剤、原薬、医薬品製造、充填・包装業務にわたり、mRNAプログラムを支援した実績があり、プロヴィデンス・セラピューティクス社とのmRNAワクチン候補に関する複数年にわたる製造契約も締結しています。
主要市場プレイヤー
Avanti Polar Lipids (Croda International plc) (US)
Merck KGaA (Germany)
Evonik Industries AG (Germany)
Nippon Fine Chemical Co., Ltd. (Japan)
NOF Corporation (Japan)
FUJIFILM Pharmaceuticals / FUJIFILM Holdings Corporation (Japan)
Precision NanoSystems (Canada)
Recipharm AB (Sweden)
Emergent BioSolutions, Inc. (US)
EUROAPI (France)
Cayman Chemical (US)
CordenPharma (Switzerland)
Gattefossé (France)
Acuitas Therapeutics (Canada)
IOI Oleo GmbH (Germany)
最近の動向
2026年8月:エボニック・インダストリーズは、カナダのバンクーバーに、GMP準拠の脂質ベースの薬物送達用新製造施設へ1億5,000万カナダドル(約1億500万米ドル)以上を投資すると発表しました。この施設は、ワクチン、治療薬、その他の先進医薬品向けのLNP開発および臨床製造能力を拡大することを目的としています。
2025年3月:アバンティ・ポーラー・リピッズ(クロダ)とサーテスト・バイオテックは、LNP医薬品開発向けの新規イオン化性脂質へのアクセスを拡大するための戦略的提携を発表しました。これは、サーテストのイオン化性脂質ライブラリおよび製剤に関する専門知識と、クロダの開発・商業化能力を組み合わせたものです。
2025年1月:エボニックはSTファームと提携し、STファームのカスタマイズされた核酸と、エボニックの脂質およびLNP医薬品開発サービスを組み合わせることで、RNAおよび核酸治療薬のポートフォリオを拡大しました。
1 はじめに 32
1.1 本調査の目的 32
1.2 市場の定義 32
1.3 調査範囲 33
1.3.1 対象市場 33
1.3.2 対象地域 34
1.3.3 調査対象および除外項目 34
1.3.4 調査対象期間 35
1.3.5 調査対象通貨 35
1.4 市場のステークホルダー 35
1.5 変更点の概要 36
2 エグゼクティブ・サマリー 37
2.1 市場のハイライトと主要な洞察 37
2.2 主要な市場参加者:戦略的展開のマッピング 39
2.3 LNP原材料・サービス市場における破壊的トレンド 40
2.4 高成長セグメント 41
2.5 地域別概況:市場規模、成長率、および予測 42
3 プレミアムインサイト 44
3.1 LNP原材料・サービス市場の概要 44
3.2 北米:製品タイプおよび国別のLNP原材料市場 45
3.3 LNP原材料市場:地域別の成長機会 46
3.4 LNP原材料市場シェア(エンドユーザー別、2026年対2031年)(%) 47
3.5 LNPサービス市場シェア(エンドユーザー別、2026年対2031年)(%) 47
4 市場概要 48
4.1 はじめに 48
4.2 市場動向 49
4.2.1 推進要因 50
4.2.1.1 抗がん治療における脂質ナノ粒子の利用拡大 50
4.2.1.2 RNAベースの治療法研究における高い採用率 50
4.2.1.3 LNPベースの医薬品に関する研究開発への政府の注目の高まり 51
4.2.2 制約要因 51
4.2.2.1 厳格な規制要件 51
4.2.3 機会 52
4.2.3.1 先進的な薬物送達システムに対する需要の高まり 52
4.2.4 課題 53
4.2.4.1 LNP製剤に関連する課題 53
4.3 未充足ニーズと未開拓分野 53
4.4 相互に関連する市場とセクター横断的な機会 54
4.5 ティア1/2/3の主要企業による戦略的動き 54
5 業界動向 55
5.1 ポーターの5つの力分析 55
5.1.1 競争の激しさ 56
5.1.2 供給者の交渉力 56
5.1.3 購入者の交渉力 56
5.1.4 代替品の脅威 56
5.1.5 新規参入の脅威 56
5.2 マクロ経済の見通し 57
5.2.1 はじめに 57
5.2.2 GDPの推移と予測 57
5.2.3 GDPの推移と予測 57
5.3 バリューチェーン分析 58
5.3.1 原材料 58
5.3.2 サービス 59
5.4 エコシステム分析 61
5.5 価格分析 63
5.5.1 主要企業別平均販売価格の推移(2023年~2025年) 64
5.5.2 タイプ別平均販売価格の推移(2023年~2025年) 65
5.6 主要な会議・イベント(2026年~2027年) 65
5.7 顧客の事業に影響を与えるトレンド・ディスラプション 66
5.8 投資および資金調達のシナリオ 67
5.9 2025年の米国関税が脂質ナノ粒子市場に与える影響 67
5.9.1 はじめに 67
5.9.2 価格への影響分析 68
5.9.3 国・地域への影響 68
5.9.3.1 米国 68
5.9.3.2 欧州 69
5.9.3.3 アジア太平洋地域 69
5.9.4 エンドユーザー産業への影響 70
5.9.4.1 製薬・バイオテクノロジー企業 70
5.9.4.2 CROおよびCDMO 70
5.9.4.3 学術・研究機関 71
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 72
6.1 技術分析 72
6.1.1 主要な新興技術 72
6.1.1.1 ナノテクノロジーに基づく薬物送達 72
6.1.1.2 核酸送達 72
6.1.2 補完的技術 73
6.1.2.1 薬剤封入技術 73
6.1.2.2 表面改質および機能化技術 73
6.1.3 関連技術 74
6.1.3.1 バイオテクノロジーおよび遺伝子工学技術 74
6.1.3.2 ナノテクノロジーに基づく製剤技術 74
6.2 技術・製品ロードマップ 74
6.3 特許分析 75
6.3.1 2015年~2025年の脂質ナノ粒子特許における主要出願者・権利者(企業) 75
6.4 将来の応用 77
6.5 生成AIが脂質ナノ粒子市場に与える影響 78
6.5.1 脂質ナノ粒子のワークフローにおけるベストプラクティス 79
6.5.2 AI導入の事例研究 80
6.5.3 相互に関連する隣接エコシステムと市場プレイヤーへの影響 81
6.5.4 ジェネレーティブAI導入に対する顧客の準備状況 81
7 規制環境と持続可能性への取り組み 82
7.1 地域ごとの規制とコンプライアンス 82
7.1.1 規制の現状 82
7.1.2 規制機関、政府機関、およびその他の組織 84
7.1.3 業界基準 88
7.2 サステナビリティの取り組み 88
7.3 規制政策がサステナビリティの取り組みに与える影響 89
7.4 認証、表示、および環境基準 89
8 顧客環境と購買者の行動 90
8.1 意思決定プロセス 90
8.2 購入担当者のステークホルダーおよび購入評価基準 90
8.2.1 購入プロセスにおける主要なステークホルダー 90
8.2.2 エンドユーザー別、脂質ナノ粒子原料の主要な購入基準 91
8.2.3 エンドユーザー別、脂質ナノ粒子サービスにおける主要な購入基準 92
8.3 導入の障壁および内部的な課題 94
8.4 各種エンドユーザー産業における未充足ニーズ 94
8.5 市場の収益性 95
9 製品別LNP原材料市場 96
9.1 はじめに 97
9.2 イオン化可能な脂質 97
9.2.1 mRNA ベースのワクチンに対する高い需要が市場を牽引 97
9.3 PEG 化脂質 100
9.3.1 核酸医薬への注目が高まり、需要を押し上げる 100
9.4 中性脂質 101
9.4.1 治療用途における安定性の向上と高い取り込み率が市場を牽引 101
9.5 リン脂質 103
9.5.1 生体適合性とカスタマイズ性が市場の成長を支える 103
9.6 キットおよび試薬 106
9.6.1 市場を牽引するLNP製剤技術の進歩 106
9.7 その他の製剤材料 107
10 LNP タイプ別 LNP 原材料市場 108
10.1 はじめに 109
10.2 固体脂質ナノ粒子(SLNS) 109
10.2.1 従来の薬剤担体に対する優位性が市場を牽引 109
10.3 ナノ構造脂質担体(NLC) 112
10.3.1 高い薬剤負荷能力が市場を牽引 112
10.4 その他のLNPの種類 114
11 分子種別LNP原料市場 117
11.1 はじめに 118
11.2 siRNA 118
11.2.1 標的指向型薬物送達への注目が高まり、市場を牽引 118 118
11.3 mRNA 121
11.3.1 ワクチン開発における採用拡大が市場を牽引 121
11.4 その他の分子 123
12 用途別 LNP 原材料市場 127
12.1 はじめに 128
12.2 商業的用途 128
12.2.1 多発性神経障害 131
12.2.1.1 治療薬の標的指向的かつ持続的な放出が可能であり、需要を後押し 131
12.2.2 その他の商業的用途 133
12.3 臨床応用 136
12.3.1 COVID-19 138
12.3.1.1 新たな変異株の出現という脅威が普及を後押し 138
12.3.2 がん 141
12.3.2.1 がん治療薬への注目が高まり、市場を牽引 141
12.3.3 その他の臨床応用 143
13 エンドユーザー別 LNP 原材料市場 146
13.1 はじめに 147
13.2 製薬・バイオテクノロジー企業 147
13.2.1 市場を牽引する医薬品開発活動の拡大 147
13.3 学術・研究機関 150
13.3.1 市場を牽引する遺伝子治療および薬剤投与に関する研究開発への高い注目 150
13.4 受託開発・製造機関(CDMO) 152
13.4.1 LNP製剤サービスのアウトソーシング拡大が市場を牽引 152
14 サービス種別によるLNPサービス市場 155
14.1 はじめに 156
14.2 製剤開発サービス 156
14.2.1 標的を絞った効果的な薬物送達への注目が高まり、市場を牽引 156
14.3 製造サービス 157
14.3.1 遺伝子治療およびワクチン開発向けの脂質系キャリアに対する需要の高まりが市場を牽引 157
14.4 その他のサービス 158
15 エンドユーザー別 LNP サービス市場 160
15.1 はじめに 161
15.2 製薬・バイオテクノロジー企業 161
15.2.1 市場を牽引する医薬品開発および商業化 161
15.3 学術・研究機関 162
15.3.1 市場の成長を支える先進的なインフラと専門的なノウハウへのアクセス 162
16 地域別脂質ナノ粒子市場 164
16.1 はじめに 165
16.2 北米 166
16.2.1 米国 170
16.2.1.1 製薬分野における高い研究開発費が市場を牽引 170
16.2.2 カナダ 173
16.2.2.1 個別化医療への注目が高まり、市場を牽引 173 16.3 ヨーロッパ 176
16.3.1 ドイツ 179
16.3.1.1 LNP 製造に向けた開発活動の活発化が市場を牽引 179
16.3.2 英国 182
16.3.2.1 薬物送達システムに関する先駆的な研究プログラムが需要を押し上げる 182
16.3.3 フランス 185
16.3.3.1 プロテオミクスおよびゲノミクス研究に対する政府の資金援助が市場の成長を支える 185
16.3.4 イタリア 188
16.3.4.1 ライフサイエンス研究の拡大が市場を牽引 188
16.3.5 スペイン 191
16.3.5.1 がん治療薬への需要拡大が市場を牽引 191
16.3.6 その他の欧州諸国 194
16.4 アジア太平洋地域 197
16.4.1 中国 201
16.4.1.1 低い製造コストとCDMOへのサービスアウトソーシングの増加が市場を牽引 201
16.4.2 日本 204
16.4.2.1 LNPベースのmRNAワクチンへの需要が市場を牽引 204
16.4.3 インド 207
16.4.3.1 製薬業界の成長が市場を牽引します 207
16.4.4 韓国 210
16.4.4.1 臨床試験件数の増加が需要を押し上げます 210
16.4.5 オーストラリア 213
16.4.5.1 革新的な薬物送達システムへの需要の高まりが市場を牽引 213
16.4.6 アジア太平洋地域のその他 216
16.5 ラテンアメリカ 219
16.5.1 ブラジル 222
16.5.1.1 医薬品のグローバルな製造拠点が普及を後押し 222
16.5.2 メキシコ 225
16.5.2.1 大規模な対象患者層と、新規薬物送達技術への需要が市場を牽引 225
16.5.3 その他のラテンアメリカ諸国 228
16.6 中東 231
16.6.1 GCC諸国 234
16.6.1.1 経済および医療分野の拡大が市場成長を支えます 234
16.6.2 中東のその他の地域 237
16.7 アフリカ 240
16.7.1 市場成長を支える医療インフラの改善 240
17 競争環境 244
17.1 はじめに 244
17.2 主要企業の戦略/競争優位性 244
17.3 2019年~2025年の売上高分析 246
17.4 市場シェア分析 247
17.4.1 LNP原材料市場 247
17.4.2 LNPサービス市場 249
17.5 企業評価マトリックス:主要企業、2025年 250
17.5.1 スター企業 250
17.5.2 新興リーダー企業 250
17.5.3 普及型企業 251
17.5.4 参入企業 251
17.5.5 企業の事業展開:主要企業、2025年 252
17.5.5.1 企業の事業展開 252
17.5.5.2 地域別事業展開 253
17.5.5.3 製品展開 254
17.5.5.4 アプリケーション展開 255
17.5.5.5 サービス展開 256
17.6 企業評価マトリックス:スタートアップ/中小企業、2025年 257
17.6.1 先進的な企業 257
17.6.2 対応力のある企業 257
17.6.3 ダイナミックな企業 257
17.6.4 スタートブロック 257
17.6.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 259
17.7 企業評価および財務指標 261
17.7.1 財務指標 261
17.7.2 企業評価 261
17.8 ブランド・製品比較分析 262
17.9 競争シナリオ 263
17.9.1 製品・サービスの発売および承認 263
17.9.2 取引 263
17.9.3 事業拡大 265
18 企業概要 266
18.1 主要企業 266
18.1.1 AVANTI POLAR LIPIDS(CRODA INTERNATIONAL PLC) 266
18.1.1.1 事業概要 266
18.1.1.2 提供製品・サービス 267
18.1.1.3 最近の動向 268
18.1.1.3.1 製品の発売 268
18.1.1.3.2 取引 269
18.1.1.3.3 事業拡大 269
18.1.1.3.4 その他の動向 270
18.1.1.4 MnMの見解 270
18.1.1.4.1 主な強み 270
18.1.1.4.2 戦略的選択 270
18.1.1.4.3 弱点および競合上の脅威 270
18.1.2 MERCK KGAA 271
18.1.2.1 事業概要 271
18.1.2.2 提供している製品・サービス 272
18.1.2.3 最近の動向 273
18.1.2.3.1 サービスの開始 273
18.1.2.3.2 事業拡大 273
18.1.2.4 MnMの見解 274
18.1.2.4.1 主な強み 274
18.1.2.4.2 戦略的選択 274
18.1.2.4.3 弱点および競合上の脅威 274
18.1.3 EVONIK INDUSTRIES AG 275
18.1.3.1 事業概要 275
18.1.3.2 提供製品・サービス 276
18.1.3.3 最近の動向 277
18.1.3.3.1 取引 277
18.1.3.3.2 事業拡大 277
18.1.3.4 MnMの見解 278
18.1.3.4.1 主な強み 278
18.1.3.4.2 戦略的選択 278
18.1.3.4.3 弱点および競合上の脅威 278
18.1.4 日本ファインケミカル 279
18.1.4.1 事業概要 279
18.1.4.2 提供製品・サービス 280
18.1.4.3 MnMの見解 281
18.1.4.3.1 主な強み 281
18.1.4.3.2 戦略的選択肢 281
18.1.4.3.3 弱みおよび競合上の脅威 281
18.1.5 NOF株式会社 282
18.1.5.1 事業概要 282
18.1.5.2 提供製品・サービス 283
18.1.5.3 最近の動向 284
18.1.5.3.1 取引 284
18.1.5.3.2 事業拡大 285
18.1.5.4 MnMの見解 285
18.1.5.4.1 主な強み 285
18.1.5.4.2 戦略的選択肢 285
18.1.5.4.3 弱点および競合上の脅威 285
18.1.6 FUJIFILM PHARMACEUTICALS U.S.A., INC. (FUJIFILM HOLDINGS CORPORATION) 286
18.1.6.1 事業概要 286
18.1.6.2 提供している製品・サービス 287
18.1.6.3 最近の動向 288
18.1.6.3.1 取引 288
18.1.6.3.2 事業拡大 288
18.1.7 PRECISION NANOSYSTEMS(CYTIVA) 289
18.1.7.1 事業概要 289
18.1.7.2 提供製品・サービス 289
18.1.7.3 最近の動向 290
18.1.7.3.1 サービスの開始 290
18.1.8 EQT AB 291
18.1.8.1 事業概要 291
18.1.8.2 提供している製品・サービス 292
18.1.8.3 最近の動向 292
18.1.8.3.1 取引実績 292
18.1.8.3.2 事業拡大 293
18.1.9 EMERGENT 294
18.1.9.1 事業概要 294
18.1.9.2 提供している製品・サービス 295
18.1.10 EUROAPI 296
18.1.10.1 事業概要 296
18.1.10.2 提供している製品・サービス 297
18.1.11 CAYMAN CHEMICAL 298
18.1.11.1 事業概要 298
18.1.11.2 提供製品・サービス 298
18.1.11.3 最近の動向 299
18.1.11.3.1 製品の発売 299
18.1.11.3.2 取引 299
18.1.12 コーデンファーマ 300
18.1.12.1 事業概要 300
18.1.12.2 提供製品・サービス 300
18.1.12.3 最近の動向 301
18.1.12.3.1 新製品の発売 301
18.1.12.3.2 取引 301
18.1.12.3.3 事業拡大 302
18.1.13 GATTEFOSSÉ 303
18.1.13.1 事業概要 303
18.1.13.2 提供製品・サービス 303
18.1.14 ACUITAS THERAPEUTICS 304
18.1.14.1 事業概要 304
18.1.14.2 提供製品・サービス 304
18.1.14.3 最近の動向 305
18.1.14.3.1 取引 305
18.1.15 IOI OLEO GMBH 306
18.1.15.1 事業概要 306
18.1.15.2 提供製品・サービス 307
18.2 その他の企業 308
18.2.1 CREATIVE BIOLABS 308
18.2.2 CURAPATH 309
18.2.3 LIPOID GMBH 310
18.2.4 NANOCS INC. 311
18.2.5 MEDKOO BIOSCIENCES, INC. 312
18.2.6 POLYSCIENCES INC. 312
18.2.7 BIOVECTRA 313
18.2.8 ASCENDIA PHARMACEUTICALS 313
18.2.9 CURIA GLOBAL, INC. 314
18.2.10 VERNAL BIOSCIENCES 314
19 調査方法論 315
19.1 調査データ 315
19.1.1 二次データ 316
19.1.2 一次データ 317
19.2 市場規模推計方法論 318
19.2.1 世界市場の推計 319
19.2.2 主要専門家による見解 321
19.3 市場成長率の予測 323
19.4 市場の細分化とデータの三角測量 325
19.5 調査の前提条件 326
19.6 調査の限界 326
19.7 リスク分析 327
20 付録 328
20.1 ディスカッション・ガイド 328
20.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 332
20.3 カスタマイズオプション 334
20.4 関連レポート 334
20.5 著者情報 335
表1 脂質ナノ粒子市場:影響分析 49
表2 ポーターの5つの力による脂質ナノ粒子市場への影響 55
表3 脂質ナノ粒子市場:エコシステムにおける役割 62
表4 主要企業別 LNP製品の平均販売価格の推移、
2023年~2025年(米ドル) 64
表5 種類別 LNP製品の平均販売価格の推移、2023年~2025年(米ドル) 65
表6 脂質ナノ粒子市場:主要な会議およびイベント(2026年~2027年) 65
表7 脂質ナノ粒子市場:特許の参考リスト 76
表8 脂質ナノ粒子市場におけるAI導入の事例研究 80
表9 脂質ナノ粒子市場における生成AIの導入準備度トップ企業一覧
81
表10 規制の現状 84
表11 北米:規制機関、政府機関、およびその他の組織の一覧 84
表12 欧州:規制機関、政府機関、およびその他の組織の一覧 85
表13 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 86
表14 ラテンアメリカ:規制機関、政府機関、およびその他の組織の一覧 87
表15 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 87
表16 提供形態別、購買プロセスに対するステークホルダーの影響 90
表17 エンドユーザー別、LNP原料の主要な購入基準 91
表18 エンドユーザー別、脂質ナノ粒子サービスの主要な購入基準 93
表19 LNP原料市場(製品別、2023年~2031年)(百万米ドル) 97
表20 イオン化可能脂質市場(地域別、2023年~2031年)(百万米ドル) 98
表21 北米:イオン化性脂質市場(国別)、
2023年~2031年(百万米ドル) 98
表22 欧州:イオン化性脂質市場(国別)、2023年~2031年(百万米ドル) 98
表23 アジア太平洋地域:イオン化性脂質市場、国別、
2023年~2031年(百万米ドル) 99
表24 ラテンアメリカ:イオン化性脂質市場、国別、
2023年~2031年(百万米ドル) 99
表25 中東:イオン化性脂質市場(地域別)、
2023年~2031年(百万米ドル) 99
表26 PEG化脂質市場(地域別)、2023年~2031年(百万米ドル) 100
表27 中立性脂質市場、地域別、2023年~2031年(百万米ドル) 101
表28 北米:中立性脂質市場、国別、
2023年~2031年(百万米ドル) 102
表29 欧州:ニュートラル脂質市場、国別、2023年~2031年(百万米ドル) 102
表30 アジア太平洋:ニュートラル脂質市場、国別、2023年~2031年(百万米ドル) 102
表31 ラテンアメリカ:中性脂質市場、国別、
2023年~2031年(百万米ドル) 103
表32 中東:中性脂質市場、地域別、2023年~2031年(百万米ドル) 103
表33 リン脂質市場:地域別、2023年~2031年(百万米ドル) 104
表34 北米:リン脂質市場:国別、
2023年~2031年(百万米ドル) 104
表35 欧州:リン脂質市場、国別、2023年~2031年(百万米ドル) 104
表36 アジア太平洋:リン脂質市場、国別、2023年~2031年(百万米ドル) 105
表37 ラテンアメリカ:リン脂質市場(国別)、
2023年~2031年(百万米ドル) 105
表38 中東:リン脂質市場(地域別)、2023年~2031年(百万米ドル) 105
表39 キットおよび試薬市場:地域別、2023年~2031年(百万米ドル) 106
表40 その他の製剤用原料市場:地域別、
2023年~2031年(百万米ドル) 107
表41 LNP原料市場(LNPタイプ別、2023年~2031年)(百万米ドル) 109
表42 固体脂質ナノ粒子市場(地域別、2023年~2031年)(百万米ドル) 110
表43 北米:固形脂質ナノ粒子市場(国別)、
2023年~2031年(百万米ドル) 110
表44 欧州:固形脂質ナノ粒子市場、国別、
2023年~2031年(百万米ドル) 110
表45 アジア太平洋地域:固形脂質ナノ粒子市場(国別)、
2023年~2031年(百万米ドル) 111
表46 ラテンアメリカ:固形脂質ナノ粒子市場(国別)、
2023年~2031年(百万米ドル) 111
表47 中東:固形脂質ナノ粒子市場(地域別)、
2023年~2031年(百万米ドル) 111
表48 ナノ構造脂質キャリア市場(地域別)、
2023–2031年(百万米ドル) 112
表49 北米:ナノ構造脂質キャリア市場、国別、2023–2031年(百万米ドル) 113
表50 欧州:ナノ構造脂質キャリア市場(国別)、
2023年~2031年(百万米ドル) 113
表51 アジア太平洋地域:ナノ構造脂質キャリア市場、国別、
2023年~2031年(百万米ドル) 113
表52 ラテンアメリカ:ナノ構造脂質キャリア市場、国別、2023年~2031年 (百万米ドル) 114
表53 中東:ナノ構造脂質キャリア市場、地域別、
2023年~2031年(百万米ドル) 114
表54 その他のLNPタイプ市場(地域別、2023年~2031年)(百万米ドル) 115
表55 北米:その他のLNPタイプ市場(国別、
2023年~2031年)(百万米ドル) 115
表56 欧州:その他のLNPタイプ市場(国別)、2023年~2031年(百万米ドル) 115
表57 アジア太平洋地域:その他のLNPタイプ市場(国別)、
2023年~2031年(百万米ドル) 116
表58 ラテンアメリカ:その他のLNPタイプ市場(国別)、
2023年~2031年(百万米ドル) 116
表59 中東:その他のLNPタイプ市場(地域別)、
2023年~2031年 (百万米ドル) 116
表60 LNP原料市場(分子タイプ別)、2023年~2031年(百万米ドル) 118
表61 SIRNA向けLNP原材料市場(地域別)、
2023年~2031年(百万米ドル) 119
表62 北米:SIRNA向けLNP原材料市場(国別)、
2023年~2031年(百万米ドル) 119
表63 欧州:SIRNA向けLNP原材料市場(国別)、
2023年~2031年(百万米ドル) 119
表64 アジア太平洋地域:SIRNA向けLNP原材料市場(国別)、
2023年~2031年(百万米ドル) 120
表65 ラテンアメリカ:SIRNA向けLNP原材料市場(国別)、
2023年~2031年 (百万米ドル) 120
表66 中東:SIRNA向けLNP原材料市場(地域別)、
2023年~2031年(百万米ドル) 120
表67 mRNA向けLNP原材料市場:地域別、
2023年~2031年(百万米ドル) 121
表68 北米:mRNA向けLNP原材料市場:国別、
2023年~2031年(百万米ドル) 121
表69 欧州:mRNA向けLNP原材料市場(国別)、
2023年~2031年(百万米ドル) 122
表70 アジア太平洋地域:mRNA向けLNP原材料市場(国別)、
2023年~2031年 (百万米ドル) 122
表71 ラテンアメリカ:mRNA用LNP原材料市場(国別)、
2023年~2031年(百万米ドル) 123
表72 中東:mRNA向けLNP原料市場(地域別)、
2023年~2031年(百万米ドル) 123
表73 その他の分子向けLNP原料市場(地域別)、
2023年~2031年(百万米ドル) 124
表74 北米:その他の分子向けLNP原料市場、
国別、2023年~2031年(百万米ドル) 124
表75 欧州: その他の分子向けLNP原材料市場:国別、2023年~2031年(百万米ドル) 125
表76 アジア太平洋地域:その他の分子向けLNP原材料市場、
国別、2023年~2031年(百万米ドル) 125
表77 ラテンアメリカ:その他の分子向けLNP原材料市場、
国別、2023年~2031年(百万米ドル) 126
表78 中東:その他の分子向けLNP原材料市場、
地域別、2023年~2031年(百万米ドル) 126
表79 LNP原材料市場、用途別、2023年~2031年(百万米ドル) 128
表80 LNP原材料市場(商業用途)、種類別、
2023年~2031年(百万米ドル) 128
表81 LNP原材料市場(商業用途)、地域別、2023年~2031年 (百万米ドル) 129
表82 北米:商用用途向けLNP原材料市場、国別、2023年~2031年(百万米ドル) 129
表83 欧州:商用用途向けLNP原材料市場、
国別、2023年~2031年(百万米ドル) 129
表84 アジア太平洋地域:商用用途向けLNP原材料市場、
国別、2023年~2031年(百万米ドル) 130
表85 ラテンアメリカ:商用用途向けLNP原材料市場、国別、2023年~2031年(百万米ドル) 130
表86 中東:商用用途向けLNP原材料市場、地域別、2023年~2031年 (百万米ドル) 130
表87 多発性神経障害向けLNP原料市場:地域別、
2023年~2031年(百万米ドル) 131
表88 北米:多発性神経障害向けLNP原料市場、
国別、2023年~2031年(百万米ドル) 131
表89 欧州:多発性神経障害向けLNP原料市場、国別、2023年~2031年 (百万米ドル) 132
表90 アジア太平洋地域:多発性神経障害向けLNP原料市場、
国別、2023年~2031年(百万米ドル) 132
表91 ラテンアメリカ: 多発性神経障害向けLNP原材料市場、
国別、2023年~2031年(百万米ドル) 133
表92 中東:多発性神経障害向けLNP原材料市場、
地域別、2023年~2031年(百万米ドル) 133
表93 その他の商業用途向けLNP原材料市場、
地域別、2023年~2031年(百万米ドル) 134
表94 北米:その他の商業用途向けLNP原材料市場、国別、2023年~2031年(百万米ドル) 134
表95 欧州:その他の商業用途向けLNP原材料市場、国別、2023年~2031年 (百万米ドル) 134
表 96 アジア太平洋地域:その他の商業用途向け LNP 原材料市場(国別、2023年~2031年)(百万米ドル) 135
表 97 ラテンアメリカ:その他の商業用途向け LNP 原材料市場(国別、2023年~2031年)(百万米ドル) 135
表98 中東:その他の商業用途向けLNP原材料市場(地域別、2023年~2031年)(百万米ドル) 135
表99 臨床用途向けLNP原料市場:種類別、
2023年~2031年(百万米ドル) 136
表100 臨床用途向けLNP原材料市場:地域別、
2023年~2031年(百万米ドル) 136
表101 北米:臨床用途向けLNP原材料市場、
国別、2023年~2031年 (百万米ドル) 137
表102 欧州:臨床用途向けLNP原材料市場、
国別、2023年~2031年(百万米ドル) 137
表103 アジア太平洋地域:臨床用途向けLNP原材料市場、
国別、2023年~2031年(百万米ドル) 137
表104 ラテンアメリカ:臨床用途向けLNP原材料市場、
国別、2023年~2031年(百万米ドル) 138
表105 中東:臨床用途向けLNP原材料市場、
地域別、2023年~2031年(百万米ドル) 138
表106 「COVID-19」向けLNP原材料市場、地域別、
2023年~2031年(百万米ドル) 139
表107 北米:COVID-19向けLNP原材料市場
(臨床用途)、国別、2023年~2031年(百万米ドル) 139
表108 欧州:COVID-19向けLNP原材料市場、国別、
2023年~2031年(百万米ドル) 139
表109 アジア太平洋地域:COVID-19向けLNP原材料市場、国別、
2023年~2031年 (百万米ドル) 140
表110 ラテンアメリカ:COVID-19向けLNP原材料市場、国別、2023年~2031年(百万米ドル) 140
表 111 中東:新型コロナウイルス感染症(COVID-19)向けLNP原材料市場(地域別)、
2023年~2031年(百万米ドル) 140
表 112 がん向け LNP 原材料市場:地域別、
2023–2031 年(百万米ドル) 141
表 113 北米:がん向け LNP 原材料市場:国別、2023–2031 年(百万米ドル) 142
表114 欧州:がん治療用LNP原料市場(国別)、
2023年~2031年(百万米ドル) 142
表115 アジア太平洋地域:がん治療用LNP原料市場(国別)、
2023年~2031年(百万米ドル) 142
表116 ラテンアメリカ:がん治療用LNP原料市場(国別)、2023年~2031年(百万米ドル) 143
表117 中東:がん向けLNP原材料市場(地域別)、
2023年~2031年(百万米ドル) 143
表118 その他の臨床用途向けLNP原材料市場(地域別)、2023年~2031年 (百万米ドル) 144
表119 北米:その他の臨床用途向けLNP原材料市場、国別、2023年~2031年(百万米ドル) 144
表120 欧州:その他の臨床用途向けLNP原材料市場、
国別、2023年~2031年(百万米ドル) 144
表121 アジア太平洋地域:その他の臨床用途向けLNP原材料市場、国別、2023年~2031年(百万米ドル) 145
表122 ラテンアメリカ:その他の疾患向けLNP原材料市場、
国別、2023年~2031年(百万米ドル) 145
表 123 中東:その他の疾患向け LNP 原材料市場、
地域別、2023–2031 年(百万米ドル) 145
表124 LNP原材料市場:エンドユーザー別、2023年~2031年(百万米ドル) 147
表125 LNP原材料市場:製薬・バイオテクノロジー企業向け、地域別、2023年~2031年 (百万米ドル) 148
表126 北米:製薬・バイオテクノロジー企業向けLNP原材料市場(国別、2023年~2031年)(百万米ドル) 148
表127 欧州:製薬・バイオテクノロジー企業向けLNP原材料市場(国別、2023年~2031年)(百万米ドル) 148
表128 アジア太平洋地域:製薬・バイオテクノロジー企業向けLNP原材料市場(国別、2023年~2031年)(百万米ドル) 149
表129 ラテンアメリカ:製薬・バイオテクノロジー企業向けLNP原材料市場(国別、2023年~2031年)(百万米ドル) 149
表130 中東:製薬・バイオテクノロジー企業向けLNP原材料市場(地域別、2023年~2031年)(百万米ドル) 149
表131 学術・研究機関向けLNP原材料市場、
地域別、2023年~2031年
(百万米ドル) 150
表 132 北米:学術・研究機関向け LNP 原材料市場(国別、2023–2031年) (百万米ドル) 151
表 133 欧州:学術・研究機関向け LNP 原材料市場(国別、2023–2031年)(百万米ドル) 151
表134 アジア太平洋地域:学術・研究機関向けLNP原材料市場(国別、2023年~2031年)(百万米ドル) 151
表135 ラテンアメリカ:学術・研究機関向けLNP原材料市場、国別、2023年~2031年(百万米ドル) 152
表136 中東:学術・研究機関向けLNP原材料市場(地域別、2023年~2031年)(百万米ドル) 152
表137 CDMOS向けLNP原材料市場:地域別、
2023年~2031年(百万米ドル) 153
表138 北米:CDMOS向けLNP原材料市場(国別、2023年~2031年)(百万米ドル) 153
表139 欧州:CDMOS向けLNP原材料市場(国別、
2023年~2031年 (百万米ドル) 153
表140 アジア太平洋地域: CDMOS向けLNP原材料市場(国別)、
2023年~2031年(百万米ドル) 154
表141 ラテンアメリカ:CDMOS向けLNP原材料市場(国別)、
2023年~2031年(百万米ドル) 154
表142 中東:CDMOS向けLNP原材料市場(地域別)、
2023年~2031年(百万米ドル) 154
表143 LNPサービス市場(サービス種別別)、2023年~2031年(百万米ドル) 156
表144 製剤開発サービス市場(地域別)、
2023年~2031年(百万米ドル) 157
表145 製造サービス市場、地域別、2023年~2031年(百万米ドル) 158
表146 その他のサービス市場、地域別、2023年~2031年(百万米ドル) 159
表147 LNPサービス市場(エンドユーザー別)、2023年~2031年(百万米ドル) 161
表148 製薬・バイオテクノロジー企業向けLNPサービス市場(地域別)、2023年~2031年(百万米ドル) 162
表149 学術・研究機関向けLNPサービス市場(地域別、2023年~2031年)(百万米ドル) 163
表150 LNP原材料市場(地域別、2023年~2031年)(百万米ドル) 165
表151 LNPサービス市場(地域別、2023年~2031年)(百万米ドル) 165
表152 北米:LNP原材料市場(国別、
2023年~2031年)(百万米ドル) 167
表153 北米:LNP原材料市場(製品別)、
2023年~2031年(百万米ドル) 167
表154 北米:LNPサービス市場(サービス種別)、
2023年~2031年(百万米ドル) 167
表155 北米:LNP原材料市場(LNPの種類別)、
2023年~2031年(百万米ドル) 168
表156 北米:LNP原材料市場(分子種別)、
2023年~2031年(百万米ドル) 168
表157 北米: LNP原料市場(用途別)、
2023年~2031年(百万米ドル) 168
表158 北米:LNP原料市場(商用用途、タイプ別)、2023年~2031年(百万米ドル) 169
表159 北米:LNP原材料市場(臨床用途別)、
種類別、2023年~2031年(百万米ドル) 169
表160 北米:LNP原材料市場(エンドユーザー別)、
2023年~2031年(百万米ドル) 169
表161 北米:LNPサービス市場(エンドユーザー別)、
2023年~2031年(百万米ドル) 170
表162 米国:LNP原材料市場(製品別)、2023年~2031年(百万米ドル) 170
表163 米国:LNP原料市場、LNPタイプ別、2023年~2031年(百万米ドル) 171
表164 米国:LNP原料市場、分子タイプ別、
2023年~2031年(百万米ドル) 171
表165 米国:LNP原料市場、用途別、2023年~2031年(百万米ドル) 171
表166 米国:商用用途向けLNP原料市場、種類別、2023年~2031年(百万米ドル) 172
表167 米国:臨床用途向けLNP原料市場(種類別)、
2023年~2031年(百万米ドル) 172
表168 米国:LNP原料市場(エンドユーザー別)、2023年~2031年(百万米ドル) 172
表169 カナダ:LNP原料市場(製品別)、
2023年~2031年(百万米ドル) 173
表170 カナダ:LNP原料市場(LNPタイプ別)、
2023年~2031年(百万米ドル) 174
表171 カナダ:LNP原料市場、分子種別、
2023年~2031年(百万米ドル) 174
表172 カナダ:LNP原料市場、用途別、
2023年~2031年(百万米ドル) 174
表173 カナダ:LNP原料市場(商用用途)、
種類別、2023年~2031年(百万米ドル) 175
表174 カナダ:LNP原料市場(臨床用途別、種類別)、2023年~2031年(百万米ドル) 175
表175 カナダ:LNP原料市場(エンドユーザー別)、
2023年~2031年(百万米ドル) 175
表176 欧州:LNP原材料市場(国別)、
2023年~2031年(百万米ドル) 176
表177 欧州:LNP原材料市場(製品別)、
2023年~2031年(百万米ドル) 176
表178 欧州:LNPサービス市場、サービス種別、2023年~2031年(百万米ドル) 177
表179 欧州:LNP原材料市場、LNP種別、
2023年~2031年(百万米ドル) 177
表180 欧州:LNP原料市場(分子種別)、
2023年~2031年(百万米ドル) 177
表181 欧州:LNP原料市場(用途別)、
2023年~2031年(百万米ドル) 178
表182 欧州:LNP原材料市場(商用用途)、
種類別、2023年~2031年(百万米ドル) 178
表183 欧州:LNP原材料市場(臨床用途別、種類別、2023年~2031年)(百万米ドル) 178
表184 欧州:LNP原材料市場(エンドユーザー別、
2023年~2031年)(百万米ドル) 179
表185 欧州:エンドユーザー別LNPサービス市場、2023年~2031年(百万米ドル) 179
表186 ドイツ:製品別LNP原材料市場、
2023年~2031年(百万米ドル) 180
表187 ドイツ:LNP原材料市場(LNPタイプ別)、
2023年~2031年(百万米ドル) 180
表188 ドイツ:LNP原料市場、分子種別、
2023年~2031年(百万米ドル) 180
表189 ドイツ:LNP原料市場、用途別、
2023年~2031年 (百万米ドル) 181
表190 ドイツ:LNP原料市場(商業用途)、
タイプ別、2023年~2031年(百万米ドル) 181
表 191 ドイツ:LNP 原材料市場(臨床用途別、種類別、2023–2031年)(百万米ドル) 181
表 192 ドイツ:LNP 原材料市場(エンドユーザー別、
2023–2031年) (百万米ドル) 182
表193 英国:LNP原料市場(製品別)、2023年~2031年(百万米ドル) 183
表194 英国: LNP原材料市場、LNPタイプ別、2023年~2031年(百万米ドル) 183
表195 英国:LNP原材料市場、分子タイプ別、
2023年~2031年(百万米ドル) 183
表196 英国:LNP原材料市場、用途別、2023年~2031年(百万米ドル) 184
表197 英国:商業用途向けLNP原材料市場、種類別、2023年~2031年(百万米ドル) 184
表198 英国:LNP原材料市場(臨床用途別、種類別)、
2023年~2031年(百万米ドル) 184
表199 英国:LNP原材料市場(エンドユーザー別)、2023年~2031年(百万米ドル) 185









