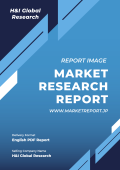

以下のグラフは、2020年から2034年にかけての世界のLiDAR市場の成長推移を示しており、これまでの力強い拡大局面と、自動運転車の商用化、地理空間情報のデジタル化推進、および防衛分野におけるLiDAR導入の拡大に支えられた、持続的な高CAGRが予測される成長曲線とを対比しています。
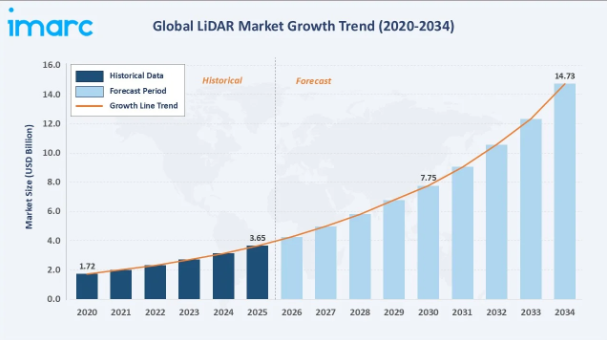
以下のグラフは、主要なLiDAR市場セグメントおよび地域ごとのCAGR(年平均成長率)の比較を示しており、ナビゲーションシステムとアジア太平洋地域が最も急速に成長している分野であることが浮き彫りになっています。これらはいずれも、2026年から2034年までの予測期間において、市場全体のCAGRである16.27%を上回る成長率を示しています。
エグゼクティブサマリー
世界のLiDAR市場は、広範なリモートセンシング業界において、最も持続的な高成長期の一つを迎えています。2025年の市場規模は36.5億米ドルでしたが、自動運転、高精度地理空間インテリジェンス、AIを活用した3D知覚プラットフォームの融合に牽引され、2034年までに147.3億米ドルに達すると予測されています。2026年から2034年にかけての年平均成長率(CAGR)16.27%は、自動車、産業用ロボット、都市計画、防衛といった各分野における構造的な需要を反映しています。
地上型LiDARは、地上レベルの自動運転車ナビゲーションプログラム、モバイルマッピング、インフラ点検を主軸として、2025年に導入シェアの58.5%を占めています。コンポーネント別では、レーザースキャナーが売上高の45.2%を占めており、LiDARハードウェアアーキテクチャにおいて最も高価値なサブシステムとして不可欠であることを示しています。推定CAGR18%で最も急速に成長しているコンポーネントであるナビゲーションシステムは、あらゆる業務用自律航行展開において、慣性航法・GNSS融合スタック内でLiDARと緊密に連携しています。
北米は、米国の自動運転車研究開発、米国地質調査所(USGS)の3DEP国家地形測量イニシアチブ、および防衛用無人機(UAV)偵察プログラムに牽引され、2025年には売上高シェア38.5%で世界をリードします。アジア太平洋地域は最も急成長している地域であり、中国のNEV(新エネルギー車)向けLiDAR義務化や日本のロボット工学エコシステムが、同地域での導入を加速させています。欧州は26.4%のシェアを占めており、Euro NCAPのADAS義務化や、成熟した航空測量市場の恩恵を受けています。
上記のデータを裏付ける主な分析結果:
2025年に地上型LiDARが58.5%のシェアを占めることは、リアルタイムでサブセンチメートル精度の3D環境マッピングを必要とする、地上型自動運転車およびロボティクスの導入が業界全体で加速していることを反映しています。
2025年のコンポーネント売上高のうち、レーザースキャナーが45.2%を占めますが、これは、移動型および固定型のスキャンプラットフォーム双方における、高解像度・長距離の点群センサーアセンブリへの需要に牽引されたものです。
ナビゲーションシステムは24.6%を占め、最も急成長しているコンポーネントセグメントとなっています。IMU・GNSS・LiDARの緊密な連携が、すべての業務用自律航行およびUAV測量プラットフォームにおいて標準化されつつあるためです。
2025年の北米の世界シェア38.5%は、自律走行輸送インフラに対する連邦政府および民間からの多額の投資を反映しており、米国国防総省(DOD)は2024会計年度に自律型センサーフュージョンプログラムに21億米ドル以上を割り当てています。
アジア太平洋地域は、CAGR(年平均成長率)約20%で最も急速に成長している地域であり、高度なLiDARセンサーパッケージを義務付ける中国のNEV(新エネルギー車)政策や、韓国および日本の精密ロボット製造エコシステムが牽引しています。
2025年までに、世界中で40以上の自動運転車(AV)プログラムが、量産予定車両にソリッドステートLiDARを積極的に搭載しており、これはLiDARサプライチェーン全体の部品経済性を再構築する、重要な商業化の転換点を示しています。
世界のLiDAR市場の概要
光検出・測距(LiDAR)は、レーザーパルスを用いて距離を精密に測定し、地形、物体、環境の高解像度3Dマップを生成する能動型リモートセンシング技術です。自動運転(ADAS)、地理空間測量、スマートシティ、農業、鉱業、防衛、林業、建築モデリングなど、幅広い分野で広く活用されています。
LiDARのエコシステムには、部品サプライヤー、ハードウェアメーカー、ソフトウェアプラットフォーム、システムインテグレーター、そして多様なエンドユーザーが含まれます。成長の原動力は都市化、自動車の電動化、防衛の近代化であり、導入は急速に拡大しています。2024年までに、85カ国以上でLiDAR搭載ドローンを用いた測量プログラムが実施されていました。
市場の推進要因
- 自動運転車およびADASの普及: 世界の自動運転車(AV)セクターは、LiDARにとって最大の単一の需要要因です。2025年には、世界中で40件以上の稼働中の自動運転車プログラムがLiDARを導入しています。Waymoの商用ロボタクシー・フリートは、毎月100万マイル以上の自動運転走行を記録しており、各車両には複数のLiDARユニットが搭載され、毎秒200万以上のデータポイントを生成しています。Euro NCAPの2025年安全プロトコルでは、プレミアム車種全般において、LiDARを含むADASセンサースイートの搭載が事実上義務付けられています。
- スマートシティおよびデジタルツインインフラ:世界中の自治体はデジタルツインの導入を加速させており、高密度な3Dデータ収集が求められています。2024年までに、500以上の都市でLiDARを活用した都市マッピングプログラムが進行中でした。サウジアラビアのNEOMプロジェクトやUAEのスマートシティ構想は、都市規模でのLiDARを活用した空間インテリジェンスに対する政府の旗艦的な取り組みを象徴しています。
- 防衛および国境監視の近代化:北米、欧州、アジア太平洋地域の防衛機関は、航空機搭載型LiDARをUAVや衛星偵察プラットフォームに統合しています。
- 精密農業および環境モニタリング:農業分野におけるLiDARの導入が加速しており、2024年には作物の樹冠の精密分析、収量マッピング、地形モデリングが年率20%以上のペースで拡大しています。自主的な炭素市場が世界的に拡大する中、炭素クレジット検証プログラム向けの林業用LiDARも急速に拡大しています。
市場の制約要因
- 高いシステムコストと統合の複雑さ:2024年現在、自動車用グレードの機械式回転式LiDARユニットは、1台あたり5,000~15,000米ドルと依然として高価です。カメラ、レーダー、GPSとの融合システムへの統合には多額の技術投資が必要であり、コストに敏感な商用および消費者市場での導入を制限しています。
- 降水や霧下での性能低下:LiDARシステムは、大雨、降雪、または濃霧の下では、水滴がレーザーパルスを散乱させるため、点群の精度が低下します。この運用上の制約により、気候条件が厳しい地域での自動運転車の実運用が制限され、安全性が極めて重要な用途における信頼性への懸念が生じています。
- 空中展開に関する規制のばらつき:商用UAVによる空中LiDARは、管轄区域ごとに異なる複雑なドローン運用規制に直面しており、EU、アジア、およびラテンアメリカのLiDAR市場における規制空域での商業測量への導入を遅らせ、測量事業者のコンプライアンス負担を増大させています。
市場の機会
- ソリッドステートLiDARのコスト削減曲線:MEMS、OPA、およびフラッシュアーキテクチャを採用したソリッドステートLiDARは、2028年までに自動車グレードのユニットあたり500米ドル未満となるよう、急速なコスト低減の軌道に乗っています。これにより、年間3,000万台以上の車両への量産的な搭載が可能となり、LiDARの潜在市場が根本的に拡大することになります。
- AIを活用した知覚プラットフォームの統合:LiDARと、AIを活用した物体検出およびセマンティックセグメンテーションの融合により、ロボティクス、自律型物流、産業オートメーションの各分野で新たな価値が生み出されています。
- 新興経済国におけるスマートインフラプログラム:インド、ブラジル、および東南アジア諸国では、大規模なLiDARによる地形および建物の測量が必要な都市デジタル化プログラムが開始されています。
市場の課題
- センサーの小型化と検知距離のトレードオフ:ソリッドステートLiDARの小型化には、検知距離(ほとんどのソリッドステート設計では150~200mであるのに対し、機械式ユニットでは300m以上)、視野角、角度分解能の間の技術的なトレードオフが存在します。これにより、遠距離での高精度な物体検出が求められる長距離高速道路の自動運転車(AV)用途における代替可能性が制限されています。
- カメラのみのセンサースタックによる競争圧力:テスラの「カメラのみ」によるオートパイロット戦略や、より広範なカメラ・レーダー融合に関する議論は、LiDARの普遍的な採用を阻む要因となっています。自動車の量産市場において、より低コストの代替センサーに対してLiDARの採用を正当化するためには、メーカーは明確なコストパフォーマンスの優位性を実証しなければなりません。
新たな市場動向
以下の5つの技術および市場動向が、2034年までの世界的なLiDAR業界の競争力学と成長軌道を再構築しています。
1. 自動車グレードの量産を実現するソリッドステートLiDAR
MEMSベースおよびフラッシュLiDARアーキテクチャは、プロトタイプ段階から量産段階へと移行しており、これまで自動車用途の耐久性を制限していた可動部品が排除されています。Quantum Computing Inc.、Hesai Group、およびInnoviz Technologies Ltdは、2025年までにそれぞれOEMの量産車プログラム向けにソリッドステートLiDARを大規模に供給しており、これは商業化における重要な転換点となります。自動車グレードのソリッドステートLiDARの単価は、2028年までに500米ドルを下回ると予測されています。
2. リアルタイムのセマンティックマッピングを可能にするLiDARとAIの融合
LiDARの点群データとディープラーニングに基づくセマンティックセグメンテーションを統合することで、車両やロボットは毎秒25フレーム以上の速度でリアルタイムに物体を分類できるようになります。この融合機能はレベル4の自動運転にとって不可欠な要件であり、自動運転システム向けのAI知覚ミドルウェアへの世界的な投資が進んでいます。
3. UAVを活用した空中LiDAR測量の普及
5万米ドル未満のLiDAR搭載ドローンシステムにより、中堅のエンジニアリング企業や農業事業者にとっても、空中測量へのアクセスが容易になりつつあります。センサーコストの低下や、DJIおよびTrimbleのエコシステムが専門的な測量ワークフローとの互換性を拡大していることを背景に、商用UAV LiDAR市場は2024年に約28%成長しました。
4. 自動車OEMによるLiDARサプライチェーンの垂直統合
ボルボや複数の中国NEVメーカーを含む主要OEM各社は、LiDARの長期供給契約を締結し、センサーサプライヤーへの出資を行っています。この構造的な垂直統合は、バッテリーのサプライチェーンモデルを反映しており、LiDARのバリューチェーン全体における競争の力学と供給の安定性を再構築しています。
5. 炭素市場および環境インテリジェンス向けフル波形LiDAR
レーザーパルス1回あたり複数の反射波を捕捉する高度なフル波形LiDARシステムは、炭素クレジット検証プログラムにおいて、これまでにない樹冠構造の分析を可能にします。自主的な炭素市場が拡大し、環境コンプライアンス要件が世界的に強化される中、林業向けLiDARセグメントは2034年まで年平均成長率(CAGR)22%超で成長すると予測されています。
業界のバリューチェーン分析
世界のLiDAR業界のバリューチェーンは、フォトニクス部品の供給からエンドユーザーへの導入に至るまで、5つの統合された段階で構成されています。各段階には、市場の全体的な競争構造を形作る、固有の技術的障壁、利益率のプロファイル、および戦略的投資要件が存在します。
LiDARハードウェアメーカーはバリューチェーンの中で最も目立つ位置を占めていますが、ソフトウェアやAI知覚プラットフォームが、決定的な競争上の強みとして台頭しつつあります。サプライヤー間でハードウェアの性能が均一化するにつれ、LiDAR点群データを処理・解釈し、実用的な知見として提供できる能力が、業界における主要な価値創出要因および利益獲得の層となりつつあります。
LiDAR業界の技術動向
機械式とソリッドステート式のアーキテクチャの進化
機械式の回転式LiDAR(Velodyne HDL-64Eクラス)は、その広い視野角と長距離性能により、2022年まで市場を支配していました。一方、MEMSミラー、光学位相アレイ(OPA)、フラッシュ照明を採用したソリッドステート方式の代替技術は、大幅に低いコストと優れた自動車用耐久性を維持しつつ、同等の性能を達成しつつあります。Luminar社の「Iris+」は、2025年までに250mの測距距離を600米ドルの目標単価で実現する見込みであり、ソリッドステート型自動車用LiDARの価値提案におけるベンチマークとなっています。
単一光子およびガイガーモードLiDARの進展
もともと防衛用衛星の測距のために開発された単一光子アバランシェダイオード(SPAD)アレイやガイガーモードLiDARは、超低信号レベルでもセンチメートル級の精度で長距離検出を可能にしています。
LiDAR・カメラ・レーダーのセンサーフュージョン・ミドルウェア
重要な技術競争の舞台は、LiDARハードウェアからセンサーフュージョン・ミドルウェアへと移行しています。NVIDIA DRIVE Orin、Qualcomm Snapdragon Ride、Mobileye EyeQ6は、レベル3~4の自動運転システム向けに、LiDAR、カメラ、レーダーのデータを統合して統一された知覚出力とするための、支配的なコンピューティングプラットフォームの確立をめぐって競い合っています。
市場セグメンテーション分析
設置形態別
2025年には、地上型LiDARが58.5%という過半数のシェアを占める見込みです。これは、自動運転車のADASプログラム、地上ロボット、屋内モバイルマッピング、インフラ点検アプリケーションによる同分野での優位性を反映しています。地上型LiDARシステムは、自動車用センサー市場の急成長の恩恵を受けています。北米やヨーロッパでは、40件以上のOEM自動運転車プログラムが量産車へのLiDAR搭載を積極的に仕入れているほか、スマートシティ向けのモバイルマッピング展開や、公共施設の回廊点検プログラムも進められています。
航空LiDARは、2025年に41.5%のシェアを占めており、その背景には、UAV搭載による地形測量、林業における炭素貯蔵量の評価、インフラ回廊(送電線、鉄道、パイプライン)の点検、および防衛レベルの偵察用途などが挙げられます。
コンポーネント別
2025年には、レーザースキャナーが45.2%のシェアを占め、コンポーネントセグメントをリードします。レーザー送信機・受信機アセンブリは、LiDARシステムアーキテクチャにおいて最も高価値かつ高利益率のコンポーネントであり、高精度ダイオードレーザー、コリメーション光学系、アバランシェフォトダイオード検出器が組み込まれています。
ナビゲーションシステムは24.6%を占め、最も急成長しているコンポーネントセグメントです。これには、慣性計測ユニット(IMU)、GNSS受信機、およびLiDAR点群をセンチメートル単位の精度で地理参照化することを可能にするリアルタイムキネマティック(RTK)測位モジュールが組み込まれています。LiDAR、IMU、GNSSを緊密に連携させた構成は、現在、すべてのプロフェッショナルグレードのモバイルマッピングおよびUAV測量システムにおいて標準となっています。全地球測位システム(GPS)はコンポーネント売上高の20.8%を占めており、u-blox社およびTrimble社のマルチコンステレーションGNSS受信機が、LiDARから得られた空間データセットに対する絶対座標参照を提供しています。「その他」のカテゴリー(9.4%)には、処理ユニット、電源サブシステム、および筐体コンポーネントが含まれます。
地域別市場動向
2025年には北米が38.5%のシェアで首位を占めます。その原動力となっているのは米国であり、同国ではLiDARが自動運転車(AV)プログラム(Waymo、Cruise、Aurora)、USGSの3DEP国家標高データセットプログラム、および米国防総省(DOD)のUAV偵察において不可欠な要素となっています。
アジア太平洋地域は22.8%を占め、最も急成長している地域であり、2028年までに欧州を追い越すと予測されています。日本の精密ロボット分野や韓国の自動車研究開発クラスターが、同地域の展望をさらに強固なものにしています。欧州は26.4%のシェアを占めており、プレミアム車種セグメント全体で先進ADAS用LiDARシステムの搭載を事実上義務付ける「Euro NCAP 2025」安全フレームワークや、大陸規模の航空測量投資を推進するEUの「コペルニクス」プログラムの恩恵を受けています。ラテンアメリカおよび中東・アフリカ(MEA)は規模は小さいものの、採掘産業のデジタル化や政府主導のスマートシティ構想に後押しされ、市場平均を上回る成長率を示しています。
世界のLiDAR市場は、フォトニクス分野にルーツを持つ企業、ベンチャーキャピタル出資の純粋なLiDARメーカー、専門的な地理空間計測機器のリーダー企業、そして資金力のある自動車ティア1サプライヤー間の激しい競争が特徴です。2025年時点で、世界のLiDAR売上高の15%以上を占める企業は存在せず、M&A活動が活発な分散型の市場構造が形成されています。主な競争の動向としては、OEMの主要な参入障壁となる自動車グレードのIATF 16949認証、ハードウェア性能が拮抗する中で決定的な競争上の強みとして浮上しつつあるソフトウェアスタックの差別化、そして中国国内の企業が30~40%低い価格帯で競争力のある仕様を提供し、世界的な価格圧力を高めていることが挙げられます。
主要企業プロフィール
Quantum Computing Inc.
Quantum Computing Inc.(QCi)は、光(光子)の量子特性を活用したセンシングおよびイメージング技術を開発し、次世代のリモートセンシング、イメージング、測定アプリケーションを実現する量子フォトニクス企業です。
- 製品・プラットフォームのポートフォリオ:量子フォトニック振動計(QPV)、エクスティンクティオメーター(エアロゾルおよび大気センシング)、ノイズ耐性ボクセルスキャナー(NRVS)LiDAR、ならびに量子技術を活用したイメージングおよび分光プラットフォーム。
- 最近の動向:2026年1月、Quantum Computing Inc.は、以前に発表されたLuminar Semiconductor, Inc.の買収合意に続き、Luminar Technologies, Inc.の選定された残存資産に対し入札を行い、ストーキングホース入札者として選定されたことを発表しました。
- 戦略的焦点:QCiは、量子フォトニクスを活用して、従来のLiDARを上回る高感度、高解像度、および優れたノイズ除去性能を実現し、視界不良条件下でも正確な検出を可能にしています。同社は、防衛、インフラ、環境、および産業用途をターゲットとし、自社のプラットフォームを、拡張性が高く費用対効果に優れたセンシングの代替手段として位置付けています。
Hesai Group
HesaiはLiDARメーカーであり、出荷台数ベースで世界をリードするサプライヤーとして、中国のNEV市場および国際的なロボティクス・自動運転(AV)の顧客双方にサービスを提供しています。
- 製品・プラットフォームのポートフォリオ:自動車用LiDAR「AT128」、中距離用「QT128」、短距離用「XT32」、測量用LiDAR「Pandar」シリーズ。
- 最近の動向:2023年2月、Hesai Groupは新規株式公開(IPO)で1億9,000万ドルを調達しました。これは2021年以来、中国企業による米国上場としては最大規模のものです。
- 戦略的焦点:Hesaiは、垂直統合(自社によるASIC設計、光学系製造)を活用して業界で最も低いコスト構造を実現すると同時に、中国以外の米国や欧州のロボットメーカー顧客への展開を通じて、国際市場の多角化を推進しています。
Trimble Inc.
Trimbleは、測位技術および精密測定分野におけるグローバルリーダーであり、プロ仕様の地上および航空LiDAR測量システムにおいて圧倒的な地位を確立しています。Trimbleの地理空間ポートフォリオは、LiDARをGNSS、写真測量、クラウドソフトウェアと統合し、エンジニアリング、建設、環境市場向けに、測量からGISまでのエンドツーエンドのワークフローソリューションを提供しています。
- 製品・プラットフォームポートフォリオ:SX12スキャニングトータルステーション、MX9モバイルマッピングシステム、Trimble SiteVision、Trimble Stratus航空LiDAR。
- 最近の動向:2024年4月、Trimbleは、地理空間および建設技術への注力を強化するため、農業技術部門をAGCOに売却し、プロフェッショナル測量市場におけるLiDARを活用した測位技術のリーダーシップをさらに確固たるものにしました。
- 戦略的重点:Trimbleは、AIを活用した点群分類およびBIMワークフローの自動化をTrimble Connectプラットフォームに統合しており、LiDARからデジタルツインへのシームレスなデータパイプラインを必要とするエンジニアリングおよび建設分野をターゲットとしています。
市場集中度の分析
世界のLiDAR市場は低~中程度の集中度を示しており、上位5社(Quantum Computing Inc.、Hesai Group、Trimble Inc.、Innoviz Technologies Ltd、Hexagon AB)が2025年の世界売上高の約40~48%を占めると見込まれています。この細分化された構造は、自動車、産業、防衛、地理空間の各分野が共存していることを反映しており、各分野には独自の要件と支配的なサプライヤーエコシステムが存在するため、セグメント間の集中が制限されています。
自動車用LiDARサブセグメントは、複数年にわたる供給契約と実証済みのIATF 16949プロセス管理を有する実績あるサプライヤーを優先するOEMの認定プロセスに後押しされ、より急速に統合が進んでいます。対照的に、地理空間および産業用サブセグメントは依然として高度に細分化されており、2025年には世界中で60社以上の商用LiDARハードウェアベンダーが活動しています。中国の国内企業は世界シェアを急速に拡大しており、2025年までに世界の自動車用LiDAR出荷台数の20~25%を占めると推定されています。また、欧州や米国の商用測量市場において、既存の欧米企業への挑戦を始めているところです。
投資および成長の機会
最も急成長しているセグメント
ナビゲーションシステムは、2034年までのCAGRが推定18%と、最も高い成長率を示すコンポーネントです。これは、LiDAR・IMU・GNSSの緊密な連携が、あらゆるプロフェッショナル向け自律航行プラットフォームにおいて標準化されつつあることが原動力となっています。また、航空機搭載型LiDARの設置セグメントも、世界中の林業、鉱業、および回廊点検の用途において、UAV(無人航空機)による測量が無人航空機や地上作業員による手法に取って代わり続けていることから、約19%のCAGRで市場平均を上回る成長を遂げています。
新興アプリケーションの拡大
倉庫物流における自律移動ロボット(AMR)向けの屋内LiDARは、高成長が見込まれる隣接分野の機会であり、Amazon Robotics、Geek+、Mujinが世界中でLiDARによるナビゲーション機能を備えたAMRフリートを展開しています。また、大規模な建設管理においてデジタルツインを活用した建設ワークフローが標準化されるにつれ、ハンドヘルドLiDARを用いた建物検査やBIMデータ取得も拡大しています。
ベンチャーおよび民間投資の動向
LiDAR分野におけるベンチャー投資では、ソリッドステート自動車用LiDAR、AI知覚ミドルウェア、自律型物流プラットフォームにおいて顕著な動きが見られます。戦略的なM&Aにより、OusterとVelodyneは単一の事業体へと統合されました。一方、Trimbleのポートフォリオ再編は、プロフェッショナル向け地理空間LiDAR分野における継続的な再編を示唆しています。中国のEV向けソフトウェアおよびセンサー系スタートアップは、グローバル展開プログラムに向けて、引き続き国内から多額の投資を集めています。
今後の市場見通し(2026年~2034年)
世界のLiDAR市場予測では、2025年の36億5,000万米ドルから2034年までに147億3,000万米ドルへと、年平均成長率(CAGR)16.27%で堅調な市場規模の拡大が見込まれており、市場価値は4倍に増加することになります。
この持続的な高成長軌道は、自動車のADASおよびAV(自動運転車)の生産拡大、スマートインフラのデジタル化への投資、そして世界的な防衛用センサーの近代化プログラムという、3つの構造的な需要要因によって支えられています。
2034年にかけて、3つの技術的変革がLiDAR市場の様相を一新する可能性があります。第一に、ソリッドステートアーキテクチャへの移行により、コスト、サイズ、消費電力が大幅に削減され、自動車やその他の大量生産される用途での採用がさらに広がるでしょう。第二に、AIネイティブの知覚スタックにより、LiDARは単なるセンシングハードウェアコンポーネントからインテリジェントシステムへと変貌を遂げ、自律プラットフォーム全体において、より高速な処理、低遅延、リアルタイムの意思決定を可能にします。第三に、長距離・高感度LiDARの進歩により性能の限界が拡大し、防衛、航空宇宙、大規模インフラ監視における新たなユースケースが開かれます。
2034年までに、LiDARはニッチなセンシング技術から、車両、ロボット、ドローン、スマートインフラに組み込まれる中核的な空間インテリジェンス層へと進化すると予想されます。市場は、大規模に事業を展開する自動車グレードのセンサーメーカー、専門的な地理空間ソリューションプロバイダー、および3D空間データの処理と収益化に焦点を当てたソフトウェアプラットフォームという3つの層に集約される見込みです。
調査方法
一次調査
一次調査では、2024年から2025年にかけて、LiDAR業界のステークホルダーを対象に50件以上の構造化インタビューを実施しました。対象には、ハードウェアメーカーのエンジニアリングディレクター、グローバルOEMの自動運転車プログラムマネージャー、地理空間測量企業の技術責任者、防衛調達専門家、LiDAR AIソフトウェアプラットフォームの開発者などが含まれます。120名以上の業界関係者に対する定量調査により、定性的な知見を補完しました。
二次調査
二次情報源には、USGS 3DEPプログラムの刊行物、『IEA Global EV Outlook 2024』、FAOの林業リモートセンシング報告書、GSMAのコネクテッドカーデータ、S&P Global Mobility(IHS Markit)の自動車用センサー搭載データベース、EUコペルニクス・プログラムの文書、および2010年から2025年までを網羅するIMARC Group独自の空間センシング業界データベースが含まれます。
予測モデル
市場規模の推計は、自動運転車(AV)の生産予測、地理空間調査市場の支出データ、政府のスマートシティ投資予算、および過去のLiDARコスト低減曲線を組み込んだ、トップダウンおよびボトムアップの予測モデルを併用して導出されました。シナリオ分析(ベース、楽観、保守)は、ソリッドステートLiDARのコスト推移や主要地域における自動運転車の規制承認スケジュールなど、主要な不確実性変数に対して適用されました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のLiDAR市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 設置形態別の市場内訳
6.1 航空機搭載型
6.1.1 市場動向
6.1.2 市場予測
6.2 地上型
6.2.1 市場動向
6.2.2 市場予測
7 構成部品別市場内訳
7.1 レーザースキャナー
7.1.1 市場動向
7.1.2 市場予測
7.2 ナビゲーションシステム
7.2.1 市場動向
7.2.2 市場予測
7.3 全地球測位システム(GPS)
7.3.1 市場動向
7.3.2 市場予測
7.4 その他
7.4.1 市場動向
7.4.2 市場予測
8 用途別市場内訳
8.1 回廊マッピング
8.1.1 市場動向
8.1.2 市場予測
8.2 エンジニアリング
8.2.1 市場動向
8.2.2 市場予測
8.3 環境
8.3.1 市場動向
8.3.2 市場予測
8.4 探査
8.4.1 市場動向
8.4.2 市場予測
8.5 ADAS
8.5.1 市場動向
8.5.2 市場予測
8.6 その他
8.6.1 市場動向
8.6.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 英国
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東・アフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 Quantum Computing Inc.
14.3.1.1 事業概要
14.3.1.2 提供製品
14.3.1.2 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよび出来事
14.3.2 Hesai Group
14.3.2.1 事業概要
14.3.2.2 提供製品
14.3.2.2 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよびイベント
14.3.3 オウスター社
14.3.3.1 事業概要
14.3.3.2 提供製品
14.3.3.2 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよびイベント
14.3.4 Innoviz Technologies Ltd
14.3.4.1 事業概要
14.3.4.2 提供製品
14.3.4.2 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよびイベント
14.3.5 RoboSense
14.3.5.1 事業概要
14.3.5.2 提供製品
14.3.5.2 事業戦略
14.3.5.4 SWOT分析
14.3.5.5 主なニュースおよび出来事
14.3.6 Trimble Inc.
14.3.6.1 事業概要
14.3.6.2 提供製品
14.3.6.2 事業戦略
14.3.6.4 SWOT分析
14.3.6.5 主なニュースおよびイベント
14.3.7 Hexagon AB
14.3.7.1 事業概要
14.3.7.2 提供製品
14.3.7.2 事業戦略
14.3.7.4 SWOT分析
14.3.7.5 主なニュースおよびイベント
図表一覧
図1:世界:LiDAR市場:主な推進要因と課題
図2:世界:LiDAR市場:売上高(10億米ドル)、2020年~2025年
図3:世界:LiDAR市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:LiDAR市場:設置タイプ別内訳(%)、2025年
図5:世界:LiDAR市場:コンポーネント別内訳(%)、2025年
図6:世界:LiDAR市場:用途別内訳(%)、2025年
図7:世界:LiDAR市場:地域別内訳(%)、2025年
図8:世界:LiDAR(航空機搭載型)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:LiDAR(航空機搭載型)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:LiDAR(地上型)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:LiDAR(地上型)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:LiDAR(レーザースキャナー)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:LiDAR(レーザースキャナー)市場予測:売上高 (百万米ドル)、2026年~2034年
図14:世界:LiDAR(ナビゲーションシステム)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:LiDAR(ナビゲーションシステム)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:LiDAR(全地球測位システム)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:LiDAR(全地球測位システム)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:LiDAR(その他のコンポーネント)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:LiDAR(その他のコンポーネント)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:LiDAR(回廊マッピング)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:LiDAR(回廊マッピング)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:LiDAR(エンジニアリング)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:LiDAR(エンジニアリング)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:LiDAR(環境)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:LiDAR(環境)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:LiDAR(探査)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:LiDAR(探査)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:LiDAR(ADAS)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:LiDAR(ADAS)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:LiDAR(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:LiDAR(その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図32:北米:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図33:北米:LiDAR市場の予測:売上高(百万米ドル)、2026年~2034年
図34:米国:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図35:米国:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図36:カナダ:LiDAR市場:売上高(単位:百万米ドル)、2020年および2025年
図37:カナダ:LiDAR市場予測:売上高(単位:百万米ドル)、2026年~2034年
図38:アジア太平洋地域:LiDAR市場:売上高(単位:百万米ドル)、2020年および2025年
図39:アジア太平洋地域:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図40:中国:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図41:中国:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図42:日本:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図43:日本:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図44:インド:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図45:インド:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図46:韓国:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図47:韓国:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図48:オーストラリア:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図49:オーストラリア:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図50:インドネシア:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図51:インドネシア:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図52:その他:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図53:その他:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図54:欧州:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図55:欧州:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図56:ドイツ:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図57:ドイツ:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図58:フランス:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図59:フランス:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図60:英国:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図61:英国:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図62:イタリア:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図63:イタリア:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図64:スペイン:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図65:スペイン:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図66:ロシア:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図67:ロシア:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図68:その他:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図69:その他:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図70:ラテンアメリカ:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図71:ラテンアメリカ:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図72:ブラジル:LiDAR市場:販売額(百万米ドル)、2020年および2025年
図73:ブラジル:LiDAR市場予測:販売額(百万米ドル)、2026年~2034年
図74:メキシコ: LiDAR市場:売上高(百万米ドル)、2020年および2025年
図75:メキシコ:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図76:その他:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図77:その他:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図78:中東・アフリカ:LiDAR市場:売上高(百万米ドル)、2020年および2025年
図79:中東・アフリカ:LiDAR市場:国別内訳(%)、2025年
図80:中東・アフリカ:LiDAR市場予測:売上高(百万米ドル)、2026年~2034年
図81:世界:LiDAR業界:SWOT分析
図82:世界:LiDAR業界:バリューチェーン分析
図83:世界:LiDAR業界:ポーターの5つの力分析
表の一覧
表1:世界:LiDAR市場:主要な業界のハイライト、2025年および2034年
表2:世界:LiDAR市場予測:設置タイプ別内訳(百万米ドル)、2026年~2034年
表3:世界:LiDAR市場予測:コンポーネント別内訳(百万米ドル)、2026年~2034年
表4:世界:LiDAR市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:LiDAR市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:LiDAR市場:競争構造
表7:世界:LiDAR市場:主要企業









