市場規模と予測:
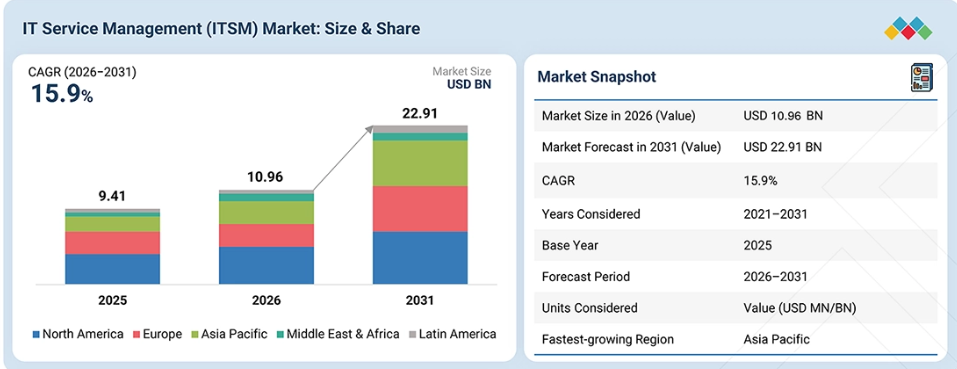
2025年の市場規模:94.1億米ドル
2026年の市場規模:109.6億米ドル
2031年の予測市場規模:229.1億米ドル
成長率(2026年~2031年):年平均成長率(CAGR)15.9%予測期間:2026年~2031年
主要な市場動向と洞察
- 将来展望:マルチクラウドの複雑化、DEX(デセントラライズド・エクスペリエンス)への需要、およびインシデント解決の迅速化が、企業全体でのITSM導入を促進しています。
- 主要なトレンド:生成AI、エージェント型自動化、クラウド提供、およびIT運用統合が、サービス管理のあり方を再構築しています。
- 主要な技術:会話型AI、バーチャルエージェント、ワークフロー自動化、およびAIOpsが、現代のITSMプラットフォームを変革しています。
- 成長の機会:自律型チケット発行、サービス自動化、およびESMにより、ITSMワークフローが人事、財務、施設管理の分野へと拡大しています。
主なポイント
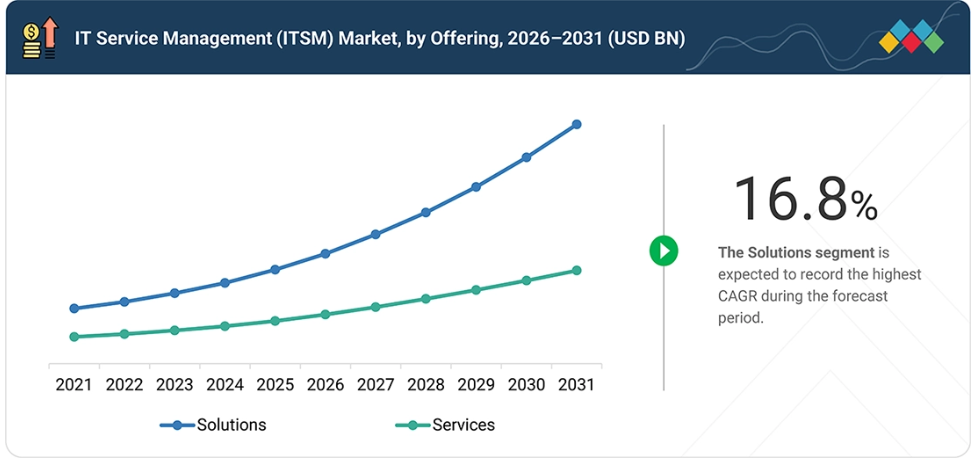
ソリューション分野は、クラウドベースのITSMプラットフォーム、ワークフロー自動化、AI対応サービスデスク、構成および変更管理、統合サービス分析への継続的な投資に後押しされ、2026年~2031年の間に16.8%という最も高いCAGRを記録すると予測されています。
「ダッシュボード、レポート、および分析」分野は、リアルタイムのサービス可視性、SLAモニタリング、予測的インサイト、AIを活用した意思決定、およびサービスパフォーマンスの最適化に対する需要の高まりに支えられ、2026年から2031年にかけて18.8%という最も高いCAGRを記録すると予測されています。
「ナレッジおよびセルフサービス管理」は、会話型AI、バーチャルエージェント、インテリジェントなナレッジ発見、自動解決、および反復的なレベル1サポートの作業負荷削減に対する企業の注目の高まりを背景に、2026年から2031年にかけて21.3%という最も高いCAGRを記録すると予測されています。
マネージド・サービスは、ITSMプラットフォームの管理、サービスデスクの運用、ワークフローの最適化、統合、アップグレード、ガバナンス、および継続的なサービス改善において、外部の専門家への依存度が高まっていることを背景に、最も急速に成長するセグメントになると予測されています。
クラウドは、導入の迅速化、サブスクリプション型の利用、継続的な機能アップグレード、スケーラビリティ、統合の容易さ、およびインフラ管理要件の低減に支えられ、最も急速に成長するセグメントになると予測されています。
組織規模別に見ると、あらかじめ設定されたワークフローや、AI、自動化、セルフサービス機能へのアクセス拡大が、従来は大企業に集中していたものが、より広範な組織に広がっています。
医療分野は、臨床および管理業務のデジタル化の進展、クラウド導入の拡大、接続されたアプリケーションやデバイスへの依存度の高まり、厳格なサービス可用性要件、およびインシデント、リクエスト、変更、資産に関連する構造化されたサービスワークフローの必要性により、最も急速に成長するセグメントになると予測されています。
主要ベンダーには、ServiceNow、BMC Software、Broadcom、ManageEngine、Ivanti、Atlassian、Zendesk、OpenText、Freshworks、SolarWinds、Microsoft、IBMなどが挙げられ、競争はエージェント型AI、ワークフローの自動化、サービス運用の統合、プラットフォームの拡張性、エンタープライズレベルのスケーラビリティ、および総所有コスト(TCO)を軸にますます激化しています。
HaloITSM、Aisera、SysAid Technologies、InvGate、Efecte、EasyVista、Xurrent、TeamDynamix、TOPdesk、Hornbillなどのベンダーは、導入の容易さ、AIを活用したサービス体験、中堅市場への特化、柔軟な価格設定、自動化、および特化されたサービス管理機能を通じて、その地位を強化しています。
企業がクラウドネイティブの導入、分散型アプリケーション開発、AI主導のIT運用を加速させるにつれ、ITサービス管理市場は急速に成長しています。組織は、ログ、メトリクス、トレース、プロファイル、イベントを相関させる統合型可観測性プラットフォームへの投資を増やし、運用の回復力を向上させ、ダウンタイムを削減し、デジタル体験を強化しています。OpenTelemetry、AIOps、および自動化の採用拡大により、可観測性は単なる監視ソリューションから、ハイブリッドおよびマルチクラウド環境全体におけるプロアクティブなパフォーマンス最適化、インシデントの迅速な解決、そしてインテリジェントな意思決定を実現する戦略的プラットフォームへと変貌を遂げています。
顧客の顧客に影響を与えるトレンドと変革
生成AI、エージェント型自動化、クラウドデリバリー、エンタープライズ・セルフサービス、そしてサービス管理とIT運用のより緊密な統合が、ITSM業界の様相を一新しています。
AIは、チケットの分類、要約、ナレッジ生成、変更リスク評価、バーチャルエージェント、インシデント診断、および自動修復にますます組み込まれています。同時に、組織では、ばらばらだったサービスデスクを統合し、サービス管理のワークフローをITの枠を超えて、人事、財務、施設管理、その他の業務機能にまで拡大しています。インフラの複雑化、分散型ワークフォース、デジタルサービスの拡大、および解決時間の短縮への圧力により、サービスのコンテキスト、自動化、分析、ガバナンス、および企業ナレッジを組み合わせた統合ITSMプラットフォームへの需要がさらに加速しています。
市場の動向
推進要因:ハイブリッドIT環境の複雑化
企業では、パブリッククラウド、プライベートクラウド、SaaSアプリケーション、オンプレミスインフラ、エンドポイント、ネットワーク、ビジネスアプリケーションにまたがる、ますます分散化したテクノロジー環境を運用しています。ITSMプラットフォームは、インシデント、問題、リクエスト、変更、構成、サービスレベルに関する標準化されたプロセスを提供し、組織がサービス提供の調整、ダウンタイムの削減、ガバナンスの強化、および運用上のレジリエンスの向上を図ることを支援します。
制約要因:導入および移行の複雑さ
大規模なITSM変革には、多くの場合、プロセスの再設計、データ移行、ワークフローの設定、システム統合、CMDBの是正、ユーザー研修、およびレガシーなサービスデスク環境の廃止などが伴います。これらの要件により、導入コストや価値実現までの時間が増加するほか、既存のプラットフォームを大幅にカスタマイズしている企業にとっては、他社への切り替えの障壁となる可能性があります。
機会:AIを活用したサービス管理の拡大
生成AIや自律型エージェントは、チケットの分類とルーティング、要約の作成、ナレッジの検索、解決策の提案、変更リスクの評価、繰り返し発生する問題の特定、および反復的なサービスデスク業務の自動化が可能です。これにより、ベンダーにとっては、初回対応解決率の向上、セルフサービスの拡大、サービスコストの削減、そして人間によるオペレーターをより複雑な業務にシフトさせる機会が生まれます。
課題:データ、ツール、サービスプロセスの断片化
多くの企業では、依然としてサービスデスク、監視プラットフォーム、資産リポジトリ、コラボレーションツール、開発システム、部門ごとのワークフローが個別に運用されています。データやプロセスの定義に一貫性がないと、エンドツーエンドの可視性が制限され、自動化の精度が低下し、AIの導入が複雑化し、信頼できるサービスおよび構成のコンテキストを確立することが困難になります。
市場エコシステム
ITSMエコシステムは、ITSMプラットフォームプロバイダー、導入・コンサルティングパートナー、マネージドサービスプロバイダー、およびテクノロジー・統合エコシステムプロバイダーで構成されており、これらが連携して、プラットフォームの導入、ワークフローの自動化、サービスの統合、継続的な運用、ガバナンス、および全社的なサービス管理を実現します。
市場セグメント
提供分野別
ITSM市場において、ソリューションが最大のシェアを占めています。これは、企業が主に、インシデント、リクエスト、変更、構成、サービスカタログ、ワークフロー、分析、およびサービスパフォーマンスを直接管理するプラットフォームに投資しているためです。定期的なサブスクリプション収益、クラウド導入の拡大、自動化の進展、そしてエンタープライズワークフローシステムとしてのITSMプラットフォームの普及が、その優位性をさらに強めています
ソリューション別
サービスデスクソフトウェアは、サービスデスクが依然としてユーザーとIT部門との間の主要な接点となっているため、ソリューションセグメントの中で最大のシェアを占めています。インシデントやサービスリクエストの継続的な高発生率、企業内での広範な導入、オムニチャネルサポートの要件、SLA管理、ワークフローの自動化、そしてAIを活用したセルフサービスの拡大が、その市場における主導的な地位を支えています。
サービス別
マネージドサービスは、プラットフォームの管理、ワークフローの最適化、アップグレード、統合、サービスデスクの運用、ガバナンス、および継続的な改善において、企業が外部の専門家にますます依存していることから、最大のサービスセグメントを占めています。継続的な運用要件や、ITSMの専門スキルの不足が、マネージドサービスへの支出の持続をさらに後押ししています。
アプリケーション別
インシデントおよび問題管理がアプリケーション別で最大のシェアを占めています。これは、中断したサービスの復旧や再発する障害の防止が、依然として企業IT組織の中核的な運用責任であるためです。インシデント件数の多さ、可用性要件、SLAの遵守義務、事業継続への懸念、およびダウンタイムによる財務的影響により、インシデントおよび問題管理のワークフローに対する支出は堅調に推移しています。
地域
アジア太平洋地域は、予測期間においてITサービス管理市場で最も急速な成長を遂げる地域となる見込みです
アジア太平洋地域のITサービス管理市場は、中国、インド、日本、オーストラリア、韓国、および東南アジアにおけるクラウドの急速な普及、企業のデジタル化、技術系人材の増加、ならびにIT運用の近代化に牽引され、最も高い成長率で拡大すると予想されています。企業では、断片化されたサービスデスクやレガシーなサービスデスクを、拡張性の高いクラウドベースのITSMプラットフォームに置き換える動きが加速しているほか、AIを活用したセルフサービス、ワークフローの自動化、サービスカタログ、統合されたサービス運用も導入が進んでいます。デジタルバンキング、通信、Eコマース、製造、政府のデジタルサービス、IT活用サービスの成長により、同地域全体で標準化され自動化されたサービス管理機能への需要がさらに高まっています。
ITサービス管理(ITSM)市場:企業評価マトリックス
ServiceNow(スター)は、幅広いエンタープライズプラットフォーム、強力な市場プレゼンス、豊富なワークフロー機能、AI駆動の自動化、そして大規模なパートナーエコシステムを通じて、ITサービス管理市場をリードしています。一方、Freshworks(新興リーダー)は、Freshserviceを通じてその地位を強化しており、AIを活用したITSM、サービス運用、資産管理、エンタープライズサービス管理、およびワークフロー自動化を、比較的導入しやすいプラットフォームに統合しています。
主要市場プレイヤー
ServiceNow (US)
BMC Software (US)
Broadcom (US)
ManageEngine (US)
Ivanti (US)
Zendesk (US)
GoTo (US)
SolarWinds (US)
Atlassian (Australia)
OpenText (Canada)
SymphonyAI Summit (US)
Efecte (Finland)
Microsoft (US)
IBM (US)
IFS (Sweden)
Freshworks (US)
EasyVista (US)
ITarian (US)
SysAid Technologies (Israel)
InvGate (US)
Alemba (UK)
Hornbill (UK)
NinjaOne (US)
HaloITSM (UK)
Aisera (US)
4me
TOPdesk (Netherlands)
TeamDynamix (US)
Salesforce (US)
Xurrent (US)
Matrix42 (Germany)
最近の動向
2026年9月:ServiceNowは、ITSM、ITOM、CMDB、およびSPM向けの既成のMCPサーバーを導入しました。これにより、サポート対象の外部AIクライアントが、ロールベースのアクセス権、プラットフォームロジック、およびワークフロー制御を維持したまま、管理されたServiceNowワークフローと連携できるようになりました。この開発により、ITSMプラットフォームが、エンタープライズAIエージェントのための「アクションシステム」としての役割が強化されました。
2026年6月:Montagu社は、BMC Software社からのカーブアウト取引を通じてBMC Helix社の過半数の株式を取得することに合意しました。BMC社は少数株主としての持分を維持します。この取引により、BMC Helix社は、確立されたエンタープライズITSM顧客基盤への関与を維持しつつ、より特化したエージェント型AI ServiceOps事業としての地位を確立することになります。
2026年5月:Freshworksは、Freshserviceに「AI Agent Studio」を導入しました。これにより、エージェント型サービス管理機能が拡張され、ITチームやビジネスチームは、統一されたサービス運用基盤上で、ドメイン固有のFreddy AIエージェントを構築、カスタマイズ、展開できるようになりました。
1 はじめに 30
1.1 本調査の目的 30
1.2 市場の定義 30
1.3 市場範囲 31
1.3.1 市場セグメンテーションおよび地域範囲 31
1.3.2 対象範囲および除外範囲 32
1.3.3 対象期間 33
1.4 対象通貨 33
1.5 本調査の限界 34
1.6 ステークホルダー 34
1.7 変更点の概要 35
2 エグゼクティブ・サマリー 36
2.1 市場のハイライトと主要な洞察 36
2.2 主要な市場参加者:戦略的展開のマッピング 38
2.3 ITSM市場における破壊的トレンド 39
2.4 高成長セグメント 40
2.5 地域別概況:市場規模、成長率、および予測 41
3 プレミアムインサイト 42
3.1 ITSM市場における事業者にとって魅力的な機会 42
3.2 ITサービスマネジメント(ITSM)市場:提供サービス別 42
3.3 ITサービスマネジメント(ITSM)市場:ソリューション別 43
3.4 ITサービス管理(ITSM)市場:サービス別 43
3.5 ITサービス管理(ITSM)市場:地域別 44
4 市場概要 45
4.1 はじめに 45
4.2 市場の動向 45
4.2.1 推進要因 46
4.2.1.1 AIを活用したサービス自動化により、インテリジェントなITSMプラットフォームおよびワークフローの企業導入が加速しています 46
4.2.1.2 ハイブリッドおよびマルチクラウド環境の複雑化が進むにつれ、サービス全体の可視化と調整に対する需要が高まっています 46
4.2.1.3 運用レジリエンスおよびサイバーセキュリティ要件の高まり 47
4.2.2 制約要因 47
4.2.2.1 導入、移行、カスタマイズに多大な労力を要するため、既存の企業向けITSM環境の置き換えが遅れています 47
4.2.2.2 複雑なライセンス体系と総所有コスト(TCO)が、予算に敏感な組織における導入拡大を制約しています 48
4.2.3 機会 48
4.2.3.1 エージェント型AIは、自律的なサービス解決とワークフローの実行を通じて、新たな収益機会を創出します 48
4.2.3.2 人事、財務、施設管理、事業運営へのエンタープライズ・サービス・マネジメントの拡大 49
4.2.4 課題 49
4.2.4.1 急速に変化するエンタープライズ・テクノロジー・エコシステム全体での相互運用性の維持 49
4.2.4.2 自律型AIの行動と、セキュリティ、説明責任、および人的監督とのバランス 50
4.3 未充足のニーズと未開拓領域 50
4.3.1 ITサービス管理(ITSM)市場における未充足のニーズ 50
4.3.2 未開拓領域における機会 51
4.4 相互に関連する市場とセクター横断的な機会 52
4.4.1 相互に関連する市場 52
4.4.2 セクター横断的な機会 52
4.5 新たなビジネスモデルとエコシステムの変容 53
4.5.1 新たなビジネスモデル 53
4.5.1.1 ITサービスマネジメント(ITSM)のビジネスモデル 53
4.5.2 エコシステムの変容 54
4.6 ティア1/2/3の主要プレイヤーによる戦略的動き 54
4.6.1 主な動きと戦略的焦点 54
5 業界動向 56
5.1 ポーターの5つの力分析 56
5.1.1 新規参入の脅威 57
5.1.2 代替品の脅威 57
5.1.3 供給者の交渉力 57
5.1.4 購入者の交渉力 57
5.1.5 競争の激しさ 58
5.2 マクロ経済指標 58
5.2.1 はじめに 58
5.2.2 GDPの動向と予測 58
5.2.3 クラウドコンピューティング業界の動向 60
5.2.4 可観測性ツールおよびプラットフォーム業界の動向 60
5.3 バリューチェーン分析 60
5.4 エコシステム分析 62
5.5 2025年~2026年の主要なカンファレンスおよびイベント 65
5.6 顧客のビジネスに影響を与えるトレンド/ディスラプション 65
5.7 ケーススタディ分析 66
5.7.1 ServiceNowの導入により、Mindsprintは顧客からのインシデントの最大95%を自動化することができました 66
5.7.2 BMC Helix ITSMの導入により、QuirónSaludはサービスデスクへの問い合わせ件数を50%削減することができました 67
5.7.3 アトラシアンにより、ソフトウェアAGは14万5,000件以上のサービスリクエストを管理できるようになりました 67
5.8 2025年の米国関税がITサービスマネジメント(ITSM)市場に与える影響 68
5.8.1 はじめに 68
5.8.2 主な関税率 68
5.8.3 価格への影響分析 69
5.8.4 国・地域ごとの影響 69
5.8.4.1 米国 69
5.8.4.2 欧州 70
5.8.4.3 アジア太平洋地域 70
5.8.5 最終用途産業への影響 70
5.8.5.1 金融・保険・サービス(BFSI) 70
5.8.5.2 ITおよびITサービス(ITeS) 71
5.8.5.3 電気通信 71
5.8.5.4 医療 71
5.8.5.5 小売 72
5.8.5.6 製造業 72
5.8.5.7 政府・公共部門 72
5.8.5.8 エネルギー・公益事業 73
5.8.5.9 メディア・エンターテインメント 73
5.8.5.10 教育 73
6 テクノロジー、特許、デジタル、および AI の導入による戦略的変革 74
6.1 テクノロジー分析 74
6.2 主要な新興テクノロジー 74
6.2.1 エージェント型AIと自律的なサービス管理 74
6.2.2 生成AIを活用した知識管理と対話型セルフサービス 74
6.2.3 AIOPSによるインシデントの検出、診断、および予防 75
6.2.4 インテリジェントなCMDB、サービスグラフ、およびコンテキストに応じたサービスデータ 75
6.3 補完的な技術 76
6.3.1 可観測性、AIOPS、およびサービス運用の統合 76
6.3.2 ローコードによるワークフローの自動化と統合オーケストレーション 76
6.3.3 デジタル従業員体験とエンドポイント・インテリジェンス 76
6.4 関連技術 77
6.4.1 IT運用管理と可観測性 77
6.4.2 IT資産管理と統合エンドポイント管理 77
6.4.3 DevOps、ソフトウェアデリバリー、およびセキュリティ運用 77
6.5 テクノロジーロードマップ 78
6.5.1 短期(2026年~2028年) | AIネイティブ、エージェント型、および統合型サービス管理 78
6.5.1.1 重点分野 78
6.5.1.1.1 技術開発 78
6.5.1.1.2 製品・サービスのイノベーション 79
6.5.1.1.3 市場への導入 79
6.5.2 中期(2028年~2031年) | コンテキスト認識型、マルチエージェント、および統合されたサービス運用 79
6.5.2.1 重点分野 79
6.5.2.1.1 技術開発 79
6.5.2.1.2 製品・サービスの革新 80
6.5.2.1.3 市場への普及 80
6.5.3 長期(2031–2035) | 自律的、ポリシー主導、および自己最適化型サービス管理 80
6.5.3.1 重点分野 80
6.5.3.1.1 技術開発 80
6.5.3.1.2 製品・サービスの革新 81
6.5.3.1.3 市場への普及 81
6.6 特許分析 81
6.7 将来の応用 83
6.7.1 自律的なインシデント調査と解決 84
6.7.2 AIを活用した予測的かつ予防的なサービス運用 84
6.7.3 エージェント型従業員セルフサービスおよびリクエスト対応 85
6.7.4 インテリジェントな変更リスク評価と自律的なガバナンス 85
6.7.5 ITおよびビジネス機能にまたがる全社的なサービスオーケストレーション 86
6.8 AI/生成AIがITサービスマネジメント(ITSM)市場に与える影響 86
6.8. 1 主なユースケースと市場の可能性 86
6.8.2 ITサービスマネジメント(ITSM)におけるベストプラクティス 87
6.8.3 ITサービスマネジメント(ITSM)市場におけるAI導入のケーススタディ 88
6.8.3.1 Freshworks により、Seagate は ITSM の近代化と AI の大規模導入を実現 88
6.8.4 相互に連携する隣接エコシステムと市場プレイヤーへの影響 89
6.8.5 ITサービス管理(ITSM)市場におけるAI/生成AI導入に対する顧客の準備状況 89
6.8.6 アトラシアンがNETA社を支援し、AIを活用したITSMを通じてチケットのエスカレーションを削減 90
6.8.7 ServiceNowがデロイトのAI主導型エンタープライズ・サービス・マネジメントの拡大を支援 90
6.9 規制環境 91
6.9.1 地域別の規制 91
6.9.1.1 北米 91
6.9.1.2 欧州 92
6.9.1.3 アジア太平洋 93
6.9.1.4 その他の地域 93
6.9.2 地域別の業界標準 94
6.9.2.1 北米 95
6.9.2.2 ヨーロッパ 95
6.9.2.3 アジア太平洋 96
6.9.2.4 中東・アフリカ 97
6.9.2.5 ラテンアメリカ 97
7 顧客環境と購買者の行動 98
7.1 意思決定プロセス 98
7.2 購入に関わるステークホルダーおよび購入評価基準 99
7.2.1 購入プロセスにおける主要なステークホルダー 99
7.2.2 購入基準 100
7.3 導入障壁および内部的な課題 101
7.4 各エンドユーザー産業における未充足ニーズ 102
7.5 市場の収益性 104
7.5.1 収益の可能性 104
7.5.2 コストの動向 105
7.5.3 最終用途産業における利益率向上の機会 105
8 ITサービスマネジメント(ITSM)市場:提供サービス別 107
8.1 はじめに 108
8.1.1 提供サービス:ITSM市場の推進要因 108
8.2 ソリューション 109
8.2.1 サービス・ポートフォリオ管理 111
8.2.1.1 一元化されたポートフォリオ・ガバナンスにより、投資の整合性とサービス価値の実現が強化されます 111
8.2.1.2 サービス・カタログ管理 112
8.2.1.3 サービス・パイプライン管理 112
8.2.1.4 需要管理 112
8.2.1.5 その他 112
8.2.2 構成および変更管理 113
8.2.2.1 自動化された変更管理により、ますますダイナミックになるIT環境全体での安定性が強化されます 113
8.2.2.2 構成管理データベース 114
8.2.2.3 変更管理 114
8.2.2.4 バージョン管理 114
8.2.2.5 その他 114
8.2.3 サービスデスクソフトウェア 115
8.2.3.1 AIを活用したサービスデスクは、企業のサポートワークフローを統合しつつ、問題解決を加速させます 115
8.2.3.2 インシデント管理 116
8.2.3.3 問題管理 116
8.2.3.4 サービスリクエスト管理 116
8.2.3.5 ナレッジベース 116
8.2.3.6 その他 116
8.2.4 運用およびパフォーマンス管理 117
8.2.4.1 AI を活用した可観測性により、複雑なデジタルサービス環境全体の回復力を強化 117
8.2.4.2 パフォーマンス監視 118
8.2.4.3 キャパシティ管理 118
8.2.4.4 イベント管理 118
8.2.4.5 その他 119
8.2.5 ダッシュボード、レポート、および分析 120
8.2.5.1 統合分析により、サービスデータを実用的なビジネス上の意思決定へと変換します 120
8.3 サービス 121
8.3.1 マネージドサービス 123
8.3.1.1 マネージドITSMサービスは、業務の複雑さを軽減しつつ、事業継続性を強化します 123
8.3.2 プロフェッショナルサービス 124
8.3.2.1 専門的なノウハウにより、導入、活用、およびITSM変革の成果が加速されます 124
8.3.2.2 コンサルティング 125
8.3.2.3 統合および導入 125
8.3.2.4 トレーニング、サポート、および保守 126
9 アプリケーション別 IT サービスマネジメント(ITSM)市場 127
9.1 はじめに 128
9.1.1 アプリケーション:ITSM 市場の推進要因 128
9.2 インシデントおよび問題管理 130
9.2.1 AIを活用したインシデント管理は、サービスの復旧を加速させると同時に、サービス障害の再発を防止します 130
9.2.2 重大インシデント管理 131
9.2.3 インテリジェントなトリアージ、分類、およびルーティング 131
9.2.4 インシデントの自動解決 131
9.2.5 根本原因および問題分析 132
9.3 変更およびリリース管理 132
9.3.1 自動化された変更ガバナンスにより、サービスの安定性を確保しつつリリースを迅速化します 132
9.3.2 変更リスク評価 133
9.3.3 変更承認の自動化 133
9.3.4 変更影響分析 134
9.3.5 リリースおよびデプロイメントの調整 134
9.4 サービスリクエストおよびカタログ管理 134
9.4.1 インテリジェントなリクエストオーケストレーションにより、履行を迅速化すると同時に、従業員のセルフサービス体験を向上させます 134
9.4.2 サービスカタログ管理 135
9.4.3 リクエスト対応の自動化 136
9.4.4 対話型セルフサービス/バーチャルエージェント 136
9.4.5 ワークフローに基づくリクエストのオーケストレーション 136
9.5 構成管理 137
9.5.1 信頼できる構成データによる可視性、自動化、およびサービスの回復力の強化 137
9.5.2 CMDB 管理 138
9.5.3 CI の関係および依存関係のマッピング 138
9.5.4 構成データの自動充実 138
9.5.5 構成データの品質と照合 139
9.6 ナレッジおよびセルフサービス管理 139
9.6.1 AIを活用したナレッジアクセスによるセルフサービスの拡大とサポート効率の向上 139
9.6.2 ナレッジベース管理 140
9.6.3 AI生成ナレッジ 141
9.6.4 インテリジェントなナレッジ検索とレコメンデーション 141
9.6.5 対話型ナレッジ・セルフサービス 141
9.7 サービスレベル管理 142
9.7.1 自動化されたサービスコミットメントによるSLA遵守と運用上の説明責任の向上 142
9.7.2 サービスレベル契約(SLA)の管理 143
9.7.3 運用レベル契約(OLA)の管理 143
9.7.4 SLAの監視、アラート、およびエスカレーション 144
9.7.5 サービスレベルの報告およびパフォーマンス分析 144
9.8 その他のITSMアプリケーション 144
10 導入形態別ITサービスマネジメント(ITSM)市場 146
10.1 はじめに 147
10.1.1 導入形態:ITSM市場の推進要因 147
10.2 オンプレミス 148
10.2.1 インフラストラクチャの管理により、セキュリティに敏感なIT環境全体でオンプレミスの導入が維持されています 148
10.3 クラウド 149
10.3.1 クラウドネイティブのITSMが、スケーラビリティ、イノベーション、および分散型サービス提供を加速させます 149
11 組織規模別ITサービス管理(ITSM)市場 151
11.1 はじめに 152
11.1.1 組織規模:ITSM市場の推進要因 152
11.2 大企業 153
11.2.1 複雑なデジタル資産が、企業全体のITSMの標準化と自動化を加速させています 153
11.3 中小企業 154
11.3.1 クラウドベースのITSMは、中小企業がより少ないリソースでサポートを拡張するのに役立ちます 154
12 業種別 IT サービス管理(ITSM)市場 156
12.1 はじめに 157
12.1.1 業種:ITSM 市場の推進要因 157
12.2 銀行・金融サービス・保険(BFSI) 159
12.2.1 BFSI:適用分野 160
12.2.1.1 トランザクション処理 160
12.2.1.2 セキュリティ管理 160
12.2.1.3 コンプライアンス管理 160
12.2.1.4 その他のBFSIアプリケーション 161
12.3 電気通信 161
12.3.1 電気通信:適用分野 162
12.3.1.1 ネットワーク管理 162
12.3.1.2 サービスプロビジョニング 162
12.3.1.3 インシデント管理 162
12.3.1.4 その他の通信アプリケーション 162
12.4 ITおよびITES 163
12.4.1 ITおよびITES:適用分野 164
12.4.1.1 サービスデスクサポート 164
12.4.1.2 変更管理 164
12.4.1.3 アプリケーション開発および保守 164
12.4.1.4 その他のITおよびITESの応用分野 164
12.5 政府および公共部門 165
12.5.1 政府・公共部門:適用分野 166
12.5.1.1 電子政府サービス 166
12.5.1.2 ITインフラ管理 166
12.5.1.3 セキュリティおよびコンプライアンス 166
12.5.1.4 その他の政府・公共部門の適用分野 166
12.6 小売・消費財 167
12.6.1 小売・消費財:適用分野 168
12.6.1.1 eコマース・プラットフォームの管理 168
12.6.1.2 在庫管理システム 168
12.6.1.3 カスタマーサポート 168
12.6.1.4 その他の小売・消費財分野での活用例 168
12.7 製造業 169
12.7.1 製造業:活用分野 170
12.7.1.1 製造実行システム(MES) 170
12.7.1.2 サプライチェーン管理 170
12.7.1.3 品質管理システム 170
12.7.1.4 その他の製造分野における活用例 170
12.8 エネルギー・公益事業 171
12.8.1 エネルギー・公益事業:活用分野 172
12.8.1.1 スマートグリッド管理 172
12.8.1.2 SCADAシステム 172
12.8.1.3 資産管理 172
12.8.1.4 その他のエネルギー・公益事業分野での応用 172
12.9 メディア・エンターテインメント 173
12.9.1 メディア・エンターテインメント:応用分野 174
12.9.1.1 コンテンツ管理システム(CMS) 174
12.9.1.2 デジタル著作権管理(DRM) 174
12.9.1.3 放送システム 174
12.9.1.4 その他のBFSI(銀行・金融・保険)分野での応用 174
12.10 医療 175
12.10.1 医療:応用分野 176
12.10.1.1 電子カルテ(EHR) 176
12.10.1.2 医療ITシステム管理 176
12.10.1.3 患者ケアアプリケーション 176
12.10.1.4 その他の医療アプリケーション 176
12.11 教育 177
12.11.1 教育:アプリケーション分野 178
12.11.1.1 学習管理システム (LMS) 178
12.11.1.2 学生情報システム(SIS) 178
12.11.1.3 キャンパスITインフラ 178
12.11.1.4 その他の教育用アプリケーション 178
12.12 その他の業種 179
13 地域別ITサービス管理(ITSM)市場 181
13.1 はじめに 182
13.2 北米 183
13.2.1 北米:ITSM市場の推進要因 183
13.2.2 米国 188
13.2.2.1 企業におけるクラウド導入の拡大とデジタルインフラの複雑化が、サービスの自動化を推進しています 188
13.2.3 カナダ 189
13.2.3.1 クラウドネイティブな運用とサイバーセキュリティ要件の加速により、サービス管理のニーズが高まっています 189
13.3 欧州 190
13.3.1 ヨーロッパ:ITSM市場の推進要因 190
13.3.2 英国 195
13.3.2.1 クラウドインフラの成熟化により、自動化されたサービス管理への需要が加速しています 195
13.3.3 ドイツ 196
13.3.3.1 ハイブリッドクラウドの導入により、企業全体の運用が複雑化しています 196
13.3.4 フランス 197
13.3.4.1 デジタルトランスフォーメーションとクラウドの導入により、企業のサービス運用が強化されています 197
13.3.5 イタリア 198
13.3.5.1 デジタルモダナイゼーションとクラウド移行により、サービス管理の要件が高まっています 198
13.3.6 その他のヨーロッパ諸国 199
13.4 アジア太平洋地域 200
13.4.1 アジア太平洋地域:ITSM市場の推進要因 200
13.4.2 中国 206
13.4.2.1 企業は、クラウドプラットフォームと産業のデジタル化を通じて、インテリジェントなインフラストラクチャを推進しています 206
13.4.3 日本 207
13.4.3.1 主に自動車および産業用ロボット分野における日本の自動化の進展により、低遅延プラットフォームの需要が高まっています 207
13.4.4 インド 208
13.4.4.1 企業は、クラウド、AI、およびテクノロジーの近代化を通じてデジタルトランスフォーメーションを加速させています 208
13.4.5 オーストラリア・ニュージーランド(ANZ) 209
13.4.5.1 企業は、クラウドガバナンスとセキュアな運用を通じてデジタルレジリエンスを強化しています 209
13.4.6 その他のアジア太平洋地域 210
13.5 中東・アフリカ 210
13.5.1 中東・アフリカ:ITSM市場の推進要因 211
13.5.2 GCC諸国 216
13.5.2.1 サウジアラビア 217
13.5.2.1.1 国家変革プログラムにより、拡張性の高いITサービス管理への需要が高まっています 217
13.5.2.2 アラブ首長国連邦(UAE) 218
13.5.2.2.1 クラウド導入の加速とAIへの投資が、企業のサービス運用を再構築しています 218
13.5.2.3 その他のGCC諸国 218
13.5.3 南アフリカ 219
13.5.3.1 デジタルインフラの拡充が、企業のIT運用の近代化を推進しています 219
13.5.4 中東・アフリカのその他の地域 220
13.6 ラテンアメリカ 221
13.6.1 ラテンアメリカ:ITSM市場の推進要因 221
13.6.2 ブラジル 226
13.6.2.1 政府によるクラウドの近代化が、デジタルトランスフォーメーションを通じて体系的な企業サービス運用を加速させています 226
13.6.3 メキシコ 227
13.6.3.1 ニアショアリングとデジタル化の導入により、拡張性のあるサービスを必要とする企業のテクノロジー運用が再構築されています 227
13.6.4 その他のラテンアメリカ諸国 228
14 競争環境 229
14.1 はじめに 229
14.2 主要企業の戦略/勝つための条件(2023年~2026年) 229
14.3 売上高分析、2021年~2025年 232
14.4 市場シェア分析、2026年 233
14.5 製品比較、2026年 235
14.6 企業評価マトリックス:主要企業、2026年(ITサービスマネジメント(ITSM)市場) 237
14.6.1 スター企業 238
14.6.2 新興リーダー企業 238
14.6.3 広範な事業展開を行う企業 239
14.6.4 参入企業 239
14.6.5 企業の事業展開範囲:主要企業、2026年 241
14.6.5.1 企業の事業展開範囲 241
14.6.5.2 地域別の事業展開範囲 241
14.6.5.3 ソリューションの展開状況 242
14.6.5.4 サービスの展開状況 242
14.6.5.5 業種別の展開状況 243
14.7 企業評価マトリックス:スタートアップ/中小企業、2026年 243
14.7.1 先進的な企業 244
14.7.2 対応力のある企業 244
14.7.3 ダイナミックな企業 245
14.7.4 スタートブロック 245
14.7.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 246
14.7.5.1 主要なスタートアップ/中小企業の詳細リスト 246
14.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 247
14.8 企業価値評価および財務指標、2026年 248
14.8.1 主要ベンダーの企業価値評価 248
14.8.2 主要ベンダーの財務指標 248
14.9 競争環境 249
14.9.1 製品発売 249
14.9.2 取引 255
15 企業概要 259
15.1 はじめに 259
15.2 主要企業 259
15.2.1 ServiceNow 259
15.2.1.1 事業概要 259
15.2.1.2 提供製品・ソリューション・サービス 260
15.2.1.3 最近の動向 261
15.2.1.3.1 製品の発売および機能強化 261
15.2.1.3.2 取引実績 262
15.2.1.4 MnMの見解 263
15.2.1.4.1 勝利への権利 263
15.2.1.4.2 戦略的選択 264
15.2.1.4.3 弱点と競合上の脅威 264
15.2.2 BMC SOFTWARE 265
15.2.2.1 事業概要 265
15.2.2.2 提供している製品・ソリューション・サービス 265
15.2.2.3 最近の動向 267
15.2.2.3.1 製品の発売と機能強化 267
15.2.2.3.2 契約状況 268
15.2.2.4 MnMの見解 269
15.2.2.4.1 勝利への権利 269
15.2.2.4.2 戦略的選択 269
15.2.2.4.3 弱点と競合上の脅威 270
15.2.3 ATLASSIAN 271
15.2.3.1 事業概要 271
15.2.3.2 提供している製品・ソリューション・サービス 272
15.2.3.3 最近の動向 273
15.2.3.3.1 製品の発売および機能強化 273
15.2.3.3.2 取引 274
15.2.3.4 MnMの見解 275
15.2.3.4.1 勝利への権利 275
15.2.3.4.2 戦略的選択 276
15.2.3.4.3 弱点および競合上の脅威 276
15.2.4 BROADCOM 277
15.2.4.1 事業概要 277
15.2.4.2 提供している製品・ソリューション・サービス 278
15.2.4.3 最近の動向 279
15.2.4.3.1 製品の発売と機能強化 279
15.2.4.3.2 取引 280
15.2.4.4 MnMの見解 281
15.2.4.4.1 勝利への権利 281
15.2.4.4.2 戦略的選択 281
15.2.4.4.3 弱点および競合上の脅威 281
15.2.5 ZOHO CORPORATION 282
15.2.5.1 事業概要 282
15.2.5.2 提供している製品・ソリューション・サービス 282
15.2.5.3 最近の動向 284
15.2.5.3.1 製品の発売および機能強化 284
15.2.5.3.2 取引 285
15.2.5.4 MnMの見解 285
15.2.5.4.1 勝利への権利 285
15.2.5.4.2 戦略的選択 286
15.2.5.4.3 弱点および競合上の脅威 286
15.2.6 IVANTI 287
15.2.6.1 事業概要 287
15.2.6.2 提供している製品・ソリューション・サービス 287
15.2.6.3 最近の動向 288
15.2.6.3.1 製品の発売および機能強化 288
15.2.6.3.2 取引実績 289
15.2.6.4 MnMの見解 290
15.2.6.4.1 勝利への権利 290
15.2.6.4.2 戦略的選択 291
15.2.6.4.3 弱点および競合上の脅威 291
15.2.7 ZENDESK 292
15.2.7.1 事業概要 292
15.2.7.2 提供している製品・ソリューション・サービス 292
15.2.7.3 最近の動向 293
15.2.7.3.1 製品の発売および機能強化 293
15.2.7.3.2 契約 294
15.2.8 FRESHWORKS 295
15.2.8.1 事業概要 295
15.2.8.2 提供している製品・ソリューション・サービス 296
15.2.8.3 最近の動向 298
15.2.8.3.1 製品の発売および機能強化 298
15.2.8.3.2 契約実績 299
15.2.9 SOLARWINDS 300
15.2.9.1 事業概要 300
15.2.9.2 提供している製品・ソリューション・サービス 300
15.2.9.3 最近の動向 302
15.2.9.3.1 製品の発売および機能強化 302
15.2.9.3.2 取引実績 303
15.2.10 OPENTEXT 304
15.2.10.1 事業概要 304
15.2.10.2 提供している製品・ソリューション・サービス 305
15.2.10.3 最近の動向 307
15.2.10.3.1 製品の発売および機能強化 307
15.3 その他の主要企業 308
15.3.1 マイクロソフト 308
15.3.2 IBM 309
15.3.3 IFS 310
15.3.4 セールスフォース 311
15.3.5 アイセラ 312
15.3.6 ニンジャワン 313
15.3.7 サイサイド・テクノロジーズ 314
15.3.8 インゲート 315
15.3.9 ザレント 316
15.3.10 HORNBILL 317
15.3.11 ALEMBA 318
15.3.12 SYMPHONYAI 319
15.3.13 HALO SERVICE SOLUTIONS 320
15.3.14 TEAMDYNAMIX 321
15.3.15 ITARIAN 322
15.3.16 EASYVISTA 323
15.3.17 TOPDESK 324
15.3.18 MATRIX42 325
15.3.19 GOTO 326
16 調査方法論 327
16.1 調査データ 327
16.1.1 二次データ 328
16.1.1.1 主要な二次情報源の一覧 329
16.1.2 一次データ 329
16.1.2.1 一次インタビューの内訳 330
16.1.2.2 主要な業界インサイト 330
16.1.3 市場規模の推計 330
16.1.4 データの三角検証 333
16.1.5 因子分析 334
16.1.6 調査の前提条件 335
17 付録 336
17.1 ディスカッション・ガイド 336
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 341
17.3 カスタマイズオプション 343
17.4 関連レポート 343
17.5 著者情報 344
表1 2020年~2025年の米ドル為替レート 33
表2 ITSM市場に対するポーターの5つの力による影響 56
表3 主要国別のGDP変化率(2021年~2029年) 59
表4 ITサービスマネジメント (ITSM)市場:エコシステムにおける企業の役割 63
表5 ITサービス管理(ITSM)市場:主要な会議およびイベント(2026年~2027年) 65
表6 米国の調整済み相互関税率 68
表7 ITサービスマネジメント(ITSM)市場における特許登録一覧 82
表8 主なユースケースと市場の可能性 87
表9 ベストプラクティス:ユースケースを導入している企業 87
表10 相互に連携する隣接エコシステムと市場参加者への影響 89
表11 北米:規制機関、政府機関、およびその他の組織の一覧 91
表12 欧州:規制機関、政府機関、およびその他の組織の一覧 92
表13 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 93
表14 その他の地域:規制機関、政府機関、およびその他の組織の一覧 93
表15 上位3つの業種における購買プロセスに対するステークホルダーの影響
(%) (%) 100
表16 上位3つの業種における主要な購入基準 101
表17 ITサービス管理(ITSM)ソフトウェア市場:エンドユーザー業界ごとの未充足ニーズ 103
表18 ITサービス管理(ITSM)市場:提供形態別、
2021年~2025年(百万米ドル) 109
表19 ITサービス管理(ITSM)市場:提供形態別、
2026年~2031年(百万米ドル) 109
表20 ITサービス管理(ITSM)市場:ソリューション別、
2021年~2025年(百万米ドル) 110
表21 ITサービスマネジメント(ITSM)市場:ソリューション別、
2026年~2031年(百万米ドル) 110
表22 ソリューション:ITサービスマネジメント(ITSM)市場、地域別、
2021年~2025年(百万米ドル) 111
表23
ソリューション:ITサービスマネジメント(ITSM)市場、地域別、2026年~2031年(百万米ドル) 111表24 サービスポートフォリオマネジメント:ITサービスマネジメント(ITSM)市場、地域別、2021年~2025年(百万米ドル) 113表25 サービス・ポートフォリオ管理:ITサービス管理(ITSM)市場、地域別、2026年~2031年(百万米ドル) 113表26 構成および変更管理: ITサービス管理(ITSM)市場、地域別、2021年~2025年(百万米ドル) 115表27 構成・変更管理:ITサービス管理(ITSM)市場、地域別、2026年~2031年(百万米ドル) 115表28 サービスデスクソフトウェア:ITサービスマネジメント(ITSM)市場、地域別、2021年~2025年(百万米ドル) 117表29 サービスデスクソフトウェア:ITサービスマネジメント(ITSM)市場、地域別、2026年~2031年(百万米ドル) 117表30 運用・パフォーマンス管理:ITサービスマネジメント(ITSM)市場、地域別、2021年~2025年 (百万米ドル) 119表 31 運用およびパフォーマンス管理:IT サービス管理(ITSM)市場、地域別、2026–2031 年(百万米ドル) 119表32 ダッシュボード、レポート、および分析:ITサービスマネジメント(ITSM)市場、地域別、2021年~2025年(百万米ドル) 120表33 ダッシュボード、レポート、および分析:ITサービスマネジメント(ITSM)市場、地域別、2026年~2031年(百万米ドル) 121表34 ITサービスマネジメント(ITSM)市場、サービス別、2021年~2025年 (百万米ドル) 122表35 ITサービス管理(ITSM)市場、サービス別、2026年~2031年(百万米ドル) 122表36 サービス: ITサービスマネジメント(ITSM)市場:地域別、2021年~2025年(百万米ドル) 122表37 サービス:ITサービスマネジメント(ITSM)市場:地域別、2026年~2031年(百万米ドル) 122
表38 マネージドサービス:ITサービスマネジメント(ITSM)市場、地域別、2021年~2025年(百万米ドル) 123
表39 マネージドサービス:ITサービスマネジメント(ITSM)市場、地域別、2026年~2031年(百万米ドル) 124
表40 プロフェッショナルサービス:ITサービスマネジメント(ITSM)市場、地域別、2021年~2025年(百万米ドル) 125
表41 プロフェッショナルサービス:ITサービスマネジメント(ITSM)市場、地域別、2026年~2031年(百万米ドル) 125
表42 ITサービスマネジメント(ITSM)市場、用途別、
2021年~2025年(百万米ドル) 129
表43 ITサービス管理(ITSM)市場:用途別、
2026年~2031年(百万米ドル) 129
表44 インシデントおよび問題管理:ITサービス管理(ITSM)市場、地域別、2021年~2025年 (百万米ドル) 130
表45 インシデントおよび問題管理:ITサービス管理(ITSM)市場、地域別、2026年~2031年(百万米ドル) 131
表46 変更・リリース管理:ITサービス管理(ITSM)市場、地域別、2021年~2025年(百万米ドル) 133
表47 変更・リリース管理:ITサービス管理(ITSM)市場、地域別、2026年~2031年 (百万米ドル) 133
表 48 サービスリクエストおよびカタログ管理:IT サービス管理(ITSM)市場、地域別、2021~2025 年(百万米ドル) 135
表 49 サービスリクエストおよびカタログ管理:IT サービス管理(ITSM)市場、地域別、2026 年~2031 年(百万米ドル) 135
表50 構成管理:ITサービス管理(ITSM)市場、
地域別、2021年~2025年(百万米ドル) 137
表51 構成管理:ITサービス管理(ITSM)市場、
地域別、2026年~2031年(百万米ドル) 138
表52 ナレッジおよびセルフサービス管理:ITサービス管理(ITSM)市場、地域別、2021年~2025年(百万米ドル) 140
表53 ナレッジおよびセルフサービス管理:ITサービス管理(ITSM)市場、地域別、2026年~2031年(百万米ドル) 140
表54 サービスレベル管理:ITサービス管理(ITSM)市場、
地域別、2021年~2025年(百万米ドル) 142
表55 サービスレベル管理:ITサービス管理(ITSM)市場、
地域別、2026年~2031年(百万米ドル) 143
表56 その他のITSMアプリケーション:ITサービス管理(ITSM)市場、
地域別、2021年~2025年 (百万米ドル) 145
表57 その他のITSMアプリケーション:ITサービス管理(ITSM)市場、
地域別、2026年~2031年(百万米ドル) 145
表58 ITサービス管理(ITSM)市場:導入形態別、
2021年~2025年(百万米ドル) 148
表59 ITサービス管理(ITSM)市場:導入形態別、
2026年~2031年(百万米ドル) 148
表60 オンプレミス:ITサービスマネジメント(ITSM)市場、地域別、
2021年~2025年(百万米ドル) 149
表61 オンプレミス:ITサービスマネジメント(ITSM)市場、地域別、
2026年~2031年(百万米ドル) 149
表62 クラウド:ITサービスマネジメント(ITSM)市場、地域別、
2021年~2025年(百万米ドル) 150
表63 クラウド:ITサービス管理(ITSM)市場、地域別、
2026年~2031年(百万米ドル) 150
表64 ITサービス管理(ITSM)市場、組織規模別、
2021年~2025年(百万米ドル) 153
表65 ITサービス管理(ITSM)市場:組織規模別、
2026–2031年(百万米ドル) 153
表66 大企業:ITサービス管理(ITSM)市場:地域別、2021–2025年
(百万米ドル) 154
表 67 大企業:IT サービスマネジメント(ITSM)市場、地域別、2026–2031 年(百万米ドル) 154
表68 中小企業(SME):ITサービスマネジメント(ITSM)市場、地域別、
2021年~2025年(百万米ドル) 155
表69 中小企業(SME):ITサービス管理(ITSM)市場、地域別、
2026年~2031年(百万米ドル) 155
表70 ITサービス管理(ITSM)市場、業種別、
2021年~2025年 (百万米ドル) 158
表71 ITサービス管理(ITSM)市場、業種別、
2026年~2031年(百万米ドル) 159
表72 BFSI:ITサービス管理(ITSM)市場、地域別、
2021年~2025年(百万米ドル) 160
表73 BFSI:ITサービス管理(ITSM)市場、地域別、
2026年~2031年(百万米ドル) 160
表74 電気通信:ITサービス管理(ITSM)市場、地域別、2021年~2025年(百万米ドル) 161
表75 通信:ITサービス管理(ITSM)市場、地域別、2026年~2031年(百万米ドル) 162
表76 ITおよびITES:ITサービス管理(ITSM)市場、地域別、
2021年~2025年(百万米ドル) 163
表77 ITおよびITES:ITサービス管理(ITSM)市場、地域別、
2026年~2031年(百万米ドル) 164
表78 政府および公共部門:ITサービス管理(ITSM)市場、
地域別、2021年~2025年 (百万米ドル) 165
表79 政府・公共部門:ITサービス管理(ITSM)市場、
地域別、2026年~2031年 (百万米ドル) 166
表80 小売・消費財:ITサービス管理(ITSM)市場、
地域別、2021年~2025年(百万米ドル) 167
表81 小売・消費財:ITサービス管理 (ITSM)市場、
地域別、2026年~2031年(百万米ドル) 168
表82 製造業:ITサービス管理(ITSM)市場、地域別、
2021年~2025年(百万米ドル) 169
表83 製造業: ITサービス管理(ITSM)市場、地域別、
2026年~2031年(百万米ドル) 170
表84 エネルギー・公益事業:ITサービス管理(ITSM)市場、地域別、2021年~2025年(百万米ドル) 171
表85 エネルギー・公益事業:ITサービス管理(ITSM)市場、地域別、2026年~2031年(百万米ドル) 172
表86 メディア・エンターテインメント:ITサービス管理(ITSM)市場、
地域別、2021年~2025年(百万米ドル) 173
表87 メディア・エンターテインメント:ITサービス管理(ITSM)市場、
地域別、2026年~2031年(百万米ドル) 174
表88 ヘルスケア:ITサービス管理(ITSM)市場、地域別、
2021年~2025年(百万米ドル) 175
表89 ヘルスケア:ITサービス管理(ITSM)市場、地域別、
2026年~2031年(百万米ドル) 176
表90 教育:ITサービス管理(ITSM)市場、地域別、
2021年~2025年(百万米ドル) 177
表91 教育:ITサービス管理(ITSM)市場、地域別、
2026年~2031年(百万米ドル) 178
表92 その他の業種別:ITサービスマネジメント(ITSM)市場、地域別、2021年~2025年(百万米ドル) 179
表93 その他の業種別:ITサービスマネジメント(ITSM)市場、地域別、2026年~2031年(百万米ドル) 180
表94 ITSM市場:地域別、2021年~2025年(百万米ドル) 182
表95 ITSM市場:地域別、2026年~2031年(百万米ドル) 183
表96 北米:ITSM市場、提供サービス別、2021年~2025年(百万米ドル) 184
表97 北米:ITSM市場、提供サービス別、2026年~2031年(百万米ドル) 185
表98 北米:ITSM市場、ソリューション別、2021年~2025年(百万米ドル) 185
表99 北米:ITSM市場、ソリューション別、2026年~2031年(百万米ドル) 185
表100 北米:ITSM市場、サービス別、2021年~2025年(百万米ドル) 185
表101 北米:ITSM市場、サービス別、2026年~2031年(百万米ドル) 186
表102 北米:ITSM市場、用途別、2021年~2025年(百万米ドル) 186
表103 北米:ITSM市場、用途別、2026年~2031年(百万米ドル) 186
表104 北米:ITSM市場、導入形態別、
2021–2025年(百万米ドル) 186
表 105 北米:ITSM 市場(導入形態別)、
2026–2031年(百万米ドル) 187
表 106 北米:ITSM 市場(組織規模別)、
2021–2025年(百万米ドル) 187
表107 北米:ITSM市場、組織規模別、
2026年~2031年(百万米ドル) 187
表108 北米:ITSM市場、業種別、2021年~2025年(百万米ドル) 187
表109 北米:ITSM市場、業種別、2026年~2031年(百万米ドル) 188
表110 北米:ITSM市場、国別、2021年~2025年(百万米ドル) 188
表111 北米:ITSM市場、国別、2026年~2031年(百万米ドル) 188
表112 米国:ITSM市場、提供サービス別、2021年~2025年(百万米ドル) 189
表113 米国:ITSM市場、提供サービス別、2026年~2031年 (百万米ドル) 189
表114 カナダ:ITSM市場、提供形態別、2021年~2025年(百万米ドル) 190
表115 カナダ:ITSM市場、提供形態別、2026年~2031年(百万米ドル)
190
表116 欧州:ITSM市場(提供サービス別、2021年~2025年)(百万米ドル) 191
表 117 欧州:ITSM市場、提供形態別、2026年~2031年(百万米ドル) 191
表 118 欧州:ITSM市場、ソリューション別、2021年~2025年(百万米ドル) 191
表 119 欧州:ITSM 市場、提供形態別、2026–2031 年(百万米ドル) 192
表 120 欧州:ITSM 市場、サービス別、2021–2025 年(百万米ドル) 192
表121 欧州:ITSM市場、サービス別、2026年~2031年(百万米ドル) 192
表122 欧州:ITSM市場、用途別、2021年~2025年(百万米ドル) 192
表123 欧州:ITSM市場、用途別、2026年~2031年(百万米ドル) 193
表124 欧州:ITSM市場、導入形態別、2021年~2025年(百万米ドル) 193
表125 欧州:ITSM市場、導入形態別、2026年~2031年(百万米ドル) 193
表126 欧州:ITSM市場、組織規模別、2021年~2025年(百万米ドル) 193
表127 欧州:ITSM市場、組織規模別、2026年~2031年(百万米ドル) 194
表128 欧州:ITSM市場、業種別、2021年~2025年(百万米ドル) 194
表129 欧州:ITSM市場、業種別、2026年~2031年(百万米ドル) 194
表130 欧州:ITSM市場、国別、2021年~2025年(百万米ドル) 195
表131 欧州:ITSM市場、国別、2026年~2031年(百万米ドル) 195
表132 英国:ITSM市場、提供サービス別、2021年~2025年(百万米ドル) 196
表133 英国:ITSM市場、提供形態別、2026年~2031年(百万米ドル) 196
表134 ドイツ:ITSM市場、提供形態別、2021年~2025年(百万米ドル) 196
表135 ドイツ:ITSM市場、提供形態別、2026年~2031年(百万米ドル) 197
表136 フランス:ITSM市場、提供形態別、2021年~2025年(百万米ドル) 197
表137 フランス:ITSM市場(提供形態別)、2026年~2031年(百万米ドル) 197
表138 イタリア:ITSM市場(提供形態別)、2021年~2025年(百万米ドル) 198
表139 イタリア:ITSM市場、提供形態別、2026年~2031年(百万米ドル) 198
表140 その他の欧州諸国:ITSM市場、提供形態別、2021年~2025年 (百万米ドル) 199
表 141 欧州その他地域:ITSM 市場、提供形態別、2026–2031 年(百万米ドル) 199
表 142 アジア太平洋地域:ITSM 市場、提供形態別、2021–2025 年(百万米ドル) 201
表143 アジア太平洋地域:ITSM市場(提供形態別)、2026年~2031年(百万米ドル) 201
表144 アジア太平洋地域:ITSM市場(ソリューション別)、2021年~2025年(百万米ドル) 202
表145 アジア太平洋地域:ITSM市場、ソリューション別、2026年~2031年(百万米ドル) 202
表146 アジア太平洋地域:ITSM市場、サービス別、2021年~2025年(百万米ドル) 202
表147 アジア太平洋地域:ITSM市場、サービス別、2026年~2031年(百万米ドル) 202
表148 アジア太平洋地域:ITSM市場、用途別、2021年~2025年(百万米ドル) 203
表149 アジア太平洋地域:ITSM市場、用途別、2026年~2031年(百万米ドル) 203
表150 アジア太平洋地域:ITSM市場、導入形態別、2021年~2025年(百万米ドル) 203
表151 アジア太平洋地域:ITSM市場、導入形態別、2026年~2031年(百万米ドル) 203
表152 アジア太平洋地域:ITSM市場、組織規模別、2021年~2025年(百万米ドル) 204
表153 アジア太平洋地域:ITSM市場、組織規模別、2026年~2031年(百万米ドル) 204
表 154 アジア太平洋地域:ITSM市場、業種別、2021年~2025年(百万米ドル) 204
表 155 アジア太平洋地域:ITSM市場、業種別、2026年~2031年(百万米ドル) 205
表156 アジア太平洋地域:ITSM市場、国別、2021年~2025年(百万米ドル) 205
表157 アジア太平洋地域:ITSM市場、国別、2026年~2031年(百万米ドル) 205
表158 中国:ITSM市場、提供形態別、2021年~2025年(百万米ドル) 206
表159 中国:ITSM市場、提供形態別、2026年~2031年(百万米ドル) 206
表160 日本:ITSM市場、提供サービス別、2021年~2025年(百万米ドル) 207
表161 日本:ITSM市場、提供サービス別、2026年~2031年(百万米ドル) 207
表162 インド:ITSM市場(提供形態別)、2021年~2025年(百万米ドル) 208
表163 インド:ITSM市場(提供形態別)、2026年~2031年(百万米ドル) 208
表164 オーストラリア・ニュージーランド(ANZ):ITSM市場、提供サービス別、
2021年~2025年(百万米ドル) 209
表165 オーストラリア・ニュージーランド(ANZ):ITSM市場、提供サービス別、
2026年~2031年 (百万米ドル) 209
表 166 アジア太平洋地域のその他:ITSM 市場、提供サービス別、2021–2025 年(百万米ドル) 210
表 167 アジア太平洋地域のその他:ITSM 市場(提供サービス別)、2026年~2031年(百万米ドル) 210
表 168 中東・アフリカ:ITSM 市場(提供サービス別)、2021年~2025年 (百万米ドル) 211
表169 中東・アフリカ:ITSM市場、提供サービス別、2026年~2031年(百万米ドル) 212
表170 中東・アフリカ:ITSM市場、ソリューション別、2021年~2025年(百万米ドル) 212
表171 中東・アフリカ:ITSM市場、ソリューション別、2026年~2031年(百万米ドル) 212
表172 中東・アフリカ:ITSM市場(サービス別)、2021年~2025年(百万米ドル) 212
表173 中東・アフリカ:ITSM市場(サービス別)、2026年~2031年(百万米ドル) 213
表174 中東・アフリカ:ITSM市場、用途別、
2021年~2025年(百万米ドル) 213
表175 中東・アフリカ:ITSM市場、用途別、
2026年~2031年(百万米ドル) 213
表176 中東・アフリカ:ITSM市場、導入形態別、
2021年~2025年(百万米ドル) 214
表177 中東・アフリカ:ITSM市場、導入形態別、
2026年~2031年 (百万米ドル) 214
表 178 中東・アフリカ:ITSM市場、組織規模別、
2021–2025年(百万米ドル) 214
表 179 中東・アフリカ:ITSM市場、組織規模別、
2026年~2031年(百万米ドル) 214
表180 中東・アフリカ:ITSM市場、業種別、2021年~2025年(百万米ドル) 215
表 181 中東・アフリカ:ITSM市場、業種別、2026年~2031年(百万米ドル) 215
表 182 中東・アフリカ:ITSM市場、国別、2021年~2025年(百万米ドル) 215
表183 中東・アフリカ:ITSM市場(業種別)、2026年~2031年(百万米ドル) 216
表184 GCC諸国:ITSM市場(国別)、2021年~2025年(百万米ドル) 216
表185 中東・アフリカ:ITSM市場、国別、2026年~2031年(百万米ドル) 217
表186 サウジアラビア:ITSM市場、提供サービス別、2021年~2025年 (百万米ドル) 217
表187 サウジアラビア:ITSM市場、提供サービス別、2026年~2031年(百万米ドル) 217
表188 UAE:ITSM市場、提供サービス別、2021年~2025年(百万米ドル) 218
表189 アラブ首長国連邦(UAE):ITSM市場、提供サービス別、2026年~2031年(百万米ドル) 218
表190 その他のGCC諸国:ITSM市場、提供サービス別、
2021年~2025年(百万米ドル) 219
表191 その他のGCC諸国:ITSM市場(提供サービス別)、
2026年~2031年(百万米ドル) 219
表192 南アフリカ:ITSM市場(提供サービス別)、2021年~2025年(百万米ドル) 220
表193 南アフリカ:ITSM市場(提供サービス別)、2026年~2031年(百万米ドル) 220
表194 中東・アフリカのその他の地域:ITSM市場(提供サービス別)、
2021年~2025年(百万米ドル) 221
表195 中東・アフリカのその他の地域:ITSM市場(提供サービス別)、
2026年~2031年(百万米ドル) 221
表196 ラテンアメリカ:ITSM市場、提供サービス別、2021年~2025年(百万米ドル) 222
表197 ラテンアメリカ:ITSM市場、提供サービス別、2026年~2031年(百万米ドル) 222
表 198 ラテンアメリカ:ITSM市場、提供形態別、2021年~2025年(百万米ドル) 222
表 199 ラテンアメリカ:ITSM市場、提供形態別、2026年~2031年(百万米ドル) 223
表 200 ラテンアメリカ:ITSM市場(サービス別)、2021年~2025年(百万米ドル) 223
表201 ラテンアメリカ:ITSM市場(サービス別)、2026年~2031年(百万米ドル) 223
表 202 ラテンアメリカ:ITSM市場、アプリケーション別、2021年~2025年(百万米ドル) 223
表 203 ラテンアメリカ:ITSM市場、アプリケーション別、2026年~2031年(百万米ドル) 224
表 204 ラテンアメリカ:ITSM市場(導入形態別)、
2021年~2025年(百万米ドル) 224
表 205 ラテンアメリカ:ITSM市場(導入形態別)、
2026年~2031年(百万米ドル) 224
表206 ラテンアメリカ:ITSM市場、組織規模別、
2021年~2025年(百万米ドル) 224
表207 ラテンアメリカ:ITSM市場、組織規模別、
2026年~2031年(百万米ドル) 225
表208 ラテンアメリカ:ITSM市場、業種別、2021年~2025年(百万米ドル) 225
表209 ラテンアメリカ:ITSM市場、業種別、2026年~2031年 (百万米ドル) 225
表 210 ラテンアメリカ:ITSM市場、国別、2021年~2025年(百万米ドル) 226
表 211 ラテンアメリカ:ITSM 市場(国別、2026–2031年)(百万米ドル) 226
表 212 ブラジル:ITSM 市場(提供サービス別、2021–2025年)(百万米ドル) 227
表213 ブラジル:ITSM市場、提供形態別、2026年~2031年(百万米ドル) 227
表 214 メキシコ:ITSM市場、提供サービス別、2021年~2025年(百万米ドル) 227
表 215 メキシコ:ITSM市場、提供サービス別、2026年~2031年(百万米ドル) 228
表 216 ラテンアメリカその他地域:ITSM市場、提供サービス別、
2021–2025年(百万米ドル) 228
表 217 ラテンアメリカその他地域:ITSM市場、提供サービス別、
2026–2031年(百万米ドル) 228
表218 ITサービス管理(ITSM)市場:主要プレーヤーによる戦略の概要、2023年~2026年 229
表219 主要ベンダーの市場シェア、2026年 234
表220 ITサービスマネジメント(ITSM)市場:地域別展開状況 241
表221 ITサービスマネジメント(ITSM)市場:ソリューション別展開状況 242
表222 ITサービスマネジメント(ITSM)市場:サービス分野の展開状況 242
表223 ITサービスマネジメント(ITSM)市場:業種別展開状況 243
表224 ITサービスマネジメント (ITSM)市場:主要なスタートアップ/中小企業のリスト 246
表 225 ITサービスマネジメント(ITSM)市場:主要なスタートアップ/中小企業の競合ベンチマーク 247
表 226 ITサービスマネジメント(ITSM)市場: 製品の発売・機能強化(2023年9月~2026年7月) 249
表227 ITサービスマネジメント(ITSM)市場:取引事例(2020年3月~2026年7月) 255
表228 SERVICENOW:企業概要 259
表229 SERVICENOW:提供製品・ソリューション・サービス 260
表230 SERVICENOW:製品のリリースおよび機能強化 261
表231 SERVICENOW:取引事例 262
表 232 BMC ソフトウェア:会社概要 265
表 233 BMC ソフトウェア:提供製品・ソリューション・サービス 265
表 234 BMC ソフトウェア:製品のリリースおよび機能強化 267
表 235 BMC ソフトウェア:取引実績 268
表 236 アトラシアン:会社概要 271
表 237 アトラシアン:提供している製品・ソリューション・サービス 272
表 238 アトラシアン:製品のリリースおよび機能強化 273
表 239 アトラシアン:取引実績 274
表 240 ブロードコム:会社概要 277
表 241 ブロードコム:提供製品・ソリューション・サービス 278
表 242 ブロードコム:製品の発売および機能強化 279
表 243 ブロードコム:取引実績 280
表 244 ゾーホ・コーポレーション:会社概要 282
表 245 ゾーホ・コーポレーション:提供製品・ソリューション・サービス 282
表 246 ゾーホ・コーポレーション: 製品の発売および機能強化 284
表247 ゾーホ・コーポレーション:取引 285
表248 イヴァンティ:会社概要 287
表249 イヴァンティ:提供製品・ソリューション・サービス 287
表250 IVANTI:製品のリリースおよび機能強化 288
表 251 IVANTI:取引実績 289
表 252 ZENDESK:会社概要 292
表 253 ZENDESK:提供製品・ソリューション・サービス 292
表 254 ZENDESK:製品のリリースおよび機能強化 293
表 255 ZENDESK:取引実績 294
表 256 FRESHWORKS:会社概要 295
表 257 FRESHWORKS:提供している製品・ソリューション・サービス 296
表 258 FRESHWORKS:製品のリリースおよび機能強化 298
表 259 FRESHWORKS:取引実績 299
表 260 SOLARWINDS:会社概要 300
表 261 SOLARWINDS:提供製品・ソリューション・サービス 300
表 262 SOLARWINDS:製品のリリースおよび機能強化 302
表 263 SOLARWINDS:取引実績 303
表 264 OPENTEXT:会社概要 304
表 265 OPENTEXT:提供している製品・ソリューション・サービス 305
表 266 OPENTEXT:製品の発売および機能強化 307
表 267 因子分析 334









