- 安全規制の背景: 工業施設における火災安全および熱保護の要件は、加工施設における不燃性断熱材の選定に影響を与えています。[2]
- 材料の採用状況: Fact.MRのアナリストによると、ミネラルウールは、高温配管や機器の断熱に関する工業設計基準において広く指定されています。
- 施工実務: ミネラルウール製品は、現場での切断や調整が可能であり、複雑な産業レイアウトでの使用に適しています。
動作温度別 産業用断熱材市場分析
Fact.MRの分析によると、200~650°Cの中~高温範囲で動作する断熱システムの消費量は、世界市場の52%を占めると推定されています。Fact.MRは、この温度範囲が主導的な地位を占める理由として、精製、発電、化学処理で使用される産業用熱伝達設備の大部分を網羅している点を挙げています。Fact.MRによると、この温度クラスの断熱材は、炉、反応器、蒸気配管網において、熱損失の低減、作業員の保護、およびプロセス効率の向上に貢献しています。
- エネルギー効率の枠組み:政府のエネルギー効率プログラムでは、産業用熱損失と燃料消費を削減するため、断熱材の使用が奨励されています。[3]
- 対象プロセス: Fact.MRのアナリストは、ほとんどの産業用熱システムが中高温帯で稼働していると指摘しています。
- 資産保護:この温度範囲の断熱材は、熱サイクルによる影響を抑制することで、設備の寿命を延ばします。
産業用断熱材市場の推進要因、制約、および機会
Fact.MRの分析によると、産業用断熱材市場は、温度制御、エネルギー効率、および安全要件が規定されているエネルギー、石油化学、およびプロセス産業における支持材セグメントとして存在しています。Fact.MRの評価によると、ミネラルウール、セルラーガラス、グラスファイバーなどの産業用断熱材は、熱損失の低減、作業員の保護、および配管、容器、設備における結露リスクの軽減に使用されています。また、米国エネルギー省(DOE)の「産業技術プログラム」によるエネルギー効率に関するガイダンスなどの規制枠組みは、エネルギー集約型プラントにおける断熱材の選定に影響を与える基準を提供しています。Fact.MRのアナリストは、現在の市場規模が、エネルギー性能の最適化に向けた世界的な投資や、プロジェクトの仕様書に断熱性能の要件を組み込んだ建築・プラント関連の法規への準拠と密接に関連していると指摘しています。
Fact.MRは、現在の市場動向が、より厳格な熱的・環境的性能目標に合わせて設計された、高性能な断熱製品およびシステムへの移行を反映しているとの見解を示しています。Fact.MRの評価によると、従来の断熱材は、これまでの仕様やコスト面での慣れ親しみが理由となり、依然として広く使用されていますが、腐食性または高温環境において、より低い熱伝導率、耐湿性、およびより長い耐用年数を提供する先進的なソリューションへの需要が高まっています。
これらの先進的な製品は、材料の革新や製造管理の高度化により、通常、単位当たりの価格が高くなります。つまり、販売数量の伸びが緩やかであっても、実現される市場価値は増加する可能性があります。Fact.MRの分析によると、販売量の漸増と単位あたりの高付加価値というこの組み合わせが、短期的な市場の進展を形作ると示唆されています。
エネルギー効率と性能への期待:Fact.MRのアナリストは、米国エネルギー省(DOE)の産業技術プログラムによる産業用エネルギー効率に関する指針が、エネルギー集約型セクターにおける断熱材の仕様に影響を与え、材料の選択を熱性能とエネルギー消費量の削減に整合させていると指摘しています。
先進的な断熱材料への移行:Fact.MRの評価によると、熱伝導率が低く、耐環境性が向上した断熱材料の使用が増加しており、産業プロジェクトにおいて厳格な性能基準が規定されている分野での需要を支えています。
アジア太平洋地域の産業拡大:Fact.MRは、中国、インド、東南アジアにおける急速な工業化とプロセスプラントへの投資が、設備や施設の設計要件の一環として、従来型および先進的な産業用断熱ソリューションの地域的な普及を支えていると分析しています。
地域別分析
地域別評価に基づき、産業用断熱セクターは、北米、欧州、東アジア、およびその他の主要産業地域にわたる40カ国以上を対象に分析されています。地域ごとの実績は、工業生産水準、エネルギー効率規制、ならびに石油・ガス、発電、製造などのプロセス産業への投資状況によって異なります。また、本分析では、地域固有の需要動向に基づいた市場魅力度の比較も提示されています。
北米産業用断熱材市場の分析
北米の産業用断熱材市場は、基準主導型で運営されており、需要はエネルギー効率規制、プロセス安全要件、および老朽化した産業資産の維持管理によって牽引されています。導入については、連邦および州のエネルギー基準、労働安全基準、ならびに製油所、化学プラント、発電施設、製造拠点全体に適用される技術仕様によって規定されています。調達は主にプロジェクトや改修工事に基づいて行われ、コンプライアンス監査、操業停止サイクル、および産業用エネルギー管理プログラムと連動しています。
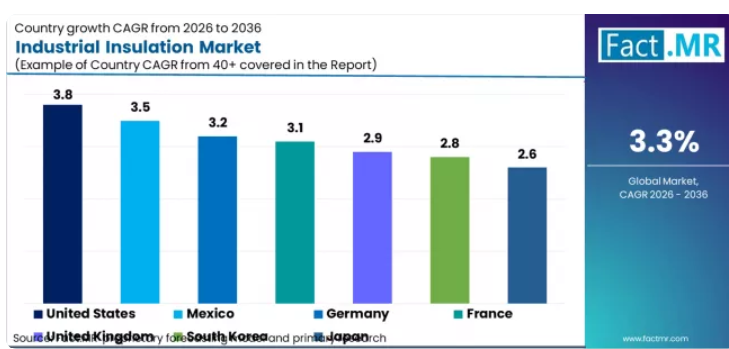
- 米国: 米国における産業用断熱材の需要は、2036年まで年平均成長率(CAGR)3.8%で増加すると予測されています。Fact.MRによると、その用途は、米国エネルギー省(DOE)の規制に基づくエネルギー効率要件およびOSHAの熱安全基準に準拠しており、2021年から2022年にかけて実施された製油所の改修や産業用メンテナンスプロジェクトを通じて、その重要性がさらに高まっています。
- メキシコ:メキシコにおける産業用断熱材の需要は、2036年まで年平均成長率(CAGR)3.5%で増加すると予測されています。Fact.MRによると、その利用は製造およびエネルギー施設に適用される産業安全基準やエネルギー効率ガイドラインによって規定されており、2021年から2022年にかけて実施された輸出志向型の産業拡大やプラント近代化プログラムを通じて、その需要がさらに後押しされています。
Fact.MRによる北米の産業用断熱材市場の分析は、米国およびメキシコを含む国別の評価で構成されています。読者の皆様は、エネルギー規制、安全基準、およびプロジェクトベースの需要に関する参考情報を確認することができます。
欧州の産業用断熱材市場分析
欧州は規制主導型の産業用断熱材市場であり、その導入はエネルギー効率指令、排出削減目標、および調和化された安全基準によって規定されています。需要はプロセス産業、地域暖房システム、発電施設に集中しており、調達はEUのエネルギー性能規則および各国の実施枠組みへの準拠によって形作られています。産業インフラの老朽化に伴い、改修および保守プロジェクトが重要な役割を果たしています。
- ドイツ:ドイツにおける産業用断熱材の需要は、2036年まで年平均成長率(CAGR)3.2%で増加すると予測されています。Fact.MRによると、その用途はEnEVおよびEUエネルギー効率指令の実施に基づくエネルギー効率要件に従っており、2021年から2022年にかけて実施された産業用改修および地域暖房プロジェクトによってさらに後押しされています。
- フランス:フランスの産業用断熱材の需要は、2036年まで年平均成長率(CAGR)3.1%で増加すると予測されています。Fact.MRによると、その利用は熱効率規制および産業安全基準によって規定されており、2021年から2022年にかけて実施された官民双方のエネルギー効率投資プログラムによって後押しされています。
- 英国:英国の産業用断熱材の需要は、2036年まで年平均成長率(CAGR)2.9%で増加すると予測されています。Fact.MRによると、その用途は発電施設や製造施設に適用される産業用エネルギー効率要件および安全基準に従っており、2021年から2022年にかけて実施された保守・改修活動を通じてその重要性がさらに高まっています。
Fact.MRによる欧州の産業用断熱材市場の分析は、ドイツ、フランス、英国を対象とした国別の評価で構成されています。読者の皆様は、規制の枠組み、改修活動、およびコンプライアンス主導の需要に関する参考情報を確認することができます。
アジア太平洋地域の産業用断熱材市場分析
アジア太平洋地域は、生産能力の拡大と基準への準拠を特徴とする産業用断熱材市場として機能しており、需要は新規の産業建設およびエネルギー効率規制への準拠と密接に関連しています。導入は、石油化学プラント、発電施設、重工業全般に適用される各国の産業安全基準、省エネルギー政策、および技術基準によって規定されています。成長は、産業インフラへの設備投資や、効率目標を達成するための既存施設の近代化によって支えられています。
- 韓国: 韓国における産業用断熱材の需要は、2036年まで年平均成長率(CAGR)2.8%で増加すると予測されています。Fact.MRによると、その用途は、2021年から2022年にかけてプラントの認証および検査制度を通じて施行された産業用エネルギー効率基準および安全規制に準拠しています。
- 日本: 日本における産業用断熱材の需要は、2036年まで年平均成長率(CAGR)2.6%で増加すると予測されています。Fact.MRによると、その利用は「省エネ法」に基づく省エネ要件によって規制されており、2021年から2022年にかけて実施された産業施設のアップグレードやメンテナンスプログラムを通じて強化されています。
Fact.MRによるアジア太平洋地域の産業用断熱材市場の分析は、韓国および日本を含む国別の評価で構成されています。読者の皆様は、省エネ政策、産業安全基準、および資本プロジェクトの参考事例をご覧いただけます。
産業用断熱材市場の競争環境
Fact.MRの分析によると、2026年の産業用断熱材市場は、実証済みの断熱性能、耐火性、および多地域での規制適合性によって特徴づけられており、これらが競争上の優位性を決定づけています。ロックウール(Rockwool)とサンゴバン(Saint-Gobain)は、安定したR値と耐火等級を維持するミネラルウールおよび高性能断熱システムで市場をリードしており、これにより大規模な産業プロジェクトや建設プロジェクトでの採用が促進されています。
Knauf InsulationとOwens Corningは、実証済みの機械的安定性と音響性能に重点を置いており、これにより運用上の安全性が向上し、ライフサイクルにおけるメンテナンスコストが削減されます。Johns ManvilleとKingspanは、認証済みのエネルギー効率を備えた多層断熱材を強調しており、これによりエネルギー効率を重視する商業・産業用途での採用が増加しています。
Aspen AerogelsとArmacellは、実証済みの耐熱性および耐薬品性を備えた先進的なエアロゲルおよびエラストマーソリューションを提供しており、ニッチな高温用途やプロセスが重要な用途を支援しています。プロマット社とカイマン社は、国際規格への準拠が検証された耐火性・高耐久性ボードを提供しており、これにより規制対象プロジェクトにおける仕様採用が促進されています。市場全体において、実証済みの断熱性能、規制への準拠、およびサプライチェーンの信頼性は、価格競争や単一素材の主張への依存を低減する、持続的な競争上の強みを生み出しています。
最近の業界動向
- ロックウール・グループのグローバル展開と「電気溶解」への転換(2026年2月) 2026年2月、ロックウール・グループは、同年度に向けた6億5,000万ユーロという巨額の投資計画を発表しました。この戦略は、カーボンフットプリントを大幅に削減するため、欧州の複数の大規模工場を電気溶解技術へ転換することに重点を置いています。さらに、インドのチェヤールに建設中の55億ルピーを投じた新工場は、2026年第2四半期までに操業開始の予定であり、同社は高成長を遂げるアジアの産業回廊において主導的な地位を確立することになります。[4]
- サンゴバン、アジア最大級のミネラルウール生産ラインを建設(2025年8月) サンゴバンは、インドのチェンナイにおいて、同社5番目となるミネラルウール断熱材生産ラインの建設を正式に開始しました。この施設は、生産能力5万トンを誇り、アジア太平洋地域における同社の断熱材分野での最大規模の投資となる見込みです。同工場は「ニア・ネット・ゼロ・カーボン」施設として設計されており、インダストリー4.0のデジタルツインを活用して、高熱を伴う製造プロセスにおけるエネルギー消費を最適化します。[5]
- オーウェンズ・コーニングの戦略的再編と産業分野での強み(2025年11月) 2025年第3四半期の決算発表において、オーウェンズ・コーニングは、高利益率の産業・商業セクターを優先する大幅な構造転換を確認しました。住宅市場の低迷にもかかわらず、同社は20四半期連続で20%以上のEBITDAマージンを維持しました。「新しいオーウェンズ・コーニング」戦略では、最近の買収(メイソナイト社のドア事業など)を活用し、産業用顧客向けに、より統合されたエネルギー効率の高い建築外皮を提供することを目指しています。[6]
産業用断熱材市場の主要企業
- Rockwool
- Saint-Gobain
- Knauf Insulation
- Owens Corning
- Johns Manville
- Kingspan
- Aspen Aerogels
- Armacell
- Promat
- Kaimann
セグメンテーション
2026年から2036年までの産業用断熱材市場の予測と見通し
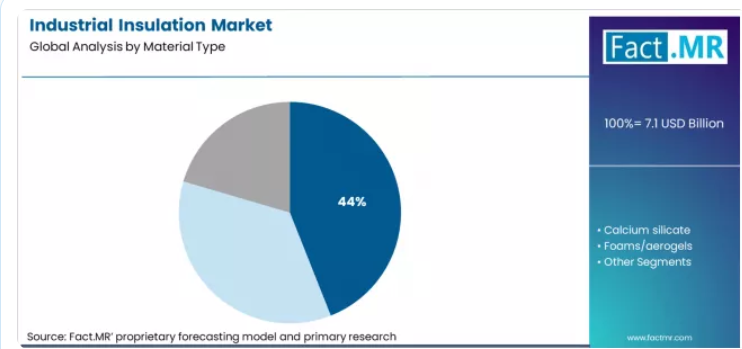
2025年、産業用断熱材市場の規模は69億米ドルと評価されました。Fact.MRの分析によると、産業用断熱材の需要は2026年に約71億米ドル、2036年までに99億米ドルに達すると推定されています。Fact.MRは、予測期間中の年平均成長率(CAGR)を3.3%と予測しています。市場の進展は、熱効率の向上、製油所や化学プラントのメンテナンス、および発電・製造施設全体における断熱材の改修への着実な投資を反映しています。
この市場は、予測期間中に30億米ドル近くの価値を増加させると見込まれており、これは生産能力主導の成長というよりは、規制順守を原動力とした漸進的な拡大を示しています。初期段階の成長は、熱損失の抑制と作業員の安全が極めて重要な石油、ガス、化学資産における断熱材の交換によって支えられます。中期段階の業績は、中~高温の断熱ソリューションを必要とする電力セクターのメンテナンスや産業用電化プロジェクトと連動します。後期においては、スペースが限られた用途や高性能が求められる用途でのエアロゲルや先進的な発泡システムの選択的な採用が市場規模の拡大をますます牽引し、販売数量の伸びは緩やかであるものの、単位当たりの売上高の向上を支えることになります。
米国は、製油所の改修、LNGインフラ、および産業効率化プログラムに支えられ、年平均成長率(CAGR)3.8%で成長を牽引しています。メキシコは、製造業の拡大と国境を越えた産業サプライチェーンに後押しされ、3.5%で続いています。ドイツは、エネルギー効率規制やプラントの改修に伴い3.2%を記録し、フランスは電力・化学セクターへの投資により3.1%を記録しています。英国は2.9%の成長率を示していますが、韓国(2.8%)と日本(2.6%)は依然として成熟市場であり、需要は主にメンテナンス主導で、安定した産業生産能力と長い点検間隔によって制約されています。
産業用断熱材市場の定義
産業用断熱材市場は、産業施設における熱伝達を低減し、表面温度を制御し、エネルギー損失を抑制するために使用される材料およびシステムを対象としています。これらの断熱製品は、高温または低温で稼働する配管、ボイラー、タンク、ダクト、反応器などの設備に設置されます。その機能は、産業運営におけるプロセスの効率化、作業員の安全確保、および温度制御を支援することにあります。断熱材の性能、火災時の挙動、および施工方法は、米国エネルギー省が発行するエネルギー効率および安全に関する枠組み、ならびにUNECE [1]に基づく産業安全規則を通じて規制されています
産業用断熱材市場の範囲
本レポートでは、2026年から2036年までの予測期間における、数量および金額ベースの世界および地域別の市場規模推計を網羅しています。セグメンテーションには、ミネラルウール、ケイ酸カルシウム、発泡プラスチックなどの断熱材の種類、配管や容器を含む設備カテゴリー別の用途、および石油・ガス、発電、化学処理、製造業にわたる最終用途が含まれます。また、断熱材の地域別の需要動向、価格ベンチマーク、国際貿易の流れも対象範囲に含まれます。
産業用断熱材市場の除外項目
本レポートの範囲には、住宅および商業ビルの壁、屋根、床に使用される断熱製品は含まれません。また、断熱を目的として設計されていない防音材も対象外です。さらに、炉や窯の内部に直接使用される耐火ライニングも除外されます。断熱材の施工労務、保守契約、検査サービスなどの下流サービスに加え、実験室での試験用材料、パイロット規模の断熱試験、および産業用途に導入されていない実験用複合材料も本レポートの範囲外となります。
産業用断熱材市場の調査方法
- 一次調査:一次調査では、エネルギーおよび製造セクターにわたる断熱材メーカー、産業用請負業者、プラント保守管理者、プロセスエンジニアへのインタビューを実施しました。
- デスクリサーチ:デスクリサーチでは、米国エネルギー省の産業用エネルギー効率ガイドラインや国連欧州経済委員会(UNECE)の持続可能なエネルギーに関する文書に加え、各国の統計局が提供する産業生産データや、証券規制当局に提出された企業の年次報告書を活用しました。
- 市場規模の算出と予測:市場規模の算出には、産業用設備の設置データ、断熱材の厚さ基準、およびセクターレベルの生産活動指標を用いた、トップダウンとボトムアップを組み合わせたハイブリッドモデルが適用されました。
- データの検証と更新サイクル:算出結果は、エネルギー消費統計、貿易データ、規制関連文書、および公開されている設備投資計画と照合され、検証済みの公開データソースで改訂が発表された際には更新が適用されました。
産業用断熱材市場の概要
市場の定義
- 産業用断熱材市場は、規制対象となる産業環境において、熱損失の低減、エネルギー効率の向上、および作業員の安全確保を目的として、配管、容器、ボイラー、反応器などの産業用設備に設置される断熱材を対象としています。
需要の推進要因
- 製油所、化学プラント、発電施設におけるエネルギー効率規制への準拠は、連邦政府の効率化プログラムに導かれて、定期的な断熱材の交換や改修活動を促進しています。
- 高温作業におけるプロセス安全要件により、作業員や設備を表面熱から保護する不燃性断熱材への需要が高まっています。
- 北米および欧州における産業インフラの老朽化により、メンテナンス主導の需要サイクルが維持されており、操業停止、監査、規制当局による検査を契機として断熱材の更新が行われています。
分析対象の主要セグメント
- 材料の種類:鉱物ウールは、石油、ガス、電力、化学分野の用途において、耐火性および熱安定性が広く認められていることから、主要な位置を占めています。
- 温度:中~高温用断熱材(200~650°C)が主流を占めており、これは製油所や発電所におけるほとんどの産業用熱交換設備をカバーしているためです。
- 地域:北米は、製油所の改修、LNGインフラ、および
FMIのアナリスト見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、「経営幹部(CXO)の皆様にとって、本レポートは、コンプライアンス主導の断熱材交換、動作温度要件、および材料選定基準が、産業用断熱材における安定した、メンテナンス主導の需要パターンをどのように形成しているかを理解する上で有用であると考えられます」と述べています。
戦略的示唆/経営陣への提言
サプライヤーは、生産能力主導の拡大よりも、産業用メンテナンス請負業者やプラント運営事業者との長期的な関係構築を優先すべきです。製品ポートフォリオは、交換頻度と規制当局の監視が最も厳しい中~高温用途に合致させる必要があります。差別化は、数量ベースの価格戦略ではなく、耐久性、耐火性能、およびライフサイクルにおける信頼性に焦点を当てるべきです。
調査方法
断熱材メーカー、産業用請負業者、およびプラント保守チームへのインタビューを通じて、調査結果を検証しました。市場規模の算出は、産業用設備の設置台数および断熱材の厚さの基準に基づいています。調査結果は、エネルギー効率に関する指針、安全基準、および公表されている産業投資計画と照合して確認しました。
産業用断熱材市場のセグメント別分析
- 材質別:
- ミネラルウール
- ケイ酸カルシウム
- 発泡体/エアロゲル
- 温度別:
- 中~高温(200~650°C)
- 低温(200°C未満)
- 超高温(650°C超)
- 最終用途:
- 石油・ガス/化学工業
- 電力
- 食品・一般産業
- 地域
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- インドネシア
- オーストラリア・ニュージーランド
- ASEAN
- アジア太平洋のその他地域
- ヨーロッパ
- ドイツ
- イタリア
- フランス
- イギリス
- スペイン
- ベネルクス
- 北欧諸国
- 中東欧
- ヨーロッパのその他地域
- 北米
- アメリカ
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
- その他のラテンアメリカ
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東・アフリカ
- アジア太平洋
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフィング
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
FMRの社内独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次証拠)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次証拠が用いられる理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額($)ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
素材タイプ別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
素材タイプ別 過去市場規模(百万米ドル)分析(2021年~2025年)
素材タイプ別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
ミネラルウール
ケイ酸カルシウム
発泡体/エアロゲル
Y to o to Y 素材別成長トレンド分析(2021年~2025年)
素材別絶対的市場機会分析(2026年~2036年)
2021年~2025年の世界市場分析および2026年~2036年の予測(動作温度別)
はじめに/主な調査結果
過去市場規模(百万米ドル)の分析:動作温度別、2021年~2025年
現在および将来の市場規模(百万米ドル)の分析および予測:動作温度別、2026年~2036年
中高温(200~650°C)
低(200°C未満)
超高(650°C超)
Y→o→Y:2021年から2025年までの動作温度別成長傾向分析
2026年から2036年までの動作温度別絶対的市場機会分析
地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに
地域別 2021年から2025年までの過去の市場規模(百万米ドル)分析
地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
米国
カナダ
メキシコ
材料タイプ別
動作温度別
市場魅力度分析
国別
材料タイプ別
動作温度別
主なポイント
ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場規模(過去データ:百万米ドル)の傾向分析:市場分類別、2021年から2025年
市場規模(予測:百万米ドル)の予測:市場分類別、2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ
素材タイプ別
動作温度別
市場魅力度分析
国別
素材タイプ別
動作温度別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他
素材タイプ別
動作温度別
市場魅力度分析
国別
素材タイプ別
動作温度別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他
素材タイプ別
動作温度別
市場魅力度分析
国別
素材タイプ別
動作温度別
主なポイント
東アジア市場分析 2021年から2025年および2026年から2036年の予測、国別
市場規模(百万米ドル)の推移分析(市場分類別、2021年から2025年)
市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
国別
中国
日本
韓国
素材タイプ別
動作温度別
市場魅力度分析
国別
素材タイプ別
動作温度別
主なポイント
南アジアおよび太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
素材タイプ別
動作温度別
市場魅力度分析
国別
素材タイプ別
動作温度別
主なポイント
中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
市場規模(過去値:百万米ドル)の傾向分析(市場分類別、2021年から2025年)
市場規模(予測値:百万米ドル)の予測(市場分類別、2026年から2036年)
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
素材タイプ別
動作温度別
市場魅力度分析
国別
素材タイプ別
動作温度別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
素材タイプ別
動作温度別
カナダ
価格分析
市場シェア分析(2025年)
素材タイプ別
動作温度別
メキシコ
価格分析
市場シェア分析(2025年)
素材タイプ別
動作温度別
ブラジル
価格分析
市場シェア分析(2025年)
素材タイプ別
動作温度別
チリ
価格分析
市場シェア分析(2025年)
素材タイプ別
動作温度別
ドイツ
価格分析
市場シェア分析(2025年)
素材タイプ別
動作温度別
英国
価格分析
市場シェア分析(2025年)
素材タイプ別
動作温度別
イタリア
価格分析
市場シェア分析(2025年)
素材タイプ別
動作温度別
スペイン
価格分析
市場シェア分析(2025年)
素材別
動作温度別
フランス
価格分析
市場シェア分析(2025年)
素材別
動作温度別
インド
価格分析
市場シェア分析(2025年)
素材別
動作温度別
ASEAN
価格分析
市場シェア分析(2025年)
素材別
動作温度別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
素材別
動作温度別
中国
価格分析
市場シェア分析(2025年)
素材別
動作温度別
日本
価格分析
市場シェア分析(2025年)
素材別
動作温度別
韓国
価格分析
市場シェア分析(2025年)
素材別
動作温度別
ロシア
価格分析
市場シェア分析(2025年)
素材別
動作温度別
ポーランド
価格分析
市場シェア分析(2025年)
素材別
動作温度別
ハンガリー
価格分析
市場シェア分析(2025年)
素材別
使用温度別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
素材別
使用温度別
トルコ
価格分析
市場シェア分析(2025年)
素材別
使用温度別
南アフリカ
価格分析
市場シェア分析(2025年)
素材別
使用温度別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
素材タイプ別
使用温度別
競合分析
競合の詳細分析
ロックウール
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
サンゴバン
クナウフ・インシュレーション
オーウェンズ・コーニング
ジョンズ・マンビル
キングスパン
アスペン・エアロゲルズ
アーマセル
プロマット
カイマン
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:素材別世界市場規模(百万米ドル)の予測(2021年~2036年)
表3:使用温度別世界市場規模(百万米ドル)の予測(2021年~2036年)
表4:国別北米市場規模(百万米ドル)の予測(2021年~2036年)
表5:2021年から2036年までの素材別北米市場規模(百万米ドル)の予測
表6:2021年から2036年までの動作温度別北米市場規模(百万米ドル)の予測
表7:2021年から2036年までの国別ラテンアメリカ市場規模(百万米ドル)の予測
表8:ラテンアメリカ市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表9:ラテンアメリカ市場規模(百万米ドル)の予測(動作温度別、2021年~2036年)
表10:西ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
表11:西ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表12:西ヨーロッパの市場規模(百万米ドル)の予測(動作温度別、2021年~2036年)
表13:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表14:東ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表15:東ヨーロッパの市場規模(百万米ドル)の予測(動作温度別、2021年~2036年)
表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表17:東アジアの市場規模(百万米ドル)の素材別予測(2021年~2036年)
表18:東アジアの市場規模(百万米ドル)の動作温度別予測(2021年~2036年)
表19:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の国別予測
表20:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の素材別予測
表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の動作温度別予測
表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
表23:中東・アフリカの市場規模(百万米ドル)の素材別予測(2021年~2036年)
表24:中東・アフリカ地域の市場規模(百万米ドル)の予測(動作温度別、2021年~2036年)
図一覧
図1:世界市場の価格分析
図2:世界市場の市場規模(百万米ドル)の予測(2021年~2036年)
図3:素材別世界市場シェアおよびBPS分析(2026年および2036年)
図4:素材別世界市場のY対o対Y成長率比較(2026年~2036年)
図5:素材別世界市場の魅力度分析
図6:動作温度別世界市場シェアおよびBPS分析(2026年および2036年)
図7:動作温度別世界市場YからOへの成長比較(2026年~2036年)
図8:動作温度別世界市場の魅力度分析
図9:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図10:地域別世界市場YtoY成長率の比較(2026年~2036年)
図11:地域別世界市場の魅力度分析
図12:北米市場の増分ドル機会(2026年~2036年)
図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図14:西ヨーロッパ市場の追加収益機会(ドルベース)、2026年から2036年
図15:東ヨーロッパ市場の追加収益機会(ドルベース)、2026年から2036年
図16:東アジア市場の追加収益機会(ドルベース)、2026年から2036年
図17:南アジアおよび太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図19:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
図20:北米市場の素材タイプ別市場シェアおよびBPS分析(2026年および2036年)
図21:北米市場の素材タイプ別YtoY成長率比較(2026年から2036年)
図22:北米市場の素材タイプ別市場魅力度分析
図23:北米市場における稼働温度別の市場シェアおよびBPS分析(2026年および2036年)
図24:北米市場における稼働温度別のYからOへの成長比較(2026年から2036年)
図25:北米市場における稼働温度別の市場魅力度分析
図26:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図27:素材タイプ別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図28:素材タイプ別ラテンアメリカ市場におけるYからoへのY成長率比較(2026年から2036年)
図29:ラテンアメリカ市場における材料種別ごとの市場魅力度分析
図30:ラテンアメリカ市場における稼働温度別市場価値シェアおよびBPS分析(2026年および2036年)
図31:ラテンアメリカ市場における稼働温度別YtoOtoY成長率の比較(2026年から2036年)
図32:ラテンアメリカ市場における稼働温度別市場魅力度分析
図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図34:西ヨーロッパ市場における材料種別市場価値シェアおよびBPS分析(2026年および2036年)
図35:西ヨーロッパ市場における材料種別YtoOtoY成長率の比較(2026年から2036年)
図36:西ヨーロッパ市場における材料種別ごとの市場魅力度分析
図37:西ヨーロッパ市場における稼働温度別市場シェアおよびBPS分析(2026年および2036年)
図38:西ヨーロッパ市場における稼働温度別YからoへのY成長率比較(2026年から2036年)
図39:西ヨーロッパ市場における稼働温度別市場魅力度分析
図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図41:東ヨーロッパ市場における素材タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図42:東ヨーロッパ市場における素材タイプ別YtoOtoY成長率の比較(2026年から2036年)
図43:東ヨーロッパ市場における材料種別ごとの市場魅力度分析
図44:東ヨーロッパ市場における稼働温度別市場シェアおよびBPS分析(2026年および2036年)
図45:東ヨーロッパ市場における稼働温度別YtoOtoY成長率の比較(2026年から2036年)
図46:東ヨーロッパ市場における稼働温度別市場魅力度分析
図47:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図48:東アジア市場における材料種別市場価値シェアおよびBPS分析(2026年および2036年)
図49:東アジア市場における材料種別YtoOtoY成長率の比較(2026年から2036年)
図50:東アジア市場における材料種別ごとの市場魅力度分析
図51:東アジア市場における稼働温度別市場シェアおよびBPS分析(2026年および2036年)
図52:東アジア市場における稼働温度別YtoOtoY成長率の比較(2026年~2036年)
図53:東アジア市場における稼働温度別市場魅力度分析
図54:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
図55:南アジアおよび太平洋地域の市場における素材種別価値シェアおよびBPS分析(2026年および2036年)
図56:南アジアおよび太平洋地域の市場における素材種別YtoOtoY成長率の比較(2026年から2036年)
図57:南アジア・太平洋地域の市場魅力度分析(材料種別)
図58:南アジア・太平洋地域の市場価値シェアおよびBPS分析(動作温度別、2026年および2036年)
図59:南アジア・太平洋地域の市場YtoY成長率比較(動作温度別、2026年から2036年)
図60:南アジア・太平洋地域の市場魅力度分析(動作温度別)
図61:中東・アフリカ地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
図62:中東・アフリカ地域の市場価値シェアおよびBPS分析(素材タイプ別、2026年および2036年)
図63:中東・アフリカ市場における材料種別ごとの前年比成長率の比較(2026年~2036年)
図64:中東・アフリカ市場における材料種別ごとの市場魅力度分析
図65:中東・アフリカ市場における稼働温度別の市場価値シェアおよびBPS分析(2026年および2036年)
図66:中東・アフリカ市場における動作温度別YtoY成長率の比較(2026年~2036年)
図67:中東・アフリカ市場における動作温度別の市場魅力度分析
図68:世界市場 – ティア構造分析
図69:世界市場 – 企業シェア分析









