産業用バルクバッグコンディショニングシステム市場の成長を支える決定的な数値とは何でしょうか?
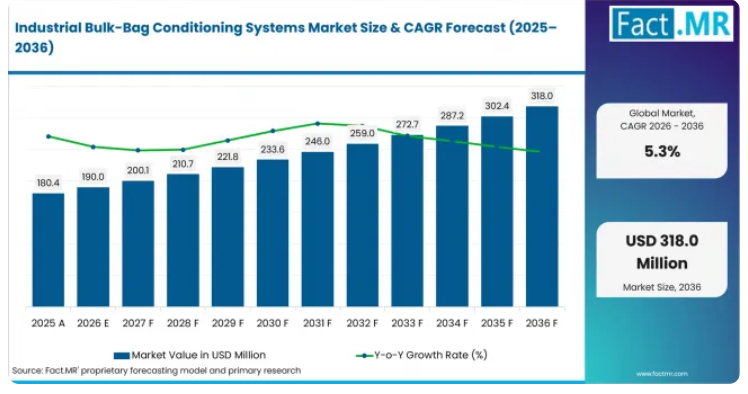
2026年から2036年にかけて、1億2800万米ドルの絶対的な市場機会が見込まれています。
市場の需要を牽引する要因
- 保管や輸送中の圧縮により、流動性の高い粉末が、予測通りに排出されない塊になってしまうことがあります。Flexicon社およびNational Bulk Equipment社は、荷下ろし前に固化または凝集した材料を砕くための専用のコンディショニングシステムを紹介しており、バッグの詰まりによって生産が中断される工場において、こうした設備への直接的な需要を生み出しています。
- 職場の安全プログラムにより、バルクバッグを扱う際、繰り返しハンマーで叩いたり、押したりするなどの、力を要する手動作業への許容度が低下しています。OSHAおよび英国健康安全執行局(HSE)は、危険な手動作業による取り扱いを削減できる場面において、機械的な支援や機械化を推奨しており、動力式コンディショニング機器の購入を後押ししています。
- 予測可能で、人手による介入を最小限に抑えた材料の流れを前提とした受入ラインの設計が増えています。コンディショナーとアンローダーを統合したシステムにより、1つの取り扱い工程内でバッグのコンディショニングと排出を行うことが可能となり、これは、バッグの設置から下流への供給までの間にオペレーターの介入を削減しようとしている加工業者にとって重要な意味を持ちます。
- 工場で複数の粉末を扱う場合、異なる締固め状態に対応できる1台のコンディショナーが必要となります。調整可能なプラテンの位置、圧力、およびサイクル制御により、購入者はすべてのバッグに対して1つの固定されたコンディショニング動作に頼るのではなく、材料ごとに最適な処理方法を確立することができます。
- 食品および製薬業界のユーザーは、排出ポイント周辺の清潔な取り扱いと封じ込めに特に重点を置いています。密閉型排出機に適合するコンディショニング装置を使用することで、管理された受入システムの外で圧縮された袋を開封したり操作したりする必要性を減らすことができます。
分析対象の主要セグメント
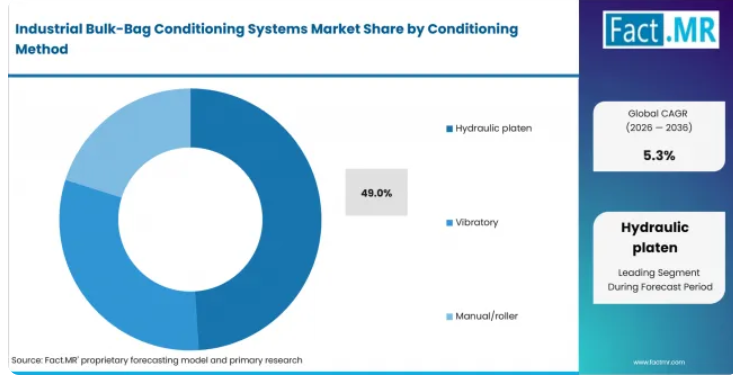
- 2026年時点で、コンディショニング手段の49.0%を油圧プラテンが占めています。これは、対向するプラテンが圧縮された袋全体に制御された圧縮力を加え、排出前に流動性を回復させることができるためです。
- 2026年の最終用途産業において、食品・飲料業界が33.0%を占めています。これは、原料製造工場がFIBCに入った粉末を日常的に受け入れており、バッチ処理や混合のために再現性のある排出に依存しているためです。
- 2026年の統合度において、スタンドアロン型コンディショナーが57.0%を占めています。これは、1台の装置で、コンディショニングの需要が断続的な複数のバッグ排出ステーションに対応できるためです。
Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「バルクバッグのコンディショニングは、受入時の問題を解決するために導入されます。つまり、材料が圧縮された状態で到着し、必要な速度で次の工程に供給できないという問題です。油圧プラテンシステムは、制御された圧縮を必要とする材料に適しており、一方、スタンドアロン型ユニットは、1台のコンディショナーで複数のステーションに対応したい工場に適しています。市場規模が2026年の1億9,000万米ドルから2036年には3億1,800万米ドルへと拡大する中、サプライヤーの選定は、システムがどれほど確実に流量を回復させ、オペレーターを保護し、既存の排出ワークフローに適合するかにかかっています。」
戦略的示唆
サプライヤーは、特定の粉末の挙動に合わせてプラテンの圧力、ストローク、サイクルシーケンスを適正化すべきです。そうすることで、購入者は受入ステーションでの試行錯誤ではなく、材料ごとに設定を選択できるようになります。
コンディショナーと排出機能を統合した設計は、食品、化学、製薬工場において、設置から製品排出までの間にバッグへの手動接触を最小限に抑えたい場合に適しています。移動式の独立型ユニットは、複数の排出ポイントがあり、コンディショニングの需要が不規則な加工業者に対応でき、各ステーションに専用の設備を設置する必要性を低減します。受入ステーションでのダウンタイムは、下流のバッチ処理や搬送プロセスを中断させる可能性があるため、制御、安全柵、および保守アクセスは、コンディショニング力と同様に購入基準として考慮すべきです。
産業用バルクバッグコンディショニングシステム市場は、セグメント別にどのように分類されますか?
市場は、コンディショニング手段、最終用途産業、および統合形態によって分類されます。
なぜ油圧プラテンがコンディショニング手段の中で首位を占めるのでしょうか?
2026年には、油圧プラテンがコンディショニング手段の中で首位を占める見込みです。
油圧プラテンシステムが主流となっている理由は、振動や作業者による力に頼るのではなく、対向するプラテンがバッグ全体に制御された圧縮力を加えることができるためです。これは、保管や輸送によって密な凝集が生じ、材料が排出装置に流れ込まなくなってしまった場合に有効です。
Flexicon社は、プラテンの位置と圧力をプログラム可能な油圧式コンディショナーを提供しており、一方、National Bulk Equipment社は、下流工程に進む前に凝集したバルクバッグからの排出を回復させる手段としてコンディショニングを位置づけています。したがって、再現性や困難な圧縮状態への対応能力が動力式機器の導入を正当化する場合、購入者は油圧システムを採用します。
なぜ食品・飲料業界が最終用途産業で首位を占めるのでしょうか?
2026年には、食品・飲料業界が最終用途産業で首位を占めます。
食品・飲料工場では、小麦粉や澱粉をバルクバッグで受け入れています。また、砂糖の取り扱いも行っています。ココアや乳粉も同様のバルクバッグワークフローに従います。これらの材料がブリッジングや固着を起こすと、排出が予測しにくくなります。これにより、次の工程での計量やバッチ処理に支障をきたしたり、混合が遅れたりすることがあります。
Material Transfer & Storage社とPalamatic Process社は、いずれも食品関連の粉末を取り扱うためのバルクバッグコンディショニング機器を販売しています。運用上の要件は単純明快です。すなわち、バッグを管理された受入ワークフロー内に保持したまま流動性を回復させることであり、これにより、複数の乾燥原料を処理する工場での機器の繰り返し購入が促進されます。
なぜスタンドアロン型コンディショナーが統合型を上回るのでしょうか?
2026年には、スタンドアロン型コンディショナーが統合型を上回ります。
スタンドアロン型コンディショナーがリードしているのは、この装置が複数のバルクバッグ排出ステーションの前に設置される共有工程として位置づけられるためです。これは、搬入されるバッグの一部のみがコンディショニングを必要とする工場や、異なる生産エリアが同じ受入リソースから供給を受ける工場に適しています。
Flexicon社は、コンディショナーを単体装置として、またコンディショナーとアンローダーを統合したシステムの一部として提供しています。単体構成は、初めて導入する顧客にとって設置の複雑さを軽減しますが、一方、統合システムは、コンディショニングと排出を単一の制御されたシーケンスで行う必要がある場面で依然として有用です。
産業用バルクバッグコンディショニングシステムの市場導入を加速させている要因と、その妨げとなっている要因は何でしょうか?
2036年までに、どの国々が産業用バルクバッグ調整システム市場を牽引していくのでしょうか?
- 米国:食品原料や化学薬品業界では、FIBCの受入が一般的です。また、その他のバルク材料にも対応しています。OSHA(米国労働安全衛生局)の指針では、手動による資材運搬がリスクをもたらす場合、エンジニアリング対策や機械的支援を行うことが推奨されています。これにより、作業者が圧縮されたバッグを叩いたり転がしたり、あるいは繰り返し操作しなければならないような状況において、動力式調整システムの導入が促進されます。
- ドイツ:プロセスプラントでは、制御された資材運搬と機械の統合を重視しています。BAuAの指針では、手動による運搬や力の行使を、リスク評価を必要とする身体的負荷と位置付けており、再現性のあるバルクバッグの受入を目指す施設における機械化コンディショニングを推奨しています。
- 英国:健康安全執行局(HSE)は、雇用主に対し、実行可能な場合は危険な手動作業による資材取扱いを避け、自動化や機械化を検討するよう助言しています。この指針により、圧縮されたバッグを扱う際の手動作業を置き換える現場において、動力式コンディショニングの導入が適切であるとされています。
- イタリア:食品加工および化学プラントでは、乾燥原料にFIBCが使用されていますが、INAILの指針では、手動作業による荷役や力を要する作業に伴うリスクが取り上げられています。コンディショニング機器は、排出前に作業者が繰り返す労力を軽減する受入プロセスを支援します。
- カナダ:食品原料、化学薬品、鉱物など幅広い分野でのバルクバッグの使用に伴い、コンディショニングのニーズが繰り返し生じています。CCOHSは、機械的な補助装置が資材運搬における身体的負担を軽減できると指摘しており、手動によるコンディショニングが反復的に行われる現場での機器導入を後押ししています。
- 韓国:化学、食品原料、製薬の各工場では、自動化された資材運搬ワークフローへの依存度が高まっています。KOSHAの労働安全規則では、適用可能な場合、荷下ろしや運搬機械を用いた重量物の取り扱いについて規定しており、FIBCを巡る機械化された受入業務を支援しています。
2036年までの米国における成長の原動力は何でしょうか?
米国では、2026年から2036年にかけて年平均成長率(CAGR)5.96%で拡大すると予測されています。
需要は、FIBCに詰められた乾燥原料、化学物質、またはバルク鉱物を受け入れ、下流の搬送やバッチ処理に向けて予測可能な供給を必要とするプラントに関連しています。Flexicon、National Bulk Equipment、Material Transfer & Storageといった米国を拠点とするサプライヤーは、専用のコンディショニングシステムを提供しており、この受入課題に対する確立された設備カテゴリーが存在することを示しています。
OSHAのガイダンスでは、力仕事となる手動作業による資材運搬を軽減するために、エンジニアリング対策や機械的な支援を推奨しています。バルクバッグの利用者にとって、動力式コンディショニングは、排出流量を回復させつつ、繰り返されるハンマー作業や物理的な操作を削減するための直接的な手段となります。
2036年までのドイツの成長を牽引しているのは何でしょうか?
ドイツでは、2026年から2036年にかけて年平均成長率(CAGR)4.64%で市場が拡大すると予測されています。
ドイツにはプロセス製造の基盤があり、バルク材料の受入は、自動化された搬送・計量装置とますます密接に連携するようになっています。したがって、コンディショナーの購入判断は、その機械が再現性のあるバッグ処理を実現し、余分な手動作業を追加することなく排出ラインに適合できるかどうかに左右されます。
BAuAのガイドラインでは、手動による取り扱いと力の発揮が、評価および管理すべき身体的作業負荷の要因として特定されています。これは、圧縮されたバッグに対して、そうでなければオペレーターによる繰り返しの物理的介入が必要となるような状況において、機械化されたコンディショニングを後押しするものです。
2036年までの英国の成長を牽引する要因は何でしょうか?
英国は、2026年から2036年にかけて年平均成長率(CAGR)5.52%で拡大すると予測されています。
英国の需要は、バルクバッグで様々な粉末を受け入れる食品、化学、受託加工の施設によって支えられています。複数の生産エリアが入荷用バッグ処理設備を共有しており、コンディショニングの需要が材料によって異なる場合、移動式または独立型のコンディショナーが有用です。
英国健康安全庁(HSE)は、雇用主に対し、実行可能な場合は危険な手動作業を自動化または機械化し、手動作業を排除できない場合は機械的な補助具を使用するよう助言しています。これにより、手動作業によるバッグの取り扱いが日常的に行われている現場において、動力式コンディショナーの導入がより説得力のあるものとなります。
2036年までのイタリアの成長を牽引しているのは何でしょうか?
イタリアでは、2026年から2036年にかけて年平均成長率(CAGR)5.03%で拡大すると予測されています。
イタリアでは、食品加工の需要に加え、原材料の搬入にFIBC(大型袋)を使用する化学およびその他の粉末取り扱い用途が組み合わさっています。圧縮された原料がミキサー、フィーダー、または搬送システムに均一に排出されない場合、購入者はコンディショニング装置を必要とします。
手動による荷役に関するINAILの指針では、荷物の特性や取り扱い手段の違いによって生じる身体的負荷が強調されています。機械式コンディショニングは、圧縮された袋に直接力を加える必要性を軽減し、より管理された受入作業を求める工場に適しています。
2036年までのカナダの成長を牽引する要因は何でしょうか?
カナダでは、2026年から2036年にかけて年平均成長率(CAGR)6.02%で拡大すると予測されています。
カナダでは、食品原料や化学薬品の分野で関連する需要があります。鉱物取り扱いにおいても、保管中や長距離輸送中に粉末が固着する可能性があるため、コンディショニングシステムの導入が検討されます。コンディショニングシステムは、詰まりや不安定な排出によるコストが、共有型の独立ユニットの導入コストを上回る場合に導入されます。
CCOHSのガイダンスでは、機械的な補助装置が手動作業による資材取り扱いにおける身体的負担を軽減し、作業の安全性を高めるとされています。これは、バルクバッグ周辺での力仕事を減らしつつ、資材の流れを一定に保ちたいと考える工場において、動力式コンディショニングの導入を後押しするものです。
2036年までの韓国の成長を牽引している要因は何でしょうか?
韓国では、2026年から2036年にかけて年平均成長率(CAGR)7.44%で拡大すると予測されています。
韓国の需要は、自動化された食品原料、化学薬品、医薬品の生産環境と密接に関連しており、搬入される粉末の取り扱い作業は、管理された下流工程のペースに追従する必要があります。複数の材料が排出前に異なる圧縮サイクルを必要とする場合、プログラム可能なコンディショニングが有効となります。
KOSHA(韓国労働安全衛生公団)の労働安全規則では、該当する場合、重量物の取り扱いには荷下ろしおよび運搬用の機械や工具の使用が義務付けられています。FIBCの受入作業において、これは重量バッグを取り扱う際の機械化への広範な動きを後押しし、排出前の繰り返しの手作業への依存を軽減します。
産業用バルクバッグコンディショニングシステム市場において、サプライヤーはどのように競争しているのでしょうか?
競争の焦点は、コンディショナーが、FIBCを損傷させたり、余分な手動の工程を生み出したりすることなく、さまざまなバッグサイズや粉末の特性に応じて流動性を回復できるかどうかにあります。購入者は、プラテンの制御機能と安全ガードを比較検討します。バッグへのアクセス性や機動性も重要な要素です。下流の排出装置との互換性も、調達における重要な評価基準の一つです。
Flexicon Corporationは、油圧式バルクバッグコンディショナーを単体ユニットとして、またコンディショナーとアンローダーを組み合わせた構成で提供しています。ナショナル・バルク・イクイップメント社およびマテリアル・トランスファー・アンド・ストレージ社も、固着または圧縮されたバルクバッグ内容物専用のコンディショニング装置を提供しており、プロセスプラントには油圧式コンディショニングに関する複数のサプライヤー選択肢が与えられています。
アコナ・プロセス・ソリューションズ社は現在、スパイロフロー社の事業を自社のブランド名の下で展開しており、バルク材料ハンドリング用途への提供を継続しています。パラマティック・プロセス社は、粉末処理ライン向けのビッグバッグ用コンディショニングおよび脱圧縮装置を供給しています。サイクロネア・コーポレーションは、受入ワークフローにおいてコンディショニング装置と併用されるバルクバッグ排出および空気輸送システムを提供していることから、本リストに含められています。
サプライヤーの選定は、サービスへのアクセスやシステム統合作業にも左右されます。複数の拠点を持つ加工業者では、ある工場では単体で使用し、別の工場では統合排出が可能でありながら、同等の制御システムやオペレーターの手順を維持できる、共通のコンディショナーアーキテクチャを好む場合があります。
主要なプロバイダーにはどのような企業がありますか?
- Flexicon Corporation
- Akona Process Solutions (Spiroflow)
- Material Transfer & Storage
- National Bulk Equipment, Inc.
- Palamatic Process
- Cyclonaire Corporation
セグメント別市場内訳
- 調質手段別:
- 油圧プラテン式
- 振動式
- 手動/ローラー式
- 最終用途産業別:
- 食品・飲料
- 化学
- 建築資材
- 医薬品
- 統合形態別:
- 独立型コンディショナー
- 排出装置と一体型
- 地域別:
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋地域
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 回答される主な質問
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会マッピング
- 調査設計およびエビデンス・フレームワーク
- デスクリサーチ・プログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ別予測(楽観、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の決定要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比成長傾向分析
- 絶対額ベースの市場機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの世界市場分析および予測(手段別)
- はじめに/主な調査結果
- 調整手段別 過去市場規模(百万米ドル)分析、2021年~2025年
- 調整手段別 現在および将来の市場規模(百万米ドル)分析および予測、2026年~2036年
- 油圧プラテン
- 振動式
- 手動/ローラー式
- 調整手段別 前年比成長傾向分析、2021年~2025年
- 調整手段別 絶対的な市場機会分析(2026年~2036年)
- 最終用途産業別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 最終用途産業別 過去市場規模(百万米ドル)分析(2021年~2025年)
- 最終用途産業別、現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- 食品・飲料
- 化学
- 建築資材
- 医薬品
- 最終用途産業別の前年比成長率分析、2021年から2025年
- 最終用途産業別の絶対的市場機会分析、2026年から2036年
- 統合形態別、2021年~2036年の世界市場分析および予測
- はじめに/主な調査結果
- 統合形態別、2021年~2025年の過去市場規模(百万米ドル)分析
- 統合形態別、2026年~2036年の現在および将来の市場規模(百万米ドル)分析および予測
- スタンドアロン型コンディショナー
- 排出装置と統合型
- 統合形態別前年比成長傾向分析(2021年~2025年)
- 統合形態別絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)の分析(2021年~2025年)
- 地域別現在の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値、百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(予測値、百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- 調整手段別
- 最終用途産業別
- 統合レベル別
- 国別
- 市場魅力度分析
- 国別
- 調整手段別
- 最終用途産業別
- 統合度別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 調整手段別
- 最終用途産業別
- 統合度別
- 国別
- 市場魅力度分析
- 国別
- 調整手段別
- 最終用途産業別
- 統合度別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- ヨーロッパのその他
- 調整手段別
- 最終用途産業別
- 統合別
- 国別
- 市場魅力度分析
- 国別
- 調整手段別
- 最終用途産業別
- 統合別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別市場規模予測(百万米ドル)(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカンおよびバルト諸国
- 東ヨーロッパその他
- 調整手段別
- 最終用途産業別
- 統合別
- 国別
- 市場魅力度分析
- 国別
- 調整手段別
- 最終用途産業別
- 統合別
- 主なポイント
- 東アジア市場の分析と予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 調整手段別
- 最終用途産業別
- 統合別
- 国別
- 市場魅力度分析
- 国別
- 調整手段別
- 最終用途産業別
- 統合別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 調整手段別
- 最終用途産業別
- 統合度別
- 国別
- 市場魅力度分析
- 国別
- 調整手段別
- 最終用途産業別
- 統合度別
- 主なポイント
- 中東・アフリカ市場の分析と予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模 (百万米ドル) 市場分類別予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 調整手段別
- 最終用途産業別
- 統合度別
- 国別
- 市場魅力度分析
- 国別
- 調整手段別
- 最終用途産業別
- 統合度別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合レベル別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合レベル別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合レベル別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合レベル別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合レベル別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合レベル別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合レベル別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合レベル別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 調整手段別
- 最終用途産業別
- 統合度別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 調整手段別
- 最終用途産業別
- 統合度別
- インド
- 価格分析
- 市場シェア分析、2025年
- 調整手段別
- 最終用途産業別
- 統合度別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合度別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合度別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合度別
- 日本
- 価格分析
- 市場シェア分析(2025年
- 調整手段別
- 最終用途産業別
- 統合レベル別
- 韓国
- 価格分析
- 市場シェア分析(2025年
- 調整手段別
- 最終用途産業別
- 統合レベル別
- ロシア
- 価格分析
- 市場シェア分析(2025年
- 調整手段別
- 最終用途産業別
- 統合レベル別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合レベル別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合レベル別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合度別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合度別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 調整手段別
- 最終用途産業別
- 統合度別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 調整手段別
- 最終用途産業別
- 統合レベル別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- Flexicon
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Spiroflow
- Material Transfer
- National Bulk Equipment
- Palamatic Process
- サイクロネア
- Flexicon
- 競合の詳細分析
- 事例研究
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:手段別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:最終用途産業別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:統合形態別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表5:国別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表6:北米市場規模(百万米ドル)の予測(処理手段別、2021年~2036年)
- 表7:北米市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
- 表8:北米市場規模(百万米ドル)の予測(統合レベル別、2021年~2036年)
- 表9:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年から2036年
- 表10:ラテンアメリカ市場規模(百万米ドル)の調整手段別予測、2021年から2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の最終用途産業別予測、2021年から2036年
- 表12:南米アメリカ市場規模(百万米ドル)の統合別予測(2021年~2036年)
- 表13:ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:ヨーロッパ市場規模(百万米ドル)の調整方法別予測(2021年~2036年)
- 表15:西ヨーロッパの市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の統合レベル別予測(2021年~2036年)
- 表17:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表18:東ヨーロッパの市場規模(百万米ドル)の予測(調製手段別、2021年~2036年)
- 表19:東ヨーロッパの市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
- 表20:東ヨーロッパ市場規模(百万米ドル)の統合レベル別予測(2021年~2036年)
- 表21:東アジア市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東アジア市場規模(百万米ドル)の調整手段別予測(2021年~2036年)
- 表23:東アジアの市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
- 表24:東アジアの市場規模(百万米ドル)の統合度別予測(2021年~2036年)
- 表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表26:南アジア・太平洋地域の市場規模(百万米ドル)の予測(処理手段別、2021年~2036年)
- 表27:南アジア・太平洋地域の市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
- 表28:南アジア・太平洋地域の市場規模(百万米ドル)の統合別予測(2021年~2036年)
- 表29:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表30:中東・アフリカ地域の市場規模(百万米ドル)の調整方法別予測(2021年~2036年)
- 表31:中東・アフリカ地域の市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
- 表32:中東・アフリカ地域の市場規模(百万米ドル)の統合レベル別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の調製手段別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の調製手段別世界市場の前年比成長率比較
- 図5:調整手段別世界市場の魅力度分析
- 図6:最終用途産業別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:最終用途産業別世界市場の前年比成長率比較(2026年~2036年)
- 図8:最終用途産業別の世界市場の魅力度分析
- 図9:統合レベル別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図10:統合レベル別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:統合レベル別の世界市場の魅力度分析
- 図12:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:南米アメリカ市場の追加ドル機会(2026年~2036年)
- 図17:西ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図18:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図19:東アジア市場の追加ドル機会(2026年~2036年)
- 図20:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年~2036年
- 図21:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図22:北米市場における国別市場価値シェアおよびBPS分析、2026年および2036年
- 図23:北米市場の条件別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場の条件別前年比成長率比較(2026年~2036年)
- 図25:北米市場の条件別市場魅力度分析
- 図26:北米市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図28:最終用途産業別北米市場の魅力度分析
- 図29:統合レベル別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:統合レベル別北米市場の前年比成長率比較(2026年~2036年)
- 図31:統合レベル別北米市場の魅力度分析
- 図32:国別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:処理方法別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図34:南米アメリカ市場における調整手段別の前年比成長率比較(2026年~2036年)
- 図35:調整手段別のラテンアメリカ市場の魅力度分析
- 図36:最終用途産業別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図37:最終用途産業別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図38:最終用途産業別のラテンアメリカ市場の魅力度分析
- 図39:統合別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図40:統合別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:統合別南米アメリカ市場の魅力度分析
- 図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場における調整方法別市場価値シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場における調整方法別の前年比成長率比較(2026年~2036年)
- 図45:西ヨーロッパ市場における調整方法別の市場魅力度分析
- 図46:西ヨーロッパ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図48:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
- 図49:統合レベル別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図50:統合レベル別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図51:統合形態別 西ヨーロッパ市場の魅力度分析
- 図52:国別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図53: 東ヨーロッパ市場:調整方法別市場シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場:調整方法別前年比成長率の比較(2026年~2036年)
- 図55:東ヨーロッパ市場:調整方法別市場魅力度分析
- 図56:ヨーロッパ市場における最終用途産業別市場シェアおよびBPS分析(2026年および2036年)
- 図57:ヨーロッパ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図58:ヨーロッパ市場における最終用途産業別の市場魅力度分析
- 図59:統合別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図60:統合別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図61:統合別ヨーロッパ市場の魅力度分析
- 図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場における調整方法別市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場における調整方法別の前年比成長率比較(2026年~2036年)
- 図65:東アジア市場における調整手段別の市場魅力度分析
- 図66:東アジア市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図67:東アジア市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図68:東アジア市場における最終用途産業別の市場魅力度分析
- 図69:東アジア市場における統合レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場における統合レベル別の前年比成長率比較(2026年~2036年)
- 図71:統合別東アジア市場の魅力度分析
- 図72:南アジア・太平洋市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図73:南アジア・太平洋市場における処理手段別市場シェアおよびBPS分析(2026年および2036年)
- 図74:南アジア・太平洋市場における調整手段別の前年比成長率比較(2026年~2036年)
- 図75:南アジア・太平洋市場における調整手段別の市場魅力度分析
- 図76:南アジア・太平洋市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図77:南アジア・太平洋市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図78:最終用途産業別 南アジア・太平洋地域の市場魅力度分析
- 図79:統合レベル別 南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図80:統合レベル別 南アジア・太平洋地域の市場前年比成長率比較(2026年~2036年)
- 図81:統合別 南アジア・太平洋市場の市場魅力度分析
- 図82:国別 中東・アフリカ市場の市場シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場における調整手段別の市場シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における調整手段別の前年比成長率比較(2026年~2036年)
- 図85:中東・アフリカ市場における調整手段別の市場魅力度分析
- 図86:中東・アフリカ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図88:中東・アフリカ市場における最終用途産業別の市場魅力度分析
- 図89: 中東・アフリカ市場:統合レベル別市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場:統合レベル別前年比成長率の比較(2026年~2036年)
- 図91:中東・アフリカ市場:統合レベル別の市場魅力度分析
- 図92:世界市場:ティア構造分析
- 図93:世界市場:企業別シェア分析









