さまざまな業界において、小型化・高性能化された電子部品への需要が高まっていることが、市場の成長を後押しする重要な要因となっています。スマートフォン、タブレット、ウェアラブルデバイス、およびモノのインターネット(IoT)機器の普及に伴い、より高い配線密度、より微細な配線、より小さなビアを備えたコンパクトなプリント基板が求められています。さらに、世界的な第5世代(5G)通信ネットワークの拡大により、高周波信号伝送と低遅延接続に対応するHDIプリント基板への需要が高まっています。自動車分野における先進運転支援システム(ADAS)、電気自動車(EV)のバッテリー管理システム、車載インフォテインメントユニットの統合が進んでいることも、需要をさらに後押ししています。さらに、データセンターやエッジコンピューティングデバイスにおける人工知能(AI)の採用拡大に伴い、高度な多層回路基板が求められており、これが高密度相互接続(HDI)PCB市場の展望に好影響を与えています。
米国は、多くの要因により、高密度相互接続(HDI)PCB市場における主要地域として台頭しています。同国の強力な航空宇宙、防衛、医療機器セクターでは、ミッションクリティカルな用途向けに、信頼性が高く、コンパクトで、多層構造の回路基板が求められています。さらに、全米における5G通信インフラの急速な拡大により、高速データ伝送と高度な接続性をサポートする先進的なPCBに対する大きな需要が生まれています。例えば、5G Americasによると、北米では2025年第3四半期に5G接続数が3億6,300万件に達し、そのうち米国が3億4,100万件を占めており、これは世界でも最高水準の5G普及率の一つとなっています。さらに、連邦政府のプログラムに基づく半導体製造および国内電子機器生産への多額の政府投資により、HDIプリント基板部品のサプライチェーンが強化されており、高密度相互接続(HDI)プリント基板市場の予測を後押ししています。
高密度相互接続(HDI)PCB市場の動向
5GおよびIoTインフラの拡大
5Gネットワークの急速な拡大と、モノのインターネット(IoT)デバイスの普及拡大が、高密度相互接続PCBの需要を大幅に牽引しています。これらの先進的な回路基板は、高速データ伝送を管理し、5G基地局、ネットワーク機器、および多種多様な接続デバイスに求められる堅牢な接続性を確保するために不可欠です。HDI技術は、より微細な配線とより小さなビアを特徴としており、部品密度の向上と信号干渉の低減を可能にします。これらは、高周波アプリケーションにおいて性能と信頼性を維持するために不可欠です。さらに、HDI PCBは複雑な回路のコンパクトな集積を可能にし、スマートシティインフラ、自律システム、および産業用オートメーションソリューションの開発を支えています。例えば、インターナショナル・データ・コーポレーション(IDC)によると、2025年の世界のスマートフォン出荷台数は約12億6000万台に達し、前年比1.9%増を記録しました。これは、HDIプリント基板技術に大きく依存する、コンパクトで高性能なモバイル電子機器に対する需要が引き続き高いことを示しています。
自動車用電子機器からの需要の高まり
自動車業界における急速な電動化とデジタル化が、HDI PCBへの大きな需要を牽引しており、高密度相互接続(HDI)PCB市場の好調な動向を反映しています。現代の自動車には、先進運転支援システム(ADAS)、電気自動車用バッテリー管理システム(BMS)、車載インフォテインメントプラットフォーム、自動運転モジュールなど、ますます高度化する電子システムが組み込まれており、これらすべてにコンパクトで信頼性が高く、多層構造の回路基板が求められています。HDI技術により、高密度の電子部品を小さな基板面積内に集積することが可能となり、過酷な自動車の稼働条件下においても、信号整合性の向上、効率的な熱管理、および全体的な信頼性の向上が確保されます。電気自動車(EV)への移行により、この需要はさらに高まっています。これは、各EVが従来の車両に比べて大幅に多くの電子部品を搭載しているためです。例えば、Benchmark Mineral Intelligenceによると、2025年には世界で約2,070万台の電気自動車が販売され、前年比20%増を記録しており、電動化された交通手段の普及が加速していることが浮き彫りになっています。
民生用電子機器における小型化の進展
民生用電子機器における小型化と軽量化への継続的な取り組みが、HDI PCBの採用を後押しし続けています。消費者は、スマートフォン、ウェアラブル機器、拡張現実(AR)ヘッドセット、携帯型医療機器など、より薄く、より軽く、より機能豊富なデバイスをますます求めています。HDI技術により、メーカーは、より微細な配線、マイクロビア、および順次積層プロセスを活用することで、より小さな基板面積内で高い部品密度を実現できます。この機能により、設計者は、電気的性能や信頼性を損なうことなく、コンパクトなフォームファクタにさらなる機能を統合することが可能になります。折りたたみ式スマートフォンや超薄型コンピューティングデバイスの普及が進むにつれ、フレキシブルおよびリジッドフレックス設計に対応できる高度なHDI構造へのニーズはさらに高まっています。例えば、欧州自動車工業会(ACEA)によると、2025年の欧州連合(EU)におけるバッテリー式電気自動車の登録台数は1,880,370台に達し、市場全体の17.4%を占めました。これは、市場の成長を支えるエレクトロニクス需要の広範な傾向を反映しています。
HDI層数別の分析:
- 4~6層HDI PCB
- 8~10層HDI PCB
- 10層以上HDI PCB
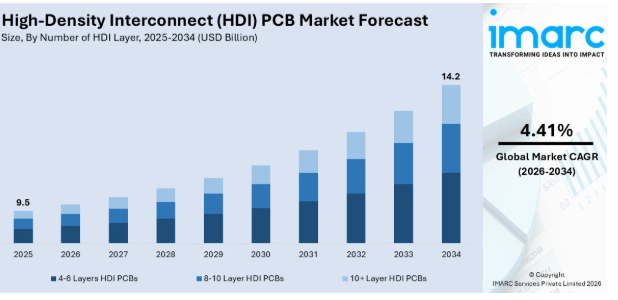
4~6層HDI PCBは、市場シェアの48%を占めています。これらのPCBは、回路密度、製造の複雑さ、およびコスト効率の間に最適なバランスを提供し、最も広く採用されているHDI構成となっています。4~6層構造は、信頼性の高い信号完全性と熱性能を維持しつつ、適度な配線密度を必要とする用途に特に適しています。これらの基板は、コンパクトなフォームファクターと安定した性能が不可欠な要件となる、スマートフォン、タブレット、ポータブルコンピューティングデバイス、および民生用電子機器で広く利用されています。この層構成の普及は、成熟した製造プロセス、確立されたサプライチェーン、そして大規模な製造を可能にする有利な生産経済性によって支えられています。例えば、2025年4月、Meiko Electronics社は、スマートフォンや民生用電子機器向けの電子回路基板を生産することを目的として、ベトナム・ホアビン省に2億米ドルを投資し、2つ目のPCB製造工場の建設を開始しました。これにより、多層HDI PCBのグローバルな生産能力が強化されることになります。
最終用途産業別の分析:
- スマートフォンおよびタブレット
- コンピュータ
- 通信/データ通信
- 民生用電子機器
- 自動車
- その他
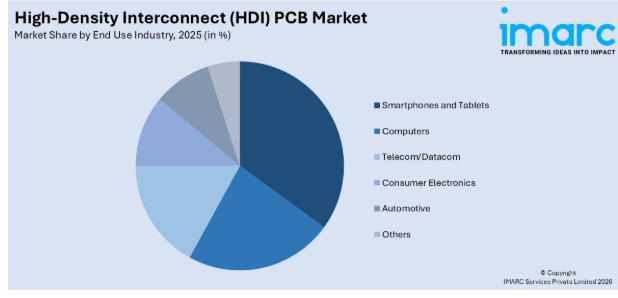
スマートフォンおよびタブレットは、30%のシェアを占め、高密度相互接続(HDI)PCB市場の成長を牽引しています。このセグメントが市場を支配している背景には、高解像度ディスプレイ、マルチカメラシステム、5G接続、人工知能(AI)処理機能といった高度な機能をサポートするために、ますます小型化・高性能化が求められる回路基板を必要とするモバイルデバイスの世界的な普及があります。HDIプリント基板により、メーカーは最新のスマートフォンやタブレットの設計において、限られたスペース内に複雑な回路を統合することが可能となり、より薄型の筐体やバッテリー容量の向上を実現しています。頻繁な製品発売や段階的な機能強化を特徴とするモバイル機器業界の継続的なイノベーションサイクルが、HDI技術に対する堅調かつ安定した需要を支えています。例えば、インターナショナル・データ・コーポレーション(IDC)によると、2025年の世界のスマートフォン出荷台数は前年比1.5%増の約12億5000万台に達すると予測されており、プレミアム端末では、生成AI機能をサポートするために高度なHDI基板構成がますます採用されるようになっています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
アジア太平洋地域は、市場シェアの42%を占め、市場で主導的な地位を占めています。この地域の優位性は、中国、日本、韓国、台湾などの国々に主要な電子機器製造拠点が集中していることに起因しており、これらの国々には多数のプリント基板(PCB)メーカーや電子機器メーカーが拠点を置いています。確立されたサプライチェーン、熟練した労働力の確保、そして民生用電子機器、自動車、通信などの主要な最終用途産業への近接性が、同地域の競争優位性を高めています。デジタル化を促進する政府政策、半導体の自給自足に向けた取り組み、そして研究開発への多額の投資が、地域市場をさらに後押ししています。例えば、台湾プリント基板協会(TPCA)および工業技術研究院(ITRI)によると、2024年に中国本土のPCB産業は世界市場シェア32.8%を達成し、生産額は約267億9,000万米ドルと予測されており、この地域の製造力の強さが浮き彫りになっています。
地域の主なポイント:
北米の高密度配線(HDI)プリント基板市場分析
北米の高密度配線(HDI)プリント基板市場は、先端エレクトロニクス、航空宇宙、防衛、自動車、通信各セクターからの旺盛な需要に牽引されています。同地域における高性能コンピューティング、5Gインフラ、人工知能(AI)システム、および次世代民生用電子機器への注力が、高い信号整合性と小型化を実現した微細多層回路基板の利用を加速させています。米国は、防衛および航空宇宙分野における強固な製造基盤を背景に、地域市場を支配しており、国内における半導体および電子機器の生産への投資を拡大しています。電気自動車の開発や運転支援システムの開発が進む傾向も、信頼性が高く、熱管理が施されたHDI PCBへの需要をさらに高めています。また、サプライチェーンの多様化政策や、現地生産を促進する政府の施策により、現地の生産能力は強化されています。継続的な材料の革新、設計の高度化、および自動化された生産ラインは、北米全域における着実な市場成長の維持に寄与するものと見込まれます。
米国における高密度相互接続(HDI)PCB市場の分析
米国は、航空宇宙、防衛、医療機器、および先進的な通信分野からの堅調な需要に牽引され、高密度相互接続(HDI)PCBにとって重要かつ戦略的に重要な市場となっています。主要な研究機関やテクノロジー企業に支えられた同国の強力なイノベーション・エコシステムは、HDIの製造プロセスおよび材料における継続的な進歩を促進しています。都市部および郊外における5Gネットワークの展開拡大は、次世代通信インフラを支える高周波・低遅延の回路基板に対する大きな需要を生み出しており、それによって高密度相互接続(HDI)PCB市場の予測を後押ししています。さらに、電気自動車や自動運転技術の普及拡大により、センサーモジュール、コンピューティングユニット、電源管理システムなど、自動車用電子機器における多層HDI PCBの新たな応用分野が創出されています。国内の半導体および電子機器製造能力の強化を目的とした連邦政府の取り組みも、生産の国内回帰(オンショアリング)への投資や人材育成プログラムなどを通じて、市場をさらに後押ししています。例えば、2025年2月、TTM Technologies社は、ニューヨーク州シラキュースに最新鋭の製造施設を新設する計画を発表しました。この施設は、小型化能力と高密度相互接続機能を強化した先進的なプリント基板に対する需要の高まりに応えるよう設計されており、重要な防衛および商用用途向けの国内生産能力を強化するものです。
欧州の高密度相互接続(HDI)プリント基板市場分析
欧州は、自動車、産業用オートメーション、医療機器、航空宇宙分野からの旺盛な需要に牽引され、高密度相互接続(HDI)プリント基板の市場が拡大しています。自動車分野のイノベーション、特に電気自動車(EV)の開発や先進運転支援システム(ADAS)における同地域のリーダーシップが、過酷な条件下でも動作可能な高信頼性かつコンパクトなプリント基板の採用を後押ししています。欧州連合(EU)全域にわたる厳格な環境・品質規制により、メーカー各社はPCB生産において、持続可能な材料や精密製造プロセスの採用を迫られています。ドイツ、オーストリア、フランス、北欧諸国などに、老舗のOEMメーカー、研究機関、先進的な電子機器メーカーが存在していることが、HDI技術の継続的な革新を支えています。例えば、2025年8月、Polymatech Electronics Limited社は、欧州のエストニアに、年間50,000平方メートルの多層高密度配線(HDI)プリント基板を生産可能な最新鋭の製造施設を稼働させました。これにより、先進的な回路基板の地域的な製造基盤が強化され、アジア市場からの輸入への依存度が低減されました。
アジア太平洋地域の高密度配線(HDI)プリント基板市場分析
アジア太平洋地域は、中国、日本、韓国、台湾、そしてベトナムやタイなどの東南アジア諸国に主要な電子機器製造拠点が集中していることを背景に、世界のHDI基板市場を牽引しています。同地域は、確立されたサプライチェーン、競争力のある生産コスト、熟練した労働力の確保、そして主要な家電メーカーや自動車メーカーへの地理的近接性といった利点を享受しています。デジタル化、半導体の自給自足、産業の自動化を促進する政府の政策も、市場の需要をさらに後押ししています。5G技術の急速な普及、電気自動車生産の拡大、および同地域全体における家電市場の拡大により、高度なHDI基板に対する堅調な需要が維持されています。例えば、2025年に発表された報告書によると、中国には約2,500社の基板メーカーがあり、その大部分が珠江デルタ、長江デルタ、渤海沿岸地域に集中しており、世界的な基板生産における同国の中心的な役割が浮き彫りになっています。
ラテンアメリカの高密度配線(HDI)PCB市場分析
ラテンアメリカでは、同地域全体における家電製品の普及拡大、通信インフラの拡充、および自動車セクターの近代化の進展に支えられ、高密度配線PCB市場に新たな機会が生まれています。ブラジルとメキシコは主要市場として、北米のサプライチェーンへの戦略的な近接性と、電子機器に対する国内需要の高まりという恩恵を受けています。エレクトロニクスおよびテクノロジー製造分野への外国投資誘致を目的とした政府の取り組みにより、地域の産業エコシステムは着実に強化されています。同時に、ブラジルにおける自動車の電動化への移行が加速しており、先進的な自動車用電子システムへの需要が高まっています。この移行は、最新の電気自動車やコネクテッドカーに使用される高密度配線(HDI)プリント基板を含む、コンパクトで高性能な部品への需要を支えています。
中東・アフリカ地域の高密度配線(HDI)プリント基板市場分析
中東・アフリカ地域は、高密度相互接続(HDI)プリント基板市場において、まだ発展途上ではありますが、徐々に拡大しつつあります。その原動力となっているのは、湾岸協力会議(GCC)諸国における通信インフラへの継続的な投資、スマートシティ構想、および産業の多角化に向けた取り組みです。アラブ首長国連邦(UAE)やサウジアラビアをはじめとする各国での5Gネットワークの展開により、高速接続を支える先進的なプリント基板技術への需要が生まれています。さらに、民生用電子機器の普及が進み、デジタルトランスフォーメーション(DX)への意識が高まっていることも、市場全体の成長を支えています。特に中東全域における5Gネットワークの急速な展開は、高度な通信インフラへの需要を強めています。政府主導のデジタル化戦略やスマートテクノロジーへの投資は、次世代の接続ソリューションに必要な高性能電子部品の開発を促進しています。
競争環境:
世界の高密度配線(HDI)プリント基板市場の競争環境は、確立された多国籍メーカーと、専門性の高い地域企業が共存していることが特徴です。主要企業は、レーザー穴あけ、改良型セミアディティブ加工、埋め込み型部品統合など、HDI製造技術の進歩に向けて研究開発に多額の投資を行っています。戦略的な買収、提携、生産能力の拡大は、主要企業が市場での地位を強化し、家電、自動車、通信分野における需要の拡大に対応するために採用している一般的なアプローチです。また、各社は、生産コストの最適化と地政学的不確実性に伴うサプライチェーンリスクの軽減を図るため、東南アジア諸国に製造拠点を設立するなど、地理的な多角化にも注力しています。主要市場において環境規制が厳格化する中、ハロゲンフリー材料の採用やエネルギー効率の高い製造プロセスといったサステナビリティへの取り組みが、競争戦略を形作る上でますます重要な要素となっています。
本レポートでは、高密度配線(HDI)PCB市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- AT&S Austria Technologie & Systemtechnik Aktiengesellschaft
- Bittele Electronics Inc.
- Fineline Ltd.
- Meiko Electronics Co. Ltd.
- Millennium Circuits Limited
- Mistral Solutions Pvt. Ltd.
- NCAB Group
- Shenzhen Kinwong Electronic Co. Ltd.
- Sierra Circuits, Inc.
- TTM Technologies Inc.
- Unimicron Germany GmbH
- Würth Elektronik eiSos GmbH & Co. KG
最新ニュースと動向:
2026年1月、明光電子(Meiko Electronics)は、ベトナムのクアンニン省に新しいプリント基板製造工場を建設するため、約2億5,500万米ドル(400億円)を投資する計画を発表しました。敷地面積53,000平方メートルのこの施設は、生成型人工知能機能を搭載したサムスン電子の最新スマートフォン向けにプリント基板を供給する見込みです。建設は2026年4月に開始される予定で、量産は2027年に開始される予定です。
2026年1月、ユニテックPCB株式会社はタイ国内初の製造施設を開設し、同国のエレクトロニクス分野における大規模な海外投資となりました。Sアン・トン工業団地に位置し、敷地面積は約56ライ(8.4ヘクタール)に及ぶこの工場では、世界各国への輸出向けHDIプリント基板を生産する予定です。この新施設は、国際的なプリント基板サプライチェーンにおけるタイの役割を強化するとともに、地域のエレクトロニクス製造能力を拡大するものです。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の高密度配線(HDI)PCB市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 HDI層数別の市場内訳
6.1 4~6層HDIプリント基板
6.1.1 市場動向
6.1.2 市場予測
6.2 8~10層HDIプリント基板
6.2.1 市場動向
6.2.2 市場予測
6.3 10層以上のHDIプリント基板
6.3.1 市場動向
6.3.2 市場予測
7 最終用途産業別の市場内訳
7.1 スマートフォンおよびタブレット
7.1.1 市場動向
7.1.2 市場予測
7.2 コンピュータ
7.2.1 市場動向
7.2.2 市場予測
7.3 通信・データ通信
7.3.1 市場動向
7.3.2 市場予測
7.4 民生用電子機器
7.4.1 市場動向
7.4.2 市場予測
7.5 自動車
7.5.1 市場動向
7.5.2 市場予測
7.6 その他
7.6.1 市場動向
7.6.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場の動向
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場の動向
8.1.2.2 市場予測
8.2 アジア太平洋地域
8.2.1 中国
8.2.1.1 市場の動向
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場動向
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場動向
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場動向
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場動向
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場動向
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場動向
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場の動向
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場の動向
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場動向
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場動向
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場動向
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場動向
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場動向
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場の動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場の動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場の動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場の動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の激しさ
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 AT&S Austria Technologie & Systemtechnik Aktiengesellschaft
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務状況
13.3.2 Bittele Electronics Inc.
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.3 Fineline Ltd.
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.4 Meiko Electronics Co. Ltd.
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.5 Millennium Circuits Limited
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.6 ミストラル・ソリューションズ・プライベート・リミテッド
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.7 NCAB Group
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.7.4 SWOT分析
13.3.8 Shenzhen Kinwong Electronic Co. Ltd.
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務状況
13.3.9 Sierra Circuits, Inc.
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.10 TTM Technologies Inc.
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 財務状況
13.3.10.4 SWOT分析
13.3.11 Unimicron Germany GmbH
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.11.3 財務状況
13.3.12 Würth Elektronik eiSos GmbH & Co. KG
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
図表一覧
図1:世界:高密度相互接続(HDI)PCB市場:主な推進要因と課題
図2:世界:高密度相互接続(HDI)PCB市場:売上高(10億米ドル)、2020年~2025年
図3:世界:高密度相互接続(HDI)PCB市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:高密度配線PCB市場:HDI層数別内訳(%)、2025年
図5:世界:高密度配線PCB市場:最終用途産業別内訳(%)、2025年
図6:世界:高密度配線PCB市場:地域別内訳(%)、2025年
図7: 世界:高密度配線PCB(4~6層HDI PCB)市場:売上高(百万米ドル)、2020年および2025年
図8:世界:高密度配線PCB(4~6層HDI PCB)市場予測:売上高(百万米ドル)、2026年~2034年
図9:世界:高密度配線基板(8~10層HDI基板)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:高密度配線基板(8~10層HDI基板)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:高密度配線基板(10層以上のHDI PCB)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:高密度配線基板(10層以上のHDI PCB)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:高密度配線基板(スマートフォンおよびタブレット)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:高密度配線基板(スマートフォンおよびタブレット)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:高密度相互接続PCB(コンピュータ)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:高密度相互接続PCB(コンピュータ)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:高密度相互接続PCB(通信/データ通信)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:高密度相互接続PCB(通信/データ通信)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:高密度相互接続PCB(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:高密度相互接続PCB(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:高密度相互接続PCB(自動車)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:高密度相互接続PCB(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:高密度相互接続PCB(その他の最終用途産業)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:高密度相互接続PCB(その他の最終用途産業)市場予測:売上高(百万米ドル)、2026年~2034年
図25:北米:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図26:北米:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図27:米国:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図28:米国:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図29:カナダ:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図30:カナダ:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図31:アジア太平洋地域:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図32:アジア太平洋地域:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図33:中国:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図34:中国:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図35:日本:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図36:日本:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図37:インド:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図38:インド:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図39:韓国:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図40:韓国:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図41:オーストラリア:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図42:オーストラリア: 高密度相互接続PCB市場の予測:売上高(百万米ドル)、2026年~2034年
図43:インドネシア:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図44:インドネシア:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図45:その他:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図46:その他:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図47:欧州:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図48:欧州:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図49:ドイツ:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図50:ドイツ:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図51:フランス:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図52:フランス:高密度配線基板(PCB)市場の予測:売上高(百万米ドル)、2026年~2034年
図53:英国:高密度配線基板(PCB)市場:売上高(百万米ドル)、2020年および2025年
図54:英国:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図55:イタリア:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図56:イタリア:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図57:スペイン:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図58:スペイン:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図59:ロシア:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図60:ロシア:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図61:その他:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図62:その他:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図63:ラテンアメリカ:高密度相互接続PCB市場:売上高 (百万米ドル)、2020年および2025年
図64:ラテンアメリカ:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図65:ブラジル:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図66:ブラジル:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図67:メキシコ:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図68:メキシコ:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図69:その他:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図70:その他:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図71:中東・アフリカ:高密度相互接続PCB市場:売上高(百万米ドル)、2020年および2025年
図72:中東・アフリカ:高密度相互接続PCB市場:国別内訳(%)、2025年
図73:中東・アフリカ:高密度相互接続PCB市場予測:売上高(百万米ドル)、2026年~2034年
図74:世界:高密度配線基板(HDI)産業:SWOT分析
図75:世界:高密度配線基板(HDI)産業:バリューチェーン分析
図76:世界:高密度配線基板(HDI)産業:ポーターの5つの力分析
表の一覧
表1:世界:高密度配線基板(HDI)市場:主要な業界動向、2025年および2034年
表2:世界:高密度配線基板(HDI)市場予測:HDI層数別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:高密度配線基板(HDI)市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:高密度相互接続(HDI)PCB市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:高密度相互接続(HDI)PCB市場:競争構造
表6:世界:高密度相互接続(HDI)PCB市場:主要企業









