結晶粒配向電磁鋼板市場の概要
市場の概要
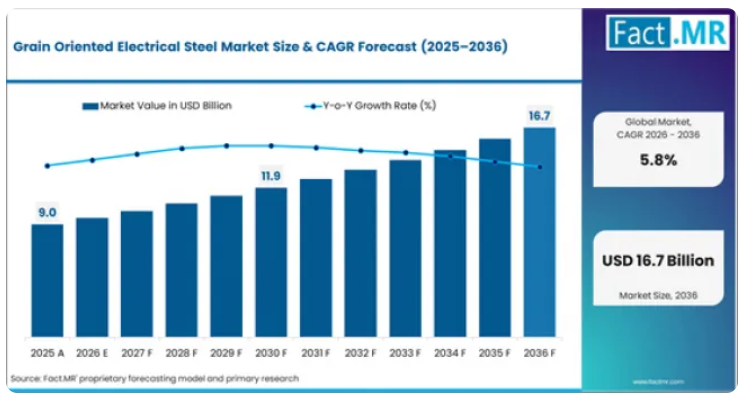
- 2025年、世界の結晶粒配向電磁鋼板市場の規模は約95億2,000万米ドルでした。
- 同市場は2026年に95億2,000万米ドルに達すると推定されており、2036年までに167億3,000万米ドルに達すると予測されています。
- 結晶粒配向電磁鋼市場は、予測期間中に年平均成長率(CAGR)5.8%で拡大すると見込まれます。
- 2026年から2036年の間に、この市場は66億6,000万米ドルの絶対的なビジネスチャンスを生み出すと予想されています。
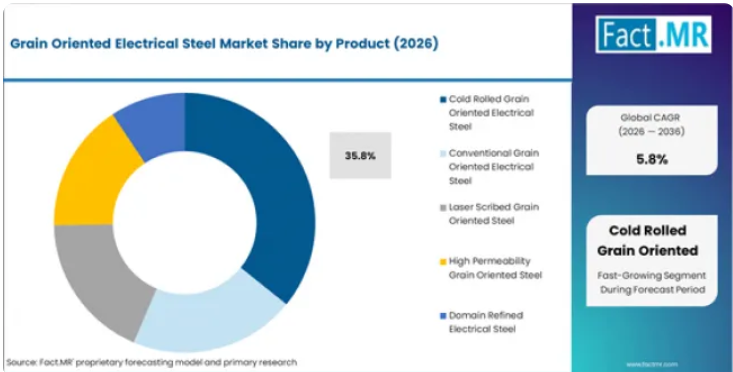
- 2026年には、冷間圧延結晶粒配向電磁鋼が製品セグメントシェアの35.8%を占めます。
- インド(6.6%)と中国(6.4%)は、予測期間中の主要な成長市場となります。
需要と成長の推進要因
- 世界的な送電網の拡張および近代化プログラムにより、変圧器の調達が続いており、主要なコア材料である結晶粒配向電磁鋼板への需要を直接牽引しています。
- 太陽光や風力による再生可能エネルギーの設備容量の増加に伴い、効率的な電力変換および送電のために高品質のGOESを消費する昇圧変圧器や系統連系変圧器が必要とされています。
- 北米および欧州では、老朽化した変圧器群が更新サイクルに入っており、電力会社は、改訂されたエネルギー損失基準を満たすため、より高効率なコア材料を指定しています。
- EUのエコデザインや米国エネルギー省(DOE)の基準など、配電用変圧器に対するエネルギー効率規制の強化により、仕様は損失の少ないGOESグレードへとシフトしており、これらはプレミアム価格での取引が求められています。
- 電気自動車(EV)の充電インフラの拡大は、充電ステーションや系統連系点における配電用変圧器の需要を増加させ、新たな消費チャネルを生み出しています。
製品およびセグメント別概況
- 2026年には、冷間圧延結晶粒配向電磁鋼板が製品セグメントの35.8%を占める見込みです。これは、変圧器用途において優れた磁気特性と低いコア損失を実現する、制御された結晶組織に支えられています。
- 2026年には、電力変圧器が用途セグメントの37.6%を占める見込みです。これは、送電網の拡張、再生可能エネルギーの系統連系、および地域間の送電容量の増強によって牽引されています。
- 電力網の展開は、展開セグメントの36.7%を占めており、これは送電・配電ネットワーク向けのユーティリティ規模の変圧器製造において、GOESの消費が集中していることを反映しています。
主なセグメンテーションは以下の通りです:
製品タイプ:冷間圧延結晶粒配向電磁鋼板、従来型結晶粒配向電磁鋼板、レーザースクライビング処理済み結晶粒配向鋼板
用途:電力変圧器、配電変圧器、発電設備
最終用途:電気機器メーカー、電力会社、再生可能エネルギー部門
これらのシステムにより、以下のことが可能となります:
変圧器コアにおける低損失の磁束伝導により、電力変換および送電時のエネルギー散逸を最小限に抑えます
再生可能エネルギーの統合および長距離送電のための、送電網規模の電圧における効率的な電力変換配電
変圧器および電力変圧器の無負荷損失を低減することで、エネルギー効率基準への準拠を実現します
地域別および競争環境の見通し
インドの年平均成長率(CAGR)6.6%は、「国家電力計画」に基づく送電網の拡張、再生可能エネルギーの系統連系要件、および国内の変圧器製造能力の拡大を反映しています。中国の6.4%は、超高圧送電網の整備、国家電網公司による調達、および宝鋼(Baosteel)や武漢鉄鋼(Wuhan Iron and Steel)における国内GOES生産能力の拡大に支えられています。
ブラジルの年平均成長率(CAGR)5.9%は、送電網拡張への投資、水力発電の送電インフラ、および全国送電網全体における再生可能エネルギーの系統連系需要の増加を反映しています。
主要企業には、POSCO、アルセロール・ミッタル、宝鋼集団、新日本製鉄、JFEスチール、ティッセンクルップ、スタルプロドゥクトS.A.、クリーブランド・クリフス、アーノルド・マグネティック・テクノロジーズ、およびVIZ-Steelが含まれます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「結晶粒配向電気鋼板市場は、世界的な電化および送電網インフラ投資と構造的に結びついています。再生可能エネルギー発電容量1メガワットごとに、GOESを消費する変圧器インフラが必要となり、送電網の近代化プログラムでは、老朽化した変圧器コアが高効率グレードのものに置き換えられます。
供給側は少数の生産者に集中しており、供給が逼迫する時期には、POSCO、新日鉄、宝鋼(Baosteel)に価格決定力が生じます。電力会社や変圧器OEMメーカーが、改正された規制に準拠するために低損失のコア材料をますます指定するようになるにつれ、利益率の高い機会は、最も厳しいエネルギー効率基準を満たすプレミアムなレーザースクライビング加工品や高透磁率グレードへとシフトしつつあります。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- インド、中国、東南アジアにおける送電網拡張プログラムは、GOESの消費量を直接牽引する、複数年にわたる変圧器調達パイプラインを生み出しています。
- 世界的な再生可能エネルギーの設備容量増加に伴い、太陽光発電所、風力発電施設、および蓄電池変電所において系統連系用変圧器が必要とされており、設置容量に比例したGOESの追加需要が生まれています。
- EUのエコデザインTier 2や米国エネルギー省(DOE)の変圧器基準を含むエネルギー効率規制により、コア損失の低減が義務付けられており、磁気性能の高いプレミアムGOESグレードへの仕様変更が進んでいます。
主な市場の制約
- 生産能力が少数の製鋼所に集中しているため、需要が急増すると供給が逼迫し、変圧器OEMメーカーにとっては割り当てベースの調達やリードタイムの長期化につながっています。
- 高品位シリコン鋼板の原料コストや、エネルギー集約的な生産プロセスにより、コストの変動が生じ、価格の安定性や利益率の予測可能性に影響を及ぼしています。
- 変圧器OEMにおける新規GOESグレードの長い認定サイクルは、技術導入のペースを鈍らせ、新規生産者が既存のサプライチェーンに参入する能力を制限しています。
主要な機会分野
- レーザースクライビング加工を施したGOESグレードは、最も低いコア損失を実現しており、電力会社が最新の規制要件を満たし、ライフサイクルにおけるエネルギーコストを削減するために高効率の変圧器を指定するにつれ、価格プレミアムを獲得しています。
- 変圧器用鋼板の輸入依存度が高いインドにおける国内GOES生産能力の拡大は、送電網拡張計画に沿った戦略的な製造投資の機会となっています。
- HVDCコンバータ変圧器を備えた洋上風力送電システムには特殊なGOESグレードが必要とされており、洋上風力発電容量の拡大に伴い、需要が伸びているプレミアムなニッチ市場が形成されています。
結晶粒配向電磁鋼板市場のセグメント別分析
- 冷間圧延結晶粒配向電磁鋼板は、変圧器用途における優れた磁気方向性と低いコア損失性能を強みとして、2026年には製品セグメントの35.8%を占めています。
- 電力変圧器は、送電網の拡張、再生可能エネルギーの系統連系、および地域間送電への投資に牽引され、用途セグメントの37.6%を占めています。
- 電気機器メーカーは、変圧器コア生産におけるGOESの直接調達チャネルとしての役割を反映し、最終用途セグメントの34.9%を占めています。
市場は、製品タイプ、用途、最終用途、技術、および導入形態ごとに区分されています。冷間圧延GOESが、金額および数量の両面で首位を占めています。エネルギー効率基準の厳格化に伴い、レーザースクライビング処理が施されたグレードが最も急速に成長しているカテゴリーとなっています。
結晶粒配向電磁鋼板市場において、どの製品タイプセグメントが主導的地位を占めていますか?
2026年時点で、冷間圧延結晶粒配向電磁鋼板(GOES)は、この製品セグメントの35.8%を占めています。この主導的な地位は、変圧器コアの性能に不可欠な方向性磁気特性をもたらす、制御された結晶粒配向を実現する上で、冷間圧延が果たす基礎的な役割を反映しています。冷間圧延GOESは、複数の焼鈍および圧延工程を経て、磁気ドメインを圧延方向に整列させる「ゴス組織」を形成し、交流磁化時のコア損失を最小限に抑えます。
このセグメントは、世界的に大規模な電力変圧器および配電変圧器の設置ベースに支えられており、冷間圧延GOESは数十年にわたり標準的なコア材料として採用されてきました。変圧器OEMの調達仕様、サプライチェーンの関係、製造プロセスはすべて冷間圧延GOESを中心に構築されており、新素材が性能とコストの両面で克服しなければならない強力な既存優位性が形成されています。
結晶粒配向電磁鋼板市場を支配しているのはどの用途セグメントでしょうか?
2026年には、電力変圧器が用途セグメントの37.6%を占める見込みです。この需要は、送電網インフラへの投資とGOESの消費量との間に直接的な関連性があることを反映しています。なぜなら、新しい電力変圧器1台ごとに、定格電圧および定格容量に合わせたサイズの結晶粒配向電磁鋼板を用いた巻線コアまたは積層コアが必要となるからです。インドや中国における送電網の拡張、世界的な再生可能エネルギーの系統連系、そして北米や欧州での老朽化した変圧器の更新は、いずれも調達量の持続的な増加に寄与しています。
電力変圧器用途は、高効率化へのトレンドからも恩恵を受けています。電力会社が古い設備を、最新の損失基準を満たす変圧器に置き換えるにつれ、指定されるGOESのグレードは通常、シリコン含有量が高く、ドメインが微細化された低損失品へと移行しており、GOESメーカーにとって数量面および金額面での成長を支えています。
結晶粒配向電磁鋼板市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
レーザースクライビング加工を施した結晶粒配向電磁鋼板は、電力変圧器や配電変圧器において達成可能な限り低いコア損失を要求する、厳格化するエネルギー効率基準に後押しされ、プレミアム製品のトレンドとして台頭しています。レーザースクライビング加工により、鋼板表面に微細なドメイン微細化パターンが形成され、異常渦電流損失が低減されるため、従来の結晶粒配向だけでは達成できないレベルの磁気性能が向上します。このプロセスにより、GOESメーカーは、最も厳しいEUのエコデザイン基準や米国エネルギー省(DOE)の効率仕様を満たすグレードを提供できるようになります。
レーザースクライビング加工グレードの採用は、初期の材料価格だけでなく、ライフサイクル全体の総コストを評価する傾向が強まっている電力会社の調達慣行によって後押しされています。コア損失の低減は、30年から40年に及ぶ変圧器の耐用年数にわたるエネルギー損失の削減につながり、大型電力変圧器においては、レーザースクライビング加工GOESの割高な価格も経済的に正当化されます。効率規制が引き続き強化される中、世界のGOES生産量に占めるレーザースクライビング製品の割合は増加すると予測されています。
主要市場における地域別見通し
- インドは年平均成長率(CAGR)6.6%と予測されており、これは「国家電力計画」に基づく送電網の拡張、再生可能エネルギーの系統連系プログラム、およびGOESの輸入依存度を低減させている国内変圧器製造の拡大を反映しています。
- 中国のCAGRは6.4%で、国家電網による超高圧送電網の整備、洋上風力発電の系統連系への投資、および宝鋼(Baosteel)や武漢鉄鋼(Wuhan Iron and Steel)における国内GOES生産能力の拡大が後押しとなっています。
- ブラジルのCAGRは5.9%で、送電網の近代化、水力発電の送電インフラ需要、および全国送電網における再生可能エネルギーの系統連系プロジェクトが反映されています。
インドにおける結晶粒配向電磁鋼板(GOES)の需要動向
「国家電力計画」に基づく送電網の拡張および再生可能エネルギーの系統連系目標により、大規模な変圧器の調達が行われており、これがGOESの消費を牽引しています。インドは依然としてGOESの主要な輸入国であり、国内の生産能力は変圧器製造の成長に追いついていません。タタ・スチールおよびJSW JFEエレクトリカル・スチールは、輸入依存度を低減し、拡大する国内の変圧器製造基盤に対応するため、国内でのGOES生産に投資を行っています。
- 国家電力計画に基づく送電網の拡張により、複数年にわたる変圧器の調達計画が生まれ、これがGOESの持続的な消費を牽引しています。
- タタ・スチールおよびJSW JFEによる国内GOES生産への投資は、輸入依存度を低減させるとともに、現地の変圧器製造サプライチェーンを支えています。
中国の結晶粒配向電磁鋼板(GOES)の成長評価
国家電網公司および中国南方電網による超高圧送電プログラムは、世界中で単一国として最大のGOES需要を生み出しています。宝鋼(Baosteel)と武漢鉄鋼(Wuhan Iron and Steel)は、国内生産において支配的な地位を維持しており、高効率仕様をターゲットとした生産能力の拡大とグレード開発を継続しています。東海岸沿いの洋上風力発電の系統連系への投資は、追加の変圧器需要を生み出し、高級GOESグレードの消費を支えています。
- 国家電網による超高圧送電網の拡張により、複数年にわたる変圧器納入スケジュールに連動した調達量が生み出されています。
- 国内のGOESメーカーは、グリッド規模の変圧器に対する厳格化する効率仕様に対応するため、高品位グレードの開発に投資しています。
ブラジルの結晶粒配向電磁鋼板(GOES)市場における機会分析
送電網の近代化や、水力発電および風力発電の送電回廊を含む再生可能エネルギーの系統連系プログラムにより、全国的な送電網全体で変圧器の調達需要が生み出されています。ブラジルは、国内の変圧器製造向けにGOESの相当な割合を輸入しており、その供給源は主にアジアおよび欧州のメーカーです。国際基準に準拠したエネルギー効率規制の導入により、新規変圧器調達における仕様は、低損失のGOESグレードへと移行しつつあります。
- 水力発電および風力発電の送電回廊への投資は、変圧器の需要を生み出し、GOESの輸入量を押し上げています。
- 国際基準に準拠したエネルギー効率規制により、政府調達における仕様は、低損失のGOESグレードへと移行しています。
競合ベンチマークと企業のポジショニング
企業別結晶粒配向電磁鋼板市場分析
- POSCO、新日鉄、宝鋼は、大規模な冷間圧延および焼鈍能力、確立された変圧器OEM供給関係、そしてプレミアムなレーザースクライビンググレードへの継続的な投資に支えられ、世界的に最も強固な生産基盤を築いています。
- アルセロール・ミッタル、JFEスチール、ティッセンクルップは、欧州および米州市場での地位、特殊な結晶粒配向グレード、変圧器コア設計の最適化に向けた技術サービス能力を通じて競争を展開しています。
- 供給の集中により、供給が逼迫する時期には主要生産者に価格決定力が高まり、主要な変圧器OEM顧客の間では、割り当てベースの調達が行われるのが一般的です。
競争環境は高度に集中しており、上位5社の生産者が世界のGOES生産量の大部分を占めています。POSCOが世界の生産能力の約17%を占めており、次いで新日鉄、宝鋼、アルセロール・ミッタル、JFEスチールの順となっています。この集中により、生産者には価格設定の規律がもたらされる一方で、需要が急増した際には変圧器OEMメーカーにとって供給の安定性に関する懸念が生じます。
競争は、磁気性能の仕様、納期の確実性、技術サービス能力、そして最も厳しい効率規制を満たすレーザースクライビング加工品や高透磁率品を含むプレミアムグレードを提供できる能力によって形作られています。
結晶粒配向電磁鋼板市場の主要企業
- POSCO、アルセロール・ミッタル、宝鋼集団、新日鉄、JFEスチールは、大規模な生産能力、変圧器OEMメーカーとの確立された関係、およびプレミアムグレードの開発への投資に支えられ、世界をリードする生産者です。
- ティッセンクルップ、スタルプロダクトS.A.、クリーブランド・クリフス、アーノルド・マグネティック・テクノロジーズ、VIZ-Steelは、特定の市場や製品層で地位を確立しています。
最近の業界動向
- POSCO、製品発売、高品位電磁鋼板(2026年1月):POSCOは、電気自動車および高効率変圧器向けに設計された新世代の高品位電磁鋼板を発売しました。この製品は、コア損失の低減、透磁率の向上、およびエネルギー効率の向上を実現しています。
- 新日鉄、生産能力拡大、GOES生産への投資(2026年1月): 新日鉄は、高効率モーターおよび変圧器向けの結晶粒配向電磁鋼板(GOES)の生産能力を拡大するための戦略的投資を確保し、EVや再生可能エネルギー用途向けの先進的なGOES技術を支援しています。
- POSCO、設備投資、高性能電磁鋼板ポートフォリオ(2025年12月):POSCOは、高性能電磁鋼板ポートフォリオを強化するための成長資金を調達しました。投資の重点は、EV用トラクションモーター、産業オートメーション、およびスマートグリッドインフラ向けの高品位シリコン鋼板に置かれています。
- タタ・スチール、製造投資、国内GOES生産能力(2025年9月):タタ・スチールは、インド国内における電磁鋼板の製造能力を構築するための資金を調達しました。これにより、輸入代替、EVエコシステムの成長、および先進的な電磁鋼板グレードを通じた送電効率の向上を支援します。
結晶粒配向電磁鋼板(GOES)市場を牽引する主要企業
- POSCO
- ArcelorMittal
- Baosteel Group Corporation
- NIPPON STEEL CORPORATION
- JFE Steel Corporation
- thyssenkrupp
- Stalprodukt S.A.
- Cleveland-Cliffs Inc.
- Arnold Magnetic Technologies
- VIZ-Steel
結晶粒配向電磁鋼板市場のセグメンテーション
- 製品別に見る結晶粒配向電磁鋼板市場:
- 冷間圧延結晶粒配向電磁鋼板
- 完全加工結晶粒配向鋼板
- 電力変圧器コア用途
- 高効率電気変圧器
- 高透磁率結晶粒配向鋼板
- 超低コア損失用途
- エネルギー効率の高い送電網システム
- 完全加工結晶粒配向鋼板
- 従来型結晶粒配向電磁鋼
- 標準結晶粒配向電磁鋼
- 配電用変圧器コア
- 産業用電力機器
- 高品位従来型鋼
- 中効率変圧器
- 送電システム
- 標準結晶粒配向電磁鋼
- レーザースクライビング処理結晶粒配向電磁鋼
- レーザーパターニング処理電磁鋼
- 低損失変圧器コア
- 高性能電力変圧器
- ドメイン精製電磁鋼
- 超高効率エネルギーシステム
- スマートグリッド用途
- レーザーパターニング処理電磁鋼
- 高透磁率結晶粒配向電磁鋼板
- 超低コア損失電磁鋼板
- 高電圧変圧器コア
- 送電効率化システム
- スーパー結晶粒配向電磁鋼板
- 先進的なエネルギーインフラ
- 高性能電力ネットワーク
- 超低コア損失電磁鋼板
- ドメイン精製電磁鋼板
- 磁気ドメイン制御鋼
- コア損失低減変圧器
- 高効率配電システム
- 低騒音電磁鋼板
- 静音変圧器の用途
- 都市電力インフラ
- 磁気ドメイン制御鋼
- 冷間圧延結晶粒配向電磁鋼板
- 用途別に分類された結晶粒配向電磁鋼板市場:
- 電力変圧器
- 送電用電力変圧器
- 高電圧送電網システム
- 長距離送電
- 配電変圧器
- 都市電力ネットワーク
- 商業用電源システム
- 送電用電力変圧器
- 配電変圧器
- 公益事業用配電システム
- 住宅用電力ネットワーク
- 地域送電網インフラ
- 産業用配電変圧器
- 工場用電源システム
- 製造プラントの電力
- 公益事業用配電システム
- 発電設備
- 発電機コアシステム
- 発電所の電気システム
- タービン発電機の用途
- 再生可能エネルギーシステム
- 風力タービン発電機
- 太陽光発電用インバーター
- 発電機コアシステム
- 産業用電気機器
- 電気モーターのコアシステム
- 重機用モーター
- 産業用駆動システム
- 誘導モーター用コア
- 製造設備用モーター
- 自動化システム
- 電気モーターのコアシステム
- 特殊電気用途
- 誘導加熱システム
- 産業用加熱装置
- 金属加工システム
- 磁気デバイス
- センサーおよび計測システム
- 電磁応用
- 誘導加熱システム
- 電力変圧器
- 最終用途別に分類された結晶粒配向電磁鋼板市場:
- 電気機器メーカー
- 変圧器メーカー
- 電力網機器メーカー
- 電気インフラサプライヤー
- 電動機メーカー
- 産業用モーター生産
- 駆動システムメーカー
- 変圧器メーカー
- 電力事業者
- 発電会社
- 送電網事業者
- 送電網インフラ開発業者
- 配電事業者
- 地域電力供給事業者
- 農村電化プロジェクト
- 発電会社
- 再生可能エネルギー部門
- 風力エネルギー企業
- タービンメーカー
- 系統連系システム
- 太陽光発電企業
- インバーターメーカー
- 電力変換システム
- 風力エネルギー企業
- 工業製造企業
- 重機メーカー
- 産業用機器製造
- 自動化システム構築業者
- 金属加工産業
- 誘導加熱用途
- 製造インフラ
- 重機メーカー
- 運輸部門
- 鉄道電化システム
- 電気列車用動力システム
- 牽引変圧器システム
- 電気自動車インフラ
- 充電ステーション用変圧器
- 電力変換システム
- 鉄道電化システム
- 電気機器メーカー
- 結晶粒配向電磁鋼板市場の技術別セグメント:
- 磁気ドメイン技術
- ドメイン微細化プロセス
- コア損失低減技術
- 磁気効率の最適化
- レーザースクライビング技術
- 精密磁気パターニング
- エネルギー損失の最小化
- ドメイン微細化プロセス
- 材料加工技術
- 冷間圧延技術
- 鋼の結晶粒配向プロセス
- 組織制御システム
- 高温焼鈍
- 磁気特性の向上
- 応力除去処理
- 冷間圧延技術
- コーティング技術
- 絶縁コーティングシステム
- 電気絶縁層
- 表面保護コーティング
- シリコン系コーティング
- 酸化膜の形成
- 耐食性の向上
- 絶縁コーティングシステム
- コア損失低減技術
- 低ヒステリシス損失設計
- エネルギー効率の高い磁気コア
- 変圧器効率の向上
- 高透磁率の最適化
- 渦電流損失の低減
- 省電力電気システム
- 低ヒステリシス損失設計
- 製造技術
- 連続鋳造プロセス
- スラブ生産システム
- 精密圧延機
- 自動焼鈍ライン
- 品質管理システム
- 産業用鋼材加工
- 連続鋳造プロセス
- 磁気ドメイン技術
- 結晶粒配向電磁鋼板市場の導入分野別分類:
- 電力網への導入
- 高電圧送電システム
- 全国電力網インフラ
- 州間電力ネットワーク
- 都市配電システム
- 都市電力供給網
- 地域電力網
- 高電圧送電システム
- 産業分野への導入
- 製造プラントの電力システム
- 工場の電気インフラ
- 産業用変圧器の設置
- プロセス産業用電力システム
- 重機用電力供給
- 連続生産システム
- 製造プラントの電力システム
- 再生可能エネルギーの導入
- 風力発電所用電気システム
- タービン・変圧器の統合
- 系統連系システム
- 太陽光発電所用電力システム
- インバータ・変圧器の統合
- エネルギー貯蔵システム
- 風力発電所用電気システム
- インフラ導入
- 鉄道電化システム
- 牽引電力インフラ
- 地下鉄システム
- データセンターの電力インフラ
- 重要負荷用電力システム
- 非常用電源システム
- 鉄道電化システム
- 電力網への導入
- 地域別結晶粒配向電磁鋼板市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
市場の対象範囲/分類体系
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマークおよび市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計およびエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、アナリスト・ブリーフ
会議議事録、ウェビナー、セミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
ハイブリッドアプローチ
一次証拠が活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察および現場での調査
社会・コミュニティとの交流
対象となるステークホルダー
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対的な市場機会($)の分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(製品別)
はじめに/主な調査結果
製品別 過去市場規模(百万米ドル)の分析(2021年~2025年)
製品別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
冷間圧延結晶粒配向電磁鋼板
完全加工結晶粒配向鋼
電力変圧器コア用途
高効率電気変圧器
高透磁率結晶粒配向鋼
超低コア損失用途
エネルギー効率の高い送電網システム
従来型結晶粒配向電磁鋼板
標準結晶粒配向鋼
配電用変圧器コア
産業用電力機器
高品位従来型鋼
中効率変圧器
レーザー彫刻結晶粒配向鋼
レーザーパターン形成電磁鋼板
低損失変圧器コア
高性能電力変圧器
ドメイン精製電磁鋼板
超高効率エネルギーシステム
高透磁率結晶粒配向電磁鋼板
超低損失電磁鋼板
高電圧変圧器コア
送電効率化システム
スーパー結晶粒配向電磁鋼板
先進エネルギーインフラ
ドメイン精製電磁鋼板
磁気ドメイン制御鋼
コア損失低減変圧器
高効率配電システム
低騒音電磁鋼板
静音変圧器の用途
Y-O-Y成長トレンド分析(製品別、2021年~2025年)
絶対額ベースの市場機会分析(製品別、2026年~2036年)
用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
2021年から2025年までの用途別 過去の市場規模(百万米ドル)分析
2026年から2036年までの用途別 現在および将来の市場規模(百万米ドル)分析および予測
電力変圧器
送電用変圧器
高電圧送電網システム
長距離送電
配電用変圧器
都市電力網
商業用電力供給システム
配電用変圧器
公益事業用配電システム
住宅用電力網
地域送電網インフラ
産業用配電用変圧器
工場用電力供給システム
発電設備
発電機コアシステム
発電所電気システム
タービン発電機の用途
再生可能エネルギーシステム
風力タービン発電機
産業用電気機器
電気モーター用コアシステム
重機用モーター
産業用駆動システム
誘導モーター用コア
製造設備用モーター
特殊電気用途
誘導加熱システム
産業用加熱装置
金属加工システム
磁気デバイス
センサーおよび計測システム
用途別Y対Y成長トレンド分析(2021年~2025年)
用途別絶対市場規模(米ドル)の機会分析:2026年から2036年
最終用途別世界市場分析:2021年から2025年および予測:2026年から2036年
はじめに/主な調査結果
2021年から2025年までの最終用途別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの最終用途別市場規模(現在および将来値、百万米ドル)の分析および予測
電気機器メーカー
変圧器メーカー
電力網機器メーカー
電気インフラサプライヤー
電気モーターメーカー
産業用モーターの生産
駆動システムメーカー
電力事業者
発電会社
送電網事業者
送電網インフラ開発業者
配電事業者
地域電力供給事業者
再生可能エネルギー部門
風力発電企業
タービンメーカー
系統連系システム
太陽光発電企業
インバーターメーカー
産業用製造企業
重機メーカー
産業用機器の生産
オートメーションシステム構築業者
金属加工産業
誘導加熱用途
運輸部門
鉄道電化システム
電気列車用動力システム
牽引変圧器システム
電気自動車インフラ
充電ステーション用変圧器
最終用途別Y対Y対Y成長トレンド分析(2021年~2025年)
最終用途別 絶対額($)の市場機会分析、2026年から2036年
技術別 世界市場分析(2021年から2025年)および予測(2026年から2036年)
はじめに/主な調査結果
技術別 過去市場規模(百万米ドル)の分析、2021年から2025年
技術別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測
磁気ドメイン技術
ドメイン微細化プロセス
コア損失低減技術
磁気効率の最適化
レーザースクライビング技術
精密磁気パターニング
エネルギー損失の最小化
材料加工技術
冷間圧延技術
鋼の結晶粒配向プロセス
テクスチャ制御システム
高温焼鈍
磁気特性の向上
コーティング技術
絶縁コーティングシステム
電気絶縁層
表面保護コーティング
シリコン系コーティング
酸化膜の形成
コア損失低減技術
低ヒステリシス損失設計
エネルギー効率の高い磁気コア
変圧器の効率向上
高透磁率の最適化
渦電流損失の低減
製造技術
連続鋳造プロセス
スラブ生産システム
精密圧延機
自動焼鈍ライン
品質管理システム
技術別 Y to o to Y 成長トレンド分析(2021年~2025年)
技術別絶対額市場機会分析(2026年~2036年)
導入形態別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
2021年から2025年までの導入分野別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの導入分野別市場規模(現在および将来値、百万米ドル)の分析および予測
電力網への導入
高電圧送電システム
国家送電網インフラ
州間電力ネットワーク
都市配電システム
都市電力供給網
地域電力ネットワーク
産業分野での導入
製造プラントの電力システム
工場の電気インフラ
産業用変圧器の設置
プロセス産業の電力システム
重機の電力供給
再生可能エネルギーの導入
風力発電所の電気システム
タービンと変圧器の統合
系統連系システム
太陽光発電所の電力システム
インバータと変圧器の統合
インフラ分野での導入
鉄道の電化システム
牽引電力インフラ
地下鉄システム
データセンターの電力インフラ
重要負荷用電力システム
2021年から2025年までの導入分野別「Y to o to Y」成長傾向分析
2026年から2036年までの導入分野別絶対額(米ドル)市場機会分析
地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
国別
ブラジル
チリ
その他のラテンアメリカ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東欧市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別 市場規模(百万米ドル)の予測:2026年から2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
南アジアおよび太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
中東・アフリカのその他の地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
主要国別市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
英国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
イタリア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
スペイン
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
フランス
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
インド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ASEAN
価格分析
市場シェア分析(2025年)
製品別
用途別
エンドユーザー別
技術別
導入形態別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
エンドユーザー別
技術別
導入形態別
中国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
日本
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
韓国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ロシア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ポーランド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
ハンガリー
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
最終用途別
技術別
導入形態別
競合分析
競合の詳細分析
POSCO
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
アルセロール・ミッタル
宝鋼集団
新日鉄住金株式会社
JFEスチール株式会社
ティッセンクルップ
スタルプロドゥクトS.A.
クリーブランド・クリフス社
アーノルド・マグネティック・テクノロジーズ
VIZ-Steel
JSW JFE電気鋼
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:製品別世界市場規模(百万米ドル)予測(2021年~2036年)
表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:最終用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表5:技術別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:導入形態別世界市場規模(百万米ドル)予測(2021年~2036年)
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:製品別北米市場規模(百万米ドル)予測、2021年~2036年
表9:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表10:2021年から2036年までの北米市場規模(百万米ドル)の最終用途別予測
表11:2021年から2036年までの北米市場規模(百万米ドル)の技術別予測
表12:2021年から2036年までの北米市場規模(百万米ドル)の導入形態別予測
表13:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表14:ラテンアメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表16:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表19:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:西ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表21:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表22:西ヨーロッパ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
表23:西ヨーロッパ市場規模(百万米ドル)の技術別予測、2021年~2036年
表24: 導入形態別 西ヨーロッパ市場規模(百万米ドル)予測、2021年から2036年
表25:国別 東ヨーロッパ市場規模(百万米ドル)予測、2021年から2036年
表26:製品別 東ヨーロッパ市場規模(百万米ドル)予測、2021年から2036年
表27:東ヨーロッパ市場規模(百万米ドル)の用途別予測、2021年~2036年
表28:東ヨーロッパ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
表29:東ヨーロッパ市場規模
(百万米ドル)技術別予測、2021年~2036年表30:東ヨーロッパ市場規模(百万米ドル)導入形態別予測、2021年~2036年表31:東アジア市場規模(百万米ドル)国別予測、2021年~2036年表32:東アジアの市場規模(百万米ドル)の製品別予測(2021年~2036年)表33:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)表34:東アジアの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)表35:東アジアの市場規模(百万米ドル)の予測(技術別、2021年~2036年)表36:東アジアの市場規模(百万米ドル)の予測(導入形態別、2021年~2036年)表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)表38:南アジアおよび太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)表39:南アジアおよび太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)表40:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)表41:南アジア・太平洋地域の市場規模(百万米ドル)の技術別予測(2021年~2036年)表42:南アジア・太平洋地域の市場規模(百万米ドル)の導入形態別予測(2021年~2036年)表43:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)表44:中東・アフリカの市場規模(百万米ドル)の製品別予測(2021年~2036年)表45:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)表46:中東・アフリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)表47:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)表48:中東・アフリカ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)図表一覧図1:世界市場の価格分析図2:2021年から2036年までの世界市場規模(百万米ドル)の予測図3:2026年および2036年の製品別世界市場シェアおよびBPS分析図4:2026年から2036年までの製品別世界市場の前年比成長率比較図5:製品別世界市場の魅力度分析図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)図7:用途別世界市場の前年比成長率比較(2026年~2036年)図8:用途別世界市場の魅力度分析図9:最終用途別世界市場シェアおよびBPS分析(2026年および2036年)図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)図11:最終用途別世界市場の魅力度分析図12:技術別世界市場の価値シェアおよびBPS分析(2026年および2036年)図13:技術別世界市場の前年比成長率比較(2026年~2036年)図14:技術別世界市場の投資魅力度分析図15:導入形態別世界市場のシェアおよびBPS分析(2026年および2036年)図16:導入形態別世界市場の前年比成長率比較(2026年~2036年)図17:導入形態別世界市場の魅力度分析図18:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)図19:地域別世界市場の前年比成長率比較(2026年~2036年)図20:地域別世界市場の魅力度分析図21:北米市場の増分ドル機会(2026年~2036年)図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)図24:東ヨーロッパ市場の増分ドル機会(2026年~2036年)図25:東アジア市場における追加収益機会(2026年~2036年)図26:南アジア・太平洋市場における追加収益機会(2026年~2036年)図27:中東・アフリカ市場における追加収益機会(2026年~2036年)図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)図29:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)図30: 北米市場における製品別前年比成長率の比較(2026年~2036年)図31:北米市場における製品別の市場魅力度分析図32:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)図33:北米市場における用途別前年比成長率の比較(2026年~2036年)図34:用途別北米市場の魅力度分析図35:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)図36:最終用途別北米市場の前年比成長率比較(2026年~2036年)図37:最終用途別北米市場の魅力度分析図38:技術別北米市場シェアおよびBPS分析(2026年および2036年)
図39:2026年から2036年までの技術別北米市場の前年比成長率比較
図40:技術別北米市場の魅力度分析
図41:2026年および2036年の導入形態別北米市場の価値シェアおよびBPS分析
図42:北米市場における導入形態別の前年比成長率比較(2026年~2036年)
図43:北米市場における導入形態別の市場魅力度分析
図44:ラテンアメリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図45:ラテンアメリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図46:ラテンアメリカ市場における製品別前年比成長率の比較(2026年から2036年)
図47:製品別ラテンアメリカ市場の魅力度分析
図48:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図49:用途別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図50:用途別ラテンアメリカ市場の魅力度分析
図51: ラテンアメリカ市場:最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場:最終用途別前年比成長率の比較(2026年から2036年)
図53:ラテンアメリカ市場:最終用途別市場魅力度分析
図54:ラテンアメリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における技術別前年比成長率の比較(2026年から2036年)
図56:技術別ラテンアメリカ市場の魅力度分析
図57:導入形態別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図58:導入形態別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図59:導入形態別ラテンアメリカ市場の魅力度分析
図60:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
図63: 製品別西ヨーロッパ市場の魅力度分析
図64:用途別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図65:用途別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図66:用途別西ヨーロッパ市場の魅力度分析
図67:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図68:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年から2036年)
図69:西ヨーロッパ市場における最終用途別の市場魅力度分析
図70:西ヨーロッパ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における技術別の前年比成長率比較(2026年から2036年)
図72:西ヨーロッパ市場における技術別魅力度分析
図73:西ヨーロッパ市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における導入形態別の前年比成長率比較(2026年~2036年)
図75: 導入形態別 西ヨーロッパ市場の魅力度分析
図76:国別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図77:製品別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図78:製品別 東ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図79:製品別東ヨーロッパ市場の魅力度分析
図80:用途別東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図81:用途別東ヨーロッパ市場の前年比成長率比較(2026年から2036年)
図82:東欧市場における用途別の魅力度分析
図83:東欧市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における最終用途別の前年比成長率比較(2026年~2036年)
図85:東欧市場における最終用途別の魅力度分析
図86: 2026年および2036年の東欧市場における技術別市場シェアおよびBPS分析
図87:2026年から2036年までの東欧市場における技術別の前年比成長率比較
図88:技術別の東欧市場の魅力度分析
図89: 東欧市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図90:東欧市場における導入形態別の前年比成長率比較(2026年から2036年)
図91:東欧市場における導入形態別の市場魅力度分析
図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
図95:東アジア市場における製品別の市場魅力度分析
図96:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図97: 東アジア市場:用途別前年比成長率の比較(2026年~2036年)
図98:東アジア市場:用途別の魅力度分析
図99:東アジア市場:最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
図101:東アジア市場における最終用途別の市場魅力度分析
図102:東アジア市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における技術別の前年比成長率比較(2026年から2036年)
図104:技術別東アジア市場の魅力度分析
図105:導入形態別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図106:導入形態別東アジア市場の前年比成長率比較(2026年~2036年)
図107: 導入形態別の東アジア市場の魅力度分析
図108:国別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図109:製品別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図110:南アジア・太平洋地域市場における製品別前年比成長率の比較(2026年~2036年)
図111:南アジア・太平洋地域市場における製品別の市場魅力度分析
図112:南アジアおよび太平洋地域の市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図113:南アジアおよび太平洋地域の市場における用途別前年比成長率の比較(2026年~2036年)
図114:南アジアおよび太平洋地域の市場における用途別魅力度分析
図115:南アジア・太平洋市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図116:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
図117:南アジア・太平洋市場における最終用途別の市場魅力度分析
図118:南アジア・太平洋市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図119:南アジア・太平洋市場における技術別前年比成長率の比較(2026年から2036年)
図120:南アジア・太平洋市場における技術別市場魅力度分析
図121:南アジア・太平洋市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図122:南アジア・太平洋市場における導入形態別の前年比成長率比較(2026年~2036年)
図123:南アジア・太平洋市場における導入形態別の市場魅力度分析
図124:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図125:中東・アフリカ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場における製品別前年比成長率の比較(2026年から2036年)
図127:中東・アフリカ市場における製品別の市場魅力度分析
図128:中東・アフリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場における用途別の前年比成長率比較(2026年~2036年)
図130:中東・アフリカ市場における用途別魅力度分析
図131:中東・アフリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における最終用途別前年比成長率比較(2026年~2036年)
図133:中東・アフリカ市場における最終用途別の市場魅力度分析
図134:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における技術別の前年比成長率比較(2026年~2036年)
図136:中東・アフリカ市場における技術別魅力度分析
図137:中東・アフリカ市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図138:中東・アフリカ市場における導入形態別の前年比成長率比較(2026年~2036年)
図139:中東・アフリカ市場における導入形態別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









