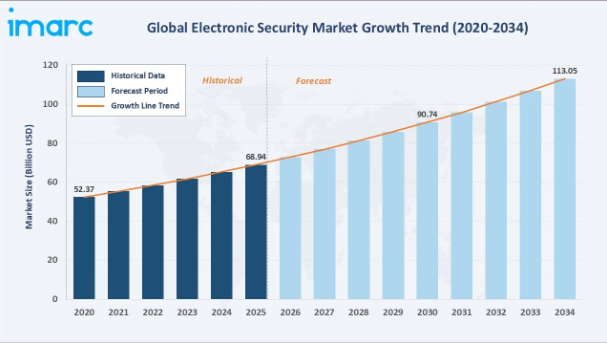
2020年から2034年にかけての世界の電子セキュリティ市場の成長軌跡は、2025年に689億4000万米ドルに達し、2026年には728億3000万米ドルになると推定されており、これは高度なセキュリティソリューションに対する安定した需要を反映しています。一方、1130億5000万米ドルに達すると予測されていることは、AIを活用した分析、クラウド統合、およびスマートシティ投資プログラムの導入が加速していることを示しています。
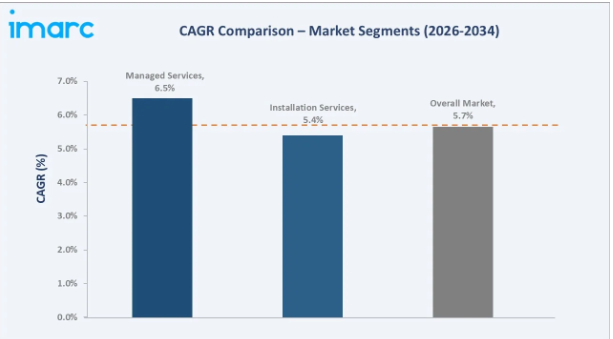
主要な製品、サービス、および地域別サブセグメントにおける年平均成長率(CAGR)の推移を見ると、マネージドサービスが約6.5%、監視システムが約6.2%のCAGRを示しており、これらは2034年までの世界電子セキュリティ業界分析において最も急速に成長しているカテゴリーです。
エグゼクティブサマリー
世界の電子セキュリティ市場は、2025年の689億4,000万米ドルから2026年には推定728億3,000万米ドルへと持続的な成長軌道にあり、2034年までに1,130億5,000万米ドルに達すると予測されています。監視、アクセス制御、侵入検知、警報ソリューションを含む電子セキュリティシステムは、商業、住宅、政府、および産業環境に対して重要な保護を提供しています。
監視システムは、小売、運輸、銀行、政府部門におけるCCTVの普及により、2025年には製品タイプ別で58.4%を占め、市場をリードしています。入退室管理システム(16.7%)は、生体認証やスマートカード技術を活用し、企業や重要インフラ分野において高価格帯の需要を占めています。侵入検知システム(11.3%)は、スマートホームエコシステムへの統合が進む中、住宅および商業市場にサービスを提供しています。
2025年には、マネージドサービスがサービスセグメントの43.5%を占め、監視、保守、および予防的なサポートの外部委託を企業が好む傾向を反映しています。設置サービス(34.2%)は、新規インフラの導入から多額の収益を得ています。
北米(29.5%)およびアジア太平洋地域(27.6%)は、サイバーセキュリティへの投資、スマートシティ構想、および安全意識の高まりに牽引されています。
上記のデータを裏付ける主な分析結果:
監視システムは、2025年に58.4%を占め、公共の安全、小売業の盗難防止、交通監視、企業のセキュリティなど、幅広い分野で汎用的に適用できることから、市場を支配しています。IPカメラとAIを活用した映像分析により、監視は受動的な記録から、能動的な脅威インテリジェンスへと変革を遂げました。
マネージドサービスは、2025年に43.5%を占め、企業が、社内のセキュリティオペレーションセンター(SOC)を維持する負担なしに、24時間365日の監視、予知保全、迅速なインシデント対応を提供するセキュリティ運用の外部委託をますます好むようになったことから、主導的な地位を占めています。
2025年の北米の29.5%という圧倒的なシェアは、公共部門および民間部門における堅調なセキュリティ支出を反映しています。米国政府による重要インフラ保護の義務付け、金融セクターのコンプライアンス要件、および企業のリスク管理プログラムにより、高度な電子セキュリティソリューションの継続的な調達が生み出されています。
2025年に27.6%を占めるアジア太平洋地域は、急速な都市化、中国、インド、東南アジア全域におけるスマートシティへの投資、および職場や住宅のセキュリティに対する意識の高まりから恩恵を受けています。中国の国家監視プログラムだけでも、公共インフラ全体に数億台のIPカメラが導入されています。
世界の電子セキュリティ市場の概要
電子セキュリティとは、組み込み技術や電子機器を活用して安全対策を強化し、人命や有形資産を保護する包括的なシステムです。その中核となる機能には、監視、アクセス制御、侵入検知、および警報管理が含まれ、商業施設、住宅、政府機関、産業施設、交通機関などの環境に導入されています。
このグローバルなエコシステムには、部品メーカー(カメラ、センサー、コントローラー)、システムインテグレーター、ソフトウェア開発者、設置サービスプロバイダー、マネージドサービス事業者、そして政府、銀行、医療、小売、ホスピタリティに及ぶ多様なエンドユーザー業界が統合されています。
市場の推進要因
- 犯罪率の上昇とセキュリティ上の脅威: 世界的に窃盗、器物破損、テロ、不正アクセスなどの事件が増加しており、組織は高度な電子セキュリティへの投資を余儀なくされています。FBIの報告によると、米国だけで財産犯罪による損失は年間160億米ドルを超えているとされており、これは監視およびアクセス制御の導入に対するビジネス上の正当性を裏付けています。
- IoTの拡大とスマートシティ構想:2026年までに世界で300億台を超えると予測されるIoTデバイスの普及は、相互接続されたセキュリティエコシステムを構築しています。中国、インド、UAE、およびヨーロッパ各地で政府主導のスマートシティプログラムが進められており、AIを活用した監視、顔認識、スマートアクセス制御が都市インフラに大規模に統合されています。
- 規制遵守とデータ保護の義務:GDPR、HIPAA、PCI DSS、および業界固有の規制により、組織は堅牢なセキュリティ対策の実施が求められています。金融機関、医療提供者、政府機関は厳格な監査要件に直面しており、コンプライアンスを確保し、多額の罰金を回避するために、電子セキュリティインフラへの体系的な投資が進められています。
市場の制約
- 高い導入・維持コスト:エンタープライズグレードの電子セキュリティシステムには、ハードウェア、ソフトウェア、統合への多額の初期投資に加え、保守、アップグレード、システム管理のための継続的なコストが必要であり、その結果、総所有コスト(TCO)が高くなります。大規模な導入の場合、これらの費用は莫大なものとなり、中小企業や予算に制約のある組織にとって、このような包括的なセキュリティソリューションの導入・実装は困難となります。
- データプライバシーとサイバーセキュリティの脆弱性: ネットワーク接続されたセキュリティシステムは、サイバー犯罪者にとっての攻撃対象となります。IPカメラやアクセス制御システムにおける注目すべき情報漏洩事件は、電子セキュリティの導入においてサイバーセキュリティ対策が不十分であることのリスクを浮き彫りにし、世界中のプライバシー擁護団体や規制当局の間で懸念が高まっています。
市場機会
- AIを活用した分析と予測型セキュリティ:行動分析、顔認識、異常検知、および予測的な脅威評価を可能にする機械学習アルゴリズムにより、電子セキュリティは事後対応型から事前予防型へと変革を遂げています。AI駆動型の分析により、誤警報を最大90%削減でき、セキュリティオペレーターの業務効率を大幅に向上させるとともに、インシデント対応コストを削減できます。
- クラウドベースのセキュリティ・アズ・ア・サービス(SECaaS):オンプレミス型からクラウド管理型のセキュリティプラットフォームへの移行により、インフラ投資を削減しつつ、拡張性が高く、リモートでアクセス可能なセキュリティ運用が可能になります。VSaaS(Video Surveillance as a Service)およびACaaS(Access Control as a Service)の市場は二桁の成長率を示しており、プロバイダーにとって新たな継続的収益モデルを開拓しています。
市場の課題
熟練した人材の不足:世界のセキュリティ業界は、サイバーセキュリティ、システム統合、およびAIを活用したセキュリティ分析の分野において、訓練を受けた専門家の深刻な不足に直面しています。(ISC)²の「サイバーセキュリティ人材調査」によると、世界のサイバーセキュリティ人材の不足数は300万人以上に上ると推定されており、これがサービス提供能力を制約し、プロバイダーの労働コストを増加させています。
- システム統合の複雑さ: 大企業は、複数のベンダーによるレガシーシステムを含む、異種混在のセキュリティ環境を運用しています。新しい電子セキュリティプラットフォームを既存のITインフラ、ビル管理システム、およびオペレーショナルテクノロジー(OT)と統合することは、技術面およびプロジェクト管理面で大きな課題となり、導入期間の長期化やコストの増加につながっています。
新たな市場動向
1. AIを活用した監視およびインテリジェント映像分析
AIを活用した監視システムは、従来の受動的な監視から、能動的な脅威検知へと移行しつつあります。コンピュータビジョンアルゴリズムにより、不審な行動、不正アクセスの試み、放置された物体をリアルタイムで特定することが可能になります。数十億フレームの映像データで学習されたディープラーニングモデルは、95%を超える検知精度を実現し、セキュリティチームが真の脅威に即座に対応できると同時に、環境要因による誤警報を排除します。
2. クラウドベースのセキュリティプラットフォームとリモート監視
クラウドへの移行は、電子セキュリティのアーキテクチャを根本的に変革しています。クラウドでホストされる映像管理システム(VMS)は、サーバールームのインフラを不要にし、従量課金型の利用モデル、自動ソフトウェア更新、シームレスな拡張性を実現します。モバイルアプリケーションによるリモート監視により、施設管理者は世界中のどこからでもライブ映像にアクセスし、アラート設定を行い、アクセス権限を管理することが可能になります。
3. 生体認証と多要素アクセス制御
従来のPINやカードベースのアクセス制御は、生体認証、指紋、虹彩、顔認識、行動バイオメトリクスによって急速に補完されつつあります。生体認証、モバイル認証情報、PIN認証を組み合わせた多要素認証は、データセンター、金融機関、政府施設などの高セキュリティ環境において標準となりつつあります。
4. 物理セキュリティにおけるサイバーセキュリティの融合
接続されたデバイスが標準化するにつれ、物理セキュリティとサイバーセキュリティの境界は曖昧になりつつあります。先見の明のある組織は、物理的なアクセス制御、映像監視、サイバーセキュリティ監視、ITセキュリティイベント管理を単一の管理画面に統合した統一セキュリティプラットフォームを採用しており、両領域にわたる包括的な脅威の可視化を実現しています。
業界のバリューチェーン分析
電子セキュリティのバリューチェーンは、原材料の供給から最終用途への導入に至るまで、7つの段階に及びます。システム統合およびマネージドサービスは最も高い付加価値率を生み出しており、一方、設置およびコンサルティングサービスは、十分な資本力と地理的に分散した事業基盤を持つサービスプロバイダーにとって有利な、多額の継続的な収益源を生み出しています。
電子セキュリティ業界の技術動向
映像監視:IPカメラとAI分析
IPベースのネットワークカメラは、アナログCCTVに代わって主流の監視技術となり、高解像度、デジタルズーム、リモートアクセス、AI分析エンジンとの直接統合を可能にしています。4K Ultra HDカメラ、マルチセンサー式パノラマデバイス、およびサーマルイメージングカメラは、世界中で周辺警備、交通監視、群衆管理の用途において導入が拡大しています。
アクセス制御:クラウドネイティブおよびモバイル認証
クラウドネイティブのアクセス制御プラットフォームは、オンプレミス型サーバーに代わり、自動ファームウェア更新、集中型マルチサイト管理、人事ディレクトリとのシームレスな統合を提供するサブスクリプション型モデルへと移行しています。NFCやBluetooth Low Energy(BLE)を利用したモバイル認証は、物理的なキーカードに取って代わり、非接触での入室やスマートフォンからの遠隔認証管理を可能にしています。
侵入検知:センサーフュージョンとエッジインテリジェンス
最新の侵入検知システムでは、センサーフュージョンを採用し、受動型赤外線(PIR)、マイクロ波、音響、振動検知を組み合わせることで、検知精度を向上させ、誤報を低減しています。検知器に組み込まれたエッジコンピューティングデバイスが、現地でAIによる予備分析を行い、検証済みのアラートのみを中央監視ステーションに送信するため、帯域幅の要件と応答遅延を大幅に削減しています。
警報と通信:セルラーおよびクラウド接続
セルラー通信とブロードバンド接続を組み合わせたデュアルパス通信により、ネットワーク障害時でも警報信号の送信が保証されます。ビデオ分析や双方向音声を用いた自動検証ワークフローを備えたクラウドホスト型の警報受信センター(ARC)が、従来の監視センターに取って代わり、企業での導入において警報への対応時間を数分から数秒へと短縮しています。
製品タイプ別
監視システムは、公共の安全、小売業の盗難防止、銀行のセキュリティ、および企業環境など、幅広い分野で導入されていることから、2025年には58.4%という過半数のシェアを占める見込みです。IPカメラ、AIを活用した映像管理システム、および映像解析ソフトウェアの普及により、監視システムは世界中の現代的な電子セキュリティアーキテクチャの基盤となっています。
2025年には、生体認証の導入、モバイル認証、ゼロトラストセキュリティアーキテクチャに牽引され、アクセス制御システムのシェアは16.7%と急速に拡大しています。侵入検知システム(11.3%)は、住宅および商業市場の両方にサービスを提供しており、スマートホームやビルオートメーションのエコシステムへの統合が進んでいます。
警報システム(7.6%)は、人命の安全確保や境界保護という重要な機能を提供しており、一方、「その他」(6.0%)には、サイバーセキュリティと物理セキュリティの融合や、統合型コマンドセンターソリューションなどが含まれます。
サービスタイプ別
2025年には、マネージドサービスが43.5%でこのセグメントをリードしており、これは企業が、継続的な監視、予防的な脅威対応、およびコンプライアンス報告の外部委託を好む傾向を反映しています。マネージドセキュリティサービスプロバイダー(MSSP)は、24時間365日のSOC運用、SLAに基づく対応時間、および人員やインフラへの設備投資を必要としない拡張可能なカバレッジを提供しており、大企業から中堅企業に至るまで、幅広い組織で急速に導入が進んでいます。
設置サービス(34.2%)は、IPネットワークと物理的セキュリティの融合によって推進される新築プロジェクト、システムアップグレード、および技術更新サイクルから大きな需要を占めています。コンサルティングサービス(22.3%)は、高利益率のアドバイザリー、リスク評価、コンプライアンス監査、およびシステム設計業務を提供しており、企業のセキュリティガバナンスへの投資拡大や、世界的な規制の複雑化に伴い成長しています。
2025年に北米が29.5%の市場シェアを占めるのは、世界でも最も成熟した規制およびコンプライアンスの枠組みに支えられているためです。米国国土安全保障省の重要インフラ保護プログラム、金融セクターのFFIECガイドライン、および医療分野のHIPAA要件は、政府および企業セクター全体で体系的な電子セキュリティ調達を推進しており、マクロ経済のサイクルにかかわらず、持続的なベースライン需要を確保しています。
2025年に27.6%を占めるアジア太平洋地域は、電子セキュリティ分野で最も急成長している地域です。その原動力となっているのは、中国の大規模な公共監視インフラ、100以上の都市をカバーするインドの「セーフ・シティ・ミッション」、そして東南アジアの活況を呈する商業用不動産および小売セクターです。同地域に確立されたセキュリティハードウェアの製造基盤は、コスト競争力のある導入を可能にし、国内での普及をさらに加速させています。
競争環境
世界の電子セキュリティ市場は適度に統合が進んでおり、グローバルなテクノロジー大手が、専門のセキュリティ企業や地域を代表する企業と競合しています。北米および欧州市場では、確固たる地位を築いた総合セキュリティ企業が事業を展開している一方、アジア太平洋地域では、グローバル企業と支配的な国内メーカーの両方が存在しています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の電子セキュリティ市場
5.1 市場の概要
5.2 市場の動向
5.3 COVID-19の影響
5.4 市場予測
6 製品タイプ別の市場内訳
6.1 監視システム
6.1.1 市場動向
6.1.2 市場予測
6.2 アクセス制御システム
6.2.1 市場動向
6.2.2 市場予測
6.3 侵入検知システム
6.3.1 市場動向
6.3.2 市場予測
6.4 警報システム
6.4.1 市場の動向
6.4.2 市場予測
6.5 その他
6.5.1 市場の動向
6.5.2 市場予測
7 サービス種別による市場内訳
7.1 設置サービス
7.1.1 市場の動向
7.1.2 市場予測
7.2 マネージドサービス
7.2.1 市場の動向
7.2.2 市場予測
7.3 コンサルティングサービス
7.3.1 市場動向
7.3.2 市場予測
8 最終用途セクター別市場内訳
8.1 政府
8.1.1 市場動向
8.1.2 市場予測
8.2 住宅
8.2.1 市場動向
8.2.2 市場予測
8.3 運輸
8.3.1 市場動向
8.3.2 市場予測
8.4 銀行
8.4.1 市場動向
8.4.2 市場予測
8.5 ホスピタリティ
8.5.1 市場動向
8.5.2 市場予測
8.6 ヘルスケア
8.6.1 市場動向
8.6.2 市場予測
8.7 小売
8.7.1 市場動向
8.7.2 市場予測
8.8 その他
8.8.1 市場動向
8.8.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格指標
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 ハネウェル・インターナショナル社
14.3.1.1 事業概要
14.3.1.2 提供サービス
14.3.1.3 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよび出来事
14.3.2 セキュリタス・テクノロジー
14.3.2.1 事業概要
14.3.2.2 提供サービス
14.3.2.3 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよび出来事
14.3.3 シーメンス
14.3.3.1 事業概要
14.3.3.2 提供サービス
14.3.3.3 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよび出来事
14.3.4 ヴィヴィントLLC
14.3.4.1 事業概要
14.3.4.2 提供サービス
14.3.4.3 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよび出来事
14.3.5 OSI Systems, Inc.
14.3.5.1 事業概要
14.3.5.2 提供サービス
14.3.5.3 事業戦略
14.3.5.4 SWOT分析
14.3.5.5 主なニュースおよびイベント
図表一覧
図 1:世界:電子セキュリティ市場:主な推進要因と課題
図 2:世界:電子セキュリティ市場:売上高(10億米ドル)、2020年~2025年
図3:世界:電子セキュリティ市場:製品タイプ別内訳(%)、2025年
図4:世界:電子セキュリティ市場:サービスタイプ別内訳(%)、2025年
図5:世界:電子セキュリティ市場:最終用途セクター別内訳(%)、2025年
図6:世界:電子セキュリティ市場:地域別内訳(%)、2025年
図7:世界:電子セキュリティ市場予測:売上高(10億米ドル)、2026年~2034年
図8:世界:電子セキュリティ(監視システム)市場:売上高(百万米ドル)、2020年および2025年
図9:世界: 電子セキュリティ(監視システム)市場の予測:売上高(百万米ドル)、2026年~2034年
図10:世界:電子セキュリティ(入退室管理システム)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:電子セキュリティ(入退室管理システム)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:電子セキュリティ(侵入検知システム)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:電子セキュリティ(侵入検知システム)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:電子セキュリティ(警報システム)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:電子セキュリティ(警報システム)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:電子セキュリティ(その他)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:電子セキュリティ(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:電子セキュリティ(設置サービス)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:電子セキュリティ(設置サービス)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:電子セキュリティ(マネージドサービス)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:電子セキュリティ(マネージドサービス)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:電子セキュリティ(コンサルティングサービス)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:電子セキュリティ(コンサルティングサービス)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:電子セキュリティ(政府)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:電子セキュリティ(政府)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:電子セキュリティ(住宅)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:電子セキュリティ(住宅)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:電子セキュリティ(運輸)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:電子セキュリティ(運輸)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:電子セキュリティ(銀行)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:電子セキュリティ(銀行)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図32:世界:電子セキュリティ(ホスピタリティ)市場:売上高(単位:百万米ドル)、2020年および2025年
図33:世界:電子セキュリティ(ホスピタリティ)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図34:世界:電子セキュリティ(医療)市場:売上高(単位:百万米ドル)、2020年および2025年
図35:世界:電子セキュリティ(医療)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図36:世界:電子セキュリティ(小売)市場:売上高(百万米ドル)、2020年および2025年
図37:世界:電子セキュリティ(小売)市場予測:売上高(百万米ドル)、2026年~2034年
図38:世界:電子セキュリティ(その他)市場:売上高(百万米ドル)、2020年および2025年
図39:世界:電子セキュリティ(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図40:北米:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図41:北米:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図42:米国:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図43:米国:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図44:カナダ:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図45:カナダ:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図46:アジア太平洋地域:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図47:アジア太平洋地域:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図48:中国:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図49:中国:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図50:日本:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図51:日本:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図52:インド:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図53:インド:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図54:韓国:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図55:韓国:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図56:オーストラリア:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図57:オーストラリア:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図58:インドネシア:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図59: インドネシア:電子セキュリティ市場の予測:売上高(百万米ドル)、2026年~2034年
図60:その他:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図61:その他:電子セキュリティ市場の予測:売上高(百万米ドル)、2026年~2034年
図62:欧州:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図63:欧州:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図64:ドイツ:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図65:ドイツ:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図66:フランス:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図67:フランス:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図68:英国:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図69:英国:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図70:イタリア:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図71:イタリア:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図72:スペイン:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図73:スペイン:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図74:ロシア:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図75:ロシア:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図76:その他:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図77:その他:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図78:ラテンアメリカ:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図79:ラテンアメリカ:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図80:ブラジル:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図81:ブラジル:電子セキュリティ市場の予測:売上高(百万米ドル)、2026年~2034年
図82:メキシコ:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図83:メキシコ:電子セキュリティ市場の予測:売上高(百万米ドル)、2026年~2034年
図84:その他:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図85:その他:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図86:中東・アフリカ:電子セキュリティ市場:売上高(百万米ドル)、2020年および2025年
図87:中東・アフリカ:電子セキュリティ市場予測:売上高(百万米ドル)、2026年~2034年
図88:世界:電子セキュリティ業界:SWOT分析
図89:世界:電子セキュリティ業界:バリューチェーン分析
図90:世界:電子セキュリティ業界:ポーターの5つの力分析
表の一覧
表1:世界:電子セキュリティ市場:主要な業界のハイライト、2025年および2034年
表2:世界:電子セキュリティ市場予測:製品タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:電子セキュリティ市場予測:サービスタイプ別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:電子セキュリティ市場予測:最終用途セクター別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:電子セキュリティ市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:電子セキュリティ市場の構造
表7:世界:電子セキュリティ市場:主要企業









