主な市場動向と洞察
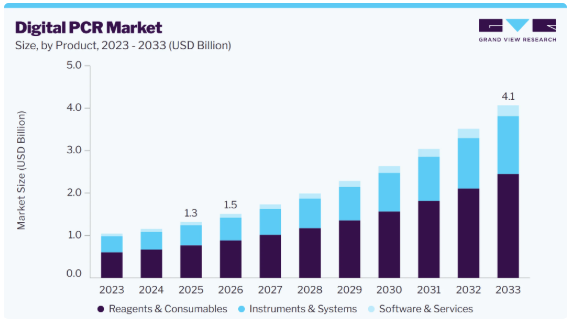
- 製品別:2025年には、試薬・消耗品セグメントが売上高シェア58.2%で市場を牽引しました。
- 技術別:2025年には、液滴ベースのdPCRセグメントが売上高シェア65.0%で市場を牽引しました。
- 用途別:2025年には、研究セグメントが売上高シェア38.1%で市場を牽引しました。
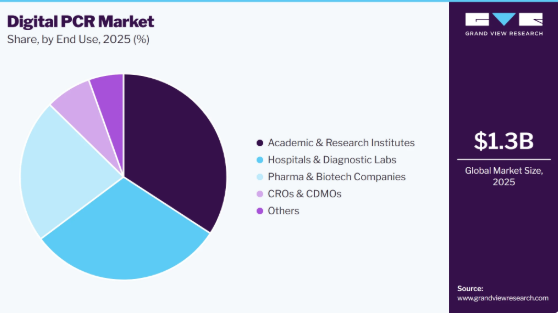
- 最終用途別:2025年には、学術・研究機関セグメントが売上高シェア34.2%で市場を牽引しました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア41.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:13億米ドル
- 2026年の推定市場規模:15億米ドル
- 2033年までの予測市場規模:41億米ドル
- CAGR(2026年~2033年):15.2%
市場の集中度と特徴
デジタルPCR市場は、パーティショニング技術、マルチプレクシング機能、自動化、ソフトウェア分析、および統合された分子ワークフローにおける継続的な進歩に牽引され、高度なイノベーションが見られます。メーカー各社は、分析感度、スループット、ワークフローの標準化、および使いやすさの向上に注力しており、研究、臨床診断、精密医療、およびバイオ医薬品製造の各分野におけるデジタルPCRの採用拡大を目指しています。また、高マルチプレックスアッセイ、自動データ解析、および絶対定量精度を維持しつつ大量検査に対応可能なスケーラブルなプラットフォームの開発を通じて、イノベーションはさらに加速しています。例えば、2024年6月、Stilla Technologies社は、同社の結晶ベースのパーティショニング技術に基づく新しいシステム構成を導入し、NioデジタルPCR製品ファミリーを拡充しました。これにより、研究および臨床分子検査用途において、検査室に対し、より高い柔軟性、強化されたスケーラビリティ、およびワークフロー効率の向上を提供しています。
デジタルPCR市場では、技術力の強化、分子診断ポートフォリオの拡大、およびプレシジョン・メディシンにおけるイノベーションの加速というニーズに後押しされ、適度なレベルの合併・買収(M&A)活動が見られます。主要企業は、高感度核酸検出に関する専門知識を強化し、腫瘍学、感染症、液体生検、細胞・遺伝子治療にわたる応用範囲を拡大し、グローバルな競争力を強化するために、専門的なデジタルPCR開発企業を戦略的に買収しています。
例えば、2025年2月、Bio-Rad Laboratories社は、デジタルPCRポートフォリオを拡大し、高度なパーティショニング技術を統合するためにStilla Technologies社の買収を発表しました。これにより、同社のリーダーシップを強化し、研究および臨床診断分野における商業化の機会を加速させています。
規制の枠組みは、分析性能、臨床検証、品質管理、および検査室のコンプライアンスに関する基準を確立することで、デジタルPCR(dPCR)市場の形成において極めて重要な役割を果たしています。米国FDA、IVDRに基づく欧州委員会、およびその他の各国当局による規制承認は、診断用途におけるデジタルPCRプラットフォームの信頼性と臨床導入を促進します。一方で、アッセイの検証、ソフトウェアの文書化、品質保証に関する規制要件の進化は、開発期間の長期化やコンプライアンスコストの増加をもたらし、新規参入企業にとっては障壁となる一方で、商業的に承認されたdPCRソリューションへの信頼を高めています。
デジタルPCR市場では、製品ラインナップの大幅な拡充が進んでおり、各メーカーは機器、アッセイ、消耗品、ソフトウェア、ワークフローの自動化を網羅した包括的なソリューションを提供するために、ポートフォリオを拡大しています。こうした拡大戦略により、検査室は検査効率の向上、処理能力の増強、そしてより幅広い分子診断および研究用途への対応が可能となっています。例えば、2025年7月、Bio-Rad Laboratories社は、Stilla Technologies社の統合に続き、新しい装置、40万種類以上のアッセイ、消耗品、ソフトウェア、およびサービスからなる統合ポートフォリオを導入し、ドロップレットデジタルPCRのポートフォリオを拡大しました。このポートフォリオの拡大により、Bio-Rad社のエンドツーエンドのデジタルPCRソリューションが強化され、研究、臨床診断、およびバイオ医薬品のワークフローを支援する能力が向上しました。
デジタルPCR市場では、主要メーカーが先進国および新興市場の両方で、製品の供給拡大、流通ネットワークの拡充、現地化された技術サポート、戦略的投資を通じて商業的プレゼンスを強化しているため、地域ごとの拡大が中程度から高い水準で進んでいます。各社は、高度な核酸解析技術に対する需要の高まりを活かすため、精密医療、分子診断、ゲノム研究、およびバイオ医薬品製造への投資が増加している地域をますますターゲットにしています。さらに、医療インフラの拡充、ゲノム研究に対する政府支援の強化、および個別化医療の普及が進んでいることから、市場参加各社は地域での存在感を高め、顧客へのアクセスを改善し、世界中でデジタルPCRソリューションの商用化を加速させようとしています。
製品インサイト
試薬・消耗品セグメントは市場を牽引しており、2025年には市場シェアの58.2%を占めました。このセグメントの主導的地位は、あらゆるデジタルPCRワークフローに不可欠なアッセイキット、マスターミックス、プライマー、プローブ、ナノプレート、パーティショニング試薬、その他の消耗品に対する継続的な需要によって支えられています。機器とは異なり、これらの製品は、研究機関、臨床診断機関、製薬・バイオテクノロジー企業、受託研究機関(CRO)、環境検査施設などにおける繰り返し購入を通じて、安定した収益を生み出しています。精密医療の普及拡大、分子検査件数の増加、および腫瘍学、感染症の検出、遺伝性疾患の分析、細胞・遺伝子治療におけるデジタルPCRの利用拡大が、高品質な消耗品に対する持続的な需要を支え続けています。例えば、2024年9月、QIAGEN社は、がん研究、遺伝性疾患の解析、感染症の検出、食品安全、および環境検査に対応する100種類の新しいデジタルPCRアッセイを発売し、QIAcuityデジタルPCR製品群を拡充しました。このアッセイ製品群の拡充により、同社の試薬ラインナップが強化され、複数のエンドユーザー分野にわたる適用範囲が拡大するとともに、世界のデジタルPCR市場における消耗品の継続的な収益の可能性がさらに高まりました。
ソフトウェア・サービス部門は、自動化されたデータ解析、ワークフローの標準化、およびデジタル実験室管理ソリューションに対する需要の高まりを背景に、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。デジタルPCR検査が臨床診断、ゲノム研究、精密医療、バイオ医薬品製造の各分野に拡大するにつれ、検査室ではデータの解釈を効率化し、結果の再現性を向上させ、手作業による介入を削減するために、高度なソフトウェアプラットフォームの導入がますます進んでいます。デジタルPCRシステムと、検査情報管理システム(LIMS)、クラウドベースのデータ管理プラットフォーム、自動レポート作成ツールとの統合が進んでいることで、検査室の効率性と拡張性がさらに向上しています。さらに、標準化されたワークフロー、データのトレーサビリティ、品質保証に対する規制当局の期待が高まっていることから、検査室はソフトウェアのアップグレード、技術サポート、バリデーションサービス、ワークフロー最適化ソリューションへの投資を促進しており、これによりソフトウェア・サービス部門は堅調な長期成長が見込まれています。
技術インサイト
2025年には、液滴ベースのdPCRセグメントが世界市場を席巻し、売上高シェアの65.0%を占めました。このセグメントが主導的な地位を占めているのは、その優れた分析感度、高いパーティショニング効率、正確な核酸の絶対定量、そして堅牢なマルチプレックス機能によるものであり、これらが相まって、腫瘍学、感染症診断、液体生検、遺伝子研究、ならびに細胞・遺伝子治療の各分野において、最も好まれる技術となっています。その確立された市販状況、幅広いアッセイとの互換性、および臨床・研究ラボにおける広範な採用が、市場の需要をさらに強めています。例えば、2024年4月、Bio-Rad Laboratories社とOncocyte社は、Bio-Rad社のドロップレットデジタルPCR(ddPCR)技術を活用した移植モニタリングソリューションの開発および商用化に向けた戦略的提携を締結しました。この提携により、ドロップレット型デジタルPCRの臨床的有用性の拡大が後押しされると同時に、高精度分子診断や移植モニタリング用途への導入も促進されました。
チップ/チャンバー型dPCRセグメントは、デジタルPCR(dPCR)市場において最も急成長するセグメントとして台頭する見込みであり、予測期間中に年平均成長率(CAGR)16.5%で拡大すると予測されています。この成長を牽引しているのは、簡素化されたワークフローで高い分析感度を実現する、コンパクトで使いやすく、コスト効率に優れたデジタルPCRプラットフォームへの需要の高まりです。これらのシステムは、効率的なサンプル分割、試薬消費量の削減、および日常的な分子検査への拡張性により、トランスレーショナルリサーチ、臨床診断、バイオ医薬品分野において、より広く採用されつつあります。例えば、2025年5月、QIAGEN社はID Solutions社と商業提携を結び、欧州の研究市場において同社のQIAcuityデジタルPCRプラットフォーム上で利用可能な腫瘍学アッセイの拡充を図りました。この提携により、同プラットフォームのアプリケーションポートフォリオが強化され、精密腫瘍学研究における先進的なデジタルPCR技術の導入が加速するとともに、研究機関全体での革新的なチップベースのデジタルPCRソリューションの商用化が後押しされました。
アプリケーションの動向
2025年の世界市場において、研究セグメントは38.1%という最大の売上シェアを占めました。このセグメントの優位性は、ゲノミクス、分子生物学、腫瘍学、感染症研究、バイオマーカー発見、トランスレーショナル・メディシンにおけるデジタルPCRの広範な採用によって支えられています。学術・研究機関、製薬・バイオテクノロジー企業、および受託研究機関(CRO)は、核酸の絶対定量、希少変異の検出、コピー数変異(CNV)解析、遺伝子発現研究、およびアッセイ開発において、デジタルPCRへの依存度を高めています。精密医療への投資拡大、ゲノミクス研究イニシアチブの拡大、ならびに細胞・遺伝子治療研究への資金提供の増加により、高感度分子解析技術への需要は引き続き強まっています。さらに、優れた分析精度、再現性、および低発現量の遺伝的ターゲットを検出する能力により、デジタルPCRは先端ライフサイエンス研究において好まれるプラットフォームとしての地位を確立しており、世界的なデジタルPCR市場における同セグメントの主導的立場を強めています。
バイオファーマセウティカルセグメントは、バイオ医薬品研究、生物製剤開発、および細胞・遺伝子治療の製造におけるデジタルPCRの採用拡大に牽引され、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。デジタルPCRは、バイオプロセス開発および製造の全工程において、ウイルスベクターの定量、残留宿主細胞DNAの分析、コピー数の測定、および品質管理のためにますます活用されています。遺伝子治療、モノクローナル抗体、および先進的なバイオ医薬品のパイプラインの拡大に加え、分析精度や製品品質に対する厳格な規制要件が相まって、高感度分子分析技術への需要が加速しています。さらに、バイオ医薬品製造能力への投資拡大や先進的な分析ワークフローの導入により、プロセス最適化、品質保証、および規制順守におけるデジタルPCRの役割が強化され、予測期間を通じてバイオ医薬品セグメントの堅調な成長を支えると見込まれます。
エンドユースに関する洞察
2025年には、学術・研究機関セグメントが34.2%という最大の売上シェアを占めました。このセグメントの優位性は、ゲノミクス、分子生物学、腫瘍学、感染症研究、バイオマーカー発見、トランスレーショナル・メディシンにおけるデジタルPCR技術の広範な採用によって支えられています。学術機関では、核酸の絶対定量、希少変異の検出、コピー数変異の解析、遺伝子発現研究、アッセイ開発のために、デジタルPCRの利用がますます増加しています。ライフサイエンス研究への公的・民間投資の拡大、プレシジョン・メディシン(精密医療)の取り組みの拡大、および学術界と産業界間の連携強化により、高度な分子解析技術に対する需要は引き続き高まっています。例えば、2026年6月、QIAGEN社は、世界中で3,200台以上のQIAcuityデジタルPCRシステムが導入され、同プラットフォームを引用した科学論文が1,100件以上あり、400社以上の顧客が複数のQIAcuity機器を運用していると報告しました。学術機関や研究機関におけるこうした導入の拡大は、ライフサイエンス研究やトランスレーショナル研究の進展において、デジタルPCRが果たす役割が拡大していることを浮き彫りにしています。
CROおよびCDMOセグメントは、バイオ医薬品の研究、分析試験、および細胞・遺伝子治療の製造のアウトソーシング増加に牽引され、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。受託研究・製造機関(CROおよびCDMO)は、ウイルスベクターの定量、残留宿主細胞DNAの分析、ベクターコピー数の測定、および医薬品開発から商業生産に至るまでの品質管理において、デジタルPCRの導入をますます進めています。さらに、先進的なバイオ医薬品や個別化治療への投資の増加、ならびに分析精度やプロセスバリデーションに対する厳格な規制要件により、バイオ医薬品の開発・製造アウトソーシングサービス全般において、デジタルPCR技術の導入が加速すると予想されます。
地域別動向
北米のデジタルPCR(dPCR)市場は、先進的な分子診断エコシステム、主要業界プレーヤーの強力な存在感、およびゲノミクスや精密医療への多額の投資を背景に、2025年には売上高シェアの41.2%を占め、世界市場をリードしました。同地域は、腫瘍学、感染症診断、液体生検、ならびに細胞・遺伝子治療の研究分野におけるデジタルPCRの広範な採用から、引き続き恩恵を受けています。ライフサイエンス分野への公的・民間資金の多額の投入に加え、確立された学術研究機関やバイオテクノロジークラスターの存在が、継続的な技術進歩と革新的な分子検査ソリューションの商業化を支えています。例えば、2026年5月、ノースカロライナ大学およびインディアナ大学の研究者らは、Bio-Rad社およびQIAGEN社のデジタルPCRプラットフォームが、SARS-CoV-2の廃水サーベイランスにおいて同等の定量性能を発揮することを実証し、北米全域における公衆衛生モニタリングへのデジタルPCRのより広範な導入を後押ししました。
米国のデジタルPCR市場の動向
2025年、米国のデジタルPCR市場は、堅調なバイオテクノロジー分野、世界をリードする学術研究機関、そして精密医療への多額の投資に支えられ、北米市場において最大のシェアを占めました。同国では、腫瘍学、感染症サーベイランス、移植モニタリング、生殖医療、および細胞・遺伝子治療の研究において、デジタルPCRが大幅に普及しています。ゲノミクス・イニシアチブに対する連邦政府の強力な支援、製薬研究の拡大、および分子診断技術の商業化の進展が、市場の成長を加速させ続けています。さらに、主要なデジタルPCRメーカー、受託研究機関(CRO)、臨床検査機関の存在に加え、高精度な分子検査やバイオマーカーの検証に対する需要の高まりが相まって、米国はデジタルPCR技術の主要なイノベーションハブとしての地位をさらに強固なものにしています。
欧州のデジタルPCR市場の動向
欧州は、分子診断、精密腫瘍学、ゲノム医療への強力な投資に支えられ、成熟し、イノベーション主導型のデジタルPCR市場を形成しています。同地域は、共同研究イニシアチブ、確立された医療制度、および臨床・研究検査室における先進的な分子技術の採用拡大という恩恵を受けています。欧州連合(EU)の体外診断用医療機器規則(IVDR)の施行により、メーカーは臨床的に検証され、規制に準拠したデジタルPCRソリューションの開発を促進されています。さらに、感染症サーベイランス、希少疾患の診断、環境モニタリング、バイオ医薬品の品質管理における用途の拡大が、市場機会をさらに広げ続けています。例えば、2025年5月、欧州委員会は「ホライズン・ヨーロッパ2025」作業計画を採択し、研究・イノベーションに73億ユーロ以上を割り当てました。これには、バイオテクノロジー、ゲノミクス、デジタルヘルスへの多額の資金が含まれています。この投資により、分子診断研究が強化され、デジタルPCRなどの先進技術の欧州全域での導入が加速すると期待されています。
英国のデジタルPCR(dPCR)市場は、世界的に認められたゲノミクス研究エコシステム、強力な学術連携、および国民保健サービス(NHS)内での精密医療の普及拡大に支えられています。同国は、がんゲノミクス、希少疾患研究、分子診断への多額の投資を継続しており、研究機関や臨床検査室におけるデジタルPCRの導入に好ましい環境を作り出しています。大学、バイオテクノロジー企業、製薬メーカー間の連携強化により、バイオマーカー発見やトランスレーショナル・メディシンにおけるイノベーションが加速しています。さらに、個別化医療、臨床研究、および先進的治療法の開発への注目が高まるにつれ、学術界および商業医療環境の両方において、高感度デジタルPCR技術への需要が引き続き強まっています。
ドイツは、強力なバイオテクノロジー産業、先進的な検査室インフラ、そして世界的に競争力のある製薬製造セクターを背景に、デジタルPCRにおける欧州の主要市場としての地位を維持しています。同国は、精密診断、分子病理学、およびトランスレーショナルリサーチへの投資を継続しており、研究機関や臨床検査室におけるデジタルPCR技術の広範な導入を推進しています。ドイツが検査室の自動化、高品質な製造基準、および産業用バイオテクノロジーを重視していることは、医薬品開発や品質保証のワークフローへのデジタルPCRの統合をさらに後押ししています。さらに、大学、診断企業、ライフサイエンス機関間の緊密な連携により、イノベーションが加速し、国内の研究能力が強化され、先進的な分子診断技術の商業化が進められています。
アジア太平洋地域のデジタルPCR市場の動向
アジア太平洋地域は、バイオテクノロジー産業の急速な拡大、医療インフラの改善、およびゲノミクスや精密医療への投資増加に牽引され、世界のデジタルPCR市場において最も急速な成長を遂げると予測されています。同地域の各国政府は、有利な資金提供施策や医療近代化プログラムを通じて、分子診断、国内のバイオ医薬品製造、およびゲノム研究を積極的に支援しています。がんや感染症の有病率の上昇に加え、医薬品研究の拡大や個別化医療への意識の高まりが相まって、デジタルPCRの導入は引き続き加速しています。例えば、2025年12月、サーモフィッシャーサイエンティフィック社は、インドのハイデラバードに新施設を開設し、シンガポールおよび韓国の既存センターを拡張することで、アジア全域におけるバイオプロセス設計センターのネットワークを拡充し、同地域のバイオ医薬品のイノベーションおよび製造能力の強化を図りました。この投資により、高度な分子研究インフラが強化され、アジア太平洋地域全体でのデジタルPCR技術の普及がさらに促進されると期待されています。
中国は、国内のバイオテクノロジー企業の急速な拡大、分子診断への投資増加、および精密医療イニシアチブに対する政府の強力な支援に後押しされ、デジタルPCRにとって最も活気のある市場の一つとして台頭しています。高度ながん診断、感染症検査、ゲノム研究に対する需要の高まりが、病院、研究機関、製薬会社におけるデジタルPCR技術の導入を加速させています。国内の製造能力の継続的な拡大と、ヘルスケアのイノベーションへの重視の高まりが、高度な分子診断技術の商業化を後押ししています。さらに、バイオ医薬品の生産拡大、受託製造(CMO)活動の活発化、および臨床研究能力の向上は、中国市場全体においてデジタルPCR技術プロバイダーに引き続き大きなビジネスチャンスをもたらしています。
日本は、分子診断、再生医療、およびライフサイエンス研究における強力な専門知識に支えられた、デジタルPCRの技術的に先進的な市場です。同国における精密腫瘍学、加齢関連疾患の研究、ならびに細胞・遺伝子治療への投資拡大により、学術、臨床、製薬の各分野においてデジタルPCR技術の応用範囲が拡大し続けています。高度な検査室の自動化、質の高い医療インフラ、そして厳格な品質基準が、高感度な分子検査プラットフォームの導入をさらに後押ししています。さらに、研究機関、大学、バイオテクノロジー企業間の連携が深まるにつれ、ゲノム医療におけるイノベーションが強化され、日本の医療エコシステム全体においてデジタルPCR技術の臨床応用が加速しています。
ラテンアメリカのデジタルPCR市場の動向
ラテンアメリカのデジタルPCR市場は、医療インフラの改善、分子診断の普及拡大、およびライフサイエンス研究への投資拡大に支えられ、着実な成長を遂げています。プレシジョン・メディシンに対する認識の高まりや、腫瘍学および感染症診断における高感度分子検査への需要の増加が、病院や診断検査室全体での導入拡大を後押ししています。政府や医療機関は、疾病のサーベイランスと早期診断を改善するため、検査室の能力強化やゲノム医療への投資を進めています。さらに、国際的な診断企業と地域の医療提供者との連携が深まるにつれ、先進的なデジタルPCR技術へのアクセスが改善され、地域全体での市場の発展が継続的に支えられています。
中東・アフリカのデジタルPCR市場の動向
中東・アフリカのデジタルPCR市場は、医療の近代化、分子診断、およびゲノム医療への投資拡大により、徐々に拡大しています。湾岸協力会議(GCC)加盟各国は、疾患の早期発見と個別化医療を支援するため、精密医療の取り組みを強化し、先進的な検査室インフラを拡充しています。がんや感染症の有病率の増加に加え、生物医学研究や医薬品開発への投資拡大が相まって、先進的な分子検査技術への需要を引き続き牽引しています。さらに、医療機関、研究機関、および国際的な診断企業間の連携が拡大していることで、デジタルPCRプラットフォームへのアクセスが改善されており、資源やインフラの制約が続く中でも、地域全体で緩やかではあるが持続的な市場成長を支えています。
デジタルPCR主要企業の動向
世界のデジタルPCR市場は適度に集中しており、核酸分析、ゲノミクス、および精密医療において豊富な専門知識を持つ、定評のある分子診断およびライフサイエンス企業が競争を主導しています。主要企業は、市場での地位を強化するため、継続的な製品革新、戦略的買収、アッセイポートフォリオの拡充、および自動化ソフトウェアやワークフローソリューションの統合を通じて競争を展開しています。各社は、マルチプレックス機能の強化、分析感度の向上、ならびに腫瘍学、感染症診断、細胞・遺伝子治療、液体生検、バイオ医薬品の品質管理といった分野での応用範囲の拡大に、ますます注力しています。研究機関、医療機関、バイオテクノロジー企業との戦略的提携により、技術の導入と商用化がさらに加速しています。既存の大手企業は、強力なグローバル流通ネットワークと規制に関する専門知識を通じて大きな市場シェアを維持している一方、新興企業は専門的なデジタルPCRプラットフォームや用途特化型ソリューションを次々と投入しており、世界市場全体で競争を激化させ、イノベーションを促進しています。
主要なデジタルPCR企業
本調査では、デジタルPCR市場に関する主要企業として、以下の企業を取り上げています。
- Bio-Rad Laboratories Inc.
- Thermo Fisher Scientific Inc.
- QIAGEN N.V.
- Standard BioTools Inc.
- Stilla Technologies
- JN Medsys
- Combinati Inc.
- Sysmex Corporation
- Takara Bio Inc.
最近の動向
- 2026年6月、QIAGEN社は、自動化機能の強化、新たな遺伝子発現アッセイ、ソフトウェアのアップグレード、ならびに細胞・遺伝子治療向け品質管理ソリューションの拡充により、QIAcuityデジタルPCRエコシステムを拡大しました。このポートフォリオの拡充により、ワークフローの効率が向上し、応用範囲が広がり、研究、臨床、バイオ医薬品分野の各研究所におけるデジタルPCR技術の導入が加速しました。
- 2025年7月、Bio-Rad Laboratories社は、Stilla Technologies社の買収に続き、「QX Continuum」および「QX700」ドロップレットデジタルPCRプラットフォームを発売しました。このポートフォリオの拡充により、マルチプレックス機能が強化され、ワークフローが合理化され、40万以上のアッセイに対応した高度なハイスループットデジタルPCRシステムが導入されました。この発売により、応用範囲が拡大し、精密分子診断およびライフサイエンス研究におけるBio-Rad社のリーダーシップがさらに強固なものとなりました。
- 2025年4月、QIAGENは、細胞・遺伝子治療のワークフロー向けの新しいレンチウイルス品質管理ソリューションを発売し、デジタルPCRの製品ラインナップを拡充しました。このラインナップには、ウイルスベクター分析および残留DNA検査のためのアッセイ、キット、標準化されたプロトコルが含まれていました。この発売により、バイオ医薬品の品質管理におけるデジタルPCRの応用が強化されるとともに、細胞・遺伝子治療の製造および受託開発・製造機関(CDMO)における導入拡大が後押しされました。
- 2025年2月、Bio-Rad Laboratoriesは、デジタルPCRポートフォリオを強化するため、Stilla Technologiesの買収を完了しました。この買収により、Stillaの「Crystal Digital PCR」技術がBio-Radの分子診断ポートフォリオに統合され、腫瘍学、感染症検査、液体生検、ならびに細胞・遺伝子治療の各アプリケーションにおける機能が拡充されました。この取引は、Bio-Radの競争力を強化し、製品イノベーションを加速させるとともに、世界のデジタルPCR市場におけるさらなる統合を後押ししました。
世界のデジタルPCR市場のセグメンテーション
本レポートでは、国別の売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、製品、技術、用途、エンドユーザー、および地域に基づいて、デジタルPCR市場レポートをセグメント化しています:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- 機器・システム
- 試薬・消耗品
- ソフトウェア・サービス
- 技術別見通し(売上高、百万米ドル、2021年~2033年)
- 液滴ベースのdPCR
- チップ/チャンバーベースのdPCR
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 研究
- 臨床診断
- バイオ医薬品
- 環境およびその他の検査
- エンドユーザー別見通し(売上高、百万米ドル、2021年~2033年)
- 学術・研究機関
- 病院・診断検査室
- 製薬・バイオテクノロジー企業
- CROおよびCDMO
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.2.1. 製品セグメント
1.2.2. 技術セグメント
1.2.3. 用途セグメント
1.2.4. 最終用途セグメント
1.3. 情報分析
1.3.1. 市場の構築およびデータの可視化
1.4. データの検証および公開
1.5. 情報の収集
1.5.1. 一次調査
1.6. 情報またはデータの分析
1.7. 市場の構築および検証
1.8. 市場モデル
1.9. 市場全体:CAGRの算出
1.10. 目的
1.10.1. 目的 1
1.10.2. 目的 2
第2章 エグゼクティブサマリー
2.1. 市場見通し
2.2. セグメントの概要
2.3. 競合状況の分析
第3章. 世界のデジタルPCR(dPCR)市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. プレシジョン・メディシンおよび分子診断の採用拡大
3.2.1.2. 細胞・遺伝子治療の開発拡大
3.2.1.3. ゲノム研究およびライフサイエンス分野のイノベーションへの投資増加
3.2.2. 市場抑制要因の分析
3.2.2.1. 高い設備投資および運営コスト
3.2.2.2. 複雑な規制および臨床検証要件
3.2.3. 市場機会の分析
3.3. 世界のデジタルPCR(dPCR)市場分析ツール
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.2. PESTLE分析
第4章. 世界のデジタルPCR(dPCR)市場:製品別予測およびトレンド分析
4.1. セグメント・ダッシュボード
4.2. 世界のデジタルPCR(dPCR)市場における製品動向分析
4.3. 製品別、2021年から2033年までの世界のデジタルPCR(dPCR)市場規模および動向分析(百万米ドル)
4.4. 機器およびシステム
4.4.1. 機器およびシステムの市場規模推計および予測(2021年から2033年、百万米ドル)
4.5. 試薬・消耗品
4.5.1. 試薬・消耗品市場の推計および予測(2021年~2033年)(百万米ドル)
4.6. ソフトウェア・サービス
4.6.1. ソフトウェア・サービス市場の推計および予測(2021年~2033年) (百万米ドル)
第5章. 世界のデジタルPCR(dPCR)市場:技術別の推計および動向分析
5.1. セグメント概要
5.2. 世界のデジタルPCR(dPCR)市場における技術動向分析
5.3. 技術別 世界のデジタルPCR(dPCR)市場規模および動向分析(2021年~2033年) (百万米ドル)
5.4. ドロップレット方式dPCR
5.4.1. ドロップレット方式dPCR市場の推計および予測(2021年~2033年)(百万米ドル)
5.5. チップ/チャンバー方式のdPCR
5.5.1. チップ/チャンバー方式のdPCR市場の推計および予測(2021年~2033年)(百万米ドル)
第6章. 世界のデジタルPCR(dPCR)市場:用途別推計および動向分析
6.1. セグメント概要
6.2. 世界のデジタルPCR(dPCR)市場における用途別動向分析
6.2.1. 用途別、世界のデジタルPCR(dPCR)市場規模および動向分析(2021年~2033年)(百万米ドル)
6.3. 調査
6.3.1. 調査による市場規模の推計および2021年から2033年までの予測(百万米ドル)
6.4. 臨床診断
6.4.1. 臨床診断市場の推計および2021年から2033年までの予測 (百万米ドル)
6.5. バイオ医薬品
6.5.1. バイオ医薬品市場の推計および予測(2021年~2033年)(百万米ドル)
6.6. 環境およびその他の検査
6.6.1. 環境およびその他の検査市場の推計および予測(2021年~2033年)(百万米ドル)
第7章. 世界のデジタルPCR(dPCR)市場:最終用途別の推計およびトレンド分析
7.1. セグメント・ダッシュボード
7.2. 世界のデジタルPCR(dPCR)市場:最終用途別の動向分析
7.2.1. 世界のデジタルPCR(dPCR)市場規模およびトレンド分析(最終用途別、2021年~2033年)(百万米ドル)
7.3. 学術・研究機関
7.3.1. 学術・研究機関市場の推計および予測(2021年~2033年)(百万米ドル)
7.4. 病院および診断検査機関
7.4.1. 病院および診断検査機関の市場規模推計および予測(2021年~2033年)(百万米ドル)
7.5. 製薬・バイオテクノロジー企業
7.5.1. 製薬・バイオテクノロジー企業の市場規模推計および予測(2021年~2033年) (百万米ドル)
7.6. CROおよびCDMO
7.6.1. CROおよびCDMO市場の推計および予測 2021年~2033年(百万米ドル)
7.7. その他
7.7.1. その他市場の推計および予測(2021年~2033年)(百万米ドル)
第8章 デジタルPCR(dPCR)市場:地域別推計およびトレンド分析
8.1. 地域別ダッシュボード
8.2. 市場規模および予測のトレンド分析(2021年~2033年):
8.3. 北米
8.3.1. 米国
8.3.1.1. 主要国の動向
8.3.1.2. 規制の枠組み/償還制度
8.3.1.3. 競争環境
8.3.1.4. 2021年から2033年までの米国市場の推計および予測(百万米ドル)
8.3.2. カナダ
8.3.2.1. 主要な国別動向
8.3.2.2. 規制の枠組み/償還制度
8.3.2.3. 競争環境
8.3.2.4. カナダ市場の推計および予測(2021年~2033年、百万米ドル)
8.3.3. メキシコ
8.3.3.1. 主要な国別動向
8.3.3.2. 規制の枠組み/償還制度
8.3.3.3. 競争環境
8.3.3.4. メキシコ市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.4. 欧州
8.4.1. 英国
8.4.1.1. 主要な国別動向
8.4.1.2. 規制の枠組み/償還制度
8.4.1.3. 競争環境
8.4.1.4. 英国市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.4.2. ドイツ
8.4.2.1. 主要国の動向
8.4.2.2. 規制の枠組み/償還構造
8.4.2.3. 競争環境
8.4.2.4. 2021年から2033年までのドイツ市場の推計および予測(百万米ドル)
8.4.3. フランス
8.4.3.1. 主要国の動向
8.4.3.2. 規制の枠組み/償還構造
8.4.3.3. 競争環境
8.4.3.4. 2021年から2033年までのフランス市場の推計および予測(百万米ドル)
8.4.4. イタリア
8.4.4.1. 主要な国別動向
8.4.4.2. 規制の枠組み/償還構造
8.4.4.3. 競争環境
8.4.4.4. 2021年から2033年までのイタリア市場の推計および予測 (百万米ドル)
8.4.5. スペイン
8.4.5.1. 主要な国別動向
8.4.5.2. 規制の枠組み/償還構造
8.4.5.3. 競争環境
8.4.5.4. 2021年から2033年までのスペイン市場の推計および予測(百万米ドル)
8.4.6. ノルウェー
8.4.6.1. 主要な国別動向
8.4.6.2. 規制の枠組み/償還構造
8.4.6.3. 競争環境
8.4.6.4. 2021年から2033年までのノルウェー市場の推計および予測(百万米ドル)
8.4.7. スウェーデン
8.4.7.1. 主要な国別動向
8.4.7.2. 規制の枠組み/償還構造
8.4.7.3. 競争環境
8.4.7.4. 2021年から2033年までのスウェーデン市場の推計および予測(百万米ドル)
8.4.8. デンマーク
8.4.8.1. 主要な国の動向
8.4.8.2. 規制の枠組み/償還構造
8.4.8.3. 競争環境
8.4.8.4. 2021年から2033年までのデンマーク市場の推定値および予測(百万米ドル)
8.5. アジア太平洋地域
8.5.1.
日本
8.5.1.1. 主要国の動向
8.5.1.2. 規制の枠組み/償還構造
8.5.1.3. 競争環境
8.5.1.4. 2021年から2033年までの日本市場の推計および予測(百万米ドル)
8.5.2. 中国
8.5.2.1. 主要国の動向
8.5.2.2. 規制の枠組み/償還制度
8.5.2.3. 競争環境
8.5.2.4. 2021年から2033年までの中国市場の推計および予測(百万米ドル)
8.5.3. インド
8.5.3.1. 主要国の動向
8.5.3.2. 規制の枠組み/償還構造
8.5.3.3. 競争環境
8.5.3.4. 2021年から2033年までのインド市場の推計および予測(百万米ドル)
8.5.4. オーストラリア
8.5.4.1. 主要国の動向
8.5.4.2. 規制の枠組み/償還構造
8.5.4.3. 競争状況
8.5.4.4. 2021年から2033年までのオーストラリア市場の推計および予測(百万米ドル)
8.5.5. 韓国
8.5.5.1. 主要国の動向
8.5.5.2. 規制の枠組み/償還構造
8.5.5.3. 競争環境
8.5.5.4. 2021年から2033年までの韓国市場の推定値および予測 (百万米ドル)
8.5.6. タイ
8.5.6.1. 主要な国別動向
8.5.6.2. 規制の枠組み/償還構造
8.5.6.3. 競争環境
8.5.6.4. 2021年から2033年までのタイ市場の推計および予測(百万米ドル)
8.6. ラテンアメリカ
8.6.1. ブラジル
8.6.1.1. 主要な国別動向
8.6.1.2. 規制の枠組み/償還構造
8.6.1.3. 競争環境
8.6.1.4. 2021年から2033年までのブラジル市場の推計および予測 (百万米ドル)
8.6.2. アルゼンチン
8.6.2.1. 主要な国別動向
8.6.2.2. 規制の枠組み/償還構造
8.6.2.3. 競争環境
8.6.2.4. アルゼンチン市場の推定値および予測(2021年~2033年) (百万米ドル)
8.7. 中東・アフリカ(MEA)
8.7.1. 南アフリカ
8.7.1.1. 主要な国別動向
8.7.1.2. 規制の枠組み/償還構造
8.7.1.3. 競争環境
8.7.1.4. 南アフリカ市場の推計および予測(2021年~2033年)(百万米ドル)
8.7.2. サウジアラビア
8.7.2.1. 主要な国別動向
8.7.2.2. 規制の枠組み/償還構造
8.7.2.3. 競争環境
8.7.2.4. サウジアラビア市場の推計および予測(2021年~2033年)(百万米ドル)
8.7.3.
アラブ首長国連邦(UAE)
8.7.3.1. 主要な国別動向
8.7.3.2. 規制の枠組み/償還制度
8.7.3.3. 競争環境
8.7.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年)(百万米ドル)
8.7.4. クウェート
8.7.4.1. 主要な国別動向
8.7.4.2. 規制の枠組み/償還構造
8.7.4.3. 競争状況
8.7.4.4. クウェート市場の推計および予測(2021年~2033年) (百万米ドル)
第9章 競争環境
9.1. 企業/競合の分類
9.2. 戦略マッピング
9.3. 2025年の企業別市場シェア分析
9.4. 主要認証機関/スキーム所有者の一覧
9.5. 企業概要/一覧
9.5.1. Bio-Rad Laboratories Inc.
9.5.1.1. 企業概要
9.5.1.2. 財務実績
9.5.1.3. 製品ベンチマーク
9.5.1.4. 戦略的取り組み
9.5.2. Thermo Fisher Scientific Inc.
9.5.2.1. 企業概要
9.5.2.2. 財務実績
9.5.2.3. 製品のベンチマーク
9.5.2.4. 戦略的取り組み
9.5.3. QIAGEN N.V.
9.5.3.1. 会社概要
9.5.3.2. 財務実績
9.5.3.3. 製品のベンチマーク
9.5.3.4. 戦略的取り組み
9.5.4. Standard BioTools Inc.
9.5.4.1. 会社概要
9.5.4.2. 財務実績
9.5.4.3. 製品のベンチマーク
9.5.4.4. 戦略的取り組み
9.5.5. Stilla Technologies.
9.5.5.1. 会社概要
9.5.5.2. 財務実績
9.5.5.3. 製品ベンチマーク
9.5.5.4. 戦略的取り組み
9.5.6. JN Medsys
9.5.6.1. 会社概要
9.5.6.2. 財務実績
9.5.6.3. 製品ベンチマーク
9.5.6.4. 戦略的取り組み
9.5.7. コンビナティ社
9.5.7.1. 会社概要
9.5.7.2. 財務実績
9.5.7.3. 製品のベンチマーク
9.5.7.4. 戦略的取り組み
9.5.8. シスメックス株式会社
9.5.8.1. 会社概要
9.5.8.2. 財務実績
9.5.8.3. 製品のベンチマーク
9.5.8.4. 戦略的取り組み
9.5.9. タカラバイオ株式会社
9.5.9.1. 会社概要
9.5.9.2. 財務実績
9.5.9.3. 製品ベンチマーク
9.5.9.4. 戦略的取り組み
表の一覧
表 1 二次資料の一覧
表 2 略語一覧
表 3 世界のデジタル PCR(dPCR)市場:製品別、2021 年~2033 年(百万米ドル)
表 4 世界のデジタル PCR(dPCR)市場:技術別、2021 年~2033 年(百万米ドル)
表 5 世界のデジタル PCR(dPCR)市場:用途別、2021 年~2033 年 (百万米ドル)
表6 世界のデジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表7 北米のデジタルPCR(dPCR)市場:地域別、2021年~2033年(百万米ドル)
表8 北米デジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表9 北米デジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表10 北米デジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表11 北米デジタルPCR (dPCR)市場、最終用途別、2021年~2033年(百万米ドル)
表12 米国デジタルPCR(dPCR)市場、製品別、2021年~2033年(百万米ドル)
表13 米国デジタルPCR(dPCR)市場、技術別、2021年~2033年 (百万米ドル)
表14 米国デジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表15 米国デジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表16 カナダのデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表17 カナダのデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表18 カナダのデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表19 カナダのデジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表20 メキシコのデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表21 メキシコのデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表22 メキシコのデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表23 メキシコのデジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表24 欧州のデジタルPCR(dPCR)市場:地域別、2021年~2033年 (百万米ドル)
表25 欧州のデジタルPCR(dPCR)市場、製品別、2021年~2033年(百万米ドル)
表26 欧州のデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表27 欧州のデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表28 欧州のデジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表29 英国のデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表30 英国のデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表31 英国のデジタルPCR(dPCR)市場:用途別、2021年~2033年 (百万米ドル)
表32 英国のデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表33 ドイツのデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表34 ドイツのデジタルPCR(dPCR)市場:技術別、2021年~2033年 (百万米ドル)
表35 ドイツのデジタルPCR(dPCR)市場、用途別、2021年~2033年(百万米ドル)
表36 ドイツのデジタルPCR(dPCR)市場、最終用途別、2021年~2033年(百万米ドル)
表37 フランスにおけるデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表38 フランスにおけるデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表39 フランスにおけるデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表40 フランスにおけるデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表41 イタリアにおけるデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表42 イタリアのデジタルPCR(dPCR)市場、技術別、2021年~2033年(百万米ドル)
表43 イタリアのデジタルPCR (dPCR)市場、用途別、2021年~2033年(百万米ドル)
表44 イタリアのデジタルPCR(dPCR)市場、最終用途別、2021年~2033年(百万米ドル)
表45 スペインのデジタルPCR(dPCR)市場、製品別、2021年~2033年(百万米ドル)
表46 スペインのデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表47 スペインのデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表48 スペインのデジタルPCR(dPCR)市場:最終用途別、2021年~2033年 (百万米ドル)
表49 デンマークのデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表50 デンマークのデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表51 デンマークのデジタルPCR(dPCR)市場:用途別、2021年~2033年 (百万米ドル)
表52 デンマークのデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表53 スウェーデンのデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表54 スウェーデンのデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表55 スウェーデンのデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表56 スウェーデンのデジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表57 ノルウェーのデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表58 ノルウェーのデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表59 ノルウェーのデジタルPCR(dPCR)市場、用途別、2021年~2033年(百万米ドル)
表60 ノルウェーのデジタルPCR(dPCR)市場、最終用途別、2021年~2033年(百万米ドル)
表61 アジア太平洋地域のデジタルPCR(dPCR) 市場、地域別、2021年~2033年(百万米ドル)
表62 アジア太平洋地域のデジタルPCR(dPCR)市場、製品別、2021年~2033年 (百万米ドル)
表63 アジア太平洋地域のデジタルPCR(dPCR)市場、技術別、2021年~2033年(百万米ドル)
表64 アジア太平洋地域のデジタルPCR(dPCR)市場、用途別、2021年~2033年(百万米ドル)
表65 アジア太平洋地域のデジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表66 日本のデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表67 日本のデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表68 日本のデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表69 日本のデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表70 中国のデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表71 中国のデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表72 中国のデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表73 中国のデジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表74 インドのデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表75 インドのデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表76 インドのデジタルPCR(dPCR)市場:用途別、2021年~2033年 (百万米ドル)
表77 インドのデジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表78 オーストラリアのデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表79 オーストラリアのデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表80 オーストラリアのデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表81 オーストラリアのデジタルPCR(dPCR)市場、最終用途別、2021年~2033年(百万米ドル)
表82 韓国のデジタルPCR(dPCR) 市場、製品別、2021年~2033年(百万米ドル)
表83 韓国デジタルPCR(dPCR)市場、技術別、2021年~2033年(百万米ドル)
表84 韓国デジタルPCR(dPCR)市場、用途別、2021年~2033年 (百万米ドル)
表85 韓国におけるデジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表86 タイにおけるデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表87 タイのデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表88 タイのデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表89 タイのデジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表90 ラテンアメリカにおけるデジタルPCR(dPCR)市場:地域別、2021年~2033年(百万米ドル)
表91 ラテンアメリカにおけるデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表92 ラテンアメリカにおけるデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表93 ラテンアメリカにおけるデジタルPCR(dPCR)市場:用途別、2021年~2033年 (百万米ドル)
表94 ラテンアメリカにおけるデジタルPCR(dPCR)市場:最終用途別、2021年~2033年 (百万米ドル)
表95 ブラジルにおけるデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表96 ブラジルにおけるデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表97 ブラジルにおけるデジタルPCR(dPCR)市場:用途別、2021年~2033年 (百万米ドル)
表98 ブラジルにおけるデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表99 アルゼンチンにおけるデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表100 アルゼンチンにおけるデジタルPCR(dPCR)市場:技術別、2021年~2033年 (百万米ドル)
表101 アルゼンチンのデジタルPCR(dPCR)市場、用途別、2021年~2033年(百万米ドル)
表102 アルゼンチンのデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表103 MEAのデジタルPCR(dPCR)市場:地域別、2021年~2033年(百万米ドル)
表104 MEAのデジタルPCR(dPCR)市場:製品別、2021年~2033年 (百万米ドル)
表105 MEAデジタルPCR(dPCR)市場、技術別、2021年~2033年(百万米ドル)
表106 MEAデジタルPCR(dPCR)市場、用途別、2021年~2033年(百万米ドル)
表107 MEAデジタルPCR(dPCR)市場、最終用途別、2021年~2033年(百万米ドル)
表108 南アフリカのデジタルPCR(dPCR)市場、製品別、2021年~2033年 (百万米ドル)
表109 南アフリカのデジタルPCR(dPCR)市場:技術別、2021年~2033年(百万米ドル)
表110 南アフリカのデジタルPCR(dPCR)市場:最終用途別、2021年~2033年 (百万米ドル)
表111 サウジアラビアのデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表112 サウジアラビアのデジタルPCR(dPCR)市場:技術別、2021年~2033年 (百万米ドル)
表113 南アフリカのデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表114 サウジアラビアのデジタルPCR(dPCR)市場:最終用途別、2021年~2033年(百万米ドル)
表115 アラブ首長国連邦(UAE)のデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表116 アラブ首長国連邦(UAE)のデジタルPCR(dPCR)市場:技術別、2021年~2033年 (百万米ドル)
表117 アラブ首長国連邦(UAE)のデジタルPCR(dPCR)市場:用途別、2021年~2033年(百万米ドル)
表118 クウェートのデジタルPCR(dPCR)市場:製品別、2021年~2033年(百万米ドル)
表119 クウェートのデジタルPCR (dPCR)市場、技術別、2021年~2033年(百万米ドル)
表120 クウェート デジタルPCR(dPCR)市場、用途別、2021年~2033年(百万米ドル)
表121 クウェート デジタルPCR(dPCR)市場、最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出および予測
図6 市場シェア評価のためのQFDモデリング
図7 市場の策定および検証
図8 デジタルPCR(dPCR)市場:市場見通し
図9 デジタルPCR (dPCR)市場:競合分析
図10 親市場の展望
図11 関連/付随市場の展望
図12 市場浸透率および成長見通しのマッピング
図13 業界のバリューチェーン分析
図14 デジタルPCR(dPCR)市場の推進要因の影響
図15 デジタルPCR(dPCR)市場の制約要因の影響
図16 デジタルPCR(dPCR)市場の戦略的取り組みの分析
図17 デジタルPCR(dPCR)市場:製品動向の分析
図18 デジタルPCR(dPCR)市場: 製品見通しと主なポイント
図19 機器・システム市場の推計値および予測、2021年~2033年(百万米ドル)
図20 試薬・消耗品市場の推計値および予測、2021年~2033年(百万米ドル)
図21 ソフトウェア・サービス市場の推計値および予測、2021年~2033年(百万米ドル)
図22 デジタルPCR(dPCR)市場:技術動向分析
図23 デジタルPCR(dPCR)市場:技術の展望と主なポイント
図24 液滴ベースのdPCR市場の推計および予測、2021年~2033年(百万米ドル)
図25 チップ/チャンバー方式dPCR市場の推計および予測、2021年~2033年(百万米ドル)
図26 デジタルPCR(dPCR)市場:用途別動向分析
図27 デジタルPCR(dPCR)市場:用途別見通しおよび主なポイント
図28 研究市場の推計値および予測、2021年~2033年(百万米ドル)
図29 臨床診断市場の推計および予測、2021年~2033年(百万米ドル)
図30 バイオ医薬品市場の推計および予測、2021年~2033年(百万米ドル)
図31 環境およびその他の試験市場の推計および予測、2021年~2033年
(百万米ドル)
図32 デジタルPCR市場:最終用途別の動向分析図33 デジタルPCR市場:最終用途別の見通しと主なポイント図34 学術・研究機関市場の推計および予測、2021年~2033年(百万米ドル)図35 病院・診断検査室市場の推計および予測、2021年~2033年(百万米ドル)図36 製薬・バイオテクノロジー企業の市場推計および予測、2021年~2033年(百万米ドル)図37 CROおよびCDMO市場の推計および予測、2021年~2033年 (百万米ドル)図38 その他市場の推計値および予測、2021年~2033年(百万米ドル)図39 世界のデジタルPCR(dPCR)市場:地域別動向分析図40 世界のデジタルPCR(dPCR)市場:地域別見通しと主なポイント図41 北米市場の推計値および予測、2021年~2033年(百万米ドル)図42 米国市場の推計値および予測、2021年~2033年(百万米ドル)図43 カナダ市場の推計および予測、2021年~2033年(百万米ドル)図44 メキシコ市場の推計および予測、2021年~2033年(百万米ドル)図45 欧州市場の推計および予測、2021年~2033年(百万米ドル)図46 英国市場の推計および予測、2021年~2033年(百万米ドル)図47 ドイツ市場の推計および予測、2021年~2033年(百万米ドル)図48 フランス市場の推計および予測、2021年~2033年(百万米ドル)図49 イタリア市場の推計値および予測、2021年~2033年(百万米ドル)図50 スペイン市場の推計値および予測、2021年~2033年(百万米ドル)図51 スウェーデン市場の推計値および予測、2021年~2033年 (百万米ドル)図52 ノルウェー市場の推計および予測、2021年~2033年(百万米ドル)図53 デンマーク市場の推計および予測、2021年~2033年(百万米ドル)図54 アジア太平洋市場の推計および予測、2021年~2033年(百万米ドル)図 図55 日本の市場推計および予測、2021年~2033年(百万米ドル)図56 中国の市場推計および予測、2021年~2033年(百万米ドル)図57 インドの市場推計および予測、2021年~2033年(百万米ドル)図58 オーストラリア市場の推計および予測、2021年~2033年(百万米ドル)図59 タイ市場の推計および予測、2021年~2033年(百万米ドル)図60 韓国市場の推計および予測、2021年~2033年(百万米ドル)
図61 ラテンアメリカ市場の推計および予測、2021年~2033年(百万米ドル)
図62 ブラジル市場の推計および予測、2021年~2033年(百万米ドル)
図63 アルゼンチンの市場推計および予測、2021年~2033年(百万米ドル)
図64 中東・アフリカの市場推計および予測、2021年~2033年(百万米ドル)
図65 サウジアラビアの市場推計および予測、2021年~2033年(百万米ドル)
図66 南アフリカ市場の推計値および予測、2021年~2033年(百万米ドル)
図67 アラブ首長国連邦(UAE)市場の推計値および予測、2021年~2033年(百万米ドル)
図68 クウェート市場の推計値および予測、2021年~2033年(百万米ドル)









