世界の化合物半導体市場は、超高速エレクトロニクス、5G通信、IoTデバイスに対する需要の高まりを背景に、高出力・高周波アプリケーションにおける技術革新が主な要因となり、著しい拡大を見せています。再生可能エネルギーソリューションや電気自動車(EV)への急速な移行により、炭化ケイ素(SiC)や窒化ガリウム(GaN)をはじめとする省エネ型半導体の需要はさらに高まっています。例えば、国際エネルギー機関(IEA)によると、主要なEV拠点以外の市場における電気自動車の販売台数は、2024年に100万台を超えると予測されており、これは2023年の販売実績と比較して40%を超える大幅な伸びを示しています。さらに、自動車産業、特にADASシステムやEV分野における拡大も、市場の成長に大きな影響を与えています。加えて、数多くの主要分野におけるLED技術の広範な活用や、光電子デバイスの進歩が、世界的な市場拡大をさらに後押ししています。
米国は、防衛技術、通信、自動車産業における進歩に牽引され、世界の化合物半導体市場において重要な地位を占めています。5Gネットワークの導入や、高速かつ電力効率に優れた電子機器への需要の高まりが、様々な用途における化合物半導体の利用を加速させています。さらに、航空宇宙や再生可能エネルギーなどの主要セクターも、これらの材料が持つ優れた性能と信頼性を活用することで、市場の成長に寄与しています。例えば、2024年11月、米国商務省は、約6,000万米ドルの政府補助金を確定し、ジェット機や衛星に使用されるチップの生産を行うBAEシステムズ(BAESF)および、衛星や宇宙船向けに設計された化合物半導体の開発を行うロケットラボ(RKLB)に資金を配分しました。さらに、研究開発への多額の投資により、米国は革新を続けており、化合物半導体の世界市場において競争優位性を築いています。
化合物半導体市場の動向:
高周波通信と5Gネットワーク
米国国立医学図書館の2021年の報告書によると、5Gネットワークは2024年末までに人口の40%をカバーし、加入者数は19億人に達すると予測されています。高速・大容量通信システムの台頭は、化合物半導体の確立における重要な一歩です。世界中で5Gインフラが整備されるにつれ、これらの半導体は高周波数で動作し、サプライヤーにとって大幅な付加価値創出の可能性をもたらしています。「エリクソン・モビリティ・レポート」によると、5Gの展開は続いており、世界中で約320のネットワークが稼働しています。世界の5G人口カバー率は、2024年までに55%に達すると予想されています。中国本土以外では、2024年の45%から2030年には約85%に増加すると予測されています。さらに、この市場の成長は、窒化ガリウム(GaN)やヒ素化ガリウム(GaAs)などの化合物半導体によって支えられています。これらは、元素特性により高周波数域で不安定となるシリコンなどの元素半導体に取って代わりつつあります。さらに、高い電子移動度と優れた電力処理能力を特徴とするGaNが、5G基地局、レーダーシステム、衛星通信機器で採用が拡大していることも、化合物半導体市場の成長を後押ししています。
パワーエレクトロニクスとエネルギー効率
国際エネルギー機関(IEA)によると、2022年のエネルギー効率分野への世界的な投資額は5,600億米ドルに達し、2021年比で16%増加しました。省エネへの関心の高まりや、再生可能エネルギー源への顕著な移行傾向は、化合物半導体の需要を後押しする重要な要因の一部です。高電圧や極端な温度環境での用途において、シリコン系半導体を含む材料には一定の欠点があります。しかし、優れた熱伝導性と向上した絶縁破壊電圧を備えた炭化ケイ素は、より効率的なエネルギー変換を促進し、電力損失を低減するのに役立ち、ひいては市場の拡大を後押しすると予想されます。さらに、SiCは燃料電池車や電気自動車、さらには産業用モーターや太陽光発電用インバーターにも急速に採用されており、エネルギー消費を大幅に削減し、持続可能性を高めることで、世界的な化合物半導体市場の拡大を加速させています。
LiDARへの需要の高まり
IMARC Groupのレポートによると、世界のLiDAR市場規模は2023年に26億米ドルに達しました。通常、レーザー光源を利用して高精度で距離を測定するLiDAR技術は、環境評価、自動運転車、産業オートメーションなど、数多くの高解像度アプリケーションにおいて勢いを増しています。主にリン化インジウム(InP)や窒化ガリウム(GaN)などの材料と組み合わされる化合物半導体は、LiDARシステムで活用される、最適な性能と効率を備えたレーザーダイオードの製造において不可欠な構成要素です。さらに、LiDARシステムが主要な分野で実用化されるよう進展するにつれ、より高い出力を持ち、極端な温度環境下でも機能し、信頼性の高い最先端の半導体材料に対する需要が高まっています。化合物半導体はこれらすべての特性を備えており、その結果、次世代のLiDARシステムにおいてこの技術の採用が拡大しています。
化合物半導体産業のセグメンテーション:
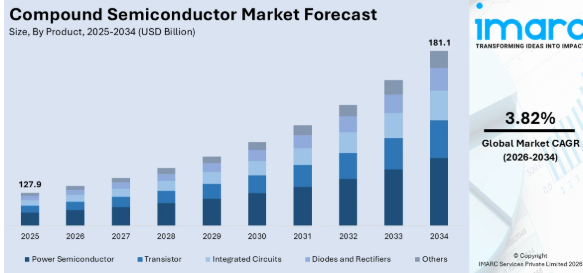
IMARC Groupは、世界の化合物半導体市場の各セグメントにおける主要な動向の分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、種類、製品、成膜技術、および用途に基づいて分類されています。
種類別分析:
- III-V族化合物半導体
- 窒化ガリウム
- リン化ガリウム
- ヒ素化ガリウム
- リン化インジウム
- アンチモン化インジウム
- II-VI族化合物半導体
- セレン化カドミウム
- テルル化カドミウム
- セレン化亜鉛
- サファイア
- IV-IV族化合物半導体
- その他
2025年には、III-V族化合物半導体が市場シェアの約26.4%を占め、最大の構成要素となります。窒化ガリウム、リン化ガリウム、ヒ素化ガリウム、リン化インジウム、アンチモン化インジウムなどのIII-V族化合物半導体には、高い需要があります。これらは、ニッチ市場における画期的な進展を可能にする独自の材料特性を持つため、必要とされています。GaNの卓越した電力処理能力は、高出力エレクトロニクス、RF増幅器、および5Gインフラにおけるイノベーションを牽引しています。GaAsの高い電子移動度は、無線通信や航空宇宙用途向けの高速度デバイスを支えており、それによって市場の成長を促進しています。同様に、InPは高速光通信システムの基礎材料であり、InSbは熱画像用赤外線検出器に使用されています。これらの特殊な用途における独自の性能は、III-V族化合物半導体に依存しています。
製品別分析:
- パワー半導体
- トランジスタ
- 集積回路
- ダイオードおよび整流器
- その他
パワー半導体は、2025年に約25.2%の市場シェアを占め、市場を牽引しています。IMARC Groupのレポートによると、世界のパワー半導体市場は2023年に431億米ドルに達しました。エネルギー効率やパワーエレクトロニクスに革新的な影響をもたらすことから、炭化ケイ素(SiC)や窒化ガリウム(GaN)などのパワー化合物半導体に対する需要が急増しており、これが市場の主要な推進要因の一つとなっています。さらに、SiCの高い熱伝導率と耐圧は、EV、再生可能エネルギーシステム、および産業用機器におけるエネルギー変換効率を向上させます。GaNの高い電子移動度は、コンパクトで高効率な電源を実現し、民生用電子機器やEV充電システムの小型化に寄与しています。各産業が性能の向上、エネルギー損失の低減、および電力密度の向上を求める中、パワー化合物半導体は重要な実現技術として台頭しており、幅広い用途での採用を促進し、市場の拡大に寄与しています。
成膜技術別の分析:
- 化学気相成長法(CVD)
- 分子ビームエピタキシー(MBE)
- 水素化物気相エピタキシー(HVPE)
- アンモニア熱法
- 原子層堆積法(ALD)
- その他
2025年には、化学気相成長法(CVD)が市場シェアの約23.7%を占め、市場をリードすると見込まれています。IMARC Groupのレポートによると、世界の化学気相成長(CVD)市場は、2032年までに583億米ドルに達すると予測されています。CVDは、高品質な化合物半導体に不可欠な薄膜材料の成膜において、優れた均一性と精度を提供しており、これが市場の拡大を後押ししています。さらに、CVDは幅広い材料に対応し、複数の基板との互換性があるため、適応性の高い手法として確立されています。これに加え、CVDは量産において優れた効率性と拡張性を備えており、メーカーにとって理想的な選択肢となっています。これにより、エレクトロニクス、オプトエレクトロニクス、太陽光発電など、さまざまな用途における化合物半導体の需要を満たしています。
用途別分析:
- IT・通信
- 航空宇宙・防衛
- 自動車
- 民生用電子機器
- ヘルスケア
- 産業・エネルギー・電力
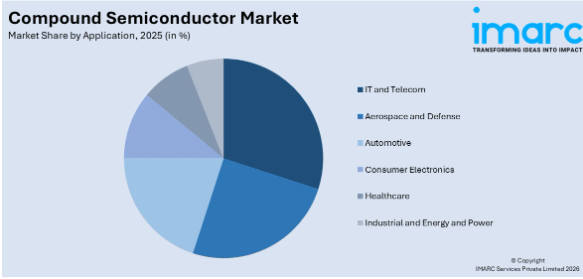
2025年には、IT・通信分野が市場シェアの約22.2%を占め、市場を牽引すると見込まれています。IT・通信分野における化合物半導体の利用は、高速データ伝送、ネットワーク、無線通信に対する高まる需要を満たす能力によって推進されています。窒化ガリウム(GaN)やリン化インジウム(InP)といったこれらの材料は、5Gインフラ、衛星通信、ブロードバンドの拡大に不可欠な高周波・高効率デバイスの開発を可能にし、IT・通信業界の様々な用途における採用を促進しています。GaNの優れた電力処理特性は、RF増幅器や基地局の性能を向上させ、一方、InPの卓越した光学特性は、光通信システムの進歩を牽引しています。この分野がより高速で信頼性の高い接続性を追求し続ける中、化合物半導体は、情報交換とデジタルトランスフォーメーションの新たな時代を実現する上で不可欠な役割を果たしています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年、アジア太平洋地域は61.2%を超える最大の市場シェアを占めました。アジア太平洋地域は、堅調な電子機器製造部門と、再生可能エネルギーおよび5Gネットワークの開発に向けた政府主導の取り組みに後押しされ、化合物半導体市場において主導的な地位を占めています。IRENAによると、南アジアのインドにおける太陽光発電容量は2022年に62.8ギガワット超でピークに達し、前年比21.5%増となりました。中国、日本、韓国、台湾は、この地域において化合物半導体の生産とイノベーションを牽引しており、5Gネットワークの拡大やEVの普及が市場の成長に寄与しています。特に中国は、半導体の現地生産や、太陽光発電所・風力発電所などの再生可能エネルギープロジェクトに多額の投資を行っています。一方、日本と韓国はEVおよび5Gインフラの整備を進めており、インドは「メイク・イン・インド」イニシアチブの下、半導体生産の拠点として台頭しつつあります。同地域全体で再生可能エネルギーシステムの導入が進み、スマートシティへの注目が高まっていることから、市場はさらに拡大すると予想されます。GSMAの『Mobile Economy Asia Pacific 2024』レポートによると、オーストラリア、日本、ニュージーランド、シンガポール、韓国などの国々では、5Gがモバイル接続総数の相当な割合を占める見込みです。特に韓国では、5Gの普及率が60%を超えると予測されており、この地域における先進的なモバイル技術の急速な普及が浮き彫りになっています。
地域別の主なポイント:
米国の化合物半導体市場分析
米国は北米市場シェアの87%を占めています。米国の化合物半導体市場は、再生可能エネルギー、5G技術、および電気自動車(EV)の普及の進展に後押しされ、急速な成長を遂げています。米国政府および民間セクターはクリーンエネルギープロジェクトに多額の投資を行っており、化合物半導体はエネルギー管理やスマートグリッドの統合において不可欠な役割を果たしています。また、米国は世界的な5G展開をリードしており、中波帯およびミリ波帯の周波数帯に重点を置いていることから、半導体産業を大幅に活性化させると予想されます。CTIAの2023年年次調査によると、携帯電話、スマートウォッチ、IoTデバイスを含むすべてのワイヤレスデバイスの約40%が現在5G接続に対応しており、これは2022年比で34%の増加となっています。連邦政府によるインセンティブや充電インフラ拡充に向けた取り組みに支えられたEVの普及拡大は、化合物半導体の需要をさらに押し上げています。さらに、「CHIPS法」などのプログラムに基づく国内製造およびチップ生産の現地化は、米国の化合物半導体市場に大きな成長機会をもたらすものと見込まれています。
欧州の化合物半導体市場分析
欧州における化合物半導体市場の主要な推進要因の一つは、欧州委員会の戦略的投資イニシアチブです。これには、産業研究およびイノベーション向けに最大17億5,000万ユーロを割り当てる措置が含まれており、これによりさらに60億ユーロの民間投資を呼び込むことが期待されています。この多額の資金は、技術の進歩を加速させ、化合物半導体の市場導入を促進することを目的としています。さらに、2030年までに世界の半導体市場シェアを9%から30%に引き上げるという欧州の目標は、半導体製造における世界的なリーダーとなるという同地域の決意を如実に示しています。主要なチップメーカー、自動車メーカー、通信企業が参画する「欧州マイクロエレクトロニクス同盟」の設立は、同地域の半導体エコシステムをさらに強化するものです。さらに、チップおよびマイクロプロセッサの生産額において、世界の少なくとも5分の1を占めるという目標が、著しいイノベーションと市場成長の機会を牽引しており、欧州を最先端の化合物半導体技術の拠点として位置づけています。
- ラテンアメリカの化合物半導体市場分析
ラテンアメリカの化合物半導体市場は、同地域が世界のマイクロエレクトロニクス産業への統合を深化させていること、および成長を続けるエレクトロニクス市場内での製造能力の現地化によって牽引されています。クラウドストレージやデータセンターへの需要の高まり、ならびにインターネットおよび通信機器の普及拡大に後押しされ、マイクロコンポーネントの需要は着実な成長を遂げています。さらに、ラテンアメリカの各産業では、持続可能性の目標に沿って、LEDや太陽電池などのグリーンテクノロジー製品を開発するため、化合物半導体を含む先進技術の導入が進められています。IoTアプリケーションの台頭や自律型製品の成長も市場の拡大をさらに後押ししており、同地域においてイノベーションと投資のための大きな機会を生み出しています。
中東・アフリカにおける化合物半導体市場の分析
中東・アフリカ(MEA)地域の化合物半導体市場は、再生可能エネルギー、通信、電気自動車(EV)インフラの進展に牽引され、著しい成長を遂げています。サウジアラビア、エジプト、アラブ首長国連邦(UAE)といった主要国では、大規模な再生可能エネルギープログラムが実施されており、複合半導体は発電管理やネットワーク統合において極めて重要な役割を果たしています。2022年にKACST(サウジアラビア科学技術委員会)によって立ち上げられた「サウジアラビア半導体プログラム」のような取り組みは、電子チップ設計における研究開発および現地製造能力の育成に、同地域が注力していることを如実に示しています。さらに、湾岸諸国が主導する同地域全体での5Gの急速な展開は、政府による周波数帯の割り当てによって支えられており、GSMAによると、2030年までにミッドバンド5GがMENA地域のGDPに160億ドル貢献すると予測されています。南アフリカでは、MTNによる5G拡張への4,225万ドルの投資が、同様の進展を浮き彫りにしています。一方、ドバイの野心的な「スマート・ドバイ」イニシアチブは、EVインフラの拡充と、2050年までにクリーンエネルギーの割合を75%にするという目標の達成を目指しています。世界最大の集光型太陽熱発電所のようなプロジェクトや、EV導入へのインセンティブは、化合物半導体の需要をさらに後押しし、市場にとって好ましい見通しを生み出しています。
競争環境:
世界の化合物半導体市場は、イノベーション、技術の進歩、戦略的提携に注力する主要企業の存在を特徴とする競争環境を呈しています。各社は、製品の性能向上を図り、通信、自動車、航空宇宙、民生用電子機器といった多様な用途に対応するため、研究開発に多額の投資を行っています。さらに、市場をリードする企業は、パートナーシップや買収を活用して製品ポートフォリオを拡大し、市場での地位を強化しています。さらに、新興企業の台頭により、コスト効率の高い製造や革新的な製品提供を通じて競争が激化しています。加えて、戦略的な地域展開やターゲットを絞ったマーケティング活動により、各社は高成長地域への参入が可能となり、ダイナミックで変化し続ける市場において持続的な競争力を確保しています。例えば、2024年9月、インドと米国は、インドのウッタル・プラデーシュ州における多材料半導体製造施設の開発に向けた戦略的パートナーシップを締結しました。この新設される企業は、宇宙用センサー、電気自動車、ドローン、暗視装置など、最先端の軍事技術向けチップを製造する予定です。
本レポートでは、化合物半導体市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Infineon Technologies AG
- Microchip Technology Inc.
- Mitsubishi Electric Corporation
- Nexperia
- NXP Semiconductors
- Onsemi (Semiconductor Components Industries, LLC)
- Qorvo Inc.
- STMicroelectronics
- Texas Instruments Incorporated
- Wolfspeed Inc.
最新ニュースと動向:
- 2024年10月: バーラト・エレクトロニクス社(BEL)とバーラト・セミコンダクター社(3rdiTech)は、インド初の化合物半導体製造工場を設立するための基本合意書(MoU)に署名しました。
- 2022年8月:インフィニオン・テクノロジーズAGとII-VI Incorporatedは、この分野における顧客需要の大幅な増加に対応するため、SiCウェハーの複数年供給契約を締結しました。
2024年6月: ROHMセミコンダクターは、EcoSiC™ブランドを発表し、「Power Eco Family」を炭化ケイ素(SiC)製品まで拡大しました。この取り組みは、窒化ガリウム(GaN)デバイスに焦点を当てたEcoGaN™の2022年の発売に続くものです。ROHMは、将来的に高性能シリコン製品を取り入れることで、この製品群をさらに充実させる計画です。2022年8月: Qorvo, Inc.は、最高利得を誇る100ワットLバンド(1.2~1.4 GHz)のコンパクトソリューションのリリースを確認しました。これは、商用および防衛用レーダーアプリケーションを対象としたGaN-on-SiC PAMであり、効率が向上した2段増幅器の統合ソリューションを提供します。この卓越した性能により、システム全体の消費電力が劇的に削減されます。2022年8月: インフィニオン・テクノロジーズAGは、II-VI Incorporatedとウェハーの複数年供給契約を締結しました。この重要な半導体材料への追加供給を確保することで、同業界における顧客需要の大幅な増加に対応することを目指しています。さらに、この契約はインフィニオン・テクノロジーズAGのマルチソーシング戦略を補完し、サプライチェーンの強靭性を高めます。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の化合物半導体市場
5.1 市場の概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 種類別市場内訳
6.1 III-V系化合物半導体
6.1.1 市場動向
6.1.2 主要セグメント
6.1.2.1 窒化ガリウム
6.1.2.2 リン化ガリウム
6.1.2.3 ヒ素化ガリウム
6.1.2.4 リン化インジウム
6.1.2.5 アンチモン化インジウム
6.1.3 市場予測
6.2 II-VI系化合物半導体
6.2.1 市場動向
6.2.2 主要セグメント
6.2.2.1 セレン化カドミウム
6.2.2.2 テルル化カドミウム
6.2.2.3 セレン化亜鉛
6.2.3 市場予測
6.3 サファイア
6.3.1 市場の動向
6.3.2 市場予測
6.4 IV-IV 化合物半導体
6.4.1 市場の動向
6.4.2 市場予測
6.5 その他
6.5.1 市場動向
6.5.2 市場予測
7 製品別市場内訳
7.1 パワー半導体
7.1.1 市場動向
7.1.2 市場予測
7.2 トランジスタ
7.2.1 市場動向
7.2.2 市場予測
7.3 集積回路
7.3.1 市場動向
7.3.2 市場予測
7.4 ダイオードおよび整流器
7.4.1 市場動向
7.4.2 市場予測
7.5 その他
7.5.1 市場動向
7.5.2 市場予測
8 成膜技術別の市場内訳
8.1 化学気相成長
8.1.1 市場動向
8.1.2 市場予測
8.2 分子線エピタキシー
8.2.1 市場動向
8.2.2 市場予測
8.3 水素化物気相エピタキシー
8.3.1 市場動向
8.3.2 市場予測
8.4 アンモニア熱法
8.4.1 市場動向
8.4.2 市場予測
8.5 原子層堆積法
8.5.1 市場動向
8.5.2 市場予測
8.6 その他
8.6.1 市場動向
8.6.2 市場予測
9 用途別市場内訳
9.1 ITおよび通信
9.1.1 市場動向
9.1.2 市場予測
9.2 航空宇宙および防衛
9.2.1 市場動向
9.2.2 市場予測
9.3 自動車
9.3.1 市場動向
9.3.2 市場予測
9.4 民生用電子機器
9.4.1 市場動向
9.4.2 市場予測
9.5 ヘルスケア
9.5.1 市場動向
9.5.2 市場予測
9.6 産業・エネルギー・電力
9.6.1 市場動向
9.6.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場動向
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場動向
10.1.2.2 市場予測
10.2 アジア太平洋地域
10.2.1 中国
10.2.1.1 市場の動向
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場の動向
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場動向
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場動向
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場の動向
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場の動向
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場の動向
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場動向
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場動向
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場の動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場の動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場の動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の激しさ
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業の概要
15.3.1 インフィニオン・テクノロジーズAG
15.3.1.1 会社概要
15.3.1.2 製品ポートフォリオ
15.3.1.3 財務状況
15.3.1.4 SWOT分析
15.3.2 マイクロチップ・テクノロジー社
15.3.2.1 会社概要
15.3.2.2 製品ポートフォリオ
15.3.2.3 財務状況
15.3.2.4 SWOT分析
15.3.3 三菱電機株式会社
15.3.3.1 会社概要
15.3.3.2 製品ポートフォリオ
15.3.3.3 財務状況
15.3.3.4 SWOT分析
15.3.4 ネクスペリア
15.3.4.1 会社概要
15.3.4.2 製品ポートフォリオ
15.3.4.3 財務状況
15.3.4.4 SWOT分析
15.3.5 NXPセミコンダクターズ
15.3.5.1 会社概要
15.3.5.2 製品ポートフォリオ
15.3.5.3 財務状況
15.3.5.4 SWOT分析
15.3.6 オンセミ(Onsemi)(Semiconductor Components Industries, LLC)
15.3.6.1 会社概要
15.3.6.2 製品ポートフォリオ
15.3.6.3 財務状況
15.3.6.4 SWOT分析
15.3.7 Qorvo Inc.
15.3.7.1 会社概要
15.3.7.2 製品ポートフォリオ
15.3.7.3 財務状況
15.3.7.4 SWOT分析
15.3.8 STマイクロエレクトロニクス
15.3.8.1 会社概要
15.3.8.2 製品ポートフォリオ
15.3.8.3 財務状況
15.3.8.4 SWOT分析
15.3.9 テキサス・インスツルメンツ社
15.3.9.1 会社概要
15.3.9.2 製品ポートフォリオ
15.3.9.3 財務状況
15.3.9.4 SWOT分析
15.3.10 ウルフスピード社
15.3.10.1 会社概要
15.3.10.2 製品ポートフォリオ
15.3.10.3 財務状況
15.3.10.4 SWOT分析
図表一覧
図1:世界:化合物半導体市場:主な推進要因と課題
図2:世界:化合物半導体市場:売上高(10億米ドル)、2020年~2025年
図3:世界:化合物半導体市場の予測:売上高(10億米ドル)、2026年~2034年
図4:世界:化合物半導体市場:種類別内訳(%)、2025年
図5:世界:化合物半導体市場:製品別内訳(%)、2025年
図6:世界:化合物半導体市場:成膜技術別内訳(%)、2025年
図7:世界:化合物半導体市場:用途別内訳(%)、2025年
図8:世界:化合物半導体市場:地域別内訳(%)、2025年
図9:世界:化合物半導体(III-V族化合物半導体)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:化合物半導体(III-V族化合物半導体)市場予測:売上高 (百万米ドル)、2026年~2034年
図11:世界:化合物半導体(II-VI系化合物半導体)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:化合物半導体(II-VI系化合物半導体)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:化合物半導体(サファイア)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:化合物半導体(サファイア)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:化合物半導体(IV-IV化合物半導体)市場:売上高 (単位:百万米ドル)、2020年および2025年
図16:世界:化合物半導体(IV-IV化合物半導体)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図17:世界:化合物半導体(その他)市場:売上高(単位:百万米ドル)、2020年および2025年
図18:世界:化合物半導体(その他の種類)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:化合物半導体(パワー半導体)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:化合物半導体(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:化合物半導体(トランジスタ)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:化合物半導体(トランジスタ)市場の予測:売上高(百万米ドル)、2026年~2034年
図23:世界:化合物半導体(集積回路)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:化合物半導体(集積回路)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:化合物半導体(ダイオードおよび整流器)市場:売上高(百万米ドル)、2020年および2025年
図26:世界:化合物半導体(ダイオードおよび整流器)市場予測:売上高(百万米ドル)、2026年~2034年
図27:世界:化合物半導体(その他製品)市場:売上高(百万米ドル)、2020年および2025年
図28:世界:化合物半導体(その他製品)市場予測:売上高(百万米ドル)、2026年~2034年
図29:世界:化合物半導体(化学気相成長)市場:売上高(百万米ドル)、2020年および2025年
図30:世界:化合物半導体(化学気相成長)市場予測:売上高(百万米ドル)、2026年~2034年
図31:世界:化合物半導体(分子ビームエピタキシー)市場:売上高(百万米ドル)、2020年および2025年
図32:世界:化合物半導体(分子ビームエピタキシー)市場予測:売上高(百万米ドル)、2026年~2034年
図33:世界:化合物半導体(水素化物気相エピタキシー)市場:売上高(百万米ドル)、2020年および2025年
図34:世界:化合物半導体(水素化物気相エピタキシー)市場予測:売上高(百万米ドル)、2026年~2034年
図35:世界:化合物半導体(アンモニア熱法)市場:売上高(百万米ドル)、2020年および2025年
図36:世界:化合物半導体(アンモニア熱法)市場予測:売上高(百万米ドル)、2026年~2034年
図37:世界:化合物半導体(原子層堆積法)市場:売上高(百万米ドル)、2020年および2025年
図38:世界:化合物半導体(アンモニア熱法)市場予測:売上高(百万米ドル)、2026年~2034年
図39:世界:化合物半導体(その他の成膜技術)市場:売上高(百万米ドル)、2020年および2025年
図40:世界:化合物半導体(その他の成膜技術)市場予測:売上高(百万米ドル)、2026年~2034年
図41:世界:化合物半導体(ITおよび通信)市場:売上高(単位:百万米ドル)、2020年および2025年
図42:世界:化合物半導体(ITおよび通信)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図43:世界:化合物半導体(航空宇宙・防衛)市場:売上高(百万米ドル)、2020年および2025年
図44:世界:化合物半導体(航空宇宙・防衛)市場予測:売上高(百万米ドル)、2026年~2034年
図45:世界:化合物半導体(自動車)市場:売上高(百万米ドル)、2020年および2025年
図46:世界:化合物半導体(自動車)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図47:世界:化合物半導体(民生用電子機器)市場:売上高(単位:百万米ドル)、2020年および2025年
図48:世界:化合物半導体(民生用電子機器)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図49:世界:化合物半導体(ヘルスケア)市場:売上高(百万米ドル)、2020年および2025年
図50:世界:化合物半導体(ヘルスケア)市場予測:売上高(百万米ドル)、2026年~2034年
図51:世界:化合物半導体(産業・エネルギー・電力)市場:売上高(百万米ドル)、2020年および2025年
図52:世界:化合物半導体(産業・エネルギー・電力)市場の予測:売上高(百万米ドル)、2026年~2034年
図53:北米:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図54:北米:化合物半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図55:米国:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図56:米国:化合物半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図57:カナダ:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図58:カナダ:化合物半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図59:アジア太平洋地域:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図60:アジア太平洋地域:化合物半導体市場予測:売上高(百万米ドル)、2026年~2034年
図61:中国:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図62:中国:化合物半導体市場予測:売上高(百万米ドル)、2026年~2034年
図63:日本:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図64:日本:化合物半導体市場予測:売上高(百万米ドル)、2026年~2034年
図65:インド:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図66:インド:化合物半導体市場予測:売上高(百万米ドル)、2026年~2034年
図67:韓国:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図68:韓国:化合物半導体市場予測: 売上高(百万米ドル)、2026年~2034年
図69:オーストラリア:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図70:オーストラリア:化合物半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図71:インドネシア:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図72:インドネシア:化合物半導体市場予測:売上高(百万米ドル)、2026年~2034年
図73:その他:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図74:その他:化合物半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図75:欧州:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図76:欧州:化合物半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図77:ドイツ:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図78:ドイツ:化合物半導体市場の予測:売上高(単位:百万米ドル)、2026年~2034年
図79:フランス:化合物半導体市場:売上高(単位:百万米ドル)、2020年および2025年
図80:フランス:化合物半導体市場の予測:売上高(単位:百万米ドル)、2026年~2034年
図81:英国:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図82:英国:化合物半導体市場予測:売上高(百万米ドル)、2026年~2034年
図83:イタリア: 化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図84:イタリア:化合物半導体市場予測:売上高(百万米ドル)、2026年~2034年
図85:スペイン:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図86:スペイン:化合物半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図87:ロシア:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図88:ロシア:化合物半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図89:その他:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図90:その他:化合物半導体市場予測:売上高(百万米ドル)、2026年~2034年
図91:ラテンアメリカ:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図92:ラテンアメリカ:化合物半導体市場予測:売上高(百万米ドル)、2026年~2034年
図93:ブラジル: 化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図94:ブラジル:化合物半導体市場予測:売上高(百万米ドル)、2026年~2034年
図95:メキシコ:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図96:メキシコ:化合物半導体市場予測:売上高(百万米ドル)、2026年~2034年
図97:その他:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図98:その他:化合物半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図99:中東・アフリカ:化合物半導体市場:売上高(百万米ドル)、2020年および2025年
図100:中東・アフリカ:化合物半導体市場:国別内訳(%)、2025年
図101:中東・アフリカ:化合物半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図102:世界:化合物半導体産業:SWOT分析
図103:世界:化合物半導体産業:バリューチェーン分析
図104:世界:化合物半導体産業:ポーターの5つの力分析
表一覧
表1:世界:化合物半導体市場:主要な業界動向、2025年および2034年
表2:世界:化合物半導体市場予測:種類別内訳(百万米ドル)、2026年~2034年
表3:世界:化合物半導体市場予測:製品別内訳(百万米ドル)、2026年~2034年
表4:世界:化合物半導体市場予測:成膜技術別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:化合物半導体市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:化合物半導体市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:化合物半導体市場:競争構造
表8:世界:化合物半導体市場:主要企業









