アリストン・グループのパオロ・メルローニ執行会長は、次のように述べています。「この合弁事業により、当社の既存の事業展開やブランドに、強力なパートナーとの提携という新たな強みを加えることができます。レノックス・ブランドを掲げる高効率ソリューションの技術提供者となることを誇りに思います。」
成長の足かせとなっているのは、ヒートポンプや業務用ソーラー給湯器システムが、既存のガス式ユニットに比べて初期投資コストが高いこと、および、機械室を大規模に改修することなく、既存の業務用ビルに大容量の給湯インフラを後付けで導入することの複雑さです。
市場の定義
業務用給湯器市場には、大量の温水を継続的に供給するために商業ビルに設置される、電気式、ガス式、石油式、太陽熱式、ヒートポンプ式、およびハイブリッド式のシステムが含まれます。これらのシステムは、衛生管理、調理、洗濯、製造工程の支援、および利用者の快適性の確保に利用されています。住宅用給湯器とは異なり、業務用給湯器は貯湯容量が大きく、定格出力が高く、連続運転に対応するように設計されています。主なエンドユーザーには、病院、ホテル、レストラン、学校、オフィス、および衛生・安全基準を満たす信頼性の高い給湯を必要とするその他の施設が含まれます。
市場の対象範囲
本レポートでは、2026年から2036年までの世界および地域別の市場規模を、貯湯容量、定格出力、燃料種別、および用途分野ごとに分類して取り上げています。本レポートでは、新築需要、効率規制によって促進される更新サイクル、ヒートポンプおよび太陽光発電のインセンティブプログラム、ならびに北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカにおける主要メーカーの競争上の位置づけを評価しています。
市場の除外範囲
本レポートの対象範囲からは、住宅用給湯器、製造業で使用される工業用プロセス加熱システム、5リットル未満の小型の使用地点型給湯器、および建物の給湯インフラに統合されていない独立型のプール用給湯システムは除外されています。
調査方法
- 一次調査:一次調査では、北米、欧州、アジア太平洋地域の商業ビルの施設管理者、商業建設会社のHVACおよび配管エンジニア、エネルギー効率コンプライアンスコンサルタント、ならびにA.O. Smith、Rheem、Rinnaiなどの主要メーカーの業務用給湯器製品マネージャーを対象に、構造化インタビューを実施しました。
- デスクリサーチ:デスクリサーチでは、米国エネルギー省の家電製品効率基準に関する規則制定案件、EUのエコデザイン規制における給湯製品への影響評価、各国の建築基準法データベース、公益事業者のエネルギー効率プログラム参加統計、および上場給湯器メーカーの年次報告書におけるセグメント別開示情報から得られたデータを統合しました。
- 市場規模の算出と予測:市場規模の算出には、トップダウンとボトムアップを組み合わせたハイブリッドアプローチを採用しました。セクターおよび国別の業務用建築ストック推計値に、給湯器の平均交換サイクル期間および新築物件への設置率を組み合わせ、A.O. Smith、Rinnai Corporation、Rheem Manufacturingの投資家向け情報開示資料に記載された業務用セグメントの売上高および業界団体の出荷データと照合して調整を行いました。
- データの検証および更新サイクル:算出結果は、北米については空調・暖房・冷凍協会(AHRI)が公表する商業用給湯器の年間出荷データ、欧州およびアジア市場については同等の業界団体のデータと照合して検証され、新製品の発売、規制基準の更新、および公益事業者のリベートプログラムの変更に合わせて半期ごとに調整されました。
概要
- 市場の定義
- 業務用給湯器市場には、病院、レストラン、ホテル、学校、オフィス、その他の商業ビルに設置され、公衆衛生およびエネルギー効率に関する規制に準拠しつつ、衛生、給食サービス、および利用者の快適性のために大量の温水を継続的に供給する、電気式、ガス式、石油式、太陽熱式、ヒートポンプ式、およびハイブリッド式の給湯システムが含まれます。
- 需要の推進要因
- 米国エネルギー省が定める業務用給湯器の効率基準は、「エネルギー政策・保全法」に基づく規則制定により更新され、2024年から75ガロンを超える機種に適用されます。これにより、米国国内の推定70万カ所の業務用施設において、新たな効率基準を下回るガス貯湯式給湯器を稼働させている施設に対し、基準に適合しない機器の交換が義務付けられます。その結果、機器の自然な寿命サイクルとは無関係に、強制的な交換需要の波が生じることになります。
- 米国病院協会(AHA)の推計によると、2030年までに米国における医療施設の建設および改修費は累計で2,000億米ドルを超えると見込まれており、これにより、病院の給湯システムにおけるレジオネラ菌予防に必要な最低水温60℃を確保しつつ、飲用水接触材料に関するNSF 5およびNSF 372規格を満たす大容量の業務用電気給湯器に対する持続的な新規設置需要が生まれています。
- 韓国土地住宅公社が運営する韓国の「グリーン・リモデリング・プログラム」は、商業用給湯器の交換を含むエネルギー効率改善費用の最大80%をカバーする低利融資を商業ビルの所有者に提供しており、これにより、補助金のない市場経済では支えられないペースで、商業用宿泊施設および教育施設セグメントにおけるヒートポンプ式給湯器の導入を加速させる補助付きの需要チャネルが創出されています。
- 分析対象の主要セグメント
- 燃料種別では、電気給湯器が67.8%のシェアを占めています。これは、米国、欧州連合(EU)、および日本の新築商業建築基準における電化義務化、ガス接続のない建物における電気抵抗式およびヒートポンプ式ユニットの運用簡便性の利点、ならびに性能係数(COP)の向上によりガス式代替品と比較した実質的な運用コストが削減され、ヒートポンプ技術のコスト競争力が高まっていることが反映されています。
- 用途別では、医療分野が32%のシェアで首位を占めています。これは、滅菌、手術用洗浄、レジオネラ菌対策のために、規制された最低温度での連続的な高温温水が病院において不可欠であることに支えられています。この分野は、あらゆる商業用途の中で施設当たりの給湯器設備投資額が最も高く、また最も厳しい性能仕様要件が課されているため、実績のある医療施設への納入実績を持つ確立されたサプライヤーが有利となっています。
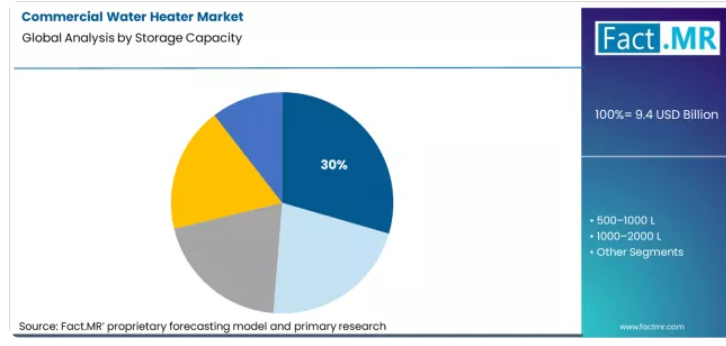
- 貯湯容量別では、500リットル未満のユニットが29.5%のシェアで首位を占めています。これは、レストラン、小規模オフィス、小売施設など、施設数では最大のセグメントを占める小規模な商業用途との適合性を反映したものです。ただし、ユニットあたりの売上高では、中規模および大規模な医療施設やホテルの設置が主流となっています。
- FACT.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「経営幹部(CXO)の皆様にとって、本レポートは、商業ビルの電化義務化、医療施設の建設計画、および公益事業によるヒートポンプ補助金プログラムが相まって、商業用給湯器市場の技術構成や収益構造をどのように再構築しているかを理解する上で不可欠な資料となるでしょう。また、規制市場においてガス式給湯器の販売台数が減少する中、どの燃料タイプや用途セグメントが短期的に最も高い利益率拡大の機会を提供しているかを把握する上でも役立ちます。」
- 戦略的示唆/経営陣への提言
- 業務用給湯器メーカーは、特に病院や大規模ホテル向けに、100 kWを超える大容量のヒートポンプシステムを優先すべきです。この容量レベルの供給は依然として限られているため、医療施設の調達基準に早期に対応できる企業にとっては、強力な先駆者としての機会が生まれています。
- HVACの卸売業者や施工業者は、ヒートポンプ式給湯器の設計、設置、およびライフサイクルコスト分析に関する専門知識を強化する必要があります。建築基準がガスシステムから移行するにつれ、長期的なエネルギー節約効果を明確に実証できる施工業者が競争上の優位性を獲得することになります。
- アジア太平洋地域での成長を目指す企業は、韓国、日本、中国における現地生産または組立を検討すべきです。現地生産は輸入関税の回避につながり、政府が支援するエネルギー効率向上プログラムへの参加資格も向上させます。
- 調査方法
- 市場規模の推計は、商業用建物のストックデータ、建築許可件数、および一般的な給湯器の交換サイクルを用いて算出され、業界の出荷量および売上高データと照合されました。
- 燃料転換の予測は、政府の効率基準、ヒートポンプのインセンティブプログラム、および地域ごとのガス規制の実施スケジュールに基づいています。
- 用途別の予測は、医療施設およびホテルの建設パイプライン、ならびに商業用エネルギー効率報告データベースを用いて検証されました。
セグメント別分析
貯湯容量別の商業用給湯器市場
2026年には、500リットル未満の機種が市場シェアの約29.5%を占めると予想されています。これらのシステムは、レストラン、オフィス、小売店、および小規模な施設で利用されています。150~300リットルクラスのコンパクトなヒートポンプシステムへの関心の高まりが、このセグメントを後押ししています。
- A.O. Smith社は、この買い替え需要をターゲットに、2023年に業務用ヒートポンプの製品ラインナップを拡充しました。[1]
- Rheem社は、小規模な業務用用途向けにProTerraプラットフォームを改良しました。[5]
- AHRIの出荷データは、小容量の業務用ユニットにおける着実な成長を裏付けています。[6]
出力定格別 業務用給湯器市場
0~10 kWの範囲のユニットは、2026年に36.2%のシェアを占めると予測されています。これらは、既存の電気系統で動作し、インフラのアップグレードも最小限で済むため、小規模な商業施設で広く利用されています。
- ハブベル社は2023年、耐久性を向上させた機能を備え、商用電気給湯器のラインナップを拡充しました。[7]
- ニーベ社は、大規模な商業ニーズに対応するため、高出力のヒートポンプシステムを導入しました。[8]
- 米国エネルギー省(DOE)の監査プログラムによると、病院やホテルにおける大容量システムのアップグレードは、高い投資対効果をもたらすことが示されています。
推進要因、制約要因、および機会
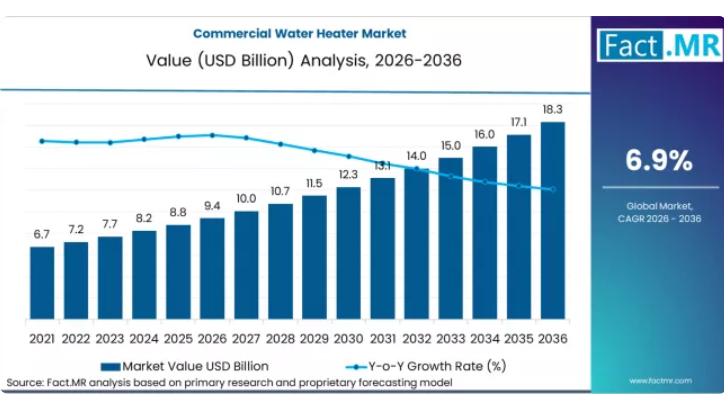
長年にわたり、業務用給湯器市場は予測可能な更新サイクルによって牽引されてきました。ほとんどのシステムの耐用年数は10年から15年であり、機器が寿命を迎えるにつれて安定した需要が生まれています。2025年の市場規模88億米ドルは、転換点を反映しています。現在、各国政府は、より厳格な効率基準、電化義務化、および財政的インセンティブを通じて更新を加速させており、多くの施設が計画より早期に更新を行うよう促されています。
市場における主な課題はコストにあります。ヒートポンプ式給湯器は、ガス式や電気抵抗式システムに比べ、初期費用が2~4倍高くなる場合があります。しかし、新しい建築基準やガス使用制限により、多くの地域でガスが選択肢から徐々に外されつつあります。これによりガス式給湯器の売上は減少しますが、ヒートポンプ技術に投資してきたメーカーにとっては、これらのシステムがプレミアム価格と高い長期価値をもたらすため、メリットとなります。
- 2024年に更新された米国エネルギー省(DOE)の基準により、低効率の業務用機器が排除され、数十万の施設において強制的な交換需要が生まれています。[2]
- EUのエコデザイン規制も、加盟国全体でヒートポンプや太陽光発電システムへの同様の移行を促進しています。[3]
- 韓国の「グリーン・リモデリング・プログラム」は、公共施設や機関の建物におけるヒートポンプの大規模な導入を支援しています。[4]
地域別分析
業務用給湯器市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカの各地域ごとに分析されています。各地域における導入パターンは、業務用建物の建設動向、エネルギー効率規制の厳格さ、公益事業者のインセンティブプログラムの有無、および業務用建物の電化政策の実施ペースによって形作られています。本レポートの全文では、地域ごとの規制環境、技術導入曲線、競争の激しさを比較した、詳細な市場魅力度分析を提供しています。
北米業務用給湯器市場の分析
北米は、業務用給湯器市場において最も政策主導型の市場の一つです。米国エネルギー省(DOE)によるより厳格な効率基準、自治体レベルでのガス使用禁止措置、そして電力会社による手厚いリベート制度により、ガス式から電気式およびヒートポンプ式システムへの移行が加速しています。A.O. Smith、Rheem、Bradford Whiteの各社は、強力な施工業者ネットワークと幅広い製品ラインナップを武器に、米国市場をリードしています。
- 米国:2036年まで、需要は年平均成長率(CAGR)7.5%で拡大すると予測されています。2024年1月から施行された改定版DOE基準により、低効率のガス式ユニットが段階的に廃止され、数千の施設で強制的な更新が促されています。『インフレ抑制法』の第179D条に基づく税制優遇措置は、建物所有者が高効率のヒートポンプや太陽光発電システムに投資することをさらに後押ししています。メーカー各社はすでに、業務用ヒートポンプの販売が堅調に伸びていると報告しています。
欧州の業務用給湯器市場分析
欧州は、業務用ヒートポンプの導入において最先端を走っています。EUのエコデザイン規制や各国の補助金プログラムにより、業務用建物では電気式および再生可能エネルギーを利用した給湯への移行が進んでいます。Nibe、Vaillant、Ariston Thermoが、この地域の主要企業です。
- 英国:市場は2036年まで年平均成長率(CAGR)8.4%で成長すると予想されています。建築規制の改正やクリーンヒート助成金により、新築の商業ビルではガスシステムが徐々に廃止されつつあります。エンジニアは、パートLの基準を満たすためにヒートポンプや太陽光発電システムを指定するケースが増えており、これが着実な需要の伸びを支えています。
アジア太平洋地域の業務用給湯器市場分析
アジア太平洋地域は、活発な建設活動とグリーンビルディングプログラムに支えられ、最も急速に成長している地域です。ダイキン、リンナイ、ミデアが、この地域の主要なサプライヤーです。
韓国:2036年まで年平均成長率(CAGR)9.3%で成長すると予測される韓国の市場は、ヒートポンプ給湯器を含む商業ビルのエネルギー効率向上に向けた低金利融資を提供する政府の「グリーン・リモデリング・プログラム」によって強力に支えられています。建築物のエネルギー効率基準が厳格化されたことで、新築および改修物件、特に公共施設、オフィス、医療施設において、より高性能な給湯システムの導入が求められています。
日本:年平均成長率(CAGR)8.0%での拡大が見込まれる日本は、CO₂ヒートポンプ給湯器技術において依然として世界をリードしています。「トップランナー制度」や国の「ゼロエネルギービル」政策に基づく長年にわたるエネルギー効率化の取り組みにより、商業開発業者はヒートポンプ式システムの導入を推進しています。ホテル、医療施設、公共施設では、先進的で高効率なソリューションに対する安定した需要が引き続き見込まれます。
中国:年平均成長率(CAGR)7.9%での成長が見込まれており、中国は世界最大級の商業建設パイプラインの恩恵を受けています。国のグリーンビルディング義務化や再生可能エネルギー導入政策により、ホテル、病院、大規模な公共建築物におけるヒートポンプおよび太陽熱給湯システムの導入が促進されています。国内メーカーは、高まる需要に応えるため生産規模を拡大しています。
主要企業
- A.O. Smith Corporation
- Rinnai Corporation
- Rheem Manufacturing Company
- Ariston Thermo S.p.A
- Racold
- Midea Group
- Nibe Corporation
- Noritz Corporation
- Hubbell Water Heaters
- Vaillant Group
- Bradford White Corporation
- Flexiheat UK Ltd
- Daikin Industries Ltd
セグメント別業務用給湯器市場
- 貯湯容量別
- 500 L未満
- 500~1000 L
- 1000~2000 L
- 2000~3000 L
- 3000 L以上
- 定格出力別
- 0~10 kW
- 10~50 kW
- 50~100 kW
- 100~300 kW
- 300 kW超
- 燃料種別
- 電気
- ガス
- 石油
- 太陽熱
- ハイブリッド
- その他
- 用途別
- 医療
- レストラン
- 教育機関
- オフィス
- その他
- 地域
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア・ニュージーランド
- インド
- ASEAN
- アジア太平洋のその他地域
- ヨーロッパ
- ノルウェー
- ドイツ
- イギリス
- フランス
- スペイン
- オランダ
- 北欧諸国
- その他のヨーロッパ諸国
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- その他のラテンアメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東・アフリカ諸国
- アジア太平洋
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフィング
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
FMRの社内独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次証拠)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次証拠が用いられる理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
ストレージ容量別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
ストレージ容量別 過去市場規模(百万米ドル)の分析(2021年~2025年)
ストレージ容量別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
500 L未満
500~1000 L
1000~2000 L
2000~3000 L
3000 L以上
2021年から2025年までの貯蔵容量別YtoY成長傾向分析
貯蔵容量別 絶対的な市場機会分析(2026年~2036年)
出力定格別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
出力定格別 過去の市場規模(百万米ドル)分析(2021年~2025年)
出力定格別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
0~10 kW
10~50 kW
50~100 kW
100~300 kW
300 kW超
出力定格別 Y→O→Y 成長傾向分析(2021年~2025年)
出力定格別 絶対的な市場機会分析(2026年~2036年)
地域別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別 過去市場規模(百万米ドル)の分析(2021年~2025年)
地域別 現在の市場規模(百万米ドル)の分析および2026年から2036年までの予測
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別 市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年までの予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
蓄電容量別
定格出力別
市場魅力度分析
国別
蓄電容量別
定格出力別
主なポイント
ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場規模(過去データ:百万米ドル)および市場分類別トレンド分析:2021年から2025年
市場規模(予測:百万米ドル)および市場分類別予測:2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ
貯蔵容量別
定格出力別
市場魅力度分析
国別
貯蔵容量別
定格出力別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
貯蔵容量別
出力定格別
市場魅力度分析
国別
蓄電容量別
定格出力別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
貯蔵容量別
定格出力別
市場魅力度分析
国別
貯蔵容量別
定格出力別
主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)およびトレンド分析 2021年~2025年
市場分類別 市場規模(百万米ドル)予測 2026年~2036年
国別
中国
日本
韓国
貯蔵容量別
定格出力別
市場魅力度分析
国別
貯蔵容量別
定格出力別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
その他の南アジア・太平洋地域
貯蔵容量別
定格出力別
市場魅力度分析
国別
貯蔵容量別
定格出力別
主なポイント
中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
貯蔵容量別
定格出力別
市場魅力度分析
国別
貯蔵容量別
定格出力別
主なポイント
主要国別市場分析
米国
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
カナダ
価格分析
市場シェア分析(2025年)
蓄電容量別
定格出力別
メキシコ
価格分析
市場シェア分析(2025年)
蓄電容量別
定格出力別
ブラジル
価格分析
市場シェア分析(2025年)
蓄電容量別
定格出力別
チリ
価格分析
市場シェア分析(2025年)
ストレージ容量別
定格出力別
ドイツ
価格分析
市場シェア分析(2025年)
ストレージ容量別
定格出力別
英国
価格分析
市場シェア分析(2025年)
ストレージ容量別
定格出力別
イタリア
価格分析
市場シェア分析(2025年)
ストレージ容量別
定格出力別
スペイン
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
フランス
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
インド
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
ASEAN
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
中国
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
日本
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
韓国
価格分析
市場シェア分析(2025年)
ストレージ容量別
定格出力別
ロシア
価格分析
市場シェア分析(2025年)
ストレージ容量別
定格出力別
ポーランド
価格分析
市場シェア分析(2025年)
ストレージ容量別
定格出力別
ハンガリー
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
トルコ
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
南アフリカ
価格分析
市場シェア分析(2025年)
貯蔵容量別
定格出力別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
貯湯容量別
定格出力別
競合分析
競合の詳細分析
A.O.スミス・コーポレーション
概要
製品ポートフォリオ
市場セグメント別収益性(製品/製品ライフサイクル/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
リンナイ株式会社
リーム・マニュファクチャリング・カンパニー
アリストン・テルモ S.p.A
ラコールド
ミデア・グループ
ニーベ・コーポレーション
ノリツ・コーポレーション
ハブベル・ウォーター・ヒーターズ
ヴァイラント・グループ
ブラッドフォード・ホワイト・コーポレーション
フレキシヒート UK Ltd
ダイキン工業株式会社
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:貯湯容量別世界市場規模(百万米ドル)の予測(2021年~2036年)
表3:定格出力別世界市場規模(百万米ドル)の予測(2021年~2036年)
表4:国別北米市場規模(百万米ドル)の予測(2021年~2036年)
表5:北米市場規模(百万米ドル)の予測(貯蔵容量別、2021年~2036年)
表6:北米市場規模(百万米ドル)の予測(定格出力別、2021年~2036年)
表7:ラテンアメリカ市場規模(百万米ドル)の予測(国別、2021年~2036年)
表8:ラテンアメリカにおける貯蔵容量別市場規模(百万米ドル)の予測(2021年~2036年)
表9:ラテンアメリカにおける定格出力別市場規模(百万米ドル)の予測(2021年~2036年)
表10:西ヨーロッパにおける国別市場規模(百万米ドル)の予測(2021年~2036年)
表11:西ヨーロッパの市場規模(百万米ドル)の予測(貯蔵容量別、2021年~2036年)
表12:西ヨーロッパの市場規模(百万米ドル)の予測(定格出力別、2021年~2036年)
表13:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表14:東ヨーロッパの市場規模(百万米ドル)の予測(貯蔵容量別、2021年~2036年)
表15:東ヨーロッパの市場規模(百万米ドル)の予測(定格出力別、2021年~2036年)
表16:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表17:東アジアの市場規模(百万米ドル)の予測(貯蔵容量別、2021年~2036年)
表18:東アジアの市場規模(百万米ドル)の予測(定格出力別、2021年~2036年)
表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表20:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)予測(蓄電容量別)
表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)予測(定格出力別)
表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
表23:中東・アフリカの市場規模(百万米ドル)の貯蔵容量別予測(2021年~2036年)
表24:中東・アフリカの市場規模(百万米ドル)の出力定格別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年~2036年の世界市場規模(百万米ドル)の予測
図3:2026年および2036年の世界市場における市場シェアおよびBPS分析(ストレージ容量別)
図4:2026年~2036年の世界市場におけるYtoY成長率の比較(ストレージ容量別)
図5:貯蔵容量別の世界市場の魅力度分析
図6:出力定格別の世界市場シェアおよびBPS分析(2026年および2036年)
図7:出力定格別の世界市場前年比成長率の比較(2026年~2036年)
図8:出力定格別の世界市場の魅力度分析
図9:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図10:地域別の世界市場のYからOへの年間成長率比較(2026年から2036年)
図11:地域別の世界市場の魅力度分析
図12:北米市場の増分ドル機会(2026年~2036年)
図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図16:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図20:北米市場における蓄電容量別市場シェアおよびBPS分析(2026年および2036年)
図21:北米市場における蓄電容量別のY-to-O-to-Y成長率比較(2026年から2036年)
図22:北米市場における貯蔵容量別の市場魅力度分析
図23:北米市場における出力定格別の市場シェアおよびBPS分析(2026年および2036年)
図24:北米市場における出力定格別のYtoY成長率比較(2026年から2036年)
図25:出力定格別の北米市場の魅力度分析
図26:国別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図27:蓄電容量別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図28:ラテンアメリカ市場における蓄電容量別の前年比成長率比較(2026年~2036年)
図29:蓄電容量別のラテンアメリカ市場の魅力度分析
図30:出力定格別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図31:出力定格別のラテンアメリカ市場のYtoOtoY成長率比較(2026年から2036年)
図32:出力定格別のラテンアメリカ市場の魅力度分析
図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図34:西ヨーロッパ市場における蓄電容量別市場価値シェアおよびBPS分析(2026年および2036年)
図35:西ヨーロッパ市場における蓄電容量別のYtoOtoY成長率比較(2026年から2036年)
図36:貯蔵容量別の西ヨーロッパ市場の魅力度分析
図37:出力定格別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図38:出力定格別の西ヨーロッパ市場のYtoY成長率比較(2026年から2036年)
図39:出力定格別の西ヨーロッパ市場の魅力度分析
図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図41:東ヨーロッパ市場における蓄電容量別市場価値シェアおよびBPS分析(2026年および2036年)
図42:東ヨーロッパ市場における蓄電容量別のYtoOtoY成長率比較(2026年から2036年)
図43:貯蔵容量別の東ヨーロッパ市場の魅力度分析
図44:出力定格別の東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図45:出力定格別の東ヨーロッパ市場のYtoY成長率比較(2026年から2036年)
図46:出力定格別の東欧市場の魅力度分析
図47:国別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図48:蓄電容量別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図49:東アジア市場における蓄電容量別の前年比成長率比較(2026年~2036年)
図50:東アジア市場における蓄電容量別の市場魅力度分析
図51:東アジア市場における出力定格別の市場シェアおよびBPS分析(2026年および2036年)
図52:東アジア市場における出力定格別の前年比成長率の比較(2026年~2036年)
図53:東アジア市場における出力定格別の市場魅力度分析
図54:南アジアおよび太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図55:南アジア・太平洋市場における出力クラス別の市場シェアおよびBPS分析(2026年および2036年)
図56:南アジア・太平洋市場における出力クラス別のYtoOtoY成長率比較(2026年から2036年)
図57:南アジア・太平洋市場における出力クラス別の市場魅力度分析
図58:南アジア・太平洋市場における出力定格別の市場シェアおよびBPS分析(2026年および2036年)
図59:南アジア・太平洋市場における出力定格別のYtoY成長率比較(2026年から2036年)
図60:出力定格別の南アジア・太平洋市場の魅力度分析
図61:国別の2026年および2036年の中東・アフリカ市場の価値シェアおよびBPS分析
図62:蓄電容量別の2026年および2036年の中東・アフリカ市場の価値シェアおよびBPS分析
図63:中東・アフリカ市場における蓄電容量別の前年比成長率比較(2026年~2036年)
図64:中東・アフリカ市場における蓄電容量別の市場魅力度分析
図65:中東・アフリカ市場における出力定格別の市場価値シェアおよびBPS分析(2026年および2036年)
図66:中東・アフリカ市場における出力定格別前年比成長率の比較(2026年~2036年)
図67:中東・アフリカ市場における出力定格別の市場魅力度分析
図68:世界市場 – ティア構造分析
図69:世界市場 – 企業別シェア分析









