業務用HVAC機器市場の概要
市場の概要
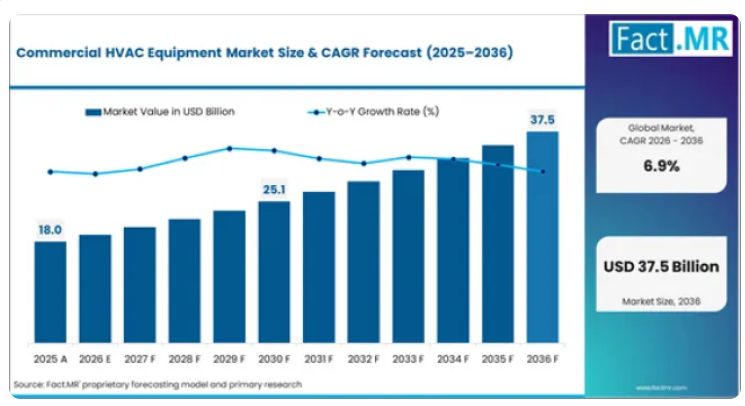
- 2025年、世界の業務用HVAC機器市場の規模は約192億4,000万米ドルでした。
- 同市場は2026年に192億4,000万米ドルに達すると推定されており、2036年までに375億米ドルに達すると予測されています。
- 商業用HVAC機器市場は、予測期間中に年平均成長率(CAGR)6.9%で拡大すると見込まれます。
- 2026年から2036年の間に、この市場は169.3億米ドルの絶対的なビジネスチャンスを生み出すと予想されています。
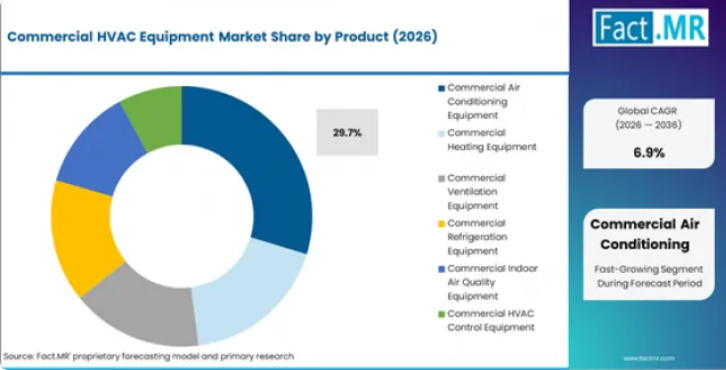
- 2026年時点で、製品セグメントのシェアの29.7%を商業用空調機器が占めています。
- インド(9.6%)と中国(9.2%)は、予測期間中の主要な成長市場となります。
需要と成長の推進要因
発展途上国、特にインド、中国、東南アジアにおける商業用床面積の拡大により、新しいオフィス、小売店、ホスピタリティ施設、公共施設の建設に向けたHVAC機器の持続的な調達が生み出されています。15~20年前に設置された老朽化したルーフトップユニットやチラーシステムの更新サイクルにより、北米および欧州の既存の商業ビルストック全体で、継続的な調達需要が生まれています。ASHRAE 90.1の改訂やEUのエコデザイン最低効率要件を含むエネルギー効率規制により、高価格帯となる高効率機器への仕様変更が進んでいます。
R-410AからR-454Bおよびその他の低GWP代替冷媒への移行に伴い、メーカー各社がAIM法、EUのFガス規制、キガリ改正のスケジュールに準拠した次世代機器を投入することで、製品の更新サイクルが生まれています。データセンターの冷却需要は急成長している垂直市場であり、ハイパースケール施設やコロケーション施設では、高密度サーバー環境全体で厳格な温度・湿度条件を維持するための精密冷却システムが求められています。
製品およびセグメント別概況
2026年には、商用空調機器が製品セグメントの29.7%を占める見込みです。これは、商業オフィス、小売、ホスピタリティ施設において、冷却が主となる用途へのHVAC調達の集中を反映しています。2026年には、オフィスビルの空調管理が用途セグメントの26.4%を占める見込みです。これは、商業用床面積の拡大、テナントの快適性への要求、および建物のエネルギー性能基準への準拠が要因となっています。
改修導入は導入セグメントの28.9%を占めており、これは先進市場の商業ビルポートフォリオ全体において、交換時期を迎えた老朽化した設備の設置ベースが膨大であることを反映しています。
主なセグメンテーションは以下の通りです:
製品タイプ:商業用空調設備、商業用暖房設備、商業用換気設備
用途:オフィスビルの気候管理、小売・ホスピタリティ施設の気候制御、医療施設の気候システム、データセンターの冷却
最終用途:商業用不動産会社、医療施設運営事業者、小売・ホスピタリティ企業
これらのシステムにより、以下のことが可能になります:
商業ビル全体における、温度、湿度、および空気質の性能が文書化された、制御された室内環境
建物のエネルギー基準要件を満たし、建物所有者の運営コストを削減する、エネルギー効率の高い冷暖房
高密度の熱負荷と厳格な環境仕様を持つデータセンターやミッションクリティカルな環境向けの精密冷却
地域別および競合環境の見通し
インドの年平均成長率(CAGR)9.6%は、商業建築の成長、都市化、および新規のオフィス、小売、ホスピタリティ開発におけるVRFおよびチラーシステムの採用拡大を反映しています。
中国の9.2%は、商業用床面積の拡大、政府のエネルギー効率基準、およびVRFおよびチラー製品カテゴリーにおける国内メーカーの強みによって支えられています。ブラジルのCAGRは8.9%で、これは商業建築活動の活発化、都市化に伴う冷房需要の増加、およびエネルギー効率の高いスプリット型およびVRFシステムの採用拡大を反映しています。
主要企業には、ダイキン工業、キャリア・グローバル・コーポレーション、トレイン・テクノロジーズ、三菱電機、LGエレクトロニクス、ジョンソン・コントロールズ、レノックス・インターナショナル、グリーエレクトリック、美的グループ、サムスンHVACなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「商業用HVAC機器市場は、新興国における商業建築の成長、成熟市場における老朽化した機器の更新、そしてエネルギー効率規制や冷媒移行スケジュールによる規制上の圧力という3つの要因が相まって牽引されています。競争上の優位性は、低GWP冷媒を採用し、季節効率(SEER)が高く、IoT接続制御機能を備えた次世代機器を、より短い製品導入サイクルで提供できるメーカーへとシフトしつつあります。データセンターの冷却は、精度、冗長性、およびエネルギー効率の仕様が、従来の商業用快適空調を上回る、独自の急成長分野として台頭しています。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- インド、中国、東南アジアにおける商業用床面積の拡大は、オフィス、小売、ホスピタリティ施設の竣工量に比例したペースで、新築向けHVAC機器の調達を生み出しています。
- R-410AからR-454Bへの冷媒移行により、メーカーが規制に準拠したモデルを導入し、建物所有者がシステムをアップグレードするにつれて、既存の商業用HVAC機器全体にわたり製品の入れ替えサイクルが生まれています。
- ハイパースケール、コロケーション、エッジ施設におけるデータセンターの建設は、精密な温度・湿度仕様を要する、急成長中の冷却機器需要分野を生み出しています。
主要な市場制約
- コンプレッサー、電子制御装置、特殊材料のサプライチェーン上の制約により、リードタイムに変動が生じ、機器の納期やプロジェクトの完了スケジュールに影響を及ぼしています。
- 熟練した機械工事請負業者の確保が困難なため、設置能力が制限されています。特に、新築および更新プロジェクトが労働力を奪い合う建設のピークシーズンにおいては、その傾向が顕著です。
- 次世代の低GWP冷媒モデルにおける設備コストの上昇は、特に発展途上市場において、コストに敏感な建物所有者の間で短期的な調達への抵抗感を生み出しています。
主要な機会分野
- 商業ビルにおけるVRFシステムの導入は、アジアを超えて北米および欧州市場へと拡大しており、ゾーニングの柔軟性とエネルギー効率の高さにより、従来の屋上型空調やチラー構成からシェアを奪っています。
- 商業ビル向けのヒートポンプ暖房システムは、電化の義務化やガス段階的廃止のスケジュールにより、化石燃料ボイラーに代わる全電気式HVAC構成への需要が生まれていることから、成長しています。
- 監視機能、故障検知機能、遠隔管理機能を内蔵したIoT接続型HVAC機器は、メーカーにとって、単なる汎用機器の供給にとどまらない、継続的なサービス収益と差別化をもたらします。
商業用HVAC機器市場のセグメント別分析
- 2026年時点で、商業用空調機器は製品セグメントの29.7%を占めており、これは熱帯および温帯気候帯の商業ビル全体における冷房需要が中心となっていることが要因です。
- オフィスビルの空調管理は、商業用床面積の拡大とテナントの快適性への期待に牽引され、用途セグメントの26.4%を占めています。
- 商業用不動産会社は、オフィス、小売、複合用途の不動産ポートフォリオにおけるHVAC調達の集中を反映し、最終用途セグメントの31.2%を占めています。
市場は、製品タイプ、用途、最終用途、技術、および導入形態によって区分されています。冷却需要が中心となる市場では、空調が金額ベースで首位を占めています。VRFは、ゾーニングの柔軟性とエネルギー効率に支えられ、最も急成長している構成カテゴリーです。
商業用HVAC機器市場を支配しているのはどの製品タイプセグメントでしょうか?
2026年時点で、業務用空調機器は製品セグメントの29.7%を占めています。この主導的な地位は、空調がHVAC機能の主軸となる熱帯、亜熱帯、および温帯気候帯に、業務用建物の冷房需要が世界的に集中していることを反映しています。製品の構成は、パッケージ型屋上ユニットやスプリットシステムから、多ゾーンの業務用建物に対応する大規模チラーやVRFシステムまで多岐にわたります。
このセグメントは、最も広範な導入実績、最多のOEM製品ラインナップ、そして確立された機械工事業者による設置・サービスネットワークという強みを有しています。エネルギー効率基準が厳格化され、冷媒の切り替えが加速する中、老朽化した空調設備の更新市場は、新築需要と並んで持続的な調達量をもたらしています。
商業用HVAC機器市場を支配しているのはどの技術セグメントでしょうか?
2026年には、高効率HVAC技術が技術セグメントの33.8%を占める見込みです。この需要は、商業用機器に対して季節別最低効率基準を義務付ける、厳格化される建築エネルギー規制を反映しています。SEER2、IEER、COPといった指標が調達仕様書でますます採用されており、ASHRAE 90.1、EUエコデザイン、および同等の各国基準により、より高い効率基準が求められています。
このセグメントは、単一のシステムで冷暖房の両方を実現するヒートポンプ技術の進歩、部分負荷時の効率を向上させる可変速コンプレッサー技術、および利用状況や気象条件に基づいてシステムの稼働を最適化するスマート制御技術によって支えられています。公表されている最高効率評価を達成したメーカーは、競争の激しい調達プロセスにおいて仕様選定の優先権を獲得しています。
商業用HVAC機器市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
VRF(可変冷媒流量)システムは、ゾーニングの柔軟性、冷暖房の同時稼働能力、および従来の単一システムに対するエネルギー効率の優位性により、商業用HVAC機器構成の中で最も急速に成長している分野です。これまでアジアやヨーロッパで最も浸透が進んでいたVRFの市場浸透率は、施工業者やコンサルティングエンジニアがシステムの設計および設置要件に習熟するにつれて、北米でも加速しています。
この傾向は、暖房が必要なゾーンと冷房が必要なゾーンの間で熱を転送する熱回収型VRFシステムによって後押しされており、従来のヒートポンプシステムと比較して30~50%の効率向上を実現しています。商業ビルのゾーニング要件がより複雑になり、電化の義務化によりガス暖房が排除されるにつれ、換気用のDOASと組み合わせたVRFシステムは、新築および大規模改修プロジェクトにおいて好まれるHVACアーキテクチャとなりつつあります。
主要市場における地域別見通し
- インドの年平均成長率(CAGR)9.6%は、商業建築の成長、都市化、およびオフィス、小売、医療、ホスピタリティ各セグメントにおける冷房需要の増加を反映しています。
- 中国の9.2%は、世界最大の商業建築市場、VRFおよびチラーシステムにおける国内メーカーの強み、ならびにエネルギー効率基準の厳格化によって支えられています。
- ブラジルのCAGRは8.9%で、これは商業用床面積の拡大、都市化に伴う冷房需要の増加、および新規のオフィスや小売施設建設におけるスプリット型およびVRFシステムの採用拡大を反映しています。
インドにおける業務用空調設備の需要動向
IT/ITESオフィスの拡張、組織化された小売業の発展、およびホスピタリティ分野への投資に牽引された商業建築の成長により、業務用空調設備の大量調達が生まれています。ゾーニングの柔軟性やフロアごとの制御が重視される中層・高層の商業ビルでは、VRFの導入が進んでいます。ダイキン、三菱電機、LGエレクトロニクスは、現地生産、販売代理店ネットワーク、およびコンサルティングエンジニアによる仕様策定支援を通じて、強固な地位を維持しています。外気温の上昇と都市化により、インド全土の商業ビルにおいて冷房負荷強度が構造的に高まっています。
- IT/ITESオフィスキャンパスの拡張により、バンガロール、ハイデラバード、プネー、チェンナイの商業回廊全域で、VRFおよびチラーの集中的な調達が行われています。
- 外気温の上昇と都市化により、商業ビル全体において冷房負荷強度と設備の仕様要件が構造的に高まっています。
中国の商業用HVAC機器の成長評価
国内メーカーであるグリー・エレクトリック、ミデア・グループ、ハイアールは、製造規模、コスト競争力、および中国全土の商業建築に広がる広範な流通ネットワークを通じて、強固な市場地位を維持しています。政府のエネルギー効率基準やグリーンビルディング要件により、新規商業開発における仕様は高効率機器へと向かっています。主要大都市圏におけるデータセンターの建設は、精密な温度・湿度仕様を伴う、明確な高付加価値の冷却機器需要分野を生み出しています。
- 国内メーカーは、製造規模とコスト面での優位性を活かし、中価格帯の商業用HVAC機器セグメントを支配しています。
- 一級都市におけるデータセンターの建設は、標準的な商業用快適冷房の仕様を超える精密冷房の需要を生み出しています。
ブラジルにおける商業用HVAC機器市場の機会分析
サンパウロ、リオデジャネイロ、ブラジリアにおける商業建築活動に加え、都市化と経済成長に牽引された冷房需要の増加が、HVAC機器の調達拡大を支えています。新規のオフィスや小売施設の建設において、スプリットシステムやVRFの採用が拡大しています。高級チラーやVRFシステムへの輸入依存度の高さから、国際的なメーカーは、ブラジルの設備工事請負業者やコンサルティングエンジニアにとって主要なサプライヤーとしての地位を確立しています。
- 主要大都市圏における商業オフィスおよび小売施設の建設拡大が、新築プロジェクト向けのスプリットシステム、VRF、およびチラーシステムの調達を牽引しています。
- 都市化の進展と外気温の上昇傾向により、ブラジルの商業ビルセグメント全体で冷却設備の需要が構造的に増加しています。
競合ベンチマークと企業のポジショニング
企業別商用HVAC機器市場分析
- ダイキン工業、キャリア・グローバル、およびトレーン・テクノロジーズは、空調、暖房、換気、チラー、VRF、ビル制御に及ぶ包括的な商用HVAC製品ポートフォリオと、確立された流通・サービスネットワークを通じて、世界的に最も強固な地位を築いています。
- 三菱電機とLGエレクトロニクスは、VRFおよびマルチスプリットシステムに関する専門知識を武器に競争を展開しており、ゾーニングの柔軟性とエネルギー効率が主要な仕様基準となる商業ビル用途において、その地位を拡大しています。
- 競争環境は、エネルギー効率評価、冷媒規制への対応スケジュール、製品の幅広さ、施工業者ネットワークの密度、そしてHVACハードウェアとコネクテッド制御システム、エネルギー管理ソフトウェアを組み合わせた統合的なビル空調ソリューションを提供する能力によって形作られています。
競争環境は中程度の集中度を示しており、ダイキン、キャリア、トレイン、三菱電機、LGが、世界の商業用HVAC機器市場において合計で大きなシェアを占めています。中国のメーカーであるグリーと美的(Midea)は国内市場を支配しており、国際的にも事業を拡大しています。
競争は、VRF製品のラインナップ、ヒートポンプの暖房能力、次世代冷媒への対応、および診断機能や遠隔管理機能を内蔵したIoT接続機器によって、ますます形作られています。
商業用HVAC機器市場の主要企業
ダイキン工業、キャリア・グローバル、トレイン・テクノロジーズ、三菱電機、LGエレクトロニクスは、包括的な業務用HVAC製品ポートフォリオと確立された施工業者ネットワークに支えられ、世界をリードする主要企業です。
ジョンソン・コントロールズ、レノックス・インターナショナル、グリー・エレクトリック、美的グループ、サムスンHVACは、特定の製品カテゴリー、価格帯、地域市場において確固たる地位を築いています。
最近の業界動向
- ジョンソン・コントロールズ、戦略的事業売却、住宅用・小規模業務用HVAC事業をボッシュへ(2025年4月): ジョンソン・コントロールズは、住宅用および小規模商業用HVAC事業を80億米ドルでボッシュに売却しました。これにより、同社は商業ビルシステム事業への注力を強化するとともに、ボッシュはHVAC売上高をほぼ倍増させ、米国およびアジアでの存在感を高めることとなりました。
- ダイキン工業、製造投資、グローバル生産能力(2025年):ダイキンは、拡大するVRFおよび商業用システムの需要に応えるため、複数の地域で生産能力を増強し、グローバルな製造ネットワークの拡大を継続しました。これにより、世界最大のHVACメーカーとしての地位をさらに強固なものにしました。
- トレイン・テクノロジーズ、製品プラットフォーム、Horizon DOASおよび三菱HVRF(2025年):トレインは、Horizon DOASの統合に加え、トレイン/三菱電機製HVRFハイブリッドVRFシステムを導入することで、商業用製品エコシステムを拡大し、エネルギー効率に優れた商業ビルの設計に向けた、換気と快適性を組み合わせたソリューションを提供しました。
- グリーンヘック、製品発売、R-454B対応RV-220 DOAS(2025年7月):グリーンヘックは、R-454B冷媒への準拠、最大29,200 CFMの風量、および標準出荷構成でのパッケージ型冷暖房機能を備えたRV-220 DOASユニットにより、業務用換気製品ラインナップを拡充しました。
業務用HVAC機器市場を牽引する主要企業
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Trane Technologies
- Mitsubishi Electric
- LG Electronics
- Johnson Controls
- Lennox International
- Gree Electric
- Midea Group
- Samsung HVAC
業務用HVAC機器市場のセグメンテーション
- 製品別業務用HVAC機器市場のセグメンテーション:
- 業務用空調機器
- 屋上型空調ユニット
- オフィスビルの冷房システム
- 小売施設の空調制御
- 可変冷媒流量システム
- ホスピタリティ施設の空調
- 複合用途施設の冷房
- 屋上型空調ユニット
- 業務用暖房機器
- 業務用ボイラー
- 公共施設向け暖房用途
- 産業施設向け熱供給
- 炉式暖房システム
- 倉庫の暖房運用
- 商業用空間暖房
- 業務用ボイラー
- 商業用換気設備
- 空調ユニット
- 医療施設の換気
- 教育施設の空気配分
- 専用外気導入システム
- 室内空気質管理
- 高効率換気用途
- 空調ユニット
- 商業用冷凍設備
- チラーシステム
- データセンターの冷却用途
- 大規模商業ビルの冷却
- 冷却塔
- 産業用排熱システム
- 地域冷房インフラ
- チラーシステム
- 商業用室内空気質設備
- 空気ろ過システム
- クリーンルーム用空気浄化
- 商業用室内空気管理
- 湿度制御システム
- 博物館の気候保存
- 製薬施設の空気制御
- 空気ろ過システム
- 商業用HVAC制御機器
- ビルオートメーションシステム
- スマートビルディングの気候管理
- エネルギー最適化アプリケーション
- スマートサーモスタットシステム
- 遠隔HVACモニタリング
- 在室状況に基づく気候制御
- ビルオートメーションシステム
- 業務用空調機器
- 用途別に分類された商業用HVAC機器市場:
- オフィスビルの気候管理
- 企業オフィスのHVACシステム
- 従業員の快適性の最適化
- エネルギー効率の高い職場運営
- 複合用途の商業インフラ
- 統合型気候管理
- 都市部の商業開発
- 企業オフィスのHVACシステム
- 小売・ホスピタリティ業界の気候制御
- ショッピングモールのHVACシステム
- 広域空間の空気配分
- 小売業のエネルギー管理
- ホテルおよびリゾートのHVACシステム
- 宿泊客の快適性最適化
- ホスピタリティ業界の室内空気質
- ショッピングモールのHVACシステム
- 医療施設におけるHVACの用途
- 病院の空気管理システム
- 集中治療用換気
- 感染管理の用途
- 実験室用HVACシステム
- クリーンルームの気候制御
- 研究施設の換気
- 病院の空気管理システム
- 産業および倉庫におけるHVACの用途
- 製造施設の気候制御システム
- 産業用換気運用
- プロセス冷却の用途
- 物流・倉庫向けHVACシステム
- 大規模空間の冷暖房
- 冷蔵倉庫の空気管理
- 製造施設の気候制御システム
- 教育・公共施設向けHVACアプリケーション
- 学校施設向けHVACシステム
- 教室の換気アプリケーション
- キャンパスエネルギー管理
- 大学・研究施設向けHVAC
- 大規模建築物の空調制御
- 公共施設の室内空気質
- 学校施設向けHVACシステム
- オフィスビルの気候管理
- 最終用途別に分類された商業用HVAC機器市場:
- 商業用不動産会社
- オフィスビル運営事業者
- 企業インフラ向け空調システム
- 商業用不動産のエネルギー管理
- 小売用不動産所有者
- ショッピングセンターのHVACインフラ
- 複合用途ビルの気候管理
- オフィスビル運営事業者
- 医療機関
- 病院および診療所
- 重要HVACインフラ
- 患者の安全を確保する換気システム
- 研究実験室
- 制御環境用HVAC
- 医療現場における空気質管理
- 病院および診療所
- 工業企業
- 製造企業
- 工場の換気および冷却
- 工業プロセスの気候制御
- 物流・倉庫事業者
- 大規模施設の空気管理
- 物流センターのHVACシステム
- 製造企業
- 教育機関
- 学校
- 教室の気候管理
- 生徒の快適性インフラ
- 大学
- キャンパスHVACネットワーク
- 研究施設の気候制御システム
- 学校
- ホスピタリティ企業
- ホテル運営会社
- 客室の気候制御システム
- ホスピタリティ分野のエネルギー最適化
- イベント会場運営会社
- 広域空間の換気
- 商業施設の快適性管理
- ホテル運営会社
- 商業用不動産会社
- 技術別商業用HVAC機器市場:
- 高効率HVAC技術
- インバーター式コンプレッサーシステム
- 可変速冷却運転
- 商業用省エネ
- 熱回収システム
- 廃熱利用
- 持続可能な建物運営
- インバーター式コンプレッサーシステム
- スマートHVAC技術
- IoT対応HVACシステム
- 遠隔機器監視
- 予知保全アプリケーション
- AIベースの空調制御
- 自動エネルギー最適化
- 在室状況に応じたHVAC運用
- IoT対応HVACシステム
- 空気ろ過技術
- HEPAろ過システム
- 医療用空気浄化
- クリーン環境用途
- 静電式空気ろ過
- 商業用室内空気質
- 産業用粉塵管理
- HEPAろ過システム
- 冷却技術
- 可変冷媒流量(VRF)技術
- マルチゾーン空調管理
- 商業用冷却効率
- 冷水冷却システム
- 大規模インフラ冷却
- 地域冷房用途
- 可変冷媒流量(VRF)技術
- 暖房技術
- 凝縮式ボイラー技術
- 高効率暖房運用
- 商業ビルの熱供給
- ハイブリッド暖房システム
- 統合型冷暖房
- エネルギー最適化HVACアプリケーション
- 凝縮式ボイラー技術
- 高効率HVAC技術
- 導入形態別に分類された商業用HVAC機器市場:
- 改修導入
- 既存ビルのHVAC近代化
- エネルギー効率向上改修
- 室内空気質の改善
- HVAC交換プロジェクト
- 商業インフラの改修
- 建築基準への準拠と近代化
- 既存ビルのHVAC近代化
- 新築導入
- 商業ビルのHVAC設置
- オフィスインフラの開発
- 小売施設の建設
- 医療インフラにおけるHVAC導入
- 病院建設プロジェクト
- 実験室用空調システムの設置
- 商業ビルのHVAC設置
- 集中型HVAC導入
- 地域冷房システム
- 都市インフラ冷却ネットワーク
- 大規模キャンパスの気候管理
- 中央プラントHVACシステム
- 統合ビル運営
- 大容量気候インフラ
- 地域冷房システム
- 分散型HVAC導入
- ゾーン別HVACシステム
- 独立型ビル空調制御
- 柔軟な商業用空気管理
- モジュール式HVACシステム
- 拡張可能な空調インフラ
- 分散型空気処理運用
- ゾーン別HVACシステム
- 改修導入
- 地域別商業用HVAC機器市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
対象としたステークホルダー
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータスチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
「可能性が高いシナリオ」における需要
「保守的なシナリオ」における需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)の分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
前年比(YoY)成長トレンド分析
絶対的な市場機会($)の分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(製品別)
はじめに/主な調査結果
過去市場規模(価値) (百万米ドル)分析(製品別、2021年~2025年)
現在および将来の市場規模(価値)(百万米ドル)分析および予測(製品別、2026年~2036年)
業務用空調機器
屋上型空調の価値(百万米ドル)
オフィスビルの冷房システム
小売施設の空調制御
可変冷媒流量システム
ホスピタリティ施設の空調
複合用途施設の冷却
業務用暖房機器
業務用ボイラー
公共施設向け暖房用途
産業施設向け熱供給
炉式暖房システム
倉庫の暖房運用
業務用換気機器
空気処理装置(単位:百万米ドル)
医療施設の換気
教育施設の空気配分
専用外気導入システム
室内空気質管理
業務用冷凍機器
チラーシステム
データセンターの冷却用途
大規模商業ビルの冷却
冷却塔
産業用排熱システム
商業用室内空気質管理機器
空気ろ過システム
クリーンルームの空気浄化
商業用室内空気管理
湿度制御システム
博物館の気候保存
商業用HVAC制御機器
ビルオートメーションシステム
スマートビルの気候管理
エネルギー最適化用途
スマートサーモスタットシステム
HVAC遠隔監視
製品別前年比成長率分析(2021年~2025年)
製品別絶対市場規模分析(2026年~2036年)
用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
用途別 2021年から2025年までの過去市場規模(百万米ドル)分析
用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
オフィスビルの空調管理
企業オフィスのHVACシステム
従業員の快適性最適化
エネルギー効率の高い職場運営
複合用途商業施設
統合型空調管理
都市部商業開発
小売・ホスピタリティ業界の空調制御
ショッピングモールのHVACシステム
広域空間の空気配分
小売業界のエネルギー管理
ホテル・リゾートのHVACシステム
宿泊客の快適性最適化
医療施設向けHVACアプリケーション
病院用空気管理システム
集中治療用換気
感染対策アプリケーション
実験室用HVACシステム
クリーンルームの気候制御
産業・倉庫向けHVACアプリケーション
製造施設向け気候制御システム
産業用換気運用
プロセス冷却アプリケーション
物流・倉庫向けHVACシステム
大規模空間の冷暖房
教育・公共施設向けHVACアプリケーション
学校施設向けHVACシステム
教室用換気アプリケーション
キャンパスエネルギー管理
大学および研究施設向けHVAC
大規模建築物の気候制御
用途別前年比成長率分析(2021年~2025年)
用途別絶対額市場機会分析(2026年~2036年)
最終用途別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
2021年から2025年までの最終用途別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの最終用途別市場規模(現在および将来値、百万米ドル)の分析および予測
商業用不動産会社
オフィスビル運営事業者
企業インフラの空調システム
商業用不動産のエネルギー管理
小売用不動産所有者
ショッピングセンターのHVACインフラ
複合用途ビルの空調運用
医療機関
病院および診療所
重要HVACインフラ
患者の安全のための換気システム
研究実験室
制御環境用HVAC
産業企業
製造企業
工場の換気および冷却
工業プロセス用空調制御
物流・倉庫事業者
大規模施設の空気管理
教育機関
学校
教室の空調管理
学生の快適性を確保するためのインフラ
大学
キャンパス内HVACネットワーク
ホスピタリティ企業
ホテル運営会社
客室用空調システム
ホスピタリティ業界のエネルギー最適化
イベント会場運営事業者
大規模空間の換気
2021年から2025年までの最終用途別前年比成長率分析
2026年から2036年までの最終用途別絶対額市場機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(技術別)
はじめに/主な調査結果
技術別、2021年から2025年までの過去の市場規模(百万米ドル)分析
技術別、2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
エネルギー効率の高いHVAC技術
インバーター式コンプレッサーシステム
可変速冷却運転
商業用省エネ
熱回収システム
廃熱利用
持続可能な建物運営
スマートHVAC技術
IoT対応HVACシステム
遠隔機器監視
予知保全アプリケーション
AIベースの空調制御
自動エネルギー最適化
空気ろ過技術
HEPAろ過システム
医療用空気清浄
クリーン環境アプリケーション
静電式空気ろ過
商業用室内空気質
冷却技術
可変冷媒流量(VRF)技術
マルチゾーン空調管理
商業用冷却効率
冷水冷却システム
大規模インフラ冷却
暖房技術
凝縮式ボイラー技術
高効率暖房運用
商業用建物の熱供給
ハイブリッド暖房システム
統合型冷暖房
技術別前年比成長率分析(2021年~2025年)
技術別絶対市場規模分析(2026年~2036年)
導入形態別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
過去の市場規模(価値) (百万米ドル) 導入形態別分析(2021年~2025年)
現在および将来の市場規模(百万米ドル) 導入形態別分析および予測(2026年~2036年)
改修導入
既存建物のHVAC近代化
エネルギー効率向上
室内空気質の改善
HVAC交換プロジェクト
商業インフラの改修
建築基準への準拠と近代化
新築物件への導入
商業ビルのHVAC設置
オフィスインフラの開発
小売施設の建設
医療インフラにおけるHVACの導入
病院建設プロジェクト
集中型HVACの導入
地域冷房システム
都市インフラの冷却ネットワーク
大規模キャンパスの気候管理
中央プラント型HVACシステム
統合ビル運営
分散型HVACの導入
ゾーン別HVACシステム
個別ビルの気候制御
柔軟な商業用空気管理
モジュラー式HVACシステム
拡張可能な気候インフラ
2021年から2025年までの導入別Y対Y成長トレンド分析
2026年から2036年までの導入別絶対額(米ドル)市場機会分析
地域別2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
市場分類別の市場規模(百万米ドル)予測、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東アジア市場分析 2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
過去市場規模( (百万米ドル) 市場分類別トレンド分析、2021年から2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
英国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
イタリア
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
スペイン
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
フランス
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
インド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ASEAN
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
中国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
日本
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
韓国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ロシア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ポーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ハンガリー
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
トルコ
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
南アフリカ
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
エンドユーザー別
技術別
導入形態別
競合分析
競合の詳細分析
ダイキン工業株式会社
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
キャリア・グローバル・コーポレーション
トレーン・テクノロジーズ
三菱電機
LGエレクトロニクス
サムスン電子
ジョンソン・コントロールズ
美的グループ
パナソニック株式会社
富士通ゼネラル
ハイアールグループ
レノックス・インターナショナル
GREEコンフォート
ボルタス社
AAON社
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:世界市場規模 (百万米ドル)の製品別予測(2021年~2036年)
表3:世界市場規模(百万米ドル)の用途別予測(2021年~2036年)
表4:世界市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表5:技術別世界市場規模(百万米ドル)予測、2021年~2036年
表6:導入形態別世界市場規模(百万米ドル)予測、2021年~2036年
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:北米市場規模(百万米ドル)の製品別予測(2021年~2036年)
表9:北米市場規模(百万米ドル)の用途別予測(2021年~2036年)
表10:北米市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表11:2021年から2036年までの北米市場規模(百万米ドル)の技術別予測
表12:2021年から2036年までの北米市場規模(百万米ドル)の導入形態別予測
表13:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表14:ラテンアメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表16: ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表19:西ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表20:西ヨーロッパの市場規模(百万米ドル)の予測(製品別、2021年~2036年)
表21:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の技術別予測(2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:東ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表27:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表28:東ヨーロッパ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
表29:東ヨーロッパ市場規模(百万米ドル)の技術別予測、2021年~2036年
表30:東ヨーロッパ市場規模(百万米ドル)の導入形態別予測、2021年~2036年
表31:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表32:東アジアの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表33:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表34:東アジアの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表35:東アジアの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表36:東アジアの市場規模(百万米ドル)の予測(導入形態別、2021年~2036年)
表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表38:南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測、2021年~2036年
表39:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測、2021年~2036年
表40:南アジア・太平洋地域の市場規模 (百万米ドル)最終用途別予測、2021年~2036年
表41:南アジア・太平洋地域の市場規模(百万米ドル)技術別予測、2021年~2036年
表42:南アジア・太平洋地域の市場規模(百万米ドル)導入形態別予測、2021年~2036年
表43:中東・アフリカの市場規模(百万米ドル)の国別予測、2021年~2036年
表44:中東・アフリカの市場規模(百万米ドル)の製品別予測、2021年~2036年
表45:中東・アフリカの市場規模(百万米ドル)の用途別予測、2021年~2036年
表46:中東・アフリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表47:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表48:中東・アフリカ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
図4:製品別世界市場の前年比成長率比較(2026年~2036年)
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年から2036年)
図11:最終用途別の世界市場の魅力度分析
図12:技術別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
図13:技術別の世界市場の前年比成長率比較(2026年~2036年)
図14:技術別世界市場の魅力度分析
図15:導入形態別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:導入形態別世界市場の前年比成長率比較(2026年~2036年)
図17:導入形態別世界市場の魅力度分析
図18:地域別世界市場の価値 (百万米ドル)シェアおよびBPS分析(地域別、2026年および2036年)
図19:地域別世界市場の前年比成長率比較(2026年~2036年)
図20:地域別世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23: 西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図24:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図25:東アジア市場の増分ドル機会(2026年~2036年)
図26:南アジア・太平洋市場の増分ドル機会(2026年~2036年)
図27:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図28:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
図29:北米市場における製品別市場シェアおよびBPS分析、2026年および2036年
図30:北米市場における製品別前年比成長率の比較(2026年~2036年)
図31:北米市場における製品別の市場魅力度分析
図32:北米市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図33:北米市場における用途別前年比成長率の比較(2026年~2036年)
図34:北米市場における用途別の市場魅力度分析
図35:北米市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図36:北米市場における最終用途別の前年比成長率比較(2026年~2036年)
図37:北米市場における最終用途別の市場魅力度分析
図38:北米市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図39:2026年から2036年までの技術別北米市場の前年比成長率比較
図40:技術別北米市場の魅力度分析
図41:2026年および2036年の導入形態別北米市場の価値シェアおよびBPS分析
図42:北米市場における導入形態別の前年比成長率比較(2026年~2036年)
図43:北米市場における導入形態別の市場魅力度分析
図44:ラテンアメリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図45:ラテンアメリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図46:ラテンアメリカ市場における製品別前年比成長率の比較(2026年から2036年)
図47:ラテンアメリカ市場における製品別市場魅力度分析
図48:ラテンアメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図49:ラテンアメリカ市場における用途別前年比成長率の比較(2026年から2036年)
図50:ラテンアメリカ市場における用途別の魅力度分析
図51:ラテンアメリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図53:ラテンアメリカ市場における最終用途別の魅力度分析
図54:ラテンアメリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における技術別前年比成長率の比較(2026年から2036年)
図56:ラテンアメリカ市場における技術別市場魅力度分析
図57:ラテンアメリカ市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図58:ラテンアメリカ市場における導入形態別の前年比成長率比較(2026年~2036年)
図59:ラテンアメリカ市場における導入形態別の魅力度分析
図60:西ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図63:西ヨーロッパ市場における製品別の市場魅力度分析
図64:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図65:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図66: 用途別西ヨーロッパ市場の魅力度分析
図67:最終用途別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図68:最終用途別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図69:最終用途別西ヨーロッパ市場の魅力度分析
図70: 2026年および2036年の西ヨーロッパ市場における技術別市場シェアおよびBPS分析
図71:2026年から2036年までの西ヨーロッパ市場における技術別の前年比成長率比較
図72:技術別 西ヨーロッパ市場の魅力度分析
図73:導入形態別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図74: 2026年から2036年までの西ヨーロッパ市場における導入形態別前年比成長率の比較
図75:西ヨーロッパ市場における導入形態別の市場魅力度分析
図76:2026年および2036年の東ヨーロッパ市場における国別市場シェアおよびBPS分析
図77:2026年および2036年の東ヨーロッパ市場における製品別市場シェアおよびBPS分析
図78:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図79:東ヨーロッパ市場における製品別の市場魅力度分析
図80:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図81:東欧市場における用途別前年比成長率の比較(2026年~2036年)
図82:東欧市場における用途別の市場魅力度分析
図83:東欧市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における最終用途別の前年比成長率比較(2026年~2036年)
図85:東欧市場における最終用途別の市場魅力度分析
図86:東欧市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図87:東欧市場における技術別前年比成長率の比較(2026年~2036年)
図88:東欧市場における技術別魅力度分析
図89:東欧市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図90:東欧市場における導入形態別の前年比成長率比較(2026年~2036年)
図91:東欧市場における導入形態別の魅力度分析
図92:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場における製品別の市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
図95:東アジア市場における製品別の市場魅力度分析
図96:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図97:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図98:東アジア市場における用途別の魅力度分析
図99:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
図101:東アジア市場における最終用途別の魅力度分析
図102:東アジア市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における技術別の前年比成長率比較(2026年~2036年)
図104:技術別 東アジア市場の魅力度分析
図105:導入形態別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図106:導入形態別 東アジア市場の前年比成長率比較(2026年~2036年)
図107:導入形態別 東アジア市場の魅力度分析
図108:南アジアおよび太平洋地域の市場における国別市場シェアおよびBPS分析(2026年および2036年)
図109:南アジアおよび太平洋地域の市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図110:2026年から2036年までの南アジア・太平洋市場における製品別前年比成長率の比較
図111:南アジア・太平洋市場における製品別の市場魅力度分析
図112:南アジアおよび太平洋地域の市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図113:南アジアおよび太平洋地域の市場における用途別前年比成長率の比較(2026年から2036年)
図114:南アジアおよび太平洋地域の市場における用途別魅力度分析
図115:南アジア・太平洋市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図116:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
図117:南アジア・太平洋市場における最終用途別の市場魅力度分析
図118:南アジア・太平洋市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図119:南アジア・太平洋市場における技術別前年比成長率の比較(2026年から2036年)
図120:技術別 南アジア・太平洋市場の魅力度分析
図121:導入形態別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図122:導入形態別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図123:南アジア・太平洋地域の市場魅力度分析(導入形態別)
図124:中東・アフリカ市場の市場シェアおよびBPS分析(国別、2026年および2036年)
図125:中東・アフリカ市場の市場シェアおよびBPS分析(製品別、2026年および2036年)
図126:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
図127:中東・アフリカ市場における製品別の市場魅力度分析
図128:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場における用途別前年比成長率の比較(2026年から2036年)
図130:中東・アフリカ市場における用途別市場魅力度分析
図131:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図133:中東・アフリカ市場における最終用途別の市場魅力度分析
図134:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における技術別の前年比成長率比較(2026年~2036年)
図136:技術別の中東・アフリカ市場の魅力度分析
図137:導入形態別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図138:導入形態別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図139:中東・アフリカ市場における導入形態別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









