主な市場動向と洞察
- 繊維の種類別:2025年には、麻繊維セグメントが31.0%という最大の市場シェアを占めました。
- 繊維の形態別:2025年には、ステープルファイバーセグメントが65.3%という最大の市場シェアを占めました。
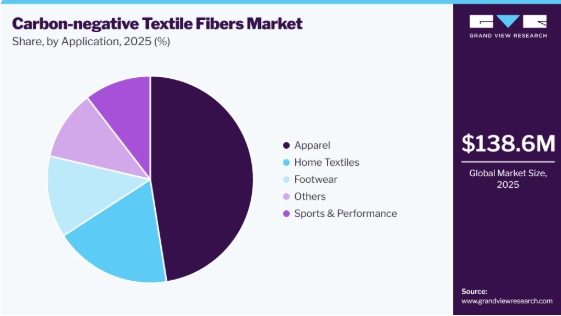
- 用途別:2025年には、アパレルセグメントが47.5%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:欧州(2025年の売上高シェア37.9%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年にはドイツが欧州で最大の売上高シェアを占め、市場を牽引しました
市場規模と予測
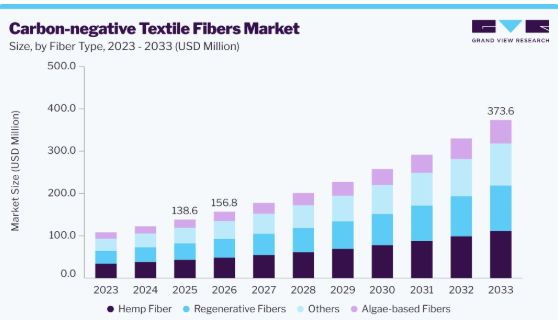
- 2025年の市場規模:1億3,860万米ドル
- 2026年の推定市場規模:1億5,680万米ドル
- 2033年までの予測市場規模:3億7,360万米ドル
- CAGR(2026年~2033年):13.2%
カーボンネガティブ繊維とは、その生産プロセス全体および炭素貯蔵経路を考慮した際に、大気中の二酸化炭素を正味で除去するように設計された素材のことです。化石由来の原料に大きく依存する従来の合成繊維とは異なり、これらの繊維は再生可能な作物、農業残渣、バイオマス、その他の再生可能資源を活用することができます。
繊維メーカーやファッションブランドに対し、環境負荷の低減を求める圧力が高まっていることが、低炭素繊維への代替需要を支えています。従来の繊維は、化石資源への依存、エネルギー集約的な加工、化学物質の使用、およびそれに伴う温室効果ガスの排出により、厳しい視線にさらされています。カーボンネガティブ繊維の開発は、単に排出量を削減するだけでなく、再生可能な栽培、土壌炭素の増強、バイオマスの利用、および長期的な炭素貯留を通じて、炭素固定を重視する点で一歩進んだものです。
技術革新により、再生型農業手法、作物の遺伝子改良、環境負荷の低い脱膠・脱皮処理、機械的な繊維加工、先進的な再生セルロース技術、およびバイオマス由来ポリマーの生産を通じて、カーボンネガティブ繊維の可能性が広がっています。また、メーカー各社は、再生繊維の原料として農業残渣や十分に活用されていないバイオマスの活用を模索しており、それによって資源利用率を高め、化石由来の未利用原料への依存度を低減しています。
市場の動向
この市場は、化石由来の繊維素材から、再生可能・再生型・循環型の原料への移行によって形成されつつあります。アパレルブランド、繊維メーカー、ホームテキスタイルメーカー、および機能性繊維企業からの需要は、持続可能性への取り組みが原材料の調達や繊維形態レベルのカーボンフットプリントをますます包含するようになるにつれて増加しています。しかし、カーボンネガティブの認証手法、信頼性の高い原料供給、加工インフラ、および商業規模の生産能力は依然として発展途上であるため、この市場は比較的まだ新興の段階にあります。
市場の集中度と特徴
カーボンネガティブ繊維産業は現在、新興かつ比較的細分化された競争構造を特徴としています。この市場には、老舗の繊維メーカー、再生型農業企業、天然繊維加工業者、再生セルロース生産者、バイオテクノロジー企業、素材イノベーター、そして独自の調達モデルを開発している繊維ブランドなどが参入しています。競争の焦点は、基礎的な繊維生産から、測定可能なカーボンパフォーマンス、追跡可能な原料調達、再生農業との提携、そして拡張可能な加工技術へと、ますます移行しつつあります。
この市場は、従来の天然繊維、再生繊維、バイオベースの合成繊維、再生セルロース繊維、再生ポリエステル、およびその他の低炭素繊維素材との競争に直面しています。従来の綿、ポリエステル、ビスコース、リヨセル、再生繊維、および新興のバイオベースポリマーは、アパレルや繊維分野における多くの要件を満たすことができます。すべての持続可能な繊維用途がカーボンネガティブ素材を必要とするわけではないため、この脅威は特に重要な意味を持ちます。とはいえ、カーボンネガティブ繊維は、素材の機能性と大気中の炭素除去の可能性を組み合わせることで差別化された価値を提供しており、ブランドや消費者が測定可能な気候変動へのメリットをますます重視する中で、優位性をもたらしています。
繊維種別の分析
2025年には、ヘンプ繊維セグメントが市場を牽引し、売上高シェア31.0%と最大となりました。これは、ヘンプの強力な炭素固定能力、再生可能性、そして耐久性のある繊維生産への適性が支えとなっています。アパレル、ホームテキスタイル、および技術用途におけるヘンプ系素材の採用拡大に加え、再生農業への関心の高まりや従来の合成繊維への依存度低下が、同セグメントの需要をさらに後押ししています。
藻類由来繊維セグメントは、メーカー各社が化石由来の繊維素材への依存度を低減するため、革新的な生物由来原料を模索していることから、予測期間中に14.0%という最も高い年平均成長率(CAGR)で成長すると見込まれています。藻類は、急速に再生可能なバイオマスを活用し、環境負荷の低い生産プロセスを可能にすることで、バイオベース繊維の開発機会を提供します。研究開発投資の増加、藻類の培養および繊維加工技術の進歩、そして新規の持続可能な素材に対する需要の高まりが、今後の普及を後押しすると予想されます。
繊維形態に関する分析
2025年には、ステープル繊維セグメントが市場を牽引し、売上高シェア65.3%という最大のシェアを占めました。これは、紡績、混紡、およびアパレルや繊維織物の生産における幅広い利用が背景にあります。既存の繊維製造プロセスとの互換性があるため、カーボンネガティブ繊維やバイオベース繊維を、下流工程への変更を比較的最小限に抑えつつ、従来の糸や織物の生産に組み込むことが可能です。持続可能なアパレルや天然繊維混紡テキスタイルへの需要の高まりが、このセグメントの採用をさらに後押ししています。
フィラメント繊維セグメントは、予測期間中に13.6%という最も高い年平均成長率(CAGR)で成長すると見込まれています。これは、繊維メーカーが、強度、滑らかさ、均一性を備え、高性能用途に適した連続繊維をますます求めるようになっているためです。カーボンネガティブポリエステル、バイオベースポリマー、および再生セルロース技術の進歩により、持続可能なフィラメント生産の可能性が広がっています。持続可能なスポーツウェア、テクニカルテキスタイル、および機能性生地への需要の高まりが、この分野の採用をさらに促進すると予想されます。
用途別分析
アパレルセグメントは、持続可能な衣類への需要の高まりや、ファッションブランドによる繊維サプライチェーンのカーボンフットプリント削減に向けた取り組みの拡大に後押しされ、2025年には47.5%という最大の売上高シェアを占め、市場を牽引しました。カーボンネガティブ繊維は、アパレルメーカーに対し、再生可能で環境に優しい素材を求める消費者の期待に応えつつ、気候にプラスの影響を与える素材特性を衣類に組み込む機会を提供します。ファッション業界全体で高まる持続可能性への取り組みが、その普及をさらに後押ししています。
スポーツ・パフォーマンス分野は、予測期間中に14.0%という最も高い年平均成長率(CAGR)で成長すると見込まれています。これは、メーカーが、サステナビリティと耐久性、軽量構造、吸湿発散性、通気性、そして高性能特性を兼ね備えた繊維を求めているためです。カーボンネガティブ繊維は、スポーツウェア、アウトドアウェア、フットウェア、およびパフォーマンス向けアクセサリーにおいて、ますます注目されています。サステナブルなアクティブウェアに対する消費者の関心の高まりや、低炭素のパフォーマンス素材へのブランドによる投資の増加が、強力な成長機会を生み出すと予想されます。
地域別インサイト
北米のカーボンネガティブ繊維市場は、サステナブルなアパレル、再生型農業、トレーサビリティのあるサプライチェーン、および気候変動対策に配慮した素材への需要の高まりによって牽引されています。同地域では、産業用ヘンプ、農業残渣の活用、バイオベース素材、および炭素固定の取り組みに対する関心が高まっています。繊維ブランドや素材開発企業は、ライフサイクル排出量、再生可能素材の含有率、生分解性、および炭素貯蔵の可能性に基づいて、代替繊維の評価を行っています。農業生産者、バイオテクノロジー企業、繊維メーカー、ファッションブランド間の連携が、商業化とサプライチェーンの構築を後押しすると予想されます。
米国のカーボンネガティブ繊維市場の動向
米国のカーボンネガティブ繊維市場は、その農業資源、素材イノベーションのエコシステム、そして再生型農業への関心の高まりを通じて、カーボンネガティブ繊維の開発において重要な役割を果たすと予想されます。履物、麻、農業残渣は、天然繊維や再生繊維の潜在的な原料となり得る一方で、研究機関や素材企業は、繊維の品質とスケーラビリティを向上させる技術の開発を進めています。また、サステナブルファッションに対する消費者の関心や、企業の気候変動対策への取り組みも、ブランドが環境負荷の低い素材を模索する後押しとなっています。
欧州のカーボンネガティブ繊維市場の動向
欧州のカーボンネガティブ繊維市場は、強力な持続可能性への取り組み、循環型経済政策、環境配慮型繊維の要件、そして確立されたサステナブルファッションのエコシステムにより、2025年には37.9%という最大の売上シェアを占めました。繊維企業は、炭素排出量、資源消費量、リサイクル可能性、および使用済み時の性能に基づいて、原材料の評価をますます重視しています。また、欧州の研究および産業イニシアチブは、亜麻、ヘンプ、再生セルロース、農業残渣、その他のバイオベースの原料を支援しています。
2025年、ドイツのカーボンネガティブ繊維市場は、その先進的な繊維機械産業、研究能力、持続可能性に重点を置いた製造部門、および循環経済の原則への強い重視に後押しされ、欧州で最大の売上高シェアを占めました。各企業は、再生可能繊維、リサイクル素材、バイオベースポリマー、および効率的な繊維加工技術の研究を進めています。ドイツの産業エコシステムは、革新的な繊維加工技術の規模拡大や、繊維サプライチェーンへのカーボンアカウンティングの統合に向けた機会を提供しています。機能性繊維、アパレルメーカー、自動車用繊維、および持続可能な消費者向け繊維製品メーカーからの需要が、カーボンネガティブ素材の採用を後押しする可能性があります。
アジア太平洋地域のカーボンネガティブ繊維市場の動向
アジア太平洋地域のカーボンネガティブ繊維市場は、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。アジア太平洋地域は、広範な繊維製造インフラ、大規模な農業基盤、成長を続けるアパレル産業、そしてサステナビリティへの関心の高まりにより、カーボンネガティブ繊維開発の主要地域であり続けると予想されます。同地域の各国は、繊維、糸、生地、衣料品の製造に向けたエコシステムを確立しており、これにより、新興のサステナブル繊維を既存のサプライチェーンに統合することが容易になります。中国、インド、日本、韓国、および東南アジア諸国では、バイオベースおよび循環型繊維素材の研究開発がますます進められています。
2025年、中国のカーボンネガティブ繊維市場は、その広範な繊維製造エコシステム、確立された合成繊維および再生繊維の生産能力、そして持続可能な素材への関心の高まりにより、アジア太平洋地域において大きなシェアを占めました。メーカー各社は、バイオベースの原料、再生セルロース、農業残渣、および先進的な繊維加工技術の研究開発をますます進めています。同国の大規模な繊維サプライチェーンは、カーボンネガティブ繊維を紡績、織物、編み物、および衣料品の生産に統合する機会を提供しています。また、産業の脱炭素化や循環型資源利用への重視が高まることで、低炭素繊維素材の研究および商業化が後押しされると予想されます。
中南米のカーボンネガティブ繊維市場の動向
中南米のカーボンネガティブ繊維市場は、その農業資源、生物多様性、バイオマスの入手可能性、そして拡大する持続可能な素材のエコシステムによって牽引されています。ブラジルなどの国々は、天然繊維や再生繊維向けの農業残渣や植物由来資源を原料として供給することができます。また、この地域には、再生型農業の実践と、繊維製造および輸出志向のアパレルサプライチェーンを結びつける機会もあります。しかし、インフラの不足、加工能力のばらつき、トレーサビリティの改善の必要性などが、商業的な導入のスピードに影響を与える可能性があります。
中東・アフリカのカーボンネガティブ繊維市場の動向
中東・アフリカ地域のカーボンネガティブ繊維市場では、農業残渣の活用、持続可能な農業、現地の繊維製造、およびバイオベース素材のサプライチェーンの多様化を通じて、カーボンネガティブ繊維に新たな機会が生まれています。綿花および繊維産業が確立されている国々は、低炭素の代替素材や、農業バイオマスの付加価値加工を模索することができます。アフリカでは、再生型農業や地元産の天然繊維が、農村部の経済発展を支援しつつ、持続可能な繊維バリューチェーンを構築する機会をもたらす可能性があります。
カーボンネガティブ繊維の主要企業に関する洞察
この市場で事業を展開する主要企業には、ユニバーサル・ファイバーズやオリジン・マテリアルズなどが挙げられます。また、AECI SANSテクニカル・ファイバーズやルネッサンス・ファイバーは、カーボンネガティブ繊維業界における新興の市場参加者の一部です。
- ユニバーサル・ファイバーズは、米国を拠点とする繊維メーカーであり、床材、繊維、機能性素材などの用途に向けた先進的な合成繊維および持続可能な繊維を専門としています。同社は、繊維製品のカーボンフットプリントを削減するために設計されたカーボンネガティブナイロン繊維「Thrive」の開発を通じて、カーボンネガティブ繊維産業において特に重要な役割を果たしています。
- Origin Materialsは、再生可能な炭素源からカーボンネガティブな材料やポリマーを開発している、米国を拠点とする材料技術企業です。同社の技術プラットフォームは、化石由来の原料を再生可能な炭素に置き換えることを目的としており、PET、ポリエステル繊維、その他の繊維用途に適した材料の製造に応用されています。
- AECI SANS Technical Fibersは、厳しい要件が求められる産業用および繊維用途向けの高性能繊維・糸を専門とする、米国を拠点とする工業用繊維メーカーです。同社はOrigin Materialsと提携し、カーボンネガティブなPET系繊維および工業用糸を開発しており、次世代の低炭素繊維素材の商用化を支援しています。
- Renaissance Fiberは、天然および再生可能な繊維素材の開発に注力する米国を拠点とする繊維技術企業です。同社の独自のアプローチでは、植物由来の生物学的プロセスと炭素隔離を活用し、カーボンネガティブな製造と再生可能な素材の生産に焦点を当てた繊維ソリューションを生み出しています。
主要なカーボンネガティブ繊維企業
本調査では、世界のカーボンネガティブ繊維市場について、以下の主要企業を分析対象としています。
- Universal Fibers
- Origin Materials
- Rubi Laboratories
- CarbonYarn
- Fairbrics
- Handa Industries
- Renaissance Fiber
- AECI SANS Technical Fibers
- PrimaLoft
- SEFF
最近の動向
- 2025年7月、ユニバーサル・ファイバーズはサーキュラー・ビルディング・ソリューションズと提携し、接着剤を使用せず、かつ撤去・再設置が可能な施工技術を通じて、床材の循環性を加速させました。同社の「Thrive matter」製品は、カーボンネガティブなナイロン繊維としての位置づけを維持しており、ナイロン6およびナイロン6,6で提供されています。
- 2025年1月、プリマロフトは、主力製品である「プリマロフト・ゴールド・インシュレーション」の生産を、同社の「P.U.R.E.」製造技術に切り替えました。このプロセスにより、従来の生産方法と比較して、製造時の二酸化炭素排出量を50%以上削減しています。
世界のカーボンネガティブ繊維市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年までの各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、繊維の種類、繊維の形態、用途、および地域に基づいて、世界のカーボンネガティブ繊維市場レポートをセグメント化しました:
- 繊維種別見通し(売上高、百万米ドル、2021年~2033年)
- 麻繊維
- 再生繊維
- 藻類由来繊維
- その他のバイオ由来繊維
- 繊維形態別見通し(売上高、百万米ドル、2021年~2033年)
- ステープル繊維
- フィラメント繊維
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- アパレル
- ホームテキスタイル
- 履物
- スポーツ・パフォーマンス
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 中南米
- ブラジル
- 中東・アフリカ
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料
1.3.4. 第三者による見解
1.3.5. 一次調査
1.4. 情報分析
1.4.1. データ分析モデル
1.5. 市場構築およびデータ可視化
1.6. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 カーボンネガティブ繊維市場の変数、動向、および範囲
3.1. 関連市場の展望
3.2. バリューチェーン分析
3.2.1. 販売チャネル分析
3.3. 規制の枠組み
3.3.1. 規制
3.3.2. アナリストの見解
3.4. 技術動向
3.4.1. カーボンネガティブ型バイオベースポリマー技術
3.4.2. 再生型および炭素固定型繊維加工
3.4.3. AIを活用した炭素追跡および繊維のトレーサビリティ
3.5. 市場ダイナミクス
3.5.1. 市場推進要因の分析
3.5.2. 市場の制約要因分析
3.5.3. 業界の機会
3.5.4. 市場の課題
3.6. ビジネス環境分析
3.6.1. ポーターの分析
3.6.1.1. 供給者の交渉力
3.6.1.2. 購入者の交渉力
3.6.1.3. 代替品の脅威
3.6.1.4. 新規参入者による脅威
3.6.1.5. 競合他社間の競争
3.6.2. PESTEL分析
3.6.2.1. 政治的状況
3.6.2.2. 環境的状況
3.6.2.3. 社会的状況
3.6.2.4. 技術的状況
3.6.2.5. 経済情勢
3.6.2.6. 法的環境
3.7. 持続可能性および商業化の動向
3.7.1. 炭素除去の検証およびライフサイクルアセスメント
3.7.2. 再生可能原料および農業残渣の利用
3.7.3. デジタルトレーサビリティおよび炭素透明性
3.8. バイヤー・インテリジェンス
3.8.1. カテゴリー別バイヤー企業の特定
3.8.2. バイヤー企業データベース
3.8.3. 素材消費量および調達状況の評価
3.8.4. バイヤーおよび購買動向に関するインサイト
第4章 カーボンネガティブ繊維市場:繊維種別の推計およびトレンド分析
4.1. 繊維種別の要点
4.2. 繊維種別市場シェア分析(2025年および2033年)
4.3. カーボンネガティブ繊維市場の推計および予測(繊維種別、2021年~2033年)(百万米ドル)
4.4. 麻繊維
4.4.1. カーボンネガティブ繊維市場の推計および予測(麻繊維別、2021年~2033年)(百万米ドル)
4.5. 再生繊維
4.5.1. カーボンネガティブ繊維市場の推計および予測(再生繊維別、2021年~2033年)(百万米ドル)
4.6. 藻類由来繊維
4.6.1. カーボンネガティブ繊維市場の推計および予測:藻類由来繊維別、2021年~2033年(百万米ドル)
4.7. その他のバイオ由来繊維
4.7.1. カーボンネガティブ繊維市場の推計および予測:その他のバイオ由来繊維別、2021年~2033年(百万米ドル)
第5章 カーボンネガティブ繊維市場:繊維形態別の推計およびトレンド分析
5.1. 繊維形態に関する要点
5.2. 繊維形態別の市場シェア分析(2025年および2033年)
5.3. カーボンネガティブ繊維市場の推計および予測:繊維形態別、2021年~2033年(百万米ドル)
5.4. ステープル繊維
5.4.1. カーボンネガティブ繊維市場の推計および予測:ステープル繊維別、2021年~2033年(百万米ドル)
5.5. フィラメント繊維
5.5.1. カーボンネガティブ繊維市場の推計および予測(フィラメント繊維別、2021年~2033年)(百万米ドル)
第6章 カーボンネガティブ繊維市場:用途別推計およびトレンド分析
6.1. 用途別の要点
6.2. 用途別市場シェア分析(2025年および2033年)
6.3. カーボンネガティブ繊維市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
6.4. アパレル
6.4.1. カーボンネガティブ繊維市場の推計および予測(アパレル分野、2021年~2033年)(百万米ドル)
6.5. ホームテキスタイル
6.5.1. カーボンネガティブ繊維市場の推計および予測(ホームテキスタイル分野、2021年~2033年)(百万米ドル)
6.6. 履物
6.6.1. カーボンネガティブ繊維市場の見積もりおよび予測(履物向け、2021年~2033年)(百万米ドル)
6.7. スポーツ・パフォーマンス
6.7.1. カーボンネガティブ繊維市場の見積もりおよび予測(スポーツ・パフォーマンス向け、2021年~2033年)(百万米ドル)
6.8. その他
6.8.1. カーボンネガティブ繊維市場の推計および予測(その他分野)、2021年~2033年(百万米ドル)
第7章. カーボンネガティブ繊維市場:地域別推計およびトレンド分析
7.1. 主なポイント
7.2. 地域別市場シェア分析、2025年および2033年
7.3. 北米
7.3.1. 北米のカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.3.2. 北米のカーボンネガティブ繊維市場の推計および予測(繊維形態別)、2021年~2033年(百万米ドル)
7.3.3. 北米のカーボンネガティブ繊維市場の推計および予測(繊維形態別)、2021年~2033年(百万米ドル)
7.3.4. 北米のカーボンネガティブ繊維市場の推計および予測(用途別)、2021年~2033年(百万米ドル)
7.3.5. 米国
7.3.5.1. 米国カーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.3.5.2. 米国カーボンネガティブ繊維市場の推計および予測、繊維形態別、2021年~2033年(百万米ドル)
7.3.5.3. 米国カーボンネガティブ繊維市場の推計および予測(2021年~2033年、単位:百万米ドル)(繊維の種類別)
7.3.5.4. 米国カーボンネガティブ繊維市場の推計および予測(2021年~2033年、単位:百万米ドル)(用途別)
7.3.6. カナダ
7.3.6.1. カナダのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.3.6.2. カナダのカーボンネガティブ繊維市場の推計および予測(繊維形態別)、2021年~2033年(百万米ドル)
7.3.6.3. カナダのカーボンネガティブ繊維市場:推計および予測(2021年~2033年、単位:百万米ドル)(繊維形態別)
7.3.6.4. カナダのカーボンネガティブ繊維市場:推計および予測(2021年~2033年、単位:百万米ドル)(用途別)
7.3.7. メキシコ
7.3.7.1. メキシコのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.3.7. 2. メキシコのカーボンネガティブ繊維市場の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
7.3.7.3. メキシコのカーボンネガティブ繊維市場の推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.3.7.4. メキシコのカーボンネガティブ繊維市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
7.4. 欧州
7.4.1. 欧州のカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.4.2. 欧州のカーボンネガティブ繊維市場の推計および予測、繊維形態別、2021年~2033年(百万米ドル)
7.4.3.
欧州のカーボンネガティブ繊維市場の推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.4.4. 欧州のカーボンネガティブ繊維市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
7.4.5. 英国
7.4.5.1. 英国のカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.4.5.2. 英国のカーボンネガティブ繊維市場の推計および予測、繊維形態別、2021年~2033年(百万米ドル)
7.4.5.3. 英国のカーボンネガティブ繊維市場の推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.4.5.4. 英国のカーボンネガティブ繊維市場の推計および予測(用途別、2021年~2033年) (百万米ドル)
7.4.6. ドイツ
7.4.6.1. ドイツのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.4.6.2. ドイツのカーボンネガティブ繊維市場規模の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
7.4.6.3. ドイツのカーボンネガティブ繊維市場規模の推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.4.6.4. ドイツのカーボンネガティブ繊維市場:推計および予測(用途別、2021年~2033年)(百万米ドル)
7.4.7. フランス
7.4.7.1. フランスのカーボンネガティブ繊維市場:推計および予測(2021年~2033年)(百万米ドル)
7.4.7.2. フランスにおけるカーボンネガティブ繊維市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
7.4.7.3. フランスにおけるカーボンネガティブ繊維市場の推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.4.7.4. フランスにおけるカーボンネガティブ繊維市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
7.4.8. イタリア
7.4.8.1. イタリアのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.4.8.2. イタリアのカーボンネガティブ繊維市場の推計および予測、繊維形態別、2021年~2033年(百万米ドル)
7.4.8.3. イタリアのカーボンネガティブ繊維市場:推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.4.8.4. イタリアのカーボンネガティブ繊維市場:推計および予測(用途別、2021年~2033年)
(百万米ドル)
7.4.9. スペイン
7.4.9.1. スペインのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.4.9.2. スペインのカーボンネガティブ繊維市場の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
7.4.9.3. スペインのカーボンネガティブ繊維市場の推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.4.9.4. スペインのカーボンネガティブ繊維市場:推計および予測(用途別、2021年~2033年)(百万米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域のカーボンネガティブ繊維市場:推計および予測(2021年~2033年)(百万米ドル)
7.5.2. アジア太平洋地域のカーボンネガティブ繊維市場:推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
7.5.3. アジア太平洋地域のカーボンネガティブ繊維市場:推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.5.4. アジア太平洋地域のカーボンネガティブ繊維市場:推計および予測(用途別、2021年~2033年)(百万米ドル)
7.5.5. 中国
7.5.5.1. 中国のカーボンネガティブ繊維市場:推計および予測(2021年~2033年)(百万米ドル)
7.5.5.2. 中国のカーボンネガティブ繊維市場の推計および予測(繊維形態別)、2021年~2033年(百万米ドル)
7.5.5.3. 中国のカーボンネガティブ繊維市場の推計および予測(繊維種別)、2021年~2033年(百万米ドル)
7.5.5.4. 中国のカーボンネガティブ繊維市場の推計および予測(用途別)、2021年~2033年(百万米ドル)
7.5.6. 日本
7.5.6.1. 日本のカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.5.6.2. 日本のカーボンネガティブ繊維市場の推計および予測、繊維形態別、2021年~2033年(百万米ドル)
7.5.6.3. 日本のカーボンネガティブ繊維市場の推計および予測、繊維種別、2021年~2033年(百万米ドル)
7.5.6.4. 日本のカーボンネガティブ繊維市場の推計および予測、用途別、2021年~2033年(百万米ドル)
7.5.7. インド
7.5.7.1. インドのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.5.7.2.
インドのカーボンネガティブ繊維市場の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
7.5.7.3. インドのカーボンネガティブ繊維市場の推計および予測(繊維種別、2021年~2033年) (百万米ドル)
7.5.7.4. インドのカーボンネガティブ繊維市場の推計および予測:用途別、2021年~2033年(百万米ドル)
7.5.8. 韓国
7.5.8.1. 韓国のカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.5.8. 2. 韓国におけるカーボンネガティブ繊維市場の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
7.5.8.3. 韓国におけるカーボンネガティブ繊維市場の推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.5.8.4. 韓国におけるカーボンネガティブ繊維市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
7.6. 中南米
7.6.1. 中南米におけるカーボンネガティブ繊維市場の推計および予測(2021年~2033年)(百万米ドル)
7.6.2. 中南米のカーボンネガティブ繊維市場の見積もりおよび予測(繊維形態別、2021年~2033年)(百万米ドル)
7.6.3. 中南米のカーボンネガティブ繊維市場:推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.6.4. 中南米のカーボンネガティブ繊維市場:推計および予測(用途別、2021年~2033年)(百万米ドル)
7.6.5. ブラジル
7.6.5.1. ブラジルのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
7.6.5.2. ブラジルのカーボンネガティブ繊維市場の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
7.6.5.3. ブラジルのカーボンネガティブ繊維市場の推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.6.5.4. ブラジルにおけるカーボンネガティブ繊維市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
7.7. 中東およびアフリカ
7.7.1. 中東・アフリカのカーボンネガティブ繊維市場:推計および予測(2021年~2033年、単位:百万米ドル)
7.7.2. 中東・アフリカのカーボンネガティブ繊維市場:繊維形態別推計および予測(2021年~2033年、単位:百万米ドル)
7. 7.3. 中東およびアフリカのカーボンネガティブ繊維市場の推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.7.4. 中東およびアフリカのカーボンネガティブ繊維市場:推計および予測(用途別、2021年~2033年)(百万米ドル)
7.7.5. サウジアラビア
7.7.5.1. サウジアラビアのカーボンネガティブ繊維市場:推計および予測(2021年~2033年)(百万米ドル)
7.7.5.2. サウジアラビアのカーボンネガティブ繊維市場の推計および予測(繊維形態別、2021年~2033年)(百万米ドル)
7.7.5.3. サウジアラビアのカーボンネガティブ繊維市場の推計および予測(繊維種別、2021年~2033年)(百万米ドル)
7.7.5.4. サウジアラビアのカーボンネガティブ繊維市場:推計および予測(用途別、2021年~2033年)(百万米ドル)
第8章 サプライヤー・インテリジェンス
8.1. クラリッチ・マトリックス
8.2. エンゲージメント・モデル
8.3. 交渉戦略
8.4. 調達におけるベストプラクティス
8.5. ベンダー選定基準
8.6. カテゴリー別原材料サプライヤーの特定
8.7. 原材料サプライヤー・データベース
8.8. 原材料の生産能力および生産状況の評価
8.9. 生産能力拡大の追跡
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 競争の分類
9.3. 企業の市場ポジショニング
9.4. 企業のヒートマップ分析(2025年)
9.5. 戦略マッピング(2025年)
9.6. 企業一覧
9.6.1. ユニバーサル・ファイバーズ
9.6.1.1. 企業概要
9.6.1.2. 財務実績
9.6.1.3. 製品ベンチマーク
9.6.1.4. 戦略的取り組み
9.6.2. オリジン・マテリアルズ
9.6.2.1. 企業概要
9.6.2.2. 財務実績
9.6.2.3. 製品ベンチマーク
9.6.2.4. 戦略的取り組み
9.6.3. Rubi Laboratories
9.6.3.1. 会社概要
9.6.3.2. 財務実績
9.6.3.3. 製品ベンチマーク
9.6.3.4. 戦略的取り組み
9.6.4. カーボンヤーン
9.6.4.1. 会社概要
9.6.4.2. 財務実績
9.6.4.3. 製品ベンチマーク
9.6.4.4. 戦略的取り組み
9.6.5. フェアブリックス
9.6.5.1.
会社概要
9.6.5.2. 財務実績
9.6.5.3. 製品ベンチマーク
9.6.5.4. 戦略的取り組み
9.6.6. ハンダ・インダストリーズ
9.6.6.1. 会社概要
9.6.6.2. 財務実績
9.6.6.3. 製品のベンチマーク
9.6.6.4. 戦略的取り組み
9.6.7. ルネッサンス・ファイバー
9.6.7.1. 会社概要
9.6.7.2. 財務実績
9.6.7.3. 製品のベンチマーク
9.6.7.4. 戦略的取り組み
9.6.8. AECI SANS Technical Fibers
9.6.8.1. 会社概要
9.6.8.2. 財務実績
9.6.8.3. 製品ベンチマーク
9.6.8.4. 戦略的取り組み
9.6.9. PrimaLoft
9.6.9.1. 会社概要
9.6.9.2. 財務実績
9.6.9.3. 製品ベンチマーク
9.6.9.4. 戦略的取り組み
9.6.10. SEFF
9.6.10.1. 会社概要
9.6.10.2. 財務実績
9.6.10.3. 製品ベンチマーク
9.6.10.4. 戦略的取り組み
表の一覧
表1 カーボンネガティブ繊維市場の推定値および予測(繊維形態別、2021年~2033年)(百万米ドル)
表2 カーボンネガティブ繊維市場の推定値および予測(繊維種別、2021年~2033年)(百万米ドル)
表3 カーボンネガティブ繊維市場の推計および予測(用途別、2021年~2033年)(百万米ドル)
図一覧
図1 カーボンネガティブ繊維市場のセグメンテーションおよび範囲
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証および公開
図6 地域別見通し
図7 セグメント別見通し
図8 競合状況
図9 バリューチェーン分析
図10 カーボンネガティブ繊維:市場ダイナミクス
図11 市場推進要因分析
図12 市場制約要因分析
図13 業界分析:ポーターの
図14 PESTEL分析
図15 繊維の種類:主なポイント
図16 繊維の種類:市場シェア(2025年および2033年)
図17 カーボンネガティブ繊維市場の推計および予測(麻繊維別、2021年~2033年)(百万米ドル)
図18 カーボンネガティブ繊維市場の推計および予測(再生繊維別、2021年~2033年)(百万米ドル)
図19 カーボンネガティブ繊維市場の推計および予測(藻類由来繊維別、2021年~2033年) (百万米ドル)
図20 カーボンネガティブ繊維市場の推計および予測:その他のバイオ由来繊維別、2021年~2033年
(百万米ドル)
図21 繊維形態:主なポイント
図22 繊維形態:市場シェア、2025年および2033年
図23 カーボンネガティブ繊維市場の推計および予測(ステープル繊維別、2021年~2033年) (百万米ドル)
図24 カーボンネガティブ繊維市場の推計および予測:フィラメント繊維別、2021年~2033年(百万米ドル)
図25 用途:主なポイント
図26 用途:市場シェア、2025年および2033年
図27 カーボンネガティブ繊維市場の推計および予測(アパレル向け、2021年~2033年)(百万米ドル)
図28 カーボンネガティブ繊維市場の推計および予測(ホームテキスタイル向け、2021年~2033年) (百万米ドル)
図29 カーボンネガティブ繊維市場の推計および予測:フットウェア分野、2021年~2033年(百万米ドル)
図30 カーボンネガティブ繊維市場の推計および予測:スポーツ・パフォーマンス分野、2021年~2033年 (百万米ドル)
図31 カーボンネガティブ繊維市場の推計および予測:その他分野、2021年~2033年(百万米ドル)
図32 地域別、2025年および2033年(百万米ドル)
図33 地域別市場:主なポイント
図34 北米のカーボンネガティブ繊維市場規模の推計および予測、2021年~2033年(百万米ドル)
図35 米国のカーボンネガティブ繊維市場規模の推計および予測、2021年~2033年 (百万米ドル)
図36 カナダのカーボンネガティブ繊維市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図37 メキシコのカーボンネガティブ繊維市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図38 欧州のカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図39 英国のカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図 図40 ドイツのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図41 フランスのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図 42 イタリアのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図43 スペインのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図44 アジア太平洋地域のカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図45 中国のカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図46 日本のカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図47 インドのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図 48 韓国におけるカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図49 中南米におけるカーボンネガティブ繊維市場の推計および予測、2021年~2033年 (百万米ドル)
図50 ブラジルのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図51 中東およびアフリカのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図52 サウジアラビアのカーボンネガティブ繊維市場の推計および予測、2021年~2033年(百万米ドル)
図53 競合状況の分類
図54 企業の市場ポジショニング
図55 企業のヒートマップ分析、2025年









