主な市場動向と洞察
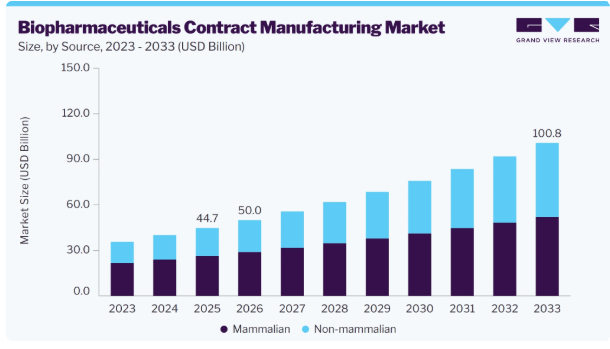
- 原料別:2025年には、哺乳類由来セグメントが売上高シェア58.9%で市場をリードしました。
- サービス別:2025年には、プロセス開発セグメントが売上高シェア34.7%で市場をリードしました。
- 薬剤タイプ別:2025年には、バイオ医薬品セグメントが売上高シェア78.1%で市場をリードしました。
- 種類別:2025年には、原薬セグメントが売上高シェア57.6%で市場をリードしました。
- 事業規模別:2025年には、商業生産セグメントが売上高シェア75.1%で市場をリードしました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア34.6%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
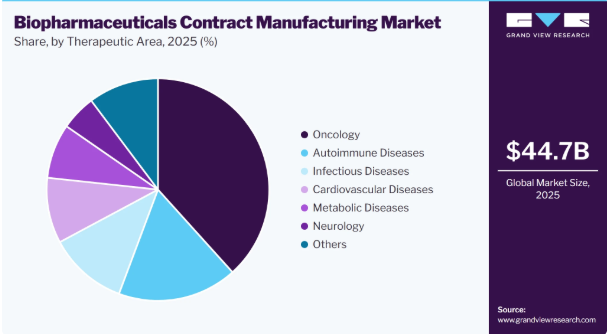
- 2025年の市場規模:447億米ドル
- 2026年の推定市場規模:500億米ドル
- 2033年までの予測市場規模:1,008億米ドル
- CAGR(2026年~2033年):10.5%
市場の成長は、バイオ医薬品の製造プロセスの複雑化、厳格な規制要件、および多額の設備投資を必要とする専門的な生産技術への需要によって、さらに後押しされています。これらの要因により、医薬品開発企業は、複数のバイオ医薬品モダリティにわたるプロセス開発、臨床製造、商業生産、分析試験、および充填・包装工程において、受託開発・製造機関(CDMO)と提携するよう促されています。
拡大を続けるバイオ医薬品のパイプラインは、依然として市場を牽引する主要な要因の一つです。モノクローナル抗体、組換えタンパク質、ワクチン、および先進的バイオ医薬品を含むバイオ医薬品には、専門的な製造プラットフォーム、プロセスの最適化、および規制に準拠した生産施設が必要であり、多くの開発企業はこれらを外部委託することを選択しています。臨床開発段階を進む生物製剤の数が増加していることから、臨床段階および商業生産段階の両方において、受託製造サービスへの需要が高まっています。例えば、2025年5月、富士フイルム・ディオシンズ・バイオテクノロジーズは、ノースカロライナ州ホリースプリングスにある施設を32億米ドルを投じて拡張し、大規模な生物製剤の製造能力を増強すると発表しました。これは、モノクローナル抗体やその他の生物学的製剤の商業生産に対する世界的な需要の高まりに対応するものです。
バイオ医薬品製造のアウトソーシング増加も、市場拡大を支えるもう一つの主要な要因です。バイオ医薬品製造施設の建設と適格性確認には、シングルユース技術、バイオリアクターのインフラ、品質システム、および規制順守への多額の投資が必要となるため、多くの製薬会社やバイオテクノロジー企業にとって、アウトソーシングは好ましい戦略となっています。さらに、受託製造業者は、細胞株の開発から商業用充填・仕上げに至るまでの一貫した能力を提供しており、開発期間の短縮と運用上の柔軟性の向上を可能にしています。アウトソーシング需要の高まりを受け、大手受託製造企業は商業生産能力の拡大や、多様なバイオ医薬品モダリティに対応した専門施設の設立を進めています。これらの投資は、統合的な開発・製造サービスに対する顧客のニーズの高まりに応えるとともに、大規模な商業生産を支援することを目的としています。例えば、2025年6月、WuXi Biologicsは、中国・成都の温江区に、商業生産専用の原薬および製剤施設からなる新たな微生物製造拠点を設立すると発表しました。同施設では、ペプチド、抗体断片、プラスミドDNA、酵素、サイトカイン、ウイルス様粒子の生産に対応し、年間1,000万バイアルを超える製剤製造能力を有することで、同社の商業用バイオ医薬品製造能力を強化することになります。
市場の成長は、多額の設備投資の必要性、複雑な技術移転プロセス、長期にわたる規制当局の承認プロセス、および専門的なバイオ医薬品製造ノウハウの不足といった要因によって牽引されています。
バイオシミラーの商業化の進展、細胞・遺伝子治療薬の製造拡大、新興バイオテクノロジー企業におけるバイオ医薬品の開発増加、および先進的な製造技術への継続的な投資により、予測期間において受託製造企業(CMO)には大きなビジネスチャンスが生まれると見込まれます。したがって、バイオ医薬品療法に対する世界的な需要の高まりと、臨床および商業製造におけるアウトソーシングの継続が相まって、バイオ医薬品受託製造市場の持続的な成長を支えると予想されます。
市場の集中度と特徴
バイオ医薬品受託製造市場の成長段階は中程度であり、成長は加速しています。この市場は、イノベーションの度合い、M&A活動の活発さ、規制の影響、サービスの拡大、および地域的な拡大といった特徴を備えています。
イノベーションは、バイオ医薬品受託製造市場における重要な競争要因であり続けており、受託製造企業は、先進的なバイオプロセス技術、シングルユース製造システム、連続バイオプロセス、自動化、およびデジタル製造プラットフォームに投資しています。バイオ医薬品、バイオシミラー、モノクローナル抗体、その他の複雑なバイオ医薬品に対する需要の高まりは、プロセスの効率、製品の品質、および生産の柔軟性を向上させる先進的な製造・分析技術の導入を後押ししています。技術の継続的な進歩により、受託製造企業は製造のスケーラビリティを向上させ、開発期間を短縮し、臨床生産および商業生産における規制順守を強化することが可能になっています。
合併・買収(M&A)は、製造能力の拡大、バイオ医薬品開発能力の強化、および統合サービス提供範囲の拡大を通じて、バイオ医薬品受託製造市場を形作り続けています。戦略的な買収により、受託開発・製造機関(CDMO)は、細胞株開発、上流・下流工程、分析試験、充填・仕上げ工程、および商業用バイオ医薬品の製造における専門知識を強化すると同時に、グローバルな製造拠点を拡大することが可能になります。こうした取引は、生産能力の向上、顧客ポートフォリオの多様化、そしてグローバルなバイオ医薬品アウトソーシング業界における競争力の強化にもつながります。
規制順守は、バイオ医薬品受託製造市場に影響を与える主要な要因であり続けています。製造業者は、現行の適正製造規範(GMP)基準、国際調和会議(ICH)のガイドライン、米国食品医薬品局(FDA)や欧州医薬品庁(EMA)などの規制当局が定めた要件、およびバイオ医薬品製造を統括する包括的な品質管理システムに準拠することが求められています。厳格なバリデーション、プロセス管理、文書化、無菌性の確保、および製品品質に関する要件への準拠は、業務の複雑さを増す一方で、確立された規制に関する専門知識と実績のある検査記録を持つ製造業者には競争上の優位性をもたらします。
バイオ医薬品の受託製造企業は、バイオ医薬品の製品ライフサイクル全体にわたる統合的な開発・製造ソリューションを提供するため、サービスポートフォリオを拡大しています。現在、多くの受託開発・製造機関(CDMO)が、単一のプラットフォームを通じて、細胞株開発、プロセス開発、分析試験、製剤開発、原薬製造、充填・包装、技術移転、規制対応支援、および商業生産を提供しています。こうした統合的なサービスの提供により、業務効率が向上し、アウトソーシング管理が簡素化されるほか、製薬会社やバイオテクノロジー企業がバイオ医薬品の開発と商業化を加速させることが可能になります。
地域的な事業拡大により、バイオ医薬品受託製造企業のグローバルな存在感はますます強まっています。各社は、臨床用および市販用のバイオ医薬品に対する需要の高まりに応えるため、北米、欧州、アジア太平洋地域において、新たなバイオ医薬品製造施設を設立し、既存の生産拠点を拡張しています。こうした地理的な拡大は、製造能力の向上、サプライチェーンの回復力の強化、地域ごとの規制要件への対応につながり、受託製造企業が、拡大するグローバルな顧客基盤にサービスを提供しつつ、地域に根差した製造サービスを提供することを可能にしています。
アナリストの見解
バイオ医薬品受託製造市場は、拡大するバイオ医薬品のパイプライン、モノクローナル抗体、組換えタンパク質、バイオシミラー、ワクチンの商業化の進展、および製薬・バイオテクノロジー企業によるアウトソーシングの増加に牽引され、力強い成長を遂げています。バイオ医薬品製造の複雑化が進み、規制要件が厳格化される中、細胞株の開発から商業生産に至るまでを網羅する統合型受託製造サービスへの需要が高まっています。統合サービスプラットフォーム、先進的な製造技術、そして確かな規制に関する専門知識を提供する企業は、市場での地位を強化し、市場の持続的な成長を支えると予想されます。
米国の関税が世界のバイオ医薬品受託製造市場に与える影響
特定の輸入実験機器、バイオプロセスシステム、特殊化学品、ステンレス鋼部品、および製造設備に対する米国の関税の実施により、バイオ医薬品受託製造業者の資本コストおよび運営コストが増加しています。バイオリアクター、ろ過システム、クロマトグラフィー装置、シングルユース技術、および重要な製造部品の調達コスト上昇により、施設の拡張や生産能力の増強に必要な投資額が増加しています。グローバルなサプライチェーンを持つ受託製造業者も、原材料や生産設備の調達遅延や調達コストの上昇に直面する可能性があり、これが製造スケジュールやプロジェクトの遂行に影響を及ぼす恐れがあります。
バイオ医薬品企業は、臨床および商業生産プログラムにおいて、特に高度な製造インフラや専門的な生産技術を必要とする複雑なバイオ医薬品について、アウトソーシングコストの増加に直面する可能性があります。多くの受託製造業者は、供給の継続性を向上させ、関税に関連する混乱への影響を軽減するため、地域ごとのサプライヤーネットワークを拡大し、製造部品の現地調達を増やし、在庫管理を強化しています。また、機器サプライヤーも、主要なバイオ医薬品ハブ全域で製造およびサービス提供能力を拡大し、機器の入手可能性の向上を図っています。
バイオ医薬品の受託製造サービスに対する需要は、拡大するバイオ医薬品のパイプライン、バイオシミラーの商業化の進展、および製薬・バイオテクノロジー企業による継続的なアウトソーシングに支えられ、依然として堅調です。長期の製造契約、地域ごとの生産能力への投資、および現地化されたサプライチェーンの構築により、投入コストの上昇による影響は、時間の経過とともに軽減されるものと見込まれます。こうした動向は、サプライチェーンの回復力を向上させると同時に、世界のバイオ医薬品受託製造市場の長期的な成長を支えるものと見られます。
技術の進歩
技術の進歩は、バイオ医薬品生産のバリューチェーン全体において、製造効率、製品品質、および業務の柔軟性を向上させることで、バイオ医薬品受託製造市場を変革しつつあります。受託製造企業は、ますます厳格化する規制や品質要件を満たしつつ、製造能力を向上させるため、最新の生産プラットフォームへの投資を拡大しています。先進的な製造技術の導入は、プロセス開発の迅速化、スケールアップ能力の向上、および生産インフラのより効率的な活用を支えています。
さらに、デジタルモニタリングツールや自動製造システムにより、プロセスの一貫性が向上するとともに、製造上のばらつきや運用リスクが低減されています。モノクローナル抗体、組換えタンパク質、バイオシミラー、および新興の治療法を含むバイオ医薬品の複雑化が進むにつれ、臨床生産および商業生産の両方において、高度な製造能力へのニーズが高まっています。革新的なバイオプロセス技術への継続的な投資により、受託製造業者は統合型サービスの提供を拡大し、世界のアウトソーシング業界における競争力を強化することが可能になっています。こうした動向により、生産能力の向上、商業化までの期間の短縮、ならびに製薬・バイオテクノロジー企業の増大するアウトソーシング需要への対応が期待され、予測期間を通じて世界のバイオ医薬品受託製造市場の持続的な成長に寄与すると見込まれます。
価格設定モデルの分析
バイオ医薬品受託製造市場において、採用される価格設定モデルは、製造段階、サービス範囲、生産量、およびスポンサーと受託製造業者間の契約内容によって異なります。製薬会社やバイオテクノロジー企業は、開発スケジュール、製造の複雑さ、商業的目標、およびアウトソーシング戦略に基づいて価格体系を選択します。受託製造業者は、初期段階の開発プログラム、臨床製造の要件、および大規模な商業生産に対応するため、引き続き柔軟な商業的取り決めを提供しています。統合された製造能力、規制対応支援、品質管理システム、および生産能力は、アウトソーシング契約における価格交渉に影響を与える重要な要素であり続けています。
さらに、バイオ医薬品、バイオシミラー、その他の先進的な治療薬に対する需要の高まりにより、生産計画やリソース配分の改善につながる長期的な製造パートナーシップの利用が促進されています。製造コストは、設備稼働率、プロセスの効率性、技術プラットフォーム、製品固有の要件によっても影響を受けるため、バイオ医薬品の種類によって価格にばらつきが生じています。アウトソーシング活動が拡大し続ける中、価格戦略は、製造効率、規制順守、長期的な協業のバランスを取りつつ、より柔軟な方向へと進化していくことが予想されます。これにより、世界のバイオ医薬品受託製造市場全体において、持続可能な商業的関係が支えられることになります。
出典の洞察
出典によると、2025年には哺乳類セグメントが市場を牽引し、売上高シェアで58.9%という最大の割合を占めました。これは、モノクローナル抗体、組換えタンパク質、およびその他の複雑なバイオ医薬品の製造において、哺乳類細胞発現システム、特にチャイニーズハムスター卵巣(CHO)細胞が広く使用されていることに起因しています。哺乳類システムは、商業的なバイオ医薬品製造に必要な高いタンパク質発現量、適切な翻訳後修飾、および製品品質を提供します。モノクローナル抗体の承認件数の増加や、複雑なバイオ医薬品製造のアウトソーシング拡大が、このセグメントの優位性を引き続き支えています。
非哺乳類セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。組換えタンパク質、ワクチン、酵素、プラスミドDNA、およびペプチド治療薬のコスト効率の高い製造に対する需要の高まりが、微生物および酵母ベースの発現システムの採用を後押ししています。生産サイクルの短縮、製造コストの低減、および微生物発酵における継続的な技術進歩が、非哺乳類プラットフォームに基づく受託製造サービスの成長を支えると予想されます。
サービス別分析
サービス別に見ると、2025年にはプロセス開発セグメントが市場を牽引し、売上高シェア34.7%で最大となりました。バイオ医薬品の製造がますます複雑化するにつれ、商業生産に先立ち、広範なプロセス最適化、細胞培養開発、スケールアップ試験、および製造バリデーションが必要となっています。製薬会社やバイオテクノロジー企業は、開発期間の短縮と製造効率の向上を図るため、専門的なノウハウを持つ受託製造業者にプロセス開発業務を外部委託する傾向が強まっています。
分析および品質管理(QC)試験セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。バイオ医薬品の特性評価、製品品質、不純物プロファイリング、同等性評価、および安定性試験に対する規制要件の強化が、高度な分析サービスへの需要を牽引しています。バイオシミラーや複雑なバイオ医薬品の開発が拡大していることから、製品開発および商業生産の全段階にわたる包括的な分析試験の必要性がさらに高まっています。
薬剤タイプ別分析
薬剤タイプ別では、2025年にバイオ医薬品セグメントが市場を牽引し、売上高シェア78.1%という最大のシェアを占めました。モノクローナル抗体、組換えタンパク質、ワクチン、その他の生物学的製剤の商業化が進んでいることから、受託製造サービスに対する需要が大幅に高まっています。バイオ医薬品研究への投資の増加、臨床パイプラインの拡大、および製薬・バイオテクノロジー企業によるアウトソーシングの増加が、引き続きこのセグメントの成長を支えています。
バイオシミラー部門は、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。高価値なバイオ医薬品数種の特許満了、規制当局による承認の増加、および手頃な価格のバイオ医薬品療法への需要の高まりが、世界中でバイオシミラーの開発を後押ししています。バイオ医薬品企業は、専門的な製造能力を活用しつつ、開発コストを削減し、商業化を加速させるため、受託製造業者との提携をますます進めています。
タイプ別分析
タイプ別では、2025年に原薬セグメントが市場を牽引し、売上高シェア57.6%と最大を占めました。上流・下流製造、細胞培養生産、精製、およびプロセス最適化のアウトソーシングが増加していることが、原薬製造サービスに対する堅調な需要を支えています。バイオ医薬品のパイプラインの拡大と商業生産要件の増加が、このセグメントの地位を引き続き強化しています。
完成医薬品セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。製剤開発、無菌充填・仕上げ、包装、および商業供給を網羅する統合アウトソーシングソリューションへの需要の高まりにより、製薬企業はエンドツーエンドの生産能力を提供する受託製造業者と提携するようになっています。バイオ医薬品およびバイオシミラーの商業化が進むことで、このセグメントの成長がさらに後押しされると予想されます。
事業規模に関する分析
事業規模別に見ると、2025年には商業セグメントが市場を牽引し、売上高シェアの75.1%を占めました。バイオ医薬品の規制当局による承認の増加、商業生産量の拡大、および製薬会社と受託製造業者間の長期製造契約の増加が、商業規模の製造サービスに対する持続的な需要を支えています。主要な受託製造業者による生産能力の拡大が、このセグメントの成長をさらに後押ししています。
臨床セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。臨床開発段階に入るバイオ医薬品の増加、バイオテクノロジー研究活動の拡大、および初期段階の製造におけるアウトソーシングの増加が、柔軟な臨床製造サービスへの需要を牽引しています。受託製造企業は、加速する臨床開発プログラムを支援するため、小規模製造能力を拡大しています。
治療領域別の分析
治療領域別では、2025年に腫瘍学セグメントが38.3%という最大の売上高シェアを占め、市場を牽引しました。がんの罹患率の増加や、モノクローナル抗体、抗体薬物複合体(ADC)、二重特異性抗体、その他の標的型生物学的製剤の承認件数の増加により、受託製造サービスへの需要が大幅に高まっています。オンコロジー分野への継続的な投資、医薬品開発、および世界的なオンコロジーパイプラインの拡大が、このセグメントの成長を支えると予想されます。
自己免疫疾患セグメントは、予測期間中に著しい年平均成長率(CAGR)を記録すると予想されます。自己免疫疾患の有病率の増加、慢性炎症性疾患に対する生物学的製剤の採用拡大、およびモノクローナル抗体やバイオシミラーの継続的な開発が、受託製造サービスの需要を牽引しています。医療費の増加や、患者による先進的な生物学的製剤治療へのアクセス拡大が、このセグメントの成長をさらに後押しすると予想されます。
地域別動向
2025年、北米はバイオ医薬品の受託製造市場において34.6%という最大の売上高シェアを占め、市場をリードしました。この市場は、確立されたバイオ医薬品産業、拡大する生物学的製剤のパイプライン、および製薬会社やバイオテクノロジー企業によるアウトソーシングの増加によって支えられています。モノクローナル抗体、組換えタンパク質、バイオシミラー、および先進的な生物学的製剤の商業化が進むにつれ、臨床段階および商業段階を問わず、受託開発・製造(CDMO)サービスへの需要が高まっています。同地域は、先進的な製造インフラ、厳格な規制基準、そして世界をリードするCDMO企業の存在という強みを活かしています。製造能力の拡大および先進的なバイオプロセス技術への継続的な投資が、予測期間を通じて市場の成長を支えると見込まれます。
米国のバイオ医薬品受託製造市場の動向
2025年、米国のバイオ医薬品受託製造市場は、北米地域において最大のシェアを占めました。市場の成長は、大規模なバイオテクノロジーセクター、バイオ医薬品の研究開発の活発化、および製薬企業による製造のアウトソーシング増加によって支えられています。主要な受託開発・製造組織(CDMO)の存在、大規模なバイオ医薬品製造施設への継続的な投資、および統合的な開発・商業製造サービスへの需要の高まりが、市場の持続的な拡大を支えると予想されます。
カナダのバイオ医薬品受託製造市場は、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。バイオテクノロジー研究への投資増加、バイオ医薬品製造能力の拡大、および製薬会社と受託製造業者間の提携拡大により、市場は着実に成長しています。ライフサイエンスに対する政府の支援、臨床開発活動の活発化、およびバイオ医薬品生産施設の拡張が、受託製造サービスへの需要を牽引しています。
欧州のバイオ医薬品受託製造市場の動向
欧州のバイオ医薬品受託製造市場は、成熟した製薬業界、バイオ医薬品開発の増加、およびバイオ医薬品製造を規制する厳格な規制基準に支えられ、着実な成長を遂げています。バイオシミラー、モノクローナル抗体、組換えタンパク質、および先進的な治療製品への投資拡大により、専門的な開発・製造サービスへの需要が高まっています。同地域は、主要なCDMO、先進的な製造インフラ、そして強力な研究能力という強みを活かしています。製造能力および統合サービスプラットフォームへの継続的な投資が、予測期間を通じて市場の成長を支えると見込まれています。
ドイツのバイオ医薬品受託製造市場は、強固な医薬品製造基盤、高度なバイオプロセス技術、および増加するバイオ医薬品の生産により、安定した成長を遂げています。バイオシミラーやモノクローナル抗体への需要の高まりに加え、製造技術や商業生産施設への投資の増加が、国内における受託製造サービスの拡大を支えています。
英国のバイオ医薬品受託製造市場は、予測期間中に大幅な成長が見込まれています。市場の拡大は、強固なバイオテクノロジー・エコシステム、バイオ医薬品研究活動の活発化、そして老舗の製薬企業や受託製造業者の存在によって支えられています。バイオ医薬品製造への投資増加、商業生産能力の拡大、およびライフサイエンス分野に対する政府の継続的な支援が、持続的な市場成長に寄与すると予想されます。
アジア太平洋地域のバイオ医薬品受託製造市場の動向
アジア太平洋地域のバイオ医薬品受託製造市場は、製薬製造能力の拡大、バイオテクノロジーへの投資増加、および製造コストの低減に牽引され、予測期間中に最も急速な成長を記録すると予想されます。バイオテクノロジー企業の増加、臨床研究活動の活発化、および政府による好意的な施策が、製薬企業に対し、同地域へのバイオ医薬品製造のアウトソーシングを後押ししています。近代的なバイオプロセス施設や商業生産インフラへの継続的な投資により、同地域の世界市場における地位が強化されると予想されます。
日本のバイオ医薬品受託製造市場は、バイオ医薬品の開発増加、バイオシミラー市場の拡大、そして強力な製薬研究能力により、着実な成長を遂げています。先進的な製造技術への投資拡大や、国内外の製薬企業によるバイオ医薬品生産のアウトソーシング増加が、長期的な市場拡大を支えると予想されます。
中国のバイオ医薬品受託製造市場は、バイオテクノロジーへの投資拡大、バイオ医薬品開発の増加、および大規模な製造能力の拡充に支えられ、急速な成長を遂げています。主要な受託製造企業の存在、バイオ医薬品産業を支援する政府の好意的な政策、そしてバイオ医薬品およびバイオシミラーの商業生産の増加により、同国は世界有数の製造拠点としての地位をさらに強固なものにしています。
インドのバイオ医薬品受託製造市場は、コスト競争力のある製造能力、拡大するバイオテクノロジー分野、および規制に準拠した製造施設の増加により、著しいペースで成長すると予想されます。グローバル製薬企業によるアウトソーシングの増加、バイオシミラー開発の拡大、およびバイオ医薬品製造インフラへの継続的な投資が、持続的な市場成長を支えると見込まれます。
ラテンアメリカのバイオ医薬品受託製造市場の動向
ラテンアメリカのバイオ医薬品受託製造市場は、製薬製造活動の増加、生物学的製剤へのアクセス拡大、およびバイオテクノロジーへの投資拡大に支えられ、緩やかな成長を遂げています。バイオシミラーへの需要の高まり、医療インフラの改善、および地域の製薬会社とグローバルな受託製造業者との提携の増加が、予測期間中の市場の発展を支えると見込まれます。
2025年、ブラジルのバイオ医薬品受託製造市場は、ラテンアメリカにおいて最大のシェアを占めました。市場の成長は、バイオ医薬品の採用拡大、国内製薬製造の拡大、および現地のバイオ医薬品生産を支援する政府の取り組みによって促進されています。手頃な価格のバイオ医薬品療法への需要の高まりや、バイオテクノロジー研究への投資増加が、同国における受託製造の機会を強化すると予想されます。
中東・アフリカのバイオ医薬品受託製造市場の動向
中東およびアフリカのバイオ医薬品受託製造市場は、医療分野への投資増加、製薬製造の拡大、およびバイオ医薬品療法への需要増を背景に、徐々に拡大しています。国内の医薬品生産を促進する政府の取り組み、規制枠組みの改善、および国際的な製薬企業との連携強化が、予測期間中の市場成長に寄与すると見込まれます。
アラブ首長国連邦(UAE)のバイオ医薬品受託製造市場は、製薬製造への投資増加、ライフサイエンスインフラの拡充、および国内の医薬品生産を強化するための政府の取り組みを原動力として、著しい成長が見込まれています。先進的な生物学的製剤への需要の高まり、グローバル製薬企業との提携の増加、およびバイオテクノロジー能力への継続的な投資が、同国における受託製造サービスの成長を支えると予想されます。
主要なバイオ医薬品受託製造企業の動向
市場で事業を展開する主要企業は、市場での競争優位性を獲得するために、新サービスの立ち上げ、合併・買収、提携・契約、事業拡大などの戦略的取り組みを進めています。例えば、2025年4月、レジェネロン・ファーマシューティカルズ社は、富士フイルム・ディオシン・バイオテクノロジーズ社と、30億米ドルを超える10年間の製造契約を締結し、同社のノースカロライナ州ホリースプリングスにある施設において生物学的製剤の製造・供給を行うことになりました。この契約により、大規模な商業用生物学的製剤の製造能力が拡大され、グローバルなバイオ医薬品生産に向けた長期的な受託製造能力が強化されます。
主要なバイオ医薬品受託製造企業
本調査では、バイオ医薬品受託製造市場に関する分析として、以下の主要企業を取り上げています。
- Boehringer Ingelheim GmbH
- Lonza
- Inno Biologics Sdn Bhd
- Rentschler Biotechnologie GmbH
- JRS PHARMA
- AGC Biologics
- ProBioGen
- FUJIFILM Diosynth Biotechnologies U.S.A., Inc.
- Toyobo Co. Ltd.
- Samsung Biologics
- Thermo Fisher Scientific, Inc.
- Binex Co., Ltd.
- WuXi Biologics
- AbbVie, Inc.
- ADMA Biologics, Inc.
- Catalent, Inc
- Cambrex Corporation
- Pfizer Inc.
- Siegfried Holding AG
最近の動向
- 2025年5月、PCIファーマ・サービスは、10億米ドルの投資戦略の一環として、米国を拠点とする無菌充填・仕上げCDMOである味の素アルテアの買収を完了しました。この買収により、PCIは、アイソレーター技術や、モノクローナル抗体、タンパク質、mRNA、オリゴヌクレオチド、ペプチド、ナノ粒子、抗体薬物複合体(ADC)などの複雑なバイオ医薬品の製造能力を含め、プレフィルドシリンジおよびカートリッジ向けの大規模な無菌充填・仕上げ能力を追加することで、北米における医薬品製造能力を拡大しました。
- 2025年1月、ベーリンガーインゲルハイム社は、抗体薬物複合体(ADC)技術へのアクセスを得るため、Synaffix社とライセンス契約を締結しました。これにより、同社のオンコロジー分野における開発パイプラインが強化され、専門的なバイオ医薬品の開発・製造能力に対する将来の需要が高まっています。
世界のバイオ医薬品受託製造市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界のバイオ医薬品受託製造市場レポートを、供給源、サービス、薬剤の種類、タイプ、事業規模、治療領域、および地域に基づいてセグメント化しています:
- 供給源別見通し(売上高、10億米ドル、2021年~2033年)
- 哺乳類
- 非哺乳類
- サービス別見通し(売上高、10億米ドル、2021年~2033年)
- プロセス開発
- ダウンストリーム
- アップストリーム
- 充填・仕上げ工程
- 分析・品質管理(QC)試験
- 包装・ラベル貼付
- その他
- プロセス開発
- 薬剤種別別見通し(売上高、10億米ドル、2021年~2033年)
- バイオ医薬品
- モノクローナル抗体(mAbs)
- 組換えタンパク質
- ワクチン
- アンチセンス、RNAi、および分子療法
- その他
- バイオシミラー
- バイオ医薬品
- 種類別見通し(売上高、10億米ドル、2021年~2033年)
- 原薬
- 完成医薬品
- 事業規模の展望(売上高、10億米ドル、2021年~2033年)
- 臨床
- 商業
- 治療領域の展望(売上高、10億米ドル、2021年~2033年)
- 腫瘍学
- 自己免疫疾患
- 感染症
- 心血管疾患
- 代謝性疾患
- 神経学
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- アラブ首長国連邦
- サウジアラビア
- クウェート
- カタール
- オマーン
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 情報源
1.2.2. サービス
1.2.3. 薬剤の種類
1.2.4. 種類
1.2.5. 事業規模
1.2.6. 治療領域
1.3. 調査方法論
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次情報源
1.4.4. 一次調査
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析
1.7.2. トップダウン分析
1.7.3. ボトムアップ・アプローチ
1.7.4. 多変量分析
1.8. 二次情報源一覧
1.9. 略語一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 バイオ医薬品受託製造市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 生産能力拡大に向けたCMOによる投資の増加
3.2.1.2. バイオ医薬品の商業的成功と、それに伴うバイオ医薬品への需要の増加
3.2.1.3. 生物学的製剤の承認件数の著しい増加
3. 3.2.1.4. 堅調なバイオ医薬品のパイプライン
3.2.1.5. 受託サービスがもたらすコスト削減および時間短縮のメリット
3.2.2. 市場の制約要因分析
3.2.2.1. 確立されたバイオ医薬品メーカー間におけるアウトソーシングの限定性
3.2.2.2. 関係性の管理
3.2.3. 市場機会の分析
3.2.4. 市場の課題分析
3.3. 製品パイプライン分析
3.4. 技術動向
3.5. ビジネスモデル分析
3.6. 価格設定モデル分析
3.7. 業界エコシステム分析
3.8. 関税の影響分析
3.9. 市場分析ツール
3.9.1. ポーターの5つの力分析
3.9. 2. PESTEL分析
第4章 バイオ医薬品受託製造市場:供給源別推計および動向分析
4.1. バイオ医薬品受託製造市場(供給源別):セグメント概要
4.2. バイオ医薬品受託製造市場(供給源別):推移分析
4.3. バイオ医薬品受託製造:供給源別市場推計および予測(2021年 ~2033年(10億米ドル)
4.4. 哺乳類
4.4.1. 哺乳類市場の推計および予測、2021年~2033年(10億米ドル)
4.5.
非哺乳類
4.5.1. 非哺乳類市場の推計および予測、2021年~2033年(10億米ドル)
第5章。バイオ医薬品受託製造市場:サービス別推計およびトレンド分析
5.1. バイオ医薬品受託製造市場(サービス別):セグメントダッシュボード
5.2. バイオ医薬品受託製造市場(サービス別):動向分析
5.3. バイオ医薬品受託製造:市場規模の推計および予測(サービス別、2021年~2033年) (10億米ドル)
5.4. プロセス開発
5.4.1. プロセス開発市場の推計および予測、2021年~2033年(10億米ドル)
5.4.2. ダウンストリーム処理
5.4.2.1. ダウンストリーム処理市場の推計および予測、2021年~2033年 (10億米ドル)
5.4.3. 上流工程
5.4.3.1. 上流工程市場の推計および予測、2021年~2033年(10億米ドル)
5.5. 充填・仕上げ工程
5.5.1. 充填・仕上げ工程市場の推計および予測(2021年~2033年)(10億米ドル)
5.6. 分析・品質管理(QC)調査
5.6.1. 分析・品質管理(QC)調査市場の推計および予測(2021年~2033年) (10億米ドル)
5.7. 包装・ラベリング
5.7.1. 包装・ラベリング市場の推計および予測、2021年~2033年(10億米ドル)
5.8. その他
5.8.1. その他市場の推計および予測、2021年~2033年(10億米ドル)
第6章. バイオ医薬品受託製造市場:薬剤タイプ別推計および動向分析
6.1. バイオ医薬品受託製造市場(薬剤タイプ別):セグメント概要
6.2. バイオ医薬品受託製造市場(薬剤タイプ別):動向分析
6.3. バイオ医薬品の受託製造:医薬品種別市場規模推計および予測、2021年~2033年(10億米ドル)
6.4. バイオ医薬品
6.4.1. バイオ医薬品市場規模推計および予測、2021年~2033年 (10億米ドル)
6.4.2. モノクローナル抗体
6.4.2.1. モノクローナル抗体市場の推計および予測、2021年~2033年(10億米ドル)
6.4.3. 組換えタンパク質
6.4.3.1. 組換えタンパク質市場の推計および予測、2021年~2033年(10億米ドル)
6.4.4. ワクチン
6.4.4.1. ワクチン市場の推計および予測、2021年~2033年(10億米ドル)
6.4.5.
アンチセンス、RNAi、および分子療法
6.4.5.1. アンチセンス、RNAi、および分子治療市場の推計および予測、2021年~2033年(10億米ドル)
6.4.6. その他
6.4.6.1. その他市場の推計および予測、2021年~2033年(10億米ドル)
6.5. バイオシミラー
6.5.1. バイオシミラー市場の推計および予測、2021年~2033年(10億米ドル)
第7章 バイオ医薬品受託製造市場:種類別推計および動向分析
7.1. バイオ医薬品受託製造市場(種類別):セグメントダッシュボード
7.2. バイオ医薬品受託製造市場(種類別):動向分析
7.3. バイオ医薬品受託製造:市場規模推計および予測(種類別、2021年~2033年)(10億米ドル)
7.4. 原薬
7.4.1. 原薬市場の推計および予測、2021年~2033年(10億米ドル)
7.5. 完成医薬品
7.5.1. 完成医薬品市場の推計および予測、2021年~2033年 (10億米ドル)
第8章. バイオ医薬品受託製造市場:事業規模別の推計および動向分析
8.1. バイオ医薬品受託製造市場(事業規模別):セグメント概要
8.2. バイオ医薬品受託製造市場(事業規模別):推移分析
8.3. バイオ医薬品の受託製造:事業規模別市場規模の推計および予測、2021年~2033年(10億米ドル)
8.4. 臨床
8.4.1. 臨床市場の推計および予測、2021年~2033年(10億米ドル)
8.5. 商用
8.5.1. 2021年~2033年の商業市場の推計および予測(10億米ドル)
第9章. バイオ医薬品の受託製造市場:治療領域別の推計およびトレンド分析
9.1. バイオ医薬品の受託製造市場(治療領域別):セグメント概要
9.2. バイオ医薬品の受託製造市場(治療領域別):動向分析
9.3. バイオ医薬品の受託製造:治療領域別の市場規模推計および予測、2021年~2033年(10億米ドル)
9.4. 腫瘍学
9.4.1. 腫瘍学市場の推計および予測、2021年~2033年(10億米ドル)
9.5. 自己免疫疾患
9.5.1. 自己免疫疾患市場の推計および予測、2021年~2033年(10億米ドル)
9.6. 感染症
9.6.1. 感染症市場の推計および予測、2021年~2033年(10億米ドル)
9.7. 心血管疾患
9.7.1. 心血管疾患市場の推計および予測、2021年~2033年(10億米ドル)
9.8. 代謝性疾患
9.8.1. 代謝性疾患市場の推計および予測、2021年~2033年(10億米ドル)
9.9. 神経学
9.9.1. 神経学市場の推計および予測、2021年~2033年(10億米ドル)
9.10. その他
9.10.1. その他市場の推計および予測、2021年~2033年(10億米ドル)
第10章. バイオ医薬品の受託製造市場:地域別推計およびトレンド分析
10.1. 地域別市場ダッシュボード
10.2. 地域別市場シェア分析(2025年および2033年)
10.3. 北米
10.3.1. 北米市場の推計および予測(2021年~2033年)(10億米ドル)
10.3.2. 米国
10.3. 2.1. 主要国の動向
10.3.2.2. 競争状況
10.3.2.3. 規制の枠組み
10.3.2.4. 米国市場の推計および予測、2021年~2033年(10億米ドル)
10.3.3. カナダ
10.3.3.1. 主要国の動向
10.3.3.2. 競争環境
10.3.3.3. 規制の枠組み
10.3.3.4. カナダ市場の推計および予測、2021年~2033年(10億米ドル)
10.3.4. メキシコ
10.3.4.1. 主要な国別動向
10.3.4.2. 競争環境
10.3.4.3. 規制の枠組み
10.3.4.4. メキシコ市場の推計および予測、2021年~2033年(10億米ドル)
10.4. 欧州
10.4.1. 欧州市場の推計および予測、2021年~2033年(10億米ドル)
10.4.2. 英国
10.4.2.1. 主要国の動向
10.4.2.2. 競争環境
10.4.2.3. 規制の枠組み
10.4.2.4. 英国市場の推計および予測、2021年~2033年(10億米ドル)
10.4.3. ドイツ
10.4.3.1. 主要な国別動向
10.4.3.2. 競争環境
10.4.3.3. 規制の枠組み
10.4.3.4. ドイツ市場の推計および予測(2021年~2033年、10億米ドル)
10.4.4. フランス
10.4.4.1. 主要な国別動向
10.4.4.2. 競争環境
10.4.4.3. 規制の枠組み
10.4.4.4. フランス市場の推計および予測、2021年~2033年(10億米ドル)
10.4.5. イタリア
10.4.5.1. 主要な国別動向
10.4.5.2. 競争環境
10.4.5.3. 規制の枠組み
10.4.5.4. イタリア市場の推計および予測、2021年~2033年(10億米ドル)
10.4.6. スペイン
10.4.6.1. 主要な国別動向
10.4.6.2. 競争環境
10.4.6.3. 規制の枠組み
10.4.6.4. スペイン市場の推計および予測(2021年~2033年、10億米ドル)
10.4.7. デンマーク
10.4.7.1. 主要な国別動向
10.4.7.2. 競争環境
10.4.7.3. 規制の枠組み
10.4.7.4. デンマーク市場の推計および予測(2021年~2033年、10億米ドル)
10.4.8. スウェーデン
10.4.8.1. 主要な国別動向
10.4.8.2. 競争シナリオ
10.4.8.3. 規制の枠組み
10.4.8.4. スウェーデン市場の推計および予測、2021年~2033年(10億米ドル)
10.4.9. ノルウェー
10.4.9.1. 主要な国別動向
10.4.9.2. 競争環境
10.4.9.3. 規制の枠組み
10.4.9.4. ノルウェー市場の推計および予測、2021年~2033年(10億米ドル)
10.5. アジア太平洋地域
10.5.1. アジア太平洋地域の市場推計および予測、2021年~2033年(10億米ドル)
10.5.2. 日本
10.5.2.1. 主要国の動向
10.5.2.2. 競争環境
10.5.2.3. 規制の枠組み
10.5.2.4. 日本市場の推計および予測、2021年~2033年(10億米ドル)
10.5.3. 中国
10.5.3.1. 主要国の動向
10.5.3.2. 競争環境
10.5.3.3. 規制の枠組み
10.5.3.4. 中国市場の推計および予測(2021年~2033年、10億米ドル)
10.5.4. インド
10.5.4.1. 主要国の動向
10.5.4.2. 競争環境
10.5.4.3. 規制の枠組み
10.5.4.4. インド市場の推計および予測(2021年~2033年、10億米ドル)
10.5.5. オーストラリア
10.5.5.1. 主要な国別動向
10.5.5.2. 競争環境
10.5.5.3. 規制の枠組み
10.5.5.4. オーストラリア市場の推計および予測、2021年~2033年(10億米ドル)
10.5.6. タイ
10.5.6.1. 主要な国別動向
10.5.6.2. 競争状況
10.5.6.3. 規制の枠組み
10.5.6.4. タイ市場の推計および予測、2021年~2033年(10億米ドル)
10.5.7. 韓国
10.5.7.1. 主要な国別動向
10.5.7.2. 競争状況
10.5.7.3. 規制の枠組み
10.5.7.4. 韓国市場の推計および予測、2021年~2033年(10億米ドル)
10.6. ラテンアメリカ
10.6.1. ラテンアメリカ市場の推計および予測、2021年~2033年 (10億米ドル)
10.6.2. ブラジル
10.6.2.1. 主要国の動向
10.6.2.2. 競争環境
10.6.2.3. 規制の枠組み
10.6.2.4. ブラジル市場の推計および予測、2021年~2033年(10億米ドル)
10.6.3. アルゼンチン
10.6.3.1. 主要な国別動向
10.6.3.2. 競争環境
10.6.3.3. 規制の枠組み
10.6.3.4. アルゼンチン市場の推計および予測、2021年~2033年(10億米ドル)
10.7. 中東・アフリカ(MEA)
10.7.1. 中東・アフリカ(MEA)市場の推計および予測、2021年~2033年(10億米ドル)
10.7.2. 南アフリカ
10.7.2.1. 主要な国別動向
10.7.2.2. 競争環境
10.7.2.3. 規制の枠組み
10.7.2.4. 南アフリカ市場の推計および予測、2021年~2033年(10億米ドル)
10.7.3. アラブ首長国連邦
10.7.3.1. 主要な国別動向
10.7.3.2. 競争環境
10.7.3.3.
規制の枠組み
10.7.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測、2021年~2033年(10億米ドル)
10.7.4. サウジアラビア
10.7.4.1. 主要な国別動向
10.7.4.2. 競争環境
10.7.4.3. 規制の枠組み
10.7.4.4. サウジアラビア市場の推計および予測、2021年~2033年(10億米ドル)
10.7.5. クウェート
10.7.5.1. 主要な国別動向
10.7.5.2. 競争環境
10.7.5.3. 規制の枠組み
10.7.5.4. クウェート市場の推計および予測(2021年~2033年、10億米ドル)
10.7.6. カタール
10.7.6.1. 主要な国別動向
10.7.6.2. 競争環境
10.7.6.3. 規制の枠組み
10.7.6.4. カタール市場の推計および予測、2021年~2033年(10億米ドル)
10.7.7. オマーン
10.7.7.1. 主要な国別動向
10.7.7.2. 競争環境
10.7.7.3. 規制の枠組み
10.7.7.4. オマーン市場の推計および予測、2021年~2033年(10億米ドル)
第11章 競争環境
11.1. 主要参加企業の分類
11.1.1. 市場リーダー
11.1.2. 新興企業
11.2. 市場評価分析(2025年)(ヒートマップ分析)
11.3. 企業概要
11.3.1. ベーリンガーインゲルハイム社
11.3.1.1. 会社概要
11.3.1.2. 財務実績
11.3.1.3. サービスのベンチマーク
11.3.1.4. 戦略的取り組み
11.3.2. ロンザ
11.3.2.1. 会社概要
11.3.2.2. 財務実績
11.3.2.3. サービスのベンチマーク
11.3.2.4. 戦略的取り組み
11.3.3. Inno Biologics Sdn Bhd
11.3.3.1. 会社概要
11.3.3.2. 財務実績
11.3.3.3. サービス・ベンチマーキング
11.3.3.4. 戦略的取り組み
11.3.4. Rentschler Biotechnologie GmbH
11.3.4.1. 会社概要
11.3.4.2. 財務実績
11.3.4.3. サービス・ベンチマーキング
11.3.4.4. 戦略的取り組み
11.3.5. JRS PHARMA
11.3.5.1. 会社概要
11.3.5.2. 財務実績
11.3.5.3. サービス・ベンチマーキング
11.3.5.4. 戦略的取り組み
11.3.6. AGC Biologics
11.3.6.1. 会社概要
11.3.6.2. 財務実績
11.3.6.3. サービス・ベンチマーキング
11.3.6.4. 戦略的取り組み
11.3.7. ProBioGen
11.3.7.1. 会社概要
11.3.7.2. 財務実績
11.3.7.3. サービスのベンチマーク
11.3.7.4. 戦略的取り組み
11.3.8. FUJIFILM Diosynth Biotechnologies U.S.A., Inc.
11.3.8.1. 会社概要
11.3.8.2. 財務実績
11.3.8.3. サービスのベンチマーク
11.3.8.4. 戦略的取り組み
11.3.9. 東洋紡株式会社
11.3.9.1. 会社概要
11.3.9.2. 財務実績
11.3.9.3. サービス・ベンチマーキング
11.3.9.4. 戦略的取り組み
11.3.10. サムスン・バイオロジクス
11.3.10.1. 会社概要
11.3.10.2. 財務実績
11.3.10.3. サービスのベンチマーク
11.3.10.4. 戦略的取り組み
11.3.11. サーモフィッシャーサイエンティフィック社
11.3.11.1. 会社概要
11.3.11.2. 財務実績
11.3.11.3. サービスのベンチマーク
11.3.11.4. 戦略的取り組み
11.3.12. バイネックス株式会社
11.3.12.1. 会社概要
11.3.12.2. 財務実績
11.3.12.3. サービスのベンチマーキング
11.3.12.4. 戦略的取り組み
11.3.13. WuXi Biologics
11.3.13.1. 会社概要
11.3.13.2. 財務実績
11.3.13.3. サービスのベンチマーク
11.3.13.4. 戦略的取り組み
11.3.14. AbbVie, Inc.
11.3.14.1. 会社概要
11.3.14.2. 財務実績
11.3.14.3. サービス・ベンチマーキング
11.3.14.4. 戦略的取り組み
11.3.15. ADMA Biologics, Inc.
11.3.15.1. 会社概要
11.3.15.2. 財務実績
11.3.15.3. サービス・ベンチマーキング
11.3.15.4. 戦略的取り組み
11.3.16. カタレント社(Catalent, Inc.)
11.3.16.1. 会社概要
11.3.16.2. 財務実績
11.3.16.3. サービス・ベンチマーキング
11.3.16.4. 戦略的取り組み
11.3.17. Cambrex Corporation
11.3.17.1. 会社概要
11.3.17.2. 財務実績
11.3.17.3. サービスのベンチマーク
11.3.17.4. 戦略的取り組み
11.3.18. ファイザー社
11.3.18.1. 会社概要
11.3.18.2. 財務実績
11.3.18.3. サービス・ベンチマーキング 11.3.18.4. 戦略的取り組み 11.3.19. ジークフリート・ホールディングAG 11.3.19.1. 会社概要 11.3.19.2. 財務実績 11.3.19.3. サービスのベンチマーク 11.3.19.4. 戦略的取り組み表の一覧表 1 二次情報源の一覧表 2 略語一覧表 3 地域別グローバルバイオ医薬品受託製造市場、2021年~2033年 (10億米ドル)表4 世界のバイオ医薬品受託製造市場:供給源別、2021年~2033年(10億米ドル)表5 世界のバイオ医薬品受託製造市場:サービス別、2021年~2033年(10億米ドル)表6 2021年~2033年の世界バイオ医薬品受託製造市場(医薬品種類別)(10億米ドル)表7 2021年~2033年の世界バイオ医薬品受託製造市場(種類別)(10億米ドル)表8 2021年~2033年の世界バイオ医薬品受託製造市場(事業規模別) (10億米ドル)表9 世界のバイオ医薬品受託製造市場:治療領域別、2021年~2033年(10億米ドル)表10 北米のバイオ医薬品受託製造市場:国別、2021年~2033年(10億米ドル)表11 北米のバイオ医薬品受託製造市場:供給源別、2021年 ~2033年(10億米ドル)表12 北米のバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)表13 北米のバイオ医薬品受託製造:薬剤タイプ別、2021年~2033年 (10億米ドル)表14 北米のバイオ医薬品受託製造、種類別、2021年~2033年(10億米ドル)表15 北米のバイオ医薬品受託製造、事業規模別、2021年~2033年(10億米ドル)
表16 北米のバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表17 米国におけるバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表18 米国におけるバイオ医薬品受託製造:サービス別、2021年~2033年 (10億米ドル)
表19 米国におけるバイオ医薬品受託製造市場(薬剤タイプ別、2021年~2033年) (10億米ドル)
表20 米国のバイオ医薬品受託製造:種類別、2021年~2033年(10億米ドル)
表21 米国のバイオ医薬品受託製造:事業規模別、2021年~2033年(10億米ドル)
表22 米国におけるバイオ医薬品受託製造市場(治療領域別、2021年~2033年)(10億米ドル)
表23 カナダにおけるバイオ医薬品受託製造市場(供給源別、2021年~2033年) (10億米ドル)
表24 カナダのバイオ医薬品受託製造市場:サービス別、2021年~2033年(10億米ドル)
表25 カナダのバイオ医薬品受託製造市場:薬剤タイプ別、2021年~2033年(10億米ドル)
表26 カナダのバイオ医薬品受託製造市場:タイプ別、2021年~2033年 (10億米ドル)
表27 カナダのバイオ医薬品受託製造:事業規模別、2021年~2033年(10億米ドル)
表28 カナダのバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表29 メキシコのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表30 メキシコのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表31 メキシコのバイオ医薬品受託製造:薬剤タイプ別、2021年~2033年(10億米ドル)
表32 メキシコのバイオ医薬品受託製造:種類別、2021年~2033年(10億米ドル)
表33 メキシコのバイオ医薬品受託製造:事業規模別、2021年~2033年(10億米ドル)
表34 メキシコのバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表35 欧州のバイオ医薬品受託製造:国別、2021年~2033年(10億米ドル)
表36 欧州のバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表37 欧州のバイオ医薬品受託製造:サービス別、2021年~2033年 (10億米ドル)
表38 欧州のバイオ医薬品受託製造、薬剤種別、2021年~2033年(10億米ドル)
表39 欧州のバイオ医薬品受託製造、種類別、2021年~2033年(10億米ドル)
表40 欧州のバイオ医薬品受託製造、事業規模別、2021年~2033年 (10億米ドル)
表41 欧州のバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表42 ドイツのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表43 ドイツのバイオ医薬品受託製造:サービス別、2021年~2033年 (10億米ドル)
表44 ドイツのバイオ医薬品受託製造市場:治療分野別、2021年~2033年(10億米ドル)
表45 ドイツのバイオ医薬品受託製造市場:種類別、2021年~2033年(10億米ドル)
表46 ドイツのバイオ医薬品受託製造市場:事業規模別、2021年~2033年 (10億米ドル)
表47 ドイツのバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表48 英国のバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表49 英国のバイオ医薬品受託製造:サービス別、 2021年~2033年(10億米ドル)
表50 英国のバイオ医薬品受託製造、薬剤種別、2021年~2033年(10億米ドル)
表51 英国のバイオ医薬品受託製造、種類別、2021年~2033年(10億米ドル)
表52 英国のバイオ医薬品受託製造、事業規模別、2021年~2033年(10億米ドル)
表53 英国のバイオ医薬品受託製造、治療領域別、2021年~2033年(10億米ドル)
表54 フランスのバイオ医薬品受託製造、供給源別、2021年~2033年 (10億米ドル)
表55 フランスのバイオ医薬品受託製造、サービス別、2021年~2033年(10億米ドル)
表56 フランスのバイオ医薬品受託製造、薬剤タイプ別、2021年~2033年(10億米ドル)
表57 フランスのバイオ医薬品受託製造、タイプ別、2021年 ~2033年(10億米ドル)
表58 フランスにおけるバイオ医薬品受託製造、事業規模別、2021年~2033年(10億米ドル)
表59 フランスにおけるバイオ医薬品受託製造、治療領域別、2021年~2033年 (10億米ドル)
表60 イタリアのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表61 イタリアのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表62 イタリアのバイオ医薬品受託製造:薬剤タイプ別、2021年~2033年(10億米ドル)
表63 イタリアのバイオ医薬品受託製造:タイプ別、2021年~2033年 (10億米ドル)
表64 イタリアのバイオ医薬品受託製造:事業規模別、2021年~2033年(10億米ドル)
表65 イタリアのバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表66 スペインのバイオ医薬品受託製造:供給源別、 2021年~2033年(10億米ドル)
表67 スペインのバイオ医薬品受託製造、サービス別、2021年~2033年(10億米ドル)
表68 スペインのバイオ医薬品受託製造、薬剤タイプ別、2021年~2033年 (10億米ドル)
表69 スペインのバイオ医薬品受託製造、種類別、2021年~2033年(10億米ドル)
表70 スペインのバイオ医薬品受託製造、事業規模別、2021年~2033年(10億米ドル)
表71 スペインのバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表72 デンマークのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表73 デンマークのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表74 デンマークのバイオ医薬品受託製造:薬剤タイプ別、2021年~2033年 (10億米ドル)
表75 デンマークのバイオ医薬品受託製造:種類別、2021年~2033年(10億米ドル)
表76 デンマークのバイオ医薬品受託製造:事業規模別、2021年~2033年 (10億米ドル)
表77 デンマークのバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表78 スウェーデンのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表79 スウェーデンのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表80 スウェーデンのバイオ医薬品受託製造:薬剤タイプ別、2021年~2033年(10億米ドル)
表81 スウェーデンのバイオ医薬品受託製造、種類別、2021年~2033年(10億米ドル)
表82 スウェーデンのバイオ医薬品受託製造、事業規模別、2021年~2033年(10億米ドル)
表83 スウェーデンのバイオ医薬品受託製造、治療領域別、2021年~2033年 (10億米ドル)
表84 ノルウェーのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表85 ノルウェーのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表86 ノルウェーのバイオ医薬品受託製造:薬剤タイプ別、2021年~2033年(10億米ドル)
表87 ノルウェーのバイオ医薬品受託製造:タイプ別、2021年~2033年(10億米ドル)
表88 ノルウェーのバイオ医薬品受託製造:事業規模別、2021年~2033年(10億米ドル)
表89 ノルウェーのバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表90 アジア太平洋地域のバイオ医薬品受託製造:国別、2021年~2033年(10億米ドル)
表91 アジア太平洋地域のバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表92 アジア太平洋地域のバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表93 アジア太平洋地域のバイオ医薬品受託製造、薬剤種別、2021年~2033年(10億米ドル)
表94 アジア太平洋地域のバイオ医薬品受託製造、種類別、2021年~2033年(10億米ドル)
表95 アジア太平洋地域のバイオ医薬品受託製造:事業規模別、2021年~2033年(10億米ドル)
表96 アジア太平洋地域のバイオ医薬品受託製造、治療領域別、2021年~2033年(10億米ドル)
表97 中国のバイオ医薬品受託製造、供給源別、2021年~2033年(10億米ドル)
表98 中国のバイオ医薬品受託製造、サービス別、2021年~2033年 (10億米ドル)
表99 中国のバイオ医薬品受託製造、薬剤種別、2021年~2033年(10億米ドル)
表100 中国のバイオ医薬品受託製造、種別、2021年~2033年(10億米ドル)
表101 中国のバイオ医薬品受託製造、事業規模別、2021年~2033年(10億米ドル)
表102 中国のバイオ医薬品受託製造、治療領域別、2021年~2033年(10億米ドル)
表103 日本のバイオ医薬品受託製造、供給元別、2021年~2033年 (10億米ドル)
表104 日本のバイオ医薬品受託製造、サービス別、2021年~2033年(10億米ドル)
表105 日本のバイオ医薬品受託製造、薬剤タイプ別、2021年~2033年(10億米ドル)
表106 日本のバイオ医薬品受託製造、タイプ別、2021年~2033年 (10億米ドル)
表107 日本のバイオ医薬品受託製造、事業規模別、2021年~2033年(10億米ドル)
表108 日本のバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表109 インドのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表110 インドのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表111 インドのバイオ医薬品受託製造、疾患領域別、2021年~2033年(10億米ドル)
表112 インドのバイオ医薬品受託製造、種類別、2021年~2033年(10億米ドル)
表113 インドのバイオ医薬品受託製造、事業規模別、2021年 ~2033年(10億米ドル)
表114 インドのバイオ医薬品受託製造、治療領域別、2021年~2033年(10億米ドル)
表115 韓国のバイオ医薬品受託製造、供給源別、 2021年~2033年(10億米ドル)
表116 韓国におけるバイオ医薬品受託製造、サービス別、2021年~2033年(10億米ドル)
表117 韓国におけるバイオ医薬品受託製造市場:薬剤タイプ別、2021年~2033年(10億米ドル)
表118 韓国におけるバイオ医薬品受託製造市場:タイプ別、2021年~2033年 (10億米ドル)
表119 韓国におけるバイオ医薬品受託製造:事業規模別、2021年~2033年(10億米ドル)
表120 韓国におけるバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表121 オーストラリアのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表122 オーストラリアのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表123 オーストラリアのバイオ医薬品受託製造:薬剤種別、2021年~2033年(10億米ドル)
表124 オーストラリアのバイオ医薬品受託製造:種類別、2021年~2033年(10億米ドル)
表125 オーストラリアのバイオ医薬品受託製造:事業規模別、2021年~2033年(10億米ドル)
表126 オーストラリアのバイオ医薬品受託製造、治療領域別、2021年~2033年(10億米ドル)
表127 タイのバイオ医薬品受託製造、供給源別、2021年~2033年(10億米ドル)
表128 タイのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表129 タイのバイオ医薬品受託製造:疾患領域別、2021年~2033年(10億米ドル)
表130 タイのバイオ医薬品受託製造:種類別、2021年~2033年(10億米ドル)
表131 タイのバイオ医薬品受託製造:事業規模別、2021年~2033年 (10億米ドル)
表132 タイのバイオ医薬品受託製造、治療領域別、2021年~2033年(10億米ドル)
表133 ラテンアメリカのバイオ医薬品受託製造、国別、2021年~2033年(10億米ドル)
表134 ラテンアメリカのバイオ医薬品受託製造、供給源別、2021年~2033年 (10億米ドル)
表135 ラテンアメリカにおけるバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表136 ラテンアメリカにおけるバイオ医薬品受託製造:薬剤タイプ別、2021年~2033年(10億米ドル)
表137 ラテンアメリカにおけるバイオ医薬品の受託製造:種類別、2021年~2033年(10億米ドル)
表138 ラテンアメリカにおけるバイオ医薬品の受託製造:事業規模別、2021年~2033年 (10億米ドル)
表139 ラテンアメリカにおけるバイオ医薬品の受託製造:治療領域別、2021年~2033年(10億米ドル)
表140 ブラジルにおけるバイオ医薬品の受託製造:供給源別、2021年~2033年 (10億米ドル)
表141 ブラジルのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表142 ブラジルのバイオ医薬品受託製造:薬剤タイプ別、2021年~2033年 (10億米ドル)
表143 ブラジルのバイオ医薬品受託製造:種類別、2021年~2033年(10億米ドル)
表144 ブラジルのバイオ医薬品受託製造:事業規模別、2021年~2033年(10億米ドル)
表145 ブラジルのバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表146 アルゼンチンのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表147 アルゼンチンのバイオ医薬品受託製造:サービス別、2021年~2033年 (10億米ドル)
表148 アルゼンチンのバイオ医薬品受託製造:薬剤種別、2021年~2033年(10億米ドル)
表149 アルゼンチンのバイオ医薬品受託製造:種類別、2021年~2033年(10億米ドル)
表150 アルゼンチンのバイオ医薬品受託製造:事業規模別、2021年 ~2033年(10億米ドル)
表151 アルゼンチンのバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表152 中東・アフリカのバイオ医薬品受託製造:国別、2021年~2033年 (10億米ドル)
表153 中東・アフリカのバイオ医薬品受託製造、供給源別、2021年~2033年(10億米ドル)
表154 中東・アフリカのバイオ医薬品受託製造、サービス別、2021年~2033年(10億米ドル)
表155 中東・アフリカ地域のバイオ医薬品受託製造市場(医薬品種類別、2021年~2033年)(10億米ドル)
表156 中東・アフリカ地域のバイオ医薬品受託製造市場(種類別、2021年~2033年) (10億米ドル)
表157 中東・アフリカ地域のバイオ医薬品受託製造市場:事業規模別、2021年~2033年(10億米ドル)
表158 中東・アフリカ地域のバイオ医薬品受託製造市場:治療領域別、2021年~2033年(10億米ドル)
表159 南アフリカのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表160 南アフリカのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表161 南アフリカのバイオ医薬品受託製造:薬剤タイプ別、 2021年~2033年(10億米ドル)
表162 南アフリカのバイオ医薬品受託製造、種類別、2021年~2033年(10億米ドル)
表163 南アフリカのバイオ医薬品受託製造、事業規模別、 2021年~2033年(10億米ドル)
表164 南アフリカのバイオ医薬品受託製造、治療領域別、2021年~2033年 (10億米ドル)
表165 サウジアラビアのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表166 サウジアラビアのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表167 サウジアラビアのバイオ医薬品受託製造:薬剤タイプ別、2021年 ~2033年(10億米ドル)
表168 サウジアラビアのバイオ医薬品受託製造:種類別、2021年~2033年(10億米ドル)
表169 サウジアラビアのバイオ医薬品受託製造:事業規模別、2021年~2033年 (10億米ドル)
表170 サウジアラビアのバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表171 アラブ首長国連邦(UAE)のバイオ医薬品受託製造:供給源別、2021年 ~2033年(10億米ドル)
表172 アラブ首長国連邦(UAE)のバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表173 アラブ首長国連邦(UAE)のバイオ医薬品受託製造:薬剤種別、2021年~2033年(10億米ドル)
表174 アラブ首長国連邦(UAE)のバイオ医薬品受託製造:種類別、2021年~2033年(10億米ドル)
表175 アラブ首長国連邦(UAE)のバイオ医薬品受託製造:事業規模別、2021年~2033年(10億米ドル)
表176 アラブ首長国連邦(UAE)のバイオ医薬品受託製造:治療領域別、2021年~2033年 (10億米ドル)
表177 クウェートのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表178 クウェートのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表179 クウェートのバイオ医薬品受託製造:薬剤種別、2021年~2033年(10億米ドル)
表180 クウェートのバイオ医薬品受託製造:種別、2021年~2033年(10億米ドル)
表181 クウェートのバイオ医薬品受託製造:事業規模別、2021年~2033年 (10億米ドル)
表182 クウェートのバイオ医薬品受託製造、治療領域別、2021年~2033年(10億米ドル)
表183 オマーンのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表184 オマーンのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表185 オマーンのバイオ医薬品受託製造:薬剤タイプ別、2021年~2033年 (10億米ドル)
表186 オマーンのバイオ医薬品受託製造:種類別、2021年~2033年(10億米ドル)
表187 オマーンのバイオ医薬品受託製造:事業規模別、2021年~2033年
(10億米ドル)
表188 オマーンのバイオ医薬品受託製造:治療領域別、2021年~2033年(10億米ドル)
表189 カタールのバイオ医薬品受託製造:供給源別、2021年~2033年(10億米ドル)
表190 カタールのバイオ医薬品受託製造:サービス別、2021年~2033年(10億米ドル)
表191 カタールのバイオ医薬品受託製造:薬剤種別、2021年~2033年(10億米ドル)
表192 カタールのバイオ医薬品受託製造:種別、2021年~2033年(10億米ドル)
表193 カタールのバイオ医薬品受託製造:事業規模別、2021年~2033年 (10億米ドル)
表194 カタールのバイオ医薬品受託製造、治療領域別、2021年~2033年(10億米ドル)
図表一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場の策定と検証
図6 商品フロー分析
図7 バリューチェーンに基づく市場規模算出および予測
図8 QFDモデルによる市場規模算出および予測
図9 ボトムアップアプローチ
図10 市場の概要
図11 セグメントの概要 1
図12 セグメントの概要 2
図13 競合環境の概要
図14 親市場の展望、2025年(10億米ドル)
図15 付随市場の展望、2025年(10億米ドル)
図16 バイオ医薬品受託製造市場の動向
図17 ポーターの5つの力分析
図18 PESTEL分析
図19 バイオ医薬品受託製造市場:供給源の展望と主なポイント
図20 バイオ医薬品受託製造市場:供給動向分析
図21 哺乳類由来市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図22 非哺乳類由来市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図23 バイオ医薬品受託製造市場:サービスの見通しと主なポイント
図24 バイオ医薬品受託製造市場:サービスの推移分析
図25 プロセス開発市場の推計および予測、2021年~2033年(10億米ドル)
図26 ダウンストリーム市場の推計および予測、2021年~2033年(10億米ドル)
図27 アップストリーム市場の推計および予測、2021年~2033年(10億米ドル)
図28 充填・仕上げ業務市場の推計および予測、2021年~2033年(10億米ドル)
図29 分析・品質管理(QC)調査市場の推計および予測、2021年~2033年(10億米ドル)
図30 包装・ラベル貼付市場の推計および予測、2021年~2033年
(10億米ドル)
図31 その他市場の推計および予測、2021年~2033年 (10億米ドル)
図32 バイオ医薬品受託製造市場:薬剤タイプ別見通しと主なポイント
図33 バイオ医薬品受託製造市場:薬剤タイプ別動向分析
図34 バイオ医薬品市場の推計および予測、2021年~2033年(10億米ドル)
図35 モノクローナル抗体(mAbs)市場の推計および予測、2021年~2033年(10億米ドル)
図36 組換えタンパク質市場の推計値および予測、2021年~2033年(10億米ドル)
図37 ワクチン市場の推計値および予測、2021年~2033年(10億米ドル)
図38 アンチセンス、RNAi、 および分子療法市場の推計および予測、2021年~2033年(10億米ドル)
図39 その他市場の推計および予測、2021年~2033年(10億米ドル)
図40 バイオシミラー市場の推計および予測、2021年~2033年 (10億米ドル)
図41 バイオ医薬品受託製造市場:タイプ別見通しと主なポイント
図42 バイオ医薬品受託製造市場:タイプ別動向分析
図43 原薬市場の推計および予測、2021年~2033年(10億米ドル)
図44 完成医薬品市場の推計および予測(2021年~2033年)(10億米ドル)
図45 バイオ医薬品受託製造市場:事業規模の見通しと主なポイント
図46 バイオ医薬品受託製造市場:事業規模の推移分析
図47 臨床市場の推計および予測、2021年~2033年(10億米ドル)
図48 市販市場の推計および予測、2021年~2033年 (10億米ドル)
図49 バイオ医薬品受託製造市場:治療領域の展望と主なポイント
図50 バイオ医薬品受託製造市場:治療領域の推移分析
図51 腫瘍学市場の推計および予測、2021年~2033年(10億米ドル)
図52 自己免疫疾患市場の推計および予測、2021年~2033年(10億米ドル)
図53 感染症市場の推計および予測、2021年
~2033年(10億米ドル)
図54 心血管疾患市場の推計および予測、2021年~2033年(10億米ドル)
図55 代謝性疾患市場の推計および予測、2021年~2033年 (10億米ドル)
図56 神経学市場の推計および予測、2021年~2033年(10億米ドル)
図57 その他市場の推計および予測、2021年~2033年(10億米ドル)
図58 地域別市場:主なポイント
図59 北米バイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図60 米国バイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図61 カナダのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図62 メキシコのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図63 欧州のバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図64 英国のバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図65 ドイツのバイオ医薬品受託製造市場の推計および予測、2021年~2033年 (10億米ドル)
図66 フランスにおけるバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図67 イタリアにおけるバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図 68 スペインのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図69 スウェーデンのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図70 デンマークのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図71 ノルウェーのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図72 アジア太平洋地域のバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図73 日本のバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図74 中国のバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図75 インドのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図76 タイのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図 図77 韓国におけるバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図78 オーストラリアにおけるバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図79 ラテンアメリカにおけるバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図80 ブラジルにおけるバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図81 アルゼンチンにおけるバイオ医薬品受託製造市場の推計および予測、 2021年~2033年(10億米ドル)
図82 中東・アフリカのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図83 南アフリカのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図84 サウジアラビアのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図85 アラブ首長国連邦(UAE)のバイオ医薬品受託製造市場の推計および予測、 2021年~2033年(10億米ドル)
図86 クウェートのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)
図87 オマーンのバイオ医薬品受託製造市場の推計および予測、2021年~2033年 (10億米ドル)
図88 カタールのバイオ医薬品受託製造市場の推計および予測、2021年~2033年(10億米ドル)









