全体として、市場は軽量で適応性が高く、センサーを搭載し、ソフトウェアによる調整が可能なサスペンションへと移行しつつありますが、大量生産される車種においては、従来のアーキテクチャも依然として重要な位置を占めています。ZFによると、電動化、ソフトウェア定義型車両、自動運転により、インテリジェントなシャシー制御への要求が高まるにつれ、アクティブおよびセミアクティブサスペンション技術の市場浸透率はさらに高まると予想されています。また、ZFは、自動車用サスペンションシステム向けの「Chassis 2.0」ポートフォリオが、2030年末までに世界市場の約33%を占め、約55.1億米ドルの売上高を生み出すと見込んでいます。
主なポイント
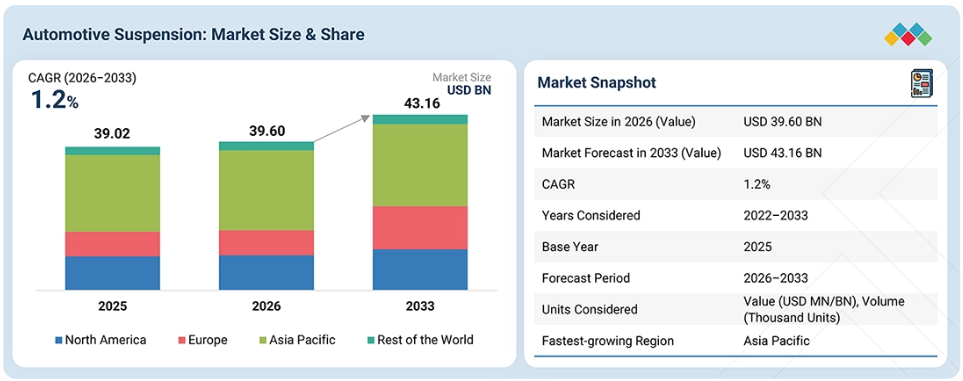
中国、日本、インド、韓国における高い自動車生産台数に加え、乗用車生産の拡大や先進的なシャシー技術の採用増加により、アジア太平洋地域は最大の地域市場となっており、2026年には自動車サスペンション市場において金額ベースで55%以上を占める見込みです。
エアサスペンションは、優れた乗り心地、荷重による車高の自動調整、および車高の調整機能を提供しており、高級車や商用車での採用拡大を支えており、予測期間中の年平均成長率(CAGR)は6%を超えると見込まれています。
ショックアブソーバーは、摩耗や道路状況、車両の経年劣化により交換サイクルが短く、さらに世界的な車両保有台数が多いため、アフターマーケット部品の中で最大のシェアを占めており、2026年には市場規模の4.0%以上を占めると見込まれています。
エアサスペンションは、優れた乗り心地、車高調整機能、および荷重均等化機能を提供するため、高級車、SUV、バス、大型商用車に適しています。乗り心地と車両安定性の向上に対する需要の高まりが導入を後押しすると予想され、予測期間中の年平均成長率(CAGR)は3.8%となる見込みです。
ZFフリードリヒスハーフェンAG(ドイツ)、ヒュンダイ・モビス(韓国)、テネコ社(米国)、ティッセンクルップAG(ドイツ)、マグナ・インターナショナル社(カナダ)などの主要企業は、アクティブおよびセミアクティブダンピング、電子制御サスペンション、軽量サスペンション部品、適応型車高制御、および統合シャーシ技術に注力しています。戦略的取り組みとしては、新製品の発売、生産拡大、OEM供給契約、技術提携などが挙げられ、快適性、ハンドリング、安全性、および車両効率を向上させるアダプティブサスペンションや電子制御サスペンションシステムへの注力が強まっています。
Multimatic Inc. や King Shocks をはじめとする専門のサスペンションサプライヤーは、パフォーマンス志向、オフロード、およびニッチな車両用途において確固たる地位を築いており、自動車サスペンション市場における新興市場参加者としての潜在力を際立たせています
自動車サスペンション市場は、特にプレミアム車、EV、およびソフトウェア定義車両の用途において、従来のパッシブシステムから、アダプティブ、電子制御、エア、およびアクティブサスペンション技術へと移行しつつあります。従来のサスペンションは、低コスト、シンプルな構造、そして大衆向け乗用車への広範な採用により、依然として主要な量産セグメントを占めています。
しかし、電動化による車両重量の増加、快適性への期待の高まり、およびADAS(先進運転支援システム)の統合により、電子制御式サスペンションシステムへの需要が高まっています。ZFは2025年、世界中で約2,500万台の車両にエアサスペンションが搭載されていると報告しており、同社のアクティブサスペンションシステム「sMOTION」も量産段階に入っています。これは、インテリジェントなシャシー技術への移行が進んでいることを示しています。
その結果、サスペンションシステムは、機械的に最適化されたコンポーネントから、センサー駆動型でソフトウェア制御されるアーキテクチャへと移行しつつあります。ZFの「Smart Chassis Sensor」やAIベースの路面検知技術により、減衰力やシャシーの挙動をリアルタイムで調整することが可能になっています。これにより、差別化された成長機会が生まれています。パッシブサスペンションが引き続き市場規模を牽引する一方で、OEM各社が乗り心地、ハンドリング、安全性、およびソフトウェア定義のシャシー機能を優先するにつれ、アダプティブサスペンション、エアサスペンション、アクティブサスペンションが1台あたりの付加価値を高めています。
顧客の顧客に影響を与えるトレンドと変革
自動車サスペンション市場における車両アーキテクチャの変化や新たな技術トレンドは、OEMやティア1サプライヤーに直接的な影響を与えています。EVの普及拡大、バッテリーパックの重量増加、ソフトウェア定義車両、およびコネクテッド・シャシーシステムの台頭により、乗り心地、ハンドリング、安全性、エネルギー効率を向上させる、軽量で耐久性があり、電子制御されたサスペンションソリューションへの需要が高まっています。
こうした変化は、材料や部品サプライヤーからサスペンションシステムメーカー、自動車OEMに至るまで、バリューチェーン全体に波及しており、アクティブおよびセミアクティブダンピング、アダプティブエアサスペンション、電子式車高制御、マルチリンク構造、ならびにセンサーやソフトウェアを活用したサスペンションシステムへの機会を生み出しています。同時に、サスペンションと車両ダイナミクスおよびシャーシ制御システムとの統合が進むことで、従来のパッシブサスペンションの設計に大きな変化がもたらされており、サプライヤーは次世代の乗用車および商用車向けに、モジュール式で拡張性があり、電子制御されたプラットフォームの開発を推進しています。
市場の動向
推進要因:プレミアムSUVおよびピックアップトラックの旺盛な需要
SUVおよびピックアップトラックの普及率が高まり、現在では世界の軽自動車販売台数の半分以上を占めるようになっており、これが先進的なサスペンションシステムへの需要を牽引しています。マクファーソンストラットは、コンパクトなパッケージングとコスト効率の高さから依然として広く採用されていますが、プレミアムSUVでは、乗り心地、ハンドリング、車両の安定性を向上させるため、ダブルウィッシュボーンやマルチリンク構造の採用が増加しています。
ピックアップトラックでは、積載能力と乗り心地のバランスを図るため、フロントにダブルウィッシュボーン、リアにリーフスプリングまたはマルチリンクの構成が引き続き好まれています。一方、プレミアムな内燃機関(ICE)および電気SUVでは、適応型乗り心地、ボディコントロールの向上、そしてドライビングダイナミクスの強化に対する需要の高まりに応えるため、OEM各社がエアサスペンションの採用を拡大しています。
制約:非プレミアムセグメントにおける高いシステムコストとROIのバランス
先進的なサスペンション技術の高いシステムコストは、プレミアム車や特殊車両セグメント以外での採用を依然として制限しています。マクファーソンストラット、マルチリンク、ダブルウィッシュボーンシステムなどの従来の構造は、その実証済みの信頼性、軽量設計、コスト効率、および統合の容易さから、乗用車、SUV、およびLCV(小型商用車)全体で依然として主流となっています。従来のサスペンションシステムのコストは通常、1台あたり約200~1,500米ドルであり、大量生産での採用を支えていますが、エアサスペンションやアクティブサスペンションシステムのコストは、軽自動車1台あたり約1,500~4,000米ドル、大型トラックでは9,000米ドルに達することもあります。先進的なシステムは優れた乗り心地、ハンドリング、および積載管理を実現しますが、初期コストが高いため、性能向上のメリットが投資額を十分に相殺できない場合には、その導入が制限されます。
機会:スマート/コネクテッドサスペンションとADASおよびSDVの統合
ソフトウェア定義車両(SDV)は、サスペンションシステムを単なる機械部品から、インテリジェントでソフトウェアを活用したシステムへと変革する機会を生み出しています。アクティブダンピング、エアサスペンション、センサー、およびADASを統合することで、予測的な乗り心地制御、適応型積載管理、そして道路状況や運転状況に応じたリアルタイムな調整が可能になります。プレミアムSUV、EV、ピックアップトラックにおけるOEMによる採用が、この移行を加速させており、オーバー・ザ・エア(OTA)によるソフトウェア更新により、販売後のサスペンションのキャリブレーション、機能のアップグレード、およびソフトウェアベースの新たな収益源が可能となります。これにより、ティア1のサスペンションサプライヤーにとって、ハードウェア供給から、統合されたメカトロニクス、センシング、制御ソフトウェア、およびライフサイクルソリューションへと事業を拡大する機会が生まれています。
課題:電気自動車におけるサスペンションの重量と航続距離効率のバランス
EVの急速な普及により、自動車メーカーやサスペンションサプライヤーは、乗り心地、耐久性、および車両効率のバランスを取るという課題に直面しています。バッテリーパックの重量増加は車両総重量を増大させ、サスペンション部品への負荷を高めます。一方、高度なエアサスペンションやマルチリンクシステムはさらなる重量増加を招き、航続距離やエネルギー消費に影響を与える可能性があります。プレミアムEVでは、乗り心地とハンドリングを維持するために補強されたアダプティブサスペンションシステムの採用が増加しているのに対し、大衆車モデルでは、コスト抑制と効率維持のために、よりシンプルで軽量な構造が好まれる傾向にあります。軽量素材、最適化されたダンパー、統合型サスペンション設計は、質量を削減する道筋を示していますが、大量生産されるEVプラットフォーム全体において、費用対効果が高く、拡張性のある導入を実現することは、依然として重要な課題となっています。
市場エコシステム
自動車用サスペンション市場のエコシステムは、原材料および鉄鋼サプライヤー、サスペンション部品メーカー、ティア1サスペンションシステムサプライヤー、シャーシおよび車両システムインテグレーター、自動車OEM、アフターマーケットの流通業者およびサービスネットワークで構成されています。ZF、ヒュンダイ・モビス、テネコ、ティッセンクルップ、マグナ・インターナショナルなどの主要企業は、従来のマクファーソン、ダブルウィッシュボーン、マルチリンク、リーフスプリングといった構造から、電子制御式ダンパー、エアサスペンション、アクティブロールコントロール、軽量サスペンション部品、統合型EVシャーシシステムに至るまで、幅広いサスペンションソリューションを提供しています。これらのソリューションは、車両重量の低減、乗り心地とハンドリングの向上、耐荷重能力の向上、耐久性の向上、NVHの低減、EV特有のシャーシ要件、およびソフトウェアによるアダプティブサスペンションを重視して設計される傾向が強まっており、乗用車、SUV、ピックアップトラック、商用車、電気自動車など、さまざまな車種に対応しています。
市場セグメント
アクティブサスペンション(アクチュエータ別)
油圧式アクチュエータは、車高、減衰力、ボディロール、および車両の安定性をリアルタイムで制御することを可能にし、アクティブサスペンションの普及を牽引しています。油圧アクチュエータは、ヘビーデューティー車、プレミアム車、高性能車向けに高い出力能力を提供する一方、機械式/電気機械式アクチュエータは、EVやソフトウェア定義車両に適した、コンパクトで電子制御されたソリューションを提供します。車両重量の増加、電動化、およびサスペンションと電子シャシー制御の統合により、両方のアクチュエータ技術に対する需要が高まっており、アクティブサスペンションの適用範囲は従来のプレミアム車用途を超えて拡大しています。
アフターマーケット(部品別)
ショックアブソーバーは、車両の老朽化、走行距離の増加、および道路状況の悪化により摩耗や交換の必要性が高まっていることから、アフターマーケット需要の主要な牽引役となっています。SUVや商用車の保有台数の増加も需要を後押ししており、これは車両重量の増加や荷重サイクルの増加がサスペンション部品の摩耗を加速させるためです。また、プレミアムな交換用ショックアブソーバー、電子制御ダンパー、およびパフォーマンス志向の製品への移行により、単なる部品の交換にとどまらない、より付加価値の高い交換需要が生まれています。
アーキテクチャ別
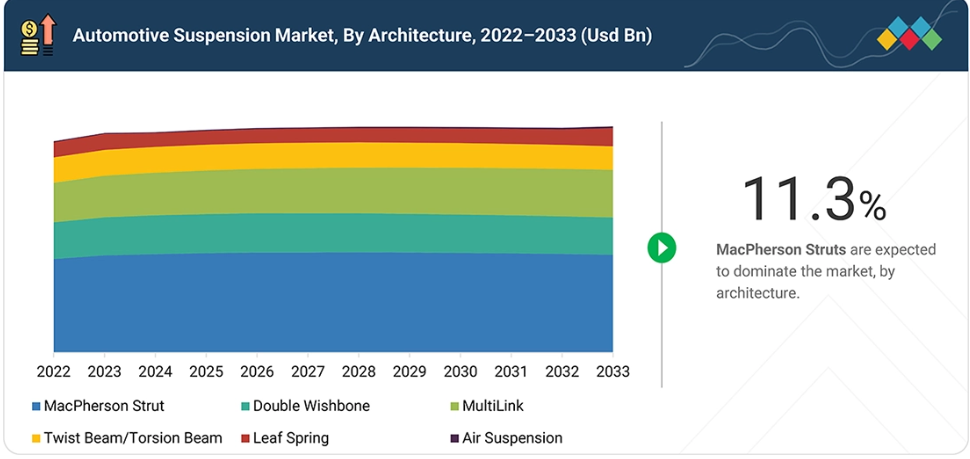
マクファーソンストラットは、そのコンパクトなパッケージング、部品点数の少なさ、コスト効率の良さ、そして大量生産される乗用車やSUVへの適性から、依然として主要なサスペンションアーキテクチャとなっています。スプリング、ダンパー、ステアリングナックルをコンパクトなアセンブリに統合できる特性により、エンジンルームやEVのフロントアクスルの効率的なパッケージングを可能にすると同時に、車両重量の軽減や製造工程の簡素化にも寄与しています。したがって、大衆車やコスト重視のEVの生産が継続されていることから、マクファーソンストラットシステムへの需要は維持されており、自動車サスペンション市場における主要な販売数量の牽引役となっています。
システム別
パッシブサスペンションは、低コスト、実証済みの耐久性、シンプルな構造、およびメンテナンス要件が限られていることから、依然として主流のシステムとなっています。大衆向け乗用車、SUV、LCV、商用車に広く採用されていることから、特にコスト重視の市場や大量生産される車両プラットフォームにおいて、販売台数の主要な牽引役となっています。自動車生産の継続的な拡大と、コスト最適化されたEVプラットフォームへの需要が、パッシブサスペンションの採用を支えています。一方、先進素材や最適化されたダンパー設計により、アクティブシステムのような複雑さを伴わずに、乗り心地とハンドリングが向上しています。
システム別
車種別
乗用車は、世界的な生産台数が多く、エントリーモデル、ミドルクラス、プレミアム車、電気自動車(EV)の全セグメントでサスペンション部品が広く採用されていることから、自動車用サスペンションシステムの主要な需要源となっています。SUVやEVベースの乗用車に対する需要の高まりにより、軽量で耐久性があり、高荷重に対応するサスペンションシステムへの要求が高まっている一方、プレミアムモデルでは、乗り心地とハンドリングを向上させるために、アダプティブダンパーやエアサスペンションが採用されています。したがって、膨大な車両保有台数と、電動化および高付加価値化が進む乗用車への継続的な移行が、サスペンションの生産量と技術的価値の両方を支えています。
OEM、部品別
ゴムブッシュは、路面から伝わる振動を遮断し、騒音を低減すると同時に、サスペンション部品間の動きを制御するため、大量生産されるOEMサスペンション部品の一つです。車両重量の増加、SUVの普及、およびEVの台頭により、NVH性能、耐久性、および荷重対応能力の向上に対する要求が高まっており、これに伴い、高性能なゴムコンパウンドや最適化されたブッシング設計の開発が進められています。低コスト、軽量構造、そして乗り心地において重要な役割を果たすことから、ゴムブッシングは乗用車や商用車に広く採用されており、OEM向けサスペンション需要の安定を支えています。
地域
アジア太平洋地域は、予測期間において、世界の自動車用サスペンション市場において最大の地域になると見込まれています
インドは、自動車生産台数の増加、SUVの普及率向上、商用車の販売台数拡大、EVの導入、および部品現地化の進展に牽引され、高成長を遂げる自動車サスペンション市場として台頭しています。SUVやEVへのシフトにより、より高い積載能力、乗り心地の向上、軽量化、およびハンドリング性能に優れたサスペンションシステムへの需要が高まっています。一方、インドにおける自動車部品製造拠点の拡大は、国内OEMへの供給体制を強化しています。自動車輸出の増加は、サプライヤーが世界的に競争力のあるサスペンション部品を開発する意欲をさらに高めており、車両保有台数の拡大は、ショックアブソーバー、ストラット、ブッシュ、スプリング、コントロールアームに対するアフターマーケット需要を支えています。車両台数の増加と1台あたりのサスペンション部品搭載量の増加が相まって、インドの自動車サスペンション市場の力強い成長を支えています。
自動車サスペンション市場の規模、シェア、分析:企業評価マトリックス
自動車サスペンション市場のマトリックスにおいて、ZF(ドイツ)(スター)は、強力なグローバルな存在感と、あらゆる車種にわたるパッシブ、セミアクティブ、アクティブサスペンションシステムを網羅する包括的な製品ポートフォリオを武器に、市場をリードしています。Benteler(オーストリア)(新興リーダー)は、EVやSUV向けに最適化された先進的な電子制御ダンパーや軽量サスペンションモジュールにより、勢いを増しています。
主要市場プレイヤー
ZF FRIEDRICHSHAFEN AG
TENNECO INC
MAGNA INTERNATIONAL INC.
HYUNDAI MOBIS
AUMOVIO SE
BWI GROUP
KYB CORPORATION
HL MANDO CORPORATION
HENDRICKSON USA, LLC.
ASTEMO LTD.
最近の動向
2026年7月:アステモは、コイルオーバーショック、マクファーソンストラット、油圧式およびツインチューブ式ダンパー、さらにSUV、ピックアップトラック、乗用車向けのパフォーマンスショックなど、TOKICOのショックアブソーバー製品ラインナップを紹介しました。同社によれば、新車の5台に1台がアステモ製の純正(OE)ショックアブソーバーを採用しているとのことです。
2026年6月:KYBは、Turn 14 Distributing社との販売提携を通じて、現代のトラックやSUVをターゲットとした「パフォーマンスシリーズ」を拡充しました。
2026年2月:Tennecoは、特許取得済みの「DaVinci DCx」機械式周波数調整ダンパーを、複数のOEM向けに拡張可能なプラットフォームとして位置づけ、マヒンドラ社を最初の顧客として迎えました。この技術は、インドの中級プレミアムSUVセグメントをターゲットとしています。
2025年9月:IAA Mobility 2025において、ZFは「Chassis 2.0」コンセプトを発表しました。これは、バイワイヤ式ステアリングおよびブレーキを、アクティブおよびセミアクティブダンピングシステム、電子式ロール安定化装置、AKCリアアクスルステアリングと統合した、次世代のインテリジェントシャーシアプローチです。これらのサスペンションおよびシャーシ技術は、ソフトウェア定義となるよう設計されており、最適化されたドライビングダイナミクス、高度なADAS機能、および自動運転機能を実現します。
2025年7月:ZFは、独立懸架システムのボールジョイントに直接組み込まれた新しい「スマートシャーシセンサー」を発表しました。このセンサーは、車輪と車体の動きを正確に測定し、サスペンション制御を向上させると同時に、別途のセンサーの必要性を低減します。
2025年7月:Tennecoの事業グループであるDRiVは、米国およびカナダ市場向けに、Monroeエアサスペンションに加え、Wagner HVACコンポーネント、FPディーゼルスターターおよびオルタネーター、Wagnerセンサーを発表しました。「モンロー・エアサスペンション」製品ラインには、モンロー、OESpectrum、モンロー・レストア各ブランドのエアスプリング、エアショック、エアストラットが含まれており、OE仕様のフィット感、騒音・振動の低減、滑らかな乗り心地を実現するよう設計されており、限定生涯保証が付いています。
2025年4月:モンロー・ライド・ソリューションズは先ごろ、SUV、オフロード車、高級車向けのセミアクティブサスペンションシステム「モンロー・インテリジェント・サスペンション CVSA2」を発売しました。デュアル電気油圧バルブを備えたスチールチューブダンパーを採用しており、4輪すべてに対して独立したリバウンドおよび圧縮減衰制御を実現します。これにより、高精細な調整機能、複数のドライビングモード、そして多様な路面状況下での乗り心地、ハンドリング、車両安定性の向上が可能となります。
1 はじめに 34
1.1 本調査の目的 34
1.2 市場の定義 35
1.2.1 対象範囲および除外項目 36
1.3 調査範囲 37
1.3.1 対象市場および地域範囲 37
1.4 調査対象期間 38
1.5 対象通貨 38
1.5.1 国別米ドル為替レート(2025年~2022年) 38
1.6 ステークホルダー 39
1.7 変更点の概要 40
2 エグゼクティブ・サマリー 41
2.1 市場インサイトと主なハイライト 41
2.2 主要市場参加者:戦略的展開のマッピング 42
2.3 自動車サスペンション市場における破壊的トレンド 43
2.4 高成長セグメント 44
2.5 地域別概況:市場規模、成長率、および予測 45
3 プレミアムインサイト 47
3.1 自動車サスペンション市場における事業者にとって魅力的な機会 47
3.2 システム別自動車サスペンション市場 47
3.3 アーキテクチャ別自動車サスペンション市場 48
3.4 自動車サスペンション市場(車種別) 48
3.5 自動車サスペンションOE市場(部品別) 49
3.6 自動車サスペンションのアフターマーケット(部品別) 49
3.7 電気自動車およびハイブリッド乗用車のサスペンション市場(アーキテクチャ別) 50
3.8 電気自動車およびハイブリッド大型商用車のサスペンション市場(車種別) 50
3.9 アクティブサスペンション市場(作動方式別) 51
3.10 オフハイウェイ用サスペンション市場(用途別) 51
3.11 自動車用サスペンション市場(地域別) 52
4 市場概要 53
4.1 はじめに 53
4.2 市場の動向 53
4.2.1 推進要因 54
4.2.1.1 SUVおよび電気自動車の販売台数の増加 54
4.2.1.2 厳格な自動車安全規制の導入拡大 54
4.2.1.3 急速な電動化およびソフトウェア定義型・ゾーン型車両アーキテクチャへの志向の変化 55
4.2.2 制約要因 56
4.2.2.1 部品およびシステムのコストの高さ 56
4.2.3 機会 57
4.2.3.1 ADASおよびSDVの導入拡大 57
4.2.3.2 高度に分散化されたシステムからドメインベースのアーキテクチャへの移行 57
4.2.4 課題 58
4.2.4.1 EVの航続距離、性能、乗り心地の最適化におけるサスペンションの重量制約 58
4.3 未充足ニーズと未開拓領域 59
4.4 相互に関連する市場とセクター横断的な機会 59
4.5 ティア1/2/3企業による戦略的動き 59
4.6 EVとICEのサスペンション技術の比較 61
4.7 予測型/ソフトウェア制御型サスペンションシステムへの進化 62
5 業界動向 63
5.1 マクロ経済の見通し 63
5.1.1 はじめに 63
5.1.2 GDPの動向と予測 63
5.1.3 世界の自動車産業の動向 64
5.1.3.1 投資環境 65
5.2 エコシステム分析 66
5.2.1 原材料・部品サプライヤー 66
5.2.2 ティア2サプライヤー 67
5.2.3 ティア1サプライヤー 67
5.2.4 OEM 67
5.2.5 アフターマーケットの主要企業 67
5.3 サプライチェーン分析 68
5.4 価格分析 70
5.4.1 小型車両用サスペンションシステムの平均販売価格(地域別) 70
5.4.2 トラック用サスペンションシステムの地域別平均販売価格 71
5.4.3 自動車用サスペンションOE部品の地域別平均販売価格 71
5.5 顧客の事業に影響を与えるトレンド/ディスラプション 72
5.6 2026年~2028年の主要な会議およびイベント 73
5.7 貿易分析 74
5.7.1 輸入シナリオ(HSコード 870880) 74
5.7.2 輸出シナリオ(HSコード 870880) 75
5.7.3 貿易制限 77
5.7.4 米中間の輸出禁止措置 77
5.7.5 EUにおける補助金競争 78
5.7.6 現地調達政策が調達に与える影響 79
5.8 事例研究の分析 79
5.8.1 LINK社とボルボ社のエンジニアリングチームが協力し、独自アプリケーションを開発し、燃費改善効果を検証しました 79
5.8.2 ヘンドリクソンUSA社、 L.L.C.の従業員が、サスペンションシステムのCREO CADジオメトリをインポートしました 80
5.8.3 コンチネンタルAGは、高温に耐えることができるHITEMPエアスプリングを開発しました 80
5.9 投資および資金調達のシナリオ 81
5.10 先進サスペンションによる収益機会 83
5.11 EVアーキテクチャへの移行が自動車サスペンション市場に与える影響 84
5.12 OEおよびアフターマーケットの機会 85
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 86
6.1 技術分析 86
6.1.1 主要技術 86
6.1.1.1 ソフトウェア定義車両 86
6.1.1.1.1 ソフトウェア制御式ダンピング 86
6.1.1.1.2 サスペンションの継続的キャリブレーション 87
6.1.1.1.3 OTAによるサスペンションチューニング 87
6.1.1.1.4 集中型車両コンピューティング 88
6.1.1.2 先進的な作動技術 89
6.1.1.2.1 電気機械式アクチュエータ 89
6.1.1.2.2 電気油圧式アクチュエータ 90
6.1.1.2.3 電磁式ダンパー 91
6.1.1.2.4 電子制御式エアサスペンション 91
6.1.1.2.5 一体型アクチュエータ・ダンパー・モジュール 91
6.1.2 関連技術 92
6.1.2.1 ADASおよびセンサーフュージョンの統合 92
6.1.2.2 ドライブ・バイ・ワイヤ技術 92
6.1.3 関連技術 92
6.1.3.1 軽量素材と積層造形 92
6.1.3.2 回生式サスペンションシステム 93
6.2 特許分析 93
6.2.1 はじめに 93
6.3 将来の応用例 97
6.4 将来の技術ロードマップ 98
6.5 成功事例と実世界での応用例 99
6.6 AI/汎用AIが自動車サスペンション市場に与える影響 100
6.6.1 先進サスペンションシステムにおけるAI – インテリジェント、予測的、適応型制御 100
6.6.2 OEMにおけるAI – 開発の迅速化、車両レベルの最適化、差別化された運転体験 100
6.6.3 予知保全、製造、アフターマーケットサービスにおけるAI 101
6.7 成功事例と実世界での応用 101
6.7.1 ZF フリードリヒスハーフェン:AIを活用した適応型ダンパーのキャリブレーション 101
6.7.2 KYBコーポレーション:電子式ダンパーの予知保全 101
6.7.3 日立アステモ:電気油圧式アクチュエータの最適化 101
6.7.4 コンチネンタル:センサーを統合したスマートエアスプリング 101
7 規制環境 102
7.1 地域ごとの規制とコンプライアンス 102
7.1.1 規制機関、政府機関、およびその他の組織 102
7.1.2 世界的な安全規制 105
8 顧客環境と購買者の行動 108
8.1 意思決定プロセス 108
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 108
8.2.1 購買プロセスにおける主要なステークホルダー 108
8.2.2 購買基準 110
8.3 導入の障壁と内部的な課題 111
8.4 各最終用途産業における未充足ニーズ 111
8.5 市場の収益性 112
8.5.1 電気バスの市場収益性 112
9 自動車サスペンションのアフターマーケット(部品別) 114
9.1 はじめに 115
9.2 ショックアブソーバー 117
9.2.1 車両保有台数の増加、車両の高齢化、年間走行距離の多さ、および未舗装道路がセグメントの成長に寄与 117
9.3 ストラット 118
9.3.1 世界的に大規模な車両保有台数、高い年間走行距離、および劣悪な道路状況が、セグメントの成長を後押しする見込みです 118
9.4 ボールジョイント 120
9.4.1 SUV、ピックアップトラック、および小型商用車の需要増加が、このセグメントの成長を後押しする見込みです 120
9.5 リーフスプリング 122
9.5.1 商用車への採用拡大、フリート運用、ラストマイル配送、および物流の拡大が、セグメントの成長を加速させる 122
9.6 コントロールアーム 124
9.6.1 ガタつき音、過度な車輪の動き、またはステアリングホイールの揺れを回避する能力が、セグメントの成長を促進します 124
9.7 コイルスプリング 126
9.7.1 SUVの普及率の拡大が、セグメントの成長に寄与します 126
9.8 業界の主な洞察 127
10 自動車サスペンション市場(アーキテクチャ別) 128
10.1 はじめに 129
10.2 マクファーソンストラット 131
10.2.1 コスト効率の良さやシンプルな設計により乗用車に適しており、セグメントの成長を促進します 131
10.3 ダブルウィッシュボーン 132
10.3.1 複雑な設計と高コストのためプレミアム車に採用されており、セグメントの成長に寄与します 132
10.4 マルチリンク 134
10.4.1 乗り心地とハンドリングを向上させ、セグメントの成長を加速させる能力 134
10.5 ツイストビーム/トーションビーム 135
10.5.1 セグメントの成長に寄与する、経済的な車種における適用範囲 135
10.6 リーフスプリング 137
10.6.1 高い積載能力により大型トラックで好まれ、セグメントの成長を促進 137
10.7 主要な業界インサイト 138
11 自動車サスペンション市場(車種別) 139
11.1 はじめに 140
11.2 乗用車 142
11.2.1 セグメントの成長を促進する乗用車におけるマクファーソンストラットの採用 142
11.3 LCV 143
11.3.1 セグメントの成長に寄与するマルチリンク構造への需要 143
11.4 トラック 145
11.4.1 セグメントの成長を加速させるための主要地域におけるリーフスプリング式サスペンションの必要性 145
11.5 バス 146
11.5.1 乗客に最高の快適性を提供するためのエアサスペンションの採用が市場を牽引 146
11.6 主要な業界動向 148
12 作動方式別アクティブサスペンション市場 149
12.1 はじめに 150
12.2 油圧作動式 152
12.2.1 応答速度の向上、エネルギー消費の削減、および予測センシングの実現に注力し、需要を喚起 152
12.3 電子式駆動 154
12.3.1 ソフトウェア定義シャーシ、ADAS、ステア・バイ・ワイヤ、および高電圧EVアーキテクチャとの統合により市場を牽引 154
12.4 業界の主な洞察 155
13 自動車用サスペンション市場(システム別) 156
13.1 はじめに 157
13.2 パッシブ 158
13.2.1 コスト効率、信頼性、およびメンテナンスの容易さを重視し、セグメントの成長を促進 158
13.3 セミアクティブ 160
13.3.1 市場を牽引する高性能車への需要の高まり 160
13.4 アクティブ 162
13.4.1 セグメントの成長を促進するバスにおけるエアサスペンションの需要増加 162
13.5 業界の主な洞察 163
14 自動車用サスペンションのOE市場(部品別) 164
14.1 はじめに 165
14.2 コイルスプリング 168
14.2.1 高級乗用車およびSUVの生産増加がセグメントの成長を加速 168
14.3 ショックアブソーバー 169
14.3.1 車重、サスペンション構造、および使用条件が異なる車両の普及拡大が市場を牽引 169
14.4 ストラット 171
14.4.1 SUVやクロスオーバー車への嗜好のシフトが、セグメントの成長に寄与する見込み 171
14.5 コントロールアーム 173
14.5.1 セグメントの成長を加速させるため、車両重量の増加やホイール荷重の増大に対応できる堅牢なサスペンション部品が求められています 173
14.6 ゴムブッシュ 174
14.6.1 騒音や微細な振動の伝達を最小限に抑える能力が、セグメントの成長を促進します 174
14.7 リーフスプリング 176
14.7.1 セグメントの成長を後押しするための、高い耐荷重能力、耐久性、簡素性、および低メンテナンス性の必要性 176 14.8 リンクスタビライザー/スウェイバー 178
14.8.1 セグメントの成長に貢献するため、ハンドリングと安定性への重視が高まっています 178
14.9 ボールジョイント 180
14.9.1 セグメントの成長を促進するため、厳しいシャーシ性能要件への対応に注力 180
14.10 業界の主要な洞察 181
15 電気自動車およびハイブリッド乗用車のサスペンション市場、
アーキテクチャ別 182
15.1 はじめに 183
15.2 BEV、PHEV、FCEV向け電気・ハイブリッドサスペンション市場(アーキテクチャ別) 185
15.2.1 BEV(アーキテクチャ別) 185
15.2.1.1 走行性能を向上させるアクティブサスペンションシステムの採用が、セグメントの成長を後押し 185
15.2.2 PHEV(プラグインハイブリッド車)、アーキテクチャ別 187
15.2.2.1 PHEVにおける最高の快適性と安全性への需要が市場を牽引 187
15.2.3 FCEV(燃料電池車)、アーキテクチャ別 189
15.2.3.1 セグメントの成長を促進するための、水素タンクおよび燃料電池スタックの追加重量に対応できるサスペンションの必要性 189
15.2.4 業界インサイト 191
16 電気・ハイブリッド大型商用車(HCV)用サスペンション市場:車種別 192
16.1 はじめに 193
16.2 トラック 195
16.2.1 セグメントの成長を促進するための積載量、安定性、快適性、安全性、および効率性の維持に注力 195
16.3 バス 196
16.3.1 セグメントの成長を後押しするため、電気バスおよびハイブリッドバスへの嗜好がシフトしています 196
16.4 業界の主な洞察 198
17 用途別オフハイウェイ車両用サスペンション市場 199
17.1 はじめに 200
17.2 建設機械 201
17.2.1 オペレーターの快適性と機械の安定性に対する需要の高まりが市場を牽引 201
17.3 農業用トラクター 202
17.3.1 農業の機械化の進展がセグメントの成長に寄与 202
17.4 主要な業界インサイト 203 18 地域別自動車サスペンション市場 204
18.1 はじめに 205
18.2 アジア太平洋地域 207
18.2.1 中国 210
18.2.1.1 自動車の生産・販売の拡大が市場の成長を後押し 210
18.2.2 インド 211
18.2.2.1 車両の快適性と安全性に対する需要の高まりが市場成長を促進 211
18.2.3 日本 213
18.2.3.1 電動化と高級車開発が市場を牽引 213
18.2.4 韓国 215
18.2.4.1 モビリティ技術およびEV生産におけるリーダーシップが市場の成長を支えます 215
18.2.5 アジア太平洋地域のその他 216
18.3 北米 218
18.3.1 米国 220
18.3.1.1 乗り心地、ハンドリングの精度、および車両積載量の増加といった、変化する需要への対応に注力し、市場を牽引します 220
18.3.2 メキシコ 222
18.3.2.1 堅調な自動車生産および輸出基盤が、市場の成長機会を創出します 222
18.3.3 カナダ 224
18.3.3.1 市場成長を後押しする先進的なサスペンション技術の採用拡大 224
18.4 ヨーロッパ 226
18.4.1 ドイツ 229
18.4.1.1 市場成長を牽引する先進的なサスペンションアーキテクチャの開発および統合の進展 229
18.4.2 英国 230
18.4.2.1 EVエコシステムの拡大と高級車生産の増加が市場成長を加速 230
18.4.3 フランス 232
18.4.3.1 電動化および快適性を重視した車両プラットフォームへの移行が市場成長を後押し 232
18.4.4 スペイン 234
18.4.4.1 コンパクトカー、SUV、および小型商用車の生産増加が市場成長を加速させる 234
18.4.5 イタリア 235
18.4.5.1 乗り心地、高速走行時の安定性、軽量設計への注目の高まりが市場を牽引 235
18.4.6 ロシア 237
18.4.6.1 市場成長を支えるため、SUV、LCV、およびオフロード車の生産が増加しています 237
18.4.7 その他の欧州諸国 239
18.5 その他の地域 240
18.5.1 ブラジル 242
18.5.1.1 市場成長に寄与する、確立された自動車製造基盤 242
18.5.2 南アフリカ 244
18.5.2.1 拡大・老朽化する車両保有台数が、収益性の高い市場成長の機会を創出 244
18.5.3 その他 246
19 競争環境 248
19.1 概要 248
19.2 主要企業の競争戦略/勝つための要素、2023年~2026年 248
19.3 売上高分析、2021年~2025年 250
19.4 市場シェア分析(2025年) 251
19.5 企業評価および財務指標 253
19.6 ブランド/製品比較 254
19.7 企業評価マトリックス:主要プレイヤー(2025年) 254
19.7.1 スター企業 255
19.7.2 新興リーダー企業 255
19.7.3 広範な事業展開を行う企業 255
19.7.4 参入企業 255
19.7.5 企業の事業展開範囲: 主要プレイヤー、2025年 257
19.7.5.1 企業の事業展開 257
19.7.5.2 地域別の事業展開 258
19.7.5.3 システム別の事業展開 258
19.7.5.4 駆動方式別の事業展開 259
19.7.5.5 車種別展開状況 260
19.8 企業評価マトリックス:スタートアップ/中小企業、2025年 260
19.8.1 先進的な企業 260
19.8.2 対応力のある企業 261
19.8.3 ダイナミックな企業 261
19.8.4 スタートブロック 261
19.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 263
19.8.5.1 主要なスタートアップ/中小企業の詳細リスト 263
19.8.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 263
19.9 競争シナリオ 264
19.9.1 製品発売 265
19.9.2 取引 268
19.9.3 事業拡大 269
19.9.4 その他の動向 271
20 企業概要 273
20.1 主要企業 273
20.1.1 ZF FRIEDRICHSHAFEN AG 273
20.1.1.1 事業概要 273
20.1.1.2 提供製品 274
20.1.1.3 最近の動向 276
20.1.1.3.1 新製品の発売・開発 276
20.1.1.3.2 事業拡大 278
20.1.1.4 MnMの見解 279
20.1.1.4.1 主な強み 279
20.1.1.4.2 戦略的選択 279
20.1.1.4.3 弱点および競合上の脅威 279
20.1.2 ヒュンダイ・モビス 280
20.1.2.1 事業概要 280
20.1.2.2 提供製品 281
20.1.2.3 最近の動向 282
20.1.2.3.1 製品の発売・開発 282
20.1.2.3.2 事業拡大 283
20.1.2.3.3 その他の動向 283
20.1.2.4 MnMの見解 283
20.1.2.4.1 主な強み 283
20.1.2.4.2 戦略的選択 284
20.1.2.4.3 弱点および競合上の脅威 284
20.1.3 TENNECO INC. 285
20.1.3.1 事業概要 285
20.1.3.2 提供製品 285
20.1.3.3 最近の動向 286
20.1.3.3.1 製品の発売・開発 286
20.1.3.3.2 事業拡大 288
20.1.3.3.3 その他の動向 288
20.1.3.4 MnMの見解 289
20.1.3.4.1 主な強み 289
20.1.3.4.2 戦略的選択 289
20.1.3.4.3 弱みと競合上の脅威 289
20.1.4 THYSSENKRUPP AG 290
20.1.4.1 事業概要 290
20.1.4.2 提供製品 291
20.1.4.3 最近の動向 293
20.1.4.3.1 取引 293
20.1.4.3.2 事業拡大 294
20.1.4.4 MnMの見解 294
20.1.4.4.1 主な強み 294
20.1.4.4.2 戦略的選択 294
20.1.4.4.3 弱点および競合上の脅威 294
20.1.5 マグナ・インターナショナル社 295
20.1.5.1 事業概要 295
20.1.5.2 提供製品 296
20.1.5.3 MnMの見解 297
20.1.5.3.1 主な強み 297
20.1.5.3.2 戦略的選択 297
20.1.5.3.3 弱点および競合上の脅威 297
20.1.6 BWIグループ 298
20.1.6.1 事業概要 298
20.1.6.2 取り扱い製品 299
20.1.6.3 最近の動向 300
20.1.6.3.1 製品の発売・開発 300
20.1.6.3.2 取引 301
20.1.6.3.3 事業拡大 301
20.1.6.3.4 その他の動向 302
20.1.7 KYB CORPORATION 303
20.1.7.1 事業概要 303
20.1.7.2 取り扱い製品 304
20.1.7.3 最近の動向 305
20.1.7.3.1 新製品の発売・開発 305
20.1.7.3.2 取引 306
20.1.7.3.3 事業拡大 306
20.1.7.3.4 その他の動向 307
20.1.8 HL MANDO CORP. 308
20.1.8.1 事業概要 308
20.1.8.2 取り扱い製品 309
20.1.8.3 最近の動向 310
20.1.8.3.1 製品の発売・開発 310
20.1.8.3.2 取引 311
20.1.8.3.3 その他の動向 311
20.1.9 MERITOR, INC. 312
20.1.9.1 事業概要 312
20.1.9.2 取り扱い製品 313
20.1.10 HENDRICKSON USA, L.L.C. 315
20.1.10.1 事業概要 315
20.1.10.2 取り扱い製品 315
20.1.10.3 最近の動向 316
20.1.10.3.1 製品の発売・開発 316
20.1.10.3.2 取引 317
20.1.11 AUMOVIO 318
20.1.11.1 事業概要 318
20.1.11.2 取り扱い製品 319
20.2 その他の主要企業 320
20.2.1 ASTEMO, LTD 320
20.2.2 SOGEFI S.P.A. 321
20.2.3 EIBACH 322
20.2.4 GESTAMP 323
20.2.5 SIDEM 324
20.2.6 PEDDERS SUSPENSION & BRAKES 325
20.2.7 RTS 326
20.2.8 YSS SUSPENSION 327
20.2.9 BELLTECH 328
20.2.10 SKYJACKER SUSPENSIONS 329
20.2.11 MULTIMATIC INC. 330
20.2.12 KING SHOCKS 331
20.2.13 FOX FACTORY, INC. 332
20.2.14 RANCHO SUSPENSION 333
20.2.15 TEIN USA 334
20.2.16 AIR LIFT COMPANY 335
20.2.17 MOOG INC. 336
21 調査方法 337
21.1 調査データ 337
21.1.1 二次データ 338
21.1.1.1 自動車生産台数を推計するための主要な二次情報源の一覧 339
21.1.1.2 自動車用サスペンション市場を推計するための主要な二次情報源の一覧 339
21.1.1.3 二次情報源からの主要データ 340
21.1.2 一次データ 340
21.1.2.1 一次インタビュー:需要側および供給側 341
21.1.2.2 一次インタビューの内訳 341
21.1.2.3 一次調査の参加者 341
21.2 市場規模の推計 342
21.2.1 ボトムアップ・アプローチ 343
21.2.2 トップダウン・アプローチ 345
21.3 データの三角測量 347
21.4 調査の限界 348
21.5 調査の前提条件およびリスク分析 349
22 付録 351
22.1 業界専門家からの知見 351
22.2 ディスカッション・ガイド 351
22.3 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 356
22.4 カスタマイズオプション 358
22.4.1 自動車サスペンション市場:内燃機関(ICE)車両タイプ別(国別) 358
22.4.1.1 乗用車 358
22.4.1.1.1 フロントサスペンション(アーキテクチャ別) 358
22.4.1.1.1.1 マクファーソンストラット 358
22.4.1.1.1.2 ダブルウィッシュボーン 358
22.4.1.1.1.3 マルチリンク 358
22.4.1.1.1.4 ツイストビーム/トーションビーム 358
22.4.1.1.1.5 エアサスペンション 358
22.4.1.1.2 リアサスペンション(構造別) 358
22.4.1.1.2.1 マクファーソンストラット 358
22.4.1.1.2.2 ダブルウィッシュボーン 358
22.4.1.1.2.3 マルチリンク 358
22.4.1.1.2.4 ツイストビーム/トーションビーム 358
22.4.1.1.2.5 エアサスペンション 358
22.4.1.2 LCV 359
22.4.1.2.1 フロントサスペンション(構造別) 359
22.4.1.2.1.1 マクファーソンストラット 359
22.4.1.2.1.2 ダブルウィッシュボーン 359
22.4.1.2.1.3 マルチリンク 359
22.4.1.2.1.4 ツイストビーム/トーションビーム 359
22.4.1.2.1.5 リーフスプリング 359
22.4.1.2.1.6 エアサスペンション 359
22.4.1.2.2 リアサスペンション(構造別) 359
22.4.1.2.2.1 マクファーソンストラット 359
22.4.1.2.2.2 ダブルウィッシュボーン 359
22.4.1.2.2.3 マルチリンク 359
22.4.1.2.2.4 ツイストビーム/トーションビーム 359
22.4.1.2.2.5 リーフスプリング 359
22.4.1.2.2.6 エアサスペンション 359
22.4.1.3 大型商用車(HCV) 359
22.4.2 構造別(国別)のパッシブ、セミアクティブ、およびアクティブサスペンション 359
22.4.2.1 マクファーソンストラット 359
22.4.2.2 ダブルウィッシュボーン 359
22.4.2.3 マルチリンク 359
22.4.2.4 ツイストビーム/トーションビーム 359
22.4.2.5 リーフスプリングサスペンション 359
22.4.2.6 エアサスペンション 359
22.4.3 自動車サスペンション市場:電気自動車およびハイブリッド車(地域別)、駆動方式別 360
22.4.3.1 BEV 360
22.4.3.1.1 フロントサスペンション(アーキテクチャ別) 360
22.4.3.1.2 リアサスペンション(アーキテクチャ別) 360
22.4.3.2 PHEV 360
22.4.3.2.1 フロントサスペンション(アーキテクチャ別) 360
22.4.3.2.2 リアサスペンション(アーキテクチャ別) 360
22.4.3.3 FCEV 360
22.4.3.3.1 フロントサスペンション(構造別) 360
22.4.3.3.2 リアサスペンション(構造別) 360
22.4.4 オフハイウェイ用サスペンション市場(種類別・地域別)(地域レベル) 360
22.4.4.1 建設機械 360
22.4.4.1.1 機械式 360
22.4.4.1.2 空気式 360
22.4.4.1.3 油圧空気式 360
22.4.4.2 農業用トラクター 360
22.4.4.2.1 機械式 360
22.4.4.2.2 空気圧式 360
22.4.4.2.3 油圧空気圧式 360
22.5 関連レポート 361
22.6 著者情報 362
表1 対象範囲および除外項目 36
表2 為替レート(2025年~2022年) 38
表3 自動車サスペンションに関する今後の規制上のマイルストーン 55
表4 主要企業の戦略的動き 60
表5 内燃機関車(ICE)と電気自動車(EV)のサスペンション技術の比較 61
表6 主要国別のGDP変化率(2022年~2031年) 63
表7 自動車サスペンション・エコシステムにおける企業の役割 69
表8 2025年の軽自動車用サスペンションシステムの参考価格(地域別)(米ドル/台) 70
表9 2025年のトラック用サスペンションシステムの参考価格(地域別)(米ドル/台) 71
表10 2025年の自動車サスペンションOE部品の地域別参考価格(米ドル/台) 72
表11 自動車サスペンション市場:主要な会議およびイベント、
2026年~2028年 73
表12 HSコード870880に該当する製品の輸入データ(国別、2021年~2025年)(千米ドル) 74
表13 HSコード870880に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 76
表14 貿易制限の種類と自動車サスペンションの供給に対する短期的な影響 77
表15 米中間の輸出禁止措置:経緯と自動車用半導体への影響 78
表16 EUの主要な補助金と自動車サプライチェーンへの予想される影響 78
表17 サスペンション自動車部品別、現地化政策がOEMの調達に与える影響 79
表18 2024~2026年の資金調達一覧 82
表19 将来の収益機会 83
表20 EVアーキテクチャの変更がサスペンションに与える影響 84
表21 OEとアフターマーケットのビジネスチャンスの比較 85
表22 最近のソフトウェア制御式ダンピング 86
表23 OTAサスペンション技術を提供するOEM 88
表24 集中型車両コンピューティングを統合するOEM 89
表25 電気機械式アクチュエータを提供するOEM 90
表26 電気油圧式アクチュエータを提供するOEM 91
表27 主要特許(2025年~2026年) 94
表28 将来の技術ロードマップ(2026年~2033年) 98
表29 主要プレイヤーおよびOEMの成功事例 99
表30 北米:規制機関、政府機関、およびその他の組織 102
表31 欧州:規制機関、政府機関、およびその他の組織 103
表32 アジア太平洋地域:規制機関、政府機関、およびその他の組織 104
表33 国・地域別の安全規制 105
表34 車種別、購買プロセスに対するステークホルダーの影響 109
表35 乗用車のサスペンションタイプに関する購入基準 110
表36 バリューチェーンセグメント別の電気バスの市場収益性 112
表37 自動車用サスペンションのアフターマーケット(部品別)、
2022年~2025年(百万台) 115
表38 自動車用サスペンションのアフターマーケット(部品別)、
2026年~2033年(百万台) 116
表39 自動車用サスペンションのアフターマーケット(部品別)、
2022年~2025年 (百万米ドル) 116
表40 自動車サスペンションアフターマーケット、部品別、
2026–2033年(百万米ドル) 116
表41 ショックアブソーバーアフターマーケット: 自動車サスペンションアフターマーケット:地域別、2022年~2025年(百万台) 117
表42 ショックアブソーバーアフターマーケット:自動車サスペンションアフターマーケット、地域別、2026年~2033年 (百万台) 117
表43 ショックアブソーバーのアフターマーケット:自動車サスペンションのアフターマーケット、地域別、2022年~2025年(百万米ドル) 118
表44 ショックアブソーバーのアフターマーケット:自動車サスペンションアフターマーケット、地域別、2026年~2033年(百万米ドル) 118
表45 ストラットのアフターマーケット:自動車サスペンションアフターマーケット、地域別、2022年~2025年
(百万台) 119表46 ストラットのアフターマーケット:自動車サスペンションアフターマーケット、地域別、2026年~2033年(百万台) 119表47 ストラットのアフターマーケット:自動車サスペンションアフターマーケット(地域別、2022年~2025年)(百万米ドル) 119表48 ストラットのアフターマーケット:自動車サスペンションアフターマーケット、地域別、2026年~2033年(百万米ドル) 120表49 ボールジョイントのアフターマーケット:自動車サスペンションアフターマーケット、地域別、2022年~2025年(百万台) 121表50 ボールジョイントのアフターマーケット: 自動車サスペンションアフターマーケット、地域別、2026年~2033年(百万台) 121表51 ボールジョイントアフターマーケット:自動車サスペンションアフターマーケット、地域別、2022年~2025年(百万米ドル) 121表52 ボールジョイントのアフターマーケット:自動車サスペンションのアフターマーケット、地域別、2026年~2033年(百万米ドル) 122表53 リーフスプリングのアフターマーケット: 自動車用サスペンションアフターマーケット、地域別、2022年~2025年(百万台) 123表54 リーフスプリングアフターマーケット:自動車用サスペンションアフターマーケット、地域別、2026年~2033年 (百万台) 123表55 リーフスプリングのアフターマーケット:自動車サスペンションのアフターマーケット、地域別、2022年~2025年(百万米ドル) 123表56 リーフスプリングのアフターマーケット:自動車サスペンションのアフターマーケット、地域別、2026年~2033年(百万米ドル) 124表57 コントロールアームのアフターマーケット:自動車サスペンションアフターマーケット、地域別、2022年~2025年(百万台) 124
表58 コントロールアームのアフターマーケット:自動車サスペンションアフターマーケット、地域別、2026年~2033年(百万台) 125表59 コントロールアームのアフターマーケット:自動車サスペンションアフターマーケット、地域別、2022年~2025年(百万米ドル) 125表60 コントロールアームのアフターマーケット:自動車サスペンションのアフターマーケット、地域別、2026年~2033年(百万米ドル) 125表61 コイルスプリングのアフターマーケット: 自動車サスペンションアフターマーケット、地域別、2022年~2025年(百万台) 126表62 コイルスプリングアフターマーケット:自動車サスペンションアフターマーケット、地域別、2026年~2033年(百万台) 126表63 コイルスプリングのアフターマーケット:自動車サスペンションのアフターマーケット、地域別、2022年~2025年(百万米ドル) 127表64 コイルスプリングのアフターマーケット: 自動車サスペンションのアフターマーケット、地域別、2026年~2033年(百万米ドル) 127表65 自動車サスペンション市場、アーキテクチャ別、2022年~2025年(千台) 129表66 自動車サスペンション市場(アーキテクチャ別)、2026年~2033年(千台) 130表67 自動車サスペンション市場(アーキテクチャ別)、2022年~2025年(百万米ドル) 130表68 自動車サスペンション市場、アーキテクチャ別、2026年~2033年(百万米ドル) 130表69 マクファーソンストラット市場、地域別、2022年~2025年(千台) 131表70 マクファーソンストラット市場、地域別、2026年~2033年(千台) 131表71 マクファーソンストラット市場、地域別、2022年~2025年 (百万米ドル) 132表72 マクファーソンストラット市場、地域別、2026年~2033年(百万米ドル) 132表73 ダブルウィッシュボーン市場、地域別、2022年~2025年(千台) 133
表74 ダブルウィッシュボーン市場、地域別、2026年~2033年(千台) 133表75 地域別ダブルウィッシュボーン市場、2022年~2025年(百万米ドル) 133表76 地域別ダブルウィッシュボーン市場、2026年~2033年(百万米ドル) 133表77 マルチリンク市場、地域別、2022年~2025年(千台) 134表78 マルチリンク市場、地域別、2026年~2033年(千台) 134表79 マルチリンク市場、地域別、2022年~2025年(百万米ドル) 135表80 マルチリンク市場、地域別、2026年~2033年(百万米ドル) 135表81 ツイストビーム/トーションビーム市場、地域別、2022–2025年(千台) 136表82 ツイストビーム/トーションビーム市場、地域別、2026–2033年(千台) 136表83 地域別ツイストビーム/トーションビーム市場、2022年~2025年(百万米ドル) 136表84 地域別ツイストビーム/トーションビーム市場、2026年~2033年 (百万米ドル) 136表85 リーフスプリング市場、地域別、2022年~2025年(千台) 137表86 リーフスプリング市場、地域別、2026年~2033年 (千台) 137表87 リーフスプリング市場、地域別、2022年~2025年(百万米ドル) 138表88 リーフスプリング市場、地域別、2026年~2033年(百万米ドル) 138表89 自動車用サスペンション市場、車種別、2022年~2025年(千台) 140表90 自動車サスペンション市場(車種別)、2026年~2033年(千台) 141表91 自動車サスペンション市場(車種別)、 2022年~2025年(百万米ドル) 141
表92 自動車サスペンション市場(車種別)、2026年~2033年(百万米ドル) 141表93 乗用車サスペンション市場(地域別)、2022年~2025年(千台) 142表94 乗用車用サスペンション市場(地域別)、2026年~2033年(千台) 142表95 乗用車用サスペンション市場(地域別)、2022年~2025年(百万米ドル) 143表96 乗用車用サスペンション市場(地域別)、2026年~2033年(百万米ドル) 143表97 LCV用サスペンション市場(地域別)、2022年~2025年(千台) 144表98 地域別LCV用サスペンション市場、2026年~2033年(千台) 144表99 地域別LCVSサスペンション市場、2022年~2025年(百万米ドル) 144表100 地域別LCVSサスペンション市場、2026年~2033年(百万米ドル) 144表101 地域別トラック用サスペンション市場、2022年~2025年(千台) 145表102 地域別トラック用サスペンション市場、2026年~2033年(千台) 145表103 トラック用サスペンション市場:地域別、2022年~2025年(百万米ドル) 146表104 トラック用サスペンション市場:地域別、2026年~2033年(百万米ドル) 146表105 地域別バス用サスペンション市場、2022年~2025年(千台) 147表106 地域別バス用サスペンション市場、2026年~2033年(千台) 147表107 地域別バス用サスペンション市場、2022年~2025年(百万米ドル) 147表108 地域別バス用サスペンション市場、2026年~2033年(百万米ドル) 148表109 アクティブサスペンション市場、作動方式別、2022年~2025年(千台) 151表110 アクティブサスペンション市場、作動方式別、2026年~2033年(千台) 151
表111 アクティブサスペンション市場:作動方式別、2022年~2025年(百万米ドル) 151
表112 アクティブサスペンション市場:作動方式別、2026年~2033年(百万米ドル) 151
表113 油圧式:アクティブサスペンション市場、地域別、
2022年~2025年(千台) 152
表114 油圧式:アクティブサスペンション市場、地域別、
2026年~2033年(千台) 153
表115 油圧式:アクティブサスペンション市場、地域別、
2022年~2025年 (百万米ドル) 153
表116 油圧式:アクティブサスペンション市場、地域別、
2026年~2033年(百万米ドル) 153
表117 電子式:アクティブサスペンション市場、地域別、 2022年~2025年(千台) 154
表118 電子式駆動:アクティブサスペンション市場、地域別、
2026年~2033年(千台) 154
表119 電子式駆動: アクティブサスペンション市場(地域別)、
2022–2025年(百万米ドル) 155
表120 電子式作動:アクティブサスペンション市場(地域別)、
2026–2033年 (百万米ドル) 155
表121 自動車用サスペンション市場:システム別、2022年~2025年(千台) 157
表122 自動車用サスペンション市場:システム別、2026年~2033年 (千台) 158
表123 自動車サスペンション市場、システム別、2022年~2025年(百万米ドル) 158
表124 自動車サスペンション市場、システム別、2026年~2033年 (百万米ドル) 158
表125 パッシブ:自動車サスペンション市場、地域別、
2022–2025年(千台) 159
表126 パッシブ:自動車サスペンション市場(地域別)、
2026年~2033年(千台) 159
表127 パッシブ:自動車サスペンション市場(地域別)、
2022年~2025年(百万米ドル) 159
表128 パッシブ型:自動車サスペンション市場、地域別、
2026年~2033年(百万米ドル) 160
表129 セミアクティブ型:自動車サスペンション市場、地域別、
2022年~2025年(千台) 160
表130 セミアクティブ:自動車サスペンション市場、地域別、
2026年~2033年(千台) 161
表131 セミアクティブ:自動車サスペンション市場、地域別、
2022年~2025年 (百万米ドル) 161
表132 セミアクティブ:自動車用サスペンション市場、地域別、
2026年~2033年(百万米ドル) 161
表133 アクティブ:自動車サスペンション市場、地域別、
2022年~2025年(千台) 162
表134 アクティブ:自動車サスペンション市場、地域別、
2026年~2033年(千台) 162
表135 ACTIVE:自動車サスペンション市場、地域別、
2022年~2025年(百万米ドル) 163
表136 ACTIVE:自動車サスペンション市場、地域別、
2026年~2033年(百万米ドル) 163
表137 自動車サスペンションOE市場:構成部品別、
2022–2025年(千台) 166
表138 自動車サスペンションOE市場:構成部品別、
2026–2033年 (千台) 166
表139 自動車サスペンションOE市場、部品別、
2022–2025年(百万米ドル) 167
表140 自動車サスペンションOE市場(部品別)、
2026年~2033年(百万米ドル) 167
表141 コイルスプリングOE市場(地域別)、2022年~2025年(千台) 168
表142 コイルスプリングのOE市場:地域別、2026年~2033年(千台) 168
表143 コイルスプリングのOE市場:地域別、2022年~2025年(百万米ドル) 169
表144 地域別コイルスプリングOE市場、2026年~2033年(百万米ドル) 169
表145 地域別ショックアブソーバーOE市場、2022年~2025年(千台) 170
表146 ショックアブソーバーのOE市場、地域別、2026年~2033年(千台) 170
表147 ショックアブソーバーのOE市場、地域別、 2022年~2025年(百万米ドル) 170
表148 ショックアブソーバーOE市場、地域別、2026年~2033年(百万米ドル) 171
表149 ストラットOE市場、地域別、2022~2025年(千台) 171
表150 ストラットOE市場、地域別、2026~2033年(百万台) 172
表151 ストラットOE市場、地域別、2022年~2025年(百万米ドル) 172
表152 ストラットOE市場、地域別、2026年~2033年(百万米ドル) 172
表153 コントロールアームのOE市場、地域別、2022年~2025年 (千台) 173
表 154 コントロールアームのOE市場、地域別、2026年~2033年(千台) 173
表 155 コントロールアームのOE市場、地域別、2022年~2025年(百万米ドル) 174
表156 地域別コントロールアームOE市場、2026年~2033年(百万米ドル) 174
表157 地域別ゴムブッシュOE市場、2022年~2025年(百万単位) 175
表158 地域別 ゴムブッシングOE市場、2026年~2033年(百万単位) 175
表159 地域別 ゴムブッシングOE市場、2022年~2025年(百万米ドル) 175
表160 地域別ゴムブッシングOE市場、2026年~2033年(百万米ドル) 176
表161 地域別リーフスプリングOE市場、2022年~2025年(千単位) 177
表162 リーフスプリングのOE市場、地域別、2026年~2033年(千台) 177
表163 リーフスプリングのOE市場、地域別、2022年~2025年(百万米ドル) 177
表164 リーフスプリングのOE市場、地域別、2026年~2033年(百万米ドル) 178
表165 リンク・スタビライザー/スウェイバーのOE市場、地域別、
2022年~2025年(千台) 178
表166 地域別 リンクスタビライザー/スウェイバー OE市場、
2026年~2033年(千台) 179
表167 地域別 リンクスタビライザー/スウェイバー OE市場、2022年~2025年(百万米ドル) 179
表168 地域別 リンクスタビライザー/スウェイバー OE市場、2026年~2033年(百万米ドル) 179
表169 地域別 ボールジョイント OE市場、2022年~2025年(千台) 180
表170 地域別ボールジョイントOE市場、2026年~2033年(千台) 180
表171 地域別ボールジョイントOE市場、2022年~2025年(百万米ドル) 181
表172 地域別ボールジョイントOE市場、2026年~2033年(百万米ドル) 181
表173 電気自動車およびハイブリッド乗用車用サスペンション市場、アーキテクチャ別、2022年~2025年(千台) 184
表174 電気自動車およびハイブリッド乗用車のサスペンション市場(アーキテクチャ別、2026年~2033年)(千台) 184
表175 電気自動車およびハイブリッド乗用車用サスペンション市場、アーキテクチャ別、2022年~2025年(百万米ドル) 184
表176 電気自動車およびハイブリッド乗用車用サスペンション市場、アーキテクチャ別、2026年~2033年 (百万米ドル) 185
表177 電気乗用車用サスペンション市場(アーキテクチャ別)、
2022–2025年(千台) 186
表178 電気乗用車用サスペンション市場(アーキテクチャ別)、
2026年~2033年(千台) 186
表179 電気乗用車用サスペンション市場(アーキテクチャ別)、
2022年~2025年 (百万米ドル) 186
表180 電気乗用車用サスペンション市場(アーキテクチャ別)、
2026年~2033年(百万米ドル) 187
表 181 プラグインハイブリッド乗用車のサスペンション市場(アーキテクチャ別)、2022年~2025年(千台) 188
表 182 プラグインハイブリッド乗用車のサスペンション市場:アーキテクチャ別、2026年~2033年(千台) 188
表183 プラグインハイブリッド乗用車用サスペンション市場:アーキテクチャ別、2022年~2025年(千台) 188
表184 プラグインハイブリッド乗用車用サスペンション市場:アーキテクチャ別、2026年~2033年 (百万米ドル) 189
表185 燃料電池電気自動車(乗用車)のサスペンション市場、
アーキテクチャ別、2022年~2025年(千台) 189
表186 燃料電池電気自動車(FCEV)乗用車用サスペンション市場、
アーキテクチャ別、2026年~2033年(千台) 190
表187 燃料電池電気自動車(FCEV)乗用車用サスペンション市場、
アーキテクチャ別、2022–2025年(百万米ドル) 190
表188 燃料電池電気自動車(乗用車)のサスペンション市場、
アーキテクチャ別、2026–2033年(百万米ドル) 190
表189 電気・ハイブリッド大型商用車(HCV)用サスペンション市場、車種別、
2022年~2025年(千台) 193
表190 電気・ハイブリッド大型商用車(HCV)用サスペンション市場、車種別、 2026年~2033年(千台) 194
表191 電気・ハイブリッド大型商用車(HCV)用サスペンション市場、車種別、
2022年~2025年(百万米ドル) 194
表192 電気・ハイブリッド大型商用車(HCV)用サスペンション市場、車種別、
2026–2033年(百万米ドル) 194
表193 電気トラック用サスペンション市場、アーキテクチャ別、
2022–2025年(千台) 195
表194 電気トラックのサスペンション市場(アーキテクチャ別)、
2026年~2033年(千台) 195
表195 電気トラックのサスペンション市場(アーキテクチャ別)、
2022年~2025年
(百万米ドル) 195
表196 電気トラックのサスペンション市場(アーキテクチャ別)、
2026年~2033年(百万米ドル) 196
表197 電気バスのサスペンション市場(アーキテクチャ別)、
2022年~2025年(千台) 196
表198 電気バスのサスペンション市場、アーキテクチャ別、
2026年~2033年(千台) 197
表199 電気バスのサスペンション市場(アーキテクチャ別)、
2022–2025年(百万米ドル) 197
表200 電気バスのサスペンション市場(アーキテクチャ別)、
2026–2033年(百万米ドル) 197
表201 オフハイウェイ車両用サスペンション市場(用途別)、
2022年~2025年(千台) 200
表202 オフハイウェイ車両用サスペンション市場(用途別)、
2026年~2033年 (千台) 201
表 203 建設機械用サスペンション市場、地域別、
2022–2025年(千台) 201
表 204 建設機械用サスペンション市場(地域別)、
2026–2033年(千台) 202
表 205 地域別農業用トラクター用サスペンション市場、
2022–2025年(千台) 203
表 206 地域別農業用トラクター用サスペンション市場、
2026年~2033年(千台) 203
表207 地域別自動車用サスペンション市場、2022年~2025年(千台) 206
表 208 地域別自動車用サスペンション市場、2026年~2033年(千台) 206
表 209 地域別自動車用サスペンション市場、2022年~2025年 (百万米ドル) 206
表210 自動車用サスペンション市場、地域別、2026年~2033年(百万米ドル) 206









