主な市場動向と洞察
- 素材別:2025年には、紙・板紙セグメントが31.6%という最大の市場シェアを占めました。
- セキュリティ技術別:2025年には、機械的セキュリティ機能が45.5%を占め、最大のシェアを占めました。
- 包装形態別:2025年には、段ボール箱セグメントが木質繊維包装市場で最大のシェアを占め、44.7%を占めました。
- 最終用途産業別:医薬品・ヘルスケアセグメントは、8.6%という最も高い年平均成長率(CAGR)を記録すると予想されています。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア35.4%)
- 国別:2025年には中国が最大のシェアを占めました。
市場規模と予測
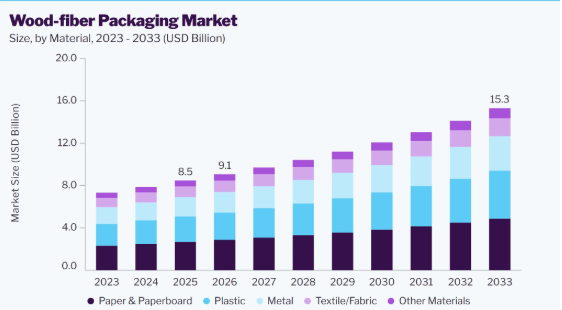
- 2025年の市場規模:85億米ドル
- 2026年の推定市場規模:91億米ドル
- 2033年までの予測市場規模:153億米ドル
- CAGR(2026年~2033年):7.8%
この市場は、消費財および産業サプライチェーン全体において、持続可能で再生可能、かつリサイクル可能な包装材料への移行が進んでいることに牽引されています。製造業者や小売業者が従来の包装材料に代わる選択肢をますます求める中、木材繊維ベースのソリューションは、その再生可能な原材料基盤、リサイクル可能性、軽量性、および環境負荷低減の可能性により、注目を集めています。紙および板紙は最大の素材セグメントを占めており、2025年には市場の31.6%を占める見込みです。一方、繊維系包装材への需要は、Eコマース、消費財、電子機器、アパレル、その他の包装製品産業の拡大によってさらに後押しされています。段ボールや繊維系包装材の採用が増加していることから、大量包装用途における木材繊維包装材への需要が高まっています。
グローバルなサプライチェーン全体で、持続可能な包装、廃棄物の削減、および素材のリサイクル可能性への注目が高まっていることから、今後数年間で市場の成長が促進されると予想されます。家電、アパレル・履物、高級品、医薬品・ヘルスケア、美容・パーソナルケア、食品・食料品などの業界では、持続可能性の目標や変化する消費者の嗜好に応えるため、繊維系包装ソリューションの採用がますます進んでいます。包装廃棄物の削減、リサイクル性の向上、再生可能素材の使用拡大を目的とした規制措置により、メーカーはリサイクル可能で繊維ベースの包装形態の開発を促進されています。さらに、保護性が高く、軽量で、カスタマイズ可能な包装への需要の高まりが、多様な消費者向けおよび商業用包装用途への木質繊維素材の導入を後押ししています。
持続可能性への取り組みや、循環型経済に向けた包装システムへの移行も、市場の成長に大きく寄与しています。木質繊維包装業界における顕著な傾向として、リサイクル可能な紙・板紙素材への移行、資源効率の高い繊維加工、および材料の回収・リサイクルを支援する包装デザインの採用が挙げられます。この移行は、持続可能な繊維の調達、リサイクルインフラ、軽量包装技術、および代替となる木質繊維素材への投資拡大によって後押しされています。紙・板紙市場は2026年から2033年にかけて年平均成長率(CAGR)7.9%で成長すると予測されており、同期間における木材繊維包装市場全体もCAGR 7.8%で拡大すると見込まれています。
持続可能な包装生産およびリサイクル能力の拡大により、包装用途向けの回収繊維や再生可能原材料の入手可能性と利用率が向上すると期待されています。こうした動向は、特に民生用電子機器、アパレル・履物、高級品、医薬品・ヘルスケア、美容・パーソナルケア、食品・食料品といった分野での需要増加に伴い、リサイクル可能で軽量、かつ資源効率に優れた木質繊維包装ソリューションの生産を後押しすると見込まれています。
市場の動向
この市場は、持続可能な包装への需要の高まり、再生可能繊維系素材の採用拡大、および従来の包装材料への依存度を低減しようとする取り組みの強化に牽引され、着実な成長を遂げています。メーカー各社は、変化し続ける持続可能性への期待や規制要件を満たすため、リサイクル可能で軽量、かつ資源効率に優れた包装ソリューションに注力しています。さらに、Eコマース、消費財、ヘルスケア、アパレル、エレクトロニクス産業の拡大が市場の拡大を支えている一方、包装廃棄物の削減への関心の高まりが、木質繊維を原料とする素材や形態におけるイノベーションを促進しています。
市場の集中度と特徴
この市場は、持続可能な素材、リサイクル可能な包装形態、および資源効率の高い生産プロセスへの重視が高まっていることが特徴です。業界は紙、板紙、木材パルプ、その他の繊維系素材に大きく依存しており、メーカー各社は、高まる包装需要に応えるため、効率的な繊維加工、軽量化、素材の最適化、およびスケーラブルな生産に注力しています。段ボール箱などの包装形態やその他の繊維系ソリューションは、家電、アパレル・履物、高級品、医薬品・ヘルスケア、美容・パーソナルケア、食品・食料品などの分野でますます広く利用されています。主要企業は、コスト効率と包装性能を向上させるため、自動化された加工、高速成形、材料回収、および持続可能な繊維調達を中心に製造能力の最適化を進めています。
ブランド各社が包装廃棄物の削減と環境性能の向上を図る中、リサイクル可能で再生可能な繊維系包装への移行が進んでいることが、この業界の顕著な特徴です。紙および板紙は依然として最大の素材セグメントであり、2025年には市場の31.6%を占める見込みですが、市場全体としては、再生繊維、責任ある調達による木材パルプ、成形繊維、および軽量板紙ソリューションの採用拡大が市場を支えています。しかし、メーカーは、持続可能性と、強度、耐湿性、バリア性能、製品保護といった要件とのバランスを取らなければなりません。そのため、繊維処理、リサイクル可能なコーティング、軽量構造、および材料回収技術の進歩が、木材繊維包装業界全体における製品開発や投資判断を形作っています。
素材に関する洞察
2025年、紙・板紙セグメントは31.6%という最大の市場シェアを占めました。その主導的な地位は、段ボール箱、保護包装、および消費財用途における繊維系包装の広範な利用に加え、優れたリサイクル性と再生可能素材としての特性によって支えられています。このセグメントは、家電、アパレル・履物、ヘルスケア、その他の最終用途産業におけるリサイクル可能で軽量な包装ソリューションへの需要増加に支えられ、2033年までその主導的な地位を維持すると予想されます。
プラスチックセグメントは、木材繊維包装市場において最も急成長する素材セグメントになると予測されており、予測期間中に年平均成長率(CAGR)8.3%を記録する見込みです。この成長は、柔軟性、耐久性、耐湿性、および製品保護性能の向上が求められる包装形態への需要に支えられています。同セグメントのシェアは、2025年の28.4%から2033年までに29.5%へと増加すると予想されており、これはEコマース、消費財、エレクトロニクス、ヘルスケア、およびその他の用途において、性能重視の包装ソリューションへの需要が継続していることを反映しています。
セキュリティ技術に関する洞察
2025年、木質繊維包装市場において、機械的セキュリティ機能セグメントが45.5%という最大のシェアを占めました。これは主に、さまざまな最終用途において包装の完全性と製品保護を強化する、改ざん防止構造、ロック機構、保護用閉鎖装置、および物理的セキュリティ機能の普及が主な要因となっています。
デジタル認証技術セグメントは、年平均成長率(CAGR)8.6%で最も急速に成長したセグメントとなりました。これは、木質繊維包装におけるトレーサビリティ、ブランド保護、および偽造防止機能を強化するQRコード、シリアル化、デジタル追跡、スマートラベル、および認証ソリューションの採用拡大に牽引されたものです。
包装形態に関する分析
段ボール箱セグメントは、2025年に木質繊維包装市場で最大のシェアを占め、44.7%を占めました。このセグメントは、家電製品、アパレル・履物、ヘルスケア、その他の消費財において、製品保護、輸送、保管、二次包装として広く利用されていることが支えとなっています。そのシェアは、特にEコマースの拡大や持続可能な包装の採用が進む中、リサイクル可能で軽量、耐久性に優れた繊維系包装ソリューションへの需要が継続していることを反映し、2033年までに46.8%に増加すると予測されています。
ポリメーラーセグメントは、市場において2番目に成長が速い包装形態であり、年平均成長率(CAGR)は7.8%を記録しています。この成長は、特にEコマース、アパレル・履物、および消費財の輸送において、軽量で柔軟性があり、スペース効率に優れた包装への需要が高まっていることに支えられています。また、このセグメントは、材料の効率的な使用、取り扱いの容易さ、および費用対効果の高い包装ソリューションへの重視が高まっていることからも恩恵を受けています。
最終用途産業に関する洞察
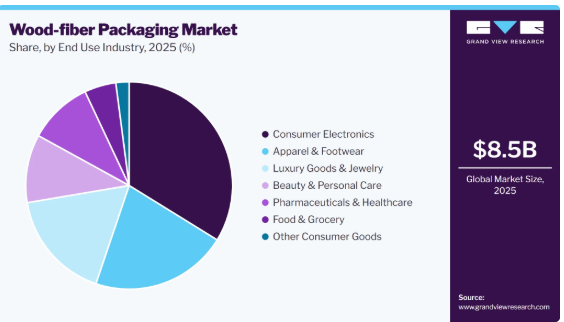
2025年、木質繊維包装市場において、家電製品は依然として最大の最終用途セグメントであり、33.8%のシェアを占めました。その優位性は、輸送、取り扱い、保管の際に、保護性が高く、軽量で耐久性のある包装を必要とする電子機器やアクセサリーの大量出荷によって支えられています。Eコマースによる流通の拡大や、リサイクル可能な包装への嗜好の高まりも、需要をさらに後押ししています。このセグメントは2033年まで主導的な地位を維持すると予測されていますが、他の最終用途産業がより速いペースで拡大するにつれ、そのシェアは33.0%へと徐々に低下すると見込まれています。
医薬品・ヘルスケアは、年平均成長率(CAGR)8.6%を記録し、最も急速に成長している最終用途セグメントです。このセグメントの成長は、医薬品、医療製品、およびヘルスケア用品向けの、安全で衛生的、軽量かつ持続可能な包装に対する需要の高まりによって牽引されています。ヘルスケア消費の拡大と、リサイクル可能な繊維系包装ソリューションの採用拡大に支えられ、その市場シェアは2025年の10.0%から2033年までに10.7%へ上昇すると予想されます。
地域別分析
アジア太平洋地域は、2025年に売上高シェア35.4%を占め、世界の木質繊維包装市場をリードしており、CAGR 8.4%を記録し、最も急速に成長している地域でもあります。同地域の主導的地位は、急速な工業化、Eコマースの拡大、家電製品やアパレルの大規模な製造、そして持続可能な包装材への需要の高まりによって支えられています。そのシェアは2033年までに37.2%に上昇すると予測されており、地域需要の継続的な強化が浮き彫りになっています。包装製造能力、繊維系素材、および軽量でリサイクル可能な形態への投資が、さらなる成長を支えています。
中国の木質繊維包装市場の動向
中国の木質繊維包装市場は、アジア太平洋地域における主要市場の一つであり、その広範な製造基盤と、家電製品、アパレル、消費財、その他の包装製品の大量生産に支えられています。電子商取引の拡大と包装効率への重視の高まりにより、段ボールやその他の繊維系ソリューションへの需要が増加しています。持続可能な包装能力の継続的な開発が、長期的な市場成長を支えると予想されます。
インドの木質繊維包装市場は、製造業の拡大、Eコマースの普及、個人消費の増加、および持続可能な包装への需要の高まりに支えられ、木質繊維包装において力強い成長が見込まれています。家電、アパレル、医薬品、食品、パーソナルケア分野での活動が活発化しており、繊維系包装の顧客基盤が拡大しています。同国における包装インフラの整備が進み、リサイクル可能な素材への注目が高まっていることから、木質繊維包装の採用が加速すると予想されます。
北米の木質繊維包装市場の動向
北米の木質繊維包装市場は、家電、アパレル、ヘルスケア、その他の消費財分野におけるリサイクル可能で軽量な包装への強い需要に支えられ、予測期間中に着実な成長が見込まれています。同地域は、確立された包装インフラ、高度な加工能力、および包装廃棄物の削減への関心の高まりという恩恵を受けています。市場は年平均成長率(CAGR)7.6%で成長すると予測されていますが、成長の速い地域が拡大するにつれ、市場シェアは2025年の24.0%から2033年までに23.6%へと徐々に低下すると見込まれています。
米国の木質繊維包装市場は、広範なEコマース活動、家電製品やアパレル製品の高い消費、そして持続可能な包装形態の採用拡大に支えられています。メーカー各社は、ブランドや消費者の持続可能性に関する要件を満たすため、リサイクル可能な繊維ベースの構造、軽量設計、および包装性能の向上に注力しています。また、ヘルスケアや消費財分野における保護包装への需要拡大も、市場の拡大に寄与すると予想されます。
欧州の木質繊維包装市場の動向
欧州は、強力な持続可能性への取り組み、確立されたリサイクルインフラ、およびリサイクル可能な包装材料への選好の高まりに支えられ、木質繊維包装の主要市場となっています。需要は特に、消費財、アパレル、高級品、ヘルスケア、および食品関連の用途によって影響を受けています。しかし、アジア太平洋地域やラテンアメリカでのより急速な拡大を反映し、同地域のシェアは2025年の30.8%から2033年までに29.6%へと緩やかに低下すると予想されます。
ドイツの木質繊維包装市場は、強固な製造基盤、先進的な包装産業、そして資源効率の高い生産への重点化により、欧州の木質繊維包装市場において大きな割合を占めています。家電製品、自動車関連のサプライチェーン、医薬品、工業製品からの需要が、この市場の普及を支えています。リサイクル可能な素材や効率的な包装デザインへの注目が高まっていることから、市場の発展は今後も持続すると予想されます。
英国の木質繊維包装市場は、小売業者、ブランド、製造業者がリサイクル可能で軽量な包装をますます重視するにつれて、着実な拡大が見込まれます。活発なEコマース活動や、アパレル、美容、ヘルスケア、消費財からの需要が、段ボールやその他の繊維系包装材に機会を生み出しています。包装廃棄物の削減への継続的な重視が、さらなる普及を促進すると予想されます。
ラテンアメリカの木質繊維包装市場の動向
ラテンアメリカの木質繊維包装市場は、年平均成長率(CAGR)8.1%で拡大すると予測されており、これもまた高成長を遂げる地域市場の一つとなる見込みです。この成長は、消費財生産の増加、Eコマースの発展、およびリサイクル可能な包装ソリューションへの需要の高まりによって支えられています。同地域の市場シェアは、2025年の5.9%から2033年までに6.0%へと緩やかに増加すると予想されており、世界市場内での漸進的な拡大を示しています。
ブラジルの木質繊維包装市場は、その大規模な消費者基盤、拡大する製造活動、そして成長を続ける小売・電子商取引セクターにより、ラテンアメリカ市場において重要な位置を占めています。繊維系包装材への需要は、食品・食料品、アパレル、消費財、その他の用途において増加しています。持続可能な包装への投資や、リサイクルおよび包装インフラの改善が、さらなる機会を創出すると予想されます。
アルゼンチンの木質繊維包装市場は、消費財、食品・食料品、アパレル、小売分野からの需要に支えられ、着実に発展すると予想されます。リサイクル可能な包装への関心の高まりや、軽量ソリューションへのニーズが、繊維系包装材の利用を後押ししています。予測期間中は、国内の製造業および小売業の活動拡大が、さらなる追い風となる見込みです。
中東・アフリカの木質繊維包装市場の動向
中東・アフリカの木質繊維包装市場は、予測期間中に年平均成長率(CAGR)6.7%で着実な成長を記録すると予想されます。需要は、小売業および消費財産業の拡大、Eコマース活動の増加、そして持続可能な包装ソリューションの段階的な導入によって支えられています。同地域のシェアは、主に他の地域がより速いペースで成長しているため、2025年の3.9%から2033年までに3.6%へとわずかに低下すると予想されます。
木質繊維包装企業の主な動向
木材繊維包装市場の主要企業には、Stora Enso、Huhtamaki、Metsä Spring、International Paper、Mondi、PAPACKS、Matrix Pack、BFG Packaging、Nordic Woodfibre、UPMなどが挙げられます。この市場の特徴としては、持続可能な繊維の調達、紙および板紙包装の開発、成形繊維の革新、リサイクル可能な包装構造、軽量化、そして従来の包装材料に代わる再生可能な代替素材の開発などが挙げられます。主要企業は、家電製品、アパレル・履物、高級品・宝飾品、医薬品・ヘルスケア、美容・パーソナルケア、食品・食料品などの用途向けに、リサイクル可能で再生可能な、繊維ベースの軽量かつ高性能な包装ソリューションに注力しています。
- ストラー・エンソは、再生可能な板紙や段ボール包装材料を含む、繊維ベースの包装ソリューションを提供する大手再生可能素材・包装企業です。同社の製品ポートフォリオは、リサイクル可能、再生可能、かつ軽量な包装を必要とする用途に対応しており、木材繊維ベースの包装ソリューションへの移行において、同社は強固な地位を築いています。
- フータマキ社は、板紙、成形繊維、その他の再生可能素材に基づいた持続可能な包装ソリューションを開発しています。同社は、食品、消費財、その他の用途向けの、リサイクル可能で繊維ベースの包装に注力しており、素材効率、製品の保護、および環境負荷の低減を重視しています。
主要な木材繊維包装企業
本調査では、木材繊維包装市場に関する分析として、以下の主要企業を取り上げています。
- Stora Enso
- Huhtamaki
- Metsä Spring
- International Paper
- Mondi
- PAPACKS
- Matrix Pack
- BFG Packaging
- Nordic Woodfibre
- UPM
最近の動向
- 2026年8月、Stora Ensoは、再生可能素材および生繊維・再生繊維から作られた包装ソリューションに引き続き注力しつつ、北欧における生産拠点をさらに最適化する計画を発表しました。同社の継続的な包装戦略は、再生可能かつ循環型の繊維系素材への移行を支援するものです。
- 2026年7月、Huhtamakiは、最近の投資と繊維系包装用途における機会の拡大に支えられ、同社のファイバー・パッケージング事業が継続的な成長を遂げていると報告しました。同社は、卵や果物の包装分野における成長を捉え、持続可能な繊維包装分野での地位を強化するための継続的な投資を強調しました。
世界の木質繊維包装市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、木材繊維包装市場レポートを、素材、セキュリティ技術、包装形態、最終用途産業、および地域に基づいてセグメント化しました:
- 素材別見通し(売上高、百万米ドル、2021年~2033年)
- プラスチック
- 紙・板紙
- 金属
- 繊維・布
- その他の素材
- セキュリティ技術の展望(売上高、百万米ドル、2021年~2033年)
- 機械的セキュリティ機能
- デジタル認証技術
- 鑑識・隠蔽技術
- 包装形態の展望(売上高、百万米ドル、2021年~2033年)
- 段ボール箱
- ポリメール
- その他の包装形態
- 最終用途産業別見通し(売上高、百万米ドル、2021年~2033年)
- 民生用電子機器
- アパレル・履物
- 高級品・宝飾品
- 医薬品・ヘルスケア
- 美容・パーソナルケア
- 食品・食料品
- その他の消費財
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査の種類と第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競争環境の見通し
第3章. 木材繊維包装市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.2. 市場浸透率および成長見通しのマッピング
3.3. 業界のバリューチェーン分析
3.3.1. 原材料の動向
3.3.1.1. 木材パルプおよびバージン繊維
3.3.1.2. 再生紙および回収繊維
3.3.2. 販売チャネル分析
3.4. 技術の概要
3.4.1. 段ボール製造および加工技術
3.4.2. 成形繊維成形技術
3.4.3. 製造動向
3.5. 持続可能性の動向
3.5.1. 循環型経済の影響
3.5.1.1. リサイクル可能性および繊維回収
3.5.1.2. 再生可能素材およびクローズドループ包装
3.5.2. 再利用の動向
3.6. 規制の枠組み
3.6.1. EU 包装および包装廃棄物規制(PPWR) – 規則(EU)2025/40
3.6.2. EU食品接触材料規則(EC)第1935/2004号
3.7. 市場の動向
3.7.1. 市場推進要因の分析
3.7.2. 市場制約要因の分析
3.7.3. 業界が直面する課題
3.7.4. 業界の機会
3.8. ポーターの5つの力分析
3.8.1. 供給者の交渉力
3.8.2. 購入者の交渉力
3.8.3. 代替品の脅威
3.8.4. 新規参入者の脅威
3.8.5. 競合他社間の競争
3.9. PESTEL分析
3.9.1. 政治的環境
3.9.2. 経済的環境
3.9.3. 社会的環境
3.9.4. 技術的環境
3.9.5. 環境的要因
3.9.6. 法的環境
第4章。木質繊維包装市場:商業分析
4.1. 価格設定要件
4.2. チャネルマッピング
4.3. TAM-SAM-SOM
4.4. 市場参入に関する推奨事項
4.5. パートナーの特定
4.6. 競合他社の製品比較
第5章. 木質繊維包装市場:材料の推計およびトレンド分析
5.1. 定義と範囲
5.2. 主なポイント
5.3. 素材別動向分析および市場シェア(2025年および2033年)
5.3.1. プラスチック
5.3.1.1. 市場規模の推計および予測(2021年~2033年、単位:百万米ドル)
5.3.2. 紙および板紙
5.3.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.3.3. 金属
5.3.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.3.4. 繊維・布地
5.3.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
5.3.5. その他の素材
5.3.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
第6章 木質繊維包装市場:セキュリティ技術の推計および動向分析
6.1. 定義および範囲
6.2. 主なポイント
6.3. セキュリティ技術の動向分析および市場シェア(2025年および2033年)
6.3.1. 機械的セキュリティ機能
6.3.1.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.2. デジタル認証技術
6.3.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
6.3.3. フォレンジックおよび隠密技術
6.3.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
第7章. 木材繊維包装市場:包装形態の推計および動向分析
7.1. 定義および範囲
7.2. 主なポイント
7.3. 包装形態の推移分析および市場シェア(2025年および2033年)
7.3.1. 段ボール箱
7.3.1.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
7.3.2. ポリメール
7.3.2.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
7.3.3. その他の包装形態
7.3.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
第8章. 木質繊維包装市場: 最終用途産業の推計および動向分析
8.1. 定義および範囲
8.2. 主なポイント
8.3. 最終用途産業の動向分析および市場シェア(2025年および2033年)
8.3.1. 民生用電子機器
8.3.1.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.2. アパレル・履物
8.3.2.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.3. 高級品・宝飾品
8.3.3.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.4. 医薬品・ヘルスケア
8.3.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.5. 美容・パーソナルケア
8.3.5.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.3.6. 食品・食料品
8.3.6.1. 市場推計および予測、2021年~2033年(百万米ドル)
8.3.7. その他の消費財
8.3.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
第9章. 木質繊維包装市場:地域別推計およびトレンド分析
9.1. 主なポイント
9.2. 地域別動向分析および市場シェア(2025年および2033年)
9.3. 北米
9.3.1. 市場規模の推計および予測(2021年~2033年、単位:百万米ドル)
9.3.2. 素材別市場規模および予測、2021年~2033年(百万米ドル)
9.3.3. セキュリティ技術別市場規模および予測、2021年~2033年 (百万米ドル)
9.3.4. パッケージ形態別市場規模推計および予測、2021年~2033年(百万米ドル)
9.3.5. 最終用途産業別市場規模推計および予測、2021年~2033年(百万米ドル)
9.3.6. 米国
9.3.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.6.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
9.3.6.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.6.4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.6.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.7. カナダ
9.3.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.7.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.7.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.7.4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.7.5. 最終用途産業別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.3.8. メキシコ
9.3.8.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.8.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.8.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.8.4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.3.8.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4. ヨーロッパ
9.4.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.2. 市場規模の推計および予測、素材別、2021年~2033年(百万米ドル)
9.4.3. 市場規模の推計および予測、セキュリティ技術別、2021年~2033年(百万米ドル)
9.4.4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.6. ドイツ
9.4.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.6.2. 市場規模の推計および予測、素材別、2021年~2033年(百万米ドル)
9.4.6.3. セキュリティ技術別の市場推定および予測、2021年~2033年(百万米ドル)
9.4.6.4. パッケージ形式別の市場推定および予測、2021年~2033年(百万米ドル)
9.4.6.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.7. 英国
9.4.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.7.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.7.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.7.4. パッケージ形態別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.4.7.5. 最終用途産業別市場規模推計および予測、2021年~2033年(百万米ドル)
9.4.8. フランス
9.4.8.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.8.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
9.4.8.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.8.4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.8.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.9. イタリア
9.4.9.1. 市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.4.9.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.9.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.4.9.4. パッケージ形態別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.4.9.5. 最終用途産業別市場規模推計および予測、2021年~2033年(百万米ドル)
9.4.10. スペイン
9.4.10.1. 市場規模推計および予測、2021年~2033年(百万米ドル)
9.4.10.2. 素材別市場推計および予測、2021年~2033年(百万米ドル)
9.4.10.3. セキュリティ技術別市場推計および予測、2021年~2033年(百万米ドル)
9.4.10.4. パッケージ形態別市場規模推計および予測、2021年~2033年(百万米ドル)
9.4.10.5. 最終用途産業別市場規模推計および予測、2021年~2033年(百万米ドル)
9.5. アジア太平洋地域
9.5.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.2. 市場規模の推計および予測、素材別、2021年~2033年 (百万米ドル)
9.5.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.4. パッケージ形態別市場規模推計および予測、2021年~2033年(百万米ドル)
9.5.5. 最終用途産業別市場規模推計および予測、2021年~2033年(百万米ドル)
9.5.6. 中国
9.5.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.6.2. 素材別市場推計および予測、2021年~2033年(百万米ドル)
9.5.6.3. セキュリティ技術別市場推計および予測、2021年~2033年(百万米ドル)
9.5.6.4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.6.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.7. インド
9.5.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.7.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
9.5.7. 3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.7.4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.7.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.8. 日本
9.5.8.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.8.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.8.3. セキュリティ技術別市場規模の推計および予測、2021年 ~2033年(百万米ドル)
9.5.8.4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.8.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.9. 韓国
9.5.9.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.9.2. 素材別市場推計および予測、2021年~2033年(百万米ドル)
9.5.9.3. セキュリティ技術別市場推計および予測、2021年~2033年(百万米ドル)
9.5.9.4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.9.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.10. オーストラリア
9.5.10.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.10.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.10.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.10. 4. 包装形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.10.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6. ラテンアメリカ
9.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.6.4. 包装形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.6. ブラジル
9.6.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.6.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
9.6.6.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.6.6.4. パッケージ形態別市場推計および予測、2021年~2033年(百万米ドル)
9.6.6.5. 最終用途産業別市場推計および予測、2021年~2033年(百万米ドル)
9.6.7. アルゼンチン
9.6.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.7.2. 市場規模の推計および予測(素材別)、2021年~2033年 (百万米ドル)
9.6.7.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.7.4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.6.7.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7. 中東・アフリカ
9.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7. 4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.6. サウジアラビア
9.7.6.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.6.2. 市場規模の推計および予測(素材別)、2021年~2033年(百万米ドル)
9.7.6.3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.6.4. パッケージ形態別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.6.5. 最終用途産業別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.7. 南アフリカ
9.7.7.1. 市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.7.2. 素材別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.7.7.3. セキュリティ技術別市場規模推計および予測、2021年~2033年(百万米ドル)
9.7.7.4. パッケージ形態別市場規模推計および予測、2021年~2033年(百万米ドル)
9.7.7.5. 最終用途産業別市場推計および予測、2021年~2033年(百万米ドル)
9.7.8. アラブ首長国連邦(UAE)
9.7.8.1. 市場推計および予測、2021年~2033年(百万米ドル)
9.7.8.2. 素材別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.8. 3. セキュリティ技術別市場規模の推計および予測、2021年~2033年(百万米ドル)
9.7.8.4. パッケージ形態別市場規模の推計および予測、2021年~2033年 (百万米ドル)
9.7.8.5. 最終用途産業別市場推計および予測、2021年~2033年(百万米ドル)
第10章 競争環境
10.1. 主要市場参加者別の最近の動向および影響分析
10.2. ベンダーの動向
10.2.1. 企業の分類
10.2.2. 原材料サプライヤーおよびチャネルパートナー
10.2.3. 潜在的な顧客/エンドユーザーの一覧
10.3. 競争の動向
10.3.1. 企業の市場ポジショニング分析
10.3.2. 戦略マッピング
10.3.3. ヒートマップ分析
10.4. 企業概要/上場企業一覧
10.4.1. ストーラ・エンソ
10.4.1.1. 対象企業の概要
10.4.1.2. 財務実績
10.4.1.3. 製品ベンチマーク
10.4.2. フータマキ
10.4.3. メッツァ・スプリング
10.4.4. インターナショナル・ペーパー
10.4.5. モンディ
10.4.6. PAPACKS
10.4.7. マトリックス・パック
10.4.8. BFG パッケージング
10.4.9. ノルディック・ウッドファイバー
10.4.10. UPM
表一覧
表 1 素材別 木質繊維包装市場の売上高推計および予測、2021 年~2033 年 (百万米ドル)
表2 木材繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表3 木材繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表4 木材繊維包装市場の売上高推計および予測、 最終用途産業別、2021年~2033年(百万米ドル)
表5 北米木質繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表6 北米木質繊維包装市場の売上高推計および予測、素材別、2021年~2033年(百万米ドル)
表7 北米木質繊維包装市場の売上高推計および予測、セキュリティ技術別、2021年~2033年(百万米ドル)
表8 北米木質繊維包装市場の売上高推計および予測、包装形態別、2021年~2033年 (百万米ドル)
表9 北米木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年)(百万米ドル)
表10 米国木材繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表11 米国木材繊維包装市場の売上高推計および予測、素材別、2021年~2033年 (百万米ドル)
表12 米国木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表13 米国木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表14 米国 木材繊維包装市場の推計および予測(最終用途産業別、2021年~2033年)(百万米ドル)
表15 カナダの木材繊維包装市場の売上高推計および予測、2021年~2033年 (百万米ドル)
表16 カナダの木質繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表17 カナダの木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年) (百万米ドル)
表18 カナダの木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表19 カナダの木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年) (百万米ドル)
表20 メキシコ木材繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表21 メキシコ木材繊維包装市場の売上高推計および予測、素材別、2021年~2033年 (百万米ドル)
表22 メキシコ木材繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表23 メキシコ木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表24 メキシコ木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年) (百万米ドル)
表25 欧州の木質繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表26 欧州の木質繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表27 欧州の木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年) (百万米ドル)
表28 欧州の木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表29 欧州の木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年)(百万米ドル)
表30 ドイツの木質繊維包装市場の売上高推計および予測、 2021年~2033年(百万米ドル)
表31 ドイツの木質繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表32 ドイツの木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年 ~2033年(百万米ドル)
表33 ドイツの木質繊維包装市場の売上高推計および予測(包装形態別)、2021年~2033年 (百万米ドル)
表34 ドイツの木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年)(百万米ドル)
表35 英国の木質繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表36 英国の木質繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表37 英国の木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表38 英国の木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表39 英国の木質繊維包装市場:最終用途産業別売上高の推計および予測、2021年~2033年(百万米ドル)
表40 フランスの木質繊維包装市場の売上高推計および予測、2021年~2033年 (百万米ドル)
表41 フランス木質繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表42 フランス木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年) (百万米ドル)
表43 フランス木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表44 フランス木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年)(百万米ドル)
表45 イタリアの木質繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表46 イタリアの木質繊維包装市場の売上高推計および予測、素材別、2021年~2033年 (百万米ドル)
表47 イタリアの木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表48 イタリアの木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表49 イタリアの木質繊維包装市場:最終用途産業別推計および予測、2021年~2033年(百万米ドル)
表50 スペインの木質繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表51 スペインの木質繊維包装市場の売上高推計および予測、素材別、2021年~2033年(百万米ドル)
表52 スペインの木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表53 スペインの木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年) (百万米ドル)
表54 スペインの木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年) (百万米ドル)
表55 アジア太平洋地域の木質繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表56 アジア太平洋地域の木質繊維包装市場の売上高推計および予測、素材別、2021年 ~2033年(百万米ドル)
表57 アジア太平洋地域の木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表58 アジア太平洋地域の木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表59 アジア太平洋地域の木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年)(百万米ドル)
表60 中国の木質繊維包装市場の売上高推計および予測、2021年~2033年 (百万米ドル)
表61 中国の木質繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表62 中国の木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表63 中国の木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表64 中国の木質繊維包装市場:最終用途産業別売上高の推計および予測、2021年~2033年(百万米ドル)
表65 インドの木質繊維包装市場:売上高の推計および予測、2021年~2033年 (百万米ドル)
表66 インドの木質繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表67 インドの木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表68 インドの木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表69 インドの木質繊維包装市場:最終用途産業別推計および予測、2021年~2033年(百万米ドル)
表70 日本の木質繊維包装市場の売上高推計および予測、2021年~2033年 (百万米ドル)
表71 日本の木質繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表72 日本の木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表73 日本の木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年) (百万米ドル)
表74 日本の木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年)(百万米ドル)
表75 韓国の木質繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表76 韓国における木質繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表77 韓国における木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表78 韓国における木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表79 韓国における木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年)(百万米ドル)
表80 オーストラリアにおける木質繊維包装市場の売上高推計および予測、2021年 ~2033年(百万米ドル)
表81 オーストラリアの木質繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表82 オーストラリアの木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表83 オーストラリアの木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表84 オーストラリアの木質繊維包装市場:最終用途産業別売上高の推計および予測、2021年~2033年(百万米ドル)
表85 ラテンアメリカの木質繊維包装市場:売上高の推計および予測、2021年~2033年 (百万米ドル)
表86 ラテンアメリカ木材繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表87 ラテンアメリカ木材繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表88 ラテンアメリカ木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表89 ラテンアメリカ木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年)(百万米ドル)
表90 ブラジル木質繊維包装市場の売上高推計および予測、2021年~2033年 (百万米ドル)
表91 ブラジル木材繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表92 ブラジル木材繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表93 ブラジル木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表94 ブラジル木質繊維包装市場の推計および予測(最終用途産業別、2021年~2033年)(百万米ドル)
表95 アルゼンチンの木質繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表96 アルゼンチンの木質繊維包装市場の売上高推計および予測、素材別、2021年~2033年(百万米ドル)
表97 アルゼンチンの木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表98 アルゼンチンの木質繊維包装市場の売上高推計および予測(包装形態別、2021年 ~2033年(百万米ドル)
表99 アルゼンチンの木質繊維包装市場の推計値および予測(最終用途産業別、2021年~2033年)(百万米ドル)
表100 中東・アフリカの木質繊維包装市場の売上高推計値および予測、2021年~2033年(百万米ドル)
表101 中東・アフリカの木質繊維包装市場の売上高推計および予測(素材別、2021年~2033年)(百万米ドル)
表102 中東・アフリカの木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年) (百万米ドル)
表103 中東・アフリカの木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表104 中東・アフリカの木質繊維包装市場の推計および予測(最終用途産業別、2021年 ~2033年(百万米ドル)
表105 サウジアラビアの木質繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表106 サウジアラビアの木質繊維包装市場の売上高推計および予測、素材別、2021年~2033年 (百万米ドル)
表107 サウジアラビアの木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表108 サウジアラビアの木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年) (百万米ドル)
表109 サウジアラビアの木質繊維包装市場:最終用途産業別推計および予測、2021年~2033年(百万米ドル)
表110 アラブ首長国連邦(UAE)の木質繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表111 アラブ首長国連邦(UAE)の木質繊維包装市場の売上高推計および予測、素材別、2021年~2033年(百万米ドル)
表112 アラブ首長国連邦(UAE)の木質繊維包装市場の売上高推計および予測、 セキュリティ技術別、2021年~2033年(百万米ドル)
表113 アラブ首長国連邦(UAE)の木質繊維包装市場の売上高推計および予測、包装形態別、2021年~2033年(百万米ドル)
表114 アラブ首長国連邦(UAE)の木質繊維包装市場の推計および予測、最終用途産業別、2021年~2033年 (百万米ドル)
表115 南アフリカの木質繊維包装市場の売上高推計および予測、2021年~2033年(百万米ドル)
表116 南アフリカの木質繊維包装市場の売上高推計および予測、素材別、2021年 ~2033年(百万米ドル)
表117 南アフリカの木質繊維包装市場の売上高推計および予測(セキュリティ技術別、2021年~2033年)(百万米ドル)
表118 南アフリカの木質繊維包装市場の売上高推計および予測(包装形態別、2021年~2033年)(百万米ドル)
表119 南アフリカの木質繊維包装市場:最終用途産業別推計および予測、2021年~2033年(百万米ドル)
図一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ – ボトムアップ・アプローチ
図5 市場調査のアプローチ – トップダウン・アプローチ
図6 市場調査のアプローチ – 複合アプローチ
図7 木質繊維包装市場 – 市場の概要
図8 木質繊維包装市場 – セグメントの概要 (1/4)
図9 木質繊維包装市場 – セグメントの概要 (2/4)
図10 木質繊維包装市場 – セグメントの概要 (3/4)
図11 木質繊維包装市場 – セグメント概要 (4/4)
図12 木質繊維包装市場 – 競合環境の概要
図13 木質繊維包装市場:バリューチェーン分析
図14 木質繊維包装市場:ポーターの5つの力分析
図15 木質繊維包装市場:PESTEL分析
図16 木質繊維包装市場:資材動向分析(2025年および2033年)
図17 木質繊維包装市場:セキュリティ技術動向分析(2025年および2033年)
図18 木質繊維包装市場:包装形態の推移分析(2025年および2033年)
図19 木質繊維包装市場:最終用途産業の推移分析(2025年および2033年)
図20 木質繊維包装市場:地域別の推移分析(2025年および2033年)
図21 木質繊維包装市場:戦略マッピング
図22 木質繊維包装市場:市場ポジショニング分析









