主な市場動向と洞察
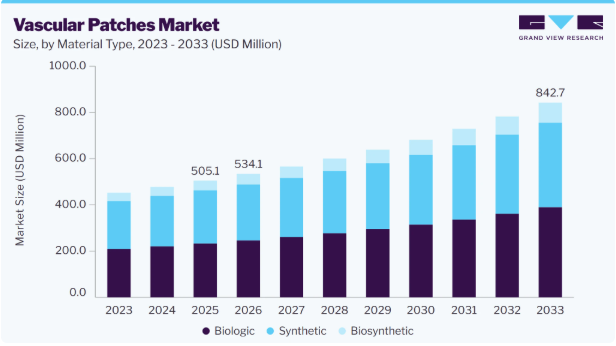
- 素材別:2025年には、生体材料セグメントが売上高シェア46.1%で市場をリードしました。
- 用途別:2025年には、血液透析/AVアクセス手術セグメントが、売上高シェア35.8%で市場を牽引しました。
- 手術方法別:2025年には、開腹手術セグメントが、売上高シェア82.3%で市場を牽引しました。
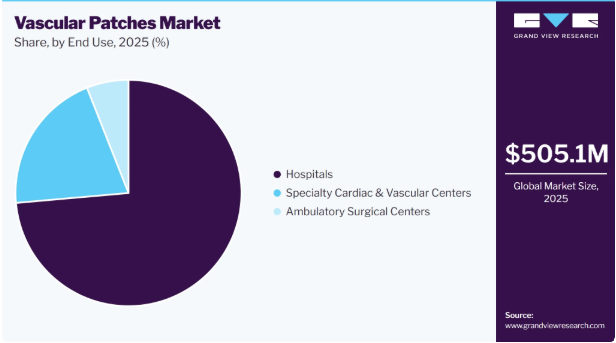
- 最終用途別:2025年には、病院セグメントが、売上高シェア73.6%で市場を牽引しました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア36.1%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:5億510万米ドル
- 2026年の推定市場規模:5億3410万米ドル
- 2033年までの予測市場規模:8億4270万米ドル
- CAGR(2026年~2033年):6.7%
末梢動脈疾患(PAD)、頸動脈疾患、およびアテローム性動脈硬化症の有病率の増加により、血管介入を必要とする患者層が拡大しています。PADは末梢動脈の狭窄や閉塞を引き起こし、重篤な四肢の合併症へと進行する可能性があるため、血行再建や動脈修復の必要性が高まっています。この増大する疾病負担が、動脈の再建や修復に使用される血管パッチの需要を支えると予想されます。米国四肢保存学会(ALPS)によると、Research誌に掲載された研究では、世界の末梢動脈疾患(PAD)の症例数が220%増加し、2021年の1億1,300万人から2050年までに3億6,000万人以上に達すると予測されています。
末梢血管再建、内膜切除術、動脈修復、およびパッチを用いた血管形成術の継続的な実施が、血管パッチの需要を牽引しています。FDAの文書によれば、血管修復用パッチは、頸動脈、腎動脈、腸骨動脈、大腿動脈、深大腿動脈、脛骨動脈の再建に加え、動静脈アクセス路の再建にも使用されていることが確認されています。このように幅広い外科的適応範囲が、血管パッチの採用に対する安定した臨床的根拠となっています。
さらに、生体由来の血管パッチ、特にウシ心膜や脱細胞化組織材料における技術の進歩により、生体適合性、取り扱いやすさ、耐久性、および組織との統合性が向上しています。「VASCU-GUARD」や「XenoSure」といった製品は、末梢血管手術を含む血管再建および修復における生体由来パッチの確立された使用実例を示しています。生体材料の継続的な開発により、血管外科分野全体での採用がさらに拡大することが期待されます。
例えば、2026年7月、Medical Xpressは、虚血性心疾患の治療を目的とした血管オルガノイドパッチに関する、血管パッチ開発における技術的進歩を報じました。スタンフォード大学の研究者らは、ヒト細胞から血管オルガノイドを開発し、虚血性心疾患を患うブタの心臓表面に外科的に移植しました。このパッチは数週間にわたり存続し、新しい微小血管の形成を促進し、血管密度と成熟度を高め、血流と心機能を改善しました。この技術は、内皮前駆細胞と間葉系幹細胞由来の平滑筋細胞を組み合わせたもので、従来の構造的修復にとどまらず、生体組織の再生へと血管パッチの応用範囲を拡大する可能性を秘めた再生医療アプローチを提供しています。
市場の動向
血管パッチ市場は、血管疾患の負担の増大、内膜切除術や動脈再建術の継続的な実施、および生体由来および先進的なパッチ材料の採用拡大によって形成されています。生体由来パッチと合成パッチ間の競争は依然として激しく、一方で、細胞外マトリックスパッチなどの新しい材料は、組織との統合性やリモデリングの向上を通じて、製品の差別化の機会を生み出しています。しかし、血管内治療による代替手段、材料に関連する合併症、臨床的エビデンスの要件、および規制上の考慮事項が、さまざまな用途における採用のペースに影響を与えています。
市場の集中度と特徴
この市場は、生体適合性と血管への統合性を向上させることを目的とした、脱細胞化生体材料、先進的な生体材料、および組織工学によるスキャフォールドの開発に牽引され、中程度から高いレベルのイノベーションが見られます。エレクトロスピニング法によるスキャフォールドや生体活性スキャフォールドに関する研究は、機械的特性、細胞応答、および組織再生の制御をさらに可能にしています。
この市場では、中程度の合併・買収(M&A)活動が見られ、老舗の医療機器メーカーが、血管用製品のポートフォリオを拡大し、補完的な技術を追加するために、選択的に買収を進めています。M&A活動は主に、生体由来の血管修復技術、心血管用生体材料、および末梢血管外科用製品に焦点を当てています。全体として、各社は買収を、製品能力を強化し、血管外科分野における存在感を拡大するための的を絞った戦略として活用しています。
規制要件は市場に中程度の影響を及ぼしています。これは、製品が市販化される前に、安全性、性能、製造、表示、および市販後調査の要件を満たさなければならないためです。米国では、FDA製品コードDXZに該当する血管パッチデバイスなどはクラスII医療機器に分類され、一般的に510(k)経路に従うことになっており、コンプライアンス要件が生じる一方で、市場参入への明確な道筋が提供されています。
この市場では、血管外科および心血管手術、特に頸動脈内膜切除術、末梢血管再建術、動脈修復術、縫合線補強術への最終用途が集中しています。FDAの承認を受けた製品には、頸動脈、腎動脈、腸骨動脈、大腿動脈、深大腿動脈、脛骨動脈に加え、動静脈アクセス修正術への適用が示されています。したがって、需要は、これらの手術が日常的に行われている病院、血管外科センター、および心血管外科施設に集中しています。
素材に関する洞察
2025年には、血管の再建や修復におけるウシ心膜や脱細胞化組織などの生体材料の広範な使用に牽引され、生体材料セグメントが市場を支配しました。LeMaitre Vascular社の報告によると、XenoSure、CardioCel、VascuCelパッチを含む同社の生体材料製品は、2025年の総売上高の53%を占めており、生体材料の市場における強力な存在感を裏付けています。
総大腿動脈内膜切除術などの処置におけるウシ心膜パッチの臨床的使用に加え、生物由来の血管パッチに対する規制当局による継続的な精査も、このセグメントの強固な地位をさらに裏付けています。
バイオ合成セグメントは、動脈修復やパッチを用いた血管形成術向けの先進的な血管パッチ材料の採用拡大に牽引され、予測期間中に最も高いCAGRで成長すると予想されます。大腿動脈血栓内膜切除術で使用されるウシ心膜パッチを含む、生物由来およびバイオ合成パッチの継続的な臨床評価は、外科医によるこれらのパッチの受容を後押しし、血管パッチの設計におけるイノベーションを促進しています。
用途別分析
2025年には、血液透析/動静脈(AV)アクセス手術セグメントが市場を主導し、予測期間を通じて最も高いCAGRで成長すると見込まれています。これは、血液透析を受けている患者において、動静脈瘻やグラフトの維持・再建が継続的に必要とされることに支えられています。例えば、2026年2月、NCBIは、血液透析アクセス機能不全を有する14名の患者を対象としたPTFEパッチを用いた血管形成術を評価した研究を発表しました。この研究では、技術的成功率が100%であり、一次開存率は3ヶ月時点で92.3%、6ヶ月時点で81.8%、12ヶ月時点で77.8%であったことが報告されており、透析アクセス再建における血管パッチの継続的な臨床的活用が実証されました。
末梢動脈再建分野は、末梢動脈疾患や複雑な動脈閉塞に対する外科的治療の需要増加に牽引され、予測期間中に大幅な成長が見込まれています。血管パッチは、大腿動脈内膜切除術やパッチを用いた血管形成術などの手技において、プラーク除去後に動脈を拡張・補強するために使用されます。生体由来パッチの採用拡大や、末梢動脈再建における継続的な臨床的活用により、血管パッチに対する持続的な需要が生まれると予想されます。
手術に関する洞察
2025年には、開腹手術セグメントが市場を支配しました。これは、頸動脈内膜切除術、大腿動脈内膜切除術、動脈再建術などの開腹手術において、血管パッチが広く使用されているためです。例えば、2025年1月、ScienceDirectが『Annals of Vascular Surgery』誌に掲載した多施設共同研究では、静脈パッチおよびウシ心膜パッチを用いたパッチ血管形成術を伴う大腿動脈血栓内膜切除術が評価されました。同研究では、静脈パッチの2年主要開存率が95.6%、ウシ心膜パッチが92.8%であったと報告されており、開腹血管手術における血管パッチの継続的な臨床使用を裏付けています。
ハイブリッド手術セグメントは、複雑な血管疾患に対する開腹手術と血管内治療を組み合わせた手法の利用増加に牽引され、予測期間中に最も高いCAGRで成長すると予想されています。例えば、2026年2月、NCBIに登録された研究では、28名の患者を対象に、大腿動脈内膜切除術とウシ心膜パッチを用いた血管形成術、および血管内腸骨動脈再疎通術を組み合わせたハイブリッド血行再建術が評価され、85.7%の技術的成功率が達成されました。これは、ハイブリッド手術における血管パッチの使用拡大を裏付けるものです。
最終用途に関する洞察
2025年には、病院セグメントが市場を支配しました。これは、頸動脈内膜切除術、末梢血管再建術、動脈修復術など、パッチを用いた血管形成術を必要とする最も複雑な血管手術のほとんどを病院が実施しているためです。専門の血管外科医、高度な手術施設、集中治療室、および包括的な術後モニタリングが利用可能であることも、病院が血管パッチの主要な最終ユーザーであることをさらに裏付けています。
外来手術センター(ASC)セグメントは、コスト削減、在院日数の短縮、および低侵襲技術の進歩を背景に、特定の血管手術が外来環境へと移行していることに支えられ、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されます。例えば、2025年11月にNCBIに登録された研究によると、2023年時点で下肢再血管化術の46.72%がASCや診療所で行われており、血管治療が外来環境へと急速に移行していることが示されています。血管パッチは主に開腹手術で使用されていますが、外来での血管外科手術の採用が増加することで、適切に選定された患者におけるパッチを用いた修復術の機会が生まれると予想されます。
地域別動向
2025年、北米の血管パッチ業界は売上高シェア36.1%を占め、世界市場をリードしました。北米市場は、同地域における血管疾患の高い有病率、高度な外科インフラ、および専門的な血管治療サービスの利用可能性に支えられています。米国とカナダでは、頸動脈内膜切除術、末梢血管再建術、動脈修復術、および透析アクセス手術のための確立された技術力があり、血管パッチに対する安定した需要を生み出しています。確立された医療機器メーカーの存在や、生体由来および合成パッチ材料の継続的な開発も、市場の成長をさらに後押ししています。
米国の血管パッチ市場の動向
米国の血管パッチ業界は、血管疾患による多大な負担と、血管外科におけるパッチを用いた血管形成術の定着によって支えられています。CDCの推計によると、40歳以上の米国成人約650万人が末梢動脈疾患を患っており、これが血管介入治療の重要な患者層を形成しています。さらに、1,481例の頸動脈内膜切除術を対象とした米国の研究では、67.5%でウシ心膜パッチが使用されていたことが判明しており、血管パッチの臨床現場での採用が広く進んでいることが示されています。
欧州の血管パッチ市場の動向
欧州の血管パッチ業界は、確立された血管医療システム、心血管疾患および末梢血管疾患による多大な医療負担、そして外科的血管修復術の継続的な実施によって支えられています。欧州血管外科学会は、従来の頸動脈内膜切除術後のルーチン的なパッチ閉鎖を推奨しており、これは同地域における血管パッチの確立された臨床的役割を反映しています。先進的な生体由来および合成パッチ材料の入手可能性や、専門的な血管外科センターの存在も、市場の需要をさらに後押ししています。
英国の血管パッチ業界は、確立された血管医療システム、頸動脈および末梢血管手術に対する継続的な需要、ならびに特定の手術におけるパッチを用いた血管形成術の日常的な実施によって支えられています。英国国立血管レジストリ(UK National Vascular Registry)の記録によると、2024年には2,877件の頸動脈内膜切除術が行われ、NHSのデータでは同年に16,618件の下肢血行再建術が報告されています。頸動脈内膜剥離術や末梢血管修復術における血管パッチの継続的な使用が、英国全土での持続的な需要を支えています。
フランスの血管パッチ産業は、末梢血管疾患および動脈疾患の大きな負担に支えられており、2022年には68,702人の成人が下肢動脈疾患で入院し、76万人以上の成人がこの疾患に罹患しています。 フランスで確立された血管治療インフラに支えられ、頸動脈内膜切除術や末梢血管再建術におけるパッチを用いた血管形成術の継続的な実施により、血管パッチへの需要は維持されると予想されます。
アジア太平洋地域の血管パッチ市場の動向
アジア太平洋地域の血管パッチ産業は、同地域の膨大な患者数、心血管疾患および末梢血管疾患の有病率の増加、ならびに血管外科治療へのアクセス改善によって支えられています。医療費の増加、病院や専門の血管センターの拡大、そして先進的な生体由来および合成血管パッチの採用拡大が、市場の発展に寄与しています。血管疾患に対する認識の高まりや手術技術の向上により、同地域全体での血管パッチの需要がさらに後押しされると予想されます。
日本の血管パッチ業界は、確立された血管外科システム、高齢化が進む大規模な人口、そして動脈再建術や内膜切除術に対する継続的な需要に支えられています。日本の血管外科データベースには、開腹動脈手術や血管アクセス手術の膨大な症例が記録されており、これが血管パッチの使用における臨床的根拠となっています。日本では、一部の欧米市場に比べ、パッチを用いた血管形成術の普及率は依然として低いものの、臨床的エビデンスにより、特に再狭窄のリスク低減を目的とした頸動脈内膜切除術におけるその有用性が裏付けられています。
ラテンアメリカの血管パッチ市場の動向
ラテンアメリカの血管パッチ業界は、末梢血管疾患の負担の増大と、血管インターベンションに対する需要の高まりに支えられています。ラテンアメリカの多施設共同レジストリによると、末梢インターベンションを受ける患者の間で、重篤な下肢虚血、糖尿病、高血圧、脂質異常症の有病率が高いことが報告されており、血管修復に対する大きなニーズがあることが示されています。ブラジルやアルゼンチンなどの国々における血管外科の能力と医療インフラの向上は、血管パッチの普及を後押しすると予想されます。
中東・アフリカの血管パッチ市場の動向
中東・アフリカ(MEA)地域の血管パッチ市場は、同地域全体における末梢動脈疾患、糖尿病、およびその他の血管疾患の負担増によって支えられています。2021年、北アフリカおよび中東では、高齢者における末梢動脈疾患(PAD)の症例数が約614万件を記録しており、血管インターベンションを必要とする患者層が相当数存在することが浮き彫りになっています。血管医療インフラの改善や外科的治療へのアクセス拡大により、動脈の修復、再建、および内膜切除術における血管パッチの採用が促進されると予想されます。
主要な血管パッチ企業の動向
血管パッチ業界は競争が激しく、適度に細分化されています。主な参入企業には、LeMaitre Vascular、W. L. Gore & Associates、B. Braun、Getinge、Baxterなどが挙げられます。市場シェアは複数のメーカーに分散しており、競争は単一の支配的な企業によって支配されるのではなく、生体由来および合成パッチの製品ポートフォリオ、製品の性能、臨床での採用状況、規制当局の承認、および地理的な展開を基に行われています。
主要な血管パッチ企業:
本調査では、血管パッチ市場に関する分析として、以下の主要企業を取り上げています:
- Vygon
- Baxter International Inc.
- LeMaitre Vascular, Inc.
- W. L. Gore & Associates, Inc.
- Getinge AB
- B. Braun Melsungen AG
- Artivion, Inc.
- Edwards Lifesciences Corporation
- Elutia Inc. (formerly Aziyo Biologics)
- Becton, Dickinson and Company (BD)
- Labcor Laboratórios Ltda.
- VUP Medical a.s.
- Aegis Lifesciences Pvt. Ltd.
最近の動向
- 2026年5月、Artivion, Inc.は、長年のパートナーであり「NEXUS大動脈弓システム」の開発元であるEndospan Ltd.の買収を完了し、大動脈弓疾患の血管内治療におけるArtivionの製品ポートフォリオを強化しました。アーティヴィオン社は、以前に引き出した1億5,000万米ドルの遅延引き出し型タームローンを用いて本取引の資金を調達しました。これには、1億3,500万米ドルの前払い純買収価格が含まれており、追加の対価は商業的実績に応じて支払われることになっています。
- 2025年6月、アオルティックス社は、Ship2B VenturesおよびClave Capitalが主導するシリーズAラウンドで1,600万米ドルの資金調達に成功しました。この資金調達は、Aortyx社の次世代大動脈パッチ技術の開発を加速させ、2年以内にヒトを対象とした初の臨床試験を支援することを目的としていました。動物および死体を用いた研究が成功した後、同社は臨床および規制上のプロセスを進めつつ、EUおよび米国市場において、動脈瘤やその他の大動脈疾患向けのパッチプラットフォームを拡大する計画でした。
世界の血管パッチ市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向に関する分析を提供しています。本調査において、Grand View Researchは、素材、用途、手術、エンドユーザー、および地域に基づいて、世界の血管パッチ市場レポートをセグメント化しました:
- 素材別見通し(収益、百万米ドル、2021年~2033年)
- 生体由来
- 合成
- 生体合成
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 頸動脈内膜切除術
- 末梢動脈再建術
- 大動脈および心臓/先天性異常修復術
- 血液透析/動静脈アクセス手術
- 外傷およびその他の血管修復術
- 手術別見通し(売上高、百万米ドル、2021年~2033年)
- 開腹手術
- ハイブリッド手術
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 心臓・血管専門センター
- 外来手術センター
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- スウェーデン
- デンマーク
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法および調査範囲
1.1. 市場セグメンテーションおよび調査範囲
1.1.1. 素材
1.1.2. 用途
1.1.3. 外科手術
1.1.4. 最終用途
1.1.5. 地域範囲
1.1.6. 推計および予測期間
1.2. 調査方法
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定と検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル1)
1.6.1.1. アプローチ1:商品フローアプローチ
1.6.2. 数量・価格分析(モデル2)
1.6.2.1. アプローチ2:数量・価格分析
1.7. 二次情報源一覧
1.8. 一次情報源一覧
1.9. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章. 血管パッチ市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.2. 市場ダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 末梢動脈疾患および頸動脈疾患の有病率の上昇
3.2.1.2. 血管再建術および内膜切除術の実施件数の増加
3.2.1.3. 高齢化の進展および心血管疾患の危険因子の増加
3.2.1.4. 技術の進歩および生体由来血管パッチの採用拡大
3.2.2. 市場抑制要因の分析
3.2.2.1. 術後合併症のリスク
3.2.2.2. 代替治療法の存在
3.2.3. 市場機会の分析
3.2.3.1. 次世代の生体合成および再生型パッチの開発
3.2.3.2. 低侵襲およびハイブリッド手術の増加
3.2.3.3. 患者ごとに最適化された、カスタマイズされた血管パッチ
3.2.3.4. 新興市場での拡大
3.2.4. 市場の課題分析
3.2.4.1. 厳格な規制要件
3.2.4.2. 材料に関連する制約
3.3. 血管パッチ市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治・法的環境
3.3.2.2. 経済・社会的環境
3.3.2.3. 技術的環境
第4章 血管用パッチ市場:素材別の推計およびトレンド分析
4.1. セグメント概要
4.2. 世界の血管用パッチ市場における素材動向分析
4.3. 素材別 世界の血管パッチ市場規模および動向分析、2021年から2033年(百万米ドル)
4.4. 生物由来
4.4.1. 2021年から2033年までの生物由来市場の推計および予測(百万米ドル)
4.5. 合成素材
4.5.1. 2021年から2033年までの合成素材市場の推計および予測(百万米ドル)
4.6. 生合成素材
4.6.1. 2021年から2033年までの生合成素材市場の推計および予測 (百万米ドル)
第5章 血管パッチ市場:用途別推計および動向分析
5.1. セグメント概要
5.2. 世界の血管パッチ市場における用途別動向分析
5.3. 用途別、2021年から2033年までの世界の血管パッチ市場規模および動向分析 (百万米ドル)
5.4. 頸動脈内膜切除術
5.4.1. 2021年から2033年までの頸動脈内膜切除術市場の推計および予測(百万米ドル)
5.5. 末梢動脈再建術
5.5.1. 2021年から2033年までの末梢動脈再建市場の推計および予測(百万米ドル)
5.6. 大動脈および心臓/先天性疾患の修復
5.6.1. 2021年から2033年までの大動脈および心臓/先天性疾患の修復市場の推計および予測(百万米ドル)
5.7. 血液透析/AVアクセス手術
5.7.1. 2021年から2033年までの血液透析/AVアクセス手術市場の推計および予測(百万米ドル)
5.8. 外傷およびその他の血管修復
5.8.1. 2021年から2033年までの外傷およびその他の血管修復市場の推計および予測(百万米ドル)
第6章 血管パッチ市場:手術別推計および動向分析
6.1. セグメント概要
6.2. 世界の血管パッチ市場における手術動向分析
6.3. 世界の血管パッチ市場規模および動向分析(手術別、2021年~2033年)(百万米ドル)
6.4. 開腹手術
6.4.1. 2021年から2033年までの開腹手術市場の推計および予測(百万米ドル)
6.5. ハイブリッド手術
6.5.1. 2021年から2033年までのハイブリッド手術市場の推計および予測(百万米ドル)
第7章. 血管パッチ市場:最終用途別の推計および動向分析
7.1. セグメント概要
7.2. 世界の血管パッチ市場における最終用途の動向分析
7.3. 世界の血管パッチ市場規模および動向分析(最終用途別、2021年~2033年)(百万米ドル)
7.4. 病院
7.4.1. 病院市場:2021年から2033年までの推計および予測(百万米ドル)
7.5. 外来手術センター
7.5.1. 外来手術センター市場:2021年から2033年までの推計および予測(百万米ドル)
7.6. 心臓・血管専門センター
7.6.1. 2021年から2033年までの専門心臓・血管センター市場の推計および予測(百万米ドル)
第8章. 血管パッチ市場:素材、用途、手術、および最終用途別の地域別推計およびトレンド分析
8.1. 地域別ダッシュボード
8.2. 市場規模および予測、ならびにトレンド分析(2021年~2033年)
8.3. 北米
8.3.1. 市場規模の推計および予測(2021年~2033年)(売上高、百万米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2.2. 競争環境
8.3.2.3. 規制の枠組み
8.3.2.4. 償還状況
8.3.2.5. 2021年~2033年の米国市場の推定値および予測
8.3.3. カナダ
8.3.3.1. 主要国の動向
8.3.3.2. 競争環境
8.3.3.3. 規制の枠組み
8.3.3.4. 償還状況
8.3.3.5. カナダ市場の推計および予測(2021年~2033年)
8.3.4. メキシコ
8.3.4.1. 主要国の動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. 償還状況
8.3.4.5. メキシコ市場の推計および予測(2021年~2033年)
8.4. 欧州
8.4.1. 英国
8.4.1.1. 主要な国別動向
8.4.1.2. 競争シナリオ
8.4.1.3. 規制の枠組み
8.4.1.4. 償還シナリオ
8.4.1.5. 英国市場の推定値および予測(2021年~2033年)
8.4.2. ドイツ
8.4.2.1. 主要国の動向
8.4.2.2. 競争シナリオ
8.4.2.3. 規制の枠組み
8.4.2.4. 償還シナリオ
8.4.2.5. ドイツ市場の推計および予測(2021年~2033年)
8.4.3. フランス
8.4.3.1. 主要な国別動向
8.4.3.2. 競争環境
8.4.3.3. 規制の枠組み
8.4.3.4. 償還シナリオ
8.4.3.5. フランス市場の推計および予測(2021年~2033年)
8.4.4. イタリア
8.4.4.1. 主要な国別動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. 償還シナリオ
8.4.4.5. イタリア市場の推計および予測(2021年~2033年)
8.4.5. スペイン
8.4.5.1. 主要な国別動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. 償還状況
8.4.5.5. スペイン市場の推計および予測(2021年~2033年)
8.4.6. デンマーク
8.4.6.1. 主要な国別動向
8.4.6.2. 競争環境
8.4.6.3. 規制の枠組み
8.4.6.4. 償還状況
8.4.6.5. デンマーク市場の推計および予測(2021年~2033年)
8.4.7. スウェーデン
8.4.7.1. 主要な国別動向
8.4.7.2. 競争シナリオ
8.4.7.3. 規制の枠組み
8.4.7.4. 償還シナリオ
8.4.7.5. スウェーデン市場の推計および予測(2021年~2033年)
8.4.8. ノルウェー
8.4.8.1. 主要な国別動向
8.4.8.2. 競争環境
8.4.8.3. 規制の枠組み
8.4.8.4. 償還シナリオ
8.4.8.5. ノルウェー市場の推計および予測(2021年~2033年)
8.5. アジア太平洋地域
8.5.1. 日本
8.5.1.1. 主要国の動向
8.5.1.2. 競争シナリオ
8.5.1.3. 規制の枠組み
8.5.1.4. 償還シナリオ
8.5.1.5. 日本の市場推計および予測(2021年~2033年)
8.5.2. インド
8.5.2.1. 主要国の動向
8.5.2.2. 競争シナリオ
8.5.2.3. 規制の枠組み
8.5.2.4. 償還シナリオ
8.5.2.5. インド市場の推計および予測(2021年~2033年)
8.5.3. 中国
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. 償還シナリオ
8.5.3.5. 中国市場の推計および予測(2021年~2033年)
8.5.4. 韓国
8.5.4.1. 主要国の動向
8.5.4.2. 競争環境
8.5.4.3. 規制の枠組み
8.5.4.4. 償還シナリオ
8.5.4.5. 韓国市場の推計および予測(2021年~2033年)
8.5.5. オーストラリア
8.5.5.1. 主要国の動向









