主な市場動向と洞察
- 構成要素別:2025年には、ハードウェアセグメントが43.1%という最大の売上高シェアを占めました。
- 用途別:2025年には、配電網セグメントが41.9%という最大の売上高シェアを占めました。
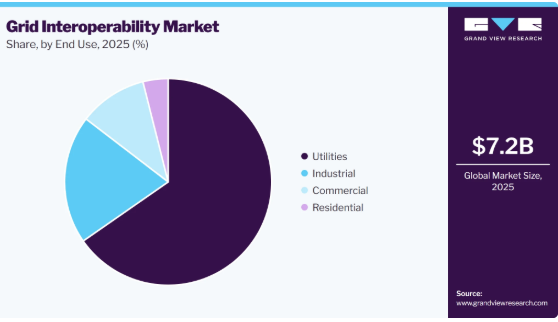
- 最終用途別:2025年には、公益事業セグメントが65.3%という最大の売上高シェアを占めました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア38.5%)
- 国別:2025年にはインドが最大の市場シェアを占めました。
市場規模と予測
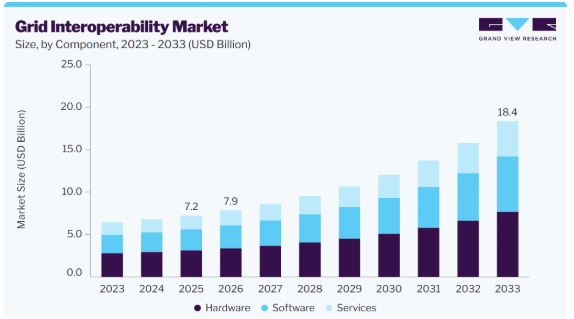
- 2025年の市場規模:72億米ドル
- 2026年の推定市場規模:79億米ドル
- 2033年までの予測市場規模:184億米ドル
- CAGR(2026年~2033年):12.9%
スマートグリッド技術、電気自動車、エネルギー貯蔵システム、およびデジタルグリッド管理ソリューションの導入拡大により、相互運用性に対する需要がさらに高まっています。グリッドの複雑化が進み、信頼性と安定性を維持する必要性が高まっていることも相まって、電力事業者は、異なる機器、プラットフォーム、システム間でデータを交換し、効率的に運用できるソリューションの導入を促進しています。
市場の動向
この市場は、再生可能エネルギー、分散型エネルギー資源、エネルギー貯蔵、電気自動車、およびスマートグリッド技術が既存の電力網に統合されつつあることが背景となっています。電力事業者は、グリッド機器、制御プラットフォーム、デジタル技術間のシームレスな通信を可能にする相互運用可能なシステムをますます採用しており、それによってグリッドの可視性と運用効率を向上させています。インフラの老朽化、電力需要の増加、および変動する再生可能エネルギー発電に対応する必要性が、最新のグリッド管理ソリューションへの投資をさらに後押ししています。通信プロトコルの違い、レガシーシステム、サイバーセキュリティ要件、および統合コストは、市場への導入において課題となる可能性があります。しかし、送電網のデジタル化の進展、高度な計測・自動化システムの導入、および政府主導の送電網近代化プログラムにより、相互運用性ソリューションには新たな機会が生まれています。
構成要素に関する分析
2025年には、ハードウェアセグメントが売上高シェアの43.1%を占め、最大の割合となりました。これは、電力網の相互運用性に必要な物理的な機器の導入拡大に牽引されたものです。電力事業者は、多様な電力網資産間の接続性を向上させるため、スマートメーター、センサー、通信機器、保護システム、およびインテリジェントな電力網機器への投資を行っています。電力網の近代化と再生可能エネルギーの統合が進むにつれ、相互運用可能なハードウェアへの需要はさらに高まっています。信頼性の高いリアルタイムの監視とデータ交換へのニーズが、ハードウェアの継続的な導入を支えています。
ソフトウェアセグメントは、予測期間中に13.4%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、多様なグリッド資産間のシームレスな通信を可能にするグリッド管理プラットフォーム、高度な監視・制御システム、およびデータ分析ソリューションの採用拡大によって牽引されています。グリッドのデジタル化の進展、再生可能エネルギーの統合、ならびにリアルタイムの可視化と自動化されたグリッド管理へのニーズの高まりが、相互運用性ソフトウェアの需要をさらに後押ししています。
アプリケーションに関する分析
配電網セグメントは、送電網の近代化および分散型エネルギー資源の統合に向けた投資の増加に後押しされ、2025年には売上高の41.9%を占め、世界市場をリードしました。屋上太陽光発電、蓄電池、スマートメーター、および電気自動車の導入拡大に伴い、配電網全体にわたる相互運用可能なシステムの必要性が高まっています。さらに、電力会社は、送電網の信頼性、柔軟性、およびリアルタイムのデータ交換を向上させるため、デジタル監視・制御技術を採用しています。
分散型エネルギー資源セグメントは、屋上太陽光発電、蓄電池、電気自動車、その他の分散型エネルギー資産の急速な導入を背景に、2026年から2033年にかけて年平均成長率(CAGR)13.5%という最も高い成長率を記録すると予想されています。これらの資源を既存の送配電網に統合する動きが拡大するにつれ、相互運用可能な通信、監視、制御システムの必要性が高まっています。柔軟かつ信頼性の高い電力管理に対する需要の高まりも、このセグメントの成長をさらに後押ししています。
最終用途別の分析
2025年には、電力会社セグメントが売上高市場シェアの65.3%を占め、市場をリードしました。これは、送電網の近代化、デジタル化、およびインフラのアップグレードに向けた投資の増加に支えられたものです。電力会社は、多様な送電網資産を接続し、リアルタイム監視を改善し、送電網の信頼性を高めるために、相互運用可能なシステムを導入しています。再生可能エネルギー、分散型エネルギー資源、およびスマートグリッド技術の統合が進むにつれ、電力会社ネットワーク全体でのシームレスな通信とデータ交換の必要性がさらに高まっています。
商業セグメントは、企業がスマートエネルギー管理システム、分散型エネルギー資源、デジタルグリッド技術をますます導入するにつれ、予測期間中に13.7%という最も高い年平均成長率(CAGR)で成長すると予想されます。信頼性の高い電力、リアルタイムのエネルギー監視、効率的な負荷管理に対する需要の高まりが、商業施設全体での相互運用可能なソリューションの導入を後押ししています。さらに、電化の進展や、再生可能エネルギーおよびエネルギー貯蔵の統合も、このセグメントの成長を支えています。
地域別動向
アジア太平洋地域は世界市場をリードしており、2025年には売上高の38.5%を占める見込みです。同地域では、各国がスマートグリッド、再生可能エネルギー、エネルギー貯蔵、デジタル電力インフラに多額の投資を行っていることから、力強い成長が見込まれています。電力需要の急速な増加や、太陽光、風力、バッテリー、EVの大規模な導入により、多様なグリッド資産を調整する必要性が高まっています。中国、日本、インド、韓国などの国々では、送電網のデジタル化と自動化が進められており、相互運用可能な通信・制御ソリューションへの需要を支えています。また、同地域における電力インフラの拡大は、新たなデジタルシステムを送電網に統合する機会も生み出しています。
中国の送電網相互運用性市場の動向
中国における送電網相互運用性市場は、電力インフラ、再生可能エネルギー、エネルギー貯蔵、およびスマートグリッド技術への大規模な投資により、大きなビジネスチャンスとなっています。太陽光や風力発電の急速な拡大に伴い、発電設備、蓄電システム、送電網、配電インフラ間の連携強化が求められています。また、電力システムの自動化とデジタル化の進展も、高度な通信、監視、制御ソリューションへの需要を後押ししています。新たなデジタル送電網インフラの開発は、電力会社や送電網機器を横断する相互運用性技術に新たな機会をもたらしています。
欧州のグリッド相互運用性市場の動向
欧州のグリッド相互運用性市場は、予測期間中に13.1%という2番目に高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、同地域が再生可能エネルギーの統合、スマートグリッド、分散型エネルギー資源、およびエネルギーシステムのデジタル化に注力していることに支えられています。欧州委員会は、グリッド、建物、モビリティ、蓄電、および分散型エネルギー資源間のデータ交換に向けた共通規格と相互運用性要件を積極的に策定しています。EV、スマートメーター、および柔軟なエネルギーシステムの導入拡大に伴い、相互運用可能な通信およびデータ管理ソリューションへの需要が生まれています。
北米のグリッド相互運用性市場の動向
北米のグリッド相互運用性市場では、電力会社が送電・配電ネットワークの近代化を進め、再生可能エネルギー発電、バッテリー貯蔵、EV、その他の分散型エネルギー資源を統合するにつれて、需要が高まっています。複数のベンダーの機器を統合し、ますます分散化する電力の流れを管理する必要性から、高度な通信、制御、および送電網管理プラットフォームへの投資が促進されています。また、電力会社は、信頼性、柔軟性、および送電網のリアルタイム可視性を向上させるため、相互運用性に注力しています。同地域における確立された電力インフラと、送電網の近代化への積極的な投資が、市場の成長を支えると予想されます。
米国のグリッド相互運用性市場は、グリッドの近代化、再生可能エネルギーや蓄電設備の導入拡大、および分散型エネルギー資源の採用拡大によって牽引されています。電力会社は、レガシー機器と新しいデジタル技術を接続し、送電、配電、および顧客ネットワーク全体で資源を調整できる相互運用可能なシステムをますます必要としています。EV充電、スマートメーター、デマンドレスポンス、仮想発電所の拡大により、標準化された通信およびデータ交換の必要性がさらに高まっています。これにより、相互運用性ソフトウェア、統合サービス、およびグリッドエッジ技術に新たな機会が生まれています。
ラテンアメリカのグリッド相互運用性市場の動向
ラテンアメリカのグリッド相互運用性市場は、電力会社がネットワークの近代化を進め、増加する再生可能エネルギーを統合するにつれて、徐々に採用が進んでいます。ブラジル、チリ、メキシコ、コロンビアなどの国々では、太陽光や風力発電が拡大しており、分散型資源と既存のグリッドインフラ間のより適切な連携に対するニーズが高まっています。また、電力会社が信頼性の向上や変動する電力需要の管理を図るにつれ、スマートメータリング、グリッド自動化、デジタル監視の重要性も高まっています。しかし、各国におけるインフラの成熟度の違いにより、導入率は国によって異なるものとなるでしょう。
中東・アフリカ(MEA)のグリッド相互運用性市場の動向
MEA地域のグリッド相互運用性市場は、グリッドの近代化、再生可能エネルギー、スマートメータリング、およびデジタル電力インフラへの投資を通じて、勢いを増しています。大規模な太陽光発電プロジェクト、蓄電池、新たな送電網の整備により、データを交換し、さまざまな送電網資産を効率的に調整できるシステムへのニーズが高まっています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカなどの国々は、より広範なエネルギー転換およびインフラ整備プログラムの一環として、デジタル電力ネットワークの構築を推進しています。電化の進展と再生可能エネルギーの統合が進むにつれ、相互運用可能な送電網管理および通信技術に対する需要がさらに高まると予想されます。
主要企業の概要
市場の主要プレイヤーには、ABBやイートンなどが挙げられます。
- ABB Ltd.は、デジタル変電所自動化、送電網管理、SCADA、保護・制御、および通信ゲートウェイソリューションを提供する有力なテクノロジープロバイダーです。ABBは、IEC 61850に基づく送電網自動化ポートフォリオを通じて、異なるメーカーの機器やレガシーシステムが標準化されたプロトコルを介して通信できるようにしています。同社の「ReliaGrid Substation Gateway」および「COM600」プラットフォームは、IEC 61850、DNP3、Modbus、IEC 60870-5を含む複数のプロトコルに対応しており、変電所機器と上位制御システム間の接続を可能にしています。これらの機能と、デジタル変電所および送電網自動化におけるABBの専門知識が相まって、同社は市場における主要なプレイヤーとしての地位を確立しています。
- イートンは、変電所自動化、データ集約、プロトコル変換、送電網制御、および電力管理ソリューションを提供する、市場で定評のあるテクノロジープロバイダーです。同社のSMP自動化プラットフォームは、変電所コントローラおよびデータ集約装置として機能し、IEC 61850、GOOSE、DNP3、Modbus、IEC 60870-5-101/104、OPC UAを含む複数のプロトコルをサポートしています。このプラットフォームにより、電力事業者は多様なインテリジェント電子デバイス(IED)やレガシーシステムを接続しつつ、相互運用性と拡張性を備えた自動化機能を実現できます。イートン社がマルチプロトコル接続、サイバーセキュリティ、および変電所自動化に注力していることは、同社の市場での地位を強化しています。
グリッド相互運用性の主要企業
本調査では、グリッド相互運用性市場に関する分析として、以下の主要企業を取り上げています。
- ABB
- Eaton
- GE Vernova
- Hitachi Energy Ltd.
- Honeywell International Inc.
- Itron, Inc.
- Landis+Gyr
- Oracle
- Schneider Electric
- Siemens
- Smarter Grid Solutions, Ltd.
- Spirae, LLC
- Uplight, Inc.
最近の動向
- 2026年5月、OpenADR AllianceとConnectivity Standards Allianceは、スマートホーム機器と電力網間の相互運用性を向上させるための連携協定を発表しました。この協力関係のもと、MatterはEV充電器、ヒートポンプ、太陽光パネル、家庭用蓄電池などの機器間の通信を管理し、OpenADR 3はエネルギーゲートウェイ、電力会社、および電力網間の通信を促進することになります。これらの規格を組み合わせることで、住宅用デバイスがデマンドレスポンス・プログラムに参加できるエンドツーエンドの通信経路を構築し、電力事業者が増加する分散型エネルギー資源を管理し、電力網の柔軟性を向上させることを可能にするよう設計されています。この動きは、電力網に接続されたデバイス向けの標準化された通信フレームワークを確立し、電力網の相互運用性を加速させるための業界の取り組みが活発化していることを示しています。
世界のグリッド相互運用性市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界のグリッド相互運用性市場レポートを、コンポーネント、用途、エンドユース、および地域に基づいてセグメント化しています:
- コンポーネント別見通し(売上高、10億米ドル、2021年~2033年)
- ハードウェア
- ソフトウェア
- サービス
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 送電網
- 配電網
- 分散型エネルギー資源
- その他の用途
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 公益事業
- 産業
- 商業
- 住宅
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 情報の分析
1.3.2. 市場の構築とデータの可視化
1.3.3. データの検証と公開
1.4. 調査範囲と仮定
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメント別見通し
2.3. 競合状況の見通し
第3章 市場変数、動向、および範囲
3.1. 市場見通し
3.1.1. シナリオに基づくグリッド相互運用性市場の洞察
3.2. バリューチェーン分析
3.3. 規制の枠組み
3.3.1. 規格およびコンプライアンス
3.3.2. 規制影響分析
3.4. 業界の動向
3.4.1. グリッドの近代化およびデジタルグリッドインフラの動向
3.4.2. 再生可能エネルギー、分散型エネルギー資源(DER)の統合、および送電網の柔軟性に関する動向
3.4.3. マルチベンダーによる送電網統合および相互運用性規格の動向
3.4.4. AI、リアルタイム監視、およびデジタル送電網管理の動向
3.5. 市場動向
3.5.1. 市場推進要因の分析
3.5.2. 市場の制約要因分析
3.5.3. 業界動向
3.6. ポーターの5つの力分析
3.6.1. 供給者の交渉力
3.6.2. 購入者の交渉力
3.6.3. 代替品の脅威
3.6.4. 新規参入の脅威
3.6.5. 競合他社との競争
3.7. PESTLE分析
3.7.1. 政治
3.7.2. 経済
3.7.3. 社会情勢
3.7.4. 技術
3.7.5. 環境
3.7.6. 法規制
第4章 グリッド相互運用性市場:構成要素別の推計および動向分析
4.1. グリッド相互運用性市場:構成要素別の動向分析(2025年および2033年)
4.2. ハードウェア
4.2.1. 市場推計および予測(2021年~2033年) (10億米ドル)
4.3. ソフトウェア
4.3.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
4.4. サービス
4.4.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
第5章 グリッド相互運用性市場:用途別推計および動向分析
5.1. グリッド相互運用性市場:用途別動向分析(2025年および2033年)
5.2. 送電網
5.2.1. 市場推計および予測(2021年~2033年)(10億米ドル)
5.3. 配電網
5.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.4. 分散型エネルギー資源
5.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.5. その他の用途
5.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第6章 グリッド相互運用性市場:最終用途別の推計および動向分析
6.1. グリッド相互運用性市場:最終用途別の動向分析、2025年および2033年
6.2. 公益事業
6.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.3. 産業用
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4. 商業部門
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.5. 住宅部門
6.5.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)
第7章 グリッド相互運用性市場:地域別推計および動向分析
7.1. 地域別分析(2025年および2033年)
7.2. 北米
7.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.2. 構成部品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.5. 米国
7.2.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.5.2. 構成部品別市場規模および予測、2021年~2033年(10億米ドル)
7.2.5.3. 用途別市場規模および予測、2021年~2033年 (10億米ドル)
7.2.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.6. カナダ
7.2.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.6.2. 構成部品別市場規模推計および予測、2021年~2033年(10億米ドル)
7.2.6.3. 用途別市場規模推計および予測、2021年~2033年(10億米ドル)
7.2.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7. メキシコ
7.2.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7. 2. 構成部品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7.4. 最終用途別の市場推計および予測、2021年~2033年(10億米ドル)
7.3. 欧州
7.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.2. 構成部品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.5. ドイツ
7.3.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.5.2. 構成部品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.5.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6. 英国
7.3.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.2. 構成部品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6. 3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.7. フランス
7.3.7.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.3.7.2. 市場規模の推計および予測(構成要素別、2021年~2033年)(10億米ドル)
7.3.7.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)
7.3.7.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.3.8. イタリア
7.3.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.8.2. 市場規模の推計および予測(構成部品別)、2021年~2033年(10億米ドル)
7.3.8.3. 市場規模の推計および予測(用途別)、2021年~2033年(10億米ドル)
7.3.8.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.9. スペイン
7.3.9.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.9.2. 構成部品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.9.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.9.4. 最終用途別市場規模の推計および予測、2021年~2033年 (10億米ドル)
7.4. アジア太平洋地域
7.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.2. 構成部品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.5. 中国
7.4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.5.2. 市場規模の推計および予測(構成部品別)、2021年~2033年(10億米ドル)
7.4.5.3. 市場規模の推計および予測(用途別)、2021年~2033年 (10億米ドル)
7.4.5.4. 2021年~2033年の最終用途別市場推計および予測(10億米ドル)
7.4.6. インド
7.4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6.2. 市場規模の推計および予測(構成部品別)、2021年~2033年(10億米ドル)
7.4.6.3. 市場規模の推計および予測(用途別)、2021年~2033年(10億米ドル)
7.4.6.4. 2021年~2033年の市場規模推計および予測(最終用途別、10億米ドル)
7.4.7. 日本
7.4.7.1. 2021年~2033年の市場規模推計および予測(10億米ドル)
7.4.7.2. 構成部品別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.7.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)
7.4.7.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.4.8. 韓国
7.4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.8.2. 市場規模の推計および予測(構成部品別)、2021年~2033年(10億米ドル)
7.4.8.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)
7.4.8.4. 最終用途別市場推計および予測、2021年~2033年 (10億米ドル)
7.5. ラテンアメリカ
7.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.2. 市場規模の推計および予測(構成要素別)、2021年~2033年(10億米ドル)
7.5.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)
7.5.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.5.5. ブラジル
7.5.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.5.2. 市場規模の推計および予測(構成要素別)、2021年~2033年(10億米ドル)
7.5.5.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)
7.5.5.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.5.6. アルゼンチン
7.5.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.6.2. 市場規模の推計および予測(構成部品別)、2021年~2033年(10億米ドル)
7.5.6.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)
7.5.6.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.6. 中東およびアフリカ
7.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.2. 市場規模の推計および予測(構成部品別)、2021年~2033年(10億米ドル)
7.6.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5. 南アフリカ
7.6.5.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.6.5.2. 構成要素別の市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.6.5.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5.4. 最終用途別市場規模の推計および予測、2021年~2033年 (10億米ドル)
7.6.6. サウジアラビア
7.6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.6.2. 構成部品別の市場推計および予測、2021年~2033年(10億米ドル)
7.6.6.3. 用途別の市場推計および予測、2021年~2033年(10億米ドル)
7.6.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.7. アラブ首長国連邦
7.6.7.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)
7.6.7.2. 構成部品別市場規模推計および予測、2021年~2033年(10億米ドル)
7.6.7.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)
7.6.7.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
第8章 競争環境
8.1. 主要市場参加者による最近の動向
8.2. クラリッチ・マトリックス
8.3. 企業の分類
8.4. 企業の市場シェア分析(2025年)
8.5. ヒートマップ分析
8.6. ベンダーの動向
8.6.1. グリッド相互運用性プラットフォームおよびソフトウェアプロバイダー
8.6.2. グリッド自動化、制御および管理ソリューションプロバイダー
8.6.3. 通信、接続性およびデータ統合プロバイダー
8.6.4. グリッド監視・分析およびデジタルグリッドソリューションプロバイダー
8.7. 購入者一覧
8.7.1. 購入者の種類
8.7.2. 業界
8.7.3. 地域
8.7.4. 本社所在地
8.7.5. 連絡先情報
8.8. 戦略マッピング
第9章 企業概要/一覧(概要、財務状況、製品・サービスポートフォリオ)
9.1. ABB
9.2. イートン
9.3. GE ヴェルノバ
9.4. 日立エナジー株式会社
9.5. ハネウェル・インターナショナル社
9.6. アイトロン社
9.7. ランディス+ギール社
9.8. オラクル社
9.9. シュナイダーエレクトリック社
9.10. シーメンス社
9.11. スマーター・グリッド・ソリューションズ社
9.12. スパイレー社
9.13. アップライト社
表の一覧
表1 グリッド相互運用性市場の推計および予測、2021年~2033年(10億米ドル)
表2 ハードウェア別グリッド相互運用性市場の推計および予測、2021年~2033年(10億米ドル)
表3 ソフトウェア別グリッド相互運用性市場の推計および予測、2021年~2033年(10億米ドル)
表4 送電網相互運用性市場の推計および予測、サービス別、2021年~2033年(10億米ドル)
表5 送電網相互運用性市場の推計および予測、送電網別、2021年~2033年(10億米ドル)
表6 送電網相互運用性市場の推計および予測、配電網別、2021年~2033年 (10億米ドル)
表7 分散型エネルギー資源別 グリッド相互運用性市場の推計および予測、2021年~2033年(10億米ドル)
表8 グリッド相互運用性市場の推計および予測(その他の用途別、2021年~2033年)(10億米ドル)
表9 グリッド相互運用性市場の推計および予測(公益事業別、2021年~2033年)(10億米ドル)
表10 グリッド相互運用性市場の推計および予測(産業用別、2021年~2033年)(10億米ドル)
表11 グリッド相互運用性市場の推計および予測(商業部門別)、2021年~2033年(10億米ドル)
表12 グリッド相互運用性市場の推計および予測(住宅部門別)、2021年~2033年(10億米ドル)
表13 北米グリッド相互運用性市場の推計および予測、2021年~2033年(10億米ドル)
表14 北米グリッド相互運用性市場の推計および予測(構成部品別)、2021年~2033年(10億米ドル)
表15 北米グリッド相互運用性市場の推計および予測(用途別)、2021年~2033年 (10億米ドル)
表16 北米電力系統相互運用性市場の実績および予測(最終用途別)、2021年~2033年(10億米ドル)
表17 米国電力系統相互運用性市場の実績および予測、2021年~2033年(10億米ドル)
表18 米国送電網相互運用性市場の推計および予測(構成部品別、2021年~2033年)(10億米ドル)
表19 米国送電網相互運用性市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表20 米国の送電網相互運用性市場の見積もりおよび予測(最終用途別)、2021年~2033年(10億米ドル)
表21 カナダの送電網相互運用性市場の見積もりおよび予測、2021年~2033年 (10億米ドル)
表22 カナダの送電網相互運用性市場:構成要素別推計および予測、2021年~2033年(10億米ドル)
表23 カナダの送電網相互運用性市場:用途別推計および予測、2021年~2033年(10億米ドル)
表24 カナダの送電網相互運用性市場の見積もりおよび予測(最終用途別)、2021年~2033年(10億米ドル)
表25 メキシコの送電網相互運用性市場の見積もりおよび予測、2021年~2033年(10億米ドル)
表26 メキシコの送電網相互運用性市場の見積もりおよび予測(構成要素別)、2021年~2033年 (10億米ドル)
表27 メキシコの送電網相互運用性市場:用途別推計および予測、2021年~2033年(10億米ドル)
表28 メキシコの送電網相互運用性市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表29 アジア太平洋地域のグリッド相互運用性市場の推計および予測、2021年~2033年(10億米ドル)
表30 アジア太平洋地域のグリッド相互運用性市場の推計および予測(構成部品別)、2021年~2033年(10億米ドル)
表31 アジア太平洋地域のグリッド相互運用性市場:用途別推計値および予測、2021年~2033年(10億米ドル)
表32 アジア太平洋地域のグリッド相互運用性市場:最終用途別推計値および予測、2021年~2033年(10億米ドル)
表33 中国の送電網相互運用性市場の推計および予測、2021年~2033年(10億米ドル)
表34 中国の送電網相互運用性市場の推計および予測(構成要素別)、2021年~2033年(10億米ドル)
表35 中国の送電網相互運用性市場の推計および予測(用途別)、2021年~2033年(10億米ドル)
表36 中国の送電網相互運用性市場の見積もりおよび予測(最終用途別)、2021年~2033年(10億米ドル)
表37 インドの送電網相互運用性市場の見積もりおよび予測、2021年~2033年(10億米ドル)
表38 インドの送電網相互運用性市場の見積もりおよび予測(構成部品別)、2021年~2033年 (10億米ドル)
表39 インドの送電網相互運用性市場:用途別推計および予測、2021年~2033年(10億米ドル)
表40 インドの送電網相互運用性市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表41 日本の送電網相互運用性市場:推計および予測、2021年~2033年(10億米ドル)
表42 日本の送電網相互運用性市場:構成要素別推計および予測、2021年~2033年 (10億米ドル)
表43 日本のグリッド相互運用性市場の推計および予測(用途別)、2021年~2033年(10億米ドル)
表44 日本のグリッド相互運用性市場の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
表45 韓国のグリッド相互運用性市場の推計および予測、2021年~2033年 (10億米ドル)
表46 2021年~2033年の韓国におけるグリッド相互運用性市場の推計および予測(構成部品別)(10億米ドル)
表47 2021年~2033年の韓国におけるグリッド相互運用性市場の推計および予測(用途別)(10億米ドル)
表48 韓国におけるグリッド相互運用性市場の実績および予測(最終用途別)、2021年~2033年(10億米ドル)
表49 欧州におけるグリッド相互運用性市場の実績および予測、2021年~2033年(10億米ドル)
表50 欧州におけるグリッド相互運用性市場の実績および予測(構成部品別)、2021年~2033年(10億米ドル)
表51 欧州の送電網相互運用性市場:用途別推計および予測、2021年~2033年(10億米ドル)
表52 欧州の送電網相互運用性市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表53 英国の送電網相互運用性市場:推計および予測、2021年~2033年(10億米ドル)
表54 英国の送電網相互運用性市場:構成部品別推計および予測、2021年~2033年(10億米ドル)
表55 英国の送電網相互運用性市場:用途別推計および予測、2021年~2033年(10億米ドル)
表56 英国の送電網相互運用性市場の見積もりおよび予測(最終用途別)、2021年~2033年(10億米ドル)
表57 ドイツの送電網相互運用性市場の見積もりおよび予測、2021年~2033年(10億米ドル)
表58 ドイツの送電網相互運用性市場の見積もりおよび予測(構成部品別)、2021年~2033年 (10億米ドル)
表59 ドイツの送電網相互運用性市場:用途別推計および予測、2021年~2033年(10億米ドル)
表60 ドイツの送電網相互運用性市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表61 フランスにおける送電網相互運用性市場の推計および予測、2021年~2033年(10億米ドル)
表62 フランスにおける送電網相互運用性市場の推計および予測(構成要素別)、2021年~2033年(10億米ドル)
表63 フランスにおける送電網相互運用性市場の推計および予測(用途別)、2021年~2033年









