主な市場動向と洞察
- 構成要素別:2025年には、ハードウェアセグメントが市場を牽引し、世界の売上高の47.8%を占めました。
- 技術別:2025年には、ANPRセグメントが市場を牽引し、世界の売上高の35.3%を占めました。
- 車線別:2025年には、マルチレーンセグメントが市場を牽引し、世界の売上高の84.3%を占めました。
- 用途別:2025年には、高速道路セグメントが世界売上高の最大のシェアを占めました。
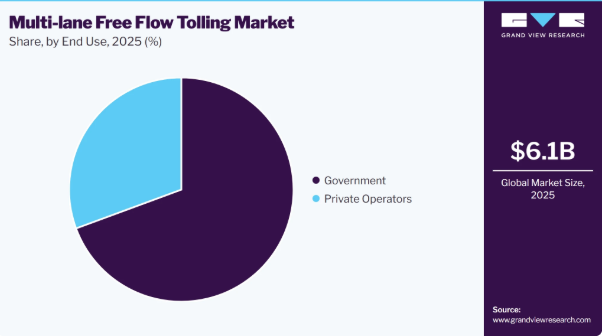
- 最終用途別:2025年には、政府セグメントが市場売上高の最大のシェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア32.6%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2035年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
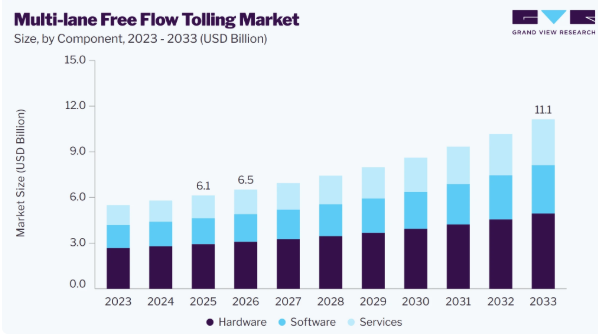
- 2025年の市場規模:61億米ドル
- 2026年の推定市場規模:65億米ドル
- 2033年までの予測市場規模:111億米ドル
- CAGR(2026年~2033年):8.0%
都市化の進展と道路インフラの拡充により、増加する交通量を効率的に管理するためのマルチレーン・フリーフロー(MLFF)料金徴収システムの導入が進んでいます。MLFFにより、車両は高速道路の走行速度のまま停止することなく料金所を通過できるため、渋滞の緩和、移動時間の短縮、および燃料消費量の削減につながります。さらに、スマート交通インフラや高度道路交通システム(ITS)に対する政府の投資拡大が、MLFF料金徴収ソリューションの導入を加速させ、ひいては市場の成長を支えています。
RFID、自動ナンバープレート認識(ANPR)、専用短距離通信(DSRC)などの先進的な料金徴収技術の採用拡大が、市場の成長を牽引しています。これらの技術により、シームレスな車両識別、自動料金徴収、効率的な取り締まりが可能となり、同時に運用コストの削減と手作業による介入の最小化が図られます。さらに、クラウドベースの料金管理プラットフォームとデータ分析の統合により、交通監視、運用効率、インフラ計画が向上します。さらに、交通インフラのデジタル化が進んでいることも、世界中でMLFF料金徴収システムの導入をさらに加速させています。
相互運用性と標準化された電子料金徴収システムへの注目が高まっていることが、欧州全域におけるMLFF料金徴収システムの導入を後押ししています。報告書によると、欧州委員会は、EU加盟国間の電子料金徴収システムの相互運用性を強化するため、指令(EU)2019/520に基づきガイドラインを発表しました。これらのガイドラインは、欧州電子料金徴収サービス(EETS)プロバイダー向けの透明性の高い枠組みを確立し、国境を越えたシームレスな料金支払いを可能にするとともに、標準化された電子料金徴収インフラの普及を促進するものです。さらに、この規制の枠組みは、欧州の道路輸送ネットワークの近代化とデジタル化を支援しつつ、MLFF料金徴収システムの導入を加速させると期待されています。
FASTagの不正使用の増加は、マルチレーン・フリーフロー(MLFF)料金徴収市場にとって課題となっています。FASTagを車両のフロントガラスに恒久的に取り付けるのではなく、取り外し可能な状態で使用すると、車線の混雑、誤った料金取引、収益の漏れにつながり、その結果、電子料金徴収システムの運用効率が低下します。その結果、料金徴収事業者は、より厳格な取り締まり措置や追加のシステム検証を実施する必要があり、これにより運用の複雑さが増し、MLFF料金徴収インフラの円滑な展開が遅れる可能性があります。
市場の集中度と特徴
マルチレーン・フリーフロー(MLFF)料金徴収市場は、業界のさまざまなセグメントで競合する、確立された高度道路交通システム(ITS)プロバイダー、電子料金徴収企業、および交通技術ベンダーの存在により、中程度の統合が進んでいます。各社は、マルチレーン・フリーフロー料金徴収プラットフォーム、自動ナンバープレート認識(ANPR)システム、RFIDおよびDSRCベースの料金徴収技術、クラウドベースの料金管理ソフトウェア、ならびにインテリジェント交通管理ソリューションの開発に積極的に注力しています。市場は、従来の料金所からバリアフリー型の電子料金徴収システムへと移行しており、その結果、単一のグローバル企業が市場を支配するのではなく、技術プロバイダー間の競争が激化しています。デジタル料金徴収技術やAIを活用した車両識別技術の継続的な進歩、およびスマート交通インフラへの投資拡大が、市場参加者間の競争をさらに激化させています。
また、Kapsch TrafficCom AG、Q-Free ASA、EFKON GmbH、neology、VITRONIC、TagMasterなど、高度なMLFF料金徴収システム、ANPRソリューション、RFID技術、および路側機器を提供する、専門の料金徴収およびインテリジェント交通企業が増加していることも、市場の細分化を促進しています。同時に、Conduent Incorporated、TRANSCORE、YUNEX TRAFFIC、Emovisなどの主要な交通技術企業は、クラウドベースの料金徴収管理プラットフォーム、相互運用性ソリューション、および大規模な料金徴収インフラプロジェクトへの投資を拡大しています。市場参加各社は、市場シェアの支配力による競争というよりは、主に技術革新、システム統合能力、高速道路当局との導入パートナーシップ、規制順守、および電子料金徴収ソリューションの拡張性を通じて競争を行っており、それによって適度に統合された市場構造が維持されています。
アナリストの見解
市場は、従来の電子料金徴収から、完全にデジタル化されたバリアフリーの交通インフラへと移行しつつあります。ITSへの政府投資、全国的な相互運用性イニシアチブ、および高速道路近代化プログラムが、持続的な市場需要を生み出し続けています。AIを活用した映像分析、クラウドネイティブな料金徴収管理プラットフォーム、および統合された取り締まり技術が、ソリューションプロバイダー間の競争上の差別化を再構築しています。今後の投資は、相互運用可能な料金徴収エコシステム、リアルタイム分析、および運用効率の向上とモビリティ体験全体の向上につながる一元化された取引処理プラットフォームに重点が置かれると予想されます。テクノロジープロバイダー、交通当局、インフラ運営者間の戦略的パートナーシップが、この市場の重要な特徴となることが予想されます。
コンポーネント別分析
コンポーネント別に見ると、2025年にはハードウェアセグメントが世界売上高の47.8%を占め、最大のシェアとなりました。カメラ、センサー、RFIDリーダー、ガントリーなどのハードウェアコンポーネントは、多車線フリーフロー料金徴収システムの中核となるインフラを構成しています。これらのコンポーネントにより、車両を停止させることなく、車両の自動検出、識別、および正確な料金徴収が可能となります。高解像度カメラや高度なセンシング技術の採用拡大により、車両認識精度が向上し、料金徴収の確実性が高まり、MLFF料金徴収システムの効率性と信頼性が向上しています。
サービスセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。サービスセグメントには、マルチレーン・フリーフロー(MLFF)料金徴収システムの設置、システム統合、保守、ソフトウェアのアップグレード、および技術サポートが含まれます。MLFFシステムは、ANPRカメラ、RFIDリーダー、センサー、通信ネットワーク、クラウドベースの料金徴収管理ソフトウェアなどの技術に依存しています。これらの技術では、正確な車両識別と中断のない料金徴収を確保するために、定期的なメンテナンスとサイバーセキュリティの更新が必要です。その結果、料金徴収事業者は、運用効率の向上と信頼性の高いシステムパフォーマンスの維持を図るため、システム管理を専門のサービスプロバイダーに委託する傾向が強まっています。
技術動向
技術別に見ると、2025年にはANPRセグメントが世界売上高の35.3%を占め、最大のシェアとなりました。自動ナンバープレート認識(ANPR)技術は、ナンバープレートによって車両を識別できることから、大幅に普及が進んでいます。ANPRシステムは、高度な画像処理とAIアルゴリズムを用いてナンバープレート情報をリアルタイムで取得・認識し、シームレスな料金徴収を可能にします。この先進的なシステムにより、ANPRはRFIDの普及率が低い地域や、異なる料金徴収システム間の相互運用性が求められる地域において、その有効性を発揮します。さらに、ANPRは、コンプライアンスの向上と運用効率の改善を図るため、交通取り締まりやセキュリティシステムとの統合が進められています。
GNSS/GPSセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。このセグメントの成長は、政府や高速道路運営事業者による走行距離ベースの道路料金制度やオープンロード・トーリング・システムの導入拡大に起因しています。GNSS/GPS技術により、実際の走行距離に基づいた正確な車両追跡と料金計算が可能になります。さらに、物理的な料金所の設置が不要となり、バリアフリーな料金徴収をサポートします。加えて、全国的な相互運用性とより効率的な料金管理を実現し、現代の交通ネットワーク全体での導入を加速させています。
レーン別分析
レーン別に見ると、2025年にはマルチレーンセグメントが世界売上高の84.3%を占め、最大のシェアとなりました。多車線セグメントが市場を支配しているのは、交通量の多い幹線道路や高速道路におけるバリアフリー料金徴収システムの導入が拡大しているためです。MLFF(多車線料金徴収)システムにより、車両は停止することなく複数の車線を通常の高速道路速度で走行できるため、渋滞、移動時間、および燃料消費を大幅に削減できます。さらに、スマート交通インフラへの政府投資の増加や、大規模な高速道路近代化プロジェクトが、多車線料金徴収システムの導入をさらに後押ししています。
一方、単一車線セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。単一車線セグメントの成長を牽引しているのは、特に手動または従来の料金徴収システムから移行しつつある地域における、既存の料金徴収インフラの近代化が進んでいることです。単一車線MLFFソリューションは、交通の流れを改善し、車両の待ち時間を短縮しながら、料金レーンをアップグレードするための費用対効果の高いアプローチを提供します。既存の高速道路インフラとの互換性があるため、料金徴収事業者による継続的な導入が促進されています。
用途別分析
用途別では、高速道路セグメントが市場を牽引し、2025年の世界売上高の大部分を占めました。このセグメントの優位性は、主要な高速道路や自動車道におけるバリアフリー型料金徴収システムの導入拡大に起因しています。交通量の多さ、料金所での渋滞緩和の必要性、および車両の円滑な通行への需要が、高速道路ネットワーク全体でのMLFF導入を後押ししています。さらに、政府や高速道路運営事業者は、料金徴収の効率化、運営コストの削減、および移動体験の向上を図るため、料金インフラの近代化に投資しています。
都市道路セグメントは、予測期間において最も高いCAGRで成長すると見込まれています。このセグメントは、都市化の進展や都市部における交通渋滞の増加により、著しい成長を遂げています。MLFFによる料金徴収は、渋滞料金制度、動的料金設定、およびアクセス制御をサポートし、当局が交通の流れを改善し、持続可能な都市モビリティを促進するのに役立っています。さらに、MLFFシステムと高度道路交通システム(ITS)、公共交通ネットワーク、およびMobility-as-a-Service(MaaS)プラットフォームとの統合が、都市道路ネットワーク全体での導入をさらに後押ししています。
最終用途に関する分析
最終用途別に見ると、2025年には政府セグメントが世界の売上高において最大のシェアを占めました。公共当局が料金徴収インフラの計画、資金調達、導入、および規制を担当しているため、政府セグメントが市場を支配しています。政府は、料金徴収の効率向上、交通渋滞の緩和、およびスマート交通イニシアチブの支援を目的として、MLFF料金徴収システムの導入をますます進めています。さらに、MLFFシステムによって生成されるリアルタイムの交通・車両データは、インフラ計画、道路維持管理、および交通管理の最適化に役立っています。
民間事業者は、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。官民パートナーシップ(PPP)モデルの採用や民間運営の有料道路の増加に伴い、民間事業者セグメントは勢いを増しています。民間事業者は、業務効率の向上、収益の漏れを削減し、ユーザー体験を向上させるために、先進的なマルチレーン・フリーフロー(MLFF)料金徴収システムに投資しています。さらに、デジタル料金徴収、ダイナミックプライシング、付加価値のあるモビリティサービスへの注目が高まっていることが、民間コンセッション事業者における先進的な料金徴収技術の導入を後押ししています。
地域別動向
北米のマルチレーン・フリーフロー料金徴収市場は世界市場を牽引し、2025年には世界の収益の32.6%を占めました。北米市場は、米国およびカナダ全域で次世代のV2X対応料金徴収技術の採用が拡大していることに後押しされています。例えば、2025年7月、Kapsch TrafficCom AGは、SAE J3217 V2X規格に基づく「次世代料金徴収(NGT)」ソリューションを発表しました。これにより、車両は料金徴収インフラと直接通信し、シームレスな料金徴収が可能となります。このソリューションは、既存の料金徴収システムとの相互運用性を向上させ、路側インフラの要件を軽減し、接続された多車線フリーフロー料金徴収ネットワークの拡大を支援します。
米国の多車線フリーフロー料金徴収市場の動向
米国の多車線フリーフロー料金徴収市場は、2026年から2033年にかけて大幅な成長を記録すると予想されています。米国は、広範な有料高速道路網と、進行中の交通インフラの近代化により、地域市場を支配しています。連邦および州の機関は、交通の流れを改善し、運用コストを削減し、料金徴収の効率を高めるため、従来の料金所をバリアフリーの電子料金徴収システムに置き換える動きを強めています。
アジア太平洋地域の多車線フリーフロー料金徴収市場の動向
アジア太平洋地域の多車線フリーフロー料金徴収市場は、中国、日本、インド、韓国などの国々における高速道路インフラ、スマート交通システム、および電子料金徴収への急速な投資に牽引され、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。各国政府は、渋滞の緩和、高速道路の効率化、および交通ネットワークのデジタル化を支援するため、バリアフリー型の料金徴収技術の導入をますます進めています。
中国のマルチレーン・フリーフロー・トール市場は、アジア太平洋地域において大きなシェアを占めています。中国では、従来の電子料金収受(ETC)からインテリジェントな高速道路インフラへの移行が進んでおり、ETCガントリーが「車両・道路・クラウド」を統合したシステムへとアップグレードされています。これらのガントリーは、リアルタイムの交通状況検知、AIを活用した交通管理、協調型インテリジェント交通サービスにますます活用されており、その役割は単なる料金徴収にとどまらなくなっています。
日本のマルチレーン・フリーフロー・トール市場は、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。日本は、ETC 2.0の車両データを活用して、交通管理、災害対応、物流計画、観光開発を強化することで、市場を拡大しています。この取り組みは、電子料金徴収インフラと高度道路交通システム(ITS)、およびスマートモビリティソリューションとの統合が進んでいることを反映しています。
欧州の多車線フリーフロー料金徴収市場の動向
欧州の多車線フリーフロー料金徴収市場は、2026年から2033年にかけて大幅な成長が見込まれています。各国が相互運用可能な電子料金徴収システムの開発や、国境を越えたシームレスなモビリティの向上に注力していることから、欧州では多車線フリーフロー料金徴収の導入が着実に進んでいます。指令(EU)2019/520に基づく欧州電子料金徴収サービス(EETS)フレームワークの導入により、利用者は単一のサービスプロバイダーを通じて複数国にまたがる料金徴収サービスを利用できるようになり、地域全体での先進的なフリーフロー料金徴収ソリューションの普及が後押しされています。
英国の多車線フリーフロー料金徴収市場は、道路インフラ全体におけるバリアフリー型料金徴収システムやデジタル決済技術の採用拡大に支えられています。Dart Chargeシステムを含むANPR(自動ナンバープレート認識)ベースのフリーフロー料金徴収システムの導入は、同国が交通効率の向上、渋滞の緩和、および料金徴収業務の近代化に注力していることを浮き彫りにしています。
ドイツの多車線フリーフロー料金徴収市場は、欧州市場において大きなシェアを占めています。ドイツでは、自動車両検知、デジタル決済処理、および効率的な道路課金システムの改善に注力していることから、電子料金徴収インフラの継続的な拡大が見られます。Toll Collectプラットフォームの継続的な進化は、ドイツの高速道路全体におけるフリーフロー料金徴収技術の普及を後押ししています。
多車線フリーフロー料金徴収に関する主要企業の動向
多車線フリーフロー料金徴収業界の主要企業は、料金徴収の効率性を高めるため、高度な電子料金徴収プラットフォーム、AIを活用した車両識別技術、およびインテリジェント交通ソリューションの開発に多額の投資を行っています。各社は、市場での存在感を強化するために、戦略的提携、技術統合、およびインフラの展開に注力しています。スマートモビリティやコネクテッド交通システムの導入拡大は、市場参加者間のイノベーションをさらに促進しています。
- Kapsch TrafficCom AGは、インテリジェント交通システム(ITS)のグローバルプロバイダーであり、電子料金徴収、交通管理、コネクテッドモビリティ向けのソリューションを提供しています。同社は、自動化されたバリアフリーの料金徴収と効率的な交通管理を可能にするハードウェア、ソフトウェア、サービスを含む、エンドツーエンドの料金徴収ソリューションを提供しています。
- Q-Freeは、インテリジェント・トランスポート・システム(ITS)を専門とするグローバルなテクノロジー企業であり、料金徴収、交通管理、コネクテッド・モビリティ向けのソリューションを開発しています。Q-Freeは、フリーフロー料金徴収、電子料金徴収、路側システム、交通管理プラットフォームを含む先進的な料金徴収ソリューションを提供しています。同社の技術は、車両の自動識別、決済処理、データ駆動型の交通運用をサポートし、道路運営事業者が効率を向上させ、ユーザー体験を向上させることを支援しています。
主要な多車線フリーフロー料金徴収企業
本調査では、多車線フリーフロー料金徴収市場に関する分析として、以下の主要企業を取り上げています:
- Kapsch TrafficCom AG
- Q-Free
- EFKON GmbH
- Conduent Incorporated
- neology
- VITRONIC
- TRANSCORE
- YUNEX TRAFFIC
- Emovis
- TagMaster
最近の動向
- 2026年3月、Q-Freeは、デバイスソリューションを専門とするソニー・セミコンダクター・ソリューションズ株式会社と提携し、GNSS(全地球測位システム)を活用した道路利用料金徴収およびモビリティソリューションの開発に取り組みました。この提携により、ソニーの高精度測位技術とQ-FreeのMLFF料金徴収に関する専門知識が統合され、正確で拡張性が高く、低消費電力の衛星ベースの料金徴収システムが実現し、デジタル化およびバリアフリーな料金徴収への移行が支援されます。
- 2025年9月、Kapsch TrafficCom AGは、SAEJ3217 V2X規格に基づく次世代料金徴収(NGT)ソリューションを発表しました。これにより、車両と料金徴収インフラ間の直接通信が可能となり、シームレスな料金徴収が実現します。このソリューションは、既存の料金徴収システムとの相互運用性を高め、路側インフラの要件を最小限に抑え、接続された多車線フリーフロー料金徴収ネットワークの発展を支援します。
世界の多車線フリーフロー料金徴収市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、多車線フリーフロー料金徴収市場レポートを、コンポーネント、技術、車線、用途、エンドユーザー、および地域に基づいてセグメント化しました。
- 構成要素別見通し(売上高、10億米ドル、2021年~2033年)
- ハードウェア
- ソフトウェア
- サービス
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- RFID
- ANPR
- DSRC
- GNSS/GPS
- 映像解析
- その他
- 車線別見通し(売上高、10億米ドル、2021年~2033年)
- 単一車線
- 複数車線
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 高速道路
- 都市道路
- 橋梁・トンネル
- その他
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 政府
- 民間事業者
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦(UAE)
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証と公開
1.4. 調査範囲と前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の概要/製品ラインの展望
3.2. 業界のバリューチェーン分析
3.3. 市場のダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場の課題の影響分析
3.3.3. 市場の機会の影響分析
3.4. マルチレーン・フリーフロー・トーリング市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者の脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境的要因
3.4.2.5. 法的環境
第4章 マルチレーン・フリーフロー・トローリング市場:構成要素の推計および動向分析
4.1. セグメント概要
4.2. マルチレーン・フリーフロー・トローリング市場:構成要素の推移分析(2025年および2033年、10億米ドル)
4.3. ハードウェア
4.3.1. ハードウェア市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4. ソフトウェア
4.4.1. ソフトウェア市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5. サービス
4.5.1. サービス市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章. マルチレーン・フリーフロー・トール市場:技術推計およびトレンド分析
5.1. セグメント概要
5.2. マルチレーン・フリーフロー・トローリング市場:技術動向分析、2025年および2033年(10億米ドル)
5.3. RFID
5.3.1. RFID市場の収益推計および予測、2021年~2033年(10億米ドル)
5.4. ANPR
5.4.1. ANPR市場の収益推計および予測、2021年~2033年(10億米ドル)
5.5. DSRC
5.5.1. DSRC市場の収益推計および予測、2021年~2033年(10億米ドル)
5.6.
GNSS/GPS
5.6.1. GNSS/GPS市場の収益推計および予測、2021年~2033年(10億米ドル)
5.7. 映像分析
5.7.1. 映像分析市場の収益推計および予測、2021年~2033年 (10億米ドル)
5.8. その他
5.8.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
第6章. マルチレーン・フリーフロー・トール市場:レーン別推計およびトレンド分析
6.1. セグメント・ダッシュボード
6.2. マルチレーン・フリーフロー・トール市場:レーン別動向分析、10億米ドル、2025年および2033年
6.3. シングルレーン
6.3.1. シングルレーン市場の収益推計および予測、2021年~2033年(10億米ドル)
6.4. マルチレーン
6.4.1. マルチレーン市場の収益予測および見通し、2021年~2033年(10億米ドル)
第7章. マルチレーン・フリーフロー料金徴収市場:用途別予測およびトレンド分析
7.1. セグメント・ダッシュボード
7.2. 多車線フリーフロー料金徴収市場:用途別推移分析、10億米ドル、2025年および2033年
7.3. 高速道路
7.3.1. 高速道路市場の収益推計および予測、2021年~2033年(10億米ドル)
7.4. 都市道路
7.4.1. 都市道路市場の収益推計および予測、2021年~2033年(10億米ドル)
7.5. 橋梁およびトンネル
7.5.1. 橋梁およびトンネル市場の収益推計および予測、2021年~2033年(10億米ドル)
7.6. その他
7.6.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
第8章. マルチレーン・フリーフロー・トール市場:エンドユース別の推計およびトレンド分析
8.1. セグメント・ダッシュボード
8.2. マルチレーン・フリーフロー・トローリング市場:最終用途別動向分析、10億米ドル、2025年および2033年
8.3. 政府
8.3.1. 政府市場における収益推計および予測、2021年~2033年(10億米ドル)
8.4. 民間事業者
8.4.1. 民間事業者市場の収益推計および予測、2021年~2033年(10億米ドル)
第9章. マルチレーン・フリーフロー・トール市場:地域別推計および動向分析
9.1. 地域別マルチレーン・フリーフロー・トール市場シェア、2025年および2033年、10億米ドル
9.2. 北米
9.2.
1. 北米のマルチレーン・フリーフロー・トローリング市場の推計および予測、2021年~2033年(10億米ドル)
9.2.2. 米国
9.2.2.1. 米国のマルチレーン・フリーフロー・トローリング市場の推計および予測、2021年~2033年(10億米ドル)
9.2.3. カナダ
9.2.3.1. カナダの多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.2.4. メキシコ
9.2.4.1. メキシコの多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.3. ヨーロッパ
9.3.1. ヨーロッパの多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.3.2. 英国
9.3.2.1. 英国の多車線フリーフロー型料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.3.3. ドイツ
9.3.3.1. ドイツの多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.3.4. フランス
9.3.4.1. フランスの多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.4. アジア太平洋地域
9.4.1. アジア太平洋地域のマルチレーン・フリーフロー・トール市場の見積もりおよび予測、2021年~2033年(10億米ドル)
9.4.2. 中国
9.4.2.1. 中国の多車線フリーフロー型料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.4.3. インド
9.4.3.1. インドの多車線フリーフロー型料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.4.4. 日本
9.4.4.1. 日本のマルチレーン・フリーフロー・トール市場の見積もりおよび予測、2021年~2033年(10億米ドル)
9.4.5. 韓国
9.4.5.1. 韓国の多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.4.6. オーストラリア
9.4.6.1. オーストラリアの多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.5. ラテンアメリカ
9.5.1. ラテンアメリカのマルチレーン・フリーフロー・トールリング市場の推計および予測、2021年~2033年(10億米ドル)
9.5.2. ブラジル
9.5.2.1. ブラジルのマルチレーン・フリーフロー・トールリング市場の推計および予測、2021年~2033年(10億米ドル)
9.6. 中東およびアフリカ
9.6.1. 中東およびアフリカの多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.6.2. サウジアラビア王国(KSA)
9.6.2.1. サウジアラビア王国(KSA)の多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.6.3. UAE
9.6.3.1. UAEの多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
9.6.4. 南アフリカ
9.6.4.1. 南アフリカの多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
第10章 競争環境
10.1. 主要市場参加者による最近の動向および影響分析
10.2. 企業の分類
10.3. 企業の市場における位置づけ
10.4. 企業の市場シェア分析
10.5. 企業ヒートマップ分析
10.6. 戦略マッピング
10.6.1. 事業拡大
10.6.2. 合併・買収
10.6.3. 提携・協業
10.6.4. 新製品の発売
10.6.5. 研究開発
10.7. 企業概要
10.7.1. Kapsch TrafficCom AG
10.7.1.1. 対象企業の概要
10.7.1.2. 財務実績
10.7.1.3. 製品ベンチマーク
10.7.1.4. 最近の動向
10.7.2. Q-Free.
10.7.2.1. 参加企業の概要
10.7.2.2. 財務実績
10.7.2.3. 製品ベンチマーク
10.7.2.4. 最近の動向
10.7.3. EFKON GmbH
10.7.3.1. 参加企業の概要
10.7.3.2. 財務実績
10.7.3.3. 製品ベンチマーク
10.7.3.4. 最近の動向
10.7.4. Conduent Incorporated.
10.7.4.1. 参加企業の概要
10.7.4.2. 財務実績
10.7.4.3. 製品のベンチマーク
10.7.4.4. 最近の動向
10.7.5. neology
10.7.5.1. 参加企業の概要
10.7.5.2. 財務実績
10.7.5.3. 製品ベンチマーク
10.7.5.4. 最近の動向
10.7.6. VITRONIC
10.7.6.1. 参加企業の概要
10.7.6.2. 財務実績
10.7.6.3.
製品のベンチマーク比較
10.7.6.4. 最近の動向
10.7.7. TRANSCORE
10.7.7.1. 参加企業の概要
10.7.7.2. 財務実績
10.7.7.3. 製品のベンチマーク比較
10.7.7.4. 最近の動向
10.7.8. YUNEX TRAFFIC
10.7.8.1. 参加企業の概要
10.7.8.2. 財務実績
10.7.8.3. 製品ベンチマーク
10.7.8.4. 最近の動向
10.7.9. Emovis
10.7.9.1. 参加企業の概要
10.7.9.2. 財務実績
10.7.9.3. 製品のベンチマーク
10.7.9.4. 最近の動向
10.7.10. TagMaster
10.7.10.1. 各社の概要
10.7.10.2. 財務実績
10.7.10.3. 製品ベンチマーク
10.7.10.4. 最近の動向
表一覧
表1. マルチレーン・フリーフロー・トール市場、2021年~2033年(10億米ドル)
表2. 地域別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表3. 構成要素別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表4. 技術別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表5. 車線別世界市場規模の推計および予測、2021年~2033年 (10億米ドル)
表6. 用途別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表7. 最終用途別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表8. 地域別ハードウェア市場、2021年~2033年(10億米ドル)
表9. ソフトウェア市場(地域別、2021年~2033年)(10億米ドル)
表10. サービス市場(地域別、2021年~2033年)(10億米ドル)
表11. RFID技術市場(地域別、2021年~2033年)(10億米ドル)
表12. 地域別ANPR市場、2021年~2033年(10億米ドル)
表13. 地域別DSRC市場、2021年~2033年(10億米ドル)
表14. 地域別GNSS/GPS市場、2021年~2033年 (10億米ドル)
表15. ビデオ分析市場:地域別、2021年~2033年(10億米ドル)
表16. その他市場:地域別、2021年~2033年(10億米ドル)
表17. 単一車線市場:地域別、2021年~2033年
(10億米ドル)
表18. 地域別多車線市場、2021年~2033年(10億米ドル)
表19. 地域別高速道路市場、2021年~2033年(10億米ドル)
表20. 都市道路市場(地域別、2021年~2033年)(10億米ドル)
表21. 橋梁・トンネル市場(地域別、2021年~2033年)(10億米ドル)
表22. その他市場(地域別、2021年~2033年)(10億米ドル)
表23. 政府市場、地域別、2021年~2033年(10億米ドル)
表24. 民間事業者市場、地域別、2021年~2033年(10億米ドル)
表25. 北米の多車線フリーフロー料金徴収市場、構成要素別、2021年~2033年(10億米ドル)
表26. 北米の多車線フリーフロー料金徴収市場:技術別、2021年~2033年(10億米ドル)
表27. 北米の多車線フリーフロー料金徴収市場:車線別、2021年~2033年(10億米ドル)
表28. 北米の多車線フリーフロー料金徴収市場、用途別、2021年~2033年(10億米ドル)
表29. 北米の多車線フリーフロー料金徴収市場:最終用途別、2021年~2033年(10億米ドル)
表30. 米国の多車線フリーフロー料金徴収市場:構成部品別、2021年~2033年(10億米ドル)
表31. 米国多車線フリーフロー料金徴収市場(技術別、2021年~2033年)(10億米ドル)
表32. 米国多車線フリーフロー料金徴収市場(車線別、2021年~2033年) (10億米ドル)
表33. 米国の多車線フリーフロー料金徴収市場、用途別、2021年~2033年(10億米ドル)
表34. 米国の多車線フリーフロー料金徴収市場、最終用途別、2021年~2033年 (10億米ドル)
表35. カナダの多車線フリーフロー料金徴収市場(構成部品別、2021年~2033年)(10億米ドル)
表36. カナダの多車線フリーフロー料金徴収市場(技術別、2021年~2033年)(10億米ドル)
表37. カナダの多車線フリーフロー料金徴収市場(車線別、2021年~2033年)(10億米ドル)
表38. カナダの多車線フリーフロー料金徴収市場(用途別、2021年~2033年)(10億米ドル)
表39.
カナダの多車線フリーフロー料金徴収市場(最終用途別、2021年~2033年)(10億米ドル)
表40. メキシコの多車線フリーフロー料金徴収市場(構成要素別、2021年~2033年)(10億米ドル)
表41. メキシコの多車線フリーフロー料金徴収市場、技術別、2021年~2033年(10億米ドル)
表42. メキシコの多車線フリーフロー料金徴収市場、車線別、2021年~2033年(10億米ドル)
表43. メキシコの多車線フリーフロー料金徴収市場、用途別、2021年~2033年(10億米ドル)
表44. メキシコの多車線フリーフロー料金徴収市場、最終用途別、2021年~2033年(10億米ドル)
表45. 欧州の多車線フリーフロー料金徴収市場(構成部品別、2021年~2033年)(10億米ドル)
表46. 欧州の多車線フリーフロー料金徴収市場(技術別、2021年~2033年) (10億米ドル)
表47. 欧州の多車線フリーフロー料金徴収市場(車線別)、2021年~2033年(10億米ドル)
表48. 欧州の多車線フリーフロー料金徴収市場(用途別)、2021年~2033年(10億米ドル)
表49. 欧州の多車線フリーフロー料金徴収市場(最終用途別、2021年~2033年)(10億米ドル)
表50. ドイツの多車線フリーフロー料金徴収市場(構成部品別、2021年~2033年) (10億米ドル)
表51. ドイツの多車線フリーフロー料金徴収市場(技術別、2021年~2033年)(10億米ドル)
表52. ドイツの多車線フリーフロー料金徴収市場(車線別、2021年~2033年)(10億米ドル)
表53. ドイツの多車線フリーフロー料金徴収市場(用途別、2021年~2033年)(10億米ドル)
表54. ドイツの多車線フリーフロー料金徴収市場(最終用途別、2021年~2033年)(10億米ドル)
表55. 英国の多車線フリーフロー料金徴収市場、構成部品別、2021年~2033年(10億米ドル)
表56. 英国の多車線フリーフロー料金徴収市場、技術別、2021年~2033年(10億米ドル)
表57. 英国の多車線フリーフロー料金徴収市場、車線別、2021年~2033年(10億米ドル)
表58. 英国の多車線フリーフロー料金徴収市場、用途別、2021年~2033年(10億米ドル)
表59. 英国の多車線フリーフロー料金徴収市場(最終用途別、2021年~2033年)(10億米ドル)
表60. フランスの多車線フリーフロー料金徴収市場(構成部品別、2021年~2033年) (10億米ドル)
表61. フランスの多車線フリーフロー料金徴収市場(技術別、2021年~2033年)(10億米ドル)
表62. フランスの多車線フリーフロー料金徴収市場(車線別)、2021年~2033年(10億米ドル)
表63. フランスの多車線フリーフロー料金徴収市場(用途別)、2021年~2033年(10億米ドル)
表64. フランスの多車線フリーフロー料金徴収市場:最終用途別、2021年~2033年(10億米ドル)
表65. アジア太平洋地域の多車線フリーフロー料金徴収市場(構成部品別、2021年~2033年)(10億米ドル)
表66. アジア太平洋地域の多車線フリーフロー料金徴収市場(技術別、2021年~2033年) (10億米ドル)
表67. アジア太平洋地域の多車線フリーフロー料金徴収市場、車線別、2021年~2033年(10億米ドル)
表68. アジア太平洋地域の多車線フリーフロー料金徴収市場、用途別、2021年~2033年(10億米ドル)
表69. アジア太平洋地域の多車線フリーフロー料金徴収市場、最終用途別、2021年~2033年(10億米ドル)
表70. 中国の多車線フリーフロー料金徴収市場、構成部品別、2021年~2033年 (10億米ドル)
表71. 中国の多車線フリーフロー料金徴収市場、技術別、2021年~2033年(10億米ドル)
表72. 中国の多車線フリーフロー料金徴収市場(車線別、2021年~2033年)(10億米ドル)
表73. 中国の多車線フリーフロー料金徴収市場(用途別、2021年~2033年) (10億米ドル)
表74. 中国の多車線フリーフロー料金徴収市場(最終用途別)、2021年~2033年(10億米ドル)
表75. インドの多車線フリーフロー料金徴収市場(構成部品別、2021年~2033年)(10億米ドル)
表76. インドの多車線フリーフロー料金徴収市場(技術別、2021年~2033年) (10億米ドル)
表77. インドの多車線フリーフロー料金徴収市場(車線別)、2021年~2033年(10億米ドル)
表78. インドの多車線フリーフロー料金徴収市場(用途別)、2021年~2033年(10億米ドル)
表79. インドの多車線フリーフロー料金徴収市場(最終用途別)、 2021年~2033年(10億米ドル)
表80. 日本の多車線フリーフロー料金徴収市場(構成部品別)、2021年~2033年(10億米ドル)
表81. 日本の多車線フリーフロー料金徴収市場(技術別)、2021年~2033年(10億米ドル)
表82. 日本の多車線フリーフロー料金徴収市場(車線別)、2021年~2033年(10億米ドル)
表83. 日本の多車線フリーフロー料金徴収市場(用途別)、2021年~2033年(10億米ドル)
表84. 日本の多車線フリーフロー料金徴収市場(最終用途別)、2021年 ~2033年(10億米ドル)
表85. 韓国における多車線フリーフロー料金徴収市場(構成部品別)、2021年~2033年(10億米ドル)
表86. 韓国における多車線フリーフロー料金徴収市場(技術別)、2021年~2033年(10億米ドル)
表87. 韓国の多車線フリーフロー料金徴収市場(車線別、2021年~2033年)(10億米ドル)
表88. 韓国の多車線フリーフロー料金徴収市場(用途別、2021年~2033年)(10億米ドル)
表89. 韓国の多車線フリーフロー料金徴収市場、用途別、2021年~2033年(10億米ドル)
表90. オーストラリアの多車線フリーフロー料金徴収市場、構成部品別、2021年~2033年(10億米ドル)
表91. オーストラリアの多車線フリーフロー料金徴収市場:技術別、2021年~2033年(10億米ドル)
表92. オーストラリアの多車線フリーフロー料金徴収市場:車線別、2021年~2033年(10億米ドル)
表93. オーストラリアの多車線フリーフロー料金徴収市場、用途別、2021年~2033年(10億米ドル)
表94. オーストラリアの多車線フリーフロー料金徴収市場、最終用途別、2021年~2033年(10億米ドル)
表95. ラテンアメリカの多車線フリーフロー料金徴収市場、構成要素別、2021年~2033年 (10億米ドル)
表96. ラテンアメリカの多車線フリーフロー料金徴収市場、技術別、2021年~2033年(10億米ドル)
表97. ラテンアメリカの多車線フリーフロー料金徴収市場、車線別、2021年~2033年 (10億米ドル)
表98. ラテンアメリカの多車線フリーフロー料金徴収市場(用途別)、2021年~2033年(10億米ドル)
表99. ラテンアメリカの多車線フリーフロー料金徴収市場(最終用途別)、2021年~2033年 (10億米ドル)
表100. ブラジルの多車線フリーフロー料金徴収市場(構成部品別、2021年~2033年)(10億米ドル)
表101. ブラジルの多車線フリーフロー料金徴収市場(技術別、2021年~2033年) (10億米ドル)
表102. ブラジルの多車線フリーフロー料金徴収市場(車線別、2021年~2033年)(10億米ドル)
表103. ブラジルの多車線フリーフロー料金徴収市場(用途別、2021年~2033年)(10億米ドル)
表104. ブラジルの多車線フリーフロー料金徴収市場(用途別、2021年~2033年)(10億米ドル)
表105. 中東・アフリカ(MEA)の多車線フリーフロー料金徴収市場(構成部品別、2021年~2033年)(10億米ドル)
表106. 中東・アフリカ(MEA)の多車線フリーフロー料金徴収市場、技術別、2021年~2033年(10億米ドル)
表107. 中東・アフリカ(MEA)の多車線フリーフロー料金徴収市場、車線別、2021年~2033年(10億米ドル)
表108. 中東・アフリカ(MEA)の多車線フリーフロー料金徴収市場、用途別、2021年~2033年(10億米ドル)
表109. 中東・アフリカ(MEA)の多車線フリーフロー料金徴収市場、最終用途別、2021年~2033年(10億米ドル)
表110. アラブ首長国連邦(UAE)の多車線フリーフロー料金徴収市場、 構成要素別、2021年~2033年(10億米ドル)
表111. アラブ首長国連邦(UAE)の多車線フリーフロー料金徴収市場、技術別、2021年~2033年(10億米ドル)
表112. アラブ首長国連邦(UAE)の多車線フリーフロー料金徴収市場、車線別、2021年~2033年(10億米ドル)
表113. アラブ首長国連邦(UAE)の多車線フリーフロー料金徴収市場、用途別、2021年~2033年 (10億米ドル)
表114. アラブ首長国連邦(UAE)の多車線フリーフロー料金徴収市場:用途別、2021年~2033年(10億米ドル)
表115. サウジアラビア王国(KSA)の多車線フリーフロー料金徴収市場:構成部品別、2021年~2033年(10億米ドル)
表116. サウジアラビア王国(KSA)の多車線フリーフロー料金徴収市場(技術別、2021年~2033年)(10億米ドル)
表117. サウジアラビア王国(KSA)の多車線フリーフロー料金徴収市場(車線別、2021年~2033年)(10億米ドル)
表118. サウジアラビア王国(KSA)の多車線フリーフロー料金徴収市場、用途別、2021年~2033年(10億米ドル)
表119. サウジアラビア王国(KSA)の多車線フリーフロー料金徴収市場、最終用途別、2021年~2033年 (10億米ドル)
表120. 南アフリカの多車線フリーフロー料金徴収市場、構成部品別、2021年~2033年(10億米ドル)
表121. 南アフリカの多車線フリーフロー料金徴収市場、技術別、2021年~2033年 (10億米ドル)
表122. 南アフリカの多車線フリーフロー料金徴収市場(車線別、2021年~2033年)(10億米ドル)
表123. 南アフリカの多車線フリーフロー料金徴収市場(用途別、2021年~2033年)(10億米ドル)
表124. 南アフリカの多車線フリーフロー料金徴収市場:最終用途別、2021年~2033年(10億米ドル)
表125. 企業の市場シェア、2025年
表126. 企業のヒートマップ分析
表127. 事業拡大を進めている主要企業
表128. 提携を進めている主要企業
表129. 新規車線の導入を進めている主要企業
表130. M&Aを進めている主要企業
表131. その他の戦略を進めている主要企業
図一覧
図1. マルチレーン・フリーフロー料金徴収市場のセグメンテーション
図2. 情報の収集
図3. データ分析モデル
図4. 市場の策定と検証
図5. データの検証と公開
図6. 市場の概要
図7. セグメントの概要
図8. 競合環境の概要
図9. 親市場の価値、2025年(10億米ドル)
図10. 多車線フリーフロー料金徴収市場 – 業界バリューチェーン分析
図11. 多車線フリーフロー料金徴収市場の動向
図12. 多車線フリーフロー料金徴収市場:ポーターの分析
図13. 多車線フリーフロー料金徴収市場:PESTEL分析
図14. 多車線フリーフロー料金徴収市場(構成要素別):主なポイント
図15. 多車線フリーフロー料金徴収市場(構成要素別):市場シェア(2025年および2033年)
図16. 多車線フリーフロー料金徴収市場の推計および予測(ハードウェア別、2021年~2033年)(10億米ドル)
図17. 多車線フリーフロー料金徴収市場の推計および予測(ソフトウェア別、2021年~2033年) (10億米ドル)
図18. マルチレーン・フリーフロー・トールリング市場の推計および予測(サービス別、2021年~2033年)(10億米ドル)
図19. マルチレーン・フリーフロー・トールリング市場(技術別):主なポイント
図20. マルチレーン・フリーフロー・トールリング市場(技術別):市場シェア(2025年および2033年)
図21. RFID別、多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
図22. マルチレーン・フリーフロー・トールリング市場の推計および予測(ANPR別、2021年~2033年)(10億米ドル)
図23. マルチレーン・フリーフロー・トールリング市場の推計および予測(DSRC別、2021年~2033年)(10億米ドル)
図24. GNSS/GPS別、多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年 (10億米ドル)
図25. ビデオ分析別、多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
図26. その他別、多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年 (10億米ドル)
図27. 多車線フリーフロー料金徴収市場、車線別:主なポイント
図28. 多車線フリーフロー料金徴収市場、車線別:市場シェア(2025年および2033年)
図29. 多車線フリーフロー料金徴収市場の推計および予測、単一車線別、2021年~2033年(10億米ドル)
図30. 多車線フリーフロー料金徴収市場の推計および予測(多車線別、2021年~2033年)(10億米ドル)
図31. 多車線フリーフロー料金徴収市場(用途別):主なポイント
図32. 多車線フリーフロー料金徴収市場(用途別):市場シェア(2025年および2033年)
図33. 多車線フリーフロー料金徴収市場の推計および予測(高速道路別、2021年~2033年)(10億米ドル)
図34. 都市道路別、多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
図35. 橋梁・トンネル別、多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
図36. 多車線フリーフロー料金徴収市場の推計および予測(その他別、2021年~2033年)(10億米ドル)
図37. 多車線フリーフロー料金徴収市場(最終用途別):主なポイント
図38. 多車線フリーフロー料金徴収市場(最終用途別):市場シェア(2025年および2033年)
図39. 多車線フリーフロー料金徴収市場の推計および予測(政府別、2021年~2033年)(10億米ドル)
図40. 民間事業者別、多車線フリーフロー料金徴収市場の推計および予測、2021年~2033年(10億米ドル)
図41. 北米の多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図42. 米国の多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図43. カナダの多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図44. メキシコの多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図45. 欧州の多車線フリーフロー料金徴収市場、2021年~2033年 (10億米ドル)
図46. ドイツの多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図47. 英国の多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図48. フランスの多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図49. アジア太平洋地域の多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図50. 中国の多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図51. インドの多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図52. 日本の多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図53. 韓国の多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図54. オーストラリアの多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図55. ラテンアメリカの多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図56. ブラジルの多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図57. 中東・アフリカ(MEA)の多車線フリーフロー料金徴収市場、2021年~2033年 (10億米ドル)
図58. アラブ首長国連邦(UAE)の多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図59. サウジアラビア王国(KSA)の多車線フリーフロー料金徴収市場、2021年 ~2033年(10億米ドル)
図60. 南アフリカの多車線フリーフロー料金徴収市場、2021年~2033年(10億米ドル)
図61. 企業の市場における位置づけ
図62. 企業の市場シェア分析、2025年
図63. 戦略的枠組み









