主な市場動向とインサイト
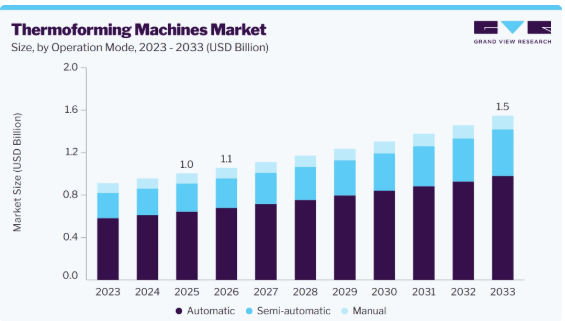
- 稼働モード別:2025年には、自動セグメントが64.0%という最大の市場シェアを占めました。
- 機械別:2025年には、ロールフィード式熱成形機セグメントが51.9%という最大の市場シェアを占めました。
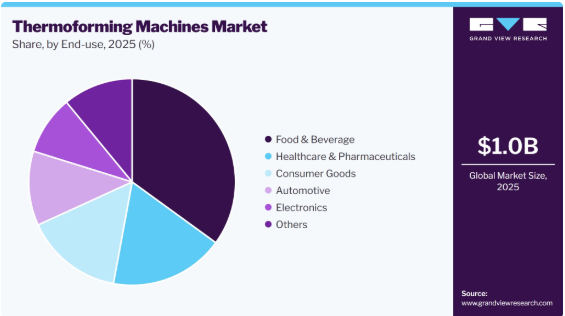
- 最終用途別:2025年には、食品・飲料セグメントが35.0%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア37.1%)
- 国別:2025年には中国が最大の市場シェアを占めました
市場規模と予測
2025年の市場規模:10億米ドル
- 2026年の推定市場規模:11億米ドル
- 2033年までの予測市場規模:15億米ドル
- 年平均成長率(CAGR、2026年~2033年):5.6%
製造業者が、より高いスループット、労働力の削減、安定した成形品質、および材料利用率の向上を求めるにつれ、自動化、高速化、およびサーボ駆動システムの導入が進んでいます。デジタル制御、ロボットによるハンドリング、およびエネルギー効率の高い加熱技術の進歩が、設備のアップグレードをさらに後押ししています。さらに、リサイクル可能および再生材を含む熱可塑性プラスチックの採用拡大により、コンバーター各社は、代替材料を安定した成形品質で加工できる設備へのアップグレードを進めています。包装廃棄物に関する規制や持続可能性の目標により、材料利用率を向上させ、スクラップを削減する機械への需要が高まっています。また、スマート製造も、リアルタイムモニタリング、予知保全、自動検査、およびデジタルプロセス制御を通じて、設備への需要を牽引しています。
市場の動向
世界の熱成形機市場は、技術の進歩、包装用途の拡大、そして効率的で高スループットな成形設備への需要によって形成されています。メーカー各社は、食品・飲料、ヘルスケア、製薬、消費財、エレクトロニクス、自動車産業にわたる生産要件を満たすため、自動化、精密制御、エネルギー効率、および材料ハンドリング能力を向上させた機械を開発しています。サーボ駆動システム、デジタルモニタリング、および自動材料供給の統合により、操業の一貫性が向上すると同時に、生産ロスの削減や労働力の削減が図られています。
市場の集中度と特徴
世界の熱成形機業界は、老舗の機器メーカー、専門の技術プロバイダー、および地域サプライヤーからなる競争環境が特徴です。競争の焦点は、機械の性能、エンジニアリング能力、製品のカスタマイズ、サービス範囲、そして包括的な生産ソリューションを提供する能力にあります。老舗メーカーは通常、高度な自動化システムや統合生産ラインに注力している一方、専門サプライヤーは、用途特化型の設備、柔軟な構成、およびコスト効率の高い製品・サービスを通じて差別化を図っています。製品開発、技術的専門知識、アフターサービスは、市場全体における競争上の位置づけを形作る重要な要素であり続けています。
この市場は、包装、食品・飲料、医薬品、消費財、自動車、エレクトロニクスといった分野における、自動化され、高スループットで、用途特化型の設備に対する需要によって特徴づけられています。製品の差別化は、成形精度、サイクル速度、材料適合性、エネルギー効率、金型の柔軟性、および成形、トリミング、積層、シール、検査機能の統合に重点が置かれています。メーカー各社は、さまざまな熱可塑性樹脂や製品形態にわたって、より高度なプロセス制御、生産の一貫性、および柔軟性を提供するシステムの開発をますます進めています。
この業界では、老舗メーカー以外にも幅広いサプライヤー基盤が維持されており、厚肉成形、医療用包装、自動車部品、およびカスタマイズされた生産要件に対応する専門企業にとっての機会が生まれています。サプライヤー各社は、単に装置の価格だけでなく、金型に関する専門知識、据付能力、予備部品の入手可能性、技術支援、およびライフサイクルサービスを通じて、他社との差別化を図っています。また、持続可能性も製品開発に影響を与えており、エネルギー効率の高い加熱、材料の最適化、リサイクル可能なポリマーとの互換性、およびプロセス制御の向上に、より大きな注目が集まっています。戦略的パートナーシップ、製品の革新、および統合ソリューションの拡大が、市場内の競争構造を形作り続けています。
稼働モードに関する分析
2025年には、自動セグメントが売上高シェアの64.0%を占め、最大の割合となりました。これは、安定した生産量、精密なプロセス制御、および手作業の介入削減が求められる大量生産環境への適性を反映したものです。これらのシステムは、厳しい要件が課される包装や部品成形の用途において、生産効率の向上と均一な製品品質の維持を目指すメーカーから広く支持されています。
半自動セグメントは、投資要件が低く、運用上の柔軟性があり、中程度の生産量を扱うメーカーに適していることから、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。自動化された成形プロセスと選択的な手作業を組み合わせることができるため、完全自動化システムに伴う多額の設備投資を避けつつ、生産性の向上を目指す中小規模の生産者にとって魅力的な選択肢となっています。
機械に関する洞察
2025年には、ロール給紙式熱成形機セグメントが51.9%という最大の売上シェアを占めました。これは主に、連続的な大量生産や効率的な材料処理に適していることに起因しています。これらのシステムは、一貫した成形品質、迅速な処理、および材料ロスの削減が求められる包装用途で広く使用されています。自動供給および成形プロセスとの統合により、大規模な製造業務における生産性がさらに向上します。
シート供給式熱成形機セグメントは、予測期間中に6.2%という最も高い年平均成長率(CAGR)を記録すると見込まれています。個々のシートを処理する柔軟性に加え、多様な素材、寸法、製品デザインに対応できるため、カスタマイズされた少量生産の要件に最適です。特殊な包装形態や精密成形部品に対する需要の高まりが、多様な最終用途産業においてシート供給式システムへの機会を生み出しています。
最終用途に関する洞察
2025年には、食品・飲料セグメントが売上高シェアの35.0%を占め、最大のシェアとなりました。これは、熱成形トレイ、容器、カップ、蓋、その他の包装形態が広く利用されていることが要因です。大量生産の要件、利便性の高い食品包装への需要の高まり、および軽量で保護機能に優れた包装形態へのニーズが、食品加工および包装業務における導入を牽引し続けています。
医療・製薬セグメントは、無菌性、保護性、および精密成形された包装ソリューションへの需要の高まりに支えられ、2026年から2033年にかけて6.6%という最も高い年平均成長率(CAGR)を記録すると予測されています。熱成形機は、ブリスターパック、医療用トレイ、診断用パッケージ、および寸法精度と製品保護が不可欠なその他の医療用部品の製造に使用されています。医薬品生産およびヘルスケアインフラの拡大は、この分野における高度な熱成形装置へのさらなる需要創出につながっています。
地域別動向
アジア太平洋地域の熱成形機市場は、2025年に37.1%という最大の売上高シェアを占め、世界市場をリードしており、予測期間中も最も高いCAGRで成長すると見込まれています。この成長は、食品・飲料、医薬品、ヘルスケア、消費財、エレクトロニクス、自動車産業における包装生産の拡大によって牽引されています。同地域は、大規模な製造拠点、包装製品の消費増加、および国内の加工能力の継続的な拡大という恩恵を受けています。また、需要は、より高い生産量、一貫した成形品質、迅速な段取り替え、および効率的な材料利用を実現できる自動化システムへとシフトしています。
中国の熱成形機市場の動向
中国の熱成形機市場は、同国の広範なプラスチック加工および包装製造エコシステムに支えられ、依然として重要な位置を占めています。加工食品、医薬品包装、消費財、電子機器製造の成長により、生産者は成形ラインを高速で自動化された設備へとアップグレードするよう促されています。また、生産効率を維持しつつ、多様な容器サイズ、薄肉包装、カスタマイズされた形状を製造する必要性も、需要に影響を与えています。
インドの熱成形機市場は、包装食品の消費、医薬品生産、医療インフラ、および組織化された小売業の拡大に伴い、勢いを増しています。現地の包装メーカーは、トレイ、カップ、容器、ブリスター包装の生産能力を拡大しており、熱成形機器サプライヤーにとってのビジネスチャンスが生まれています。また、コンバーターがさらなる自動化、成形精度の向上、およびリサイクル可能で軽量な素材の加工能力を求めていることから、最新鋭の機械への投資も増加しています。
北米の熱成形機市場の動向
北米の熱成形機市場は、確立された包装業界、高付加価値の医薬品・医療用途、そして広範な食品加工産業を反映し、世界市場において大きなシェアを占めています。設備需要は、旧式の生産ラインの更新、労働集約的なプロセスの自動化、そして高精度かつ高スループットな成形への要求と、ますます密接に関連しています。また、メーカー各社は、生産性を損なうことなく、再生ポリマーや軽量構造、小ロット生産に対応できる機械を、より重視するようになっています。
米国の熱成形機市場は、生鮮食品や加工食品、医療製品、医薬品、消費財、工業用包装の広範な生産に支えられ、同地域で最大の市場を占めています。需要は、標準化された容器向けの大量生産システムから、カスタマイズされた特殊な形状に対応する柔軟性の高い設備にまで及びます。包装工場の継続的な近代化や、サーボ駆動の自動化機械の導入により、エネルギー効率に優れ、デジタル制御された熱成形システムを提供するサプライヤーにとって新たな機会が生まれています。
カナダの熱成形機市場は着実な発展を遂げており、需要は食品加工、ヘルスケア、医薬品、および消費財製造に集中しています。包装メーカーは、変化する製品仕様や材料要件に対応しつつ、処理能力を向上させる設備への投資を進めています。また、同国における資源の効率的な利用への注力は、精密なシート処理、スクラップの発生削減、およびリサイクル可能なポリマーとの互換性を備えた機械の導入を後押ししています。
欧州の熱成形機市場の動向
欧州の熱成形機市場は成熟しており、高度な包装インフラ、厳格な品質基準、および資源効率の高い生産に対する強い要求によって形成されています。食品、医薬品、医療、および消費財の包装は依然として重要な需要分野であり、メーカー各社は、より薄い包装、リサイクル可能な素材、および正確な材料配分といった要件を満たすために設備のアップグレードを進めています。また、機械サプライヤー各社は、多様な生産要件に対応するため、プロセス監視機能の向上、自動制御、および柔軟な金型を備えたシステムの開発を進めています。
ドイツの熱成形機市場は、その先進的な工業生産基盤と、包装機械メーカーやコンバーターの強力な存在感に支えられています。熱成形装置への需要は、一貫した寸法と高い成形精度が求められる食品包装、医療用途、工業用部品、および消費財によって牽引されています。メーカー各社は、機械の性能向上と生産ロスの削減を図るため、自動化、サーボ技術、およびプロセス制御の統合をますます進めています。
フランスの熱成形機市場では、食品、医薬品、ヘルスケア、および消費者向け包装用途において、熱成形機の導入が着実に進んでいます。この市場は、近代的な包装施設への継続的な投資と、製品の保護と材料消費量の削減を両立させるパッケージ形態への需要によって恩恵を受けています。複数のポリマーに対応可能で、金型の迅速な交換や生産サイクルの短縮が可能な設備は、製造の柔軟性を高めることを求めるコンバーターの間で重要性を増しています。
中東・アフリカの熱成形機市場の動向
中東・アフリカの熱成形機市場は、地域の製造業者が食品加工、製薬、ヘルスケア、および消費財の生産を拡大するにつれて、着実に発展しています。特に、現地生産のトレイ、カップ、容器、保護用包装への需要が強く、これによりコンバーターは輸入済み包装への依存度を低減できるようになっています。また、近代的な小売業や包装食品流通の成長に伴い、生産能力を拡張可能な信頼性の高い成形設備への需要も広がっています。
サウジアラビアの熱成形機市場は、産業の多角化、食品製造の拡大、ならびに製薬および消費財産業の発展により、地歩を固めています。国内生産能力への投資により、包装コンバーター各社は、大量生産用途向けに自動化された熱成形ラインの導入を進めています。アラブ首長国連邦(UAE)も、確立された食品、物流、包装産業を通じて地域の需要に貢献しており、幅広い製品や包装仕様に対応できる柔軟性の高い機械が重視されています。
ラテンアメリカの熱成形機市場の動向
ラテンアメリカの熱成形機市場は、同地域全体で食品加工、飲料生産、医薬品、および消費財製造が拡大するにつれ、着実な発展を遂げています。包装製品の入手可能性が高まるにつれ、硬質プラスチック製のトレイ、カップ、容器、および保護用パッケージに対する需要が増加しています。また、包装加工業者からは、効率的な生産経済性を維持しつつ、変化する製品数量や材料仕様に対応できる設備が求められています。
ブラジルの熱成形機市場は、同地域で最大の市場規模を誇っており、その背景には、大規模な食品・飲料加工産業、医薬品生産、そして広範な消費者市場があります。国内の包装生産能力の拡大に伴い、特に食品用トレイ、容器、その他の硬質包装形態向けに、高生産性の熱成形システムへの投資が促進されています。メキシコもまた、食品、医薬品、電子機器、自動車製造の拠点として重要性を高めており、これらの分野では、熱成形された包装材や部品が様々な生産用途で活用されています。
主要な熱成形機メーカーに関する洞察
この市場で事業を展開する主要企業には、ILLIG Maschinenbau GmbH & Co. KGやKiefel GmbHなどが挙げられます。
- ILLIG Maschinenbau GmbH & Co. KGは、ドイツに拠点を置く、熱成形および包装機械を専門とするメーカーです。同社は、真空成形、加圧成形、あるいはその両方を組み合わせたシート加工型およびロール給紙式の熱成形機を提供しています。同社の製品ラインナップには、成形、裁断、積層、包装、ブリスター、およびフォーム・フィル・シール(FFS)システムに加え、金型や補助機器が含まれています。ILLIG社は、食品包装、消費財、自動車、医療、その他の産業分野にわたる用途に対応しています。
- Kiefel GmbHは、ポリマーおよび天然繊維向けの熱成形および接合技術を専門とする、ドイツに拠点を置くメーカーです。同社は、包装、医療、製薬、家電用途向けの自動熱成形システムを開発しています。同社の製品ラインナップには、カップ、トレイ、蓋、ブリスターパック、その他の包装用高速熱成形機に加え、冷蔵庫やドアライナー用の大型システムが含まれています。
主要な熱成形機メーカー
本調査では、熱成形機市場に関する分析として、以下の主要企業を取り上げています。
- ILLIG Maschinenbau GmbH & Co. KG
- Kiefel GmbH
- WM Thermoforming Machines
- MAAC Machinery Corporation
- Brown Machine Group
- MULTIVAC Group
- GABLER Thermoform GmbH & Co. KG
- CMS S.p.A.
- Asano Laboratories Co., Ltd.
- GEISS AG
- AMUT-COMI S.p.A.
- ZED Industries
- Ossid (ProMach)
- Colimatic
- OMG S.p.A
最近の動向
- 2026年5月、GEAは、柔軟な包装フォーマット、信頼性の高い日常稼働、および拡張可能な自動化を求める中規模の食品メーカー向けに、熱成形包装機「PowerPak 5000」を発表しました。この機械は、単一のプラットフォーム上でMAP、真空、スキン、スチーム包装に対応しており、肉、鶏肉、魚介類、乳製品、ベーカリー製品、レディミール、植物由来食品など幅広い用途での活用が可能です。そのモジュール式設計により、製造業者は生産要件の変化に応じてシステムを適応させることができ、操作の簡素化、迅速な段取り替え、洗浄、メンテナンス、およびプロセスの安定性に重点を置いた機能により、効率の向上とライフサイクルコストの管理に貢献します。
- 2025年3月、ULMA Packaging社は、機械動作の同期化、最適化された真空システム、自動フィルム位置合わせ、精密な加熱・シール制御、およびより迅速なフォーマット切り替えを特徴とする、高性能熱成形機「TFXシリーズ」を発表しました。これらの機械は、生産性の向上、材料消費量の削減、より薄手でリサイクル可能なフィルムの対応、および食品包装用途における柔軟性の向上を実現するように設計されています。
世界の熱成形機市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測し、2021年から2033年にかけての各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、稼働モード、機械、最終用途、および地域に基づいて、世界の熱成形機市場レポートをセグメント化しました:
- 稼働モード別見通し(売上高、10億米ドル、2021年~2033年)
- 自動
- 半自動
- 手動
- 機種別見通し(売上高、10億米ドル、2021年~2033年)
- ロール給紙式熱成形機
- インライン/統合型熱成形機
- シート給紙式熱成形機
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 食品・飲料
- ヘルスケア・医薬品
- 消費財
- 自動車
- エレクトロニクス
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- イタリア
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 方法論と調査範囲
1.1. 調査方法
1.2. 調査範囲と仮定
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築およびデータの可視化
1.6. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場の見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章. 熱成形機市場の変数、動向および範囲
3.1. 市場浸透率および成長見通しのマッピング
3.2. バリューチェーン分析
3.3. 規制の枠組み
3.4. 市場のダイナミクス
3.4.1. 市場推進要因の分析
3.4.2. 市場制約要因の分析
3.4.3. 市場機会の分析
3.4.4. 業界が直面する課題
3.5. ポーターの5つの力モデル
3.5.1. 供給者の交渉力
3.5.2. 購入者の交渉力
3.5.3. 代替品の脅威
3.5.4. 新規参入者の脅威
3.5.5. 競合他社間の競争
3.6. PESTEL分析
3.6.1. 政治的環境
3.6.2. 環境的要因
3.6.3. 社会的環境
3.6.4. 技術的環境
3.6.5. 経済的環境
3.6.6. 法的環境
3.7. 経済的メガトレンド分析
第4章 熱成形機市場:稼働モード別推計およびトレンド分析
4.1. 熱成形機市場:稼働モード別推移分析(2025年および2033年)
4.2. 自動
4.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.3. 半自動
4.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.4. 手動
4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第5章 熱成形機市場:機械の推計および動向分析
5.1. 熱成形機市場:機械の動向分析(2025年および2033年)
5.2. ロール給紙式熱成形機
5.2.1. 市場推計および予測(2021年~2033年、10億米ドル)
5.3. インライン/統合型熱成形機
5.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.4. シート供給式熱成形機
5.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第6章 熱成形機市場:最終用途別の推計および動向分析
6.1. 熱成形機市場:最終用途別の動向分析(2025年および2033年)
6.2. 食品・飲料
6.2.1. 市場推計および予測(2021年~2033年、10億米ドル)
6.3. 医療・製薬
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4. 消費財
6.4.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)
6.5. 自動車
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6. エレクトロニクス
6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.7. その他
6.7.1. 市場推計および予測、2021年~2033年(10億米ドル)
第7章 熱成形機市場:地域別推計および動向分析
7.1. 熱成形機市場:地域別動向分析、2025年および2033年
7.2. 北米
7.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.2. 稼働モード別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.3. 機種別市場規模および予測、2021年~2033年(10億米ドル)
7.2.4. 最終用途別市場規模および予測、2021年~2033年(10億米ドル)
7.2.5. 米国
7.2.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.5.2. 市場規模の推計および予測(稼働モード別)、2021年~2033年(10億米ドル)
7.2.5.3. 機種別市場推計および予測、2021年~2033年(10億米ドル)
7.2.5.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.2.6. カナダ
7.2.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.6.2. 稼働モード別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.6.3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7. メキシコ
7.2.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7.2.
稼働モード別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7.3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.2.7.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3. ヨーロッパ
7.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.2. 稼働モード別市場規模の推計および予測、2021年~2033年 (10億米ドル)
7.3.3. 機種別市場推計および予測、2021年~2033年(10億米ドル)
7.3.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.3.5. ドイツ
7.3.5.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.3.5.2. 稼働モード別市場規模の推計および予測(2021年~2033年) (10億米ドル)
7.3.5.3. 機種別市場推計および予測、2021年~2033年(10億米ドル)
7.3.5.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.3.6. 英国
7.3.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.2. 稼働モード別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.7. フランス
7.3.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.7.2. 稼働モード別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.7.3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.7.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.8. スペイン
7.3.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.8.2. 稼働モード別市場規模の推計および予測、2021年~2033年 (10億米ドル)
7.3.8.3. 機種別市場推計および予測、2021年~2033年(10億米ドル)
7.3.8.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.3.9. イタリア
7.3.9.1.
市場規模の推計および予測、2021年~2033年(10億米ドル)
7.3.9.2. 市場規模の推計および予測(稼働モード別)、2021年~2033年(10億米ドル)
7.3.9.3. 市場規模の推計および予測(機種別)、2021年~2033年(10億米ドル)
7.3.9.4. 2021年~2033年の市場規模推計および予測(最終用途別、10億米ドル)
7.4. アジア太平洋地域
7.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.2. 市場規模の推計および予測(稼働モード別)、2021年~2033年 (10億米ドル)
7.4.3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.5. 中国
7.4.5.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.4.5.2. 稼働モード別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.5.3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6. インド
7.4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6.2. 稼働モード別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6.3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.6.4. 最終用途別市場規模の推計および予測、2021年~2033年 (10億米ドル)
7.4.7. 日本
7.4.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4.7.2. 市場規模の推計および予測(稼働モード別)、2021年~2033年(10億米ドル)
7.4.7.3. 市場規模の推計および予測(機種別)、2021年~2033年
(10億米ドル)
7.4.7.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.4.8. オーストラリア
7.4.8.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.4.8.2. 稼働モード別市場規模の推計および予測(2021年~2033年)(10億米ドル)
7.4.8.3. 機種別市場推計および予測、2021年~2033年(10億米ドル)
7.4.8.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.4.9. 韓国
7.4.9.1. 市場規模の推計および予測(2021年~2033年) (10億米ドル)
7.4.9.2. 稼働モード別市場推計および予測、2021年~2033年(10億米ドル)
7.4.9.3. 機種別市場推計および予測、2021年~2033年(10億米ドル)
7.4.9.4. 最終用途別市場規模の推計および予測(2021年~2033年) (10億米ドル)
7.5. ラテンアメリカ
7.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.2. 市場規模の推計および予測(稼働モード別)、2021年~2033年(10億米ドル)
7.5.3. 機種別市場推計および予測、2021年~2033年(10億米ドル)
7.5.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
7.5.5. ブラジル
7.5.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.5.2. 市場規模の推計および予測(稼働モード別)、2021年~2033年(10億米ドル)
7.5.5.3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.5.4.
最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.6. アルゼンチン
7.5.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.6.2. 稼働モード別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.6.3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6. 中東・アフリカ
7.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.2. 稼働モード別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5. サウジアラビア
7.6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5.2. 市場規模の推計および予測(稼働モード別)、2021年~2033年(10億米ドル)
7.6.5. 3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.5.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.6. UAE
7.6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.6.2. 市場規模の推計および予測(稼働モード別)、2021年~2033年(10億米ドル)
7.6.6.3. 機種別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.6.4. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.7. 南アフリカ
7.6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.7.2. 稼働モード別市場規模の推計および予測、2021年~2033年(10億米ドル)
7.6.7.3. 機種別市場推計および予測、2021年~2033年(10億米ドル)
7.6.7.4. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
第8章 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 企業の分類
8.3. 企業ダッシュボード分析
8.4. 企業のポジショニング分析
8.5. 企業のヒートマップ分析(2025年)
8.6. 戦略マッピング
8.7. 企業概要
8.7.1. ILLIG Maschinenbau GmbH & Co. KG
8.7.1.1. 企業概要
8.7.1.2. 財務実績
8.7.1.3. 機械のベンチマーク
8.7.1.4. 戦略的取り組み
8.7.2. Kiefel GmbH
8.7.2.1. 企業概要
8.7.2.2. 財務実績
8.7.2.3. 機械のベンチマーク
8.7.2.4. 戦略的取り組み
8.7.3. WM Thermoforming Machines
8.7.3.1. 会社概要
8.7.3.2. 財務実績
8.7.3.3. 機械のベンチマーク
8.7.3.4. 戦略的取り組み
8.7.4. MAAC Machinery Corporation
8.7.4.1. 会社概要
8.7.4.2. 財務実績
8.7.4.3. 機械のベンチマーク
8.7.4.4. 戦略的取り組み
8.7.5. ブラウン・マシーン・グループ
8.7.5.1. 会社概要
8.7.5.2. 財務実績
8.7.5.3. 機械のベンチマーク
8.7.5.4. 戦略的取り組み
8.7.6. MULTIVACグループ
8.7.6.1. 会社概要
8.7.6.2. 財務実績
8.7.6.3. 機械のベンチマーク
8.7.6.4. 戦略的取り組み
8.7.7. GABLER Thermoform GmbH & Co. KG
8.7.7.1. 会社概要
8.7.7.2. 財務実績
8.7.7.3. 機械のベンチマーク
8.7.7.4. 戦略的取り組み
8.7.8. CMS S.p.A.
8.7.8.1. 会社概要
8.7.8.2. 財務実績
8.7.8.3. 機械のベンチマーク
8.7.8.4. 戦略的取り組み
8.7.9. アサノ・ラボラトリーズ株式会社
8.7.9.1. 会社概要
8.7.9.2. 財務実績
8.7.9.3. 機械のベンチマーク
8.7.9.4. 戦略的取り組み
8.7.10. GEISS AG
8.7.10.1. 会社概要
8.7.10.2. 財務実績
8.7.10.3. 機械のベンチマーク
8.7.10.4. 戦略的取り組み
8.7.11. AMUT-COMI S.p.A.
8.7.11.1. 会社概要
8.7.11.2. 財務実績
8.7.11.3. 機械のベンチマーク
8.7.11.4. 戦略的取り組み
8.7.12. ZED Industries
8.7.12.1. 会社概要
8.7.12.2. 財務実績
8.7.12.3. 機械のベンチマーク
8.7.12.4. 戦略的取り組み
8.7.13. Ossid (ProMach)
8.7.13.1. 会社概要
8.7.13.2. 財務実績
8.7.13.3. 機械のベンチマーク
8.7.13.4. 戦略的取り組み
8.7.14. Colimatic
8.7.14.1. 会社概要
8.7.14.2. 財務実績
8.7.14.3. 機械のベンチマーク
8.7.14.4. 戦略的取り組み
8.7.15. OMG S.p.A.
8.7.15.1. 会社概要
8.7.15.2. 財務実績
8.7.15.3. 機械のベンチマーク
8.7.15.4. 戦略的取り組み
表の一覧
表1 略語一覧
表2 世界の熱成形機市場の推計および予測(稼働モード別、2021年~2033年)(10億米ドル)
表3 世界の熱成形機市場の推計および予測(機種別、2021年~2033年)(10億米ドル)
表4 世界の熱成形機市場の推計および予測、 最終用途別、2021年~2033年(10億米ドル)
表5 世界の熱成形機市場の推計および予測、地域別、2021年~2033年(10億米ドル)
表6 北米の熱成形機市場の推計および予測、国別、2021年~2033年(10億米ドル)
表7 北米熱成形機市場の推計および予測、稼働モード別、2021年~2033年 (10億米ドル)
表8 北米熱成形機市場の推計および予測(機種別、2021年~2033年)(10億米ドル)
表9 北米熱成形機市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表10 米国熱成形機市場の推計および予測(稼働モード別、2021年~2033年)(10億米ドル)
表11 米国熱成形機市場の見積もりおよび予測(機種別、2021年~2033年)(10億米ドル)
表12 米国熱成形機市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)
表13 カナダの熱成形機市場:推計値および予測(稼働モード別、2021年~2033年)
(10億米ドル)
表14 カナダの熱成形機市場規模の推計および予測(機種別、2021年~2033年)(10億米ドル)
表15 カナダの熱成形機市場規模の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表16 メキシコの熱成形機市場規模の推計および予測(稼働モード別、2021年~2033年)(10億米ドル)
表17 メキシコの熱成形機市場規模の推計および予測(機種別、2021年~2033年)(10億米ドル)
表18 メキシコの熱成形機市場:推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表19 欧州の熱成形機市場:推計値および予測(国別、2021年~2033年)(10億米ドル)
表20 欧州の熱成形機市場:推計値および予測(稼働モード別、2021年~2033年)(10億米ドル)
表21 欧州の熱成形機市場:推計値および予測(機種別、2021年~2033年) (10億米ドル)
表22 欧州の熱成形機市場:推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表23 英国の熱成形機市場:推計値および予測(稼働モード別、2021年~2033年)(10億米ドル)
表24 英国の熱成形機市場:推計および予測(機種別、2021年~2033年)(10億米ドル)
表25 英国の熱成形機市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表26 イタリアの熱成形機市場規模の推計および予測(稼働モード別、2021年~2033年)(10億米ドル)
表27 イタリアの熱成形機市場:推計値および予測(機種別、2021年~2033年)(10億米ドル)
表28 イタリアの熱成形機市場:推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表29 ドイツの熱成形機市場規模の推計および予測(稼働モード別、2021年~2033年)(10億米ドル)
表30 ドイツの熱成形機市場規模の推計および予測(機種別、2021年~2033年) (10億米ドル)
表31 ドイツの熱成形機市場:推計値および予測(最終用途別、2021年~2033年)
(10億米ドル)
表32 スペインの熱成形機市場:推計値および予測(稼働モード別、2021年~2033年)(10億米ドル)
表33 スペインの熱成形機市場:推計値および予測(機種別、2021年~2033年)(10億米ドル)
表34 スペインの熱成形機市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表35 フランスの熱成形機市場:推計および予測(稼働モード別、2021年~2033年)(10億米ドル)
表36 フランスにおける熱成形機市場の推計および予測(機種別、2021年~2033年) (10億米ドル)
表37 フランスにおける熱成形機市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表38 アジア太平洋地域における熱成形機市場の推計および予測(国別、2021年~2033年) (10億米ドル)
表39 アジア太平洋地域の熱成形機市場規模(推計値および予測値)、稼働モード別、2021年~2033年(10億米ドル)
表40 アジア太平洋地域の熱成形機市場規模(推計値および予測値)、機種別、2021年~2033年(10億米ドル)
表41 アジア太平洋地域の熱成形機市場:推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表42 中国の熱成形機市場:推計値および予測(稼働モード別、2021年~2033年)(10億米ドル)
表43 中国の熱成形機市場規模の推計および予測(機種別、2021年~2033年)(10億米ドル)
表44 中国の熱成形機市場規模の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表45 インドの熱成形機市場規模の推計および予測(稼働モード別、2021年~2033年) (10億米ドル)
表46 インドの熱成形機市場規模の推計および予測(機種別、2021年~2033年)(10億米ドル)
表47 インドの熱成形機市場規模の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表48 日本の熱成形機市場規模の推計および予測、 稼働モード別、2021年~2033年(10億米ドル)
表49 日本の熱成形機市場の推計および予測、機種別、2021年~2033年(10億米ドル)
表50 日本の熱成形機市場の推計および予測、最終用途別、2021年~2033年(10億米ドル)
表51 韓国における熱成形機市場の推計および予測、稼働モード別、2021年~2033年(10億米ドル)
表52 韓国における熱成形機市場の推計および予測(機種別、2021年~2033年)(10億米ドル)
表53 韓国における熱成形機市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表54 オーストラリアの熱成形機市場:推計値および予測(稼働モード別、2021年~2033年)(10億米ドル)
表55 オーストラリアの熱成形機市場:推計値および予測(機種別、2021年~2033年)(10億米ドル)
表56 オーストラリアの熱成形機市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表57 ラテンアメリカの熱成形機市場:推計および予測(国別、2021年~2033年) (10億米ドル)
表58 ラテンアメリカ熱成形機市場の推計および予測(稼働モード別、2021年~2033年)(10億米ドル)
表59 ラテンアメリカ熱成形機市場の推計および予測(機種別、2021年~2033年)(10億米ドル)
表60 ラテンアメリカ熱成形機市場の推計および予測、最終用途別、2021年~2033年(10億米ドル)
表61 ブラジル熱成形機市場の推計および予測、稼働モード別、2021年~2033年(10億米ドル)
表62 ブラジル熱成形機市場の推計および予測、 機種別、2021年~2033年(10億米ドル)
表63 ブラジル熱成形機市場の推計および予測、最終用途別、2021年~2033年(10億米ドル)
表64 アルゼンチン熱成形機市場の推計および予測、稼働モード別、2021年~2033年 (10億米ドル)
表65 アルゼンチンの熱成形機市場規模の推計および予測、機種別、2021年~2033年(10億米ドル)
表66 アルゼンチンの熱成形機市場規模の推計および予測、最終用途別、2021年~2033年 (10億米ドル)
表67 中東・アフリカの熱成形機市場規模の推計および予測(国別、2021年~2033年)(10億米ドル)
表68 中東・アフリカの熱成形機市場規模の推計および予測(稼働モード別、 2021年~2033年(10億米ドル)
表69 中東・アフリカの熱成形機市場:推計および予測(機種別、2021年~2033年)(10億米ドル)
表70 中東・アフリカの熱成形機市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表71 サウジアラビアの熱成形機市場:推計および予測(稼働モード別、2021年~2033年) (10億米ドル)
表72 サウジアラビアの熱成形機市場規模の推計および予測(機種別、2021年~2033年)(10億米ドル)
表73 サウジアラビアの熱成形機市場規模の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表74 南アフリカの熱成形機市場:推計値および予測(稼働モード別、2021年~2033年) (10億米ドル)
表75 南アフリカの熱成形機市場:推計および予測(機種別、2021年~2033年)(10億米ドル)
表76 南アフリカの熱成形機市場:推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表77 アラブ首長国連邦(UAE)の熱成形機市場:推計値および予測(稼働モード別、2021年~2033年)(10億米ドル)
表78 アラブ首長国連邦(UAE)の熱成形機市場:推計値および予測(機種別、2021年~2033年)(10億米ドル)
表79 アラブ首長国連邦(UAE)の熱成形機市場:推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場シェア評価のためのQFDモデリング
図6 情報の収集
図7 市場の策定と検証
図8 データの検証と公表
図9 市場のセグメンテーションと範囲
図10 世界の熱成形機市場の概要
図11 セグメントの概要
図12 競合環境の概要
図13 親市場の展望
図14 世界の熱成形機市場規模(2025年)(10億米ドル)
図15 世界の熱成形機市場 – バリューチェーン分析
図16 世界の熱成形機市場 – 市場ダイナミクス
図17 世界の熱成形機市場 – ポーターの分析
図18 世界の熱成形機市場 – PESTEL分析
図19 世界の熱成形機市場の推計および予測(稼働モード別):主なポイント
図20 世界の熱成形機市場シェア(稼働モード別)、2025年および2033年
図21 世界の自動式市場の推計および予測、2021年~2033年(10億米ドル)
図22 世界の半自動式市場の推計および予測、2021年~2033年(10億米ドル)
図23 世界の手動式市場の推計および予測、2021年~2033年(10億米ドル)
図24 世界の熱成形機市場規模の推計および予測(機種別):主なポイント
図25 世界の熱成形機市場シェア(機種別)、2025年および2033年
図26 世界のロール給紙式熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図27 世界のインライン/統合型熱成形機市場の推計および予測、2021年~2033年 (10億米ドル)
図28 世界のシート供給式熱成形機市場の推計値および予測、2021年~2033年(10億米ドル)
図29 世界の熱成形機市場規模の推計および予測(最終用途別):主なポイント
図30 世界の熱成形機市場シェア(最終用途別)、2025年および2033年
図31 世界の熱成形機市場規模の推計および予測(食品・飲料分野)、2021年~2033年(10億米ドル)
図32 世界の熱成形機市場規模(推計値および予測値)、医療・製薬分野、2021年~2033年(10億米ドル)
図33 世界の熱成形機市場規模(推計値および予測値)、消費財分野、2021年 ~2033年(10億米ドル)
図34 自動車分野における世界の熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図35 エレクトロニクス分野における世界の熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図36 世界の熱成形機市場規模および予測(その他分野)、2021年~2033年(10億米ドル)
図37 北米の熱成形機市場規模および予測、2021年~2033年(10億米ドル)
図38 米国 熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図39 カナダの熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図40 メキシコの熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図41 欧州の熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図42 ドイツの熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図 図43 フランスにおける熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図44 英国における熱成形機市場の推計および予測、2021年~2033年 (10億米ドル)
図45 スペインの熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図46 イタリアの熱成形機市場の推計および予測、2021年~2033年 (10億米ドル)
図47 アジア太平洋地域の熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図48 中国の熱成形機市場の推計値および予測、2021年~2033年(10億米ドル)
図49 日本の熱成形機市場の推計値および予測、2021年~2033年(10億米ドル)
図50 インドの熱成形機市場の推計値および予測(2021年~2033年)(10億米ドル)
図51 オーストラリアの熱成形機市場の推計値および予測(2021年~2033年)(10億米ドル)
図52 韓国における熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図53 ラテンアメリカにおける熱成形機市場の推計および予測、2021年~2033年 (10億米ドル)
図54 ブラジルの熱成形機市場の推計および予測、2021年~2033年 (10億米ドル)
図55 アルゼンチンの熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図56 中東・アフリカの熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図57 サウジアラビアの熱成形機市場の推計および予測(2021年~2033年)(10億米ドル)
図58 アラブ首長国連邦(UAE)の熱成形機市場の推計および予測(2021年~2033年)(10億米ドル)
図59 南アフリカの熱成形機市場の推計および予測、2021年~2033年(10億米ドル)
図60 主要企業の分類
図61 企業の市場ポジショニング
図62 戦略マッピング









