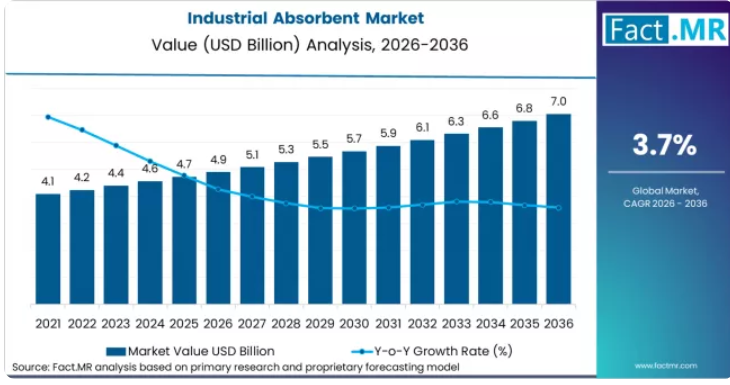
国別の成長率は、産業の拡大、環境規制の執行、およびエネルギー分野への投資における違いを反映しています。中国は、石油化学プラントの建設や、流出事故に対する規制の厳格化により、年平均成長率(CAGR)4.5%でトップを走っています。韓国は、半導体およびLNGの需要を背景に、4.0%の成長率を示しています。米国と英国は、OSHAおよびCOSHHの規制遵守が原動力となり、4.1%の成長率を記録しています。日本は、重工業の生産が鈍化する中、3.9%の成長率となっています。
市場の定義
産業用吸着材とは、産業現場において、油、化学物質、その他の液体の流出を封じ込め、浄化するために使用される、顆粒、パッド、ロール、ソックスなどの素材のことです。これらは、環境汚染や作業員の曝露を防止します。この市場には、保守・安全担当チームが、定期的に補充される業務用消耗品として使用する、有機系、鉱物系、および合成系の吸着材が含まれます。
市場の対象範囲
本レポートでは、2026年から2036年までの世界市場規模を、種類、素材、最終用途産業、および地域別に分類して取り上げています。また、製品形態別の価格設定、廃棄コストに関する考慮事項、および世界中の石油・ガス、化学、製造、運輸、食品加工の各セクターにおける購買決定に影響を与える規制順守の影響について分析しています。
調査対象外
本調査では、家庭用流出物処理製品、小売用自動車用パッド、および個人用衛生吸収材は対象外としています。また、政府機関が管理する大規模な緊急油流出対応プロジェクトや、分析化学で使用される実験室用乾燥剤も除外し、反復的な産業用メンテナンスおよび規制遵守に起因する吸収材の需要に厳密に焦点を当てています。
調査方法
- 一次調査:一次調査では、石油精製所、化学プラント、自動車製造施設の環境・健康・安全(EHS)管理者、ならびにGrainger、Fastenal、RS Groupなどの産業用安全用品販売業者の調達担当者に対する構造化インタビューを実施しました。
- デスクリサーチ:デスクリサーチでは、米国環境保護庁(EPA)の流出事故データベース、OSHA(米国労働安全衛生局)の是正勧告記録、欧州化学物質庁(ECHA)のREACH規制遵守登録情報、および上場している安全製品メーカーが開示したセグメント別売上高のデータを統合しました。
- 市場規模の算出と予測:市場規模の算出にはボトムアップアプローチを採用し、セクターおよび地域別の産業施設数、施設タイプおよび危険性分類別の平均吸着剤消費量、ならびに販売代理店のカタログ価格や大口顧客との契約開示情報に基づいて検証された単価ベンチマークを基に算出しました。
- データの検証および更新サイクル:算出結果は、キンバリー・クラーク・プロフェッショナル、3Mパーソナルセーフティ部門、およびジョンソン・マッセイの環境用触媒部門の年次報告書と照合して検証され、四半期ごとに、新製品の発売発表や、OSHA、EPA、欧州環境庁からの規制更新情報と照合・調整されました。
主なポイント
- 市場の定義
- 産業用吸着材とは、粒状、パッド状、ロール状、ソックス状、枕状などの形態をとる消耗品の吸着材であり、労働安全および環境排出規制に準拠して、製造、エネルギー、輸送施設において、油、化学物質、水の流出を封じ込め、浄化するために使用されます。
- 需要の推進要因
- OSHAのHAZWOPER基準(29 CFR 1910.120)では、米国内のすべての有害廃棄物処理施設における流出対応キットの設置が義務付けられており、またEPAの流出防止・ 管理、および対策(SPCC)規制において、1,320ガロンを超える石油を貯蔵する施設での二次封じ込めおよび吸着剤の配備が義務付けられており、これにより、規制対象となる14万カ所以上の米国施設において、必須のコンプライアンス需要が生じています。
- アジア太平洋地域および中東における石油化学精製およびLNGターミナルインフラの拡大により、化学物質流出封じ込めプログラムが後付けではなく、試運転段階から確立されるグリーンフィールド施設において、吸着剤の導入が持続的に増加しており、成熟市場の更新サイクルとは独立した5~7年間の需要拡大曲線を生み出しています。
- 自動車および食品加工メーカーにおいて、事後対応的な流出 cleanup から、予防的な漏洩検知・防止プログラムへの移行が進んでおり、メンテナンスチームが機械の設置場所に常設型の吸着ソックスやドリップパッドを設置することで、施設あたりの吸着剤消費量が25~40%増加しています。これにより、環境事故に伴う法的責任や製品汚染による損失が軽減されています。
- 分析対象の主要セグメント
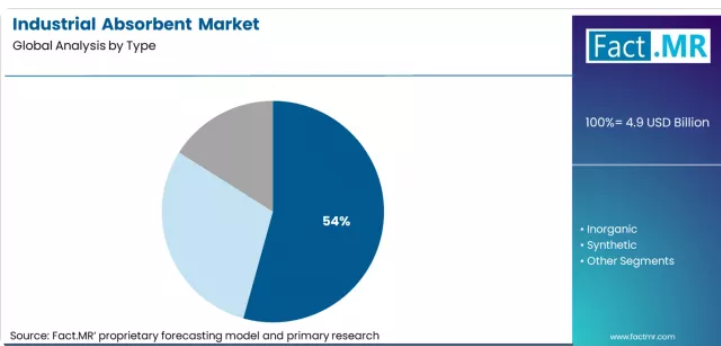
- 種類別では、有機吸着剤が54.3%のシェアを占めています。これは、天然繊維由来のセルロース系素材が、NIOSH(米国労働安全衛生研究所)の呼吸器曝露ガイドラインの対象となる粘土粒状吸着剤に伴うシリカ粉塵の健康被害リスクなしに、油専用または汎用的な吸収機能をコスト効率良く提供できることから、一般製造業や食品グレードの用途において優位性を示していることを反映しています。
- 素材別では、粘土が30.4%のシェアを占めています。これは、自動車整備工場、自治体の整備拠点、小規模な産業施設において、最も広く採用されているばら状の粒状吸着剤であるためです。結晶性シリカ粉塵への曝露に関する規制圧力が高まっているにもかかわらず、単位コストの低さと保守担当者による慣れ親しみが、市場での存在感を維持しています。
- 地域別では、OSHAおよびEPAのコンプライアンス要件に後押しされ、施設当たりの吸着剤支出額が最も高い北米が首位を占めています。一方、アジア太平洋地域では、石油化学および製造能力の増強に伴い、中国において年間4.5%のペースで新規吸着剤プログラムの導入が進んでおり、数量ベースで最も急速な成長を記録しています。
- FACT.MRのアナリスト見解
- Future Market Insightsのマネージング・ディレクター、スディップ・サハ氏は次のように述べています。「経営幹部(CXO)の皆様にとって、本レポートは、流出対応に関する規定中心の規制から、パフォーマンスベースの環境管理システムへの規制の進化が、単位コストが最も低い粘土系粒状吸着剤から、エンジニアリングされた合成およびバイオベースのシステムへと、吸着剤の調達形態をどのように変容させているかを理解する上で有益な資料となるでしょう。
- 戦略的示唆/経営陣への提言
- 産業用吸着剤メーカーは、単なる製品販売にとどまらず、現場監査、キットの設計、配置計画、補充スケジュール、廃棄処理の文書化などを含む包括的な流出管理プログラムを提供すべきです。このサービス主導のアプローチは、低コストの競合他社との差別化につながり、製品のみの販売よりも大幅に高い利益率を生み出すことができます。
- 石油・ガス、化学、自動車業界の顧客にサービスを提供する販売代理店は、吸着剤の使用状況を監視し、再発注を自動化するデジタル在庫追跡システムに投資すべきです。これにより、顧客の在庫切れリスクを低減すると同時に、予測可能な継続的な収益を生み出し、長期的な顧客維持を強化することができます。
- 素材開発企業は、特に循環型経済の遵守に重点を置く欧州市場向けに、ポリプロピレンと同等の性能を持ちながら、堆肥化可能または埋立処分ゼロを実現する、ヘンプ、籾殻、またはココナッツ繊維を原料とするバイオベースの吸着剤の開発を加速すべきです。
- 調査方法
- 市場規模の算出には、複数の産業セクターおよび国にわたるボトムアップ型の施設レベル消費モデルを用い、OSHA、EPA、および欧州環境庁の施設データベースと照合して、規制対象施設の数および有害物質への曝露量を推定しました。
- 単価のベンチマークは、主要な販売業者のカタログデータを用いて、標準化された製品フォーマットごとに実施され、四半期ごとの価格動向や、ポリプロピレンおよび粘土原料のサイクルに連動した投入コストの転嫁効果を反映しています。
- 規制需要のモデリングには、OSHAの是正勧告データ、EPAの流出防止罰金、およびEUのコンプライアンス投資に関する調査が組み込まれ、景気減速時でも持続する、ベースラインとなる非裁量的吸収材需要を定量化しました。
セグメント別分析
種類別産業用吸収材市場分析
有機吸収材は、生分解性、シリカ粉塵の発生がないこと、および食品・医薬品基準への適合性により、2025年には54.3%のシェアを占める見込みです。これらは持続可能性プログラムに沿ったものであり、EPAのガイドラインに基づき、有害廃棄物に関する問題を回避することができます。
- キンバリー・クラーク社は2024年、テネシー州におけるセルロース系吸収材の生産拡大に8,500万米ドルを投資し、年間1億2,000万平方フィートの生産能力を増強するとともに、規制対象業界向けの油吸収性能を向上させました [4]。
- モナーク・グリーン社は2024年、USDAのBioPreferred基準の認証を取得したココナッツコイアを原料とする「CoirSorb」を発売しました。これは、競争力のある吸収性能を備えたバイオベースの代替品を求める連邦政府施設をターゲットとしています[5]。
- 2024年の全米安全評議会(NSC)の調査データによると、製造業者の67%が、有害廃棄物としての分類リスクを低減する堆肥化やエネルギー回収による処分経路を理由に、有機系製品を好んでいることが示されています[6]。
素材別産業用吸収剤市場分析
粘土系吸収剤は、吸収リットル当たりのコストが最も低く、広大な屋外や換気の良い場所での滑り止め効果も発揮するため、2025年には30.4%のシェアを占めています。
- TOLSA社は2024年、吸着用粘土の生産量を増やすため、スペインで2,800万ユーロ規模の拡張計画を発表し、EUの安全指令に準拠した低結晶性シリカ含有量を強調しました[7]。
- EP Minerals社は2024年、中性pHの流出対応材料を必要とする化学プラント向けに設計された、認証済みの珪藻土グレードを発売しました[8]。
- 北米におけるメルトブローポリプロピレンの生産量は、2024年初頭に9.2%増加しました。これは、パイプライン事業者がPHMSAの規則に基づき、粘土を規制準拠の吸着キットに置き換えたことが要因です[9]。
推進要因、制約要因、および機会
産業用吸着剤市場は、需要が任意の支出ではなく規制順守に結びついているため、堅調です。すべての新規プラントやターミナルは、操業許可を維持するために、流出対応能力を確保しなければなりません。
- 粘土系粒状吸収材は販売量で首位を占めていますが、OSHA 29 CFR 1910.1053に基づくシリカ曝露規制の圧力に直面しています[1]。施設では、単位当たりのコストは高いものの、健康に関するコンプライアンスリスクや長期的な法的責任を軽減できるポリプロピレン製のパッドやロールへの移行が進んでいます。
- 「第14次五カ年計画」[2]に基づく中国の石油化学産業の拡大や、インドにおける製油所の近代化により、大規模複合施設で新たな吸着剤の需要が大幅に生じており、各施設は稼働開始後、毎月数千枚のパッドを必要とします。
- 改訂されたEUの「産業排出指令」は、12,000カ所の施設における流出事故の記録要件を強化しており、無名の鉱物製品よりも、コンプライアンスの追跡可能性を保証するブランド化された合成吸着剤が好まれています。[3]
地域別分析
産業用吸収剤市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカの各地域にわたって分析されています。各地域における特定の吸収剤タイプの採用状況は、産業セクターの構成、労働安全に関する規制の枠組み、廃棄インフラの整備状況、および環境責任のリスクレベルによって左右されます。本レポートでは、地域ごとのコンプライアンス主導の需要強度、製品形態の選好、および販売チャネルの集中度を比較した、詳細な市場魅力度分析を提供しています。
北米における工業用吸収材市場の分析
北米では、OSHA、EPAのSPCC、および各州の封じ込め規制といった厳格な規制に後押しされ、工業用吸収材の分野において世界的なコンプライアンス基準を確立しています。キンバリー・クラークや3Mといったプレミアムブランドは、強固な販売代理店ネットワークを通じて市場を支配している一方、プライベートブランドサプライヤーは汎用粘土セグメントで競争を繰り広げています。施設あたりの支出額が高いのは、最低コストでの調達というよりも、文書化や法的責任を重視した購買行動によるものです。
- 米国:米国における産業用吸収剤の需要は、2036年まで年平均成長率(CAGR)4.1%で増加すると予測されています。OSHAによるシリカ規制の施行や、EPAのSPCC適用範囲の拡大により、施設では粘土系製品からポリプロピレン系やセルロース系製品への移行が進んでいます。3Mによる生産能力の拡大や、キンバリー・クラーク製品のBioPreferred認証取得により、石油・化学業界および連邦政府施設において、プレミアムな合成系およびバイオベース製品の採用が拡大しています。
- 英国:英国における需要は、2036年まで年平均成長率(CAGR)4.1%で拡大すると予測されています。COSHHのシリカ基準値の改定および環境許可規制により、文書化された流出対応計画と在庫追跡が義務付けられており、デジタルコンプライアンスシステムを備えたブランド品の合成吸着材が好まれています。自動車および化学メーカーは、検査基準を満たすため、粘土製製品からポリプロピレン製およびセルロース製の流出対応キットへと着実に切り替えを進めています。
FACT.MRによる北米の産業用吸収剤市場の分析には、米国、カナダ、メキシコが含まれており、コンプライアンス主導の製品形態の移行、SPCC(油流出防止計画)の拡大による影響、および販売代理店チャネルの動向について詳述しています。
アジア太平洋地域の産業用吸着剤市場分析
アジア太平洋地域は、石油化学産業の拡大、半導体製造、および安全基準の厳格化に支えられ、販売量の成長において主要な地域となっています。多国籍ブランドが国内の鉱物系サプライヤーと競合しており、グローバルに管理される施設では高品質な合成吸着剤のシェアが拡大している一方、コスト重視のセグメントでは依然として粘土が主流となっています。
中国:中国の需要は、2036年まで年平均成長率(CAGR)4.5%で増加すると予測されています。更新された緊急対応基準により、化学施設ではより高い吸着能力が求められており、これが在庫補充の需要を生み出しています。シノペック(Sinopec)などの大手精製業者は、ポリプロピレン製流出対応キットの導入を拡大しており、今後予定されている設計基準の改訂により、新規複合施設における合成吸着剤の採用が加速すると予想されます。
日本:日本の需要は、2036年まで年平均成長率(CAGR)3.9%で拡大すると予測されています。水質汚染規制の強化や企業のゼロ放流方針により、自動車工場や製造工場でのポリプロピレン製ソックの恒久的な設置が進んでおり、クリーンルーム対応や汚染管理が徹底された吸着剤システムが特に重視されています。
韓国:韓国の需要は、2036年まで年平均成長率(CAGR)3.7%で増加すると予測されています。「化学物質管理法」の改正により、現場での流出対応能力の向上が求められている一方、半導体ファブや石油化学プロジェクトでは高純度ポリプロピレンシステムの採用が指定されており、これにより高級合成吸着剤の成長が後押しされています。
FACT.MRによるアジア太平洋地域の産業用吸着剤市場の分析には、中国、日本、韓国、インド、オーストラリア、および東南アジアが含まれており、規制のタイムライン、石油化学産業の拡張に伴う需要、ならびに国産吸着剤と輸入吸着剤の市場での位置づけを網羅しています。
市場プレイヤー向けの競合分析
産業用吸収剤市場は、認知度の高いブランド企業層と、幅広い地域密着型の小規模コモディティ供給業者層が混在しています。キンバリー・クラーク・プロフェッショナル、3M、ブレイディ・ワールドワイドなどの企業は、コンプライアンス関連文書や現場監査のサポートに裏打ちされた充実した製品ラインナップを提供することで、プレミアムセグメントをリードしています。
この層における競争は、価格よりもサービスに重点が置かれています。施設が流出対応プログラムを策定したり、OSHA(米国労働安全衛生局)の記録を維持したり、廃棄に関する書類を管理したりするのを支援するサプライヤーは、たとえ競合他社がわずかに安い単価を提示していたとしても、顧客が他社に乗り換えることを妨げる有意義な障壁を築いています。
対照的に、粘土および珪藻土セグメントは依然として極めて細分化されており、数多くの地域的な鉱物加工業者が、主に配送コストで競争しています。ここでは、ブランドの影響力は限定的であり、価格が購買決定の主な要因となっています。
流通網の広さは、重要な構造的優位性となります。グローバルブランドは、大手産業用ディストリビューターとの提携を活用し、独自の物流ネットワークを構築することなく、規制対象となるほとんどの施設で存在感を維持しています。一部の特殊化学品メーカーは、吸収剤をより広範な技術サービスとセットで提供することで、顧客のロイヤルティを強化しています。規制の厳しい施設の購買担当者は、プログラムの総コストとコンプライアンスリスクを優先しますが、小規模な施設では、カタログ記載の初期価格に重点を置く傾向があります。
主要企業
- Kimberly-Clark Worldwide, Inc.
- 3M Company
- Johnson Matthey plc
- Ansell Limited
- Brady Worldwide, Inc.
- Monarch Green, Inc.
- Decorus Europe
- Meltblown Technologies, Inc.
- TOLSA Group
セグメンテーション
産業用吸着剤市場のセグメント別内訳
- 種類別
- 有機
- 無機
- 合成
- 素材別
- 粘土
- 珪藻土
- セルロース
- ポリプロピレン
- その他
- 地域
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア・ニュージーランド
- インド
- ASEAN
- アジア太平洋のその他地域
- ヨーロッパ
- ノルウェー
- ドイツ
- イギリス
- フランス
- スペイン
- オランダ
- 北欧諸国
- その他のヨーロッパ諸国
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- その他のラテンアメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東・アフリカ諸国
- アジア太平洋
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計およびエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格ノート
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
FMR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
ハイブリッドアプローチ
一次データが活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場での調査
ソーシャルおよびコミュニティでの交流
関与したステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ管理
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
データの取得および取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証および監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(タイプ別)
はじめに/主な調査結果
2021年から2025年までのタイプ別市場規模(百万米ドル)の分析
2026年から2036年までのタイプ別市場規模(百万米ドル)の分析および予測
有機
無機
合成
2021年から2025年までの種類別Y対Y成長傾向分析
2026年から2036年までの種類別絶対額機会分析
2021年から2025年までの世界市場分析および2026年から2036年までの予測(素材別)
はじめに/主な調査結果
素材別 過去市場規模(百万米ドル)分析、2021年~2025年
素材別 現在および将来の市場規模(百万米ドル)分析および予測、2026年~2036年
粘土
珪藻土
セルロース
ポリプロピレン
その他
素材別 Y to o to Y 成長傾向分析、2021年~2025年
素材別 絶対的な市場機会分析(2026年~2036年)
地域別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別 過去市場規模(百万米ドル)分析(2021年~2025年)
地域別 現在の市場規模(百万米ドル)の分析および2026年から2036年までの予測
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別 市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年までの予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
タイプ別
素材別
市場魅力度分析
国別
タイプ別
素材別
主なポイント
ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場規模(百万米ドル)の推移分析:市場分類別、2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ
種類別
素材別
市場魅力度分析
国別
種類別
素材別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他
タイプ別
素材別
市場魅力度分析
国別
タイプ別
素材別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場規模(過去データ:百万米ドル)およびトレンド分析(市場分類別、2021年~2025年)
市場規模(予測:百万米ドル)および市場分類別予測(2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
タイプ別
素材別
市場魅力度分析
国別
タイプ別
素材別
主なポイント
東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
過去市場規模(百万米ドル)および市場分類別トレンド分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
中国
日本
韓国
タイプ別
素材別
市場魅力度分析
国別
タイプ別
素材別
主なポイント
南アジアおよび太平洋地域市場分析 2021年~2025年および予測 2026年~2036年、国別
市場分類別過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
タイプ別
素材別
市場魅力度分析
国別
タイプ別
素材別
主なポイント
中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場規模(百万米ドル)の推移分析(市場分類別、2021年~2025年)
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
種類別
素材別
市場魅力度分析
国別
種類別
素材別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
タイプ別
素材別
カナダ
価格分析
市場シェア分析(2025年)
タイプ別
素材別
メキシコ
価格分析
市場シェア分析(2025年)
タイプ別
素材別
ブラジル
価格分析
市場シェア分析(2025年)
タイプ別
素材別
チリ
価格分析
市場シェア分析(2025年)
タイプ別
素材別
ドイツ
価格分析
市場シェア分析(2025年)
タイプ別
素材別
英国
価格分析
市場シェア分析(2025年)
タイプ別
素材別
イタリア
価格分析
市場シェア分析(2025年)
タイプ別
素材別
スペイン
価格分析
市場シェア分析(2025年)
種類別
素材別
フランス
価格分析
市場シェア分析(2025年)
種類別
素材別
インド
価格分析
市場シェア分析(2025年)
種類別
素材別
ASEAN
価格分析
市場シェア分析(2025年)
種類別
素材別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
種類別
素材別
中国
価格分析
市場シェア分析(2025年)
種類別
素材別
日本
価格分析
市場シェア分析(2025年)
種類別
素材別
韓国
価格分析
市場シェア分析(2025年)
種類別
素材別
ロシア
価格分析
市場シェア分析(2025年)
種類別
素材別
ポーランド
価格分析
市場シェア分析(2025年)
種類別
素材別
ハンガリー
価格分析
市場シェア分析(2025年)
種類別
素材別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
タイプ別
素材別
トルコ
価格分析
市場シェア分析(2025年)
タイプ別
素材別
南アフリカ
価格分析
市場シェア分析(2025年)
タイプ別
素材別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
タイプ別
素材別
競合分析
競合の詳細分析
キンバリー・クラーク・ワールドワイド社
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
3M社
ジョンソン・マッセイ社
アンセル社
ブレイディ・ワールドワイド社
モナーク・グリーン社
デコラス・ヨーロッパ
メルトブローン・テクノロジーズ社
TOLSAグループ
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:種類別世界市場規模(百万米ドル)予測、2021年~2036年
表3:2021年から2036年までの素材別世界市場規模(百万米ドル)予測
表4:2021年から2036年までの国別北米市場規模(百万米ドル)予測
表5:2021年から2036年までの種類別北米市場規模(百万米ドル)予測
表6:2021年から2036年までの素材別北米市場規模(百万米ドル)の予測
表7:2021年から2036年までの国別ラテンアメリカ市場規模(百万米ドル)の予測
表8:2021年から2036年までの種類別ラテンアメリカ市場規模(百万米ドル)の予測
表9:ラテンアメリカ市場規模(百万米ドル)の素材別予測(2021年~2036年)
表10:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
表11:西ヨーロッパ市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
表12:西ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表13:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表14:東ヨーロッパの市場規模(百万米ドル)の予測(種類別、2021年~2036年)
表15:東ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表16:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表17:東アジアの市場規模(百万米ドル)の予測(種類別、2021年~2036年)
表18:東アジアの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表20:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(種類別、2021年~2036年)
表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の素材別予測
表22:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)の国別予測
表23:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)のタイプ別予測
表24:中東・アフリカ市場規模(百万米ドル)の素材別予測、2021年~2036年
図表一覧
図1:世界市場の価格分析
図2:世界市場規模(百万米ドル)の予測、2021年~2036年
図3:世界市場規模シェアおよびBPS分析(タイプ別)、2026年および2036年
図4:タイプ別世界市場のYからOへの成長率比較(2026年~2036年)
図5:タイプ別世界市場の魅力度分析
図6:素材別世界市場規模シェアおよびBPS分析(2026年および2036年)
図7:素材別世界市場のYからOへの成長率比較(2026年~2036年)
図8:素材別世界市場の魅力度分析
図9:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
図10:地域別世界市場のYからOへの年間成長率比較(2026年から2036年)
図11:地域別世界市場の魅力度分析
図12:北米市場の増分ドル機会(2026年~2036年)
図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図16:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図20:北米市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
図21:北米市場におけるタイプ別YからOへの成長率比較(2026年から2036年)
図22:北米市場におけるタイプ別の市場魅力度分析
図23:北米市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
図24:北米市場における素材別のYtoY成長率比較(2026年~2036年)
図25:北米市場における素材別の市場魅力度分析
図26:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図27:ラテンアメリカ市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図28:ラテンアメリカ市場におけるタイプ別YからOへのY成長率比較(2026年から2036年)
図29:ラテンアメリカ市場におけるタイプ別の市場魅力度分析
図30:ラテンアメリカ市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
図31:ラテンアメリカ市場における素材別のYtoOtoY成長率比較(2026年~2036年)
図32:ラテンアメリカ市場における素材別の市場魅力度分析
図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図34:西ヨーロッパ市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図35:西ヨーロッパ市場におけるタイプ別YtoOtoY成長率比較(2026年から2036年)
図36:西ヨーロッパ市場におけるタイプ別の市場魅力度分析
図37:西ヨーロッパ市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
図38:西ヨーロッパ市場における素材別のY-to-o-to-Y成長率比較(2026年~2036年)
図39:西ヨーロッパ市場における素材別の市場魅力度分析
図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図41:東ヨーロッパ市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図42:東ヨーロッパ市場におけるタイプ別YtoOtoY成長率の比較(2026年から2036年)
図43:東ヨーロッパ市場におけるタイプ別の市場魅力度分析
図44:東ヨーロッパ市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
図45:東ヨーロッパ市場における素材別のYからoへのY成長率比較(2026年から2036年)
図46:東ヨーロッパ市場における素材別の市場魅力度分析
図47:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図48:東アジア市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
図49:東アジア市場におけるタイプ別YtoOtoY成長率の比較(2026年~2036年)
図50:東アジア市場におけるタイプ別の市場魅力度分析
図51:東アジア市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
図52:東アジア市場における素材別のY-to-o-to-Y成長率比較(2026年から2036年)
図53:東アジア市場における素材別の市場魅力度分析
図54:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
図55:南アジアおよび太平洋地域の市場におけるタイプ別価値シェアおよびBPS分析(2026年および2036年)
図56:南アジアおよび太平洋地域の市場におけるタイプ別YtoOtoY成長率の比較(2026年から2036年)
図57:南アジア・太平洋地域の市場魅力度分析(タイプ別)
図58:南アジア・太平洋地域の市場価値シェアおよびBPS分析(素材別、2026年および2036年)
図59:南アジア・太平洋地域の市場YtoOtoY成長率比較(素材別、2026年から2036年)
図60:南アジア・太平洋市場における素材別魅力度分析
図61:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図62:中東・アフリカ市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
図63:中東・アフリカ市場における種類別前年比成長率の比較(2026年~2036年)
図64:中東・アフリカ市場における種類別の市場魅力度分析
図65:中東・アフリカ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
図66:中東・アフリカ市場における素材別前年比成長率の比較(2026年~2036年)
図67:中東・アフリカ市場における素材別の市場魅力度分析
図68:世界市場 – ティア構造分析
図69:世界市場 – 企業別シェア分析









