冷却液分配ユニット(CDU)市場は、高まる演算密度を維持するために効率的な熱管理を必要とするデータセンターの拡大に伴い、成長を続けています。
HPC、AI、クラウド施設における液体冷却の利用増加に加え、エネルギー消費の削減と運用信頼性の維持が必要とされていることから、CDUの導入が急速に増加しています。環境に配慮したデータセンター運用の規制導入、熱交換技術の進歩、およびモジュール式で拡張性の高い冷却インフラへの移行も、市場を押し上げる追加の要因となっています。
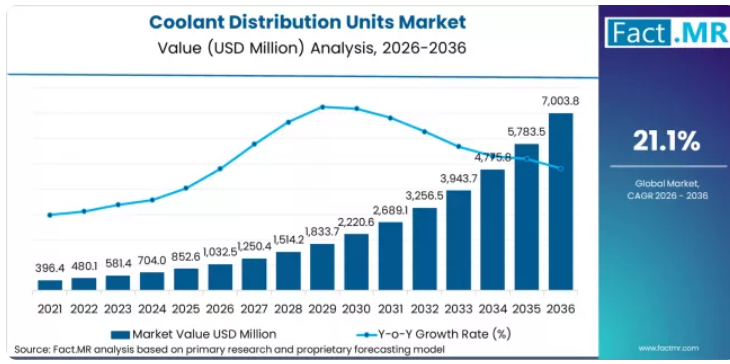
2026年から2036年までの絶対的なドルベースの成長額は5,944.3百万米ドルです。これは漸進的な成長というよりは変革的な拡大を意味しており、その主な原動力は、ハイパースケールデータセンターの建設拡大、AIワークロードの密度向上、および空冷から液冷アーキテクチャへの構造的転換にあります。ラックの電力密度の上昇やエネルギー効率に関する規制が成長を支えていますが、多額の設備投資、部品サプライチェーンの制約、標準化の課題により、一部の地域では成長ペースが鈍化する可能性があります。
冷却液分配ユニット市場の概要
- 市場規模(2026年): 1,032.5百万米ドル
- 予測市場規模(2036年): 6,976.8百万米ドル
- 予測CAGR(2026年~2036年): 21.10%
- 主要セグメント(2026年): 土壌センサー(市場シェア24.4%)
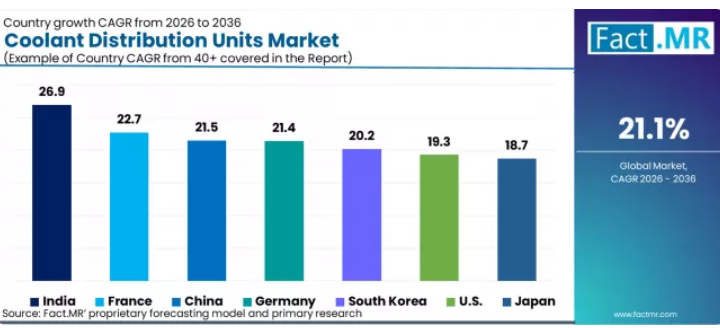
- 最も成長率の高い国(2026年~2036年): 中国(CAGR 10.9%)
- 主要企業:シュナイダーエレクトリック、Vertiv Group Corp.、Delta Electronics, Inc.、nVent、DCX Liquid Cooling Systems、Asetek、Boyd、Chilldyne、CoolIT Systems、DCX POLSKA SP. Z O.O.、Delta Power Solutions、Liquid Stack、Motivair(シュナイダーエレクトリック)、Munters Group、Nidec、Rittal GmbH & Co. KG、Stulz GmbH、Submer、Supermicro、Trane
市場の定義
冷却液分配ユニット(CDU)市場とは、高性能コンピューティング機器から熱を除去するために、液体冷却剤を制御・循環させるシステムを指します。CDUは、温度制御された液体をサーバーやラック内、あるいはチップ冷却ループへ直接送り込み、そのポンプ送液、ろ過、監視、および温度調節を行う専用の冷却システムです。その主な機能は、空冷ではもはや不十分な高密度コンピューティングハードウェアによって発生する高い熱負荷を管理することです。主な最終用途は、ハイパースケール、コロケーション、AIに特化した施設を含むデータセンターであり、そこではパフォーマンス、信頼性、およびエネルギー効率のために安定した温度制御が不可欠です。
市場の範囲:本レポートでは、冷却液分配ユニット(CDU)市場について、過去の基準年、2026年から2036年までの予測期間、および長期的な成長見通しを網羅した、詳細な世界および地域別の市場規模推計を提示しています。製品タイプ、用途、エンドユーザーごとのセグメントレベルの分析に加え、国別の内訳も提供しています。また、本調査では、データセンターインフラ全体における価格動向、サプライチェーンの動向、貿易フローのパターン、競争環境、および技術導入状況についても評価しています。
調査対象外:本調査の範囲からは、CDUアーキテクチャに直接統合されていないスタンドアロンのチラー、冷却塔、コンピュータールーム用空調装置、および完全なHVACシステムは除外されています。また、サーバーハードウェア、GPU、浸漬冷却液、およびデータセンター建設の包括的なサービスも対象外となります。本レポートは、住宅用または商業用建物の冷却機器については扱っておらず、高密度データセンター環境における液体冷却インフラ内での冷却剤分配ユニット(CDU)とその役割に厳密に焦点を当てています。
調査方法
- 一次調査:主要地域におけるデータセンター事業者、ハイパースケールインフラ管理者、液体冷却システムインテグレーター、CDUメーカー、部品サプライヤー、および業界コンサルタントへのインタビューを実施しました。
- デスクリサーチ:本調査では、年次報告書、決算説明会の議事録、データセンター容量データベース、規制当局への提出書類、政府のエネルギー効率ガイドライン、および2023年以降に発行された検証済みの企業プレスリリースを組み込んでいます。
- 市場規模の算出と予測:企業の売上高および出荷データのボトムアップ集計と、世界のデータセンターの設備投資および設置ラック容量の動向に基づくトップダウン検証を組み合わせたハイブリッドアプローチを採用しました。
- データの検証および更新サイクル:調査結果は、一次インタビュー、財務開示情報、インフラ投資データの三者検証を通じて検証され、ハイパースケール拡張の発表や技術導入のマイルストーンに合わせて定期的に更新されています。
冷却剤分配ユニット(CDU)市場の成長要因は何ですか?
Fact.MRのアナリストは、高密度データセンターにおける従来の空冷から液冷への移行を原動力として、冷却剤分配ユニット(CDU)市場が急速な構造的拡大段階にあると指摘しています。この市場が現在の規模に達しているのは、特にAIアクセラレータや高性能コンピューティングクラスタの台頭に伴い、ラックの電力密度が空冷システムの実用的な限界を超えたためです。その市場規模は、ハイパースケールデータセンターの設備投資サイクルや、事業者に対し熱効率の高い冷却アーキテクチャへの移行を促すエネルギー効率規制と直接結びついています。
冷却液分配ユニット(CDU)市場は、高度な液体冷却ソリューションを必要とする超高密度ワークロードを扱うデータセンター、ハイパースケール事業者、およびAI主導のコンピューティングインフラストラクチャにより、急速に成長しています。GPUやHPCクラスターからの熱負荷の増加に加え、従来の空冷方式の非効率性が、正確な熱制御と省エネを実現するためのCDUへの置き換えを後押ししています。クラウドサービス、エッジコンピューティング、大規模なAIトレーニング施設の普及により、リアルタイム冷却へのニーズはさらに高まっています。
AIラック密度の急増: AIアクセラレータや高性能GPUの急速な導入により、ラックあたりの電力密度は30~80 kWを超えつつあり、従来の空冷では非効率となっています。この構造的な変化により、より高い熱負荷に対応しつつ安定した温度制御が可能な液体冷却システムや統合型冷却液分配ユニットへの需要が直接的に高まっています。最近の製品発表もこの変化を反映しています。2024年3月、Vertiv社は、高密度AIおよびHPCアプリケーション向けに設計された「Vertiv™ CoolChip CDU 70」を発表しました。この製品は、スケーラブルなダイレクト・トゥ・チップ液冷統合をサポートしています。[1]
エネルギー効率に関する規制:欧州連合(EU)のエネルギー効率指令や、各地域のデータセンター持続可能性ガイドラインなどの規制により、事業者は電力使用効率(PUE)の低減や、水・電力消費量の削減を迫られています。CDUは、熱効率を向上させ、施設全体のエネルギー集約度を低減する閉ループ式液体冷却アーキテクチャを実現することで、規制順守を支援します。2024年4月、シュナイダーエレクトリックは、AI対応データセンター向けの液体冷却ポートフォリオを拡充し、ラックベースのCDUシステムにEcoStruxureモニタリング機能を統合することで、効率性とコンプライアンスの可視性を向上させました。[2]
アジアにおけるハイパースケール展開: インドや東南アジアなどの市場におけるデータセンターの急速な建設により、高度な冷却インフラに対する需要が徐々に高まっています。アジア太平洋地域における政府主導のデジタルインフラプログラムやクラウドリージョンの拡大は、モジュール式で拡張性の高い液体冷却システムの導入を加速させており、同地域をCDUの成長著しい市場として位置づけています。
冷却液分配ユニット(CDU)市場の地域別動向はどのようなものでしょうか?
クーラント分配ユニット市場の地域ごとの進展は、データセンターの拡張状況、液体冷却の導入状況、およびデジタルインフラへの投資状況の違いによって影響を受けています。基本的に、北米はハイパースケールの大規模な拡張、AIの極めて迅速な導入、そして液体冷却への移行の第一波により、依然として主導的な立場にあります。
西ヨーロッパのさらなる進展を支えている主な要因は、エネルギー効率に関する規制、持続可能性に関する義務、そして旧式データセンターの近代化です。特に中国、韓国、日本では、政府が支援するAIクラスターや大規模なクラウド施設の建設により、非常に急速な進展が見られます。南アジアおよび太平洋地域では、コロケーション市場の漸進的な普及が顕著です。一方、中東とラテンアメリカは、環境に配慮した高密度データセンタープロジェクトにとって最も魅力的な地域の一つになりつつあります。
冷却液分配ユニット市場の課題や制約要因にはどのようなものがあるのでしょうか?
液体冷却分配ユニット市場が広く普及する上で、いくつかの障壁が存在します。液体冷却インフラへの多額の初期投資や、既存のアールクーリング式データセンターへの統合の難しさが、導入が遅れている主な理由です。データセンターの担当者は通常、冷却ループ、ポンプ制御、および漏洩検知システムを管理するために必要な知識を持っていません。さらに、流体の適合性、腐食のリスク、および厳格なメンテナンス要件によって、性能の信頼性にも影響が出る可能性があります。
国別インサイト
本レポートは、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、南アジア・太平洋地域、および中東・アフリカを対象としています。市場は地域および国レベルで地理的に区分されており、需要動向、インフラ投資、技術導入パターンに関する詳細な分析が掲載されています。また、完全版レポートでは、主要地域にわたる包括的な市場魅力度分析も提供されています。
米国は、ハイパースケールな成長と先進的な冷却技術により、CDUの導入を牽引しています
米国は、急速に進むハイパースケールデータセンターの拡張、AIおよびクラウドインフラの力強い成長、そして高密度サーバー環境への液体冷却技術の早期導入により、冷却剤分配ユニット(CDU)市場において主要な貢献国となっています。Google、Microsoft、Meta、AWSといった将来のデータセンター運営企業は、電力消費量の多いワークロードに対応するため、システムを劇的に変革し、液体冷却を導入していく見込みです。また、エネルギー効率の高いデータセンター技術に対して、連邦政府や州政府から提供されるインセンティブも、CDUの急速な導入を後押ししています。
需要が非常に高い北バージニア、ダラス、フェニックス、シリコンバレーといった地域も、高度な液浸冷却やダイレクト・トゥ・チップ冷却を専門とするOEM各社から支援を受けています。冷却メーカー、データセンター・インテグレーター、研究機関の間で築かれている連携は、米国のリーダーシップを強化する要因の一つとなっています。
中国では、AIやメガデータセンターを原動力としてCDUの利用が急速に拡大しています
中国は、クラウドコンピューティング、ハイパースケール施設、AIスーパーコンピューティングクラスターに関連するいくつかの大規模な投資を通じて、冷却剤分配ユニット(CDU)市場の拡大において依然として重要な要因となっています。とりわけ、「東にデータ、西にコンピューティング」プロジェクトのような政府主導のプログラムが、省エネ型のデータセンター冷却ソリューションの導入を促進しており、その結果、CDUへの移行が加速しています。サーバーの高密度化や電力コストの高騰により、液体冷却技術はデータセンター事業者にとってますます魅力的な選択肢となっています。
北京、上海、広東、内モンゴルといった地域では、導入活動が集中しています。中国は、強力な国内製造基盤と、熱管理分野における政府支援の研究開発が相まって、CDUの導入を急速に拡大させるのに有利な立場にあります。その結果、アリババ、テンセント、ファーウェイといった国内のクラウド大手企業が、需要を牽引しています。
ドイツは、厳格な効率規制と持続可能なインフラにより、CDUの導入を加速させています
ドイツは、厳格なエネルギー効率規制、持続可能性に関する指令、そしてデータセンターインフラの急速な近代化の影響を受けており、欧州におけるCDU導入の主な原動力となっています。同国の「デジタル戦略」および「気候保護法」により、事業者はPUEとカーボンフットプリントを削減するため、先進的な冷却技術の導入を奨励されています。フランクフルト、ベルリン、ミュンヘンがハイパースケールおよびコロケーション施設の主要拠点となっていることから、液体冷却システムの需要が高まっています。
この導入は、強力なエンジニアリングの専門知識と、先進的な冷却技術サプライヤーの存在によってしっかりと支えられています。大学、データセンター事業者、産業用オートメーション企業間の連携が、CDUの開発をさらに前進させる一助となっています。さらに、ドイツが再生可能エネルギーの統合に注力していることも、効率的な冷却への移行と相性が良いと言えます。
Fact.MRによるアジア太平洋地域の冷却液分配ユニット(CDU)市場の分析は、中国、インド、日本、韓国、インドネシアを含む国別の評価で構成されています。読者の皆様は、ハイパースケールデータセンターの拡張、液体冷却の導入動向、規制環境、インフラ投資、価格動向、および2036年までの長期的な成長予測に関する詳細な洞察をご覧いただけます。
カテゴリー別分析
モジュラー型CDUは、拡大するデータセンターに柔軟かつ効率的な冷却を実現します
データセンターが、従来の冷却方法から、熱負荷の増加に合わせて拡張可能な適応性の高い液体冷却アーキテクチャへと移行する中、モジュラー型でスケーラブルなCDUが市場を席巻しつつあります。これらのデバイスはプラグアンドプレイでの導入が可能で、設置面積をあまり必要とせず、新築または改修済みの施設にも容易に統合できます。
その拡張性により、作業量が変動し、冷却ニーズが高まるコロケーション施設、エンタープライズデータセンター、エッジロケーションでの急速な成長を支えています。このセグメントは、AIクラスター、クラウドワークロード、およびモジュラー型データセンターの構築が拡大していることに支えられています。事業者らは、初期コストが低く、冗長化オプションを備え、冷却効率を段階的に向上させることができるため、モジュラー型CDUを採用しています。
中容量のCDUは、高密度なAIワークロードに対して信頼性の高い冷却を提供します
データセンターが、従来の冷却方式から、熱負荷の増加に合わせて拡張可能な適応型液体冷却アーキテクチャへと移行するにつれ、モジュール式でスケーラブルなCDUが市場を席巻しつつあります。これらのデバイスはプラグアンドプレイでの導入が可能で、設置面積をあまり必要とせず、新築または改修済みの施設にも容易に統合できます。
その拡張性により、作業量が変動し、冷却ニーズが高まるコロケーション施設、エンタープライズデータセンター、エッジロケーションでの急速な成長を支えています。このセグメントは、AIクラスター、クラウドワークロード、およびモジュラー型データセンターの構築が拡大していることに支えられています。事業者様がモジュラー型CDUを採用する理由は、初期導入コストが抑えられること、冗長化オプションが提供されること、そして冷却効率を段階的に向上させることができる点にあります。
HPC用CDUは、過酷なコンピューティング環境向けに高度な熱管理機能を提供します
ハイパフォーマンス・コンピューティング(HPC)は、CDUへの需要が生じている主な理由の一つです。
これは、HPCワークロードが非常に高い熱密度を発生させるためであり、空冷システムではこれを効率的に処理できないからです。科学研究センター、防衛用コンピューティングクラスター、気象モデリング、ゲノミクスなどのHPC施設では、精密冷却、信頼性、そして高い熱除去能力が求められます。
ダイレクト・トゥ・チップ(DTC)液体冷却や浸漬冷却技術と組み合わせたCDUは、熱的安定性の維持に役立ち、その結果、最大の演算出力とエネルギー効率を実現します。2024年5月、CoolIT Systems社はDell Technologies社と提携し、AIおよびHPCワークロード向けに、Dell PowerEdgeサーバーに統合されたダイレクト・トゥ・チップ液体冷却システムを導入しました。[3]
AI加速型HPC、エクサスケール・コンピューティング・プロジェクト、および国家レベルのスーパーコンピューティング・イニシアチブの台頭が、需要急増の主な要因となっています。政府や研究機関がHPCインフラに多額の資金を投入する一方で、超高密度コンピューティング・ラック向けに設計されたCDUは、依然として世界中で広く採用されています。
競合分析
冷却液分配ユニット市場の主要企業には、シュナイダーエレクトリック・バーティブ・グループ・コーポレーション、デルタ・エレクトロニクス、nVent、DCXリキッド・クーリング・システムズ、アセテック、ボイド、チルダイン、クールITシステムズ、DCX POLSKA SP. Z O.O.、Delta Power Solutions、Liquid Stack、Motivair(シュナイダーエレクトリック)、Munters Group、Nidec、Rittal GmbH & Co. KG、Stulz GmbH、Submer、Supermicro、Traneなどが挙げられます。
冷却液分配ユニット(CDU)市場は激しい競争が繰り広げられており、その競争相手は主に、大手熱管理企業、データセンター冷却の専門企業、そして先進的な液体冷却インフラを考案している数多くの新規参入企業です。競合各社は、主に効率性、信頼性、モジュール性、および高密度コンピューティングシステムとのシームレスな統合に注力しています。各社は、スマートモニタリング機能、漏洩防止メカニズム、スケーラブルなCDUアーキテクチャ、ダイレクト・トゥ・チップ(DTC)および液浸冷却との互換性を活用し、市場において自社製品の差別化を図っています。
これらの企業は、ハイパースケールデータセンター、HPC事業者、OEMとの戦略的パートナーシップを構築することで、市場への導入を加速させています。また、市場参入企業は、AI、クラウド、エッジコンピューティング環境における絶えず高まる熱管理ニーズに対応するため、放熱性能、自動化、IoTを活用した診断機能、およびエネルギー効率の高い冷却液制御システムのレベル向上を目指し、研究開発(R&D)への資金配分をますます増やしています。
最近の動向
2025年9月、ジョンソン・コントロールズ(Silent-Aireブランドを通じて)は、500 kWから10 MWを超える容量範囲を持つスケーラブルなCDUプラットフォームを発表しました。導入形態としては、インローおよびホワイトスペース・ペリメーターが挙げられ、このプラットフォームはエッジ環境だけでなく、大規模なAIファクトリーにも適しています。[4]
2025年11月、ZutaCore社は、AI/ハイパースケールデータセンター専用の「Waterless End-of-Row」CDUシリーズを発表しました。これは、誘電体流体を用いた二相式ダイレクト・トゥ・チップ冷却を採用した1.2 MWおよび2 MWのシステムであり、ホワイトスペースの水を使用せず、インフラの重複を低減し、TCOを削減するソリューションが提供されています。[5]2024年2月、Submer社は、高密度AI施設における液浸冷却およびCDUインフラへの需要の高まりに対応するため、米国での事業を拡大しました。[6]
セグメンテーション
冷却剤分配ユニット(CDU)市場のセグメンテーション
- タイプ別:
- 床置き型CDU
- ラックマウント型CDU
- インロー型CDU
- モジュラー型/スケーラブル型CDU
- スタンドアロン型/集中型CDU
- 養分センサー
- 冷却能力別:
- 50 kW以下
- 50~200 kW
- 200~500 kW
- 500~1,000 kW
- 1,000 kW超
- 構成部品別:
- 熱交換器
- ポンプ
- バルブおよびマニホールド
- 制御システム
- センサーおよび監視ユニット
- 配管およびコネクタ
- 分配方式別:
- 直接液体冷却(DLC)
- 液体-液体CDU
- 液体-空気式CDU
- 用途別:
- ハイパフォーマンス・コンピューティング(HPC)
- 人工知能(AI)および機械学習クラスター
- クラウドデータセンター
- エンタープライズデータセンター
- エッジデータセンター
- コロケーション施設
- 通信・ネットワーク室
- 地域別:
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
目次
エグゼクティブ・サマリー
世界市場の展望
需要面の動向
供給面の動向
技術ロードマップの分析
分析と提言
市場の概要
市場の対象範囲/分類
市場の定義/範囲/制限事項
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ別予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021-2025年の世界の冷却剤分配ユニット市場分析および2026-2036年の予測
過去市場規模(金額:百万米ドル)および数量(単位)の分析、2021年~2025年
現在および将来の市場規模(金額:百万米ドル)および数量(単位)の予測、2026年~2036年
前年比成長傾向分析
絶対額ベースの機会分析
世界の冷却液分配ユニット市場価格分析 2021-2025年および予測 2026-2036年
世界の冷却液分配ユニット市場分析 2021-2025年および予測 2026-2036年(タイプ別)
はじめに/主な調査結果
2021年~2025年のタイプ別市場規模(金額:百万米ドル)および数量(単位)の過去データ分析
2026年~2036年のタイプ別市場規模(金額:百万米ドル)および数量(単位)の現状・将来予測
床置き型CDU
ラックマウント型CDU
インロー型CDU
モジュラー型/スケーラブル型CDU
スタンドアロン型/集中型CDU
2021年~2025年のタイプ別前年比成長率分析
タイプ別絶対的市場機会分析(2026年~2036年)
冷却能力別 世界の冷却剤分配ユニット市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
冷却能力別 過去市場規模(金額:百万米ドル)および数量(単位)の分析(2021年~2025年)
冷却能力別 現在および将来の市場規模(価値:百万米ドル)および数量(台数)の分析および予測、2026年~2036年
50 kW以下
50~200 kW
200~500 kW
500~1,000 kW
1,000 kW超
冷却能力別前年比成長傾向分析(2021年~2025年)
冷却能力別絶対的な市場機会分析(2026年~2036年)
世界の冷却剤分配ユニット市場分析(2021年~2025年)および予測(2026年~2036年)、構成部品別
はじめに/主な調査結果
構成部品別 過去市場規模(価値:百万米ドル)および数量(台数)の分析(2021年~2025年)
構成部品別 現在および将来の市場規模(価値:百万米ドル)および数量(台数)の分析と予測(2026年~2036年)
熱交換器
ポンプ
バルブおよびマニホールド
制御システム
センサー・モニタリング:金額(百万米ドル)および数量(単位)
配管・コネクタ
構成部品別前年比成長傾向分析(2021年~2025年)
構成部品別絶対的な市場機会分析(2026年~2036年)
世界の冷却液分配ユニット市場分析 2021年~2025年および予測 2026年~2036年、 分配方式別
はじめに/主な調査結果
分配方式別の過去市場規模(金額:百万米ドル)および数量(単位)分析、2021年~2025年
分配方式別の現在および将来の市場規模(金額:百万米ドル)および数量(単位)分析および予測、2026年~2036年
直接液体冷却(DLC)
液-液型CDU
液-空気型CDU
流通方法別前年比成長傾向分析(2021年~2025年)
流通方法別絶対額市場機会分析(2026年~2036年)
世界の冷却剤分配ユニット市場分析 2021年~2025年および予測 2026年~2036年(用途別)
はじめに/主な調査結果
用途別 過去市場規模(価値:百万米ドル)および数量(台数)の分析(2021年~2025年)
用途別 現在および将来の市場規模(価値:百万米ドル)および数量(台数)の分析と予測(2026年~2036年)
ハイパフォーマンス・コンピューティング(HPC)
人工知能(AI)および機械学習クラスター
クラウドデータセンター
エンタープライズデータセンター
エッジデータセンター
コロケーション施設
通信・ネットワーク室
用途別前年比成長傾向分析(2021年~2025年)
用途別絶対的市場規模分析(2026年~2036年)
地域別グローバル冷却液分配ユニット市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(価値:百万米ドルおよび数量:台)の分析(2021年~2025年)
地域別現在の市場規模(価値:百万米ドルおよび数量:台)の分析および予測(2026年~2036年)
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米 冷却液分配装置市場分析 2021-2025 年および予測 2026-2036 年(国別)
市場分類別 過去市場規模(金額:百万米ドル)および数量(単位)の推移分析、2021-2025 年
市場規模(金額:百万米ドル)および数量(単位)の予測(市場分類別、2026年~2036年)
国別
米国
カナダ
メキシコ
タイプ別
冷却能力別
構成部品別
供給方法別
用途別
市場魅力度分析
国別
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
主なポイント
ラテンアメリカ冷却剤流通ユニット市場分析 2021-2025年および予測 2026-2036年(国別)
市場分類別 過去市場規模(価値:百万米ドル)および数量(単位)のトレンド分析、2021-2025年
市場規模(金額:百万米ドル)および数量(単位)の予測:市場分類別、2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ諸国
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
市場魅力度分析
国別
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
主なポイント
西ヨーロッパの冷却剤分配ユニット市場分析 2021-2025 年および 2026-2036 年の予測、国別
市場分類別 過去市場規模(金額:百万米ドル)および数量(単位)の推移分析(2021年~2025年)
市場分類別 市場規模(金額:百万米ドル)および数量(単位)の予測(2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
市場魅力度分析
国別
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
主なポイント
東ヨーロッパの冷却剤分配ユニット市場分析 2021-2025年および予測 2026-2036年、国別
過去市場規模(金額:百万米ドル)および数量 (台) 市場分類別トレンド分析、2021年~2025年
市場規模(金額:百万米ドル)および数量(台)の予測、市場分類別、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
市場魅力度分析
国別
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
主なポイント
東アジアの冷却剤分配ユニット市場分析 2021-2025年および予測 2026-2036年(国別)
市場分類別の過去市場規模(価値:百万米ドル)および数量(単位)の推移分析、2021-2025年
市場分類別の市場規模(価値:百万米ドル)および数量(単位)の予測、2026-2036年
国別
中国
日本
韓国
タイプ別
冷却能力別
構成部品別
供給方法別
用途別
市場魅力度分析
国別
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
主なポイント
南アジアおよび太平洋地域の冷却剤流通ユニット市場分析 2021-2025年および予測 2026-2036年(国別)
市場分類別の過去市場規模(金額:百万米ドル)および数量(単位)の傾向分析、2021-2025年
市場規模(金額:百万米ドル)および数量(単位)の予測(市場分類別、2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
市場魅力度分析
国別
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
主なポイント
中東・アフリカの冷却剤供給装置市場分析 2021-2025年および予測 2026-2036年(国別)
市場分類別の過去市場規模(価値:百万米ドル)および数量(単位)の傾向分析、2021-2025年
市場規模(金額:百万米ドル)および数量(単位)の予測:市場分類別、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
市場魅力度分析
国別
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
主なポイント
主要国における冷却剤流通ユニット市場の分析
米国
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
カナダ
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
メキシコ
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
ブラジル
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
チリ
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
ドイツ
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
英国
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
イタリア
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
スペイン
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
フランス
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
インド
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
ASEAN
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
中国
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
日本
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
韓国
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
ロシア
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
ポーランド
価格分析
市場シェア分析(2025年)
種類別
冷却能力別
構成部品別
流通方法別
用途別
ハンガリー
価格分析
市場シェア分析(2025年)
種類別
冷却能力別
構成部品別
流通方法別
用途別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
トルコ
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
南アフリカ
価格分析
市場シェア分析(2025年)
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
タイプ別
冷却能力別
構成部品別
流通方法別
用途別
競合分析
競合の詳細分析
シュナイダーエレクトリック
概要
製品ポートフォリオ
市場セグメント別収益性(製品/製品ライフサイクル/販売チャネル/地域)
販売拠点
戦略の概要
Vertiv Group Corp.
Delta Electronics, Inc.
nVent
DCX Liquid Cooling Systems
Asetek
Boyd
Chilldyne
CoolIT Systems
DCX POLSKA SP. Z O.O.
Delta Power Solutions
Liquid Stack
Motivair(シュナイダーエレクトリック)
Munters Group
Nidec
Rittal GmbH & Co. KG
Stulz GmbH
Submer
Supermicro
Trane
使用された仮定および略語
調査方法論
表の一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:地域別世界市場数量(台数)予測(2021年~2036年)
表3:タイプ別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:2021年から2036年までのタイプ別世界市場数量(単位)予測
表5:冷却能力別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:冷却能力別世界市場数量(台数)予測(2021年~2036年)
表7:構成部品別世界市場規模(百万米ドル)予測(2021年~2036年)
表8:構成部品別世界市場数量(台)の予測(2021年~2036年)
表9:流通方法別世界市場規模(百万米ドル)予測(2021年~2036年)
表10:流通方法別世界市場数量(台数)予測(2021年~2036年)
表11:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表12:用途別世界市場数量(単位)予測、2021年~2036年
表13:国別北米市場規模(百万米ドル)予測、2021年~2036年
表14:国別北米市場数量 (台数)の予測(国別、2021年~2036年)
表15:北米市場規模(百万米ドル)の予測(タイプ別、2021年~2036年)
表16:北米市場出荷台数(台)の予測(タイプ別、2021年~2036年)
表17:2021年から2036年までの北米市場規模(百万米ドル)の冷却能力別予測
表18:2021年から2036年までの北米市場規模(台数)の冷却能力別予測
表19:2021年から2036年までの北米市場規模(百万米ドル)の構成部品別予測
表20:北米市場の販売数量(台数)予測(冷却能力別、2021年~2036年)
表21:北米市場の市場規模(百万米ドル)予測(流通方法別、2021年~2036年)
表22:北米市場の販売数量(台数)予測(流通方法別、2021年~2036年)
表23:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表24:用途別北米市場規模(単位)予測、2021年~2036年
表25:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表26:ラテンアメリカ市場の出荷台数(単位)の国別予測(2021年~2036年)
表27:ラテンアメリカ市場の市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
表28:ラテンアメリカ市場の出荷台数(単位)のタイプ別予測(2021年~2036年)
表29:ラテンアメリカ市場規模(百万米ドル)の冷却能力別予測(2021年~2036年)
表30:ラテンアメリカ市場規模(台数)の冷却能力別予測(2021年~2036年)
表31:ラテンアメリカ市場規模(百万米ドル)の構成部品別予測(2021年~2036年)
表32:ラテンアメリカ市場の出荷台数(台)予測(冷却能力別、2021年~2036年)
表33:ラテンアメリカ市場の市場規模(百万米ドル)予測(流通方法別、2021年~2036年)
表34:ラテンアメリカ市場の出荷台数(台)予測(流通方法別、2021年~2036年)
表35:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表36:用途別ラテンアメリカ市場の販売数量(単位)予測(2021年~2036年)
表37:国別西ヨーロッパ市場規模(百万米ドル)予測(2021年~2036年)
表38:国別西ヨーロッパ市場の販売数量(単位)予測(2021年~2036年)
表39:西ヨーロッパ市場規模(百万米ドル)の予測(タイプ別、2021年~2036年)
表40:西ヨーロッパ市場規模(台数)の予測(タイプ別、2021年~2036年)
表41:西ヨーロッパ市場規模(百万米ドル)の予測(冷却能力別、2021年~2036年)
表42:
2021年から2036年までの西ヨーロッパ市場の出荷台数(台)予測(冷却能力別)表43:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)予測(構成部品別)表44:2021年から2036年までの西ヨーロッパ市場の出荷台数(台)予測(構成部品別)表45:流通方法別 西ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年表46:流通方法別 西ヨーロッパ市場数量(台)予測、2021年~2036年表47:用途別 西ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年表48:用途別 西ヨーロッパ市場販売数量(単位)予測、2021年~2036年表49:国別 東ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年表50:東ヨーロッパ市場の出荷台数(台)の国別予測(2021年~2036年)表51:東ヨーロッパ市場の市場規模(百万米ドル)のタイプ別予測(2021年~2036年)表52:東ヨーロッパ市場の出荷台数(台)のタイプ別予測(2021年~2036年)表53: 2021年から2036年までの東欧市場規模(百万米ドル)の冷却能力別予測表54:2021年から2036年までの東欧市場規模(台数)の冷却能力別予測表55:2021年から2036年までの東欧市場規模(百万米ドル)の構成部品別予測表56:東欧市場の販売数量(台数)予測(冷却能力別、2021年~2036年)表57:東欧市場の市場規模(百万米ドル)予測(流通方法別、2021年~2036年)表58:流通方法別 東欧市場の出荷数量(単位)予測、2021年~2036年表59:用途別 東欧市場の市場規模(百万米ドル)予測、2021年~2036年表60:用途別 東欧市場の出荷数量 (単位)の予測(2021年~2036年、用途別)表61:東アジア市場の市場規模(百万米ドル)の予測(2021年~2036年、国別)表62:東アジア市場の販売数量(単位)の予測(2021年~2036年、国別)表63:東アジア市場の市場規模 (百万米ドル)の予測(2021年~2036年、タイプ別)表64:東アジア市場の販売数量(単位)の予測(2021年~2036年、タイプ別)表65:東アジア市場の市場規模(百万米ドル)の予測(2021年~2036年、冷却能力別)表66:2021年から2036年までの東アジア市場の出荷数量(台数)予測(冷却能力別)表67:2021年から2036年までの東アジア市場の市場規模(百万米ドル)予測(構成部品別)表68:2021年から2036年までの東アジア市場の出荷数量(台数)予測(構成部品別)
表69:東アジア市場規模(百万米ドル)の予測(流通方法別、2021年~2036年)表70:東アジア市場規模(台数)の予測(流通方法別、2021年~2036年)表71:東アジア市場規模(百万米ドル)の予測(用途別、2021年~2036年)表72:用途別 東アジア市場の出荷数量(単位)予測(2021年~2036年)表73:国別 南アジア・太平洋市場規模(百万米ドル)予測(2021年~2036年)表74:国別 南アジア・太平洋市場の出荷数量(単位)予測(2021年~2036年)表75:南アジア・太平洋地域の市場規模(百万米ドル)の予測(用途別、2021年~2036年)表76:南アジア・太平洋地域の市場規模(台数)の予測(用途別、2021年~2036年)表77:南アジア・太平洋地域の市場規模(百万米ドル)の予測(冷却能力別、2021年~2036年)表78:2021年から2036年までの南アジア・太平洋地域の市場数量(単位)の予測(冷却能力別)表79:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(構成部品別、2021年~2036年)表80:南アジアおよび太平洋地域の市場規模(台数)の予測(構成部品別、2021年~2036年)表81:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(流通方法別、2021年~2036年)表82:南アジアおよび太平洋地域の市場規模(台数)の予測(流通方法別、2021年~2036年)表83:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)表84:南アジア・太平洋地域の市場規模(単位)の用途別予測(2021年~2036年)表85:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)表86:中東・アフリカ市場の出荷数量(単位)の予測(国別、2021年~2036年)表87:中東・アフリカ市場の市場規模(百万米ドル)の予測(種類別、2021年~2036年)表88:中東・アフリカ市場の出荷数量(単位)の予測(種類別、2021年~2036年)表89:中東・アフリカ市場規模(百万米ドル)の冷却能力別予測(2021年~2036年)表90:中東・アフリカ市場出荷台数(台)の冷却能力別予測(2021年~2036年)表91: 中東・アフリカ市場:構成部品別市場規模(百万米ドル)予測、2021年~2036年表92:中東・アフリカ市場:構成部品別販売数量(台数)予測、2021年~2036年表93:中東・アフリカ市場:流通方法別市場規模(百万米ドル)予測、2021年~2036年
表94:中東・アフリカ市場の出荷数量(単位)予測(流通方法別、2021年~2036年)表95:中東・アフリカ市場の市場規模(百万米ドル)予測(用途別、2021年~2036年)表96:中東・アフリカ市場の出荷数量(単位)予測(用途別、2021年~2036年)図表一覧図1:2021年から2036年までの世界市場販売数量(単位)の予測図2:世界市場の価格分析図3:2021年から2036年までの世界市場規模(百万米ドル)の予測図4:2026年および2036年のタイプ別世界市場シェアおよびBPS分析図5:2026年から2036年までのタイプ別世界市場の前年比成長率比較図6:タイプ別世界市場の魅力度分析図7:冷却能力別世界市場のシェアおよびBPS分析(2026年および2036年)図8:冷却能力別世界市場の前年比成長率比較(2026年~2036年)図9:冷却能力別の世界市場の魅力度分析図10:構成部品別の世界市場における価値シェアおよびBPS分析(2026年および2036年)図11:構成部品別の世界市場の前年比成長率比較(2026年から2036年)図12:構成部品別の世界市場の魅力度分析図13: 流通方法別世界市場シェアおよびBPS分析(2026年および2036年)図14:流通方法別世界市場の前年比成長率比較(2026年から2036年)図15:流通方法別の世界市場の魅力度分析図16:用途別の世界市場シェアおよびBPS分析(2026年および2036年)図17:用途別の世界市場の前年比成長率比較(2026年~2036年)図18:用途別の世界市場の魅力度分析図19:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)図20:地域別世界市場の前年比成長率比較(2026年~2036年)図21:地域別世界市場の魅力度分析図22:北米市場の増分収益機会(2026年~2036年)図23:ラテンアメリカ市場の増分収益機会(2026年~2036年)図24:西ヨーロッパ市場の増分収益機会(2026年~2036年)図25:東ヨーロッパ市場の増分収益機会(2026年~2036年)図26:東アジア市場の増分収益機会(2026年~2036年)図27:南アジア・太平洋地域の市場における追加収益機会(2026年~2036年)図28:中東・アフリカ市場の追加収益機会(2026年~2036年)図29:北米市場の国別市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)図31:北米市場におけるタイプ別前年比成長率の比較(2026年から2036年)図32:北米市場におけるタイプ別の市場魅力度分析図33:北米市場における冷却能力別の市場シェアおよびBPS分析(2026年および2036年)図34:北米市場における冷却能力別の前年比成長率比較(2026年~2036年)図35:北米市場における冷却能力別の市場魅力度分析図36:北米市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)図37:北米市場における構成部品別の前年比成長率比較(2026年~2036年)図38:構成部品別の北米市場の魅力度分析図39:流通方法別の北米市場における価値シェアおよびBPS分析(2026年および2036年)図40:流通方法別の北米市場の前年比成長率比較(2026年~2036年)図41:流通方法別北米市場の魅力度分析図42:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)図43:用途別北米市場の前年比成長率比較(2026年~2036年)図44:用途別北米市場の魅力度分析図45:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)図46:ラテンアメリカ市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)図47:ラテンアメリカ市場におけるタイプ別前年比成長率の比較(2026年から2036年)図48:ラテンアメリカ市場におけるタイプ別市場魅力度分析図49: ラテンアメリカ市場の冷却能力別市場シェアおよびBPS分析(2026年および2036年)図50:ラテンアメリカ市場の冷却能力別前年比成長率の比較(2026年~2036年)図51:冷却能力別 ラテンアメリカ市場の魅力度分析図52:構成部品別 ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)図53:構成部品別 ラテンアメリカ市場の前年比成長率比較(2026年~2036年)図54:構成部品別 ラテンアメリカ市場の魅力度分析図55: 2026年および2036年のラテンアメリカ市場における流通方法別の市場価値シェアおよびBPS分析図56:2026年から2036年までのラテンアメリカ市場における流通方法別の前年比成長率比較図57:流通方法別のラテンアメリカ市場の魅力度分析図58:2026年および2036年のラテンアメリカ市場における用途別の市場価値シェアおよびBPS分析
図59:ラテンアメリカ市場における用途別前年比成長率の比較(2026年~2036年)
図60:ラテンアメリカ市場における用途別の魅力度分析
図61:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
図63:西ヨーロッパ市場におけるタイプ別前年比成長率の比較(2026年~2036年)
図64:西ヨーロッパ市場におけるタイプ別市場魅力度分析
図65:西ヨーロッパ市場における冷却能力別の市場シェアおよびBPS分析(2026年および2036年)
図66:西ヨーロッパ市場における冷却能力別の前年比成長率比較(2026年から2036年)
図67:西ヨーロッパ市場における冷却能力別の市場魅力度分析
図68:西ヨーロッパ市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)
図69:西ヨーロッパ市場における構成部品別の前年比成長率比較(2026年~2036年)
図70:西ヨーロッパ市場における構成要素別の市場魅力度分析
図71:西ヨーロッパ市場における流通方法別の市場価値シェアおよびBPS分析(2026年および2036年)
図72:西ヨーロッパ市場における流通方法別の前年比成長率比較(2026年~2036年)
図73:西ヨーロッパ市場における流通方法別の魅力度分析
図74:西ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図75:西ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
図76:用途別 西ヨーロッパ市場の魅力度分析
図77:国別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図78:タイプ別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図79:東ヨーロッパ市場におけるタイプ別前年比成長率の比較(2026年~2036年)
図80:東ヨーロッパ市場におけるタイプ別の市場魅力度分析
図81:東ヨーロッパ市場における冷却能力別の市場シェアおよびBPS分析(2026年および2036年)
図82:東欧市場における冷却能力別前年比成長率の比較(2026年~2036年)
図83:東欧市場における冷却能力別の市場魅力度分析
図84:東欧市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
図85:東欧市場における冷却能力別前年比成長率の比較(2026年~2036年)
図86:東欧市場における冷却能力別の市場魅力度分析
図87:東欧市場における流通方法別の市場シェアおよびBPS分析(2026年および2036年)図88:東欧市場における流通方法別の前年比成長率比較(2026年~2036年)図89:東欧市場における流通方法別の市場魅力度分析図90:東欧市場における用途別の市場シェアおよびBPS分析(2026年および2036年)図91:東欧市場における用途別前年比成長率の比較(2026年~2036年)図92:東欧市場における用途別の市場魅力度分析図93:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)図94:東アジア市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)図95:東アジア市場におけるタイプ別前年比成長率の比較(2026年から2036年)図96:東アジア市場におけるタイプ別の市場魅力度分析図97:東アジア市場における冷却能力別の市場シェアおよびBPS分析(2026年および2036年)図98:東アジア市場における冷却能力別の前年比成長率比較( 2026年から2036年図99:東アジア市場における冷却能力別の市場魅力度分析図100:東アジア市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)図101:東アジア市場における構成部品別の前年比成長率比較(2026年から2036年)図102:東アジア市場における構成要素別の魅力度分析図103:東アジア市場における流通方法別の価値シェアおよびBPS分析(2026年および2036年)図104:東アジア市場における流通方法別の前年比成長率比較(2026年~2036年)図105:東アジア市場における流通方法別の魅力度分析図106:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)図107:東アジア市場における用途別の前年比成長率比較(2026年~2036年)図108:東アジア市場における用途別の魅力度分析図109:南アジアおよび太平洋地域の市場における国別市場シェアおよびBPS分析(2026年および2036年)図110:南アジアおよび太平洋地域の市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)図111:南アジアおよび太平洋地域の市場におけるタイプ別前年比成長率の比較(2026年から2036年)図112:南アジア・太平洋地域の市場魅力度分析(タイプ別)図113:南アジア・太平洋地域の市場価値シェアおよびBPS分析(冷却能力別、2026年および2036年)図114:南アジア・太平洋地域の市場前年比成長率比較(冷却能力別、2026年から2036年)図115:南アジア・太平洋市場における冷却能力別の市場魅力度分析図116:南アジア・太平洋市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)図117:南アジア・太平洋市場における構成部品別の前年比成長率比較(2026年~2036年)
図118:南アジア・太平洋市場における構成要素別の市場魅力度分析
図119:南アジア・太平洋市場における流通方法別の市場価値シェアおよびBPS分析(2026年および2036年)
図120:南アジア・太平洋市場における流通方法別の前年比成長率比較(2026年~2036年)
図121:南アジア・太平洋市場における流通方法別の市場魅力度分析
図122:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図123:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図124:南アジア・太平洋市場における用途別の市場魅力度分析
図125:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
図127:中東・アフリカ市場におけるタイプ別前年比成長率の比較(2026年~2036年)
図128:中東・アフリカ市場におけるタイプ別の魅力度分析
図129:中東・アフリカ市場における冷却能力別の市場シェアおよびBPS分析(2026年および2036年)
図130:中東・アフリカ市場における冷却能力別前年比成長率の比較(2026年~2036年)
図131:中東・アフリカ市場における冷却能力別の市場魅力度分析
図132:中東・アフリカ市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)
図133:中東・アフリカ市場における構成部品別前年比成長率の比較(2026年~2036年)
図134:中東・アフリカ市場における構成部品別の市場魅力度分析
図135:中東・アフリカ市場における流通方法別の価値シェアおよびBPS分析(2026年および2036年)
図136: 中東・アフリカ市場:流通方法別前年比成長率比較(2026年~2036年)
図137:中東・アフリカ市場:流通方法別の市場魅力度分析
図138:中東・アフリカ市場:用途別市場シェアおよびBPS分析(2026年および2036年)
図139:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図140:中東・アフリカ市場における用途別の市場魅力度分析
図141:世界市場 – ティア構造分析
図142:世界市場 – 企業別シェア分析









