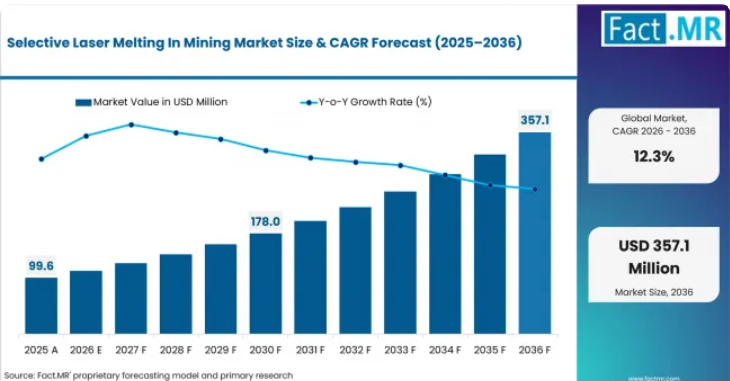
鉱業市場における選択的レーザー溶融(SLM)の成長を支える重要な数値とは何でしょうか?
2036年までに2億4,520万米ドルの絶対的な市場機会が見込まれており、その牽引役となるのは、ソフトウェアやワークフローの自動化、そして露天掘りの用途です。
- 市場の需要要因
- 鉱業の保守チームは、スキャンに基づく造形準備および検査記録に裏付けられた、より迅速で信頼性の高い予備部品の調達ルートを必要としています。
- 鉱業用OEMメーカーは、ブラケットや流体システム部品向けに、再現性のあるレーザーパラメータによって制御された合金加工に依存しています。
- 積層造形サービスプロバイダーは、造形ログや後処理の証拠によって裏付けられた、鉱業グレードの生産ワークフローを必要としています。
- プラントエンジニアリングチームは、設計ファイルと検査チーム間の手動引き継ぎを削減した、自動化されたワークフロー制御を活用しています。
分析対象の主要セグメント
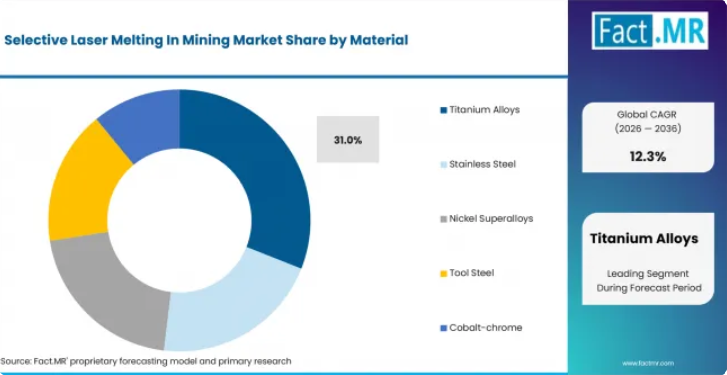
- 材料別:チタン合金は、軽量かつ高強度で耐食性に優れた鉱業用部品の需要に後押しされ、2026年には31%のシェアを占めると推定されています。
- 用途別:交換の遅延や認定された修理ワークフローを背景に、スペアパーツの生産は2026年に42%のシェアを占めると予測されています。
- 部品別:2026年には、クラッシャーおよびミル部品が34%のシェアを占めると予測されており、これは摩耗への曝露や過酷な処理要件が要因となっています。
- 最終用途別:2026年には、金属鉱業が56%のシェアを占めると予測されており、これは銅や重要鉱物の修理需要に支えられています。
Fact.MRのアナリスト見解
Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「鉱業における選択的レーザー溶融(SLM)は、印刷可能な部品と現場で使用可能な部品との間に必要な適格性の証明が求められることから、注目を集めています。この技術の採用においては、粉末のトレーサビリティと検査記録を1つの監査経路に統合できるプロバイダーが有利になると予測されます。」
戦略的示唆
鉱山の保守チームは、金属積層造形プロジェクトを承認する前に、繰り返し遅延が発生している部品を特定する可能性が高いと考えられます。鉱業のOEM各社は、摩耗や熱への曝露に対するプリント部品の性能を検証することが期待されます。サービス局は、鉱業の各顧客ごとに粉末の原産地と検査記録を文書化することが見込まれます。ソフトウェアプロバイダーは、機械のログと検査結果を、単一の管理されたワークフロー内で連携させることが予想されます。
Additive Industries社は、2025年11月、要求の厳しい生産用途向けに「MetalFab 420K」を発表しました。機械メーカーや鉱業の修理ネットワークは、認定ループの短縮と、より安全な粉末取り扱いワークフローへの明確な道筋を得ることになります。
インドは、石炭生産規模と重機鉱業フリート全体のメンテナンス需要に牽引され、2036年までに年平均成長率(CAGR)14.1%を記録すると予測されています。中国は、金属および石炭生産の規模の深さに後押しされ、2036年まで年平均成長率(CAGR)13.4%を記録すると見込まれています。オーストラリアは、鉄鉱石用機材の集中度と遠隔地での交換ニーズを背景に、2026年から2036年にかけて年平均成長率(CAGR)12.1%で成長すると予測されています。
英国は、採石、骨材、鉱業技術サービスに支えられ、2026年から2036年にかけて年平均成長率(CAGR)11.8%を記録すると見込まれています。米国は、調査期間中に年平均成長率(CAGR)11.6%を記録すると推定されており、これは鉄鉱石および重要鉱物の修理需要に起因するものです。ドイツは、予測期間中に年平均成長率(CAGR)11.3%を記録すると予測されており、金属積層造形エンジニアリングの深化に支えられています。日本は、2036年までに年平均成長率(CAGR)11.0%を記録すると予測されており、精密製造および設備サービス分野の進展に後押しされています。
鉱業市場における選択的レーザー溶融(SLM)は、セグメント別にどのように分類されますか?
金属鉱業が56%で首位となる見込みです。また、スペアパーツの生産が42%で首位となる見込みです。
どの材料カテゴリーが首位になると予測されていますか?
チタン合金は、2026年に31%のシェアを占める見込みです。
チタン合金は、強度対重量比の要件や耐食性部品の用途に牽引され、2026年には31%のシェアを獲得すると見込まれています。ステンレス鋼は、ブラケットや流体処理部品における幅広い補修用途により、これに続きます。ニッケル超合金は、熱にさらされる鉱業用部品や高応力を受ける鉱業用部品を支えています。工具鋼とコバルト・クロム合金は、依然として摩耗に重点を置いた補修プログラムや特殊部品の認定に関連しています。サンドビック社とアディティブ・インダストリーズ社は2025年6月、IN718、316Lステンレス鋼、Ti-6Al-4V-ELIを含む3種類の合金に対応する初期のPLT供給について報告し、合金ごとの認定要件の重要性を強調しました。
どの用途分野が最大のシェアを占めると予測されていますか?
2026年には、スペアパーツの生産が42%のシェアを確保すると推定されています。
2026年には、交換サイクルの長期化や鉱業における小ロットの修理ニーズを背景に、スペアパーツの生産が42%のシェアを占めると予測されています。これに続いて、耐摩耗性部品が挙げられます。これは、事業者が摩耗や疲労にさらされるプリント部品の試験を行っているためです。プロトタイピングは、現場での認定に先立つ設計検証を支援します。修理およびクラッディングは、完全な交換に多額の費用がかかる場合において、部品の寿命を延ばす手段として依然として重要な役割を果たしています。Nikon SLM Solutions社は2026年3月、同社の高速金属積層造形システムが最大12本のレーザーを使用し、最大1,000 ccm/hの造形速度を実現することで、緊急を要する鉱業用部品の迅速な修理を支援すると発表しました。
どの部品カテゴリーがトップの地位を占めると予測されていますか?
2026年には、破砕機・粉砕機用部品が34%のシェアを占めると予測されています。
破砕機・粉砕機用部品は、鉱物処理回路における高い摩耗強度と繰り返しの交換ニーズに後押しされ、2026年には34%のシェアを獲得すると予想されています。ポンプ・バルブ用部品は、流体システムのメンテナンスや複雑な内部形状の要件により、これに続くと見込まれています。掘削用部品は、過酷な稼働条件における現場修理や再設計プログラムを支えています。EOS社は2024年3月、最大55.4 cm³/hの積算速度を誇る「M 290 1kW」システムを発売し、高密度で要求の厳しい金属部品の生産性を向上させました。
どの最終用途で最も強い需要が見込まれていますか?
2026年には、金属鉱業が56%のシェアを占める見込みです。
2026年には、ニッケルおよび重要鉱物の採掘事業における修理需要に牽引され、金属鉱業が56%のシェアを占めると推定されています。石炭鉱業は、重機群のメンテナンスや設備の摩耗により、これに続きます。鉱物加工分野では、ノズルや破砕機関連部品の製造において、選択的レーザー溶融(SLM)が活用されています。国際エネルギー機関(IEA)は2025年5月の報告書で、2024年のリチウム需要が30%近く増加した一方、グラファイトおよび希土類の需要は6~8%増加したと指摘しており、これにより金属鉱業における稼働時間重視の修理プログラムの必要性がさらに高まっています。
鉱業市場における選択的レーザー溶融技術の導入を加速させている要因と、その障壁となっている要因は何でしょうか?
スペアパーツの認定要件が導入を後押しする一方で、プロセス検証の負担が導入を抑制しています。
推進要因の影響分析
交換部品の納期短縮: 鉱業の保守チームは、老朽化した設備用の鋳造部品や機械加工部品の調達に時間を費やしています。ニコンSLMソリューションズは2026年3月、同社の高速金属積層造形システムが最大12本のレーザーを使用し、造形速度は最大1,000 ccm/hに達すると発表しました。造形速度の向上により、修理仕様書から実用可能な金属部品までのプロセスが短縮され、緊急の交換作業が円滑に行えるようになります。
重要鉱物の生産圧力: 鉱物需要の高まりにより、リチウム、ニッケル、銅のバリューチェーンを扱う鉱業では、設備の稼働率にさらなる圧力がかかっています。国際エネルギー機関(IEA)は2025年5月、2024年のリチウム需要が30%近く増加し、グラファイトおよび希土類の需要も6~8%増加したと報告しました。生産圧力の高まりにより、より迅速な修理やリマニュファクチャリング手法への関心が高まると予測されています。
ビルドファイルのワークフロー管理:積層造形プロジェクトでは、設計ファイルから機械の設定、検査に至るまでの追跡可能な流れが必要です。マテリアライズ社とレニショー社は2024年4月、TEMPUS技術によりビルド層あたり最大9秒の短縮が可能となり、部品のビルド時間を最大50%削減できると報告しました。スキャン制御の高速化は、ビルドプロセッサと検査記録が整合性を保って初めて、商業的価値を持ちます。
粉末のトレーサビリティ要件: 粉末の原産地と再利用履歴は、最終部品の信頼性を左右します。サンドビック社とアディティブ・インダストリーズ社は2025年6月、初期のPLT供給がIN718、316Lステンレス鋼、Ti-6Al-4V-ELIを含む3種類の合金をカバーしたと報告しました。合金ごとの供給管理は、鉱業用部品サプライヤーが認定プロセスにおける承認の障壁を低減するのに役立ちます。
- 複雑な金属部品の再設計:選択的レーザー溶融(SLM)技術は、調達困難な鉱業用部品向けに、軽量なブラケットや一体型固定具の製造を可能にします。EOS社は2024年3月、最大55.4 cm³/hの積算速度を誇るM 290 1kWシステムを発売しました。高出力処理により、重機システムの近くで使用される銅を多用する部品や、熱的負荷の高い部品の再設計における導入メリットが高まります。
機会影響分析
認定済みスペアパーツライブラリ: 鉱業企業には、交換サイクルが長く、生産数量の少ない部品が多数存在します。オークリッジ国立研究所は2025年7月、研究者らが14日間で大型の再利用可能な3Dプリント成形品を設計・導入したと報告しました。迅速な認定サイクルにより、積層造形チームは、同様の取り組みが鉱業の修理プログラムに導入される前に、実績ライブラリを構築することができます。
合金パラメータの開発: 鉱業用部品には、耐摩耗性や耐熱性が求められることがよくあります。ファールソン・テクノロジーズは2025年3月、同社のビーム成形技術により、金属粉末床溶融法において部品密度99.95%超を達成したと報告しました。高密度な出力により、プロバイダーは、プリントされた合金が試作サンプル段階から現場で使用可能な修理部品へと発展できることを実証しやすくなります。
サービスビューローのネットワーク:社内に金属積層造形設備を持たない鉱業も数多くありますが、それらでも造形部品への迅速なアクセスが求められています。3D Systems社とPrecision Resource社は2024年7月、Precision Resource社が2台のDMP Flex 350 Dualプリンターを自社の製造ワークフローに統合すると発表しました。このような生産能力は、専門メーカーが認定済みの金属積層造形生産を通じて、外部の顧客にサービスを提供できることを示しています。
- 粉末処理の統合: 粉末の装填作業の安全性向上と、よりクリーンな取り扱いにより、金属積層造形生産中のリスクが低減されます。Additive Industries社は2025年11月、要求の厳しい生産用途向けに4基の1kWレーザーを搭載した「MetalFab 420K」を発表しました。装置と粉末処理のワークフローを統合することで、鉱業向け修理サービスプロバイダーは、部品管理の厳格さを損なうことなく、スループットを向上させる余地が生まれます。
制約要因の影響分析
- プロセス検証の負担:鉱業用部品には、印刷完了以上の証拠が求められます。米国国立標準技術機関(NIST)は2025年、AM-Benchに8つの金属ベンチマークセットと1つのポリマーベンチマークセットが含まれていると発表しました。このベンチマークの網羅性の高さこそが、現場での承認前に、オペレーターが組成や溶融池の証拠を求める理由を示しています。
- 装置および粉末のコスト:レーザー粉末床溶融装置と合金粉末は、導入コストを押し上げます。Additive Industries社は2025年6月、同社のPLTには175 Lの金属粉末を収容可能であり、密度にもよりますが、これは約600 kgの鋼粉末に相当すると報告しました。粉末の大量保管は、小規模な修理チームにとって、保管スペースや運転資金の負担を増大させます。
- 現場における技術者不足:鉱業現場では、保守チームの近くに積層造形エンジニアが常駐しているとは限りません。マテリアライズ社は2024年7月、LiM-X260デュアルレーザーを用いたベンチマークテストの結果、スライシングおよびハッチング時間が45倍高速化し、処理時間が15時間から以下に短縮されたと報告しました。このような効率化を実現するには、部品準備の際にソフトウェアを正しく操作できる訓練を受けたユーザーが必要です。
- 設計権に関する懸念: OEMの図面やリバースエンジニアリングされた部品は、修理チームにとって承認リスクをもたらします。3D Systems社は2026年4月、オンプレミスでのフリート監視、プロセス制御、データ収集、およびカスタマイズ可能な分析を安全に行うための「AddiTrak」をリリースしました。管理されたデータシステムはリスクの露出を低減しますが、安全上重要な交換用ファイルに対する法的承認が、依然として導入の妨げとなっています。
鉱業市場において、どの国が選択的レーザー溶融(SLM)の導入を拡大しているのでしょうか?
インド 14.1%;中国 13.4%;オーストラリア 12.1%;英国 11.8%;米国 11.6%
地域別分析の対象は、北米、ラテンアメリカ、ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカです。
インドの市場見通しを牽引している要因は何でしょうか?
石炭生産規模と修理需要に支えられ、2036年までの年平均成長率(CAGR)は14.1%と予測されています。
石炭を多用する鉱業は、移動式機器や摩耗部品の巨大な需要基盤を生み出しています。インドの産業は、保守チームがスペアパーツの交換サイクル短縮を求めることから、2036年までに年平均成長率(CAGR)14.1%を記録すると予測されています。石炭省は2026年1月、2024-25年度の石炭生産量が前年比4.98%増の1,047.523百万トンに達したと報告しており、これが交換需要を後押ししています。
中国では市場需要がどのように拡大しているのでしょうか?
2036年までに年平均成長率(CAGR)13.4%が見込まれており、これは鉱業の規模拡大と現地生産の深化に牽引されています。
中国の鉱業および機械産業のエコシステムは、機器製造クラスターの近隣における金属積層造形ワークフローの迅速な試験を支援しています。中国市場は、事業者が造形部品を重工業の修理プログラムに組み込んでいることから、2026年から2036年にかけて年平均成長率(CAGR)13.4%を記録すると予想されています。中国国家統計局は2026年2月、2025年の石炭生産量が前年比1.4%増の48.5億トンであったと報告しており、これが鉱業機械の充実したサービス基盤を支えています。
オーストラリアの需要見通しを支える要因は何でしょうか?
2026年から2036年にかけて年平均成長率(CAGR)12.1%が見込まれており、これは鉄鉱石採掘の機械集約度の高さが原動力となっています。
オーストラリアの遠隔地にある鉱業では、認定された交換部品への迅速なアクセスが極めて重視されています。オーストラリアの需要は、予測期間中に年平均成長率(CAGR)12.1%で拡大すると見込まれており、これは鉄鉱石事業者がスペアパーツの3Dプリントや再設計のサポートを模索していることが牽引しています。産業・科学・資源省は2025年3月、2024年の鉄鉱石輸出量が前年比1.2%増の902 Mtに達したと報告しており、これにより修理の迅速化の必要性がさらに高まっています。
英国の市場見通しを支える要因は何でしょうか?
予測期間中の年平均成長率(CAGR)は11.8%と見込まれており、採石および鉱業技術サービスが牽引役となります。
英国の需要は、鉱山設備のサポートに関連する採石およびエンジニアリングサービスによって形成されています。英国の同セクターは、少量生産の金属部品に選択的レーザー溶融(SLM)技術を活用する修理専門業者に牽引され、調査期間中に11.8%のCAGRを記録すると予想されています。英国地質調査所(BGS)の報告によると、2024年には販売目的で1億7,230万トンの陸上鉱物が採掘されており、サービス企業にとって安定した産業基盤となっています。
米国市場はどのように進展しているのでしょうか?
2036年までのCAGRは11.6%と予測されており、これは重要鉱物の修理ニーズに牽引されています。
米国の鉱業プログラムでは、鉄鉱石や鉱物処理設備の複雑な金属部品の修理手段として、積層造形が活用されています。米国での売上高は、部品の交換サイクルを短縮するために適格な造形技術を評価する事業者によって支えられ、2036年までに年平均成長率(CAGR)11.6%を記録すると推定されています。米国地質調査所(USGS)の推計によると、2025年の米国の銅鉱業生産量は100万トンとなり、2024年比で5%減少する見込みです。これにより、生産地域における稼働率への注目が高まっています。
ドイツの市場見通しを支える要因は何でしょうか?
2026年から2036年にかけて年平均成長率(CAGR)11.3%が見込まれており、これは金属積層造形技術の高度化が原動力となっています。
ドイツは、機械製造のノウハウと、産業用積層造形に関する深い専門知識を融合させています。ドイツの市場は、交換部品や金型向けに金属粉末床溶融法を採用するサービスプロバイダーに牽引され、2036年まで年平均成長率(CAGR)11.3%を記録すると予測されています。EOS社は2024年3月、EOS M 290 1kW金属積層造形システムを発売し、高出力レーザー加工向けの量産オプションを追加しました。
日本における市場需要はどのように推移しているのでしょうか?
予測期間中の年平均成長率(CAGR)は11.0%と見込まれており、これは精密製造と設備・サービス分野の徹底した管理に牽引されています。
日本の精密製造の文化は、実地使用前のプリント済み金属部品の綿密な認定を後押ししています。2026年から2036年にかけて、日本の需要は年平均成長率(CAGR)11.0%を記録すると予測されており、これは複雑な部品に対してレーザー粉末床溶融法を評価しているOEMの修理チームによる動きを反映したものです。ニコンSLMソリューションズは、2026年3月に大型金属積層造形に関連する「NXG 600E」の受注を報告しており、活発な産業開発を支えています。
鉱業市場における選択的レーザー溶融(SLM)をリードしているのはどの企業でしょうか?
ニコンSLMソリューションズとアディティブ・インダストリーズが装置の直接的な提供を主導しており、EOSとレニショーは生産およびワークフローの能力を強化しています。
ニコンSLMソリューションズは、産業ユーザー向けに大型金属レーザー粉末床溶融技術を提供しています。アディティブ・インダストリーズは、MetalFabシステムを中核としたモジュール式の金属積層造形生産および粉末ワークフロー制御をサポートしています。EOSは、厳しい生産環境で使用されるDMLSおよびレーザー粉末床溶融プラットフォームを通じて、産業用金属プリンターの製品ラインナップを拡充しています。
レニショー、3Dシステムズ、ファールソン・テクノロジーズ、マテリアライズは、ダイレクトメタルプリンティングおよび造形ソフトウェアを通じて機能を提供しています。ファールソンは、金属粉末床溶融におけるビーム成形作業をサポートしています。マテリアライズは、造形準備とワークフロー管理をサポートしています。2036年までの競争は、実績のある造形実績と、鉱業クラスター近郊でのサービスサポートによって形作られると予想されます。
主要なプロバイダーはどの企業でしょうか?
- Nikon SLM Solutions
- Additive Industries
- EOS
- Renishaw
- 3D Systems
- Farsoon Technologies
- Materialise
市場はどのように分類されていますか?
- 材質別:
- チタン合金
- ステンレス鋼
- ニッケル超合金
- 工具鋼
- コバルト・クロム合金
- 用途別:
- スペアパーツの製造
- 耐摩耗性部品
- 試作
- 修理・クラッディング
- 部品別:
- 破砕機・粉砕機用部品
- ポンプ・バルブ用部品
- 掘削用部品
- 最終用途別:
- 露天掘鉱業
- 石炭採掘
- 鉱物処理
- 地域別:
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- チリ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- オーストラリア
- ASEAN
- 中東およびアフリカ
- GCC
- 南アフリカ
- 北米
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどの程度か?
- 主なトレンドは何か?
- どの地域が主導的か?
- 主要企業はどこか?
- 市場概要
- 市場範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- 持続可能性への影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- バイヤージャーニー
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 過去の市場規模(金額:百万米ドル)および数量(単位)分析、2021年~2025年
- 現在および将来の市場規模(金額:百万米ドル)および数量(単位)予測、2026年~2036年
- 前年比成長傾向分析
- 絶対的な市場機会(金額)分析
- 世界市場の価格分析、2021年~2036年
- 素材別世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- 素材別過去市場規模(金額別:百万米ドル)および数量(単位)の分析、2021年~2025年
- 素材別現在および将来の市場規模(金額別:百万米ドル)および数量(単位)の分析および予測、2026年~2036年
- チタン合金
- ステンレス鋼
- ニッケル超合金
- 工具鋼
- コバルト・クロム
- 素材別前年比成長傾向分析(2021年~2025年)
- 素材別絶対的な市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(金額:百万米ドル)および数量(単位)の分析(2021年~2025年)
- 用途別現在および将来の市場規模(金額:百万米ドル)および数量(単位)の分析および予測(2026年~2036年)
- スペアパーツの生産
- 耐摩耗性部品
- プロトタイピング
- 修理・クラッディング
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 部品別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 構成部品別 過去市場規模(金額:百万米ドル)および数量(単位)の分析(2021年~2025年)
- 構成部品別 現在および将来の市場規模(金額:百万米ドル)および数量(単位)の分析および予測(2026年~2036年)
- 破砕機・粉砕機用部品
- ポンプ・バルブ用部品
- 掘削用部品
- 構成部品別前年比成長傾向分析(2021年~2025年)
- 構成部品別絶対的市場機会分析(2026年~2036年)
- 最終用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 最終用途別、2021年から2025年までの過去の市場規模(金額:百万米ドル)および数量(単位)の分析
- 最終用途別、2026年から2036年までの現在および将来の市場規模(金額:百万米ドル)および数量(単位)の分析と予測
- 露天掘りの金属鉱業
- 石炭採掘
- 鉱物処理
- 最終用途別前年比成長傾向分析(2021年~2025年)
- 最終用途別絶対的な市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 過去市場規模(金額 (百万米ドル)および数量(単位)の分析:地域別、2021年から2025年
- 現在の市場規模(金額:百万米ドル)および数量(単位)の分析と予測:地域別、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 市場魅力度分析:地域別
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別の過去市場規模(金額:百万米ドル)および数量(単位)の傾向分析(2021年~2025年)
- 市場分類別の市場規模(金額:百万米ドル)および数量(単位)の予測(2026年~2036年)
- 国別
- 米国
- カナダ
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(金額:百万米ドル)および数量(単位)の推移分析(2021年~2025年)
- 市場分類別 市場規模(金額:百万米ドル)および数量(単位)の予測(2026年~2036年)
- 国別
- ブラジル
- チリ
- メキシコ
- その他の南米アメリカ
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(金額:百万米ドル)および数量(単位)の推移分析(2021年~2025年)
- 市場分類別の市場規模(金額:百万米ドル)および数量(単位)の予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(金額:百万米ドル)および数量(単位)の推移分析(2021年~2025年)
- 市場規模(金額:百万米ドル)および数量(単位)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカンおよびバルト諸国
- ヨーロッパのその他地域
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)および数量(単位)の推移分析(2021年~2025年)
- 市場分類別 市場規模(百万米ドル)および数量(単位)の予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(金額:百万米ドル)および数量(単位)の推移分析(2021年~2025年)
- 市場規模(金額:百万米ドル)および数量(単位)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(金額:百万米ドル)および数量(単位)の推移分析(2021年~2025年)
- 市場分類別 市場規模(金額:百万米ドル)および数量(単位)の予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他地域
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 素材別
- 用途別
- 構成要素別
- 最終用途別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 素材別
- 用途別
- 構成要素別
- 最終用途別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 素材別
- 用途別
- 構成要素別
- 最終用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成要素別
- 最終用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成要素別
- 最終用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成要素別
- 最終用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 素材別
- 用途別
- 構成部品別
- 最終用途別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- EOS GmbH
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(素材/用途/構成部品/最終用途/地域)
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- SLM Solutions(ニコン)
- Trumpf
- Renishaw
- 3D Systems
- GE Additive(Colibrium Additive)
- EOS GmbH
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)および出荷数量(単位)の予測(2021年~2036年)
- 表2:素材別世界市場規模(百万米ドル)および出荷数量(単位)の予測(2021年~2036年)
- 表3:用途別 世界市場規模(百万米ドル)および数量(単位)の予測(2021年~2036年)
- 表4:2021年~2036年の構成部品別世界市場規模(百万米ドル)および販売数量(単位)の予測
- 表5:2021年~2036年の最終用途別世界市場規模(百万米ドル)および販売数量(単位)の予測
- 表6:2021年~2036年の北米市場規模(百万米ドル)および販売数量 (単位)の予測(国別、2021年~2036年)
- 表7:北米市場規模(百万米ドル)および販売数量(単位)の予測(素材別、2021年~2036年)
- 表8:北米市場規模(百万米ドル)および販売数量(単位)の予測(用途別、2021年~2036年)
- 表9:2021年~2036年の北米市場規模(百万米ドル)および販売数量(単位)のコンポーネント別予測
- 表10:北米市場における最終用途別市場規模(百万米ドル)および販売数量(単位)の予測(2021年~2036年)
- 表11:ラテンアメリカ市場における国別市場規模(百万米ドル)および販売数量(単位)の予測(2021年~2036年)
- 表12:南米アメリカ市場規模(百万米ドル)および販売数量(単位)の予測(素材別、2021年~2036年)
- 表13:南米アメリカ市場規模(百万米ドル)および販売数量(単位)の用途別予測(2021年~2036年)
- 表14:南米アメリカ市場規模(百万米ドル)および販売数量(単位)の構成部品別予測(2021年~2036年)
- 表15:南米アメリカ市場規模(百万米ドル)および販売数量(単位)の予測(素材別、2021年~2036年)
- 表16:ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の予測(国別、2021年~2036年)
- 表17:西ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の予測(素材別、2021年~2036年)
- 表18:西ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の用途別予測(2021年~2036年)
- 表19:西ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の構成部品別予測(2021年~2036年)
- 表20:西ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の最終用途別予測(2021年~2036年)
- 表21:東ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の国別予測(2021年~2036年)
- 表22:東ヨーロッパの市場規模(百万米ドル)および販売数量(単位)の予測(素材別、2021年~2036年)
- 表23:東ヨーロッパの市場規模(百万米ドル)および販売数量(単位)の予測(用途別、2021年~2036年)
- 表24:東ヨーロッパ市場規模(百万米ドル)および販売数量(単位)のコンポーネント別予測(2021年~2036年)
- 表25:東ヨーロッパ市場規模(百万米ドル)および販売数量(単位)の最終用途別予測(2021年~2036年)
- 表26:東アジアの市場規模(百万米ドル)および販売数量(単位)の国別予測、2021年~2036年
- 表27:東アジアの市場規模(百万米ドル)および販売数量(単位) 素材別市場規模(百万米ドル)および販売数量(単位)の予測、2021年~2036年
- 表28:東アジア市場規模(百万米ドル)および販売数量(単位)の用途別予測、2021年~2036年
- 表29:東アジア市場規模(百万米ドル)および販売数量(単位)の構成部品別予測、2021年~2036年
- 表30:東アジア市場規模(百万米ドル)および販売数量(単位)の最終用途別予測(2021年~2036年)
- 表31:南アジアおよび太平洋地域市場規模(百万米ドル)および販売数量(単位)の国別予測(2021年~2036年)
- 表32:南アジア・太平洋地域の市場規模(百万米ドル)および販売数量(単位)の予測(素材別、2021年~2036年)
- 表33:南アジア・太平洋地域の市場規模(百万米ドル)および販売数量(単位)の予測(用途別、2021年~2036年)
- 表34:南アジア・太平洋地域の市場規模(百万米ドル)および販売数量(単位)の予測(構成部品別、2021年~2036年)
- 表35:南アジア・太平洋地域の市場規模(百万米ドル)および販売数量(単位)の予測(最終用途別、2021年~2036年)
- 表36:中東・アフリカの国別市場規模(百万米ドル)および販売数量(単位)の予測(2021年~2036年)
- 表37:中東・アフリカ市場における素材別市場規模(百万米ドル)および販売数量(単位)の予測(2021年~2036年)
- 表38:中東・アフリカ市場における用途別市場規模(百万米ドル)および販売数量(単位)の予測(2021年~2036年)
- 表39:中東・アフリカ市場における構成部品別市場規模(百万米ドル)および販売数量(単位)の予測(2021年~2036年)
- 表40:中東・アフリカ市場における最終用途別市場規模(百万米ドル)および販売数量(単位)の予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)および販売数量(単位)の予測
- 図3:2026年および2036年の素材別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の素材別世界市場の前年比成長率比較
- 図5:素材別世界市場の魅力度分析
- 図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の投資魅力度分析
- 図9: 構成部品別世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:構成部品別世界市場の前年比成長率比較(2026年~2036年)
- 図11:構成部品別世界市場の魅力度分析
- 図12:最終用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図14:最終用途別世界市場の投資魅力分析
- 図15:地域別世界市場の価値(百万米ドル)および数量(単位)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20: 西ヨーロッパ市場の増分ドル機会、2026年~2036年
- 図21:東ヨーロッパ市場の増分ドル機会、2026年~2036年
- 図22:東アジア市場の増分ドル機会、2026年~2036年
- 図23:南アジア・太平洋市場の増分ドル機会、2026年~2036年
- 図24:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図26:北米市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における素材別前年比成長率の比較(2026年~2036年)
- 図28:北米市場における素材別の市場魅力度分析
- 図29:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における用途別前年比成長率の比較(2026年~2036年)
- 図31:用途別北米市場の魅力度分析
- 図32:構成部品別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:構成部品別北米市場の前年比成長率比較(2026年~2036年)
- 図34:北米市場における構成部品別の魅力度分析
- 図35:北米市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図37:北米市場における最終用途別の魅力度分析
- 図38:南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図39:素材別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図40:素材別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:南米アメリカ市場における素材別の市場魅力度分析
- 図42:南米アメリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図44:用途別南米アメリカ市場の魅力度分析
- 図45:構成部品別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:構成部品別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:構成部品別南米アメリカ市場の魅力度分析
- 図48: ラテンアメリカ市場:最終用途別市場シェアおよびBPS分析(2026年および2036年)
- 図49:ラテンアメリカ市場:最終用途別前年比成長率比較(2026年~2036年)
- 図50:ラテンアメリカ市場:最終用途別市場魅力度分析
- 図51:西ヨーロッパ市場:国別市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における素材別の前年比成長率比較(2026年~2036年)
- 図54:西ヨーロッパ市場における素材別の市場魅力度分析
- 図55:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
- 図57: 用途別西ヨーロッパ市場の魅力度分析
- 図58:構成部品別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:構成部品別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における構成部品別の魅力度分析
- 図61:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における最終用途別の魅力度分析
- 図64:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)
- 図67:東ヨーロッパ市場における素材別の市場魅力度分析
- 図68:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図70:ヨーロッパ市場における用途別の市場魅力度分析
- 図71:ヨーロッパ市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における構成部品別の前年比成長率比較(2026年~2036年)
- 図73: ヨーロッパ市場における構成部品別の魅力度分析
- 図74:ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図76:ヨーロッパ市場における最終用途別の魅力度分析
- 図77:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における素材別の前年比成長率比較(2026年~2036年)
- 図80:素材別東アジア市場の魅力度分析
- 図81:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:用途別東アジア市場の前年比成長率比較(2026年~2036年)
- 図83:用途別東アジア市場の魅力度分析
- 図84:東アジア市場における構成部品別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における構成部品別の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場におけるコンポーネント別魅力度分析
- 図87:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場における最終用途別魅力度分析
- 図90:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジアおよび太平洋地域の市場における素材別価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジアおよび太平洋地域の市場における素材別前年比成長率の比較(2026年~2036年)
- 図93:南アジア・太平洋地域の市場魅力度分析(素材別)
- 図94:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別、2026年および2036年)
- 図95: 2026年~2036年の南アジア・太平洋市場における用途別前年比成長率の比較
- 図96:南アジア・太平洋市場における用途別の市場魅力度分析
- 図97:2026年および2036年の南アジア・太平洋市場における構成部品別の市場価値シェアおよびBPS分析
- 図98:南アジア・太平洋市場における構成部品別前年比成長率の比較(2026年~2036年)
- 図99:南アジア・太平洋市場における構成要素別の市場魅力度分析
- 図100:南アジア・太平洋市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋地域の市場魅力度分析(用途別)
- 図103:中東・アフリカ地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
- 図104:中東・アフリカ地域の市場価値シェアおよびBPS分析(素材別、2026年および2036年)
- 図105:中東・アフリカ市場における素材別前年比成長率の比較(2026年~2036年)
- 図106:中東・アフリカ市場における素材別の市場魅力度分析
- 図107:中東・アフリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図109:中東・アフリカ市場における用途別の市場魅力度分析
- 図110:中東・アフリカ市場における構成部品別の市場シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における構成部品別前年比成長率の比較(2026年~2036年)
- 図112:中東・アフリカ市場における構成部品別の市場魅力度分析
- 図113:中東・アフリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図115:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









