主な市場動向と洞察
- 製品別:2025年には、標準型フェイスシールドセグメントが市場を牽引し、売上高の63.8%を占めました。
- 利便性別:2025年には、使い捨てフェイスシールドセグメントが市場を牽引し、売上高シェア70.8%で最大となりました。
- シールド素材別:2025年には、PET/PETGセグメントが市場を牽引し、売上高シェア51.5%で最大となりました。
- 用途別:2025年には、病院セグメントが市場を牽引し、売上高シェア54.9%を記録しました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア34.5%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
市場規模と予測
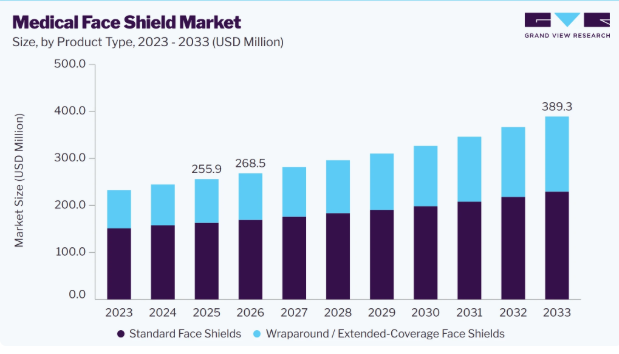
- 2025年の市場規模:2億5,590万米ドル
- 2026年の推定市場規模:2億6,850万米ドル
- 2033年までの予測市場規模:3億8,930万米ドル
- CAGR(2026年~2033年):5.5%
フェイスシールドの需要は、救急医療、外科手術、歯科治療、実験室作業、および患者との密接な接触や飛沫の危険を伴うその他の環境において支えられています。製品開発では、光学的な透明性、軽量化、防曇性能、装着感、調整性、ならびにマスク、呼吸用保護具、眼鏡、その他の個人用保護具との互換性の向上に重点が置かれています。
医療機関が、患者ケア中の飛沫、血液、体液、その他の感染の恐れのある物質への曝露から医療従事者を保護することをより重視するにつれ、感染予防・管理対策の強化が医療用フェイスシールド市場を後押ししています。フェイスシールドは顔面への追加の防護壁となり、特に飛沫やエアロゾルのリスクを伴う処置において、マスク、呼吸用保護具、防護ガウン、手袋を補完することができます。そのため、病院、歯科医院、救急部門、検査室、手術室などでは、フェイスシールドをより広範な個人用保護具(PPE)のプロトコルに組み込んでいます。感染管理の遵守に対する関心の高まりも、医療機関が適切なPPEの在庫を確保し、防曇性、良好な視認性、快適なヘッドバンド、他の保護具との互換性といった機能を備えた製品を採用するよう促しています。このように、労働安全と感染予防への継続的な注目が、医療機関による定期的な調達を支え、市場の需要に寄与しています。
例えば、2025年1月、米国疾病予防管理センター(CDC)の感染管理ガイドラインでは、飛沫やエアロゾルが発生する可能性のある医療処置における適切なPPEの使用が推奨されました。同ガイドラインでは、気管支鏡検査、気管内吸引、侵襲的血管処置などの処置において、血液、体液、または呼吸器分泌物への曝露が予想される場合は、フェイスシールドまたはゴーグル付きマスクの着用が必要であると明記されています。
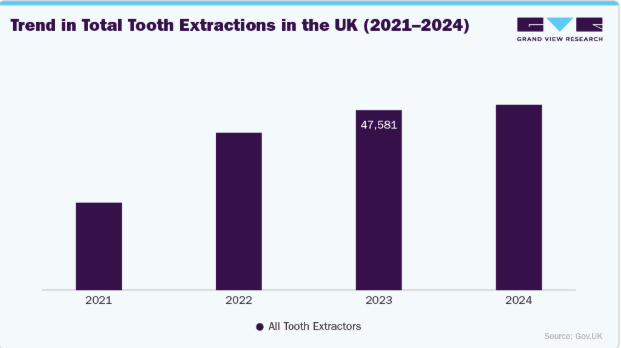
抜歯処置の件数が増加していることは、医療用フェイスシールド市場の成長を後押しする可能性があります。抜歯は口腔組織への直接的な操作を伴い、歯科医療従事者が血液、唾液、その他の感染の恐れのある物質にさらされる可能性があるためです。外科的抜歯では、組織の切開、骨の除去、歯の切断、縫合が行われることもあり、飛沫や散布が発生する状況が生じ得ます。CDCのガイダンスでは、歯科医療従事者に対し、血液や体液の飛沫や噴霧が発生する可能性のある処置の際には、サイドシールド付きの眼保護具またはフェイスシールドを使用するよう推奨しています。歯科医院で日常的な抜歯や外科的抜歯が増加するにつれ、これらの処置中の保護具への需要が高まり、歯科医師、口腔外科医、歯科助手、その他の歯科スタッフの間で、医療用フェイスシールドに対する継続的な需要が支えられています。
整形外科手術の増加も、医療用フェイスシールド市場の需要を支えています。整形外科手術では、特に関節置換術、骨折固定術、外傷手術などの侵襲的な手術において、血液、体液、および手術中の飛沫に直接さらされることになるためです。切開、穿孔、洗浄、またはその他の外科用器具を伴う処置では、体液が医療従事者の顔や目にかかる状況が生じる可能性があります。整形外科および疼痛管理の現場におけるCDCのガイダンスでは、予想される曝露に基づいて適切なPPEの使用が推奨されています。また、血液や体液の飛沫や噴霧が発生する可能性のある処置中は、口、鼻、および目の保護具の使用が明記されています。
2025年にOECDが公表したデータに基づき、以下のグラフおよび表は、2023年における人口10万人あたりの人工股関節置換術の件数を示しています。
市場の動向
病院、歯科医院、外来診療センター、検査室、および手術現場における感染予防・管理対策の強化が、医療用フェイスシールド市場の成長を支えています。医療施設では、医療従事者が血液、唾液、呼吸器分泌物、またはその他の感染の可能性のある物質の飛沫や噴霧にさらされる可能性がある場合、個人用保護具の一部としてフェイスシールドを使用しています。CDC(米国疾病予防管理センター)は、曝露のリスクが生じる可能性のある処置中にフェイスシールドまたは適切な眼・顔面保護具の使用を推奨しており、歯科に関するガイドラインでは、ハンドピースや超音波スケーラーなどの器具から生じるスプレーやスプラッターを伴う処置が具体的に挙げられています。
市場の集中度と特徴
医療用フェイスシールド市場は、医療従事者を血液、体液、唾液、呼吸器分泌物の飛沫、スプレー、スプラッターから保護するための補助的な個人用保護具としての役割を特徴としています。需要は、病院、歯科医院、外科センター、検査室、外来診療施設、その他の医療現場に分散しており、その使用状況は主に特定の処置に伴う曝露リスクによって決定されます。製品の差別化要因としては、バイザーの素材、光学的な透明度、防曇性、カバー範囲、軽量構造、調整性、快適性、および使い捨て型か再利用型かといった設計が挙げられます。額、あご、顔の側面を覆うフルフェイスシールドは、より広範囲の保護を提供し、マスクや呼吸用保護具と併用することも可能です。
素材技術、人間工学に基づいた設計、光学性能、および感染防止機能の向上は、医療用フェイスシールド市場の革新を牽引しています。メーカー各社は、保護性能を高めつつ、長時間の処置中の使用者の疲労を軽減する、軽量で耐衝撃性に優れた素材の開発を進めています。その他の革新的な技術としては、防曇・耐スクラッチコーティング、光学透明度の向上、調整可能なヘッドバンド、通気性の向上、顔面をより広く覆うラップアラウンド型デザインなどが挙げられます。バイザーが交換可能な再利用型フェイスシールドは、持続可能性とコスト効率に貢献する一方、厳格な感染管理プロトコルが求められる環境向けに、使い捨ての滅菌済みタイプも設計されています。また、度付き眼鏡、サージカルマスク、呼吸用保護具、その他の個人用保護具との統合により、互換性と使いやすさも向上しています。
医療用フェイスシールド市場における合併・買収は、製品ポートフォリオの拡大、PPE(個人用保護具)分野における能力の拡充、製造規模の拡大、および医療分野の顧客へのアクセス強化を支えています。各社は買収を通じて、補完的な保護製品技術を統合し、サプライチェーンを強化し、地理的カバー範囲を拡大し、統合された感染対策ソリューションを提供しています。こうした活動は、顔面保護具、保護用アイウェア、手袋、防護服、およびその他の医療用PPEカテゴリーにわたるクロスセリングも促進しています。したがって、戦略的な統合は、より広範で多様化した製品エコシステムの構築に寄与しており、メーカーが競争上の地位を強化し、包括的な個人用保護ソリューションに対する医療分野の需要に応えることを可能にしています。規制要件は、製品の安全性、保護性能、表示、材料、製造品質に関する基準を定めることで、医療用フェイスシールド市場に大きな影響を与えています。医療用途向けのフェイスシールドは、該当するPPEまたは医療機器の要件に準拠しなければならず、これによりメーカーは、耐液性、顔面被覆範囲、光学的な透明度、耐久性、使いやすさなどの特性を検証するよう促されています。米国では、医療用PPEはFDAの要件および公認の性能基準の対象となりますが、欧州市場では、視野、光学的中立性、防曇性能、矯正用眼鏡との互換性などの側面を網羅するPPE要件が適用されています。
- 例えば、2024年7月、アンセル社はキンバリー・クラーク社の個人用保護具(PPE)事業の買収を完了し、定評のあるPPEブランドを傘下に収めるとともに、医療、実験室、クリーンルーム、産業用途にわたる保護ソリューションのポートフォリオを拡大しました。
医療用フェイスシールド市場はエンドユーザー層が集中しており、手術室、集中治療室、救急部門、歯科および耳鼻咽喉科の処置、インターベンション環境、その他飛沫やエアロゾルへの曝露が発生する可能性のある分野で広く使用されているため、病院が需要の主要な源となっています。外科医、看護師、麻酔科医、救急スタッフ、その他の最前線で働く医療従事者が主要なユーザーであり、外来手術センター、専門クリニック、診断施設、検査室からも追加の需要が生じています。フェイスシールドは、マスク、呼吸用保護具、その他のPPEと併用されるため、その調達決定は、医療機関の感染管理プロトコルや職場の安全要件と密接に関連しています。
製品動向
製品別では、標準型フェイスシールドセグメントが市場を牽引し、2025年には売上高の63.8%を占めると見込まれています。これは、病院、診療所、歯科診療所、検査室、救急医療環境など、幅広い場面での適用性が背景にあります。そのシンプルな設計により、飛沫やスプラッシュ、その他の潜在的に有害な物質から顔を効果的に保護すると同時に、マスク、呼吸用保護具、度付き眼鏡との併用も可能です。また、標準仕様は軽量で装着しやすく、再利用可能な場合は洗浄も簡単であり、使い捨てタイプも用意されているため、日常的な医療活動においても好まれています。
ラップアラウンド型/広範囲カバー型フェイスシールドは、この製品カテゴリーの中で最も急成長しているセグメントであり、多量の飛沫、エアロゾル、または体液への曝露を伴う処置において、より広範囲の顔面保護が求められることがその成長の原動力となっています。顔の側面までカバー範囲を広げたこのデザインは、従来の正面のみを覆うデザインに比べてさらなる保護効果をもたらし、外科手術、歯科治療、救急医療、およびその他の曝露リスクの高い環境に適しています。医療従事者はまた、視認性を維持しつつ、こめかみや顔の周辺部への曝露を低減できる点も高く評価しています。人間工学の向上、曇り防止性能、軽量素材、および他の個人用保護具との互換性に焦点を当てた製品開発が、その普及を後押ししています。
ユーザビリティに関する洞察
ユーザビリティの観点から、2025年には使い捨てフェイスシールドセグメントが市場をリードし、売上高シェアで70.8%という最大の割合を占めました。その理由は、利便性、衛生的な取り扱い、そして患者数の多い医療環境への適性にあります。病院、救急部門、歯科医院、診断施設では、個々の処置や患者ごとに新しいフェイスシールドを使用できるため、洗浄、消毒、保管の必要性が軽減されます。また、確立された感染管理ワークフローとの互換性があるため、防護具の迅速な入れ替えが重要な環境における日常的な調達も容易になります。使い捨てタイプのデザインは、血液、体液、飛沫、その他の汚染物質への曝露を伴う処置において特に適しています。
再利用可能なフェイスシールドは、コスト効率が高く、資源を節約できる防護具ソリューションを求める医療施設に牽引され、使いやすさのカテゴリーの中で最も急速に成長している分野です。これらのシールドは洗浄・消毒が可能で、複数の処置にわたり再利用できるため、使い捨てタイプと比較して交換の必要性を低減します。耐久性に優れたバイザー素材、調整可能なヘッドバンド、人間工学に基づいた設計、防曇コーティング、交換可能なバイザーといった製品の改良により、長時間の臨床使用への適性が向上しています。また、医療機関がプラスチック廃棄物の削減や個人用保護具の調達最適化に一層注力するにつれ、再利用可能なデザインの重要性が高まっています。
フェイスシールド素材に関する分析
フェイスシールドの素材別では、2025年にPET/PETGセグメントが市場をリードし、売上高シェア51.5%という最大のシェアを占めました。これは、光学的な透明性、軽量性、柔軟性、そしてコスト効率が組み合わさった結果です。これらの素材は、臨床活動中の明確な視界を確保しつつ、顔面を広く覆う透明なフェイスシールドの製造に適しています。PETおよびPETGは大量生産にも適しており、病院、歯科医院、救急サービス、診断現場などで使用される使い捨てフェイスシールドとして魅力的です。熱成形が容易であるため、メーカーは比較的シンプルな製造プロセスを維持しながら、さまざまな形状やカバー範囲のフェイスシールドを生産することができます。
ポリカーボネートは、その優れた耐久性、耐衝撃性、および臨床現場での繰り返し使用への適性により、フェイスシールド素材カテゴリーの中で最も急成長している分野です。薄手の使い捨て素材と比較して、ポリカーボネートは良好な光学透明度を維持しつつ、より強固な保護バリアを提供できるため、再利用可能なフェイスシールドや過酷な医療環境に特に適しています。ひび割れや変形に対する耐性により製品寿命が長くなるほか、高度なコーティングとの相性により、傷や曇りに対する耐性を高めることも可能です。ポリカーボネート製フェイスシールドは、手術現場、歯科治療、救急医療、および繰り返しの取り扱いと長時間の着用により防護具に高い要求が課されるその他の用途において、その重要性を高めています。
用途別分析
用途別に見ると、2025年には病院セグメントが市場を牽引し、売上高シェアの54.9%を占めました。フェイスシールドは、外科、救急室、集中治療室、歯科診療、検査室、および医療従事者が血液、体液、飛沫、飛散物にさらされる可能性のあるその他の高リスクエリアで広く使用されています。医療従事者の数が多く、患者の流入が絶えず、処置要件も多岐にわたるため、フェイスシールドの継続的な調達が必要とされています。また、病院では、マスク、ガウン、手袋、その他の防護具と併せて顔面保護具の使用を推奨する、確立された感染予防プロトコルが維持されています。
外来手術センター(ASC)は、外来手術の拡大や短期滞在型手術ケアへの移行に支えられ、用途別カテゴリーの中で最も急成長しているセグメントです。ASCでは、医療従事者が血液、体液、飛沫、および飛散物から身を守る必要がある幅広い処置が行われており、医療用フェイスシールドに対する継続的な需要を生み出しています。また、効率的な手術室のワークフローを重視する姿勢から、処置中に迅速に装着できる、軽量で快適、かつ使いやすい防護具が好まれています。低侵襲手術や日帰り手術の導入により、顔面保護を必要とする臨床環境の数はさらに拡大しています。
地域別動向
2025年には、北米が医療用フェイスシールド市場を牽引し、売上高シェアで34.5%という最大の割合を占めました。充実した医療インフラ、多額の医療費支出、そして感染予防や労働者保護への強い重視が背景にあります。需要を牽引しているのは、病院、外科センター、歯科施設、救急医療現場、および医療従事者が血液、体液、飛沫、感染の恐れのある物質から身を守る必要があるその他の臨床環境です。米国は、医療用フェイスシールドに関する確立された規制要件と、医療従事者の安全に対する継続的な注目に支えられ、依然として主要な地域市場となっています。また、製品開発は、光学的な透明性の向上、防曇性能、軽量化、および他の個人用保護具(PPE)との互換性へとシフトしており、製品の買い替えや差別化を促進しています。
米国の医療用フェイスシールド市場の動向
米国の医療用フェイスシールド市場は、広範な病院インフラ、高い医療利用率、そして感染予防と労働安全への強い注力によって支えられています。大規模かつ多様な病院ネットワークの存在により、手術室、救急部門、集中治療室、歯科施設、その他の臨床環境にわたって、医療用フェイスシールドの幅広い顧客基盤が形成されています。また、医療施設が感染管理プロトコルを強化し、スタッフに適切な保護具を装備させる中で、病院の拡張や近代化も需要を支えています。フェイスシールドは、特に患者と密接に接触する処置の際、血液、体液、飛沫、その他の曝露リスクから身を守るために使用されます。軽量なデザイン、曇り止め加工、クリアな視認性、およびマスクや呼吸用保護具との互換性に対する需要が、さらなる需要を支えています。
欧州の医療用フェイスシールド市場の動向
確立された医療制度、徹底した労働安全対策、そして病院や臨床施設全体にわたる体系的な感染予防プロトコルが、欧州の医療用フェイスシールド市場を支えています。欧州の医療提供者は、血液、体液、飛沫、および感染性物質への曝露を伴う処置における防護具を強く重視しており、これにより、外科、歯科、救急、検査室、およびその他の接触頻度の高い環境において、顔面保護具への需要が生まれています。また、同地域の規制枠組みは、視野、光学品質、防曇性、人間工学に基づいたフィット感、眼鏡との互換性などの側面に関する要件を通じて、メーカーによる製品性能の向上を促進しています。
英国の医療用フェイスシールド市場は、NHS(国民保健サービス)の病院やその他の医療現場における徹底した感染予防対策によって支えられています。臨床スタッフは、処置前に曝露リスクを評価し、血液、体液、または呼吸器系リスク物質との接触が予想される場合には、適切な眼および顔面保護具を使用することが求められています。これにより、手術室、救急医療、エアロゾル発生を伴う処置、およびその他の高曝露リスクを伴う活動において、フェイスシールドやバイザーに対する安定した需要が生まれています。また、英国の医療制度では、関連規格を満たし、再利用可能な製品として使用された際に安全に除染できる製品が重視されており、耐久性があり、快適で、洗浄しやすいデザインの需要が高まっています。感染管理の遵守、労働安全、および感染症への備えに対する継続的な注目が、病院や臨床施設における医療用フェイスシールドの導入を後押ししています。
ドイツの医療用フェイスシールド市場は、大規模な病院中心の医療システム、活発な外科手術、そして確立された感染予防対策によって支えられています。外科手術では、医療従事者が侵襲的な処置中に血液、体液、組織片、その他の飛沫による危険にさらされる可能性があるため、顔面保護具への需要が生まれます。ドイツの感染管理ガイドラインでは、手術中の具体的な予防措置と、曝露リスクに応じた適切な保護具の使用が強調されています。需要は、救急医療、介入処置、内視鏡検査、歯科、集中治療、および患者と密接に接触するその他の臨床活動にも及んでいます。KRINKOおよびロベルト・コッホ研究所によって支えられた、ドイツの体系的な病院衛生体制は、医療施設における適切な個人用保護具の使用をさらに強化しています。
アジア太平洋地域の医療用フェイスシールド市場の動向
アジア太平洋地域の医療用フェイスシールド市場は、医療インフラの整備、手術や処置件数の増加、および病院、診療所、歯科施設、診断センター全体における感染予防への重視の高まりを背景に拡大しています。中国とインドは、大規模な医療システム、拡大する病院ネットワーク、および医療用防護具の国内製造能力を背景に、市場の主要な牽引役となっています。日本、韓国、オーストラリアでは、防曇性、光学透明度の向上、軽量設計、飛沫防護性能の強化といった高スペックなフェイスシールドへの需要が高まっています。
日本の医療用フェイスシールド市場は、高齢化が進んでいることが後押しとなっており、これにより医療サービス、入院治療、外科手術への需要が増加しています。高齢者の割合の増加に伴い、白内障手術、整形外科手術、心血管インターベンション、がん関連手術、その他の加齢に伴う治療に対する需要が高まっており、外科医、看護師、その他の医療従事者が使用する防護具に対する継続的な需要が生まれています。日本の先進的な病院インフラと確立された感染管理対策は、血液、体液、飛沫、またはエアロゾルへの曝露が想定される処置におけるフェイスシールドの使用をさらに後押ししています。また、外来診療や低侵襲手術においても需要が牽引されており、軽量で曇りにくく、視界がクリアで快適なフェイスシールドは、視認性を向上させ、長時間の使用を容易にします。インドの医療用フェイスシールド市場は、病院の収容能力の拡大、三次医療へのアクセス拡大、および外科・診断サービスの件数増加によって支えられています。政府主導の医療インフラ整備プログラムにより、大規模な病院が新設され、医学部には超専門科、手術室、追加の病床が整備されており、これにより防護具の使用場面が増えています。インドの人口の高齢化も医療需要を形作っており、60歳以上の人口は2024年に約11%を占め、2050年までに21%に達すると予測されています。この人口動態の変化により、白内障、整形外科、心血管疾患、腫瘍学、およびその他の加齢に伴う疾患に関連する処置の需要が高まっています。公的医療基準では、病院や一次医療・地域医療施設全体におけるインフラ、設備、サービスの質が重視されており、体系的なPPEの使用が促進されています。
- 世界経済フォーラムによると、日本の総務省は、2024年時点で65歳以上の高齢者が過去最高の3,625万人に達し、総人口の29.3%を占めていると報告しています。この割合は、2040年には34.8%、2045年には36.3%に上昇すると予測されています。日本の高齢者比率は、2位のマルティニーク(25.3%)をはるかに上回っており、日本は世界で最も高齢化が進んだ社会となっています。
ラテンアメリカの医療用フェイスシールド市場の動向
ラテンアメリカの医療用フェイスシールド市場は、医療インフラの近代化、外科および外来サービスの拡大、ならびに病院や臨床施設全体における感染予防への重視の高まりに支えられています。ブラジル、アルゼンチンをはじめとする各国では、医療施設への投資や手術室・処置室の改修が進められており、手術、救急医療、歯科治療、集中治療、診断処置における防護具の需要が高まっています。また、同地域における高齢化と慢性疾患の負担増も、医療従事者が血液、体液、飛沫、エアロゾルから身を守る必要がある処置を含む、医療介入への需要拡大に寄与しています。医療提供者は、労働安全および標準化された感染管理対策に一層の注意を払っており、マスク、ガウン、手袋、眼の保護具に加え、フェイスシールドの導入を後押ししています。
中東・アフリカの医療用フェイスシールド市場の動向
中東・アフリカの医療用フェイスシールド市場は、病院の拡張や、地域全体における外科手術の件数および複雑さの増加に支えられています。一般外科、整形外科手術、心血管インターベンション、産婦人科手術、外傷治療、その他の侵襲的処置の拡大に伴い、医療従事者の血液、体液、手術時の飛沫への曝露を低減する防護具に対する需要がさらに広がっています。中東では、先進的な病院、専門医療センター、民間医療施設への投資により手術能力が強化されている一方、手術室の基準改善により、マスク、ガウン、その他の防護具に加え、フェイスシールドの導入が促進されています。
例えば、サウジアラビアの「ビジョン2030」は、特に「医療セクター変革プログラム(HSTP)」を通じて、医療インフラの整備、医療サービスへのアクセス向上、および医療の質と安全性の基準向上を支援しています。HSTPは、「ビジョン2030」の実現プログラムの一つとして明確に位置付けられており、医療システムの再構築、サービスの質と効率の向上、および医療サービスへのアクセス拡大に焦点を当てています。
主要な医療用フェイスシールド企業に関する洞察
主要な医療用フェイスシールドメーカーは、あらゆる医療現場において、保護性能、快適性、視認性、および使いやすさの向上に注力することで、市場を大きく形作っています。軽量素材、防曇コーティング、光学透明度の向上、調整可能なヘッドバンド、飛沫防止設計、顔面カバー範囲の拡大といった製品開発により、医療用フェイスシールドの機能性が強化されています。また、メーカー各社は、外科手術、救急医療、歯科治療、その他の臨床活動における長時間の使用をサポートする人間工学に基づいたデザインを重視しています。さらに、使い捨てタイプや再利用可能なタイプの改良が進んでいるため、医療機関は感染管理の要件や調達ニーズに応じて製品を選択できるようになっています。
主要な医療用フェイスシールド企業
本調査では、医療用フェイスシールド市場に関する以下の主要企業について分析を行いました。
- (Solventum)3M
- Cardinal Health
- Mölnlycke Health Care
- AlphaProTech
- Dukal, LLC
- Tecman Advanced Healthcare Products
- Weigao Medical International Co., Ltd
- VMG
- Wujiang TTK
- Prestige Medical
- TIDI Products (TJC, L.P.)
- Dynarex Corporation
- Medline
- Keystone Vet
最近の動向
- 2026年1月、メドラインはサウジアラビアのリヤドに新オフィスを正式に開設し、同地域における医療事業および顧客サポート体制を強化しました。この施設には、経営、事業開発、製品管理、薬事、人事の各部門が集結しており、当初は外科手術用トレイ、手術室ソリューション、創傷ケア、泌尿器科、呼吸器関連製品へのサポートに重点を置いています。
- 2026年1月、ビジョン・カウンシルは、職業および教育現場における個人用眼・顔面保護具に関する米国国家規格の改訂版である「ANSI/ISEA Z87.1-2025」の公布を発表しました。この改訂規格は、職業および教育環境における衝撃、非電離放射線、液体の飛沫などの危険から眼および顔を保護するための保護具の設計、試験、表示、選定、手入れ、および使用に関する要件を定めています。主な更新点としては、血液やその他の感染の恐れのある物質からの保護に関するANSI/ISEA Z87.62-2021への相互参照、製品表示要件の拡充、および衝撃試験、レンズの曇り、最小被覆範囲に関する規定の明確化などが挙げられます。
- 2024年4月、3Mはヘルスケア事業の計画通りのスピンオフを完了し、Solventum Corporationを独立企業として正式に発足させました。Solventumはニューヨーク証券取引所でティッカーシンボル「SOLV」として上場を開始し、3Mのヘルスケア事業が独立した事業体として分離されたことを示しました。この取引は、3Mとソルベンタムの双方が、それぞれの成長戦略と資本配分の優先事項を独立して追求できるようにすることを目的としていました。分社化の一環として、対象となる3Mの株主は、2024年3月18日の基準日時点で保有していた3M株式4株につき、ソルベンタム株式1株を受け取りました。3Mは、分社化後もソルベンタムの株式19.9%を保有し続けています。
世界の医療用フェイスシールド市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、使いやすさ、シールド素材、最終用途、および地域に基づいて、世界の医療用フェイスシールド市場レポートをセグメント化しました。
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- 標準型フェイスシールド
- ラップアラウンド型/広範囲カバー型フェイスシールド
- フェイスシールドの利便性別見通し(売上高、百万米ドル、2021年~2033年)
- 使い捨てフェイスシールド
- 再利用可能フェイスシールド
- 交換可能なバイザー付き
- 交換可能なバイザーなし
- シールド素材別見通し(売上高、百万米ドル、2021年~2033年)
- PET/PETG
- ポリカーボネート
- アセテート
- その他
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 歯科医院
- 外来手術センター(ASC)
- 専門クリニック
- 診断検査室
- 救急医療サービス(EMS)
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 中国
- 日本
- 韓国
- タイ
- オーストラリア
- インド
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦(UAE)
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. 製品
1.1.2. 使いやすさ
1.1.3. シールド材料
1.1.4. 最終用途
1.1.5. 地域範囲
1.1.6. 推計および予測期間
1.2. 調査方法論
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定と検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル1)
1.6.1.1. アプローチ1:商品フロー・アプローチ
1.6.2. 数量・価格分析(モデル2)
1.6.2.1. アプローチ 2:数量・価格分析
1.7. 二次情報源一覧
1.8. 一次情報源一覧
1.9. 目的
1.9.1. 目的 1
1.9.2. 目的 2
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第 3 章 医療用フェイスシールド市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 関連市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 高度な顔面保護を必要とする外科手術の増加
3.2.1.2. 医療施設全体における感染対策プロトコルの強化
3.2.1.3. 職業上の曝露リスクに対する意識の高まり
3.2.1.4. 外来および日帰り手術センターの拡大
3.2.1.5. 快適で軽量な防護具への需要
3.2.2. 市場抑制要因の分析
3.2.2.1. 代替となる保護用アイウェア製品の入手可能性
3.2.2.2. 使い捨てフェイスシールドの再利用可能性の制限
3.2.3. 市場機会の分析
3.2.3.1. リサイクル可能かつ持続可能なシールド素材の開発
3.2.3.2. 曇り止めおよび耐傷性コーティングの統合
3.2.3.3. 特殊な医療処置に合わせたカスタマイズされたデザイン
3.2.3.4. 新興の医療インフラ市場への拡大
3.2.3.5. 処方眼鏡および呼吸用保護具との統合
3.2.4. 市場の課題分析
3.2.4.1. 長時間の処置中における視界の透明性の維持
3.2.4.2. 保護性能と快適性および通気性のバランス
3.3. 医療用フェイスシールド市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1.
供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治・法的環境
3.3.2.2. 経済・社会情勢
3.3.2.3. 技術情勢
第4章 医療用フェイスシールド市場:製品別推計およびトレンド分析
4.1. セグメント概要
4.2. 医療用フェイスシールド市場:製品動向分析および市場シェア(2021年および2033年)
4.3. 標準型フェイスシールド
4.3.1. 標準型フェイスシールド市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4. ラップアラウンド型/広範囲カバー型フェイスシールド
4.4.1. ラップアラウンド/広範囲カバー型フェイスシールド市場の売上高推計および予測、2021年~2033年(百万米ドル)
第5章 医療用フェイスシールド市場:使いやすさの推計およびトレンド分析
5.1. セグメント概要
5.2. 医療用フェイスシールド市場: 2021年および2033年の実用性の推移分析と市場シェア
5.3. 使い捨てフェイスシールド
5.3.1. 使い捨てフェイスシールド市場の収益推計および予測、2021年~2033年(百万米ドル)
5.4. 再利用可能なフェイスシールド
5.4.1. 再利用可能フェイスシールド市場の売上高推計および予測、2021年~2033年(百万米ドル)
5.4.2. 交換可能なバイザー付き
5.4.2.1. 交換可能なバイザー付き市場の売上高推計および予測、2021年~2033年(百万米ドル)
5.4.3. 交換可能なバイザーなし
5.4.3.1. 交換可能なバイザーなしの市場収益の推計および予測、2021年~2033年(百万米ドル)
第6章. 医療用フェイスシールド市場:シールド素材の推計およびトレンド分析
6.1. セグメントダッシュボード
6.2. 医療用フェイスシールド市場:シールド素材の動向分析および市場シェア、2021年および2033年
6.3. PET/PETG
6.3.1. PET/PETG市場の売上高推計および予測、2021年~2033年(百万米ドル)
6.4. ポリカーボネート
6.4.1. ポリカーボネート市場の収益推計および予測、2021年~2033年(百万米ドル)
6.5.
アセテート
6.5.1. アセテート市場の収益推計および予測、2021年~2033年(百万米ドル)
6.6. その他
6.6.1. その他市場の収益推計および予測、2021年~2033年(百万米ドル)
第7章 医療用フェイスシールド市場:最終用途別の推計および動向分析
7.1. セグメント概要
7.2. 医療用フェイスシールド市場:最終用途別の動向分析および市場シェア(2021年および2033年)
7.3. 病院
7.3.1. 病院市場の収益推計および予測(2021年~2033年)(百万米ドル)
7.4. 歯科医院
7.4.1. 歯科医院市場の収益推計および予測、2021年~2033年(百万米ドル)
7.5. 外来手術センター(ASC)
7.5.1. 外来手術センター(ASC)市場の収益推計および予測、2021年~2033年(百万米ドル)
7.6. 専門クリニック
7.6.1. 専門クリニック市場の収益推計および予測、2021年~2033年(百万米ドル)
7.7. 診断検査室
7.7.1. 診断検査室市場の収益推計および予測、2021年~2033年(百万米ドル)
7.8. 救急医療サービス(EMS)
7.8.1. 救急医療サービス(EMS)市場の収益推計および予測、2021年~2033年(百万米ドル)
7.9. その他
7.9.1. その他市場の収益推計および予測、2021年~2033年(百万米ドル)
第8章. 医療用フェイスシールド市場:地域別推計および動向分析
8.1. 地域別見通し
8.2. 医療用フェイスシールド市場:地域別動向分析および市場シェア、2021年および2033年
8.3. 北米
8.3.1. 北米医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2.2. 競争状況
8.3.2.3. 規制動向
8.3.2.4. 償還動向
8.3.2.5. 米国の医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.3.3. カナダ
8.3.3.1. 主要国の動向
8.3.3.2. 競争環境
8.3.3.3. 規制環境
8.3.3.4. 償還環境
8.3.3.5. カナダの医療用フェイスシールド市場規模の推計および予測、2021年~2033年(百万米ドル)
8.3.4. メキシコ
8.3.4.1. 主要な国別動向
8.3.4.2. 競争環境
8.3.4.3. 規制環境
8.3.4.4. 償還環境
8.3.4.5. メキシコの医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.4. 欧州
8.4. 1. 欧州の医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.4.2. 英国
8.4.2.1. 主要国の動向
8.4.2.2. 競争環境
8.4.2.3. 規制環境
8.4.2.4. 償還状況
8.4.2.5. 英国の医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.4.3. ドイツ
8.4.3.1. 主要国の動向
8.4.3.2. 競争環境
8.4.3.3. 規制環境
8.4.3.4. 償還環境
8.4.3.5. ドイツの医療用フェイスシールド市場規模の推計および予測(2021年~2033年、百万米ドル)
8.4.4. フランス
8.4.4.1. 主要な国別動向
8.4.4.2. 競争環境
8.4.4.3. 規制環境
8.4.4.4. 償還環境
8.4.4.5. フランスの医療用フェイスシールド市場規模の推計および予測(2021年~2033年、百万米ドル)
8.4.5. イタリア
8.4.5.1. 主要な国別動向
8.4.5.2. 競争環境
8.4.5.3. 規制環境
8.4.5.4. 償還環境
8.4.5.5. イタリアの医療用フェイスシールド市場:推計および予測(2021年~2033年)(百万米ドル)
8.4.6. スペイン
8.4.6.1. 主要な国別動向
8.4.6.2. 競争環境
8.4.6.3. 規制環境
8.4.6.4. 償還環境
8.4.6.5. スペインの医療用フェイスシールド市場規模の推計および予測(2021年~2033年、百万米ドル)
8.4.7. デンマーク
8.4.7.1. 主要国の動向
8.4.7.2. 競争環境
8.4.7.3.
規制の動向
8.4.7.4. 償還の動向
8.4.7.5. デンマークの医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.4.8. スウェーデン
8.4.8.1. 主要な国別動向
8.4.8.2. 競争環境
8.4.8.3. 規制動向
8.4.8.4. 償還動向
8.4.8.5. スウェーデンの医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.4.9. ノルウェー
8.4.9.1. 主要な国別動向
8.4.9.2. 競争状況
8.4.9.3. 規制状況
8.4.9.4. 償還状況
8.4.9.5. ノルウェーの医療用フェイスシールド市場:推計および予測(2021年~2033年、単位:百万米ドル)
8.5. アジア太平洋地域
8.5.1. アジア太平洋地域の医療用フェイスシールド市場:推計および予測(2021年~2033年、単位:百万米ドル)
8.5.2. 日本
8.5.2.1. 主要国の動向
8.5.2.2. 競争環境
8.5.2.3. 規制環境
8.5.2.4. 償還状況
8.5.2.5. 日本の医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.5.3. 中国
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制環境
8.5.3.4. 償還環境
8.5.3.5. 中国の医療用フェイスシールド市場規模の推計および予測、2021年~2033年(百万米ドル)
8.5.4. インド
8.5.4.1. 主要な国別動向
8.5.4.2. 競争環境
8.5.4.3. 規制の動向
8.5.4.4. 償還の動向
8.5.4.5. インドの医療用フェイスシールド市場:推計および予測(2021年~2033年、単位:百万米ドル)
8.5.5. 韓国
8.5.5.1. 主要な国別動向
8.5.5.2. 競争環境
8.5.5.3. 規制環境
8.5.5.4. 保険償還環境
8.5.5.5. 韓国における医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.5.6. オーストラリア
8.5.6.1. 主要国の動向
8.5.6.2.
競争環境
8.5.6.3. 規制環境
8.5.6.4. 償還環境
8.5.6.5. オーストラリアの医療用フェイスシールド市場:推計および予測(2021年~2033年、百万米ドル)
8.5.7. タイ
8.5.7.1. 主要な国別動向
8.5.7.2. 競争環境
8.5.7.3. 規制環境
8.5.7.4. 償還環境
8.5.7.5. タイの医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.6. ラテンアメリカ
8.6.1. ラテンアメリカの医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.6.2. ブラジル
8.6.2.1. 主要国の動向
8.6.2.2. 競争環境
8.6.2.3. 規制環境
8.6.2.4. 償還環境
8.6.2.5. ブラジルの医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.6.3. アルゼンチン
8.6.3.1. 主要国の動向
8.6.3.2. 競争環境
8.6.3.3. 規制環境
8.6.3.4. 償還環境
8.6.3.5. アルゼンチンの医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.7. 中東・アフリカ
8.7.1. 中東・アフリカの医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.7.2. 南アフリカ
8.7.2.1. 主要国の動向
8.7.2.2. 競争環境
8.7.2.3. 規制環境
8.7.2.4. 償還環境
8.7.2.5. 南アフリカの医療用フェイスシールド市場の推計および予測、2021年~2033年(百万米ドル)
8.7.3. サウジアラビア
8.7.3.1. 主要国の動向
8.7.3.2. 競争環境
8.7.3.3. 規制動向
8.7.3.4. 償還状況
8.7.3.5. サウジアラビアの医療用フェイスシールド市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.4. アラブ首長国連邦(UAE)
8.7.4.1. 主要な国別動向
8.7.4.2. 競争環境
8.7.4.3. 規制環境
8.7.4.4. 償還環境
8.7.4.5. アラブ首長国連邦(UAE)の医療用フェイスシールド市場規模の推計および予測、2021年~2033年(百万米ドル)
8.7.5. クウェート
8.7.5.1. 主要な国別動向
8.7.5.2. 競争状況
8.7.5.3. 規制状況
8.7.5.4. 償還状況
8.7.5.5. クウェートの医療用フェイスシールド市場の推計および予測、2021年~2033年 (百万米ドル)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業/競合の分類
9.2.1. イノベーター
9.3. ベンダーの動向
9.3.1. 主要な販売代理店およびチャネルパートナーの一覧
9.3.2. 主要顧客
9.4. 2024年の世界の主要企業の市場シェア分析
9.4.1. Solventum (3M)
9.4.1.1. 会社概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. カーディナル・ヘルス
9.4.2.1. 会社概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. Mölnlycke Health Care
9.4.3.1. 会社概要
9.4.3.2. 財務実績
9.4.3.3. 製品ベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. AlphaProTech
9.4.4.1. 会社概要
9.4.4.2. 財務実績
9.4.4.3. 製品ベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. Dukal, LLC
9.4.5.1. 会社概要
9.4.5.2. 財務実績
9.4.5.3. 製品ベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. Tecman Advanced Healthcare Products
9.4.6.1. 会社概要
9.4.6.2. 財務実績
9.4.6.3. 製品ベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. Weigao Medical International Co., Ltd
9.4.7.1. 会社概要
9.4.7.2. 財務実績
9.4.7.3. 製品のベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. Wujiang TTK
9.4.8.1. 会社概要
9.4.8.2. 財務実績
9.4.8.3. 製品のベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. TIDI Products (TJC, L.P.)
9.4.9.1. 会社概要
9.4.9.2. 財務実績
9.4.9.3.
製品のベンチマーク 9.4.9.4. 戦略的取り組み
9.4.10. ダイナレックス・コーポレーション
9.4.10.1. 会社概要
9.4.10.2. 財務実績
9.4.10.3. 製品のベンチマーク
9.4.10.4. 戦略的取り組み
9.4.11. メドライン
9.4.11.1. 会社概要
9.4.11.2. 財務実績
9.4.11.3. 製品ベンチマーク
9.4.11.4. 戦略的取り組み
9.4.12. キーストーン・ベット
9.4.12.1. 会社概要
9.4.12.2. 財務実績
9.4.12.3. 製品ベンチマーク
9.4.12.4. 戦略的取り組み
9.4.13. その他
9.5. ヒートマップ分析/企業の市場ポジション分析
9.6. 2025年の推定企業市場シェア分析
9.7. その他の主要市場プレーヤー一覧
表一覧表1. 二次情報源一覧表2. 略語一覧表3. 製品別世界医療用フェイスシールド市場、2021年~2033年(百万米ドル)表4. 用途別世界医療用フェイスシールド市場、2021年~2033年 (百万米ドル)表5. 世界の医療用フェイスシールド市場:シールド素材別、2021年~2033年(百万米ドル)表6. 世界の医療用フェイスシールド市場:最終用途別、2021年~2033年(百万米ドル)表7. 世界の医療用フェイスシールド市場:地域別、2021年~2033年(百万米ドル)表8. 北米医療用フェイスシールド市場(国別、2021年~2033年)(百万米ドル)表9. 北米医療用フェイスシールド市場(製品別、2021年~2033年)(百万米ドル)表10. 北米医療用フェイスシールド市場(用途別)、2021年~2033年(百万米ドル)表11. 北米医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)表12. 北米医療用フェイスシールド市場(最終用途別)、2021年~2033年 (百万米ドル)表13. 米国医療用フェイスシールド市場:製品別、2021年~2033年(百万米ドル)表14. 米国医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)表15. 米国の医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)表16. 米国の医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)表17. カナダの医療用フェイスシールド市場:製品別、2021年~2033年(百万米ドル)表18. カナダの医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)
表19. カナダの医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)
表20. カナダの医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)
表21. メキシコの医療用フェイスシールド市場(製品別)、2021年~2033年 (百万米ドル)
表22. メキシコの医療用フェイスシールド市場、使いやすさ別、2021年~2033年(百万米ドル)
表23. メキシコの医療用フェイスシールド市場、シールド素材別、2021年~2033年(百万米ドル)
表24. メキシコの医療用フェイスシールド市場、最終用途別、2021年~2033年 (百万米ドル)
表25. 欧州の医療用フェイスシールド市場(国別)、2021年~2033年(百万米ドル)
表26. 欧州の医療用フェイスシールド市場(製品別)、2021年~2033年(百万米ドル)
表27. 欧州の医療用フェイスシールド市場(用途別)、2021年~2033年(百万米ドル)
表28. 欧州の医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)
表29. 欧州の医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)
表30. ドイツの医療用フェイスシールド市場(製品別)、2021年~2033年(百万米ドル)
表31. ドイツの医療用フェイスシールド市場、使いやすさ別、2021年~2033年(百万米ドル)
表32. ドイツの医療用フェイスシールド市場、シールド素材別、2021年~2033年(百万米ドル)
表33. ドイツの医療用フェイスシールド市場、最終用途別、2021年~2033年 (百万米ドル)
表34. 英国の医療用フェイスシールド市場:製品別、2021年~2033年(百万米ドル)
表35. 英国の医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)
表36. 英国の医療用フェイスシールド市場:シールド素材別、2021年~2033年(百万米ドル)
表37. 英国の医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)
表38. フランスの医療用フェイスシールド市場:製品別、2021年~2033年(百万米ドル)
表39. フランスの医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)
表40. フランスの医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)
表41. フランスの医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)
表42. イタリアの医療用フェイスシールド市場(製品別)、2021年~2033年(百万米ドル)
表43. イタリアの医療用フェイスシールド市場(用途別)、2021年~2033年(百万米ドル)
表44. イタリアの医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)
表45. イタリアの医療用フェイスシールド市場:最終用途別、2021年~2033年(百万米ドル)
表46. スペインの医療用フェイスシールド市場:製品別、2021年~2033年(百万米ドル)
表47. スペインの医療用フェイスシールド市場:用途別、2021年~2033年
(百万米ドル)
表48. スペインの医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)表49. スペインの医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)表50. デンマークの医療用フェイスシールド市場(製品別)、2021年~2033年(百万米ドル)表51. デンマークの医療用フェイスシールド市場(使いやすさ別)、2021年~2033年(百万米ドル)表52. デンマークの医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)表53. デンマークの医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)表54. スウェーデンの医療用フェイスシールド市場:製品別、2021年~2033年(百万米ドル)表55. スウェーデンの医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)表56. スウェーデンの医療用フェイスシールド市場:シールド素材別、2021年~2033年(百万米ドル)表57. スウェーデンの医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)表58. ノルウェーの医療用フェイスシールド市場:製品別、2021年~2033年(百万米ドル)表59. ノルウェーの医療用フェイスシールド市場:用途別、2021年~2033年 (百万米ドル)表60. ノルウェーの医療用フェイスシールド市場、用途別、2021年~2033年(百万米ドル)表61. ノルウェーの医療用フェイスシールド市場、用途別、2021年~2033年(百万米ドル)表62. アジア太平洋地域の医療用フェイスシールド市場:国別、2021年~2033年(百万米ドル)表63. アジア太平洋地域の医療用フェイスシールド市場:製品別、2021年~2033年(百万米ドル)表64. アジア太平洋地域の医療用フェイスシールド市場:用途別、2021年~2033年 (百万米ドル)表65. アジア太平洋地域の医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)表66. アジア太平洋地域の医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)表67. 中国の医療用フェイスシールド市場(製品別、2021年~2033年)(百万米ドル)表68. 中国の医療用フェイスシールド市場(用途別、2021年~2033年)(百万米ドル)表69. 中国の医療用フェイスシールド市場(シールド素材別、2021年~2033年) (百万米ドル)表70. 中国の医療用フェイスシールド市場、製品別、2021年~2033年(百万米ドル)表71. 日本の医療用フェイスシールド市場、製品別、2021年 ~2033年(百万米ドル)表72. 日本の医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)表73. 日本の医療用フェイスシールド市場:シールド素材別、2021年~2033年(百万米ドル)
表74. 日本の医療用フェイスシールド市場(用途別)、2021年~2033年(百万米ドル)
表75. インドの医療用フェイスシールド市場(製品別)、2021年~2033年(百万米ドル)
表76. インドの医療用フェイスシールド市場(用途別)、2021年~2033年 (百万米ドル)
表77. インドの医療用フェイスシールド市場、用途別、2021年~2033年(百万米ドル)
表78. インドの医療用フェイスシールド市場、用途別、2021年~2033年 (百万米ドル)
表79. 韓国における医療用フェイスシールド市場(製品別、2021年~2033年)(百万米ドル)
表80. 韓国における医療用フェイスシールド市場(用途別、2021年~2033年)(百万米ドル)
表81. 韓国における医療用フェイスシールド市場(シールド素材別、2021年~2033年)(百万米ドル)
表82. 韓国における医療用フェイスシールド市場(最終用途別、2021年~2033年)(百万米ドル)
表83. オーストラリアにおける医療用フェイスシールド市場(製品別、2021年~2033年)(百万米ドル)
表84. オーストラリアにおける医療用フェイスシールド市場(用途別、2021年~2033年)(百万米ドル)
表85. オーストラリアの医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)
表86. オーストラリアの医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)
表87. タイの医療用フェイスシールド市場(製品別)、2021年~2033年(百万米ドル)
表88. タイの医療用フェイスシールド市場:使いやすさ別、2021年~2033年(百万米ドル)
表89. タイの医療用フェイスシールド市場:シールド素材別、2021年~2033年(百万米ドル)
表90. タイの医療用フェイスシールド市場:最終用途別、2021年~2033年(百万米ドル)
表91. ラテンアメリカ医療用フェイスシールド市場:国別、2021年~2033年(百万米ドル)
表92. ラテンアメリカ医療用フェイスシールド市場:製品別、2021年~2033年 (百万米ドル)
表93. ラテンアメリカ医療用フェイスシールド市場(用途別)、2021年~2033年(百万米ドル)
表94. ラテンアメリカ医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)
表95. ラテンアメリカの医療用フェイスシールド市場:最終用途別、2021年~2033年(百万米ドル)
表96. ブラジルの医療用フェイスシールド市場:製品別、2021年~2033年(百万米ドル)
表97. ブラジルの医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)
表98. ブラジルの医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)
表99. ブラジルの医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)
表100. アルゼンチンの医療用フェイスシールド市場(製品別)、2021年~2033年(百万米ドル)
表101. アルゼンチンの医療用フェイスシールド市場(使いやすさ別)、2021年~2033年(百万米ドル)
表102. アルゼンチンの医療用フェイスシールド市場(シールド素材別)、2021年 ~2033年(百万米ドル)
表103. アルゼンチンの医療用フェイスシールド市場、用途別、2021年~2033年(百万米ドル)
表104. 中東・アフリカの医療用フェイスシールド市場、国別、2021年~2033年(百万米ドル)
表105. 中東・アフリカの医療用フェイスシールド市場、製品別、 2021年~2033年(百万米ドル)
表106. 中東・アフリカの医療用フェイスシールド市場(用途別)、2021年~2033年(百万米ドル)
表107. 中東・アフリカの医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)
表108. 中東・アフリカの医療用フェイスシールド市場、用途別、2021年~2033年(百万米ドル)
表109. 南アフリカの医療用フェイスシールド市場、製品別、2021年~2033年 (百万米ドル)
表110. 南アフリカの医療用フェイスシールド市場:使いやすさ別、2021年~2033年(百万米ドル)
表111. 南アフリカの医療用フェイスシールド市場:シールド素材別、2021年~2033年(百万米ドル)
表112. 南アフリカの医療用フェイスシールド市場:最終用途別、2021年~2033年 (百万米ドル)
表113. サウジアラビアの医療用フェイスシールド市場(製品別、2021年~2033年)(百万米ドル)
表114. サウジアラビアの医療用フェイスシールド市場(用途別、2021年~2033年) (百万米ドル)
表115. サウジアラビアの医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)
表116. サウジアラビアの医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)
表117. アラブ首長国連邦(UAE)の医療用フェイスシールド市場:製品別、2021年~2033年(百万米ドル)
表118. アラブ首長国連邦(UAE)の医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)
表119. アラブ首長国連邦(UAE)の医療用フェイスシールド市場:シールド素材別、2021年~2033年(百万米ドル)
表120. アラブ首長国連邦(UAE)の医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)
表121. クウェートの医療用フェイスシールド市場:製品別、2021年~2033年(百万米ドル)
表122. クウェートの医療用フェイスシールド市場:用途別、2021年~2033年(百万米ドル)
表123. クウェートの医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)
表124. クウェートの医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)
表125. 主要企業の概要
表126. 財務実績
表127. 製品ベンチマーク
表128. 戦略的取り組み
図一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出と予測
図5 市場の策定と検証
図6 医療用フェイスシールド市場、市場セグメンテーション
図7 市場推進要因の分析 (現在および将来への影響)
図8 市場の制約要因分析(現在および将来への影響)
図9 市場機会分析(現在および将来への影響)
図10 市場の課題分析(現在および将来への影響)
図11 SWOT分析(要因別:政治・法規制、経済、技術)
図12 ポーターの5つの力分析
図13 地域別市場:主なポイント
図14 世界の医療用フェイスシールド市場、製品別、2021年~2033年(百万米ドル)
図15 世界の医療用フェイスシールド市場、標準型フェイスシールド、2021年~2033年 (百万米ドル)
図16 世界医療用フェイスシールド市場:ラップアラウンド/広範囲カバー型フェイスシールド別、2021年~2033年(百万米ドル)
図17 世界の医療用フェイスシールド市場、使いやすさ別、2021年~2033年(百万米ドル)
図18 世界の医療用フェイスシールド市場、使い捨てフェイスシールド別、2021年~2033年 (百万米ドル)
図19 世界の医療用フェイスシールド市場、再利用可能タイプ、2021年~2033年(百万米ドル)
図20 世界の医療用フェイスシールド市場、交換可能なバイザー付き再利用可能タイプ、2021年 ~2033年(百万米ドル)
図21 世界の医療用フェイスシールド市場(再利用可能タイプ、交換可能なバイザーなし)、2021年~2033年(百万米ドル)
図22 世界の医療用フェイスシールド市場(シールド素材別)、2021年~2033年(百万米ドル)
図23 世界の医療用フェイスシールド市場、PET/PETG製品、2021年~2033年(百万米ドル)
図24 世界の医療用フェイスシールド市場、ポリカーボネート製、2021年~2033年(百万米ドル)
図25 世界の医療用フェイスシールド市場、アセテート製、2021年~2033年(百万米ドル)
図26 世界の医療用フェイスシールド市場(その他)、2021年~2033年(百万米ドル)
図27 世界の医療用フェイスシールド市場(最終用途別)、2021年~2033年(百万米ドル)
図28 世界の医療用フェイスシールド市場(病院向け)、2021年~2033年 (百万米ドル)
図29 世界の医療用フェイスシールド市場、歯科医院向け、2021年~2033年(百万米ドル)
図30 世界の医療用フェイスシールド市場、外来手術センター(ASC)向け、2021年~2033年(百万米ドル)
図31 専門クリニック向け世界医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図32 診断検査室向け世界医療用フェイスシールド市場、2021年 ~2033年(百万米ドル)
図33 救急医療サービス(EMS)向けの世界の医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図34 その他向けの世界の医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図35 地域別見通し、2025年および2035年
図36 北米医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図37 米国医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図38 カナダの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図39 メキシコの医療用フェイスシールド市場、2021年~2033年 (百万米ドル)
図40 欧州の医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図41 ドイツの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図42 英国の医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図43 フランスの医療用フェイスシールド市場、2021年~2033年 (百万米ドル)
図44 イタリアの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図45 スペインの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図46 デンマークの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図47 スウェーデンの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図48 ノルウェーの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図49 アジア太平洋地域の医療用フェイスシールド市場、2021年~2033年 (百万米ドル)
図50 中国の医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図51 日本の医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図52 インドの医療用フェイスシールド市場、2021年~2033年 (百万米ドル)
図53 韓国における医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図54 オーストラリアの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図55 タイの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図56 ラテンアメリカの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図57 ブラジルの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図58 アルゼンチンの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図59 中東・アフリカの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図60 南アフリカの医療用フェイスシールド市場、2021年~2033年 (百万米ドル)
図61 サウジアラビアの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図62 UAEの医療用フェイスシールド市場、2021年~2033年(百万米ドル)
図63 クウェートの医療用フェイスシールド市場、2021年~2033年(百万米ドル)









