ハンファ・システムズの防衛電子部門責任者であるパク・ヒョク氏は次のように述べています。「ハンファ・システムズは、韓国で唯一、AESAレーダーシステムの開発、量産、輸出に成功した企業です。当社は、軽戦闘機から無人航空機に至るまで、幅広いプラットフォームに対応した拡張性の高いレーダーソリューションを通じて、グローバルな事業展開を拡大しています。」
国別の年平均成長率(CAGR)は、防衛予算と装備の拡充を反映しています。韓国は、KF-21用レーダーの調達、海上ヘリコプターの導入、および非武装地帯(DMZ)付近での対ドローン配備を原動力として、11.8%のCAGRで首位を占めています。
日本は、F-35へのAESAレーダーの統合および国産戦闘機用レーダープログラムにより、10.9%でこれに続いています。英国は、「テンペスト」の研究開発や「タイフーン」のAESAレーダーへの後付け改修に支えられ、9.9%を記録しています。中国は、人民解放軍の近代化やJ-20およびJ-16プラットフォームへのAESAレーダー配備により、9.4%を記録しています。米国は、F-35、F-15EX、およびNGADプログラムに支えられ9.3%の成長率を示していますが、導入機数が成熟段階にあることから、その伸びは緩やかになっています。
市場の定義
航空機搭載レーダーシステムとは、航空機、ヘリコプター、無人航空機(UAV)、およびエアロスタットに搭載されるRFセンサーのことです。これらは、監視、射撃管制、ISR(情報・監視・偵察)、気象観測などの用途において、空中および地上の目標を検知、追跡、分類します。この市場には、機械式走査レーダー、AESAシステム、およびマルチモード運用を可能にするソフトウェア定義プラットフォームが含まれます。エンドユーザーには、軍用機、民間航空機、および無人システムが含まれます。
市場の対象範囲
本レポートでは、2026年から2036年までの世界的な航空機搭載レーダー市場の予測を、構成部品、技術、プラットフォーム、および地域別に取り上げています。AESAの採用状況、GaNとGaAsのトレードオフ、レーダー断面積への影響、および輸出管理上の考慮事項について分析しています。
市場の対象外
地上、艦載、および宇宙搭載のレーダーシステムは、航空機プラットフォームに統合されていない限り、対象外となります。また、レーダー高度計および航法専用システムも対象外です。本レポートでは、マルチモードの捜索、追跡、および射撃管制を行うレーダーサブシステムに焦点を当てています。
調査方法
- 一次調査:主要プログラムに携わるレーダーエンジニア、航空機OEMの統合責任者、および防衛調達担当者へのインタビューを実施しました。
- デスクリサーチ:データソースには、米国防総省(DoD)の調達報告書、NATOの調査報告書、SIPRIの軍事支出データ、および防衛主要セグメントの開示情報が含まれます。
- 市場規模の算出と予測:市場規模の算出には、防衛予算配分、航空機生産予測、および契約授与実績に基づく検証済みのレーダー平均販売価格(ASP)を組み合わせています。
- データの検証と更新サイクル:結果は、四半期決算、対外軍事販売(FMS)通知、および主要プラットフォームのアップグレード決定と照合されました。
主なポイント
市場の定義
- 航空機搭載レーダーシステムは、軍事、民間、およびUAVプラットフォームにおける探知、追跡、標的指定を支援しており、その成長はAESAおよびソフトウェア定義アーキテクチャによって牽引されています。
需要の推進要因
- 年間156機の納入を予定するF-35の生産は、ノースロップ・グラマン社およびサプライヤーにとって、AESAレーダーの調達収益を安定的に支えています。
- FAA(米国連邦航空局)の乱気流検知義務化により、民間航空機への気象レーダーのアップグレードが求められており、アビオニクスの需要を支えています。
- 米国およびEUにおける対UAS規制により、空港やインフラの保護を目的とした機載レーダーの導入が進んでいます。
分析対象の主要セグメント
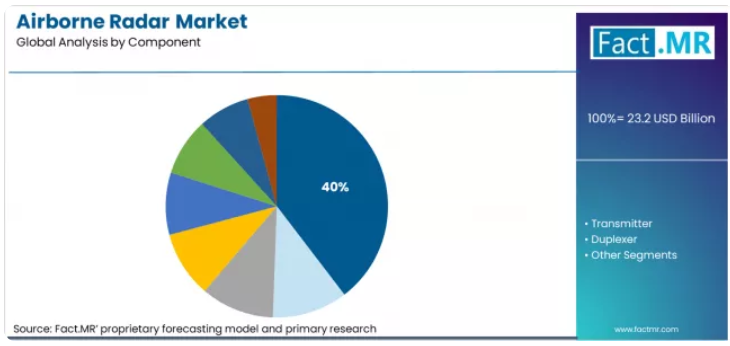
- コンポーネント別では、高性能とシステム価格を左右する高コストのAESAアレイモジュールにより、アンテナが39.6%のシェアを占めています。
- 技術別では、ソフトウェア定義レーダーが55.7%のシェアを占めており、レガシーシステムに比べて柔軟なアップグレードとプレミアム価格を提供しています。
- プラットフォーム別では、軍用機が54.4%のシェアを占めており、戦闘機隊全体における高付加価値の火器管制レーダーの統合を反映しています。
FACT.MRのアナリスト見解
Fact. MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「経営幹部(CXO)の皆様にとって、本レポートは、AESA技術の成熟化とソフトウェア定義アーキテクチャの採用が、いかにして競争の力学を、プラットフォーム固有のレーダー専門企業から、ITAR(国際武器取引規制)の輸出規制を遵守しつつ、2028年から2030年までにAESAの価格を機械式スキャン方式の従来機種と同等にする窒化ガリウムT/Rモジュールのコスト削減を実現できるマルチドメインセンサーインテグレーターへと再構築しているかを理解する上で、有益なものとなるでしょう。」
戦略的示唆
レーダーサプライヤーは、次世代戦闘機およびISRプラットフォームの要件に対応するため、ソフトウェア定義およびAESAアーキテクチャを優先すべきです。OEM各社は、輸出規制や地政学的リスクを軽減するために、窒化ガリウムおよび重要半導体のサプライチェーンを多様化しなければなりません。
防衛大手企業は、迅速なソフトウェアアップグレードとプラットフォームの長期的な有用性を確保するため、オープンアーキテクチャの統合に投資すべきです。調査方法市場規模の算出にあたっては、戦闘機および監視機の生産予測と、防衛契約の開示情報から導き出されたレーダーシステム構成のベンチマークを組み合わせています。AESAおよびSDRの導入曲線は、F-35、F-15EX、タイフーンの改修、および海上哨戒機のアップグレードプログラムを基準としてベンチマークされました。部品コストのモデリングには、アンテナアレイの価格、システムあたりのT/Rモジュールの搭載数、およびGaNとGaAsの半導体コストの推移が組み込まれました。
セグメント別分析
コンポーネント別航空機搭載レーダー市場分析
FACT.MRのレポートによると、アンテナシステムは航空機搭載レーダー市場において39.6%のシェアを占めています。アンテナは性能を決定づけるサブシステムであり、信号の送受信、ビームステアリング、および目標の分解能を担っています。AESAレーダーでは、平面アレイおよびコンフォーマルアレイに数千もの送受信モジュールが集積されており、これらは探知距離、追跡精度、および電子対抗措置への耐性に直接影響を与えます。アンテナアセンブリは、材料の複雑さや電力密度の要件により、通常、レーダーシステム総コストの35~45%を占めています。
- ノースロップ・グラマン社のAESA量産拡大: ノースロップ・グラマン社は、戦闘機プラットフォーム向けのAN/APG-81および次世代AESAアレイの生産拡大を継続しており、米国および同盟国の艦隊全体におけるアンテナサブシステムの需要を後押ししています。[4]
- レイセオン社のGaNレーダーモジュールへの投資: レイセオン社は、次世代の航空機搭載レーダーアレイにおける出力と熱効率を向上させるため、窒化ガリウム(GaN)ベースのT/Rモジュールの開発を進めています。[5]
- レオナルド社の多用途レーダーアレイ: レオナルド社は、欧州の戦闘機およびISRプラットフォーム向けの電子走査アレイ(ESA)の開発を拡大しており、モジュール式のアンテナアーキテクチャに重点を置いています。
技術別航空機搭載レーダー市場分析
ソフトウェア定義レーダー(SDR)は55.7%のシェアを占めており、これは固定機能のハードウェアから再プログラム可能なアーキテクチャへの移行を反映しています。SDRでは、ハードウェアを交換することなく、波形や信号処理ソフトウェアの変更を通じてミッションの更新が可能です。この柔軟性により、単一のプラットフォーム内で空対空、空対地、海上哨戒、およびSAR(捜索救助)モードに対応できます。従来システムよりも25~40%高価ではありますが、SDRはアップグレードサイクルの延長とライフサイクルコストの効率化を実現します。
- ロッキード・マーティン社のNGADレーダーアーキテクチャ: ロッキード・マーティン社は、オープンアーキテクチャのソフトウェア定義レーダー機能を次世代の制空権確保プログラムに統合しており、迅速な能力更新を支援しています。
- サーブ社のAESAソフトウェアアップグレードパス: サーブ社の戦闘機用レーダーシステムは、大規模なハードウェアの再設計を行うことなく運用上の有用性を維持・拡大するため、ソフトウェアベースの機能強化を重視しています。
- タレス社のマルチモードレーダー統合:タレス社は、任務への適応性に重点を置き、戦闘機および監視機向けのSDRベースの多用途レーダーシステムの開発を継続しています。
推進要因、制約要因、および機会
Fact.MRの分析によると、戦闘機の近代化およびマルチドメイン監視の需要に牽引され、航空機搭載レーダー市場は力強い成長を遂げています。AESAの採用、輸出プログラム、およびUAVとの統合により、対象市場は拡大しています。しかし、極超音速兵器や指向性エネルギーシステムとの予算の競合により、成熟市場におけるレーダーへの追加支出は制約されています。
主な課題は、急速な近代化の要件と長い調達サイクルの間に生じています。先進的な空軍は次世代AESAへのアップグレードを優先していますが、小国は資金や技術移転の制約に直面しています。
戦闘機隊の近代化プログラム: 進行中のF-35、F-15EX、および同盟国の戦闘機のアップグレードにより、世界的にAESAレーダーの調達量は安定して維持されています。[2]
輸出管理および技術移転の制約: AESAおよびGaN技術に対する米国およびEUの厳格な輸出規制により、対象市場が制限され、承認までの期間が長期化しています。[3]
UAVおよび対UAS統合の機会: 無人航空システムの配備拡大と対ドローン対策の義務化により、コンパクトでソフトウェア定義型の機載レーダーソリューションに対する新たな需要が生まれています。[4]
地域別分析
機載レーダー市場は、北米、欧州、アジア太平洋地域ごとに分析されています。各地域の需要は、防衛近代化予算、国産戦闘機の開発、AESAの導入率、輸出規制、および機載ISR機隊の拡大によって形作られています。本レポートでは、航空機1機あたりのレーダー搭載量、国内の半導体製造能力、および次世代プラットフォームへの資金調達パイプラインに基づいて、市場の魅力をベンチマークしています。
アジア太平洋地域の航空機搭載レーダー市場分析
アジア太平洋地域は、国産戦闘機プログラム、海上監視活動の拡大、および対UAS(無人航空機システム)対策の導入に牽引され、最も急速に成長している地域です。各国政府は、国内の防衛サプライチェーンを強化するため、AESAの現地生産化およびレーダーソフトウェア機能のアップグレードを優先的に進めています。
- 韓国: 韓国における航空機搭載レーダーシステムの需要は、2036年まで年平均成長率(CAGR)11.8%で増加すると予測されています。この成長を牽引しているのは、KF-21「ボラメ」戦闘機用レーダーの調達、回転翼機による海上哨戒の拡大、および非武装地帯(DMZ)沿いでの対ドローンレーダーの配備です。国内でのAESA開発は、長期的な自給自足の基盤を強化しています。
- 日本:日本における需要は、2036年まで年平均成長率(CAGR)10.9%で拡大すると予測されています。この拡大は、F-35A/Bへのレーダー統合、E-2D早期警戒機のアップグレード、および国防近代化プログラムに基づく国産次世代戦闘機用レーダーの研究開発によって支えられています。
- 中国:中国における需要は、2036年まで年平均成長率(CAGR)9.4%で増加すると予測されています。この成長は、中国人民解放軍空軍の近代化およびJ-20、J-16、AWACSプラットフォーム向けの国内AESA生産に支えられており、国が支援する半導体生産能力の拡大も後押しとなっています。
FACT.MRのアジア太平洋地域分析は、韓国、日本、中国、オーストラリア、インドを対象としています。読者の皆様は、戦闘機隊の予測、国内AESA生産の動向、および地域別のISR配備データをご覧いただけます。
北米航空機搭載レーダー市場分析
北米は、先進的な戦闘機の調達や次世代の制空権確保プログラムに支えられ、航空機搭載レーダーの世界的な収益の柱であり続けています。堅調な防衛研究開発(R&D)資金と確立された主要請負業者が、技術的リーダーシップを維持しています。
- 米国:米国における航空機搭載レーダーシステムの需要は、2036年まで年平均成長率(CAGR)9.3%で増加すると予測されています。この成長は、F-35、F-15EX、およびNGADのレーダー調達によって牽引されています。しかし、導入済み機体の成熟化や、極超音速兵器および指向性エネルギーシステムへの予算配分の優先化により、その拡大は緩やかになっています。
FACT.MRの北米分析には、米国とカナダが含まれます。本分析では、米国防総省(DoD)の調達配分、AESAのアップグレードサイクル、および防衛請負業者の売上高への影響を評価しています。
欧州の機載レーダー市場分析
欧州では、次世代戦闘機の開発と、旧式機群を対象とした改修プログラムが並行して進められています。AESAのアップグレードや共同防衛プログラムが、レーダー需要の着実な拡大を支えています。
- 英国: 英国における機載レーダーシステムの需要は、2036年まで年平均成長率(CAGR)9.9%で増加すると予測されています。この成長は、「テンペスト(Tempest)」次世代戦闘機用レーダーの研究開発資金、タイフーン(Typhoon)のAESA改修プログラム、および民間ドローン検知要件の拡大を反映したものです。
FACT.MRの欧州分析は、英国、ドイツ、フランス、イタリアを対象としています。これには、「テンペスト」プログラムのスケジュール、改修投資の動向、および輸出市場への参入分析が含まれます。
市場参入企業の競争力比較
航空機搭載レーダー市場は、各国の国防当局が求める高度な技術力、セキュリティクリアランス、および認証能力を備えた、少数のグローバルな航空宇宙・防衛大手企業によって支配されています。世界的な生産能力の相当な割合は、レーダーシステムと航空機プラットフォームの両方を設計する垂直統合型企業によって掌握されています。この統合により、システムの互換性が合理化され、センサーフュージョンの性能が向上し、統合および飛行認定段階におけるプログラムリスクが低減されます。
競争上の優位性は、純粋なハードウェア性能よりも、ソフトウェアの適応性によってますます決定づけられるようになっています。オープンアーキテクチャおよびモジュール式のソフトウェアフレームワークを採用するベンダーは、新たに台頭する電子戦上の脅威に対応して、より迅速な機能アップグレードを提供することができます。社内にデジタル信号処理に関する強力な専門知識を有することで、企業はソフトウェアの更新を通じて性能を最適化し、ハードウェアの大幅な再設計を必要とせずにシステムの有用性を維持することができます。
主権国家政府が主要な顧客基盤を占めているため、買い手の影響力は依然として集中しています。各国の国防省は価格交渉において大きな影響力を行使しており、サプライヤーへの依存を回避するために、複数の供給元から調達する戦略を頻繁に採用しています。
航空機搭載レーダー市場の主要企業
- Lockheed Martin Corporation
- Rockwell Collins Inc.
- Saab AB
- Honeywell International Inc.
- General Dynamics Corporation
- Rheinmetall AG
- BAE Systems
- Northrop Grumman Corporation
- Raytheon Technologies
- Thales Group
セグメント別航空機搭載レーダー分析
- 構成要素
- アンテナ
- 送信機
- デュプレクサ
- 受信機
- 電力増幅器
- デジタル信号プロセッサ
- 安定化システム
- グラフィカルユーザーインターフェース
- その他
- 技術
- ソフトウェア定義レーダー(SDR)
- 従来型レーダー
- 量子レーダー
- プラットフォーム
- 民間航空機
- 軍用機
- ビジネスジェット
- ヘリコプター
- 無人航空機(UAV)
- 都市航空(UAM)
- エアロスタット
- 地域
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア・ニュージーランド
- インド
- ASEAN
- アジア太平洋のその他地域
- ヨーロッパ
- ノルウェー
- ドイツ
- イギリス
- フランス
- スペイン
- オランダ
- 北欧諸国
- その他のヨーロッパ諸国
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- その他のラテンアメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東・アフリカ諸国
- アジア太平洋
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
市場概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
FMRの社内独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次証拠)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次証拠が用いられる理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
対象としたステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性と取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
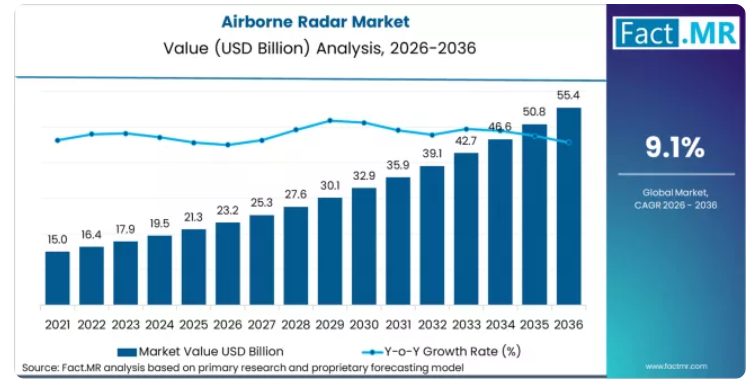
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(構成要素別)
はじめに/主な調査結果
2021年から2025年までの構成要素別過去市場規模(百万米ドル)分析
2026年から2036年までの構成要素別現在および将来の市場規模(百万米ドル)分析および予測
アンテナ
送信機
デュプレクサ
受信機
電力増幅器
デジタル信号プロセッサ
安定化システム
グラフィカルユーザーインターフェース
構成要素別 Y-to-Y 成長トレンド分析(2021年~2025年)
構成要素別 絶対的市場機会分析(2026年~2036年)
技術別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
技術別 2021年から2025年までの過去の市場規模(百万米ドル)分析
技術別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
ソフトウェア定義レーダー(SDR)
従来型レーダー
量子レーダー
技術別YtoY成長トレンド分析(2021年~2025年)
技術別絶対額市場機会分析(2026年~2036年)
プラットフォーム別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
プラットフォーム別 過去市場規模(百万米ドル)の分析(2021年~2025年)
プラットフォーム別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
軍用機
民間航空機
ビジネスジェット
ヘリコプター
無人航空機(UAV)
都市航空モビリティ(UAM)
エアロスタット
プラットフォーム別Y対Y成長トレンド分析(2021年~2025年)
プラットフォーム別絶対額市場機会分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
米国
カナダ
メキシコ
コンポーネント別
技術別
プラットフォーム別
市場魅力度分析
国別
コンポーネント別
技術別
プラットフォーム別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ
構成要素別
技術別
プラットフォーム別
市場魅力度分析
国別
構成要素別
技術別
プラットフォーム別
主なポイント
西ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場規模(百万米ドル)の推移分析:市場分類別、2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他
コンポーネント別
技術別
プラットフォーム別
市場魅力度分析
国別
コンポーネント別
技術別
プラットフォーム別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
コンポーネント別
技術別
プラットフォーム別
市場魅力度分析
国別
コンポーネント別
技術別
プラットフォーム別
主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
中国
日本
韓国
構成要素別
技術別
プラットフォーム別
市場魅力度分析
国別
構成要素別
技術別
プラットフォーム別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
コンポーネント別
技術別
プラットフォーム別
市場魅力度分析
国別
コンポーネント別
技術別
プラットフォーム別
主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
構成要素別
技術別
プラットフォーム別
市場魅力度分析
国別
構成要素別
技術別
プラットフォーム別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
構成要素別
技術別
プラットフォーム別
カナダ
価格分析
市場シェア分析(2025年)
コンポーネント別
技術別
プラットフォーム別
メキシコ
価格分析
市場シェア分析(2025年)
コンポーネント別
技術別
プラットフォーム別
ブラジル
価格分析
市場シェア分析(2025年)
コンポーネント別
技術別
プラットフォーム別
チリ
価格分析
市場シェア分析(2025年)
構成要素別
技術別
プラットフォーム別
ドイツ
価格分析
市場シェア分析(2025年)
構成要素別
技術別
プラットフォーム別
英国
価格分析
市場シェア分析(2025年)
構成要素別
技術別
プラットフォーム別
イタリア
価格分析
市場シェア分析(2025年)
構成要素別
技術別
プラットフォーム別
スペイン
価格分析
市場シェア分析(2025年)
コンポーネント別
技術別
プラットフォーム別
フランス
価格分析
市場シェア分析(2025年)
コンポーネント別
技術別
プラットフォーム別
インド
価格分析
市場シェア分析(2025年)
コンポーネント別
技術別
プラットフォーム別
ASEAN
価格分析
市場シェア分析(2025年)
構成要素別
技術別
プラットフォーム別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
構成要素別
技術別
プラットフォーム別
中国
価格分析
市場シェア分析(2025年)
構成要素別
技術別
プラットフォーム別
日本
価格分析
市場シェア分析(2025年)
構成要素別
技術別
プラットフォーム別
韓国
価格分析
市場シェア分析(2025年)
構成部品別
技術別
プラットフォーム別
ロシア
価格分析
市場シェア分析(2025年)
構成部品別
技術別
プラットフォーム別
ポーランド
価格分析
市場シェア分析(2025年)
構成部品別
技術別
プラットフォーム別
ハンガリー
価格分析
市場シェア分析(2025年)
コンポーネント別
技術別
プラットフォーム別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
コンポーネント別
技術別
プラットフォーム別
トルコ
価格分析
市場シェア分析(2025年)
コンポーネント別
技術別
プラットフォーム別
南アフリカ
価格分析
市場シェア分析(2025年)
コンポーネント別
技術別
プラットフォーム別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
コンポーネント別
技術別
プラットフォーム別
競合分析
競合の詳細分析
ロッキード・マーティン社
概要
製品ポートフォリオ
市場セグメント別の収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
ロックウェル・コリンズ社
サーブ社
ハネウェル・インターナショナル社
ジェネラル・ダイナミクス社
ラインメタル社
BAEシステムズ社
ノースロップ・グラマン社
レイセオン・テクノロジーズ社
タレス・グループ
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:構成部品別世界市場規模(百万米ドル)予測(2021年~2036年)
表3:技術別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:プラットフォーム別世界市場規模(百万米ドル)予測(2021年~2036年)
表5:国別北米市場規模(百万米ドル)予測(2021年~2036年)
表6:コンポーネント別北米市場規模(百万米ドル)予測(2021年~2036年)
表7:2021年から2036年までの技術別北米市場規模(百万米ドル)予測
表8:2021年から2036年までのプラットフォーム別北米市場規模(百万米ドル)予測
表9:2021年から2036年までの国別ラテンアメリカ市場規模(百万米ドル)予測
表10:ラテンアメリカ市場規模(百万米ドル)のコンポーネント別予測、2021年~2036年
表11:ラテンアメリカ市場規模(百万米ドル)の技術別予測、2021年~2036年
表12:ラテンアメリカ市場規模(百万米ドル)のプラットフォーム別予測、2021年~2036年
表13:西ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
表14:西ヨーロッパの市場規模(百万米ドル)のコンポーネント別予測、2021年~2036年
表15:西ヨーロッパの市場規模(百万米ドル)の技術別予測、2021年~2036年
表16:西ヨーロッパの市場規模(百万米ドル)のプラットフォーム別予測、2021年~2036年
表17:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
表18:東ヨーロッパの市場規模(百万米ドル)のコンポーネント別予測、2021年~2036年
表19:東ヨーロッパの市場規模(百万米ドル)の技術別予測、2021年~2036年
表20:東ヨーロッパの市場規模(百万米ドル)のプラットフォーム別予測、2021年~2036年
表21:東アジアの市場規模(百万米ドル)の国別予測、2021年~2036年
表22:東アジアの市場規模(百万米ドル)のコンポーネント別予測、2021年~2036年
表23:東アジアの市場規模(百万米ドル)の技術別予測、2021年~2036年
表24:東アジアの市場規模(百万米ドル)のプラットフォーム別予測、2021年~2036年
表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
表26:南アジアおよび太平洋地域の市場規模(百万米ドル)のコンポーネント別予測、2021年~2036年
表27:南アジアおよび太平洋地域の市場規模(百万米ドル)の技術別予測、2021年~2036年
表28:南アジア・太平洋地域の市場規模(百万米ドル)の予測(プラットフォーム別、2021年~2036年)
表29:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表30:中東・アフリカ地域の市場規模(百万米ドル)の予測(構成要素別、2021年~2036年)
表31:中東・アフリカ地域の市場規模(百万米ドル)の技術別予測(2021年~2036年)
表32:中東・アフリカ地域の市場規模(百万米ドル)のプラットフォーム別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年~2036年の世界市場規模(百万米ドル)予測
図3:2026年および2036年のコンポーネント別世界市場シェアおよびBPS分析
図4:2026年~2036年のコンポーネント別世界市場のYtoY成長率比較
図5:コンポーネント別世界市場の魅力度分析
図6:技術別世界市場シェアおよびBPS分析(2026年および2036年)
図7:技術別世界市場のYtoY成長率比較(2026年~2036年)
図8:技術別世界市場の魅力度分析
図9:プラットフォーム別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:プラットフォーム別世界市場のYtoY成長率比較(2026年~2036年)
図11:プラットフォーム別世界市場の魅力度分析
図12:地域別世界市場の価値 (百万米ドル)シェアおよびBPS分析(地域別、2026年および2036年)
図13:地域別世界市場の前年比成長率比較(2026年~2036年)
図14:地域別世界市場の魅力度分析
図15:北米市場の増分ドル機会(2026年~2036年)
図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図17:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図18:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図19:東アジア市場の増分ドル機会(2026年~2036年)
図20:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年~2036年
図21:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
図22:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
図23:北米市場における構成要素別の市場シェアおよびBPS分析(2026年および2036年)
図24:北米市場における構成要素別の前年比成長率比較(2026年~2036年)
図25:北米市場における構成要素別の市場魅力度分析
図26:北米市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図27:北米市場における技術別YtoY成長率の比較(2026年~2036年)
図28:技術別北米市場の魅力度分析
図29:プラットフォーム別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図30:プラットフォーム別北米市場のYtoOtoY成長率比較(2026年~2036年)
図31:プラットフォーム別北米市場の魅力度分析
図32:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図33:コンポーネント別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図34:コンポーネント別ラテンアメリカ市場におけるYからoへのY成長比較(2026年~2036年)
図35:ラテンアメリカ市場におけるコンポーネント別魅力度分析
図36:ラテンアメリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図37:ラテンアメリカ市場における技術別YtoY成長率の比較(2026年~2036年)
図38:ラテンアメリカ市場における技術別魅力度分析
図39:ラテンアメリカ市場におけるプラットフォーム別市場シェアおよびBPS分析(2026年および2036年)
図40:ラテンアメリカ市場におけるプラットフォーム別YtoOtoY成長率比較(2026年~2036年)
図41:ラテンアメリカ市場におけるプラットフォーム別魅力度分析
図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図43:西ヨーロッパ市場におけるコンポーネント別市場価値シェアおよびBPS分析(2026年および2036年)
図44:西ヨーロッパ市場におけるコンポーネント別YtoOtoY成長率比較(2026年~2036年)
図45:西ヨーロッパ市場におけるコンポーネント別魅力度分析
図46:西ヨーロッパ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図47:西ヨーロッパ市場における技術別YtoOtoY成長率の比較(2026年~2036年)
図48:西ヨーロッパ市場における技術別魅力度分析
図49:西ヨーロッパ市場におけるプラットフォーム別市場シェアおよびBPS分析(2026年および2036年)
図50:西ヨーロッパ市場におけるプラットフォーム別YtoOtoY成長率比較(2026年~2036年)
図51:西ヨーロッパ市場におけるプラットフォーム別魅力度分析
図52:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図53:東ヨーロッパ市場におけるコンポーネント別市場価値シェアおよびBPS分析(2026年および2036年)
図54:東ヨーロッパ市場におけるコンポーネント別YからoへのY成長率比較(2026年~2036年)
図55:東ヨーロッパ市場におけるコンポーネント別市場魅力度分析
図56:東ヨーロッパ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図57:東ヨーロッパ市場における技術別YtoY成長率の比較(2026年~2036年)
図58:東ヨーロッパ市場における技術別市場魅力度分析
図59:東欧市場におけるプラットフォーム別市場シェアおよびBPS分析(2026年および2036年)
図60:東欧市場におけるプラットフォーム別Y対o対Y成長率の比較(2026年~2036年)
図61:東欧市場におけるプラットフォーム別市場魅力度分析
図62:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図63:東アジア市場におけるコンポーネント別市場価値シェアおよびBPS分析(2026年および2036年)
図64:東アジア市場におけるコンポーネント別YからoへのY成長率比較(2026年~2036年)
図65:東アジア市場におけるコンポーネント別魅力度分析
図66:東アジア市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図67:東アジア市場における技術別YtoOtoY成長率の比較(2026年~2036年)
図68:東アジア市場における技術別魅力度分析
図69:東アジア市場におけるプラットフォーム別市場シェアおよびBPS分析(2026年および2036年)
図70:東アジア市場におけるプラットフォーム別YtoOtoY成長率比較(2026年~2036年)
図71:東アジア市場におけるプラットフォーム別魅力度分析
図72:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
図73:南アジアおよび太平洋地域の市場におけるコンポーネント別価値シェアおよびBPS分析(2026年および2036年)
図74:南アジアおよび太平洋地域の市場におけるコンポーネント別YからOへの成長率比較(2026年~2036年)
図75:南アジア・太平洋地域の市場魅力度分析(コンポーネント別)
図76:南アジア・太平洋地域の市場価値シェアおよびBPS分析(技術別、2026年および2036年)
図77:南アジア・太平洋地域の市場YtoY成長率比較(技術別、2026年~2036年)
図78:南アジア・太平洋市場における技術別魅力度分析
図79:南アジア・太平洋市場におけるプラットフォーム別市場シェアおよびBPS分析(2026年および2036年)
図80:南アジア・太平洋市場におけるプラットフォーム別前年比成長率の比較(2026年~2036年)
図81:プラットフォーム別 南アジア・太平洋市場の魅力度分析
図82:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図83:中東・アフリカ市場におけるコンポーネント別市場シェアおよびBPS分析(2026年および2036年)
図84:中東・アフリカ市場におけるコンポーネント別前年比成長率の比較(2026年~2036年)
図85:中東・アフリカ市場におけるコンポーネント別の市場魅力度分析
図86:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図87:中東・アフリカ市場における技術別の前年比成長率比較(2026年~2036年)
図88:中東・アフリカ市場における技術別魅力度分析
図89:中東・アフリカ市場におけるプラットフォーム別市場シェアおよびBPS分析(2026年および2036年)
図90:中東・アフリカ市場におけるプラットフォーム別前年比成長率の比較(2026年~2036年)
図91:中東・アフリカ市場におけるプラットフォーム別の魅力度分析
図92:世界市場 – ティア構造分析
図93:世界市場 – 企業別シェア分析









