主な市場動向と洞察
- 分析装置の種類別:2025年には、AI搭載のデジタル細胞形態分析装置セグメントが、売上高シェア61.1%で市場をリードしました。
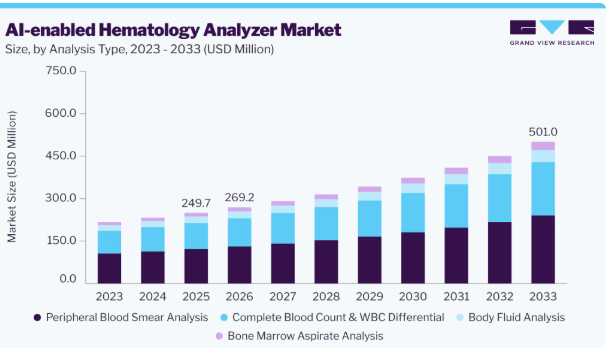
- 分析の種類別:2025年には、末梢血塗抹標本分析セグメントが、売上高シェア48.8%で市場をリードしました。
- 導入形態別:2025年には、スタンドアロン型システムセグメントが売上高シェア59.4%で最大となりました。
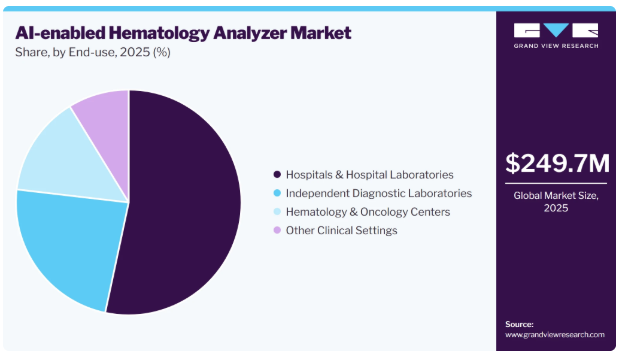
- 最終用途別:2025年には、病院および病院検査室セグメントが売上高シェア53.4%で市場をリードしました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア39.8%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年、米国が北米市場を支配しました
市場規模と予測
- 2025年の市場規模:2億4,970万米ドル
- 2026年の推定市場規模:2億6,920万米ドル
- 2033年までの予測市場規模:5億100万米ドル
- CAGR(2026年~2033年):9.3%
AI搭載の分析装置は、細胞の自動識別、分類、形態評価、およびより広範な血液学ワークフローとの統合をますます支援しており、検査室が手動による顕微鏡検査への依存を減らし、ワークフローの効率を向上させ、熟練した検査技師の活用を最適化するのに役立っています。
さらに、患者のそばでの検査(ニア・パテント・テスティング)向けに、コンパクトでAIを搭載した血液学分析装置が普及しつつあることで、血液学診断の範囲が集中型検査室から、腫瘍センター、外来診療所、薬局、在宅モニタリング環境へと拡大しており、市場のさらなる拡大を支えています。
市場の集中度と特徴
AI搭載血液学分析装置市場は、人工知能、機械学習、デジタルイメージング、およびインテリジェントな検査室自動化における継続的な進歩に牽引され、高い革新性を示しています。メーカー各社は、AI搭載アルゴリズムを血液学プラットフォームに統合し、血球の分類を自動化し、形態評価を改善し、鑑別分析を強化するとともに、より高い精度と一貫性をもってリアルタイムの臨床意思決定を支援しています。検査情報システム(LIS)、クラウドベースの分析、およびデジタル病理プラットフォームとの統合により、連携された標準化された診断ワークフローがさらに可能になっています。例えば、2026年2月、Scopio Labs社は、AIを活用した「X100」および「X100HT」フルフィールド・デジタル形態学プラットフォームについて、EUのIVDR認証を取得しました。これには、AIによる赤血球判定支援および血小板凝集検出機能を備えた「フルフィールド末梢血塗抹検査アプリケーション」が含まれています。この認証により、欧州全域におけるAI支援型デジタル血液学ソリューションの商用化が促進されるとともに、インテリジェントな形態学的解析、ワークフローの自動化、および規制に準拠した臨床検査への業界の注力がさらに強化されます。
AI搭載血液学分析装置市場では、適度なレベルの合併・買収(M&A)活動が見られ、各社はAI能力の強化とデジタル血液学ポートフォリオの拡大に向け、戦略的パートナーシップや技術提携を優先しています。市場参加各社は、AIを活用した画像解析、デジタル形態学、検査室自動化、および臨床意思決定支援技術を統合し、診断性能の向上と商用化の加速を図っています。例えば、2025年1月、Scopio Labs社とSiemens Healthineers社は、Scopio社の「Full-Field Bone Marrow Aspirate(FF-BMA)」アプリケーションを世界的に販売するため、戦略的提携を拡大しました。この提携は、パートナーシップ主導のイノベーションに業界が注力していることを示しており、AIを活用した血液学診断へのアクセスを拡大すると同時に、世界的な商業化と競争上の優位性を強化しています。
AI搭載血液学分析装置市場は、人工知能、体外診断用医療機器(IVD)、および医療機器としてのソフトウェア(SaMD)を規制する、進化し続ける規制枠組みの影響を強く受けています。規制当局は、AIを活用した診断システムの安全性と信頼性を確保するため、臨床的妥当性、アルゴリズムの透明性、サイバーセキュリティ、データプライバシー、および市販後の性能モニタリングをより重視しています。米国FDAのAI搭載医療機器要件や欧州連合(EU)の体外診断用医療機器規則(IVDR)などの基準への準拠は、商品化において不可欠になりつつあります。
AI搭載血液検査装置市場では、メーカー各社が高度なAI搭載血液検査プラットフォーム、デジタル形態学ソリューション、およびインテリジェントなワークフロー自動化技術によって製品ラインナップを強化するにつれ、製品の拡大が持続しています。各社は、診断精度、業務効率、および検査の標準化を向上させるため、血球分類、自動形態学分析、および検査室間の相互運用性の強化にますます注力しています。また、製品開発においては、AIの機能を日常的な血液検査から専門的な診断用途にまで拡大しており、これにより検査室は増加する検査量をより効果的に管理できるようになっています。例えば、2025年7月、Scopio Labs社は、血液形態学的分析を完全に自動化するように設計された業界初のAI搭載プラットフォームである「全血形態(CBM)アナライザー」を発表し、イノベーション、ワークフローの最適化、および次世代のデジタル血液診断に対する業界の注力をさらに強めました。
AI搭載血液学分析装置市場は、メーカー各社が現地生産、流通ネットワーク、および商業投資を通じて、高成長の新興市場での存在感を強化するにつれ、着実な地域的拡大を遂げています。各社は、製品の入手しやすさを向上させ、サプライチェーンへの依存度を低減し、高度な血液学診断に対する需要の高まりに対応するため、生産能力と地域ごとのサービスインフラを拡充しています。この戦略により、メーカー各社は現地の調達方針に準拠しつつ、アジア太平洋地域やその他の発展途上地域における市場浸透を加速させることが可能となります。
分析装置タイプ別の分析
AI搭載型デジタル細胞形態分析装置セグメントは、2025年に売上高シェアの61.1%を占め、世界市場をリードしました。このセグメントの優位性は、末梢血塗抹標本の分析を自動化し、形態評価を改善し、検査室のワークフロー効率を高めるAI支援型デジタルイメージングプラットフォームの採用拡大によって支えられています。これらのシステムは、手動による顕微鏡検査への依存度を低減しつつ、標準化された高スループットの診断性能を提供します。例えば、2025年7月、Scopio Labs社は、同社の「X100」および「X100HT」フルフィールド・デジタル形態学プラットフォームにおいて、AIを活用した赤血球(RBC)の意思決定支援機能および血小板凝集の検出機能の強化について、米国食品医薬品局(FDA)から4件目の承認を取得しました。この承認により、AIを活用した末梢血塗抹標本解析の範囲が拡大し、同社のデジタル形態学ポートフォリオが強化されるとともに、現代の血液検査室におけるインテリジェントな形態学分析装置への需要の高まりを後押しすることとなりました。
AI搭載の自動血液学分析装置セグメントは、高スループットの検査室自動化、インテリジェントなワークフロー管理、および標準化された血液学検査への需要の高まりに牽引され、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。医療提供者は、業務効率の向上、検査結果の報告までの時間の短縮、および検査室のデジタルトランスフォーメーションを支援する、先進的な自動血液学プラットフォームへの投資を進めています。例えば、2024年1月、HORIBA Medicalは、Yumizen H2500およびYumizen H1500アナライザーを特徴とするモジュラー式血液学ソリューション「HELO 2.0」を発売しました。CE-IVDR認証を取得したこのプラットフォームは、高度な自動化、デジタルワークフロー管理、自動化された検体処理、および専門家による検証機能を組み込んでおり、高処理量の臨床検査室における次世代のインテリジェント血液学システムの導入を後押ししています。
分析タイプ別インサイト
2025年には、末梢血塗抹標本分析セグメントが、世界のAI搭載血液学分析装置市場を牽引し、売上高シェアの48.8%を占めました。このセグメントが主導的な地位を占めている背景には、末梢血塗抹標本のレビューを自動化し、異常細胞の同定精度を向上させ、診断の一貫性を高めつつ、手動による顕微鏡検査を削減する、AI支援型デジタル形態学ソリューションの採用拡大があります。検査室の自動化の進展と、標準化された血液学ワークフローへの需要の高まりが、引き続きこのセグメントの成長を支えています。例えば、2026年1月、CellaVision社とシスメックス株式会社は、シスメックスのデジタル血液学ワークフローと統合された「CellaVision Remote Review Software」の商用展開を、さらなる国際市場へと拡大しました。これにより、遠隔での末梢血塗抹標本の審査、症例評価における共同作業、および検査室の効率向上が可能となりました。
骨髄穿刺液分析セグメントは、血液悪性腫瘍やその他の複雑な血液疾患の診断に向けたAI支援型デジタル形態学ソリューションの採用拡大に牽引され、2026年から2033年にかけて最も高い年平均成長率(CAGR)を記録すると予測されています。医療提供者は、診断精度の向上、手動による判定の削減、形態学的評価の標準化、および血液専門医と病理医間の遠隔連携の実現を目的として、インテリジェントな骨髄分析プラットフォームの導入をますます進めています。例えば、2026年3月、CellaVision社はEMEA地域全体で「骨髄穿刺液(BMA)アプリケーション」をリリースしました。このAI搭載ソリューションは、画像取得を自動化し、有核骨髄細胞を17の形態学的カテゴリーに事前分類するとともに、検査情報システム(LIS)と連携することで、デジタル血液学のワークフローを強化しつつ、診断の一貫性と検査室の効率性を向上させます。
導入動向
2025年には、スタンドアロン型システムセグメントが59.4%という最大の売上シェアを占めました。このセグメントが主導的な地位を占めているのは、導入が簡素で、導入コストが低く、既存の検査ワークフローへの迅速な統合が可能な、AI搭載のスタンドアロン型血液検査装置が広く採用されているためです。これらのシステムは、大規模な検査室自動化への投資を行わずにインテリジェントな診断機能を求める病院、独立系診断検査機関、専門クリニックから広く支持されています。例えば、2024年5月、Mindray社は、日常的な臨床検査室における検査効率と診断の一貫性を向上させるため、強化されたインテリジェントなワークフロー機能、AI支援によるフラグ付け、および高度なデジタル接続性を備えたスタンドアロン型血液検査分析装置「BC-700シリーズ」を発表しました。この発売は、自動化と柔軟な導入を組み合わせたスタンドアロン型のインテリジェントな血液検査プラットフォームに対する需要の高まりを反映しています。
統合型血液検査ワークセル市場は、エンドツーエンドの検査室自動化の導入拡大、検査件数の増加、および業務効率と診断の標準化を向上させる接続型診断ワークフローへの需要に牽引され、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。統合型血液検査ワークセルは、AI搭載の分析装置、デジタル形態測定システム、自動スライド作製装置、ミドルウェア、および検査情報システム(LIS)を組み合わせることで、前分析、分析、および後分析の各プロセスを合理化し、手作業による介入を削減します。例えば、2025年、シスメックスは、CellaVision社の強化版デジタル細胞形態測定ソフトウェアと統合された「ecosight」血液学ワークフローソリューションを発表しました。これにより、接続された血液学検査室全体で、自動化されたデジタル形態測定、より安全な検査室運営、およびワークフロー効率の向上が可能になりました。この統合ソリューションは、検査室の生産性と診断の一貫性を高めるように設計されたインテリジェントな血液学ワークセルの採用が拡大していることを反映しています。
エンドユーザーに関する洞察
2025年、世界のAI搭載血液検査装置市場において、病院および病院検査室セグメントが53.4%という最大の売上シェアを占めました。このセグメントが市場をリードしている要因としては、病院検査室で行われる日常的および専門的な血液検査の件数が多いため、AIを活用した診断技術の採用が進んでいること、そして業務効率と診断精度を向上させるための検査室自動化への投資が増加していることが挙げられます。病院では、ワークフローの効率化、検査結果報告までの時間の短縮、および患者管理の向上を図るため、デジタル形態学、検査情報システム(LIS)、臨床意思決定支援ツールと統合されたAI搭載血液学分析装置の導入がますます進んでいます。例えば、2025年9月、ドイツのボン大学病院は、AI支援による血液学診断および遠隔検査室連携を支援するため、Scopio社の「Full-Field Digital Cell Morphology」プラットフォームの臨床導入を拡大しました。この導入は、診断の標準化、ワークフローの効率化、および臨床的意思決定の向上を図るため、病院検査室においてインテリジェントな血液学ソリューションの採用が拡大していることを浮き彫りにしています。
血液学・腫瘍学センターセグメントは、血液悪性腫瘍の発生率の上昇、精密診断の普及拡大、および複雑な血液疾患を分析可能なAI支援型血液学ソリューションへの需要の高まりを背景に、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。これらのセンターでは、骨髄評価の改善、異常細胞の検出の自動化、診断精度の向上、および標準化された臨床意思決定の支援を図るため、高度なAI搭載血液学分析装置やデジタル形態学プラットフォームへの依存度が高まっています。人工知能とデジタル病理、検査情報システム(LIS)、臨床意思決定支援ツールの統合により、ワークフローの効率がさらに向上し、多職種間の連携が促進され、白血病、リンパ腫、多発性骨髄腫、その他の血液疾患の早期診断とモニタリングが可能となり、このセグメントの継続的な成長を支えています。
地域別インサイト
北米におけるAI搭載血液学分析装置市場の動向
北米のAI搭載血液学分析装置市場は、2025年に売上高シェアの39.8%を占め、世界市場をリードしました。同地域が主導的な地位を占めている要因としては、臨床診断における人工知能の早期導入、確立された検査室自動化インフラ、およびデジタルヘルスケア技術への積極的な投資が挙げられます。病院や検査機関では、診断精度の向上、血球形態分析の効率化、およびワークフローの効率化を図るため、AI搭載血液検査装置の導入がますます進んでいます。主要な診断機器メーカーの存在、有利な規制環境、そしてプレシジョン・メディシンへの継続的な投資が、市場の成長をさらに後押ししています。さらに、標準化された高スループットの血液検査や統合型検査情報システム(LIS)に対する需要の高まりが、同地域全体におけるインテリジェントな血液検査ソリューションの導入を加速させ続けています。
米国のAI搭載血液学分析装置市場の動向
2025年、米国のAI搭載血液学分析装置市場は、同国の先進的な医療インフラ、検査室の自動化の広範な導入、および臨床診断への人工知能の早期統合に牽引され、北米市場において最大のシェアを占めました。病院、大学附属医療センター、およびリファレンスラボでは、血球形態の評価を改善し、診断精度を高め、検査室の効率を最適化するために、AI搭載血液検査装置の導入がますます進んでいます。AI搭載体外診断薬に対する強力な規制上の支援、デジタル病理学および精密医療への多額の投資、そして主要な診断機器メーカーの存在が、市場の成長を加速させ続けています。標準化された高スループット血液検査および連携型検査室エコシステムへの需要の高まりは、全米におけるインテリジェントな血液検査ソリューションの導入をさらに後押ししています。
欧州のAI搭載血液学分析装置市場の動向
欧州のAI搭載血液学分析装置市場は、医療システム全体におけるデジタル病理学、検査室の自動化、および人工知能の導入拡大に支えられ、着実な成長を遂げています。同地域は、確立された診断インフラ、欧州連合体外診断用医療機器規則(EU IVDR)に基づく有利な規制枠組み、そして精密医療やデジタルヘルス技術への投資拡大という恩恵を受けています。臨床検査室では、血液細胞の分類の自動化、形態評価の向上、診断ワークフローの標準化を図りつつ、検査室の人手不足に対処するため、AI搭載血液検査装置の導入がますます進んでいます。大手医療技術企業の存在、強力な研究連携、および病院検査室の継続的な近代化が、市場の拡大をさらに後押ししています。さらに、相互運用可能な検査情報システム(LIS)や接続型診断プラットフォームへの需要の高まりが、欧州全域におけるインテリジェントな血液検査ソリューションの導入を加速させています。
英国のAI搭載血液学分析装置市場は、病理サービスの近代化を目指す国民保健サービス(NHS)の取り組み、検査室の自動化の普及、および診断ワークフロー全体における人工知能の導入拡大に牽引され、着実な成長を遂げています。医療提供者は、血液細胞の形態評価の改善、診断精度の向上、検査結果報告までの時間の短縮、および臨床検査室の人手不足の解消を目的として、AI搭載血液学分析装置への投資を行っています。デジタル病理学、検査情報システム(LIS)、およびクラウド対応の診断プラットフォームの統合は、標準化され、相互接続された検査業務をさらに後押ししています。さらに、学術機関、医療機関、医療技術企業間の強力な連携が、イノベーションとインテリジェントな血液学ソリューションの導入を加速させ、AIを活用した検査診断における欧州の主要市場としての英国の地位を強固なものにしています。
ドイツのAI搭載血液学分析装置市場は、同国の先進的な医療インフラ、強力な医療技術産業、および臨床診断における検査自動化と人工知能の導入拡大によって牽引されています。病院や診断検査室は、血液細胞の形態評価の改善、診断精度の向上、検査ワークフローの最適化を図るとともに、増加する検査件数や人手不足への対応を目的として、AI搭載血液学分析装置への投資を進めています。ドイツにおけるプレシジョン・メディシン、デジタルヘルスへの変革、および高品質な検査基準への重視は、インテリジェントな血液学ソリューションの導入をさらに後押ししています。さらに、医療提供者、研究機関、診断機器メーカー間の強力な連携に加え、検査情報システム(LIS)の広範な導入により、国内全域におけるAI搭載血液学技術の商用化と導入が加速し続けています。
アジア太平洋地域のAI搭載血液学分析装置市場の動向
アジア太平洋地域(APAC)のAI搭載血液検査装置市場は、医療インフラの拡充、検査室の自動化の進展、および新興経済国における人工知能を活用した診断技術への投資拡大に牽引され、予測期間中に最も急速な成長を遂げると見込まれています。医療費の増加、高度な診断技術へのアクセス改善、および血液疾患の負担増大により、病院や診断検査室は、より迅速かつ標準化された血液分析を実現するため、AI搭載血液検査装置の導入を促進しています。医療のデジタル化を支援する政府の取り組み、民間検査機関ネットワークの拡大、および検査情報システム(LIS)の導入拡大が、市場の成長をさらに後押ししています。さらに、地域に拠点を置く医療機器メーカーの存在や、費用対効果が高く高スループットな血液検査ソリューションへの需要の高まりが、アジア太平洋地域全体におけるインテリジェントな血液検査技術の商用化と導入を加速させ続けています。
中国のAI搭載血液検査装置市場は、医療インフラの急速な整備、臨床診断における人工知能の導入拡大、および医療のデジタル化に対する政府の強力な支援に牽引され、堅調な成長を遂げています。病院や診断検査機関は、検査効率の向上、血球形態分析の標準化、そして増大する診断業務量の管理を目的として、AI搭載血液検査装置への投資を進めています。医療費の拡大、三次病院の近代化、および検査室自動化システムの導入拡大が、インテリジェント血液学プラットフォームの導入を加速させています。さらに、国内の主要な医療機器メーカーの存在、AIを活用した医療イノベーションへの投資の増加、および精密診断への需要の高まりが、中国の医療セクター全体におけるAI搭載血液学技術の商用化と導入をさらに強化し続けています。
日本のAI搭載血液検査装置市場は、医療技術革新における同国のリーダーシップ、検査室の自動化の普及、および臨床診断における人工知能の採用拡大に支えられ、着実な成長を遂げています。医療機関は、診断需要の高まりや高齢化が進む中、血球形態評価の改善、診断精度の向上、および検査ワークフローの最適化を図るため、AI搭載血液検査装置を導入しています。日本における世界的な血液学メーカーの強力な存在感、精密医療への継続的な投資、そしてデジタルヘルスケア変革への注力が、市場の拡大をさらに後押ししています。さらに、検査情報システム(LIS)、接続型診断プラットフォーム、およびインテリジェントなワークフロー自動化の導入拡大により、病院、大学病院、専門診断検査室におけるAI搭載血液学技術の採用が加速しています。
ラテンアメリカにおけるAI搭載血液学分析装置市場の動向
ラテンアメリカのAI搭載血液学分析装置市場は、医療インフラの拡充、検査室の近代化への投資増加、および地域全体での自動化診断技術の導入拡大に牽引され、着実な成長を遂げています。病院や独立系診断検査機関では、増加する検査件数に対応しつつ、血球分析の精度向上、診断精度の向上、および検査室の生産性向上を図るため、AI搭載血液学分析装置の導入を徐々に進めています。医療へのアクセス強化を目的とした政府の取り組みと、民間診断検査機関ネットワークの拡大が相まって、市場の発展を支えています。さらに、精密診断に対する認識の高まり、検査情報システム(LIS)の統合の進展、およびグローバルな診断機器メーカーの進出拡大により、ラテンアメリカの医療施設全体でインテリジェントな血液検査ソリューションの導入が加速しています。
中東・アフリカにおけるAI搭載血液検査装置市場の動向
中東・アフリカにおけるAI搭載血液検査装置市場は、医療インフラへの投資拡大、検査室の自動化の進展、および地域全体での先進的な診断技術の採用増加に支えられ、緩やかな成長を遂げています。各国政府はデジタルヘルスイニシアチブを通じて医療の近代化を優先しており、一方、病院や診断検査機関は、診断精度の向上、検査室の効率化、および増加する検査件数の管理を目的として、AI搭載血液検査装置への投資を行っています。血液疾患、感染症、慢性疾患の有病率の増加が、インテリジェントな血液診断への需要をさらに後押ししています。さらに、民間医療提供者の拡大、検査情報システム(LIS)へのアクセス改善、および国際的な診断機器メーカーの進出拡大が、中東およびアフリカ全域におけるAI搭載血液診断ソリューションの導入に寄与しています。
AI搭載血液検査装置の主要企業に関する洞察
AI搭載血液検査装置市場は適度に統合が進んでおり、技術革新、人工知能(AI)機能、デジタル形態学的専門知識、および統合型検査室自動化ソリューションが競争の原動力となっています。主要企業は、競争優位性を強化するため、AI搭載製品のポートフォリオ拡大、デジタル細胞形態学プラットフォームの強化、クラウド接続性の向上、および検査情報システム(LIS)との相互運用性の改善に注力しています。医療提供者や診断検査機関との戦略的提携、継続的なソフトウェアのアップグレード、規制当局の承認、および地理的拡大は、依然として重要な成長戦略となっています。老舗の血液学機器メーカーは、広範なグローバル流通ネットワークとサービス体制を活用している一方、新興のAI特化型企業は、高度な画像解析、機械学習アルゴリズム、およびインテリジェントな臨床意思決定支援技術を通じて差別化を図っています。自動化および精密診断への投資の増加により、市場全体の競争はさらに激化すると予想されます。
主要なAI搭載血液検査装置メーカー
本調査では、AI搭載血液検査装置市場に関する主要企業として、以下の企業を取り上げています。
- CellaVision
- Mindray
- Scopio Labs
- Ozelle
- Sysmex Corporation
- SigTuple Technologies Pvt. Ltd.
- PixCell Medical
- Shenzhen Dymind Biotechnology Co., Ltd.
- Thermo Fisher Scientific Inc.
- Siemens Healthineers AG
最近の動向:
- 2026年3月、CellaVision社は、EU IVDRに基づくCEマークを取得した後、EMEA地域全体で骨髄穿刺液(BMA)アプリケーションの提供を開始しました。このAI支援型デジタル形態学ソリューションは、骨髄細胞の事前分類を自動化し、検査情報システム(LIS)を通じた遠隔レビューをサポートするとともに、血液悪性腫瘍の評価における診断の一貫性を高めます。
- 2026年2月、スコピオ・ラボ社は、AIを活用した赤血球判定支援および血小板凝集検出機能を備えた「全視野末梢血塗抹検査アプリケーション」を含む、「X100」および「X100HT」全視野デジタル形態学プラットフォームについて、EU IVDR認証を取得しました。この認証により、欧州全域におけるAI支援型血液診断の商用利用が拡大しました。
- 2025年6月、シスメックス株式会社は、自動血液検査装置「XR-10」および「XR-20」について、米国FDAの510(k)認可を取得しました。これにより、高度な自動化、分析性能の向上、および検査量が多い臨床検査室におけるワークフロー効率の改善を通じて、同社の次世代血液検査製品ポートフォリオが強化されました。
- 2025年7月、スコピオ・ラボ社は、包括的な血液形態学的分析を自動化するために設計された業界初のAI搭載ソリューションである「Complete Blood Morphology(CBM)アナライザー」を発売しました。このプラットフォームは、高度な人工知能を活用することで、検査室の生産性を向上させ、形態学的評価を標準化し、手動による顕微鏡検査への依存度を低減します。
世界のAI搭載血液検査装置市場レポートのセグメンテーション
本レポートでは、国別の売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、AI搭載血液検査装置市場レポートを、装置の種類、分析の種類、導入形態、最終用途、および地域に基づいてセグメント化しました。
- 分析装置の種類別見通し(売上高、百万米ドル、2021年~2033年)
- AI搭載自動血液分析装置
- AI搭載デジタル細胞形態分析装置
- 分析種別見通し(売上高、百万米ドル、2021年~2033年)
- 全血球計数および白血球分画
- 末梢血塗抹標本分析
- 体液分析
- 骨髄穿刺液分析
- 導入形態別見通し(売上高、百万米ドル、2021年~2033年)
- スタンドアロン型システム
- 統合型血液検査ワークセル
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院および病院検査室
- 独立系診断検査機関
- 血液・腫瘍センター
- その他の臨床現場
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.2.1. 分析装置の種類別セグメント
1.2.2. 分析の種類別セグメント
1.2.3. 導入形態別セグメント
1.2.4. 最終用途別セグメント
1.3. 情報分析
1.3.1. 市場構築およびデータ可視化
1.4. データの検証および公開
1.5. 情報の収集
1.5.1. 一次調査
1.6. 情報またはデータ分析
1.7. 市場の策定および検証
1.8. 市場モデル
1.9. 市場全体:CAGRの算出
1.10. 目的
1.10.1. 目的1
1.10.2. 目的2
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメントの概要
2.3. 競合状況の分析
第3章 世界のAI搭載血液検査装置市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場動向
3.2.1. 市場推進要因の分析
3.2.1.1. 検査室の効率化を図るため、AIを活用した血液診断の導入が進んでいること
3.2.1.2. 自動化されたデジタル細胞形態解析および精密診断への需要が高まっていること
3.2.1.3. 検査室の自動化およびデジタルヘルスケアインフラへの投資が増加していること
3.2.2. 市場制約要因の分析
3.2.2.1. 厳格な臨床検証要件と高度に複雑な規制環境
3.2.2.2. 多額の設備投資と複雑な検査室への統合
3.2.3. 市場機会の分析
3.3. 世界のAI搭載血液検査装置市場分析ツール
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.2. PESTLE分析
第4章. 世界のAI搭載血液検査装置市場:装置タイプ別予測およびトレンド分析
4.1. セグメント・ダッシュボード
4.2. 世界のAI搭載血液分析装置市場における分析装置タイプ別の推移分析
4.3. 世界のAI搭載血液分析装置市場の規模および動向分析(分析装置タイプ別、2021年~2033年)(百万米ドル)
4.4. AI搭載自動血液分析装置
4.4.1. AI搭載自動血液分析装置の市場規模推計および予測(2021年~2033年、百万米ドル)
4.5. AI搭載デジタル細胞形態分析装置
4.5.1. AI搭載デジタル細胞形態分析装置の市場規模推計および予測(2021年~2033年、百万米ドル)
第5章。世界のAI搭載血液検査装置市場:分析タイプ別推計およびトレンド分析
5.1.
セグメント・ダッシュボード
5.2. 世界のAI搭載血液分析装置市場:分析タイプ別の動向分析
5.3. 世界のAI搭載血液分析装置市場の規模およびトレンド分析(分析タイプ別、2021年~2033年)(百万米ドル)
5.4. 全血球計算および白血球分画
5.4.1. 全血球計算および白血球分画の市場規模推計および予測(2021年~2033年、単位:百万米ドル)
5.5. 末梢血塗抹検査
5.5.1. 末梢血塗抹検査の市場規模推計および予測(2021年~2033年、単位:百万米ドル)
5.6. 体液分析
5.6.1. 体液分析の市場規模推計および予測(2021年~2033年、百万米ドル)
5.7. 骨髄穿刺液分析
5.7.1. 骨髄穿刺液分析の市場規模推計および予測(2021年~2033年、百万米ドル)
第6章。世界のAI搭載血液分析装置市場:導入規模の推計および動向分析
6.1. セグメント概要
6.2. 世界のAI搭載血液分析装置市場の導入動向分析
6.2.1. 世界のAI搭載血液分析装置市場の規模および動向分析(導入形態別、2021年~2033年) (百万米ドル)
6.3. スタンドアロン型システム
6.3.1. スタンドアロン型システムの市場規模推計および予測(2021年~2033年、百万米ドル)
6.4. 統合型血液検査ワークセル
6.4.1. 統合型血液検査ワークセルの市場規模推計および予測(2021年~2033年、百万米ドル)
第7章. 世界のAI搭載血液検査装置市場:最終用途別の推計およびトレンド分析
7.1. セグメント概要
7.2. 世界のAI搭載血液分析装置市場における用途別動向分析
7.2.1. 世界のAI搭載血液分析装置市場の規模および動向分析(用途別、2021年~2033年)(百万米ドル)
7.3. 病院および病院検査室
7.3.1. 病院および病院検査室の市場規模推計および予測(2021年~2033年、百万米ドル)
7.4. 独立系診断検査機関
7.4.1. 独立系診断検査機関の市場規模推計および予測(2021年~2033年、百万米ドル)
7.5. 血液・腫瘍センター
7.6. 血液・腫瘍センターの市場規模推計および予測(2021年~2033年、百万米ドル)
7.7. その他の臨床現場
7.8. その他の臨床現場の市場規模推計および予測(2021年~2033年、百万米ドル)
第8章. AI搭載血液分析装置市場:地域別推計およびトレンド分析
8.1. 地域別ダッシュボード
8.2. 市場規模および予測のトレンド分析(2021年~2033年):
8.3. 北米
8.3.1. 米国
8.3.1.1. 主要国の動向
8.3.1.2. 規制の枠組み/償還構造
8.3.1.3. 競合状況
8.3.1.4. 米国市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.3.2. カナダ
8.3.2.1. 主要な国別動向
8.3.2.2. 規制の枠組み/償還構造
8.3.2.3. 競合状況
8.3.2.4. 2021年から2033年までのカナダ市場の推計および予測(百万米ドル)
8.3.3. メキシコ
8.3.3.1. 主要な国別動向
8.3.3.2. 規制の枠組み/償還構造
8.3.3.3. 競合状況
8.3.3.4. メキシコ市場の推計および予測(2021年~2033年、百万米ドル)
8.4. 欧州
8.4.1. 英国
8.4.1.1. 主要な国内動向
8.4.1.2. 規制の枠組み/償還制度
8.4.1.3. 競争環境
8.4.1.4. 英国市場の推計および予測(2021年~2033年、百万米ドル)
8.4.2. ドイツ
8.4.2.1. 主要な国別動向
8.4.2.2. 規制枠組み/償還構造
8.4.2.3. 競争環境
8.4.2.4. 2021年から2033年までのドイツ市場の推計および予測(百万米ドル)
8.4.3. フランス
8.4.3.1. 主要な国別動向
8.4.3.2. 規制の枠組み/償還構造
8.4.3.3. 競争環境
8.4.3.4. フランス市場の推計および予測(2021年~2033年、百万米ドル)
8.4.4. イタリア
8.4.4.1. 主要な国別動向
8.4.4.2. 規制の枠組み/償還構造
8.4.4.3. 競争環境
8.4.4.4. 2021年から2033年までのイタリア市場の推定値および予測(百万米ドル)
8.4.5. スペイン
8.4.5.1. 主要な国内動向
8.4.5.2. 規制の枠組み/償還構造
8.4.5.3. 競争環境
8.4.5.4. 2021年から2033年までのスペイン市場の推計および予測、 (百万米ドル)
8.4.6. ノルウェー
8.4.6.1. 主要な国別動向
8.4.6.2. 規制の枠組み/償還構造
8.4.6.3. 競争環境
8.4.6.4. 2021年から2033年までのノルウェー市場の推計および予測(百万米ドル)
8.4.7.
スウェーデン
8.4.7.1. 主要な国別動向
8.4.7.2. 規制の枠組み/償還構造
8.4.7.3. 競争環境
8.4.7.4. 2021年から2033年までのスウェーデン市場の推計および予測(百万米ドル)
8.4.8. デンマーク
8.4.8.1. 主要国の動向
8.4.8.2. 規制の枠組み/償還構造
8.4.8.3. 競争環境
8.4.8.4. 2021年から2033年までのデンマーク市場の推計および予測(百万米ドル)
8.5. アジア太平洋地域
8.5.1. 日本
8.5.1.1. 主要国の動向
8.5.1.2. 規制の枠組み/償還構造
8.5.1.3. 競争環境
8.5.1.4. 2021年から2033年までの日本市場の推計および予測(百万米ドル)
8.5.2. 中国
8.5.2.1. 主要国の動向
8.5.2.2. 規制の枠組み/償還制度
8.5.2.3. 競争環境
8.5.2.4. 2021年から2033年までの中国市場の推計および予測(百万米ドル)
8.5.3. インド
8.5.3.1. 主要国の動向
8.5.3.2. 規制の枠組み/償還構造
8.5.3.3. 競争状況
8.5.3.4. 2021年から2033年までのインド市場の推計および予測(百万米ドル)
8.5.4. オーストラリア
8.5.4.1. 主要な国別動向
8.5.4.2. 規制の枠組み/償還構造
8.5.4.3. 競争環境
8.5.4.4. 2021年から2033年までのオーストラリア市場の推計および予測(百万米ドル)
8.5.5. 韓国
8.5.5.1. 主要な国別動向
8.5.5.2. 規制の枠組み/償還構造
8.5.5.3. 競争環境
8.5.5.4. 2021年から2033年までの韓国市場の推定値および予測(百万米ドル)
8.5.6. タイ
8.5.6.1. 主要な国別動向
8.5.6.2. 規制の枠組み/償還構造
8.5.6.3. 競争環境
8.5.6.4. 2021年から2033年までのタイ市場の推計および予測(百万米ドル)
8.6. ラテンアメリカ
8.6.1. ブラジル
8.6.1.1. 主要国の動向
8.6.1.2. 規制の枠組み/償還構造
8.6.1.3. 競争環境
8.6.1.4. 2021年から2033年までのブラジル市場の推計および予測(百万米ドル)
8.6.2. アルゼンチン
8.6.2.1. 主要な国別動向
8.6.2.2. 規制の枠組み/償還構造
8.6.2.3.
競争環境
8.6.2.4. アルゼンチン市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.7. 中東・アフリカ(MEA)
8.7.1. 南アフリカ
8.7.1.1. 主要な国別動向
8.7.1.2. 規制の枠組み/償還制度
8.7.1.3. 競争シナリオ
8.7.1.4. 南アフリカ市場の推計および予測(2021年~2033年、百万米ドル)
8.7.2. サウジアラビア
8.7.2.1. 主要な国別動向
8.7.2.2. 規制の枠組み/償還構造
8.7.2.3. 競争環境
8.7.2.4. サウジアラビア市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.7.3. アラブ首長国連邦(UAE)
8.7.3.1. 主要な国別動向
8.7.3.2. 規制の枠組み/償還構造
8.7.3.3. 競争環境
8.7.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年、百万米ドル)
8.7.4. クウェート
8.7.4.1. 主要な国別動向
8.7.4.2. 規制の枠組み/償還制度
8.7.4.3. 競争環境
8.7.4.4. 2021年から2033年までのクウェート市場の推計および予測(百万米ドル)
第9章 競争環境
9.1. 企業/競合の分類
9.2. 戦略マッピング
9.3. 2025年の企業別市場シェア分析
9.4. 主要な認証機関/スキーム所有者のリスト
9.5. 企業プロフィール/一覧
9.5.1. シスメックス株式会社
9.5.1.1. 会社概要
9.5.1.2. 財務実績
9.5.1.3. 製品ベンチマーク
9.5.1.4. 戦略的取り組み
9.5.2. CellaVision
9.5.2.1. 会社概要
9.5.2.2. 財務実績
9.5.2.3. 分析装置タイプのベンチマーク
9.5.2.4. 戦略的取り組み
9.5.3. Mindray
9.5.3.1. 会社概要
9.5.3.2. 財務実績
9.5.3.3. 製品ベンチマーク
9.5.3.4. 戦略的取り組み
9.5.4. Scopio Labs
9.5.4.1. 会社概要
9.5.4.2. 財務実績
9.5.4.3. 製品ベンチマーク
9.5.4.4. 戦略的取り組み
9.5.5. Ozelle
9.5.5.1. 会社概要
9.5.5.2. 財務実績
9.5.5.3. 製品のベンチマーク
9.5.5.4. 戦略的取り組み
9.5.6. SigTuple Technologies Pvt. Ltd.
9.5.6.1. 会社概要
9.5.6.2. 財務実績
9.5.6.3. 製品のベンチマーク
9.5.6.4. 戦略的取り組み
9.5.7. PixCell Medical
9.5.7.1. 会社概要
9.5.7.2. 財務実績
9.5.7.3. 製品のベンチマーク
9.5.7.4. 戦略的取り組み
9.5.8. Thermo Fisher Scientific Inc.
9.5.8.1. 会社概要
9.5.8.2. 財務実績
9.5.8.3. 製品ベンチマーク
9.5.8.4. 戦略的取り組み
9.5.9. Shenzhen Dymind Biotechnology Co., Ltd.
9.5.9.1. 会社概要
9.5.9.2. 財務実績
9.5.9.3. 製品のベンチマーク
9.5.9.4. 戦略的取り組み
9.5.10. シーメンス・ヘルスインアーズ AG
9.5.10.1. 会社概要
9.5.10.2. 財務実績
9.5.10.3. 製品のベンチマーク
9.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界の AI 搭載血液分析装置市場(分析装置タイプ別、2021年~2033年)(百万米ドル)
表 4 世界の AI 搭載血液分析装置市場(分析タイプ別、2021年~2033年)(百万米ドル)
表 5 世界の AI 搭載血液分析装置市場(導入形態別、 2021年~2033年(百万米ドル)
表6 世界のAI搭載血液分析装置市場:最終用途別、2021年~2033年(百万米ドル)
表7 北米のAI搭載血液分析装置市場:地域別、2021年~2033年(百万米ドル)
表8 北米AI搭載血液分析装置市場(分析装置タイプ別)、2021年~2033年(百万米ドル)
表9 北米AI搭載血液分析装置市場(分析タイプ別)、2021年~2033年 (百万米ドル)
表10 北米のAI搭載血液分析装置市場、導入形態別、2021年~2033年(百万米ドル)
表11 北米AI搭載血液分析装置市場、最終用途別、2021年~2033年(百万米ドル)
表12 米国AI搭載血液分析装置市場、分析装置の種類別、2021年~2033年(百万米ドル)
表13 米国 AI搭載血液検査装置市場、分析種別別、2021年~2033年(百万米ドル)
表14 米国AI搭載血液検査装置市場、導入形態別、2021年~2033年
(百万米ドル)
表15 米国AI搭載血液検査装置市場、最終用途別、2021年~2033年(百万米ドル)
表16 カナダのAI搭載血液分析装置市場(分析装置タイプ別、2021年~2033年)(百万米ドル)
表17 カナダのAI搭載血液分析装置市場(分析タイプ別、2021年~2033年)(百万米ドル)
表18 カナダのAI搭載血液分析装置市場(導入形態別、 2021年~2033年(百万米ドル)
表19 カナダのAI搭載血液分析装置市場:用途別、2021年~2033年(百万米ドル)
表20 メキシコのAI搭載血液分析装置市場:分析装置の種類別、2021年~2033年(百万米ドル)
表21 メキシコのAI搭載血液分析装置市場(分析種別別)、2021年~2033年(百万米ドル)
表22 メキシコのAI搭載血液分析装置市場(導入形態別)、2021年~2033年(百万米ドル)
表23 メキシコのAI搭載血液検査装置市場:最終用途別、2021年~2033年 (百万米ドル)
表24 欧州のAI搭載血液分析装置市場(地域別、2021年~2033年)(百万米ドル)
表25 欧州のAI搭載血液分析装置市場(分析装置タイプ別、2021年~2033年)(百万米ドル)
表26 欧州のAI搭載血液分析装置市場(分析種別別、2021年~2033年)(百万米ドル)
表27 欧州のAI搭載血液分析装置市場(導入形態別、2021年~2033年)(百万米ドル)
表28 欧州のAI搭載血液分析装置市場(最終用途別、2021年~2033年) (百万米ドル)
表29 英国のAI搭載血液分析装置市場(分析装置タイプ別、2021年~2033年)(百万米ドル)
表30 英国のAI搭載血液分析装置市場(分析タイプ別、2021年~2033年) (百万米ドル)
表31 英国のAI搭載血液検査装置市場(導入形態別)、2021年~2033年(百万米ドル)
表32 英国のAI搭載血液検査装置市場(最終用途別)、2021年~2033年(百万米ドル)
表33 ドイツのAI搭載血液検査装置市場(装置タイプ別)、2021年 -2033年(百万米ドル)
表34 ドイツのAI搭載血液検査装置市場(分析種別別、2021年~2033年)(百万米ドル)
表35 ドイツのAI搭載血液分析装置市場(導入形態別、2021年~2033年)(百万米ドル)
表36 ドイツのAI搭載血液分析装置市場(最終用途別、2021年~2033年)(百万米ドル)
表37 フランスにおけるAI搭載血液分析装置市場(分析装置タイプ別、2021年~2033年)(百万米ドル)
表38 フランスにおけるAI搭載血液分析装置市場(分析タイプ別、2021年~2033年)(百万米ドル)
表39 フランスにおけるAI搭載血液分析装置市場(導入形態別、2021年~2033年)(百万米ドル)
表40 フランスにおけるAI搭載血液分析装置市場(最終用途別、2021年~2033年)(百万米ドル)
表41 イタリアにおけるAI搭載血液分析装置市場(分析装置の種類別、2021年~2033年) (百万米ドル)
表42 イタリアのAI搭載血液検査装置市場(分析種別別、2021年~2033年)(百万米ドル)
表43 イタリアのAI搭載血液検査装置市場(導入形態別、2021年~2033年)(百万米ドル)
表44 イタリアのAI搭載血液検査装置市場(最終用途別、2021年~2033年) (百万米ドル)
表45 スペインのAI搭載血液分析装置市場(分析タイプ別、2021年~2033年)(百万米ドル)
表46 スペインのAI搭載血液分析装置市場(分析種別別、2021年~2033年)(百万米ドル)
表47 スペインのAI搭載血液分析装置市場(導入形態別、2021年~2033年)(百万米ドル)
表48 スペインのAI搭載血液分析装置市場(最終用途別、2021年~2033年) (百万米ドル)
表49 デンマークのAI搭載血液分析装置市場(分析装置タイプ別、2021年~2033年)(百万米ドル)
表50 デンマークのAI搭載血液分析装置市場(分析タイプ別、2021年~2033年)(百万米ドル)
表51 デンマークのAI搭載血液分析装置市場(導入形態別)、2021年~2033年(百万米ドル)
表52 デンマークのAI搭載血液分析装置市場(最終用途別)、2021年~2033年(百万米ドル)
表53 スウェーデンのAI搭載血液分析装置市場(分析装置の種類別)、 2021年~2033年(百万米ドル)
表54 スウェーデンのAI搭載血液分析装置市場:分析種別、2021年~2033年(百万米ドル)
表55 スウェーデンのAI搭載血液分析装置市場(導入形態別)、2021年~2033年(百万米ドル)
表56 スウェーデンのAI搭載血液分析装置市場(最終用途別)、2021年~2033年(百万米ドル)
表57 ノルウェーのAI搭載血液分析装置市場:分析装置の種類別、2021年~2033年(百万米ドル)
表58 ノルウェーのAI搭載血液分析装置市場:分析タイプ別、2021年~2033年(百万米ドル)
表59 ノルウェーのAI搭載血液検査装置市場:導入形態別、2021年~2033年(百万米ドル)
表60 ノルウェーのAI搭載血液検査装置市場:最終用途別、2021年~2033年(百万米ドル)
表61 アジア太平洋地域のAI搭載血液検査装置市場:地域別、2021年~2033年 (百万米ドル)
表62 アジア太平洋地域のAI搭載血液分析装置市場、分析装置タイプ別、2021年~2033年 (百万米ドル)
表63 アジア太平洋地域のAI搭載血液分析装置市場:分析種別、2021年~2033年(百万米ドル)
表64 アジア太平洋地域のAI搭載血液分析装置市場:導入形態別、2021年~2033年(百万米ドル)
表65 アジア太平洋地域のAI搭載血液分析装置市場(最終用途別、2021年~2033年)(百万米ドル)
表66 日本のAI搭載血液検査装置市場(装置タイプ別、2021年~2033年)(百万米ドル)
表67 日本のAI搭載血液検査装置市場(分析タイプ別、2021年~2033年)(百万米ドル)
表68 日本のAI搭載血液分析装置市場、導入形態別、2021年~2033年(百万米ドル)
表69 日本のAI搭載血液分析装置市場、最終用途別、2021年~2033年(百万米ドル)
表70 中国のAI搭載血液分析装置市場、分析装置の種類別、 2021年~2033年(百万米ドル)
表71 中国のAI搭載血液分析装置市場、分析種別別、2021年~2033年(百万米ドル)
表72 中国のAI搭載血液分析装置市場、導入形態別、2021年~2033年(百万米ドル)
表73 中国のAI搭載血液分析装置市場、最終用途別、2021年~2033年(百万米ドル)
表74 インドのAI搭載血液分析装置市場、装置タイプ別、2021年~2033年 (百万米ドル)
表75 インドのAI搭載血液分析装置市場:分析タイプ別、2021年~2033年(百万米ドル)
表76 インドのAI搭載血液分析装置市場:導入形態別、2021年~2033年(百万米ドル)
表77 インドのAI搭載血液検査装置市場(最終用途別、2021年~2033年)(百万米ドル)
表78 オーストラリアのAI搭載血液検査装置市場(装置タイプ別、2021年~2033年)(百万米ドル)
表79 オーストラリアのAI搭載血液分析装置市場:分析種別別、2021年~2033年(百万米ドル)
表80 オーストラリアのAI搭載血液分析装置市場:導入形態別、2021年~2033年(百万米ドル)
表81 オーストラリアのAI搭載血液分析装置市場:最終用途別、2021年~2033年 (百万米ドル)
表82 韓国におけるAI搭載血液分析装置市場(分析装置タイプ別、2021年~2033年)(百万米ドル)
表83 韓国におけるAI搭載血液分析装置市場(分析タイプ別、2021年~2033年)(百万米ドル)
表84 韓国におけるAI搭載血液分析装置市場(導入形態別、2021年~2033年)(百万米ドル)
表85 韓国におけるAI搭載血液分析装置市場:最終用途別、2021年~2033年(百万米ドル)
表86 タイにおけるAI搭載血液分析装置市場:分析装置の種類別、2021年~2033年(百万米ドル)
表87 タイにおけるAI搭載血液分析装置市場:分析の種類別、2021年 ~2033年(百万米ドル)
表88 タイのAI搭載血液分析装置市場、導入形態別、2021年~2033年(百万米ドル)
表89 タイのAI搭載血液分析装置市場、最終用途別、2021年~2033年 (百万米ドル)
表90 ラテンアメリカにおけるAI搭載血液分析装置市場(地域別、2021年~2033年)(百万米ドル)
表91 ラテンアメリカにおけるAI搭載血液分析装置市場(装置タイプ別、2021年~2033年)(百万米ドル)
表92 ラテンアメリカにおけるAI搭載血液分析装置市場(分析種別別、2021年~2033年)(百万米ドル)
表93 ラテンアメリカにおけるAI搭載血液分析装置市場(導入形態別、2021年~2033年)(百万米ドル)
表94 ラテンアメリカにおけるAI搭載血液分析装置市場(最終用途別、2021年~2033年) (百万米ドル)
表95 ブラジルのAI搭載血液検査装置市場(装置タイプ別、2021年~2033年)(百万米ドル)
表96 ブラジルにおけるAI搭載血液分析装置市場(分析種別別、2021年~2033年)(百万米ドル)
表97 ブラジルにおけるAI搭載血液分析装置市場(導入形態別、2021年~2033年)(百万米ドル)
表98 ブラジルにおけるAI搭載血液検査装置市場:用途別、2021年~2033年(百万米ドル)
表99 アルゼンチンにおけるAI搭載血液検査装置市場:装置タイプ別、2021年~2033年 (百万米ドル)
表100 アルゼンチンのAI搭載血液分析装置市場:分析種別別、2021年~2033年(百万米ドル)
表101 アルゼンチンのAI搭載血液分析装置市場:導入形態別、2021年~2033年(百万米ドル)
表102 アルゼンチンのAI搭載血液検査装置市場:装置タイプ別、2021年~2033年(百万米ドル)
表103 中東・アフリカのAI搭載血液検査装置市場:地域別、2021年~2033年(百万米ドル)
表104 中東・アフリカのAI搭載血液分析装置市場(分析装置タイプ別、2021年~2033年)(百万米ドル)
表105 中東・アフリカのAI搭載血液検査装置市場:分析種別別、2021年~2033年(百万米ドル)
表106 中東・アフリカのAI搭載血液検査装置市場:導入形態別、2021年~2033年(百万米ドル)
表107 中東・アフリカのAI搭載血液検査装置市場:用途別、2021年~2033年(百万米ドル)
表108 南アフリカのAI搭載血液検査装置市場:装置タイプ別、2021年~2033年 (百万米ドル)
表109 南アフリカのAI搭載血液検査装置市場(分析種別別、2021年~2033年)(百万米ドル)
表110 南アフリカのAI搭載血液分析装置市場(最終用途別、2021年~2033年)(百万米ドル)
表111 サウジアラビアのAI搭載血液分析装置市場(分析装置タイプ別、 2021年~2033年(百万米ドル)
表112 サウジアラビアのAI搭載血液分析装置市場、分析種別、2021年~2033年(百万米ドル)
表113 南アフリカのAI搭載血液分析装置市場、導入形態別、2021年~2033年(百万米ドル)
表114 サウジアラビアのAI搭載血液分析装置市場(最終用途別)、2021年~2033年(百万米ドル)
表115 アラブ首長国連邦(UAE)のAI搭載血液分析装置市場(分析装置の種類別)、2021年~2033年 (百万米ドル)
表116 アラブ首長国連邦(UAE)のAI搭載血液検査装置市場:分析種別別、2021年~2033年(百万米ドル)
表117 アラブ首長国連邦(UAE)のAI搭載血液検査装置市場:導入形態別、2021年~2033年(百万米ドル)
表118 クウェートのAI搭載血液分析装置市場(分析装置の種類別、2021年~2033年)(百万米ドル)
表119 クウェートのAI搭載血液分析装置市場(分析の種類別、2021年~2033年) (百万米ドル)
表120 クウェートのAI搭載血液分析装置市場(導入形態別、2021年~2033年)(百万米ドル)
表121 クウェートのAI搭載血液分析装置市場:最終用途別、2021年~2033年(百万米ドル)
図一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出および予測
図6 市場シェア評価のためのQFDモデリング
図7 市場の策定および検証
図8 AI搭載血液検査装置市場:市場見通し
図9 AI搭載血液検査装置市場:競合分析
図10 親市場の展望
図11 関連/付随市場の展望
図12 市場浸透率および成長見通しのマッピング
図13 業界バリューチェーン分析
図14 AI搭載血液検査装置市場の推進要因の影響
図15 AI搭載血液検査装置市場の制約要因の影響
図16 AI搭載血液検査装置市場の戦略的取り組み分析
図17 AI搭載血液検査装置市場:装置タイプ別の動向分析
図18 AI搭載血液検査装置市場:装置タイプ別の見通しと主なポイント
図19 AI搭載自動血液検査装置市場の推定値および予測、2021年~2033年(百万米ドル)
図20 AI搭載デジタル細胞形態解析装置市場の推定値および予測、2021年~2033年(百万米ドル)
図21 市場規模の推計および予測、2021年~2033年(百万米ドル)
図22 市場規模の推計および予測、2021年~2033年(百万米ドル)
図23 AI搭載血液検査装置市場: 分析タイプ別動向分析
図24 AI搭載血液分析装置市場:分析タイプ別の見通しと主なポイント
図25 全血球計算および白血球分画の市場規模推計および予測、2021年~2033年 (百万米ドル)
図26 末梢血塗抹検査市場の推計値および予測、2021年~2033年(百万米ドル)
図27 体液分析市場の推計値および予測、2021年~2033年(百万米ドル)
図28 骨髄穿刺液分析市場の推定値および予測(2021年~2033年)(百万米ドル)
図29 AI搭載血液分析装置市場:導入動向の分析
図30 AI搭載血液分析装置市場:導入の見通しと主なポイント
図31 スタンドアロンシステム市場の推定値および予測(2021年~2033年) (百万米ドル)
図32 統合型血液検査ワークセル市場の推定値および予測、2021年~2033年(百万米ドル)
図33 市場の推定値および予測、2021年~2033年(百万米ドル)
図34 AI搭載血液検査分析装置市場:エンドユース動向分析
図35 AI搭載血液検査装置市場:エンドユーザー別の見通しと主なポイント
図36 病院および病院検査室市場の推定値および予測、2021年~2033年(百万米ドル)
図37 独立系診断検査室市場の推定値および予測、2021年~2033年(百万米ドル)
図38 血液・腫瘍センター市場の推計および予測、2021年~2033年(百万米ドル)
図39 その他の臨床現場市場の推計および予測、2021年~2033年(百万米ドル)
図40 市場の推計および予測、2021年~2033年 (百万米ドル)
図41 世界のAI搭載血液分析装置市場:地域別動向分析
図42 世界のAI搭載血液分析装置市場:地域別見通しと主なポイント
図43 北米市場の推計値および予測、2021年~2033年(百万米ドル)
図44 米国市場の推計値および予測、2021年~2033年(百万米ドル)
図45 カナダ市場の推計値および予測、2021年~2033年(百万米ドル)
図46 メキシコ市場の推計値および予測、2021年~2033年 (百万米ドル)
図47 欧州市場の推計および予測、2021年~2033年(百万米ドル)
図48 英国市場の推計および予測、2021年~2033年(百万米ドル)
図49 ドイツ市場の推計および予測、2021年~2033年 (百万米ドル)
図50 フランス市場の推計値および予測、2021年~2033年(百万米ドル)
図51 イタリア市場の推計値および予測、2021年~2033年(百万米ドル)
図52 スペイン市場の推計値および予測、2021年~2033年(百万米ドル)
図53 スウェーデン市場の推計および予測、2021年~2033年(百万米ドル)
図54 ノルウェー市場の推計および予測、2021年~2033年(百万米ドル)
図55 デンマーク市場の推計および予測、2021年~2033年(百万米ドル)
図56 アジア太平洋市場の推計および予測、2021年~2033年(百万米ドル)
図57 日本市場の推計および予測、2021年~2033年 (百万米ドル)
図58 中国市場の推計および予測、2021年~2033年(百万米ドル)
図59 インド市場の推計および予測、2021年~2033年(百万米ドル)
図60 オーストラリア市場の推計および予測、2021年~2033年(百万米ドル)
図61 タイ市場の推計および予測、2021年~2033年(百万米ドル)
図62 韓国市場の推計および予測、2021年~2033年(百万米ドル)
図63 ラテンアメリカ市場の推計および予測、2021年~2033年(百万米ドル)
図64 ブラジル市場の推計および予測、2021年~2033年 (百万米ドル)
図65 アルゼンチン市場の推計および予測、2021年~2033年(百万米ドル)
図66 中東・アフリカ市場の推計および予測、2021年~2033年(百万米ドル)
図67 サウジアラビア市場の推計および予測、2021年~2033年 (百万米ドル)
図68 南アフリカ市場の推計および予測、2021年~2033年(百万米ドル)
図69 アラブ首長国連邦(UAE)市場の推計および予測、2021年~2033年(百万米ドル)
図70 クウェート市場の推計および予測、2021年~2033年(百万米ドル)









