主なポイント
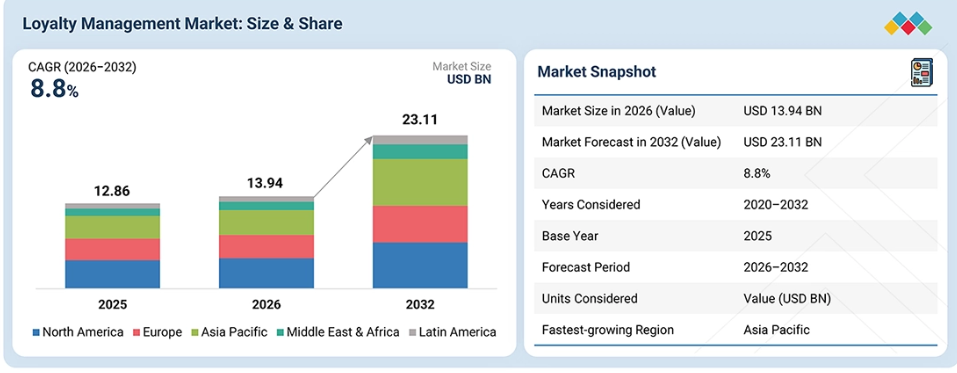
2026年から2032年にかけて、アジア太平洋市場が最も高い成長率を示すと予測されています
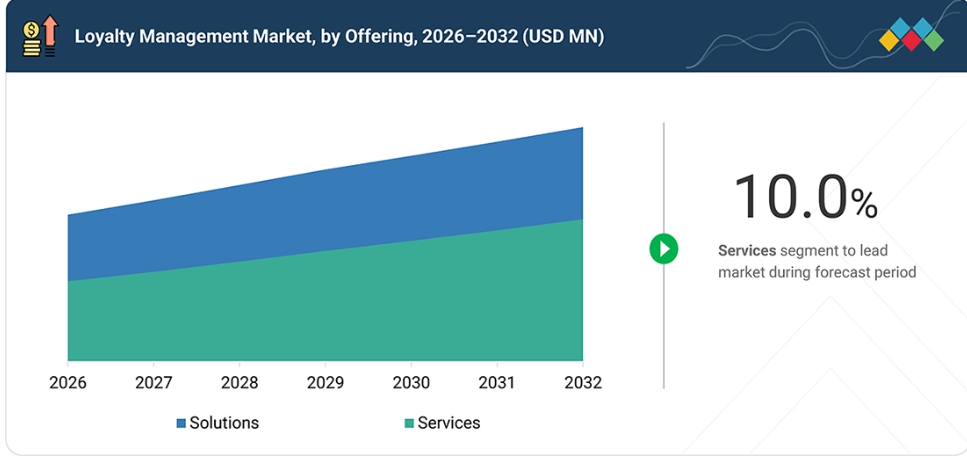
予測期間中、サービスセグメントはソリューションセグメントよりも高いCAGR(10.0%)を記録すると見込まれています。
予測期間中、ポイント制プログラムセグメントが最大の市場シェアを占めると予想されています。
予測期間中、BFSIセグメントが最大の市場シェアを占めると推定されています。
Epsilon(米国)、Oracle(米国)、Comarch(ポーランド)、Bond Brand Loyalty(カナダ)、Merkle(米国)、Capillary(シンガポール)といった企業は、その高い市場シェアと製品展開の広さから、ロイヤリティ管理市場における主要プレイヤーとして挙げられています。
Ebbo(米国)、Preferred Patron(米国)、Loopy Loyalty(中国)、Paystone(英国)、LoyLogic(スイス)、Ascenda(シンガポール)といった企業は、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
企業が従来の報酬プログラムから、より広範な顧客エンゲージメント・エコシステムへと移行するにつれ、ロイヤリティ管理市場は進化を遂げています。ロイヤリティ・プラットフォームは、CRM、eコマース、POS、モバイル、決済環境との連携がますます進み、ブランドが日常的な顧客とのやり取りにロイヤリティを組み込むことを可能にしています。
サブスクリプション型、体験型、オムニチャネル型のロイヤリティモデルの採用拡大も、企業が従来のポイントや割引にとどまらない多様なプログラム構造を構築する後押しとなっています。同時に、AIや高度な分析技術により、企業は会員の行動を評価し、リワード戦略を洗練させ、顧客とのやり取りの関連性を高めることが可能になっています。こうした動向により、さまざまなプログラムモデルに対応し、市場や顧客セグメントを横断して拡張可能な、柔軟なロイヤリティ管理ソリューションへの需要が生まれています。
顧客の顧客に影響を与えるトレンドと変革
ロイヤリティ管理ベンダーへの影響は、顧客エンゲージメントモデルの変化と技術の進歩に起因しています。ベンダーは、小売、BFSI(銀行・金融・保険)、旅行、通信などの業界の企業にサービスを提供しており、それらの企業のエンドユーザーは、複数のチャネルを通じてロイヤリティプログラムを利用しています。AIを活用したパーソナライゼーション、オムニチャネル・エンゲージメント、データ統合といったトレンドが、ロイヤリティ戦略を再構築し、顧客の定着率と満足度を高めています。企業が自動化や分析主導のロイヤリティ施策を優先するにつれ、インテリジェントなロイヤリティ管理プラットフォームへの需要は引き続き高まっています。
市場の動向
推進要因:企業における顧客エンゲージメントの基盤としてのロイヤリティへのシフト
ロイヤリティ管理は、単体のポイントやリワードプログラムの枠を超え、より広範な顧客エンゲージメントインフラの一部として位置づけられるようになってきています。企業は、ロイヤリティ機能をCRM、eコマース、POS、決済、マーケティング、顧客データ環境と統合し、会員の活動とより広範なカスタマージャーニーを結びつけています。これにより、ロイヤリティ担当チームは、個別のシステムではなく、連携されたプラットフォームから会員プロファイル、リワード、ティア、キャンペーン、紹介、エンゲージメントを管理できるようになります。
複数の顧客タッチポイントでロイヤリティデータを活用できることから、企業はより広範なエンゲージメント戦略をサポートできるプラットフォームへの投資を進めています。現在のロイヤリティプラットフォームでは、会員管理、エンゲージメント、リワード、分析機能を単一の運用環境内で統合する傾向が強まっています。
制約要因:プログラムの導入および運用コストの高さ
大規模なロイヤリティプログラムの導入と運用には、テクノロジー、システム連携、リワードの提供、プログラム管理、そして継続的な会員エンゲージメントに対して多額の投資が必要となる場合があります。企業は、ロイヤリティ・プラットフォームを複数のエンタープライズ・システムと連携させると同時に、特典カタログ、ポイント台帳、会員記録、パートナーとの関係も維持する必要があります。プログラムが複数の国、通貨、ブランド、顧客セグメントにまたがって運営される場合、コストはさらに増加する可能性があります。そのため、特にプログラムの初期段階では期待されるリターンを測定することが困難な場合、小規模な組織にとっては、包括的なロイヤリティ・インフラの導入を正当化することが難しい場合があります。
機会:組み込み型およびパートナーベースのロイヤリティ・エコシステムの拡大
ロイヤリティ機能をEコマース、決済、モバイル、およびパートナーのプラットフォームに直接統合することで、市場参加者にとって新たな機会が生まれています。顧客に別のロイヤリティアプリを利用するよう求めるのではなく、企業はポイントの獲得、利用、特典、会員特典を既存のカスタマージャーニーに直接組み込むことができます。
パートナーベースや連合型のプログラムにより、会員が特典を獲得または利用できる場所やサービスの数をさらに拡大することが可能です。これにより、ロイヤリティベンダーにとっては、相互接続されたロイヤリティエコシステムを支えるAPI、報酬インフラ、パートナー管理、決済機能を提供する機会が生まれています。例えば、Xoxodayは現在、APIベースの報酬インフラに加え、オムニチャネルおよびパートナー志向のロイヤリティ機能を提供しています。
課題:増加するロイヤリティ詐欺と報酬の不正利用
ロイヤリティ報酬の金銭的価値と柔軟性が高まるにつれ、不正行為への曝露リスクも増大しています。企業は、アカウント乗っ取り、重複取引、偽装紹介、不正請求、無断のポイント移行、異常な特典利用といったリスクに直面する可能性があります。ロイヤリティ・プログラムが複数のチャネルやパートナー・ネットワークにまたがって運営される場合、この課題はさらに複雑化します。そのため、ベンダー各社は、異常検知、不正防止、承認ワークフロー、取引監視、監査証跡をロイヤリティ・プラットフォームに組み込んでいます。例えば、Xoxodayの現在のプラットフォームには、ロイヤリティ・インフラストラクチャの一環として、異常検知、不正防止、監査機能が含まれています。
市場エコシステム
ロイヤリティ管理市場のエコシステムは、カスタマイズされた報酬ソリューションを提供するプラットフォームプロバイダーと、高度な分析機能やAI機能を提供するテクノロジー企業との協業ネットワークによって支えられています。金融機関は取引の統合を強化し、規制当局はコンプライアンスとデータセキュリティを確保しています。この相乗効果により、業界を問わず革新的な顧客維持戦略が促進されています。
市場セグメント
ロイヤリティ管理市場(ソリューション別)
APIベースのロイヤリティ管理ソリューションは、予測期間中に高い年平均成長率(CAGR)を記録すると見込まれています。これらのソリューションにより、企業はeコマースプラットフォーム、モバイルアプリケーション、CRMシステム、POSシステム、パートナーエコシステムなど、既存のデジタル環境にロイヤリティ機能を直接統合することが可能になります。そのモジュール式アーキテクチャにより、企業は広範な技術インフラを置き換えることなく、報酬、ポイント管理、ティア制、紹介制度、ゲーミフィケーションなどの特定の機能を導入することができます。
APIベースのソリューションの柔軟性は、複数のチャネルや市場で事業を展開する組織にとって特に重要であり、こうした環境では、ロイヤリティプログラムが変化するビジネス要件や顧客のジャーニーに迅速に適応する必要があります。
ロイヤリティ管理市場(プログラムタイプ別)
ポイントベースのロイヤリティプログラムは、予測期間中に最大の市場シェアを占めると予想されます。その確立された運用モデルにより、企業は購入、エンゲージメント、紹介、その他のあらかじめ定義された活動に基づいて顧客に報酬を提供できると同時に、獲得や利用のルールを柔軟に設定することが可能です。また、ポイントをティア制、ゲーミフィケーション、パーソナライズされたオファー、パートナー報酬と組み合わせることで、プログラムへのエンゲージメントを拡大することも可能です。顧客の間での親しみやすさや、小売、ホスピタリティ、旅行、BFSI(銀行・金融・保険)、その他の消費者向け業界における適応性の高さが、企業が従来のポイント構造に加え、体験型やサブスクリプション型の要素を導入している現在でも、その広範な利用を支え続けています。
ロイヤリティ管理市場:用途別
予測期間中、顧客ライフサイクル管理セグメントが最大の市場シェアを占めると予想されます。企業は、顧客獲得、オンボーディング、活性化、リピート購入、顧客維持、再エンゲージメントなど、顧客関係の複数の段階において、ロイヤリティ機能をますます活用しています。ロイヤリティプログラムは、顧客のマイルストーンや行動トリガーと連動させることで、関係性のさまざまな段階で適切な報酬を提供することが可能です。CRM、マーケティングオートメーション、顧客分析システムとの統合により、企業はロイヤリティ活動をより広範な顧客エンゲージメント戦略と連携させることができ、顧客ライフサイクル全体にわたるロイヤリティ管理の継続的な活用が促進されます。
地域
予測期間中、アジア太平洋地域が世界のロイヤリティ市場で最も急速な成長を遂げる見込み
アジア太平洋地域のロイヤリティ管理市場は、デジタルコマースやモバイル決済の拡大、およびデジタルチャネル全体での顧客エンゲージメントの向上に支えられ、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。同地域の企業は、リピート購入を促進し、顧客エンゲージメントを強化するために、ロイヤリティプログラムをEC、モバイルアプリ、デジタル決済エコシステムと統合する動きを強めています。多様で急速に進化する消費者市場の存在も、パーソナライズされた報酬、サブスクリプションプログラム、パートナーベースの特典など、柔軟なロイヤリティモデルの採用を企業に促しています。こうした動向は、小売、BFSI(銀行・金融・保険)、旅行、ホスピタリティ、消費財業界におけるロイヤリティ管理ベンダーに新たな機会を生み出しています
ロイヤリティ管理市場:企業評価マトリックス
ロイヤリティ管理市場のマトリックスにおいて、Epsilon(スター)は、幅広い製品ラインナップと、ロイヤリティ、顧客データ、パーソナライゼーション、AI駆動型の意思決定における強力な機能を兼ね備えています。Xoxoday(新興リーダー)は、顧客およびチャネルのロイヤリティ、リワード、ゲーミフィケーション、紹介制度、オムニチャネル・エンゲージメントを網羅するモジュール式のロイヤリティ・プラットフォームを提供しています。ロイヤリティ・インフラストラクチャおよびリワードの提供における機能の拡大は、多様なロイヤリティ活用事例における同社の存在感を強めています
主要市場プレイヤー
Epsilon (US)
Oracle (US)
Comarch (Poland)
Bond Brand Loyalty (Canada)
Merkle (US)
Capillary (Singapore)
Jakala (Italy)
Kobie (US)
Xoxoday (US)
Maritz Motivation (US)
Zeta Global (US)
Salesforce (US)
Punchh (US)
Ebbo (US)
Preferred Patron (US)
Loopy Loyalty (China)
Paystone (UK)
LoyLogic (Switzerland)
Ascenda (Singapore)
Loyalty Juggernaut (US)
Gratifii (Australia)
SAP SE (Germany)
最近の動向
2026年4月:Comarch社とSway Outcomes社は、ロイヤリティ戦略と技術的な実行を結びつけるため、提携しました。この提携により、Comarch社のエンタープライズ・ロイヤリティ管理プラットフォームと、Sway社の「Customer Engagement Accelerator」および戦略的手法が統合され、顧客エンゲージメントの評価、ビジネスケースの策定、ロイヤリティ戦略およびロードマップの設計、技術選定、プラットフォームの導入、プログラムの運用までを網羅します。この提携は、英国、欧州、北米、中東における小売、飲食、旅行、金融サービス、通信市場を対象としています。
2026年3月:Bond社とAffina社は、ロイヤリティ・インテリジェンスと加盟店負担型リワードを拡大するため提携しました。この提携により、Affina社のカード連携型およびアフィリエイト・ロイヤリティ・エンジンが、Synapze XIやWallet IQを含むBond社のインテリジェンス・エコシステムと統合され、ブランド横断的な消費動向の分析、加盟店負担型リワードの機会、パーソナライズされたターゲティング、およびポイント獲得機会の拡大が提供されます。
2026年2月:Capillary Technologiesは、MastercardからSessionMを買収し、企業向け顧客ロイヤリティおよびエンゲージメント機能を強化しました。SessionMは、顧客エンゲージメントおよびロイヤリティ技術に加え、小売業者、航空会社、CPGブランドに及ぶグローバルな顧客基盤をもたらします。この買収は、相互に補完し合うロイヤリティ技術を統合し、Capillaryのエンタープライズ向けロイヤリティプラットフォームとグローバルな展開を拡大することを目的としています。
2025年10月: Comarchは、サウジアラビアの小売業者であるPandaと戦略的パートナーシップを締結し、新たなロイヤリティ管理システムの開発および運用を開始しました。Comarchが提供するこのプラットフォームは、Pandaの顧客基盤全体において、高度にパーソナライズされた顧客エンゲージメントと有意義なリワードを支援するよう設計されており、同社のデジタルトランスフォーメーション戦略の一環として、顧客ロイヤリティとブランド親和性を強化するものです。
2025年10月:Merkleは、AirshipおよびSalesforce Marketing Cloudと提携し、モバイルファーストのロイヤリティ・アクセラレーター・ソリューションを構築しました。この提携により、ロイヤリティの獲得と利用には「Salesforce Loyalty Management」、パーソナライズされたリアルタイムのモバイルエンゲージメントには「Airship」、ロイヤリティ戦略、データ、およびジャーニーのオーケストレーションには「Merkle」が組み合わされます。このソリューションにより、ブランドはアプリ、ウェブ、モバイルウォレット、プッシュ通知、RCS、および店舗での体験にまたがるロイヤリティプログラムを設計・実行できるようになり、Salesforce Marketing Cloudとのリアルタイムの双方向連携が可能となります。
目次
1 はじめに 38
1.1 本調査の目的 38
1.2 市場の定義 38
1.3 調査対象範囲 39
1.3.1 市場セグメンテーションおよび対象地域 39
1.3.2 対象範囲および除外項目 40
1.3.3 対象期間 40
1.4 対象通貨 41
1.5 ステークホルダー 41
1.6 変更点の概要 41
2 エグゼクティブ・サマリー 42
2.1 市場のハイライトと主要な洞察 42
2.2 主要な市場参加者:戦略的展開のマッピング 44
2.3 ロイヤリティ管理市場における破壊的トレンド 45
2.4 高成長セグメント 46
2.5 地域別概況:市場規模、成長率、および予測 47
3 プレミアムインサイト 48
3.1 ロイヤリティ管理市場における事業者にとって魅力的な機会 48
3.2 ロイヤリティ管理市場:提供内容および地域別 49
3.3 ロイヤリティ管理市場:サービス別 49
3.4 ロイヤリティ管理市場:ソリューションタイプ別 50
3.5 ロイヤリティ管理市場:プログラム種別 50
3.6 ロイヤリティ管理市場:用途別 51
3.7 ロイヤリティ管理市場:業種別 51
4 市場概要 52
4.1 はじめに 52
4.2 市場の動向 52
4.2.1 推進要因 53
4.2.1.1 顧客離反率の低減への注目の高まり 53
4.2.1.2 ロイヤリティ・プログラムへのゲーミフィケーションの導入 53
4.2.1.3 経済の変動がロイヤリティへの投資を促進 53
4.2.1.4 ロイヤリティ管理用モバイルアプリケーションの登場 53
4.2.1.5 顧客スコアのモニタリングおよび顧客エンゲージメントの向上を図る高度なソリューションへの需要 53
4.2.1.6 オムニチャネル顧客ロイヤリティ戦略の導入拡大 54
4.2.2 制約要因 54
4.2.2.1 さまざまなシステムやプラットフォームに分散した顧客データ 54
4.2.2.2 厳格な政府規制 54
4.2.3 機会 55
4.2.3.1 ロイヤリティシステム技術への投資の増加 55
4.2.3.2 カスタマーサクセス向けスタートアッププラットフォームへの投資の急増 55
4.2.3.3 ビッグデータおよび機械学習の活用拡大 55
4.2.4 課題 55
4.2.4.1 マーケティングテクノロジーの急激な増加 55
4.2.4.2 急速に変化するトレンドと多様な消費者の嗜好 56
4.2.4.3 ロイヤリティ・プログラムのメリットに対する認知度の低さ 56
4.2.4.4 データセキュリティおよびプライバシーの問題 56
4.2.4.5 魅力に欠ける特典 56
4.3 ティア1/2/3の主要プレイヤーによる戦略的動き 56
4.3.1 ティア1企業:AI、パーソナライゼーション、エコシステム、およびグローバル規模を通じたエンタープライズ・ロイヤリティ・プラットフォームの拡大 56
4.3.2 ティア2企業:専門的なロイヤリティ、リワード、
カード連携型オファー、および顧客エンゲージメント機能の強化 57
4.3.3 ティア3の主要企業:中堅市場および専門分野向けの、アジャイルでオムニチャネルなロイヤリティソリューションの構築 57
5 業界の動向 58
5.1 ポーターの5つの力モデル 58
5.1.1 新規参入の脅威 59
5.1.2 代替品の脅威 59
5.1.3 買い手の交渉力 59
5.1.4 供給者の交渉力 59
5.1.5 競合の激しさ 59
5.2 マクロ経済指標 59
5.2.1 はじめに 59
5.2.2 GDPの推移と予測 59
5.2.3 小売・Eコマース業界の動向 61
5.2.4 旅行・ホスピタリティ業界の動向 62
5.3 サプライチェーン分析 62
5.4 エコシステム分析 65
5.5 価格分析 68
5.5.1 主要企業の平均販売価格 68
5.5.2 2025年のプログラム種別別、主要企業の参考価格分析 69
5.6 2026年~2027年の主要な会議およびイベント 70
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 71
5.8 投資および資金調達のシナリオ 72
5.9 ケーススタディ分析 72
5.9.1 ダンキン、EPSILONを通じて2,400万人の顧客とエンゲージメントを構築 72
5.9.2 RUE21、ORACLE CROWDTWISTを活用して顧客エンゲージメントを変革 73
5.9.3 デフェナージュ、ジンレロのロイヤリティ・プログラムで65%の成長を達成 74
5.9.4 ボンド・ブランド・ロイヤリティ、CIBCと提携し、人間中心のエンゲージメント戦略を実施 74
5.9.5 ヒースロー空港、COMARCH社との提携によるロイヤリティ変革 75
5.10 2025年米国関税がロイヤリティ管理市場に与える影響 75
5.10.1 はじめに 75
5.10.2 主な関税率 77
5.10.3 価格への影響分析 77
5.10.3.1 戦略的転換と新たなトレンド 78
5.10.4 国・地域への影響 79
5.10.4.1 米国 79
5.10.4.2 欧州 79
5.10.4.3 アジア太平洋地域 79
5.10.5 エンドユーザー産業への影響 79
5.10.5.1 小売・Eコマース 79
5.10.5.2 旅行・ホスピタリティ 79
5.10.5.3 BFSI 80
6 技術の進歩、AIによる影響、特許、
および応用 81
6.1 技術分析 81
6.1.1 主要技術 81
6.1.1.1 人工知能および機械学習 81
6.1.1.2 ブロックチェーン技術 81
6.1.1.3 モバイルウォレットおよびアプリ 82
6.1.1.4 顧客データプラットフォーム 82
6.1.2 補完的技術 82
6.1.2.1 マーケティングオートメーション 82
6.1.2.2 顧客関係管理 82
6.1.3 隣接技術 83
6.1.3.1 サステナビリティIoT 83
6.1.3.2 拡張現実(AR)および仮想現実(VR) 83
6.1.3.3 生体認証 83
6.2 ロイヤリティ管理市場における技術・製品ロードマップ 83
6.2.1 短期ロードマップ(2026年~2027年) 84
6.2.2 中期ロードマップ(2028年~2029年) 84
6.2.3 長期ロードマップ(2030年~2032年) 84
6.3 特許分析 85
6.4 AI/汎用AIがロイヤリティ管理市場に与える影響 88
6.4.1 主なユースケースと市場の可能性 88
6.4.2 ロイヤリティ管理プロセスにおけるベストプラクティス 89
6.4.3 ロイヤリティ管理市場におけるAI導入の事例研究 89
6.4.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 90
6.4.5 ロイヤリティ管理における生成AIの導入に対する顧客の準備状況 90
7 規制環境 91
7.1 地域ごとの規制とコンプライアンス 91
7.1.1 規制機関、政府機関、およびその他の組織 91
7.1.2 業界標準 94
8 顧客環境と購買行動 95
8.1 意思決定プロセス 95
8.2 主要なステークホルダーと購入基準 97
8.2.1 購買プロセスにおける主要なステークホルダー 97
8.2.2 購入基準 98
8.3 導入の障壁と社内の課題 99
8.4 さまざまな最終用途産業における未充足ニーズ 99
9 ロイヤリティ・マネジメント市場(提供内容別) 100
9.1 はじめに 101
9.1.1 提供内容:ロイヤリティ管理市場の推進要因 101
9.2 ソリューション 102
9.2.1 市場の成長を牽引する、カスタマイズ可能かつ拡張性の高いロイヤリティ・プログラムへの需要の高まり 102
9.2.2 プラットフォーム型 104
9.2.2.1 市場の成長を促進するための、統合型で即導入可能なソリューションへのニーズの高まり 104
9.2.3 API ベース型 105
9.2.3.1 カスタマイズ可能でヘッドレスなロイヤリティ・アーキテクチャへの選好の高まり 105
9.3 サービス 106
9.3.1 プロフェッショナルサービス 107
9.3.1.1 コンサルティング 109
9.3.1.1.1 市場を活性化させるための、組織の戦略的展望とパフォーマンスの向上の必要性 109
9.3.1.2 導入 110
9.3.1.2.1 ロイヤリティ管理ソリューションとシステムのシームレスな統合による市場の推進 110
9.3.1.3 サポートおよび保守 111
9.3.1.3.1 業務の改善と既存システムの管理強化による市場の推進 111
9.3.2 マネージドサービス 112
9.3.2.1 組織のロイヤリティ・プログラムのライフサイクルを効率的に管理し、市場の成長を後押しする 112
10 プログラム種別別のロイヤリティ管理市場 114
10.1 はじめに 115
10.1.1 プログラムの種類:ロイヤリティ管理市場の推進要因 115
10.2 ポイント制 117
10.2.1 業界を問わず、シンプルで拡張性の高いロイヤリティモデルの採用が広まっている 117
10.3 提携型 118
10.3.1 ロイヤリティ・エコシステムのリーチ拡大に向けたブランド間の連携の強化 118
10.4 サブスクリプション型 119
10.4.1 限定的なロイヤリティ特典に対して消費者が支払いをいとわない傾向の急増 119
10.5 価値重視型 120
10.5.1 目的志向のブランドエンゲージメントに対する消費者の選好の高まり 120
10.6 その他のプログラムタイプ 121
11 用途別ロイヤリティ管理市場 122
11.1 はじめに 123
11.1.1 用途:ロイヤリティ管理市場の推進要因 123
11.2 顧客ライフサイクル管理 125
11.2.1 顧客生涯価値(CLV)の最大化への注目が高まっています 125
11.3 オムニチャネル・エンゲージメント 126
11.3.1 シームレスなクロスチャネル顧客体験へのニーズの高まり 126
11.4 チャネルおよびパートナーとのエンゲージメント 127
11.4.1 B2Bロイヤリティ・エコシステムの拡大に向けた動きが加速 127
11.5 その他の用途 128
12 ビジネスモデル別ロイヤリティ管理市場 129
12.1 はじめに 130
12.1.1 ビジネスモデル:ロイヤリティ管理市場の推進要因 130
12.2 B2B 131
12.2.1 市場を牽引する、既存顧客の満足度とロイヤリティを優先させるという需要の高まり 131
12.3 B2C 132
12.3.1 市場の成長を牽引する、パーソナライズされた双方向性のある収益創出型デジタル体験 132
13 業種別ロイヤリティ管理市場 134
13.1 はじめに 135
13.2 BFSI 137
13.2.1 成長を牽引する、オーダーメイド型のインタラクションとパーソナライズされた体験への需要の高まり 137
13.2.2 BFSI:ロイヤリティ管理の活用事例 137
13.2.2.1 クレジットカードの特典プログラム 137
13.2.2.2 プレミアムバンキングサービス 137
13.2.2.3 保険のロイヤリティプログラム 137
13.2.2.4 パーソナライズされたファイナンシャルプランニング 137
13.3 航空業界 138
13.3.1 市場での優位性を確保するために、旅行体験の向上とブランドロイヤリティの構築が必要 138
13.3.2 航空業界:ロイヤリティ管理の活用事例 139
13.3.2.1 マイレージプログラム 139
13.3.2.2 空港ラウンジの利用 139
13.3.2.3 提携クレジットカード 139
13.4 自動車業界 140
13.4.1 市場拡大に向けたパーソナライズされたロイヤリティ・プログラムへの注力の強化 140
13.4.2 自動車業界:ロイヤリティ管理の活用事例 140
13.4.2.1 整備・メンテナンスの特典 140
13.4.2.2 自動車購入のインセンティブ 140
13.4.2.3 紹介プログラム 140
13.4.2.4 限定イベントおよび体験 140
13.5 メディア・エンターテインメント 141
13.5.1 成長を促進するためのターゲットを絞ったコンテンツを通じた顧客エンゲージメントとロイヤリティの向上 141
13.5.2 メディア・エンターテインメント:ロイヤリティ管理の活用事例 142
13.5.2.1 サブスクリプション型ロイヤリティプログラム 142
13.5.2.2 コンテンツのパーソナライゼーション 142
13.5.2.3 パートナーシッププログラム 142
13.5.2.4 イベント連動型リワード 142
13.6 小売・消費財 143
13.6.1 成長を促進するために、ターゲットを絞ったプロモーションやパーソナライズされたオファーを通じて競合他社との差別化を図る必要性 143
13.6.2 小売・消費財:ロイヤリティ管理の活用事例 143
13.6.2.1 パーソナライズされたオファー 143
13.6.2.2 オムニチャネルの統合 143
13.6.2.3 顧客からのフィードバックとエンゲージメント 143
13.6.2.4 社会的責任(CSR)の取り組み 143
13.7 ホスピタリティ 144
13.7.1 市場を活性化させるためのリピート利用の促進 144
13.7.2 ホスピタリティ:ロイヤリティ管理の活用事例 145
13.7.2.1 レストランのロイヤリティ・プログラム 145
13.7.2.2 観光・旅行のロイヤリティ・プログラム 145
13.7.2.3 エンターテインメントのロイヤリティ・プログラム 145
13.7.2.4 企業のロイヤリティ・プログラム 145
13.8 通信 146
13.8.1 市場を牽引する顧客満足度、エンゲージメント、および長期的なロイヤリティ 146
13.8.2 通信業界:ロイヤリティ管理の活用事例 146
13.8.2.1 利用に対する報酬 146
13.8.2.2 紹介プログラム 146
13.8.2.3 段階型ロイヤリティ・プログラム 146
13.8.2.4 ゲーミフィケーション 146
13.9 ヘルスケア 147
13.9.1 市場成長を加速させるための、ヘルスケアサービスの利用に対する特典、インセンティブ、および報酬 147
13.9.2 ヘルスケア:ロイヤリティ管理の活用事例 148
13.9.2.1 患者維持プログラム 148
13.9.2.2 服薬遵守促進の取り組み 148
13.9.2.3 ウェルネスプログラム 148
13.9.2.4 紹介プログラム 148
13.10 石油・ガス 149
13.10.1 市場拡大に向けた燃料小売ロイヤリティプログラムの革新とモバイルアプリとの連携 149
13.10.2 石油・ガス:ロイヤリティ管理の活用事例 149
13.10.2.1 フリート向けロイヤリティ・プログラム 149
13.10.2.2 持続可能な燃料の導入に対する報酬 149
13.10.2.3 プレミアムサービス会員制度 149
13.10.2.4 モバイルアプリとの連携 149
13.11 その他の業種 150
14 地域別ロイヤリティ管理市場 152
14.1 はじめに 153
14.2 北米 153
14.2.1 北米:市場の推進要因 154
14.2.2 米国 160
14.2.2.1 豊かな顧客体験を構築するための先進技術の導入拡大 160
14.2.3 カナダ 166
14.2.3.1 市場を活性化させるロイヤリティ管理プログラムのメリットに対する認識の高まり 166
14.3 ヨーロッパ 171
14.3.1 ヨーロッパ:市場の推進要因 171
14.3.2 英国 176
14.3.2.1 市場を牽引する顧客ロイヤリティ・スキームと政府の取り組み 176
14.3.3 ドイツ 182
14.3.3.1 市場の成長を促進するためのデジタル顧客体験への投資の増加 182
14.3.4 イタリア 187
14.3.4.1 ブランドとの顧客関係の価値向上による市場の牽引 187
14.3.5 フランス 192
14.3.5.1 市場の拡大に向けたデジタルロイヤリティ管理の導入 192
14.3.6 スペイン 197
14.3.6.1 市場の成長を加速させるため、顧客の定着とエンゲージメントの促進を目的としたプログラム 197
14.3.7 その他のヨーロッパ諸国 202
14.4 アジア太平洋地域 202
14.4.1 アジア太平洋地域:市場の推進要因 202
14.4.2 中国 209
14.4.2.1 消費者の購買力の急増と、成長を促進するための顧客体験への注力の強化 209
14.4.3 日本 214
14.4.3.1 市場を活性化させるロイヤリティ管理ソリューションへの需要の高まり 214
14.4.4 インド 219
14.4.4.1 ロイヤリティ・プログラムへの需要の高まりが市場を牽引 219
14.4.5 オーストラリアおよびニュージーランド 224
14.4.5.1 特別な機能やデータ駆動型のロジックを備えた顧客維持戦略の急増が市場の成長を後押し 224
14.4.6 韓国 229
14.4.6.1 モバイルファーストのコマースとAIによるパーソナライゼーションがロイヤリティ・エンゲージメントを強化 229
14.4.7 その他のアジア太平洋地域 234
14.5 中東・アフリカ 234
14.5.1 中東・アフリカ:市場の推進要因 234
14.5.2 アラブ首長国連邦(UAE) 240
14.5.2.1 プレミアムな体験と旅行エコシステムがデジタルロイヤリティの成長を牽引 240
14.5.3 サウジアラビア(KSA) 246
14.5.3.1 デジタルトランスフォーメーションと観光業の拡大がロイヤリティ・エンゲージメントを再構築 246
14.5.4 南アフリカ 251
14.5.4.1 モバイルファーストのコマースとAIによるパーソナライゼーションがロイヤリティ・エンゲージメントを強化 251
14.5.5 その他の中東・アフリカ地域 256
14.6 ラテンアメリカ 256
14.6.1 ラテンアメリカ:市場の推進要因 256
14.6.2 ブラジル 262
14.6.2.1 急成長するeコマース市場と、ソーシャルメディアにおける高いブランドエンゲージメントが市場の成長を牽引 262
14.6.3 メキシコ 267
14.6.3.1 クラウド技術の導入拡大が市場を後押し 267
14.6.4 その他のラテンアメリカ諸国 272
15 競争環境 273
15.1 はじめに 273
15.2 主要企業の戦略/勝つための条件(2023年~2026年) 273
15.3 市場シェア分析(2025年) 274
15.4 主要企業の売上高分析(2021年~2025年) 276
15.5 ブランド/製品比較 277
15.6 企業評価および財務指標 278
15.7 企業評価マトリックス:主要企業、2025年 279
15.7.1 スター企業 279
15.7.2 新興リーダー 279
15.7.3 広範な展開を行う企業 279
15.7.4 参入企業 279
15.7.5 企業の事業展開範囲:主要企業 281
15.7.5.1 地域別事業展開範囲 282
15.7.5.2 ビジネスモデルにおける展開状況 283
15.7.5.3 垂直統合における展開状況 284
15.8 企業評価マトリックス:スタートアップ/中小企業 285
15.8.1 先進的な企業 285
15.8.2 対応力のある企業 285
15.8.3 ダイナミックな企業 285
15.8.4 スタートブロック 285
15.8.5 2025年の競合ベンチマーク 287
15.8.5.1 主要なスタートアップ/中小企業の詳細リスト 287
15.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 288
15.9 競合シナリオ 289
15.9.1 製品発売 289
15.9.2 取引 291
16 企業概要 296
16.1 主要企業 296
16.1.1 EPSILON 296
16.1.1.1 事業概要 296
16.1.1.2 提供製品・ソリューション・サービス 296
16.1.1.3 最近の動向 297
16.1.1.3.1 新製品の発売 297
16.1.1.3.2 取引実績 297
16.1.1.4 MnMの見解 298
16.1.1.4.1 主な強み 298
16.1.1.4.2 戦略的選択 298
16.1.1.4.3 弱点および競合上の脅威 298
16.1.2 ORACLE 299
16.1.2.1 事業概要 299
16.1.2.2 提供製品・ソリューション・サービス 300
16.1.2.3 最近の動向 301
16.1.2.3.1 製品の発売 301
16.1.2.3.2 契約 302
16.1.2.4 MnMの見解 302
16.1.2.4.1 主な強み 302
16.1.2.4.2 戦略的選択 302
16.1.2.4.3 弱点および競合上の脅威 302
16.1.3 MERKLE 303
16.1.3.1 事業概要 303
16.1.3.2 提供している製品・ソリューション・サービス 303
16.1.3.3 最近の動向 304
16.1.3.3.1 製品の発売 304
16.1.3.3.2 取引 304
16.1.3.4 MnMの見解 305
16.1.3.4.1 主な強み 305
16.1.3.4.2 戦略的選択 305
16.1.3.4.3 弱点および競合上の脅威 305
16.1.4 COMARCH 306
16.1.4.1 事業概要 306
16.1.4.2 提供している製品・ソリューション・サービス 306
16.1.4.3 最近の動向 307
16.1.4.3.1 新製品の発売 307
16.1.4.3.2 取引実績 307
16.1.4.4 MnMの見解 309
16.1.4.4.1 主な強み 309
16.1.4.4.2 戦略的選択 309
16.1.4.4.3 弱点および競合上の脅威 309
16.1.5 BONDのブランドロイヤリティ 310
16.1.5.1 事業概要 310
16.1.5.2 提供している製品・ソリューション・サービス 310
16.1.5.3 最近の動向 312
16.1.5.3.1 新製品の発売 312
16.1.5.3.2 取引 312
16.1.5.4 MnMの見解 313
16.1.5.4.1 主な強み 313
16.1.5.4.2 戦略的選択 313
16.1.5.4.3 弱点および競合上の脅威 313
16.1.6 CAPILLARY 314
16.1.6.1 事業概要 314
16.1.6.2 提供している製品・ソリューション・サービス 314
16.1.6.3 最近の動向 315
16.1.6.3.1 製品の発売 315
16.1.6.3.2 取引 315
16.1.7 KOBIE MARKETING 318
16.1.7.1 事業概要 318
16.1.7.2 提供している製品・ソリューション・サービス 318
16.1.7.3 最近の動向 319
16.1.7.3.1 取引 319
16.1.8 MARITZ MOTIVATION 320
16.1.8.1 事業概要 320
16.1.8.2 提供している製品・ソリューション・サービス 320
16.1.8.3 最近の動向 321
16.1.8.3.1 取引実績 321
16.1.9 LOYALTY JUGGERNAUT 322
16.1.9.1 事業概要 322
16.1.9.2 提供している製品・ソリューション・サービス 322
16.1.9.3 最近の動向 323
16.1.9.3.1 新製品の発売 323
16.1.9.3.2 取引事例 323
16.1.10 セールスフォース 325
16.1.10.1 事業概要 325
16.1.10.2 提供している製品・ソリューション・サービス 325
16.1.10.3 最近の動向 326
16.1.10.3.1 製品の発売 326
16.1.10.3.2 契約実績 326
16.2 その他の主要企業 327
16.2.1 ZETA GLOBAL 327
16.2.2 XOXODAY 328
16.2.3 SAP SE 329
16.2.4 ジャカラ 330
16.2.5 バリューダイナムクス 331
16.3 中小企業・スタートアップ 332
16.3.1 グラティフィ 332
16.3.2 パンチ 333
16.3.3 カスタマー・キャピタル 334
16.3.4 PAYSTONE 335
16.3.5 EBBO 336
16.3.6 PREFERRED PATRON 337
16.3.7 LOOPYLOYALTY 338
16.3.8 LOYLOGIC 339
16.3.9 ASCENDA 340
16.3.10 ANNEX CLOUD 341
16.3.11 APEX LOYALTY 342
16.3.12 SUMUP 343
16.3.13 KANGAROO 344
16.3.14 SMILE.IO 345
16.3.15 LOYALTYLION 346
16.3.16 YOTPO 347
16.3.17 TRUELOYAL 348
16.3.18 PHAEDON 349
17 調査方法 350
17.1 調査データ 350
17.1.1 二次データ 351
17.1.2 一次データ 351
17.1.2.1 主要な一次インタビュー対象者 352
17.1.2.2 一次データのプロファイル内訳 352
17.1.2.3 主要な業界インサイト 353
17.2 市場規模の推計 353
17.2.1 トップダウン・アプローチ 353
17.2.2 ボトムアップ・アプローチ 353
17.2.3 需要側分析 355
17.3 データの三角測量 356
17.4 リスク評価 357
17.5 調査の前提条件 357
17.6 本調査の限界 358
18 付録 359
18.1 ディスカッション・ガイド 359
18.2 ナレッジストア:MarketsandMarketsの購読ポータル 363
18.3 カスタマイズオプション 365
18.4 関連レポート 365
18.5 著者情報 366
表1 2022年~2025年の米ドル為替レート 41
表2 ポーターの5つの力によるロイヤリティ・マネジメント市場への影響 58
表3 主要国別GDP変化率(2021年~2029年) 60
表4 ロイヤリティ・マネジメント市場:エコシステム 66
表5 主要企業の平均販売価格(2025年) 68
表6 主要ロイヤリティ管理企業の参考価格分析、
プログラム種別(2025年) 69
表7 ロイヤリティ管理市場:主要な会議
およびイベントの一覧、2026–2027年 70
表8 米国の調整済み相互関税率 77
表9 ロイヤリティ管理市場:主要特許の一覧、2026年 86
表10 主なユースケースと市場の可能性 88
表11 ロイヤリティ管理市場:汎用AI(Gen AI)導入に関するケーススタディ 89
表12 規制機関、政府機関、
およびその他の組織の一覧 91
表13 ロイヤリティ管理市場における主要な規制 92
表14 ロイヤリティ管理における主要な業界標準 94
表15 主要業種における購買プロセスに対するステークホルダーの影響(%) 97
表16 主要3業種における主な購入基準 98
表17 ロイヤリティ管理市場:提供サービス別、2020年~2025年(百万米ドル) 101
表18 ロイヤリティ管理市場:提供サービス別、2026年~2032年(百万米ドル) 102
表19 ロイヤリティ管理市場:ソリューション別、2020年~2025年(百万米ドル) 103
表20 ロイヤリティ管理市場:提供形態別、2026年~2032年(百万米ドル) 103
表21 ソリューション:ロイヤリティ管理市場、地域別、
2020年~2025年(百万米ドル) 103
表22 ソリューション別:ロイヤリティ管理市場、地域別、
2026年~2032年(百万米ドル) 103
表23 プラットフォーム型ロイヤリティ管理市場、地域別、
2020年~2025年(百万米ドル)
104表24 地域別プラットフォーム型ロイヤリティ管理市場、2026–2032年(百万米ドル) 104表25 地域別API型ロイヤリティ管理市場、2020–2025年 (百万米ドル) 105表26 APIベースのロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 105表27 サービス:ロイヤリティ管理市場、種類別、2020年~2025年 (百万米ドル) 106表28 サービス:ロイヤリティ管理市場、タイプ別、2026年~2032年(百万米ドル) 106表29 サービス:ロイヤリティ管理市場、地域別、2020年~2025年 (百万米ドル) 107表30 サービス:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 107表31 専門サービス:ロイヤリティ管理市場、種類別、2020年~2025年(百万米ドル) 108表32 専門サービス:ロイヤリティ管理市場、種類別、2026年~2032年(百万米ドル) 108表33 専門サービス:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 108表34 専門サービス:ロイヤリティ・マネジメント市場、地域別、2026年~2032年(百万米ドル) 109表35 コンサルティング:ロイヤリティ・マネジメント市場、地域別、2020年~2025年(百万米ドル) 109表36 コンサルティング:ロイヤリティ管理市場、地域別、2026–2032年(百万米ドル) 110表37 導入:ロイヤリティ管理市場、地域別、2020–2025年 (百万米ドル) 110表 38 導入:ロイヤリティ管理市場、地域別、2026–2032年(百万米ドル) 111表 39 サポートおよび保守:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 111表40 サポートおよび保守:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 112
表41 マネージドサービス:ロイヤリティ管理市場、
地域別、2020年~2025年(百万米ドル) 112
表42 マネージドサービス:ロイヤリティ管理市場、
地域別、2026年~2032年(百万米ドル) 113
表43 ロイヤリティ管理市場:プログラム種別、2020年~2025年(百万米ドル) 116
表44 ロイヤリティ管理市場:プログラム種別、2026年~2032年(百万米ドル) 116
表45 ポイント制:ロイヤリティ管理市場、地域別、
2020–2025年(百万米ドル) 117
表46 ポイント制:ロイヤリティ管理市場、地域別、
2026–2032年(百万米ドル) 117
表47 COALITION:地域別ロイヤリティ管理市場、
2020年~2025年(百万米ドル) 118
表48 COALITION:地域別ロイヤリティ管理市場、
2026年~2032年(百万米ドル) 118
表49 サブスクリプション型:ロイヤリティ管理市場、
地域別、2020年~2025年(百万米ドル) 119
表50 サブスクリプション型:ロイヤリティ管理市場、
地域別、2026年~2032年(百万米ドル) 119
表51 価値ベース:地域別ロイヤリティ管理市場、
2020年~2025年(百万米ドル) 120
表52 価値ベース:地域別ロイヤリティ管理市場、
2026年~2032年(百万米ドル) 120
表53 その他のプログラムタイプ:ロイヤリティ管理市場、
地域別、2020年~2025年(百万米ドル) 121
表54 その他のプログラム種別:ロイヤリティ管理市場、
地域別、2026年~2032年(百万米ドル) 121
表55 ロイヤリティ管理市場、用途別、2020年~2025年(百万米ドル) 124
表56 ロイヤリティ管理市場:用途別、2026年~2032年(百万米ドル) 124
表57 顧客ライフサイクル管理:ロイヤリティ管理市場、
地域別、2020年~2025年 (百万米ドル) 125
表58 顧客ライフサイクル管理:ロイヤリティ管理市場、
地域別、2026年~2032年(百万米ドル) 125
表59 オムニチャネル・エンゲージメント:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 126表60 オムニチャネル・エンゲージメント:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 126表61 チャネルおよびパートナー・エンゲージメント:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 127表 62 チャネルおよびパートナーとのエンゲージメント:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 127表 63 その他の用途:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 128表64 その他の用途:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 128表65 ロイヤリティ管理市場、ビジネスモデル別、2020年~2025年(百万米ドル) 130表66 ロイヤリティ管理市場:ビジネスモデル別、2026年~2032年(百万米ドル) 131表67 B2B(企業間取引):ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 131表68 B2B:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 132表69 B2C:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 132表70 B2C:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 133表71 ロイヤリティ管理市場:業種別、2020年~2025年(百万米ドル) 136表72 ロイヤリティ管理市場:業種別、2026年~2032年(百万米ドル) 136表73 BFSI:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 138表74 BFSI:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 138表75 航空業界:地域別ロイヤリティ管理市場、2020–2025年(百万米ドル) 139表76 航空業界:地域別ロイヤリティ管理市場、2026–2032年(百万米ドル) 139
表77 自動車:地域別ロイヤリティ管理市場、2020年~2025年(百万米ドル) 141表78 自動車:地域別ロイヤリティ管理市場、2026年~2032年 (百万米ドル) 141表79 メディア・エンターテインメント:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 142表80 メディア・エンターテインメント:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 142表81 小売・消費財:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 144表82 小売・消費財:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 144表83 ホスピタリティ:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 145表84 ホスピタリティ:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 145表85 通信:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 147表86 通信:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 147表87 医療:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 148表88 ヘルスケア:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 148表89 石油・ガス:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 150表90 石油・ガス:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 150表91 その他の業種:ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 151表92 その他の業種:ロイヤリティ管理市場、地域別、2026年~2032年(百万米ドル) 151表93 ロイヤリティ管理市場、地域別、2020年~2025年(百万米ドル) 153表94 地域別ロイヤリティ管理市場、2026年~2032年(百万米ドル) 153表95 北米:提供サービス別ロイヤリティ管理市場、2020年~2025年(百万米ドル) 155表96 北米:ロイヤリティ管理市場、提供形態別、2026–2032年(百万米ドル) 155表97 北米:ロイヤリティ管理市場、サービス別、2020–2025年(百万米ドル) 155表98 北米:ロイヤリティ管理市場、サービス別、2026年~2032年(百万米ドル) 155表99 北米:ロイヤリティ管理市場、専門サービス別、2020年~2025年(百万米ドル) 156表100 北米:ロイヤリティ管理市場、専門サービス別、2026年~2032年(百万米ドル) 156表 101 北米:ロイヤリティ管理市場、ソリューション別、2020年~2025年(百万米ドル) 156表 102 北米:ロイヤリティ管理市場、ソリューション別、2026年~2032年(百万米ドル) 156表103 北米:ロイヤリティ管理市場、プログラム種別、2020年~2025年(百万米ドル) 157表104 北米:ロイヤリティ管理市場、プログラム種別、2026年~2032年 (百万米ドル) 157表105 北米:ロイヤリティ管理市場、用途別、2020–2025年(百万米ドル) 157表106 北米:ロイヤリティ管理市場、用途別、2026–2032年(百万米ドル) 158表107 北米:ロイヤリティ管理市場、ビジネスモデル別、2020–2025年(百万米ドル) 158表108 北米:ロイヤリティ管理市場、ビジネスモデル別、2026年~2032年(百万米ドル) 158表109 北米:ロイヤリティ管理市場(業種別)、2020年~2025年(百万米ドル) 159表110 北米:ロイヤリティ管理市場(業種別)、2026年~2032年(百万米ドル) 159表111 北米:ロイヤリティ管理市場、国別、2020年~2025年(百万米ドル) 160表112 北米:ロイヤリティ管理市場、国別、2026年~2032年(百万米ドル) 160表113 米国:ロイヤリティ管理市場、提供形態別、2020年~2025年(百万米ドル) 161表114 米国:ロイヤリティ管理市場、提供形態別、2026年~2032年(百万米ドル) 161表115 米国:ロイヤリティ管理市場、サービス別、2020年~2025年(百万米ドル) 161表116 米国:ロイヤリティ管理市場、サービス別、2026年~2032年(百万米ドル) 161表 117 米国:ロイヤリティ管理市場、専門サービス別、2020–2025年(百万米ドル) 162表 118 米国:ロイヤリティ管理市場、専門サービス別、2026–2032年(百万米ドル) 162表119 米国:ロイヤリティ管理市場、ソリューション別、2020年~2025年(百万米ドル) 162表120 米国:ロイヤリティ管理市場、ソリューション別、2026年~2032年(百万米ドル) 162表121 米国:ロイヤリティ管理市場、プログラム種別、2020年~2025年(百万米ドル) 163表122 米国:ロイヤリティ管理市場、プログラム種別、2026年~2032年(百万米ドル) 163表123 米国:ロイヤリティ管理市場、用途別、2020年~2025年(百万米ドル) 163表124 米国:ロイヤリティ管理市場、用途別、2026年~2032年(百万米ドル) 164表125 米国:ロイヤリティ管理市場、ビジネスモデル別、2020年~2025年(百万米ドル) 164表126 米国:ロイヤリティ管理市場、ビジネスモデル別、2026年~2032年(百万米ドル) 164表127 米国:ロイヤリティ管理市場、業種別、2020年~2025年(百万米ドル) 165表128 米国:ロイヤリティ管理市場、業種別、2026年~2032年(百万米ドル) 165表129 カナダ:ロイヤリティ管理市場、提供サービス別、2020年~2025年(百万米ドル) 166表130 カナダ:ロイヤリティ管理市場、提供サービス別、2026年~2032年(百万米ドル) 166表131 カナダ:ロイヤリティ管理市場、サービス別、2020年~2025年(百万米ドル) 167表132 カナダ:ロイヤリティ管理市場、サービス別、2026年~2032年(百万米ドル) 167表133 カナダ:ロイヤリティ管理市場、専門サービス別、2020年~2025年(百万米ドル) 167表134 カナダ:ロイヤリティ管理市場、専門サービス別、2026年~2032年(百万米ドル) 167表135 カナダ:ロイヤリティ管理市場(ソリューション別)、2020年~2025年(百万米ドル) 168表136 カナダ:ロイヤリティ管理市場(ソリューション別)、2026年~2032年(百万米ドル) 168表137 カナダ:ロイヤリティ管理市場(プログラム種別)、2020年~2025年(百万米ドル) 168表138 カナダ:ロイヤリティ管理市場(プログラム種別)、2026年~2032年(百万米ドル) 168表139 カナダ:ロイヤリティ管理市場(用途別)、2020年~2025年(百万米ドル) 169表140 カナダ:ロイヤリティ管理市場、用途別、2026年~2032年(百万米ドル) 169表141 カナダ:ロイヤリティ管理市場、ビジネスモデル別、2020年~2025年(百万米ドル) 169表142 カナダ:ロイヤリティ管理市場(ビジネスモデル別)、2026年~2032年(百万米ドル) 169表143 カナダ:ロイヤリティ管理市場(業種別)、2020年~2025年(百万米ドル) 170表144 カナダ:ロイヤリティ管理市場、業種別、2026年~2032年(百万米ドル) 170表145 欧州:ロイヤリティ管理市場、提供サービス別、2020年~2025年(百万米ドル) 171表146 欧州:ロイヤリティ管理市場、提供内容別、2026年~2032年(百万米ドル) 171表147 欧州:ロイヤリティ管理市場、サービス別、2020年~2025年(百万米ドル) 172表148 欧州:ロイヤリティ管理市場、サービス別、2026年~2032年(百万米ドル) 172表149 欧州:ロイヤリティ管理市場、専門サービス別、2020年~2025年(百万米ドル) 172表150 欧州:ロイヤリティ管理市場、専門サービス別、2026–2032年(百万米ドル) 172表151 欧州:ロイヤリティ管理市場、ソリューション別、2020–2025年(百万米ドル) 173表 152 欧州:ロイヤリティ管理市場、ソリューション別、2026年~2032年(百万米ドル) 173表 153 欧州:ロイヤリティ管理市場、プログラム種別、2020年~2025年(百万米ドル) 173表154 欧州:ロイヤリティ管理市場、プログラム種別、2026–2032年(百万米ドル) 173表155 欧州:ロイヤリティ管理市場、用途別、2020–2025年(百万米ドル) 174表156 欧州:ロイヤリティ管理市場、用途別、2026年~2032年(百万米ドル) 174表157 欧州:ロイヤリティ管理市場、ビジネスモデル別、2020年~2025年(百万米ドル) 174表158 欧州:ロイヤリティ管理市場、ビジネスモデル別、2026年~2032年(百万米ドル) 174表159 欧州:ロイヤリティ管理市場、業種別、2020年~2025年(百万米ドル) 175表160 欧州:ロイヤリティ管理市場、業種別、2026年~2032年(百万米ドル) 175表161 欧州:ロイヤリティ管理市場、国別、2020年~2025年(百万米ドル) 176表162 欧州:ロイヤリティ管理市場、国別、2026年~2032年(百万米ドル) 176表163 英国:ロイヤリティ管理市場、提供サービス別、2020年~2025年(百万米ドル) 177表164 英国:ロイヤリティ管理市場、提供サービス別、2026年~2032年(百万米ドル) 177表165 英国: ロイヤリティ管理市場、サービス別、2020年~2025年(百万米ドル) 177表166 英国:ロイヤリティ管理市場、サービス別、2026年~2032年(百万米ドル) 177表167 英国: ロイヤリティ管理市場、専門サービス別、2020年~2025年(百万米ドル) 178表168 英国:ロイヤリティ管理市場、専門サービス別、2026年~2032年(百万米ドル) 178表169
英国:ロイヤリティ管理市場、ソリューション別、2020年~2025年(百万米ドル) 178
表170 英国:ロイヤリティ管理市場、ソリューション別、2026年~2032年(百万米ドル) 178
表171 英国:ロイヤリティ管理市場、プログラム種別、
2020年~2025年(百万米ドル) 179
表172 英国:ロイヤリティ管理市場、プログラム種別、
2026年~2032年(百万米ドル) 179
表173 英国:ロイヤリティ管理市場、用途別、
2020年~2025年(百万米ドル) 179
表174 英国:ロイヤリティ管理市場、用途別、
2026年~2032年(百万米ドル) 180
表175 英国:ロイヤリティ管理市場、ビジネスモデル別、
2020年~2025年(百万米ドル) 180
表176 英国:ロイヤリティ管理市場、ビジネスモデル別、
2026年~2032年(百万米ドル) 180
表177 英国:ロイヤリティ管理市場、業種別、2020年~2025年(百万米ドル) 181
表178 英国:ロイヤリティ管理市場、業種別、2026年~2032年(百万米ドル) 181
表179 ドイツ:ロイヤリティ管理市場(提供サービス別)、
2020–2025年(百万米ドル) 182
表180 ドイツ:ロイヤリティ管理市場(提供サービス別)、
2026–2032年(百万米ドル) 182
表181 ドイツ:ロイヤリティ管理市場、サービス別、
2020年~2025年(百万米ドル) 183
表182 ドイツ:ロイヤリティ管理市場、サービス別、
2026年~2032年(百万米ドル) 183
表183 ドイツ:ロイヤリティ管理市場、専門サービス別、
2020年~2025年(百万米ドル) 183
表184 ドイツ:ロイヤリティ管理市場、専門サービス別、
2026年~2032年(百万米ドル) 183
表185 ドイツ:ロイヤリティ管理市場、ソリューション別、
2020年~2025年(百万米ドル) 184
表186 ドイツ:ロイヤリティ管理市場(ソリューション別)、
2026年~2032年(百万米ドル) 184
表187 ドイツ:ロイヤリティ管理市場(プログラム種別)、
2020年~2025年(百万米ドル) 184
表188 ドイツ:ロイヤリティ管理市場、プログラム種別、2026年~2032年(百万米ドル) 184表189 ドイツ:ロイヤリティ管理市場、用途別、2020年~2025年(百万米ドル) 185表190 ドイツ:ロイヤリティ管理市場、用途別、2026年~2032年(百万米ドル) 185表191 ドイツ:ロイヤリティ管理市場、ビジネスモデル別、2020年~2025年(百万米ドル) 185表192 ドイツ:ロイヤリティ管理市場、ビジネスモデル別、2026年~2032年(百万米ドル) 185表193 ドイツ:ロイヤリティ管理市場、業種別、2020年~2025年(百万米ドル) 186表194 ドイツ:ロイヤリティ管理市場、業種別、2026年~2032年(百万米ドル) 186表195 イタリア:ロイヤリティ管理市場(提供内容別)、2020年~2025年(百万米ドル) 187表 196 イタリア:ロイヤリティ管理市場(提供内容別)、2026–2032年(百万米ドル) 187表 197 イタリア:ロイヤリティ管理市場(サービス別)、2020–2025年(百万米ドル) 187表198 イタリア:ロイヤリティ・マネジメント市場、サービス別、2026年~2032年(百万米ドル) 188表199 イタリア:ロイヤリティ・マネジメント市場、専門サービス別、2020年~2025年(百万米ドル) 188表200 イタリア:ロイヤリティ管理市場、専門サービス別、2026年~2032年(百万米ドル) 188表201 イタリア:ロイヤリティ管理市場、ソリューション別、2020年~2025年(百万米ドル) 188表 202 イタリア:ロイヤリティ管理市場、ソリューション別、2026年~2032年(百万米ドル) 189表 203 イタリア:ロイヤリティ管理市場、プログラム種別、2020年~2025年(百万米ドル) 189表204 イタリア:ロイヤリティ管理市場、プログラム種別、2026年~2032年(百万米ドル) 189表205 イタリア:ロイヤリティ管理市場、用途別、2020年~2025年(百万米ドル)
189
表 206 イタリア:ロイヤリティ管理市場、用途別、
2026年~2032年(百万米ドル) 190
表 207 イタリア:ロイヤリティ管理市場、ビジネスモデル別、
2020年~2025年(百万米ドル) 190
表 208 イタリア:ロイヤリティ管理市場、ビジネスモデル別、
2026–2032年(百万米ドル) 190
表 209 イタリア:ロイヤリティ管理市場、業種別、2020–2025年(百万米ドル) 191
表 210 イタリア:ロイヤリティ管理市場、業種別、2026年~2032年(百万米ドル) 191
表 211 フランス:ロイヤリティ管理市場、提供サービス別、
2020年~2025年(百万米ドル) 192
表212 フランス:ロイヤリティ管理市場、提供形態別、
2026年~2032年(百万米ドル) 192
表213 フランス:ロイヤリティ管理市場、サービス別、
2020年~2025年(百万米ドル) 192
表214 フランス:ロイヤリティ管理市場、サービス別、
2026年~2032年(百万米ドル) 193
表 215 フランス:ロイヤリティ管理市場、専門サービス別、
2020–2025年(百万米ドル) 193
表 216 フランス:ロイヤリティ管理市場、専門サービス別、
2026–2032年(百万米ドル) 193
表 217 フランス:ロイヤリティ管理市場(ソリューション別)、
2020年~2025年(百万米ドル) 193
表 218 フランス:ロイヤリティ管理市場(ソリューション別)、
2026年~2032年(百万米ドル) 194
表219 フランス:ロイヤリティ管理市場、プログラム種別、
2020年~2025年(百万米ドル) 194
表220 フランス:ロイヤリティ管理市場、プログラム種別、
2026年~2032年(百万米ドル) 194
表221 フランス:ロイヤリティ管理市場(用途別)、
2020年~2025年(百万米ドル) 195
表222 フランス:ロイヤリティ管理市場(用途別)、
2026年~2032年(百万米ドル) 195
表223 フランス:ロイヤリティ管理市場、ビジネスモデル別、
2020年~2025年(百万米ドル) 195
表224 フランス:ロイヤリティ管理市場、ビジネスモデル別、
2026年~2032年(百万米ドル)
195
表225 フランス:ロイヤリティ管理市場、業種別、
2020年~2025年(百万米ドル) 196
表226 フランス:ロイヤリティ管理市場、業種別、
2026年~2032年(百万米ドル) 196









