こうした要因により、従来のデータセンターインフラと比較して、標準化された設計、柔軟な容量拡張、迅速な設置を可能にするプレハブ型およびモジュラー型データセンターソリューションの導入が加速しています。
さらに、エッジコンピューティング施設の導入拡大や、エネルギー効率に優れた先進的な冷却ソリューションへの需要の高まりが、モジュラー型データセンタープロバイダーにとってのビジネスチャンスを生み出しています。ハイパースケールクラウドインフラの継続的な拡大や、先進国および新興国におけるデジタルインフラへの投資も、市場の成長をさらに後押ししています。データセンター事業者がスケーラビリティ、導入速度、運用効率、そして進化するワークロードへの適応性をますます重視するにつれ、予測期間中にモジュラー型データセンターソリューションへの需要は大幅に増加すると予想されます。
市場規模と予測:
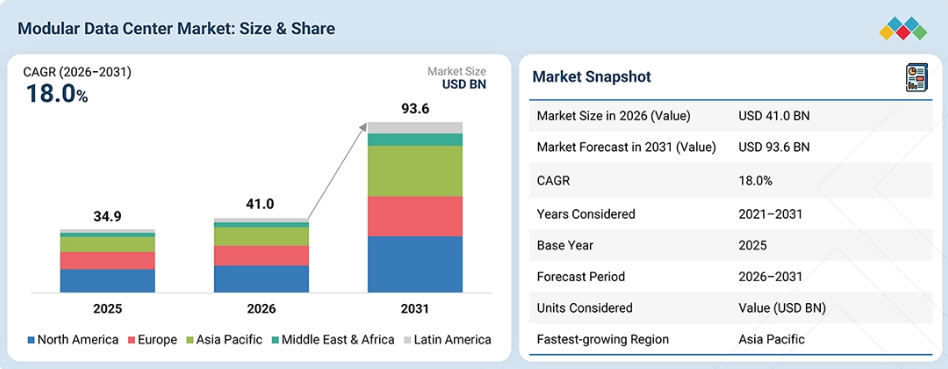
2025年の市場規模:349億米ドル
2026年の市場規模:410億米ドル
2031年の売上高予測:936億米ドル
成長率:2026年から2031年までのCAGR 18.0%
データ期間:2021年から2031年
基準年:2025年
予測期間:2026年~2031年
最も成長が著しい地域:アジア太平洋地域
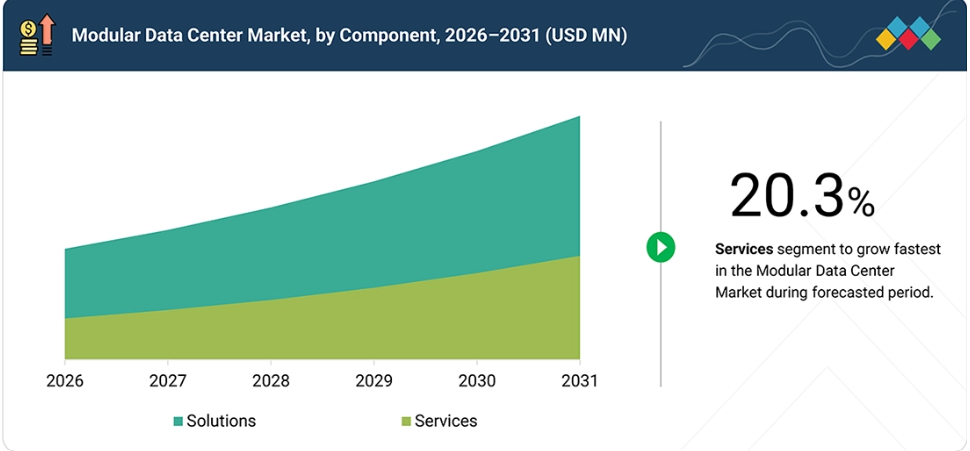
サービスセグメントは、予測期間中に年平均成長率(CAGR)20.3%という最も高い成長率を示すと予想されます。
主要な市場動向と洞察
- 今後の見通し:モジュラー型データセンター市場は、スケーラブルなインフラ、クラウドコンピューティング、およびAIアプリケーションへの需要によって牽引されています。
- 主な成長要因:クラウドの導入、スケーラブルなデータセンターインフラ、およびAI、IoT、5G、エッジコンピューティングへの投資が市場の成長を牽引しています。
- 最新の動向:プレハブ型インフラ、エッジコンピューティング、およびエネルギー効率に優れた電力・冷却ソリューションの採用が拡大しています。
- 成長の機会:AI、IoT、5G、エッジコンピューティングの導入拡大が、モジュラー型データセンタープロバイダーに新たな機会を生み出しています。
主なポイント
ソリューションセグメントは、2026年までに29,852.4百万米ドルの市場規模で最大シェアを占めると予想されています。
オールインワン型データセンターセグメントは、予測期間中に19.6%という最も高い年平均成長率(CAGR)で成長すると予測されています。
スキッドマウント型システムセグメントは、予測期間中に21.2%というCAGRで最も速いペースで成長すると予測されています。
2026年には、大型データセンターが市場を支配すると予想されます。
予測期間中、屋外設置型が最も高いCAGRで成長すると予想されます。
エンドユーザー別では、2025年にエンタープライズデータセンターが7,993.1百万米ドルを占めると予想されます。
Vertiv、シュナイダーエレクトリック、ファーウェイ、ABB、およびStulzは、その高い市場シェアと製品展開の広さから、世界のモジュラー型データセンター市場における主要プレイヤーとして挙げられています。
TAS、Total Site Solutions、Industrial ElectriC Mfg-(IEM)、Modular Power Solutions、およびCannon Technologiesは、世界のモジュラー型データセンター市場で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっています。
組織が、迅速に導入でき、効率的に拡張でき、かつより柔軟に運用できるインフラソリューションをますます求めるようになるにつれ、世界のモジュラー型データセンター市場は大きな勢いを増しています。クラウドコンピューティング、エッジコンピューティング、5Gネットワーク、およびAI駆動型ワークロードの採用拡大が、企業、クラウドサービスプロバイダー、通信事業者、政府機関全体において、モジュラー型データセンターソリューションへの需要を牽引しています。
同時に、エネルギー効率と持続可能性への重視が高まる中、データセンター運営者は、エネルギー効率に優れた電源および冷却システムを組み込んだモジュラー設計の採用を促進しています。モジュラー型データセンターにより、組織は導入期間の短縮、設備投資の最適化、運用上の回復力の強化、および段階的な容量要件への対応が可能となります。デジタルトランスフォーメーションの取り組みやデータ集約型のワークロードが世界的に拡大し続ける中、予測期間中は、柔軟性、拡張性、効率性に優れたモジュラー型データセンターインフラへの需要が増加すると予想されます。
顧客の顧客に影響を与えるトレンドと変革
世界のモジュラー型データセンター市場は、人工知能(AI)、クラウドコンピューティング、およびハイパースケールデータセンターへの投資の急速な拡大によって形成されており、これらがより高速で、スケーラブルかつ効率的なインフラ導入への需要を牽引しています。エッジコンピューティングや分散型データセンターアーキテクチャの採用拡大は、特に低遅延アプリケーションやリアルタイムデータ処理において、市場の成長をさらに後押ししています。
さらに、エネルギー効率と持続可能性への関心の高まりにより、データセンター運営事業者は、高度な冷却技術、最適化された電力インフラ、およびエネルギー効率に優れたモジュラー設計の導入を促進しています。政府主導のデジタル化イニシアチブ、スマートシティの開発、および先進国や新興国におけるデジタルインフラへの投資が、データセンターの容量拡大をさらに加速させています。こうしたトレンドにより、迅速な導入、拡張性、運用効率、そして進化するワークロードやインフラ要件に対応できる柔軟性を備えたモジュラー型データセンターソリューションへの移行が進んでいます。
市場の動向
推進要因:クラウドコンピューティングおよびサービスの普及拡大
クラウドコンピューティングおよびクラウドベースのサービスの普及拡大は、世界のモジュラー型データセンター市場における主要な推進要因となっています。特に中小企業(SME)を中心に、ワークロードのクラウド環境への移行が進んでいることから、拡張性が高く、柔軟で、迅速に導入可能なデータセンターインフラへの需要が生まれています。モジュラー型データセンターにより、組織はIT容量を段階的に拡張し、従来のデータセンター施設よりも迅速にインフラを構築することが可能になります。この柔軟性により、クラウドサービスプロバイダーや企業は、増加するデータ量、変化するワークロード要件、および新しいサービスの導入に効率的に対応しつつ、設備投資および運用コストを最適化することができます。
制約要因:高い初期設備投資
高い初期設備投資は、特に投資予算に制約のある中小企業や組織にとって、世界のモジュラー型データセンター市場の成長に対する大きな制約要因となり得ます。モジュラー型データセンターは、迅速な導入、標準化された設計、および運用効率の向上を通じて長期的なコスト削減を実現できますが、モジュラー型インフラの購入、輸送、設置、統合、および試運転に関連する初期費用は多額になる可能性があります。
この財政的負担により、特に従来のデータセンターインフラや段階的な容量拡張の方が短期的には費用対効果が高いと思われる場合、組織がモジュラーソリューションの導入を躊躇する可能性があります。さらに、電力、冷却、ネットワーク、監視インフラへの投資により、初期導入コストがさらに増加する可能性があります。この課題は、予算に敏感なエンドユーザーの間で特に顕著であり、短期的な設備投資を重視する姿勢が、モジュラー型データセンターが提供する拡張性、柔軟性、運用効率といった長期的なメリットを上回ってしまうため、市場での普及が制限されることになります。
機会:IoT、AI、および5G主導のデータインフラに対する需要の高まり
人工知能(AI)、モノのインターネット(IoT)、および5G技術の採用拡大は、世界のモジュラー型データセンター市場に大きな機会をもたらしています。AIや機械学習アプリケーションの急速な導入により、増大する処理およびストレージ要件に対応できる、高性能コンピューティングとスケーラブルなデータセンターインフラへの需要が高まっています。同時に、IoTアプリケーションや5Gネットワークの拡大により、業界を問わず低遅延の接続やリアルタイムの意思決定を可能にする、分散型かつローカライズされたデータ処理のニーズが高まっています。
標準化されたアーキテクチャ、迅速な導入能力、柔軟な拡張性を備えたモジュラー型データセンターは、こうした進化するインフラ要件に対応する上で、極めて有利な立場にあります。処理能力をエンドユーザーや接続デバイスにより近づけるためのエッジコンピューティング環境の導入拡大も、モジュラー型データセンターソリューションにとってさらなる機会を生み出しています。AI、IoT、5Gのエコシステムが拡大し続ける中、信頼性が高く、拡張性があり、迅速に展開可能なデータセンターインフラへの需要は、モジュラー型データセンタープロバイダーにとって大きな成長の機会をもたらすと予想されます。
課題:大規模データセンタープロジェクトにおけるスケーラビリティ
大規模データセンタープロジェクトにおけるスケーラビリティは、世界のモジュラー型データセンター市場にとって依然として重要な課題となっています。モジュラー型ソリューションは柔軟性と迅速な導入を実現しますが、急速に増加する容量要件に対応するために複数のモジュールを拡張する際には、計画、調整、統合において大きな複雑さが伴う可能性があります。インフラが拡大する中で、一貫したパフォーマンス、信頼性、運用効率を維持するためには、複数のモジュール間のシームレスな相互運用性を確保することが不可欠です。
また、大規模な導入においては、特に地理的に分散している、あるいは制約のあるサイト間において、モジュールコンポーネントの輸送、設置、試運転、統合に関連する物流上の課題に直面する可能性があります。さらに、モジュールの設計、技術、インターフェース、インフラ標準の相違は、異なるサプライヤーのモジュールを統合する場合や既存の施設を拡張する際に、相互運用性や標準化の課題を引き起こす可能性があります。これらの要因は、プロジェクトの複雑さや導入コストを増大させ、大規模かつ急速に拡大するデータセンタープロジェクトにおけるモジュール式ソリューションの拡張性を制限する恐れがあります。
市場のエコシステム
この市場は、テクノロジープロバイダー、インフラストラクチャの専門家、システムインテグレーターなどが連携して包括的なソリューションを提供する、協業型のエコシステムを通じて機能しています。モジュラー型データセンターのメーカーは、プレハブ式およびコンテナ型のシステムを採用した製品を設計しており、これにより迅速な導入と拡張が可能となっています。ITインフラストラクチャプロバイダーはコンピューティングおよびネットワーク機器を提供し、電力・冷却の専門家は運用期間を通じてシステムのパフォーマンスと効率を維持します。導入プロセスでは、エンジニアリング企業やインテグレーターによる設置および実行のサポートが必要となり、これにより、世界中のハイパースケール、エンタープライズ、エッジ環境にわたるシステム導入が可能となります。
市場セグメント
世界のモジュラーデータセンター市場(コンポーネント別)
ソリューションセグメントが最大のシェアを占めています。これは、世界的に見てモジュラーデータセンターの導入が、個々のコンポーネントではなく、完全に統合されたインフラパッケージとして実施されることが一般的であるためです。
ハイパースケールクラウド、AI、およびデジタルトランスフォーメーションプロジェクトでは、統合リスクを最小限に抑え、導入を加速させるために、電力、冷却、ラック、監視などの重要インフラの協調的な導入が求められます。このアプローチにより、特にデータセンターの容量が段階的に拡張される場合など、多様な拠点にわたって運用効率を維持しつつ、システムの迅速な稼働が可能になります。このような状況において、より迅速で、標準化され、再現性があり、拡張性のあるデータセンター導入を支援するため、個々のコンポーネントよりも統合ソリューションが好まれています。
世界のモジュラー型データセンター市場:ソリューション別
プレハブモジュールがこのセグメントを支配しているのは、迅速な導入、標準化、および現場での複雑さの低減という高まるニーズに直接応えることができるためです。世界的に見て、大規模なデータセンタープロジェクトは、厳しいスケジュールや多様な環境条件下で実施されることが多く、定義されたスケジュール内で組み立て、テスト、導入を行う必要があるインフラには、プレハブモジュールが最適です。
このアプローチにより、建設の遅延を最小限に抑えつつ、展開全体を通じて一貫した品質とパフォーマンスを確保することができます。さらに、プレハブ化によりインフラの標準化された複製が可能となり、これは複数のデータセンター施設を必要とするハイパースケールクラウド、エッジコンピューティング、および大規模なデジタルインフラプロジェクトにおいて特に重要です。その結果、プレハブモジュールは、より迅速で、再現性が高く、拡張性があり、効率的なデータセンター開発をサポートできることから、従来の建設方法よりもますます好まれるようになっています。
世界のモジュラー型データセンター市場:サービス別
高温や粉塵の多い環境で稼働するモジュラー型データセンターの導入台数が増加していることから、サポートおよび保守サービスは着実に成長しています。冷却システム、電力インフラ、環境評価機能の運用パフォーマンスを維持するためには、システムの継続的な監視が必要です。通信ネットワーク、企業施設、クラウドインフラの拡大に伴い、組織は予知保全、遠隔監視、ライフサイクル管理サービスの利用を拡大する必要があります。現在の市場動向は、導入活動から、運用効率の向上およびシステムの信頼性管理への移行を示しています。
世界のモジュラー型データセンター市場:フォームファクター別
多様な運用環境におけるモジュラー型データセンターの導入台数の拡大に伴い、サポートおよび保守サービスは着実に成長すると予想されます。これらの施設では、重要な冷却システム、電力インフラ、環境制御、および監視システムの最適な性能を確保するために、継続的な監視と保守が必要です。
通信事業者、クラウドサービスプロバイダー、コロケーションプロバイダー、および企業によるモジュラー型データセンターの導入拡大が、予知保全、遠隔監視、およびライフサイクル管理サービスの需要を牽引しています。導入基盤が拡大するにつれ、市場参加者は初期導入から、運用効率、システムの可用性、および長期的な信頼性の維持へと、その焦点をますます移しつつあります。この移行により、世界のモジュラー型データセンター市場全体において、サポートおよび保守サービスの採用拡大が後押しされると予想されます。
地域
アジア太平洋地域は、予測期間においてモジュラー型データセンター市場で最も急速な成長を遂げる地域となる見込みです
アジア太平洋地域のモジュラー型データセンター市場は、急速なデジタルトランスフォーメーション、クラウド導入の拡大、インターネット普及率の上昇、および中国、インド、日本、オーストラリア、シンガポール、東南アジア諸国などにおけるデータセンターインフラへの投資拡大を背景に、予測期間中に著しい成長を遂げると予想されます。AI、IoT、5G、エッジコンピューティングのアプリケーションが普及するにつれ、特に従来のデータセンター建設では工期が長期化し、コストが高くなりがちな地域において、拡張性が高く迅速に導入可能なコンピューティングインフラへの需要が高まっています。
ハイパースケールクラウドサービスプロバイダー、コロケーション事業者、通信会社、および企業は、増加するデータ生成および処理要件に対応し、容量を拡大するために、モジュラー型データセンターの導入をますます進めています。さらに、デジタル経済、スマートシティ、および国家クラウドインフラの整備が、分散型およびエッジデータセンター施設への投資を後押ししています。エネルギー効率と持続可能性への注目が高まっていることも、高度な冷却、電力管理、およびエネルギー効率の高い技術を組み込んだモジュラーソリューションの導入を促進しています。しかし、用地の確保、電力供給の制約、規制要件、および各国間のインフラ基準の違いが、市場拡大の障壁となる可能性があります。全体として、この地域は今後もモジュラーデータセンターソリューションにとって重要な成長市場であり続けると予想されます。
モジュラー型データセンター市場:企業評価マトリックス
世界のモジュラー型データセンター市場における競合分析では、同地域におけるソリューションの充実度と実行能力に基づき、既存のリーダー企業と新興のリーダー企業の両方が対象となっています。シュナイダーエレクトリックは、プレハブ式モジュラーソリューションの充実度と、同地域における大規模デジタルインフラプロジェクトでの既存の事業実績により、「スター」プレイヤーとして位置づけられています。
EcoStruxureテクノロジーに基づくソリューションは、同国のハイパースケール、エンタープライズ、政府セグメントにおける顧客要件を満たす高い可能性を秘めています。一方、ファイバーホームは、通信およびネットワークインフラ分野での事業展開が拡大していること、ならびに費用対効果が高く導入しやすいモジュラーソリューションを提供できる可能性から、「新興リーダー」の位置づけに置かれています。市場は、統合インフラソリューションの提供、地域内での実行能力、過酷な環境への適応力を兼ね備えた企業へと徐々に移行しつつあります。同地域において、既存のソリューションプロバイダーと新興企業との間に明確な差別化が浮き彫りになりつつあります。
主要市場プレイヤー
Dell Technologies (US)
Vertiv (US)
Schneider Electric (France)
Huawei (China)
Eaton (Ireland)
Rittal (Germany)
Siemens (Germany)
Johnson Controls (Ireland)
STULZ (Germany)
Mitsubishi Electric (Japan)
ABB (Swizerland)
Delta Electronics (Taiwan)
Hubbell (PCX) (US)
Canon Technologies (UK)
Edge MCS (US)
最近の動向
2026年4月:Vertivは、米国を拠点とするカスタム設計の構造物製造プロバイダーであるBMarko Structuresを買収しました。この買収は、Vertivの製造およびエンジニアリング能力を強化し、スケーラブルでプレハブ化された統合インフラソリューションを提供する能力を拡大することを目的としていました。この動きは、AIワークロードによって牽引される、より迅速かつ柔軟なデータセンター導入への高まる需要に対応するものであり、Vertivが大規模なデータセンタープロジェクトにおいて、容量、カスタマイズ性、および実行力を向上させることを可能にします。
2026年6月:シュナイダーエレクトリックと鴻海科技グループ(Foxconn)は、次世代AIデータセンターの開発と導入を加速させるための戦略的提携を発表しました。この提携は、FoxconnのAIラック統合および製造能力と、シュナイダーエレクトリックの電力、冷却、エネルギー管理に関する専門知識を組み合わせることで、統合された、すぐに導入可能なインフラの開発に焦点を当てています。両社はまた、モジュール式の電力・冷却スキッドや標準化された設計フレームワークの検討も計画しており、世界中でより迅速かつ再現性が高く、拡張性のあるAIデータセンターの導入を支援します。
1 はじめに 37
1.1 調査の目的 37
1.2 市場の定義 37
1.3 市場範囲 38
1.3.1 市場セグメンテーションおよび対象地域 38
1.3.2 本調査の対象範囲および除外項目 39
1.3.3 調査対象期間 40
1.3.4 調査対象通貨 40
1.4 ステークホルダー 41
1.5 変更点の概要 41
2 エグゼクティブ・サマリー 42
2.1 市場のハイライトと主要な洞察 42
2.2 主要な市場参加者:戦略的展開のマッピング 45
2.3 モジュラー型データセンター市場における破壊的トレンド 45
2.4 高成長セグメント 46
2.5 地域別概況:市場規模、成長率、および予測 47
3 プレミアムインサイト 48
3.1 モジュラー
データセンター市場における事業者にとって魅力的な成長機会 48
3.2 コンポーネント別モジュラーデータセンター市場シェア 49
3.3 モジュラー型データセンター・ソリューションの市場シェア(タイプ別) 49
3.4 モジュラー型データセンター市場におけるプレハブモジュールの市場シェア(タイプ別) 50
3.5 モジュラー型データセンター・サービスの市場シェア(タイプ別) 50
3.6 モジュラーデータセンター市場のシェア(フォームファクター別) 51
3.7 モジュラーデータセンターのエンクロージャー市場のシェア(タイプ別) 51
3.8 モジュラーデータセンターのISOコンテナ市場のシェア(タイプ別) 52
3.9 スキッドマウント型システムのモジュラーデータセンター市場シェア(タイプ別) 52
3.10 モジュラーデータセンター市場シェア(導入タイプ別) 53
3.11 モジュラーデータセンター市場シェア(建物タイプ別) 53
3.12 モジュラー型データセンターの市場シェア(データセンター規模別) 53
3.13 モジュラー型データセンターの市場シェア(エンドユーザー別) 54
3.14 モジュラー型データセンター市場(地域別) 54
4 市場の概要と業界動向 55
4.1 はじめに 55
4.2 市場の動向 55
4.2.1 推進要因 55
4.2.1.1 クラウドコンピューティングとモビリティのメリットの採用が加速しており、これにより組織は迅速な導入とスケーラブルなインフラを実現できます 55
4.2.1.2 クラウドおよびモビリティに対する要件の拡大が、拡張性と柔軟性を兼ね備えたデータセンターソリューションの迅速な導入を促進しています 56
4.2.1.3 クラウドサービスや災害復旧機能への依存度が高まることで、企業はかつてないスピードでインフラストラクチャを導入できるようになっています 56
4.2.2 抑制要因 57
4.2.2.1 モジュラー型ソリューションへの多額の初期設備投資が、組織による市場への迅速な導入を妨げています 57
4.2.3 機会 57
4.2.3.1 IoT、AI、5G技術に対する市場の需要が急増しており、高度なデータインフラストラクチャが必要とされていることから、エッジコンピューティング分野に成長の道が開かれています 57
4.2.3.2 IoTやAIのトレンドに牽引されたエッジコンピューティングの導入拡大は、専門的なモジュラー型インフラにとって収益性の高い機会を生み出しています 57
4.2.4 課題 58
4.2.4.1 複雑なメンテナンス要件や厳格なカスタマイズ制限に直面することは、大規模データセンタープロジェクトのシームレスな拡張を妨げます 58
4.2.4.2 複雑な保守手順やカスタマイズオプションの制限への対応が、大規模なデータセンターイニシアチブの円滑な拡大を妨げています 58
4.3 未充足ニーズと未開拓分野 59
4.3.1 モジュラー型データセンター市場における未充足ニーズ 59
4.3.2 未開拓分野におけるビジネスチャンス 59
4.4 相互に関連する市場とセクター横断的な機会 60
4.4.1 セクター横断的な機会 61
4.5 ティア1/2/3の主要企業による戦略的動き 62
4.6 ポーターの5つの力分析 63
4.6.1 新規参入の脅威 64
4.6.2 代替品の脅威 64
4.6.3 買い手の交渉力 64
4.6.4 供給者の交渉力 64
4.6.5 競争の激しさ 65
4.7 マクロ経済指標 65
4.7.1 はじめに 65
4.7.2 GDPの動向と予測 65
4.7.3 世界のデータセンターソリューション業界の動向 67
4.7.4 モジュラー型データセンター用UPS市場の動向 67
4.8 サプライチェーン分析 68
4.9 エコシステム分析 69
4.10 価格分析 70
4.10.1 主要企業のソリューション別平均販売価格の推移 70
4.10.2 地域別の平均販売価格の推移 71
4.11 2026年~2027年の主要な会議およびイベント 72
4.12 顧客のビジネスに影響を与える動向・変革 72
4.13 投資および資金調達のシナリオ 73
4.14 ケーススタディ分析 74
4.14.1 T-SYSTEMSとVERTIV:バルセロナにおけるモジュラー型
データセンターの迅速な導入 74
4.14.2 瀘州市政府がファーウェイと提携し、スマートシティ開発に向けた高効率なモジュラー型データセンターを構築 75
4.14.3 サグラダ・ファミリア大聖堂がシュナイダー・エレクトリックと提携し、
最先端のモバイルデータセンターを構築 76
4.14.4 MEEZAはVERTIVと提携し、モジュラー型
データセンターを迅速に拡張しました 76
4.14.5 ANIMAL LOGICはシュナイダーエレクトリックと提携し、拡張性が高く高性能なプレハブ式モジュラー型データセンターを導入しました 77
4.14.6 主な料金体系 78
4.14.7 価格への影響分析 78
4.14.8 国・地域への影響 79
4.14.8.1 米国 79
4.14.8.2 欧州 79
4.14.8.3 アジア太平洋 79
4.14.9 業種別への影響 80
4.14.9.1 BFSI 80
4.14.9.2 クラウドサービスプロバイダーおよびハイパースケーラー 80
4.14.9.3 製造業 80
4.14.9.4 政府および公共部門 80
4.15 技術分析 81
4.15.1 主要技術 81
4.15.1.1 モジュール式設計 81
4.15.1.2 配電ユニット(PDU) 81
4.15.1.3 データセンターインフラ管理(DCIM)ソフトウェア 81
4.15.1.4 冷却システム 82
4.15.2 補完技術 82
4.15.2.1 仮想化 82
4.15.2.2 ソフトウェア定義ネットワーク(SDN) 83
4.15.2.3 ストレージエリアネットワーク(SAN) 83
4.15.2.4 先進的なバッテリー貯蔵 83
4.15.3 関連技術 84
4.15.3.1 エッジコンピューティング 84
4.15.3.2 人工知能および機械学習 84
4.15.3.3 デジタルツイン 85
4.15.3.4 拡張現実(AR) 85
4.16 市場分析 85
4.17 技術・製品ロードマップ 87
4.17.1 短期(2026年~2028年) | プレファブリケーション、迅速な展開、および
AI対応インフラ 87
4.17.2 中期(2028年~2031年) | 高密度・エネルギー統合型・インテリジェントなモジュラー型データセンター 88
4.17.3 長期(2031–2036+) | 自律型、持続可能、かつ
適応型モジュラーデータセンター 89
4.18 特許分析 90
4.19 将来の応用 92
4.19.1 AIを活用したモジュラー型データセンターの設計および容量計画 92
4.19.2 自律的な展開およびワークロードの最適化 93
4.19.3 インテリジェントな電力・冷却管理 93
4.19.4 AIを活用した遠隔監視および予知保全 94
4.19.5 エネルギー効率に優れた持続可能なモジュラー型データセンターの運用 94
4.20 AI/生成AIがモジュラー型データセンター市場に与える影響 95
4.20.1 主なユースケースと市場の可能性 95
4.20.2 モジュラー型データセンター市場におけるベストプラクティス 96
4.20.3 モジュラー型データセンター市場におけるAI導入の事例研究 96
4.20.3.1 大手小売業者が、AIを活用したVertiv社のSmartRowソリューションにより物流効率を向上させました 96
4.20.4 AI/汎用AI(GEN AI)を導入している主要ベンダー 97
4.20.4.1 Vertiv 97
4.20.4.2 Alibaba Cloud 97
4.21 モジュラー型データセンターの用途 97
4.21.1 容量拡張 98
4.21.2 データセンターの拡張 98
4.21.3 災害復旧 98
4.21.4 緊急時および一時的な導入 98
4.21.5 エッジコンピューティング 98
4.21.6 相互接続された隣接エコシステムと市場参加者への影響 99
4.21.7 モジュラー
データセンター市場における生成AI導入に対する顧客の準備状況 99
4.22 規制環境 100
4.22.1 規制機関、政府機関、および
その他の組織 100
4.22.2 地域別の規制 102
4.23 意思決定プロセス 104
4.24 主要なステークホルダーと購入基準 105
4.24.1 購入プロセスにおける主要なステークホルダー 105
4.24.2 購入基準 106
4.25 導入の障壁と内部的な課題 107
4.26 各エンドユーザー業界における未充足ニーズ 108
4.27 市場の収益性 109
4.27.1 収益の可能性 109
4.27.2 コストの動向 110
4.27.3 主要用途における利益率向上の機会 110
4.28 ビジネスモデル分析 110
4.28.1 製品ラインナップ 111
4.28.2 収益源 111
4.28.3 収益モデルの動向 111
4.28.4 販売チャネル 111
4.28.5 顧客セグメント 111
4.29 モジュラー型データセンターの用途 112
4.29.1 容量拡張 112
4.29.2 データセンターの拡張 112
4.29.3 災害復旧 112
4.29.4 緊急時および一時的な導入 112
4.29.5 エッジコンピューティング 113
5 モジュラー型データセンター市場(構成要素別) 114
5.1 はじめに 115
5.1.1 構成要素:モジュラー型データセンター市場の推進要因 115
5.2 ソリューション 116
5.2.1 オールインワン・ソリューション 118
5.2.1.1 エッジコンピューティング需要の高まりが導入を後押し 118
5.2.2 プレハブ型モジュール 119
5.2.2.1 迅速な拡張性がプレハブ型モジュールの普及を促進 119
5.2.2.2 プレハブ型ITモジュール 121
5.2.2.2.1 迅速な導入を実現する最適化されたITインフラが市場を牽引 121
5.2.2.2.2 サーバー 122
5.2.2.2.3 ネットワーク 122
5.2.2.2.4 ストレージ 123
5.2.2.2.5 その他 123
5.2.2.3 プレハブ型電源モジュール 123
5.2.2.3.1 市場を牽引する、重要負荷向けの改良された配電 123
5.2.2.3.2 配電ユニット 124
5.2.2.3.3 開閉装置 125
5.2.2.3.4 無停電電源装置 125
5.2.2.3.5 発電機 125
5.2.2.3.6 その他 126
5.2.2.4 プレハブ式冷却モジュール 126
5.2.2.4.1 エネルギー効率の向上により、モジュラー型データセンターでの導入が促進されます 126
5.2.2.4.2 チラーモジュール 127
5.2.2.4.3 空調ユニット 127
5.2.2.4.4 直接膨張式冷却 128
5.2.2.4.5 その他 128
5.3 サービス 128
5.3.1 設計・コンサルティング 130
5.3.1.1 市場を牽引するエンドツーエンドソリューションへの需要の高まり 130
5.3.2 統合および導入 131
5.3.2.1 プレハブ型データセンターの設置および運用を効率化する統合および導入サービス 131
5.3.3 サポートおよび保守 132
5.3.3.1 インフラの最適なパフォーマンス、信頼性、および長寿命を確保するためのサポートおよび保守サービス 132
6 フォームファクタ別モジュラーデータセンター市場 134
6.1 はじめに 135
6.1.1 フォームファクタ:モジュラー型データセンター市場の推進要因 135
6.2 ISOコンテナ 136
6.2.1 20フィートコンテナ 138
6.2.1.1 IT 容量の迅速な拡張に向けた、柔軟で小規模なモジュラーソリューションを提供する 20 フィートコンテナ 138
6.2.2 40 フィートコンテナ 139
6.2.2.1 大規模データセンター向けに高密度のコンピューティングおよびストレージ容量を提供する 40 フィートコンテナ 139
6.3 スキッドマウント型システム 140
6.3.1 固定式スキッドマウント型システム 142
6.3.1.1 市場を牽引する長期的な拡張性を実現する、コスト効率に優れたモジュール式導入 142
6.3.2 可搬式スキッドマウント型システム 143
6.3.2.1 一時的または遠隔地のデータセンター用途向けに、迅速に導入可能なソリューションを提供するポータブル・スキッドマウント型システム 143
6.4 エンクロージャー 144
6.4.1 低密度エンクロージャー 146
6.4.1.1 機器密度が低優先度となる環境に適した低密度エンクロージャー 146
6.4.2 中密度エンクロージャー 147
6.4.2.1 機器密度をそれほど重視しない環境に適した中密度エンクロージャー 147
6.4.3 高密度エンクロージャー 148
6.4.3.1 高密度コンピューティングおよびストレージの需要に対応する高度なインフラを提供する高密度エンクロージャー 148
7 建築タイプ別モジュラー型データセンター市場 150
7.1 はじめに 151
7.1.1 建築タイプ:モジュラー型データセンター市場の推進要因 151
7.2 セミプレハブ型データセンター 152
7.2.1 さまざまな業界におけるセミプレハブ型データセンターの需要を牽引する柔軟性とエネルギー効率 152
7.3 完全プレハブ型データセンター 153
7.3.1 迅速な導入と拡張性が市場の成長を後押し 153
7.4 オールインワン型データセンター 154
7.4.1 企業の多様なニーズに応えるオールインワン型データセンター 154
8 データセンター規模別モジュラー型データセンター市場 156
8.1 はじめに 157
8.1.1 データセンターの規模:モジュラー型データセンター市場の推進要因 157
8.2 小規模データセンター 158
8.2.1 ローカルなコンピューティングニーズが成長を牽引 158
8.3 中規模データセンター 159
8.3.1 処理能力とストレージに対する需要の増加に対応する中規模データセンター 159
8.4 大規模データセンター 160
8.4.1 大規模なワークロードと高密度コンピューティングの要件に対応する大規模データセンター 160
9 導入形態別モジュラー型データセンター市場 162
9.1 はじめに 163
9.1.1 データセンターの規模:モジュラー型データセンター市場の推進要因 163
9.2 屋内 164
9.2.1 組織が既存のスペースを最大限に活用するための屋内導入 164
9.3 屋外 165
9.3.1 成長を促進する迅速な拡張性と設置場所の柔軟性 165
10 エンドユーザー別モジュラー型データセンター市場 166
10.1 はじめに 167
10.1.1 エンドユーザー:モジュラー型データセンター市場の推進要因 167
10.2 通信サービスプロバイダー 168
10.2.1 モジュラー型データセンターの導入を後押しする迅速な拡張性と柔軟性
168
10.3 クラウドサービスプロバイダー 169
10.3.1 モジュラー型データセンターの導入を促進する
拡張性と柔軟性 169
10.4 企業 170
10.4.1 市場を牽引するデータ需要の拡大 170
10.4.2 BFSI 172
10.4.2.1 デジタル経済の成長が導入を促進 172
10.4.2.2 BFSI:ユースケース 173
10.4.2.2.1 災害復旧および事業継続 173
10.4.2.2.2 スケーラブルなデータ処理 173
10.4.2.2.3 コンプライアンスとセキュリティ 174
10.4.2.2.4 その他 174
10.4.3 IT・通信 174
10.4.3.1 デジタルトランスフォーメーションの加速が市場を牽引 174
10.4.3.2 IT・通信:ユースケース 175
10.4.3.2.1 エッジコンピューティング 175
10.4.3.2.2 災害復旧 176
10.4.3.2.3 データセンターの拡張 176
10.4.3.2.4 その他 176
10.4.4 政府・防衛 177
10.4.4.1 国家安全保障への需要の高まりが成長を牽引 177
10.4.4.2 政府・防衛:ユースケース 178
10.4.4.2.1 戦術データセンター 178
10.4.4.2.2 災害復旧および業務継続 178
10.4.4.2.3 機密情報および分類情報の処理・保存 178
10.4.4.2.4 その他 179
10.4.5 医療・ライフサイエンス 179
10.4.5.1 デジタルヘルスへの需要の高まりが導入を後押し 179
10.4.5.2 ヘルスケアおよびライフサイエンス:ユースケース 180
10.4.5.2.1 健康情報管理 180
10.4.5.2.2 遠隔医療および遠隔ヘルスサービス 180
10.4.5.2.3 その他 181
10.4.6 小売・Eコマース 181
10.4.6.1 オンラインショッピングの急増が、効率化に向けた小売業界での導入を促進 181
10.4.6.2 小売・Eコマース:活用事例 182
10.4.6.2.1 Eコマースおよびオンライン小売プラットフォーム 182
10.4.6.2.2 POSシステム 182
10.4.6.2.3 在庫管理 183
10.4.6.2.4 その他 183
10.4.7 メディア・エンターテインメント 183
10.4.7.1 市場の成長を支えるための
コンテンツ配信とユーザー体験の向上 183
10.4.7.2 メディア・エンターテインメント:ユースケース 184
10.4.7.2.1 コンテンツ配信ネットワーク 184
10.4.7.2.2 ポストプロダクションおよび動画編集 185
10.4.7.2.3 放送およびライブストリーミング 185
10.4.7.2.4 その他 185
10.4.8 製造業 186
10.4.8.1 導入を促進する業務効率化とデジタルトランスフォーメーション 186
10.4.8.2 製造業:ユースケース 187
10.4.8.2.1 製造プロセスの制御 187
10.4.8.2.2 サプライチェーン管理 187
10.4.8.2.3 品質管理および試験 187
10.4.8.2.4 その他 188
10.4.9 その他の業種 188
11 地域別モジュラー型データセンター市場 190
11.1 はじめに 191
11.2 北米 192
11.2.1 北米:モジュラー型データセンター市場の推進要因 192
11.2.2 北米:マクロ経済の見通し 193
11.2.3 米国 202
11.2.3.1 市場の成長を後押しする技術の進歩と大規模な投資
202
11.2.4 カナダ 202
11.2.4.1 市場の成長を促進する税制優遇措置とインフラ投資 202
11.3 欧州
203
11.3.1 欧州:モジュラー型データセンター市場の推進要因 204
11.3.2 欧州:マクロ経済の見通し 204
11.3.3 英国 212
11.3.3.1 クラウドベンダーおよびハイパースケーラーによる投資が
市場の成長を後押し 212
11.3.4 ドイツ 212
11.3.4.1 エネルギー効率と大規模な投資が市場の成長を牽引 212
11.3.5 フランス 213
11.3.5.1 市場の成長を支える政府のインセンティブと持続可能性への取り組み 213
11.3.6 イタリア 214
11.3.6.1 成長を加速させる投資とパートナーシップの急増 214
11.3.7 その他の欧州諸国 215
11.4 アジア太平洋地域 216
11.4.1 アジア太平洋地域:モジュラー型データセンター市場の推進要因 216
11.4.2 アジア太平洋地域:マクロ経済の見通し 216
11.4.3 中国 225
11.4.3.1 AI需要の急増と政府投資が市場の成長を牽引 225
11.4.4 日本 226
11.4.4.1 AI需要の高まりと大規模な投資が市場を牽引 226
11.4.5 オーストラリアおよびニュージーランド 227
11.4.5.1 データ需要の拡大とイノベーションへのインセンティブが、市場の拡大と持続可能性を加速 227
11.4.6 アジア太平洋地域のその他 227
11.5 中東・アフリカ 228
11.5.1 中東・アフリカ:モジュラー型データセンター市場の推進要因 229
11.5.2 中東・アフリカ:マクロ経済の見通し 229
11.5.3 湾岸協力会議(GCC)加盟国 237
11.5.3.1 サウジアラビア王国 (KSA) 238
11.5.3.1.1 市場を牽引するデジタルトランスフォーメーションと投資優遇措置 238
11.5.3.2 アラブ首長国連邦(UAE) 239
11.5.3.2.1 市場を牽引する先端技術への多額の投資 239
11.5.3.3 その他のGCC諸国 239
11.5.4 南アフリカ 239
11.5.4.1 クラウド需要の高まりとエネルギーのレジリエンスが、成長とイノベーションを強化 239
11.5.5 その他の中東・アフリカ地域 240
11.6 ラテンアメリカ 241
11.6.1 ラテンアメリカ:モジュラー型データセンター市場の推進要因 241
11.6.2 ラテンアメリカ:マクロ経済の見通し 242
11.6.3 ブラジル 250
11.6.3.1 市場の成長を牽引する産業需要と投資の拡大 250
11.6.4 メキシコ 250
11.6.4.1 クラウド需要の高まりと投資が、成長とイノベーションを促進 250
11.6.5 その他のラテンアメリカ諸国 251
12 競争環境 253
12.1 はじめに 253
12.2 主要プレーヤーが採用する戦略/勝つための条件 253
12.3 市場シェア分析 255
12.4 ベンダーの製品・ブランド比較 257
12.4.1 デル・テクノロジーズ – EMC MDC 257
12.4.2 シュナイダーエレクトリック – エコストラクチャー 257
12.4.3 バーティヴ – メガモッド 257
12.4.4 ファーウェイ – フュージョンモジュール2000 257
12.4.5 イートン – スマートトラック 257
12.5 売上高分析 258
12.6 企業評価マトリックス:主要企業、2025年 260
12.6.1 スター企業 261
12.6.2 新興リーダー 261
12.6.3 広範な展開を行う企業 262
12.6.4 参入企業 262
12.6.5 企業の事業展開:主要企業、2025年 264
12.6.5.1 企業の事業展開 264
12.6.5.2 地域別の事業展開 264
12.6.5.3 コンポーネント別の事業展開 265
12.6.5.4 エンドユーザー別の事業展開 265
12.7 企業評価マトリックス:スタートアップ/中小企業、2025年 266
12.7.1 先進的な企業 267
12.7.2 対応力のある企業 267
12.7.3 ダイナミックな企業 267
12.7.4 出発点 267
12.7.5 競合ベンチマーク:スタートアップ/中小企業、2025年 269
12.7.5.1 主要なスタートアップ/中小企業の詳細リスト 269
12.7.5.2 スタートアップ/中小企業の競合ベンチマーク 270
12.8 主要ベンダーの企業価値評価および財務指標 271
12.8.1 企業価値評価 271
12.8.2 財務指標 271
12.9 競争環境 272
12.9.1 新製品の発売 272
12.9.2 取引実績 278
13 企業概要 290
13.1 はじめに 290
13.2 主要企業 290
13.2.1 デル 290
13.2.1.1 事業概要 290
13.2.1.2 提供製品・ソリューション・サービス 291
13.2.1.3 最近の動向 29313.2.1.3.1 新製品の発売 29313.2.1.3.2 取引 29413.2.1.4 MnMの見解 29413.2.1.4.1 主な強み 29413.2.1.4.2 戦略的選択 29513.2.1.4.3 弱点および競合上の脅威 29513.2.2 VERTIV 29613.2.2.1 事業概要 29613.2.2.2 提供している製品・ソリューション・サービス 29713.2.2.3 最近の動向 29913.2.2.3.1 製品の発売 29913.2.2.3.2 取引 30013.2.2.4 MnMの見解 30113.2.2.4.1 主な強み 30113.2.2.4.2 戦略的選択 30113.2.2.4.3 弱点および競合上の脅威 30213.2.3 シュナイダーエレクトリック 30313.2.3.1 事業概要 30313.2.3.2 提供している製品・ソリューション・サービス 30413.2.3.3 最近の動向 30613.2.3.3.1 新製品の発売 30613.2.3.3.2 取引 30713.2.3.4 MnMの見解 30813.2.3.4.1 主な強み 30813.2.3.4.2 戦略的選択 30813.2.3.4.3 弱点および競合上の脅威 30913.2.4 HUAWEI 31013.2.4.1 事業概要 31013.2.4.2 提供している製品・ソリューション・サービス 31213.2.4.3 最近の動向 31513.2.4.3.1 新製品の発売 31513.2.4.3.2 取引 31713.2.4.4 MnMの見解 31713.2.4.4.1 主な強み 31813.2.4.4.2 戦略的選択 31813.2.4.4.3 弱点および競合上の脅威 31813.2.5 EATON 31913.2.5.1 事業概要 31913.2.5.2 提供製品・ソリューション・サービス 32113.2.5.3 最近の動向 32313.2.5.3.1 新製品の発売 32313.2.5.3.2 取引 32313.2.5.3.3 事業拡大 32413.2.5.4 MnMの見解 32413.2.5.4.1 主な強み 32413.2.5.4.2 戦略的選択 32513.2.5.4.3 弱みと競合上の脅威 32513.2.6 RITTAL 32613.2.6.1 事業概要 32613.2.6.2 提供製品・ソリューション・サービス 32613.2.6.3 最近の動向 32713.2.6.3.1 新製品の発売 32713.2.6.3.2 取引 32813.2.7 ジョンソン・コントロールズ 32913.2.7.1 事業概要 32913.2.7.2 提供している製品・ソリューション・サービス 33113.2.7.3 最近の動向 33213.2.7.3.1 取引 33213.2.8 ABB 33313.2.8.1 事業概要 33313.2.8.2 提供している製品・ソリューション・サービス 33513.2.8.3 最近の動向 33713.2.8.3.1 取引実績 33713.2.9 DELTA ELECTRONICS 33813.2.9.1 事業概要 33813.2.9.2 提供製品・ソリューション・サービス 34013.2.9.3 最近の動向 34213.2.9.3.1 取引実績 34213.2.10 STULZ 34313.2.10.1 事業概要 34313.2.10.2 提供製品・ソリューション・サービス 34313.2.10.3 最近の動向 34513.2.10.3.1 新製品の発売 34513.2.10.3.2 取引実績 34613.2.11 HUBBELL (PCX) 34713.2.11.1 事業概要 34713.2.11.2 提供している製品・ソリューション・サービス 34913.2.11.3 最近の動向 35013.2.11.3.1 取引実績 35013.3 その他の企業 35113.3.1 IE CORP. 35113.3.2 キャノン・テクノロジーズ 35213.3.3 EDGE MCS 35313.3.4 ASPERITAS 35413.3.5 RETEX 35513.3.6 BOX MODUL 35613.3.7 BLADEROOM 35713.3.8 ウェスコ・インターナショナル社 35813.3.9 ファイバーホーム 35913.3.10 スケールマトリックス 36013.3.11 エクイニックス 36113.3.12 365 データセンターズ 36213.3.13 CUPERTINO ELECTRIC (QUANTA SERVICES) 36313.3.14 K-STAR 36413.3.15 IEM 36513.3.16 MODULAR POWER SOLUTIONS 36613.3.17 FAITH TECHNOLOGIES INCORPORATED (FTI) 367
13.3.18 M.C. ディーン 368
13.3.19 データ・スペシャリティーズ社 369
13.3.20 トータル・サイト・ソリューションズ 370
13.3.21 エンバイロメンタル・エア・システムズ 371
13.3.22 TAS 372
13.3.23 AWS 373
13.3.24 META 374
13.3.25 ORACLE 375
13.3.26 MICROSOFT 376
13.3.27 APPLE 377
13.3.28 インテル 378
13.3.29 エヌビディア 379
13.3.30 IBM 380
13.3.31 シーメンス 381
13.3.32 HPE 382
14 調査方法論 383
14.1 調査アプローチ 383
14.1.1 二次データ 384
14.1.2 一次データ 385
14.1.2.1 一次プロファイルの内訳 386
14.1.2.2 主要な業界インサイト 386
14.2 データの三角測量 387
14.3 市場規模の推計 388
14.4 市場予測 392
14.5 調査の前提条件 393
14.6 調査の限界 394
15 付録 395
15.1 ディスカッション・ガイド 395
15.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 401
15.3 カスタマイズ・オプション 403
15.4 関連レポート 403
15.5 著者情報 404
表1 2020年~2025年の米ドル為替レート 40
表2 相互接続された市場 60
表3 主な動きと戦略的重点 62
表4 モジュラー型データセンター市場:ポーターの5つの力分析 63
表5 主要郡別のGDP変化率(2021年~2029年) 65
表6 モジュラー型UPSソリューションの参考価格分析 71
表7 地域別の平均販売価格の推移 71
表8 モジュラー型データセンター市場:主要な会議
およびイベントの一覧(2026年~2027年) 72
表9 米国の調整済み相互関税率 78
表10 モジュラー型データセンター分野における特許登録一覧 91
表11 主なユースケースと市場の可能性 95
表12 ベストプラクティス:モジュラー型データセンターにAIを導入している企業 96
表13 相互に連携する隣接エコシステムと、市場参加者への影響
99
表14 北米:規制機関、政府
機関、およびその他の組織の一覧 100
表15 欧州:規制機関、政府機関、
およびその他の組織の一覧 101
表16 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 101
表17 その他の地域:規制機関、政府機関、およびその他の組織の一覧 101
表18 地域別の規制 102
表19 エンドユーザーの購買プロセスに対するステークホルダーの影響 106
表20 エンドユーザーの主な購入基準 106
表21 モジュラー型データセンター市場:主要エンドユーザー業界における未充足ニーズ 109
表22 モジュラー型データセンター市場(構成要素別、2021年~2025年)(百万米ドル) 116
表23 モジュラー型データセンター市場:構成要素別、2026年~2031年(百万米ドル) 116
表24 モジュラー型データセンターソリューション市場:タイプ別、
2021年~2025年(百万米ドル) 117
表25 モジュラー型データセンターソリューション市場(タイプ別)、
2026年~2031年(百万米ドル) 117
表26 モジュラー型データセンターソリューション市場(地域別)、
2021年~2025年(百万米ドル) 117
表27 モジュラー型データセンターソリューション市場、地域別、
2026年~2031年(百万米ドル) 118
表28 オールインワンモジュール向けモジュラー型データセンター市場、
地域別、2021年~2025年(百万米ドル) 118
表29 オールインワンモジュール向けモジュラーデータセンター市場、
地域別、2026年~2031年(百万米ドル) 119
表30 プレハブ型モジュール向けモジュラーデータセンター市場、
タイプ別、2021年~2025年(百万米ドル) 120
表31 プレハブ型モジュール向けモジュラーデータセンター市場、
タイプ別、2026年~2031年(百万米ドル) 120
表32 プレハブ型モジュール向けモジュラーデータセンター市場、
地域別、2021年~2025年(百万米ドル) 120
表33 プレハブ型モジュール向けモジュラーデータセンター市場、
地域別、2026年~2031年(百万米ドル) 121
表34 プレハブITモジュール向けモジュラーデータセンター市場、
地域別、2021年~2025年(百万米ドル) 121
表35 プレハブITモジュール向けモジュラーデータセンター市場、
地域別、2026年~2031年 (百万米ドル) 122
表36 プレハブ型ITモジュール向けモジュラーデータセンター市場、
地域別、2021–2025年(百万米ドル) 124
表37 プレハブ型電源モジュール向けモジュラーデータセンター市場、
地域別、2026年~2031年(百万米ドル) 124
表38 プレハブ式冷却モジュール向けモジュラーデータセンター市場、
地域別、2021年~2025年(百万米ドル) 126
表39 プレハブ式冷却モジュール向けモジュラーデータセンター市場、
地域別、2026年~2031年(百万米ドル) 127
表40 モジュラー型データセンターサービス市場、タイプ別、2021年~2025年(百万米ドル) 129
表41 モジュラー型データセンターサービス市場(タイプ別)、2026年~2031年(百万米ドル) 129
表42 モジュラー型データセンターサービス市場(地域別)、
2021年~2025年(百万米ドル) 130
表43 モジュラー型データセンターサービス市場(地域別)、
2026年~2031年(百万米ドル) 130
表44 モジュラー型データセンターの設計・コンサルティングサービス市場、
地域別、2021年~2025年(百万米ドル) 131
表45 モジュラー型データセンターの設計・コンサルティングサービス市場、
地域別、2026年~2031年(百万米ドル) 131
表46 地域別モジュラー型データセンターの統合・導入サービス市場、2021年~2025年(百万米ドル) 132
表47 地域別モジュラー型データセンターの統合・導入サービス市場、2026年~2031年(百万米ドル) 132
表48 地域別モジュラー型データセンターのサポート・保守サービス市場、
2021年~2025年 (百万米ドル) 133
表49 サポート・保守サービス向けモジュラー型データセンター市場、
地域別、2026年~2031年(百万米ドル) 133
表50 モジュラー型データセンター市場:フォームファクター別、2021年~2025年(百万米ドル) 136
表51 モジュラー型データセンター市場:フォームファクター別、2026年~2031年 (百万米ドル) 136
表52 ISOコンテナ向けモジュラーデータセンター市場、タイプ別、
2021年~2025年(百万米ドル) 137
表53 ISOコンテナ向けモジュラーデータセンター市場、タイプ別、
2026年~2031年(百万米ドル) 137
表54 ISOコンテナ向けモジュラーデータセンター市場、地域別、
2021年~2025年(百万米ドル) 138
表55 ISOコンテナ用モジュラーデータセンター市場(地域別)、
2026–2031年(百万米ドル) 138
表56 20フィートコンテナ用モジュラーデータセンター市場(地域別)、
2021–2025年(百万米ドル) 139
表57 20フィートコンテナ向けモジュラーデータセンター市場:地域別、
2026年~2031年(百万米ドル) 139
表58 40フィートコンテナ向けモジュラーデータセンター市場:地域別、
2021年~2025年 (百万米ドル) 140
表59 40フィートコンテナ用モジュラーデータセンター市場(地域別)、
2026–2031年(百万米ドル) 140
表60 スキッドマウント型システム向けモジュラーデータセンター市場(タイプ別)、
2021年~2025年(百万米ドル) 141
表61 スキッドマウント型システム向けモジュラーデータセンター市場(タイプ別)、
2026年~2031年 (百万米ドル) 141
表62 スキッドマウント型システム向けモジュラーデータセンター市場、地域別、2021年~2025年(百万米ドル) 142
表63 スキッドマウント型システム向けモジュラーデータセンター市場(地域別、2026年~2031年)(百万米ドル) 142
表64 固定式スキッドマウント型システム向けモジュラーデータセンター市場、
地域別、2021年~2025年 (百万米ドル) 143
表65 固定式スキッドマウント型システム向けモジュラーデータセンター市場、
地域別、2026年~2031年(百万米ドル) 143
表66 可搬型スキッドマウント型システム向けモジュラーデータセンター市場、
地域別、2021年~2025年(百万米ドル) 144
表67 可搬型スキッドマウント型システム向けモジュラーデータセンター市場、
地域別、2026年~2031年(百万米ドル) 144
表68 エンクロージャー向けモジュラーデータセンター市場、タイプ別、
2021年~2025年(百万米ドル) 145
表69 エンクロージャー向けモジュラーデータセンター市場(タイプ別)、
2026年~2031年(百万米ドル) 145
表70 エンクロージャー向けモジュラーデータセンター市場(地域別)、
2021年~2025年(百万米ドル) 146
表71 モジュラー型データセンター用エンクロージャー市場(地域別)、
2026年~2031年(百万米ドル) 146
表72 モジュラー型データセンター用低密度エンクロージャー市場、
地域別、2021年~2025年(百万米ドル) 147
表73 低密度エンクロージャー向けモジュラーデータセンター市場、
地域別、2026年~2031年(百万米ドル) 147
表74 中密度エンクロージャー向けモジュラーデータセンター市場、
地域別、2021年~2025年 (百万米ドル) 148
表75 中密度エンクロージャー向けモジュラーデータセンター市場、
地域別、2026年~2031年(百万米ドル) 148
表76 高密度エンクロージャー向けモジュラーデータセンター市場(地域別、2021年~2025年)(百万米ドル) 149
表77 高密度エンクロージャー向けモジュラーデータセンター市場(地域別、2026年~2031年) (百万米ドル) 149
表78 モジュラー型データセンター市場(建築タイプ別)、2021年~2025年(百万米ドル) 152
表79 モジュラー型データセンター市場(建築タイプ別)、2026年~2031年(百万米ドル) 152
表80 セミプレハブ型モジュラーデータセンター市場、
地域別、2021年~2025年(百万米ドル) 153
表81 セミプレハブ型モジュラーデータセンター市場、
地域別、2026年~2031年 (百万米ドル) 153
表82 完全プレハブ型データセンターのモジュラーデータセンター市場、
地域別、2021年~2025年(百万米ドル) 154
表83 完全プレハブ型モジュラーデータセンター市場、
地域別、2026年~2031年(百万米ドル) 154
表84 オールインワン型モジュラーデータセンター市場:地域別、2021年~2025年(百万米ドル) 155
表85 オールインワン型モジュラーデータセンター市場:地域別、2026年~2031年(百万米ドル) 155
表86 モジュラー型データセンター市場(データセンター規模別)、
2021年~2025年(百万米ドル) 158
表87 モジュラー型データセンター市場(データセンター規模別)、
2026年~2031年(百万米ドル) 158
表88 小規模データセンター向けモジュラー型データセンター市場、地域別、
2021年~2025年(百万米ドル) 158
表89 小規模データセンター向けモジュラー型データセンター市場(地域別)、
2026年~2031年(百万米ドル) 159
表90 中規模データセンター向けモジュラー型データセンター市場(地域別)、 2021–2025年(百万米ドル) 159
表91 中規模データセンター向けモジュラー型データセンター市場、地域別、2026–2031年(百万米ドル) 160
表92 大規模データセンター向けモジュラー型データセンター市場(地域別)、
2021–2025年(百万米ドル) 160
表93 大規模データセンター向けモジュラー型データセンター市場(地域別)、
2026–2031年(百万米ドル) 161
表94 モジュラー型データセンター市場(導入形態別)、
2021年~2025年(百万米ドル) 164
表95 モジュラー型データセンター市場、導入形態別、
2026年~2031年(百万米ドル) 164
表96 屋内設置向けモジュラー型データセンター市場、地域別、
2021–2025年(百万米ドル) 164
表97 屋内設置向けモジュラー型データセンター市場、地域別、
2026–2031年(百万米ドル) 165
表98 屋外設置向けモジュラー型データセンター市場:地域別、2021年~2025年(百万米ドル) 165
表99 屋外設置向けモジュラー型データセンター市場:地域別、2026年~2031年 (百万米ドル) 165
表 100 モジュラー型データセンター市場、エンドユーザー別、2021年~2025年(百万米ドル) 168
表101 モジュラー型データセンター市場(エンドユーザー別)、2026年~2031年(百万米ドル) 168
表102 通信サービスプロバイダー向けモジュラー型データセンター市場、
地域別、2021年~2025年(百万米ドル) 168
表103 通信サービスプロバイダー向けモジュラー型データセンター市場、
地域別、2026年~2031年(百万米ドル) 169
表104 クラウドサービスプロバイダー向けモジュラー型データセンター市場(地域別、2021年~2025年)(百万米ドル) 169
表105 クラウドサービスプロバイダー向けモジュラー型データセンター市場(地域別、2026年~2031年)(百万米ドル) 170
表106 企業別モジュラー型データセンター市場、2021年~2025年(百万米ドル) 171
表107 企業別モジュラー型データセンター市場、2026年~2031年(百万米ドル) 171
表108 企業向けモジュラー型データセンター市場、地域別、
2021年~2025年(百万米ドル) 171
表109 企業向けモジュラー型データセンター市場(地域別)、
2026–2031年(百万米ドル) 172
表110 BFSI:企業向けモジュラー型データセンター市場(地域別)、
2021年~2025年(百万米ドル) 172
表111 BFSI:企業向けモジュラー型データセンター市場、地域別、
2026年~2031年(百万米ドル) 173
表112 IT・通信:企業向けモジュラー型データセンター市場、地域別、2021–2025年(百万米ドル) 175
表113 IT・通信:企業向けモジュラー型データセンター市場、地域別、2026–2031年 (百万米ドル) 175
表114 政府・防衛:企業向けモジュラー型データセンター市場、地域別、2021年~2025年(百万米ドル) 177
表115 政府・防衛: 企業向けモジュラー型データセンター市場:地域別、2026年~2031年(百万米ドル) 177
表116 医療・ライフサイエンス:企業向けモジュラー型データセンター市場、地域別、2021年~2025年(百万米ドル) 179
表117 医療・ライフサイエンス:企業向けモジュラー型データセンター市場、 地域別、2026–2031年(百万米ドル) 180
表118 小売・Eコマース:企業向けモジュラー型データセンター市場、
地域別、2021–2025年(百万米ドル) 181
表119 小売・Eコマース:企業向けモジュラー型データセンター市場、
地域別、2026年~2031年(百万米ドル) 182
表120 メディア・エンターテインメント:企業向けモジュラー型データセンター市場、 地域別、2021年~2025年(百万米ドル) 184
表121 メディア・エンターテインメント:企業向けモジュラー型データセンター市場、地域別、2026年~2031年(百万米ドル) 184
表122 製造業: 企業向けモジュラー型データセンター市場、
地域別、2021年~2025年(百万米ドル) 186
表123 製造業:企業向けモジュラー型データセンター市場、
地域別、2026年~2031年(百万米ドル) 186
表124 その他の業種:企業向けモジュラー型データセンター市場、
地域別、2021年~2025年(百万米ドル) 188
表125 その他の業種:企業向けモジュラー型データセンター市場、
地域別、2026年~2031年(百万米ドル) 189
表126 モジュラー型データセンター市場:地域別、2021年~2025年(百万米ドル) 191
表127 モジュラー型データセンター市場:地域別、2026年~2031年(百万米ドル) 192
表128 北米:モジュラー型データセンター市場、構成要素別、
2021–2025年(百万米ドル) 194
表129 北米:モジュラー型データセンター市場、構成要素別、
2026–2031年(百万米ドル) 194
表130 北米:モジュラー型データセンターソリューション市場(タイプ別)、
2021年~2025年(百万米ドル) 195
表131 北米:モジュラー型データセンターソリューション市場(タイプ別)、
2026年~2031年 (百万米ドル) 195
表132 北米:プレハブモジュール向けモジュラーデータセンター市場、タイプ別、2021年~2025年(百万米ドル) 195
表 133 北米:プレハブモジュール向けモジュラーデータセンター市場(タイプ別、2026年~2031年)(百万米ドル) 195
表134 北米:モジュラー型データセンターサービス市場(タイプ別)、
2021年~2025年(百万米ドル) 196
表135 北米:モジュラー型データセンターサービス市場(タイプ別)、
2026年~2031年(百万米ドル) 196
表136 北米:モジュラー型データセンター市場、フォームファクター別、
2021年~2025年(百万米ドル) 196
表137 北米:モジュラーデータセンター市場(フォームファクター別)、
2026–2031年(百万米ドル) 196
表138 北米:モジュラーデータセンターのエンクロージャー市場(タイプ別)、2021–2025年(百万米ドル) 197
表139 北米:モジュラーデータセンターのエンクロージャー市場(タイプ別、2026年~2031年)(百万米ドル) 197
表140 北米:モジュラーデータセンターのISOコンテナ市場、
タイプ別、2021年~2025年 (百万米ドル) 197
表141 北米:ISOコンテナ向けモジュラーデータセンター市場、
タイプ別、2026年~2031年 (百万米ドル) 197
表 142 北米:スキッドマウント型システム向けモジュラーデータセンター市場(タイプ別、2021年~2025年)(百万米ドル) 198
表 143 北米:スキッドマウント型システム向けモジュラーデータセンター市場(タイプ別、2026年~2031年)(百万米ドル) 198
表 144 北米:モジュラー型データセンター市場(導入形態別)、2021年~2025年(百万米ドル) 198
表145 北米:モジュラー型データセンター市場(導入形態別)、2026年~2031年(百万米ドル) 198
表146 北米:モジュラー型データセンター市場(建物タイプ別)、
2021年~2025年 (百万米ドル) 199
表 147 北米:モジュラー型データセンター市場、建物タイプ別、
2026–2031年(百万米ドル) 199
表 148 北米:モジュラー型データセンター市場、データセンター規模別、2021年~2025年(百万米ドル) 199
表149 北米:モジュラー型データセンター市場、データセンター規模別、2026年~2031年(百万米ドル) 199
表150 北米:モジュラー型データセンター市場(エンドユーザー別)、
2021年~2025年(百万米ドル) 200
表151 北米:モジュラー型データセンター市場(エンドユーザー別)、
2026年~2031年(百万米ドル) 200
表 152 北米:企業向けモジュラー型データセンター市場、タイプ別、2021年~2025年(百万米ドル) 200
表153 北米:企業向けモジュラー型データセンター市場(タイプ別、2026年~2031年)(百万米ドル) 201
表154 北米:モジュラー型データセンター市場(国別、
2021年~2025年 (百万米ドル) 201
表 155 北米:モジュラー型データセンター市場(国別)、
2026–2031年(百万米ドル) 201
表156 米国:モジュラー型データセンター市場(構成要素別)、
2021年~2025年(百万米ドル) 202
表157 米国:モジュラー型データセンター市場(構成要素別)、
2026年~2031年(百万米ドル) 202
表158 カナダ:モジュラー型データセンター市場(構成要素別)、
2021年~2025年(百万米ドル) 203
表159 カナダ:モジュラー型データセンター市場(構成要素別)、
2026年~2031年(百万米ドル) 203
表160 欧州:モジュラー型データセンター市場(構成要素別)、
2021年~2025年(百万米ドル) 204
表161 欧州:モジュラー型データセンター市場(構成要素別)、
2026年~2031年 (百万米ドル) 205
表162 欧州:モジュラー型データセンターソリューション市場、タイプ別、
2021–2025年(百万米ドル) 205
表163 欧州:モジュラー型データセンターソリューション市場(タイプ別)、
2026年~2031年(百万米ドル) 205
表 164 欧州:モジュラーデータセンター市場(プレハブモジュール)、
タイプ別、2021年~2025年(百万米ドル) 205
表 165 欧州:モジュラーデータセンター市場(プレハブモジュール)、
タイプ別、2026年~2031年(百万米ドル) 206
表166 欧州:モジュラーデータセンターサービス市場、タイプ別、
2021年~2025年(百万米ドル) 206
表167 欧州: モジュラー型データセンターサービス市場(タイプ別)、
2026–2031年(百万米ドル) 206
表168 欧州:モジュラー型データセンター市場(フォームファクター別)、
2021–2025年(百万米ドル) 206
表169 欧州:モジュラーデータセンター市場(フォームファクター別)、
2026–2031年(百万米ドル) 207
表170 欧州:モジュラーデータセンター市場(エンクロージャー別、タイプ別)、
2021–2025年(百万米ドル) 207
表171 欧州:モジュラーデータセンター市場(エンクロージャー)、タイプ別、
2026年~2031年(百万米ドル) 207
表172 欧州:モジュラー型データセンター向けISOコンテナ市場(タイプ別、2021年~2025年)(百万米ドル) 207
表173 欧州:モジュラー型データセンター向けISOコンテナ市場(タイプ別、2026年~2031年)(百万米ドル) 208
表174 欧州:スキッドマウント型システム向けモジュラーデータセンター市場、
タイプ別、2021年~2025年(百万米ドル) 208
表175 欧州:スキッドマウント型システム向けモジュラーデータセンター市場、
タイプ別、2026年~2031年(百万米ドル) 208
表176 欧州: モジュラー型データセンター市場(導入形態別)、
2021年~2025年(百万米ドル) 208
表177 欧州:モジュラー型データセンター市場(導入形態別)、
2026年~2031年(百万米ドル) 209
表178 欧州:モジュラー型データセンター市場(建築タイプ別)、
2021–2025年(百万米ドル) 209
表179 欧州:モジュラー型データセンター市場(建築タイプ別)、
2026–2031年(百万米ドル)
209表180 欧州:モジュラー型データセンター市場、データセンター規模別、2021年~2025年(百万米ドル) 209表181 欧州:モジュラー型データセンター市場、データセンター規模別、2026年~2031年(百万米ドル) 210表 182 欧州:モジュラー型データセンター市場、エンドユーザー別、2021–2025年(百万米ドル) 210表 183 欧州:モジュラー型データセンター市場(エンドユーザー別)、2026年~2031年(百万米ドル) 210表184 欧州:企業向けモジュラー型データセンター市場(タイプ別)、2021年 –2025年(百万米ドル) 210表185 欧州:企業向けモジュラー型データセンター市場、タイプ別、2026–2031年(百万米ドル) 211表186 欧州:モジュラー型データセンター市場、国別、2021–2025年(百万米ドル) 211表187 欧州:モジュラー型データセンター市場、国別、2026–2031年(百万米ドル) 211表188 英国:モジュラー型データセンター市場(構成要素別)、2021年~2025年(百万米ドル) 212表189 英国:モジュラー型データセンター市場(構成要素別)、2026年~2031年(百万米ドル) 212表190 ドイツ:モジュラー型データセンター市場、構成要素別、2021年~2025年(百万米ドル) 213表191 ドイツ:モジュラー型データセンター市場(構成要素別)、2026年~2031年(百万米ドル) 213表192 フランス:モジュラー型データセンター市場(構成要素別)、2021–2025年(百万米ドル) 214表193 フランス:モジュラー型データセンター市場、構成要素別、2026–2031年(百万米ドル) 214表194 イタリア:モジュラー型データセンター市場、構成要素別、2021–2025年(百万米ドル) 214表195 イタリア:モジュラー型データセンター市場(構成要素別)、2026–2031年(百万米ドル) 215
表196 欧州その他:モジュラー型データセンター市場(構成要素別)、
2021年~2025年(百万米ドル) 215
表197 欧州その他:モジュラー型データセンター市場(構成要素別)、
2026年~2031年(百万米ドル) 215
表198 アジア太平洋地域:モジュラー型データセンター市場(構成要素別)、
2021年~2025年(百万米ドル) 218
表199 アジア太平洋地域:モジュラー型データセンター市場(構成要素別)、
2026–2031年(百万米ドル) 218
表200 アジア太平洋地域:モジュラー型データセンターソリューション市場(タイプ別)、
2021年~2025年(百万米ドル) 218
表201 アジア太平洋地域:モジュラー型データセンターソリューション市場、タイプ別、
2026年~2031年 (百万米ドル) 218
表 202 アジア太平洋地域:プレハブモジュール向けモジュラーデータセンター市場、タイプ別、2021–2025年 (百万米ドル) 219
表 203 アジア太平洋地域:プレハブ型モジュール向けモジュラーデータセンター市場(タイプ別、2026年~2031年)(百万米ドル) 219
表 204 アジア太平洋地域:モジュラー型データセンターサービス市場(タイプ別)、
2021–2025年(百万米ドル) 219
表 205 アジア太平洋地域:モジュラー型データセンターサービス市場(タイプ別)、
2026–2031年(百万米ドル) 219
表 206 アジア太平洋地域:モジュラー型データセンター市場(フォームファクター別)、
2021–2025年(百万米ドル) 220
表207 アジア太平洋地域:モジュラー型データセンター市場(フォームファクター別)、
2026年~2031年 (百万米ドル) 220
表 208 アジア太平洋地域:モジュラーデータセンター市場(エンクロージャー)、
タイプ別、2021年~2025年(百万米ドル) 220
表 209 アジア太平洋地域:モジュラー型データセンターのエンクロージャー市場、タイプ別、2026年~2031年 (百万米ドル) 220表 210 アジア太平洋地域:ISOコンテナ向けモジュラーデータセンター市場、タイプ別、2021年~2025年(百万米ドル) 221表 211 アジア太平洋地域:ISOコンテナ向けモジュラーデータセンター市場、タイプ別、2026年~2031年(百万米ドル) 221表212 アジア太平洋地域:スキッドマウント型システム向けモジュラーデータセンター市場、タイプ別、2021年~2025年(百万米ドル) 221表 213 アジア太平洋地域:スキッドマウント型システム向けモジュラーデータセンター市場、タイプ別、2026年~2031年(百万米ドル) 221表 214 アジア太平洋地域:モジュラー型データセンター市場(導入形態別)、2021年~2025年(百万米ドル) 222表 215 アジア太平洋地域:モジュラー型データセンター市場(導入形態別)、2026年~2031年 (百万米ドル) 222表216 アジア太平洋地域:モジュラー型データセンター市場、建物タイプ別、2021–2025年(百万米ドル) 222表217 アジア太平洋地域:モジュラー型データセンター市場(建築タイプ別)、2026年~2031年(百万米ドル) 222表218 アジア太平洋地域:モジュラー型データセンター市場(データセンター規模別)、2021年~2025年 (百万米ドル) 223表 219 アジア太平洋地域:モジュラー型データセンター市場、データセンター規模別、2026–2031年(百万米ドル) 223表 220 アジア太平洋地域:モジュラー型データセンター市場、エンドユーザー別、2021年~2025年(百万米ドル) 223表221 アジア太平洋地域:モジュラー型データセンター市場、エンドユーザー別、2026年~2031年(百万米ドル) 223表222 アジア太平洋地域:企業向けモジュラー型データセンター市場、タイプ別、2021–2025年(百万米ドル) 224表223 アジア太平洋地域:企業向けモジュラー型データセンター市場、タイプ別、2026–2031年(百万米ドル)
224表 224 アジア太平洋地域:モジュラー型データセンター市場(国別)、2021–2025年(百万米ドル) 224表225 アジア太平洋地域:モジュラー型データセンター市場(国別)、2026年~2031年(百万米ドル) 225表226 中国:モジュラー型データセンター市場(構成要素別)、2021年~2025年 (百万米ドル) 225表 227 中国:モジュラー型データセンター市場、構成要素別、2026–2031年(百万米ドル) 226表228 日本:モジュラー型データセンター市場(構成要素別)、2021–2025年(百万米ドル) 226表229 日本:モジュラー型データセンター市場(構成要素別)、2026年~2031年(百万米ドル) 226表230 オーストラリア・ニュージーランド:モジュラー型データセンター市場(構成要素別)、2021年~2025年 (百万米ドル) 227表 231 オーストラリア・ニュージーランド:モジュラー型データセンター市場(構成要素別)、2026–2031年(百万米ドル) 227表 232 アジア太平洋地域のその他:モジュラー型データセンター市場(構成要素別)、2021年~2025年(百万米ドル) 228表 233 アジア太平洋地域のその他:モジュラー型データセンター市場(構成要素別)、2026年~2031年 (百万米ドル) 228表 234 中東・アフリカ:モジュラー型データセンター市場、構成要素別、2021–2025年 (百万米ドル) 229表 235 中東・アフリカ:モジュラー型データセンター市場(構成要素別)、2026–2031年(百万米ドル) 230表 236 中東・アフリカ:モジュラー型データセンターソリューション市場(タイプ別、2021年~2025年)(百万米ドル)
230表 237 中東・アフリカ:モジュラー型データセンターソリューション市場(タイプ別、2026年~2031年)(百万米ドル) 230表 238 中東・アフリカ:プレハブモジュール向けモジュラーデータセンター市場(タイプ別、2021年~2025年)(百万米ドル) 230表239 中東・アフリカ:プレハブモジュール向けモジュラーデータセンター市場、タイプ別、2026年~2031年(百万米ドル) 231表240 中東・アフリカ:モジュラー型データセンターサービス市場(タイプ別、2021年~2025年)(百万米ドル) 231表 241 中東・アフリカ:モジュラー型データセンターサービス市場(タイプ別、2026年~2031年)(百万米ドル) 231表242 中東・アフリカ:モジュラー型データセンター市場(フォームファクター別、2021年~2025年)(百万米ドル) 231表243 中東・アフリカ:モジュラー型データセンター市場、 フォームファクター別、2026–2031年(百万米ドル) 232表244 中東・アフリカ:モジュラーデータセンター市場(エンクロージャー)、タイプ別、2021–2025年(百万米ドル) 232表245 中東・アフリカ:モジュラーデータセンター市場(エンクロージャー)、タイプ別、2026年~2031年(百万米ドル) 232表 246 中東・アフリカ:モジュラー型データセンターのISOコンテナ市場(タイプ別、2021年~2025年) (百万米ドル) 232表 247 中東・アフリカ:ISOコンテナ型モジュラーデータセンター市場(タイプ別、2026年~2031年)
(百万米ドル) 233表 248 中東・アフリカ:スキッドマウント型システム向けモジュラーデータセンター市場(タイプ別、2021年~2025年)(百万米ドル) 233表 249 中東・アフリカ:スキッドマウント型システム向けモジュラーデータセンター市場、タイプ別、2026年~2031年(百万米ドル) 233表250 中東・アフリカ:モジュラーデータセンター市場、導入タイプ別、 2021年~2025年(百万米ドル) 233表251 中東・アフリカ:モジュラーデータセンター市場、導入形態別、2026年~2031年 (百万米ドル) 234表 252 中東・アフリカ:モジュラー型データセンター市場(建物タイプ別)、2021年~2025年(百万米ドル) 234表253 中東・アフリカ:モジュラー型データセンター市場、建物タイプ別、2026年~2031年(百万米ドル) 234表254 中東・アフリカ:モジュラー型データセンター市場、データセンター規模別、2021–2025年 (百万米ドル) 234表 255 中東・アフリカ:モジュラー型データセンター市場、データセンター規模別、2026年~2031年(百万米ドル) 235表 256 中東・アフリカ:モジュラー型データセンター市場(エンドユーザー別)、2021–2025年(百万米ドル) 235表 257 中東・アフリカ:モジュラー型データセンター市場(エンドユーザー別)、2026年~2031年(百万米ドル) 235表258 中東・アフリカ:企業向けモジュラー型データセンター市場、タイプ別、2021年~2025年(百万米ドル) 236表 259 中東・アフリカ:企業向けモジュラー型データセンター市場、タイプ別、2026–2031年(百万米ドル) 236表 260 中東・アフリカ:モジュラー型データセンター市場、
国別、2021年~2025年(百万米ドル) 236表261 中東・アフリカ:モジュラー型データセンター市場、国別、2026年~2031年(百万米ドル) 237表 262 GCC諸国:モジュラー型データセンター市場、構成要素別、2021年~2025年(百万米ドル) 237表263 GCC諸国:モジュラー型データセンター市場(構成要素別)、2026年~2031年(百万米ドル) 237表264 GCC諸国:モジュラー型データセンター市場(国別)、2021年~2025年 (百万米ドル) 238表265 GCC諸国:モジュラー型データセンター市場(国別)、2026年~2031年(百万米ドル) 238表266 南アフリカ:モジュラー型データセンター市場(構成要素別)、2021年~2025年(百万米ドル) 240表267 南アフリカ:モジュラー型データセンター市場(構成要素別)、2026年~2031年 (百万米ドル) 240表 268 中東・アフリカのその他の地域:モジュラー型データセンター市場、構成要素別、2021–2025年(百万米ドル) 241表269 中東・アフリカのその他の地域:モジュラー型データセンター市場、構成要素別、2026年~2031年(百万米ドル) 241表270 ラテンアメリカ: モジュラー型データセンター市場(構成要素別)、2021–2025年(百万米ドル) 242表271 ラテンアメリカ:モジュラー型データセンター市場(構成要素別)、2026–2031年(百万米ドル) 242表272 ラテンアメリカ:モジュラー型データセンターソリューション市場(タイプ別)、2021年~2025年(百万米ドル) 243表273 ラテンアメリカ:モジュラー型データセンターソリューション市場(タイプ別)、2026年~2031年 (百万米ドル) 243表274 ラテンアメリカ:プレハブモジュール向けモジュラーデータセンター市場、タイプ別、2021年~2025年(百万米ドル) 243表275
ラテンアメリカ:プレハブモジュール向けモジュラーデータセンター市場(タイプ別、2026年~2031年)(百万米ドル) 243表276 ラテンアメリカ:モジュラー型データセンターサービス市場(タイプ別)、2021年~2025年(百万米ドル) 244表277 ラテンアメリカ:モジュラー型データセンターサービス市場(タイプ別)、2026年~2031年(百万米ドル) 244表278 ラテンアメリカ:モジュラー型データセンター市場(フォームファクター別)、2021年~2025年(百万米ドル) 244表279 ラテンアメリカ:モジュラー型データセンター市場(フォームファクター別)、2026年~2031年 (百万米ドル) 244表 280 ラテンアメリカ:モジュラー型データセンター市場(エンクロージャー)、タイプ別、2021–2025年(百万米ドル) 245表 281 ラテンアメリカ:エンクロージャー向けモジュラーデータセンター市場、タイプ別、2026年~2031年(百万米ドル) 245表282 ラテンアメリカ:モジュラーデータセンター向けISOコンテナ市場、タイプ別、2021年~2025年(百万米ドル) 245表283 ラテンアメリカ:モジュラーデータセンター向けISOコンテナ市場、タイプ別、2026年~2031年(百万米ドル) 245表284 ラテンアメリカ:スキッドマウント型システム向けモジュラーデータセンター市場、タイプ別、2021年~2025年(百万米ドル) 246表285 ラテンアメリカ:スキッドマウント型システム向けモジュラーデータセンター市場、タイプ別、2026年~2031年(百万米ドル) 246表286 ラテンアメリカ:モジュラーデータセンター市場、導入タイプ別、2021年~2025年 (百万米ドル) 246表 287 ラテンアメリカ:モジュラー型データセンター市場(導入形態別)、2026–2031年(百万米ドル) 246表 288 ラテンアメリカ:モジュラー型データセンター市場(建物タイプ別)、2021年~2025年(百万米ドル) 247表289 ラテンアメリカ:モジュラー型データセンター市場、建物タイプ別、2026年~2031年 (百万米ドル) 247表290 ラテンアメリカ:モジュラー型データセンター市場、データセンター規模別、2021–2025年(百万米ドル) 247表291 ラテンアメリカ:モジュラー型データセンター市場(データセンター規模別)、2026年~2031年(百万米ドル) 247表292 ラテンアメリカ:モジュラー型データセンター市場(エンドユーザー別)、2021年~2025年(百万米ドル) 248表293 ラテンアメリカ:モジュラー型データセンター市場(エンドユーザー別)、2026年~2031年 (百万米ドル) 248表294 ラテンアメリカ:企業向けモジュラー型データセンター市場、タイプ別、2021年~2025年(百万米ドル) 248表 295 ラテンアメリカ:企業向けモジュラー型データセンター市場(タイプ別、2026年~2031年)(百万米ドル) 249表296 ラテンアメリカ:モジュラー型データセンター市場(国別)、2021年~2025年(百万米ドル) 249表297 ラテンアメリカ:モジュラー型データセンター市場(国別)、2026年~2031年(百万米ドル) 249表298 ブラジル:モジュラー型データセンター市場(構成要素別)、2021年~2025年(百万米ドル) 250表299 ブラジル:モジュラー型データセンター市場(構成要素別)、2026年~2031年(百万米ドル) 250表 300 メキシコ:モジュラー型データセンター市場(構成要素別)、 2021–2025年(百万米ドル) 251表 301 メキシコ:モジュラー型データセンター市場(構成要素別)、2026–2031年(百万米ドル) 251表302 ラテンアメリカその他地域:モジュラー型データセンター市場、構成要素別、2021年~2025年(百万米ドル) 252表 303 ラテンアメリカその他地域:モジュラー型データセンター市場、構成要素別、2026–2031年(百万米ドル) 252表 304 モジュラー型データセンター市場における主要プレーヤーが採用した戦略の概要 253表 305 モジュラー型データセンター市場における主要ベンダーの市場シェア、2023年 256表 306 モジュラー型データセンター市場:地域別展開状況 264表 307 モジュラー型データセンター市場:コンポーネント別展開状況 265表 308 モジュラー型データセンター市場:エンドユーザー別展開状況 265表 309 モジュラー型データセンター市場:主要スタートアップ/中小企業一覧 269表 310 モジュラー型データセンター市場:スタートアップ/中小企業の競合ベンチマーク 270表 311 モジュラー型データセンター市場:製品発売状況、2021年1月~2024年10月 272表 312 モジュラー型データセンター市場:取引実績(2022年1月~2026年8月) 278表 313 デル:企業概要 290表 314 デル:提供製品・ソリューション・サービス 291表 315 デル:新製品の発売 293表 316 デル:取引実績 294表 317 VERTIV:会社概要 296表 318 VERTIV:提供製品・ソリューション・サービス 297表 319 VERTIV:製品発売 299表 320 VERTIV:取引 300表 321 シュナイダーエレクトリック:会社概要 303表 322 シュナイダーエレクトリック:提供製品・ソリューション・サービス 304表 323 シュナイダーエレクトリック: 新製品発売 306表 324 シュナイダーエレクトリック:取引実績 307表 325 ファーウェイ:会社概要 310表 326 ファーウェイ:提供製品・ソリューション・サービス 312表 327 ファーウェイ:新製品発表 315表 328 ファーウェイ:取引実績 317表 329 イートン:会社概要 319表 330 イートン:提供製品・ソリューション・サービス 321表 331 イートン:製品の発売 323表 332 イートン:取引 323表 333 イートン:事業拡大 324表 334 リッタル:会社概要 326
表 335 リッタル:提供製品・ソリューション・サービス 326
表 336 リッタル:新製品の発売 327
表 337 リッタル:取引 328
表 338 ジョンソン・コントロールズ:会社概要 329
表 339 ジョンソン・コントロールズ:提供製品・ソリューション・サービス 331
表 340 ジョンソン・コントロールズ:取引実績 332
表 341 ABB:会社概要 333
表 342 ABB:提供製品・ソリューション・サービス 335
表 343 ABB:取引実績 337
表 344 デルタ・エレクトロニクス:会社概要 338
表 345 デルタ・エレクトロニクス:提供製品・ソリューション・サービス 340
表 346 デルタ・エレクトロニクス:取引実績 342
表 347 STULZ:会社概要 343
表 348 STULZ:提供製品・ソリューション・サービス 343
表 349 STULZ:新製品発売 345
表 350 STULZ:取引実績 346
表351 ハベル(PCX):会社概要 347
表352 ハベル(PCX):提供製品・ソリューション・サービス 349
表353 ハベル(PCX):取引実績 350
表354 因子分析 392









