拡張型検知・対応(XDR)市場の規模と予測:
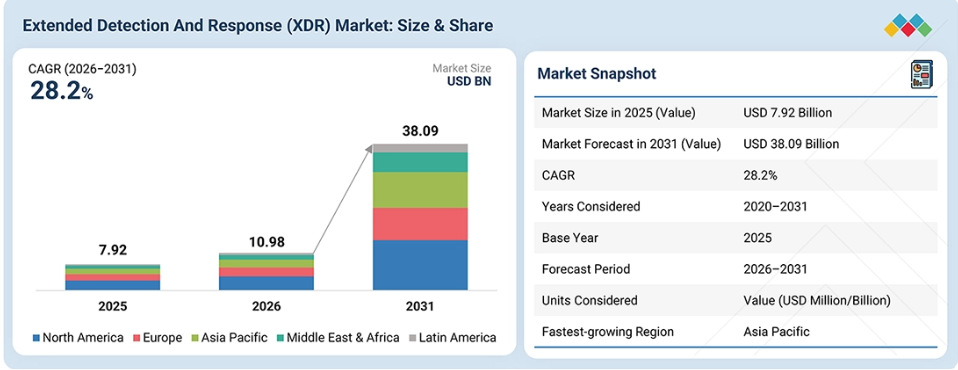
- 2025年の市場規模:79億2,000万米ドル
- 2026年の市場規模:109億8,000万米ドル
- 2031年の予測市場規模:380億9,000万米ドル
- 成長率(2026年~2031年):年平均成長率(CAGR)28.2%
- 予測期間:2020年~2031年
主要な市場動向とインサイト
主要な動向:AIを活用した脅威検知、クロスドメイン・テレメトリ、自動対応、オープンXDR、およびマネージドXDRの導入が、市場の成長を加速させています。
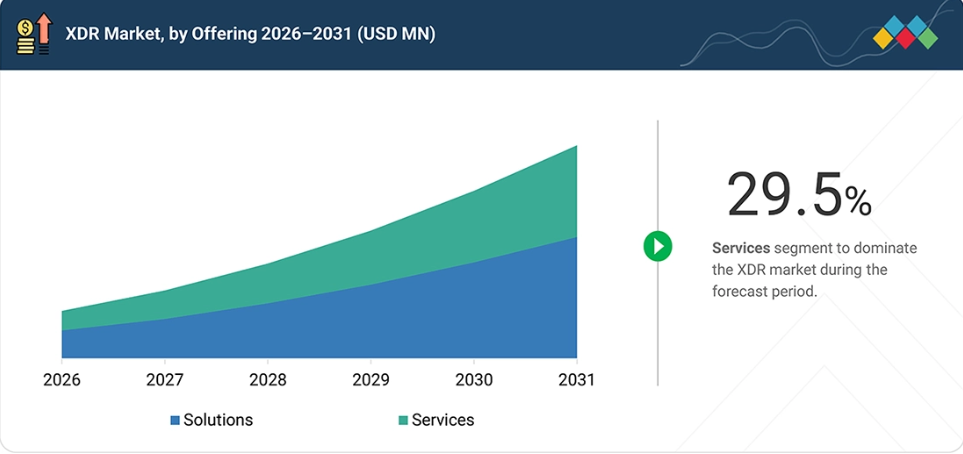
最も急成長しているサービスセグメント:サービスセグメントは、2026年~2031年の間に年平均成長率(CAGR)29.5%を記録する見込みです。
XDRにおける注目すべき機会:AIを活用したセキュリティ、オープンXDR、マネージドサービス、クラウドワークロード、および中小企業(SME)による導入。
推進要因:進化するサイバー脅威と、ハイブリッドワークモデルによる攻撃対象領域の拡大が、XDRの導入を後押ししています。
主なポイント
2026年には、北米がXDR市場の36.9%という最大のシェアを占めると推定されています。
提供形態別では、サービスセグメントが予測期間中に年平均成長率(CAGR)29.5%で急速に成長すると推定されています。
プラットフォーム/ソフトウェア別では、オープン/マルチベンダーXDRセグメントがCAGR 30.3%で最も急速に成長すると予測されています。
サービス別では、予測期間中、マネージドサービスセグメントが最大の市場規模を占めると見込まれています。
攻撃対象領域のカバー範囲別では、クラウドおよびワークロード検知セグメントが急速に成長する見込みです。
導入形態別では、クラウドセグメントが最大規模になると推定されています。
組織規模別では、中小企業(SME)セグメントが最も急速に成長すると予測されています。
業種別では、BFSIセグメントがXDR市場を支配すると見込まれています。
XDR市場の主要企業には、CrowdStrike、Palo Alto Networks、SentinelOne、Cisco、Microsoftなどが挙げられ、これらはクロスドメインの脅威検知、セキュリティテレメトリの相関分析、脅威調査、自動対応、脅威インテリジェンス、セキュリティ運用に及ぶエンタープライズ規模のXDR機能を提供しています。
ますます複雑化・分散化する環境において、検知と対応の向上を目指す組織は、オープンXDR、マネージドXDR、セキュリティ運用、脅威検知、および自動対応機能を求めて、Stellar Cyber、LMNTRIX、LevelBlue、eSentire、Fidelis Securityといった新興のXDRプロバイダーにますます注目しています。
XDRプラットフォームは、脅威の検知、調査、および前述の脅威源への対応に関して、各ソースからの情報の相関分析やAIベースの分析の活用、脅威への自動対応といった手法を通じて、企業のシステムを統合するのに役立ちます。
顧客の顧客に影響を与えるトレンドと変革
企業が分散した攻撃対象領域全体でより迅速な対応を必要とする中、XDR市場は、従来のアラート中心の検知から、AI主導でますます自律化が進むセキュリティ運用へと移行しつつあります。現在、XDRプラットフォームは、エンドポイント、ネットワーク、クラウド、電子メール、SaaS、およびID関連のシグナルを相互に関連付け、AIと自動化が調査、脅威ハンティング、優先順位付け、および対応を支援することで、AIを活用したXDR、自律型対応、オープンXDR、およびマネージドXDRサービス全般にわたり、新たなビジネスチャンスを生み出しています。
市場の動向
推進要因:進化するサイバー脅威の状況
攻撃がエンドポイント、ID、ネットワーク、クラウドワークロード、電子メールなど、ますます幅広い領域に及ぶようになる中、進化するサイバー脅威の状況がXDRの導入を後押ししています。XDRは、これらの領域にわたるシグナルを相互に関連付け、セキュリティチームが連携した攻撃活動を特定し、死角を減らし、脅威の優先順位付けを行い、検知と対応を迅速化できるよう支援します。
阻害要因:XDRプロバイダーにシステムアーキテクチャの完全な制御を委ねることに対する企業の不信感
自動化されたXDR制御に対する不信感が導入を妨げており、特に企業がセキュリティインフラや対応措置の厳格な監督を必要とする場合には顕著です。データ取り扱い、自動化された意思決定、統合の信頼性、およびセキュリティ運用に対する制御に関する懸念から、組織は広範な検知・対応の責任を外部プラットフォームに委ねることに慎重になる可能性があります。
機会:AIと自動化の統合
AIと自動化の統合は、脅威の調査、アラートの優先順位付け、脅威ハンティング、および自動対応を迅速化することで、XDRプロバイダーに新たな機会をもたらしています。AIは大量のセキュリティテレメトリを相関分析し、複雑な攻撃パターンを特定することができ、一方、自動化されたワークフローは封じ込め措置を実行することで、アナリストの作業負荷を軽減し、インシデントの解決を加速させることができます。
課題:XDRに対する認知度の低さとベンダーロックインの懸念
XDRに対する認知度が限られていることや、ベンダーロックインへの懸念が導入の障壁となっています。これは、組織がネイティブ型とオープン型のXDRアーキテクチャを区別するのに苦労している可能性があるためです。また、独自のエコシステムへの依存は統合の柔軟性を制限する恐れがあり、XDRプラットフォームの選定にあたっては、サードパーティによるサポート、API、相互運用性、およびデータの移植性が重要な検討事項となります。
市場エコシステム
XDRエコシステムには、ネイティブXDRプラットフォームプロバイダー、マルチベンダー/オープンXDRプラットフォーム、およびサービスプロバイダーが含まれます。ネイティブプラットフォームは主に、1つのベンダーのセキュリティポートフォリオ全体にわたるテレメトリを相関分析する一方、オープンXDRプラットフォームは、サードパーティのセキュリティ製品や異種データソースを統合します。サービスプロバイダーは、コンサルティング、導入、統合、トレーニング、マネージド検出、およびマネージドXDRサービスを通じてこれらのプラットフォームを補完し、組織が複雑なセキュリティ環境全体で統合された検出と対応を運用化できるよう支援します。
市場セグメント
XDR市場(提供形態別)
XDR市場において、プラットフォーム/ソフトウェアセグメントが最大のシェアを占めています。これは、企業がエンドポイント、ネットワーク、クラウド、ID、電子メールにわたって、セキュリティテレメトリの相関分析、脅威の検知、インシデントの調査、および対応の自動化を行うため、統合プラットフォームの導入を拡大しているためです。また、XDRプラットフォームは、一元化されたセキュリティ運用環境内で可視性と対応機能を統合することで、断片化したセキュリティツールへの依存度を低減します。
XDR市場(プラットフォーム/ソフトウェア別)
ネイティブXDRセグメントは、同一ベンダーのセキュリティ製品間で緊密に統合された検知および対応を求める企業の需要に支えられ、最大のシェアを占めると予想されます。ネイティブXDRは、エンドポイント、ID、電子メール、クラウド、ネットワーク環境全体にわたる、より詳細なテレメトリの相関分析、連携した制御、および自動化された対応を可能にし、セキュリティ運用を簡素化すると同時に、統合の複雑さを軽減します。
XDR市場(サービス別)
組織が継続的な監視、脅威ハンティング、調査、および対応のために外部のセキュリティ専門知識への依存度を高めていることから、マネージドサービスがXDRサービスの中で最大のシェアを占めると予測されています。マネージドXDRにより、企業はサイバーセキュリティ人材の不足に対処しつつ、大規模な内部の検知・対応インフラを構築・維持することなく、SOCの機能を拡張することが可能になります。
XDR市場:攻撃対象領域のカバー範囲別
エンドポイント検出セグメントは、XDR市場で最大のシェアを占めています。これは、現代の攻撃チェーンにおけるエンドポイントの中心的な役割と、エンドポイントテレメトリの成熟度を反映したものです。XDRプラットフォームはEDR機能を基盤として、エンドポイントのアクティビティをID、電子メール、クラウド、ネットワークのシグナルと相関させることで、組織が相互接続された環境全体で悪意のある行動を特定し、インシデントを調査できるようにします。
地域
予測期間中、アジア太平洋地域が世界のXDR市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、急速なデジタルトランスフォーメーション、クラウドの導入、および深刻化するサイバー脅威に後押しされ、XDR市場において最も急速な成長を記録すると予想されています。
インターポール(INTERPOL)の報告によると、2024年には65億件以上のサイバー脅威が確認されました。シンガポールは、重要情報インフラ(CII)の可視化、監視、脅威検知を強化するとともに、クラウドセキュリティ要件を拡大しており、地域内の企業や重要インフラ全体における統合型XDRへの需要を支えています。
拡張型検知・対応(XDR)市場:企業評価マトリックス
XDR市場の評価マトリックスにおいて、CrowdStrike(スター)は、強力な市場プレゼンスと包括的なソリューションポートフォリオを武器に業界をリードしており、BFSI、医療、通信などのセクターで広範な導入を推進しています。Fortinet(新興リーダー)は、革新的かつ柔軟なXDRソリューションで勢いを増しており、リーダーのクアドラントへと進出するための強力な成長ポテンシャルを示しています。
主要市場プレイヤ
CrowdStrike (US)
Palo Alto Networks (US)
SentinelOne (US)
Cisco (US)
Microsoft (US)
Check Point Software (Israel)
IBM (US)
Fortinet (US)
Bitdefender (Romania)
Trellix (US)
最近の動向
2026年9月:HCLTechとCrowdStrikeは、戦略的パートナーシップを拡大し、CrowdStrike Falcon GuardianをHCLTechのAIセキュリティおよびレジリエンスサービスに統合しました。これにより、AIセキュリティ、ガバナンス、導入、マネージドサービスをCrowdStrikeのプラットフォームと組み合わせ、AIアプリケーション、モデル、エージェント、ID、データ全般にわたる可視性と対応力を強化しました。
2026年8月:Sophosは、Sophos XDR内に生成AIを活用した機能を導入しました。これにより、セキュリティチームは自然言語クエリを通じて脅威を調査し、ケースを自動的に要約し、悪意のあるコマンドラインを分析し、自社のセキュリティデータレイクに保存されたテレメトリデータ全体にわたる潜在的な攻撃意図や影響を特定できるようになりました。
2026年8月:ソフォスはOpenAIと提携し、Sophos Fusionを通じてマネージドサービスプロバイダーに最先端のAIモデルを提供しました。これにより、エンドポイント、ネットワーク、メール、クラウド、ID、セキュリティ運用を統一された防御アーキテクチャ内で連携させ、パートナーが顧客向けにAIを活用した検知、調査、対応サービスを開発できるようになりました。
2026年7月:CrowdStrikeとSchwarz Digitsは、欧州全域における国家レベルのサイバーセキュリティを推進するため、戦略的パートナーシップを拡大しました。CrowdStrikeはXM Cyberの知的財産を取得し、Falconプラットフォームを通じてエクスポージャー管理への道筋を提供する一方、Schwarz Digitsは自社のサイバーセキュリティ運用にFalconプラットフォームを採用しました。
2026年3月:LevelBlueとSentinelOneは、グローバルな戦略的パートナーシップを拡大し、SentinelOneの「Singularity Platform」および「Purple AI」を、LevelBlueの脅威インテリジェンス主導の運用および「Indigo」プラットフォームと統合しました。これにより、複雑なエンタープライズ環境全体において、統合された検知、調査、MDR、SIEM、およびインシデント対応サービスを支援しています。
1 はじめに 40
1.1 調査の目的 40
1.2 市場の定義 40
1.3 調査範囲 41
1.3.1 市場セグメンテーションおよび対象地域 41
1.3.2 対象範囲および除外項目 42
1.3.3 対象期間 43
1.4 対象通貨 43
1.5 ステークホルダー 44
1.6 変更点の概要 45
2 エグゼクティブ・サマリー 46
2.1 主な洞察と市場のハイライト 46
2.2 主要な市場参加者:戦略的展開のマッピング 48
2.3 市場を形作るディスラプション 48
2.4 高成長セグメント 49
2.5 概要:世界の市場規模、成長率、および予測 50
3 プレミアムインサイト 51
3.1 拡張型検知・対応(EDR)市場における事業者にとって魅力的な機会
51
3.2 拡張型検知・対応(EDR)市場:提供サービス別 51
3.3 拡張型検知・対応(EDR)市場:攻撃対象領域のカバー範囲別 52
3.4 拡張型検知・対応(EDR)市場:業種別 52
3.5 拡張型検知・対応(EDR)市場:地域別 53
4 市場概要 54
4.1 はじめに 54
4.2 市場の動向 54
4.2.1 推進要因 55
4.2.1.1 進化するサイバー脅威の状況/増加するサイバー攻撃 55
4.2.1.2 ハイブリッドワークモデルによる攻撃対象領域の拡大 55
4.2.1.3 セキュリティ技術の統合プラットフォームへの統合 56
4.2.1.4 EDRからXDRへの移行の必要性 56
4.2.1.5 ゼロトラストの導入拡大 56
4.2.2 制約要因 57
4.2.2.1 XDRプロバイダーにシステムアーキテクチャの完全な制御を委ねることに対する企業の不信感 57
4.2.2.2 XDR導入における課題 57
4.2.2.3 XDRに関するプライバシーおよびコンプライアンス上の懸念 57
4.2.2.4 フルスタックXDRソリューションの初期導入コストの高さ 57
4.2.3 機会 58
4.2.3.1 AIおよび自動化との統合 58
4.2.3.2 中小企業におけるXDRニーズの高まり 58
4.2.3.3 セキュリティオペレーションセンター(SOC)へのXDRの統合 59
4.2.3.4 マネージドXDRへの需要の高まり 59
4.2.4 課題 59
4.2.4.1 XDRに対する認知度の低さとベンダーロックインの期間 59
4.2.4.2 アラート疲労とデータ過多への対応 59
4.3 未充足ニーズと未開拓分野 60
4.4 相互に関連する市場とセクター横断的な機会 61
4.4.1 相互に関連する市場 62
4.4.2 セクター横断的な機会 62
4.5 ティア1/2/3のプレーヤーによる戦略的動き 63
4.5.1 ティア横断的な戦略的パターン 64
4.5.2 戦略的トレンド 65
4.5.2.1 自律的なセキュリティ運用へ向けて進化するXDR 65
4.5.2.2 XDRとSIEMの統合による統一セキュリティ運用プラットフォームへの収束 66
4.5.2.3 従来のエンドポイントおよびネットワークのテレメトリを超えたXDRの拡大 66
5 業界の動向 67
5.1 ポーターの5つの力分析 67
5.1.1 新規参入の脅威 68
5.1.2 代替品の脅威 68
5.1.3 供給者の交渉力 68
5.1.4 購入者の交渉力 69
5.1.5 競合の激しさ 69
5.2 マクロ経済指標 69
5.2.1 はじめに 69
5.2.2 GDPの推移と予測 70
5.2.3 世界のICT産業の動向 71
5.2.4 世界のサイバーセキュリティ産業の動向 72
5.3 バリューチェーン分析 73
5.3.1 企画・設計 73
5.3.2 XDRソリューションプロバイダー 73
5.3.3 システムインテグレーション 74
5.3.4 コンサルティング 74
5.3.5 エンドユーザー 74
5.4 エコシステム 74
5.5 2026年~2027年の主要な会議・イベント 76
5.6 顧客のビジネスに影響を与えるトレンドとディスラプション 76
5.7 投資および資金調達のシナリオ 77
5.8 ケーススタディ分析 78
5.8.1 シスコの導入により、イーロン大学は脅威への対応を効率化しました 78
5.8.2 ユニット42の支援を受け、SABREのサイバーセキュリティ防御体制が本格化しました 79
5.8.3 クウェート・クレジット・バンク、Microsoft Defender XDR により脅威の検知と対応を強化 80
5.8.4 標準化されたリスク管理に向けた、プライベート・エクイティ・ポートフォリオ全体での XDR 導入 81
5.9 2025年の米国関税がXDR市場に与える影響 82
5.9.1 はじめに 82
5.9.2 主な関税率 84
5.9.3 価格への影響分析 86
5.9.4 国・地域への影響 87
5.9.4.1 北米 87
5.9.4.1.1 米国 87
5.9.4.1.2 カナダ 87
5.9.4.1.3 メキシコ 88
5.9.4.2 欧州 88
5.9.4.2.1 ドイツ 89
5.9.4.2.2 フランス 89
5.9.4.2.3 イギリス 89
5.9.4.3 アジア太平洋地域(APAC) 90
5.9.4.3.1 中国 90
5.9.4.3.2 インド 90
5.9.4.3.3 日本 90
5.9.5 産業別 91
5.10 米国とイランの戦争がXDR市場に与える影響 92
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 93
6.1 技術分析 93
6.1.1 主要な新興技術 93
6.1.1.1 エンドポイント検出・対応(EDR) 93
6.1.1.2 ネットワーク検出・対応(NDR) 93
6.1.1.3 クラウドワークロード保護プラットフォーム(CWPP) 94
6.1.2 補完的な技術 94
6.1.2.1 セキュリティ情報およびイベント管理(SIEM) 94
6.1.2.2 ユーザーおよびエンティティ行動分析(UEBA) 94
6.1.2.3 脅威インテリジェンス・フィード 94
6.1.3 関連技術 95
6.1.3.1 次世代ファイアウォール(NGFW)/侵入検知・防止システム(IDS/IPS) 95
6.1.3.2 脆弱性管理 95
6.1.3.3 セキュリティ・オーケストレーション、自動化、および対応(SOAR) 95
6.2 技術/製品ロードマップ 95
6.2.1 短期(2026年~2027年) | 基盤整備と初期の商用化 96
6.2.2 中期(2027年~2030年) | スケールアップ、継続的な保証、およびエージェント型ガバナンス 97
6.2.3 長期(2030年~2035年以降) | 自律型AIガバナンスおよび継続的な信頼保証 98
6.3 特許分析 99
6.3.1 XDR市場における主要特許一覧(2024年~2026年) 100
6.4 価格分析 101
6.4.1 主要企業のソリューション別平均販売価格 101
6.4.2 導入形態別の参考価格分析 102
6.5 将来の応用分野
1036.5.1 物理AIおよびロボティクスにおけるAIガバナンス 1036.5.2 OTおよび産業セキュリティ 1046.5.3 IoTおよびコネクテッドデバイスのセキュリティ 1046.5.4 IDおよび非人間IDの保護 1046.5.5 クラウドネイティブ・アプリケーションのセキュリティ 1056.6 AI/GENAIがXDR市場に与える影響 1056.6.1 XDR市場におけるベストプラクティス 1066.6.2 XDR市場におけるAI導入の事例研究 1066.6.3 相互に連携する隣接エコシステムと市場プレイヤーへの影響 1076.6.4 XDR市場における生成AI導入に対する顧客の準備状況 1086.6.5 マイクロソフト:アクセンチュア – Microsoft Defender XDRによるセキュリティ調査の加速 1086.6.6 パロアルトネットワークス:ヴィンチ – Cortex XDR による 20 万のエンドポイントにわたるセキュリティの標準化 1087 規制環境 1097.1 地域ごとの規制とコンプライアンス 1097.1.1 規制機関、政府機関、およびその他の組織 1107.1.2 業界標準 1128 消費者動向と購買行動 1148.1 意思決定プロセス 1148.2 主要なステークホルダーと購入基準 1158.2.1 購入プロセスにおける主要なステークホルダー 1158.2.2 購入基準 1158.3 導入の障壁と内部的な課題 1168.4 各エンドユーザー業界における未充足ニーズ 1179 拡張型検出・対応(XDR)市場:提供内容別 1199.1 はじめに 1209.1.1 提供形態:拡張型検知・対応(XDR)市場の推進要因 1209.2 プラットフォーム/ソフトウェア 1219.2.1 ネイティブXDR(シングルベンダーXDR) 1239.2.1.1 標的型攻撃、ランサムウェア、およびAPTなどの高度な脅威の増加が市場の成長を牽引 1239.2.2 オープン/マルチベンダーXDR 124
9.2.2.1 オープンXDRは、APIを介してSIEM、SOAR、脅威インテリジェンスと統合され、企業にカスタマイズ性とベンダー中立的な相互運用性を提供します 124
9.3 サービス 125
9.3.1 プロフェッショナルサービス 127
9.3.1.1 コンプライアンス要件の高まりにより、企業はXDRの適切な設定と保守のためにプロフェッショナルサービスに依存するようになっています 127
9.3.1.1.1 コンサルティングおよび導入 128
9.3.1.1.2 トレーニングおよび教育 128
9.3.1.1.3 統合およびサポートサービス 128
9.3.2 マネージドサービス 129
9.3.2.1 マネージド・セキュリティ・サービスおよびコンサルティングが、カスタマイズされたセキュリティ戦略の導入と継続的なリスク評価を推進しています 129
10 攻撃対象領域のカバー範囲別 拡張型検知・対応(XDR)市場 130
10.1 はじめに 131
10.1.1 攻撃対象領域のカバー範囲:拡張型検知・対応(XDR)市場の推進要因 131
10.2 エンドポイント検知 132
10.2.1 エンドポイントを標的とするランサムウェアの急増。攻撃の大部分は侵害されたユーザー端末に起因しており、エンドポイントに焦点を当てたXDRの導入を加速させています 132
10.3 ネットワーク検知 133
10.3.1 IoT およびエッジデバイスの普及によりイースト-ウエストトラフィックが拡大し、XDR に統合されたネットワーク中心の検知が求められています 133
10.4 クラウドワークロードの検知 134
10.4.1 マルチクラウドおよびハイブリッド展開の拡大により複雑性が増し、環境全体の可視性を統一するための XDR の導入が促進されています 134
10.5 IDおよびアクセス検知 135
10.5.1 世界的な情報漏洩において、認証情報の盗難が依然として主要な初期侵入経路であり続けているため、XDR内でのID検知が極めて重要となります 135
10.6 IoT/OT に特化した検知 136
10.6.1 製造、エネルギー、公益事業分野における OT システムへの攻撃が増加しており、ドメイン横断的な監視の必要性が高まっています 136
11 拡張型検知・対応(XDR)市場、
導入形態別 138
11.1 はじめに 139
11.1.1 導入形態:拡張型検知・対応(XDR)市場の推進要因 139
11.2 クラウド 140
11.2.1 クラウド上のアプリケーションの費用対効果とセキュリティ確保の容易さが市場を後押し 140
11.3 オンプレミス 141
11.3.1 プラットフォーム、システム、およびデータを完全に制御できることが、オンプレミスソリューションへの需要を後押し 141
11.4 ハイブリッド/マルチクラウド XDR 142
11.4.1 ハイブリッドXDRにより段階的な移行が可能となり、企業がレガシーワークロードをクラウドに移行する際にも、事業継続性と一貫したセキュリティが確保されます 142
12 拡張型検知・対応(XDR)市場、
組織規模別 144
12.1 はじめに 145
12.1.1 組織規模:拡張型検知・対応(XDR)市場の推進要因 145
12.2 大企業 146
12.2.1 高度な攻撃者は、高価値の知的財産や機密性の高い顧客データを標的としており、これにより大企業は、AIを活用した予防的な脅威検知へと向かっています 146
12.3 中小企業(SME) 147
12.3.1 中小企業は、ランサムウェアやフィッシング攻撃の増加に直面している一方で、社内のSOC専門知識は限られているため、XDRによる管理型かつ自動化された検知が極めて魅力的となっています 147
13 業種別 拡張型検知・対応(XDR)市場 149
13.1 はじめに 150
13.1.1 業種別:拡張型検知・対応(XDR)市場の推進要因 150
13.2 銀行、金融サービス、保険 153
13.2.1 金融機関を標的とした詐欺、フィッシング、ランサムウェア攻撃の増加が、XDRの導入を後押ししています 153
13.3 政府 154
13.3.1 政府は、重要インフラ、防衛、および市民データを標的とした国家が関与するサイバー攻撃に直面しており、国家のレジリエンス向上のために XDR の導入が加速しています 154
13.4 製造業 155
13.4.1 サプライチェーンの脆弱性やサードパーティリスクにより、製造業者は高度な検知ソリューションの導入を迫られています 155
13.5 エネルギー・公益事業
156
13.5.1 国家安全保障上の懸念および重要インフラ保護政策により、検知ソリューションへの大規模な投資が進んでいます 156
13.6 小売・Eコマース 157
13.6.1 Eコマースの成長に伴い、クラウドや顧客向けプラットフォームによる攻撃対象領域が拡大しており、XDRレベルの相関分析と監視が求められています 157
13.7 医療 158
13. 7.1 遠隔医療、IoT デバイス、および接続された医療システムの導入により脆弱性が拡大し、XDR の包括的な可視性に対する需要が高まっています 158
13.8 ITおよびITES 159
13.8.1 市場成長を促進するための、不正行為の軽減および顧客利益の保護に対する需要の高まり 159
13.9 その他の業種 160
14 地域別拡張型検知・対応(XDR)市場 161
14.1 はじめに 162
14.2 北米 163
14.2.1 北米:市場の推進要因 163
14.2.2 北米:マクロ経済の見通し 164
14.2.3 米国 169
14.2.3.1 複数のXDRベンダーの存在がXDRソリューションの導入を促進 169
14.2.4 カナダ 174
14.2.4.1 ネットワーク内でのサイバー攻撃防御に向けたXDRの導入を促進する政府の取り組み 174
14.3 ヨーロッパ 179
14.3.1 ヨーロッパ:市場の推進要因 179
14.3.2 英国 184
14.3.2.1 欧州で最もサイバーセキュリティ攻撃を受けやすい英国が、XDR市場を牽引 184
14.3.3 ドイツ 189
14.3.3.1 高いサイバーセキュリティ成熟度と先進的なデジタルインフラが、XDRの導入を促進 189
14.3.4 フランス 194
14.3.4.1 ランサムウェアやデータ漏洩を含むサイバー攻撃の増加が、高度なセキュリティソリューションの導入を促進しています 194
14.3.5 イタリア 199
14.3.5.1 イタリアにおける公共部門および民間部門のデジタル化推進により、サイバー脅威への曝露が増加し、高度なセキュリティソリューションの必要性が高まっています 199
14.3.6 その他の欧州諸国 204
14.4 アジア太平洋地域 208
14.4.1 アジア太平洋地域:市場の推進要因 208
14.4.2 中国 214
14.4.2.1 中国における技術の進歩がXDRの導入を促進 214
14.4.3 日本 219
14.4.3.1 XDRなどのハイエンド技術の初期導入が、日本のサイバーセキュリティの発展に寄与 219
14.4.4 インド 223
14.4.4.1 サイバー攻撃による損失の増加が、XDRソリューションの需要を押し上げる 223
14.4.5 オーストラリア 228
14.4.5.1 市場成長を牽引する厳格な規制と義務化 228
14.4.6 アジア太平洋地域のその他 233
14.5 中東・アフリカ 237
14.5.1 中東・アフリカ:市場の推進要因 237
14.5.2 GCC諸国 242
14.5.2.1 サウジアラビア 247
14.5.2.2 アラブ首長国連邦 252
14.5.2.3 その他のGCC諸国 256
14.5.3 南アフリカ 260
14.5.3.1 ランサムウェア攻撃の増加が、高度なサイバーセキュリティソリューションへの需要を牽引 260
14.5.4 その他の中東・アフリカ地域 264
14.6 ラテンアメリカ 268
14.6.1 ラテンアメリカ:市場の推進要因 268
14.6.2 ブラジル 273
14.6.2.1 ブラジルにおけるサイバー攻撃がサイバーセキュリティ需要を牽引しており、これがひいてはXDRソリューションの需要を促進する見込みです 273
14.6.3 メキシコ 278
14.6.3.1 世界各国のXDRベンダー各社が、メキシコ市場での事業拡大に向けて取り組んでいます 278
14.6.4 その他のラテンアメリカ諸国 282
15 競争環境 286
15.1 既存プレーヤーの戦略/競争優位性 286
15.2 収益分析 287
15.3 市場シェア分析 288
15.4 ブランド/製品比較 291
15.5 企業価値評価および財務指標 292
15.5.1 企業価値評価 292
15.5.2 EV/EBITDAを用いた財務指標 293
15.6 主要企業に対する企業評価マトリックス(2025年) 293
15.6.1 スター企業 294
15.6.2 新興リーダー企業 294
15.6.3 広範な事業展開を行う企業 294
15.6.4 参入企業 294
15.6.5 企業の事業展開範囲:主要企業 296
15.6.5.1 企業の事業展開 296
15.6.5.2 提供サービスの範囲 297
15.6.5.3 導入形態 298
15.6.5.4 垂直統合の範囲 299
15.6.5.5
地域別展開状況 300
15.7 スタートアップ/中小企業向け企業評価マトリックス(2025年) 301
15.7.1 先進的な企業 301
15.7.2 対応力のある企業 301
15.7.3 ダイナミックな企業 302
15.7.4 スタート地点 302
15.7.5 競合ベンチマーキング:スタートアップ/中小企業 303
15.7.5.1 スタートアップ/中小企業の詳細リスト 303
15.7.5.2 スタートアップ/中小企業の競合ベンチマーキング 303
15.7.5.2.1 サービス提供範囲 303
15.7.5.2.2 導入形態別範囲 304
15.7.5.2.3 業種別範囲 304
15.7.5.2.4 地域別範囲 305
15.8 競合状況と動向 305
15.8.1 製品の発売 305
15.8.2 取引 312
15.8.3 事業拡大 318
16 企業概要 319
16.1 主要企業 319
16.1.1 パロアルトネットワークス 319
16.1.1.1 事業概要 319
16.1.1.2 提供製品・ソリューション・サービス 321
16.1.1.3 最近の動向 324
16.1.1.3.1 新製品の発売・機能強化 324
16.1.1.3.2 取引 326
16.1.1.3.3 事業拡大 328
16.1.1.4 MnMの見解 329
16.1.1.4.1 主な強み 329
16.1.1.4.2 戦略的選択 329
16.1.1.4.3 弱点および競合上の脅威 329
16.1.2 マイクロソフト 330
16.1.2.1 事業概要 330
16.1.2.2 提供している製品・ソリューション・サービス 331
16.1.2.3 最近の動向 334
16.1.2.3.1 製品の発売・機能強化 334
16.1.2.3.2 提携・取引 336
16.1.2.4 MnMの見解 336
16.1.2.4.1 主な強み 336
16.1.2.4.2 戦略的選択 337
16.1.2.4.3 弱点および競合上の脅威 337
16.1.3 CROWDSTRIKE 338
16.1.3.1 事業概要 338
16.1.3.2 提供している製品・ソリューション・サービス 339
16.1.3.3 最近の動向 341
16.1.3.3.1 製品の発売・機能強化 341
16.1.3.3.2 取引 343
16.1.3.3.3 事業拡大 346
16.1.3.4 MnMの見解 346
16.1.3.4.1 主な強み 346
16.1.3.4.2 戦略的選択 346
16.1.3.4.3 弱点および競合上の脅威 346
16.1.4 トレンドマイクロ 347
16.1.4.1 事業概要 347
16.1.4.2 提供製品・ソリューション・サービス 348
16.1.4.3 最近の動向 351
16.1.4.3.1 新製品の発売・機能強化 351
16.1.4.3.2 取引 352
16.1.4.4 MnMの見解 353
16.1.4.4.1 主な強み 353
16.1.4.4.2 戦略的選択 353
16.1.4.4.3 弱点および競合上の脅威 353
16.1.5 CISCO 354
16.1.5.1 事業概要 354
16.1.5.2 提供している製品・ソリューション・サービス 355
16.1.5.3 最近の動向 357
16.1.5.3.1 製品の発売・機能強化 357
16.1.5.3.2 取引 358
16.1.5.4 MnMの見解 359
16.1.5.4.1 主な強み 359
16.1.5.4.2 戦略的選択 359
16.1.5.4.3 弱点および競合上の脅威 359
16.1.6 SENTINELONE 360
16.1.6.1 事業概要 360
16.1.6.2 提供している製品・ソリューション・サービス 361
16.1.6.3 最近の動向 363
16.1.6.3.1 製品の発売・機能強化 363
16.1.6.3.2 取引 364
16.1.7 CHECK POINT 366
16.1.7.1 事業概要 366
16.1.7.2 提供している製品・ソリューション・サービス 367
16.1.7.3 最近の動向 369
16.1.7.3.1 製品の発売・機能強化 369
16.1.7.3.2 契約実績 370
16.1.8 IBM 371
16.1.8.1 事業概要 371
16.1.8.2 提供している製品・ソリューション・サービス 372
16.1.8.3 最近の動向 375
16.1.8.3.1 製品の発売・機能強化 375
16.1.8.3.2 契約動向 376
16.1.9 フォーティネット 377
16.1.9.1 事業概要 377
16.1.9.2 提供している製品・ソリューション・サービス 378
16.1.9.3 最近の動向 380
16.1.9.3.1 製品の発売・機能強化 380
16.1.9.3.2 契約実績 380
16.1.10 BITDEFENDER 381
16.1.10.1 事業概要 381
16.1.10.2 提供している製品・ソリューション・サービス 382
16.1.10.3 最近の動向 384
16.1.10.3.1 製品の発売・機能強化 384
16.1.10.3.2 取引 386
16.1.11 TRELLIX 388
16.1.11.1 事業概要 388
16.1.11.2 提供している製品・ソリューション・サービス 389
16.1.11.3 最近の動向 390
16.1.11.3.1 製品の発売・機能強化 390
16.1.11.3.2 契約実績 391
16.1.12 QUALYS 392
16.1.12.1 事業概要 392
16.1.12.2 提供している製品・ソリューション・サービス 393
16.1.12.3 最近の動向 394
16.1.12.3.1 製品の発売・機能強化 394
16.1.12.3.2 取引実績 395
16.1.13 BROADCOM 396
16.1.13.1 事業概要 396
16.1.13.2 提供している製品・ソリューション・サービス 397
16.1.13.3 最近の動向 398
16.1.13.3.1 製品の発売・機能強化 398
16.1.14 SOPHOS 399
16.1.14.1 事業概要 399
16.1.14.2 提供している製品・ソリューション・サービス 400
16.1.14.3 最近の動向 401
16.1.14.3.1 製品の発売・機能強化 401
16.1.14.3.2 契約実績 402
16.1.15 STELLAR CYBER 404
16.1.15.1 事業概要 404
16.1.15.2 提供している製品・ソリューション・サービス 405
16.1.15.3 最近の動向 406
16.1.15.3.1 製品の発売・機能強化 406
16.1.15.3.2 契約実績 407
16.1.16 INTELLITHREAT 410
16.1.17 RAPID7 411
16.1.18 EXABEAM 412
16.1.19 CYNET SECURITY 413
16.1.20 LMNTRIX 414
16.1.21 NOPALCYBER 415
16.1.22 PURPLESEC 416
16.1.23 LEVELBLUE 417
16.1.24 ESENTIRE 418
16.1.25 ELASTIC 419
16.1.26 FIDELIS SECURITY 420
17 調査方法 421
17.1 調査データ 421
17.1.1 二次データ 422
17.1.2 一次データ 423
17.1.2.1 一次プロファイルの内訳 424
17.1.2.2 主要な業界インサイト 424
17.2 データの三角測量 425
17.3 市場規模の推計 426
17.3.1 トップダウン・アプローチ 426
17.3.2 ボトムアップ・アプローチ 426
17.3.3 収益分析 427
17.4 市場予測 430
17.5 調査の前提条件 431
17.6 調査の限界 432
18 付録 433
18.1 ディスカッション・ガイド 433
18.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 437
18.3 カスタマイズオプション 439
18.4 関連レポート 439
18.5 著者情報 440
表1 2020年~2025年の米ドル為替レート 45
表2 XDR市場における未充足ニーズと未開拓領域 61
表3 XDR市場における各プレーヤーの戦略的動き 65
表4 ベンダーのティア横断的な戦略パターン 66
表5 XDR市場に対するポーターの5つの力による影響 69
表6 主要国別のGDP変化率(2021年~2030年) 71
表7 XDR市場エコシステムにおける企業の役割 76
表8 XDR市場:2026年~2027年の会議・イベントの詳細一覧 77
表9 主要な関税率 85
表10 関税の影響による価格の予想変動および最終用途市場への想定される影響 87
表11 XDRソリューション別、主要プレーヤーの平均販売価格 103
表12 導入モード別、主要プレーヤーの参考価格水準 103
表13 主なユースケースと市場ポテンシャル 106
表14 ベストプラクティス:ユースケースを導入している企業 107
表15 XDR市場:汎用AI(Gen AI)導入に関するケーススタディ 107
表16 相互に関連する隣接エコシステムと市場プレイヤーへの影響 108
表17 北米:規制機関、政府機関、
およびその他の組織の一覧 111
表18 欧州:規制機関、政府機関、
およびその他の組織の一覧 112
表19 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 112
表20 その他の地域:規制機関、政府機関、
およびその他の組織の一覧 113
表21 XDR市場におけるグローバル業界標準 114
表22 上位3つの業種における購買プロセスに対するステークホルダーの影響 116
表23 上位3つの業種における主要な購入基準 117
表24 XDR市場における未充足ニーズ(最終用途産業別) 119
表25 拡張型検知・対応(XDR)市場(提供形態別)、
2020年~2025年(百万米ドル) 121
表26 拡張型検知・対応(XDR)市場:提供形態別、
2026年~2031年(百万米ドル) 122
表27 拡張型検知・対応(XDR)市場、
プラットフォーム/ソフトウェア別、2020年~2025年(百万米ドル) 122
表28 拡張型検知・対応(XDR)市場、
プラットフォーム/ソフトウェア別、2026年~2031年(百万米ドル) 123
表29 プラットフォーム/ソフトウェア: 拡張型検知・対応(XDR)市場、地域別、2020年~2025年(百万米ドル) 123
表30 プラットフォーム/ソフトウェア:拡張型検知・対応(XDR)市場、地域別、2026年~2031年 (百万米ドル) 123
表31 ネイティブXDR:拡張型検知・対応(XDR)市場、地域別、
2020年~2025年(百万米ドル) 124
表32 ネイティブXDR:拡張検知・対応(XDR)市場、地域別、
2026年~2031年(百万米ドル) 124
表 33 オープン/マルチベンダー XDR:拡張型検知・対応(XDR)市場、地域別、2020年~2025年(百万米ドル) 125
表 34 オープン/マルチベンダー XDR: 拡張検知・対応(XDR)市場、地域別、2026年~2031年(百万米ドル) 126
表35 拡張検知・対応(XDR)市場、サービス別、
2020年~2025年(百万米ドル) 126
表36 拡張型検知・対応(XDR)市場、サービス別、
2026年~2031年(百万米ドル) 127
表37 サービス: 拡張型検知・対応(XDR)市場、地域別、
2020年~2025年(百万米ドル) 127
表38 サービス:拡張型検知・対応(XDR)市場、地域別、
2026年~2031年(百万米ドル) 127
表39 プロフェッショナルサービス:拡張型検知・対応(XDR)市場、地域別、2020年~2025年 (百万米ドル) 128
表40 プロフェッショナルサービス:拡張型検知・対応(XDR)市場、地域別、2026年~2031年(百万米ドル) 128
表41 マネージドサービス:拡張型検知・対応(XDR)市場、
地域別、2020年~2025年(百万米ドル) 130
表42 マネージドサービス:拡張型検知・対応(XDR)市場、
地域別、2026年~2031年(百万米ドル) 130
表43 拡張型検知・対応(XDR)市場、
攻撃対象領域のカバー率別、2020年~2025年 (百万米ドル) 133
表44 拡張型検知・対応(XDR)市場、
攻撃対象領域のカバー率別、2026年~2031年(百万米ドル) 133
表45 エンドポイント検出:拡張型検出・対応(XDR)市場、
地域別、2020年~2025年(百万米ドル) 134
表46 エンドポイント検出:拡張型検出・対応(XDR)市場、
地域別、2026–2031年(百万米ドル) 134
表47 ネットワーク検知:拡張検知・対応(XDR)市場、
地域別、2020–2025年(百万米ドル) 135
表48 ネットワーク検知:拡張検知・対応(XDR)市場、
地域別、2026年~2031年(百万米ドル) 135
表49 クラウドワークロード検知: 拡張型検知・対応(XDR)市場、地域別、2020年~2025年(百万米ドル) 136
表50 クラウドワークロード検知:拡張型検知・対応(XDR)市場、地域別、2026年~2031年(百万米ドル) 136
表51 IDおよびアクセス検知:拡張検知・対応(XDR)市場、地域別、2020年~2025年(百万米ドル) 137
表52 IDおよびアクセス検知:拡張検知・対応(XDR)市場、地域別、2026年~2031年(百万米ドル) 137
表53 IoT/OT特化型検知:拡張検知・対応(XDR)市場、地域別、2020年~2025年(百万米ドル) 138
表54 IoT/OT特化型検知: 拡張型検知・対応(XDR)市場、地域別、2026年~2031年(百万米ドル) 138
表55 拡張型検知・対応(XDR)市場、導入形態別、
2020年~2025年(百万米ドル) 140
表56 拡張型検知・対応(XDR)市場:導入形態別、
2026年~2031年(百万米ドル) 141
表57 クラウド:拡張型検知・対応(XDR)市場、地域別、
2020年~2025年(百万米ドル) 142
表58 クラウド:拡張型検知・対応(XDR)市場、地域別、
2026年~2031年(百万米ドル) 142
表59 オンプレミス:拡張型検知・対応(XDR)市場、
地域別、2020年~2025年(百万米ドル) 143
表60 オンプレミス:拡張型検知・対応(XDR)市場、
地域別、2026年~2031年 (百万米ドル) 143
表61 ハイブリッド/マルチクラウドXDR:拡張型検知・対応(XDR)市場、地域別、2020年~2025年(百万米ドル) 144
表62 ハイブリッド/マルチクラウド:拡張型検知・対応(XDR)市場、
地域別、2026年~2031年(百万米ドル) 144
表63 拡張型検知・対応(XDR)市場:組織規模別、
2020年~2025年(百万米ドル) 146
表64 拡張型検知・対応(XDR)市場:組織規模別、
2026年~2031年(百万米ドル) 147
表65 大企業:拡張型検知・対応(XDR)市場、
地域別、2020年~2025年 (百万米ドル) 148
表66 大企業:拡張型検知・対応(XDR)市場、
地域別、2026年~2031年(百万米ドル) 148
表 67 中小企業:拡張型検知・対応(XDR)市場、地域別、
2020–2025年(百万米ドル) 149
表 68 中小企業: 拡張型検知・対応(XDR)市場、地域別、
2026年~2031年(百万米ドル) 149
表69 拡張型検知・対応(XDR)市場、業種別、
2020年~2025年(百万米ドル) 153
表70 拡張型検知・対応(XDR)市場:業種別、
2026年~2031年(百万米ドル) 153
表71 BFSI:拡張型検知・対応(XDR)市場:地域別、
2020年~2025年(百万米ドル) 154
表72 BFSI:拡張型検知・対応(XDR)市場、地域別、
2026年~2031年(百万米ドル) 154
表73 政府:拡張型検知・対応(XDR)市場、
地域別、2020年~2025年(百万米ドル) 155
表74 政府:拡張型検知・対応 (XDR)市場、
地域別、2026年~2031年(百万米ドル) 155
表75 製造業:拡張型検知・対応(XDR)市場、
地域別、2020年~2025年(百万米ドル) 156
表76 製造業:拡張型検知・対応(XDR)市場、
地域別、2026年~2031年(百万米ドル) 156
表77 エネルギー・公益事業:拡張型検知・対応(XDR)市場、
地域別、2020年~2025年(百万米ドル) 157
表78 エネルギー・公益事業:拡張型検知・対応(XDR)市場、
地域別、2026年~2031年(百万米ドル) 157
表79 小売・Eコマース:拡張型検知・対応(XDR)市場、地域別、2020年~2025年(百万米ドル) 158
表80 小売・Eコマース: 拡張型検知・対応(XDR)市場、地域別、2026年~2031年(百万米ドル) 158
表81 ヘルスケア:拡張型検知・対応(XDR)市場、地域別、
2020年~2025年(百万米ドル) 159
表82 ヘルスケア:拡張型検知・対応(XDR)市場、地域別、
2026年~2031年(百万米ドル) 159
表83 ITおよびITES:拡張型検知・対応(XDR)市場、地域別、
2020年~2025年(百万米ドル) 160
表84 ITおよびITES:拡張型検知・対応(XDR)市場、地域別、
2026年~2031年(百万米ドル) 160
表85 その他の業種: 拡張型検知・対応(XDR)市場、
地域別、2020年~2025年(百万米ドル) 161
表86 その他の業種:拡張型検知・対応(XDR)市場、
地域別、2026年~2031年 (百万米ドル) 161
表87 拡張型検知・対応(XDR)市場、地域別、
2020年~2025年(百万米ドル) 163
表88 拡張型検知・対応(XDR)市場:地域別、
2026年~2031年(百万米ドル) 164
表89 北米:拡張型検知・対応(XDR)市場:提供形態別、
2020年~2025年(百万米ドル) 165
表90 北米:拡張型検知・対応市場、提供形態別、
2026年~2031年(百万米ドル) 166
表91 北米:拡張型検知・対応市場、
プラットフォーム/ソフトウェア別、2020年~2025年(百万米ドル) 166
表92 北米:拡張型検知・対応(EDR)市場、
プラットフォーム/ソフトウェア別、2026年~2031年(百万米ドル) 166
表93 北米:拡張型検知・対応(EDR)市場、サービス別、
2020年~2025年(百万米ドル) 166
表94 北米:拡張型検知・対応(EDR)市場、サービス別、
2026年~2031年
(百万米ドル) 167表95 北米:拡張型検知・対応(EDR)市場、攻撃対象領域のカバー率別、2020–2025年(百万米ドル) 167表 96 北米:拡張型検知・対応(EDR)市場、攻撃対象領域のカバー率別、2026年~2031年 (百万米ドル) 167表97 北米:拡張型検知・対応(EDR)市場、導入形態別、2020年~2025年(百万米ドル) 168表98 北米:拡張型検知・対応(EDR)市場、導入形態別、2026年~2031年(百万米ドル) 168表99 北米:拡張型検知・対応(EDR)市場、組織規模別、2020年~2025年(百万米ドル) 168表100 北米:拡張型検知・対応(EDR)市場、組織規模別、2026年~2031年(百万米ドル) 168表101 北米:拡張型検知・対応(EDR)市場、業種別、2020年~2025年(百万米ドル) 169表102 北米:拡張型検知・対応(EDR)市場、業種別、2026年~2031年(百万米ドル) 169表103 北米:拡張型検知・対応(EDR)市場、国別、2020年~2025年(百万米ドル) 169表104 北米:拡張型検知・対応市場(国別)、2026年~2031年(百万米ドル) 170表105 米国:拡張型検知・対応市場(提供サービス別)、2020年~2025年(百万米ドル) 170
表106 米国:拡張型検知・対応市場(提供形態別)、2026年~2031年(百万米ドル) 171表107 米国:拡張型検知・対応市場(プラットフォーム/ソフトウェア別)、2020年~2025年 (百万米ドル) 171表108 米国:拡張型検知・対応(EDR)市場、プラットフォーム/ソフトウェア別、2026年~2031年(百万米ドル) 171表109 米国:拡張型検知・対応(EDR)市場、サービス別、2020年~2025年(百万米ドル) 171表110 米国:拡張型検知・対応(EDR)市場、サービス別、2026年~2031年(百万米ドル) 172表111 米国:拡張型検知・対応(EDR)市場、攻撃対象範囲別、2020–2025年(百万米ドル) 172表112 米国:拡張型検知・対応(EDR)市場、攻撃対象範囲別、2026–2031年(百万米ドル) 172表113 米国:拡張型検知・対応(EDR)市場、導入形態別、2020年~2025年(百万米ドル) 173表114 米国:拡張型検知・対応(EDR)市場、導入形態別、2026年~ 2031年(百万米ドル) 173表115 米国:拡張型検知・対応(EDR)市場、組織規模別、2020年~2025年(百万米ドル) 173表116 米国:拡張型検知・対応(EDR)市場、組織規模別、2026年~2031年(百万米ドル) 173表117 米国:拡張型検知・対応(EDR)市場、業種別、2020年~2025年 (百万米ドル) 174表118 米国:拡張型検知・対応(EDR)市場、業種別、2026–2031年(百万米ドル) 174表 119 カナダ:拡張型検知・対応(EDR)市場、提供形態別、2020年~2025年(百万米ドル) 175表 120 カナダ:拡張型検知・対応(EDR)市場、提供形態別、2026年~2031年 (百万米ドル) 175表 121 カナダ:拡張型検知・対応(XDR)市場、プラットフォーム/ソフトウェア別、2020–2025年(百万米ドル) 176表 122 カナダ:拡張型検知・対応(XDR)市場、
プラットフォーム/ソフトウェア別、2026年~2031年(百万米ドル) 176表123 カナダ:拡張型検知・対応(EDR)市場、サービス別、2020年~2025年(百万米ドル) 176表124 カナダ:拡張型検知・対応(EDR)市場、サービス別、2026年~2031年(百万米ドル) 176表125 カナダ:拡張型検知・対応(EDR)市場、攻撃対象領域のカバー範囲別、2020–2025年(百万米ドル) 177表126 カナダ:拡張型検知・対応(EDR)市場、攻撃対象領域のカバー範囲別、2026–2031年(百万米ドル) 177表 127 カナダ:拡張型検知・対応(EDR)市場、導入形態別、2020年~2025年(百万米ドル) 177表 128 カナダ:拡張型検知・対応(EDR)市場、導入形態別、2026年~2031年(百万米ドル) 178表129 カナダ:拡張型検知・対応(EDR)市場、組織規模別、2020年~2025年(百万米ドル) 178表130 カナダ:拡張型検知・対応(EDR)市場、組織規模別、2026年~2031年(百万米ドル) 178表131 カナダ:拡張型検知・対応(EDR)市場、業種別、2020年~2025年 (百万米ドル) 179表132 カナダ:拡張型検知・対応(EDR)市場、業種別、2026年~2031年(百万米ドル) 179表133 欧州:拡張型検知・対応(EDR)市場、提供形態別、2020年~2025年(百万米ドル) 180表 134 欧州:拡張型検知・対応(EDR)市場、提供形態別、2026–2031年(百万米ドル) 181表 135 欧州:拡張型検知・対応(EDR)市場、プラットフォーム/ソフトウェア別、2020–2025年 (百万米ドル) 181表136 欧州:拡張型検知・対応(EDR)市場、プラットフォーム/ソフトウェア別、2026年~2031年(百万米ドル) 181
表137 欧州:拡張型検知・対応(EDR)市場、サービス別、2020年~2025年(百万米ドル) 181表138 欧州:拡張型検知・対応(EDR)市場、サービス別、2026年~2031年(百万米ドル) 182表139 欧州:拡張型検知・対応(EDR)市場、攻撃対象範囲別、2020年~2025年 (百万米ドル) 182表140 欧州:拡張型検知・対応(EDR)市場、攻撃対象領域のカバー範囲別、2026年~2031年(百万米ドル) 182表 141 欧州:拡張型検知・対応(EDR)市場、導入形態別、2020年~2025年(百万米ドル) 183表 142 欧州:拡張型検知・対応(EDR)市場、導入形態別、2026–2031年(百万米ドル) 183表143 欧州:拡張型検知・対応(EDR)市場、組織規模別、2020–2025年(百万米ドル) 183表 144 欧州:拡張型検知・対応(EDR)市場、組織規模別、2026年~2031年(百万米ドル) 183表145 欧州:拡張型検知・対応(EDR)市場、業種別、2020年~2025年(百万米ドル) 184表146 欧州:拡張型検知・対応(EDR)市場、業種別、2026年~2031年(百万米ドル) 184表147 欧州:拡張型検知・対応(EDR)市場、国別、2020年~2025年 (百万米ドル) 185表 148 欧州:拡張型検知・対応市場、国別、2026–2031年(百万米ドル) 185表 149 英国:拡張型検知・対応市場、提供サービス別、2020年~2025年(百万米ドル) 186表150 英国:拡張型検知・対応(EDR)市場、提供形態別、
2026年~2031年(百万米ドル) 186表151 英国:拡張型検知・対応(EDR)市場、提供形態別、2020年~2025年(百万米ドル) 186表152 英国:拡張型検知・対応(EDR)市場、プラットフォーム/ソフトウェア別、2026年~2031年(百万米ドル) 187表153 英国:拡張型検知・対応(EDR)市場、サービス別、2020年~2025年(百万米ドル) 187表154 英国:拡張型検知・対応(EDR)市場、サービス別、2026年~2031年 (百万米ドル) 187表 155 英国:拡張型検知・対応(EDR)市場、攻撃対象領域のカバー率別、2020–2025年(百万米ドル) 187表 156 英国:拡張型検知・対応(EDR)市場、攻撃対象領域のカバー範囲別、2026年~2031年(百万米ドル) 188表 157 英国: 拡張型検知・対応(EDR)市場、導入形態別、2020年~2025年(百万米ドル) 188表158 英国:拡張型検知・対応(EDR)市場、導入形態別、2026年~2031年(百万米ドル) 188表159 英国:拡張型検知・対応(EDR)市場、組織規模別、2020年~2025年(百万米ドル) 188表 160 英国:拡張型検知・対応(EDR)市場、組織規模別、2026年~2031年(百万米ドル) 189表161 英国:拡張型検知・対応(EDR)市場、業種別、2020年~2025年(百万米ドル) 189表162 英国:拡張型検知・対応(EDR)市場、業種別、2026年~2031年(百万米ドル) 189表163 ドイツ:拡張型検知・対応(EDR)市場、提供形態別、2020–2025年(百万米ドル) 190表164 ドイツ:拡張型検知・対応(EDR)市場、提供形態別、2026–2031年
(百万米ドル) 190表165 ドイツ:拡張型検知・対応(EDR)市場、プラットフォーム/ソフトウェア別、2020年~2025年(百万米ドル) 191表 166 ドイツ:拡張型検知・対応(EDR)市場、プラットフォーム/ソフトウェア別、2026年~2031年(百万米ドル) 191表 167 ドイツ:拡張型検知・対応(EDR)市場、サービス別、2020年~2025年(百万米ドル) 191表 168 ドイツ:拡張型検知・対応(EDR)市場、サービス別、2026年~2031年 (百万米ドル) 191表169 ドイツ:拡張型検知・対応(EDR)市場、攻撃対象領域のカバー率別、2020年~2025年(百万米ドル) 192表170 ドイツ:拡張型検知・対応(EDR)市場、攻撃対象範囲別、2026年~2031年(百万米ドル) 192表171 ドイツ:拡張型検知・対応(EDR)市場、導入形態別、2020年~2025年(百万米ドル) 192表 172 ドイツ:拡張型検知・対応(EDR)市場、導入形態別、2026年~2031年(百万米ドル) 193表 173 ドイツ:拡張型検知・対応(EDR)市場、組織規模別、2020年~2025年(百万米ドル) 193表174 ドイツ:拡張型検知・対応(EDR)市場、組織規模別、2026年~2031年 (百万米ドル) 193表 175 ドイツ:拡張型検知・対応市場、業種別、2020–2025年(百万米ドル) 194表176 ドイツ:拡張型検知・対応市場(業種別)、2026年~2031年(百万米ドル) 194表177 フランス:拡張型検知・対応(EDR)市場、提供形態別、2020年~2025年(百万米ドル) 195表178 フランス:拡張型検知・対応(EDR)市場、提供形態別、2026年~2031年(百万米ドル)
195
表179 フランス:拡張型検知・対応(EDR)市場、
プラットフォーム/ソフトウェア別、2020年~2025年(百万米ドル) 196
表180 フランス: 拡張型検知・対応(EDR)市場、
プラットフォーム/ソフトウェア別、2026年~2031年(百万米ドル) 196
表181 フランス:拡張型検知・対応(EDR)市場、サービス別、
2020年~2025年(百万米ドル) 196
表182 フランス:拡張型検知・対応(EDR)市場、サービス別、
2026年~2031年(百万米ドル) 196
表183 フランス:拡張型検知・対応(EDR)市場、
攻撃対象領域のカバー率別、2020年~2025年 (百万米ドル) 197
表 184 フランス:拡張型検知・対応市場、
攻撃対象範囲別、2026–2031年(百万米ドル) 197
表 185 フランス:拡張型検知・対応市場、
導入形態別、2020年~2025年(百万米ドル) 197
表186 フランス:拡張型検知・対応(EDR)市場、
導入形態別、2026年~2031年(百万米ドル) 198
表187 フランス:拡張型検知・対応市場、
組織規模別、2020年~2025年(百万米ドル) 198
表188 フランス: 拡張型検知・対応(EDR)市場、
組織規模別、2026年~2031年(百万米ドル) 198
表189 フランス:拡張型検知・対応(EDR)市場、業種別、
2020年~2025年(百万米ドル) 199
表190 フランス:拡張型検知・対応市場(業種別)、
2026年~2031年 (百万米ドル) 199
表 191 イタリア:拡張型検知・対応市場(提供内容別)、
2020–2025年(百万米ドル) 200
表 192 イタリア:拡張型検知・対応市場、提供サービス別、
2026年~2031年(百万米ドル) 200
表193 イタリア:拡張型検知・対応市場、
プラットフォーム/ソフトウェア別、2020年~2025年
(百万米ドル) 201
表194 イタリア:拡張型検知・対応(EDR)市場、
プラットフォーム/ソフトウェア別、2026年~2031年 (百万米ドル) 201
表 195 イタリア:拡張型検知・対応(EDR)市場、サービス別、
2020–2025年(百万米ドル) 201
表 196 イタリア:拡張型検知・対応(EDR)市場、サービス別、
2026年~2031年(百万米ドル) 201
表 197 イタリア:拡張型検知・対応(EDR)市場、
攻撃対象範囲別、2020年~2025年(百万米ドル) 202
表198 イタリア:拡張型検知・対応(EDR)市場、
攻撃対象範囲別、2026年~2031年(百万米ドル) 202
表199 イタリア:拡張型検知・対応(EDR)市場、導入形態別、
2020年~2025年(百万米ドル) 202
表200 イタリア:拡張型検知・対応(EDR)市場、導入形態別、
2026年~2031年(百万米ドル) 203
表 201 イタリア:拡張型検知・対応(EDR)市場、組織規模別、
2020年~2025年(百万米ドル) 203
表 202 イタリア:拡張型検知・対応(EDR)市場、組織規模別、
2026年~2031年(百万米ドル) 203
表 203 イタリア:拡張型検知・対応(EDR)市場、業種別、
2020年~2025年(百万米ドル) 204
表204 イタリア:拡張型検知・対応(EDR)市場、業種別、
2026年~2031年(百万米ドル) 204
表205 欧州その他地域: 拡張型検知・対応(EDR)市場:提供形態別、
2020–2025年(百万米ドル) 205
表206 欧州その他地域:拡張型検知・対応(EDR)市場:提供形態別、
2026–2031年(百万米ドル) 205
表 207 欧州その他地域:拡張型検知・対応市場、
プラットフォーム/ソフトウェア別、2020年~2025年(百万米ドル) 205
表 208 欧州その他地域:拡張型検知・対応市場、
プラットフォーム/ソフトウェア別、2026年~2031年(百万米ドル) 206
表209 欧州その他地域:拡張型検知・対応(EDR)市場、サービス別、
2020年~2025年(百万米ドル) 206
表210 欧州その他地域: 拡張型検知・対応(EDR)市場、サービス別、
2026年~2031年(百万米ドル) 206
表211 欧州その他地域:拡張型検知・対応(EDR)市場、
攻撃対象領域のカバー率別、2020年~2025年 (百万米ドル) 206
表 212 欧州その他地域:拡張型検知・対応(EDR)市場、
攻撃対象領域のカバー率別、2026年~2031年(百万米ドル) 207
表 213 欧州その他地域:拡張型検知・対応(EDR)市場、
導入形態別、2020年~2025年(百万米ドル) 207
表214 欧州その他地域:拡張型検知・対応(EDR)市場、
導入形態別、2026年~2031年(百万米ドル) 207
表215 欧州その他の地域:拡張型検知・対応(EDR)市場、
組織規模別、2020年~2025年(百万米ドル) 207
表216 欧州その他の地域:拡張型検知・対応(EDR)市場、
組織規模別、2026年~2031年(百万米ドル) 208
表217 欧州その他地域:拡張型検知・対応(EDR)市場、業種別、
2020年~2025年(百万米ドル) 208
表 218 欧州その他地域:拡張型検知・対応(EDR)市場、業種別、
2026年~2031年(百万米ドル) 208
表 219 アジア太平洋地域:拡張型検知・対応(EDR)市場、提供形態別、
2020年~2025年(百万米ドル) 210
表 220 アジア太平洋地域:拡張型検知・対応(EDR)市場、提供形態別、
2026年~2031年 (百万米ドル) 210
表 221 アジア太平洋地域:拡張型検知・対応(EDR)市場、
プラットフォーム/ソフトウェア別、2020–2025年(百万米ドル) 211
表 222
アジア太平洋地域:拡張型検知・対応(EDR)市場、
プラットフォーム/ソフトウェア別、2026年~2031年(百万米ドル) 211
表223 アジア太平洋地域:拡張型検知・対応(EDR)市場、サービス別、
2020年~2025年 (百万米ドル) 211
表 224 アジア太平洋地域:拡張型検知・対応(EDR)市場、サービス別、
2026年~2031年(百万米ドル) 211
表 225 アジア太平洋地域:拡張型検知・対応(EDR)市場、
攻撃対象範囲別、2020年~2025年(百万米ドル) 212
表 226 アジア太平洋地域:拡張型検知・対応(EDR)市場、
攻撃対象領域のカバー率別、2026年~2031年(百万米ドル) 212
表 227 アジア太平洋地域:拡張型検知・対応(EDR)市場、
導入形態別、2020年~2025年 (百万米ドル) 212
表 228 アジア太平洋地域:拡張型検知・対応(EDR)市場、
導入形態別、2026年~2031年(百万米ドル) 213
表 229 アジア太平洋地域:拡張型検知・対応(EDR)市場、
組織規模別、2020年~2025年(百万米ドル) 213
表 230 アジア太平洋地域: 拡張型検知・対応(EDR)市場、
組織規模別、2026年~2031年(百万米ドル) 213
表231 アジア太平洋地域:拡張型検知・対応(EDR)市場、業種別、
2020年~2025年(百万米ドル) 214
表232 アジア太平洋地域:拡張型検知・対応市場(業種別)、
2026年~2031年(百万米ドル) 214
表233 アジア太平洋地域:拡張型検知・対応市場(国別)、
2020年~2025年 (百万米ドル) 215
表234 アジア太平洋地域:拡張型検知・対応(EDR)市場、国別、
2026年~2031年(百万米ドル) 215









