市場規模と予測:
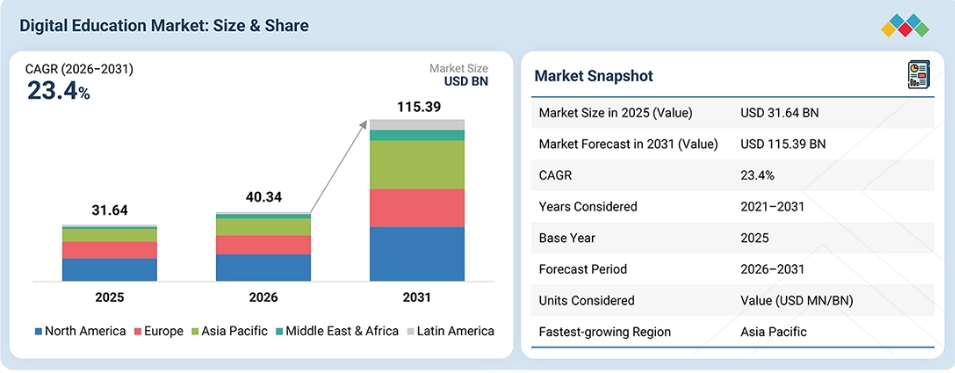
2025年の市場規模:316億4,000万米ドル
2026年の市場規模:403億4,000万米ドル
2031年の売上高予測:1,153億9,000万米ドル
成長率:2026年から2031年にかけて年平均成長率(CAGR)23.4%
データは2021年から2031年まで利用可能です
基準年:2025年
予測期間:2026年~2031年
最も成長が著しい地域:アジア太平洋地域
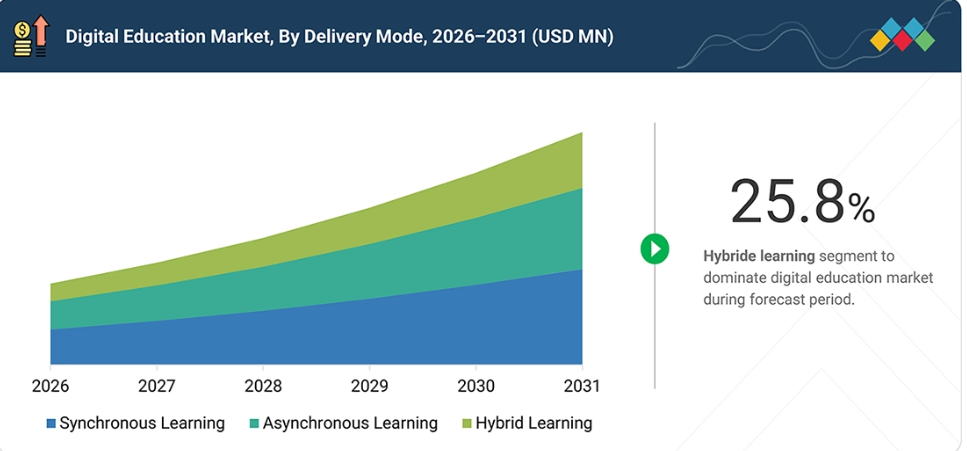
ハイブリッド学習セグメントは、予測期間中に年平均成長率(CAGR)25.8%という最も高い成長率で拡大すると予想されます。
主な市場動向と洞察
- 今後の見通し:デジタル教育市場は、パーソナライズド・ラーニング、労働力のスキルアップ、および柔軟で拡張性の高いデジタル学習ソリューションに対する需要の高まりに牽引されています。
- 主な成長要因:インターネット普及率の上昇、クラウドベースの学習プラットフォーム、専門資格への需要の高まり、およびAIを活用した教育への投資が、市場の成長を牽引しています。
- 最新の動向:AIを活用したパーソナライズド・ラーニング、ブレンデッド・ラーニング・モデル、アダプティブ・ラーニング技術、モバイル・ラーニング、およびリアルタイムの学習分析の採用が拡大しています。
- 成長の機会:労働力のスキルアップ、専門資格、企業研修、および拡張性のあるデジタル学習ソリューションに対する需要の高まりが、デジタル教育プロバイダーに新たな機会を生み出しています。
主なポイント
予測期間中、北米はデジタル教育市場において最大の市場シェアを占めると予想されます。
講師主導型オンライン学習セグメントは、2026年に約34%のシェアを占め、最大の市場規模を維持すると予想されます。
専門資格・スキル開発セグメントは、26.2%という最も高い年平均成長率(CAGR)で成長すると予想されます。
同期型学習セグメントは、2026年には約44%のシェアを占め、最大の市場シェアを維持すると予想されます。
教育機関セグメントは、2026年には約49%のシェアを占め、最大の市場規模を維持すると予想されます。
ブレンデッド・ラーニング(混合型学習)セグメントは、予測期間中に27.8%という最も高いCAGRを記録すると予想されます。
デジタル教育市場は競争が激しく、Coursera、Skillsoft、LinkedIn Learning、Pluralsight、edXといった主要企業が、堅牢でエンタープライズグレードのデジタル学習およびスキル管理プラットフォームを提供するトップクラスの「スター」として位置づけられています。これらのベンダーは、統合されたコンテンツライブラリ、クラウドによる拡張性、AIを活用したパーソナライゼーション、グローバルなコンプライアンス対応、そして高度なエンタープライズレベルの機能によって他社との差別化を図っており、大規模な組織や複雑な学習環境において優先的に選ばれる選択肢となっています。
Udacity、Intellipaat、DataCampは、アジャイルでコスト効率に優れ、特定のスキルに特化したコースを提供していることから、デジタル教育市場においてニッチ分野に注力する有力なプレーヤーとして認識されています。これらのベンダーは、個人の学習者や中堅企業向けにカスタマイズされた、柔軟で業界に即した認定プログラムを専門としています。
教育機関や企業が、スキルギャップの解消、学習者の期待の変化、コンテンツ配信の複雑化への対応として、パーソナライズされたAI主導の学習を優先するにつれ、デジタル教育市場は拡大しています。最新のデジタル教育プラットフォームが、リアルタイムの分析、適応型学習パス、エンゲージメント追跡機能の向上を提供しているため、その導入が進んでいます。クラウドベースでAIを活用したソリューションは、パーソナライズされた学習をより迅速に、より正確に、そしてより容易に拡張可能にすることで、この変化を加速させています。
顧客の顧客に影響を与えるトレンドと変革
AIを活用したパーソナライゼーション、適応型学習パス、没入型テクノロジーの導入拡大により、デジタル教育市場は再構築されつつあり、これらは教育機関や企業がコンテンツを提供し、学習者の成果を管理する方法を変革しています。デジタル教育評議会(Digital Education Council)の「2024年グローバルAI学生調査」によると、学生の86%がすでに学習に人工知能を活用しており、AI主導の学習方法への大幅な移行が示されています。
クラウドネイティブなデジタル教育プラットフォームは、学術環境や企業環境を問わず、より迅速な導入、シームレスな統合、そして幅広い拡張性を可能にすることで、標準的な選択肢となりつつあります。分析機能やモバイルアクセスによって強化された、学習者のエンゲージメントのリアルタイム追跡により、パーソナライズされたコンテンツ配信が向上しています。同時に、地方におけるインフラの格差、データプライバシー規制の変遷、検証可能な資格証明への需要の高まりといった課題により、プロバイダーはよりスケーラブルで規制に準拠した学習プラットフォームへの依存を余儀なくされています。
また、ハイブリッド学習やブレンド型学習モデルも、教育機関が柔軟性、エンゲージメント、コスト効率のバランスをどのように取るべきかを再定義しつつあります。
市場の動向
推進要因:適応型テクノロジーに牽引される、個別化された学習への需要の高まり
従来の教育モデルでは、個性的で多様な生徒のニーズを満たすことに限界があるため、適応型学習システムが導入されつつあります。こうしたテクノロジーは、AIや機械学習(ML)アルゴリズムを活用して個々の学習パターンを分析し、個別化された教育体験を提供します。例えば、2024年10月、ソフトウェア企業のAnthologyと、ケンブリッジを拠点とするAI企業のObrizumは、Obrizumのアダプティブ学習技術をBlackboardの学習管理システムに組み込むための提携を発表しました。
この提携により、自動レコメンデーションや学習進捗の追跡といったツールを通じて、世界中の何百万人もの生徒にパーソナライズド学習が提供されることが期待されています。これにより、生徒の学習意欲が高まり、教育者には生徒の成績に関するリアルタイムの洞察が得られるようになります。さらに、韓国政府はAI教育プログラムを開始し、2025年3月に小学3年生、4年生、中学1年生、高校1年生を対象にAIデジタル教科書を導入しました。2028年までに全面的な導入が完了する見込みです。この移行を円滑に進めるため、同国はすでに7億4,000万米ドルを教員研修に投資しており、教育者が教室でAIツールを活用して個別化された学習を促進できるよう支援しています。
制約要因:農村部におけるインフラの不足
インターネット接続の普及率の低さ、不安定な電力供給、デジタル端末の不足といったインフラ上の問題は、デジタル教育市場の発展にとって大きな課題となっています。これらの障害により、特に低所得層や農村部の生徒がオンライン学習に十分に取り組むことが制限され、その結果、市場の需要が低下し、導入のペースが鈍化しています。
国連児童基金(ユニセフ)による2025年のナイジェリアの教育危機に関する報告書によると、ナイジェリアの人口のうちインターネットに接続しているのはわずか36%であり、78%がデジタルリテラシーを欠いており、全教員の半数未満しかICTに関する適切なスキルを持っていません。これらの障壁に対処するため、世界中の政府がインフラ整備に投資しています。
例えば、英国政府は最近、学校におけるインターネット接続環境の強化に向け、約5,830万米ドルを拠出することを決定しました。これは、無線ネットワークや光ファイバーのアップグレードに重点を置き、学校がテクノロジーにおける平等な機会を提供するために必要なデジタルインフラを確実に整備することを目的としています。
機会:教育システムへのブロックチェーンの統合は、雇用主や教育機関による資格情報の即時検証を可能にします
資格証明の検証にブロックチェーン技術を導入することで、安全かつ透明性が高く、改ざん不可能な学歴証明書の発行・検証方法が実現され、デジタル教育の推進に寄与しています。従来のシステムでは、通常、紙の証明書と手作業による検証が行われており、これには時間がかかり、費用もかかり、不正のリスクも伴います。
ブロックチェーンの分散型台帳技術は、こうした問題を解消し、即座に検証可能な、改ざん不可能な実績記録を提供します。例えば、2025年4月、シャルジャ海事アカデミー(SMA)は、ブロックチェーンベースのプラットフォームであるEduchainとの提携を通じて、ブロックチェーンを活用したマイクロクレデンシャルを導入しました。このプロジェクトにより、学生は能力やスキルに焦点を当てた、検証可能なデジタルバッジを取得できるようになります。これらの資格は即座に検証できるため、大幅な時間の節約と管理コストの削減につながり、LinkedInなどのプロフェッショナル向けプラットフォームで簡単に共有できるため、学生の国際的な就職可能性を高めることができます。
課題:教員研修の不十分さが、デジタルツールの効果的な導入を妨げている
教員への研修が不十分であることは、既存の技術と教室でのその最適な活用との間に隔たりを生じさせるため、オンライン教育市場の発展と拡大における課題となっています。教員が指導方法においてデジタル技術を活用するスキルを欠いている場合、オンラインおよびブレンディッド・ラーニング・モデルの潜在能力は十分に活用されません。
このギャップは、インドのUDISE(統一地区教育情報システム)2023-24年報告書によって明確に示されています。同報告書によると、同国の980万人の学校教員のうち、コンピュータを活用した指導に関する研修を受けたのはわずか26.7%であり、73%以上が未研修のままとなっています。基礎教育レベルではこの不足がさらに顕著で、デジタル研修を受けた教員はわずか20.2%にとどまっています。この課題に対処するには、教員がテクノロジー主導の学習の積極的なファシリテーターとなれるよう、専門能力開発への大規模な投資と継続的な支援体制の構築が必要となります。
市場エコシステム
デジタル教育エコシステムには、コンテンツプロバイダー、学習プラットフォームベンダー、資格認定パートナー、クラウドインフラプロバイダーが含まれており、これらが連携してエンドツーエンドのパーソナライズド学習を提供しています。中核となるデジタル教育プラットフォームは、コース配信、評価、分析、資格認定のためのモジュールを提供しており、一方、教育機関や企業向け研修プロバイダーは、さまざまなユースケースにおいてコンテンツの関連性を確保しています。
クラウドプロバイダーは、大規模な学習者基盤に必要な、拡張性が高く安全なインフラストラクチャをサポートしています。AI、没入型技術、分析を専門とするテクノロジーパートナーは、パーソナライゼーション、適応型評価、リアルタイムのエンゲージメント追跡を通じて、プラットフォームの機能を強化しています。教育機関、企業、政府機関などのエンドユーザーは、エコシステムの需要側を形成しており、資格認定基準を策定する認定機関や規制当局によって支えられています。これらのステークホルダーが一体となって、アクセスしやすく効果的なデジタル学習を可能にする、相互に連携した環境を構築しています。
市場セグメント
デジタル教育市場:学習モデル別
講師主導型のオンライン学習モデルには、リアルタイムでのやり取りが可能であるという利点と、オンラインプラットフォームならではの柔軟性があります。これにより、学習者は遠隔で学習しながらも、講師と直接やり取りをしたり、質問をしたり、即座に回答を得たりすることができます。
このモデルは主に、企業研修、高等教育、専門資格認定プログラムなどで需要が高く、これらの分野では、必要なスキルを身につけるために、綿密に計画された指導や専門家によるセッションが不可欠です。また、ビデオ会議、双方向型の学習管理システム、仮想コラボレーションツールの進歩により、学習プロセスはさらに充実し、教育はより魅力的で実践的なものとなっています。
デジタル教育市場:コースの種類別
AI、データ分析、サイバーセキュリティ、新興技術の進歩に伴い、各業界が急速に進化する中、専門家たちの間で継続的なスキルアップや再スキル化への需要が高まっています。デジタルプラットフォームは、キャリアアップや転職を目指す社会人に応える、柔軟でアクセスしやすく、業界に即した認定プログラムを提供しています。マイクロクレデンシャル、モジュール式学習、およびデジタル教育プロバイダーと業界リーダーとの提携の台頭は、これらのコースの信頼性と実用性をさらに高め、予測期間において専門認定およびスキル開発セグメントが最高の年平均成長率(CAGR)を記録する原動力となっています。
デジタル教育市場:提供形態別
ハイブリッド学習は、同期型と非同期型の形式を組み合わせたもので、予定された交流を通じて参加できる柔軟性を提供すると同時に、学習者が都合の良い時間に自主的に学習できるようにします。ハイブリッド学習は、多様な学習ニーズに対応し、リソースの活用を最適化するため、教育機関、企業研修プロバイダー、政府プログラムによってますます採用されています。デジタルプラットフォーム、コンテンツライブラリ、評価ツール、およびコラボレーションの可能性へのアクセスが向上していることから、ハイブリッド学習は予測期間中に最も高いCAGRを記録する見込みです。
デジタル教育市場:エンドユーザー別
エンドユーザー別に見ると、予測期間中、学術機関セグメントがデジタル教育市場で最大のシェアを占めると予想されます。学校、カレッジ、大学によるデジタルプラットフォームの広範な導入が、この成長を牽引しています。これらの教育機関では、教育および学習体験を向上させるために、オンライン学習ツールの統合がますます進められているためです。パンデミックによって加速されたブレンド型およびハイブリッド型学習モデルへの移行により、デジタルコンテンツ、バーチャル教室、学習管理システムに対する需要が持続しています。
地域
カナダは、予測期間中、デジタル教育市場において最も高い年平均成長率(CAGR)を記録すると予想されます。
北米は、先進的なデジタルインフラ、高いインターネット普及率、オンライン学習プラットフォームの広範な導入、および教育機関や企業におけるデジタル教育への多額の投資に牽引され、世界のデジタル教育市場で最大のシェアを占めました。同地域で確立された教育テクノロジーエコシステムに加え、AIを活用したパーソナライズ型および適応型学習ソリューションの採用拡大が、市場のさらなる成長を支えると予想されます。
デジタル教育市場:企業評価マトリックス
デジタル教育市場において、Courseraは、世界的な大学との強力な提携関係、包括的なコースカタログ、そしてAIを活用したパーソナライゼーションや企業のスキルアップにおける継続的なイノベーションにより、「スター(Star)」と評価されています。2026年のUdemyとの統合により、統合プラットフォームと大規模な企業顧客基盤がさらに強化され、市場に強力な影響力を持つトップクラスのベンダーとしての地位を確立しています。一方、Skillsoftは「新興リーダー」と見なされており、AIネイティブなスキル管理プラットフォームや、IDC MarketScapeのITトレーニングサービス部門における「リーダー」、Fosway 9-Gridのデジタルラーニング部門における「戦略的リーダー」としての評価を通じて、勢いを増しています。企業の従業員育成への注力や、edXとの統合などの戦略的提携が、その上昇傾向を後押ししています。
主要市場プレイヤー
Coursera (US)
Skillsoft (US)
LinkedIn Learning (US)
Pluralsight (US)
edX (US)
Udacity (US)
Intellipaat (India)
Swayam (India)
Veranda Learning (India)
Alison (Ireland)
Iversity (Germany)
NovoEd (US)
XeutangX (China)
Khan Academy (US)
Kadenze (US)
Fedrica Web Learning (Italy)
My Mooc (France)
Treehouse (US)
Skillshare (US)
CXL (US)
Go1 (Australia)
DataCamp (US)
Platzi (US)
Chegg (US)
Duolingo (US)
最近の動向
2025年12月:SkillsoftはedXと提携し、オックスフォード大学、ハーバード大学、ロンドン・スクール・オブ・エコノミクスなどの教育機関が提供するエグゼクティブ教育プログラムを含む、大学および企業が主導するコースを、Skillsoft Percipioプラットフォームに直接統合しました。この提携により、学術的および職業的な学習と、組織が従業員全体のスキルを構築、活用、追跡する方法が結びつけられ、学習への投資と従業員の就業準備状況、およびビジネス成果との整合性が図られます。
2026年5月:Courseraは、2025年12月に初めて発表された、総額約25億米ドル相当の株式交換によるUdemyとの統合を完了しました。統合されたプラットフォームは、Courseraの大学提携による学位・認定プログラムと、Udemyの講師主導型コースマーケットプレイスを融合させ、2億9,000万人以上の学習者、1万8,000社の企業顧客、そして9万5,000人のコンテンツクリエイターからなるグローバルネットワークを擁しています。取引完了に伴い、Udemyの普通株式はナスダックから上場廃止となり、統合後の会社は引き続きCourseraのブランド名で事業を展開しています。
2025年4月:Courseraは、学習者のキャリア目標に基づいてコースの推奨をパーソナライズするAI駆動型機能「Compass」をリリースしました。簡単なクイズに答えることで、ユーザーは需要の高い60の職種に合わせたカスタマイズされたコンテンツの提案を受け取ることができ、さらに39カ国にわたる地域別の給与や求人データも提供されます。Compassは、キャリアアップの道筋を明確にすることを目指しています。
1 はじめに 28
1.1 本調査の目的 28
1.2 市場の定義 28
1.3 調査対象範囲 29
1.3.1 市場セグメンテーションおよび地域範囲 29
1.3.2 調査対象の範囲および除外項目 30
1.3.3 対象期間 31
1.4 対象通貨 31
1.5 本調査の限界 32
1.6 ステークホルダー 32
1.7 変更点の概要 33
2 エグゼクティブ・サマリー 34
2.1 市場のハイライトと主要な洞察 34
2.2 主要な市場参加者:戦略的展開のマッピング 35
2.3 デジタル教育市場における破壊的トレンド 36
2.4 高成長セグメント 37
2.5 地域別概況:市場規模、成長率、および予測 38
3 プレミアムインサイト 39
3.1 デジタル教育市場における事業者にとって魅力的な機会 39
3.2 学習モデル別 デジタル教育市場 40
3.3 デジタル教育市場:提供形態別 40
3.4 デジタル教育市場:コースタイプ別 40
3.5 デジタル教育市場:エンドユーザー別 41
3.6 デジタル教育市場:地域別 41
4 市場の概要 42
4.1 はじめに 42
4.2 市場の動向 43
4.2.1 成長要因 43
4.2.1.1 適応型および個別化されたデジタル学習への需要の高まり 43
4.2.1.2 世界的なインターネットおよびモバイル接続の拡大 44
4.2.1.3 デジタルスキルおよび就職に直結するスキルの需要の高まり 44
4.2.1.4 政府主導のデジタル教育イニシアチブおよび国家学習プラットフォーム 44
4.2.2 制約要因 45
4.2.2.1 デジタル教育へのアクセスを制限するインフラおよび接続性の格差 45
4.2.2.2 学習者のウェルビーイング、プライバシー、およびデジタル技術の安全な利用に関する懸念 45
4.2.3 機会 46
4.2.3.1 AIを活用した個別指導、コンテンツ作成、および学習支援 46
4.2.3.2 十分な教育機会を得られていない学習者向けの、地域に根差した多言語対応およびオフラインのデジタル教育 46
4.2.3.3 マイクロラーニング、モジュール型学習、およびスキルベースのデジタル資格の拡大 46
4.2.4 課題 47
4.2.4.1 教師のデジタルリテラシーの不足が、効果的なテクノロジー導入を妨げている 47
4.2.4.2 データガバナンス、相互運用性、およびエビデンス要件が、導入の複雑さを増している 47
4.3 未充足のニーズと未開拓分野 48
4.3.1 デジタル教育市場における未充足のニーズ 48
4.3.2 未開拓分野における機会 48
4.4 相互に関連する市場とセクター横断的な機会 49
4.4.1 相互に関連する市場 49
4.4.2 セクター横断的な機会 49
4.5 新たなビジネスモデルとエコシステムの変容 50
4.5.1 新たなビジネスモデル 50
4.5.1.1 デジタル教育のビジネスモデル 50
4.5.2 エコシステムの変容 51
4.6 ティア1/2/3のプレーヤーによる戦略的動き 51
4.6.1 主な動きと戦略的焦点 51
5 業界の動向 52
5.1 ポーターの5つの力分析 52
5.1.1 新規参入の脅威 54
5.1.2 代替品の脅威 54
5.1.3 買い手の交渉力 54
5.1.4 供給者の交渉力 54
5.1.5 競合の激しさ 55
5.2 マクロ経済指標 55
5.2.1 はじめに 55
5.2.2 GDPの推移と予測 55
5.2.3 世界のeラーニング市場の動向 57
5.2.4 世界の教育分野におけるAI市場の動向 57
5.3 バリューチェーン分析 58
5.4 エコシステム分析 59
5.5 価格分析 61
5.5.1 2025年の地域別ベンダー平均販売価格の動向 61
5.5.1.1 北米 61
5.5.1.2 欧州 62
5.5.1.3 アジア太平洋 62
5.5.1.4 中東・アフリカ 62
5.5.1.5 ラテンアメリカ 62
5.5.2 2025年のデジタル教育市場の価格動向 63
5.5.3 主要ベンダー別の価格動向(2025年) 64
5.6 主要な会議およびイベント(2026年~2027年) 65
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 66
5.8 投資および資金調達のシナリオ 67
5.9 ケーススタディ分析 68
5.9.1 INSTRUCTUREとアリゾナ州立大学、大規模かつ分散した学生層に向けたデジタル学習を拡大 68
5.9.2 D2Lとカルガリー大学が「BrightSpace」を活用し、オンライン学習体験を近代化 68
5.9.3 Google for Educationとシカゴ公立学校が、学区全体でデジタル教室へのアクセスを拡大 69
5.9.4 CourseraとPwCが、企業向けオンライン学習を通じて労働力のスキルアップを加速 69
5.9.5 Microsoft Educationとマイアミ大学が、Teamsを活用してハイブリッドキャンパス体験を向上 69
5.10 2025年の米国関税がデジタル教育市場に与える影響 70
5.10.1 はじめに 70
5.10.2 主な関税率 70
5.10.3 価格への影響分析 71
5.10.4 国・地域への影響 71
5.10.4.1 北米 71
5.10.4.2 欧州 71
5.10.4.3 アジア太平洋地域 71
5.10.5 エンドユーザーへの影響 72
5.10.5.1 教育機関 72
5.10.5.2 企業 72
5.10.5.3 政府および公共部門 72
6 顧客環境と購入者の行動 73
6.1 意思決定プロセス 73
6.2 購入に関わるステークホルダーと購入評価基準 74
6.2.1 購入プロセスにおける主要なステークホルダー 74
6.2.2 購入基準 75
6.3 導入の障壁と内部的な課題 77
6.4 各エンドユーザー業界における未充足ニーズ 79
6.5 市場の収益性 81
6.5.1 収益の可能性 82
6.5.2 コストの動向 83
6.5.3 主要用途における利益率向上の機会 83
7 技術、特許、
デジタル化、およびAIの導入による戦略的変革 84
7.1 技術分析 84
7.1.1 主要な新興技術 84
7.1.1.1 人工知能および適応型学習技術 84
7.1.1.2 没入型および仮想学習技術 84
7.1.1.3 学習分析および予測インテリジェンス 85
7.1.2 補完的技術 85
7.1.2.1 学習管理システムおよびデジタルコンテンツプラットフォーム 85
7.1.2.2 デジタル評価、試験監督および資格認定技術 85
7.1.2.3 モバイル学習およびコラボレーション技術 86
7.1.3 関連技術 86
7.1.3.1 学生情報、学務管理および教育ERP技術 86
7.1.3.2 従業員研修、スキルインテリジェンスおよび人材管理技術 86
7.1.3.3 デジタルID、決済および資格認証技術 87
7.2 技術・製品ロードマップ 87
7.2.1 短期(2026年~2028年) | AIを活用した学習および体験のデジタル化 87
7.2.2 中期(2028年~2031年) | 適応型学習インテリジェンスおよび連携型スキルワークフロー 88
7.2.3 長期(2031年~2035年以降) | 自律的な学習オーケストレーションと没入型学習エコシステム 89
7.3 特許分析 90
7.4 AI/生成AIがデジタル教育市場に与える影響 92
7.4.1 主なユースケースと市場の可能性 92
7.4.2 デジタル教育管理におけるベストプラクティス 93
7.4.3 デジタル教育市場におけるAI導入の事例研究 93
7.4.3.1 カーン・アカデミー:Khanmigoを通じたAIを活用した個別指導およびパーソナライズド・ラーニングの導入 93
7.4.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 94
7.4.5 デジタル教育市場におけるジェネレーティブAI導入に対する顧客の準備状況 94
8 規制環境 96
8.1 規制環境 96
8.1.1 規制機関、政府機関、およびその他の組織 96
8.1.2 地域別の規制 98
8.1.2.1 北米 98
8.1.2.2 欧州 98
8.1.2.3 アジア太平洋 99
8.1.2.4 中東および南アフリカ 99
8.1.2.5 ラテンアメリカ 99
8.1.3 地域別の業界標準 100
8.1.3.1 北米 100
8.1.3.2 欧州 100
8.1.3.3 アジア太平洋 101
8.1.3.4 その他の地域 101
9 学習モデル別デジタル教育市場 102
9.1 はじめに 103
9.1.1 学習モデル:デジタル教育市場の推進要因 103
9.2 自己ペース型学習 104
9.2.1 自己ペース型学習による柔軟性の向上 104
9.2.2 動画ベースのコース 105
9.2.3 テキストベースのモジュール 106
9.2.4 インタラクティブ学習 106
9.3 講師主導型 106
9.3.1 講師主導型学習を通じた学習者支援の強化 106
9.3.2 定期開催のウェビナー 107
9.3.3 メンターシップおよびチューターリングセッション 107
9.4 ブレンデッド・ラーニング 108
9.4.1 ブレンデッド・アプローチによる多様なニーズへの対応 108
9.4.2 反転授業 109
9.4.3 プロジェクト型学習モデル 109
9.5 マイクロラーニング 110
9.5.1 マイクロラーニング・モジュールによる学習定着率の向上 110
9.5.2 インフォグラフィックとショートカプセル 111
9.5.3 ショート動画 111
9.6 アダプティブ・ラーニング 111
9.6.1 リアルタイム適応による学習のパーソナライズ 111
9.6.2 AIによるパーソナライズされた学習パス 112
9.6.3 スキルギャップ評価ツール 113
9.7 モバイルラーニング 113
9.7.1 モバイルデバイスを活用した学習の継続性の向上 113
9.7.2 アプリベースの学習プラットフォーム 114
9.7.3 ゲーム型学習アプリ 114
10 提供形態別デジタル教育市場 115
10.1 はじめに 116
10.1.1 提供形態:デジタル教育市場の推進要因 116
10.2 同期型学習 117
10.2.1 同期型学習によるリアルタイムな交流の促進 117
10.3 非同期型学習 118
10.3.1 非同期学習による時間的制約を超えた学習 118
10.4 ハイブリッド学習 119
10.4.1 柔軟性とリアルタイムの交流による学習者のエンパワーメント 119
11 コース種別別のデジタル教育市場 121
11.1 はじめに 122
11.1.1 コースの種類:デジタル教育市場の推進要因 122
11.2 学術教育 123
11.2.1 テクノロジーによる伝統的な教育の変革 123
11.2.2 K-12 124
11.2.3 高等教育 125
11.3 試験対策 125
11.3.1 オンライン試験対策による受験生の能力向上 125
11.4 専門資格およびスキル開発 126
11.4.1 デジタル教育を通じたスキルアップ 126
11.5 職業訓練 127
11.5.1 デジタルプラットフォームを通じた職業訓練の高度化 127
11.6 企業内研修およびコンプライアンス研修 128
11.6.1 デジタル研修を通じたコンプライアンスの確保 128
12 エンドユーザー別デジタル教育市場 130
12.1 はじめに 131
12.1.1 エンドユーザー:デジタル教育市場の推進要因 131
12.2 教育機関 132
12.2.1 デジタル教育による教室の近代化 132
12.2.2 学校 133
12.2.3 短期大学・大学 133
12.3 企業・組織 134
12.3.1 デジタル学習による労働力の俊敏性の変革 134
12.3.2 中小企業 135
12.3.3 大企業 135
12.4 政府および公共部門 135
12.4.1 テクノロジーを活用した研修による市民の能力向上 135
13 地域別デジタル教育市場 137
13.1 はじめに 138
13.2 北米 139
13.2.1 北米:市場の推進要因 139
13.2.2 米国 143
13.2.2.1 市場を牽引する政府の取り組みと技術の導入 143
13.2.3 カナダ 144
13.2.3.1 市場を牽引する教育分野における技術導入への強い注力 144
13.3 欧州 145
13.3.1 ヨーロッパ:市場の推進要因 146
13.3.2 英国 149
13.3.2.1 市場を牽引する政府による投資およびテクノロジー企業との提携 149
13.3.3 ドイツ 150
13.3.3.1 市場を牽引する「デジタル・パクト2.0」への投資 150
13.3.4 フランス 151
13.3.4.1 デジタル教育リソースへの平等なアクセスの確保に重点を置き、市場を牽引 151
13.3.5 イタリア 152
13.3.5.1 AIを統合した教室への注力を高め、市場を牽引 152
13.3.6 その他の欧州諸国 153
13.4 アジア太平洋地域 154
13.4.1 アジア太平洋地域:市場の推進要因 154
13.4.2 中国 158
13.4.2.1 オンライン学習に向けた政府の強力な取り組みが市場を牽引 158
13.4.3 日本 159
13.4.3.1 デジタル教育を拡大する「GIGAスクール計画」 159
13.4.4 インド 160
13.4.4.1 インターネットの普及率の高さ、スマートフォンの普及、および政府の取り組みが市場を牽引 160
13.4.5 オーストラリア・ニュージーランド 161
13.4.5.1 インターネット普及率の向上と、将来を見据えたスキルの重視が市場を牽引 161
13.4.6 その他のアジア太平洋地域 162
13.5 中東・アフリカ 163
13.5.1 中東・アフリカ:市場の推進要因 164
13.5.2 湾岸協力会議(GCC) 167
13.5.2.1 アラブ首長国連邦(UAE) 168
13.5.2.1.1 学校におけるデジタル学習ソリューションの進化が市場を牽引 168
13.5.2.2 サウジアラビア 169
13.5.2.2.1 市場を牽引するAIを活用した学習ツールおよび仮想コラボレーション技術の導入拡大 169
13.5.2.3 GCCのその他の地域 170
13.5.3 南アフリカ 171
13.5.3.1 インターネット普及率の向上と質の高い教育への需要の高まりが市場を牽引 171
13.5.4 中東・アフリカのその他の地域 172
13.6 ラテンアメリカ 173
13.6.1 ラテンアメリカ:市場の推進要因 174
13.6.2 ブラジル 177
13.6.2.1 国際金融機関からの投資が市場を牽引 177
13.6.3 メキシコ 178
13.6.3.1 教育へのアクセスと質の向上への重視の高まりが市場を牽引 178
13.6.4 その他のラテンアメリカ諸国 179
14 競争環境 181
14.1 はじめに 181
14.2 主要企業の戦略/競争優位性(2024年~2026年) 181
14.3 売上高分析(2021年~2025年) 182
14.4 市場シェア分析(2025年) 184
14.5 製品比較 186
14.5.1 Coursera 186
14.5.2 DUOLINGO 187
14.5.3 LINKEDIN 187
14.6 企業評価マトリックス:主要プレイヤー、2026年 187
14.6.1 スター企業 188
14.6.2 新興リーダー企業 188
14.6.3 広範な展開を行う企業 188
14.6.4 参入企業 189
14.6.5 企業の事業展開:主要企業、2026年 190
14.6.5.1 企業の事業展開 190
14.6.5.2 地域別展開状況 190
14.6.5.3 エンドユーザー別展開状況 191
14.6.5.4 学習モデル別展開状況 191
14.7 企業評価マトリックス:スタートアップ/中小企業、2026年 192
14.7.1 先進的な企業 192
14.7.2 対応力のある企業 192
14.7.3 ダイナミックな企業 193
14.7.4 スタートブロック 193
14.7.5 競争力ベンチマーク:スタートアップ/中小企業、2026年 194
14.7.5.1 主要なスタートアップ/中小企業の詳細リスト 194
14.7.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 195
14.8 企業評価および財務指標 195
14.8.1 主要ベンダーの企業価値評価 196
14.8.2 主要ベンダーの財務指標 196
14.9 競争シナリオ 197
14.9.1 製品の発売・機能強化 197
14.9.2 取引実績 200
15 企業概要 213
15.1 はじめに 213
15.2 主要企業 213
15.2.1 Coursera 213
15.2.1.1 事業概要 213
15.2.1.2 提供している製品・ソリューション・サービス 214
15.2.1.3 最近の動向 215
15.2.1.3.1 製品の発売および機能強化 215
15.2.1.3.2 取引 215
15.2.1.4 MnMの見解 217
15.2.1.4.1 競争優位性 217
15.2.1.4.2 戦略的選択 217
15.2.1.4.3 弱点および競合上の脅威 218
15.2.2 DUOLINGO 219
15.2.2.1 事業概要 219
15.2.2.2 提供している製品・ソリューション・サービス 220
15.2.2.3 最近の動向 221
15.2.2.3.1 提携・取引 221
15.2.2.4 MnMの見解 222
15.2.2.4.1 勝利への権利 222
15.2.2.4.2 戦略的選択 222
15.2.2.4.3 弱点および競合上の脅威 222
15.2.3 EDX 223
15.2.3.1 事業概要 223
15.2.3.2 提供している製品・ソリューション・サービス 223
15.2.3.3 最近の動向 224
15.2.3.3.1 製品の発売および機能強化 224
15.2.3.3.2 取引 225
15.2.3.4 MnMの見解 226
15.2.3.4.1 勝利への権利 226
15.2.3.4.2 戦略的選択 226
15.2.3.4.3 弱点と競合上の脅威 226
15.2.4 PLURALSIGHT
227
15.2.4.1 事業概要 227
15.2.4.2 提供している製品・ソリューション・サービス 227
15.2.4.3 最近の動向 229
15.2.4.3.1 製品の発売と機能強化 229
15.2.4.3.2 取引 230
15.2.4.4 MnMの見解 231
15.2.4.4.1 勝利への権利 231
15.2.4.4.2 戦略的選択 231
15.2.4.4.3 弱点と競合上の脅威 231
15.2.5 UDACITY 232
15.2.5.1 事業概要 232
15.2.5.2 提供している製品・ソリューション・サービス 232
15.2.5.3 最近の動向 233
15.2.5.3.1 製品の発売および機能強化 233
15.2.5.3.2 取引 233
15.2.5.4 MnMの見解 234
15.2.5.4.1 勝利への権利 234
15.2.5.4.2 戦略的選択 235
15.2.5.4.3 弱点および競合上の脅威 235
15.2.6 INTELLIPAAT SOFTWARE SOLUTIONS 236
15.2.6.1 事業概要 236
15.2.6.2 提供製品・ソリューション・サービス 236
15.2.6.3 最近の動向 237
15.2.6.3.1 製品の発売および機能強化 237
15.2.6.3.2 契約状況 238
15.2.7 SWAYAM 239
15.2.7.1 事業概要 239
15.2.7.2 提供している製品・ソリューション・サービス 239
15.2.7.3 最近の動向 240
15.2.7.3.1 製品の発売および機能強化 240
15.2.7.3.2 契約実績 240
15.2.8 VERANDA LEARNING SOLUTIONS 242
15.2.8.1 事業概要 242
15.2.8.2 提供している製品・ソリューション・サービス 243
15.2.8.3 最近の動向 244
15.2.8.3.1 契約状況 244
15.2.9 ALISON 247
15.2.9.1 事業概要 247
15.2.9.2 提供している製品・ソリューション・サービス 247
15.2.9.3 最近の動向 248
15.2.9.3.1 製品の発売および機能強化 248
15.2.9.3.2 取引実績 249
15.2.10 LINKEDIN 251
15.2.10.1 事業概要 251
15.2.10.2 提供している製品・ソリューション・サービス 251
15.2.10.3 最近の動向 252
15.2.10.3.1 取引 252
15.2.11 SPRINGER NATURE 254
15.2.11.1 事業概要 254
15.2.11.2 提供している製品・ソリューション・サービス 254
15.3 その他の主要企業 256
15.3.1 FUTURELEARN 256
15.3.2 NOVOED 257
15.3.3 XUETANG 258
15.3.4 KHAN ACADEMY 259
15.3.5 KADENZE 260
15.3.6 FEDERICA WEB LEARNING 261
15.3.7 TREEHOUSE ISLAND 262
15.3.8 SKILLSHARE 263
15.3.9 CXL 264
15.3.10 GO1 265
15.3.11 DATACAMP 266
15.3.12 PLATZI 267
15.3.13 CHEGG 268
15.3.14 MY MOOC 269
16 調査方法論 270
16.1 調査データ 270
16.1.1 二次データ 271
16.1.1.1 データおよび主要な二次情報源の一覧 272
16.1.2 一次データ 272
16.1.2.1 一次インタビューの内訳 273
16.1.2.2 主要な業界インサイト 273
16.1.3 市場規模の推計 273
16.1.4 データの三角検証 277
16.1.5 因子分析 278
16.1.6 調査の前提条件 279
17 付録 280
17.1 ディスカッション・ガイド 280
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 284
17.3 カスタマイズ・オプション 286
17.4 関連レポート 286
17.5 著者情報 287
表1 2020年~2025年の米ドル為替レート 31
表2 デジタル教育市場に対するポーターの5つの力分析の影響 53
表3 主要国別のGDP変化率(2021年~2029年) 55
表4 地域別ベンダーの平均販売価格の推移(2025年、千米ドル) 61
表5 デジタル教育市場の価格動向(2025年) 63
表6 デジタル教育市場:主要ベンダー別の
参考価格分析(2025年) 64
表7 デジタル教育市場:主要な会議および
イベントの一覧(2026年~2027年) 65
表8 米国の調整済み相互関税率 70
表9 上位3社のエンドユーザーにおける購買プロセスに対するステークホルダーの影響(%) 75
表10 上位3社のエンドユーザーにおける主要な購買基準 76
表11 デジタル教育市場:主要エンドユーザーセグメントにおける未充足ニーズ 80
表12 デジタル教育市場における特許登録件数(2003年~2011年) 91
表13 主なユースケースと市場ポテンシャル 92
表14 ベストプラクティス:ユースケースを導入している企業 93
表15 相互に関連する隣接エコシステムと市場参加者への影響 94
表16 北米:規制機関、政府機関、およびその他の組織 96
表17 欧州:規制機関、政府機関、およびその他の組織 97
表18 アジア太平洋地域:規制機関、政府機関、およびその他の組織 97
表19 その他の地域:規制機関、政府機関、およびその他の組織 97
表20 学習モデル別デジタル教育市場、2021年~2025年(百万米ドル) 104
表21 学習モデル別デジタル教育市場、2026年~2031年(百万米ドル) 104
表22 自己ペース型学習:地域別デジタル教育市場、2021年~2025年(百万米ドル) 105
表23 自己ペース型学習:地域別デジタル教育市場、2026年~2031年(百万米ドル) 105
表24 講師主導型:地域別デジタル教育市場、2021年~2025年 (百万米ドル) 107
表25 講師主導型:デジタル教育市場、地域別、2026年~2031年(百万米ドル) 107
表26 ブレンデッド・ラーニング:地域別デジタル教育市場、2021年~2025年(百万米ドル) 108
表27 ブレンデッド・ラーニング:地域別デジタル教育市場、2026年~2031年(百万米ドル) 109
表28 マイクロラーニング:地域別デジタル教育市場、2021年~2025年(百万米ドル) 110
表29 マイクロラーニング:地域別デジタル教育市場、2026年~2031年 (百万米ドル) 110
表30 アダプティブ・ラーニング:デジタル教育市場、地域別、2021–2025年(百万米ドル) 112
表31 アダプティブ・ラーニング:デジタル教育市場、地域別、2026–2031年 (百万米ドル) 112
表32 モバイルラーニング:地域別デジタル教育市場、2021年~2025年(百万米ドル) 113
表33 モバイルラーニング:地域別デジタル教育市場、2026年~2031年(百万米ドル) 114
表34 提供形態別デジタル教育市場、2021年~2025年(百万米ドル) 117
表35 提供形態別デジタル教育市場、2026年~2031年(百万米ドル) 117
表36 同期型学習:地域別デジタル教育市場、2021年~2025年(百万米ドル) 118
表37 同期型学習:地域別デジタル教育市場、2026年~2031年(百万米ドル) 118
表38 非同期型学習:地域別デジタル教育市場、2021年~2025年(百万米ドル) 119
表39 非同期学習:地域別デジタル教育市場、2026年~2031年(百万米ドル) 119
表40 ハイブリッド学習:地域別デジタル教育市場、2021年~2025年(百万米ドル) 120
表41 ハイブリッド学習:地域別デジタル教育市場、2026年~2031年(百万米ドル) 120
表42 コース種別デジタル教育市場、2021年~2025年(百万米ドル) 123
表43 デジタル教育市場:コース種別、2026年~2031年(百万米ドル) 123
表44 学術教育:デジタル教育市場、地域別、2021年~2025年(百万米ドル) 124
表45 学術教育:地域別デジタル教育市場、2026年~2031年(百万米ドル) 124
表46 試験対策:地域別デジタル教育市場、2021年~2025年(百万米ドル) 125
表47 試験対策:地域別デジタル教育市場、2026年~2031年(百万米ドル) 126
表48 専門資格・スキル開発:地域別デジタル教育市場、2021年~2025年 (百万米ドル) 126
表49 専門資格・スキル開発:地域別デジタル教育市場、2026年~2031年(百万米ドル) 127
表50 職業訓練:デジタル教育市場(地域別、2021年~2025年)(百万米ドル) 127
表51 職業訓練:デジタル教育市場(地域別、2026年~2031年)(百万米ドル) 128
表52 企業研修およびコンプライアンス研修:地域別デジタル教育市場、2021年~2025年(百万米ドル) 128
表53 企業研修およびコンプライアンス研修:地域別デジタル教育市場、2026年~2031年(百万米ドル) 129
表54 エンドユーザー別デジタル教育市場、2021年~2025年(百万米ドル) 132
表55 デジタル教育市場:エンドユーザー別、2026年~2031年(百万米ドル) 132
表56 教育機関:デジタル教育市場、地域別、2021年~2025年(百万米ドル) 133
表57 教育機関:地域別デジタル教育市場、2026年~2031年(百万米ドル) 133
表58 企業・組織:地域別デジタル教育市場、2021年~2025年 (百万米ドル) 134
表59 企業・組織:地域別デジタル教育市場、2026年~2031年(百万米ドル) 134
表60 政府・公共部門:地域別デジタル教育市場、2021年~2025年(百万米ドル) 136
表61 政府・公共部門:地域別デジタル教育市場、2026年~2031年 (百万米ドル) 136
表62 地域別デジタル教育市場、2021年~2025年(百万米ドル) 138
表63 地域別デジタル教育市場、2026年~2031年(百万米ドル) 139
表64 北米:デジタル教育市場、学習モデル別、2021年~2025年(百万米ドル) 140
表65 北米:デジタル教育市場、学習モデル別、2026年~2031年 (百万米ドル) 141
表66 北米:デジタル教育市場、提供形態別、2021年~2025年(百万米ドル) 141
表67 北米:デジタル教育市場、提供形態別、2026年~2031年(百万米ドル) 141
表68 北米:デジタル教育市場、コース種別、2021年~2025年(百万米ドル) 142
表69 北米:デジタル教育市場、コース種別、2026年~2031年(百万米ドル) 142
表70 北米:デジタル教育市場、エンドユーザー別、2021年~2025年(百万米ドル) 142
表71 北米:デジタル教育市場、エンドユーザー別、2026年~2031年(百万米ドル) 142
表72 北米:デジタル教育市場、国別、2021年~2025年(百万米ドル) 143
表73 北米:デジタル教育市場、国別、2026年~2031年(百万米ドル) 143
表74 米国:デジタル教育市場(学習モデル別)、2021年~2025年(百万米ドル) 144
表75 米国:デジタル教育市場(学習モデル別)、2026年~2031年(百万米ドル) 144
表76 カナダ:デジタル教育市場(学習モデル別)、2021年~2025年(百万米ドル) 145
表77 カナダ:デジタル教育市場(学習モデル別)、2026年~2031年(百万米ドル) 145
表78
欧州:デジタル教育市場、学習モデル別、2021年~2025年(百万米ドル) 146
表79 欧州:デジタル教育市場、学習モデル別、2026年~2031年(百万米ドル) 146
表80 欧州:デジタル教育市場(提供形態別)、2021年~2025年(百万米ドル) 147
表81 欧州:デジタル教育市場(提供形態別)、2026年~2031年(百万米ドル) 147
表82 欧州:デジタル教育市場、コース種別、2021年~2025年(百万米ドル) 147
表83 欧州:デジタル教育市場、コース種別、2026年~2031年(百万米ドル) 147
表84 欧州:デジタル教育市場、エンドユーザー別、2021年~2025年(百万米ドル) 148
表85 欧州:デジタル教育市場、エンドユーザー別、2026年~2031年(百万米ドル) 148
表86 欧州:デジタル教育市場、国別、2021年~2025年(百万米ドル) 148
表87 欧州:デジタル教育市場、国別、2026年~2031年(百万米ドル) 148
表88 英国:デジタル教育市場、学習モデル別、2021年~2025年(百万米ドル) 149
表89 英国:デジタル教育市場、学習モデル別、2026年~2031年(百万米ドル) 149
表90 ドイツ:デジタル教育市場(学習モデル別)、2021年~2025年(百万米ドル) 150
表91 ドイツ:デジタル教育市場(学習モデル別)、2026年~2031年(百万米ドル) 150
表92 フランス:デジタル教育市場(学習モデル別)、2021年~2025年(百万米ドル) 151
表93 フランス:デジタル教育市場(学習モデル別)、2026年~2031年(百万米ドル) 151
表94 イタリア:学習モデル別デジタル教育市場、2021年~2025年(百万米ドル) 152
表95 イタリア:学習モデル別デジタル教育市場、2026年~2031年(百万米ドル) 152
表96 その他の欧州諸国:学習モデル別デジタル教育市場、2021年~2025年(百万米ドル) 153
表97 その他の欧州諸国:学習モデル別デジタル教育市場、2026年~2031年(百万米ドル) 153
表98 アジア太平洋地域:デジタル教育市場(学習モデル別)、2021年~2025年(百万米ドル) 155
表99 アジア太平洋地域:デジタル教育市場(学習モデル別)、2026年~2031年(百万米ドル) 156
表100 アジア太平洋地域:デジタル教育市場、提供形態別、2021年~2025年(百万米ドル) 156
表101 アジア太平洋地域:デジタル教育市場、提供形態別、2026年~2031年 (百万米ドル) 156
表102 アジア太平洋地域:デジタル教育市場、コース種別、2021年~2025年(百万米ドル) 157
表 103 アジア太平洋地域:デジタル教育市場(コース種別、2026年~2031年)(百万米ドル) 157
表 104 アジア太平洋地域:デジタル教育市場(エンドユーザー別、2021年~2025年)(百万米ドル) 157
表105 アジア太平洋地域:デジタル教育市場(エンドユーザー別)、2026年~2031年(百万米ドル) 157
表106 アジア太平洋地域:デジタル教育市場(国別)、2021年~2025年(百万米ドル) 158
表107 アジア太平洋地域:デジタル教育市場、国別、2026年~2031年(百万米ドル) 158
表108 中国:デジタル教育市場、学習モデル別、2021年~2025年 (百万米ドル) 159
表109 中国:デジタル教育市場、学習モデル別、2026年~2031年(百万米ドル) 159
表110 日本:デジタル教育市場、学習モデル別、2021年~2025年 (百万米ドル) 160
表 111 日本:学習モデル別デジタル教育市場、2026年~2031年(百万米ドル) 160
表 112 インド:学習モデル別デジタル教育市場、2021年~2025年(百万米ドル) 161
表 113 インド:学習モデル別デジタル教育市場、2026年~2031年(百万米ドル) 161
表114 ANZ:デジタル教育市場、学習モデル別、2021年~2025年(百万米ドル) 162
表115 ANZ:デジタル教育市場、学習モデル別、2026年~2031年 (百万米ドル) 162
表 116 アジア太平洋地域その他:デジタル教育市場、学習モデル別、2021年~2025年(百万米ドル) 163
表 117 アジア太平洋地域(その他):学習モデル別デジタル教育市場、2026年~2031年(百万米ドル) 163
表 118 中東・アフリカ:学習モデル別デジタル教育市場、2021年~2025年 (百万米ドル) 164
表119 中東・アフリカ:デジタル教育市場、学習モデル別、2026年~2031年(百万米ドル) 164
表120 中東・アフリカ:デジタル教育市場(提供形態別)、2021年~2025年(百万米ドル) 165
表121 中東・アフリカ:デジタル教育市場(提供形態別)、2026年~2031年 (百万米ドル) 165
表 122 中東・アフリカ:デジタル教育市場、コース種別、2021年~2025年(百万米ドル) 165
表 123 中東・アフリカ:デジタル教育市場、コース種別、2026年~2031年(百万米ドル) 166
表 124 中東・アフリカ:デジタル教育市場(エンドユーザー別、2021年~2025年)(百万米ドル) 166
表125 中東・アフリカ:デジタル教育市場(エンドユーザー別、2026年~2031年)(百万米ドル) 166
表126 中東・アフリカ:デジタル教育市場(国別、2021年~2025年) (百万米ドル) 166
表 127 中東・アフリカ:デジタル教育市場、国別、2026年~2031年(百万米ドル) 167
表128 GCC:デジタル教育市場(学習モデル別、2021年~2025年)(百万米ドル) 167
表129 GCC:デジタル教育市場(学習モデル別、2026年~2031年)(百万米ドル) 168
表130 GCC:デジタル教育市場(国別)、2021年~2025年(百万米ドル) 168
表131 GCC:デジタル教育市場(国別)、2026年~2031年(百万米ドル) 168
表132 UAE:デジタル教育市場(学習モデル別)、2021年~2025年(百万米ドル) 169
表133 UAE:デジタル教育市場(学習モデル別、2026年~2031年)(百万米ドル) 169
表134 サウジアラビア:デジタル教育市場(学習モデル別)、2021年~2025年(百万米ドル) 170
表135 サウジアラビア:デジタル教育市場(学習モデル別)、2026年~2031年(百万米ドル) 170
表136 GCCその他の国々:学習モデル別デジタル教育市場、2021年~2025年(百万米ドル) 171
表137 GCCその他の国々:学習モデル別デジタル教育市場、2026年~2031年(百万米ドル) 171
表138 南アフリカ:学習モデル別デジタル教育市場、2021年~2025年(百万米ドル) 172
表139 南アフリカ:学習モデル別デジタル教育市場、2026年~2031年(百万米ドル) 172
表140 中東・アフリカのその他の地域:学習モデル別デジタル教育市場、2021年~2025年(百万米ドル) 173
表141 中東・アフリカのその他の地域:デジタル教育市場(学習モデル別)、2026年~2031年(百万米ドル) 173
表142 ラテンアメリカ:デジタル教育市場(学習モデル別)、2021年~2025年 (百万米ドル) 174
表 143 ラテンアメリカ:学習モデル別デジタル教育市場、2026年~2031年(百万米ドル) 175
表144 ラテンアメリカ:デジタル教育市場(提供形態別)、2021年~2025年(百万米ドル) 175
表145 ラテンアメリカ:デジタル教育市場(提供形態別)、2026年~2031年 (百万米ドル) 175
表146 ラテンアメリカ:デジタル教育市場、コース種別、2021年~2025年(百万米ドル) 176
表 147 ラテンアメリカ:デジタル教育市場(コース種別、2026年~2031年)(百万米ドル) 176
表 148 ラテンアメリカ:デジタル教育市場(エンドユーザー別、2021年~2025年)(百万米ドル) 176
表149 ラテンアメリカ:デジタル教育市場、エンドユーザー別、2026年~2031年(百万米ドル) 177
表150 ラテンアメリカ:デジタル教育市場、国別、2021年~2025年 (百万米ドル) 177
表151 ラテンアメリカ:デジタル教育市場、国別、2026年~2031年(百万米ドル) 177
表 152 ブラジル:デジタル教育市場(学習モデル別)、2021年~2025年(百万米ドル) 178
表 153 ブラジル:デジタル教育市場(学習モデル別)、2026年~2031年(百万米ドル) 178
表154 メキシコ:デジタル教育市場(学習モデル別)、2021年~2025年(百万米ドル) 179
表155 メキシコ:デジタル教育市場(学習モデル別)、2026年~2031年(百万米ドル) 179
表156 ラテンアメリカその他:学習モデル別デジタル教育市場、2021年~2025年(百万米ドル) 180
表157 ラテンアメリカその他地域:学習モデル別デジタル教育市場、2026年~2031年(百万米ドル) 180
表158 デジタル教育市場:主要プレーヤーが採用した戦略の概要、2024年~2026年 181
表159 デジタル教育市場:比較の度合い 184
表160 デジタル教育市場:地域別分布、2026年 190
表161 デジタル教育市場:エンドユーザー別分布、2026年 191
表162 デジタル教育市場:学習モデル別分布、2026年 191
表163 デジタル教育市場:主要スタートアップ/中小企業一覧(2026年) 194
表164 デジタル教育市場:主要スタートアップ/中小企業の競合ベンチマーク(2026年) 195
表165 デジタル教育市場:製品の発売・機能強化、2024年1月~2026年9月 197
表166 デジタル教育市場:取引動向、2023年6月~2026年9月 200
表167 Coursera:企業概要 213
表168 Coursera:提供製品・ソリューション・サービス 214
表169 Coursera:製品のリリースおよび機能強化 215
表170 Coursera:取引 215
表171 DUOLINGO:会社概要 219
表172 DUOLINGO:提供している製品・ソリューション・サービス 220
表173 DUOLINGO:取引実績 221
表174 EDX:会社概要 223
表 175 EDX:提供している製品・ソリューション・サービス 223
表 176 EDX:製品のリリースと機能強化 224
表 177 EDX:取引実績 225
表 178 PLURALSIGHT: 会社概要 227
表 179 PLURALSIGHT:提供している製品・ソリューション・サービス 227
表 180 PLURALSIGHT:製品の発売および機能強化 229
表 181 PLURALSIGHT:取引実績 230
表 182 UDACITY:会社概要 232
表 183 UDACITY:提供製品・ソリューション・サービス 232
表 184 UDACITY:製品のリリースおよび機能強化 233
表 185 UDACITY:取引 233
表 186 INTELLIPAAT SOFTWARE SOLUTIONS:会社概要 236
表 187 INTELLIPAAT SOFTWARE SOLUTIONS:提供製品・ソリューション・サービス 236
表 188 インテリパット・ソフトウェア・ソリューションズ:製品の発売および機能強化 237
表 189 インテリパット・ソフトウェア・ソリューションズ:取引実績 238
表 190 スワヤム:会社概要 239
表 191 SWAYAM:提供している製品・ソリューション・サービス 239
表 192 SWAYAM:製品の発売および機能強化 240
表 193 SWAYAM:契約実績 240
表 194 VERANDA LEARNING SOLUTIONS:会社概要 242
表 195 VERANDA LEARNING SOLUTIONS:提供製品・ソリューション・サービス 243
表 196 VERANDA LEARNING:取引実績 244
表 197 ALISON:会社概要 247
表 198 ALISON:提供している製品・ソリューション・サービス 247
表 199 ALISON:製品の発売および機能強化 248
表 200 ALISON:取引実績 249
表 201 リンクトイン:会社概要 251
表 202 リンクトイン:提供製品・ソリューション・サービス 251
表 203 リンクトイン:取引実績 252
表 204 スプリンガー・ネイチャー:会社概要 254
表 205 スプリンガー・ネイチャー:提供製品・ソリューション・サービス 254
表 206 因子分析 278









