主な市場動向と洞察
- 製品別:2025年には、特殊化学品セグメントが30.7%という最大の売上高シェアを占めました。
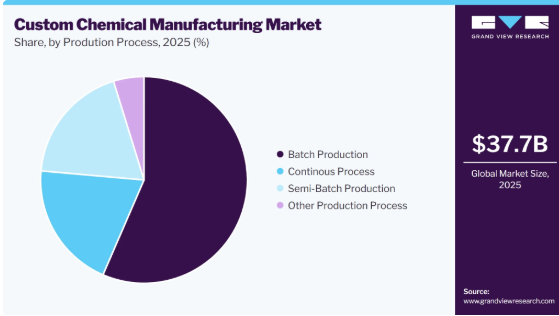
- 製造プロセス別:2025年には、バッチ生産セグメントが56.5%のシェアで市場をリードしました。
- 製造モデル別:2025年には、受託製造セグメントが32.9%という最大の売上高シェアを占めました。
- 用途別:2025年には、医薬品セグメントが売上高シェア23.7%で市場をリードしました。
地域別の注目点
- 最大の地域:アジア太平洋地域(2025年の売上高シェア34.0%)
- 最も成長が著しい地域:アジア太平洋地域(2026年~2033年のCAGRが最も高い)
市場規模と予測
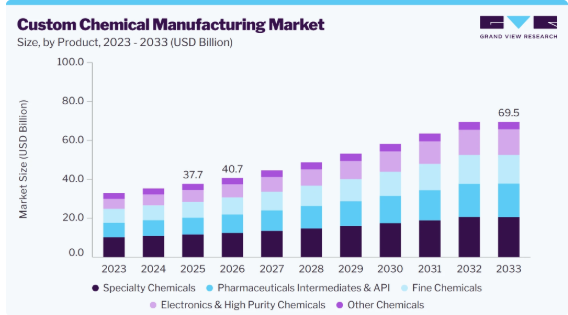
- 2025年の市場規模:377億米ドル
- 2026年の推定市場規模:407億米ドル
- 2033年までの予測市場規模:695億米ドル
- CAGR(2026年~2033年):7.9%
市場の動向
化学メーカー各社は、コスト効率の向上、高度な技術力の活用、および資本配分の最適化を図るため、専門的な合成工程の外部委託をますます進めています。需要は、製薬、農薬、エレクトロニクス、特殊材料の各セクターにおける用途特化型化学物質への需要の高まりに支えられています。また、顧客が主要市場に近い信頼できる加工パートナーを求める中、サプライチェーンの地域化もメーカーにとって新たな機会を生み出しています。SOCMAの報告によると、調査対象となった製造業者の半数以上が、コスト競争力を維持しつつ供給の安定性を高めるため、国内調達と海外調達のバランスを取っています。製造業者は同時に、操業パフォーマンスを向上させるために、自動化、デジタルインフラ、信頼性、およびプロセス安全への投資を増やしています。調査対象企業の63%が信頼性向上のための投資を、57%がデジタルインフラへの投資を行っていると報告しています。しかし、規制の複雑化、熟練労働者の不足、原材料価格の変動、および需要予測の不確実性は、引き続き利益率や投資判断に圧力をかけています。
市場の集中度と特徴
この業界は適度な統合が進んでおり、競争は化学合成能力、スケーラビリティ、プロセス開発の専門知識、規制順守、製造の柔軟性、そして長期的な顧客関係を中心に展開されています。主要企業は、ますます複雑化する顧客の要求に対応するため、医薬品中間体、農薬、特殊化学品、機能性化学品、電子材料にわたって製品ポートフォリオを拡大しています。
先進的なプロセス技術、多目的製造設備、自動化、品質管理システム、および開発から商業化までの統合された能力への投資が、重要な競争上の差別化要因となっています。幅広い化学の専門知識と柔軟なインフラを備えたメーカーは、複雑な分子、特殊なプロセス、およびカスタマイズされた生産量を必要とする顧客に対応する上で、特に有利な立場にあります。
各社はまた、戦略的な買収、生産能力の拡大、技術投資、および地理的な多角化を通じて、市場での地位を強化しています。企業は、サプライチェーンのレジリエンスや代替調達先を求める顧客を支援するため、アジア、欧州、北米における製造能力の確立や拡大をますます進めています。さらに、メーカー各社は、プロセス開発、スケールアップ、最適化、および商業化の各段階において顧客と緊密に連携し、長期的なアウトソーシング関係の構築を図っています。デジタル製造、プロセスの高密度化、環境性能、および高度な品質管理システムへの投資により、企業は効率性を向上させると同時に、ますます厳格化する顧客や規制当局の要件を満たすことが可能になっています。
製品に関する洞察
2025年には、特殊化学品セグメントが売上高シェアの30.7%を占め、市場をリードしました。このセグメントには、用途特化型の化合物、中間体、添加剤、高性能材料、機能性化学品など幅広い製品が含まれており、これらは多くの場合、カスタマイズされた合成や専門的な加工を必要とします。これらの製品は、比較的複雑な配合や差別化された性能要件を持つため、すべての製品ごとに専用の設備を維持したくない企業にとって、外部製造が魅力的な選択肢となっています。さらに、特殊化学品の用途は複数の産業にまたがっており、受託製造業者にとって多様な顧客基盤を生み出しています。
エレクトロニクス・高純度化学品セグメントは、予測期間中に年平均成長率(CAGR)10.1%で最も急速な成長を示すと予想されています。このセグメントは、半導体および先端エレクトロニクス製造における超高純度材料への需要の高まりや、厳格に管理された化学物質の仕様要件の恩恵を受けています。チップのアーキテクチャが高度化するにつれ、メーカーは洗浄、エッチング、成膜、リソグラフィー、その他のウェーハ加工工程において、より高い精度を必要としています。SEMIは、プロセス技術の進歩とデバイスの複雑化の進行が、ウェットケミカルやその他のウェーハ製造材料に対する需要をさらに高めていると指摘しています。また、7 nm以下の先進ノードの生産能力も急速に拡大しており、特殊な化学物質への需要をさらに後押ししています。
生産プロセスの洞察
2025年には、バッチ生産セグメントが56.5%と最大のシェアを占めました。カスタム化学品の製造には、さまざまな分子、配合、反応条件、生産量に対応するための高い柔軟性が求められます。バッチ生産施設では、メーカーは同一の工場内で複数の顧客プログラムに対応することが可能であり、特に、特殊化学品、医薬品中間体、および比較的多様または中程度の生産量で製造されるその他の製品に適しています。この柔軟性により、バッチ処理は、高度に標準化された連続生産と比較して、カスタマイズされた製造に特に適しています。
連続プロセス分野は、プロセスの一貫性、処理能力、資源利用率、生産効率を向上させると同時に、特定の運用コストを削減できるため、2026年から2033年にかけて年平均成長率(CAGR)9.6%で最も急速な成長を示すと予測されています。自動化や高度なプロセス制御技術の採用が進んでいることから、需要が安定しており、生産ルートが明確に定義されている化学製品において、連続製造の実現可能性がますます高まっています。医薬品製造においても、連続処理は効率、コストパフォーマンス、製品品質を向上させる可能性を秘めていることから、注目を集めています。
製造モデルの洞察
2025年には、受託製造セグメントが32.9%という最大の売上シェアを占めました。これは、顧客が実際の化学物質製造活動を外部の専門業者に委託する、中核的なアウトソーシング形態であるためです。製薬、農薬、特殊化学品、および工業系企業は、専用プラント、設備、人材、コンプライアンス体制に多額の資本を投じる必要なく、確立されたサードパーティの施設を活用することができます。また、このモデルにより、顧客は既存の製造能力や技術的専門知識を活用しつつ、社内のリソースを製品開発や商業化に集中させることが可能になります。複雑な製造工程のアウトソーシングへの継続的な移行が、このセグメントを支えています。
契約開発・製造(CDMO)セグメントは、2026年から2033年にかけて11.1%という最も高い年平均成長率(CAGR)で成長すると予測されています。これは、顧客がプロセス開発とその後の商業生産の両方を管理できる統合型パートナーをますます好むようになっているためです。企業は、完全に開発済みのプロセスを別の製造業者に委託するのではなく、単一のプロバイダーと連携して、製造経路の選定、プロセスの最適化、スケールアップ、分析開発、バリデーション、および商業生産を行うことができます。この統合モデルにより、技術移転のリスクが低減され、特に複雑な医薬品や特殊化学品プログラムにおいて、開発から製造への移行期間が短縮されます。
アプリケーションに関する洞察
2025年には、医薬品セグメントが23.7%という最大の売上高シェアを占めました。これは、製薬企業がAPI(有効成分)、高度な中間体、および複雑な分子の合成を、専門の化学メーカーにアウトソーシングする傾向が強まっていることが要因です。アウトソーシングにより、製薬企業は専門的な化学技術を活用し、専用施設への投資を削減し、ますます厳格化する製造および品質要件に対応することが可能になります。医薬品開発の複雑化と、外部の製造パートナーへの依存度の高まりが、この傾向を後押ししています。
エレクトロニクス・半導体セグメントは、2026年から2033年にかけて10.9%という最も高い年平均成長率(CAGR)を記録すると予想されています。この成長は、高度な半導体製造の急速な拡大によるものであり、これにより、特殊かつ高純度の化学原料に対する需要が高まっています。プロセスの微細化、高度なリソグラフィー、多層アーキテクチャ、そしてAIや高性能コンピューティングの応用拡大に伴い、化学物質の仕様はより厳格化され、プロセスにおける材料の使用量も増加しています。
地域別動向
アジア太平洋地域の受託化学品製造市場は、2025年に34.0%という最大の売上高シェアを占め、予測期間を通じて最も高いCAGRを示すと予想されています。この優位性は、主に同地域の大規模な化学品製造インフラ、競争力のある運営コスト、豊富な技術人材、そして製薬、農薬、エレクトロニクス、特殊化学品メーカーの堅固な基盤によるものです。グローバル企業が柔軟な製造能力や代替供給源を求める中、中国とインドは重要なアウトソーシング先となっています。また、同地域は先端化学・製薬製造への投資を誘致しているほか、拡大する国内市場がさらなる需要基盤を提供しています。
2025年、アジア太平洋地域のカスタム化学品製造市場において、中国の市場は著しく成長しました。これは、広範な化学品生産エコシステム、統合された原材料サプライチェーン、大規模な製造能力、そして熟練した化学技術者の確保といった要因により、中国が主要市場となっているためです。特に、特殊化学品、医薬品中間体、電子材料、その他の複雑な化学製品において、その地位は強固です。また、半導体、バッテリー、電気自動車などの先端製造およびハイテク産業への中国の継続的な投資も、ますます高度化する化学原料への需要を生み出しています。
北米の受託化学製造市場の動向
北米の受託化学品製造市場は、同地域が、高度に発達した製薬・特殊化学品産業、強固な研究開発(R&D)エコシステム、先進的な製造インフラ、そして厳格な品質基準を背景に重要な拠点であり続けていることから、堅調な成長が見込まれています。同地域は、製薬およびバイオテクノロジー企業におけるアウトソーシングの浸透率の高さという恩恵を受けている一方で、サプライチェーンの多様化により、顧客は最終市場に近い場所で生産体制を構築するよう促されています。また、企業は、ますます複雑化する顧客の要件に対応するため、専門的な製造能力やGMP(適正製造規範)に準拠した製造能力への投資も行っています。
米国の受託化学品製造市場の動向
米国の受託化学品製造市場は、大規模な製薬産業、洗練された研究開発基盤、広範な顧客エコシステム、および特殊化学原料に対する強い需要に支えられ、北米の受託化学品製造活動において主要な役割を果たしています。複雑な低分子化合物、原薬(API)、および先端材料のアウトソーシング増加がサードパーティ製造への需要を牽引している一方、国内サプライチェーンの強化に向けた取り組みが、現地の製造能力への投資を促進しています。例えば、BASFは2025年6月、ミシガン州に新たなGMPソリューションセンターを開設し、医薬品およびバイオ医薬品用途向けのカスタマイズされた化学およびGMP製造能力を拡大しました。
欧州のカスタム化学品製造市場の動向
欧州のカスタム化学品製造市場は、大規模な特殊化学品基盤、先進的なプロセス技術、確立されたケミカルパーク、そして強力な製薬および産業顧客ネットワークにより、依然として重要な位置を占めています。この地域には60か所以上の主要なケミカルパークがあり、原材料、ユーティリティ、加工、物流のための統合されたインフラを提供しており、柔軟な製造体制を支えています。また、欧州は高付加価値の特殊化学品において特に強固な地位を築いており、欧州の化学産業は6,350億米ドルの売上高を生み出し、120万人を雇用しています。さらに、欧州委員会の「2025年化学産業行動計画」は、重要な生産能力の維持、サプライチェーンのレジリエンス強化、イノベーションの促進、および欧州の化学製造の競争力向上に焦点を当てています。
ドイツの受託化学製造市場は、欧州最大の化学製造拠点に加え、確立された製薬産業、広範な産業インフラ、そして専門的な化学ノウハウを兼ね備えているため、特に重要な市場となっています。同国には、数多くの製造業者、熟練した専門家、研究能力、そして統合された産業クラスターに支えられた、高度に発達した化学エコシステムが存在します。その化学工業団地は、ユーティリティ、物流、廃棄物管理、生産のための確立されたインフラを提供しており、カスタム製造、受託製造、およびトール製造の各モデルを支えています。ドイツの強力な製薬セクターは、API(原薬)、中間体、特殊化学品、およびその他の用途特化型製品への需要をさらに後押ししており、一方でイノベーションとプロセス技術への重点的な取り組みが、複雑な化学製造における同国の地位を強化しています。
中東・アフリカの受託化学品製造市場の動向
中東・アフリカ地域の受託化学品製造市場は、下流化学製品の多様化、石油化学の統合、産業の現地化、および医薬品・特殊化学品製造への投資拡大を通じて、成長の可能性を秘めています。GCC諸国では、既存の原料の優位性からより大きな価値を引き出すため、化学メーカーに対し、バルク石油化学製品から特殊化学品、高性能製品、および下流用途へと事業を拡大することがますます奨励されています。アフリカにおいても、医薬品および化学製品の現地生産に向けた機会が見込まれています。UNIDOは、原薬(API)、添加剤、および完成医薬品の生産開発の可能性を強調していますが、インフラ、資金調達、エネルギーコスト、技術力などが依然として制約要因となっています。
ラテンアメリカの受託化学製造市場の動向
ラテンアメリカの受託化学製造市場は、受託化学メーカーにとって新たな機会を提示しています。これは、産業開発、外国投資、医薬品の現地生産、およびサプライチェーンの多様化により、地域内の製造能力拡大に対する需要が生まれているためです。同地域は2025年に1,942億米ドルの外国直接投資(FDI)を受け入れ、その総流入額の約62%をブラジルとメキシコが占めており、産業拡大のための重要な投資基盤となっています。2025年の地域全体のFDIに占める製造業の割合は31%でしたが、前年比で減少したものの、生産部門への継続的な投資や国内の産業能力強化の必要性は、化学製品の受託製造にとっての機会となっています。
主要な受託化学製造企業に関する洞察
各社は、生産能力の拡大、先進的な製造技術への投資、そしてますます複雑化する顧客の要求に対応するための受託合成能力の拡充を通じて、市場での地位を強化しています。また、技術的専門知識の強化、サプライチェーンの拡大、および継続的な製造プログラムの確保を目的として、戦略的な買収、地理的拡大、長期的な顧客パートナーシップの構築も進めています。
- WeylChem Groupは、研究開発、プロセス開発、スケールアップ、商業生産に及ぶ統合的な能力を提供する、世界的に著名なパートナー企業です。同社は欧州、米国、インドに7か所の受託製造拠点を展開しており、複数の地域にわたる柔軟な要件を持つ顧客に対応することが可能です。複雑で多段階の合成、先進的な反応技術、および特殊化学品に関する同社の専門知識は、医薬品、農薬、エレクトロニクス、その他の化学産業にわたる用途を支えています。
- ロンザ・グループ(Lonza Group Ltd.)は、特に医薬品用途における高度な合成および受託製造に強みを持つ、世界をリードするCDMOです。同社の「Advanced Synthesis」事業は、低分子化合物、API、高活性API、抗体薬物複合体(ADC)、その他の複雑な化合物に対して、統合的な開発・製造サービスを提供しています。ロンザは、広範な化学の専門知識と30カ所以上に及ぶグローバルな製造ネットワークを融合させ、顧客が初期開発から臨床および商業生産に至るまでプロジェクトを推進できるよう支援しています。複雑な化学反応、高封じ込め製造、および専門技術に重点を置くことで、技術的専門知識、規制順守、および一貫したパフォーマンスが不可欠な高付加価値の受託製造プログラムにおいて、同社は強固な地位を確立しています。
主要な受託化学製造企業
受託化学製造市場に関する本調査では、以下の主要企業の概要を紹介しています。
- Evonik Industries AG
- WeylChem Group
- Saltigo GmbH (LANXESS)
- Lonza Group Ltd.
- CABB Group GmbH
- Cambrex Corporation
- Minakem
- Axplora
- Piramal Pharma Solutions
- Aagam Global Chemicals
最近の動向
2026年2月:Axplora社は、フランス・ル・マンにある自社施設における凍結乾燥能力を拡大するため、数百万ユーロ規模の投資を発表しました。この投資により、2027年初頭から商業規模の凍結乾燥が導入され、複雑なペイロードやリンカー中間体、ADC(抗体薬物複合体)用途向けの統合製造を提供するAxplora社の能力が強化されます。
2026年2月、CABBは、米国にあるJayhawk Fine Chemicalsの施設をAnupam Rasayan氏に1億5,000万米ドルで売却しました。Jayhawkは、高度な中間体、有効成分、および高性能材料の受託製造を専門としています。CABBは、この取引が、利益率の高いライフサイエンスおよび製薬事業への戦略的転換を後押しするものだと述べています。
世界の受託化学品製造市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの生産量および売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、製造プロセス、製造モデル、用途、および地域に基づいて、世界の受託化学品製造市場レポートをセグメント化しています:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 特殊化学品
- ファインケミカル
- 医薬品中間体および原薬(API)
- エレクトロニクスおよび高純度化学品
- その他の化学品
- 製造プロセス別見通し(売上高、10億米ドル、2021年~2033年)
- バッチ生産
- 連続生産
- セミバッチ生産
- その他の生産プロセス
- 製造モデル別見通し(売上高、10億米ドル、2021年~2033年)
- 受託合成
- 受託製造
- 委託製造
- 受託開発・製造
- その他のモデル
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 農薬
- 医薬品
- 食品・飲料
- 化粧品・パーソナルケア
- エレクトロニクス・半導体
- 繊維
- 塗料・コーティング
- 接着剤・シーラント
- 洗浄剤
- その他の用途
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.4. 情報の分析
1.5. 市場の構築とデータの可視化
1.6. データの検証および公表
1.6.1. 調査範囲および仮定
1.6.2. データソース一覧
第2章. エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. カスタム化学品製造市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.2. TAM-SAM-SOM分析
3.3. 業界のバリューチェーン分析
3.3.1. 原材料の見通し
3.3.2. 製造の動向
3.3.3. 販売チャネル分析
3.4. 技術の進歩
3.4.1. 技術成熟度評価
3.5. 規制の枠組み
3.6. 特殊化学品と受託化学品製造のベンチマークマトリックス
3.7. 市場の動向
3.7.1. 市場推進要因の分析
3.7.2. 市場制約要因の分析
3.7.3. 業界が直面する課題
3.7.4. 業界の機会
3.8. 業界分析ツール
3.8.1. ポーターの5つの力分析
3.8.2. マクロ環境分析
第4章 受託化学品製造市場:製品別推計およびトレンド分析
4.1. 製品動向分析および市場シェア(2025年および2033年)
4.1.1. 特殊化学品
4.1.1.1. 特種化学品別の受託化学品製造市場の推計および予測(10億米ドル)
4.1.2. ファインケミカル
4.1.2.1. ファインケミカル別の受託化学品製造市場の推計および予測(10億米ドル)
4.1.3. 医薬品中間体およびAPI
4.1.3.1. 医薬品中間体およびAPI別の受託化学品製造市場の推計および予測(10億米ドル)
4.1.4. エレクトロニクスおよび高純度化学品
4.1.4.1. エレクトロニクスおよび高純度化学品別の受託化学品製造市場の推計および予測(10億米ドル)
4.1.5. その他の化学品
4.1.5.1. その他の化学品別 受託化学品製造市場の推計および予測(10億米ドル)
第5章 受託化学品製造市場:生産プロセスの推計および動向分析
5.1. 生産プロセスの推移分析および市場シェア(2025年および2033年)
5.1.1. バッチ生産
5.1.1.1. バッチ生産別、受託化学品製造市場の推計および予測(10億米ドル)
5.1.2. 連続生産
5.1.2.1. 連続生産別、受託化学品製造市場の推計および予測(10億米ドル)
5.1.3. セミバッチ生産
5.1.3.1. セミバッチ生産別 受託化学製造市場の推計および予測(10億米ドル)
5.1.4. その他の生産プロセス
5.1.4.1. その他の生産プロセス別 受託化学製造市場の推計および予測(10億米ドル)
第6章。受託化学製造市場:製造モデル別の推計および動向分析
6.1. 製造モデルの推移分析および市場シェア(2025年および2033年)
6.1.1. 受託合成
6.1.1.1. 受託合成別の受託化学製造市場の推計および予測(10億米ドル)
6.1.2. 受託製造
6.1.2.1. 受託製造別 受注型化学品製造市場の推計および予測(10億米ドル)
6.1.3. 委託製造
6.1.3.1. 委託製造別 受注型化学品製造市場の推計および予測(10億米ドル)
6.1.4. 受託開発・製造
6.1.4.1. 受託開発・製造別のカスタム化学品製造市場の推計および予測(10億米ドル)
6.1.5. その他のモデル
6.1.5.1. その他のモデル別のカスタム化学品製造市場の推計および予測(10億米ドル)
第7章 受託化学製造市場:用途別推計および動向分析
7.1. 用途別動向分析および市場シェア(2025年および2033年)
7.1.1. 農薬
7.1.1.1. 農薬別受託化学製造市場の推計および予測(10億米ドル)
7.1.2. 医薬品
7.1.2.1. 医薬品別 受託化学品製造市場の推計および予測(10億米ドル)
7.1.3. 食品・飲料
7.1.3.1. 食品・飲料別 受託化学品製造市場の推計および予測(10億米ドル)
7.1.4. 化粧品・パーソナルケア
7.1.4.1. 化粧品・パーソナルケア分野における受託化学製造市場の推計および予測(10億米ドル)
7.1.5. エレクトロニクス・半導体
7.1.5.1. エレクトロニクス・半導体分野における受託化学製造市場の推計および予測(10億米ドル)
7.1.6. 繊維
7.1.6.1. 繊維分野における受託化学品製造市場の推計および予測(10億米ドル)
7.1.7. 塗料・コーティング
7.1.7.1. 塗料・コーティング分野における受託化学品製造市場の推計および予測 (10億米ドル)
7.1.8. 接着剤・シーラント
7.1.8.1. 接着剤・シーラント分野における受託化学製造市場の推計および予測(10億米ドル)
7.1.9. 洗浄製品
7.1.9.1. 洗浄製品分野における受託化学製造市場の推計および予測(10億米ドル)
7.1.10. その他の用途
7.1.10.1. その他の用途別、受託化学品製造市場の推計および予測(10億米ドル)
第8章 受託化学品製造市場:地域別推計および動向分析
8.1. 北米
8.1.1. 受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.1.2. 米国
8.1.2.1. 主要国の動向
8.1.2.2. 米国の受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.1.3. カナダ
8.1.3.1. 主要国の動向
8.1.3.2. カナダのカスタム化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.1.4. メキシコ
8.1.4.1. 主要国の動向
8.1.4.2. メキシコの受注型化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.2. 欧州
8.2.1. 欧州の受注型化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.2.2. ドイツ
8.2.2.1. 主要国の動向
8.2.2.2. ドイツの受託化学品製造市場の推計および予測(2021年~2033年、10億米ドル)
8.2.3. 英国
8.2.3.1. 主要国の動向
8.2.3.2. 英国のカスタム化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. フランス
8.2.5. 主要国の動向
8.2.5.1. 主要国の動向
8.2.5.2. フランスの受注型化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.2.6. イタリア
8.2.6.1. 主要国の動向
8.2.6.2. イタリアの受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.2.7. スペイン
8.2.7.1. 主要国の動向
8.2.7.2. スペインの受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.3. アジア太平洋地域
8.3.1. アジア太平洋地域の受注生産化学品市場:2021年~2033年の推計および予測(10億米ドル)
8.3.2. 中国
8.3.2.1. 主要国の動向
8.3.2.2. 中国の受注生産化学品市場:2021年~2033年の推計および予測 (10億米ドル)
8.3.3. インド
8.3.3.1. 主要国の動向
8.3.3.2. インドのカスタム化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. 日本
8.3.4.1. 主要国の動向
8.3.4.2. 日本の受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.3.5. 韓国
8.3.5.1. 主要国の動向
8.3.5.2. 韓国における受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.4. ラテンアメリカ
8.4.1. ラテンアメリカにおける受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. ブラジル
8.4.2.1. 主要国の動向
8.4.2.2. ブラジルの受注生産型化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. アルゼンチン
8.4.3.1. 主要国の動向
8.4.3.2. アルゼンチンの受注生産型化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.5. 中東およびアフリカ
8.5.1. 中東およびアフリカの受注生産型化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. サウジアラビア
8.5.2.1. 主要国の動向
8.5.2.2. サウジアラビアの受注生産型化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.5.3. 南アフリカ
8.5.3.1. 主要国の動向
8.5.3.2. 南アフリカの受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要企業別の最近の動向および影響分析
9.2. 企業の市場ポジション分析、2025年
9.3. 競合分類
9.4. 企業ヒートマップ分析
9.5. 食品原料市場と受託化学品製造のベンチマークマトリックス
9.6. ベンダーの動向
9.6.1. 潜在的なエンドユーザー一覧
9.6.2. 潜在的な販売代理店一覧
9.7. 戦略マッピング
9.7.1. 合併・買収
9.7.2. 新製品の発売
9.7.3. 提携・パートナーシップ
9.7.4. 事業拡大
9.7.5. その他の戦略
第10章. 受託化学品製造市場 – 競合企業の概要
10.1. エボニック・インダストリーズ AG
10.1.1. 会社概要
10.1.2. 財務実績
10.1.3. 製品ベンチマーク
10.2. ワイルケム・グループ
10.2.1. 会社概要
10.2.2. 財務実績
10.2.3. 製品ベンチマーク
10.3. Saltigo GmbH (LANXESS)
10.3.1. 会社概要
10.3.2. 財務実績
10.3.3. 製品ベンチマーク
10.4. Lonza Group Ltd.
10.4.1. 会社概要
10.4.2. 財務実績
10.4.3. 製品ベンチマーク
10.5. CABB Group GmbH
10.5.1. 会社概要
10.5.2. 財務実績
10.5.3. 製品ベンチマーク
10.6. Cambrex Corporation
10.6.1. 会社概要
10.6.2. 財務実績
10.6.3. 製品ベンチマーク
10.7. ミナケム
10.7.1. 会社概要
10.7.2. 財務実績
10.7.3. 製品ベンチマーク
10.8. アクスプロラ
10.8.1. 会社概要
10.8.2. 財務実績
10.8.3. 製品ベンチマーク
10.9. ピラマル・ファーマ・ソリューションズ
10.9.1. 会社概要
10.9.2. 財務実績
10.9.3. 製品ベンチマーク
10.10. アガム・グローバル・ケミカルズ
10.10.1. 会社概要
10.10.2. 財務実績
10.10.3. 製品ベンチマーク
表一覧
表 1 製品別カスタム化学品製造市場の推定値および予測、2021年~2033年(10億米ドル)
表 2 特殊化学品分野におけるカスタム化学品製造市場の推定値および予測、2021年~2033年(10億米ドル)
表 3 ファインケミカル分野における受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表 4 医薬品中間体および原薬(API)分野における受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表5 電子・高純度化学品分野における受託化学品製造市場の推計および予測、2021年~2033年 (10億米ドル)
表6 カスタム化学品製造市場の推計および予測:その他の化学品分野、2021年~2033年(10億米ドル)
表7 カスタム化学品製造市場の推計および予測:製造プロセス別、2021年~2033年 (10億米ドル)
表8 受託化学品製造市場の推計および予測(バッチ生産分野)、2021年~2033年(10億米ドル)
表9 受託化学品製造市場の推計および予測(連続生産分野)、2021年~2033年(10億米ドル)
表10 受託化学製造市場の推計および予測(セミバッチ生産別、2021年~2033年)(10億米ドル)
表11 受託化学製造市場の推計および予測(その他の生産プロセス別、2021年~2033年)(10億米ドル)
表12 受託化学製造市場の推計および予測、 製造モデル別、2021年~2033年(10億米ドル)
表13 カスタム化学品製造市場の推計および予測(カスタム合成)、2021年~2033年(10億米ドル)
表14 カスタム化学品製造市場の推計および予測(受託製造)、2021年~2033年
(10億米ドル)
表15 受託製造分野におけるカスタム化学製造市場の推計値および予測、2021年~2033年(10億米ドル)
表16 カスタム化学品製造市場の推計および予測(受託開発・製造分野、2021年~2033年)(10億米ドル)
表17 カスタム化学品製造市場の推計および予測(その他のモデル、2021年~2033年)(10億米ドル)
表18 受託化学製造市場の推計および予測:用途別、2021年~2033年(10億米ドル)
表19 受託化学製造市場の推計および予測:農薬分野、2021年~2033年 (10億米ドル)
表20 医薬品分野における受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表21 食品・飲料分野における受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表22 化粧品・パーソナルケア分野における受託化学品製造市場の推計および予測(2021年~2033年) (10億米ドル)
表23 電子・半導体分野における受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表24 繊維分野における受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表25 塗料・コーティング分野における受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表26 接着剤・シーラント分野における受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表27 洗浄製品分野における受託化学品製造市場の推計値および予測(2021年~2033年、10億米ドル)
表28 カスタム化学品製造市場の推計および予測:その他の用途、2021年~2033年(10億米ドル)
表29 カスタム化学品製造市場の推計および予測:地域別、2021年~2033年(10億米ドル)
表30 北米における受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表31 北米における受託化学品製造市場の推計および予測、製品別、2021年~2033年(10億米ドル)
表32 北米における受託化学品製造市場の推計および予測、
製造プロセス別、2021年~2033年(10億米ドル)
表33 北米カスタム化学品製造市場の推計および予測、製造モデル別、2021年~2033年(10億米ドル)
表34 北米カスタム化学品製造市場の推計および予測、用途別、2021年~2033年(10億米ドル)
表35 米国特注化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表36 米国特注化学品製造市場の推計および予測、製品別、2021年~2033年(10億米ドル)
表37 米国受託化学品製造市場の推計および予測(製造プロセス別、2021年~2033年)(10億米ドル)
表38 米国受託化学品製造市場の推計および予測(製造モデル別、2021年~2033年) (10億米ドル)
表39 米国カスタム化学品製造市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表40 カナダのカスタム化学品製造市場の推計および予測、2021年~2033年 (10億米ドル)
表41 カナダのカスタム化学品製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表42 カナダのカスタム化学品製造市場の推計および予測(製造プロセス別、2021年~2033年)(10億米ドル)
表43 カナダのカスタム化学品製造市場:推計値および予測(製造モデル別、2021年~2033年)(10億米ドル)
表44 カナダのカスタム化学品製造市場:推計値および予測(用途別、2021年~2033年) (10億米ドル)
表45 メキシコの受託化学品製造市場の推計および予測、2021年~2033年 (10億米ドル)
表46 メキシコの受託化学品製造市場:製品別推計および予測、2021年~2033年(10億米ドル)
表47 メキシコの受託化学品製造市場:製造プロセス別推計および予測、2021年~2033年 (10億米ドル)
表48 メキシコの受託化学品製造市場:推計値および予測(製造モデル別、2021年~2033年)(10億米ドル)
表49 メキシコの受託化学品製造市場:推計値および予測(用途別、2021年~2033年) (10億米ドル)
表50 欧州のカスタム化学品製造市場の推計および予測、2021年~2033年
(10億米ドル)
表51 欧州のカスタム化学品製造市場:製品別推計および予測、2021年~2033年(10億米ドル)
表52 欧州のカスタム化学品製造市場:製造モデル別推計および予測、2021年~2033年 (10億米ドル)
表53 欧州のカスタム化学品製造市場:推計値および予測(製造モデル別、2021年~2033年)(10億米ドル)
表54 欧州のカスタム化学品製造市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)
表55 ドイツのカスタム化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表56 ドイツのカスタム化学品製造市場の推計および予測、製品別、2021年~2033年 (10億米ドル)
表57 ドイツのカスタム化学品製造市場の推計および予測(生産プロセス別、2021年~2033年)(10億米ドル)
表58 ドイツのカスタム化学品製造市場の推計および予測、 製造モデル別、2021年~2033年(10億米ドル)
表59 ドイツのカスタム化学品製造市場の推計および予測、用途別、2021年~2033年(10億米ドル)
表60 英国のカスタム化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表61 英国の受託化学製造市場の推計および予測、製品別、2021年~2033年(10億米ドル)
表62 英国の受託化学製造市場の推計および予測、製造プロセス別、2021年~2033年(10億米ドル)
表63 英国の受託化学製造市場の推計および予測、製造モデル別、2021年 ~2033年(10億米ドル)
表64 英国のカスタム化学品製造市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)
表65 フランスのカスタム化学品製造市場:推計値および予測(2021年~2033年)(10億米ドル)
表66 フランスにおける受注生産型化学品製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表67 フランスにおける受注生産型化学品製造市場の推計および予測(製造プロセス別、2021年~2033年)(10億米ドル)
表68 フランスにおける受託化学製造市場の推計値および予測(製造モデル別、2021年~2033年)(10億米ドル)
表69 フランスにおける受託化学製造市場の推計値および予測(用途別、2021年~2033年)(10億米ドル)
表70 イタリアの受注生産型化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表71 イタリアの受注生産型化学品製造市場の推計および予測、製品別、2021年~2033年
(10億米ドル)
表72 イタリアのカスタム化学品製造市場の推計および予測(製造プロセス別、2021年~2033年)(10億米ドル)
表73 イタリアのカスタム化学品製造市場の推計および予測(製造モデル別、2021年~2033年)(10億米ドル)
表74 イタリアの受託化学品製造市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)
表75 スペインの受託化学品製造市場:推計値および予測(2021年~2033年)(10億米ドル)
表76 スペインの受託化学製造市場:製品別推計値および予測(2021年~2033年)(10億米ドル)
表77 スペインの受託化学製造市場:製造プロセス別推計値および予測(2021年~2033年)(10億米ドル)
表78 スペインの受託化学製造市場:製造モデル別推計値および予測(2021年 ~2033年(10億米ドル)
表79 スペインのカスタム化学品製造市場:用途別推計および予測、2021年~2033年 (10億米ドル)
表80 アジア太平洋地域の受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表81 アジア太平洋地域の受託化学品製造市場の推計および予測(製品別)、2021年~2033年(10億米ドル)
表82 アジア太平洋地域の受託化学品製造市場の推計および予測(製造プロセス別、2021年~2033年)(10億米ドル)
表83 アジア太平洋地域の受託化学品製造市場の推計および予測(製造モデル別、2021年~2033年)(10億米ドル)
表84 アジア太平洋地域の受託化学品製造市場:用途別、2021年~2033年の推計および予測(10億米ドル)
表85 中国の受託化学品製造市場:2021年~2033年の推計および予測 (10億米ドル)
表86 中国のカスタム化学品製造市場:製品別、2021年~2033年の推計および予測(10億米ドル)
表87 中国のカスタム化学品製造市場:製造プロセス別、2021年~2033年の推計および予測 (10億米ドル)
表88 中国のカスタム化学品製造市場の推計および予測(製造モデル別、2021年~2033年)(10億米ドル)
表89 中国のカスタム化学品製造市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表90 日本の受託化学品製造市場の推計および予測(2021年~2033年)(10億米ドル)
表91 日本の受託化学品製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表92 日本のカスタム化学品製造市場:推計値および予測(製造プロセス別、2021年~2033年) (10億米ドル)
表93 日本の受託化学品製造市場:推計値および予測(製造モデル別、2021年~2033年)(10億米ドル)
表94 日本の受託化学品製造市場:推計値および予測(用途別、2021年~2033年) (10億米ドル)
表95 インドのカスタム化学品製造市場の推計および予測(2021年~2033年)(10億米ドル)
表96 インドのカスタム化学品製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表97 インドのカスタム化学品製造市場:推計値および予測(製造プロセス別、2021年~2033年)(10億米ドル)
表98 インドのカスタム化学品製造市場:推計値および予測(製造モデル別、2021年~2033年)(10億米ドル)
表99 インドのカスタム化学品製造市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
表100 韓国のカスタム化学品製造市場:推計および予測(2021年~2033年)(10億米ドル)
表101 韓国のカスタム化学品製造市場:推計および予測(製品別、 2021年~2033年(10億米ドル)
表102 韓国におけるカスタム化学品製造市場の推計および予測(製造プロセス別)、2021年~2033年(10億米ドル)
表103 韓国におけるカスタム化学品製造市場の推計および予測(製造モデル別)、2021年~2033年(10億米ドル)
表104 韓国におけるカスタム化学品製造市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表105 ラテンアメリカにおけるカスタム化学品製造市場の推計および予測、2021年~2033年 (10億米ドル)
表106 ラテンアメリカにおける受託化学品製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表107 ラテンアメリカにおける受託化学品製造市場の推計および予測(製造プロセス別、2021年~2033年)(10億米ドル)
表108 ラテンアメリカにおける受託化学品製造市場の推計および予測(製造モデル別、2021年~2033年)(10億米ドル)
表109 ラテンアメリカにおける受託化学品製造市場の推計および予測(用途別、2021年~2033年) (10億米ドル)
表110 ブラジルの受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表111 ブラジルにおける受託化学品製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表112 ブラジルにおける受託化学品製造市場の推計および予測(製造プロセス別、2021年~2033年) (10億米ドル)
表113 ブラジルにおける受注生産型化学品製造市場の推計値および予測(製造モデル別、2021年~2033年)(10億米ドル)
表114 ブラジルにおける受託化学品製造市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表115 アルゼンチンにおける受託化学品製造市場の推計および予測(2021年~2033年)(10億米ドル)
表116 アルゼンチンの受注生産型化学品製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表117 アルゼンチンの受注生産型化学品製造市場の推計および予測(製造プロセス別、2021年~2033年)(10億米ドル)
表118 アルゼンチンの受託化学品製造市場:推計値および予測(2021年~2033年、製造モデル別)(10億米ドル)
表119 アルゼンチンの受託化学品製造市場:推計値および予測(2021年~2033年、用途別) (10億米ドル)
表120 中東・アフリカの受託化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表121 中東・アフリカの受託化学品製造市場:製品別推計および予測、2021年~2033年(10億米ドル)
表122 中東・アフリカの受託化学品製造市場:製造プロセス別推計および予測、2021年~2033年(10億米ドル)
表123 中東・アフリカの受注生産型化学品製造市場の推計および予測、製造モデル別、2021年~2033年(10億米ドル)
表124 中東・アフリカの受注生産型化学品製造市場の推計および予測、 用途別、2021年~2033年(10億米ドル)
表125 サウジアラビアのカスタム化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表126 サウジアラビアのカスタム化学品製造市場の推計および予測、製品別、2021年~2033年(10億米ドル)
表127 サウジアラビアの受託化学品製造市場の推計および予測(製造プロセス別、2021年~2033年)(10億米ドル)
表128 サウジアラビアの受託化学品製造市場の推計および予測(製造モデル別、2021年~2033年) (10億米ドル)
表129 サウジアラビアのカスタム化学品製造市場:用途別推計および予測、2021年~2033年(10億米ドル)
表130 南アフリカのカスタム化学品製造市場:推計および予測、2021年~2033年(10億米ドル)
表131 南アフリカの受注生産型化学品製造市場:製品別推計および予測(2021年~2033年)(10億米ドル)
表132 南アフリカの受注生産型化学品製造市場:製造プロセス別推計および予測(2021年~2033年) (10億米ドル)
表133 南アフリカの受注生産型化学品製造市場:推計値および予測(2021年~2033年、製造モデル別)(10億米ドル)
表134 南アフリカの受注生産型化学品製造市場:推計値および予測(2021年~2033年、用途別)(10億米ドル)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ ― ボトムアップ・アプローチ
図5 市場調査のアプローチ ― トップダウン・アプローチ
図6 市場調査のアプローチ ― 複合アプローチ
図7 カスタム化学品製造市場 ― 市場の概要
図8 受託化学品製造市場 – セグメント概要(1/2)
図9 受託化学品製造市場 – セグメント概要(2/2)
図10 受託化学品製造市場 – 競合状況の概要
図11 受託化学品製造市場:バリューチェーン分析
図12 受託化学品製造市場:ポーターの5つの力分析
図13 受託化学製造市場:PESTEL分析
図14 受託化学製造市場:製品動向分析(2025年および2033年)
図15 受託化学製造市場:生産プロセス動向分析(2025年および2033年)
図16 受託化学製造市場:製造モデル動向分析(2025年および2033年)
図17 受託化学製造市場:用途動向分析(2025年および2033年)
図18 受託化学製造市場:地域別動向分析(2025年および2033年)
図19 受託化学製造市場:企業ポジショニング分析
図20 受託化学製造市場:戦略マッピング









