主なポイント
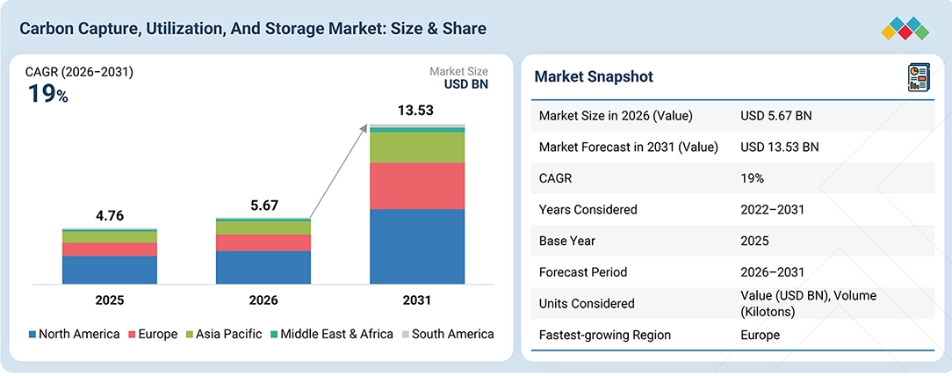
予測期間中、欧州は炭素回収・利用・貯留(CCUS)市場において、19.5%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
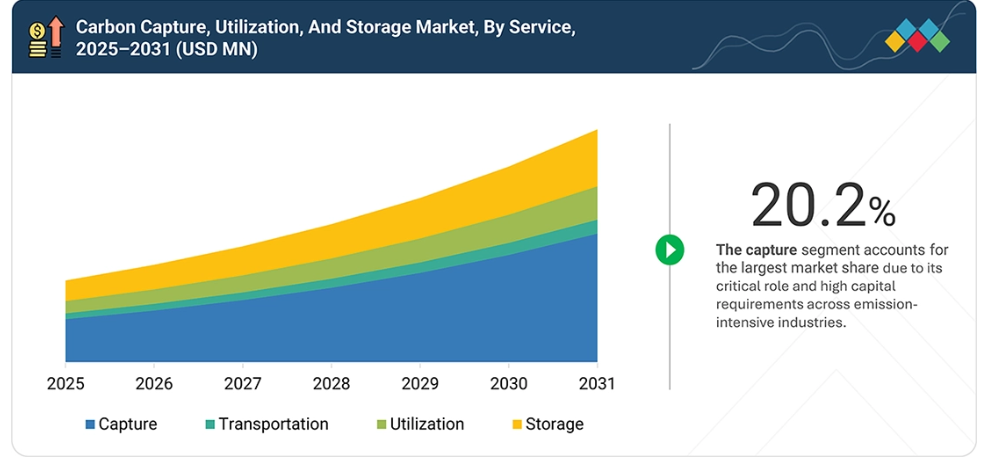
サービス別では、2025年に回収セグメントが市場を牽引し、金額ベースで57.5%のシェアを占めました。
技術別では、2025年にケミカル・ループ法セグメントが金額ベースで市場を牽引しました。
最終用途産業別では、2025年に石油・ガスセグメントが、金額ベースで75.6%という過半数の市場シェアを占めました。
Equinor ASA、Shell Plc、ExxonMobil Corporation、Fluor Corporation、およびTotalEnergies SEは、幅広い業界カバー率と強固な事業・財務力を背景に、CCS市場の主要プレイヤーとなっています。
Carbon Clean、Tandem Technical、およびC-Capture Ltd.は、確立されたマーケティングチャネルと、製品ポートフォリオを構築するための豊富な資金調達により、スタートアップや中小企業の中でも際立った存在となっています。
産業の脱炭素化ソリューションへの需要が高まるにつれ、二酸化炭素回収・利用・貯留(CCUS)市場は成長が見込まれています。この技術は、操業停止に代わる現実的な選択肢として、継続的なベースライン発電を可能にしつつ、大規模な排出削減を実現します。ネットゼロへの取り組みの増加、厳格な環境規制、および企業のサステナビリティ目標が、市場の成長を牽引しています。CCUS技術は、排ガス流や大気中からCO2排出を直接回収し、地下への恒久的な貯留や産業利用に供するため、発電、セメント、鉄鋼、化学、石油・ガス施設においてますます採用が進んでいます。
顧客の顧客に影響を与えるトレンドと変革
CCUSの収益源は、プロジェクト主導型モデルから、より多様化されたサービスおよび製品主導型のエコシステムへと移行しつつあります。現在、収益は天然ガス処理や化石燃料発電における点源回収に集中しており、その大部分はEOR(増進採油)の引取契約や、統合されたエンジニアリング・建設契約によって支えられています。今後、成長は、セメント、鉄鋼、化学工業など、排出削減が困難な産業における回収、CO₂輸送ネットワーク、共有ハブ、地中貯留からの継続的な収益、および合成燃料、低炭素建築資材、循環型化学品、大気直接回収(DAC)による除去クレジットを含む高付加価値の利用用途へと広がると予想されます。
この変化は、主に顧客の脱炭素化ニーズによって牽引されています。大手石油・ガス企業は低炭素燃料と資産の脱炭素化を追求しており、セメントメーカーはネットゼロ建設を目指し、電力会社は電力部門の排出量削減に取り組み、化学企業は回収したCO2を低炭素原料に組み込んでいます。こうしたエンドマーケットでの成果が、顧客の支払い意欲を高め、2031年までのCCUS収益の成長を支えています。
市場の動向
推進要因:世界的な脱炭素化への関心の高まりと、厳格なCO2排出削減義務
政府の規制や気候変動対策により、産業界に排出削減が義務付けられ、炭素回収・貯留(CCUS)に対する財政的インセンティブが提供されることで、CCUSの導入が加速しています。欧州連合(EU)の「ネット・ゼロ産業法」や2050年の気候目標、米国のセクション45Q税額控除などの取り組みにより、CCUSプロジェクトの経済的実現可能性が高まっています。
発電、セメント、鉄鋼、化学産業全体で炭素価格が上昇し、排出基準が厳格化されていることも、産業事業者が炭素回収システムを導入する後押しとなっています。
抑制要因:炭素回収・貯留インフラの資本集約的性質と高い運用コスト
高い資本コストと運用コストは、依然としてCCUS導入における大きな障壁となっています。
回収施設には、専用の分離・圧縮装置、パイプラインインフラ、地中貯留およびモニタリングシステムが必要です。さらに、溶媒の再生に必要なエネルギーは、運営コストを増加させ、ホスト施設の効率を低下させます。こうした財政的・エネルギー的な要件により、特に中規模の産業施設においては、実質的な政策支援や有利な炭素価格設定がない限り、プロジェクトの投資回収期間が長期化する可能性があります。
機会:高成長を遂げるアジア太平洋市場におけるプロジェクトパイプラインの拡大と商業的導入
中国、インド、東南アジアにおける急速な工業化は、特に排出量の多い発電、鉄鋼、セメント、化学プラントにおいて、CCUS導入の機会を生み出しています。CCUSによる既存設備の改修は、脱炭素化を支援すると同時に、既存の産業資産の活用期間を延長することができます。政府の取り組みや業界コンソーシアムによって支援される共有型CCUSハブの開発は、複数の排出事業者がCO2の輸送および貯留インフラを共有できるようにすることで、コストをさらに削減することが可能です。
課題:回収コスト全体を削減するために、回収効率の最適化とエネルギー消費量の低減が必要
捕集効率を向上させつつエネルギー消費を削減することは、依然として重要な技術的課題です。従来のアミン系システムでは、溶媒の再生に多量の熱エネルギーを必要とし、ホスト施設のエネルギー負担を増大させています。先進的な溶媒、固体吸着剤、高選択性膜を利用することでこの負担を軽減することは可能ですが、硫黄酸化物、窒素酸化物、粒子状物質などの不純物を含む大量の排ガスに対して一貫した性能を発揮させることは、商業規模での導入において依然として課題となっています。
市場エコシステム
炭素回収・利用・貯留(CCUS)のエコシステムには、炭素回収・貯留の機器・技術・サービスプロバイダー、化学溶媒および吸着剤のサプライヤー、輸送事業者(パイプライン、海運、鉄道)、地中貯留施設の運営者、設計・調達・建設(EPC)請負業者、規制当局、炭素市場検証機関(妥当性確認および検証機関)、 プロジェクト開発者、排出源の運営者、および発電、セメント、鉄鋼、化学、石油・ガス産業にわたるエンドユーザーが含まれます。バリューチェーン全体にわたる連携により、厳格な環境規制、安全基準、および地域ごとのネットゼロ義務を満たす、回収・輸送・貯留を統合したインフラの展開が支えられています。
技術ライセンサー、パイプライン開発者、産業排出事業者、および貯留事業者間の強固なパートナーシップにより、国境を越えた炭素管理のための共有型ハブ・アンド・スポーク・モデルが可能となります。高度な吸収溶媒、膜分離技術、海底地質モニタリング、MRV(モニタリング、報告、検証)ツール、および専門的な流通ロジスティクスにより、回収効率、長期貯留の安全性、規制順守、およびプロジェクトの資金調達可能性が向上します。全体として、この統合されたエコシステムは、サプライチェーンのレジリエンスを強化し、プロセスの革新を支援し、世界市場における点源回収、大気直接回収、および炭素利用技術の商業規模への拡大を加速させます。
市場セグメント
炭素回収・利用・貯留(CCUS)市場:サービス別
CO₂回収は、炭素管理のバリューチェーンにおいて極めて重要な第一段階であり、多額の設備投資を必要とするため、回収サービスが最大の市場シェアを占めています。回収技術により、産業排出事業者は、CO₂が大気中に放出される前に排ガスから分離することが可能となり、下流の利用や長期的な地中貯留に必要な原料を供給します。
発電、セメント、鉄鋼、化学工業など、排出量の多い産業全体で、企業がますます厳格化するネットゼロ目標や炭素削減枠組みへの準拠を図るにつれ、回収サービスへの需要が高まっています。さらに、パイプラインや海運ネットワークを含むCO2輸送インフラへの投資の拡大や、安全な地中貯留施設の開発が、世界中で統合型の炭素回収・利用・貯留(CCUS)プロジェクトの展開を支えています。
二酸化炭素回収・利用・貯留(CCUS)市場:技術別
化学溶媒および吸着剤は、その確立された商業的実現可能性、高い回収効率、および燃焼後プロセスにおける広範な適用により、二酸化炭素回収・利用・貯留(CCUS)市場において主要な技術セグメントを占めています。アミン系液体溶媒や先進的な固体吸着剤は、低圧の排ガス流から二酸化炭素を効果的に分離するため、既存の発電所や産業インフラの改修に最適です。研究開発投資の増加、パイロット規模から商業規模への展開、および溶媒再生技術における継続的な革新が、この技術セグメントの成長をさらに後押ししています。
二酸化炭素回収・利用・貯留(CCUS)市場:最終用途産業別
石油・ガス産業は、増進採油(EOR)技術の広範な採用や、主要エネルギー企業による積極的なネットゼロ公約に後押しされ、世界の二酸化炭素回収・利用・貯留(CCUS)市場において最大の最終用途産業の一つとなっています。
さらに、石炭およびガス火力発電事業者が、信頼性の高い低炭素のベースロード電力を確保するために、施設に炭素回収設備を導入するにつれ、発電セグメントは急速な成長を記録すると予想されます。セメント、鉄鋼、化学製造など、排出削減が困難なセクターにおける適用拡大が、市場の需要をさらに拡大させています。政府による支援策、税額控除(米国の45Qなど)、および炭素価格設定メカニズムが、これらの主要プロセス産業におけるCCUSの導入を強力に加速させています。
地域
予測期間中、欧州が最も急速に成長する炭素回収・利用・貯留(CCUS)市場となる見込み
欧州は、野心的な脱炭素化目標、厳格な環境規制、そして強力な政府支援に後押しされ、予測期間中、世界の炭素回収・利用・貯留(CCUS)市場において最も急速に成長する地域になると予測されています。EUグリーンディールや2050年のネットゼロ目標といった法的拘束力のある気候政策の実施に加え、EU排出量取引制度(EU ETS)に基づく高い炭素価格設定が、エネルギー集約型産業全体におけるCCUSサービス・技術の導入を加速させています。
発電、セメント、鉄鋼、化学製造分野における導入拡大が、同地域の市場成長をさらに後押ししています。「ノーザン・ライツ」、「ポルトス」、「アラミス」プロジェクトを含む国境を越えた輸送・貯留インフラの急速な整備や、産業用炭素ハブの共同設立により、拡張性の高い導入機会が創出されています。さらに、欧州各国における政府補助金の増額、イノベーション資金の提供、戦略的な官民パートナーシップの拡大は、CCUS技術プロバイダーやインフラ開発事業者にとって、大きな事業拡大の機会をもたらすと予想されます。
炭素回収・利用・貯留(CCUS)市場:企業評価マトリックス
世界の炭素回収・利用・貯留(CCUS)市場において、Equinor ASA(スター)は、エンドツーエンドの脱炭素化ソリューションの幅広いポートフォリオ、強力な海洋インフラ能力、先進的な回収・貯留技術、そして石油・ガス、発電、産業用途にわたる確立されたグローバルな事業展開を強みとして、市場をリードしています。
リンデ(新興リーダー)は、モジュール式の点源二酸化炭素回収技術、専門的な化学工学のノウハウ、そして費用対効果の高い中小規模の産業用途への注力を通じて、市場での地位を強化しています。エクイノールASAは、包括的なCCUSプロジェクトのパイプライン、技術力、およびグローバルな市場での存在感を通じて優位性を維持している一方、リンデは、商用化され、高効率で、容易に拡張可能な炭素回収ソリューションへの需要が高まり続ける中、リーダーのクアドラントへと進出する強い可能性を示しています。
主要市場プレイヤ
Fluor Corporation (US)
Equinor ASA (Norway)
ExxonMobil Corporation (US)
Linde Plc (US)
Shell Plc (UK)
Mitsubishi Heavy Industries Ltd. (Japan)
JGC Holdings Corporation (Japan)
Schlumberger Ltd (US)
Aker Solutions (Norway)
Honeywell International (US)
TotalEnergies SE (France)
Hitachi Ltd (Japan)
Siemens AG (Germany)
GE Vernova (US)
Halliburton (US)
最近の動向
2026年8月: 2026年8月25日に発表された通り、シュルンベルジェ社(米国)が、ノルウェーの北海におけるハヴシュテルネ炭素貯留プロジェクトの戦略的貯留層パートナーに選定されました。その業務範囲には、貯留層解析、注入井の設計、海底インフラ、および貯留されたCO2のモニタリング計画が含まれており、最終投資決定に先立ち、同プロジェクトのコンセプト策定およびフロントエンドエンジニアリング・設計(FEED)段階を支援します。
2026年8月: 三菱重工業株式会社(日本)は、2026年8月26日、同社のコンパクトなCO2回収システム「CO2MPACT™ Full-Module」の新モデルを発表しました。拡充された製品ラインナップは、標準化されたモジュール設計を維持しつつ、より大きな回収能力を提供します。これにより、顧客の排ガス源に合わせて構成をカスタマイズすることが可能となり、炭素回収アプリケーションの納期短縮に寄与します。
2025年10月: JGCホールディングス株式会社(日本)は、2025年10月10日、SLB CapturiおよびSLBと、燃焼後CO2回収技術における戦略的提携の可能性を模索するための覚書を締結しました。提案されている提携は、アジア太平洋および中東市場をターゲットとしており、SLB Capturi社の回収技術とJGCグループのエンジニアリングノウハウを組み合わせ、初期段階のエンジニアリングからプロジェクトの遂行・実施に至るまでを網羅した統合ソリューションを追求するものです。
2025年8月:エクイノールASA(ノルウェー)は、2025年8月25日、ノーザン・ライツ・プロジェクトにおいて、北海の海底から深さ2,600メートルの貯留層への初のCO2注入および貯留に成功したと発表しました。ブレヴィクにあるハイデルベルク・マテリアルズのセメント工場で回収されたCO2は、船舶で輸送され、オイガルデンで受け入れられた後、100キロメートルのパイプラインを通じて恒久的な海洋貯留施設へと搬送され、国境を越えるCO2輸送・貯留施設の操業開始を告げました。
2025年3月: シェル・ピーエルシー(英国)と、ノーザン・ライツ・プロジェクトのパートナーであるエクイノールおよびトタルエナジーズは、2025年3月27日、ノーザン・ライツ二酸化炭素回収・貯留プロジェクトの第2フェーズを進めるための最終投資決定を行いました。この拡張により、2028年以降、CO2の輸送・貯留能力を年間150万トンから500万トン以上に引き上げる計画であり、ストックホルム・エクセルギ社との年間最大90万トンのCO2供給に関する商業契約がこれを支えています。
1 はじめに 33
1.1 本調査の目的 33
1.2 市場の定義 33
1.3 調査範囲 34
1.3.1 対象市場および地域範囲 34
1.3.2 調査対象および除外項目 35
1.3.3 対象期間 36
1.3.4 対象通貨 36
1.3.5 対象単位 36
1.4 本調査の限界 36
1.5 ステークホルダー 37
1.6 変更点の概要 37
2 エグゼクティブ・サマリー 38
2.1 主な洞察と市場のハイライト 38
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 40
2.3 市場を形作る破壊的トレンド 41
2.4 高成長セグメントおよび新興市場 42
2.5 概要:世界の市場規模、成長率、および予測 43
3 プレミアムインサイト 44
3.1 炭素回収・利用・
貯留(CCUS)市場における事業者にとって魅力的な機会 44
3.2 最終用途産業別・地域別の炭素回収・利用・貯留(CCUS)市場
45
3.3 サービス別の炭素回収・利用・貯留(CCUS)市場 46
3.4 国別の炭素回収・ 利用・貯留市場:国別 46
4 市場概要 47
4.1 はじめに 47
4.2 市場の動向 47
4.2.1 推進要因 48
4.2.1.1 脱炭素化への世界的な注目の高まりと、厳格なCO2排出削減義務 48
4.2.1.2 石油増進回収(EOR)事業における商業的なCO2利用への需要の増加 49
4.2.1.3 環境規制の強化に後押しされた天然ガスへの移行の進展 49
4.2.2 制約要因 50
4.2.2.1 炭素回収・貯留(CCS)インフラの資本集約的な性質と高い運用コスト 50
4.2.2.2 長期的な地中貯留施設の完全性および漏出に関する環境・安全上のリスク 50
4.2.3 機会 51
4.2.3.1 次世代の高効率回収技術に対する継続的な投資および研究開発 51
4.2.3.2 高成長を遂げるアジア太平洋市場におけるプロジェクトパイプラインの拡大と商業的展開 51
4.2.3.3 大容量のクリーン水素およびアンモニア生産プロジェクトとの戦略的統合 52
4.2.4 課題 53
4.2.4.1 回収効率の最適化とエネルギー損失の低減による、回収コスト全体の削減の必要性 53
4.2.4.2 多額の初期設備投資(CAPEX)が必要であるため、大規模導入への参入障壁が高くなっている 53
4.3 未解決のニーズと未開拓分野 54
4.3.1 炭素回収・利用・貯留(CCUS)市場における未充足ニーズ 54
4.3.2 未開拓分野におけるビジネスチャンス 54
4.4 相互に関連する市場とセクター横断的なビジネスチャンス 55
4.4.1 相互に関連する市場 55
4.4.2 セクター横断的な機会 55
4.5 新たなビジネスモデルとエコシステムの変容 56
4.5.1 新たなビジネスモデル 56
4.5.2 エコシステムの変容 56
4.6 ティア1/2/3の主要企業による戦略的動き 57
4.6.1 主な動きと戦略的重点 57
5 業界動向 58
5.1 ポーターの5つの力分析 58
5.1.1 新規参入の脅威 59
5.1.2 代替品の脅威 59
5.1.3 供給者の交渉力 59
5.1.4 購入者の交渉力 60
5.1.5 競合の激しさ 60
5.2 マクロ経済指標 60
5.2.1 はじめに 60
5.2.2 GDPの推移と予測 60
5.2.3 世界の産業・エネルギーセクターの動向 62
5.3 バリューチェーン分析 63
5.4 エコシステム分析 64
5.5 価格分析 66
5.5.1 主要企業別の平均販売価格 66
5.5.2 地域別の炭素回収・利用・貯留(CCUS)の平均販売価格の推移 67
5.6 貿易分析 68
5.6.1 輸入シナリオ(HSコード 281121) 68
5.6.2 輸出シナリオ(HSコード 281121) 69
5.7 2026年~2027年の主要な会議およびイベント 71
5.8 顧客の事業に影響を与えるトレンド/ディスラプション 72
5.9 投資および資金調達のシナリオ 72
5.10 ケーススタディ分析 73
5.10.1 エクイノール、シェルおよびトタルエナジーズと提携し、「ノーザン・ライツ」国境を越えたCO₂輸送・貯留ネットワークを開発 73
5.10.2 オクシデンタル・ペトロリアム(1POINTFIVE)が北米にストラトス社の直接空気回収(DAC)施設を導入 74
5.10.3 ハイデルベルク・マテリアルズがセメント製造の脱炭素化に向けたブレヴィクCCSプロジェクトを実施 74
5.11 2025年の米国関税が炭素回収・利用・貯留(CCUS)市場に与える影響 74
5.11.1 はじめに 74
5.11.2 主な関税率 75
5.11.3 価格への影響分析 75
5.11.4 国・地域への影響 76
5.11.4.1 米国 76
5.11.4.2 欧州 78
5.11.4.3 アジア太平洋地域 80
5.11.5 最終用途産業への影響 82
6 技術、特許、デジタル化、およびAIの導入による戦略的変革 84
6.1 主要な新興技術 84
6.1.1 二酸化炭素回収技術 84
6.1.1.1 燃焼後回収 84
6.1.1.2 燃焼前回収 84
6.1.1.3 酸素燃焼 85
6.1.1.4 直接大気回収(DAC) 85
6.1.2 輸送技術 86
6.1.2.1 パイプライン輸送 86
6.1.2.2 船舶による輸送 86
6.1.3 利用技術 87
6.1.3.1 直接利用 87
6.1.3.2 炭素鉱化 87
6.2 補完技術 88
6.2.1 ガス分離・精製 88
6.2.2 液化・相変化技術 88
6.3 技術・製品ロードマップ 89
6.3.1 短期(2025年~2027年) | 基盤整備と初期の商業化 89
6.3.2 中期(2028年~2030年) | 拡大と標準化 90
6.3.3 長期(2031年~2035年以降) | 大規模商用化と破壊的革新 91
6.4 特許分析 92
6.4.1 はじめに 92
6.4.2 分析手法 92
6.4.3 文書の種類 93
6.4.4 分析結果 94
6.4.5 特許の法的状況 94
6.4.6 管轄区域別分析 94
6.4.7 主要な出願者 95
6.4.8 カリフォルニア大学による特許一覧 95
6.5 将来的な応用 96
6.5.1 発電およびエネルギーシステム:化石燃料およびバイオエネルギー発電所における点源二酸化炭素回収 96
6.5.2 排出削減が困難な重工業:セメント、鉄鋼、化学製品製造における二酸化炭素回収および鉱物化 97
6.5.3 直接空気回収(DAC)および大気からの除去:周囲空気中のCO₂回収および負排出技術 97
6.5.4 低炭素水素・燃料生産:蒸気メタン改質(SMR)および合成燃料合成におけるCCUSの統合 98
6.5.5 CO₂の循環利用と地中貯留:炭素鉱化、EOR、および深部塩水帯水層への隔離 98
6.6 AI/汎用AIが炭素回収・利用・貯留市場に与える影響 99
6.6.1 主な活用事例と市場の可能性 99
6.6.2 CCUSプロセスおよびシステム最適化におけるベストプラクティス 100
6.6. 3 CCUS市場におけるAI導入の事例研究 100
6.6.4 相互に関連する隣接エコシステムと市場関係者への影響 101
6.6.5 CCUS市場における生成AI導入に対する顧客の準備状況 101
6.7 成功事例と実世界での応用 101
6.7.1 SLB:AIおよびデジタルツインを活用した炭素貯留のスクリーニングおよびMMV 101
6.7.2 AKER CARBON CAPTURE:AIを活用したモジュール式プロセスの最適化 102
7 サステナビリティと規制環境 103
7.1 地域ごとの規制とコンプライアンス 103
7.1.1 規制機関、政府機関、およびその他の組織 103
7.1.2 業界基準 105
7.2 サステナビリティへの取り組み 106
7.2.1 CCUS技術の炭素排出への影響と環境への応用 106
7.2.1.1 炭素排出量の削減 106
7.2.1.2 環境への応用 107
7.3 サステナビリティへの影響と規制政策の取り組み 107
7.4 認証、表示、環境基準 108
8 顧客環境と購買者の行動 110
8.1 意思決定プロセス 110
8.2 購買に関わるステークホルダーと購入評価基準 112
8.2.1 購買プロセスにおける主要なステークホルダー 112
8.2.2 購買基準 113
8.3 導入の障壁と内部的な課題 113
8.4 様々な用途における未充足ニーズ 115
8.5 市場の収益性 115
8.5.1 収益の可能性 116
8.5.2 コストの動向 116
8.5.3 用途別の利益率の機会 117
9 サービス別CO₂回収・利用・貯留(CCUS)市場 118
9.1 はじめに 119
9.2 回収 121
9.2.1 主なメカニズムと運用範囲 121
9.2.2 技術別回収 123
9.2.2.1 燃焼後回収 123
9.2.2.1.1 多様な分離媒体において最大99%という高い分離効率 123
9.2.2.2 酸素燃焼法 123
9.2.2.2.1 高純度の排ガス流と先進的なケミカル・ループ法による簡素化されたCO2分離 123
9.2.2.3 燃焼前 124
9.2.2.3.1 空気希釈および水素製造に先立つ、高濃度CO2流の分離 124
9.2.2.4 バイオエネルギーCCS (BECCS) 124
9.2.2.4.1 大気中の炭素除去および1,000年を超える長期的な地質貯留の安定性 124
9.2.2.5 大気直接回収(DAC) 125
9.2.2.5.1 負の排出技術に対する世界的な需要の高まりが、DACフレームワークの規模拡大と商用化を推進しています 125
9.3 輸送 125
9.3.1 優れた費用対効果と低排出量に支えられ、パイプラインインフラがミッドストリーム物流を主導しています 125
9.4 利用 127
9.4.1 増進採油(EOR)および商業用原料の革新が市場の拡大を牽引しています 127
9.5 貯留 129
9.5.1 深部地層が、恒久的な炭素隔離の主要な手段となっています 129
9.5.2 技術別貯留サービス 131
9.5.3 地質貯留 131
9.5.3.1 枯渇した石油・ガス貯留層 132
9.5.3.1.1 最も効率的で、商業的に実証済みの貯留手段 132
9.5.3.2 採掘不可能な石炭層 132
9.5.3.2.1 炭素隔離と石炭層メタン増進回収の同時実施 132
9.5.3.3 塩水帯水層 132
9.5.3.3.1 地下地質マッピングの要件により制約される高い貯留ポテンシャル 132
9.5.4 深海貯留 132
9.5.4.1 環境リスクと生態学的懸念が、大規模な海洋隔離の導入を制約しています 132
10 技術別炭素回収・利用・貯留(CCUS)市場 133
10.1 はじめに 134
10.2 ケミカル・ループ法 136
10.2.1 CCUS導入における経済的優位性と運用動態 136
10.3 溶媒および吸着剤 138
10.3.1 高い回収効率を実現する、実績のある改修ソリューション 138
10.4 膜 140
10.4.1 高効率な連続式炭素回収技術 140
10.5 その他の技術 142
10.5.1 回収効率と運用柔軟性を高める先進技術およびハイブリッド技術 142
11 炭素回収・利用・貯留市場、
最終用途産業別 145
11.1 はじめに 146
11.2 石油・ガス 148
11.2.1 天然ガスの処理・精製における排出削減が、同セクターの優位性を牽引 148
11.3 発電 150
11.3.1 化石燃料発電所の点源改修がセクターの拡大を牽引 150
11.4 化学・石油化学 152
11.4.1 アンモニアおよび石油化学合成原料が、このセクターにおける技術導入を後押ししています 152
11.5 セメント 153
11.5.1 規制圧力とプロセス排出削減が、技術導入を推進しています 153
11.6 鉄鋼 155
11.6.1 高い排出量とDRIプロセスの統合が、同セクターにおけるCCUSの導入を促進しています 155
11.7 その他の最終用途産業 157
12 地域別炭素回収・利用・貯留(CCUS)市場 160
12.1 はじめに 161
12.2 北米 163
12.2.1 米国 170
12.2.1.1 連邦政府による政策支援と先進的なインフラの拡充 170
12.2.2 カナダ 173
12.2.2.1 拡大を牽引する規制上の義務と炭素貯留の可能性 173
12.2.3 メキシコ 175
12.2.3.1 拡大を牽引する洋上貯留インフラと排出規制 175
12.3 ヨーロッパ 177
12.3.1 オランダ 185
12.3.1.1 オランダの CCUS 市場における洋上インフラと研究開発能力の進展 185
12.3.2 イタリア 187
12.3.2.1 イタリアの CCUS 拡大を牽引する政策枠組みと洋上インフラ 187
12.3.3 フランス 189
12.3.3.1 フランスの CCUS 市場の加速を後押しする産業脱炭素化戦略とプロジェクト発表 189
12.3.4 英国 192
12.3.4.1 政府の義務付けと産業クラスターの展開が、英国のCCUS拡大を加速させています 192
12.3.5 ノルウェー 194
12.3.5.1 海洋貯留におけるリーダーシップと国が支援するインフラが、ノルウェーのCCUS市場を牽引しています 194
12.3.6 その他の欧州諸国 196
12.3.6.1 地域的な多様化と産業の脱炭素化が、欧州その他の地域のCCUS成長を牽引 196
12.4 アジア太平洋 199
12.4.1 中国 206
12.4.1.1 戦略的提携と政策枠組みが、中国のCCUS市場拡大を加速 206
12.4.2 日本 208
12.4.2.1 強固な産業基盤と先進的な技術提供企業が、日本のCCUS市場の成長を牽引 208
12.4.3 インド 210
12.4.3.1 工業化と排出規制が、インドのCCUS市場の拡大を牽引 210
12.4.4 オーストラリア 213
12.4.4.1 戦略的な政府支援と地質学的優位性が、オーストラリアのCCUS市場の拡大を加速 213
12.4.5 アジア太平洋その他の地域 215
12.4.5.1 政策枠組みと持続可能性への取り組みが、アジア太平洋その他の地域のCCUS市場の成長を牽引 215
12.5 中東・アフリカ 217
12.5.1 GCC諸国 224
12.5.1.1 アラブ首長国連邦(UAE) 224
12.5.1.1.1 商用プロジェクトの展開とEOR(増進採油)との統合がUAEのCCUS市場を牽引 224
12.5.1.2 サウジアラビア
227
12.5.1.2.1 戦略的プロジェクトの展開と商業規模への拡大が、サウジアラビアのCCUS市場を牽引 227
12.5.1.3 その他のGCC諸国 229
12.5.1.3.1 炭化水素産業の脱炭素化とインフラの拡充が、その他のGCC諸国のCCUS市場を牽引 229
12.5.2 中東・アフリカのその他の地域 231
12.6 南米 234
12.6.1 ブラジル 240
12.6.1.1 脱炭素化の義務化とプレソルト層への再注入が、ブラジルのCCUS市場を牽引 240
12.6.2 アルゼンチン 242
12.6.2.1 ヴァカ・ムエルタ油田の拡張とガスインフラがアルゼンチンのCCUS市場を牽引 242
12.6.3 南米その他の地域 245
13 競争環境 248
13.1 概要 248
13.2 主要企業の戦略/成功の鍵 248
13.3 収益分析 249
13.4 市場シェア分析 250
13.5 ブランド/製品比較分析 252
13.5.1 ブランド比較分析 253
13.5.1.1 フルーア・エコナミン FG プラス 253
13.5.1.2 エクソンモービル社 – CCUS 254
13.5.1.3 エクイノール ASA 254
13.5.1.4 三菱 KM-CDR 254
13.6 企業評価マトリックス:主要企業(2025年) 254
13.6.1 スター企業 254
13.6.2 新興リーダー企業 254
13.6.3 広範な事業展開を行う企業 255
13.6.4 参入企業 255
13.6.5 企業の事業展開:主要企業、2025年 256
13.6.5.1 企業の事業展開 256
13.6.5.2 地域別の事業展開 257
13.6.5.3 サービスの展開状況 258
13.6.5.4 最終用途産業における展開状況 259
13.7 企業評価マトリックス:スタートアップ/中小企業、2025年 259
13.7.1 先進的な企業 259
13.7.2 対応力のある企業 260
13.7.3 ダイナミックな企業 260
13.7.4 スタートブロック 260
13.7.5 主要なスタートアップ/中小企業の競争力ベンチマーク 261
13.7.5.1 主要なスタートアップ/中小企業の詳細リスト 261
13.7.5.2 主要スタートアップ/中小企業の競合ベンチマーク 262
13.8 CCUSベンダーの評価および財務指標 263
13.9 競合シナリオ 264
13.9.1 取引 264
13.9.2 事業拡大 269
13.9.3 その他の動向 270
14 企業概要 272
14.1 主要企業 272
14.1.1 フルーア・コーポレーション 272
14.1.1.1 事業概要 272
14.1.1.2 提供製品 273
14.1.1.3 最近の動向 274
14.1.1.3.1 取引 274
14.1.1.3.2 その他の動向 275
14.1.1.4 MnMの見解 275
14.1.1.4.1 勝利への権利 275
14.1.1.4.2 戦略的選択 275
14.1.1.4.3 弱点と競合上の脅威 276
14.1.2 エクソン・モービル・コーポレーション 277
14.1.2.1 事業概要 277
14.1.2.2 提供製品 278
14.1.2.3 最近の動向 279
14.1.2.3.1 取引 279
14.1.2.3.2 事業拡大 280
14.1.2.3.3 その他の動向 281
14.1.2.4 MnMの見解 281
14.1.2.4.1 勝利への権利 281
14.1.2.4.2 戦略的選択 282
14.1.2.4.3 弱点と競合上の脅威 282
14.1.3 SHELL PLC 283
14.1.3.1 事業概要 283
14.1.3.2 提供製品 284
14.1.3.3 最近の動向 285
14.1.3.3.1 取引 285
14.1.3.3.2 事業拡大 287
14.1.3.3.3 その他の動向 287
14.1.3.4 MnMの見解 288
14.1.3.4.1 勝利への権利 288
14.1.3.4.2 戦略的選択 288
14.1.3.4.3 弱点と競合上の脅威 288
14.1.4 EQUINOR ASA 289
14.1.4.1 事業概要 289
14.1.4.2 提供製品 290
14.1.4.3 最近の動向 291
14.1.4.3.1 取引 291
14.1.4.3.2 事業拡大 293
14.1.4.3.3 その他の動向 293
14.1.4.4 MnMの見解 294
14.1.4.4.1 勝利への権利 294
14.1.4.4.2 戦略的選択 294
14.1.4.4.3 弱点と競合上の脅威 294
14.1.5 TOTALENERGIES SE 295
14.1.5.1 事業概要 295
14.1.5.2 提供製品 296
14.1.5.3 最近の動向 297
14.1.5.3.1 取引 297
14.1.5.3.2 事業拡大 298
14.1.5.3.3 その他の動向 299
14.1.5.4 MnMの見解 299
14.1.5.4.1 勝利への権利 299
14.1.5.4.2 戦略的選択 300
14.1.5.4.3 弱点と競合上の脅威 300
14.1.6 LINDE PLC 301
14.1.6.1 事業概要 301
14.1.6.2 提供製品 302
14.1.6.3 最近の動向 303
14.1.6.3.1 取引 303
14.1.6.3.2 事業拡大 303
14.1.6.4 MnMの見解 304
14.1.6.4.1 勝利への権利 304
14.1.6.4.2 戦略的選択 304
14.1.6.4.3 弱点と競合上の脅威 304
14.1.7 三菱重工業株式会社 305
14.1.7.1 事業概要 305
14.1.7.2 取り扱い製品 306
14.1.7.3 最近の動向 307
14.1.7.3.1 取引 307
14.1.7.3.2 事業拡大 310
14.1.7.3.3 その他の動向 310
14.1.7.4 MnMの見解 311
14.1.7.4.1 勝利への権利 311
14.1.7.4.2 戦略的選択 311
14.1.7.4.3 弱点と競合上の脅威 311
14.1.8 JGCホールディングス株式会社 312
14.1.8.1 事業概要 312
14.1.8.2 提供製品 313
14.1.8.3 最近の動向 314
14.1.8.3.1 取引 314
14.1.8.3.2 事業拡大 315
14.1.8.3.3 その他の動向 316
14.1.8.4 MnMの見解 316
14.1.8.4.1 勝利への権利 316
14.1.8.4.2 戦略的選択 317
14.1.8.4.3 弱点と競合上の脅威 317
14.1.9 シュルンベルジェ・リミテッド 318
14.1.9.1 事業概要 318
14.1.9.2 提供製品 319
14.1.9.3 最近の動向 321
14.1.9.3.1 取引 321
14.1.9.3.2 事業拡大 322
14.1.9.3.3 その他の動向 322
14.1.9.4 MnMの見解 323
14.1.9.4.1 勝利への権利 323
14.1.9.4.2 戦略的選択 324
14.1.9.4.3 弱点と競合上の脅威 324
14.1.10 AKER SOLUTIONS 325
14.1.10.1 事業概要 325
14.1.10.2 提供製品 326
14.1.10.3 最近の動向 327
14.1.10.3.1 事業拡大 328
14.1.10.3.2 その他の動向 329
14.1.10.4 MnMの見解 330
14.1.10.4.1 勝利への権利 330
14.1.10.4.2 戦略的選択 330
14.1.10.4.3 弱点と競合上の脅威 330
14.1.11 ハネウェル・インターナショナル 332
14.1.11.1 事業概要 332
14.1.11.2 提供製品 333
14.1.11.3 最近の動向 334
14.1.11.3.1 取引 334
14.1.11.3.2 事業拡大 335
14.1.11.3.3 その他の動向 336
14.1.11.4 MnMの見解 337
14.1.11.4.1 勝利への権利 337
14.1.11.4.2 戦略的選択 337
14.1.11.4.3 弱点と競合上の脅威 337
14.1.12 株式会社日立製作所 339
14.1.12.1 事業概要 339
14.1.12.2 提供製品 340
14.1.12.3 最近の動向 341
14.1.12.3.1 取引 341
14.1.12.3.2 事業拡大 341
14.1.12.3.3 その他の動向 342
14.1.12.4 MnMの見解 342
14.1.12.4.1 勝利への権利 342
14.1.12.4.2 戦略的選択 342
14.1.12.4.3 弱点と競合上の脅威 342
14.1.13 SIEMENS AG 344
14.1.13.1 事業概要 344
14.1.13.2 提供製品 345
14.1.13.3 最近の動向 346
14.1.13.3.1 取引 346
14.1.13.3.2 事業拡大 347
14.1.13.3.3 その他の動向 347
14.1.13.4 MnMの見解 348
14.1.13.4.1 勝利への権利 348
14.1.13.4.2 戦略的選択 348
14.1.13.4.3 弱点と競合上の脅威 348
14.1.14 GE VERNOVA 349
14.1.14.1 事業概要 349
14.1.14.2 提供製品 350
14.1.14.3 最近の動向 350
14.1.14.3.1 取引 350
14.1.14.3.2 その他の動向 351
14.1.14.4 MnMの見解 351
14.1.14.4.1 勝利への権利 351
14.1.14.4.2 戦略的選択 351
14.1.14.4.3 弱点と競合上の脅威 352
14.1.15 ハリバートン 353
14.1.15.1 事業概要 353
14.1.15.2 提供製品 354
14.1.15.3 MnMの見解 355
14.1.15.3.1 勝利への権利 355
14.1.15.3.2 戦略的選択 355
14.1.15.3.3 弱点と競合上の脅威 355
14.2 その他の主要市場プレイヤー 356
14.2.1 クライムワークスAG 356
14.2.2 カーボン・クリーン・ソリューションズ 356
14.2.3 オクシデンタル 357
14.2.4 グリーン・ミネラルズ B.V. 357
14.2.5 カービクレート 358
14.2.6 カーボンフリー 359
14.2.7 スヴァンテ・テクノロジーズ社 360
14.2.8 グリーン・パワー・インターナショナル・ピー・ヴィ・ティー・リミテッド 361
14.2.9 ウルフ・ミッドストリーム 362
14.2.10 バブコック・アンド・ウィルコックス 362
15 調査方法論 363
15.1 調査データ 363
15.1.1 二次データ 364
15.1.2 一次データ 364
15.1.2.1 主要な一次インタビュー対象者 365
15.2 市場規模の推計 367
15.2.1 ボトムアップ・アプローチ 367
15.2.2 トップダウン・アプローチ 367
15.3 ベース数値の算出 368
15.4 予測数値の算出 369
15.5 データの三角測量 370
15.6 調査の限界とリスク評価 372
16 付録 373
16.1 ディスカッション・ガイド 373
16.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 375
16.3 カスタマイズオプション 377
16.4 関連レポート 377
16.5 著者情報 378
表1 主要国の排出削減目標 49
表2 主要なブルー水素・アンモニアおよびCCSを可能にするプロジェクト 52
表3 炭素回収・利用・貯留(CCUS)市場:ポーターの5つの力分析 59
表4 主要国別のGDP変化率(2021年~2029年) 61
表5 炭素回収・利用・貯留(CCUS)市場:エコシステムにおける
企業の役割 65
表6 主要プレーヤーが提供するCCUSの平均販売価格、
サービス別、2025年(米ドル/kg) 66
表7 地域別、炭素回収・利用・
貯留の平均販売価格の推移、2023年~2025年(米ドル/kg) 67
表8 HSコード281121に該当する製品の輸入データ、
2021年~2025年 (千米ドル) 69
表9 HSコード281121に該当する製品の輸出データ、
2021年~2025年(千米ドル) 70
表10 炭素回収・利用・貯留(CCUS)市場: 主要な会議およびイベントの一覧、2026年~2027年 71
表11 米国調整済み相互関税率 75
表12 予想される価格変動および関税が最終用途市場に与える影響 76
表13 炭素回収・利用・貯留(CCUS)市場:特許総数(2015年~2025年) 93
表14 主なユースケースと市場の可能性 99
表15 ベストプラクティス:AIを導入している企業のユースケース 100
表16 CCUS市場:AI導入に関する事例研究 100
表17 相互に関連する隣接エコシステムと市場参加者への影響 101
表18 北米:規制機関、政府機関、およびその他の組織 103
表19 欧州:規制機関、政府機関、およびその他の組織 104
表20 アジア太平洋地域:規制機関、政府機関、およびその他の組織 104
表21 ROW:規制機関、政府機関、およびその他の組織 105
表 22 炭素回収・利用・貯留(CCUS)市場におけるグローバル基準 105
表 23 CCUS 市場における認証、表示、環境基準 108
表24 用途別、購買プロセスに対するステークホルダーの影響(%) 112
表25 用途別、主要な購買基準 113
表26 用途別、炭素回収・利用・貯留(CCUS)市場における未充足ニーズ 115
表27 サービス別、炭素回収・利用・貯留市場、
2021年~2025年(キロトン) 119
表28 二酸化炭素回収・利用・貯留(CCUS)市場:サービス別、
2026年~2031年(キロトン) 120
表29 二酸化炭素回収・利用・貯留(CCUS)市場:サービス別、
2021年~2025年 (百万米ドル) 120
表30 サービス別 炭素回収・利用・貯留(CCUS)市場、
2026–2031年(百万米ドル) 120
表31 回収:地域別炭素回収・利用・貯留市場、2021年~2025年(キロトン) 121
表32 回収:地域別炭素回収・利用・貯留市場、2026年~2031年 (キロトン) 122
表33 CCUS:地域別炭素回収・利用・貯留市場、2021年~2025年(百万米ドル) 122
表34 回収:地域別炭素回収・利用・貯留(CCUS)市場、2026年~2031年(百万米ドル) 122
表35 輸送:地域別炭素回収・利用・貯留(CCUS)市場、
2021年~2025年 (キロトン) 126
表 36 運輸:二酸化炭素回収・利用・貯留(CCUS)市場、
地域別、2026年~2031年(キロトン) 126
表 37 運輸: 二酸化炭素回収・利用・貯留市場、
地域別、2021年~2025年(百万米ドル) 126
表38 運輸:二酸化炭素回収・利用・貯留市場、
地域別、2026年~2031年(百万米ドル) 127
表39 利用:二酸化炭素回収・利用・貯留(CCUS)市場、
地域別、2021年~2025年(キロトン) 128
表40 利用: 炭素回収・利用・貯留(CCUS)市場、
地域別、2026–2031年(キロトン) 128
表41 利用:炭素回収・利用・貯留(CCUS)市場、
地域別、2021–2025年(百万米ドル) 128
表42 利用:二酸化炭素回収・利用・貯留市場、
地域別、2026年~2031年(百万米ドル) 129
表43 貯留:地域別炭素回収・利用・貯留市場、2021年~2025年(キロトン) 130
表44 貯留:地域別炭素回収・利用・貯留市場、2026年~2031年 (キロトン) 130
表45 貯留:地域別二酸化炭素回収・利用・貯留市場、2021年~2025年(百万米ドル) 130
表46 貯留:地域別炭素回収・利用・貯留市場、2026年~2031年(百万米ドル) 131
表47 技術別炭素回収・利用・貯留市場、2021年~2025年 (キロトン) 134
表48 技術別炭素回収・利用・貯留(CCUS)市場、2026年~2031年(キロトン) 135
表49 技術別炭素回収・利用・貯留(CCUS)市場、2021年~2025年(百万米ドル) 135
表50 技術別 炭素回収・利用・貯留(CCUS)市場、2026年~2031年(百万米ドル) 135
表51 ケミカル・ループ法:二酸化炭素回収・利用・貯留市場、
地域別、2021年~2025年(キロトン) 136
表52 ケミカル・ループ法:二酸化炭素回収・利用・貯留市場、
地域別、2026年~2031年(キロトン) 137
表53 ケミカル・ループ法:二酸化炭素回収・利用・貯留市場、
地域別、2021年~2025年(百万米ドル) 137
表54 ケミカル・ループ法: 二酸化炭素回収・利用・貯留市場、
地域別、2026年~2031年(百万米ドル) 137
表55 溶媒および吸着剤:二酸化炭素回収・利用・貯留市場、地域別、2021年~2025年 (キロトン) 138
表56 溶媒・吸着剤:地域別炭素回収・利用・貯留市場、2026年~2031年(キロトン) 139
表57 溶媒・吸着剤: 地域別二酸化炭素回収・利用・貯留市場、2021年~2025年(百万米ドル) 139
表58 溶剤および吸着剤:地域別二酸化炭素回収・利用・貯留市場、2026年~2031年 (百万米ドル) 139
表59 膜:二酸化炭素回収・利用・貯留市場、
地域別、2021年~2025年(キロトン) 140
表60 膜:二酸化炭素回収・利用・貯留(CCUS)市場、
地域別、2026年~2031年(キロトン) 141
表61 膜:二酸化炭素回収・利用・貯留(CCUS)市場、
地域別、2021年~2025年 (百万米ドル) 141
表 62 膜技術:二酸化炭素回収・利用・貯留(CCUS)市場、
地域別、2026–2031年(百万米ドル) 141
表63 その他の技術:地域別炭素回収・利用・貯留(CCUS)市場、2021年~2025年(キロトン) 142
表64 その他の技術:地域別炭素回収・利用・貯留(CCUS)市場、2026年~2031年(キロトン) 143
表65 その他の技術:地域別炭素回収・利用・貯留(CCUS)市場、2021年~2025年(百万米ドル) 143
表66 その他の技術: 地域別二酸化炭素回収・利用・貯留(CCUS)市場、2026年~2031年(百万米ドル) 143
表67 最終用途産業別二酸化炭素回収・利用・貯留(CCUS)市場、2021年~2025年(キロトン) 146
表68 二酸化炭素回収・利用・貯留(CCUS)市場:最終用途産業別、2026年~2031年 (キロトン) 147
表69 2021~2025年の最終用途産業別炭素回収・利用・貯留(CCUS)市場(百万米ドル) 147
表 70 2026 年~2031 年の最終用途産業別炭素回収・利用・貯留(CCUS)市場(百万米ドル) 147
表71 石油・ガス:地域別炭素回収・利用・貯留(CCUS)市場、2021年~2025年(キロトン) 148
表72 石油・ガス:地域別炭素回収・利用・貯留(CCUS)市場、2026年~2031年(キロトン) 149
表73 石油・ガス:地域別炭素回収・利用・貯留(CCUS)市場、2021年~2025年 (百万米ドル) 149
表74 石油・ガス:地域別炭素回収・利用・貯留(CCUS)市場、2026年~2031年(百万米ドル) 149
表75 発電: 地域別二酸化炭素回収・利用・貯留(CCUS)市場、2021年~2025年(キロトン) 150
表76 発電:地域別二酸化炭素回収・利用・貯留(CCUS)市場、2026年~2031年 (キロトン) 151
表77 発電:地域別二酸化炭素回収・利用・貯留(CCUS)市場、2021年~2025年(百万米ドル) 151
表78 発電: 地域別二酸化炭素回収・利用・貯留(CCUS)市場、2026年~2031年(百万米ドル) 151
表79 化学・石油化学:地域別二酸化炭素回収・利用・貯留(CCUS)市場、2021年~2025年 (キロトン) 152
表80 化学・石油化学:地域別二酸化炭素回収・利用・貯留(CCUS)市場、2026年~2031年(キロトン) 152
表81 化学・石油化学:地域別炭素回収・利用・貯留(CCUS)市場、2021年~2025年(百万米ドル) 153
表82 化学・石油化学:地域別炭素回収・利用・貯留(CCUS)市場、2026年~2031年(百万米ドル) 153
表83 セメント:地域別二酸化炭素回収・利用・貯留(CCUS)市場、2021年~2025年(キロトン) 154
表84 セメント:地域別二酸化炭素回収・利用・貯留(CCUS)市場、2026年~2031年(キロトン) 154
表85 セメント:地域別二酸化炭素回収・利用・貯留(CCUS)市場、2021年~2025年 (百万米ドル) 154
表86 セメント:地域別炭素回収・利用・貯留市場、2026年~2031年(百万米ドル) 155
表87 鉄鋼:地域別炭素回収・利用・貯留市場、
地域別、2021年~2025年(キロトン) 156
表88 鉄鋼:二酸化炭素回収・利用・貯留市場、
地域別、2026年~2031年(キロトン) 156
表89 鉄鋼:炭素回収・利用・貯留市場、
地域別、2021年~2025年(百万米ドル) 156
表90 鉄鋼:炭素回収・利用・貯留市場、
地域別、2026年~2031年 (百万米ドル) 157
表 91 その他の最終用途産業:地域別炭素回収・利用・貯留(CCUS)市場、2021–2025年(キロトン) 158
表92 その他の最終用途産業:地域別炭素回収・利用・貯留(CCUS)市場、2026年~2031年(キロトン) 158
表 93 その他の最終用途産業:地域別炭素回収・利用・貯留(CCUS)市場、2021年~2025年 (百万米ドル) 158
表 94 その他の最終用途産業:地域別炭素回収・利用・貯留(CCUS)市場、2026年~2031年(百万米ドル) 159
表95 地域別二酸化炭素回収・利用・貯留(CCUS)市場、
2021年~2025年(キロトン) 162
表96 地域別二酸化炭素回収・利用・貯留(CCUS)市場、
2026年~2031年 (キロトン) 162
表97 地域別炭素回収・利用・貯留(CCUS)市場、
2021年~2025年(百万米ドル) 162
表98 地域別炭素回収・利用・貯留(CCUS)市場、
2026~2031年(百万米ドル) 163
表99 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
サービス別、2021~2025年(キロトン) 164
表100 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
サービス別、2026–2031年(キロトン) 165
表101 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
サービス別、2021–2025年(百万米ドル) 165
表102 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
サービス別、2026–2031年(百万米ドル) 165
表103 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
技術別、2021年~2025年(キロトン) 166
表104 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
技術別、2026–2031年(キロトン) 166
表105 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
技術別、2021–2025年(百万米ドル) 166
表106 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
技術別、2026年~2031年 (百万米ドル) 167
表107 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
最終用途産業別、2021年~2025年(キロトン) 167
表108 北米:炭素回収・利用・貯留(CCUS)市場、
最終用途産業別、2026年~2031年(キロトン) 168
表109 北米:二酸化炭素回収・利用・貯留市場、
最終用途産業別、2021年~2025年(百万米ドル) 168
表110 北米:二酸化炭素回収・利用・貯留市場、
最終用途産業別、2026年~2031年(百万米ドル) 168
表111 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
国別、2021年~2025年 (キロトン) 169
表 112 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
国別、2026–2031年 (キロトン) 169
表 113 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
国別、2021年~2025年(百万米ドル) 169
表114 北米:二酸化炭素回収・利用・貯留(CCUS)市場、
国別、2026年~2031年(百万米ドル) 170
表115 米国:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021年~2025年(キロトン) 171
表116 米国:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2026年~2031年(キロトン) 171
表117 米国:炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021年~2025年(百万米ドル) 172
表118 米国:二酸化炭素回収・利用・貯留(CCUS)市場(最終用途産業別、2026年~2031年)(百万米ドル) 172
表119 カナダ:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021年~2025年(キロトン) 173
表120 カナダ: 二酸化炭素回収・利用・貯留市場(最終用途産業別)、2026年~2031年(キロトン) 174
表121 カナダ:二酸化炭素回収・利用・貯留市場(最終用途産業別)、2021年~2025年 (百万米ドル) 174
表122 カナダ:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2026年~2031年(百万米ドル) 174
表123 メキシコ: 二酸化炭素回収・利用・貯留市場(最終用途産業別)、2021年~2025年(百万米ドル) 176
表124 メキシコ:炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2026年~2031年(百万米ドル) 176
表125 メキシコ:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021年~2025年(百万米ドル) 176
表126 メキシコ:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2026年~2031年(百万米ドル) 177
表127 欧州:二酸化炭素回収・利用・貯留(CCUS)市場、サービス別、2021年~2025年(キロトン) 178
表128 欧州:二酸化炭素回収・利用・貯留(CCUS)市場、サービス別、2026年~2031年(キロトン) 179
表129 欧州:二酸化炭素回収・利用・貯留(CCUS)市場、サービス別、2021年~2025年(百万米ドル) 179
表130 欧州:二酸化炭素回収・利用・貯留(CCUS)市場、サービス別、2026年~2031年(百万米ドル) 179
表131 欧州:二酸化炭素回収・利用・貯留(CCUS)市場、
技術別、2021年~2025年 (キロトン) 180
表 132 欧州:二酸化炭素回収・利用・貯留(CCUS)市場、
技術別、2026年~2031年(キロトン) 180
表 133 欧州: 二酸化炭素回収・利用・貯留市場、
技術別、2021年~2025年(百万米ドル) 180
表134 欧州:二酸化炭素回収・利用・貯留市場、
技術別、2026年~2031年 (百万米ドル) 181
表135 欧州:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021年~2025年(キロトン) 181
表136 欧州:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2026年~2031年(キロトン) 182
表137 欧州:炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021年~2025年(百万米ドル) 182
表138 欧州:炭素回収・利用・貯留(CCUS)市場(最終用途産業別)、2026年~2031年(百万米ドル) 182
表139 欧州:二酸化炭素回収・利用・貯留(CCUS)市場、国別、2021年~2025年(キロトン) 183
表140 欧州: 二酸化炭素回収・利用・貯留市場(国別、2026年~2031年)(キロトン) 183
表141 欧州:二酸化炭素回収・利用・貯留市場(国別、2021年~2025年) (百万米ドル) 184
表142 欧州:二酸化炭素回収・利用・貯留(CCUS)市場、国別、2026年~2031年(百万米ドル) 184
表 143 オランダ:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021年~2025年 (キロトン) 185
表 144 オランダ:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2026年~2031年(キロトン) 186
表145 オランダ:炭素回収・利用・貯留(CCUS)市場(最終用途産業別)、2021年~2025年(百万米ドル) 186
表146 オランダ:炭素回収・利用・貯留市場(最終用途産業別)、2026年~2031年(百万米ドル) 186
表147 イタリア:炭素回収・利用・貯留市場(最終用途産業別)、 2021–2025年(百万米ドル) 188
表148 イタリア:炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2026–2031年(百万米ドル) 188
表149 イタリア:炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021–2025年(百万平方メートル) 188
表150 イタリア:炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2026年~2031年(百万平方メートル) 189
表151 フランス:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021年~2025年(キロトン) 190
表152 フランス:炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2026年~2031年(キロトン) 190
表153 フランス: 二酸化炭素回収・利用・貯留市場(最終用途産業別、2021年~2025年)(百万米ドル) 191
表154 フランス:二酸化炭素回収・利用・貯留市場(最終用途産業別、2026年~2031年) (百万米ドル) 191
表 155 英国:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021–2025年(キロトン) 192
表156 英国:最終用途産業別炭素回収・利用・貯留(CCUS)市場、2026年~2031年(キロトン) 193
表157 英国:炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021年~2025年(百万米ドル) 193
表158 英国:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2026年~2031年 (百万米ドル) 193
表 159 ノルウェー:二酸化炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021年~2025年(キロトン) 195
表 160 ノルウェー:炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2026年~2031年(キロトン) 195
表161 ノルウェー:炭素回収・利用・貯留(CCUS)市場、最終用途産業別、2021年~2025年(百万米ドル) 195
表162 ノルウェー:最終用途産業別 炭素回収・利用・貯留市場、2026年~2031年(百万米ドル) 196
表163 その他の欧州諸国: 二酸化炭素回収・利用・貯留市場、
最終用途産業別、2021–2025年(キロトン) 197
表164 欧州その他:二酸化炭素回収・利用・貯留市場、
最終用途産業別、2026–2031年(キロトン) 197
表165 欧州その他地域:二酸化炭素回収・利用・貯留(CCUS)市場、
最終用途産業別、2021–2025年(百万米ドル) 198
表166 欧州その他地域:二酸化炭素回収・利用・貯留市場、
最終用途産業別、2026年~2031年(百万米ドル) 198
表167 アジア太平洋地域:二酸化炭素回収・利用・貯留市場、
サービス別、2021–2025年(キロトン) 200
表168 アジア太平洋地域:二酸化炭素回収・利用・貯留(CCUS)市場、
サービス別、2026–2031年 (キロトン) 200
表169 アジア太平洋地域:二酸化炭素回収・利用・貯留(CCUS)市場、
サービス別、2021年~2025年(百万米ドル) 200
表 170 アジア太平洋地域:二酸化炭素回収・利用・貯留(CCUS)市場、
サービス別、2026年~2031年(百万米ドル) 201
表 171 アジア太平洋地域:二酸化炭素回収・利用・貯留(CCUS)市場、
技術別、2021年~2025年(キロトン) 201
表172 アジア太平洋地域:二酸化炭素回収・利用・貯留(CCUS)市場、
技術別、2026年~2031年(キロトン) 202
表173 アジア太平洋地域:二酸化炭素回収・利用・貯留(CCUS)市場、
技術別、2021年~2025年(百万米ドル) 202
表174 アジア太平洋地域:二酸化炭素回収・利用・貯留(CCUS)市場、
技術別、2026年~2031年(百万米ドル) 202
表175 アジア太平洋地域:二酸化炭素回収・利用・貯留(CCUS)市場、
最終用途産業別、2021年~2025年(キロトン) 203
表176 アジア太平洋地域:二酸化炭素回収・利用・貯留(CCUS)市場、
最終用途産業別、2026年~2031年(キロトン) 203
表177 アジア太平洋地域: 二酸化炭素回収・利用・貯留(CCUS)市場、
最終用途産業別、2021年~2025年(百万米ドル) 203
表178 アジア太平洋地域:二酸化炭素回収・利用・貯留市場、
最終用途産業別、2026年~2031年(百万米ドル) 204
表179 アジア太平洋地域:二酸化炭素回収・利用・貯留市場、
国別、2021–2025年(キロトン) 204
表180 アジア太平洋地域:二酸化炭素回収・利用・貯留(CCUS)市場、
国別、2026–2031年 (キロトン) 205
表181 アジア太平洋地域:二酸化炭素回収・利用・貯留(CCUS)市場、
国別、2021年~2025年(百万米ドル) 205
表182 アジア太平洋地域: 二酸化炭素回収・利用・貯留(CCUS)市場、
国別、2026年~2031年(百万米ドル) 205









