主なポイント
市場概要:
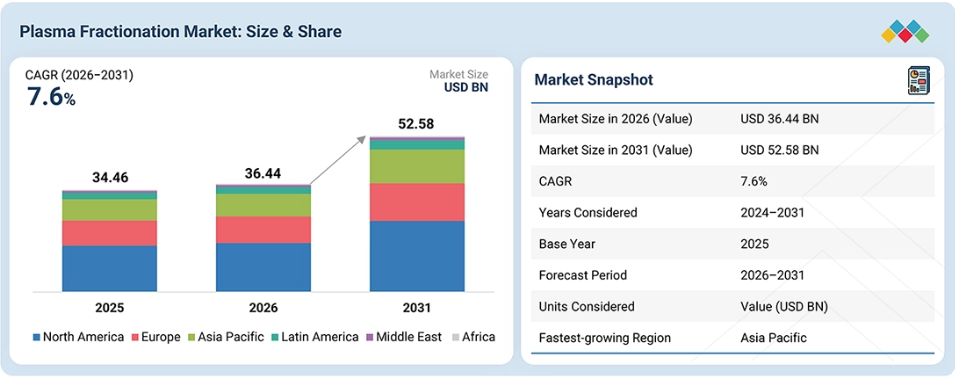
基準年(2025年)の市場規模:344.6億米ドル
現在の市場規模(2026年):364.4億米ドル
予測市場規模(2031年):525.8億米ドル
CAGR(2026年~2031年):7.6%
セグメント別動向:
地域別リーダー:北米は、2025年の血漿分画市場において45.5%という最大のシェアを占めました。
製品別リーダー:免疫グロブリンは、2025年の血漿分画市場において51.1%という最大のシェアを占めました。
治療領域別リーダー:神経学が、2025年の血漿分画市場において最大のシェアを占めました。
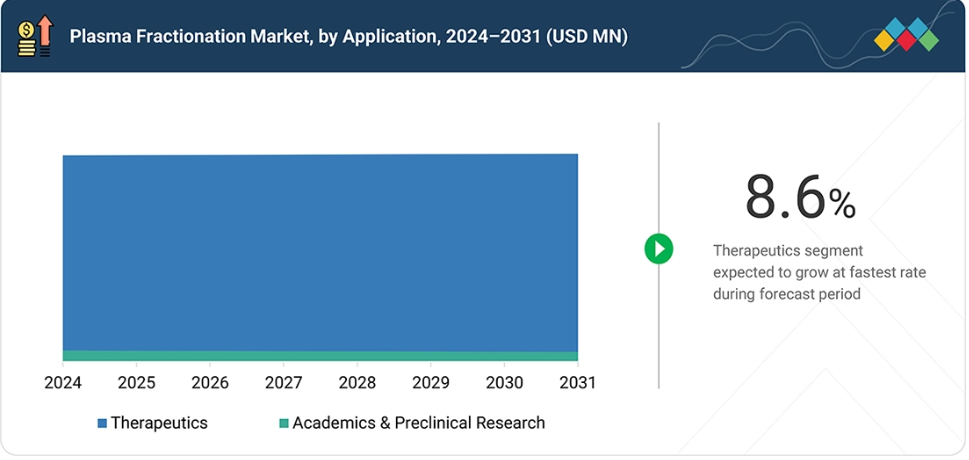
用途別リーダー:治療薬が、2025年の血漿分画市場の95.0%を占めました。
市場見通しと競争環境:
CSL、Grifols, S.A.、武田薬品工業株式会社、Octapharma AG、およびKedrion S.p.A.は、その高い市場シェアと製品ラインナップから、血漿分画市場における主要企業として挙げられました。
SK Plasma、四川遠大樹陽製薬有限公司、カマダ製薬などの企業は、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
血漿分画市場は、血漿由来治療薬への需要の高まり、免疫学および神経学分野における免疫グロブリンの使用増加、血漿採取能力の拡大、ならびに分画および製造インフラへの投資により、拡大しています。また、血漿の採取、分画、精製、および自動処理における技術の進歩により、血漿の利用率、タンパク質回収率、および製造効率も向上しています。
顧客の顧客に影響を与えるトレンドと変革
血漿分画市場は、従来のワークフローから、収率、純度、安全性、およびプロセスの再現性を向上させる、先進的で自動化された高スループットプラットフォームへと移行しつつあります。クロマトグラフィー、最適化された低温エタノール分画、深層ろ過、遠心分離、および先進的な下流精製技術の採用が進んでおり、これにより、複雑な血漿プールから免疫グロブリン、アルブミン、凝固因子、プロテアーゼ阻害剤、その他の血漿タンパク質を効率的に回収することが可能になっています。
自動化、連続処理、シングルユース技術、および高度なプロセスモニタリングに支えられた、拡張性が高く資源効率に優れたワークフローへの需要の高まりが、市場の成長を加速させています。さらに、タンパク質回収率の向上、血漿利用率の改善、プロセス変動の低減、および分画と下流工程の製造との統合の深化が、この市場の進展を牽引しています。
市場の動向
推進要因:免疫学および神経学分野における免疫グロブリンの需要拡大
免疫グロブリンに対する需要の高まりは、免疫疾患や神経疾患の治療に用いられるIVIG、SCIG、その他の免疫グロブリンへの需要を増大させることで、血漿分画市場を活性化させています。原発性免疫不全症、自己免疫疾患、CIDP、ギラン・バレー症候群の有病率および診断件数の増加に加え、繰り返しの治療が必要となる点が、需要を支えています。また、血漿採取および分画能力への投資は、市場関係者が高まる治療ニーズに応える上で、さらなる後押しとなっています。
抑制要因:治療費の高騰および血漿由来製品の保険償還上の制約
治療費の高騰は、特に反復的または長期的な投与を必要とする血漿由来製品において、依然として大きな障壁となっています。血漿の採取、検査、分画、精製、および品質管理にかかるコストが、製品全体の価格に反映されています。保険償還範囲の限定、医療支払い制度の違い、および経済的な制約により、特に新興市場において、患者のアクセスや治療の普及が制限される可能性があります。
機会:血漿分画における地域自給率向上に向けた政府の戦略
地域自給率を高めるための政府の取り組みは、国内での血漿収集、分画、および製造インフラの整備を促進することで、新たな機会を生み出しています。血漿収集ネットワーク、ドナー募集、分画施設、および現地製造への投資は、供給の安定性を高め、輸入血漿由来製品への依存度を低減させることができます。収集と製造の機能を統合している企業は、こうした取り組みから恩恵を受けるのに有利な立場にあります。
課題:血漿由来製品の安全性と品質を維持するための厳格な政府規制
厳格な規制要件は、血漿収集、ドナースクリーニング、感染症検査、トレーサビリティ、分画、ウイルス安全性、および製品製造の全段階において課題をもたらしています。広範なバリデーション、品質試験、文書化、およびロットリリースに関する要件は、コンプライアンスの複雑さとコストを増大させます。国ごとの規制要件の違いは、一貫した製品の品質と安全性を維持しつつ、製造や市場拡大をさらに困難にする可能性があります。
市場のエコシステム
血漿分画市場のエコシステムは、血漿収集機関、血漿分画業者および血漿由来製品メーカー、医療提供者およびエンドユーザー、ならびに規制・標準化機関で構成されています。血漿収集機関は、血漿分離法による原血漿の提供、ドナースクリーニング、感染症検査、保管、およびトレーサビリティを通じて、市場を支えています。
CSL、武田薬品、グリフォルス、オクタファーマ、ケドリオンなどの血漿分画業者および製品メーカーは、免疫グロブリン、アルブミン、凝固因子濃縮製剤、プロテアーゼ阻害剤、その他の血漿由来製品に対する分画、精製、製造能力を提供しています。米国FDA、EMA、MHRA、CDSCO、PMDA、NMPAなどの規制当局は、血漿収集、製品の安全性と品質、トレーサビリティ、および製造コンプライアンスに関する要件を定めています。病院や専門クリニック、在宅医療施設や点滴センター、学術機関、臨床研究機関などのエンドユーザーは、免疫学、神経学、血液学、集中治療、呼吸器学、血液腫瘍学、リウマチ学の各分野において、血漿由来製品を利用しています。
市場セグメント
血漿分画市場:製品別
2025年、原発性免疫不全症、自己免疫疾患、神経疾患に対するIVIG、SCIG、およびその他の免疫グロブリンの継続的な使用を背景に、免疫グロブリンセグメントが血漿分画市場を牽引しました。免疫介在性疾患の診断件数の増加、免疫グロブリン療法の臨床現場での採用拡大、および長期的な治療ニーズが、引き続き需要を支えています。血漿採取および分画能力の拡大は、主要な医療市場全体における免疫グロブリン製品の安定供給をさらに支えています。
血漿分画市場:用途別
2025年、治療薬セグメントが血漿分画市場を牽引しました。これは、免疫学、神経学、血液学、集中治療、呼吸器学、およびその他の治療分野において、血漿由来製品が臨床現場で広く使用されていることが背景にあります。免疫グロブリン、凝固因子濃縮製剤、アルブミン、プロテアーゼ阻害剤に対する需要の高まりが、治療用途における血漿由来製品の使用を牽引しています。疾患の有病率の上昇や、繰り返し行われる治療の必要性が、血漿由来療法への需要をさらに強めています。
血漿分画市場:エンドユーザー別
2025年には、医師の監督、輸液サポート、臨床モニタリングを必要とする環境における血漿由来製品の広範な使用に牽引され、病院および専門クリニックが血漿分画市場を主導しました。これらの施設は、神経学、免疫学、血液学、および集中治療の各分野において、免疫グロブリン、凝固因子濃縮製剤、アルブミン、およびその他の血漿由来製品の主要な利用者となっています。確立された医療インフラと血漿由来療法の利用拡大が、病院および専門クリニックの主導的地位をさらに後押ししています。
地域
アジア太平洋地域が「バッテリー・アズ・ア・サービス(BaaS)」ビジネスモデルの最大市場となる見込み
アジア太平洋地域は、乗用車、二輪車、三輪車、商用車隊にわたる電気自動車(EV)の急速な普及に支えられ、「バッテリー・アズ・ア・サービス(BaaS)」市場を主導すると予測されています。車両の利用率の高さ、EVの初期費用に対する敏感さ、そして柔軟なバッテリー所有モデルへの需要の高まりが、インド、インドネシア、中国などの市場におけるBaaSの普及を後押ししています。また、同地域では、EVファイナンスのエコシステムの拡大や、自動車メーカー、バッテリー企業、金融サービスプロバイダーによる参入の増加も追い風となっています。デジタルバッテリーモニタリングや使用量に応じた課金プラットフォームの導入拡大により、BaaSモデルの拡張性がさらに向上しています。
血漿分画市場:企業評価マトリックス
血漿分画市場の企業評価マトリックスにおいて、CSL(オーストラリア)は、血漿採取、分画、および血漿由来製品の製造の全分野で強力な存在感を示していることから、「スタープレイヤー」として位置付けられています。CSL Behringおよび同社の統合された血漿収集ネットワークを通じて、同社は免疫学、神経学、血液学、および集中治療の用途向けに、幅広い免疫グロブリン、アルブミン、凝固因子濃縮製剤、その他の血漿由来治療薬を提供しています。そのグローバルな展開、広範な血漿収集インフラ、大規模な分画能力、そして製造効率と自動化への注力が、同社の市場での地位を強固なものにしています。また、同社は需要の高まりに対応し、地域ごとの供給能力を強化するため、米国への投資を含め、血漿由来治療薬の製造能力を拡大しています。GCバイオファーマ・コーポレート(韓国)は、血漿由来製品のポートフォリオ、確立された分画能力、そしてアジア市場全体での存在感の高まりに支えられ、新興のリーダーとして台頭しています。同社は、血漿収集、製造インフラ、製品開発への継続的な投資を通じて、地域における血漿由来製品の供給を拡大し、世界の血漿分画市場における地位を強化しています。
主要な市場プレイヤー
CSL (Australia)
Takeda Pharmaceutical Company Limited (Japan)
Grifols, S.A. (Spain)
Octapharma AG (Switzerland)
Kedrion S.p.A. (Italy)
LFB (France)
ADMA Biologics, Inc. (USA)
Sanquin (Netherlands)
Taibang Biological Group Co., Ltd. (China)
GC Biopharma Corporate (South Korea)
Hualan Bioengineering Inc. (China)
Japan Blood Products Organization (Japan)
Emergent (USA)
Shanghai RAAS Blood Products Co., Ltd. (China)
Intas Pharmaceuticals Ltd. (India)
最近の動向
2026年3月:CSLは、イリノイ州カンカキーにある血漿療法製造施設の拡張工事に着工しました。総工費は15億米ドルです。このプロジェクトにより、血漿由来の治療薬およびアルブミンの生産量が増加するほか、CSL独自の「Horizon 2」プロセスが導入され、同量の血漿から得られる免疫グロブリンの収率が向上します。拡張された施設は、2031年までに稼働開始となる見込みです。
2025年6月:武田薬品工業は、原発性免疫不全症の治療を目的とした、IgA含有量が極めて低い即用型の10%ヒト免疫グロブリン製剤「GAMMAGARD LIQUID ERC」について、米国食品医薬品局(FDA)から承認を取得しました。米国での販売開始は2026年を予定していました。
2026年6月:グリフォルス社は、先天性フィブリノゲン欠乏症の小児および成人患者における急性出血エピソードの治療を目的とした新たなフィブリノゲン濃縮製剤「FESILTY」を米国で発売しました。この血漿由来のフィブリノゲン製剤は、グリフォルス社の血漿由来凝固療法製品のポートフォリオを拡充するものです。
1 はじめに 38
1.1 調査の目的 38
1.2 市場の定義 38
1.3 調査範囲 39
1.3.1 市場セグメンテーションおよび対象地域 39
1.3.2 調査対象および除外項目 40
1.3.3 対象期間 40
1.3.4 対象通貨 40
1.4 ステークホルダー 41
1.5 変更点の概要 41
2 エグゼクティブ・サマリー 42
2.1 市場のハイライトと主要な洞察 42
2.2 主要な市場参加者:戦略的展開のマッピング 44
2.3 血漿分画市場における破壊的トレンド 45
2.4 高成長セグメント 46
2.5 地域別概況:市場規模、成長率、および予測 47
3 プレミアムインサイト 48
3.1 血漿分画市場の概要 48
3.2 北米:用途別血漿分画市場 49
3.3 血漿分画市場:地域別の成長機会 49
3.4 血漿分画市場のシェア(製品別、2026年対2031年)(%) 50
4 市場の概要 51
4.1 はじめに 51
4.2 市場の動向 52
4.2.1 成長要因 53
4.2.1.1 免疫学および神経学分野における免疫グロブリンの需要拡大
53
4.2.1.2 市場参加者による血漿採取能力の戦略的拡大 53
4.2.1.2.1 血漿収集量 54
4.2.1.2.1.1 米国 54
4.2.1.2.1.2 カナダ 54
4.2.1.2.1.3 英国 55
4.2.1.2.1.4 日本 55
4.2.1.2.1.5 インド 55
4.2.1.2.1.6 ブラジル 56
4.2.1.3 呼吸器疾患およびα-
1アンチトリプシン欠乏症の有病率の増加 56
4.2.1.4 集中治療におけるアルブミンの利用増加 57
4.2.2 制約要因 57
4.2.2.1 血漿由来製剤の高い治療費と償還上の制約 57
4.2.2.2 組換え代替品による市場の混乱 58
4.2.3 機会 58
4.2.3.1 血漿分画における地域自給率向上のための政府戦略 58
4.2.4 課題 59
4.2.4.1 血漿由来製品の安全性と品質を維持するための厳格な政府規制 59
4.3 未充足ニーズと未開拓領域 59
4.4 相互に関連する市場とセクター横断的な機会 60
4.5 ティア1/2/3の主要企業による戦略的動き 61
5 業界動向 62
5.1 ポーターの5つの力分析 62
5.1.1 競争の激しさ 63
5.1.2 供給者の交渉力 63
5.1.3 買い手の交渉力 64
5.1.4 代替品の脅威 64
5.1.5 新規参入の脅威 64
5.2 マクロ経済の見通し 65
5.2.1 はじめに 65
5.2.2 GDPの動向と予測 65
5.2.3 世界のヘルスケア産業の動向 65
5.2.4 世界のバイオ医薬品産業の動向 66
5.3 バリューチェーン分析 66
5.4 エコシステム分析 68
5.4.1 エコシステムにおける各プレーヤーの役割 70
5.5 価格分析 71
5.5.1 製品別平均販売価格の推移(2023年~2025年) 71
5.5.2 地域別平均販売価格の推移(2023年~2025年) 72
5.6 貿易分析 74
5.6.1 輸入シナリオ(HSコード 3002.12) 74
5.6.2 輸出シナリオ(HSコード 3002.12) 75
5.7 主要な会議・イベント(2026年~2027年) 76
5.8 顧客の事業に影響を与えるトレンド・ディスラプション 77
5.9 投資・資金調達シナリオ 78
5.10 ケーススタディ分析 79
5.10.1 英国、さらに5つのPDMPについて国内産血漿の使用を承認 79
5.10.2 武田薬品のインドネシアにおける提携が、同国のPDMPエコシステムを強化 79
5.10.3 先進的なウイルス不活化技術が血漿由来製品の製造を向上 79
5.11 2025年の米国関税が血漿分画市場に与える影響 80
5.11.1 はじめに 80
5.11.2 主な関税率 80
5.11.3 価格への影響分析 81
5.11.4 国・地域への影響 82
5.11.4.1 米国 82
5.11.4.2 欧州 82
5.11.4.3 アジア太平洋地域 83
5.11.5 最終用途産業への影響 83
5.11.5.1 病院および専門クリニック 83
5.11.5.2 在宅医療施設および点滴センター 84
5.11.5.3 その他の最終ユーザー 84
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 85
6.1 技術分析 85
6.1.1 主要技術 85
6.1.1.1 コーン法による低温エタノール血漿分画 85
6.1.1.2 クロマトグラフィーによる血漿分画 85
6.1.1.3 遠心分離による血漿分離 86
6.1.1.4 深層ろ過による血漿分離 86
6.1.2 補完的技術 86
6.1.2.1 皮下注入を容易にするシステム 86
6.1.2.2 液相安定性の高い高濃度(20%)製剤 86
6.1.2.3 シングルユースバイオプロセシングおよび連続クロマトグラフィー 87
6.1.3 関連技術 87
6.1.3.1 AIを活用した分析およびスマート分画による収率最適化 87
6.1.3.2 次世代の自動血漿分離およびスマートドナーセンターシステム 87
6.2 技術ロードマップ 88
6.3 特許分析 88
6.3.1 調査方法 88
6.3.2 出願特許数(文書種別別) 88
6.3.3 主要特許一覧 89
6.4 将来の応用分野 90
6.5 AI/汎用AIが血漿分画市場に与える影響 91
6.5.1 主なユースケースと市場の可能性 92
6.5.2 AIを活用した血漿分画ワークフローにおけるベストプラクティス 93
6.5.3 血漿分画市場におけるAI導入の事例研究 93
6.5.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 94
6.5.5 AI統合型血漿分画技術の導入に対する顧客の準備状況 94
7 持続可能性と規制環境 96
7.1 地域ごとの規制とコンプライアンス 96
7.1.1 規制機関、政府機関、およびその他の組織 96
7.1.2 業界基準 99
7.1.2.1 北米 99
7.1.2.2 欧州 99
7.1.2.3 アジア太平洋地域 100
7.1.2.4 その他の地域 100
7.2 サステナビリティの取り組み 101
7.3 規制政策がサステナビリティの取り組みに与える影響 101
7.4 認証、表示、および環境基準 102
8 顧客環境と購買者の行動 105
8.1 意思決定プロセス 105
8.2 購買に関わるステークホルダーと購入評価基準 105
8.2.1 購買プロセスにおける主要なステークホルダー 105
8.2.2 エンドユーザー別の主要な購入基準 106
8.3 導入の障壁と内部的な課題 108
8.4 各種エンドユーザー産業における未充足ニーズ 109
9 製品別血漿分画市場 110
9.1 はじめに 111
9.2 免疫グロブリン 111
9.2.1 IVIG 115
9.2.1.1 臨床適応症の拡大、免疫疾患の診断件数の増加、およびIVIG製剤の進歩が市場成長を牽引 115
9.2.2 SCIG 118
9.2.2.1 在宅治療への志向の高まり、神経系適応症の拡大、および患者に優しい投与方法がSCIGの需要を牽引 118
9.2.3 その他の免疫グロブリン 122
9.3 凝固因子濃縮製剤 126
9.3.1 第VIII因子 129
9.3.1.1 血友病の診断精度の向上と、血漿由来製品の安定供給が、第VIII因子の需要を押し上げる見込みです 129
9.3.2 第IX因子 133
9.3.2.1 B型血友病の診断と、補充療法に対する継続的な需要が、第IX因子の利用を後押ししています 133
9.3.3 フォン・ヴィレブランド因子 136
9.3.3.1 小児予防療法の拡大と、出血性疾患の専門医療へのアクセス向上による市場成長の促進 136
9.3.4 プロトロンビン複合体濃縮製剤(PCC) 140
9.3.4.1 迅速な抗凝固作用の逆転と、市場成長を後押しする救急医療ニーズの高まり 140
9.3.5 フィブリノゲン濃縮製剤 143
9.3.5.1 世界市場の成長を牽引する、標的を絞った凝固因子補充療法への需要の高まり 143
9.3.6 第XIII因子 147
9.3.6.1 市場成長を支える予防的補充療法への需要の高まり 147
9.3.7 その他の凝固因子濃縮製剤 150
9.4 アルブミン 153
9.4.1 市場成長を後押しする、集中治療および肝疾患治療への需要の高まり 153
9.5 プロテアーゼ阻害剤 157
9.5.1 AATDの診断件数の増加と長期補充療法への需要の高まりが市場を牽引 157
9.6 その他の血漿製剤 161
10 用途別血漿分画市場 165
10.1 はじめに 166
10.2 治療薬 166
10.2.1 血漿分画市場の主要用途としての治療分野を維持するための、血漿由来治療法に対する強い臨床的需要 166
10.3 学術・前臨床研究 170
10.3.1 需要を支えるため、研究およびバイオプロセシングにおけるヒト血漿分画の利用が拡大しています 170
11 治療分野別血漿分画市場 174
11.1 はじめに 175
11.2 神経学 175
11.2.1 神経疾患における血漿由来免疫グロブリンの利用拡大が、血漿分画の需要を牽引しています 175
11.3 免疫学 178
11.3.1 免疫不全症および自己免疫疾患の有病率の増加が、血漿由来免疫グロブリンの需要を牽引 178
11.4 血液学 182
11.4.1 出血性疾患の治療を支えるため、血漿由来凝固因子の需要が増加しています 182
11.5 集中治療 185
11.5.1 アルブミン拡張剤および4因子濃縮製剤の逆転剤に対する不可欠な需要が、救急現場における臨床的有用性を牽引 185
11.6 呼吸器内科 189
11.6.1 アルファ-1アンチトリプシン欠乏症の診断件数の増加が、血漿由来プロテアーゼ阻害剤への需要を支えています 189
11.7 血液腫瘍学 192
11.7.1 血液悪性腫瘍における支持療法の需要増加が、血漿由来製剤の利用を後押ししています 192
11.8 リウマチ学 195
11.8.1 免疫介在性疾患における免疫グロブリン療法の活用拡大による血漿由来製品の需要支援 195
11.9 その他の治療分野 199
12 エンドユーザー別血漿分画市場 203
12.1 はじめに 204
12.2 病院および専門クリニック 204
12.2.1 臨床治療現場における血漿由来療法の利用拡大が、血漿分画製品の需要を牽引
204
12.3 在宅ケアおよび点滴センター 207
12.3.1 在宅での免疫グロブリン投与の普及が進み、血漿由来治療薬の需要を支えています 207
12.4 その他のエンドユーザー 211
13 地域別血漿分画市場 214
13.1 はじめに 215
13.2 北米 216
13.2.1 米国 220
13.2.1.1 血漿収集・分画能力の拡大および免疫グロブリン需要の増加が、米国市場の成長を牽引 220
13.2.2 カナダ 223
13.2.2.1 免疫グロブリン需要の増加と国内血漿供給への投資が、市場の成長を牽引 223
13.3 欧州 226
13.3.1 ドイツ 229
13.3.1.1 血漿採取インフラの拡充と血漿由来治療薬への需要増加が、ドイツの市場成長を牽引 229
13.3.2 英国 232
13.3.2.1 免疫グロブリン需要の増加、国内での血漿採取、および分画能力への投資が市場成長を後押し 232
13.3.3 フランス 235
13.3.3.1 確立された医療インフラと公的な血漿提供モデルが、治療へのアクセスを支えています 235
13.3.4 イタリア 239
13.3.4.1 神経疾患および免疫疾患に対する免疫グロブリンの使用拡大が需要を牽引しています 239
13.3.5 スペイン 241
13.3.5.1 集中治療におけるアルブミンの利用拡大および出血性疾患に対する凝固因子濃縮製剤の利用拡大が、市場の成長を支えています 241
13.3.6 その他の欧州諸国 244
13.4 アジア太平洋地域 248
13.4.1 中国 252
13.4.1.1 大規模な国内献血者由来血漿収集ネットワークと、製品の供給拡大に注力するメーカーが、市場の成長を牽引しています 252
13.4.2 日本 254
13.4.2.1 高度に組織化された献血システムと、国内の治療ニーズを満たすための血漿確保に国が注力していることが、市場を後押ししています 254
13.4.3 インド 257
13.4.3.1 満たされていない治療ニーズが膨大であり、品質が保証された血漿由来医薬品へのアクセスを改善する取り組みが成長を牽引しています 257
13.4.4 韓国 261
13.4.4.1 市場拡大に向けた、保管インフラへの投資および海外での受託製造を伴う国内製造の専門知識 261
13.4.5 オーストラリア 263
13.4.5.1 現地で収集された血漿と国内製造、患者への供給を結びつける国家自給自足政策により、オーストラリアを主要なハブとして位置づける 263
13.4.6 ベトナム 266
13.4.6.1 医療へのアクセス改善と血漿由来療法に対する認識の高まりが需要を支える 266
13.4.7 マレーシア 269
13.4.7.1 輸入された血漿由来治療薬への依存により、血漿収集、委託分画、および長期供給契約への注目が高まっています 269
13.4.8 インドネシア 272
13.4.8.1 患者数の多さと、神経系および免疫系疾患の診断件数の増加が、免疫グロブリンの需要を支えています 272
13.4.9 アジア太平洋地域のその他 275
13.5 ラテンアメリカ 279
13.5.1 ブラジル 281
13.5.1.1 現地での加工体制を拡大し、血漿の利用効率向上とブラジルのバイオ医薬品サプライチェーンの強化に向けた機会を創出 281
13.5.2 メキシコ 284
13.5.2.1 医薬品製造を拡大し、輸入医薬品への依存度を低減するという包括的な国家戦略が市場を牽引 284
13.5.3 その他のラテンアメリカ諸国 287
13.6 中東 291
13.6.1 GCC諸国 293
13.6.1.1 サウジアラビア 297
13.6.1.1.1 成長を促進するため、血漿由来医薬品の自給自足を達成し、輸入治療薬への依存を低減するという国家目標 297
13.6.1.2 UAE 300
13.6.1.2.1 成長を促進するための医薬品の現地生産への投資拡大および国内医薬品安全保障の強化に向けた取り組み 300
13.6.1.3 その他のGCC諸国 302
13.6.2 トルコ 305
13.6.2.1 国内の分画処理への投資、輸入代替、および血漿由来治療薬に対する需要の高まりが成長を牽引 305
13.6.3 エジプト 308
13.6.3.1 国内における血漿の自給自足、収集インフラの拡充、および現地の分画製造への投資が市場を牽引 308
13.6.4 その他の中東諸国 311
13.7 アフリカ 315
13.7.1 市場の発展を支える、血漿収集、国内製造、および国際的なパートナーシップへの投資 315
14 競争環境 318
14.1 概要 318
14.2 主要企業の戦略/競争優位性、2023年~2026年 318
14.2.1 血漿分画市場における主要企業の戦略の概要、2023年1月~2026年8月 318
14.3 売上高分析、2021年~2025年 320
14.4 市場シェア分析、2025年 321
14.5 企業評価マトリックス:主要企業、2025年 323
14.5.1 スター企業 324
14.5.2 新興リーダー企業 324
14.5.3 広範な事業展開を行う企業 324
14.5.4 参入企業 324
14.5.5 主要企業の事業展開状況:2025年 326
14.5.5.1 企業の事業展開 326
14.5.5.2 地域別の事業展開 327
14.5.5.3 製品別の事業展開 328
14.5.5.4 治療領域別の事業展開 329
14.5.5.5 用途別の事業展開 330 14.6 企業評価マトリックス:スタートアップ/中小企業、2025年 331
14.6.1 先進的な企業 331
14.6.2 対応力のある企業 331
14.6.3 活力ある企業 331
14.6.4 スタート地点 331
14.6.5 競合ベンチマーク:スタートアップ/中小企業、2025年 333
14.6.5.1 主要なスタートアップ/中小企業の詳細リスト 333
14.6.5.2 スタートアップ/中小企業の競合ベンチマーク 334
14.7 企業評価および財務指標 335
14.7.1 企業評価 335
14.7.2 企業評価 335
14.8 ブランド/製品比較 336
14.9 競合シナリオ 337
14.9.1 製品発売 337
14.9.2 取引 338
14.9.3 事業拡大 339
15 企業概要 340
15.1 主要企業 340
15.1.1 CSL 340
15.1.1.1 事業概要 340
15.1.1.2 提供製品 341
15.1.1.3 最近の動向 344
15.1.1.3.1 製品発売 344
15.1.1.3.2 事業拡大 345
15.1.1.4 MnMの見解 345
15.1.1.4.1 主な強み 345
15.1.1.4.2 戦略的選択 345
15.1.1.4.3 弱点および競合上の脅威 346
15.1.2 GRIFOLS, S.A. 347
15.1.2.1 事業概要 347
15.1.2.2 提供製品 348
15.1.2.3 最近の動向 350
15.1.2.3.1 新製品の発売 350
15.1.2.3.2 取引 350
15.1.2.3.3 事業拡大 351
15.1.2.4 MnMの見解 351
15.1.2.4.1 主な強み 351
15.1.2.4.2 戦略的選択 351
15.1.2.4.3 弱点および競合上の脅威 351
15.1.3 武田薬品工業株式会社 352
15.1.3.1 事業概要 352
15.1.3.2 取り扱い製品 353
15.1.3.3 最近の動向 355
15.1.3.3.1 新製品の発売 355
15.1.3.3.2 取引 355
15.1.3.3.3 事業拡大 356
15.1.3.4 MnMの見解 356
15.1.3.4.1 主な強み 356
15.1.3.4.2 戦略的選択 356
15.1.3.4.3 弱みと競合上の脅威 356
15.1.4 OCTAPHARMA AG 357
15.1.4.1 事業概要 357
15.1.4.2 提供製品 358
15.1.4.3 最近の動向 359
15.1.4.3.1 製品の発売 359
15.1.4.3.2 事業拡大 359
15.1.4.4 MnMの見解 360
15.1.4.4.1 主な強み 360
15.1.4.4.2 戦略的選択 360
15.1.4.4.3 弱点および競合上の脅威 360
15.1.5 KEDRION S.P.A. 361
15.1.5.1 事業概要 361
15.1.5.2 提供製品 362
15.1.5.3 最近の動向 364
15.1.5.3.1 新製品の発売 364
15.1.5.3.2 取引 364
15.1.5.3.3 事業拡大 364
15.1.5.4 MnMの見解 365
15.1.5.4.1 主な強み 365
15.1.5.4.2 戦略的選択 365
15.1.5.4.3 弱点および競合上の脅威 365
15.1.6 LFB 366
15.1.6.1 事業概要 366
15.1.6.2 提供製品 366
15.1.6.3 最近の動向 367
15.1.6.3.1 事業拡大 367
15.1.7 ADMA BIOLOGICS, INC. 368
15.1.7.1 事業概要 368
15.1.7.2 取り扱い製品 369
15.1.7.3 最近の動向 370
15.1.7.3.1 取引 370
15.1.8 SANQUIN 371
15.1.8.1 事業概要 371
15.1.8.2 取り扱い製品 372
15.1.8.3 最近の動向 372
15.1.8.3.1 事業拡大 372
15.1.9 TAIBANG BIOLOGICAL GROUP CO., LTD. 373
15.1.9.1 事業概要 373
15.1.9.2 取り扱い製品 373
15.1.9.3 最近の動向 374
15.1.9.3.1 事業拡大 374
15.1.10 GC BIOPHARMA CORPORATE 375
15.1.10.1 事業概要 375
15.1.10.2 取り扱い製品 376
15.1.10.3 最近の動向 377
15.1.10.3.1 製品の発売 377
15.1.10.3.2 取引 377
15.1.10.3.3 事業拡大 378
15.1.11 HUALAN BIOLOGICAL ENGINEERING INC. 379
15.1.11.1 事業概要 379
15.1.11.2 取り扱い製品 379
15.1.12 日本血液製剤機構 381
15.1.12.1 事業概要 381
15.1.12.2 取り扱い製品 381
15.1.12.3 最近の動向 383
15.1.12.3.1 新製品の発売 383
15.1.12.3.2 事業拡大 383
15.1.13 EMERGENT 384
15.1.13.1 事業概要 384
15.1.13.2 提供製品 385
15.1.14 SHANGHAI RAAS BLOOD PRODUCTS CO., LTD. 386
15.1.14.1 事業概要 386
15.1.14.2 取り扱い製品 387
15.1.14.3 最近の動向 388
15.1.14.3.1 取引 388
15.1.15 INTAS PHARMACEUTICALS LTD. 389
15.1.15.1 事業概要 389
15.1.15.2 取り扱い製品 389
15.1.15.3 最近の動向 390
15.1.15.3.1 取引 390
15.1.15.3.2 事業拡大 390
15.2 その他の主要企業 391
15.2.1 BHARAT SERUMS AND VACCINES LIMITED 391
15.2.2 SK PLASMA 392
15.2.3 SICHUAN YUANDA SHUYANG PHARMACEUTICAL CO., LTD. 393
15.2.4 KAMADA PHARMACEUTICALS 394
15.2.5 センチュリオン 395
15.2.6 プラズマジェン・バイオサイエンシズ・プライベート・リミテッド 396
15.2.7 ヴィルヒョウ・バイオテック 397
15.2.8 フュージョン・ヘルスケア 397
15.2.9 アイコール 398
16 調査方法論 399
16.1 調査データ 399
16.1.1 二次データ 400
16.1.1.1 二次情報源からの主要データ 400
16.1.2 一次データ 401
16.1.2.1 一次情報源からの主要データ 401
16.1.2.2 主要な一次調査対象者 401
16.1.2.3 一次インタビューの内訳 402
16.1.2.4 主要な業界インサイト 403
16.2 市場規模の推計 404
16.2.1 2025年の世界の血漿分画市場規模の推計 404
16.2.2 セグメント別市場規模の推計 407
16.3 市場成長率の予測 408
16.4 データの三角測量 410
16.5 因子分析 411
16.6 調査の前提条件 411
16.7 調査の限界およびリスク評価 412
17 付録 413
17.1 ディスカッション・ガイド 413
17.2 ナレッジストア:MarketsandMarketsの購読ポータル 416
17.3 カスタマイズオプション 418
17.4 関連レポート 418
17.5 著者情報 419
表1 血漿分画市場:調査対象および除外項目 40
表2 血漿分画市場:市場ダイナミクスの影響分析 52
表3 企業別血漿収集センター数(2021年~2022年) 56
表4 血漿分画市場:ポーターの5つの力 62
表5 血漿分画市場:エコシステムにおける各プレーヤーの役割 70
表6 製品別平均販売価格の推移(2023年~2025年) (米ドル) 71
表7 地域別平均販売価格の推移、2023年~2025年(米ドル) 72
表8 HSコード3002.12に該当する製品の輸入データ、国別、2021年~2025年(千米ドル) 74
表9 HSコード3002.12に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 75
表10 血漿分画市場:主要な会議・イベント一覧(2026年1月~2027年3月) 76
表11 米国による調整後の相互関税率 80
表12 関税変更の影響を受ける可能性のある重要部品 82
表13 出願特許件数(文書種別別)、2015年~2025年 88
表14 血漿分画市場における主要特許一覧(2023年~2025年) 89
表15 血漿分画市場におけるAI導入の事例研究 93
表16 血漿分画市場における、AI統合型血漿分画技術の導入に対する顧客の準備状況 95
表17 北米:規制機関、政府機関、およびその他の組織 96
表18 欧州:規制機関、政府機関、およびその他の組織 97
表19 アジア太平洋地域:規制機関、政府機関、およびその他の組織 98
表20 その他の地域:規制機関、政府機関、およびその他の組織 98
表21 製品別、主要ステークホルダーの購買プロセスへの影響 106
表22 エンドユーザー別、主要な購買基準 106
表23 製品別血漿分画市場、2024年~2031年(百万米ドル) 111
表24 免疫グロブリン向け血漿分画市場、種類別、
2024年~2031年(百万米ドル) 112
表25 免疫グロブリン向け血漿分画市場、地域別、
2024年~2031年(百万米ドル) 112
表26 北米:免疫グロブリン用血漿分画市場、
国別、2024年~2031年(百万米ドル) 112
表27 欧州:免疫グロブリン用血漿分画市場、
国別、2024年~2031年(百万米ドル) 113
表28 アジア太平洋地域:免疫グロブリン用血漿分画市場、
国別、2024年~2031年(百万米ドル) 113
表29 ラテンアメリカ:免疫グロブリン用血漿分画市場、
国別、2024年~2031年 (百万米ドル) 114
表30 中東:免疫グロブリン用血漿分画市場、
国別、2024年~2031年(百万米ドル) 114
表31 GCC諸国:免疫グロブリン用血漿分画市場、
国別、2024年~2031年 (百万米ドル) 114
表32 IVIG向け血漿分画市場:地域別、
2024年~2031年(百万米ドル) 115
表33 IVIG向け血漿分画市場:2024年~2031年(メトリックトン) 116
表34 北米:IVIG用血漿分画市場(国別、2024年~2031年)(百万米ドル) 116
表35 欧州:IVIG用血漿分画市場(国別、
2024年~2031年(百万米ドル) 116
表36 アジア太平洋地域:IVIG用血漿分画市場、国別、
2024年~2031年(百万米ドル) 117
表37 ラテンアメリカ:IVIG向け血漿分画市場(国別)、
2024年~2031年(百万米ドル) 117
表38 中東:IVIG向け血漿分画市場(国別)、
2024年~2031年(百万米ドル) 118
表39 GCC諸国:IVIG向け血漿分画市場、国別、2024年~2031年(百万米ドル) 118
表40 SCIG向け血漿分画市場:地域別、
2024年~2031年(百万米ドル) 119
表41 SCIG向け血漿分画市場:2024年~2031年(メトリックトン) 119
表42 北米:SCIG向け血漿分画市場、国別、2024年~2031年(百万米ドル) 119
表43 欧州:SCIG向け血漿分画市場、国別、
2024年~2031年 (百万米ドル) 120
表44 アジア太平洋地域:SCIG向け血漿分画市場(国別)、
2024年~2031年(百万米ドル) 120
表 45 ラテンアメリカ:SCIG 向け血漿分画市場、国別、2024年~2031年(百万米ドル) 121
表46 中東:SCIG向け血漿分画市場(国別)、
2024年~2031年(百万米ドル) 121
表47 GCC諸国:SCIG向け血漿分画市場(国別)、2024年~2031年 (百万米ドル) 121
表 48 その他の免疫グロブリン向け血漿分画市場:地域別、2024年~2031年(百万米ドル) 122
表49 その他の免疫グロブリン向け血漿分画市場、
2024年~2031年(メトリックトン) 123
表50 北米:その他の免疫グロブリンの血漿分画市場、国別、2024年~2031年(百万米ドル) 123
表51 欧州:その他の免疫グロブリンの血漿分画市場、
国別、2024年~2031年(百万米ドル) 124
表52 アジア太平洋地域:その他の免疫グロブリン向け血漿分画市場、国別、2024年~2031年(百万米ドル) 124
表53 ラテンアメリカ:その他の免疫グロブリンの血漿分画市場、国別、2024年~2031年(百万米ドル) 125
表54 中東:その他の免疫グロブリン向け血漿分画市場、国別、2024年~2031年 (百万米ドル) 125
表 55 GCC諸国:その他の免疫グロブリンの血漿分画市場、国別、2024年~2031年(百万米ドル) 125
表56 凝固因子濃縮物の血漿分画市場:種類別、2024年~2031年(百万米ドル) 126
表57 凝固因子濃縮液の血漿分画市場:地域別、2024年~2031年(百万米ドル) 127
表58 北米:凝固因子濃縮液の血漿分画市場(国別、2024年~2031年)(百万米ドル) 127
表59 欧州:凝固因子濃縮液向け血漿分画市場、国別、2024年~2031年(百万米ドル) 127
表60 アジア太平洋地域:凝固因子濃縮物の血漿分画市場、国別、2024年~2031年(百万米ドル) 128
表61 ラテンアメリカ:凝固因子濃縮液向け血漿分画市場、国別、2024年~2031年(百万米ドル) 128
表62 中東:凝固因子濃縮液の血漿分画市場、国別、2024年~2031年(百万米ドル) 129
表63 GCC諸国:凝固因子濃縮液の血漿分画市場、国別、2024年~2031年(百万米ドル) 129
表64 第VIII因子(FVIII)の血漿分画市場、地域別、
2024年~2031年(百万米ドル) 130
表65 第VIII因子向け血漿分画市場、2024年~2031年(百万IU) 130
表66 北米:第VIII因子向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 130
表67 欧州:第VIII因子向け血漿分画市場、国別、
2024年~2031年(百万米ドル) 131
表68 アジア太平洋地域:第VIII因子向け血漿分画市場、国別、2024年~2031年(百万米ドル) 131
表69 ラテンアメリカ:第VIII因子向け血漿分画市場、国別、2024年~2031年(百万米ドル) 132
表70 中東:第VIII因子向け血漿分画市場、国別、2024年~2031年(百万米ドル) 132
表71 GCC諸国:第VIII因子向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 132
表72 第IX因子向け血漿分画市場:地域別、
2024年~2031年(百万米ドル) 133
表73 第IX因子向け血漿分画市場:2024年~2031年 (百万IU) 134
表74 北米:第IX因子向け血漿分画市場、国別、2024年~2031年(百万米ドル) 134
表75 欧州:第IX因子向け血漿分画市場、国別、
2024年~2031年(百万米ドル) 134
表76 アジア太平洋地域:第IX因子向け血漿分画市場、国別、2024年~2031年(百万米ドル) 135
表77 ラテンアメリカ:第IX因子向け血漿分画市場(国別、2024年~2031年)(百万米ドル) 135
表78 中東:第IX因子向け血漿分画市場、国別、2024年~2031年(百万米ドル) 136
表79 GCC諸国:第IX因子向け血漿分画市場、国別、2024年~2031年(百万米ドル) 136
表80 フォン・ヴィレブランド因子向け血漿分画市場、地域別、2024年~2031年 (百万米ドル) 137
表81 フォン・ヴィレブランド因子の血漿分画市場、
2024年~2031年(百万リットル) 137
表82 北米:フォン・ヴィレブランド因子向け血漿分画市場(国別、2024年~2031年)(百万米ドル) 137
表83 欧州:フォン・ヴィレブランド因子向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 138
表84 アジア太平洋地域:フォン・ヴィレブランド因子向け血漿分画市場、国別、2024年~2031年(百万米ドル) 138
表85 ラテンアメリカ:フォン・ヴィレブランド因子の血漿分画市場、国別、2024年~2031年(百万米ドル) 139
表86 中東:フォン・ヴィレブランド因子の血漿分画市場、国別、 2024年~2031年(百万米ドル) 139
表87 GCC諸国:フォン・ヴィレブランド因子向け血漿分画市場、国別、2024年~2031年(百万米ドル) 139
表88 プロトロンビン複合体濃縮物の血漿分画市場:地域別、2024年~2031年(百万米ドル) 140
表89 プロトロンビン複合体濃縮物の血漿分画市場、2024年~2031年(百万IU) 141
表90 北米:プロトロンビン複合体濃縮物の血漿分画市場(国別、2024年~2031年)(百万米ドル) 141
表91 欧州:プロトロンビン複合体濃縮物の血漿分画市場(国別、2024年~2031年)(百万米ドル) 141
表92 アジア太平洋地域:プロトロンビン複合体濃縮物の血漿分画市場、国別、2024年~2031年(百万米ドル) 142
表93 ラテンアメリカ:プロトロンビン複合体濃縮液の血漿分画市場、国別、2024年~2031年(百万米ドル) 142
表94 中東:プロトロンビン複合体濃縮物の血漿分画市場、国別、2024年~2031年(百万米ドル) 143
表95 GCC諸国:プロトロンビン複合体濃縮物の血漿分画市場、国別、2024年~2031年(百万米ドル) 143
表96 フィブリノゲン濃縮製剤の血漿分画市場:地域別、2024年~2031年(百万米ドル) 144
表97 フィブリノゲン濃縮製剤の血漿分画市場、
2024年~2031年(百万IU) 144
表98 北米:フィブリノゲン濃縮物の血漿分画市場、国別、2024年~2031年(百万米ドル) 144
表 99 欧州:フィブリノゲン濃縮物の血漿分画市場、
国別、2024年~2031年(百万米ドル) 145
表 100 アジア太平洋地域:フィブリノゲン濃縮物の血漿分画市場、国別、2024年~2031年(百万米ドル) 145
表101 ラテンアメリカ:フィブリノゲン濃縮物の血漿分画市場、国別、 2024年~2031年(百万米ドル) 146
表102 中東:フィブリノゲン濃縮液の血漿分画市場、国別、2024年~2031年(百万米ドル) 146
表103 GCC諸国:フィブリノゲン濃縮物の血漿分画市場、国別、2024–2031年(百万米ドル) 146
表104 第XIII因子向け血漿分画市場:地域別、
2024年~2031年(百万米ドル) 147
表105 第XIII因子向け血漿分画市場:2024年~2031年(百万IU) 148
表106 北米:第XIII因子向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 148
表107 欧州:第XIII因子向け血漿分画市場、国別、
2024年~2031年(百万米ドル) 148
表 108 アジア太平洋地域:第XIII因子向け血漿分画市場、国別、2024年~2031年(百万米ドル) 149
表 109 ラテンアメリカ:第XIII因子向け血漿分画市場、国別、2024年~2031年(百万米ドル) 149
表110 中東:第XIII因子向け血漿分画市場、国別、2024年~2031年 (百万米ドル) 150
表 111 GCC諸国:第XIII因子向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 150
表 112 その他の凝固因子濃縮物の血漿分画市場:地域別、2024年~2031年(百万米ドル) 151
表113 北米:その他の凝固因子濃縮液の血漿分画市場(国別、2024年~2031年)(百万米ドル) 151
表114 欧州:その他の凝固因子濃縮物の血漿分画市場、国別、2024年~2031年(百万米ドル) 151
表115 アジア太平洋地域:その他の凝固因子濃縮液の血漿分画市場、国別、2024年~2031年(百万米ドル) 152
表116 ラテンアメリカ:その他の凝固因子濃縮液の血漿分画市場(国別、2024年~2031年)(百万米ドル) 152
表117 中東:その他の凝固因子濃縮液の血漿分画市場、国別、2024年~2031年(百万米ドル) 153
表118 GCC諸国: その他の凝固因子濃縮液の血漿分画市場:国別、2024年~2031年(百万米ドル) 153
表119 アルブミンの血漿分画市場:地域別、
2024年~2031年(百万米ドル) 154
表120 アルブミンの血漿分画市場、2024年~2031年(メトリックトン) 154
表121 北米:アルブミンの血漿分画市場、国別、2024年~2031年(百万米ドル) 155
表122 欧州:アルブミン用血漿分画市場(国別)、
2024年~2031年(百万米ドル) 155
表 123 アジア太平洋地域:アルブミン向け血漿分画市場、国別、2024年~2031年(百万米ドル) 156
表124 ラテンアメリカ:アルブミン向け血漿分画市場、国別、2024年~2031年(百万米ドル) 156
表125 中東:アルブミン向け血漿分画市場、国別、2024年~2031年(百万米ドル) 157
表126 GCC諸国:アルブミン向け血漿分画市場、国別、2024年~2031年 (百万米ドル) 157
表127 プロテアーゼ阻害剤の血漿分画市場、地域別、
2024年~2031年(百万米ドル) 158
表128 プロテアーゼ阻害剤の血漿分画市場、
2024年~2031年(百万IU) 158
表129 北米:プロテアーゼ阻害剤の血漿分画市場、国別、2024年~2031年(百万米ドル) 159
表130 欧州:プロテアーゼ阻害剤の血漿分画市場、
国別、2024年~2031年(百万米ドル) 159
表131 アジア太平洋地域:プロテアーゼ阻害剤の血漿分画市場、
国別、2024年~2031年(百万米ドル) 160
表132 ラテンアメリカ:プロテアーゼ阻害剤向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 160
表133 中東:プロテアーゼ阻害剤の血漿分画市場、
国別、2024年~2031年(百万米ドル) 161
表134 GCC諸国:プロテアーゼ阻害剤の血漿分画市場、国別、 2024年~2031年(百万米ドル) 161
表135 その他の血漿製剤向け血漿分画市場:地域別、2024年~2031年(百万米ドル) 162
表136 北米:その他の血漿製剤向け血漿分画市場(国別、2024年~2031年)(百万米ドル) 162
表137 欧州:その他の血漿製剤向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 162
表138 アジア太平洋地域:その他の血漿製剤向け血漿分画市場、国別、2024年~2031年(百万米ドル) 163
表139 ラテンアメリカ:その他の血漿製剤向け血漿分画市場、国別、2024年~2031年 (百万米ドル) 163
表140 中東:その他の血漿製剤向け血漿分画市場、国別、2024年~2031年(百万米ドル) 164
表141 GCC諸国: その他の血漿製品の血漿分画市場:国別、2024年~2031年(百万米ドル) 164
表142 血漿分画市場:用途別、2024年~2031年(百万米ドル) 166
表143 治療用血漿分画市場:地域別、
2024年~2031年(百万米ドル) 167
表144 北米:治療用血漿分画市場、
国別、2024年~2031年(百万米ドル) 167
表145 欧州:治療用血漿分画市場(国別、2024年~2031年)(百万米ドル) 168
表 146 アジア太平洋地域:治療用血漿分画市場、
国別、2024年~2031年(百万米ドル) 168
表 147 ラテンアメリカ:治療用血漿分画市場、
国別、2024年~2031年(百万米ドル) 169
表148 中東:治療用血漿分画市場、
国別、2024年~2031年(百万米ドル) 169
表149 GCC諸国:治療用血漿分画市場、
国別、2024年~2031年(百万米ドル) 169
表150 学術・前臨床研究向け血漿分画市場、
地域別、2024年~2031年(百万米ドル) 170
表151 北米:学術・前臨床研究向け血漿分画市場、国別、2024年~2031年(百万米ドル) 171
表152 欧州:学術・前臨床研究向け血漿分画市場、国別、2024年~2031年(百万米ドル) 171
表153 アジア太平洋地域:学術・前臨床研究向け血漿分画市場、国別、2024年~2031年(百万米ドル) 172
表 154 ラテンアメリカ:学術・前臨床研究向け血漿分画市場(国別、2024年~2031年)(百万米ドル) 172
表155 中東:学術・前臨床研究向け血漿分画市場、国別、 2024年~2031年(百万米ドル) 173
表156 GCC諸国:学術・前臨床研究向け血漿分画市場、国別、2024年~2031年 (百万米ドル) 173
表157 血漿分画市場、治療領域別、
2024–2031年(百万米ドル) 175
表 158 神経学分野における血漿分画市場(地域別)、
2024年~2031年(百万米ドル) 176
表 159 北米:神経学分野における血漿分画市場、
国別、2024年~2031年 (百万米ドル) 176
表 160 欧州:神経学分野における血漿分画市場、国別、2024年~2031年 (百万米ドル) 176
表 161 アジア太平洋地域:神経学分野における血漿分画市場(国別、2024年~2031年)(百万米ドル) 177
表 162 ラテンアメリカ:神経学分野における血漿分画市場、
国別、2024年~2031年(百万米ドル) 177
表 163 中東:神経学分野における血漿分画市場、国別、2024年~2031年(百万米ドル) 178
表164 GCC諸国:神経学分野における血漿分画市場、
国別、2024年~2031年 (百万米ドル) 178
表165 免疫学分野における血漿分画市場:地域別、
2024年~2031年(百万米ドル) 179
表166 北米: 免疫学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 179
表167 欧州:免疫学向け血漿分画市場、国別、2024年~2031年(百万米ドル) 180
表168 アジア太平洋地域:免疫学向け血漿分画市場、国別、2024年~2031年(百万米ドル) 180
表169 ラテンアメリカ:免疫学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 181
表170 中東:免疫学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 181
表171 GCC諸国: 免疫学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 181
表172 血液学向け血漿分画市場、地域別、
2024年~2031年(百万米ドル) 182
表173 北米:血液学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 183
表174 欧州:血液学向け血漿分画市場、国別、2024年~2031年(百万米ドル) 183
表175 アジア太平洋地域:血液学向け血漿分画市場、国別、2024年~2031年(百万米ドル) 184
表176 ラテンアメリカ:血液学向け血漿分画市場、
国別、2024年~2031年 (百万米ドル) 184
表 177 中東:血液学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 185
表 178 GCC諸国:血液学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 185
表179 救命救急分野における血漿分画市場、地域別、
2024年~2031年(百万米ドル) 186
表180 北米:救命救急分野における血漿分画市場、
国別、2024年~2031年(百万米ドル) 186
表181 欧州:集中治療用血漿分画市場、国別、2024年~2031年(百万米ドル) 187
表182 アジア太平洋地域:集中治療用血漿分画市場、
国別、2024年~2031年 (百万米ドル) 187
表 183 ラテンアメリカ:救命医療向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 188
表184 中東:集中治療向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 188
表185 GCC諸国:集中治療向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 188
表186 呼吸器内科向け血漿分画市場:地域別、
2024年~2031年(百万米ドル) 189
表187 北米:呼吸器分野向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 189
表188 欧州: 呼吸器科向け血漿分画市場:国別、2024年~2031年(百万米ドル) 190
表189 アジア太平洋地域:呼吸器科向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 190
表190 ラテンアメリカ:呼吸器科向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 191
表191 中東:呼吸器科向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 191
表192 GCC諸国:呼吸器科向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 191
表193 血液・腫瘍学向け血漿分画市場、地域別、
2024年~2031年(百万米ドル) 192
表194 北米:血液・腫瘍学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 193
表195 欧州:血液・腫瘍学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 193
表196 アジア太平洋地域:血液・腫瘍学向け血漿分画市場、
国別、2024年~2031年 (百万米ドル) 194
表 197 ラテンアメリカ:血液・腫瘍学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 194
表198 中東:血液・腫瘍学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 195
表199 GCC諸国:血液・腫瘍学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 195
表200 リウマチ学分野における血漿分画市場、地域別、
2024年~2031年(百万米ドル) 196
表 201 北米:リウマチ学分野における血漿分画市場、
国別、2024年~2031年(百万米ドル) 196
表 202 欧州:リウマチ学向け血漿分画市場、国別、2024年~2031年(百万米ドル) 197
表 203 アジア太平洋地域:リウマチ学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 197
表204 ラテンアメリカ:リウマチ学向け血漿分画市場、
国別、2024年~2031年(百万米ドル)
198
表 205 中東:リウマチ学向け血漿分画市場、
国別、2024–2031年(百万米ドル) 198
表 206 GCC諸国:リウマチ学向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 198
表207 その他の治療領域向け血漿分画市場、地域別、2024年~2031年 (百万米ドル) 199
表 208 北米:その他の治療分野における血漿分画市場(国別、2024年~2031年) (百万米ドル) 200
表 209 欧州:その他の治療領域における血漿分画市場、
国別、2024年~2031年(百万米ドル) 200
表 210 アジア太平洋地域:その他の治療分野における血漿分画市場、国別、2024年~2031年(百万米ドル) 201
表211 ラテンアメリカ:その他の治療分野における血漿分画市場、国別、2024年~2031年(百万米ドル) 201
表212 中東:その他の治療領域向け血漿分画市場、国別、2024年~2031年(百万米ドル) 202
表213 GCC諸国:その他の治療分野における血漿分画市場(国別、2024年~2031年)(百万米ドル) 202
表214 血漿分画市場(エンドユーザー別、2024年~2031年)(百万米ドル) 204
表215 病院および専門クリニック向け血漿分画市場、
地域別、2024年~2031年(百万米ドル) 205
表216 北米:病院および専門クリニック向け血漿分画市場、国別、2024年~2031年(百万米ドル) 205
表 217 欧州:病院および専門クリニック向け血漿分画市場、国別、2024年~2031年(百万米ドル) 205
表 218 アジア太平洋地域:病院および専門クリニック向け血漿分画市場、国別、2024年~2031年(百万米ドル) 206
表 219 ラテンアメリカ:病院および専門クリニック向け血漿分画市場、国別、2024年~2031年 (百万米ドル) 206
表 220 中東:病院および専門クリニック向け血漿分画市場、国別、2024年~2031年(百万米ドル) 207
表 221 GCC諸国:病院および専門クリニック向け血漿分画市場、国別、2024年~2031年(百万米ドル) 207
表 222 在宅ケアおよび点滴センター向け血漿分画市場:地域別、2024年~2031年(百万米ドル) 208
表 223 北米:在宅ケア施設および点滴センター向け血漿分画市場、国別、2024年~2031年(百万米ドル) 208
表224 欧州:在宅ケア施設および点滴センター向け血漿分画市場、国別、 2024年~2031年(百万米ドル) 209
表225 アジア太平洋地域:在宅ケア施設および輸液センター向け血漿分画市場、国別、2024年~2031年(百万米ドル) 209
表226 ラテンアメリカ:在宅ケア施設および輸液センター向け血漿分画市場、国別、2024–2031年(百万米ドル) 210
表 227 中東:在宅ケア施設および輸液センター向け血漿分画市場、国別、2024年~2031年(百万米ドル) 210
表228 GCC諸国:在宅ケア施設および輸液センター向け血漿分画市場、国別、2024年~2031年(百万米ドル) 210
表229 その他のエンドユーザー向け血漿分画市場、地域別、
2024年~2031年(百万米ドル) 211
表230 北米:その他のエンドユーザー向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 211
表231 欧州:その他のエンドユーザー向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 212
表232 アジア太平洋地域:その他のエンドユーザー向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 212
表233 ラテンアメリカ:その他のエンドユーザー向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 213
表 234 中東:その他のエンドユーザー向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 213
表 235 GCC諸国:その他のエンドユーザー向け血漿分画市場、
国別、2024年~2031年(百万米ドル) 213
表236 地域別血漿分画市場、2024年~2031年(百万米ドル) 215
表237 北米:国別血漿分画市場、
2024年~2031年(百万米ドル) 217
表238 北米:血漿分画市場、製品別、
2024年~2031年(百万米ドル) 217
表239 北米:免疫グロブリン向け血漿分画市場、
種類別、2024年~2031年(百万米ドル) 217
表240 北米:凝固因子濃縮液の血漿分画市場、種類別、2024年~2031年(百万米ドル) 218
表241 北米:血漿分画市場(用途別)、
2024年~2031年(百万米ドル) 218
表242 北米:血漿分画市場(治療領域別)、2024年~2031年 (百万米ドル) 219
表243 北米:血漿分画市場、エンドユーザー別、
2024年~2031年(百万米ドル) 219









