主な市場動向と洞察
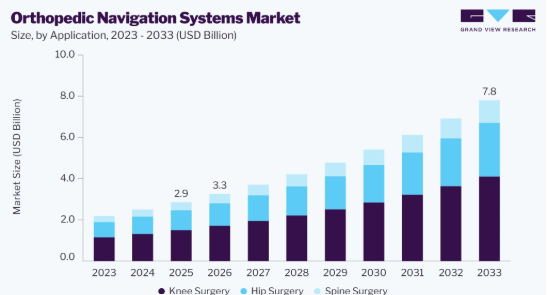
- 用途別:2025年には、膝関節手術が52.6%という最大の売上シェアを占めました
- 技術別:2025年には、光学セグメントが41.7%という最大の売上シェアを占めました
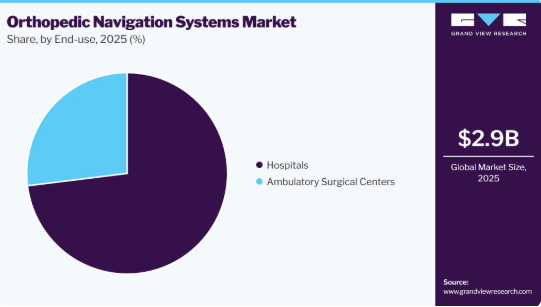
- 最終用途別:2025年には、病院セグメントが73.0%という最大の売上シェアを占めました
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア44.2%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最も高い)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:29億米ドル
- 2026年の推定市場規模:33億米ドル
- 2033年までの予測市場規模:78億米ドル
- CAGR(2026年~2033年):13.6%
拡張現実(AR)、人工知能(AI)、およびコンピュータビジョンを整形外科用ナビゲーションシステムに統合することで、手術時の可視化、精度、およびワークフローの効率が向上し、市場の成長を牽引すると予想されます。2025年4月、Medivis社は、AIセグメンテーション、コンピュータビジョンアルゴリズム、リアルタイムデータ分析、および高度な画像処理を組み合わせ、開腹および低侵襲の脊椎手術中に外科医にホログラフィック画像ガイダンスを提供する「Spine Navigation」プラットフォームについて、FDAの510(k)認可を取得しました。
市場の動向
整形外科手術件数が増加し続ける中、医療提供者は手術の精度やインプラントの位置合わせを改善するために、ナビゲーションシステムの導入をますます進めています。ロボット支援手術の統合が進んでいることも、整形外科手術の精度と効率をさらに高めています。さらに、人工関節置換術やその他の整形外科手術が外来手術センター(ASC)へと移行していることが、ナビゲーションシステムの導入に向けた新たな機会を生み出しています。しかし、多額の設備投資や継続的なメンテナンス費用が、システムの広範な導入を妨げる要因となっています。継続的な技術革新と、価値に基づく医療への注目が高まっていることが、予測期間中の持続的な市場成長を支えると見込まれています。
市場の特徴
ナビゲーション対応の整形外科技術における継続的な革新は、手術の精度、可視化、および手技の効率性を高めることで、市場の成長を牽引すると予想されます。2026年5月、SurGenTec社は、メドトロニック社のStealthStationプラットフォームと互換性のあるION-Cナビゲーション器具について、FDAの510(k)認可を取得しました。これにより、後方頸椎固定術におけるリアルタイムの解剖学的ガイダンスが可能となり、より精密なインプラントの配置と低侵襲な手術ワークフローが支援されます。
整形外科用ナビゲーションシステム市場は、中程度のM&A(合併・買収)活動が特徴であり、これにより、相補的な技術や流通チャネルへのアクセスが促進され、より大きな市場シェアの獲得につながっています。例えば、2025年10月、Zimmer Biomet社は、AIを活用した整形外科用ロボット技術企業であるMonogram Technologies社の買収を完了しました。この買収により、ジマー・バイオメットの既存の整形外科用ロボティクスおよびナビゲーションソリューションのポートフォリオに、モノグラム社の外科医主導型半自律および完全自律型ロボット技術が加わりました。
規制は、患者の安全、製品の品質、および有効性を確保することで、整形外科用ナビゲーションシステム業界に大きな影響を与えています。市場参入各社は、技術的に先進的な製品の開発や、開発中の製品に対する規制当局の承認取得に向けた申請手続きに、多大なリソースを投じています。
複数の市場参加企業が、製品ポートフォリオを拡充するため、市場に新たなソリューションを投入して事業を拡大しています。例えば、2025年9月、ブレインラボ(Brainlab)は米国FDAの510(k)認可を取得し、米国で「Spine Mixed Reality Navigation」システムを発売しました。このシステムは、ブレインラボの光学ナビゲーション技術と複合現実(MR)による可視化技術を組み合わせ、低侵襲脊椎手術における椎弓根スクリューの留置に対して、より詳細なガイダンスを提供するものです。
各社は、市場浸透率を高めるため、販売契約、事業地域の拡大、新製品開発など、さまざまな戦略を展開しています。2025年11月、HRS Navigation社は、グローバル市場への拡大と製造能力の拡充を支援するため、プレシリーズAラウンドで500万米ドルを調達しました。このインドの外科ナビゲーション企業は、調達した資金を、国際的な事業拡大や、複雑な頭蓋、脊椎、耳鼻咽喉科(ENT)手術向けの次世代ナビゲーション技術の開発に充てる計画です。
アナリストの見解
精密性を重視した整形外科手術への需要の高まりと、ロボット支援手術技術の普及拡大により、予測期間中に整形外科用ナビゲーションシステムの広範な導入が促進されると予想されます。人工知能(AI)および画像誘導ナビゲーションの継続的な進歩により、手術の精度とインプラントの配置精度が向上しています。整形外科手術が外来手術センターへ移行する傾向が強まっていることも、ナビゲーション機能を備えた手術ソリューションの市場機会をさらに拡大させています。メーカー各社は、市場での地位を強化するため、技術革新と製品ポートフォリオの拡充にますます注力しています。こうした動向により、病院や外来手術施設における次世代整形外科ナビゲーションシステムの導入が加速すると予想されます。
用途別インサイト
2025年、膝手術セグメントは52.6%という最大の売上シェアを占め、整形外科ナビゲーションシステム業界を牽引しました。人工膝関節全置換術の件数が増加していること、およびその利点に関する認識が高まっていることが、このセグメントの優位性に寄与しています。さらに、人工膝関節全置換術、単顆(部分)人工膝関節置換術、膝蓋骨置換術(膝蓋大腿関節形成術)、および再置換術など、多様な手術適応症における適用範囲の拡大が、同セグメントの成長をさらに後押ししています。低侵襲手術などの技術的進歩に加え、改良されたインプラント材料の入手可能性も相まって、膝手術の実施件数が増加し、ひいては同セグメントの成長を支えると予想されます。例えば、2025年5月、Pixee Medical社は人工膝関節全置換術向けのFDA承認済み「Knee+ NexSight」システムを発売し、ミシガン州のトリニティ・ヘルス・オークランド病院で米国初の施術を完了しました。このAR(拡張現実)ベースのナビゲーションシステムは、術前のCTスキャン、物理的な使い捨て器具、経皮的ピン、または髄内ロッドを必要とせずに、既存の手術ワークフローに統合されるように設計されています。また、このシステムは、その基盤技術を用いて世界中で10,000件以上の手術を支援しており、外来手術センター(ASC)での使用を想定して設計されているため、外来での人工膝関節置換術において、費用対効果の高いナビゲーションソリューションの普及を後押ししています。
整形外科用ナビゲーションシステム市場における脊椎セグメントは、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、脊椎疾患の有病率の増加に伴い、脊椎手術件数が増加していることに起因しています。脊椎損傷は、神経学的損傷や脊椎の骨構造の弱体化により、脊髄神経や脊髄に障害が生じ、死亡や罹患の主な原因となっています。さらに、技術的に先進的な製品の発売が、予測期間中のセグメント成長を後押ししています。例えば、2026年2月、メドトロニック社は「Stealth AXiS Surgical System」の脊椎臨床応用について、FDAの510(k)認可を取得しました。このシステムは、脊椎手術のための術式計画、ナビゲーション、ロボット技術を単一のプラットフォームに統合しており、統合型ナビゲーション・ロボットシステムへの移行を象徴しています。
技術的洞察
2025年には、光学セグメントが41.7%という最大の売上シェアを占め、市場を牽引しました。光学式手術ナビゲーションシステムは、高精度なステレオビジョンの原理に基づいて構築されています。これらのシステムは、高い精度と主要なアクセス経路を必要とする医療処置で使用されます。光干渉断層法(OCT)やラマン分光法などの一部の光学ナビゲーションシステムは、骨の治癒能力を評価するために使用され、外科医は骨の視覚的画像を活用しています。例えば、ストライカー社は、脊椎、頭蓋、耳鼻咽喉科、および整形外科の手術向けに、光学式外科ナビゲーションシステムである「NAV3iプラットフォーム」を提供しています。この技術に伴うこうした利点が、セグメントの成長に寄与しています。
整形外科用ナビゲーションシステム業界において、電磁セグメントは予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。電磁ナビゲーションシステムは、磁場発生装置や磁場検出器などの電磁技術を用いて、身体のリアルタイム画像を生成します。このナビゲーションシステムは、数多くの身体的疾患にかかりやすい高齢者にとって不可欠なものです。米国国立がん研究所(NCI)によると、電磁外衝撃波療法(ESWT)システムは整形外科手術向けに設計されています。整形外科用ESWTシステムは、整形外科手術における痛みの緩和に使用されるほか、足底筋膜炎、外側上顆炎、回旋筋腱板の石灰化腱炎などの慢性的な整形外科疾患の治療を目的としています。これが、予測期間中の当該セグメントの成長を支えると見込まれます。
最終用途に関する洞察
2025年には、病院セグメントが市場を牽引し、売上高シェアの73.0%を占めました。病院では、疼痛管理や整形外科手術のために幅広い治療オプションが提供されています。さらに、技術的に高度な医療機器の導入や、これらの施設における患者数の増加が、同セグメントの成長をさらに後押ししています。例えば、『U.S. News』は、整形外科医療を提供する約1,000の病院を評価し、脊椎手術および脊椎固定術、四肢および関節の手術、その他の筋骨格系および結合組織の治療における能力に基づいて、上位50病院をランク付けしました。整形外科病院に対するこの広範な評価は、病院という環境において複雑な整形外科手術が集中して行われていることを浮き彫りにしており、高度な手術ナビゲーションシステムへの需要を支えています。
外来手術センター(ASC)セグメントは、ASCの数の増加、整形外科手術を支援する技術の導入、および費用対効果の高さにより、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。例えば、外来手術センター協会(Ambulatory Surgery Center Association)によると、米国には6,300か所以上のメディケア認定ASCsが存在します。さらに、待ち時間の短縮、個別化されたケア、入院期間の短縮といった要因により、これらのセンターへの需要が高まっています。こうした環境における革新的な手術手法により、入院することなく検査や処置を行うことが可能となっています。これが、同セグメントの成長を支えると予想されます。
地域別分析
2025年、北米は整形外科用ナビゲーションシステム市場において44.2%という最大の売上シェアを占め、市場を牽引しました。充実した医療インフラ、高い認知度、そして整形外科用ナビゲーションシステムを推進する政府の好意的な施策などが、この地域の成長に寄与する要因となっています。さらに、高齢人口の増加、政府による高い医療支出、整備された償還制度、確立されたメーカーの存在、および同地域における新製品の発売といった要因も、この地域の成長に寄与しています。例えば、2024年には、DePuy Synthes社が、胸腰椎、頸椎、仙腸関節における脊椎固定術の器具設置および術前計画に使用される「VELYS Active Robotic-Assisted System(VELYS SPINE)」を発表し、米国FDAの510(k)認可を取得しました。
米国の整形外科用ナビゲーションシステム業界の動向
2025年、米国の整形外科用ナビゲーションシステム業界は、北米市場において最大のシェアを占めました。人工関節置換術は、同国で最も多く行われている選択的手術の一つです。近年、初回および再置換の人工関節置換術の件数は継続的に増加しています。米国整形外科学会(AAOS)によると、米国では毎年45万件以上の人工股関節置換術と70万件以上の人工膝関節置換術が行われています。そのため、近年、整形外科用ナビゲーションシステムへの需要が高まっています。
ロボット支援手術やコンピュータナビゲーション手術の利用拡大も、整形外科用ナビゲーションシステムの需要を後押ししています。例えば、2026年2月、Gyder Surgical社は、ニュージャージー州の外来関節置換センターにおいて、同社の「GYDER Hip Navigation System」を用いた米国初の商業手術を実施したと発表しました。このピンレスかつ画像不要のシステムは、前方アプローチによる人工股関節全置換術中にリアルタイムのガイダンスを提供しており、米国における先進的なナビゲーション技術の採用が拡大していることを示しています。
欧州の整形外科用ナビゲーションシステム市場の動向
欧州の整形外科用ナビゲーションシステム市場は、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。変形性関節症の罹患率の増加や、関節置換術における低侵襲手術への需要の高まりが、この地域における予測期間中の整形外科用ナビゲーションシステムの需要を押し上げると予想されます。さらに、医療費の増加、コンピュータ支援型整形外科用ナビゲーションシステムに対する認識の高まり、およびこれらの技術の採用拡大が、この地域の市場成長を牽引する要因となっています。
ドイツの整形外科ナビゲーションシステム市場は、予測期間中に著しい成長率を記録すると見込まれています。病院における高度な画像誘導およびナビゲーション技術の採用拡大は、手術の精度を向上させ、複雑な整形外科手術中のリアルタイム可視化を可能にすることで、市場の成長を牽引すると予想されます。例えば、2025年6月、SRH Klinikum Karlsbad-Langensteinbachは、脊椎手術向けにメドトロニック社のStealthStationナビゲーションシステムと統合されたO-arm 2D/3D術中画像診断システムを導入しました。このシステムはリアルタイムの2Dおよび3D画像を提供し、インプラントの正確な配置を支援するもので、将来的には他の整形外科および外傷手術への応用拡大も計画されています。
英国の整形外科ナビゲーションシステム市場は、予測期間中にかなりのCAGRで成長すると見込まれています。整形外科技術企業による戦略的な事業拡大は、先進的な手術技術へのアクセスを拡大し、整形外科インフラを強化し、技術を活用した手術の選択肢を広げることで、市場の成長を支えると期待されています。例えば、2025年6月、スミス・アンド・ネフュー社は、英国初の整形外科専門外来手術センターの開発を支援するため、スタンダード・ヘルス社と戦略的提携を締結しました。ドーセット州プールに位置するこのセンターは、NHS(国民保健サービス)および民間患者に対し、膝や股関節の置換術を含む関節置換・修復手術のための先進技術へのアクセスを提供することを計画していました。また、スタンダード・ヘルス社は、3年以内に英国国内でさらに10カ所、2033年までに20カ所の拠点を展開し、技術を活用した整形外科手術を提供するより広範なネットワークを構築する計画でした。スミス・アンド・ネフュー社は、同社の整形外科医療技術ポートフォリオをこれらのセンターに供給し、英国における先進的な整形外科ソリューションの普及を支援する予定でした。
アジア太平洋地域の整形外科ナビゲーションシステム市場の動向
アジア太平洋地域の整形外科ナビゲーションシステム市場は、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。この市場成長の要因としては、ライフスタイルの変化や高齢化に伴う関節リウマチや変形性関節症などの整形外科疾患の有病率の上昇が挙げられます。さらに、インド、中国、日本などの国々における医療費の増加や医療インフラの整備が進んでいることも、ナビゲーションシステムの導入を後押ししています。
オーストラリアの整形外科ナビゲーションシステム市場は、予測期間中に著しい成長率を記録すると見込まれています。2026年7月、Medacta社は人工股関節全置換術向けの拡張現実(AR)ナビゲーションシステム「NextAR Hip」を発表し、オーストラリアと米国で最初の臨床症例が実施されました。このシステムは、骨の準備、カップの位置決め、スクリューの挿入、および下肢長とオフセットの評価について、リアルタイムのガイダンスを提供しました。また、CTベースおよびCTフリーの両方のワークフローに対応しており、術中透視への依存を低減する可能性を秘めた設計となっているため、オーストラリアの整形外科手術における先進的なナビゲーション技術の導入を後押ししています。
ラテンアメリカの整形外科用ナビゲーションシステム市場の動向
ラテンアメリカの整形外科ナビゲーションシステム業界は、着実な成長を遂げています。患者や医療従事者の間で整形外科ナビゲーションシステムの利点に対する認識が高まっていることや、骨粗鬆症の有病率の上昇といった要因が、市場の成長を後押ししています。例えば、国際骨粗鬆症財団(IOF)によると、2050年までにラテンアメリカで約655,645件の股関節骨折が報告されると予測されています。
ブラジルの整形外科ナビゲーションシステム市場は、予測期間中に著しい成長を記録すると見込まれています。市場を後押しする主な要因の一つは、同国における骨粗鬆症の有病率の増加です。例えば、Scientific Electronic Library Online(SciELO)に掲載された記事によると、筋骨格系疾患に悩む高齢人口の増加や、高強度のスポーツに熱心な若年層の存在により、ブラジルでは骨粗鬆症およびそれに伴う骨折が非常に一般的となっています。
中東・欧州の整形外科用ナビゲーションシステム市場の動向
中東およびアフリカの整形外科用ナビゲーションシステム業界は、好調な成長を遂げています。同地域の高齢者層における関節炎や慢性疾患の有病率が大幅に増加していることが、予測期間中の市場を牽引すると見込まれています。慢性的な整形外科疾患には、肥満、過体重、慢性腰痛、関節炎、骨粗鬆症など、さまざまなリスク要因があります。さらに、スポーツ傷害や交通事故の発生率の上昇も、市場成長の主要な推進要因となっています。
アラブ首長国連邦(UAE)の整形外科ナビゲーションシステム市場は、予測期間中に著しい成長率を記録すると見込まれています。関節リウマチ、変形性関節症、滑液包炎、腱炎などの加齢に伴う疾患による切断手術の増加や、民間企業が開発したモデルの導入が、市場の成長を加速させています。さらに、肥満や糖尿病を含む併存疾患の発生率の上昇は、特に高齢者層において変性性関節疾患のリスクを高めており、これが市場の成長を後押ししています。
主要な整形外科ナビゲーションシステム企業の動向
整形外科ナビゲーションシステム市場の主要企業は、製品ポートフォリオの拡充、パートナーシップや提携、合併・買収、事業展開の拡大といった形で、革新的な事業成長戦略の策定に注力しています。
主要な整形外科ナビゲーションシステム企業
本調査では、整形外科ナビゲーションシステム市場について、以下の主要企業を分析対象としています。
- B. Braun SE
- Stryker
- Medtronic
- Smith+Nephew
- Zimmer Biomet
- DePuy Synthes (Johnson & Johnson Services, Inc.)
- Kinamed Incorporated
- Amplitude Surgical
- Globus Medical
- OrthAlign
- Exactech, Inc.
- Pixee Medical
最近の動向
2025年3月、 ピクシー・メディカルは、AAOS 2025年次総会において、同社の拡張現実(AR)ナビゲーションプラットフォーム「Knee+ NexSight」の米国での発売を発表しました。この次世代ソリューションは、合理化された3ステップのワークフローを通じて人工膝関節全置換術(TKA)のリアルタイムガイダンスを提供し、複雑なロボットインフラを必要とせずにインプラントの正確な位置決めを可能にします。この発売により、Pixee Medical社の米国整形外科ナビゲーション市場における存在感が強化され、ARベースの手術ナビゲーション製品群が拡充されました。
2026年6月、 OrthAlign, Inc.は、外来手術センター(ASC)向けに設計されたハンドヘルド型整形外科ナビゲーションプラットフォーム「Lantern ASC System」について、米国FDAの510(k)認可を取得しました。同システムは、人工膝関節全置換術、人工膝関節部分置換術、および再置換術に対してリアルタイムのナビゲーションを提供すると同時に、ロボット支援手術のコストと複雑さを軽減します。この承認により、OrthAlign社のナビゲーション製品ラインナップが拡充され、外来での関節置換術への移行が進む傾向を後押ししました。
2026年5月、DePuy Synthes社は、VELYS Hub上でAI支援型の「VELYS Hip Navigation」を導入し、Gemtrack社の高周波追跡技術を買収しました。Gemtrack社は、微小なRF信号を用いて手術器具やインプラントを追跡し、従来の赤外線ナビゲーションカメラでよく見られる視線の遮断という課題を克服しています。
例えば、2025年9月、インドのイェネポヤ・スペシャリティ病院は、膝関節置換術向けに「SkyWalker」整形外科用ロボットシステムを導入し、南アジアで初めてこの技術を採用した医療機関となりました。
2024年8月、DePuy Synthes社は、eCential Robotics社との提携により開発された、ロボットとスタンドアロン型ナビゲーションを兼ね備えた独自のプラットフォームを発表しました。「VELYS SPINE(VELYS Active Robotic-Assisted System)」として知られるこのプラットフォームは、最近、米国食品医薬品局(FDA)から510(k)認可を取得しました。
2024年4月、デピュイ・シンセシス(Johnson & Johnson Services, Inc.)は、TriALTIS Spine Systemなど、同社の包括的な脊椎治療ポートフォリオにおける革新と技術的進歩を紹介しました。これは、「TriALTIS Navigation-Enabled Instruments」と組み合わせて使用されます。
2023年5月、ストライカー社は、股関節および膝関節手術のための高度な計画立案とガイダンスを支援する「Ortho Q Guidance」システムを発売しました。このシステムは、再設計されたハイテクカメラによる新しい光学追跡機能と、新たにリリースされた「Ortho Guidance」ソフトウェアの高度なアルゴリズムを統合しています。
世界の整形外科用ナビゲーションシステム市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Research, Inc.は、整形外科用ナビゲーションシステム市場レポートを、用途、技術、最終用途、および地域に基づいてセグメント化しています:
- 用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 膝
- 股関節
- 脊椎
- 技術別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 光学式
- 電磁式
- 蛍光透視法に基づく
- 画像誘導ナビゲーション
- その他
- エンドユース別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 病院
- 外来手術センター
- 地域別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- スペイン
- イタリア
- フランス
- デンマーク
- ノルウェー
- スウェーデン
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. セグメントの範囲
1.1.2. 地域の範囲
1.1.3. 推計および予測期間
1.2. 調査方法
1.3. 情報の収集
1.3.1. 購入データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定と検証
1.6. モデルの詳細
1.7. 調査の前提条件
1.8. 二次情報源の一覧
1.9. 一次情報源の一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 用途別の見通し
2.2.2. 技術別の見通し
2.2.3. 最終用途別の見通し
2.2.4. 地域別の見通し
2.3. 競合状況の分析
第3章. 整形外科用ナビゲーションシステム市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の展望
3.1.2. 付随市場の展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 股関節、膝、脊椎の手術件数の増加
3.2.1.2. 手術手技における技術の進歩
3.2.1.3. 低侵襲手術に対する高い需要
3.2.1.4. 高齢人口の増加および関連疾患の有病率の上昇
3.2.2. 市場制約要因の分析
3.2.2.1. 外科用ナビゲーションシステムの高コスト
3.2.2.2. 発展途上国における熟練した医療従事者の不足
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. 整形外科用ナビゲーションシステム:市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.2. PESTLE分析
3.4. ケーススタディ分析
3.5. 整形外科疾患の有病率
3.6. 整形外科業界における主要ステークホルダーによる取り組み
3.7. 2025年に向けた整形外科技術の動向
3.8. 規制環境とコンプライアンス
第4章. 整形外科ナビゲーションシステム市場セグメント分析(用途別)、2021年~2033年2021年~2033年2021年 – 2033年(百万/十億米ドル)
4.1. 定義と範囲
4.2. 用途別市場シェア分析(2025年および2033年)
4.3. セグメント概要
4.4. 用途別世界整形外科ナビゲーションシステム市場、2021年~2033年
4.5. 膝
4.5.1. 膝市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.6. 股関節
4.6.1. 股関節市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.7. 脊椎
4.7.1. 脊椎市場の推計および予測、2021年~2033年(百万/十億米ドル)
第5章 整形外科用ナビゲーションシステム市場のセグメント分析(技術別、2021年~2033年)2021年~2033年2021年~2033年(百万/十億米ドル)
5.1. 定義と範囲
5.2. 技術別市場シェア分析、2025年および2033年
5.3. セグメント・ダッシュボード
5.4. 技術別世界整形外科ナビゲーションシステム市場、2021年~2033年
5.5. 光学式
5.5.1. 光学式市場の推計および予測、2021年から2033年(百万/十億米ドル)
5.6. 電磁式
5.6.1. 電磁式市場の推計および予測、2021年から2033年(百万/十億米ドル)
5.7. 透視法ベース
5.7.1. 透視法ベースの市場規模推計および予測、2021年から2033年(百万/十億米ドル)
5.8. 画像誘導ナビゲーション
5.8.1. 画像誘導ナビゲーション市場の推計および予測、2021年から2033年(百万/十億米ドル)
5.9. その他
5.9.1. その他市場の推計および予測、2021年から2033年(百万/十億米ドル)
第6章. 整形外科用ナビゲーションシステム市場セグメント分析(最終用途別)、2021年~2033年2021年~2033年2021年~2033年(百万/十億米ドル)
6.1. 定義と範囲
6.2. 最終用途別市場シェア分析(2025年および2033年)
6.3. セグメント・ダッシュボード
6.4. 世界の整形外科用ナビゲーションシステム市場(最終用途別、2021年~2033年)
6.5. 病院
6.5.1. 病院市場の推定値および予測、2021年~2033年(百万/十億米ドル)
6.6. 外来手術センター
6.6.1. 外来手術センター市場の推定値および予測、2021年~2033年(百万/十億米ドル)
第7章 整形外科用ナビゲーションシステム市場の地域別セグメント分析、2021年~2033年(百万/十億米ドル)
7.1. 地域別市場シェア分析、2025年および2033年
7.2. 地域別市場ダッシュボード
7.3. 地域別市場の概要
7.4. 地域別整形外科ナビゲーションシステム市場シェア(2025年および2033年):
7.5. 北米
7.5.1. 北米の整形外科ナビゲーションシステム市場(2021年~2033年)(百万/十億米ドル)
7.5.2. 米国
7.5.2.1. 主要国の動向
7.5.2.2. 規制の枠組み
7.5.2.3. 競争状況
7.5.2.4. 米国の整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.5.3. カナダ
7.5.3.1. 主要国の動向
7.5.3.2. 規制の枠組み
7.5.3.3. 競争状況
7.5.3.4. カナダの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.5.4. メキシコ
7.5.4.1. 主要な国別動向
7.5.4.2. 規制の枠組み
7.5.4.3. 競争状況
7.5.4.4. メキシコの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.6. ヨーロッパ
7.6.1. 欧州の整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.6.2. 英国
7.6.2.1. 主要国の動向
7.6.2.2. 規制の枠組み
7.6.2.3. 競争状況
7.6.2.4. 英国の整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.6.3. ドイツ
7.6.3.1. 主要国の動向
7.6.3.2. 規制の枠組み
7.6.3.3. 競争状況
7.6.3.4. ドイツの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.6.4. フランス
7.6.4.1. 主要な国別動向
7.6.4.2. 規制の枠組み
7.6.4.3. 競争状況
7.6.4.4. フランスの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.6.5. イタリア
7.6.5.1. 主要な国別動向
7.6.5.2. 規制の枠組み
7.6.5.3. 競争状況
7.6.5.4. イタリアの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.6.6. スペイン
7.6.6.1. 主要な国別動向
7.6.6.2. 規制の枠組み
7.6.6.3. 競争環境
7.6.6.4. スペインの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.6.7. ノルウェー
7.6.7.1. 主要な国別動向
7.6.7.2. 規制の枠組み
7.6.7.3.
競争環境
7.6.7.4. ノルウェーの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.6.8. スウェーデン
7.6.8.1. 主要な国別動向
7.6.8.2. 規制の枠組み
7.6.8.3. 競争状況
7.6.8.4. スウェーデンの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.6.9. デンマーク
7.6.9.1. 主要な国別動向
7.6.9.2. 規制の枠組み
7.6.9.3. 競争状況
7.6.9.4. デンマークの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.7. アジア太平洋地域
7.7.1. 日本
7.7.1.1. 主要国の動向
7.7.1.2. 規制の枠組み
7.7.1.3. 競争状況
7.7.1.4. 日本の整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.7.2. 中国
7.7.2.1. 主要国の動向
7.7.2.2. 規制の枠組み
7.7.2.3. 競争状況
7.7.2.4. 中国の整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.7.3. インド
7.7.3.1. 主要な国別動向
7.7.3.2. 規制の枠組み
7.7.3.3. 競争状況
7.7.3.4. インドの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.7.4. オーストラリア
7.7.4.1. 主要な国別動向
7.7.4.2. 規制の枠組み
7.7.4.3. 競争状況
7.7.4.4. オーストラリアの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.7.5. 韓国
7.7.5.1. 主要な国別動向
7.7.5.2. 規制の枠組み
7.7.5.3. 競争状況
7.7.5.4. 韓国の整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.7.6. タイ
7.7.6.1. 主要国の動向
7.7.6.2. 規制の枠組み
7.7.6.3. 競争状況
7.7.6.4. タイの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.8. ラテンアメリカ
7.8.1. ブラジル
7.8.1.1.
主要国の動向
7.8.1.2. 規制の枠組み
7.8.1.3. 競争状況
7.8.1.4. ブラジルの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.8.2. アルゼンチン
7.8.2.1. 主要国の動向
7.8.2.2. 規制の枠組み
7.8.2.3. 競争状況
7.8.2.4. アルゼンチンの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.9. 中東・アフリカ(MEA)
7.9.1. 南アフリカ
7.9.1.1. 主要な国別動向
7.9.1.2. 規制の枠組み
7.9.1.3. 競争状況
7.9.1.4. 南アフリカの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.9.2. サウジアラビア
7.9.2.1. 主要国の動向
7.9.2.2. 規制の枠組み
7.9.2.3. 競争状況
7.9.2.4. サウジアラビアの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.9.3. アラブ首長国連邦(UAE)
7.9.3.1. 主要国の動向
7.9.3.2. 規制の枠組み
7.9.3.3. 競争状況
7.9.3.4. アラブ首長国連邦(UAE)の整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
7.9.4. クウェート
7.9.4.1. 主要な国別動向
7.9.4.2. 規制の枠組み
7.9.4.3. 競争状況
7.9.4.4. クウェートの整形外科用ナビゲーションシステム市場、2021年~2033年(百万/十億米ドル)
第8章 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 企業の分類
8.3. 2025年の企業別市場シェア分析(%)
8.4. 企業概要
8.4.1. B. Braun SE
8.4.1.1. 企業概要
8.4.1.2. 財務実績
8.4.1.3. 製品ベンチマーク
8.4.1.4. 戦略的取り組み
8.4.2. ストライカー
8.4.2.1. 企業概要
8.4.2.2. 財務実績
8.4.2.3. 製品ベンチマーク
8.4.2.4. 戦略的取り組み
8.4.3. メドトロニック
8.4.3.1. 会社概要
8.4.3.2. 財務実績
8.4.3.3. 製品のベンチマーク
8.4.3.4. 戦略的取り組み
8.4.4. スミス・アンド・ネフュー
8.4.4.1. 会社概要
8.4.4.2.
財務実績
8.4.4.3. 製品のベンチマーク
8.4.4.4. 戦略的取り組み
8.4.5. ジマー・バイオメット
8.4.5.1. 会社概要
8.4.5.2. 財務実績
8.4.5.3. 製品のベンチマーク
8.4.5.4. 戦略的取り組み
8.4.6. アンプリチュード・サージカル
8.4.6.1. 会社概要
8.4.6.2. 財務実績
8.4.6.3. 製品のベンチマーク
8.4.6.4. 戦略的取り組み
8.4.7. キナメッド・インコーポレイテッド
8.4.7.1. 会社概要
8.4.7.2. 財務実績
8.4.7.3. 製品のベンチマーク
8.4.7.4. 戦略的取り組み
8.4.8. Globus Medical, Inc.
8.4.8.1. 会社概要
8.4.8.2. 財務実績
8.4.8.3. 製品のベンチマーク
8.4.8.4. 戦略的取り組み
8.4.9. OrthAlign
8.4.9.1. 会社概要
8.4.9.2. 財務実績
8.4.9.3. 製品ベンチマーク
8.4.9.4. 戦略的取り組み
8.4.10. Exactech, Inc.
8.4.10.1. 会社概要
8.4.10.2. 財務実績
8.4.10.3. 製品ベンチマーク
8.4.10.4. 戦略的取り組み
8.4.11. Pixee Medical
8.4.11.1. 会社概要
8.4.11.2. 財務実績
8.4.11.3. 製品ベンチマーク
8.4.11.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界の整形外科用ナビゲーションシステム市場(用途別、2021年~2033年)(百万/十億米ドル)
表4 世界の整形外科用ナビゲーションシステム市場:技術別、2021年~2033年 (百万/十億米ドル)
表5 世界の整形外科用ナビゲーションシステム市場:最終用途別、2021年~2033年(百万/十億米ドル)
表6 世界の整形外科用ナビゲーションシステム市場:地域別、2021年~2033年(百万/十億米ドル)
表7 北米整形外科ナビゲーションシステム市場(国別、2021年~2033年)(百万/十億米ドル)
表8 北米整形外科ナビゲーションシステム市場(用途別、2021年~2033年)(百万/十億米ドル)
表9 北米整形外科ナビゲーションシステム市場(技術別、2021年 ~2033年(百万/十億米ドル)
表10 北米整形外科ナビゲーションシステム市場、最終用途別、2021年~2033年(百万/十億米ドル)
表11 米国の整形外科用ナビゲーションシステム市場、用途別、2021年~2033年(百万/十億米ドル)
表12 米国の整形外科用ナビゲーションシステム市場、技術別、2021年~2033年(百万/十億米ドル)
表13 米国の整形外科用ナビゲーションシステム市場、 最終用途別、2021年~2033年(百万/十億米ドル)
表14 カナダの整形外科用ナビゲーションシステム市場、用途別、2021年~2033年(百万/十億米ドル)
表15 カナダの整形外科用ナビゲーションシステム市場、技術別、2021年~2033年(百万/十億米ドル)
表16 カナダの整形外科用ナビゲーションシステム市場、 最終用途別、2021年~2033年(百万/十億米ドル)
表17 メキシコの整形外科用ナビゲーションシステム市場、用途別、2021年~2033年(百万/十億米ドル)
表18 メキシコの整形外科用ナビゲーションシステム市場、技術別、2021年~2033年(百万/十億米ドル)
表19 メキシコの整形外科用ナビゲーションシステム市場、最終用途別、2021年~2033年(百万米ドル/十億米ドル)
表20 欧州の整形外科用ナビゲーションシステム市場:国別、2021年~2033年(百万米ドル/十億米ドル)
表21 欧州の整形外科用ナビゲーションシステム市場:用途別、2021年~2033年(百万米ドル/十億米ドル)
表22 欧州の整形外科用ナビゲーションシステム市場、技術別、2021年~2033年(百万米ドル/十億米ドル)
表23 欧州の整形外科用ナビゲーションシステム市場、最終用途別、2021年~2033年(百万米ドル/十億米ドル)
表24 英国。整形外科用ナビゲーションシステム市場、用途別、2021年~2033年(百万/十億米ドル)
表25 英国。整形外科用ナビゲーションシステム市場、技術別、2021年~2033年(百万/十億米ドル)
表26 英国整形外科用ナビゲーションシステム市場、最終用途別、2021年~2033年 (百万/十億米ドル)
表27 ドイツの整形外科ナビゲーションシステム市場、用途別、2021年~2033年(百万/十億米ドル)
表28 ドイツの整形外科ナビゲーションシステム市場、技術別、2021年~2033年 (百万/十億米ドル)
表29 ドイツの整形外科用ナビゲーションシステム市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表30 フランスの整形外科用ナビゲーションシステム市場(用途別)、2021年~2033年(百万/十億米ドル)
表31 フランスにおける整形外科用ナビゲーションシステム市場(技術別、2021年~2033年)(百万米ドル/十億米ドル)
表32 フランスにおける整形外科用ナビゲーションシステム市場(最終用途別、2021年~2033年)(百万米ドル/十億米ドル)
表33 イタリアの整形外科用ナビゲーションシステム市場:用途別、2021年~2033年(百万米ドル/十億米ドル)
表34 イタリアの整形外科用ナビゲーションシステム市場:技術別、2021年~2033年(百万米ドル/十億米ドル)
表35 イタリアの整形外科用ナビゲーションシステム市場(最終用途別、2021年~2033年)(百万米ドル/十億米ドル)
表36 スペインの整形外科用ナビゲーションシステム市場(用途別、2021年~2033年)(百万米ドル/十億米ドル)
表37 スペインの整形外科用ナビゲーションシステム市場(技術別、2021年~2033年) (百万/十億米ドル)
表38 スペインの整形外科用ナビゲーションシステム市場:最終用途別、2021年~2033年(百万/十億米ドル)
表39 デンマークの整形外科用ナビゲーションシステム市場:用途別、2021年~2033年(百万/十億米ドル)
表40 デンマークの整形外科用ナビゲーションシステム市場(技術別、2021年~2033年)(百万/十億米ドル)
表41 デンマークの整形外科用ナビゲーションシステム市場(最終用途別、2021年~2033年) (百万/十億米ドル)
表42 スウェーデンにおける整形外科用ナビゲーションシステム市場:用途別、2021年~2033年(百万/十億米ドル)
表43 スウェーデンにおける整形外科用ナビゲーションシステム市場:技術別、2021年~2033年(百万/十億米ドル)
表44 スウェーデンの整形外科用ナビゲーションシステム市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表45 ノルウェーの整形外科用ナビゲーションシステム市場(用途別、2021年~2033年)(百万/十億米ドル)
表46 ノルウェーの整形外科用ナビゲーションシステム市場(技術別、2021年~2033年) (百万/十億米ドル)
表47 ノルウェーの整形外科用ナビゲーションシステム市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表48 アジア太平洋地域の整形外科用ナビゲーションシステム市場(国別)、2021年~2033年(百万/十億米ドル)
表49 アジア太平洋地域の整形外科用ナビゲーションシステム市場(用途別、2021年~2033年)(百万/十億米ドル)
表50 アジア太平洋地域の整形外科用ナビゲーションシステム市場(技術別、2021年~2033年)(百万/十億米ドル)
表51 アジア太平洋地域の整形外科用ナビゲーションシステム市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表52 日本の整形外科用ナビゲーションシステム市場:用途別、2021年~2033年(百万/十億米ドル)
表53 日本の整形外科用ナビゲーションシステム市場(技術別、2021年~2033年)(百万/十億米ドル)
表54 日本の整形外科用ナビゲーションシステム市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表55 中国の整形外科用ナビゲーションシステム市場、用途別、2021年~2033年(百万米ドル/十億米ドル)
表56 中国の整形外科用ナビゲーションシステム市場、技術別、2021年~2033年(百万米ドル/十億米ドル)
表57 中国の整形外科用ナビゲーションシステム市場、最終用途別、2021年~2033年(百万米ドル/十億米ドル)
表58 インドの整形外科用ナビゲーションシステム市場、用途別、 2021年~2033年(百万/十億米ドル)
表59 インドの整形外科用ナビゲーションシステム市場、技術別、2021年~2033年(百万/十億米ドル)
表60 インドの整形外科用ナビゲーションシステム市場、最終用途別、2021年~2033年(百万/十億米ドル)
表61 オーストラリアの整形外科用ナビゲーションシステム市場(用途別)、2021年~2033年(百万/十億米ドル)
表62 オーストラリアの整形外科用ナビゲーションシステム市場(技術別)、2021年~2033年(百万/十億米ドル)
表63 オーストラリアの整形外科用ナビゲーションシステム市場:最終用途別、2021年~2033年(百万米ドル/十億米ドル)
表64 タイの整形外科用ナビゲーションシステム市場:用途別、2021年~2033年(百万米ドル/十億米ドル)
表65 タイの整形外科用ナビゲーションシステム市場、技術別、2021年~2033年(百万米ドル/十億米ドル)
表66 タイの整形外科用ナビゲーションシステム市場、最終用途別、2021年~2033年(百万米ドル/十億米ドル)
表67 韓国における整形外科用ナビゲーションシステム市場(用途別、2021年~2033年) (百万/十億米ドル)
表68 韓国における整形外科用ナビゲーションシステム市場:技術別、2021年~2033年(百万/十億米ドル)
表69 韓国における整形外科用ナビゲーションシステム市場:最終用途別、2021年~2033年(百万/十億米ドル)
表70 ラテンアメリカにおける整形外科用ナビゲーションシステム市場(国別、2021年~2033年)(百万/十億米ドル)
表71 ラテンアメリカにおける整形外科用ナビゲーションシステム市場(用途別、2021年~2033年) (百万/十億米ドル)
表72 ラテンアメリカにおける整形外科用ナビゲーションシステム市場:技術別、2021年~2033年(百万/十億米ドル)
表73 ラテンアメリカにおける整形外科用ナビゲーションシステム市場:最終用途別、2021年~2033年 (百万/十億米ドル)
表74 ブラジルにおける整形外科用ナビゲーションシステム市場(用途別、2021年~2033年)(百万/十億米ドル)
表75 ブラジルにおける整形外科用ナビゲーションシステム市場(技術別、2021年~2033年) (百万/十億米ドル)
表76 ブラジルにおける整形外科用ナビゲーションシステム市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表77 アルゼンチンにおける整形外科用ナビゲーションシステム市場(用途別、2021年~2033年)(百万/十億米ドル)
表78 アルゼンチンの整形外科用ナビゲーションシステム市場(技術別、2021年~2033年)(百万米ドル/十億米ドル)
表79 アルゼンチンの整形外科ナビゲーションシステム市場(最終用途別、2021年~2033年)(百万米ドル/十億米ドル)
表80 中東・アフリカの整形外科ナビゲーションシステム市場(国別、2021年~2033年)(百万米ドル/十億米ドル)
表81 中東・アフリカの整形外科用ナビゲーションシステム市場:用途別、2021年~2033年(百万/十億米ドル)
表82 中東・アフリカの整形外科用ナビゲーションシステム市場:技術別、2021年~2033年(百万/十億米ドル)
表83 中東・アフリカの整形外科用ナビゲーションシステム市場:最終用途別、2021年~2033年(百万/十億米ドル)
表84 南アフリカの整形外科用ナビゲーションシステム市場:用途別、2021年~2033年(百万/十億米ドル)
表85 南アフリカの整形外科用ナビゲーションシステム市場(技術別、2021年~2033年)(百万/十億米ドル)
表86 南アフリカの整形外科用ナビゲーションシステム市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表87 サウジアラビアの整形外科用ナビゲーションシステム市場、用途別、2021年~2033年(百万/十億米ドル)
表88 サウジアラビアの整形外科用ナビゲーションシステム市場、 技術別、2021年~2033年(百万/十億米ドル)
表89 サウジアラビアの整形外科用ナビゲーションシステム市場、最終用途別、2021年~2033年(百万/十億米ドル)
表90 アラブ首長国連邦(UAE)の整形外科用ナビゲーションシステム市場、用途別、2021年~2033年(百万/十億米ドル)
表91 アラブ首長国連邦(UAE)の整形外科用ナビゲーションシステム市場、技術別、2021年~2033年(百万/十億米ドル)
表92 アラブ首長国連邦(UAE)の整形外科用ナビゲーションシステム市場、最終用途別、2021年~2033年(百万/十億米ドル)
表93 クウェートの整形外科用ナビゲーションシステム市場、用途別、2021年~2033年 (百万/十億米ドル)
表94 クウェートにおける整形外科用ナビゲーションシステム市場:技術別、2021年~2033年(百万/十億米ドル)
表95 クウェートにおける整形外科用ナビゲーションシステム市場:最終用途別、2021年~2033年(百万/十億米ドル)
図表一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場の策定と検証
図7 整形外科用ナビゲーションシステム市場:見通し
図8 整形外科用ナビゲーションシステムの競合状況
図9 関連市場の見通し
図10 整形外科用ナビゲーションシステム市場の推進要因の影響
図11 整形外科用ナビゲーションシステム市場の制約要因の影響
図12 ポーターの5つの力分析
図13 PESTLE分析
図14 整形外科用ナビゲーションシステム市場:用途別動向分析
図15 整形外科用ナビゲーションシステム市場:用途別見通しと主なポイント
図16 膝関節市場の見積もりおよび予測(2021年~2033年)
図17 股関節市場の推計値および予測(2021年~2033年)
図18 脊椎市場の推計値および予測(2021年~2033年)
図19 整形外科用ナビゲーションシステム市場:技術動向分析
図20 整形外科用ナビゲーションシステム市場:技術の展望と主なポイント
図21 光学市場の推計値および予測(2021年~2033年)
図22 電磁気市場の推計値および予測(2021年~2033年)
図23 透視法に基づく市場の推計および予測(2021年~2033年)
図24 画像誘導ナビゲーション市場の推計および予測(2021年~2033年)
図25 その他市場の推計および予測(2021年~2033年)
図26 整形外科用ナビゲーションシステム市場:エンドユース動向分析
図27 整形外科用ナビゲーションシステム市場:エンドユース別の見通しと主なポイント
図28 病院市場の推計および予測(2021年~2033年)
図29 外来手術センター市場の推計および予測(2021年~2033年)
図30 世界の整形外科用ナビゲーションシステム市場:地域別動向分析
図31 世界の整形外科用ナビゲーションシステム市場:地域別見通しと主なポイント
図32 北米の整形外科用ナビゲーションシステム市場規模の推計および予測(2021年~2033年)(百万/十億米ドル)
図33 主要国の動向
図34 米国における整形外科用ナビゲーションシステム市場の推計および予測(2021年~2033年)(百万/十億米ドル)
図35 主要国の動向
図36 カナダにおける整形外科用ナビゲーションシステム市場の推計および予測(2021年~2033年)(百万/十億米ドル)
図37 主要国の動向
図38 メキシコの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図39 欧州の整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図40 主要国の動向
図41 英国の整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図42 主要国の動向
図43 ドイツの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図44 主要国の動向
図45 スペインの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図46 主要国の動向
図47 フランスの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図 48 主要国の動向
図49 イタリアの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図50 主要国の動向
図51 ノルウェーの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図52 主要国の動向
図53 デンマークの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図54 主要国の動向
図55 スウェーデンの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図56 アジア太平洋地域の整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年 (百万/十億米ドル)
図57 主要国の動向
図58 日本の整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図59 主要国の動向
図60 中国の整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図61 主要国の動向
図62 インドの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図63 主要国の動向
図64 オーストラリアの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図65 主要国の動向
図66 韓国における整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図67 主要国の動向
図68 タイの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図69 ラテンアメリカの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図70 主要国の動向
図71 ブラジルの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図72 主要国の動向
図73 アルゼンチンの整形外科用ナビゲーションシステム市場の推計および予測、2021年 ~2033年(百万/十億米ドル)
図74 中東・アフリカ(MEA)の整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図75 主要国の動向
図76 南アフリカの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図77 主要国の動向
図78 サウジアラビアの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図79 主要国の動向
図80 アラブ首長国連邦(UAE)の整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図81 主要国の動向
図82 クウェートの整形外科用ナビゲーションシステム市場の推計および予測、2021年~2033年(百万/十億米ドル)
図83 主要企業の分類
図84 ヒートマップ分析、2025年









