主な市場動向と洞察
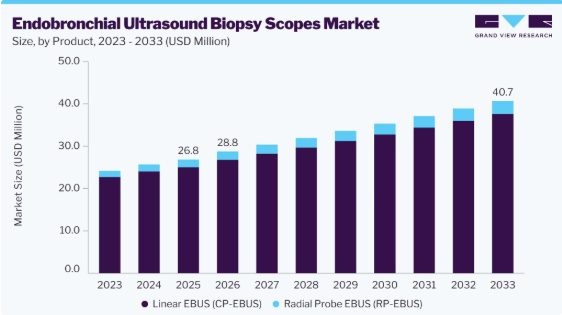
- 製品別:2025年には、リニアEBUS(CP-EBUS)セグメントが93.2%という最大の市場シェアを占めました。
- 施術別:2025年には、リニアEBUS(CP-EBUS)施術セグメントが最大の売上シェアを占めました。
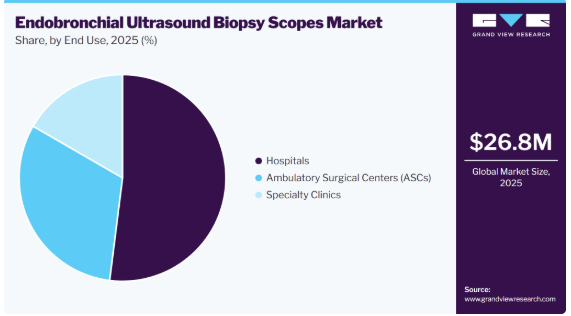
- 最終用途別:2025年には、病院セグメントが52.0%の売上シェアで市場を席巻しました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア34.1%)
- 最も成長が著しい地域市場:中東・アフリカ(2026年~2033年のCAGRが最高)
- 国別:2025年、米国は北米において最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:2,680万米ドル
- 2026年の推定市場規模:2,880万米ドル
- 2033年までの予測市場規模:4,070万米ドル
- CAGR(2026年~2033年):5.1%
市場の集中度と特徴
気管支内超音波(EBUS)生検用気管支鏡市場におけるイノベーションの度合いは高く、これは気管支鏡の設計、超音波画像診断、操作性、および人間工学的性能の進歩によって牽引されています。メーカー各社は、複雑な気道解剖構造内でのナビゲーションを改善し、より効率的な肺診断手技を支援するため、より細い挿入管、改良された屈曲角度、視認性の向上、および最適化された先端部設計を備えた次世代EBUS気管支鏡を開発しています。例えば、2026年5月、FUJIFILM Healthcare Americas社は、気管支鏡検査中の操作性と視認性を向上させるため、180°の屈曲角度、6.4 mmの先端部、5.9 mmの挿入管を備えたバルーンレス型気管支内超音波気管支鏡「EB-710US」を発売しました。
気管支内超音波生検スコープ市場におけるパートナーシップや共同活動のレベルは中程度から高い水準にあり、メーカー各社は、製品の評価を加速させ、臨床的エビデンスを創出し、医師の研修を強化するために、病院、大学病院、呼吸器学会との連携をますます深めています。例えば、2025年11月、オリンパス株式会社は、COPD財団との提携を発表し、医師教育、臨床研究、および気管支内超音波ソリューションを含む先進的な肺技術に関するエビデンスの創出を通じて、呼吸器ケアの強化を図るとしました。この提携は、臨床医の関与を拡大し、介入呼吸器学におけるイノベーションを支援し、低侵襲な呼吸器診断へのアクセスを改善することを目的としています。
「オリンパスは、呼吸器内科医と協力して世界初となる気管支内超音波気管支鏡を開発した先駆的な取り組みを皮切りに、長年にわたり介入呼吸器学向けの医療技術ソリューションを提供するリーダーとしての地位を築いてきました。「呼吸器分野に特化した強力なメディカル&サイエンティフィック・アフェアーズチームを擁するオリンパスは、臨床医との重要なパートナーシップを継続し、呼吸器ケアにおける未解決のニーズを特定し、それに対応していきます。ギルディア博士やオットヴォス博士のような、経験豊富で知識深い臨床医や研究者の方々の協力により、オリンパスは革新的な医療機器を開発しつつ、患者中心の価値を推進していくことが保証されます。」
– ジョン・デ・チェペル医学博士(FACS)、オリンパス株式会社 最高医療責任者(CMO)。
規制当局は、医療機器の安全性、品質、性能、および臨床的妥当性に関する要件を引き続き強化しており、これが市場に影響を及ぼしています。米国FDAの医療機器規制や欧州連合医療機器規則(EU MDR)などの規制により、メーカーはEBUS気管支鏡を市販化する前に、その安全性、有効性、信頼性を実証することが求められています。これらの要件は、製品開発コストや規制当局の承認までの期間を増加させますが、製品の品質を向上させ、臨床医の信頼を高め、医療施設全体での先進的なEBUS生検スコープの導入を後押しします。
オリンパス株式会社、富士フイルムホールディングス株式会社、ペンタックスメディカル(HOYAの事業部門)といった主要企業が、新製品の発売、販売ネットワークの拡大、および肺診断技術への投資を通じてグローバルな存在感を高めていることから、気管支内超音波生検スコープ市場は拡大しています。各社は、医療提供者との連携や高度なEBUS気管支鏡へのアクセス拡大を通じて、北米、欧州、アジア太平洋地域での事業基盤を拡大しており、病院や専門の呼吸器ケアセンターにおける導入拡大を後押ししています。
アナリストの見解
気管支内超音波(EBUS)生検スコープの市場は、肺がんや呼吸器疾患の有病率の上昇を背景に急速に拡大しています。低侵襲な診断手技の採用増加や、スクリーニングプログラムの拡充が、この需要を後押ししています。さらに、医療インフラへの投資拡大や、正確な病期分類の必要性も市場の成長を支えています。メーカー各社は、画像品質の向上、操作性の改善、よりスリムな形状を備えた次世代スコープの開発を通じて、積極的に技術革新を進めています。この需要を活かすため、主要企業は事業地域の拡大、医師への研修実施、医療機関との戦略的提携を進めています。
製品インサイト
2025年には、凸型(CP-EBUSスコープ)セグメントが、縦隔および肺門リンパ節に対する超音波ガイド下リアルタイム針生検が可能であることから、売上高シェアの93.2%を占め、最大のシェアを記録しました。気管支鏡と超音波トランスデューサーが一体化したこのシステムは、肺がんの正確な診断と病期分類を可能にする一方で、低侵襲な組織採取も支援します。確立された臨床ガイドラインに裏打ちされ、胸部腫瘍学分野での利用が拡大していることから、病院や専門の呼吸器センターでの採用が広まっており、CP-EBUSシステムへの需要を引き続き牽引しています。
ラジアル型(RP-EBUSプローブ)セグメントは、2026年から2033年までの予測期間において、最も高い年平均成長率(CAGR)で成長すると予想されています。この成長は、従来の気管支鏡では到達が困難な末梢肺結節や小さな肺病変の評価における利用の増加によって牽引されています。標準的な気管支鏡と組み合わせて使用されるプローブ型超音波システムは、末梢気道の高解像度画像を提供し、拡大する肺がん検診プログラムを通じて検出された疑わしい病変の早期診断を支援します。継続的な技術の進歩と、低侵襲な肺診断法の採用拡大が、RP-EBUSセグメントの成長をさらに後押ししています。
手技に関する洞察
リニアEBUS(CP-EBUS)手技セグメントの成長は、肺がんの有病率の増加、低侵襲診断技術への選好の高まり、および縦隔リンパ節の評価や肺がんの病期分類におけるCP-EBUSの広範な利用によって牽引されています。病院や専門の呼吸器センターにおけるEBUSガイド下手技の採用拡大に加え、気管支鏡の設計や超音波画像診断技術の進歩が相まって、手技件数の増加を後押しし続けています。
ラジアルプローブEBUS(RP-EBUS)セグメントの成長は、肺がん検診プログラムによる末梢肺結節の検出増加、および小さな末梢肺病変の低侵襲診断に対する需要の高まりによって牽引されています。RP-EBUSが、到達困難な末梢気道の可視性を向上させる能力に加え、ナビゲーション技術やガイド付き気管支鏡システムの進歩により、あらゆる呼吸器医療現場において施術件数の増加が加速すると予想されます。
エンドユーザーに関する洞察
2025年には、病院セグメントが市場を支配し、売上高シェアの52.0%を占めました。これは、病院で行われる肺診断処置の件数が多く、高度な気管支鏡検査インフラが整備されており、熟練した呼吸器内科医や胸部専門医が在籍していることに起因しています。病院は、先進的な肺内視鏡機器への投資に支えられ、低侵襲な肺がんの診断および病期分類に対する需要が高まっていることから、EBUS生検スコープの主要な導入先となっています。さらに、有利な保険償還政策や先進的な気管支鏡技術の統合により、病院現場におけるEBUS生検スコープの導入は引き続き拡大しています。
外来手術センター(ASC)セグメントは、2026年から2023年までの予測期間において、5.5%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、外来での肺疾患処置への移行が進んでいること、低侵襲診断への需要の高まり、およびASCにおける高度な気管支鏡検査サービスの利用可能性の拡大によって牽引されています。これらの施設では、入院施設と比較して、処置時間の短縮、治療費の低減、患者の回復の早期化が図られています。さらに、高度な気管支鏡検査インフラへの投資拡大やEBUS生検スコープの導入増加が、外来手術センターにおける肺診断サービスの拡大を支えています。
地域別動向
2025年には、北米が売上高シェア34.1%を占め、市場をリードしました。この優位性は、肺がんの高い発生率、低侵襲肺診断手技の広範な普及、確立された気管支鏡検査インフラ、およびEBUSガイド下手技に対する有利な保険償還制度によって支えられています。オリンパス株式会社、富士フイルムホールディングス株式会社、ペンタックスメディカルなどの主要メーカーの存在に加え、高度な肺診断への投資増加が、市場の成長を引き続き後押ししています。
米国の気管支内超音波生検スコープ市場の動向
2025年、米国の気管支内超音波生検スコープ市場は、肺がんの発生率の上昇、診断および病期分類のためのEBUSガイド下気管支鏡検査の普及拡大、そして高度な肺疾患治療センターの存在により、北米市場を牽引しました。さらに、手厚い保険償還制度、継続的な技術進歩、および低侵襲肺診断への投資拡大により、医療施設全体でのEBUS生検スコープの導入が加速しています。
また、慢性呼吸器疾患の負担が増大していることから、高度な気管支鏡検査への需要が高まっています。米国疾病予防管理センター(CDC)によると、2023年には18歳以上の成人の約4.3%がCOPD、肺気腫、または慢性気管支炎を患っていました。呼吸器疾患の有病率が上昇し続ける中、早期かつ正確な診断の必要性は高まると予想され、これがEBUSなどの低侵襲手技のさらなる普及を支え、予測期間を通じてEBUS生検スコープの需要を牽引すると見込まれます。
欧州の気管支内超音波生検スコープ市場の動向
欧州の気管支内超音波生検スコープ市場は、低侵襲気管支鏡検査の普及拡大、肺がん検診の取り組みの拡大、および肺疾患診断インフラへの投資増加によって牽引されています。有利な規制面での支援、確立された医療制度、そして呼吸器疾患の早期診断への重視の高まりが、同地域全体の市場成長にさらに寄与しています。
また、肺がんの高い有病率も、EBUS生検スコープなどの高度な診断技術への需要を後押ししています。例えば、ユーロスタットによると、2022年に欧州では228,987人が肺がんで死亡し、これはがん関連死亡者総数の19.8%を占めています。この大きな疾病負担により、正確かつ低侵襲な診断手技へのニーズが高まっており、その結果、欧州全域の医療施設におけるEBUS生検スコープの導入が促進されています。
英国における気管支内超音波生検スコープ市場は、NHS(国民保健サービス)の肺がん検診プログラムの拡大、EBUSガイド下診断手技の導入増加、および呼吸器ケアサービスへの投資拡大によって牽引されています。専門の肺疾患センターの存在や、肺がんの早期診断への注目の高まりが、引き続き市場の需要を支えています。
ドイツの気管支内超音波生検スコープ市場は、先進的な医療インフラ、低侵襲肺診断法の導入拡大、および気管支鏡機器メーカーの強力な存在感により成長しています。病院の近代化や胸部腫瘍学サービスへの投資増加が、市場の成長をさらに後押ししています。
アジア太平洋地域の気管支内超音波生検スコープ市場の動向
アジア太平洋地域では、2026年から2033年までの予測期間において、大幅な成長が見込まれています。市場の成長は、肺がんの負担の増大、医療インフラの改善、先進的な気管支鏡技術の普及拡大、およびがんの早期発見に向けた政府主導の取り組みの拡大によって牽引されています。医療費の増加や肺診断施設への投資拡大も、市場の拡大をさらに後押ししています。
日本の気管支内超音波生検スコープ市場は、高齢化、肺がんの高い罹患率、および先進的な内視鏡技術の積極的な導入により、著しい成長を遂げています。医療機器の革新への継続的な投資や、低侵襲な肺診断手技の利用拡大が、次世代EBUS気管支鏡の導入を後押ししています。
中国における気管支内超音波生検スコープ市場は、肺がんの罹患率の増加、三次医療施設の急速な拡大、および高度な気管支鏡技術の普及に牽引され、力強い成長を見せています。がん診断および医療インフラの強化に向けた政府の取り組みに加え、呼吸器医療への投資の増加が、中国全土における市場の成長を支えています。
ラテンアメリカにおける気管支内超音波生検スコープ市場の動向
ラテンアメリカにおける気管支内超音波生検スコープ市場は、呼吸器疾患の負担の増大、高度な肺診断へのアクセス改善、および医療インフラへの投資拡大によって牽引されています。肺がんの早期診断に対する意識の高まりや、低侵襲気管支鏡検査の普及が進んでいることが、同地域全体での市場拡大を支えています。
中東・アフリカにおける気管支内超音波生検スコープ市場の動向
中東・アフリカにおける気管支内超音波生検スコープ市場は、2026年から2033年までの予測期間において、7.9%という最も高い年平均成長率(CAGR)で成長すると予想されています。これは、医療の近代化が進んでいること、専門的な呼吸器ケアへの投資が増加していること、および高度な気管支鏡検査サービスへのアクセスが拡大していることによるものです。肺がんの早期診断に対する意識の高まりや、肺診断インフラの改善が、市場成長に向けた新たな機会を生み出しています。
気管支内超音波生検スコープ市場の主要企業に関する洞察
主要な業界プレイヤーは、市場での地位を強化するため、超音波画像の高度化、操作性の向上、人間工学に基づいた設計、および高度な可視化機能を備えた次世代の気管支内超音波生検スコープを継続的に開発・導入するなど、様々な戦略を採用しています。各社は、肺疾患の正確な診断と病期分類を支援するため、気管支鏡の性能向上、手技の効率化、および最新の肺内視鏡システムとの互換性に注力しています。新製品の発売、規制当局の承認、医師向け研修プログラム、事業地域の拡大、医療機関との提携といった戦略的取り組みが行われています。
主要な気管支内超音波生検スコープ企業
本調査では、気管支内超音波生検スコープ市場に関して、以下の主要企業の概要をまとめています。
- Olympus Corporation
- FUJIFILM Holdings Corporation
- PENTAX Medical (a division of HOYA Group)
最近の動向
- 2024年9月、富士フイルムホールディングス株式会社は、同社の超音波システム「ARIETTA 750 FF ENDO」が、複数の超音波内視鏡およびリニア気管支鏡と互換性があることを発表しました。このシステムは、画像の鮮明度を向上させる「eFocusing」や、可視性を高める「Carving Imaging」といった先進的な技術を特徴としています。
世界の気管支内超音波生検スコープ市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、手技、最終用途、および地域に基づいて、世界の気管支内超音波生検スコープ市場レポートをセグメント化しました:
- 製品別見通し(売上高:百万米ドル、年間機器販売台数、導入台数、2021年~2033年)
- 凸型(CP-EBUSスコープ)
- ラジアル型(RP-EBUSプローブ)
- 手技別見通し(手技実施件数:千件、2021年~2033年)
- EBUSスコープ
- 凸型プローブ(リニア/CP-EBUS)スコープ
- 肺がんの病期分類
- サルコイドーシス/その他
- ラジアル型プローブ(RP-EBUS)スコープ
- 凸型プローブ(リニア/CP-EBUS)スコープ
- EBUSスコープ
- エンドユース別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 地域病院
- 大学病院/教育病院
- 大規模総合病院/病院ネットワーク
- 外来手術センター(ASC)
- 独立系ASC
- 病院提携型ASC
- 専門クリニック
- 病院
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と調査範囲
1.1. 市場セグメンテーションと調査範囲
1.2. 市場の定義
1.3. セグメントの定義
1.3.1. 製品セグメント
1.3.2. 処置セグメント
1.3.3. 最終用途セグメント
1.3.4. 1.3 地域別調査範囲
1.4. 推計および予測期間
1.5. 目的
1.5.1. 目的 – 1
1.5.2. 目的 – 2
1.5.3. 目的 – 3
1.6. 調査方法論:モデルの詳細
1.6.1. 手技別市場
1.6.1.1. 実施されたEBUS手技の総数
1.6.1.1.1. 凸型/線形EBUS(CP-EBUS)の手技実施件数推計
1.6.1.1.2. ラジアルプローブEBUS(RP-EBUS)の手技実施件数モデル
1.6.2. 製品別市場
1.6.2.1. リニア EBUS (CP-EBUS)
1.6.2.2. ラジアルプローブ EBUS (RP-EBUS)
1.6.3. 包括的な調査方法論
1.6.3.1. 商品フロー分析
1.7. 一次調査方法論
1.8. 二次情報源一覧
1.9. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、動向、および範囲
3.1. 市場の系譜と展望
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 肺がんおよび呼吸器疾患の罹患率の増加
3.2.1.2. EBUS気管支鏡におけるイノベーションの進展と市場リーダーシップの強化
3.2.1.3. 低侵襲診断への移行
3.2.1.4. 従来の気管支鏡から先進的なEBUS気管支鏡への置き換えの増加
3.2.1.5. 政府主導の肺がん検診プログラム
3.2.2. 市場の制約要因分析
3.2.2.1. EBUS気管支鏡および医療機器の高コスト
3.2.2.2. 高度な技能を持つ専門家の必要性
3.2.3. 業界の機会分析
3.2.4. 業界の課題分析
3.3. ビジネス環境分析
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的・社会的環境
3.3.2.3. 技術的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
第4章。気管支内超音波生検スコープ市場:製品別推定値およびトレンド分析
4.1. 製品セグメントの概要
4.2. 製品別市場シェアの推移分析(2025年および2033年)
4.3. 製品別市場規模・予測およびトレンド分析(2021年~2033年、単位:百万米ドル)
4.4. Convex(CP-EBUSスコープ)
4.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.4.2. 市場における年間機器販売台数の推計および予測、2021年~2033年(絶対数)
4.4.3. 市場導入台数の推計および予測、2021年~2033年(絶対数)
4.5. Convex(CP-EBUSプローブ)
4.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.2. 2021年~2033年の市場における年間機器販売台数の推計および予測(絶対数)
4.5.3. 2021年~2033年の市場導入台数の推計および予測(絶対数)
第5章. 気管支内超音波生検スコープ市場:施術数の推計およびトレンド分析
5.1. 施術ダッシュボード
5.2. 2025年および2033年の施術別市場シェアの推移分析
5.3. 手技別市場規模の推計・予測およびトレンド分析、2021年~2033年(単位:千件)
5.4. 凸型プローブ(リニア/CP-EBUS)スコープ
5.4.1. 手技実施件数の推計・予測、2021年~2033年(単位:千件)
5.4.2. 2021年~2033年の年間機器販売台数および導入台数の推計・予測(絶対数)
5.4.3. 適応別
5.4.3.1. 肺がんの病期分類
5.4.3.1.1.1. 2021年~2033年の施術件数の推計および予測(単位:千件)
5.4.3.2. サルコイドーシス/その他
5.4.3.2.1.1. 2021年~2033年の施術件数の推計および予測(単位:千件)
5.5. ラジアルプローブ(RP-EBUS)スコープ
5.5.1. 2021年~2033年の施術件数の推計および予測(単位:千件)
5.5.2. 2021年~2033年の年間機器販売台数および導入台数の推計および予測(絶対数)
第6章. 気管支内超音波生検スコープ市場:用途別推計値およびトレンド分析
6.1. 用途別セグメントの概要
6.2. 用途別市場シェアの推移分析(2025年および2033年)
6.3. 用途別市場規模・予測およびトレンド分析(2021年~2033年、百万米ドル)
6.4. 病院
6.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.4.2. 地域病院(通常100~300床、地元・地域の住民に医療サービスを提供しています。)
6.4.2.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.4.3. 大学附属病院/教育病院 [500床以上、多くの場合、大学医療ネットワークの一部を構成しています。
6.4.3.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.4.4. 大規模な多専門病院/ネットワーク(病床数300~500床以上、多くの場合、統合医療提供ネットワーク(IDN)の一部を構成しています
6.4.4.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.5. 外来手術センター(ASC)
6.5.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.5.2. 独立系ASC
6.5.2.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.5.3. 病院系ASC
6.5.3.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
6.6. 専門クリニック
6.6.1. 市場収益の推計および予測、2021年~2033年(百万米ドル)
第7章. 気管支内超音波生検スコープ市場:地域別推計およびトレンド分析
7.1. 地域別市場ダッシュボード
7.2. 地域別市場:主なポイント
7.3. 北米
7.3.1. 北米の気管支内超音波生検スコープ市場の推計および予測(2021年~2033年、百万米ドル)、施術件数(千件) (年間機器販売台数(絶対数))、
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 規制の枠組み
7.3.2.3. 競合状況の分析
7.3.2.4. 米国の気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.3.3. カナダ
7.3.3.1. 主要国の動向
7.3.3.2. 規制の枠組み
7.3.3.3. 競合状況
7.3.3.4. カナダにおける気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数
(絶対数))
7.3.4. メキシコ
7.3.4.1. 主要な国別動向
7.3.4.2. 規制の枠組み
7.3.4.3. 競合状況の分析
7.3.4.4. メキシコの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.4. 欧州
7.4.1. 欧州の気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.4. 2. ドイツ
7.4.2.1. 主要国の動向
7.4.2.2. 規制の枠組み
7.4.2.3. 競合状況
7.4.2.4. ドイツにおける気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、 施術件数(千件)(年間機器販売台数(絶対数))
7.4.3. 英国
7.4.3.1. 主要国の動向
7.4.3.2. 規制の枠組み
7.4.3.3. 競合状況の分析
7.4.3.4. 英国の気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.4.4. フランス
7.4.4.1. 主要国の動向
7.4.4.2. 規制の枠組み
7.4.4.3. 競合状況の分析
7.4.4.4. フランスの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件) (年間機器販売台数(絶対数))
7.4.5. イタリア
7.4.5.1. 主要な国別動向
7.4.5.2. 規制の枠組み
7.4.5.3. 競合状況の分析
7.4.5.4. イタリアの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.4.6. スペイン
7.4.6.1. 主要国の動向
7.4.6.2. 規制の枠組み
7.4.6.3. 競合状況の分析
7.4.6.4. スペインの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年
(百万米ドル)、施術件数(000’ 件)(年間機器販売台数(絶対数))
7.4.7. デンマーク
7.4.7.1. 主要な国別動向
7.4.7.2. 規制の枠組み
7.4.7.3. 競争環境の分析
7.4.7.4. デンマークの気管支内超音波生検スコープ市場に関する推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.4.8. スウェーデン
7.4.8.1. 主要な国別動向
7.4.8.2. 規制の枠組み
7.4.8.3. 競合状況に関する分析
7.4.8.4. スウェーデンにおける気管支内超音波生検スコープ市場の推計および予測(2021年~2033年)(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.4.9. ノルウェー
7.4.9.1. 主要国の動向
7.4.9.2. 規制の枠組み
7.4.9.3. 競合状況の分析
7.4.9.4. ノルウェーの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、 施術件数(千件)(年間機器販売台数(絶対数))
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域の気管支内超音波生検スコープ市場の推計および予測、2021年~2033年 (百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.5.2. 日本
7.5.2.1. 主要国の動向
7.5.2.2. 規制の枠組み
7.5.2.3. 競争環境の分析
7.5.2.4. 日本における気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.5.3. 中国
7.5.3.1. 主要な国別動向
7.5.3.2. 規制の枠組み
7.5.3.3. 競合状況に関する分析
7.5.3.4. 中国の気管支内超音波生検スコープ市場の推計および予測(2021年~2033年)(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.5.4. インド
7.5.4.1. 主要国の動向
7.5.4.2. 規制の枠組み
7.5.4.3. 競合状況の分析
7.5.4.4. インドの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件) (年間機器販売台数(絶対数))
7.5.5. 韓国
7.5.5.1. 主要な国別動向
7.5.5.2. 規制の枠組み
7.5.5.3. 競合状況の分析
7.5.5.4.
韓国における気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.5.6. オーストラリア
7.5.6.1. 主要な国別動向
7.5.6.2. 規制の枠組み
7.5.6.3. 競合状況の分析
7.5.6.4. オーストラリアの気管支内超音波生検スコープ市場の見積もりおよび予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.5.7. タイ
7.5.7.1. 主要な国の動向
7.5.7.2. 規制の枠組み
7.5.7.3. 競争環境に関する分析
7.5.7.4. タイの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数 (000’件)(年間機器販売台数(絶対数))
7.6. ラテンアメリカ
7.6.1. ラテンアメリカにおける気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(000’件) (年間機器販売台数(絶対数))
7.6.2. ブラジル
7.6.2.1. 主要国の動向
7.6.2.2. 規制の枠組み
7.6.2.3. 競合状況の分析
7.6.2.4. ブラジルの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.6.3. アルゼンチン
7.6.3.1. 主要な国別動向
7.6.3.2. 規制の枠組み
7.6.3.3. 競合状況の分析
7.6.3.4. アルゼンチンの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.7. MEA
7.7.1. MEAにおける気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.7.2. 南アフリカ
7.7.2.1. 主要国の動向
7.7.2.2. 規制の枠組み
7.7.2.3. 競合状況の分析
7.7.2.4. 南アフリカの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.7.3. サウジアラビア
7.7.3.1. 主要な国別動向
7.7.3.2.
規制の枠組み
7.7.3.3. 競合状況の分析
7.7.3.4. サウジアラビアにおける気管支内超音波生検スコープ市場の推計および予測(2021年~2033年)(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.7.4. アラブ首長国連邦(UAE)
7.7.4.1. 主要国の動向
7.7.4.2. 規制の枠組み
7.7.4.3. 競合状況の分析
7.7.4.4. UAEの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
7.7.5. クウェート
7.7.5.1. 主要な国別動向
7.7.5.2. 規制の枠組み
7.7.5.3. 競合に関する洞察
7.7.5.4. クウェートの気管支内超音波生検スコープ市場の推計および予測、2021年~2033年(百万米ドル)、施術件数(千件)(年間機器販売台数(絶対数))
第8章 競争環境
8.1. 2025年のグローバルレベルにおける企業別市場シェア分析(%)
8.1.1. 2025年の地域・国別、製品レベルにおける企業別市場シェア分析
8.2. 企業の分類(成熟企業および新興企業)
8.3. 2025年の企業別市場ポジション分析
8.4. 戦略マップ
8.5. 企業概要/一覧
8.5.1. PENTAX Medical(HOYAグループの一部門)
8.5.1.1. 概要
8.5.1.2. 財務実績
8.5.1.3. 製品ベンチマーク
8.5.1.4. 戦略的取り組み
8.5.2. オリンパス株式会社
8.5.2.1. 概要
8.5.2.2. 財務実績
8.5.2.3. 製品ベンチマーク
8.5.2.4. 戦略的取り組み
8.5.3. 富士フイルムホールディングス株式会社
8.5.3.1. 概要
8.5.3.2. 財務実績
8.5.3.3. 製品ベンチマーク
8.5.3.4. 戦略的取り組み
表の一覧
表1 二次情報源の一覧
表2 略語一覧
表 3 地域別世界気管支内超音波生検スコープ市場、2021年~2033年(百万米ドル)
表 4 製品別世界気管支内超音波生検スコープ市場、2021年~2033年(百万米ドル)
表 5 世界気管支内超音波生検スコープ市場、処置件数 (千件) (年間機器販売台数(絶対数))
表6 世界の気管支内超音波生検スコープ市場、最終用途別、2021年~2033年(百万米ドル)
表7 北米の気管支内超音波生検スコープ市場、国別、2021年~2033年
(百万米ドル)
表8 北米気管支内超音波生検スコープ市場、製品別、2021年~2033年 (百万米ドル)
表9 北米気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表10 北米気管支内超音波生検スコープ市場、用途別、2021年~2033年 (百万米ドル)
表11 米国気管支内超音波生検スコープ市場(製品別、2021年~2033年) (百万米ドル)
表12 米国気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表13 米国気管支内超音波生検スコープ市場、最終用途別、2021年~2033年(百万米ドル)
表14 カナダの気管支内超音波生検スコープ市場(製品別、2021年~2033年)(百万米ドル)
表15 カナダの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表16 カナダの気管支内超音波生検スコープ市場、最終用途別、2021年~2033年(百万米ドル)
表17 メキシコの気管支内超音波生検スコープ市場、製品別、2021年~2033年 (百万米ドル)
表18 メキシコの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表19 メキシコの気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表20 欧州の気管支内超音波生検スコープ市場(国別、2021年~2033年)(百万米ドル)
表21 欧州気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表22 欧州気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数 (絶対数))
表23 欧州気管支内超音波生検スコープ市場、最終用途別、2021年~2033年(百万米ドル)
表24 ドイツ気管支内超音波生検スコープ市場、製品別、2021年
~2033年(百万米ドル)
表25 ドイツの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表26 ドイツの気管支内超音波生検スコープ市場、最終用途別、2021年~2033年(百万米ドル)
表27 英国気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表28 英国気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数 (絶対数))
表29 英国の気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表30 フランスの気管支内超音波生検スコープ市場、製品別、 2021年~2033年(百万米ドル)
表31 フランス気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表32 フランス気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表33 イタリアの気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表34 イタリアの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表35 イタリアの気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表36 スペインの気管支内超音波生検スコープ市場、製品別、 2021年~2033年(百万米ドル)
表37 スペインの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表38 スペインの気管支内超音波生検スコープ市場、用途別、2021年~2033年 (百万米ドル)
表39 デンマークの気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表40 デンマークの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表41 デンマークの気管支内超音波生検スコープ市場、最終用途別、 2021年~2033年(百万米ドル)
表42 スウェーデン気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表43 スウェーデン気管支内超音波生検スコープ市場、施術件数(千件) (年間機器販売台数(絶対数))
表44 スウェーデンの気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表45 ノルウェーの気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表46 ノルウェーの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表47 ノルウェーの気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表48 アジア太平洋地域の気管支内超音波生検スコープ市場、国別、2021年~2033年(百万米ドル)
表49 アジア太平洋地域の気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表50 アジア太平洋地域の気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表51 アジア太平洋地域の気管支内超音波生検スコープ市場、用途別、2021年~2033年 (百万米ドル)
表52 中国気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表53 中国気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表54 中国気管支内超音波生検スコープ市場、用途別、2021年~2033年 (百万米ドル)
表55 日本の気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表56 日本の気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表57 日本の気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表58 インドの気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表59 インドの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表60 インドの気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表61 韓国気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表62 韓国気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数) )
表63 韓国における気管支内超音波生検スコープ市場、最終用途別、2021年~2033年(百万米ドル)
表64 オーストラリアにおける気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表65 オーストラリアにおける気管支内超音波生検スコープ市場、施術件数(千件 件) (年間機器販売台数(絶対数))
表66 オーストラリアの気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表67 タイの気管支内超音波生検スコープ市場、製品別、2021年~2033年 (百万米ドル)
表68 タイの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表69 タイの気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表70 ラテンアメリカ気管支内超音波生検スコープ市場、国別、2021年~2033年(百万米ドル)
表71 ラテンアメリカ気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表72 ラテンアメリカ気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表73 ラテンアメリカ気管支内超音波生検スコープ市場、用途別、2021年~2033年 (百万米ドル)
表74 ブラジル気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表75 ブラジル気管支内超音波生検スコープ市場、施術件数(千件) (年間機器販売台数(絶対数))
表76 ブラジル気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表77 アルゼンチン気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表78 アルゼンチンの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表79 アルゼンチンの気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表80 MEA気管支内超音波生検スコープ市場、国別、2021年~2033年(百万米ドル)
表81 MEA気管支内超音波生検スコープ市場、製品別、2021年~2033年 (百万米ドル)
表82 MEA気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表83 MEA気管支内超音波生検スコープ市場、用途別、2021年~2033年
(百万米ドル)
表84 南アフリカの気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表85 南アフリカの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数 (絶対数))
表86 南アフリカの気管支内超音波生検スコープ市場、用途別、2021年~2033年(百万米ドル)
表87 サウジアラビアの気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表88 サウジアラビアの気管支内超音波生検スコープ市場、施術件数(千件)(年間機器販売台数(絶対数))
表89 サウジアラビアの気管支内超音波生検スコープ市場、最終用途別、2021年~2033年(百万米ドル)
表90 アラブ首長国連邦(UAE)の気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表91 アラブ首長国連邦(UAE)の気管支内超音波生検スコープ市場、施術件数(千件) 件)(年間機器販売台数(絶対数))
表92 アラブ首長国連邦(UAE)の気管支内超音波生検スコープ市場、最終用途別、2021年~2033年(百万米ドル)
表93 クウェートの気管支内超音波生検スコープ市場、製品別、2021年~2033年(百万米ドル)
表94 クウェート気管支内超音波生検スコープ市場、施術件数(000’ 件)(年間機器販売台数(絶対数))
表95 クウェート気管支内超音波生検スコープ市場、用途別、2021年~2033年 (百万米ドル)
表96 製品レベルにおける企業別市場シェア、2025年(%)
表97 EBUSスコープ/EBUSシステムの市場シェア、2025年(%)
図表一覧
図1 市場セグメンテーション
図2 商品フロー分析
図3 市場の概況
図4 製品見通し、2025年および2033年
図5 最終用途別見通し(2025年および2033年)
図6 競合状況
図7 気管支内超音波(EBUS)生検市場の動向
図8 気管支内超音波(EBUS)生検市場:ポーターの5つの力分析
図9 気管支内超音波 (EBUS)生検市場:PESTLE分析
図10 気管支内超音波(EBUS)生検市場:製品セグメントダッシュボード
図11 気管支内超音波(EBUS)生検市場:製品動向分析(2025年および2033年)
図12 世界の凸型プローブEBUSスコープ市場(2021年~2033年) (百万米ドル)
図13 世界の凸型プローブEBUSスコープ市場、2021年~2033年(年間機器販売台数(絶対数))
図14 世界のラジアルプローブEBUSスコープ市場、2021年~2033年
(百万米ドル)
図15 世界のラジアルプローブEBUS内視鏡市場、2021年~2033年(年間機器販売台数(絶対数))図16 気管支内超音波(EBUS)生検市場:手技セグメントのダッシュボード図17 気管支内超音波(EBUS)生検市場:手技の推移分析、2025年および2033年図18 適応別(肺がんの病期分類)の凸型EBUS(CP-EBUS)実施件数予測、2021年~2033年(千件)図19 適応別(サルコイドーシス/その他)の凸型EBUS(CP-EBUS)実施件数予測、2021年~2033年(千件)図 20 気管支内超音波(EBUS)生検市場:エンドユース・セグメントのダッシュボード図21 気管支内超音波(EBUS)生検市場:最終用途別の推移分析、2025年および2033年図22 地域病院市場、2021年~2033年(百万米ドル)図23 大学病院/教育病院市場、2021年~2033年(百万米ドル)図24 大規模総合病院/ネットワーク市場、2021年~2033年(百万米ドル)図25 独立型外来手術センター(ASC)市場、2021年~2033年(百万米ドル)図26 病院付属外来手術センター(ASC)市場、2021年~2033年 (百万米ドル)図27 専門クリニック市場、2021年~2033年(百万米ドル)図28 地域別市場:主なポイント図29 地域別市場:主なポイント図30 地域別市場:主なポイント図31 米国における主要な国別動向図32 米国の気管支内超音波(EBUS)生検市場、2021年~2033年 (百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)図33 カナダの主要国動向図34 カナダの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数 (絶対数)図35 メキシコの主要国動向図36 メキシコの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)図37 英国の主要な国別動向図38 英国の気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図39 ドイツの主要国動向
図40 ドイツの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数 (千件)、年間機器販売台数(絶対数)
図41 フランスの主要な国別動向
図42 フランスの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図43 イタリアの主要国動向
図44 イタリアの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図45 スペインの主要国動向
図46 スペインの気管支内超音波(EBUS)生検市場、 2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図47 スウェーデンの主要国動向
図48 スウェーデンの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図49 デンマークの主要国動向
図50 デンマークの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、 実施件数(千件)、年間機器販売台数(絶対数)
図51 ノルウェーの主要な国別動向
図52 ノルウェーの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、実施件数(千件)、年間機器販売台数(絶対数)
図53 日本の主要な国別動向
図54 日本の気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図55 中国の主要国動向
図56 中国の気管支内超音波(EBUS)生検市場、2021年~2033年 (百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図57 インドの主要国動向
図58 インドの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図59 韓国における主要な国別動向
図60 韓国における気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図61 タイの主要な国別動向
図62 タイの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(000′ 件数)、年間機器販売台数(絶対数)
図63 オーストラリアの主要な国別動向
図64 オーストラリアの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図65 日本の主要国動向
図66 ブラジルの気管支内超音波(EBUS)生検市場、2021年~2033年 (百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図67 アルゼンチンの主要な国別動向
図68 アルゼンチンの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図69 南アフリカの主要な国別動向
図70 南アフリカの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、 実施件数(千件)、年間機器販売台数(絶対数)
図71 サウジアラビアの主要な国別動向
図72 サウジアラビアの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、実施件数(千件)、年間機器販売台数 (絶対数)
図73 アラブ首長国連邦(UAE)の主要な国別動向
図74 アラブ首長国連邦(UAE)の気管支内超音波(EBUS)生検市場、2021年~2033年 (百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図75 クウェートの主要な国別動向
図76 クウェートの気管支内超音波(EBUS)生検市場、2021年~2033年(百万米ドル)、施術件数(千件)、年間機器販売台数(絶対数)
図77 企業の分類
図78 2025年の世界レベルにおける企業の市場シェア分析(%)
図79 2025年の企業の市場ポジション分析
図80 戦略的枠組み









