主なポイント
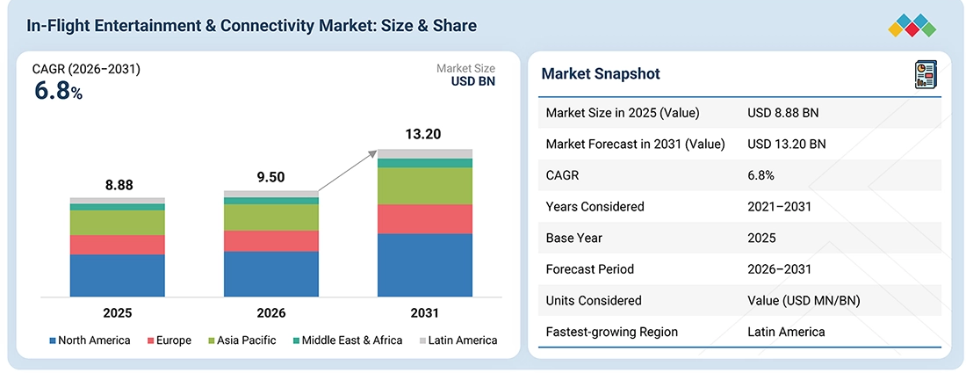
ラテンアメリカは、予測期間中に最も高い年平均成長率(CAGR)を記録すると予測されています。
サービス別では、機内エンターテインメントは予測期間中に7.1%という高い成長率を示すと見込まれています。
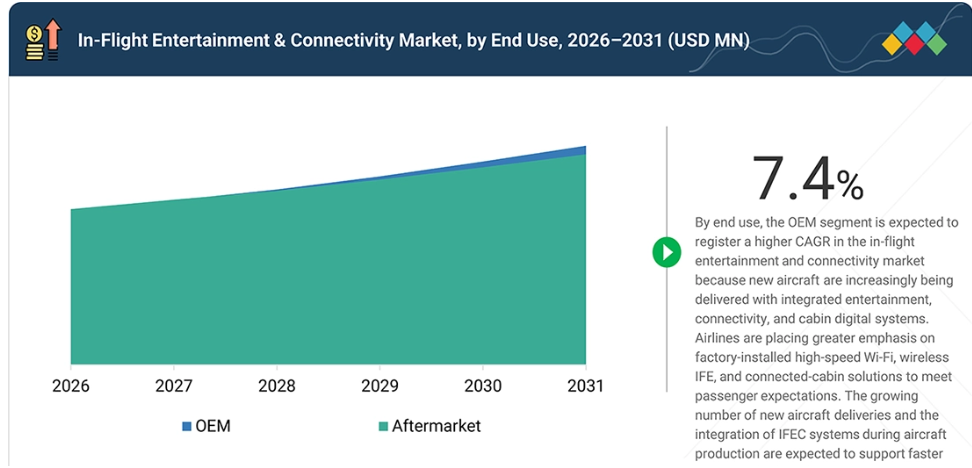
用途別では、OEMセグメントは予測期間中に7.4%という高い成長率を示すと見込まれています。
プラットフォーム別では、ナローボディ機が予測期間中に圧倒的な市場シェアを占めています。
クラス別では、ビジネスクラスセグメントが最大の市場シェアを占めています。
パナソニック・アビオニクス・コーポレーション(米国)、タレス(フランス)、アヌヴ(米国)は、その高い市場シェアと製品展開の広さから、IFEC市場における主要企業として挙げられています。
ユテルサット・コミュニケーションSAは、専門的なニッチ分野で確固たる地位を築き、中小企業(SME)の中でも存在感を示しており、新興市場リーダーとしての潜在力を裏付けています。
機内エンターテインメント・コネクティビティ業界の成長は、航空会社によるインターネット接続や機内エンターテインメントシステムのアップグレード・改善、およびデジタルサービスの拡充によって支えられています。需要を牽引しているのは、個人用デバイスの利用増加、信頼性の高い機内インターネットへのニーズ、そしてエンターテインメントやオンラインサービスへの容易なアクセスを求める乗客の期待の高まりです。衛星ベースおよびハイブリッド型の接続ソリューションの導入に加え、機内での小売や広告も、市場の成長をさらに後押ししています。
顧客の顧客に影響を与えるトレンドと変革
機内エンターテインメントおよびコネクティビティ市場は、航空会社や航空機運航事業者が、従来のハードウェア中心のIFEシステムから、コネクティビティとソフトウェアを活用した乗客体験へと移行していることに、ますます影響を受けています。
従来、この市場は座席背面のIFEハードウェア、コンテンツのライセンス供与、設置、および保守に大きく依存していましたが、現在では、クラウドベースのIFEプラットフォーム、高速通信、ソフトウェアのアップグレード、デジタル小売、およびコネクテッドキャビンアプリケーションを通じて、新たな収益機会が生まれています。需要は、乗客による個人用デバイスの利用拡大や、信頼性の高いWi-Fi、ストリーミング、パーソナライズされたデジタルサービスへの期待によって形作られています。
同時に、航空会社や航空機メーカーは、速度とカバレッジを向上させるため、衛星ベース、LEO(低軌道)、マルチオービット、およびハイブリッド型の接続ソリューションへと移行しています。また、オープンなデジタルプラットフォームやAIを活用したパーソナライゼーションにより、より関連性の高いコンテンツ、ターゲットを絞った小売・広告、コネクテッドキャビンサービスの提供機会も生まれています。
こうした変化により、市場はより柔軟で、接続性が高く、ソフトウェア主導のシステムへと移行しており、バリューチェーン全体において、航空会社、航空機OEM、キャビンインテグレーター、IFECプロバイダーの重要性がますます高まっています。
市場の動向
推進要因:乗客の間で広がる「個人端末持ち込み(BYOD)」の傾向
IFEC市場は、飛行中の乗客による個人端末の利用拡大の恩恵を受けています。Viasat社の報告によると、乗客の97%が機内で個人端末を利用しており、Wi-Fi、ストリーミング、および端末ベースのエンターテインメントに対する需要が高まっています。これにより、航空各社は従来の座席背もたれ型システムに加え、個人端末の接続にも対応するよう促されています。
抑制要因:厳格なデータプライバシー規制
接続型サービスによる乗客情報の収集・処理が増加するにつれ、IFEC市場にはデータプライバシーに関する要件が課されています。EUのGDPR(一般データ保護規則)などの規制では、組織に対し、同意、保存、データ最小化、透明性、およびセキュリティに関する規則の遵守が求められています。航空会社が広告、パーソナライゼーション、デジタルサービスのためにデータを利用する際、これらの要件が課題となる可能性があります。
機会:航空会社とコンテンツプラットフォーム間の連携拡大
IFEC市場には、航空会社、IFECプロバイダー、およびコンテンツプラットフォーム間の連携を通じて、新たな機会が生まれています。最近の連携により、航空会社は、座席背もたれシステムや乗客の個人端末を問わず、ストリーミングサービス、パーソナライズされたエンターテインメント、およびコンテンツを提供できるようになっています。このような提携は、継続的に更新されるコンテンツや、新たなデジタル旅客サービスの提供にも寄与します。
課題:機内ストリーミング向けコンテンツのライセンス権確保の複雑さ
IFEC市場では、機内および地域市場におけるストリーミングのためのコンテンツ権利の取得と管理に課題が生じています。航空会社やコンテンツプロバイダーには、個人のデバイスや機内システムを通じて配信可能な、権利処理済みの番組コンテンツが必要です。パナソニック・アビオニクス社との提携による「BBC Player」のような航空業界特化型のストリーミングプラットフォームの開発は、専用の権利処理済みコンテンツソリューションの必要性を浮き彫りにしています。
市場エコシステム
機内エンターテインメントおよびコネクティビティ市場のエコシステムは、機内エンターテインメントおよびコネクティビティソリューションの開発、統合、導入、提供に貢献する、メーカーやシステムプロバイダー、サービスプロバイダー、航空会社、航空機運航会社、ならびに技術およびコンテンツパートナーで構成されています。
パナソニック・アビオニクス・コーポレーション、タレス、コリンズ・エアロスペース、アストロニクス・コーポレーション、ハネウェル・インターナショナル社、ルフトハンザ・テクニク、ブルーボックス・アビエーション・システムズ社、AERQ、ECAグループ、イムフライといった主要なメーカーやシステムプロバイダーは、機内エンターテインメントシステム、コネクティビティ機器、キャビン・ネットワーキング、コンテンツ・プラットフォーム、および関連するソフトウェアやハードウェアを提供しています。
また、アヌヴ(Anuvu)、ヴィアサット(Viasat Inc.)、ゴーゴー・ビジネス・アビエーション(Gogo Business Aviation LLC)、SITA、イリジウム・コミュニケーションズ(Iridium Communications Inc.)、ユテルサット・コミュニケーションズ(Eutelsat Communications SA)、インフライトVR(Inflight VR)、アイディアノヴァ・テクノロジーズ(IdeaNova Technologies)、スマートスカイ・ネットワークス(SmartSky Networks LLC)、エアロプレイ・エンターテインメント(AeroPlay Entertainment)、スパファックス(Spafax)といったサービスプロバイダーは、衛星および空対地接続、コンテンツ配信、デジタルエンターテインメント、乗客向けアプリケーション、メディアサービスなどを提供しています。
航空会社や航空機運航事業者は、これらの機能を活用して、機内インターネット、ストリーミングおよび保存型エンターテインメント、デジタルサービス、小売、広告、コネクテッドキャビンアプリケーションを提供しており、一方、整備および統合プロバイダーは、設置、改造、認証、およびシステムのアップグレードを支援しています。このエコシステムは、IFEC市場が従来のハードウェアベースのIFEから、ワイヤレス、コネクテッド、クラウド対応、そしてソフトウェア主導の乗客向けサービスへと継続的に移行することを支えています。
市場セグメント
機内エンターテインメントおよびコネクティビティ市場:提供サービス別
機内エンターテインメントセグメントは、IFEC市場において最大のシェアを占めると予想されています。これは、最新のエンターテインメントシステムやデジタル旅客サービスに対する航空会社の継続的な投資に支えられています。オンデマンドの映画、テレビ、音楽、ゲーム、および個人用デバイスを通じたアクセスに対する乗客の期待の高まりが、高度なIFEソリューションへの需要を増加させています。ワイヤレス化やパーソナライズされたエンターテインメントへの移行が、このセグメントの地位をさらに後押ししています。
機内エンターテインメントおよびコネクティビティ市場:最終用途別
OEMセグメントは、航空機製造段階におけるIFECシステムの搭載増加に支えられ、IFEC市場で最大のシェアを占めると予想されます。航空各社は、後の改造要件を削減するため、コネクティビティ、エンターテインメント、客室ネットワーク、およびデジタル旅客システムが統合された状態で納入される航空機をますます好むようになっています。したがって、工場出荷時にIFECソリューションが搭載された新造機の納入が増加していることが、OEMセグメントの強固な地位を支えています。
機内エンターテインメントおよびコネクティビティ市場:プラットフォーム別
短・中距離路線におけるナローボディ機の利用拡大を背景に、IFEC市場においてナローボディ機セグメントが最も高い年平均成長率(CAGR)を記録すると予想されます。航空各社は、乗客体験の向上を図るため、これらの機体にワイヤレスIFE、高速Wi-Fi、および個人端末との接続機能を装備する傾向が強まっています。大規模かつ拡大を続けるナローボディ機の機隊規模に加え、単通路機へのコネクティビティシステムの導入増加が相まって、このセグメントの力強い成長を支えると予想されます。
機内エンターテインメントおよびコネクティビティ市場:クラス別
ビジネスクラスセグメントは、プレミアムな客室体験に向けた航空会社の投資拡大に支えられ、IFEC市場において最も高いCAGRを記録する見込みです。ビジネスクラスの乗客は、高速接続、プレミアムなエンターテインメント、個人端末との接続、およびパーソナライズされたデジタルサービスに対して、より高い期待を抱いています。そのため、航空各社は、先進的な機内エンターテインメント(IFE)、信頼性の高いWi-Fi、大型ディスプレイ、およびコネクテッドキャビンサービスを導入し、ビジネスクラスの客室をアップグレードしています。プレミアムな旅行体験や客室の近代化への注目が高まっていることが、ビジネスクラスにおけるIFECソリューションの需要を支えています。
地域
予測期間中、機内エンターテインメントおよびコネクティビティ市場において、ラテンアメリカが最も急速に成長する地域となる見込みです
ラテンアメリカは、同地域全体における旅客数および航空会社の輸送能力の堅調な伸びに支えられ、IFEC市場において最も高い年平均成長率(CAGR)を記録すると予想されます。国際線および国内線の航空旅行の増加により、航空各社は機内接続、ワイヤレスエンターテインメント、およびデジタル旅客サービスへの投資を促進しています。信頼性の高いWi-Fi、ストリーミング、および個人端末との接続に対する乗客の期待の高まりに加え、既存航空機の近代化も相まって、ラテンアメリカ全域におけるIFECソリューションの導入がさらに後押しされています。
機内エンターテインメント・コネクティビティ市場:企業評価マトリックス
機内エンターテインメント・コネクティビティ市場の評価マトリックスにおいて、パナソニック・アビオニクス社は、機内エンターテインメントシステム、マルチオービット・コネクティビティ、デジタルソリューション、および技術サービスを網羅するIFECポートフォリオを有していることから、「スター」に分類されています。同社の接続性ポートフォリオは、LEO、GEO、5Gネットワークを組み合わせたものであり、デジタルソリューションはクラウドベースのコンテンツ管理、個人用デバイスの統合、ソフトウェアの更新をサポートしており、これによりパナソニックはエンターテインメントと接続性の両方の要件において強固な地位を確立しています。
サフランは、RAVEプラットフォームを通じて、ソフトウェアベースでクラウド対応、かつ接続性を備えたIFE機能に注力していることから、「新興リーダー」に分類されています。RAVEクラウドサービスは、リモートコンテンツ配信とエッジコンピューティングをサポートしており、さらに、個人用デバイスへのキャスト機能、エッジキャッシング、新たなデジタルサービスの統合といった最新の開発により、進化し続けるIFEC市場におけるサフランの地位を強化しています。
主要市場プレイヤー
機内エンターテインメント・コネクティビティ(IFEC)企業のトップリスト
Panasonic Corporation of North America (US)
Thales (France)
Anuvu (US)
RTX (US)
Astronics Corporation (US)
Viasat, Inc. (US)
Gogo Inc. (US)
Safran (France)
Honeywell International Inc. (US)
SITA (Switzerland)
ECA Group (France)
Iridium Communications Inc. (US)
Lufthansa Systems (Germany)
AERQ (Germany)
Bluebox Aviation Systems Ltd. (UK)
最近の動向
2026年7月:Gogo社は、ガルフストリーム・エアロスペース社が、ガルフストリームG650およびG650ER機への「Gogo Galileo HDX」の搭載について、FAA(米国連邦航空局)から補足型式証明(STC)の承認を取得したと発表しました。このシステムは、Eutelsat OneWeb社のLEOネットワークを利用し、ストリーミング、ビデオ会議、通信、インターネット閲覧のための高速かつ低遅延の接続を提供します。
2026年6月:パナソニック・アビオニクス社は、同社の機内エンターテインメントソリューション「Astrova」および「Modular Interactive」プラットフォームが、アゼルバイジャン航空のエアバスA320neoファミリー全機において商用サービスを開始したと発表しました。この導入は、ラインフィットとレトロフィットの組み合わせにより、22機を対象としています。
2026年4月:ヴィアサットは、ジェットスターが11機のボーイング787機向けに、同社の「AMARA」マルチオービット機内接続ソリューションを採用したと発表しました。このシステムは、ジェットスターの客室近代化プログラムの一環として、ストリーミング、メッセージング、ウェブ閲覧をサポートする信頼性の高い機内インターネットを提供することを目的としています。
1 はじめに 28
1.1 本調査の目的 28
1.2 市場の定義 28
1.3 調査範囲 29
1.3.1 機内エンターテインメントおよびコネクティビティ市場のセグメンテーションと地域別概要 29
1.3.2 調査対象の範囲および除外項目 29
1.3.3 調査対象期間 30
1.4 調査対象通貨 30
1.5 ステークホルダー 31
1.6 変更点の概要 31
2 エグゼクティブ・サマリー 32
2.1 主な洞察と市場のハイライト 32
2.2 主要な市場参加者:戦略的展開のマッピング 33
2.3 機内エンターテインメントおよびコネクティビティ市場における破壊的トレンド 34
2.4 高成長セグメント 36
2.5 地域別概況:市場規模、成長率、および予測 37
3 プレミアムインサイト 38
3.1 機内エンターテインメントおよびコネクティビティ市場における事業者にとって魅力的な機会 38
3.2 機内エンターテインメントおよびコネクティビティ市場:提供サービス別 39
3.3 機内エンターテインメントおよびコネクティビティ市場:プラットフォーム別 39
3.4 機内エンターテインメントおよびコネクティビティ市場:最終用途別 40
3.5 機内エンターテインメントおよびコネクティビティ市場(クラス別) 40
4 市場概要 41
4.1 はじめに 41
4.2 市場の動向 41
4.2.1 成長要因 42
4.2.1.1 乗客による「BYOD(Bring Your Own Device)」の増加傾向 42
4.2.1.2 クラウドサービスへの移行が進んでいること 42
4.2.1.3 機材の近代化およびレガシーIFECシステムの改修 42
4.2.1.4 シームレスで高品質な機内接続への需要の高まり 43
4.2.1.5 ストリーミング型機内エンターテインメントの導入拡大 43
4.2.2 制約要因 44
4.2.2.1 厳格なデータプライバシー規制 44
4.2.2.2 帯域幅の制限 44
4.2.2.3 航空機の重量および出力の制約 45
4.2.3 機会 45
4.2.3.1 オープンで相互運用可能なIFECプラットフォームの拡大 45
4.2.3.2 航空会社とコンテンツプラットフォーム間の連携の拡大 46
4.2.3.3 機内限定コンテンツへの関心の高まり 46
4.2.4 課題 47
4.2.4.1 機内ストリーミング向けコンテンツのライセンス権確保の複雑さ 47
4.2.4.2 導入および統合にかかる高コスト 47
4.3 機内エンターテインメントおよび
コネクティビティ市場における未充足ニーズと未開拓分野 48
4.4 相互に関連する市場とセクター横断的な機会 49
4.5 ティア1/2/3の主要企業による戦略的動き 49
5 業界の動向 51
5.1 はじめに 51
5.2 エコシステム分析 51
5.2.1 メーカーおよびシステムプロバイダー 51
5.2.2 サービスプロバイダー 52
5.2.3 エンドユーザー 52
5.3 世界の機内エンターテインメントおよびコネクティビティ市場の動向 53
5.4 バリューチェーン分析 54
5.5 価格分析 55
5.5.1 2025年の提供サービス別平均販売価格 57
5.5.2 IFEハードウェア機器の参考価格 58
5.6 貿易分析 58
5.6.1 HSコード 852872 58
5.6.1.1 輸入シナリオ(HSコード 852872) 58
5.6.1.2 輸出シナリオ(HSコード 852872) 60
5.6.2 HSコード 851762 61
5.6.2.1 輸入シナリオ(HSコード 851762) 62
5.6.2.2 輸出シナリオ(HSコード 851762) 63
5.7 事例研究 65
5.7.1 事例研究 1:デルタ航空が導入したクラウドベースのパーソナライズされた機内エンターテインメント 65
5.7.2 事例研究 2:エティハド航空が全機でヴィアサットの通信サービスを拡大 65
5.7.3 事例研究 3:ルフトハンザが機内エンターテインメントの一環としてバーチャルリアリティを試験導入 66
5.8 2026年~2027年の主要な会議・イベント 66
5.9 顧客のビジネスに影響を与えるトレンドとディスラプション 67
5.10 運用データ 68
5.10.1 OEM別新規航空機受注数、2023年~2025年(機数) 68
5.10.2 機種別新規航空機受注、2022–2024年(機数) 69
5.11 総所有コスト 70
5.12 マクロ経済見通し 71
5.12.1 はじめに 71
5.12.2 GDPの動向と予測 71
5.13 ビジネスモデル 73
5.13.1 広告およびスポンサー付き接続サービス 73
5.13.2 サービスとしての接続(Connectivity-as-a-Service) 74
5.13.3 IFEC ハードウェアの販売およびシステム統合 74
5.14 部品表(BOM)分析 74
5.14.1 機内エンターテインメントソリューションの部品表(BOM)分析 74
5.14.2 機内コネクティビティ・ソリューションの部品表(BOM)分析 76
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 77
6.1 主要技術 77
6.1.1 マルチ軌道衛星およびLEO(低軌道)ベースの機内接続技術 77
6.1.2 5Gおよび次世代の航空機-地上間接続技術 77
6.1.3 エッジコンピューティングおよびクラウド対応機内エンターテインメント技術 77
6.2 補完技術 78
6.2.1 先進的な航空機用アンテナ、モデム、および衛星通信端末技術 78
6.2.2 機内ワイヤレスネットワークおよびデジタルコンテンツ管理技術 78
6.3 関連技術 79
6.3.1 航空会社のデジタルコマースおよびパーソナライズされた乗客体験技術 79
6.3.2 スマートキャビンディスプレイ、乗客用デバイス、およびヒューマン・マシン・インターフェース技術 79
6.4 技術ロードマップ 79
6.5 AI/生成AIの影響 82
6.5.1 主なユースケースと市場の可能性 83
6.5.2 ベストプラクティス 84
6.5.3 AI導入のケーススタディ 85
6.5.4 相互接続されたエコシステムと市場プレイヤーへの影響 86
6.5.5 ジェネレーティブAI導入に対する顧客の準備状況 87
6.6 特許分析 87
6.7 将来の応用例 92
6.8 成功事例と実世界での応用例 93
6.8.1 パナソニック・アビオニクス株式会社:IFEC診断のためのエージェント型AI 94
6.8.2 デルタ航空:AIを活用した機内エンターテインメントのパーソナライゼーション 94
6.8.3 ルフトハンザ・グループ:AIを活用した客室の不具合管理 94
7 持続可能性と規制環境 95
7.1 地域ごとの規制とコンプライアンス 95
7.1.1 組織 96
7.1.2 業界基準 101
7.2 サステナビリティへの取り組み 103
7.2.1 軽量な機内エンターテインメント(IFE)ハードウェアおよび低消費電力の接続システム 103
7.2.2 機内エンターテインメント(IFE)スクリーン、座席用電子機器、ケーブル、アンテナ、レドーム、および接続機器におけるリサイクル可能素材の使用 104
7.3
認証、表示、および環境基準 105
8 顧客環境と購入者の行動 107
8.1 意思決定プロセス 107
8.2 購入者、ステークホルダー、および購入評価基準 109
8.2.1 購入プロセスにおける主要なステークホルダー 109
8.2.2 購入基準 110
8.3 導入の障壁と内部的な課題 111
8.4 さまざまな最終用途産業における未充足ニーズ 113
9 機内エンターテインメントおよびコネクティビティ市場(提供サービス別) 114
9.1 はじめに 115
9.2 機内エンターテインメント 116
9.2.1 製品 117
9.2.1.1 携帯型デバイス 118
9.2.1.1.1 個人用デバイスの利用拡大とワイヤレス機内エンターテインメントの導入が成長を牽引 118
9.2.1.2 非携帯型デバイス 118
9.2.1.2.1 航空会社によるシートバックシステムへの投資拡大が成長を牽引 118
9.2.2 機内コンテンツ 119
9.2.2.1 ストリーミング配信 120
9.2.2.1.1 機内ストリーミングおよびパーソナライズされたデジタルコンテンツへの需要の高まりが成長を牽引します 120
9.2.2.2 保存型コンテンツ 120
9.2.2.2.1 コンテンツライブラリの拡充と信頼性の高いオフラインエンターテインメントが成長を牽引します 120
9.2.3 機内小売および広告 121
9.2.3.1 小売 122
9.2.3.1.1 機内デジタルコマースと乗客エンゲージメントによる成長の推進 122
9.2.3.2 広告 122
9.2.3.2.1 パーソナライズされたデジタルエンゲージメントと航空会社の新たな収益チャネルによる成長の推進 122
9.3 機内インターネット接続 123
9.3.1 ソリューション 124
9.3.1.1 有線接続 125
9.3.1.1.1 成長を促進するための機体近代化と座席背もたれ型IFEのアップグレード 125
9.3.1.2 無線接続 125
9.3.1.2.1 成長を促進するための個人端末の利用と導入の簡素化 125
9.3.2 機内インターネット 126
9.3.2.1 航空機-地上間(携帯電話通信ベース) 127
9.3.2.1.1 地上カバレッジの拡大と低遅延が成長を牽引 127
9.3.2.2 衛星通信ベース 127
9.3.2.2.1 世界的な航路カバレッジと大容量の衛星ネットワークによる成長の促進 127
9.3.2.3 ハイブリッド方式 128
9.3.2.3.1 多軌道による柔軟性とネットワークの耐障害性による成長の促進 128
10 用途別機内エンターテインメントおよびコネクティビティ市場 129
10.1 はじめに 130
10.2 OEM 131
10.2.1 新規航空機の納入および工場出荷時搭載のIFECシステムによる成長の推進 131
10.3 アフターマーケット 132
10.3.1 航空機の耐用年数の延長とレガシーシステムのアップグレードが成長を牽引 132
11 機内エンターテインメントおよびコネクティビティ市場(プラットフォーム別) 133
11.1 はじめに 134
11.2 ナローボディ機 135
11.2.1 単通路機の機隊拡大とワイヤレスIFECの導入拡大が成長を牽引 135
11.3 ワイドボディ機 136
11.3.1 長距離路線用機体の拡大とIFEC要件の高度化が市場を牽引 136
11.4 ビジネスジェット 137
11.4.1 ビジネスジェットの納入台数増加と、コネクテッドキャビンへの需要拡大が市場を牽引 137
12 クラス別機内エンターテインメントおよびコネクティビティ市場 138
12.1 はじめに 139
12.2 ファーストクラス 140
12.2.1 プレミアムキャビンサービスおよび先進的なエンターテインメントへの需要の高まりが成長を牽引 140
12.3 ビジネスクラス 141
12.3.1 ビジネス旅行の増加とプレミアムキャビンへのアップグレードが成長を牽引 141
12.4 プレミアムエコノミークラス 142
12.4.1 プレミアムキャビンの座席数の増加と機内サービスの充実が成長を牽引 142
12.5 エコノミークラス 143
12.5.1 エコノミークラスの旅客数の増加と接続サービスの拡充による成長の推進 143
13 地域別機内エンターテインメントおよび接続サービス市場 144
13.1 はじめに 145
13.2 北米 146
13.2.1 米国 149
13.2.1.1 航空旅行の増加と機内接続機能のアップグレードが市場を牽引 149
13.2.2 カナダ 150
13.2.2.1 航空会社の機内接続環境が、限定的なものから機内全域をカバーするストリーミング品質のインターネットへと移行し、市場を牽引します 150
13.3 ヨーロッパ 152
13.3.1 英国 155
13.3.1.1 過去最高の航空旅客数と、全機を対象とした接続環境のアップグレードが市場を牽引します 155
13.3.2 フランス 156
13.3.2.1 機内高速インターネット接続の拡大が市場を牽引 15613.3.3 ドイツ 15813.3.3.1 ルフトハンザの全機におけるインターネット接続のアップグレードが市場を牽引 15813.3.4 イタリア 15913.3.4.1 国際旅客輸送量と機体のデジタル化が市場を牽引 15913.3.5 スペイン 16113.3.5.1 国際航空輸送量の増加と高速接続の導入が市場を牽引 16113.3.6 その他の欧州諸国 16213.4 アジア太平洋地域 16413.4.1 中国 16713.4.1.1 旅客数の急増と機内接続環境のアップグレードが市場を牽引 16713.4.2 インド 16813.4.2.1 航空旅行の急速な拡大と機内データ利用の増加が市場を牽引 16813.4.3 日本 17013.4.3.1 国際航空需要の増加と機内ストリーミングサービスの拡大が市場を牽引 17013.4.4 オーストラリア 17113.4.4.1 国際航空需要と機内接続環境の拡充が市場を牽引 17113.4.5 韓国 17313.4.5.1 国際航空需要の拡大と全機へのWi-Fi導入が市場を牽引 17313.4.6 アジア太平洋その他の地域 17413.5 中東・アフリカ 17613.5.1 GCC 17913.5.1.1 アラブ首長国連邦(UAE) 17913.5.1.1.1 航空会社の急速な拡大と大容量の接続性が市場を牽引 17913.5.1.2 サウジアラビア 18113.5.1.2.1 長距離路線の拡大と航空機機材の近代化が市場を牽引 18113.5.1.3 カタール 18213.5.1.3.1 グローバルな接続性の拡大と全機を対象とした衛星通信システムのアップグレードが市場を牽引 18213.5.2 トルコ 18413.5.2.1 過去最高の旅客輸送量と機内接続環境の拡充が市場を牽引 18413.5.3 南アフリカ 18513.5.3.1 国際路線の回復と機内デジタル環境のアップグレードが市場を牽引 18513.6 ラテンアメリカ 18713.6.1 ブラジル 19013.6.1.1 過去最高の旅客輸送量と、旅客のデバイス接続の拡大が市場を牽引 19013.6.2 メキシコ 19113.6.2.1 新型機におけるワイヤレス・エンターテインメントおよび機内インターネットへの移行が市場を牽引 19113.6.3 その他のラテンアメリカ諸国 19314 競争環境 19514.1 はじめに 19514.2 主要企業の戦略 19514.3 収益分析 19714.4 市場シェア分析 19714.5 企業評価マトリックス 19914.5.1 スター企業 19914.5.2 新興リーダー 19914.5.3 普及型企業 19914.5.4 参入企業 20014.5.5 企業の事業展開 20114.6 2025年のスタートアップ/中小企業評価マトリックス 20414.6.1 先進的な企業 20414.6.2 対応力のある企業 20414.6.3 ダイナミックな企業 20414.6.4 スタート地点 20414.6.5 競合ベンチマーキング 20614.7 企業評価と財務指標 20814.8 ブランド比較 20914.9 競合シナリオ 21014.9.1 新製品の発売 21014.9.2 取引 21214.9.3 その他の動向 24315 企業概要 25315.1 主要企業 25315.1.1 パナソニック・アビオニクス株式会社 25315.1.1.1 事業概要 25315.1.1.2 提供製品・ソリューション・サービス 25415.1.1.3 最近の動向 25615.1.1.4 MnMの見解 26615.1.1.4.1 主な強み 26615.1.1.4.2 戦略的選択 26615.1.1.4.3 弱点および競合上の脅威 26615.1.2 THALES 26715.1.2.1 事業概要 26715.1.2.2 提供している製品・ソリューション・サービス 26815.1.2.3 最近の動向 26915.1.2.4 MnMの見解 27315.1.2.4.1 主な強み 27315.1.2.4.2 戦略的選択 27315.1.2.4.3 弱みと競合上の脅威 27315.1.3 ANUVU 27415.1.3.1 事業概要 27415.1.3.2 提供している製品・ソリューション・サービス 27415.1.3.3 最近の動向 27615.1.3.4 MnMの見解 28115.1.3.4.1 主な強み 28115.1.3.4.2 戦略的選択肢 28115.1.3.4.3 弱点および競合上の脅威 28115.1.4 コリンズ・エアロスペース(親会社:RTXコーポレーション) 28215.1.4.1 事業概要 28215.1.4.2 提供製品・ソリューション・サービス 28315.1.4.3 最近の動向 28515.1.4.4 MnMの見解 28615.1.4.4.1 主な強み 28615.1.4.4.2 戦略的選択 28615.1.4.4.3 弱点および競合上の脅威 28615.1.5 アストロニクス・コーポレーション 28715.1.5.1 事業概要 28715.1.5.2 提供している製品・ソリューション・サービス 28815.1.5.3 最近の動向 29015.1.5.4 MnMの見解 29315.1.5.4.1 主な強み 29315.1.5.4.2 戦略的選択 29315.1.5.4.3 弱点および競合上の脅威 29315.1.6 VIASAT, INC. 29415.1.6.1 事業概要 29415.1.6.2 提供している製品・ソリューション・サービス 29515.1.6.3 最近の動向 29715.1.7 GOGO BUSINESS AVIATION, LLC 30415.1.7.1 事業概要 30415.1.7.2 提供している製品・ソリューション・サービス 30515.1.7.3 最近の動向 30615.1.8 SAFRAN 31115.1.8.1 事業概要 31115.1.8.2 提供している製品・ソリューション・サービス 31215.1.8.3 最近の動向 31315.1.9 HONEYWELL INTERNATIONAL INC. 31715.1.9.1 事業概要 31715.1.9.2 提供している製品・ソリューション・サービス 31815.1.9.3 最近の動向 31815.1.10 SITA 32115.1.10.1 事業概要 32115.1.10.2 提供している製品・ソリューション・サービス 32115.1.10.3 最近の動向 32115.1.11 ECAグループ 32315.1.11.1 事業概要 32315.1.11.2 提供している製品・ソリューション・サービス 32315.1.11.3 最近の動向 32415.1.12 IRIDIUM COMMUNICATIONS INC. 32515.1.12.1 事業概要 32515.1.12.2 提供している製品・ソリューション・サービス 32615.1.13 LUFTHANSA SYSTEMS 32715.1.13.1 事業概要 32715.1.13.2 提供している製品・ソリューション・サービス 32815.1.13.3 最近の動向 32915.1.14 AERQ 33015.1.14.1 事業概要 33015.1.14.2 提供製品・ソリューション・サービス 33015.1.14.3 最近の動向 33115.1.15 BLUEBOX AVIATION SYSTEMS LTD. 33415.1.15.1 事業概要 33415.1.15.2 提供している製品・ソリューション・サービス 33415.1.15.3 最近の動向 33515.2 その他の主要企業 33915.2.1 EUTELSAT COMMUNICATIONS SA 33915.2.2 IMMFLY 34015.2.3 IDEANOVA TECHNOLOGIES, INC. 34115.2.4 INFLIGHT VR SOFTWARE GMBH 34215.2.5 SMARTSKY NETWORKS, LLC. 34215.2.6 ARGONFDS 34315.2.7 AEROPLAY ENTERTAINMENT 34415.2.8 IMAGIK INTERNATIONAL CORP. 34515.2.9 SPAFAX 34615.2.10 BURRANA 34616 調査方法論 34716.1 調査データ 34716.1.1 二次データ 34816.1.1.1 二次情報源からの主要データ 34916.1.2 一次データ 34916.1.2.1 一次インタビューの内訳 35016.1.3 主要な一次情報源 35016.2 因子分析 35116.2.1 はじめに 35116.2.2 需要側の分析 35216.2.3 需要側の指標 35216.2.3.1 旅客輸送量 35216.2.3.2 新興国 35216.2.4 供給側の分析 35316.2.4.1 供給側の指標 35416.3 調査アプローチと方法論 35416.3.1 機内エンターテインメントおよびコネクティビティ市場 35416.3.1.1 OEM 35416.3.1.2 アフターマーケット 35416.3.2 機内コネクティビティ市場 35516.3.3 機内エンターテインメント市場 35516.3.4 トップダウン・アプローチ 35616.4 データの三角測量 35716.5 調査の前提条件 35816.5.1 市場規模の算出および予測に使用した前提条件 35816.6 調査の限界 35816.7 リスク分析 35917 付録 36017.1 ディスカッション・ガイド 36017.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 36317.3 カスタマイズオプション 36517.4 関連レポート 36517.5 著者情報 366
表1 機内エンターテインメントおよびコネクティビティ市場:調査対象および除外項目 29表2 2021年~2025年の米ドル為替レート 31表3 ティア1、2、3の主要企業による戦略的動き 50表4 エコシステムにおける企業の役割 52表5 2025年の提供サービス別平均販売価格 57表6 HSコード852872に該当する製品の国別輸入データ(2021年~2025年、千米ドル) 59表7 HSコード8903に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 61表8 HSコード851762に該当する製品の輸入データ(国別、2021年~2025年)(千米ドル) 63表9 HSコード851762に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 64表10 主要な会議・イベント(2026年~2027年) 66表11 OEM別新規航空機受注、2023年~2025年(機数) 68表12 機種別新規航空機受注数、2022年~2024年(機数) 69表13 現役機隊における機内インターネット接続の普及率(前年比)、2021年~2031年 69表14 現役機隊における機内エンターテインメントの普及率(前年比)、2021–2031年 70表15 国別GDP変化率、2021–2030年 71表16 機内エンターテインメントおよびコネクティビティ市場の推移 80表17 特許分析、2021年~2025年 89表18 没入型VR/ARベースの機内エンターテインメント 92表19 IFECを通じたクラウドベースのライブストリーミングおよびゲーム 93表20 北米:規制機関、政府機関、およびその他の組織 96表21 欧州:規制機関、政府機関、およびその他の組織 97表22 アジア太平洋地域:規制機関、政府機関、およびその他の組織 98表23 中東:規制機関、政府機関、およびその他の組織 99表24 ラテンアメリカ:規制機関、政府機関、およびその他の組織 100表25 機内エンターテインメントおよびコネクティビティ市場における業界基準 102表26 機内エンターテインメントおよびコネクティビティ市場におけるサステナビリティの取り組み 104表27 認証、表示、および環境基準 106表28 ステークホルダーの影響力、最終用途別(%) 109表29 機内エンターテインメントおよびコネクティビティ市場における主な購入基準(最終用途別) 110表30 機内エンターテインメントおよびコネクティビティ市場(提供サービス別)、2021年~2025年(百万米ドル) 115表31 機内エンターテインメントおよびコネクティビティ市場:提供形態別、2026年~2031年(百万米ドル) 115表32 機内エンターテインメント市場:種類別、2021年~2025年(百万米ドル) 116表33 機内エンターテインメント市場(タイプ別)、2026年~2031年(百万米ドル) 117表34 機内エンターテインメント市場(製品別)、2021年~2025年(百万米ドル) 117表35 機内エンターテインメント市場、製品別、2026年~2031年(百万米ドル) 118表36 機内エンターテインメント市場、機内コンテンツ別、2021年~2025年(百万米ドル) 119表37 機内エンターテインメント市場(機内コンテンツ別)、2026年~2031年(百万米ドル) 119表38 機内エンターテインメント市場(機内小売・広告別)、2021年~2025年(百万米ドル) 121表39 機内エンターテインメント市場:機内小売・広告別、2026年~2031年(百万米ドル) 121表40 機内コネクティビティ市場:種類別、2021年~2025年(百万米ドル) 123表41 機内接続市場(タイプ別)、2026年~2031年(百万米ドル) 123表42 機内接続市場(ソリューション別)、2021年~2025年(百万米ドル) 124表43 機内インターネット市場(ソリューション別)、2026–2031年(百万米ドル) 124表44 機内インターネット市場(機内インターネット別)、2021–2025年(百万米ドル) 126表45 機内コネクティビティ市場(機内インターネット別)、2026年~2031年(百万米ドル) 126表46 機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2021年~2025年(百万米ドル) 130表47 機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2026年~2031年(百万米ドル) 130表48 機内エンターテインメントおよびコネクティビティ市場(プラットフォーム別)、2021年~2025年(百万米ドル) 134表49 機内エンターテインメントおよびコネクティビティ市場(プラットフォーム別)、2026–2031年(百万米ドル) 134表50 機内エンターテインメントおよびコネクティビティ市場(クラス別)、2021年~2025年(百万米ドル) 139表51 機内エンターテインメントおよびコネクティビティ市場(クラス別)、2026年~2031年(百万米ドル) 140表52 地域別機内エンターテインメントおよびコネクティビティシステム市場、2021年~2025年(百万米ドル) 146表53 地域別機内エンターテインメントおよびコネクティビティ市場、2026年~2031年(百万米ドル) 146表54 北米:機内エンターテインメントおよびコネクティビティ市場、国別、2021年~2025年(百万米ドル) 147表55 北米:機内エンターテインメントおよびコネクティビティ市場、国別、2026年~2031年(百万米ドル) 148表56 北米:機内エンターテインメントおよびコネクティビティ市場、提供サービス別、2021年~2025年(百万米ドル) 148表57 北米:機内エンターテインメントおよびコネクティビティ市場、提供サービス別、2026年~2031年(百万米ドル) 148表58 北米:機内エンターテインメントおよびコネクティビティ市場、用途別、2021年~2025年(百万米ドル) 148表59 北米:機内エンターテインメントおよびコネクティビティ市場、用途別、2026年~2031年(百万米ドル) 149表60 米国:機内エンターテインメントおよびコネクティビティ市場、提供サービス別、2021年~2025年(百万米ドル) 149表61 米国:機内エンターテインメントおよびコネクティビティ市場(提供サービス別、2026年~2031年)(百万米ドル) 150表62 米国:機内エンターテインメントおよびコネクティビティ市場(用途別)、2021年~2025年(百万米ドル) 150表63 米国:機内エンターテインメントおよびコネクティビティ市場(用途別)、2026年~2031年(百万米ドル) 150表64 カナダ:機内エンターテインメントおよびコネクティビティ市場(提供内容別)、2021年~2025年(百万米ドル) 151表65 カナダ:機内エンターテインメントおよびコネクティビティ市場(提供内容別)、2026年~2031年(百万米ドル) 151表66 カナダ:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2021年~2025年 (百万米ドル) 151表67 カナダ:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2026年~2031年(百万米ドル) 151表68 欧州:機内エンターテインメントおよびコネクティビティ市場(国別、2021年~2025年)(百万米ドル) 153表69 欧州:機内エンターテインメントおよびコネクティビティ市場、国別、2026年~2031年(百万米ドル) 154表70 欧州:機内エンターテインメントおよびコネクティビティ市場、提供内容別、2021年~2025年 (百万米ドル) 154表71 欧州:機内エンターテインメントおよびコネクティビティ市場、提供形態別、2026年~2031年(百万米ドル) 154
表72 欧州:機内エンターテインメントおよびコネクティビティ市場(提供内容別)、2021年~2025年(百万米ドル) 154表73 欧州:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2026年~2031年 (百万米ドル) 155表74 英国:機内エンターテインメントおよびコネクティビティ市場、提供内容別、2021年~2025年(百万米ドル) 155表75 英国:機内エンターテインメントおよびインターネット接続市場(提供内容別、2026年~2031年)(百万米ドル) 156表76 英国:機内エンターテインメントおよびコネクティビティ市場(提供内容別)、2021年~2025年(百万米ドル) 156表77 英国:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2026年~2031年(百万米ドル) 156表78 フランス:機内エンターテインメントおよびコネクティビティ市場(提供内容別)、2021年~2025年(百万米ドル) 157表79 フランス: 機内エンターテインメントおよびコネクティビティ市場、提供形態別、2026年~2031年(百万米ドル) 157表80 フランス:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2021年~2025年(百万米ドル) 157表81 フランス:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2026年~2031年(百万米ドル) 157表82 ドイツ:機内エンターテインメントおよびコネクティビティ市場、提供サービス別、2021–2025年(百万米ドル) 158表83 ドイツ:機内エンターテインメントおよびコネクティビティ市場、提供サービス別、2026–2031年(百万米ドル) 158表84 ドイツ: 機内エンターテインメントおよびコネクティビティ市場、用途別、2021年~2025年(百万米ドル) 159表85 ドイツ:機内エンターテインメントおよびコネクティビティ市場、用途別、2026年~2031年 (百万米ドル) 159表86 イタリア:機内エンターテインメントおよびコネクティビティ市場(提供内容別)、2021年~2025年(百万米ドル) 160表87 イタリア:機内エンターテインメントおよびコネクティビティ市場(提供形態別)、2026年~2031年(百万米ドル) 160表88 イタリア:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2021年~2025年(百万米ドル) 160表89 イタリア:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2026年~2031年(百万米ドル) 160表90 スペイン:機内エンターテインメントおよびコネクティビティ市場、提供サービス別、 2021年~2025年(百万米ドル) 161表91 スペイン:機内エンターテインメントおよびコネクティビティ市場、提供形態別、2026年~2031年(百万米ドル) 161表92 スペイン:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2021–2025年(百万米ドル) 162表93 スペイン:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2026年~2031年(百万米ドル) 162表94 その他の欧州諸国:機内エンターテインメントおよびコネクティビティ市場、提供サービス別、2021年~2025年(百万米ドル) 163表95 欧州その他地域:機内エンターテインメントおよびコネクティビティ市場、提供サービス別、2026年~2031年(百万米ドル) 163表96 欧州その他地域:機内エンターテインメントおよびコネクティビティ市場、用途別、2021年~2025年(百万米ドル) 163表97 欧州その他地域:機内エンターテインメントおよびコネクティビティ市場、用途別、2026年~2031年(百万米ドル) 163表98 アジア太平洋地域:機内エンターテインメントおよびコネクティビティ市場、国別、2021年~2025年(百万米ドル) 165表99 アジア太平洋地域: 機内エンターテインメントおよびコネクティビティ市場、国別、2026年~2031年(百万米ドル) 166表100 アジア太平洋地域:機内エンターテインメントおよびコネクティビティ市場、提供形態別、2021年~2025年 (百万米ドル) 166表101 アジア太平洋地域:機内エンターテインメントおよびコネクティビティ市場、提供形態別、2026年~2031年(百万米ドル) 166表102 アジア太平洋地域:機内エンターテインメントおよびコネクティビティ市場、
最終用途別、2021年~2025年(百万米ドル) 166
表103 アジア太平洋地域:機内エンターテインメントおよびコネクティビティ市場、
最終用途別、2026年~2031年 (百万米ドル) 167
表 104 中国:機内エンターテインメントおよびインターネット接続市場(提供内容別)、2021年~2025年(百万米ドル) 167
表 105 中国:機内エンターテインメントおよびコネクティビティ市場(提供サービス別)、2026年~2031年(百万米ドル) 168
表 106 中国:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2021年~2025年 (百万米ドル) 168
表107 中国:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2026年~2031年(百万米ドル) 168
表108 インド:機内エンターテインメントおよび通信市場(提供内容別)、2021年~2025年(百万米ドル) 169
表109 インド:機内エンターテインメントおよびコネクティビティ市場、提供形態別、2026年~2031年(百万米ドル) 169
表110 インド:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2021年~2025年(百万米ドル) 169
表111 インド:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2026年~2031年(百万米ドル) 169
表112 日本: 機内エンターテインメントおよびコネクティビティ市場(提供サービス別、2021年~2025年)(百万米ドル) 170
表113 日本:機内エンターテインメントおよびコネクティビティ市場(提供サービス別、2026年~2031年)(百万米ドル) 170
表114 日本:機内エンターテインメントおよびコネクティビティ市場(用途別)、2021年~2025年(百万米ドル) 171
表115 日本:機内エンターテインメントおよびコネクティビティ市場(用途別)、2026年~2031年 (百万米ドル) 171
表116 オーストラリア:機内エンターテインメントおよびコネクティビティ市場、
提供内容別、2021年~2025年(百万米ドル) 172
表 117 オーストラリア:機内エンターテインメントおよびコネクティビティ市場、
提供サービス別、2026年~2031年(百万米ドル) 172
表118 オーストラリア:機内エンターテインメントおよび通信市場、
用途別、2021年~2025年(百万米ドル) 172
表119 オーストラリア:機内エンターテインメントおよび通信市場、
最終用途別、2026年~2031年(百万米ドル) 172
表120 韓国:機内エンターテインメントおよびコネクティビティ市場、
提供内容別、2021年~2025年(百万米ドル) 173
表121 韓国:機内エンターテインメントおよびコネクティビティ市場、
提供サービス別、2026年~2031年(百万米ドル) 173
表122 韓国:機内エンターテインメントおよびコネクティビティ市場、
用途別、2021年~2025年(百万米ドル) 174
表123 韓国:機内エンターテインメントおよびコネクティビティ市場、
最終用途別、2026年~2031年(百万米ドル) 174
表124 アジア太平洋地域その他:機内エンターテインメントおよびコネクティビティ市場、提供内容別、2021年~2025年(百万米ドル) 175
表125 アジア太平洋地域その他:機内エンターテインメントおよび通信市場、提供サービス別、2026年~2031年(百万米ドル) 175
表126 アジア太平洋地域その他:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2021年~2025年(百万米ドル) 175
表127 アジア太平洋地域その他:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2026年~2031年(百万米ドル) 175
表128 中東・アフリカ:機内エンターテインメントおよびインターネット接続市場、国別、2021年~2025年(百万米ドル) 177
表129 中東・アフリカ:機内エンターテインメントおよびインターネット接続市場、国別、2026年~2031年(百万米ドル) 178
表130 中東・アフリカ:機内エンターテインメントおよびインターネット接続市場、提供サービス別、2021年~2025年(百万米ドル) 178
表131 中東・アフリカ:機内エンターテインメントおよびコネクティビティ市場、提供サービス別、2026年~2031年(百万米ドル) 178
表132 中東・アフリカ:機内エンターテインメントおよびコネクティビティ市場、用途別、2021年~2025年(百万米ドル) 178
表133 中東・アフリカ:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2026年~2031年(百万米ドル) 179
表134 UAE: 機内エンターテインメントおよびコネクティビティ市場、提供サービス別、2021年~2025年(百万米ドル) 180
表135 UAE:機内エンターテインメントおよびコネクティビティ市場、提供サービス別、2026年~2031年(百万米ドル) 180
表136 UAE:機内エンターテインメントおよびコネクティビティ市場(提供内容別)、2021年~2025年(百万米ドル) 180
表137 UAE:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2026年~2031年 (百万米ドル) 180
表138 サウジアラビア:機内エンターテインメントおよびコネクティビティ市場、
提供内容別、2021年~2025年 (百万米ドル) 181
表139 サウジアラビア:機内エンターテインメントおよびコネクティビティ市場、
提供サービス別、2026年~2031年(百万米ドル) 181
表140 サウジアラビア:機内エンターテインメントおよびコネクティビティ市場、
最終用途別、2021年~2025年(百万米ドル) 182
表141 サウジアラビア:機内エンターテインメントおよびコネクティビティ市場、
最終用途別、2026年~2031年(百万米ドル) 182
表142 カタール: 機内エンターテインメントおよびコネクティビティ市場(提供サービス別、2021年~2025年)(百万米ドル) 183
表143 カタール:機内エンターテインメントおよびコネクティビティ市場(提供サービス別、2026年~2031年)(百万米ドル) 183
表144 カタール:機内エンターテインメントおよびコネクティビティ市場(提供内容別)、2021年~2025年(百万米ドル) 183
表145 カタール:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2026年~2031年 (百万米ドル) 183
表146 トルコ:機内エンターテインメントおよびコネクティビティ市場(提供内容別)、2021年~2025年(百万米ドル) 184
表147 トルコ:機内エンターテインメントおよびコネクティビティ市場(提供サービス別)、2026年~2031年(百万米ドル) 184
表148 トルコ:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2021年~2025年(百万米ドル) 185
表149 トルコ:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2026年~2031年(百万米ドル) 185
表150 南アフリカ:機内エンターテインメントおよび通信市場、
提供内容別、2021年~2025年(百万米ドル) 186
表151 南アフリカ:機内エンターテインメントおよび通信市場、
提供内容別、2026年~2031年(百万米ドル) 186
表152 南アフリカ:機内エンターテインメントおよび通信市場、
最終用途別、2021年~2025年 (百万米ドル) 186
表 153 南アフリカ:機内エンターテインメントおよびコネクティビティ市場、
用途別、2026年~2031年(百万米ドル) 186
表 154 ラテンアメリカ:機内エンターテインメントおよびコネクティビティ市場、
国別、2021年~2025年(百万米ドル) 188
表155 ラテンアメリカ:機内エンターテインメントおよびコネクティビティ市場、
国別、2026年~2031年(百万米ドル) 188
表156 ラテンアメリカ:機内エンターテインメントおよびインターネット接続市場、
提供内容別、2021年~2025年(百万米ドル) 189
表 157 ラテンアメリカ:機内エンターテインメントおよびインターネット接続市場、
提供形態別、2026–2031年(百万米ドル) 189
表158 ラテンアメリカ:機内エンターテインメントおよび通信市場、
用途別、2021年~2025年(百万米ドル) 189
表159 ラテンアメリカ:機内エンターテインメントおよびコネクティビティ市場、
最終用途別、2026年~2031年(百万米ドル) 189
表160 ブラジル:機内エンターテインメントおよびコネクティビティ市場、提供サービス別、2021年~2025年 (百万米ドル) 190
表161 ブラジル:機内エンターテインメントおよびコネクティビティ市場(提供サービス別)、2026年~2031年(百万米ドル) 190
表162 ブラジル:機内エンターテインメントおよびコネクティビティ市場(提供内容別)、2021年~2025年(百万米ドル) 191
表163 ブラジル:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2026年~2031年 (百万米ドル) 191
表 164 メキシコ:機内エンターテインメントおよびコネクティビティ市場(提供内容別)、2021年~2025年(百万米ドル) 192
表 165 メキシコ:機内エンターテインメントおよびコネクティビティ市場(提供形態別)、2026年~2031年(百万米ドル) 192
表 166 メキシコ:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2021年~2025年 (百万米ドル) 192
表167 メキシコ:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2026年~2031年(百万米ドル) 192
表168 ラテンアメリカその他地域:機内エンターテインメントおよびインターネット接続市場(提供内容別)、2021年~2025年(百万米ドル) 193
表169 ラテンアメリカその他地域:機内エンターテインメントおよび通信市場(提供サービス別、2026年~2031年) (百万米ドル) 193
表 170 ラテンアメリカその他の地域:機内エンターテインメントおよびコネクティビティ市場、最終用途別、2021–2025年 (百万米ドル) 194
表 171 ラテンアメリカその他の地域:機内エンターテインメントおよびコネクティビティ市場(最終用途別)、2026年~2031年(百万米ドル) 194
表172 主要企業の戦略、2025年 195
表173 機内エンターテインメントおよびコネクティビティ市場:
競争の激しさ 198
表174 機内エンターテインメントおよびコネクティビティ市場:地域別展開状況 201
表175 機内エンターテインメントおよびコネクティビティ市場:提供範囲 202
表176 機内エンターテインメントおよびコネクティビティ市場:プラットフォームの展開状況 203
表177 機内エンターテインメントおよびコネクティビティ市場:エンドユースの展開状況 203
表178 機内エンターテインメントおよびコネクティビティ市場:
スタートアップ/中小企業一覧 206
表179 機内エンターテインメントおよびコネクティビティ市場:
競合ベンチマーク 207
表180 機内エンターテインメントおよびコネクティビティ市場:製品発売状況(2021年1月~2026年9月) 210
表181 機内エンターテインメントおよびコネクティビティ市場:取引、
2021年1月~2026年9月 212
表182 機内エンターテインメントおよびコネクティビティ市場:その他の動向、2021年1月~2026年9月 243
表183 パナソニック・アビオニクス社:会社概要 253
表184 パナソニック・アビオニクス社:提供製品/ソリューション/
サービス 254
表185 パナソニック・アビオニクス社:製品の発売および開発動向 256
表186 パナソニック・アビオニクス社:取引 258
表 187 パナソニック・アビオニクス社:その他の動向 263
表 188 パナソニック・アビオニクス社:事業拡大 265
表 189 タレス社:会社概要 267
表 190 タレス:提供製品・ソリューション・サービス 268
表 191 タレス:製品の発売および開発動向 269
表 192 タレス:取引 270
表 193 タレス:その他の動向 272
表 194 アヌヴ:会社概要 274
表 195 アヌヴ:提供製品・ソリューション・サービス 274
表 196 ANUVU:製品の発売および開発動向 276
表 197 ANUVU:取引 277
表 198 ANUVU:その他の動向 280
表 199 COLLINS AEROSPACE:会社概要 282
表 200 コリンズ・エアロスペース:製品/ソリューション/提供サービス 283
表 201 コリンズ・エアロスペース:製品の発売および開発
および開発 284
表 202 コリンズ・エアロスペース:取引 285
表 203 コリンズ・エアロスペース:その他の動向 286
表 204 アストロニクス・コーポレーション:会社概要 287
表 205 アストロニクス・コーポレーション:提供製品・ソリューション・サービス 288
表 206 アストロニクス:製品の発売および開発動向 290
表 207 アストロニクス・コーポレーション:取引 291
表 208 アストロニクス社:その他の動向 292
表 209 ヴィアサット社:会社概要 294
表 210 ヴィアサット社:提供製品・ソリューション・サービス 295
表 211 ヴィアサット社:製品の発売および開発動向 297
表 212 ヴィアサット社:取引 297
表 213 ヴィアサット社:事業拡大 301
表 214 ヴィアサット社:その他の動向 301
表 215 GOGO ビジネス・アビエーション社:会社概要 304
表 216 GOGO BUSINESS AVIATION, LLC:提供製品・ソリューション・サービス 305
表 217 GOGO BUSINESS AVIATION, LLC:製品の発売および開発動向 306
表 218 GOGO BUSINESS AVIATION LLC:取引 307
表 219 GOGO BUSINESS AVIATION LLC:事業拡大 309
表 220 GOGO BUSINESS AVIATION LLC:その他の動向 309
表 221 SAFRAN:会社概要 311
表 222 サフラン:提供製品・ソリューション・サービス 312
表 223 サフラン:製品の発売および開発動向 313
表 224 サフラン:取引 314
表 225 サフラン:その他の動向 316
表 226 ハネウェル・インターナショナル社:会社概要 317
表 227 ハネウェル・インターナショナル社:提供製品・ソリューション・サービス 318
表 228 ハネウェル・インターナショナル社:製品の発売および開発動向 318
表 229 ハネウェル・インターナショナル社:取引 319
表 230 SITA:会社概要 321
表 231 SITA:提供している製品・ソリューション・サービス 321
表 232 SITA:取引実績 321
表 233 SITA:その他の動向 322
表 234 ECAグループ:会社概要 323
表 235 ECAグループ:提供製品・ソリューション・サービス 323
表 236 ECAグループ:製品の発売および開発動向 324
表 237 ECAグループ:取引 324
表 238 IRIDIUM COMMUNICATIONS INC.:会社概要 325
表 239 IRIDIUM COMMUNICATIONS INC.:提供製品・ソリューション・サービス 326
表 240 LUFTHANSA SYSTEMS:会社概要 327
表 241 ルフトハンザ・システムズ:提供製品・ソリューション・サービス 328
表 242 ルフトハンザ・システムズ:取引実績 329
表 243 ルフトハンザ・システムズ:その他の動向 329
表 244 AERQ:会社概要 330
表245 AERQ:提供製品・ソリューション・サービス 330
表246 AERQ:取引実績 331
表247 AERQ:その他の動向 333
表248 BLUEBOX AVIATION SYSTEMS LTD.:会社概要 334
表 249 BLUEBOX AVIATION SYSTEMS LTD.:提供製品・ソリューション・サービス 334
表 250 BLUEBOX AVIATION SYSTEMS LTD.:製品の発売および開発動向 335
表 251 ブルーボックス・アビエーション・システムズ社:取引 335
表 252 ブルーボックス・アビエーション・システムズ社:その他の動向 337
表 253 ユーテルサット・コミュニケーションズ社:会社概要 339
表254 IMFFLY:会社概要 340
表255 IDEANOVA TECHNOLOGIES, INC.:会社概要 341
表256 INFLIGHT VR SOFTWARE GMBH:会社概要 342
表257 SMARTSKY NETWORKS, LLC.:会社概要 342
表 258 ARGONFDS:会社概要 343
表 259 AEROPLAY ENTERTAINMENT:会社概要 344
表 260 IMAGIK INTERNATIONAL CORP.:会社概要 345
表 261 SPAFAX:会社概要 346
表 262 BURRANA:会社概要 346
表 263 一次資料 350









