船舶推進用低炭素アンモニア市場の概要
市場の概要
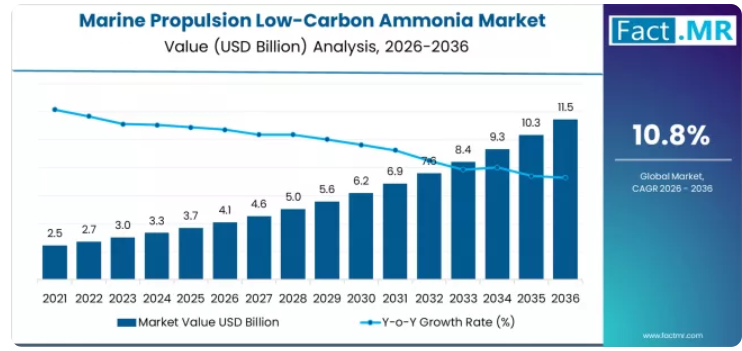
- 世界の船舶推進用低炭素アンモニア市場の売上高は、2026年に41億1,000万米ドルとなり、2036年までに114億6,000万米ドルに達すると予測されています。
- 2026年から2036年にかけて年平均成長率(CAGR)10.8%で成長するこの市場は、IMO(国際海事機関)の脱炭素化義務化に牽引され、海運エネルギーのパラダイムにおける根本的な転換を象徴しています。
- この成長は、国際海事機関(IMO)による排出規制の強化と、海運業界が実行可能で拡張性のあるゼロカーボン燃料を緊急に追求していることが原動力となっています。
- 市場の進化は、グリーンアンモニアおよびブルーアンモニアのバリューチェーンを中心に展開しており、エンジン技術、燃料供給ロジスティクス、および規制の枠組みが連動して発展することで、導入のペースが決定づけられています。
- 需要と成長の推進要因
- IMOの2050年温室効果ガスネットゼロ戦略や、EU排出量取引制度への海運部門の組み入れを含む地域規制により、アンモニア対応船舶に対する明確な規制上の需要が生まれています。
- 主要な海運会社や荷主によるサプライチェーンの脱炭素化に向けた取り組みは、低炭素燃料ソリューションに対する具体的な商業的需要の兆しとして表れています。
- 主要メーカーによるアンモニア対応およびアンモニア専用エンジンの活発な開発が進み、試験段階から実証導入へと移行していることで、商用展開が可能になりつつあります。
- 主要な港湾間におけるグリーン海運回廊の戦略的な整備により、アンモニアバンカーインフラへの初期投資に伴うリスクが軽減されています。
- 燃料生産者、エンジンメーカー、造船所、海運会社が一堂に会する統合型エネルギーコンソーシアムへの動きが、システミックリスクを低減し、エコシステムの発展を加速させています。
- 製品およびセグメント別見通し
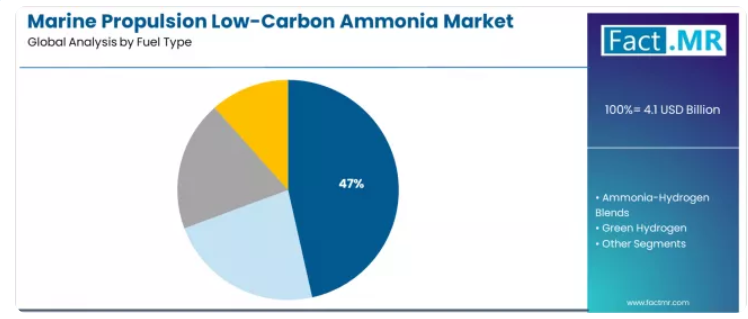
- 低炭素アンモニア(グリーンおよびブルー)は、2026年に47%の市場シェアを占め、燃料タイプ別セグメントをリードします。これは、深海航路の脱炭素化に向けた最も即効性があり、拡張性の高い道筋であるというその地位を反映したものです。
- コンテナ船は、固定航路、高い燃料消費量、および荷主からのより環境に優しい物流への圧力に後押しされ、2026年に32%のシェアを占め、船舶タイプ別セグメントをリードします。
- 2026年には、商業海運が46.9%のシェアを占め、主要なエンドユーザーセグメントとなります。このセグメントは、炭素価格メカニズムや用船者のサステナビリティ要件に直接さらされています。
- その他の燃料タイプセグメントには、アンモニア・水素混合燃料およびグリーン水素が含まれます。船舶タイプには、ばら積み船、タンカー、クルーズ船、フェリー・Ro-Ro船、およびオフショア支援船が含まれます。
- 地域別および競争環境の見通し
- 主要な成長地域には、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカが含まれます。
- ノルウェーは、海運産業、オフショア分野の専門知識、およびグリーンアンモニアの生産や実証運航に向けた水力発電資源を活用し、年平均成長率(CAGR)12.1%で国別成長を牽引しています。
- 日本(年平均成長率11.6%)と韓国(同11.4%)は、主要な造船国であると同時に技術開発国という二重の役割を担っており、船舶用燃料システム分野での主導権獲得を目指す国家戦略が成長を牽引しています。
- 中国(同10.9%)は、国内での導入に向けた二本柱の戦略と、国有企業による世界的なグリーンアンモニアの引取契約確保に向けた取り組みが成長の原動力となっています。
- 米国(CAGR 10.7%)は、「インフレ抑制法」に基づくグリーンアンモニアの生産税額控除や、米海軍プログラムによる代替燃料への戦略的関心が原動力となっています。
- この市場で活動している主要企業には、ヤラ・インターナショナル、日本エンジン株式会社(J-ENG)、MANエナジー・ソリューションズ、ヴァルティラ・コーポレーション、三菱重工業などが挙げられます。
船舶推進用低炭素アンモニア市場 – 概要
この成長の軌跡は、単なる拡大にとどまらず、海運エネルギーパラダイムにおける根本的な転換です。この転換は、国際海事機関(IMO)による排出規制の強化と、海運業界が実現可能かつ拡張性のあるゼロカーボン燃料を緊急に追求していることが原動力となっています。アンモニアの可能性は、燃焼時に炭素原子が発生しないこと、および世界的に確立された生産・取り扱いインフラにあるのです。
市場の進化は、グリーンアンモニアおよびブルーアンモニアのバリューチェーンを中心に進められており、エネルギー密度やエンジン技術への適応といった課題の克服に加え、バンカリング、貯蔵、安全プロトコルを含む、燃料供給体制が整った包括的なエコシステムの構築が求められています。この市場での成功は、エンジン技術、燃料供給ロジスティクス、そして環境目標と運用上の安全性、経済的実現可能性のバランスを保つ明確な規制枠組みの、調和のとれた開発にかかっています。
セグメント別分析
燃料タイプ別で、現在市場の基盤となっているセグメントはどれでしょうか?
グリーンアンモニアとブルーアンモニアの両方を包含する低炭素アンモニアセグメントは、47%というトップの市場シェアを占めています。この優位性は、外洋航行の脱炭素化に向けた最も即効性があり、かつ拡張性の高い道筋としての地位を反映しています。
アンモニア・水素混合燃料や純粋なグリーン水素は長期的な研究において重要ですが、低炭素アンモニアは既存の生産ノウハウを活用できる利点があり、先駆的なエンジン開発プロジェクトやパイロットバンカリング事業の主な焦点となっています。
船舶種別:どのセグメントが初期導入の主力となっているのでしょうか?
コンテナ船が32%のシェアで首位を占めています。その運航特性、固定航路、高い燃料消費量、そしてより環境に優しい物流を求める荷主からの圧力により、コンテナ船は導入の主要な推進力となっています。
運航スケジュールの予測可能性により、特定の港湾間の初期の「グリーン・コリドー」ルートの確立が容易になり、そこでアンモニアバンカーリングインフラを最初に大規模に展開することが可能となります。
エンドユーザー別では、どのセクターが初期需要を牽引しているのでしょうか?
商船が主要なエンドユーザーであり、市場の46.9%を占めています。このセグメントの膨大な規模と、炭素価格メカニズムや用船者の要件への直接的な影響が、強力な商業的必要性を生み出しています。
商船分野における当初の焦点は、アンモニア対応を前提に設計された新造船にありますが、予測期間の後半には、既存船の改造(レトロフィット)の重要性が高まると予想されます。
船舶推進用低炭素アンモニア市場の推進要因、制約要因、および主要なトレンドとは何でしょうか?
紛れもない推進要因は規制圧力であり、主に2050年頃までに温室効果ガスのネットゼロ排出を目指すIMO(国際海事機関)の戦略が挙げられます。これを後押ししているのは、EUの排出量取引制度(ETS)への海運の組み入れといった地域的な規制や、燃料インフラへの政府主導の投資を促している各国のネットゼロ公約です。主要海運会社とその顧客によるサプライチェーンの脱炭素化に向けた企業公約は、規制上の圧力を具体的な需要のシグナルへと転換させています。
主要な制約要因としては、現在、世界的な安全なバンカー供給ネットワークが欠如していること、および新造船の設計や改造に必要な多額の設備投資が挙げられます。アンモニアのエネルギー密度や、窒素酸化物排出、および潜在的なアンモニア漏れへの懸念により、複雑なエンジンおよび後処理ソリューションが必要となります。船舶への導入と燃料の入手可能性との間の「鶏が先か卵が先か」というジレンマが依然として存在し、広範な導入を遅らせています。
主な動向としては、主要メーカーによるアンモニア対応エンジンおよびアンモニア専用エンジンの積極的な開発が挙げられ、試験段階から実証導入へと移行しつつあります。主要な港湾間を結ぶ「グリーン・シッピング・コリドー」の戦略的な整備により、燃料供給インフラへの初期投資に伴うリスクが軽減されています。また、燃料生産者、エンジンメーカー、造船所、海運会社が協力してエコシステム全体のソリューションを構築し、すべての関係者のリスクを低減する、統合型エネルギーコンソーシアムへの動きも見られます。
主要国別の船舶推進用低炭素アンモニア市場分析
ノルウェーの海事クラスターと政策主導力は、どのように成長を促進しているのでしょうか?
ノルウェーが12.1%という高い年平均成長率(CAGR)を達成しているのは、その包括的なアプローチによるものです。同国は、強固な海事産業、オフショア分野の専門知識、そして水力発電資源を活用し、グリーンアンモニアの生産国および先駆者としての地位を確立しています。
ゼロエミッション船舶に対する税制優遇措置や、アンモニア燃料タンカーやばら積み貨物船などの実証プロジェクトへの公的資金支援を含むノルウェーの政策は、技術と運航のための肥沃な試験の場を生み出しています。
技術および造船の拠点として、日本と韓国はどのような役割を果たしているのでしょうか?
日本の年平均成長率(CAGR)11.6%および韓国の11.4%は、主要な造船国であり、かつ技術開発国という二重の役割によって牽引されています。日本の大手企業グループは、アンモニア合成や分解技術からエンジン開発に至るまで、バリューチェーン全体にわたり投資を行っています。
韓国の造船所は極めて重要な役割を果たしており、世界初のアンモニア対応船およびアンモニア燃料船の設計・建造を行っています。同国の国家戦略は、将来の船舶用燃料システムにおけるリーダーシップを明確に目標としており、持続的な投資を保証しています。
なぜ中国の国内および国際戦略が市場に影響を与えているのでしょうか?
中国の10.9%という成長率は、二本柱の戦略によって支えられています。国内では、広大な沿岸輸送ネットワークが、国の脱炭素化目標に後押しされ、アンモニアの早期導入市場としての可能性を秘めています。
国際的には、中国の国有企業が世界中のプロジェクトからグリーンアンモニアの引取契約を確保しており、自国の拡大する船隊や輸出志向の造船業界に供給しつつ、将来の燃料サプライチェーンの一角を掌握することを目指しています。
米国の立法およびエネルギー政策は、その道筋をどのように形作っているのでしょうか?
米国の年平均成長率(CAGR)10.7%は、「インフレ抑制法」による生産税額控除に後押しされており、これによりグリーンアンモニアの生産が経済的に競争力を持つようになっています。メキシコ湾岸の主要港湾では、アンモニアを将来のクリーンバンカリング・ハブとなる機会と捉えています。戦略的レジリエンス向上のための代替燃料に対する米海軍の関心も、先進的な研究開発を促進しており、民間部門にも波及効果をもたらしています。
船舶推進用低炭素アンモニア市場の競争環境
競争環境は、前例のない業界横断的な連携によって特徴づけられています。競争は企業間だけでなく、新興技術の道筋やコンソーシアムモデル間でも生じています。従来の船舶用エンジンメーカー各社は、商用化が可能な初の大口径アンモニアエンジンの認証取得をめぐって競い合っています。
化学・肥料業界の巨大企業は、低炭素燃料の主要サプライヤーとなるべく競い合っています。成功の鍵は、バリューチェーン全体にわたる戦略的提携の構築、運用上の安全性の実証、そして業界全体にとっての実証事例となる初期のパイロットプロジェクトの確保にかかっています。
船舶推進用低炭素アンモニア市場の主要企業
- Yara International
- Japan Engine Corporation (J-ENG)
- MAN Energy Solutions
- Wärtsilä Corporation
- Mitsubishi Heavy Industries
セグメント別市場
- 燃料の種類:
- 低炭素アンモニア
- アンモニア・水素混合燃料
- グリーン水素
- その他
- 船舶の種類:
- コンテナ船
- ばら積み貨物船
- タンカー
- クルーズ船
- フェリーおよびローロー船
- オフショア支援船
- その他
- エンドユーザー:
- 商船
- オフショア支援船
- クルーズ船および旅客船
- 海軍・防衛
- その他
- 地域:
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ベネルクス
- ノルウェー
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- チェコ共和国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 東アジアのその他
- 南アジア・太平洋
- インド
- ASEAN
- オーストラリア
- 南アジア・太平洋のその他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東・アフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
市場概要
市場対象範囲/分類
市場の定義/範囲/制限事項
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ別予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
過去市場規模(百万米ドル)の分析:2021年~2025年
現在および将来の市場規模(百万米ドル)の予測:2026年~2036年
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
世界市場の価格分析:2021年~2025年および2026年~2036年の予測
燃料種別による世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
燃料種別における過去(2021年~2025年)の市場規模(百万米ドル)分析
燃料種別における現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
低炭素アンモニア
アンモニア・水素混合ガス
グリーン水素
その他
燃料種別における2021年から2025年までのY to o to Y成長トレンド分析
燃料種別における2026年から2036年までの絶対的な市場機会分析
船舶種別による2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
2021年から2025年までの船舶種別別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの船舶種別別市場規模(現在および将来値、百万米ドル)の分析および予測
コンテナ船
ばら積み貨物船
タンカー
クルーズ船
フェリーおよびRo-Ro船
その他
船種別前年比成長傾向分析(2021年~2025年)
船種別絶対額機会分析(2026年~2036年)
エンドユーザー別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
エンドユーザー別 過去市場規模(百万米ドル)分析(2021年~2025年)
エンドユーザー別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
商船
オフショア支援船
クルーズ船および旅客船
海軍・防衛
その他
エンドユーザー別前年比成長率分析(2021年~2025年)
エンドユーザー別絶対額市場機会分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
米国
カナダ
メキシコ
燃料種別
船舶種別
エンドユーザー別
市場魅力度分析
国別
燃料種別
船舶種別
エンドユーザー別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
国別
ブラジル
チリ
その他のラテンアメリカ諸国
燃料種別
船舶種別
エンドユーザー別
市場魅力度分析
国別
燃料種別
船舶種別
エンドユーザー別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
燃料種別
船舶種別
エンドユーザー別
市場魅力度分析
国別
燃料種別
船舶種別
エンドユーザー別
主なポイント
東欧市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
燃料種別
船舶種別
エンドユーザー別
市場魅力度分析
国別
燃料種別
船舶種別
エンドユーザー別
主なポイント
東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
中国
日本
韓国
燃料種別
船舶種別
エンドユーザー別
市場魅力度分析
国別
燃料種別
船舶種別
エンドユーザー別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
燃料種別
船舶種別
エンドユーザー別
市場魅力度分析
国別
燃料種別
船舶種別
エンドユーザー別
主なポイント
中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
燃料種別
船舶種別
エンドユーザー別
市場魅力度分析
国別
燃料種別
船舶種別
エンドユーザー別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
カナダ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
メキシコ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
ブラジル
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
チリ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
ドイツ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
英国
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
イタリア
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
スペイン
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
フランス
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
インド
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
ASEAN
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
中国
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
日本
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
韓国
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
ロシア
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
ポーランド
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
ハンガリー
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
トルコ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
南アフリカ
価格分析
市場シェア分析(2025年)
燃料種別
船舶種別
エンドユーザー別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
燃料種別
船舶種別
エンドユーザー別
競合分析
競合の詳細分析
ヤラ・インターナショナル
概要
製品ポートフォリオ
市場セグメント別の収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
ジャパン・エンジン・コーポレーション(J-ENG)
MANエナジー・ソリューションズ
ヴァルティラ・コーポレーション
三菱重工業
その他
使用された仮定および略語
調査方法論
表一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:燃料種別による世界市場規模(百万米ドル)の予測(2021年~2036年)
表3:船舶種別による世界市場規模(百万米ドル)の予測(2021年~2036年)
表4:エンドユーザー別による世界市場規模(百万米ドル)の予測(2021年~2036年)
表5:2021年から2036年までの国別北米市場規模(百万米ドル)予測
表6:2021年から2036年までの燃料種別北米市場規模(百万米ドル)予測
表7:2021年から2036年までの船舶種別北米市場規模(百万米ドル)予測
表8:2021年から2036年までの北米市場規模(百万米ドル)の最終ユーザー別予測
表9:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の国別予測
表10:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の燃料種別予測
表11:ラテンアメリカにおける船舶種別市場規模(百万米ドル)の予測(2021年~2036年)
表12:ラテンアメリカにおけるエンドユーザー別市場規模(百万米ドル)の予測(2021年~2036年)
表13:西ヨーロッパにおける国別市場規模(百万米ドル)の予測(2021年~2036年)
表14:西ヨーロッパの市場規模(百万米ドル)の予測(燃料種別、2021年~2036年)
表15:西ヨーロッパの市場規模(百万米ドル)の予測(船舶種別、2021年~2036年)
表16:西ヨーロッパの市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
表17:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表18:東ヨーロッパの市場規模(百万米ドル)の燃料種別予測(2021年~2036年)
表19:東ヨーロッパの市場規模(百万米ドル)の船舶種別予測(2021年~2036年)
表20:東ヨーロッパ市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
表21:東アジア市場規模(百万米ドル)の予測(国別、2021年~2036年)
表22:東アジア市場規模(百万米ドル)の予測(燃料種別、2021年~2036年)
表23:東アジアの市場規模(百万米ドル)の船舶種別予測(2021年~2036年)
表24:東アジアの市場規模(百万米ドル)のエンドユーザー別予測(2021年~2036年)
表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:南アジア・太平洋地域の市場規模(百万米ドル)の予測(燃料種別、2021年~2036年)
表27:南アジア・太平洋地域の市場規模(百万米ドル)の予測(船舶種別、2021年~2036年)
表28:南アジア・太平洋地域の市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
表29:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表30:中東・アフリカ地域の市場規模(百万米ドル)の予測(燃料種別、2021年~2036年)
表31:中東・アフリカ地域の市場規模(百万米ドル)の船舶種別予測(2021年~2036年)
表32:中東・アフリカ地域の市場規模(百万米ドル)のエンドユーザー別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の燃料種別による世界市場シェアおよびBPS分析
図4:2026年から2036年までの燃料種別による世界市場のYtoO成長率比較
図5:燃料種別による世界市場の魅力度分析
図6:船舶種別による世界市場シェアおよびBPS分析(2026年および2036年)
図7:船舶種別による世界市場のY-to-O-to-Y成長率比較(2026年~2036年)
図8:船舶種別による世界市場の魅力度分析
図9:エンドユーザー別世界市場シェアおよびBPS分析(2026年および2036年)
図10:エンドユーザー別世界市場のYからOへの成長率比較(2026年から2036年)
図11:エンドユーザー別世界市場の魅力度分析
図12:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図13:地域別世界市場のYからoへのY成長率比較(2026年から2036年)
図14:地域別世界市場の魅力度分析
図15:北米市場の増分ドル機会(2026年~2036年)
図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図17:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図18:東ヨーロッパ市場における追加ドル機会(2026年~2036年)
図19:東アジア市場における追加ドル機会(2026年~2036年)
図20:南アジア・太平洋市場における追加ドル機会(2026年~2036年)
図21:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図22:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
図23:北米市場における燃料種別市場シェアおよびBPS分析、2026年および2036年
図24:北米市場における燃料種別YからOへの成長比較(2026年~2036年)
図25:燃料種別による北米市場の魅力度分析
図26:船舶種別による北米市場の価値シェアおよびBPS分析(2026年および2036年)
図27:船舶種別による北米市場のYtoOtoY成長率比較(2026年~2036年)
図28:船舶種別による北米市場の魅力度分析
図29:エンドユーザー別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図30:エンドユーザー別北米市場の年次成長率比較(2026年~2036年)
図31:エンドユーザー別北米市場の魅力度分析
図32:国別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
図33:燃料種別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
図34:燃料種別ラテンアメリカ市場のYからOへの成長率比較(2026年から2036年)
図35:燃料種別によるラテンアメリカ市場の魅力度分析
図36:船舶種別によるラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図37:船舶種別によるラテンアメリカ市場のYからOへの成長比較(2026年から2036年)
図38:ラテンアメリカ市場における船舶種別ごとの市場魅力度分析
図39:ラテンアメリカ市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
図40:ラテンアメリカ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
図41:ラテンアメリカ市場におけるエンドユーザー別市場魅力度分析
図42:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図43:西ヨーロッパ市場における燃料種別市場シェアおよびBPS分析(2026年および2036年)
図44:西ヨーロッパ市場における燃料種別YtoOtoY成長率の比較(2026年から2036年)
図45:西ヨーロッパ市場における燃料種別ごとの市場魅力度分析
図46:西ヨーロッパ市場における船舶種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
図47:西ヨーロッパ市場における船舶種別ごとのYからOへの成長率比較(2026年から2036年)
図48:西ヨーロッパ市場における船舶種別ごとの市場魅力度分析
図49:西ヨーロッパ市場におけるエンドユーザー別市場シェアおよびBPS分析(2026年および2036年)
図50:西ヨーロッパ市場におけるエンドユーザー別のYからOへの成長率比較(2026年から2036年)
図51:西ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
図52:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図53:東ヨーロッパ市場における燃料種別市場シェアおよびBPS分析(2026年および2036年)
図54:東ヨーロッパ市場における燃料種別YtoOtoY成長率の比較(2026年から2036年)
図55:東ヨーロッパ市場における燃料種別ごとの市場魅力度分析
図56:東ヨーロッパ市場における船舶種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図57:東ヨーロッパ市場における船舶種別ごとのYtoOtoY成長率比較(2026年から2036年)
図58:東ヨーロッパ市場における船舶種別ごとの市場魅力度分析
図59:東欧市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
図60:東欧市場におけるエンドユーザー別のYtoOtoY成長率比較(2026年から2036年)
図61:東欧市場におけるエンドユーザー別の市場魅力度分析
図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図63:東アジア市場における燃料種別市場シェアおよびBPS分析(2026年および2036年)
図64:東アジア市場における燃料種別YtoOtoY成長率の比較(2026年から2036年)
図65:燃料種別による東アジア市場の魅力度分析
図66:船舶種別による東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図67:船舶種別による東アジア市場のYtoOtoY成長率比較(2026年から2036年)
図68:船舶種別による東アジア市場の魅力度分析
図69:東アジア市場におけるエンドユーザー別市場シェアおよびBPS分析(2026年および2036年)
図70:東アジア市場におけるエンドユーザー別のYtoOtoY成長率比較(2026年から2036年)
図71:東アジア市場におけるエンドユーザー別市場魅力度分析
図72:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
図73:南アジアおよび太平洋地域の市場における燃料種別価値シェアおよびBPS分析(2026年および2036年)
図74:南アジアおよび太平洋地域の市場における燃料種別YtoOtoY成長率の比較(2026年から2036年)
図75:南アジア・太平洋市場における燃料種別ごとの市場魅力度分析
図76:南アジア・太平洋市場における船舶種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
図77:南アジア・太平洋市場における船舶種別ごとのYからOへの成長率比較(2026年から2036年)
図78:船舶タイプ別 南アジア・太平洋市場の魅力度分析
図79:エンドユーザー別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図80:エンドユーザー別 南アジア・太平洋市場のYからOへの成長比較(2026年から2036年)
図81:エンドユーザー別 南アジア・太平洋市場の魅力度分析
図82:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図83:燃料種別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図84:中東・アフリカ市場における燃料種別YからOへの成長比較(2026年~2036年)
図85:中東・アフリカ市場における燃料種別魅力度分析
図86:中東・アフリカ市場における船舶種別市場価値シェアおよびBPS分析(2026年および2036年)
図87:中東・アフリカ市場における船舶種別年次成長率の比較(2026年~2036年)
図88:中東・アフリカ市場における船舶種別魅力度分析
図89:中東・アフリカ市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
図90:中東・アフリカ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
図91:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
図92:世界市場 – ティア構造分析
図93:世界市場 – 企業別シェア分析









