主な市場動向と洞察
- 構成部品別:2025年には、ブラケットセグメントが売上高シェア40.5%で市場をリードしました。
- 材質別:2025年には、ステンレス鋼セグメントが売上高シェア43.3%で市場をリードしました。
- 装着部位別:2025年には、唇側/頬側セグメントが売上高シェア91.8%で市場をリードしました。
- 患者層別:2025年には、10代(12~17歳)セグメントが売上高シェア54.6%で市場をリードしました。
- 用途別:2025年には、歯列矯正セグメントが売上高シェア35.1%で市場をリードしました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア35.6%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
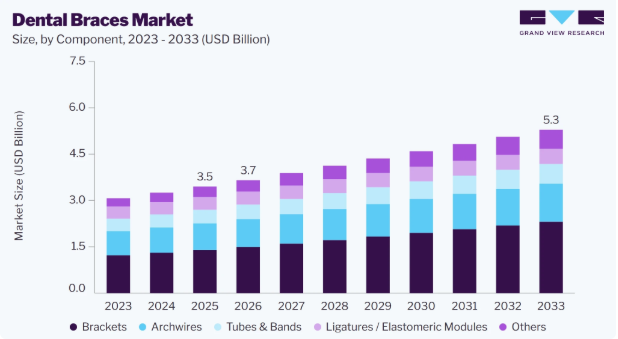
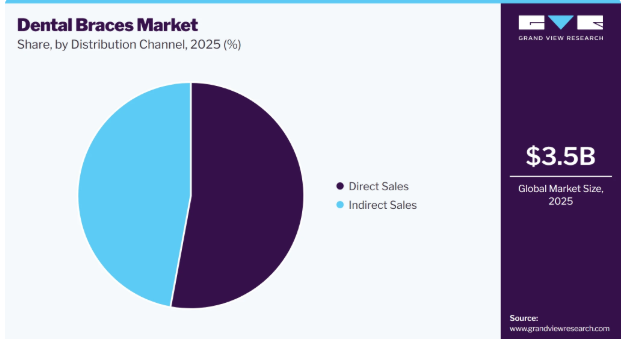
- 2025年の市場規模:35億米ドル
- 2026年の推定市場規模:37億米ドル
- 2033年までの予測市場規模:53億米ドル
- CAGR(2026年~2033年):5.4%
不正咬合や歯列不正の有病率の上昇に伴い、矯正治療の必要性が高まり、歯科用ブラケットへの需要が後押しされています。歯列の叢生、歯間隙、過蓋咬合、下顎前突、交叉咬合、および不規則な歯の位置といった状態は、歯の機能、口腔衛生、顔面の審美性に影響を及ぼす可能性があります。こうした状態の矯正を求める子供、10代、成人が増えるにつれ、歯科医院や矯正歯科クリニックにおける矯正治療件数は増加しています。これにより、ブラケット、アーチワイヤー、リガチャー/エラストマーモジュール、チューブ&バンドなどの固定式矯正製品に対する持続的な需要が生まれています。歯並びが整うことによる機能的・審美的なメリットに対する認識の高まりも、患者がより早期に治療を求めるよう促しており、さまざまな患者層や治療用途において、歯科用矯正装置への需要が引き続き支えられています。
例えば、2024年7月に発表された、さまざまな地域における就学前児童を対象とした研究を分析した系統的レビューおよびメタ分析によると、アフリカにおける不正咬合の有病率は32.50%でした。
また、アフリカでは前歯部開咬の有病率が18.60%と記録されており、幼児における矯正歯科的状態の負担が顕著であることが示されています。これらの知見は、子どもたちが歯列の発達段階を進めるにつれて、矯正歯科的評価や将来的な矯正治療に対する根本的なニーズがあることを浮き彫りにしています。
さらに、ソーシャルメディアは、笑顔の審美性、歯並び、および矯正治療の選択肢に対する認識を高めることで、歯科矯正装置への需要に影響を与えています。Instagram、TikTok、YouTube、Facebookなどのプラットフォームを通じて、患者は治療の経過や治療前後の結果、さまざまな矯正装置に関する情報を閲覧することができます。こうした情報に触れることで、特に若年層や成人患者の間で、多結晶セラミック、単結晶(サファイア)セラミック、セルフリゲーションブラケット、舌側矯正装置などの審美的な選択肢への関心が高まる可能性があります。2025年8月に発表された研究では、206名の参加者を対象に、ソーシャルメディアの利用状況と矯正治療の意思決定について評価が行われました。参加者の95.1%がWhatsAppを、92.2%がInstagramを利用しており、Instagramが治療の意思決定において最も影響力のあるプラットフォームであることが明らかになりました。これらの調査結果は、ソーシャルメディアが患者の好みに影響を与え、矯正治療を検討するきっかけとなり得ることを示しています。
医療ツーリズムの増加と費用重視の矯正治療
国ごとの費用格差の拡大は、患者がより手頃な価格の地域で矯正治療を受けるよう促すことで、歯科矯正装置への需要を支えています。インドは、矯正治療の費用が一般的に米国、英国、カナダよりも安いため、費用を重視する患者にとってますます魅力的な選択肢となっています。治療費が安くなることで、特に自己負担で治療を受ける患者にとって、従来のブラケット、セラミックブラケット、セルフリゲーションブラケット、その他の矯正システムへのアクセスが向上します。有資格の歯科専門家や民間クリニックの存在、そして拡大する歯科インフラも、この傾向をさらに後押ししています。患者が国際的に治療費を比較する中、医療ツーリズムは、インドのようなコスト競争力のある市場において、歯科矯正装置や関連する矯正用部品に対するさらなる需要を生み出す可能性があります。
歯列矯正市場は、不正咬合の有病率の増加、歯列の整列や咬合矯正への需要の高まり、そして10代や成人の間で矯正治療に対する意識が高まっていることから、着実な成長を遂げています。歯科矯正装置は、歯の動きを制御するものであり、歯列の叢生、隙間、過蓋咬合、下顎前突、交叉咬合、その他の歯列異常を改善するために広く使用されています。この市場は、従来のブラケット、セルフリゲーションブラケット、セラミックおよびサファイア製ブラケット、アーチワイヤー、チューブ・バンドなどの技術進歩によってさらに支えられており、治療効率、審美性、および患者の快適性の向上が図られています。審美ブラケットや舌側矯正など、目立ちにくい矯正治療への需要の高まりも、治療選択肢の拡大につながっています。さらに、歯科・矯正歯科クリニック、DSO(歯科サービス組織)傘下の診療所、病院内矯正サービス、およびデジタル治療計画の拡大により、矯正治療へのアクセスが向上しています。
市場の集中度と特徴
歯科矯正装置市場は、ブラケットの設計、矯正用材料、カスタマイズ、製造技術の改良に牽引され、中程度から高いレベルの革新性が特徴となっています。メーカー各社は、セルフリゲーションブラケット、審美性の高いセラミックブラケット、カスタマイズされたブラケット、およびデジタル設計による矯正システムを開発しています。3Dプリンティング技術の進歩により、患者ごとに最適化されたブラケットの製造や、より精密な矯正用コンポーネントの実現も可能になっています。ニッケル・チタンやその他のアーチワイヤー材料における革新は、制御された歯の移動と治療のカスタマイズを支えています。
この業界は、企業が買収のみに依存するのではなく、矯正歯科関連の製品ポートフォリオを拡大し、流通体制を強化していることから、中程度の戦略的提携活動が特徴となっています。例えば、2025年9月、Young Innovations社はOrthoNu社との戦略的販売提携を発表しました。これにより、Young Specialties社は、米国全土においてOrthoNu社のプロフェッショナルグレードの在宅矯正ソリューションの全国販売代理店となりました。この提携により、Young Specialties社の既存の矯正歯科製品ポートフォリオが拡大し、矯正歯科医院に対して補完的なソリューションを提供する能力が強化されました。
このような提携は、市場へのアクセスを改善し、製品ラインナップを拡充し、販売代理店ネットワークを強化し、矯正歯科医院間でのクロスセリングの機会を創出することができます。
歯科用矯正装置は医療機器であり、主要市場における適用される規制および品質要件に準拠する必要があります。規制は、ブラケット、チューブ&バンド、その他の矯正用コンポーネントの開発、製造、表示、臨床評価、および市販化に影響を及ぼします。米国では、該当する矯正用医療機器はFDAによって規制されていますが、欧州で製品を販売するメーカーは、医療機器規則(EU)2017/745(MDR)および適用される適合性評価要件を遵守しなければなりません。規制への準拠は、製品開発や品質管理の要件を厳格化しますが、製品の安全性、性能、トレーサビリティ、そして市場からの信頼を支えるものです。
歯科矯正装置業界は、特に軽度から中等度の不正咬合や審美性を重視する患者を対象に、クリアアライナーやその他の着脱式矯正装置によるある程度の代替需要に直面しています。クリアアライナーは着脱が可能で目立ちにくいため、固定式の唇側・頬側および舌側矯正装置に代わる選択肢となり得ます。しかし、複雑な歯の移動、著しい叢生や歯間隙、咬合矯正、および継続的な矯正力を必要とする症例においては、固定式矯正装置が依然として重要な役割を果たしています。
歯科矯正装置の需要は、主に歯科・矯正歯科クリニックに集中しており、次いで病院、学術・研究機関が続きます。クリニックセグメント内では、矯正治療が専門医や組織化された歯科医療ネットワークを通じて提供されることが多いため、個人クリニックやDSO(歯科サービス組織)傘下の診療所が重要な購入チャネルとなっています。これらのエンドユーザーは、ブラケット、リガチャー/エラストマーモジュール、チューブ&バンドなど、幅広い製品を購入しています。病院や学術機関は、専門的な矯正歯科サービス、研修、臨床研究を通じて、さらなる需要を生み出しています。
構成要素に関する分析
2025年、ブラケットセグメントは売上高シェア40.5%を占め、歯科矯正装置市場を牽引しました。この優位性は、固定式矯正治療においてブラケットが中心的な役割を果たしていることに支えられています。ブラケットはアーチワイヤーの固定点となり、制御された歯の移動を可能にします。従来のブラケットとセルフリゲーションブラケットは、日常的な症例から複雑な矯正症例に至るまで広く使用されています。また、ステンレス鋼、セラミック、サファイアといった素材の選択肢が充実していることも需要を支えており、矯正歯科医は臨床上の要件や患者様の審美的な好みに応じて製品を選択することができます。歯列整列、叢生・歯間隙、咬合矯正といった幅広い適応領域においてブラケットが活用されていることも、その市場での地位をさらに強固なものにしています。
チューブ・バンドセグメントは、固定式矯正治療におけるアンカー部材として、臼歯用バンドや頬側チューブの使用が増加していることから、予測期間中に著しい成長率を示すと予想されます。臼歯用バンドは後方歯列を安定して支える一方、頬側チューブは歯の移動中にアーチワイヤーを誘導・固定します。これらの重要性は、安定した後方アンカーが必要な咬合矯正やアーチ拡大を伴う治療において特に高くなります。矯正治療件数の増加や、小児、10代、成人を問わず固定式矯正装置が引き続き使用されていることから、チューブおよびバンドへの需要は持続すると予想されます。
素材に関する洞察
2025年には、ステンレス鋼セグメントが市場を支配し、43.3%のシェアを占めました。この成長は、高い強度、耐久性、耐食性、および費用対効果を理由に、ステンレス鋼が広く好まれていることに起因しています。ステンレス鋼はブラケット、アーチワイヤー、チューブ、バンドに広く使用されており、幅広い固定式矯正治療に適しています。その確立された臨床使用実績、予測可能な機械的性能、および審美性重視の材料と比較して比較的低コストであるという点が、民間歯科医院、DSO(歯科サービス組織)傘下の診療所、および病院における採用を後押しし続けています。
単結晶(サファイア)セラミック分野は、審美性の高い矯正治療や目立ちにくい固定式矯正装置への需要の高まりにより、予測期間中に最も高い成長率を示すと予想されます。サファイアブラケットは透明であり、従来の金属製ブラケットと比較して、歯の自然な外観との審美的な調和が向上しています。10代や成人、特に矯正装置の外観を気にする患者の間で、審美的な矯正治療への需要が高まっていることが、その採用を後押ししています。また、この素材は硬度が高く、着色に対する耐性も優れているため、長期にわたる矯正治療においても魅力的な選択肢となっています。
装着に関する洞察
2025年には、唇側/頬側セグメントが91.8%のシェアを占め、市場をリードしました。この優位性は、主に臨床での広範な使用、確立された治療プロトコル、そして歯の外側表面へのブラケットの装着や調整が比較的容易であることに起因しています。唇側/頬側矯正装置は、従来の金属製、セラミック製、セルフリゲーションシステムのすべてで利用可能であり、矯正歯科医は治療要件や患者の好みに応じて製品を選択できます。また、歯列整列、歯列の叢生・隙間、咬合矯正など幅広い適応症があることも、継続的な需要を支えています。
舌側セグメントは、目立たない矯正治療への需要の高まりと歯科審美性の向上により、予測期間中に最も高い成長率を示すと予想されます。舌側矯正装置は歯の内側に装着されるため、従来の唇側システムに比べて目立ちません。この装着位置は、従来の矯正装置のような目立つ外観を避けつつ、固定式矯正治療を希望する成人患者や、見た目を気にする消費者にとって特に魅力的です。また、オーダーメイドの舌側ブラケット、デジタル治療計画、および装置設計の改良が進んでいることも、治療の精度と患者の快適性を高めています。
患者層に関する分析
10代(12~17歳)のセグメントが歯科矯正市場を牽引しており、2025年には売上高シェアの54.6%を占める見込みです。このセグメントが拡大している背景には、永久歯が概ね生え揃い、顎の成長がまだ有効な矯正を支えることができる思春期における、矯正治療の高い臨床的適性があります。歯列の叢生や隙間、咬合の矯正、歯列の整列といった問題に対する早期矯正への保護者の意識の高まりも、この年齢層での治療開始をさらに後押ししています。さらに、固定式矯正装置は、予測可能な歯の移動をもたらし、中等度から複雑な不正咬合にも対応できるため、思春期の患者様において依然として広く使用されています。
成人(18歳以上)セグメントは、審美歯科への需要の高まり、矯正治療に対する認識の向上、および目立ちにくい固定式矯正装置の選択肢が増えていることから、予測期間中に最も高い成長率を示すと予想されます。成人層では、思春期に治療を受けられなかった長年の歯列の乱れや隙間、歯並び、咬合の不正といった問題の矯正を求める傾向が強まっています。2024年11月、インドで矯正治療を希望する5,000人の患者を対象とした調査によると、38.88%が28歳以上、21.04%が18~24歳、25.46%が25~28歳であることが判明しました。このことは、矯正治療を求める患者のかなりの割合が成人であることを示しており、歯科矯正市場における「成人(18歳以上)」セグメントの成長の可能性を裏付けています。
用途別分析
2025年、歯列整列セグメントは市場シェアの35.1%を占めました。この優位性は、矯正治療を必要とするオーバージェット、深いオーバーバイト、歯列の乱れ、その他の歯列位置異常の有病率が高いことに起因しています。2024年7月に発表された、就学前児童を対象とした47件の研究を網羅したシステマティックレビューによると、世界的な不正咬合の有病率は54.8%であり、前突(オーバージェット)の増加と深咬合が、それぞれ25.2%と23.8%で、報告された中で最も一般的な2つの特徴であることが判明しました。こうした状況は、ブラケット、アーチワイヤー、リガチャー/エラストマーモジュールにとって幅広い治療基盤を生み出し、歯列矯正処置に対する継続的な需要を支えています。
咬合矯正セグメントは、オーバーバイト、アンダーバイト、クロスバイト、オープンバイトなどの不正咬合を矯正する必要性が高まっていることから、予測期間中に最も高い成長率を示すと予想されます。これらの状態は、咀嚼効率、発音、口腔衛生、および歯列機能全般に影響を及ぼす可能性があり、包括的な矯正治療の必要性を高めています。咬合異常を矯正することによる機能的な利点への認識が高まっていることから、患者は審美的な歯列矯正にとどまらない治療を求めるようになっています。また、セルフリゲーションブラケット、アーチワイヤー、チューブ・バンド、および舌側矯正システムの進歩により、矯正歯科医は複雑な症例に対してもより柔軟な治療が可能になっています。
エンドユーザーに関する洞察
2025年には、歯科・矯正歯科クリニックセグメントが市場シェアの81.6%を占め、市場をリードしました。この成長は主に、矯正治療が専門の歯科医院や矯正歯科クリニックを通じて行われ、患者がブラケットの装着や定期的な経過観察を受けることが一般的であることに起因しています。従来のブラケット、セルフリゲイティングブラケット、セラミックブラケット、サファイアブラケットが利用可能であることも、クリニックでの採用をさらに後押ししています。2025年12月、タミル・ナードゥ州の民間歯科医療機関において、15歳から35歳までの矯正治療前の患者150名を対象とした調査が行われ、矯正評価や治療計画の策定のために歯科医院を訪れる患者の流れが継続していることが示されました。
病院セグメントは、病院内の歯科部門の拡大、専門的な歯科インフラへの投資、および総合病院や教育病院における矯正歯科サービスの利用可能性の向上により、予測期間中に著しい成長率を示すと予想されます。例えば、2026年7月、ローン・スター・ファミリー・ヘルス・センターはテキサス州マグノリアに6番目の拠点を開設し、モンゴメリー郡における一次医療および歯科医療へのアクセスを拡大しました。この拡張は、2025年にコンロー・キャンパスで24,000平方フィートの施設増築が完了したことを受けて行われました。同組織は拡大を続けるネットワーク全体で歯科サービスを提供しており、米国における統合医療および歯科インフラの継続的な拡大を示しています。このような拡大は、矯正歯科サービスへのアクセスを向上させ、歯科矯正装置および関連部品への需要を支える可能性があります。
流通チャネルに関する洞察
2025年、歯科矯正装置市場では直接販売セグメントが主導的な地位を占め、売上高シェアの52.9%を占めました。この優位性は、矯正歯科メーカーと歯科・矯正歯科クリニック、病院、および大規模なDSO(歯科サービス組織)傘下の診療所との直接的な関係に支えられており、これによりサプライヤーは製品のデモンストレーション、技術サポート、臨床トレーニング、およびカスタマイズされた購入条件を提供することが可能となっています。直接販売は、ブラケット、アーチワイヤー、チューブ・バンド、リガチャー/エラストマーモジュールなどの専門的な矯正歯科製品において特に重要であり、これらの製品では、製品の選定や臨床サポートが購入決定に影響を与える可能性があります。
間接販売セグメントは、予測期間中に著しい成長率を示すと予想されます。この成長は、歯科用卸売業者、医療用品サプライヤー、およびオンライン/Eコマースプラットフォームの拡大によって牽引されており、これらは製品の入手可能性を向上させ、矯正歯科医院が確立された流通ネットワークを通じて複数のブランドを調達することを可能にしています。このチャネルは、メーカーが小規模なクリニックや独立した矯正歯科医にリーチするために地域の卸売業者に依存する可能性がある新興市場において、特に重要です。
地域別分析
北米の歯科矯正装置市場は世界市場を牽引し、2025年には35.6%という最大の売上シェアを占めました。この地域は、米国、カナダ、メキシコ全域にわたり、専門の矯正歯科医院、民間歯科医院、病院、組織化された歯科サービスネットワークなど、確立された歯科および矯正歯科のインフラを背景に、圧倒的な優位性を維持しています。米国は、大規模な歯科医療従事者層と高い歯科医療費に支えられ、同地域で最も発展した市場となっています。2024年の米国の歯科医療費総額は1,890億米ドルに達し、米国歯科医師会(ADA)は、大規模な歯科医院や歯科サービス組織(DSO)への移行が継続していると報告しています。カナダは、確立された矯正歯科専門医ネットワークの恩恵を受けています。米国矯正歯科医師会(AAO)は、米国、カナダ、およびその他の国々で19,000人以上の矯正歯科医を代表しており、この地域にサービスを提供する専門医の基盤が相当な規模であることを示しています。
米国の歯科矯正装置市場の動向
米国の歯科矯正装置市場は、民間の矯正歯科医院やDSO傘下の歯科組織など、大規模かつ多様な矯正歯科診療ネットワークの恩恵を受けています。組織化された歯科医療の拡大により、ブラケット、アーチワイヤー、リガチャー/エラストマーモジュール、チューブ&バンドといった矯正用部品の標準化された調達が促進されています。同時に、患者のニーズはますます多様化しており、成人層ではセラミック製や舌側矯正装置といった審美性の高い選択肢を求める傾向が強まっています。従来の金属製矯正装置も、比較的費用対効果の高い固定式治療オプションとして引き続き利用可能であるため、市場を支えています。これにより、コストパフォーマンスを重視した製品からプレミアムな矯正製品に至るまで、幅広い分野でビジネスチャンスが生まれています。
欧州の歯科矯正装置市場の動向
欧州の歯科矯正装置市場は、英国、ドイツ、フランス、イタリア、スペイン、デンマーク、スウェーデン、ノルウェーなどの各国において、審美的な矯正治療への需要が高まり、歯科審美性への注目が集まっていることから、力強い成長を遂げています。主な成長要因としては、セラミックブラケット、セルフリゲーションシステム、デジタル設計によるオーダーメイド矯正装置など、矯正技術の急速な進歩が挙げられます。これらは、より高い快適性、治療期間の短縮、そして審美性の向上をもたらしています。
英国の歯科矯正装置市場は、若年層患者における矯正治療への強い需要と、確立されたNHS(国民保健サービス)の矯正ケア体制に支えられています。英国矯正歯科協会によると、2024年時点で、英国では年間約20万人の若者がNHSの助成を受けた矯正治療を受けており、これは固定式矯正装置にとって、大規模かつ継続的な患者基盤が存在することを示しています。NHSが資金を提供する治療は、主に明確な臨床的必要性がある18歳未満の患者を対象としており、これにより、従来型ブラケット、セルフリゲートブラケット、アーチワイヤー、およびリガチャー/エラストマーモジュールに対する需要が支えられています。
アジア太平洋地域の歯科矯正装置市場の動向
アジア太平洋地域の歯科矯正装置市場は、特にインドやその他の高成長都市市場において、歯科医療インフラの拡大と近代化に伴い、その重要性を高めています。インドでは、分散した独立開業の歯科医院から、組織化された歯科クリニックネットワークへの移行が進んでおり、標準化された矯正歯科サービスへのアクセスが拡大しています。例えば、2026年4月、Eka Dental Care社は、2027年度までに直営クリニックを25カ所以上に拡大する計画を発表しました。これにより、ムンバイ大都市圏での存在感を強化するとともに、プネやバンガロールなどのティア1都市への進出を図ります。同社はまた、2026年第1四半期に患者数が25~30%増加したことを報告しており、今後12~18ヶ月間で患者数を2~2.5倍に増やす計画です。
中国の歯科矯正市場では、特に主要都市圏において、民間歯科クリニックや矯正歯科サービスネットワークの成長が見られます。歯科サービス提供者の地理的カバー範囲の拡大により、既存の都市圏市場を超えて矯正治療へのアクセスが改善されています。さらに、歯科用ディストリビューターや医療用品サプライヤーを含む直接販売および間接流通チャネルの整備により、メーカーは矯正歯科サービスが拡大している地方都市への進出を進めています。こうした広範な流通インフラは、中国全土における従来の矯正装置およびセルフリゲーション式矯正装置の普及を支えると期待されています。
ラテンアメリカの歯科矯正装置市場の動向
ラテンアメリカの歯科矯正装置市場は、ブラジルの大規模な歯科医療従事者層、確立された民間歯科医療インフラ、そして矯正治療への需要の高まりが引き続き勢いを増していることから、世界的な市場において有利な位置を占めています。ブラジルは世界最大級の歯科医療従事者人口を擁しており、固定式矯正治療を提供できる歯科医師や矯正歯科専門医の幅広い基盤が整っています。同国に確立された民間歯科クリニックや専門診療所のネットワークは、従来型ブラケット、セルフリゲーション型ブラケット、アーチワイヤー、その他の矯正用コンポーネントに対する需要を支えています。さらに、医療従事者の基盤が充実していることから、メーカーは直接販売や歯科用卸売業者を通じて事業を拡大することが可能であり、一方で、価格に敏感な患者にとっては、競争力のある価格のステンレス製矯正装置が依然として重要な選択肢となっています。
中東・アフリカ(MEA)の歯科矯正装置市場の動向
中東・アフリカ(MEA)地域の歯科矯正装置市場は、特にUAE、サウジアラビア、その他の湾岸諸国における歯科医療ツーリズムの成長により、大きなビジネスチャンスが見込まれています。UAEなどの国々は、先進的な民間医療施設、国際的な研修を受けた医療従事者、および専門的な歯科サービスへの投資を通じて、医療および医療ツーリズムの目的地としての地位を強化しています。矯正歯科や審美歯科治療を求める医療ツーリストは、特に治療の質、専門家の知見、および待ち時間の短縮が重視される地域において、セラミック、サファイア、セルフリゲーション、および舌側矯正装置への需要を支える可能性があります。
歯科矯正装置市場の主要企業に関する洞察
歯科矯正装置市場の主要企業には、Ormco Corporation(Envista)、Solventum、American Orthodontics、Dentsply Sirona、Dentaurum GmbH & Co. KG、 フォレスタデント、G&Hオーソドンティクス、トミー株式会社(トリランツ)、GCオーソドンティクス(GCコーポレーション)、デンタル・モレリ、浙江プロテクト医療機器有限公司、モダン・オーソドンティクス、ロッキーマウンテン・オーソドンティクス(RMO)、JJオーソドンティクス、およびOSSTEM ORTHODONTICS Inc.などが挙げられます。各社は、業界における競争優位性を確立するため、顧客基盤の拡大に注力しています。そのため、主要企業は新製品の発売や他社との提携など、いくつかの戦略的取り組みを進めています。
主要な歯科矯正装置メーカー
本調査では、歯科矯正装置市場に関する分析の一環として、以下の主要企業を取り上げています。
- Ormco Corporation (Envista)
- Solventum
- American Orthodontics
- Dentsply Sirona
- Dentaurum GmbH & Co. KG
- Forestadent
- G&H Orthodontics
- Tomy Inc. (Trilanz)
- GC Orthodontics (GC Corporation)
- Dental Morelli
- Zhejiang PROTECT Medical Equipment Co., Ltd.
- Modern Orthodontics
- Rocky Mountain Orthodontics (RMO)
- JJ Orthodontics
- OSSTEM ORTHODONTICS Inc.
- LightForce
最近の動向
- 2026年5月、SMILE-FX Orthodontic Studioは、人工知能と高解像度3D CBCT画像を統合し、予測的な矯正治療計画を策定する「AI Braces」システムを発売しました。このシステムは、予測モデリングを用いて患者の歯列のデジタルツインを作成し、治療期間中の歯の移動をシミュレートします。
「従来の矯正歯科治療には、常に程度の差こそあれ、試行錯誤が伴っていました」と、認定矯正歯科医でありSMILE-FXの創設者である梁(リャン)博士(DDS、MS)は述べています。「SMILE-FXの『AI Braces』を使えば、治療開始から3ヶ月後、6ヶ月後、そして治療完了時の笑顔がどのように見えるかを、患者様に予測画像としてお見せすることができます。AIはコパイロットとして機能し、私の臨床的判断に取って代わるのではなく、それを補完するものです。私たちは共に、これまで不可能だったレベルの精度で、その予測像の実現に向けて取り組んでいます。」
- 2026年4月、LightForce Orthodontics社は、個別化された固定式矯正治療へのアクセスを拡大するために設計された、患者ごとにカスタマイズされた3Dプリント金属ブラケット「LightBracket Metal」を発表しました。この発売により、「ジェネレーティブ・ブレース」が導入されました。これは、各ブラケットが患者様の治療計画から直接生成され、特定の歯に合わせてカスタマイズされるものです。
「何十年もの間、すべての患者様に同じブラケットが使用されてきました。しかし、それは今や過去のものとなります。私たちは、画一的で『ワンサイズ・フィット・オール』のブラケットという概念そのものが考えられないような未来に向けて、加速しています」と、LightForce Orthodonticsの社長であるジェームズ・ロートン氏は述べました。
- 2026年4月、Ormco Corporationは、Damon Clear、Mini Diamond、Orthos、Titanium Orthos、Mini-Twinなどの追加の矯正ブラケットシステムに対応するため、Digital Bondingの機能を拡張しました。同社はまた、AAO 2026年次総会において、新しいツイストトップ式の単回投与システムを特徴とする、強化されたEtchFree Bondingシステムを披露しました。
世界の歯科矯正装置市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界の歯科矯正装置市場レポートを、構成部品、素材、装着方法、患者層、用途、最終用途、流通チャネル、および地域に基づいてセグメント化しました:
- 構成部品別見通し(売上高、10億米ドル、2021年~2033年)
- ブラケット
- 従来型ブラケット
- セルフリゲーションブラケット
- パッシブ・セルフリゲーション
- アクティブ・セルフリゲーション
- アーチワイヤー
- リガチャー/エラストマーモジュール
- チューブおよびバンド
- その他
- ブラケット
- 素材別見通し(売上高、10億米ドル、2021年~2033年)
- ステンレス鋼
- 多結晶セラミック
- 単結晶(サファイア)セラミック
- ニッケル・チタン
- コバルト・クロム
- その他
- 装着方法別見通し(売上高、10億米ドル、2021年~2033年)
- 唇側/頬側
- 舌側
- 患者層別見通し(売上高、10億米ドル、2021年~2033年)
- 小児(12歳未満)
- 10代(12~17歳)
- 成人(18歳以上)
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 歯列矯正
- 歯列の叢生および隙間
- 咬合矯正
- 歯列弓拡大
- その他
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 歯科・矯正歯科クリニック
- 民間クリニック
- DSO傘下
- 病院
- 学術・研究機関
- 歯科・矯正歯科クリニック
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 直接販売
- 間接販売
- 歯科用製品卸売業者
- 医療用品サプライヤー
- オンライン/Eコマース
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- タイ
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. 地域範囲
1.1.2. 推計および予測期間
1.2. 市場の定義
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.1.1. アプローチ1:商品フローアプローチ
1.7.2. 数量・価格分析(モデル2)
1.7.2.1. アプローチ2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次資料一覧
1.8.2. 一次資料一覧
1.8.3. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 歯科矯正装置市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 不正咬合の有病率の上昇および矯正治療ニーズの高まり
3.2.1. 2. 青少年における矯正治療への需要の高まり
3.2.1.3. 口腔の健康と歯科医療へのアクセスに対する関心の高まり
3.2.1.4. ブラケットの設計および矯正用材料の進歩
3.2.1.5. オーダーメイドおよびデジタル製造による矯正装置の採用拡大
3.2.2. 市場制約要因の分析
3.2.2.1. 矯正治療の自己負担額の高さ
3.2.2.2. 保険適用範囲の限定と矯正治療へのアクセス格差
3.2.3. 市場機会の分析
3.2.3.1. 新興市場における手頃な価格の矯正ソリューションの拡大
3.2.3.2. デジタルでカスタマイズされた矯正用ブラケットの成長
3.2.3.3. 審美性が高く目立ちにくい矯正装置のプレミアム化
3.2.3.4. 民間クリニックおよびDSO提携診療所を通じた事業拡大
3.2.3.5. 治療用途に特化した矯正システムの開発
3.2.4. 市場の課題分析
3.2.4.1. セルフリゲーションブラケットの利点に関する臨床的エビデンスのばらつき
3.2.4.2. 手頃な価格と先進的な製品イノベーションのバランス
3.3. 歯科矯正装置市場の分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者からの脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的状況
3.3.2.2. 経済的・社会的状況
3.3.2.3. 技術的状況
3.3.2.4. 環境的状況
3.3.2.5. 法的状況
第4章 歯科用矯正装置市場:構成要素別の推計および動向分析
4.1. セグメント概要
4.2. 世界の歯科用矯正装置市場:構成要素別の推移分析(2025年および2033年、10億米ドル)
4.3. 世界の歯科用矯正装置市場規模および動向分析(構成要素別、2021年~2033年) (10億米ドル)
4.4. ブラケット
4.4.1. ブラケット市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.4.2. 従来型ブラケット
4.4.2.1. 従来型ブラケット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.3. セルフリゲーションブラケット
4.4.3.1. セルフリゲーションブラケット市場の収益推計および予測、2021年~2033年 (10億米ドル)
4.4.3.2. パッシブ・セルフリゲーション
4.4.3.2.1. パッシブ・セルフリゲーション市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4.3.3. アクティブ・セルフリゲーション
4.4.3.3.1. アクティブ・セルフリゲーション市場の収益推計および予測(2021年~2033年)(10億米ドル)
4.5. アーチワイヤー
4.5.1. アーチワイヤー市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6. リガチャー/エラストマーモジュール
4.6.1. リガチャー/エラストマーモジュール市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7. チューブおよびバンド
4.7.1. チューブおよびバンド市場の収益推計および予測、2021年~2033年
(10億米ドル)
4.8. その他
4.8.1. その他市場の売上高推計および予測、2021年~2033年(10億米ドル)
第5章. 歯科矯正装置市場:素材別の推計およびトレンド分析
5.1. セグメント概要
5.2. 世界の歯科矯正装置市場:素材別動向分析、2025年および2033年(10億米ドル)
5.3. 世界の歯科矯正装置市場規模および動向分析(素材別)、2021年~2033年(10億米ドル)
5.4. ステンレス鋼
5.4.1. ステンレス鋼市場の収益推計および予測、2021年~2033年(10億米ドル)
5.5. 多結晶セラミック
5.5.1. 多結晶セラミック市場の収益推計および予測、2021年~2033年(10億米ドル)
5.6. 単結晶(サファイア)セラミック
5.6.1. 単結晶(サファイア)セラミック市場の収益推計および予測、2021年~2033年 (10億米ドル)
5.7. ニッケル・チタン
5.7.1. ニッケル・チタン市場の売上高推計および予測、2021年~2033年 (10億米ドル)
5.8. コバルト・クロム
5.8.1. コバルト・クロム市場の売上高推計および予測(2021年~2033年)(10億米ドル)
5.9. その他
5.9.1. その他市場の売上高推計および予測(2021年~2033年)(10億米ドル)
第6章 歯科矯正装置市場:設置件数の推計およびトレンド分析
6.1. セグメント・ダッシュボード
6.2. 世界の歯科矯正装置市場:装着動向分析、2025年および2033年(10億米ドル)
6.3. 世界の歯科矯正装置市場規模および動向分析(装着方法別)、2021年~2033年(10億米ドル)
6.4. 唇側/頬側
6.4.1. 唇側/頬側市場の収益推計および予測、2021年~2033年(10億米ドル)
6.5. 舌側
6.5.1. 舌側市場の収益推計および予測、2021年~2033年(10億米ドル)
第7章 歯科矯正装置市場:患者グループ別推計およびトレンド分析
7.1. セグメント・ダッシュボード
7.2. 世界の歯科矯正装置市場:患者グループ別の推移分析、2025年および2033年(10億米ドル)
7.3. 世界の歯科矯正装置市場規模およびトレンド分析(患者グループ別、2021年~2033年)(10億米ドル)
7.4. 小児(12歳未満)
7.4.1. 小児(12歳未満)の市場収益推計および予測、2021年~2033年 (10億米ドル)
7.5. 10代(12~17歳)
7.5.1. 10代(12~17歳)の市場収益の推計および予測、2021年~2033年(10億米ドル)
7.6. 成人(18歳以上)
7.6.1. 成人(18歳以上)の市場収益の推計および予測、2021年~2033年(10億米ドル)
第8章 歯科矯正装置市場:用途別推計および動向分析
8.1. セグメント概要
8.2. 世界の歯科矯正装置市場:用途別推移分析、2025年および2033年(10億米ドル)
8.3. 用途別、2021年~2033年の世界の歯科矯正装置市場規模および動向分析 (10億米ドル)
8.4. 歯列矯正
8.4.1. 歯列矯正市場の売上高推計および予測、2021年~2033年(10億米ドル)
8.5. 歯列の叢生および隙間
8.5.1. 歯列の叢生および隙間市場の売上高推計および予測、2021年 ~2033年(10億米ドル)
8.6. 咬合矯正
8.6.1. 咬合矯正市場の収益推計および予測、2021年~2033年(10億米ドル)
8.7. アーチ拡大
8.7.1. アーチ拡張市場の収益推計および予測、2021年~2033年(10億米ドル)
8.8. その他
8.8.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
第9章. 歯科矯正装置市場:最終用途別の推計およびトレンド分析
9.1. セグメント概要
9.2. 世界の歯科矯正装置市場:用途別動向分析、2025年および2033年(10億米ドル)
9.3. 世界の歯科矯正装置市場規模および動向分析(用途別)、2021年~2033年(10億米ドル)
9.4. 歯科・矯正歯科クリニック
9.4.1. 歯科・矯正歯科クリニック市場の収益推計および予測、2021年~2033年(10億米ドル)
9.4.2. 民間クリニック
9.4.2.1. 民間クリニック市場の収益推計および予測、2021年~2033年(10億米ドル)
9.4.3. DSO提携施設
9.4.3.1. DSO提携施設の市場収益の推計および予測、2021年~2033年(10億米ドル)
9.5. 病院
9.5.1. 病院の市場収益の推計および予測、2021年~2033年(10億米ドル)
9.6.
学術・研究機関
9.6.1. 学術・研究機関市場の収益推計および予測、2021年~2033年(10億米ドル)
第10章. 歯科矯正装置市場:流通チャネルの推計および動向分析
10. 1. セグメント・ダッシュボード
10.2. 世界の歯科矯正装置市場:流通チャネルの推移分析、2025年および2033年(10億米ドル)
10.3. 世界の歯科矯正装置市場規模およびトレンド分析(流通チャネル別)、2021年~2033年(10億米ドル)
10.4. 直接販売
10.4.1. 直接販売市場の収益推計および予測、2021年~2033年(10億米ドル)
10.5. 間接販売
10.5.1. 間接販売市場の収益推計および予測、2021年~2033年(10億米ドル)
10.5.2. 歯科用卸売業者
10.5.2.1. 歯科用ディストリビューター市場の収益推計および予測、2021年~2033年(10億米ドル)
10.5.3. 医療用品サプライヤー
10.5.3.1. 医療用品サプライヤー市場の収益推計および予測、2021年~2033年(10億米ドル)
10.5.4. オンライン/Eコマース
10.5.4.1. オンライン/Eコマース市場の収益推計および予測、2021年~2033年(10億米ドル)
第11章. 歯科矯正装置市場:地域別推計およびトレンド分析(構成部品、素材、装着部位、患者層、用途、 最終用途、および流通チャネル別
11.1. 地域別ダッシュボード
11.2. 市場規模および動向分析(2021年~2033年)
11.3. 北米
11.3.1. 北米の歯科矯正装置市場の推計および予測(2021年~2033年)(10億米ドル)
11.3.2. 米国
11.3.2.1. 主要国の動向
11.3.2.2. 競争状況
11.3.2.3. 規制の枠組み
11.3.2.4. 保険償還の状況
11.3.2.5. 米国の歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.3.3. カナダ
11.3.3. 1. 主要国の動向
11.3.3.2. 競争環境
11.3.3.3. 規制の枠組み
11.3.3.4. 保険償還の動向
11.3.3.5. カナダの歯科矯正装置市場の推計および予測、2021年~2033年
(10億米ドル)
11.3.4. メキシコ
11.3.4.1. 主要な国別動向
11.3.4.2. 競争環境
11.3.4.3. 規制の枠組み
11.3.4.4. 保険償還の状況
11.3.4.5. メキシコの歯科矯正装置市場規模の推計および予測(2021年~2033年)(10億米ドル)
11.4. 欧州
11.4.1. 欧州の歯科矯正装置市場規模の推計および予測(2021年~2033年)(10億米ドル)
11.4.2. 英国
11.4.2.1. 主要国の動向
11.4.2.2. 競争環境
11.4.2.3. 規制の枠組み
11.4.2.4. 保険償還の状況
11.4.2.5. 英国の歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.4.3. ドイツ
11.4.3.1. 主要な国別動向
11.4.3.2. 競争環境
11.4.3.3. 規制の枠組み
11.4.3.4. 保険償還の状況
11.4.3.5. ドイツの歯科矯正装置市場に関する推計および予測、2021年~2033年(10億米ドル)
11.4.4. フランス
11.4.4.1. 主要な国別動向
11.4.4.2. 競争環境
11.4.4.3. 規制の枠組み
11.4.4.4. 償還状況
11.4.4.5. フランスの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.4.5. イタリア
11.4.5.1. 主要な国内動向
11.4.5.2. 競争状況
11.4.5.3. 規制の枠組み
11.4.5.4. 保険償還の状況
11.4.5.5. イタリアの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.4.6. スペイン
11.4.6.1. 主要な国別動向
11.4.6.2. 競争環境
11.4.6.3. 規制の枠組み
11.4.6.4. 保険償還の動向
11.4.6.5. スペインの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.4.7. スウェーデン
11.4.7.1. 主要な国別動向
11.4.7.2. 競争環境
11.4.7.3. 規制の枠組み
11.4.7.4. 保険償還の状況
11.4.7.5. スウェーデンの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.4.8. デンマーク
11.4.8.1. 主要な国別動向
11.4.8.2. 競争環境
11.4.8.3. 規制の枠組み
11.4.8.4. 保険償還のシナリオ
11.4.8.5. デンマークの歯科矯正装置市場:推計および予測(2021年~2033年、10億米ドル)
11.4.9. ノルウェー
11.4.9.1. 主要国の動向
11.4.9.2. 競争環境
11.4.9.3. 規制の枠組み
11.4.9.4. 保険償還の動向
11.4.9.5. ノルウェーの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.5. アジア太平洋地域
11.5.1. アジア太平洋地域の歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.5.2. 中国
11.5.2.1. 主要国の動向
11.5.2.2. 競争環境
11.5.2.3. 規制の枠組み
11.5.2.4. 保険償還の状況
11.5.2.5. 中国の歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.5.3. 日本
11.5.3.1. 主要国の動向
11.5.3.2. 競争環境
11.5.3.3. 規制の枠組み
11.5.3.4. 保険償還の動向
11.5.3.5. 日本の歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.5.4. インド
11.5.4.1. 主要国の動向
11.5.4.2. 競争環境
11.5.4.3. 規制の枠組み
11.5.4.4. 保険償還の動向
11.5.4.5. インドの歯科矯正装置市場の推計および予測(2021年~2033年) (10億米ドル)
11.5.5. 韓国
11.5.5.1. 主要な国別動向
11.5.5.2. 競争状況
11.5.5.3. 規制の枠組み
11.5.5.4. 保険償還の状況
11.5.5.5. 韓国における歯科矯正装置市場の推計および予測(2021年~2033年)(10億米ドル)
11.5.6. オーストラリア
11.5.6.1. 主要な国別動向
11.5.6.2. 競争状況
11.5.6.3. 規制の枠組み
11.5.6.4. 保険償還の動向
11.5.6.5. オーストラリアの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.5.7. タイ
11.5.7.1. 主要な国別動向
11. 5.7.2. 競争環境
11.5.7.3. 規制の枠組み
11.5.7.4. 保険償還の状況
11.5.7.5. タイの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.6. ラテンアメリカ
11.6.1. ラテンアメリカの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.6.2. ブラジル
11.6.2.1. 主要国の動向
11.6.2.2. 競争環境
11.6.2.3. 規制の枠組み
11.6.2.4. 保険償還の状況
11.6.2.5. ブラジルの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.6.3. アルゼンチン
11.6.3.1. 主要な国別動向
11.6.3.2. 競争環境
11.6.3.3. 規制の枠組み
11.6.3.4. 保険償還の状況
11.6.3.5. アルゼンチンの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.7. 中東およびアフリカ
11.7.1. 中東およびアフリカの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.7.2. 南アフリカ
11.7.2.1. 主要国の動向
11.7.2.2. 競争環境
11.7.2.3. 規制の枠組み
11.7.2.4. 保険償還の状況
11.7.2.5. 南アフリカの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.7.3. サウジアラビア
11.7.3.1. 主要な国別動向
11.7.3.2. 競争環境
11.7.3.3. 規制の枠組み
11.7.3.4. 保険償還の状況
11.7.3.5. サウジアラビアの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
11.7.4. アラブ首長国連邦(UAE)
11.7.4.1. 主要国の動向
11.7.4.2. 競争環境
11.7.4.3. 規制の枠組み
11.7.4.4. 保険償還の動向
11.7.4.5. UAEの歯科矯正装置市場規模の推計および予測、2021年~2033年(10億米ドル)
11.7.5. クウェート
11.7.5.1. 主要な国別動向
11.7.5.2. 競争環境
11.7.5.3. 規制の枠組み
11.7.5.4. 保険償還の状況
11.7.5.5. クウェートの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
第12章 競争環境
12.1. 主要市場参加者による最近の動向および影響分析
12.2. 企業の分類
12.3. 企業の市場シェア分析(2025年)
12.4. 企業のヒートマップ分析
12.5. 戦略マッピング
12.5.1. 事業拡大
12.5.2. 合併・買収
12.5.3. 提携・協業
12.5.4. 新技術の導入
12.5.5. 研究開発
12.5.6. 企業概要
12.5.7. Ormco Corporation (Envista)
12.5.7.1. 企業概要
12.5.7.2. 財務実績
12.5.7.3. 製品ベンチマーク
12.5.7.4. 戦略的取り組み
12.5.8. Solventum
12.5.8.1. 会社概要
12.5.8.2. 財務実績
12.5.8.3. 製品ベンチマーク
12.5.8.4. 戦略的取り組み
12.5.9. アメリカン・オーソドンティクス
12.5.9.1. 会社概要
12.5.9.2. 財務実績
12.5.9.3. 製品のベンチマーク
12.5.9.4. 戦略的取り組み
12.5.10. デンツプライ・シローナ
12.5.10.1. 会社概要
12.5.10.2. 財務実績
12.5.10.3. 製品のベンチマーク
12.5.10.4. 戦略的取り組み
12.5.11. デンタウラム(Dentaurum GmbH & Co. KG)
12.5.11.1. 会社概要
12.5.11.2. 財務実績
12.5.11.3. 製品のベンチマーク
12.5.11.4. 戦略的取り組み
12.5.12. フォレスタデント
12.5.12.1. 会社概要
12.5.12.2. 財務実績
12.5.12.3. 製品ベンチマーク
12.5.12.4. 戦略的取り組み
12.5.13. G&H Orthodontics
12.5.13.1. 会社概要
12.5.13.2. 財務実績
12.5.13.3. 製品ベンチマーク
12.5.13.4. 戦略的取り組み
12.5.14. トミー株式会社(Trilanz)
12.5.14.1. 会社概要
12.5.14.2. 財務実績
12.5.14.3. 製品ベンチマーク
12.5.14.4. 戦略的取り組み
12.5.15. GC Orthodontics (GC Corporation)
12.5.15.1. 会社概要
12.5.15.2. 財務実績
12.5.15.3. 製品ベンチマーク
12.5.15.4. 戦略的取り組み
12.5.16. デンタル・モレリ
12.5.16.1. 会社概要
12.5.16.2. 財務実績
12.5.16.3. 製品のベンチマーク
12.5.16.4. 戦略的取り組み
12.5.17. 浙江プロテクト医療機器株式会社
12.5.17.1. 会社概要
12.5.17.2. 財務実績
12.5.17.3. 製品ベンチマーク
12.5.17.4. 戦略的取り組み
12.5.18. モダン・オーソドンティクス
12.5.18.1. 会社概要
12.5.18.2. 財務実績
12.5.18.3. 製品のベンチマーク
12.5.18.4. 戦略的取り組み
12.5.19. ロッキーマウンテン・オーソドンティクス(RMO)
12.5.19.1. 会社概要
12.5.19.2. 財務実績
12.5.19.3. 製品のベンチマーク
12.5.19.4. 戦略的取り組み
12.5.20. JJ Orthodontics
12.5.20.1. 会社概要
12.5.20.2. 財務実績
12.5.20.3. 製品ベンチマーク
12.5.20.4. 戦略的取り組み
12.5.21. OSSTEM ORTHODONTICS Inc.
12.5.21.1. 会社概要
12.5.21.2. 財務実績
12.5.21.3. 製品のベンチマーク
12.5.21.4. 戦略的取り組み
12.5.22. LightForce
12.5.22.1. 会社概要
12.5.22.2. 財務実績
12.5.22.3. 製品のベンチマーク
12.5.22.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 北米歯科矯正装置市場(構成部品別、2021年~2033年) (10億米ドル)
表3 北米歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表4 北米歯科矯正装置市場:装着方法別、2021年~2033年(10億米ドル)
表5 北米歯科矯正装置市場:患者グループ別、2021年~2033年(10億米ドル)
表6 北米歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表7 北米歯科矯正装置市場、最終用途別、2021年~2033年(10億米ドル)
表8 北米歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表9 米国歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表10 米国歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表11 米国歯科矯正装置市場:装着方法別、2021年~2033年(10億米ドル)
表12 米国歯科矯正装置市場、患者グループ別、2021年~2033年(10億米ドル)
表13 米国歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表14 米国歯科矯正装置市場、最終用途別、2021年~2033年 (10億米ドル)
表15 米国の歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表16 カナダの歯科矯正装置市場、構成部品別、2021年~2033年(10億米ドル)
表17 カナダの歯科矯正装置市場、素材別、2021年~2033年(10億米ドル)
表18 カナダの歯科矯正装置市場、 装着方法別、2021年~2033年(10億米ドル)
表19 カナダの歯科矯正装置市場、患者グループ別、2021年~2033年(10億米ドル)
表20 カナダの歯科矯正装置市場、用途別、2021年~2033年 (10億米ドル)
表21 カナダの歯科矯正装置市場、最終用途別、2021年~2033年(10億米ドル)
表22 カナダの歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表23 メキシコの歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表24 メキシコの歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表25 メキシコの歯科矯正装置市場:装着方法別、2021年~2033年(10億米ドル)
表26 メキシコの歯科矯正装置市場、患者グループ別、2021年~2033年(10億米ドル)
表27 メキシコの歯科矯正装置市場:用途別、2021年~2033年(10億米ドル)
表28 メキシコの歯科矯正装置市場:最終用途別、2021年~2033年(10億米ドル)
表29 メキシコの歯科矯正装置市場:流通チャネル別、2021年~2033年(10億米ドル)
表30 欧州の歯科用矯正装置市場、構成部品別、2021年~2033年(10億米ドル)
表31 欧州の歯科矯正装置市場、素材別、2021年~2033年(10億米ドル)
表32 欧州の歯科矯正装置市場、装着方法別、2021年~2033年(10億米ドル)
表33 欧州の歯科矯正装置市場、患者層別、2021年~2033年 (10億米ドル)
表34 欧州の歯科用矯正装置市場、用途別、2021年~2033年(10億米ドル)
表35 欧州の歯科用矯正装置市場、最終用途別、2021年 ~2033年(10億米ドル)
表36 欧州の歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表37 ドイツの歯科矯正装置市場、構成部品別、2021年~2033年(10億米ドル)
表38 ドイツの歯科矯正装置市場、 素材別、2021年~2033年(10億米ドル)
表39 ドイツの歯科矯正装置市場、装着方法別、2021年~2033年(10億米ドル)
表40 ドイツの歯科矯正装置市場、患者グループ別、2021年~2033年(10億米ドル)
表41 ドイツの歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表42 ドイツの歯科矯正装置市場、設置方法別、2021年~2033年(10億米ドル)
表43 ドイツの歯科矯正装置市場、最終用途別、2021年~2033年(10億米ドル)
表44 英国の歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表45 英国の歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表46 英国の歯科矯正装置市場:装着方法別、2021年~2033年(10億米ドル)
表47 英国の歯科矯正装置市場、患者グループ別、2021年~2033年(10億米ドル)
表48 英国の歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表49 英国の歯科矯正装置市場、最終用途別、 2021年~2033年(10億米ドル)
表50 英国の歯科矯正装置市場:流通チャネル別、2021年~2033年(10億米ドル)
表51 フランスの歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表52 フランスの歯科矯正装置市場、素材別、2021年~2033年(10億米ドル)
表53 フランスの歯科矯正装置市場、装着方法別、2021年~2033年(10億米ドル)
表54 フランスの歯科矯正装置市場、患者層別、2021年~2033年(10億米ドル)
表55 フランス歯科矯正装置市場、用途別、2021年~2033年 (10億米ドル)
表56 フランス歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表57 フランス歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表58 イタリア歯科矯正装置市場、構成部品別、2021年~2033年(10億米ドル)
表59 イタリアの歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表60 イタリアの歯科矯正装置市場:装着方法別、2021年~2033年(10億米ドル)
表61 イタリアの歯科矯正装置市場:患者層別、2021年~2033年(10億米ドル)
表62 イタリアの歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表63 イタリアの歯科矯正装置市場、最終用途別、2021年~2033年(10億米ドル)
表64 イタリアの歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表65 スペインの歯科矯正装置市場、構成部品別、2021年~2033年(10億米ドル)
表66 スペインの歯科矯正装置市場、素材別、2021年~2033年(10億米ドル)
表67 スペインの歯科矯正装置市場、装着方法別、2021年~2033年 (10億米ドル)
表68 スペインの歯科矯正装置市場、患者グループ別、2021年~2033年(10億米ドル)
表69 スペインの歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表70 スペインの歯科矯正装置市場、最終用途別、2021年 ~2033年(10億米ドル)
表71 スペインの歯科矯正装置市場:流通チャネル別、2021年~2033年(10億米ドル)
表72 デンマークの歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表73 デンマークの歯科矯正装置市場、素材別、2021年~2033年(10億米ドル)
表74 デンマークの歯科矯正装置市場、装着方法別、2021年~2033年(10億米ドル)
表75 デンマークの歯科矯正装置市場、患者層別、2021年~2033年 (10億米ドル)
表76 デンマークの歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表77 デンマークの歯科矯正装置市場、最終用途別、2021年~2033年(10億米ドル)
表78 デンマークの歯科矯正装置市場、流通チャネル別、2021年~2033年 (10億米ドル)
表79 スウェーデンの歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表80 スウェーデンの歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表81 スウェーデンの歯科矯正装置市場:装着方法別、2021年~2033年(10億米ドル)
表82 スウェーデンの歯科矯正装置市場:患者グループ別、2021年~2033年(10億米ドル)
表83 スウェーデンの歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表84 スウェーデンの歯科矯正装置市場、最終用途別、2021年~2033年(10億米ドル)
表85 スウェーデンの歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表86 ノルウェーの歯科矯正装置市場、構成部品別、2021年~2033年(10億米ドル)
表87 ノルウェーの歯科矯正装置市場、素材別、2021年~2033年(10億米ドル)
表88 ノルウェーの歯科矯正装置市場、装着方法別、2021年~2033年 (10億米ドル)
表89 ノルウェーの歯科矯正装置市場、患者グループ別、2021年~2033年(10億米ドル)
表90 ノルウェーの歯科矯正装置市場、用途別、2021年~2033年 (10億米ドル)
表91 ノルウェーの歯科矯正装置市場:最終用途別、2021年~2033年(10億米ドル)
表92 ノルウェーの歯科矯正装置市場:流通チャネル別、2021年 ~2033年(10億米ドル)
表93 アジア太平洋地域の歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表94 アジア太平洋地域の歯科矯正装置市場:素材別、2021年~2033年 (10億米ドル)
表95 アジア太平洋地域の歯科矯正装置市場、装着方法別、2021年~2033年(10億米ドル)
表96 アジア太平洋地域の歯科矯正装置市場、患者グループ別、2021年~2033年(10億米ドル)
表97 アジア太平洋地域の歯科矯正装置市場、用途別、2021年~2033年 (10億米ドル)
表98 アジア太平洋地域の歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表99 アジア太平洋地域の歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表100 中国の歯科矯正装置市場、構成部品別、2021年~2033年 (10億米ドル)
表101 中国の歯科矯正装置市場、素材別、2021年~2033年(10億米ドル)
表102 中国の歯科矯正装置市場、装着方法別、2021年~2033年(10億米ドル)
表103 中国の歯科矯正装置市場、患者層別、2021年~2033年(10億米ドル)
表104 中国の歯科矯正装置市場:用途別、2021年~2033年(10億米ドル)
表105 中国の歯科矯正装置市場:最終用途別、2021年~2033年(10億米ドル)
表106 中国の歯科矯正装置市場:流通チャネル別、2021年~2033年(10億米ドル)
表107 インドの歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表108 インドの歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表109 インドの歯科矯正装置市場、装着方法別、2021年~2033年(10億米ドル)
表110 インドの歯科矯正装置市場、患者グループ別、2021年~2033年 (10億米ドル)
表111 インドの歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表112 インドの歯科矯正装置市場、最終用途別、2021年~2033年(10億米ドル)
表113 インドの歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表114 日本の歯科用ブラケット市場(構成部品別)、2021年~2033年(10億米ドル)
表115 日本の歯科用ブラケット市場(素材別)、 2021年~2033年(10億米ドル)
表116 日本の歯科用ブレース市場、装着方法別、2021年~2033年(10億米ドル)
表117 日本の歯科用ブレース市場、患者層別、2021年~2033年(10億米ドル)
表118 日本の歯科用ブレース市場、用途別、2021年~ 2033年(10億米ドル)
表119 日本の歯科用ブレース市場、用途別、2021年~2033年(10億米ドル)
表120 日本の歯科用矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表121 オーストラリアの歯科用矯正装置市場、構成部品別、2021年~2033年(10億米ドル)
表122 オーストラリアの歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表123 オーストラリアの歯科矯正装置市場:装着方法別、2021年~2033年(10億米ドル)
表124 オーストラリアの歯科矯正装置市場:患者グループ別、2021年~2033年(10億米ドル)
表125 オーストラリアの歯科矯正装置市場:用途別、2021年~2033年(10億米ドル)
表126 オーストラリアの歯科矯正装置市場、設置方法別、2021年~2033年(10億米ドル)
表127 オーストラリアの歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表128 韓国の歯科矯正装置市場、構成部品別、2021年~2033年 (10億米ドル)
表129 韓国歯科矯正装置市場、素材別、2021年~2033年(10億米ドル)
表130 韓国歯科矯正装置市場、装着方法別、2021年~2033年(10億米ドル)
表131 韓国における歯科矯正装置市場(患者グループ別、2021年~2033年)(10億米ドル)
表132 韓国における歯科矯正装置市場(用途別、2021年~2033年) (10億米ドル)
表133 韓国歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表134 韓国歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表135 タイの歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表136 タイの歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表137 タイの歯科矯正装置市場:装着方法別、2021年~2033年(10億米ドル)
表138 タイの歯科矯正装置市場:患者グループ別、2021年~2033年(10億米ドル)
表139 タイの歯科矯正装置市場:用途別、2021年~2033年(10億米ドル)
表140 タイの歯科矯正装置市場:最終用途別、2021年~2033年(10億米ドル)
表141 タイの歯科矯正装置市場:流通チャネル別、2021年~2033年(10億米ドル)
表142 ラテンアメリカの歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表143 ラテンアメリカの歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表144 ラテンアメリカの歯科矯正装置市場:装着方法別、2021年~2033年(10億米ドル)
表145 ラテンアメリカの歯科矯正装置市場:患者グループ別、2021年~2033年(10億米ドル)
表146 ラテンアメリカの歯科矯正装置市場:用途別、2021年 ~2033年(10億米ドル)
表147 ラテンアメリカ歯科矯正装置市場:用途別、2021年~2033年(10億米ドル)
表148 ラテンアメリカ歯科矯正装置市場:流通チャネル別、2021年~2033年(10億米ドル)
表149 ブラジル歯科矯正装置市場(構成部品別)、2021年~2033年(10億米ドル)
表150 ブラジル歯科矯正装置市場(素材別)、2021年~2033年(10億米ドル)
表151 ブラジル歯科矯正装置市場(装着方法別)、 2021年~2033年(10億米ドル)
表152 ブラジル歯科矯正装置市場:患者グループ別、2021年~2033年(10億米ドル)
表153 ブラジル歯科矯正装置市場:用途別、2021年~2033年(10億米ドル)
表154 ブラジル歯科矯正装置市場、設置方法別、2021年~2033年(10億米ドル)
表155 ブラジル歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表156 アルゼンチン歯科矯正装置市場、構成部品別、2021年~2033年 (10億米ドル)
表157 アルゼンチンの歯科矯正装置市場、素材別、2021年~2033年(10億米ドル)
表158 アルゼンチンの歯科矯正装置市場、装着方法別、2021年~2033年(10億米ドル)
表159 アルゼンチンの歯科矯正装置市場:患者グループ別、2021年~2033年(10億米ドル)
表160 アルゼンチンの歯科矯正装置市場:用途別、2021年~2033年(10億米ドル)
表161 アルゼンチンの歯科矯正装置市場:最終用途別、2021年~2033年(10億米ドル)
表162 アルゼンチンの歯科矯正装置市場:流通チャネル別、2021年~2033年(10億米ドル)
表163 MEA(中東・アフリカ)歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表164 MEA(中東・アフリカ)歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表165 MEA(中東・アフリカ)歯科矯正装置市場:装着方法別、2021年~2033年(10億米ドル)
表166 MEA歯科矯正装置市場、患者グループ別、2021年~2033年(10億米ドル)
表167 MEA歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表168 MEA歯科矯正装置市場、最終用途別、2021年~2033年(10億米ドル)
表169 MEA歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表170 南アフリカ歯科矯正装置市場、構成部品別、2021年~2033年(10億米ドル)
表171 南アフリカ歯科矯正装置市場、素材別、2021年~2033年(10億米ドル)
表172 南アフリカの歯科矯正装置市場、装着方法別、2021年~2033年(10億米ドル)
表173 南アフリカの歯科矯正装置市場、患者グループ別、2021年~2033年(10億米ドル)
表174 南アフリカの歯科矯正装置市場、用途別、2021年~2033年 (10億米ドル)
表175 南アフリカの歯科矯正装置市場、用途別、2021年~2033年(10億米ドル)
表176 南アフリカの歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表177 サウジアラビアの歯科矯正装置市場:構成部品別、2021年~2033年(10億米ドル)
表178 サウジアラビアの歯科矯正装置市場:素材別、2021年~2033年(10億米ドル)
表179 サウジアラビアの歯科矯正装置市場:装着方法別、2021年~2033年(10億米ドル)
表180 サウジアラビアの歯科矯正装置市場:患者グループ別、2021年~2033年(10億米ドル)
表181 サウジアラビアの歯科矯正装置市場:用途別、2021年~2033年(10億米ドル)
表182 サウジアラビアの歯科矯正装置市場:最終用途別、2021年~2033年(10億米ドル)
表 183 サウジアラビアの歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表184 アラブ首長国連邦(UAE)の歯科矯正装置市場、構成部品別、2021年~2033年(10億米ドル)
表185 アラブ首長国連邦(UAE)の歯科矯正装置市場、素材別、 2021年~2033年(10億米ドル)
表186 アラブ首長国連邦(UAE)の歯科矯正装置市場:装着部位別、2021年~2033年(10億米ドル)
表187 アラブ首長国連邦(UAE)の歯科矯正装置市場:患者層別、2021年~2033年(10億米ドル)
表188 アラブ首長国連邦(UAE)の歯科矯正装置市場:用途別、 2021年~2033年(10億米ドル)
表189 アラブ首長国連邦(UAE)の歯科矯正装置市場、最終用途別、2021年~2033年(10億米ドル)
表190 アラブ首長国連邦(UAE)の歯科矯正装置市場、流通チャネル別、2021年~2033年(10億米ドル)
表191 クウェートの歯科矯正装置市場(構成部品別)、2021年~2033年(10億米ドル)
表192 クウェートの歯科矯正装置市場(素材別)、2021年~2033年 (10億米ドル)
表193 クウェート歯科矯正装置市場、装着方法別、2021年~2033年(10億米ドル)
表194 クウェート歯科矯正装置市場、患者層別、2021年~2033年 (10億米ドル)
表195 クウェート矯正装置市場:用途別、2021年~2033年(10億米ドル)
表196 クウェート矯正装置市場:最終用途別、2021年~2033年(10億米ドル)
表197 クウェート矯正装置市場:流通チャネル別、2021年~2033年 (10億米ドル)
図一覧
図1 歯科矯正装置市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競合環境の概要
図10 歯科矯正装置市場の規模と成長見通し(10億米ドル)
図11 歯科矯正装置市場:業界バリューチェーン分析
図12 歯科矯正装置市場:市場ダイナミクス
図13 歯科矯正装置市場:ポーターの分析
図14 歯科矯正装置市場:PESTEL分析
図15 歯科矯正装置市場の構成別シェア、2025年および2033年(10億米ドル)
図16 歯科矯正装置市場(構成別):市場シェア、2025年および2033年
図17 ブラケット市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図18 従来型ブラケット市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図19 セルフリゲーションブラケット市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図20 パッシブ・セルフリゲーション市場の推計および予測、2021年 ~2033年(売上高、10億米ドル)
図21 アクティブ・セルフリゲーション・ブラケット市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図22 アーチワイヤー市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図23 リガチャー/エラストマーモジュール市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図24 チューブおよびバンド市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図25 その他のコンポーネント市場の推計および予測、2021年 ~2033年(売上高、10億米ドル)
図26 歯科矯正装置市場の素材別シェア、2025年および2033年(10億米ドル)
図27 歯科矯正装置市場(素材別):市場シェア、2025年および2033年
図28 ステンレス鋼市場の推計および予測、2021年 – 2033年(売上高、10億米ドル)
図29 多結晶セラミック市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図30 単結晶(サファイア)セラミック市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図31 ニッケル- チタン市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図32 コバルト・クロム市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図33 その他の材料市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図34 歯科矯正装置市場の設置部位別シェア、2025年および 2033年(10億米ドル)
図35 歯科矯正装置市場(装着部位別):市場シェア、2025年および2033年
図36 唇側/頬側市場の見積もりおよび予測、2021年~2033年(売上高、10億米ドル)
図37 舌側矯正市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図38 患者グループ別歯科矯正装置市場シェア、2025年および2033年 (10億米ドル)
図39 患者グループ別歯科矯正装置市場:市場シェア、2025年および2033年
図40 小児(12歳未満)市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図41 10代(12~17歳) 市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
図42 成人(18歳以上)の市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
図43 用途別歯科矯正装置の市場シェア、2025年および2033年(10億米ドル)
図44 用途別歯科矯正装置市場:市場シェア、2025年および2033年
図45 歯列矯正市場の推計および予測、2021年~2033年(売上高、 10億米ドル)
図46 歯列の叢生・隙間市場の見積もりおよび予測、2021年~2033年(売上高、10億米ドル)
図47 咬合矯正市場の見積もりおよび予測、2021年~2033年(売上高、10億米ドル)
図48 歯列弓拡大市場の見積もりおよび予測、2021年 ~2033年(売上高、10億米ドル)
図49 その他の用途市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図50 用途別歯科矯正装置の市場シェア、2025年および2033年(10億米ドル)
図51 歯科矯正装置市場(用途別):市場シェア、2025年および2033年
図52 歯科・矯正歯科クリニック市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図53 民間クリニック市場の推計および予測、2021年~2033年(売上高、 10億米ドル)
図54 DSO提携施設市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図55 病院市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図56 学術・研究機関市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図57 歯列矯正装置市場の流通チャネル別市場シェア、2025年および2033年(10億米ドル)
図58 歯列矯正装置市場(流通チャネル別):市場シェア、2025年および2033年
図59 直接販売市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図60 間接販売市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図61 歯科用ディストリビューター市場の推計および予測、2021年~2033年 (売上高、10億米ドル)
図62 医療用品サプライヤー市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図63 オンライン/Eコマース市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図64 地域別市場:主なポイント
図65 北米歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図66 米国歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図67 カナダの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図68 メキシコの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図69 欧州の歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図70 英国の歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図71 ドイツの歯科矯正装置市場の推計および予測、2021年~2033年 (10億米ドル)
図72 フランスにおける歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図73 イタリアにおける歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図74 スペインにおける歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図75 スウェーデンの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図76 デンマークの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図77 ノルウェーの歯科矯正装置市場の推計および予測、2021年~2033年 (10億米ドル)
図78 アジア太平洋地域の歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図79 中国の歯科矯正装置市場の推計および予測、2021年~2033年 (10億米ドル)
図80 日本の歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図81 インドの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図82 韓国の歯科矯正装置市場の推計および予測、2021年~2033年 (10億米ドル)
図83 オーストラリアの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図84 タイの歯科矯正装置市場の推計および予測、2021年~2033年 (10億米ドル)
図85 ラテンアメリカにおける歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図86 ブラジルにおける歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図87 アルゼンチンにおける歯科矯正装置市場の推計および予測、2021年~2033年 (10億米ドル)
図88 中東・アフリカ(MEA)の歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図89 南アフリカの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図90 サウジアラビアの歯科矯正装置市場の推計および予測、2021年~2033年 (10億米ドル)
図91 アラブ首長国連邦(UAE)の歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図92 クウェートの歯科矯正装置市場の推計および予測、2021年~2033年(10億米ドル)
図93 主要企業の分類
図94 企業の市場における位置づけ
図95 主要企業の市場シェア分析(2025年)
図96 戦略的枠組み









