浸漬タンク市場の概要
市場の概要
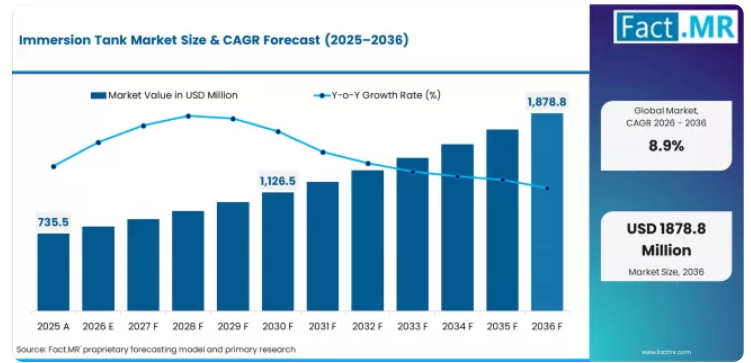
- 2025年、世界の浸漬タンク市場の規模は約7億3,550万米ドルでした。
- 同市場は2026年に8億100万米ドルに達すると推定されており、2036年までに18億7,880万米ドルに達すると予測されています。
- 浸漬タンク市場は、予測期間中に年平均成長率(CAGR)8.9%で拡大する見込みです。
- 2026年から2036年の間に、この市場は1,078.2百万米ドルの絶対的なビジネスチャンスを生み出すと予想されています。
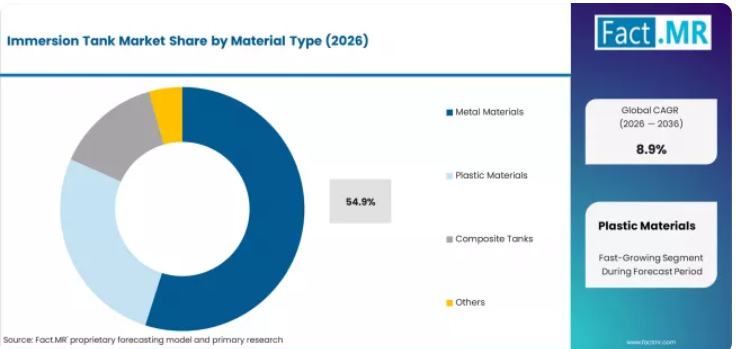
- 素材タイプ別セグメントにおいて、2026年には金属素材が市場シェアの54.9%を占めています。
- インド(11.2%)と日本(10.4%)は、予測期間中の主要な成長市場となります。
- 需要と成長の要因
- データセンター、AIインフラ、HPC向けの熱管理ソリューションに対する需要の高まりが、浸漬タンクソリューションの導入を後押ししています。
- 運用にかかるエネルギーコストや冷却関連のメンテナンスコストへの注目が高まっていることから、高度な浸漬タンクソリューションの利用が進んでいます。
- 持続可能性に関する規制の厳格化やESG目標の推進により、水使用量の削減やエネルギー効率の向上を図るソリューションが注目されています。
- ハイパースケールデータセンター、コロケーションプロバイダー、クラウドプロバイダーの成長により、信頼性の高い高密度冷却ソリューションへのニーズが高まっています。
- 高出力プロセッサ、グラフィックス処理ユニット(GPU)、および特定用途向け集積回路(ASIC)ベースのシステムの人気が高まっていることから、堅牢で拡張性があり、大容量の浸漬タンクに対する需要が増加しています。
- 合成誘電体、バイオベースの冷却剤、およびモジュール式タンクアーキテクチャの開発により、システムの耐久性、冷却性能、およびライフサイクル効率の面でメリットがもたらされています。
- 製品およびセグメント別見通し
- 金属材料市場は、2026年までに160,788.4千米ドルに達すると予測されています。産業、製薬、データセンター用途におけるステンレス鋼およびアルミニウム製タンクの需要拡大が、2026年にコーティングタンクの材料タイプセグメントが市場全体の54.9%を占める主な要因となっています。
- プラスチック材料セグメントは、腐食性化学処理や電気めっき施設におけるポリプロピレンおよびHDPE製タンクの採用拡大に支えられ、26.8%のシェアを占めています。
- 標準タンクは、従来の産業用冷却、加熱、および処理用途での幅広い利用により、タイプ別セグメントの66.9%のシェアを占めています。
- 特注タンクは33.1%のシェアを占めており、AIデータセンター、HPC(ハイパフォーマンスコンピューティング)環境、および特殊な産業施設での用途が増加しています。
- 中容量(500~5,000 L)のタンクは、多様な産業および商業分野での用途により、タンク容量セグメントで48.2%のシェアを占め、市場をリードしています。
- 小容量(500 L未満)のタンクは、実験室、パイロットスケール、および電子機器の試験での用途により、同セグメントの27.8%のシェアを占めています。
- 合成誘電体流体は、その高い熱安定性と浸漬冷却での利用拡大により、冷却流体タイプ市場で39.7%の市場シェアを占め、市場をリードしています。
- 地域別および競争環境の見通し
- アジア太平洋地域は、データセンター、AIインフラ、電子機器製造、および工業プロセス産業が急速に拡大していることから、主要な成長地域になると予想されます。
- インドと中国の両国では、ハイパースケールデータセンターへの投資、半導体産業の拡大、バッテリー冷却への需要、およびデジタルインフラの整備により、力強い成長が見込まれています。
- 北米と欧州は、産業用タンク向けの熱管理およびエネルギー効率の高い冷却のための高性能ソリューションの開発に継続的に注力している他の2つの地域です。
- 合成誘電体流体、モジュール式浸漬タンクシステム、自動監視プラットフォーム、および予知保全技術の開発は、市場を牽引する技術的進歩の一部です。
- IT・通信、製造、医療、自動車、研究機関における利用拡大により、市場の機会は拡大しています。
- この市場で活動している主要企業には、LiquidStack、GRC、Submer、Asperitas、Midas Immersion Cooling、Iceotope、ExaScaler、DCX Liquid Cooling Systems、LiquidCool Solutions、および富士通(一部の浸漬システム)が含まれます。
- アナリストの見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、「液浸タンク市場は、現在、貯蔵やプロセス向けの従来の産業用タンクシステムという枠を超えて進化しています。成長の主な原動力となっているのは、AIインフラ、ハイパースケールデータセンター、高性能コンピューティングクラスター、および高度な産業用熱管理アプリケーションです。電力密度の増加や、より厳格な持続可能性目標の達成に伴い、エンドユーザーは、放熱性の向上、エネルギー消費量の削減、水使用量の削減、そして次世代のコンピューティングおよび産業インフラとの高い互換性を提供する液浸タンク技術を採用しています。
主な成長要因、制約、および機会
成長を牽引する主な要因
- AIサーバーやGPUからの需要増加に加え、空気冷却方式よりも高度な冷却ソリューションを必要とする高密度コンピューティングシステムへの需要も高まっています。
- より高い効率とラック密度を必要とするハイパースケールデータセンター、クラウド、およびHPC事業者の成長。
- エネルギー効率、水効率、および環境に優しい冷却ソリューションへの注目が高まっていることが、イマージョンタンクの成長を後押ししています。
主な市場の制約
- 導入時の初期コストやインフラの再設計にかかる費用が高額であるため、普及の妨げとなる可能性があります。
- また、ハードウェア、流体、および保守手順における互換性の問題も、導入の遅れにつながる可能性があります。
- 企業の設備投資サイクルやデータセンターへの投資動向に依存しているため、需要の変動が生じる可能性があります。
主な機会分野
- エッジにおけるAIインフラ、通信、バッテリー冷却などへの応用拡大が、新たな可能性を切り開いています。
- モジュール式、カスタム仕様、およびスマートモニタリング機能を備えたタンクソリューションへの需要の高まりが、高い収益の可能性を牽引しています。
- 従来の冷却システムの改修による置き換えは、その他の施設において、長期的な成長のもう一つの源泉になると予想されます。
マイクロ流体チップ冷却市場のセグメント別分析
- 金属材料は、高い構造強度、耐食性、および工業プロセス、製薬、データセンターの冷却用途における広範な利用に支えられ、2026年には材料タイプセグメントの54.9%を占める見込みです。
- 2026年には、タンクタイプ別セグメントにおいて標準タンクが66.9%を占めると見込まれます。これは、従来の産業および商業環境で使用される、コスト効率に優れ、すぐに導入可能なシステムへの需要が依然として集中しているためです。
- 2026年には、冷却流体タイプ別セグメントにおいて合成誘電体流体が39.7%を占めると見込まれます。これは、優れた熱安定性、電気絶縁特性、および浸漬冷却システムでの使用増加に牽引されています。
「浸漬タンク市場」レポートは、材質、タンクタイプ、容量、冷却液の種類、用途、最終用途、および地域に基づいてセグメント化されています。カテゴリーのうち、市場は材質別に金属製、プラスチック製、複合材製、その他に分類されます。タンクタイプ別には、標準タンクとカスタムタンクで構成されています。容量別では、小型、中型、大型に分類されます。用途別では、データセンターが22.6%という最大のシェアを占めており、アジア太平洋地域では、デジタルインフラの急速な拡大、製造業の成長、および産業投資の増加に伴い、消費量の伸び率が高くなっています。
浸漬タンク市場を支配しているのはどの素材タイプセグメントでしょうか?
浸漬タンク市場において支配的な材質セグメントは金属材料であり、2026年には市場総価値の約54.9%を占めると予測されています。この優れた性能により、高い構造的強度と長寿命、耐食性、そして多岐にわたる産業用処理、製薬、および浸漬冷却用途において、金属材料は最前線に位置しています。金属製タンクは、耐久性、熱安定性、および大量処理が求められる用途において、引き続き高い支持を得ています。
浸漬タンク市場を支配しているのはどの用途セグメントでしょうか?
浸漬タンク市場における最大の用途セグメントはデータセンターであり、2026年には市場シェアの約22.6%を占める見込みです。市場の拡大は、ハイパースケールインフラやクラウドインフラの成長、および浸漬冷却システムなどの新興の高密度サーバーソリューションの普及によって牽引されています。エネルギー効率、低いPUE、そして計算性能の向上が、データセンターが浸漬タンクを好む理由です。
浸漬タンク市場を支配しているのはどのタンクタイプセグメントでしょうか?
浸漬タンク市場において主導的なタンクタイプセグメントは標準タンクであり、2026年までに市場シェアの66.9%を占めると予想されています。その優位性は、所有コストの低さ、設置の簡便さ、実証済みの産業用信頼性、そしてさまざまな冷却、加熱、処理作業への幅広い適用可能性によって説明できます。標準化されたソリューションは、現在、主流の用途において主流のシステムとなっています。
浸漬タンク市場を支配しているのはどの容量セグメントでしょうか?
浸漬タンク市場で主導的な容量セグメントは中容量(500~5,000 L)であり、2026年には市場総価値の約48.2%を占めると見込まれています。このセグメントは、バランスの取れた拡張性、運用上の柔軟性、および中規模の工業プラント、研究所、商業施設、モジュラー型データセンターでの導入が広く進んでいるという利点があります。
浸漬タンク市場を支配しているのはどの冷却流体タイプセグメントでしょうか?
浸漬タンク市場において主導的な地位を占める冷却流体タイプセグメントは「合成誘電体流体」であり、2026年には市場価値の約39.7%を占めると予想されています。この優位性は、高い熱効率、電気絶縁性能、流体の長寿命、およびAIサーバー、HPCクラスター、ミッションクリティカルな浸漬冷却環境での利用拡大によって支えられています。
イマージョンタンク市場を牽引しているのはどの最終用途産業セグメントでしょうか?
イマージョンタンク市場において最大の最終用途産業セグメントはIT・通信であり、2026年には市場価値の約26.8%を占めると見込まれています。データセンター、通信インフラ、エッジコンピューティング、およびデジタルトランスフォーメーションの取り組みにおける力強い成長が、このセクターにおけるイマージョンタンクシステムへの需要を加速させています。
主要市場における地域別見通し
- インドは、データセンターの積極的な建設、クラウド導入の拡大、AIインフラへの投資増加、およびデジタル化と電子機器製造に対する政府の強力な推進により、11.2%の成長が見込まれています。
- 北米は安定した成長を維持しており、米国はハイパースケールクラウドの拡大、高度なAIサーバーの導入、および浸漬冷却システムの導入第1波の恩恵を受け、7.9%の成長が見込まれます。カナダは、HPCへの投資増加、再生可能エネルギーを利用したデータセンター、および企業インフラのアップグレードに後押しされ、9.9%の成長が見込まれます。
- アジア太平洋地域(APAC)は引き続き魅力的な市場であり、中国はデジタルインフラの拡大、バッテリー製造の成長、および産業オートメーションへの投資に支えられ、10.2%の成長が見込まれます。日本は10.4%で、高度なエンジニアリング、強固な半導体エコシステム、および精密冷却システムが要因となっています。
- 欧州の需要は安定しており、ドイツは6.6%で、工業製造や化学処理の需要、および持続可能性を重視した冷却システムのアップグレードが牽引しています。英国は7.1%で、AI研究インフラ、コロケーションデータセンターの拡張、および技術アップグレードプログラムに支えられています。
- アジア太平洋地域は、インド、中国、日本、および東南アジア諸国が、クラウド投資の増加、製造業の多角化、そしてエネルギー効率の高い浸漬タンクの利用拡大によるインフレ圧力の緩和を牽引しており、最も成長が見込まれる地域となる見込みです。
北米 – AIインフラのリーダーシップ拠点
北米は成熟したイノベーション志向の市場であり、ハイパースケールデータセンター、AIサーバーの導入、産業の近代化、およびエネルギー効率の高い冷却システムのアップグレードが需要を牽引しています。LiquidStack、GRC、富士通をはじめとする主要企業や、グローバルなテクノロジーインテグレーターは、先進的な浸漬冷却エコシステムや戦略的パートナーシップを通じて、強力な存在感を維持しています。この地域では、既存設備への導入や次世代の浸漬タンクシステムに重点が置かれています。
- 米国:米国における浸漬タンクの需要は、2036年まで年平均成長率(CAGR)7.9%で増加すると予測されています。
- カナダ:カナダにおける浸漬タンクの需要は、2036年まで年平均成長率(CAGR)9.9%で増加すると予測されています。
欧州 – 持続可能性と効率性が牽引する市場
欧州は、技術主導型の市場であり、需要は炭素排出削減目標、高効率な産業用システム、および持続可能なデータセンターインフラによって形成されています。Submer、Asperitas、および地域のエンジニアリング企業などの企業は、統合型浸漬タンクソリューションや低エネルギー冷却システムの開発を進めています。
- ドイツ:ドイツにおけるイマージョンタンクの需要は、2036年まで年平均成長率(CAGR)6.6%で増加すると予測されています。
- 英国: 英国におけるイマージョンタンクの需要は、2036年まで年平均成長率(CAGR)7.1%で増加すると予測されています。
アジア太平洋地域 – デジタルインフラと製造業の拠点
アジア太平洋地域は、エレクトロニクス製造の拡大、クラウドインフラへの急速な投資、産業オートメーション、およびバッテリー生産エコシステムに支えられた、世界的な主要成長拠点です。中国、日本、インド、および東南アジアでは、コンピューティングおよび産業用途において、浸漬タンクの採用がますます進んでいます。
中国:中国における浸漬タンクの需要は、2036年まで年平均成長率(CAGR)10.2%で増加すると予測されています。
日本:日本におけるイマージョンタンクの需要は、2036年まで年平均成長率(CAGR)10.4%で増加すると予測されています。
インド:インドにおけるイマージョンタンクの需要は、2036年まで年平均成長率(CAGR)11.2%で増加すると予測されています。
イマージョンタンク市場:国別価値分析 | 出典:Fact.MR
ラテンアメリカ – 新興の産業近代化市場
ラテンアメリカは、産業の自動化の進展、食品加工業の拡大、鉱業への投資、およびデジタルインフラの整備拡大に支えられ、新興の需要拠点となっています。グローバルベンダー各社は、販売代理店や地域パートナーシップを通じて、同地域での存在感を強化しています。
ブラジル:ブラジルにおける浸漬タンクの需要は、産業およびデータセンターへの投資に支えられ、2036年まで堅調な成長が見込まれています。
中東・アフリカ – スマートインフラの拡大地域
中東・アフリカ地域は、インフラ主導の新興市場であり、スマートシティプロジェクト、ハイパースケールデータセンターへの投資、公益事業の近代化、および水処理インフラによって需要が支えられています。世界をリードするベンダー各社は、戦略的提携やサービスネットワークの拡大を通じて市場に参入しています。
サウジアラビア(KSA):KSAにおける浸漬タンクの需要は、「ビジョン」主導のデジタルおよび産業投資に支えられ、2036年まで力強い成長を遂げると予測されています。
Fact.MRによる浸漬タンク市場の分析では、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカを網羅した包括的な地域別見通しを提供しています。読者の皆様は、成熟市場と新興市場の両方を形作る、国別のインサイト、成長トレンド、産業需要のパターン、および浸漬冷却の導入動向にアクセスすることができます。
競合ベンチマーキングと企業のポジショニング
浸漬タンク市場を牽引する主要企業
グローバルプレーヤーであるLiquidStack、GRC、Submer、富士通、Asperitasは現在、世界市場の約55~65%のシェアを占めており、浸漬冷却タンク市場の規模は少数のプレーヤーに偏っています。冷却性能、タンクの耐久性、拡張性、流体との適合性、導入の柔軟性、および総所有コストが、競争上の議論の焦点となりました。
インフラ中心の大手企業は、確立された顧客関係、グローバルなサービス提供能力、およびハイパースケールデータセンター、エンタープライズコンピューティングイニシアチブ、産業用ユースケースにおける強固な基盤という強みを持っています。LiquidStack、Submer、Asperitas、Iceotopeのような技術主導型の企業は、独自の液浸冷却アーキテクチャ、モジュラー式タンクプラットフォーム、自動監視ソリューション、および最高効率の流体管理ソリューションを武器に競争しています。
ハイパースケーラー、コロケーションプロバイダー、メーカー、企業を含む顧客は、単一ベンダーへの依存を回避し、価格決定力を高め、技術の選択肢を広げるために、マルチベンダーによる調達アプローチをますます採用しています。ベンダーの価格決定力は引き続き中程度であり、特に既存設備への後付け導入、大規模展開、およびデータセンターコンプレックス(DCC)においてその傾向が顕著です。
最近の業界動向
- Iceotope、液体冷却技術の革新で特許200件の節目に到達 (2026年4月)
- Iceotope社は、世界中で取得済みおよび出願中の特許が200件を突破したことを発表し、AIインフラ、ハイパースケールデータセンター、および次世代コンピューティング環境向けの精密液体冷却技術における知的財産のリーダーシップを強化しました。[1]
- GRC、高度な液体冷却導入向けに「ReliaSys IR500」冷却液分配ユニットを発売(2025年11月)
- GRCは、「ReliaSys IR500 CDU」を発表しました。この製品は、最大500kWの冷却能力を提供し、AIデータセンターやエンタープライズコンピューティング施設におけるダイレクト液体冷却およびリアドア熱交換器のアプリケーションをサポートします。[2]
- Submer、中東、アフリカ、トルコ全域での事業体制を強化(2025年10月)
- Submer社は、中東、アフリカ、トルコ全域で事業拠点を拡大し、浸漬冷却インフラの導入を加速させるとともに、AI対応デジタルインフラへの高まる需要に対応しました。[3]
- LiquidStack、テキサス州に第2の製造拠点を設立し、生産拠点を2倍に拡大(2025年3月)
- LiquidStack社は、テキサス州キャロルトンに第2の製造拠点を開設し、AI、ハイパースケール、HPC市場向けの浸漬冷却および液体冷却システムの生産能力を大幅に拡大しました。[4]
- LiquidStackとInnovo Forgeが提携し、液体冷却式モジュラーデータセンターを提供(2025年11月)
- LiquidStackはInnovo Forgeと戦略的提携を結び、UAEおよび世界市場の顧客向けに、高度な液体冷却システムを備えたモジュラーデータセンターソリューションを共同開発することとなりました。[5]
イマージョンタンク市場を牽引する主要企業
- LiquidStack
- GRC
- Submer
- Asperitas
- Midas Immersion Cooling
- Iceotope
- ExaScaler
- DCX Liquid Cooling Systems
- LiquidCool Solutions
- Fujitsu
材質別、タンクタイプ別、容量別、冷却媒体別、用途別、最終用途産業別、および地域別の分析
- 材質別の浸漬タンク市場
- 金属材料
- ステンレス鋼
- 炭素鋼
- アルミニウム
- プラスチック材料
- ポリプロピレン(PP)
- ポリエチレン(HDPE/PE)
- PVC/CPVC
- 複合材製タンク
- ガラス繊維強化プラスチック(FRP)
- ハイブリッド複合材
- その他
- 金属材料
- タンクタイプ別の浸漬タンク市場
- 標準タンク
- オープントップタンク
- 密閉タンク
- 断熱タンク
- 特注タンク
- 組立式タンク
- モジュラー式タンク
- 標準タンク
- 容量別の浸漬タンク市場
- 小容量(500 L未満)
- 中容量(500~5,000 L)
- 大容量(5,000 L超)
- 冷却流体タイプ別の浸漬タンク市場
- 鉱物油系流体
- 合成誘電流体
- フッ素系/エンジニアリング流体
- バイオ由来/持続可能な流体
- 用途別の浸漬タンク市場
- データセンター
- AI/HPCサーバー
- 電気めっき
- 化学処理
- 食品加工
- 製薬
- バッテリー冷却
- 電子機器試験
- 水処理
- その他
- 浸漬タンク市場(最終用途産業別)
- IT・通信
- 製造
- 化学
- エネルギー・公益事業
- 自動車
- 医療
- BFSI
- 研究機関
- 浸漬タンク市場(地域別)
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 東アジア
- 中国
- 日本
- 韓国
- 台湾
- 南アジア・太平洋地域
- インド
- シンガポール
- オーストラリア
- ASEAN
- 西ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ベネルクス
- 北欧
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ポーランド
- ハンガリー
- チェコ共和国
- バルカン半島・バルト諸国
- 東ヨーロッパのその他地域
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカのその他地域
- 北米
目次
浸漬タンク市場 – エグゼクティブサマリー
市場の概要
市場の定義と概要
市場の分類/調査範囲
2021年~2025年の世界の浸漬タンク市場の需要分析および2026年~2036年の予測
2021年~2025年の過去の市場規模分析
2026年~2036年の現在および将来の市場規模予測
前年比成長傾向分析
世界の浸漬タンク市場 – 価格分析
製品カテゴリーおよび国別の価格分析
世界の平均価格分析のベンチマーク
価格に影響を与える要因
コスト構造分析:基礎的な詳細分析
競争的な価格戦略
価格動向および予測
過去の価格動向
将来の価格予測
世界の液浸タンク市場の需要分析(2021年~2025年)および予測(2026年~2036年)
過去の市場価値分析(2021年~2025年)
現在および将来の市場価値予測(2026年~2036年)
前年比成長傾向分析
絶対額ベースの市場機会分析
市場の背景および基礎データ
世界の浸漬冷却インフラ市場の見通し(2024年)
世界のデータセンターおよび産業用冷却市場における浸漬タンクシステムの普及率
浸漬タンク:消費者/エンドユーザーの認識分析
市場プレイヤー別:浸漬タンク市場の最近の動向
浸漬タンクの生産分析
地域別
主要企業別
貿易シナリオ(2024年)
輸出入分析
地域別
国別
浸漬タンクの原材料調達
主要輸入国別
主要輸出国別
鉄鋼、ポリマー、複合材料および冷却剤のサプライチェーンマッピング
地域別の浸漬タンク市場への投資
スタートアップ・エコシステム分析(2021年~2025年)
浸漬タンク市場におけるスタートアップの総数
浸漬タンク市場における新興スタートアップ
対象地域および地域範囲
投資動向、平均資金調達ラウンド、およびスタートアップによる総調達額(百万米ドル)
スタートアップを支援する主要な規制および政策
エコシステムの持続可能性に関する主要な戦略および取り組み
特許出願およびイノベーション動向の分析
サプライチェーンおよびバリューチェーンの分析
浸漬タンク市場の機会評価
総利用可能市場(百万米ドル)
サービス提供可能市場 (百万米ドル)
サービス提供可能市場(サービス可能市場)(百万米ドル)
ポーターの5つの力およびPESTEL分析
投資実現可能性分析
マクロ経済的要因
予測要因 – 関連性および影響
業界価値およびサプライチェーン分析
主要チャネルパートナー一覧
サプライチェーンの各ノードにおける利益率および営業利益率。
バリューチェーンの各ノードにおける付加価値に関する注記
バリューチェーンに影響を与える要因
市場の動向
推進要因
制約要因
機会分析
主要な規制および認証
素材タイプ別 2021-2025年の世界浸漬タンク市場分析および2026–2036年の予測
はじめに/主な調査結果
市場分類別の市場規模および数量分析、2021–2036年
金属材料
ステンレス鋼
炭素鋼
アルミニウム
プラスチック材料
ポリプロピレン(PP)
ポリエチレン(HDPE/PE)
PVC/CPVC
複合材製タンク
FRP
ハイブリッド複合材
その他
素材タイプ別市場魅力度分析
タンクタイプ別 世界の浸漬タンク市場分析 2021-2025 年および 2026–2036 年の予測
はじめに/主な調査結果
市場分類別市場規模・数量分析、2021–2036 年
標準タンク
オープントップタンク
密閉タンク
断熱タンク
カスタマイズタンク
製造済みタンク
モジュラー式タンク
タンクタイプ別市場魅力度分析
容量別 世界の浸漬タンク市場分析 2021-2025 年および 2026–2036 年の予測
はじめに/主な調査結果
市場分類別市場規模・数量分析、2021–2036 年
小容量(500 L未満)
中容量(500~5,000 L)
大容量(5,000 L超)
容量別市場魅力度分析
2021年~2025年の世界浸漬タンク市場分析および2026年~2036年の予測(冷却流体種別)
はじめに/主な調査結果
市場分類別の市場規模および販売数量分析(2021年~2036年)
鉱物油系流体
合成誘電流体
フッ素系/エンジニアリング流体
バイオ由来/持続可能な流体
冷却流体タイプ別の市場魅力度分析
用途別 世界の浸漬タンク市場分析 2021-2025 年および 2026–2036 年の予測
はじめに/主な調査結果
市場分類別 市場規模および数量分析、2021–2036 年
データセンター
AI/HPC サーバー
電気めっき
化学処理
食品加工
製薬
バッテリー冷却
電子機器試験
水処理
その他
用途別市場魅力度分析
世界の浸漬タンク市場分析 2021-2025 年および 2026–2036 年の予測(最終用途産業別)
はじめに/主な調査結果
市場分類別市場規模・数量分析(2021–2036 年)
IT・通信
製造
化学
エネルギー・公益事業
自動車
医療
BFSI
研究機関
最終用途産業別市場魅力度分析
地域別世界浸漬タンク市場分析および予測
はじめに/主な調査結果
市場分類別市場規模・数量分析(2021年~2036年)
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジア・太平洋
中東・アフリカ
地域別市場魅力度分析
北米浸漬タンク市場の分析と予測
市場分類別市場規模・数量分析(2021年~2036年)
国別
米国
カナダ
メキシコ
分類別
国別・分類別市場魅力度分析
ラテンアメリカ浸漬タンク市場の分析と予測
市場分類別市場規模・数量分析(2021年~2036年)
国別
ブラジル
チリ
その他のラテンアメリカ諸国
分類別
国別・分類別の市場魅力度分析
西ヨーロッパの浸漬タンク市場分析および予測
市場分類別の市場規模・数量分析(2021年~2036年)
国別
ドイツ
イタリア
フランス
イギリス
スペイン
ベネルクス
北欧諸国
その他の西ヨーロッパ諸国
分類別
国別・分類別の市場魅力度分析
東ヨーロッパの浸漬タンク市場分析および予測
市場分類別の市場規模・数量分析(2021年~2036年)
国別
ロシア
ハンガリー
ポーランド
バルカン半島およびバルト諸国
東ヨーロッパのその他地域
分類別
国別・分類別の市場魅力度分析
東アジアの浸漬タンク市場分析および予測
市場分類別の市場規模・数量分析、2021年~2036年
国別
中国
日本
韓国
分類別
国別・分類別の市場魅力度分析
南アジア・太平洋地域の浸漬タンク市場分析および予測
市場分類別の市場規模・数量分析、2021年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
その他の南アジア・太平洋地域
分類別
国別・分類別市場魅力度分析
中東・アフリカの浸漬タンク市場分析および予測
市場分類別市場規模・数量分析(2021年~2036年)
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
分類別
国別・分類別市場魅力度分析
国別浸漬タンク市場分析および予測
はじめに
主要国別市場価値構成比分析
世界と各国の成長比較
米国浸漬タンク市場分析
市場分類別市場規模・数量分析(2021年~2036年)
材質別
タンクタイプ別
容量別
冷却流体タイプ別
用途別
最終用途産業別
カナダの浸漬タンク市場分析
メキシコの浸漬タンク市場分析
ブラジルの浸漬タンク市場分析
チリの浸漬タンク市場分析
ドイツの浸漬タンク市場分析
フランスの浸漬タンク市場分析
イタリアの浸漬タンク市場分析
スペインの浸漬タンク市場分析
イギリスの浸漬タンク市場分析
ベネルクス諸国の浸漬タンク市場分析
北欧地域の浸漬タンク市場分析
ポーランドの浸漬タンク市場分析
ロシアの浸漬タンク市場分析
ハンガリーの浸漬タンク市場分析
バルカン半島およびバルト諸国の浸漬タンク市場分析
中国の浸漬タンク市場分析
日本の浸漬タンク市場分析
韓国の浸漬タンク市場分析
インドの浸漬タンク市場分析
ASEAN地域の浸漬タンク市場分析
ANZ地域の浸漬タンク市場分析
サウジアラビアの浸漬タンク市場分析
その他のGCC諸国における浸漬タンク市場分析
南アフリカにおける浸漬タンク市場分析
トルコにおける浸漬タンク市場分析
浸漬タンク市場の構造分析
企業規模別市場分析
主要プレーヤーの市場シェア分析
新規ブランドのための市場スペースと収益機会
市場プレゼンス分析
プレーヤーごとの地域別展開状況
プレーヤーごとの製品別展開状況
プレーヤーごとの用途別展開状況
浸漬タンク市場の競合分析
競合ダッシュボード
競合別価格分析
競合ベンチマーキング
競合の詳細分析
LiquidStack
概要
製品ポートフォリオ
販売実績
主な動向
SWOT分析
戦略概要
主要財務指標
GRC
Submer
Asperitas
Midas Immersion Cooling
Iceotope
ExaScaler
DCX Liquid Cooling Systems
LiquidCool Solutions
富士通
その他の主要プレイヤー
主な洞察
使用された仮定および略語
調査方法およびデータソース
表一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:地域別世界市場数量(台数)予測、2021年~2036年
表3:素材タイプ別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:素材タイプ別世界市場数量(台数)予測(2021年~2036年)
表5:タンクタイプ別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:タンクタイプ別世界市場数量(単位)予測(2021年~2036年)
表7:容量別世界市場規模(百万米ドル)予測(2021年~2036年)
表8:容量別世界市場数量(単位)予測(2021年~2036年)
表9:冷却液の種類別世界市場規模(百万米ドル)予測、2021年~2036年
表10:冷却液の種類別世界市場規模(台数)予測、2021年~2036年
表11:用途別世界市場規模(百万米ドル)予測、2021年~2036年
表12:用途別世界市場数量(単位)予測、2021年~2036年
表13:最終用途産業別世界市場規模(百万米ドル)予測、2021年~2036年
表14:最終用途産業別世界市場数量(単位)予測、2021年~2036年
表15:国別北米市場規模(百万米ドル)予測、2021年~2036年
表16:国別北米市場数量(単位)予測、2021年~2036年
表17:素材タイプ別北米市場規模(百万米ドル)予測、2021年~2036年
表18:2021年から2036年までの北米市場の販売数量(単位)予測(素材別)
表19:2021年から2036年までの北米市場の販売額(百万米ドル)予測(タンクタイプ別)
表20:2021年から2036年までの北米市場の販売数量(単位)予測(タンクタイプ別)
表21:容量別北米市場規模(百万米ドル)予測、2021年~2036年
表22:容量別北米市場規模(台数)予測、2021年~2036年
表23:冷却液の種類別北米市場規模(百万米ドル)予測、2021年~2036年
表24:北米市場の出荷数量(台数)予測(冷却液の種類別、2021年~2036年)
表25:北米市場の市場規模(百万米ドル)予測(用途別、2021年~2036年)
表26:北米市場の出荷数量(台数)予測(用途別、2021年~2036年)
表27:最終用途産業別北米市場規模(百万米ドル)予測、2021年~2036年
表28:最終用途産業別北米市場規模(単位)予測、2021年~2036年
表29:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表30:国別ラテンアメリカ市場数量(単位)予測、2021年~2036年
表31:素材タイプ別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表32:素材タイプ別ラテンアメリカ市場数量(単位)予測、2021年~2036年
表33:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)のタンクタイプ別予測
表34:2021年から2036年までのラテンアメリカ市場規模(単位)のタンクタイプ別予測
表35:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の容量別予測
表36:容量別ラテンアメリカ市場販売数量(台)予測、2021年~2036年
表37: 2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の予測(冷却液タイプ別)
表38:2021年から2036年までのラテンアメリカ市場規模(台数)の予測(冷却液タイプ別)
表39:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の予測(用途別)
表40:用途別ラテンアメリカ市場数量(単位)予測、2021年~2036年
表41:最終用途産業別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表42:ラテンアメリカ市場の販売数量(単位)予測(最終用途産業別、2021年~2036年)
表43:西ヨーロッパ市場の市場規模(百万米ドル)予測(国別、2021年~2036年)
表44:西ヨーロッパ市場の販売数量(単位)予測(国別、2021年~2036年)
表45:西ヨーロッパ市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表46:西ヨーロッパ市場出荷量(単位)の予測(素材別、2021年~2036年)
表47:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)のタンクタイプ別予測
表48:2021年から2036年までの西ヨーロッパ市場数量(単位)のタンクタイプ別予測
表49:容量別 西ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年
表50:容量別 西ヨーロッパ市場数量(台)予測、2021年~2036年
表51:冷却液の種類別 西ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年
表52:西ヨーロッパ市場の出荷数量(単位)予測(冷却液の種類別、2021年~2036年)
表53:西ヨーロッパ市場の市場規模(百万米ドル)予測(用途別、2021年~2036年)
表54:用途別 西ヨーロッパ市場の出荷数量(単位)予測(2021年~2036年)
表55:最終用途産業別 西ヨーロッパ市場規模(百万米ドル)予測(2021年~2036年)
表56:最終用途産業別 西ヨーロッパ市場の出荷数量(単位)予測(2021年~2036年)
表57:東ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
表58:東ヨーロッパ市場数量(単位)の国別予測(2021年~2036年)
表59:東ヨーロッパ市場規模(百万米ドル)の素材別予測(2021年~2036年)
表60:東欧市場の販売数量(単位)の予測(素材別、2021年~2036年)
表61:東欧市場の市場規模(百万米ドル)の予測(タンクタイプ別、2021年~2036年)
表62:東欧市場の販売数量(単位)の予測(タンクタイプ別、2021年~2036年)
表63:東欧市場規模(百万米ドル)の容量別予測(2021年~2036年)
表64:東欧市場規模(台数)の容量別予測(2021年~2036年)
表65:東欧市場における冷却液タイプ別市場規模(百万米ドル)の予測(2021年~2036年)
表66:東欧市場における冷却液タイプ別販売数量(台数)の予測(2021年~2036年)
表67:用途別東欧市場規模(百万米ドル)予測、2021年から2036年
表68:用途別東欧市場数量(台)予測、2021年から2036年
表69:最終用途産業別東欧市場規模(百万米ドル)予測、2021年から2036年
表70:東ヨーロッパ市場の販売数量(単位)予測(用途別、2021年~2036年)
表71:東アジア市場の市場規模(百万米ドル)予測(国別、2021年~2036年)
表72:東アジア市場の販売数量(単位)予測(国別、2021年~2036年)
表73:東アジア市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表74:東アジア市場規模 (単位)の予測(2021年~2036年、素材別)
表75:東アジア市場の市場規模(百万米ドル)の予測(タンクタイプ別、2021年~2036年)
表76:東アジア市場の販売数量(単位)の予測(タンクタイプ別、2021年~2036年)
表77:容量別東アジア市場規模(百万米ドル)予測、2021年~2036年
表78:容量別東アジア市場数量(単位)予測、2021年~2036年
表79:冷却液の種類別東アジア市場規模(百万米ドル)予測、2021年~2036年
表80:東アジア市場の出荷数量(単位)予測(冷却流体種別、2021年~2036年)
表81:東アジア市場の市場規模(百万米ドル)予測(用途別、2021年~2036年)
表82:用途別 東アジア市場出荷数量(単位)予測(2021年~2036年)
表83:最終用途産業別 東アジア市場規模(百万米ドル)予測(2021年~2036年)
表84:最終用途産業別 東アジア市場出荷数量(単位)予測(2021年~2036年)
表85:2021年から2036年までの国別南アジア・太平洋市場規模(百万米ドル)予測
表86:2021年から2036年までの国別南アジア・太平洋市場数量(単位)予測
表87:2021年から2036年までの素材タイプ別南アジア・太平洋市場規模 (百万米ドル)の予測(素材別、2021年~2036年)
表88:南アジア・太平洋地域の市場数量(単位)の予測(素材別、2021年~2036年)
表89:南アジア・太平洋地域の市場規模(百万米ドル)の予測(タンクタイプ別、2021年~2036年)
表90:2021年から2036年までの南アジアおよび太平洋地域の市場数量(単位)予測(タンクタイプ別)
表91:2021年から2036年までの南アジアおよび太平洋地域の市場規模(百万米ドル)予測(容量別)
表92:2021年から2036年までの南アジアおよび太平洋地域の市場数量(単位)予測(容量別)
表93:南アジアおよび太平洋地域市場規模(百万米ドル)の予測(冷却液タイプ別、2021年~2036年)
表94:南アジアおよび太平洋地域市場規模(台数)の予測(冷却液タイプ別、2021年~2036年)
表95:南アジアおよび太平洋地域市場規模(百万米ドル) 用途別市場規模(2021年~2036年)
表96:南アジア・太平洋地域の市場数量(単位)の予測(用途別、2021年~2036年)
表97:南アジア・太平洋地域の市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表98:2021年から2036年までの用途別南アジア・太平洋地域の市場数量(単位)予測
表99:中東・アフリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表100:中東・アフリカ市場数量(単位)の国別予測(2021年~2036年)
表101:中東・アフリカ市場規模(百万米ドル)の素材別予測(2021年~2036年)
表102:中東・アフリカ市場の出荷数量(単位)の予測(素材別、2021年~2036年)
表103:中東・アフリカ市場の市場規模 (百万米ドル)の予測(タンクタイプ別、2021年~2036年)
表104:中東・アフリカ市場の販売数量(単位)の予測(タンクタイプ別、2021年~2036年)
表105:中東・アフリカ市場の市場規模(百万米ドル)の予測(容量別、2021年~2036年)
表106:中東・アフリカ市場の出荷数量(台数)予測(容量別、2021年~2036年)
表107:中東・アフリカ市場における冷却液タイプ別市場規模(百万米ドル)の予測(2021年~2036年)
表108:中東・アフリカ市場における冷却液タイプ別販売数量(台数)の予測(2021年~2036年)
表109:中東・アフリカ市場における市場規模(百万米ドル) 用途別市場規模(単位)予測、2021年~2036年
表110:中東・アフリカ市場における用途別販売数量(単位)予測、2021年~2036年
表111:中東・アフリカ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表112:中東・アフリカ市場出荷量(単位)の最終用途産業別予測(2021年~2036年)
図表一覧
図1:世界市場出荷量 (単位)の予測(2021年~2036年)
図2:世界市場の価格分析
図3:世界市場の市場規模(百万米ドル)の予測(2021年~2036年)
図4:素材タイプ別世界市場シェアおよびBPS分析(2026年および2036年)
図5:素材タイプ別世界市場の前年比成長率比較(2026年~2036年)
図6:素材タイプ別の世界市場の魅力度分析
図7:タンクタイプ別の世界市場シェアおよびBPS分析(2026年および2036年)
図8:タンクタイプ別の世界市場の前年比成長率比較(2026年~2036年)
図9:タンクタイプ別の世界市場の魅力度分析
図10:容量別世界市場シェアおよびBPS分析(2026年および2036年)
図11:容量別世界市場の前年比成長率比較(2026年~2036年)
図12:容量別世界市場の魅力度分析
図13:冷却流体タイプ別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図14:冷却流体タイプ別世界市場の前年比成長率比較(2026年~2036年)
図15:冷却流体タイプ別世界市場の魅力度分析
図16:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図17:用途別世界市場の前年比成長率比較(2026年から2036年)
図18:用途別世界市場の魅力度分析
図19:最終用途産業別世界市場価値シェアおよびBPS分析(2026年および2036年)
図20:最終用途産業別世界市場の前年比成長率比較(2026年から2036年)
図21:最終用途産業別世界市場の魅力度分析
図22:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図23:地域別世界市場の前年比成長率比較(2026年から2036年)
図24:地域別の世界市場の魅力度分析
図25:北米市場の増分収益機会(2026年~2036年)
図26:ラテンアメリカ市場の増分収益機会(2026年~2036年)
図27:西ヨーロッパ市場の追加収益機会(2026年~2036年)
図28:東ヨーロッパ市場の追加収益機会(2026年~2036年)
図29:東アジア市場の追加収益機会(2026年~2036年)
図30:南アジアおよび太平洋地域の市場における追加収益機会(2026年~2036年)
図31:中東・アフリカ市場の追加収益機会(2026年~2036年)
図32:北米市場の国別市場シェアおよびBPS分析(2026年および2036年)
図33: 北米市場における素材タイプ別市場シェアおよびBPS分析(2026年および2036年)
図34:北米市場における素材タイプ別前年比成長率の比較(2026年~2036年)
図35:北米市場における素材タイプ別の市場魅力度分析
図36:2026年および2036年の北米市場におけるタンクタイプ別市場シェアおよびBPS分析
図37:2026年から2036年までの北米市場におけるタンクタイプ別前年比成長率の比較
図38:タンクタイプ別の北米市場の魅力度分析
図39:容量別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
図40:容量別の北米市場の前年比成長率比較(2026年~2036年)
図41:容量別の北米市場の魅力度分析
図42:北米市場における冷却液タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図43:北米市場における冷却液タイプ別の前年比成長率比較(2026年から2036年)
図44:冷却液の種類別北米市場の魅力度分析
図45:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図46:用途別北米市場の前年比成長率比較(2026年~2036年)
図47:用途別北米市場の魅力度分析
図48:北米市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図49:北米市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図50:北米市場における最終用途産業別の市場魅力度分析
図51:ラテンアメリカ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における素材タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図53:ラテンアメリカ市場における素材種別ごとの前年比成長率比較(2026年~2036年)
図54:ラテンアメリカ市場における素材種別ごとの市場魅力度分析
図55:ラテンアメリカ市場におけるタンク種別ごとの市場シェアおよびBPS分析(2026年および2036年)
図56:ラテンアメリカ市場におけるタンクタイプ別の前年比成長率比較(2026年~2036年)
図57:ラテンアメリカ市場におけるタンクタイプ別の市場魅力度分析
図58:ラテンアメリカ市場における容量別の市場シェアおよびBPS分析(2026年および2036年)
図59:ラテンアメリカ市場における容量別前年比成長率の比較(2026年~2036年)
図60:ラテンアメリカ市場における容量別の市場魅力度分析
図61:ラテンアメリカ市場における冷却流体タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図62:ラテンアメリカ市場における冷却流体種別ごとの前年比成長率比較(2026年~2036年)
図63:ラテンアメリカ市場における冷却流体種別ごとの市場魅力度分析
図64:ラテンアメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図65:ラテンアメリカ市場における用途別前年比成長率の比較(2026年~2036年)
図66:ラテンアメリカ市場における用途別の市場魅力度分析
図67:ラテンアメリカ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図68:ラテンアメリカ市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図69:ラテンアメリカ市場における最終用途産業別の市場魅力度分析
図70:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における素材タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図72:西ヨーロッパ市場における素材タイプ別の前年比成長率比較(2026年~2036年)
図73:西ヨーロッパ市場における素材タイプ別の市場魅力度分析
図74:西ヨーロッパ市場におけるタンクタイプ別市場シェアおよびBPS分析(2026年および2036年)
図75:西ヨーロッパ市場におけるタンクタイプ別前年比成長率の比較(2026年から2036年)
図76:西ヨーロッパ市場におけるタンクタイプ別市場魅力度分析
図77:西ヨーロッパ市場における容量別市場価値シェアおよびBPS分析(2026年および2036年)
図78:西ヨーロッパ市場における容量別前年比成長率の比較(2026年から2036年)
図79:容量別 西ヨーロッパ市場の魅力度分析
図80:冷却媒体種別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図81: 2026年から2036年までの西ヨーロッパ市場における冷却液の種類別前年比成長率の比較
図82:西ヨーロッパ市場における冷却液の種類別の魅力度分析
図83:2026年および2036年の西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析
図84:
2026年から2036年までの用途別西ヨーロッパ市場の前年比成長率比較図85:用途別 西ヨーロッパ市場の魅力度分析図86:最終用途産業別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)図87:最終用途産業別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)図88:西ヨーロッパ市場における最終用途産業別の市場魅力度分析図89:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)図90:東ヨーロッパ市場における素材種別ごとの市場シェアおよびBPS分析(2026年および2036年)図91:東ヨーロッパ市場における素材種別ごとの前年比成長率比較(2026年~2036年)図92:東ヨーロッパ市場における素材種別ごとの市場魅力度分析図93:東欧市場におけるタンクタイプ別の市場シェアおよびBPS分析(2026年および2036年)図94:東欧市場におけるタンクタイプ別の前年比成長率比較(2026年から2036年)図95:東欧市場におけるタンクタイプ別の市場魅力度分析図96:東欧市場における容量別市場シェアおよびBPS分析(2026年および2036年)図97:東欧市場における容量別の前年比成長率比較(2026年から2036年)図98:東欧市場における容量別の市場魅力度分析図99:東欧市場における冷却液タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)図100:東欧市場における冷却液タイプ別の前年比成長率比較(2026年から2036年)図101:東欧市場における冷却液タイプ別の市場魅力度分析図102:用途別東欧市場の価値シェアおよびBPS分析(2026年および2036年)図103:用途別東欧市場の前年比成長率比較(2026年から2036年)図104:用途別東欧市場の魅力度分析図105: 東欧市場:最終用途産業別市場シェアおよびBPS分析(2026年および2036年)図106:東欧市場:最終用途産業別の前年比成長率比較(2026年~2036年)図107:東欧市場における最終用途産業別の市場魅力度分析図108:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)図109:東アジア市場における素材タイプ別の市場シェアおよびBPS分析(2026年および2036年)
図110:東アジア市場における素材種別ごとの前年比成長率比較(2026年~2036年)図111:素材種別による東アジア市場の魅力度分析図112:タンク種別による東アジア市場の価値シェアおよびBPS分析(2026年および2036年)図113:タンク種別による東アジア市場の前年比成長率比較(2026年~2036年)図114:タンク種別による東アジア市場の魅力度分析図115:容量別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)図116:容量別東アジア市場の前年比成長率比較(2026年から2036年)図117:容量別東アジア市場の魅力度分析図118: 冷却液タイプ別の東アジア市場における価値シェアおよびBPS分析(2026年および2036年)図119:冷却液タイプ別の東アジア市場における前年比成長率の比較(2026年から2036年)図120:冷却液タイプ別の東アジア市場の魅力度分析図121:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)図122:用途別東アジア市場の前年比成長率比較(2026年から2036年)図123:用途別東アジア市場の魅力度分析図124:最終用途産業別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)図125:最終用途産業別東アジア市場の前年比成長率比較(2026年~2036年)図126:東アジア市場における最終用途産業別の市場魅力度分析図127:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)図128:南アジア・太平洋市場における素材タイプ別の市場シェアおよびBPS分析(2026年および2036年)図129:2026年から2036年までの南アジア・太平洋市場における素材種別ごとの前年比成長率の比較図130:南アジア・太平洋市場における素材種別ごとの市場魅力度分析図131:南アジアおよび太平洋地域市場におけるタンク種別ごとの市場シェアおよびBPS分析(2026年および2036年)図132:南アジアおよび太平洋地域市場におけるタンク種別ごとの前年比成長率の比較(2026年から2036年)図133:南アジアおよび太平洋地域市場におけるタンク種別ごとの市場魅力度分析図134:南アジア・太平洋市場における容量別市場価値シェアおよびBPS分析(2026年および2036年)図135:南アジア・太平洋市場における容量別前年比成長率の比較(2026年から2036年)図136:南アジア・太平洋市場における容量別市場魅力度分析
図137:南アジア・太平洋市場における冷却液タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図138:南アジア・太平洋市場における冷却液タイプ別の前年比成長率比較(2026年~2036年)
図139:南アジア・太平洋市場における冷却液タイプ別の市場魅力度分析
図140:南アジア・太平洋市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図141:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図142:用途別 南アジア・太平洋地域の市場魅力度分析
図143:最終用途産業別 南アジア・太平洋地域の市場価値シェアおよびBPS分析(2026年および2036年)
図144:最終用途産業別 南アジア・太平洋地域の市場前年比成長率比較(2026年~2036年)
図145:南アジア・太平洋地域の市場魅力度分析(用途別)
図146:中東・アフリカ市場の価値シェアおよびBPS分析(国別、2026年および2036年)
図147:中東・アフリカ市場の価値シェアおよびBPS分析(素材タイプ別、2026年および2036年)
図148: 中東・アフリカ市場:素材種別による前年比成長率の比較(2026年~2036年)
図149:中東・アフリカ市場:素材種別による市場魅力度分析
図150:中東・アフリカ市場:タンク種別による市場価値シェアおよびBPS分析(2026年および2036年)
図151:中東・アフリカ市場におけるタンクタイプ別の前年比成長率比較(2026年~2036年)
図152:中東・アフリカ市場におけるタンクタイプ別の市場魅力度分析
図153:中東・アフリカ市場における容量別市場価値シェアおよびBPS分析(2026年および2036年)
図154:中東・アフリカ市場における容量別前年比成長率の比較(2026年から2036年)
図155:容量別の中東・アフリカ市場の魅力度分析
図156:冷却流体種別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図157:冷却流体種別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図158:中東・アフリカ市場における冷却液の種類別市場魅力度分析
図159:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図160:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図161:用途別の中東・アフリカ市場の魅力度分析
図162:最終用途産業別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図163:最終用途産業別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
図164:中東・アフリカ市場における最終用途産業別の市場魅力度分析図165:世界市場 – ティア構造分析図166:世界市場 – 企業別シェア分析









