主な市場動向と洞察
- 繊維の種類別:2025年には、天然セルロース繊維セグメントが47.3%という最大のシェアを占めました。
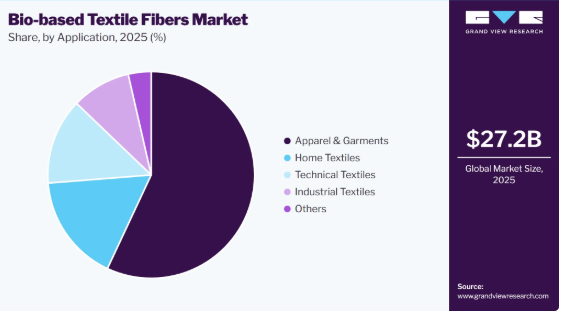
- 用途別:2025年には、アパレル・衣料品セグメントが売上高シェア57.0%で市場をリードしました。
- 繊維形態別:2025年には、ステープル繊維セグメントが売上高シェア57.7%と最大のシェアを占め、市場を牽引しました。
地域別のハイライト
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア44.0%)
- 国別:2025年には中国が最大の市場シェアを占めました
市場規模と予測
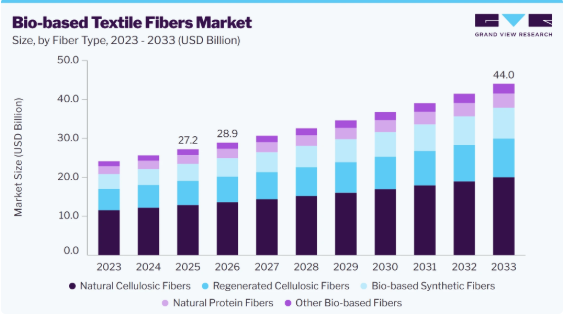
2025年の市場規模:272億米ドル
2026年の推定市場規模:289億米ドル
- 2033年までの市場規模予測:440億米ドル
- CAGR(2026年~2033年):6.2%
バイオベース繊維は、木材パルプ、農業原料、植物由来ポリマー、その他のバイオマス資源などの再生可能な生物資源から、一部または完全に由来するものです。石油由来の合成繊維が環境に与える影響に対する懸念の高まりにより、メーカーは代替繊維素材の探索を進めています。繊維生産の環境負荷低減への注目が高まるにつれ、再生可能な原材料への移行が加速しています。従来の合成繊維は、確立された生産インフラ、性能特性、およびコスト面での優位性から依然として広く使用されていますが、化石資源への依存、生産時の排出ガス、および繊維廃棄物に関する懸念から、バイオベースの代替素材の開発が進められています。アパレルメーカーは、再生可能成分の含有率、生分解性、生産プロセス、および使用済み時の特性に基づいて、繊維の評価をますます重視するようになっています。
技術革新は、市場における重要な競争要因となりつつあり、特に高性能なバイオ由来繊維の開発において顕著です。メーカー各社は、先進的な再生セルロース繊維、バイオ由来ポリマー、農業残渣を原料とした素材、植物由来素材、およびバイオテクノロジーを活用した繊維生産を模索しています。イノベーションは、繊維の均一性、機械的特性、加工効率、生分解性、および既存の繊維製造設備との互換性の向上にますます焦点を当てています。
市場の動向
バイオベース繊維市場は、主に持続可能な原材料への移行、環境意識の高まり、技術の進歩、政府による持続可能性への取り組み、およびアパレル・繊維企業による取り組みの強化といった要因の影響を受けています。化石由来の素材への依存度を低減し、より資源効率の高い繊維サプライチェーンを構築する必要性が、需要を支えています。一方、市場は、生産コスト、原料の入手可能性、生産規模の拡大、性能の安定性、および既存の天然繊維や合成繊維との競争といった課題に直面しています。
市場の集中度と特徴
バイオベース繊維市場は、既存の繊維メーカー、持続可能な素材の生産者、バイオテクノロジー企業、そして新興の技術開発企業が参入していることが特徴です。競争は、繊維の性能、再生可能素材の含有率、生産の拡張性、環境への配慮、原料の入手可能性、およびコスト効率を中心に、ますます激化しています。既存の繊維素材企業は、既存の製造インフラ、確立された顧客関係、技術的専門知識の恩恵を受けている一方、新興企業は革新的なバイオベース素材や生産技術を導入しています。繊維メーカー、アパレルブランド、研究機関、および原料供給業者間の戦略的提携は、商品化においてますます重要になってきています。
バイオベースの繊維は、ポリエステル、ナイロン、アクリル、ポリプロピレンといった従来の合成繊維や、綿、羊毛、亜麻、麻といった確立された天然繊維からの代替圧力に直面しています。リサイクル繊維も、既存の材料フローを活用しつつ持続可能性の利点をもたらすため、重要な代替手段となっています。従来の繊維は、成熟した生産インフラ、広範な入手可能性、確立された性能特性、そして競争力のある価格設定という利点を引き続き享受しています。しかし、持続可能性に対する要求の高まりや環境問題への関心の高まりにより、バイオ由来の代替品の相対的な魅力は高まっています。
繊維種別の分析
2025年には、天然セルロース繊維セグメントが売上高シェアの47.3%を占め、最大のシェアを記録しました。これは、繊維産業全体における綿、亜麻、麻、ジュート、その他の植物由来繊維の広範な利用に支えられたものです。これらの繊維は、確立された栽培、加工、紡績、流通インフラに加え、天然素材に対する消費者の高い親しみやすさと需要という恩恵を受けています。アパレル、ホームテキスタイル、および技術用途におけるこれらの繊維の使用が、同セグメントの主導的な地位を引き続き支えています。
バイオ由来合成繊維セグメントは、メーカーが石油由来のポリエステル、ナイロン、エラスタンに代わる再生可能な代替素材をますます求めるようになるにつれ、予測期間中に年平均成長率(CAGR)7.7%で成長すると予想されています。バイオ由来の原料、ポリマー技術、および繊維製造における進歩により、これらの素材の性能と商業的実現可能性が向上しています。アパレルブランドによる持続可能性への取り組みの強化や、化石資源への依存度を低減した繊維への需要の高まりにより、スポーツウェア、アパレル、自動車、および機能性テキスタイル用途における採用が加速すると予想されます。
繊維形態に関する洞察
2025年には、ステープルファイバーセグメントが売上高シェアの57.7%を占め、最大のシェアとなりました。これは主に、従来の糸や織物の製造において広く使用されていることが要因です。バイオベースのステープルファイバーは、他の天然繊維、再生繊維、またはリサイクル繊維と容易に混紡できるため、メーカーは持続可能なテキスタイル製品の開発においてより高い柔軟性を得ることができます。アパレル、ホームテキスタイル、家具、その他のテキスタイル製品における幅広い用途と、確立された紡糸技術との融合が、この繊維形態に対する堅調な需要を支えています。
トウセグメントは、下流の繊維加工や特殊な繊維用途で使用される連続バイオベースフィラメント束への需要が高まるにつれ、予測期間中に年平均成長率(CAGR)6.3%で成長すると見込まれています。バイオベースのトウは、用途の要件を満たすために、連続フィラメントをステープルファイバーやその他の形態に変換する柔軟性をメーカーに提供します。特に高性能を重視した用途におけるバイオベース合成繊維および先進的な再生繊維の成長は、繊維メーカーが再生可能素材のポートフォリオを多様化させるにつれ、トウ供給業者にとってさらなる機会を生み出すと予想されます。
用途に関する洞察
2025年には、アパレル・衣料品セグメントが売上高シェアの57.0%を占め、最大のシェアを記録しました。これは、衣類、スポーツウェア、アクティブウェア、下着、ファッション製品において、サステナブルな繊維の採用が拡大していることが要因です。主要なアパレルブランドは、消費者のサステナビリティへの志向や企業の環境への取り組みに対応するため、再生可能繊維やバイオベース繊維を製品ポートフォリオに取り入れています。従来の素材に匹敵する柔らかさ、快適性、耐久性、吸湿発散性、および美的特性を備えたバイオベース繊維が利用可能になったことで、主流のアパレル製造におけるこれらの繊維の採用がさらに後押しされています。
テクニカルテキスタイル分野は、特定の性能や環境特性を必要とする専門的な用途において、バイオ由来繊維の潜在力がますます明らかになるにつれ、予測期間中に年平均成長率(CAGR)7.8%で成長すると見込まれています。自動車用テキスタイル、ろ過、医療用テキスタイル、保護製品、建設用テキスタイル、およびその他の性能重視の用途における持続可能な素材への需要の高まりが、新たな機会を生み出しています。繊維工学の進歩により、バイオベース素材は強度、耐久性、熱特性、機能性能の向上を実現しており、高付加価値のテクニカルテキスタイル用途への段階的な採用を後押ししています。
地域別インサイト
アジア太平洋地域のバイオベース繊維市場は、広範な繊維・アパレル製造基盤、膨大な消費者人口、そして持続可能な生産への注目の高まりにより、2025年には世界市場をリードし、売上高シェアの44.0%を占めました。主要な繊維、糸、織物、衣料品の製造クラスターが存在することは、バイオベース素材を既存のテキスタイル・バリューチェーンに統合するための強固な基盤となっています。同地域の各国は、持続可能なテキスタイル技術や再生可能素材ソリューションへの投資をますます増やしています。国際的なアパレルブランドからの輸出要件の高まりや持続可能性への取り組みが、メーカーに対し、環境負荷の低い繊維の採用を促しています。
中国のバイオベース繊維市場の動向
中国のバイオベース繊維市場は、その広範な繊維製造インフラと、繊維からアパレルに至るバリューチェーン全体における強固な地位により、重要な市場となっています。メーカー各社は、変化する環境要件や国際的なブランドの調達期待に応えるため、持続可能な繊維技術の探求をますます進めています。同国は、繊維生産、繊維加工、化学工学、および材料開発において相当な能力を有しており、バイオベースの代替品の商業化を支えています。
北米のバイオベース繊維市場の動向
北米では、アパレルブランド、消費者、繊維メーカーが持続可能な素材の調達をますます重視するにつれ、バイオ由来繊維への需要が高まっています。同地域は、バイオテクノロジー、高分子、材料科学、および持続可能な製造における高度な研究能力を強みとしています。各社は、植物由来の高分子、再生セルロース、農業資源、その他の再生可能原料をベースにした革新的な繊維を開発しています。アパレル企業や消費財企業による持続可能性への強い取り組みが、バイオ由来素材の製品ポートフォリオへの組み込みを後押ししています。
米国は、強力なアパレルブランドのエコシステム、研究能力、そして持続可能な製品への需要の高まりにより、バイオベース繊維にとって重要な市場となっています。ブランドや小売業者は、より広範な環境戦略や責任ある調達戦略の一環として、再生可能素材の評価をますます進めています。また、同国はバイオテクノロジー、先端材料、ポリマー開発、繊維イノベーションの分野でも高い能力を有しています。新興企業は、新しいバイオベース繊維技術を開発し、農業由来や植物由来の原料の活用を模索しています。
欧州のバイオベース繊維市場の動向
欧州は、持続可能性、循環型経済の原則、資源効率、そして環境に配慮した繊維生産を強く重視していることから、バイオベース繊維の主要市場となっています。アパレルブランドや繊維メーカーは、再生可能、リサイクル、生分解性、および環境負荷の低い素材への移行を加速させています。欧州の規制枠組みは、透明性の向上、持続可能な製品設計、廃棄物の削減、そして責任ある素材調達を促進しています。また、この地域には、サステナブルファッションブランド、繊維メーカー、研究機関、繊維技術企業からなる強固なエコシステムが存在しています。
ドイツのバイオベース繊維市場は、その高度な製造能力、充実した研究インフラ、そして持続可能な産業開発への重点的な取り組みにより、欧州において重要な市場となっています。繊維・素材企業は、再生可能な繊維や資源効率の高い生産技術の研究をますます進めています。ドイツの研究機関や産業団体は、バイオベースポリマー、再生繊維、持続可能な加工、および繊維リサイクルにおけるイノベーションに貢献しています。需要は、アパレル、自動車用テキスタイル、工業用テキスタイル、および産業用素材にわたる用途によって支えられています。
中南米のバイオベース繊維市場の動向
中南米では、農業資源、発展途上の繊維産業、そして持続可能な生産への関心の高まりにより、バイオベース繊維に新たな機会が生まれています。農業原料や残渣は、資源活用を支援しつつ、再生可能繊維素材の開発機会を提供することができます。繊維・アパレルメーカーは、国際的なバイヤーや消費者からの持続可能性への期待に、ますます応えるようになっています。
中東・アフリカのバイオベース繊維市場の動向
中東・アフリカ市場は、繊維メーカーやブランドが持続可能な素材や資源効率の高い生産にますます注力するにつれて発展しています。アフリカでは、現地で入手可能な農業資源や植物由来の資源から得られるバイオベース繊維に機会が見込まれます。中東では、先端素材、産業の多角化、持続可能性、および資源効率向上の取り組みへの投資が拡大しています。国際市場に供給する繊維メーカーもまた、持続可能な素材の調達や環境パフォーマンスに関する期待の高まりに直面しています。
主要なバイオベース繊維企業に関する洞察
この市場で事業を展開する主要企業には、レンツィングAG(Lenzing AG)やイーストマン・ケミカル・カンパニー(Eastman Chemical Company)などが挙げられます。
- レンツィングAGは、オーストリアに拠点を置く、木材由来の再生可能原料から製造される特殊繊維の世界的な生産企業です。同社は、アパレル、ホームテキスタイル、その他の繊維用途で広く使用されている「テンセル・リヨセル(TENCEL Lyocell)」、「テンセル・モーダル(TENCEL Modal)」、および「レンツィング・エコベロ(LENZING ECOVERO)」繊維を製造しています。レンツィング社は、持続可能な繊維生産、責任ある木材調達、および資源効率の高い製造に重点を置いています。
- イーストマン・ケミカル・カンパニーは、米国を拠点とする特殊素材メーカーであり、「Naia(ナイア)」ブランドの下でセルロース系繊維のポートフォリオを展開しています。「Naia」繊維は持続可能な方法で調達された木材パルプから製造されており、「Naia Renew」には認証済みの再生素材が配合されています。同社は、アパレル、下着、ホームテキスタイル、およびその他の用途向けに、環境負荷の低い繊維素材の開発に注力しています。
サテリ社とケルハイム・ファイバーズ社は、バイオベース繊維市場において台頭しつつある主要な市場参加者の一部です。
- サテリ社は、中国を拠点とする再生セルロース繊維メーカーであり、RGEグループの一員です。同社は、主に持続可能な方法で調達された溶解パルプを使用し、「EcoCosy」などのブランド名で繊維を製造しています。サテリ社は、より持続可能なビスコース繊維の開発、および繊維生産プロセス全体における資源効率とトレーサビリティの向上に注力しています。
- ケルハイム・ファイバーズ社(Kelheim Fibres GmbH)は、ドイツを拠点とする、革新的な再生セルロース繊維を専門とするメーカーです。同社は、再生可能な木材由来のセルロースを用いて特殊ビスコース繊維を開発しており、アパレル、衛生用品、工業用繊維などの用途向けに、カスタマイズされた繊維形状や機能性に注力しています。
バイオベース繊維の主要企業
本調査では、バイオベース繊維市場に関する分析として、以下の主要企業を取り上げています。
- Lenzing AG
- Eastman Chemical Company
- Toray Industries, Inc.
- Hyosung TNC Corporation
- Fulgar S.p.A.
- Liva by Birla Cellulose
- Kelheim Fibres GmbH
- Sateri
- Spinnova Oy
- Asahi Kasei Corporation
最近の動向
- 2026年4月、ヒョソンTNCは、ベトナムにおける統合生産システムを通じて、サトウキビ由来の「regen BIOスパンデックス」の生産および商業化を開始しました。同施設のバイオBDOの年間生産能力は現在50,000トンですが、将来的には200,000トンへの拡張が計画されています。
- 2026年2月、レンツィング社はTreeToTextile ABの過半数株主となる計画を発表しました。これにより、TreeToTextile社の次世代セルロース繊維技術の産業化を支援し、再生可能繊維のポートフォリオを強化することになります。
世界のバイオベース繊維市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、繊維の種類、繊維の形態、用途、および地域に基づいて、世界のバイオベース繊維市場をセグメント化しています:
- 繊維種別見通し(売上高、10億米ドル、2021年~2033年)
- 天然セルロース繊維
- 天然タンパク質繊維
- 再生セルロース繊維
- バイオベース合成繊維
- その他のバイオベース繊維
- 繊維形態別見通し(売上高、10億米ドル、2021年~2033年)
- ステープル繊維
- フィラメント繊維
- トウ
- その他の形態
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- アパレル・衣料品
- ホームテキスタイル
- テクニカルテキスタイル
- 産業用テキスタイル
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 中南米
- ブラジル
- 中東・アフリカ
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料
1.3.4. 第三者による見解
1.3.5. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築およびデータの可視化
1.6. データの検証および公表
第2章 エグゼクティブ・サマリー
2.1. 市場の見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章. バイオベース繊維市場の変数、動向および範囲
3.1. 関連市場の展望
3.1.1. 繊維市場
3.2. バリューチェーン分析
3.2.1. 販売チャネル分析
3.3. 規制の枠組み
3.3.1. 規制
3.3.2. アナリストの見解
3.4. 技術の概要
3.4.1. 廃棄物由来セルロース繊維技術
3.4.2. 炭素回収型バイオベース繊維
3.4.3. バイオベース合成ポリマー技術
3.5. 市場の動向
3.5.1. 市場推進要因の分析
3.5.2. 市場制約要因の分析
3.5.3. 業界の機会
3.5.4. 市場の課題
3.6. ビジネス環境分析
3.6.1. ポーターの分析
3.6.1.1. 供給者の交渉力
3.6.1.2. 買い手の交渉力
3.6.1.3. 代替品の脅威
3.6.1.4. 新規参入者による脅威
3.6.1.5. 競合他社間の競争
3.6.2. PESTEL分析
3.6.2.1. 政治的環境
3.6.2.2. 環境的状況
3.6.2.3. 社会的環境
3.6.2.4. 技術的環境
3.6.2.5. 経済的環境
3.6.2.6. 法的環境
3.7. バイヤーに関する分析
3.7.1. カテゴリー別バイヤー企業の特定
3.7.2. バイヤー企業データベース
3.7.3. 原材料消費量および調達状況の評価
3.7.4. バイヤーおよび購買に関するインサイト
3.8. 持続可能性および循環型イニシアチブ
3.8.1. テキスタイル・トゥ・テキスタイル(繊維から繊維への)リサイクルおよび循環型繊維の生産
3.8.2. 低炭素繊維製造
3.8.3. 節水型繊維加工
第4章. バイオベース繊維市場:繊維種別の推計およびトレンド分析
第4章. バイオベース繊維市場:繊維種別推計および動向分析4.1. 繊維種別の要点
4.2. 繊維種別市場シェア分析(2026年~2033年)
4.3. バイオベース繊維市場の推計および予測(繊維種別、10億米ドル、2021年~2033年)
4.4. 天然セルロース繊維
4.4.1. バイオ由来繊維市場の見積もりおよび予測(天然セルロース系繊維別、2021年~2033年)(10億米ドル)
4.5. 天然タンパク質繊維
4.5.1. バイオ由来繊維市場の推計および予測(天然タンパク質繊維別)、2021年~2033年(10億米ドル)
4.6. 再生セルロース繊維
4.6.1. 再生セルロース繊維別のバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
4.7. バイオベース合成繊維
4.7.1. バイオベース繊維市場の推計および予測:バイオベース合成繊維別、2021年~2033年(10億米ドル)
4.8. その他のバイオベース繊維
4.8.1. バイオベース繊維市場の推計および予測:その他のバイオベース繊維別、2021年~2033年(10億米ドル)
第5章 バイオベース繊維市場:繊維形態別の推計および動向分析
5.1. 繊維形態に関する要点
5.2. 繊維形態別の市場シェア分析、2026年~2033年
5.3. バイオベース繊維市場の推計および予測(繊維形態別、10億米ドル)、2021年~2033年
5.4. ステープル繊維
5.4.1. バイオベース繊維市場の見積もりおよび予測(ステープル繊維別、2021年~2033年)(10億米ドル)
5.5. フィラメント繊維
5.5.1. バイオベース繊維市場規模の推計および予測(フィラメント繊維別、2021年~2033年)(10億米ドル)
5.6. トウ
5.6.1. バイオベース繊維市場規模の推計および予測(トウ別、2021年~2033年)(10億米ドル)
5.7. その他の形態
5.7.1. バイオ由来繊維市場の推計および予測(その他の形態別、2021年~2033年)(10億米ドル)
第6章. バイオベース繊維市場:用途別推計および動向分析
6.1. 用途別の要点
6.2. 用途別市場シェア分析(2026年~2033年)
6.3. バイオベース繊維市場の推計および予測(用途別、10億米ドル)、2021年~2033年
6.4. アパレル・衣料品
6.4.1. アパレル・衣料品向けバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
6.5. ホームテキスタイル
6.5.1. バイオベース繊維市場の推計および予測(ホームテキスタイル向け、2021年~2033年)(10億米ドル)
6.6. 機能性テキスタイル
6.6.1. バイオ由来繊維市場の推計および予測:機能性繊維分野、2021年~2033年(10億米ドル)
6.7. 産業用繊維
6.7.1. バイオ由来繊維市場の推計および予測:産業用繊維分野、2021年~2033年(10億米ドル)
6.8. その他
6.8.1. バイオベース繊維市場の推計および予測(その他分野、2021年~2033年)(10億米ドル)
第7章. バイオベース繊維市場:地域別推計および動向分析
7.1. 主なポイント
7.2. 地域別市場シェア分析、2026年~2033年
7.3. 北米
7.3.1. 北米バイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.3.2. 北米バイオベース繊維市場の推計および予測(繊維種別)、2021年~2033年(10億米ドル)
7.3.3. 北米バイオ由来繊維市場の推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.3.4. 北米バイオベース繊維市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
7.3.5. 米国
7.3.5.1. 米国のバイオベース繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
7.3.5.2. 米国のバイオベース繊維市場の見積もりおよび予測、繊維種別、2021年~2033年(10億米ドル)
7.3.5.3. 米国バイオベース繊維市場の推計および予測(2021年~2033年、繊維形態別)(10億米ドル)
7.3.5.4. 米国バイオベース繊維市場の推計および予測(2021年~2033年、用途別) (10億米ドル)
7.3.6. カナダ
7.3.6.1. カナダのバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.3.6.2. カナダのバイオベース繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.3.6.3.
カナダのバイオベース繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.3.6.4. カナダのバイオベース繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.3.7. メキシコ
7.3.7.1. メキシコのバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.3.7.2. メキシコのバイオベース繊維市場の推計および予測(繊維種別)、2021年~2033年(10億米ドル)
7.3.7.3. メキシコのバイオベース繊維市場の推計および予測、繊維形態別、2021年~2033年(10億米ドル)
7.3.7.4. メキシコのバイオベース繊維市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
7.4. 欧州
7.4.1. 欧州のバイオベース繊維市場の推計および予測(2021年~2033年)(10億米ドル)
7.4.2. 欧州のバイオベース繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.4.3. 欧州のバイオベース繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.4.4. 欧州のバイオベース繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.4.5. 英国
7.4.5.1. 英国のバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.4.5.2. 英国のバイオベース繊維市場の推計および予測(繊維種別)、2021年~2033年(10億米ドル)
7.4.5.3. 英国のバイオベース繊維市場の推計および予測(2021年~2033年、単位:10億米ドル)(繊維形態別)
7.4.5.4. 英国のバイオベース繊維市場の推計および予測(2021年~2033年、単位:10億米ドル)(用途別)
7.4.6. ドイツ
7.4.6.1. ドイツのバイオベース繊維市場:推計および予測、2021年~2033年(10億米ドル)
7.4.6.2. ドイツのバイオベース繊維市場規模の推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.4.6.3. ドイツのバイオベース繊維市場規模の推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.4.6.4. ドイツのバイオベース繊維市場:推計および予測(用途別)、2021年~2033年(10億米ドル)
7.4.7. フランス
7.4.7.1. フランスにおけるバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.4.7.2. フランスにおけるバイオベース繊維市場の推計および予測、繊維種別、2021年~2033年(10億米ドル)
7.4.7.3. フランスにおけるバイオベース繊維市場の推計および予測(2021年~2033年、単位:10億米ドル)(繊維形態別)
7.4.7.4. フランスにおけるバイオベース繊維市場の推計および予測(2021年~2033年、単位:10億米ドル)(用途別)
7.4.8. イタリア
7.4.8.1. イタリアのバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.4.8.2. イタリアのバイオベース繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.4.8.3. イタリアのバイオベース繊維市場:推計および予測(繊維形態別、2021年~2033年) (10億米ドル)
7.4.8.4. イタリアのバイオベース繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.4.9. スペイン
7.4.9.1. スペインのバイオベース繊維市場:推計および予測(2021年~2033年)(10億米ドル)
7.4.9.2. スペインのバイオベース繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.4.9.3. スペインのバイオベース繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.4.9.4. スペインのバイオベース繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域のバイオベース繊維市場:推計および予測(2021年~2033年)(10億米ドル)
7.5.2. アジア太平洋地域のバイオベース繊維市場規模の推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.5.3. アジア太平洋地域のバイオベース繊維市場規模の推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.5.4.
アジア太平洋地域のバイオベース繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.5.5. 中国
7.5.5.1. 中国のバイオベース繊維市場:推計および予測(2021年~2033年)(10億米ドル)
7.5.5. 2. 中国のバイオベース繊維市場規模の推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.5.5.3. 中国のバイオベース繊維市場規模の推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.5.5.4. 中国のバイオベース繊維市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
7.5.6. 日本
7.5.6.1. 日本のバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.5.6.2. 日本のバイオ由来繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.5.6.3. 日本のバイオ由来繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.5.6.4. 日本のバイオベース繊維市場:推計および予測(用途別)、2021年~2033年(10億米ドル)
7.5.7. インド
7.5.7.1. インドのバイオベース繊維市場:推計および予測、2021年~2033年 (10億米ドル)
7.5.7.2. インドのバイオベース繊維市場の推計および予測(用途別)、2021年~2033年(10億米ドル)
7.5.7.3. インドのバイオベース繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.5.7.4. インドのバイオベース繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.5.8. 韓国
7.5.8.1. 韓国におけるバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.5.8.2. 韓国におけるバイオベース繊維市場の推計および予測(繊維種別)、2021年~2033年(10億米ドル)
7.5.8.3. 韓国におけるバイオベース繊維市場の推計および予測(2021年~2033年、繊維形態別)(10億米ドル)
7.5.8.4. 韓国におけるバイオベース繊維市場の推計および予測(2021年~2033年、用途別)(10億米ドル)
7.6. 中南米
7.6.1. 中南米のバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.6.2. 中南米のバイオベース繊維市場:推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.6.3. 中南米のバイオベース繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.6.4. 中南米におけるバイオベース繊維市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
7.6.5. ブラジル
7.6.5.1. ブラジルにおけるバイオベース繊維市場の推計および予測(2021年~2033年)(10億米ドル)
7.6.5.2. ブラジルのバイオベース繊維市場の推計および予測(繊維種別、2021年~2033年)(10億米ドル)
7.6.5.3. ブラジルのバイオベース繊維市場の推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.6.6. ブラジルにおけるバイオベース繊維市場の推計および予測(用途別)、2021年~2033年(10億米ドル)
7.7. 中東およびアフリカ
7.7.1. 中東およびアフリカにおけるバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.7.2. 中東およびアフリカのバイオベース繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.7.3. 中東・アフリカのバイオベース繊維市場:推計および予測(繊維形態別、2021年~2033年)(10億米ドル)
7.7.4. 中東・アフリカのバイオベース繊維市場:推計および予測(用途別、2021年~2033年)(10億米ドル)
7.7.5. サウジアラビア
7.7.5.1. サウジアラビアのバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
7.7.5.2. サウジアラビアのバイオベース繊維市場の推計および予測、繊維種別、2021年~2033年(10億米ドル)
7.7.5.3. サウジアラビアのバイオベース繊維市場:推計および予測(2021年~2033年、繊維形態別、10億米ドル)
7.7.6. サウジアラビアのバイオベース繊維市場:推計および予測(2021年~2033年、用途別、10億米ドル)
第8章 サプライヤー・インテリジェンス
8.1. クラリッチ・マトリックス
8.2. エンゲージメント・モデル
8.3. 交渉戦略
8.4. 調達におけるベストプラクティス
8.5. ベンダー選定基準
8.6. カテゴリー別原材料サプライヤーの特定
8.7. 原材料サプライヤー・データベース
8.8.
原材料の生産能力および生産状況の評価
8.9. 生産能力拡大の追跡
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 競争の分類
9.3. 企業の市場における位置づけ
9.4. 企業のヒートマップ分析(2025年)
9.5. 2025年の戦略マッピング
9.6. 企業一覧
9.6.1. レンツィングAG
9.6.1.1. 企業概要
9.6.1.2. 財務実績
9.6.1.3. 製品ベンチマーク
9.6.1.4. 戦略的取り組み
9.6.2. イーストマン・ケミカル・カンパニー
9.6.2.1. 会社概要
9.6.2.2. 財務実績
9.6.2.3. 製品ベンチマーク
9.6.2.4. 戦略的取り組み
9.6.3. 東レ株式会社
9.6.3.1. 会社概要
9.6.3.2. 財務実績
9.6.3.3. 製品ベンチマーク
9.6.3.4. 戦略的取り組み
9.6.4. ヒョソンTNC社
9.6.4.1. 会社概要
9.6.4.2. 財務実績
9.6.4.3. 製品のベンチマーク
9.6.4.4. 戦略的取り組み
9.6.5. Fulgar S.p.A.
9.6.5.1. 会社概要
9.6.5.2. 財務実績
9.6.5.3. 製品のベンチマーク
9.6.5.4. 戦略的取り組み
9.6.6. Liva by Birla Cellulose
9.6.6.1. 会社概要
9.6.6.2. 財務実績
9.6.6.3. 製品ベンチマーク
9.6.6.4. 戦略的取り組み
9.6.7. Kelheim Fibres GmbH
9.6.7.1. 会社概要
9.6.7.2. 財務実績
9.6.7.3. 製品ベンチマーク
9.6.7.4. 戦略的取り組み
9.6.8. Sateri
9.6.8.1. 会社概要
9.6.8.2. 財務実績
9.6.8.3. 製品のベンチマーク
9.6.8.4. 戦略的取り組み
9.6.9. スピノバ社
9.6.9.1. 会社概要
9.6.9.2. 財務実績
9.6.9.3. 製品のベンチマーク
9.6.9.4. 戦略的取り組み
9.6.10. 旭化成株式会社
9.6.10.1. 会社概要
9.6.10.2. 財務実績
9.6.10.3. 製品ベンチマーク
9.6.10.4. 戦略的取り組み
表の一覧
表 1 バイオベース繊維市場の推定値および予測(繊維の種類別、2021 年~2033 年)(10 億米ドル)
表 2 バイオベース繊維市場の推定値および予測(繊維の形態別、2021 年~2033 年)(10 億米ドル)
表 3 バイオベース繊維市場の見積もりおよび予測(用途別、2021年~2033年) (10億米ドル)
図一覧
図1 バイオベース繊維市場のセグメンテーションおよび範囲
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 地域別見通し
図7 セグメント別見通し
図8 競争環境の見通し
図9 バリューチェーン分析
図10 バイオベース繊維:市場ダイナミクス
図11 市場推進要因分析
図12 市場制約要因分析
図13 業界分析:ポーターの
図14 PESTEL分析
図15 繊維の種類:主なポイント
図16 繊維の種類:市場シェア(2026年および2033年)
図17 バイオベース繊維市場の推計および予測(天然セルロース繊維別、2021年~2033年) (10億米ドル)
図18 バイオベース繊維市場の推計および予測:天然タンパク質繊維別、2021年~2033年(10億米ドル)
図19 バイオベース繊維市場の推計および予測:再生セルロース繊維別、2021年~2033年(10億米ドル)
図20 バイオ由来繊維市場の推計および予測(バイオ由来合成繊維別、2021年~2033年)(10億米ドル)
図21 バイオ由来繊維市場の推計および予測(その他のバイオ由来繊維別、2021年~2033年)(10億米ドル)
図22 繊維形態:主なポイント
図23 繊維形態:市場シェア(2026年および2033年)
図24 バイオ由来繊維市場の推計および予測:ステープル繊維別、2021年~2033年(10億米ドル)
図25 バイオ由来繊維市場の推計および予測:フィラメント繊維別、2021年~2033年 (10億米ドル)
図26 バイオ由来繊維市場の推計および予測(トウ別)、2021年~2033年(10億米ドル)
図27 バイオ由来繊維市場の推計および予測(その他の形態別)、2021年~2033年(10億米ドル)
図28 用途別:主なポイント
図29 用途別:市場シェア(2026年および2033年)
図30 バイオベース繊維市場の見積もりおよび予測:アパレル・衣料品分野、2021年~2033年(10億米ドル)
図31 バイオベース繊維市場の見積もりおよび予測:ホームテキスタイル分野、2021年~2033年(10億米ドル)
図32 バイオ由来繊維市場の推計および予測:工業用繊維分野、2021年~2033年(10億米ドル)
図33 バイオ由来繊維市場の推計および予測:産業用繊維分野、2021年~2033年(10億米ドル)
図34 バイオ由来繊維市場の推計および予測:その他、2021年~2033年(10億米ドル)
図35 地域別、2026年および2033年 (10億米ドル)
図36 地域別市場:主なポイント
図37 北米におけるバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
図38 米国におけるバイオベース繊維市場の推計および予測、2021年~2033年 (10億米ドル)
図39 カナダのバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
図40 メキシコのバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
図41 欧州のバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
図42 英国のバイオベース繊維市場の推計および予測、2021年~2033年 (10億米ドル)
図43 ドイツのバイオベース繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図44 フランスのバイオベース繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図45 イタリアのバイオベース繊維市場規模の推計および予測(2021年~2033年)(10億米ドル)
図46 スペインのバイオベース繊維市場規模の推計および予測(2021年~2033年) (10億米ドル)
図47 アジア太平洋地域のバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
図48 中国のバイオベース繊維市場の推計および予測、2021年~2033年 (10億米ドル)
図49 日本のバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
図50 インドのバイオベース繊維市場:推計値および予測(2021年~2033年)(10億米ドル)
図51 韓国のバイオベース繊維市場:推計値および予測(2021年~2033年)(10億米ドル)
図52 中南米におけるバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
図53 ブラジルにおけるバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
図54 中東・アフリカのバイオベース繊維市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図55 サウジアラビアのバイオベース繊維市場の推計および予測、2021年~2033年(10億米ドル)
図56 競争の分類
図57 企業の市場における位置づけ
図58 企業のヒートマップ分析、2025年









