主な市場動向と洞察
- 採取源別:2025年には、臍帯血セグメントが55.7%という最高の市場シェアを占めました。
- サービス別:2025年には、凍結保存・保管セグメントが26.3%という最高の市場シェアを占めました。
- 用途別:2025年には、血液悪性腫瘍セグメントが23.0%という最高の市場シェアを占めました。
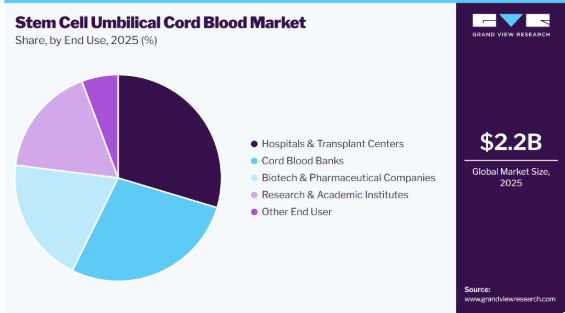
- 最終用途別:2025年には、病院・移植センターセグメントが29.7%という最高の市場収益シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア49.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
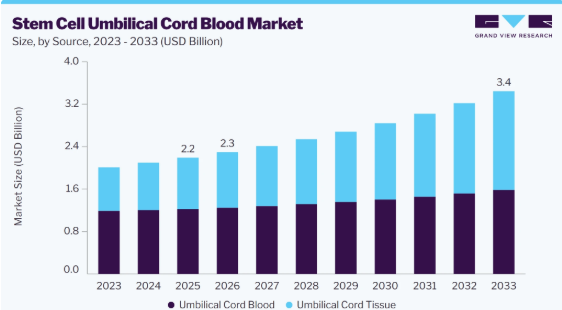
- 2025年の市場規模:22億米ドル
- 2026年の推定市場規模:23億米ドル
- 2033年までの予測市場規模:34億米ドル
- CAGR(2026年~2033年):6.0%
市場の動向
造血幹細胞移植件数の増加、細胞・遺伝子治療への投資拡大、臍帯血の処理および凍結保存技術の進歩、ならびに幹細胞を用いた臨床試験の拡大が、市場の成長を牽引しています。臍帯血バンク、病院、研究機関間の連携強化も、市場の拡大をさらに後押ししています。しかし、臍帯血バンクに関連する高コストや厳格な規制要件が、引き続き市場の成長を抑制しています。再生医療の普及拡大、個別化医療の応用範囲の拡大、およびバイオバンキング技術の進歩により、予測期間中に大きな成長機会が生まれると見込まれます。
市場の集中度と特徴
以下の図は、市場の集中度、業界の特徴、および業界参加者間の関係を示しています。x軸は業界の集中度を表しており、低から高までの範囲で示されています。Y軸は、業界の競争状況、規制の影響、提携・協業活動のレベル、イノベーションの度合い、地域展開など、さまざまな業界特性を表しています。例えば、市場は若干集中しており、多くの製品・サービスプロバイダーが市場に参入しています。イノベーションの度合い、提携・協業活動のレベル、および規制が業界に与える影響は高い水準にあります。しかし、地域展開の伸びは緩やかなものにとどまっています。
この市場におけるイノベーションの度合いは高く、臍帯血の処理、凍結保存技術、細胞特性解析、および再生医療への応用における進歩が原動力となっています。各社は、幹細胞の回収率、生存率、および臨床的有用性を向上させるため、次世代の処理プラットフォームや品質管理技術に投資を行っています。例えば、2026年6月、Cryoviva Life Sciences社は、幹細胞の回収率向上、赤血球の混入低減、および解凍後の細胞機能の改善を目的として、独占的提携を通じてインドで「PrepaCyte-CB」臍帯血処理技術を導入しました。この技術は、将来の治療用途に向けたより高品質な幹細胞の保存を可能にすることで、臍帯血バンクとしての能力を強化するものです。
市場におけるパートナーシップや共同研究のレベルは中程度であり、企業や研究機関は、臍帯血バンク機能の拡充、細胞療法の開発改善、および臨床応用への道筋の強化に注力しています。臍帯血バンク、バイオテクノロジー企業、病院、研究機関間の戦略的提携は、先進的な幹細胞ベースの治療法の開発を支援し、高品質な生物学的材料へのアクセスを改善しています。例えば、2026年5月、アブダビ・バイオバンクとヒューマンライフ・コード・ジャパンは、UAEにおける臍帯由来間葉系幹細胞(UC-MSC)療法を推進するための戦略的提携を発表しました。この提携により、アブダビ・バイオバンクのバイオバンキングインフラと、ヒューマンライフ・コード・ジャパンのUC-MSC技術プラットフォームを組み合わせ、再生医療アプリケーションの臨床開発と導入を支援します。
規制は、ドナーのスクリーニング、臍帯血の採取、処理、検査、凍結保存、保管、および流通に関する厳格な要件を定めることで、臍帯血幹細胞業界に多大な影響を及ぼしています。米国食品医薬品局(FDA)、欧州連合の組織・細胞指令(EUTCD)、および各国の保健当局などの規制機関は、臍帯血バンクに対して品質、安全性、トレーサビリティ、および文書化の基準を課しています。これらの枠組みへの準拠により、保存された臍帯血ユニットの安全性と信頼性を向上させるため、高度な処理技術、自動追跡ソリューション、品質管理システム、およびGMP準拠の施設への投資が促進されています。
臍帯血幹細胞業界の各社は、パートナーシップ、施設の拡張、買収、および病院、移植センター、研究機関との連携を通じて、事業展開地域を拡大しています。これらの戦略は、臍帯血採取ネットワークの強化、加工および凍結保存能力の向上、ならびに保存された幹細胞ユニットへのアクセス改善に寄与しています。新興市場における再生医療、細胞療法研究、および医療インフラへの投資拡大は、臍帯血バンクサービスの拡大をさらに後押ししています。
アナリストの見解
この市場は、血液悪性腫瘍や遺伝性疾患の有病率の増加、再生医療の普及拡大、および新生児の幹細胞保存に対する意識の高まりによって牽引されています。公的および民間の臍帯血バンクインフラの拡充と、幹細胞研究の進歩が相まって、治療や研究用途に向けた臍帯血および臍帯組織の採取、処理、長期保存が促進されています。各社は、市場での地位を強化するため、高度な凍結保存技術、自動処理システム、デジタルバイオバンク管理プラットフォーム、および品質保証体制への投資を進めています。病院、移植センター、研究機関、バイオテクノロジー企業との戦略的提携に加え、臨床研究活動の活発化や、造血幹細胞移植、再生医療、細胞療法における応用範囲の拡大が、市場に新たな成長の機会を生み出しています。
2025年には、臍帯血セグメントが売上高シェアの55.7%を占め、最大のシェアとなりました。これは、造血幹細胞移植における確立された臨床的利用と、公的および民間のバンクプログラムが広く利用可能であることが要因です。臍帯血は、血液悪性腫瘍、免疫不全、骨髄不全症候群、ヘモグロビン病、および遺伝性代謝異常症の治療に広く使用されています。2024年7月にデューク・ヘルスが発表した記事によると、世界では毎年4,000件以上の臍帯血移植が行われており、凍結保存された臍帯血ユニットは18年間の保存後も長期的な生存能力が実証されていることから、臍帯血バンクおよび保存サービスに対する持続的な需要が裏付けられています。
臍帯組織は、臍帯血バンクと並行して組織保存の採用が進んでいることや、再生医療への応用への注目が高まっていることを背景に、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。臍帯血と比較して、臍帯組織はワートンゼリー由来の間葉系幹細胞/間質細胞(WJ-MSCs)のより豊富な供給源です。これらの細胞は、免疫調節作用、抗炎症作用、および組織修復作用を示します。その結果、整形外科、神経学、心血管、および炎症性疾患にわたる再生医療への応用について、広く研究が進められています。
サービスに関する洞察
2025年には、将来の移植、再生医療、および研究用途に向けた臍帯血および臍帯組織の長期保存に対する需要の高まりを背景に、凍結保存・保管セグメントが26.3%という最大の売上シェアを占めました。制御速度凍結、DMSOを含まない凍結保護剤、および自動凍結保存プラットフォームの進歩により、解凍後の細胞の生存率、回収率、および機能的活性が向上すると同時に、凍結保護剤に関連する毒性が低減されています。これらの革新により、長期幹細胞保存サービスの品質、安全性、および拡張性が強化されています。
検査セグメントは、感染症、遺伝性疾患、細胞生存率、および幹細胞の品質に関する臍帯血ユニットの包括的なスクリーニングに対する需要の高まりを背景に、予測期間において最も高い年平均成長率(CAGR)を記録すると予想されます。移植のための安全で高品質な検体の確保に対する重視の高まりや、標準化された検査プロトコルの採用拡大が、このセグメントの成長を支えると見込まれます。
用途別分析
2025年には、血液悪性腫瘍セグメントが23.0%のシェアを占め、市場を牽引しました。白血病、リンパ腫、骨髄異形成症候群、その他の血液がんの治療における臍帯血移植の利用が、引き続きこのセグメントの成長を支えています。臍帯血は、特に同種移植において、適切なドナーが見つからない患者にとって、造血幹細胞の代替供給源として機能します。造血幹細胞移植は、いくつかの悪性血液疾患に対する根治的治療法として認識されており、従来のドナー候補が利用できない場合、臍帯血は依然として重要な移植源となっています。
代謝性疾患セグメントは、遺伝性代謝性疾患の治療における臍帯血幹細胞移植の採用拡大に牽引され、予測期間において最も高い年平均成長率(CAGR)を記録すると予想されます。早期介入を裏付ける臨床的エビデンスの増加、臍帯血バンクに対する認識の高まり、および希少遺伝性疾患に対する幹細胞治療の利用可能性の拡大が、このセグメントの成長を牽引すると見込まれます。
最終用途に関する分析
病院および移植センターセグメントは最大の最終用途セグメントであり、2025年には市場の29.7%を占めると見込まれています。このセグメントは、血液悪性腫瘍、遺伝性血液疾患、免疫不全、代謝性疾患の治療を目的とした造血幹細胞移植における、臍帯血の世界的な利用によって支えられています。病院や専門の移植センターは、ドナーの選定、幹細胞の輸注、患者のモニタリング、および移植後のケアに必要な多職種連携のインフラを提供しています。また、これらの施設は、適合する移植片を適時に確保するために、公的臍帯血バンクやドナー登録機関との連携において中心的な役割を果たしており、臍帯血移植サービスに対する継続的な需要に貢献しています。
バイオテクノロジー・製薬企業セグメントは、予測期間において最も高い年平均成長率(CAGR)を記録すると見込まれています。このセグメントの成長は、幹細胞研究への投資の増加、臍帯血由来治療薬の臨床開発の拡大、および再生医療や先進的な細胞療法への注目度の高まりに起因しています。戦略的提携や研究イニシアチブの増加も、このセグメントの成長をさらに後押しすると予想されます。
地域別分析
北米は最大の地域市場であり、2025年には世界の臍帯血幹細胞市場の49.2%を占めると見込まれています。これは、確立された公的および民間の臍帯血バンクが存在すること、先進的な医療インフラが整備されていること、そして造血幹細胞移植(HSCT)の利用が増加していることが要因となっています。また、同地域は、厳格な規制基準、政府が支援する臍帯血バンクプログラム、血液疾患や希少遺伝性疾患の治療における臍帯血幹細胞の利用拡大、そして再生医療や幹細胞研究への継続的な投資といった要因からも恩恵を受けており、これらが市場の成長を支えています。
米国の臍帯血幹細胞市場の動向
米国の臍帯血幹細胞市場は、再生医療の継続的な進歩、臨床研究の増加、および臍帯血製品に関する確立された規制の枠組みに牽引され、予測期間中に成長すると見込まれています。血液疾患、免疫疾患、および希少遺伝性疾患の治療における臍帯血由来幹細胞の利用拡大が、引き続き市場の成長を支えています。例えば、2024年11月、米国食品医薬品局(FDA)は、StemCyte社の「REGENECYTE(HPC、臍帯血)」を承認しました。これは、非血縁ドナー移植用の同種臍帯血由来造血前駆細胞療法であり、これにより、米国におけるFDA承認済み臍帯血療法の利用可能性が拡大しました。
欧州の臍帯血幹細胞市場の動向
欧州の臍帯血幹細胞市場は、広範な公的臍帯血バンクインフラ、造血幹細胞移植の高い利用率、および先進的治療法に対する好意的な規制監督に支えられ、この業界において収益性の高い地域であると認識されています。同地域は、再生医療研究への投資の増加、ドナー登録の拡大、および細胞療法に焦点を当てた共同研究イニシアチブから引き続き恩恵を受けています。臍帯血提供に対する意識の高まりと、トランスレーショナル研究への持続的な資金提供が、長期的な市場拡大を引き続き支えています。
英国の臍帯血幹細胞市場は、確立された公的臍帯血バンクネットワーク、幹細胞移植件数の増加、および再生医療研究への強力な支援に牽引され、大きなシェアを占めています。臍帯血提供に対する意識の高まりと、造血幹細胞療法の進歩が、市場の成長を支えると予想されます。
ドイツの臍帯血幹細胞市場は、先進的な医療インフラ、幹細胞移植件数の増加、および再生医療研究への強力な投資に牽引され、予測期間中に大幅な成長が見込まれています。臍帯血バンクに対する認識の高まりや、造血幹細胞の臨床応用拡大が、市場の成長を支えると予想されます。
アジア太平洋地域の臍帯血幹細胞市場の動向
アジア太平洋地域の臍帯血幹細胞市場は、臨床研究の増加と再生医療プログラムの拡大に牽引され、予測期間中に8.1%という最も高い年平均成長率(CAGR)で成長すると予想されます。同地域の各国政府は幹細胞を用いた治療法に投資を行っており、一方で血液疾患の発生率の上昇や造血幹細胞移植への需要の高まりが、市場の拡大を後押しし続けています。
日本の臍帯血幹細胞市場は、先進的な臨床研究と確立された移植医療の実践に支えられ、急速な成長を遂げています。例えば、2026年5月、国立成育医療研究センターは、II型ムコ多糖症の乳児を対象とした早期臍帯血移植に関する世界初の臨床報告を発表しました。この研究では、臍帯血移植と脳室内酵素補充療法を併用することで、認知機能の維持と患者の転帰改善に寄与することが示されました。
中国の臍帯血幹細胞市場は、確立された規制の枠組みと臨床応用範囲の拡大に支えられ、著しい成長を遂げています。例えば、2025年11月、中国国家衛生健康委員会が承認した7つの臍帯血バンクは、臍帯血の収集拡大、処理および凍結保存基準の向上、ならびに臨床研究および治療応用を加速させるための行動計画を中国国内で開始しました。この取り組みにより、同国の臍帯血エコシステムがさらに強化され、長期的な市場開発戦略が確固たるものとなりました。
ラテンアメリカの臍帯血幹細胞市場の動向
ラテンアメリカの臍帯血幹細胞市場は、臍帯血バンクに対する認知度の高まりとバイオバンキングインフラの拡充に牽引され、着実に成長しています。幹細胞研究への投資の増加、医療施設の整備、および臍帯血保存の普及拡大が、同地域の市場成長を支えています。
中東・アフリカ(MEA)の臍帯血幹細胞市場の動向
MEA地域の臍帯血幹細胞市場は、予測期間中に徐々に成長すると見込まれています。市場の成長は、幹細胞移植能力の拡大と、一部の国々における臍帯血バンクサービスの段階的な確立によって支えられています。進行中の医療の近代化と、再生医療への注目の高まりが、今後の市場拡大を支えると予想されます。
臍帯血幹細胞市場の主要企業に関する洞察
市場の主要企業は、臍帯血バンクネットワークの拡大、処理および凍結保存能力の強化、ならびに幹細胞の生存率と保存効率を向上させるための先進的なバイオバンキング技術、自動追跡システム、品質管理ソリューションへの投資といった戦略的取り組みを進めています。病院、産科センター、移植センター、研究機関、バイオテクノロジー企業との戦略的提携により、各社は採取ネットワークの強化、細胞治療研究の加速、および臍帯血保存サービスへのアクセス拡大を実現しています。
主要な臍帯血幹細胞企業
本調査では、臍帯血幹細胞市場に関する分析として、以下の主要企業を取り上げています:
- CooperSurgical (Cord Blood Registry)
- Revvity (ViaCord)
- Cryo-Cell International, Inc.
- StemCyte Inc.
- FamiCord Group
- Cordlife Group Limited
- Cells4Life Group LLP
- Future Health Biobank
- Smart Cells
- Global Cord Blood Corporation
最近の動向
- 2026年1月、NHS Blood and Transplantは、NHS臍帯血バンクが幹細胞移植用に1,000単位目の臍帯血を提供したと発表しました。この節目は、公的バンクに保存された臍帯血の継続的な利用を反映するものであり、英国における造血幹細胞移植への貢献を改めて裏付けるものでした。
世界の幹細胞臍帯血市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界の幹細胞臍帯血市場レポートを、供給源、サービス、用途、最終用途、および地域ごとに分類しました:
- 供給源別見通し(売上高、百万米ドル、2021年~2033年)
- 臍帯血
- 臍帯組織
- サービス別見通し(売上高、百万米ドル、2021年~2033年)
- 採取・輸送
- 加工
- 検査
- 凍結保存・保管
- 検体回収・配布
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 血液悪性腫瘍
- 血液疾患
- 免疫疾患
- 代謝性疾患
- 再生医療
- 臨床研究
- その他の用途
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院および移植センター
- 臍帯血バンク
- 研究・学術機関
- バイオテクノロジーおよび製薬企業
- その他のエンドユーザー
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 情報源
1.2.2. サービス
1.2.3. 用途
1.2.4. 最終用途
1.3. 推計値および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築およびデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の系譜に関する見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 血液疾患および遺伝性疾患の有病率の上昇
3.2.1.2. 再生医療および幹細胞治療の普及拡大
3.2.1.3. 公的・民間の臍帯血バンクに対する認知度の高まりと拡大
3.2.2. 市場の制約要因分析
3.2.2.1. 臍帯血バンクに関連する高コスト
3.2.2.2. 倫理的、規制上、および利用上の課題
3.2.3. 業界の機会分析
3.2.4. 業界の課題分析
3.2.5. 技術の概要
3.2.6. ケーススタディ
3.3. ビジネス環境分析
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的状況
3.3.2.2. 経済的・社会的状況
3.3.2.3. 技術的状況
3.3.2.4. 環境的状況
3.3.2.5. 法的状況
第4章 臍帯血由来幹細胞市場:供給源別推計および動向分析
4.1. 供給源別セグメント概要
4.2. 供給源別市場シェアの推移分析(2025年および2033年)
4.3. 供給源別市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
4.4. 臍帯血
4.4.1. 市場収益の推計および予測(2021年~2033年) (10億米ドル)
4.5. 臍帯組織
4.5.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第5章. 臍帯血幹細胞市場:サービスに関する推計およびトレンド分析
5.1.
サービス概要
5.2. 組織タイプ別市場シェアの推移分析(2025年および2033年)
5.3. サービス別市場規模・予測およびトレンド分析(2021年~2033年)(10億米ドル)
5.4. 採取および輸送
5.4.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.5. 加工
5.5.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.6. 検査
5.6.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.7. 凍結保存および保管
5.7.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.8. 検体の採取および流通
5.8.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第6章. 臍帯血幹細胞市場:用途別推計およびトレンド分析
6.1. 用途別セグメントの概要
6.2. 用途別市場シェアの推移分析、2025年および2033年
6.3. 用途別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
6.4. 血液悪性腫瘍
6.4.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
6.5. 血液疾患
6.5.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
6.6. 免疫疾患
6.6.1. 市場収益の推計および予測、2021年~2033年 (10億米ドル)
6.7. 代謝性疾患
6.7.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
6.8. 再生医療
6.8.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
6.9. 臨床研究
6.9.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
6.10. その他の用途
6.10.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第7章 幹細胞・臍帯血市場:最終用途別の推計および動向分析
7.1. 最終用途セグメントの概要
7.2. 最終用途別の市場シェア推移分析(2025年および2033年)
7.3. 最終用途別の市場規模・予測および動向分析(2021年~2033年、10億米ドル)
7.4. 病院および移植センター
7.4.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
7.5. 臍帯血バンク
7.5.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
7.6. 研究機関および学術機関
7.6.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
7.7. バイオテクノロジー・製薬企業
7.7.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
7.8. その他のエンドユーザー
7.8.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第8章. 臍帯血幹細胞市場:地域別推計およびトレンド分析
8.1. 地域別市場ダッシュボード
8.2. 地域別市場:主なポイント
8.3. 北米
8.3.1. 北米の臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2.2. 規制の枠組み
8.3.2.3. 競争環境に関する洞察
8.3.2.4. 米国の臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
8.3.3. カナダ
8.3.3.1. 主要な国別動向
8.3.3.2. 規制の枠組み
8.3.3.3. 競合状況の分析
8.3.3.4. カナダの臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
8.3.4. メキシコ
8.3.4.1. 主要国の動向
8.3.4.2. 規制の枠組み
8.3.4.3. 競合状況の分析
8.3.4.4. メキシコの臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.4. ヨーロッパ
8.4.1. 欧州の臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. ドイツ
8.4.2.1. 主要国の動向
8.4.2.2. 規制の枠組み
8.4.2.3. 競争環境に関する分析
8.4.2.4. ドイツの臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. 英国
8.4.3.1. 主要国の動向
8.4.3.2. 規制の枠組み
8.4.3.3. 競合状況の分析
8.4.3.4. 英国の臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
8.4.4. フランス
8.4.4.1. 主要国の動向
8.4.4.2. 規制の枠組み
8.4.4.3. 競合状況の分析
8.4.4.4. フランスの臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
8.4.5. イタリア
8.4.5.1.
主要な国別動向
8.4.5.2. 規制の枠組み
8.4.5.3. 競合状況の分析
8.4.5.4. イタリアの臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
8.4.6. スペイン
8.4.6.1. 主要な国別動向
8.4.6.2. 規制の枠組み
8.4.6.3. 競合状況の分析
8.4.6.4. スペインの臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
8.4.7. デンマーク
8.4.7.1. 主要国の動向
8.4.7.2. 規制の枠組み
8.4.7.3. 競合状況の分析
8.4.7.4. デンマークの臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.4.8. スウェーデン
8.4.8.1. 主要な国別動向
8.4.8.2. 規制の枠組み
8.4.8.3. 競争環境に関する分析
8.4.8.4. スウェーデンの臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.4.9. ノルウェー
8.4.9.1. 主要な国の動向
8.4.9.2. 規制の枠組み
8.4.9.3. 競合状況の分析
8.4.9.4. ノルウェーの臍帯血幹細胞市場の推計および予測(2021年~2033年) (10億米ドル)
8.5. アジア太平洋地域
8.5.1. アジア太平洋地域の臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. 日本
8.5.2.1. 主要国の動向
8.5.2.2. 規制の枠組み
8.5.2.3. 競合状況の分析
8.5.2.4. 日本の臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.5.3. 中国
8.5.3.1. 主要国の動向
8.5.3.2. 規制の枠組み
8.5.3.3. 競合状況
8.5.3.4. 中国の臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
8.5.4. インド
8.5.4.1. 主要な国別動向
8.5.4.2. 規制の枠組み
8.5.4.3. 競合状況の分析
8.5.4.4. インドの臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
8.5.5. 韓国
8.5.5.1. 主要な国別動向
8.5.5.2. 規制の枠組み
8.5.5.3. 競合状況の分析
8.5.5.4. 韓国における臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
8.5.6. オーストラリア
8.5.6.1. 主要な国別動向
8.5.6.2. 規制の枠組み
8.5.6.3. 競合状況
8.5.6.4. オーストラリアの臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
8.5.7. タイ
8.5.7.1. 主要な国別動向
8.5.7.2. 規制の枠組み
8.5.7.3. 競争環境に関する分析
8.5.7.4. タイの臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.6. ラテンアメリカ
8.6.1. ラテンアメリカの臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. ブラジル
8.6.2.1. 主要国の動向
8.6.2.2. 規制の枠組み
8.6.2.3. 競争環境に関する分析
8.6.2.4. ブラジルの臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. アルゼンチン
8.6.3.1. 主要な国の動向
8.6.3.2. 規制の枠組み
8.6.3.3. 競合状況に関する分析
8.6.3.4. アルゼンチンの臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
8.7. 中東・アフリカ(MEA)
8.7.1. 中東・アフリカ(MEA)の臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.7.2. 南アフリカ
8.7.2.1. 主要国の動向
8.7.2.2. 規制の枠組み
8.7.2.3. 競争環境に関する分析
8.7.2.4. 南アフリカの臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.7.3. サウジアラビア
8.7.3.1. 主要な国別動向
8.7.3.2. 規制の枠組み
8.7.3.3.
競合状況
8.7.3.4. サウジアラビアの臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.7.4. アラブ首長国連邦
8.7.4.1. 主要な国別動向
8.7.4.2. 規制の枠組み
8.7.4.3. 競合分析
8.7.4.4. アラブ首長国連邦(UAE)の臍帯血幹細胞市場の推計および予測、2021年~2033年(10億米ドル)
8.7.5. クウェート
8.7.5.1. 主要な国別動向
8.7.5.2. 規制の枠組み
8.7.5.3. 競合に関する洞察
8.7.5.4. クウェートの臍帯血幹細胞市場の推計および予測(2021年~2033年、10億米ドル)
第9章 競争環境
9.1. 参入企業の概要
9.2. 企業の市場ポジション/シェア分析(2025年)
9.3. 企業の分類
9.4. 戦略マッピング
9.5. 企業プロフィール/一覧
9.5.1. CooperSurgical(Cord Blood Registry)
9.5.1.1. 概要
9.5.1.2. 財務実績
9.5.1.3. 製品・サービスのベンチマーク
9.5.1.4. 戦略的取り組み
9.5.2. Revvity(ViaCord)
9.5.2.1. 概要
9.5.2.2. 財務実績
9.5.2.3. 製品・サービスのベンチマーク
9.5.2.4. 戦略的取り組み
9.5.3. Cryo-Cell International, Inc.
9.5.3.1. 概要
9.5.3.2. 財務実績
9.5.3.3. 製品・サービスのベンチマーク
9.5.3.4. 戦略的取り組み
9.5.4. ステムサイト社(StemCyte Inc.)
9.5.4.1. 概要
9.5.4.2. 財務実績
9.5.4.3. 製品・サービスのベンチマーク
9.5.4.4. 戦略的取り組み
9.5.5. FamiCord Group
9.5.5.1. 概要
9.5.5.2. 財務実績
9.5.5.3. 製品・サービスのベンチマーク
9.5.5.4. 戦略的取り組み
9.5.6. コードライフ・グループ・リミテッド
9.5.6.1. 概要
9.5.6.2. 財務実績
9.5.6.3. 製品・サービスのベンチマーク
9.5.6.4. 戦略的取り組み
9.5.7. セルズ・フォー・ライフ・グループLLP
9.5.7.1. 概要
9.5.7.2. 財務実績
9.5.7.3. 製品・サービスのベンチマーク
9.5.7.4. 戦略的取り組み
9.5.8. フューチャー・ヘルス・バイオバンク
9.5.8.1. 概要
9.5.8.2.
財務実績
9.5.8.3. 製品・サービスのベンチマーク
9.5.8.4. 戦略的取り組み
9.5.9. Smart Cells
9.5.9.1. 概要
9.5.9.2. 財務実績
9.5.9.3. 製品・サービスのベンチマーク
9.5.9.4. 戦略的取り組み
9.5.10. グローバル・コード・ブラッド・コーポレーション
9.5.10.1. 概要
9.5.10.2. 財務実績
9.5.10.3. 製品・サービスのベンチマーク
9.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界の臍帯血幹細胞市場:地域別、2021年~2033年(10億米ドル)
表4 世界の臍帯血幹細胞市場(供給源別)、2021年~2033年(10億米ドル)
表5 世界の臍帯血幹細胞市場(サービス別)、2021年~2033年(10億米ドル)
表6 世界の臍帯血幹細胞市場(用途別)、2021年~2033年(10億米ドル)
表7 世界の臍帯血幹細胞市場、最終用途別、2021年~2033年(10億米ドル)
表8 北米の臍帯血幹細胞市場、国別、2021年~2033年(10億米ドル)
表9 北米の臍帯血幹細胞市場、供給源別、2021年~2033年 (10億米ドル)
表10 北米臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表11 北米臍帯血幹細胞市場:用途別、2021年~2033年(10億米ドル)
表12 北米臍帯血幹細胞市場(最終用途別、2021年~2033年)(10億米ドル)
表13 米国臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表14 米国臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表15 米国臍帯血幹細胞市場:用途別、2021年~2033年(10億米ドル)
表16 米国臍帯血幹細胞市場:最終用途別、2021年~2033年(10億米ドル)
表17 カナダの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表18 カナダの臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表19 カナダの臍帯血幹細胞市場:用途別、2021年~2033年
(10億米ドル)
表20 カナダの臍帯血幹細胞市場:最終用途別、2021年~2033年(10億米ドル)
表21 メキシコの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表22 メキシコの臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表23 メキシコの臍帯血幹細胞市場:用途別、2021年~2033年 (10億米ドル)
表24 メキシコの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表25 欧州の臍帯血幹細胞市場:国別、2021年~2033年(10億米ドル)
表26 欧州の臍帯血幹細胞市場(調達源別)、2021年~2033年(10億米ドル)
表27 欧州の臍帯血幹細胞市場(サービス別)、2021年~2033年(10億米ドル)
表28 欧州の臍帯血幹細胞市場(用途別)、2021年 ~2033年(10億米ドル)
表29 欧州の臍帯血幹細胞市場:最終用途別、2021年~2033年 (10億米ドル)
表30 ドイツの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表31 ドイツの臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表32 ドイツの臍帯血幹細胞市場(用途別、2021年~2033年)(10億米ドル)
表33 ドイツの臍帯血幹細胞市場(最終用途別、2021年~2033年) (10億米ドル)
表34 英国の臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表35 英国の臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表36 英国の臍帯血幹細胞市場(用途別、2021年~2033年)(10億米ドル)
表37 英国の臍帯血幹細胞市場(最終用途別、2021年~2033年)(10億米ドル)
表38 フランスの臍帯血幹細胞市場(供給源別、2021年~2033年) (10億米ドル)
表39 フランスにおける臍帯血幹細胞市場(サービス別、2021年~2033年)(10億米ドル)
表40 フランスにおける臍帯血幹細胞市場(用途別、2021年~2033年)(10億米ドル)
表41 フランスにおける臍帯血幹細胞市場(最終用途別、2021年~2033年)(10億米ドル)
表42 イタリアの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表43 イタリアの臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表44 イタリアの臍帯血幹細胞市場:用途別、2021年~2033年(10億米ドル)
表45 イタリアの臍帯血幹細胞市場:最終用途別、2021年~2033年 (10億米ドル)
表46 スペインの臍帯血幹細胞市場:調達源別、2021年~2033年(10億米ドル)
表47 スペインの臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表48 スペインの臍帯血幹細胞市場(用途別、2021年~2033年)(10億米ドル)
表49 スペインの臍帯血幹細胞市場(最終用途別、2021年~2033年)(10億米ドル)
表50 デンマークの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表51 デンマークの臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表52 デンマークの臍帯血幹細胞市場:用途別、2021年~2033年 (10億米ドル)
表53 デンマークの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表54 スウェーデンの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表55 スウェーデンの臍帯血幹細胞市場(サービス別、2021年~2033年)(10億米ドル)
表56 スウェーデンの臍帯血幹細胞市場(用途別、2021年~2033年)(10億米ドル)
表57 スウェーデンの臍帯血幹細胞市場:最終用途別、2021年~2033年(10億米ドル)
表58 ノルウェーの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表59 ノルウェーの臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表60 ノルウェーの臍帯血幹細胞市場:用途別、2021年~2033年(10億米ドル)
表61 ノルウェーの臍帯血幹細胞市場:最終用途別、2021年~2033年 (10億米ドル)
表62 アジア太平洋地域の臍帯血幹細胞市場:国別、2021年~2033年(10億米ドル)
表63 アジア太平洋地域の臍帯血幹細胞市場:供給源別、2021年~2033年 (10億米ドル)
表64 アジア太平洋地域の臍帯血幹細胞市場(サービス別)、2021年~2033年(10億米ドル)
表65 アジア太平洋地域の臍帯血幹細胞市場(用途別)、2021年~2033年(10億米ドル)
表66 アジア太平洋地域の臍帯血幹細胞市場(最終用途別)、 2021年~2033年(10億米ドル)
表67 中国の臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表68 中国の臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表69 中国の臍帯血幹細胞市場(用途別)、2021年~2033年(10億米ドル)
表70 中国の臍帯血幹細胞市場(最終用途別)、2021年~2033年(10億米ドル)
表71 日本の臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表72 日本の臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表73 日本の臍帯血幹細胞市場:用途別、2021年~2033年(10億米ドル)
表74 日本の臍帯血幹細胞市場:最終用途別、2021年 ~2033年(10億米ドル)
表75 インドの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表76 インドの臍帯血幹細胞市場:サービス別、2021年~2033年 (10億米ドル)
表77 インドの臍帯血幹細胞市場(用途別、2021年~2033年)(10億米ドル)
表78 インドの臍帯血幹細胞市場(最終用途別、2021年~2033年)(10億米ドル)
表79 韓国における臍帯血幹細胞市場(供給源別、2021年~2033年)(10億米ドル)
表80 韓国における臍帯血幹細胞市場(サービス別、2021年~2033年)(10億米ドル)
表81 韓国における臍帯血幹細胞市場(用途別、2021年~2033年)(10億米ドル)
表82 韓国における臍帯血幹細胞市場(最終用途別、2021年 ~2033年(10億米ドル)
表83 オーストラリアの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表84 オーストラリアの臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表85 オーストラリアの臍帯血幹細胞市場(用途別、2021年~2033年)(10億米ドル)
表86 オーストラリアの臍帯血幹細胞市場(最終用途別、2021年~2033年)(10億米ドル)
表87 タイの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表88 タイの臍帯血幹細胞市場:サービス別、2021年~2033年(10億米ドル)
表89 タイの臍帯血幹細胞市場:用途別、2021年~2033年 (10億米ドル)
表90 タイの臍帯血幹細胞市場:最終用途別、2021年~2033年(10億米ドル)
表91 ラテンアメリカの臍帯血幹細胞市場:国別、2021年~2033年(10億米ドル)
表92 ラテンアメリカにおける臍帯血幹細胞市場(供給源別、2021年~2033年)(10億米ドル)
表93 ラテンアメリカにおける臍帯血幹細胞市場(サービス別、2021年~2033年)(10億米ドル)
表94 ラテンアメリカの臍帯血幹細胞市場:用途別、2021年~2033年(10億米ドル)
表95 ラテンアメリカの臍帯血幹細胞市場:最終用途別、2021年~2033年 (10億米ドル)
表96 ブラジルにおける臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表97 ブラジルにおける臍帯血幹細胞市場:サービス別、2021年~2033年 (10億米ドル)
表98 ブラジルにおける臍帯血幹細胞市場(用途別、2021年~2033年)(10億米ドル)
表99 ブラジルにおける臍帯血幹細胞市場(最終用途別、2021年~2033年) (10億米ドル)
表100 アルゼンチンの臍帯血幹細胞市場(調達源別)、2021年~2033年(10億米ドル)
表101 アルゼンチンの臍帯血幹細胞市場(サービス別)、2021年~2033年 (10億米ドル)
表102 アルゼンチンの臍帯血幹細胞市場(用途別)、2021年~2033年(10億米ドル)
表103 アルゼンチンの臍帯血幹細胞市場(最終用途別)、2021年~2033年(10億米ドル)
表104 中東・アフリカの臍帯血幹細胞市場(国別、2021年~2033年)(10億米ドル)
表105 中東・アフリカの臍帯血幹細胞市場(供給源別、2021年~2033年)(10億米ドル)
表106 中東・アフリカの臍帯血幹細胞市場、サービス別、2021年~2033年(10億米ドル)
表107 中東・アフリカの臍帯血幹細胞市場、用途別、2021年~2033年(10億米ドル)
表108 中東・アフリカの臍帯血幹細胞市場、 最終用途別、2021年~2033年(10億米ドル)
表109 南アフリカの臍帯血幹細胞市場、供給源別、2021年~2033年(10億米ドル)
表110 南アフリカの臍帯血幹細胞市場、サービス別、2021年~2033年(10億米ドル)
表111 南アフリカの幹細胞・臍帯血市場、用途別、2021年~2033年(10億米ドル)
表 112 南アフリカの臍帯血幹細胞市場、供給源別、2021年~2033年(10億米ドル)
表 113 サウジアラビアの臍帯血幹細胞市場、供給源別、2021年~2033年(10億米ドル)
表 114 サウジアラビアの臍帯血幹細胞市場、 サービス別、2021年~2033年(10億米ドル)
表115 サウジアラビアの臍帯血幹細胞市場、用途別、2021年~2033年(10億米ドル)
表116 サウジアラビアの臍帯血幹細胞市場、最終用途別、2021年~2033年(10億米ドル)
表117 アラブ首長国連邦(UAE)の臍帯血幹細胞市場、調達源別、2021年~2033年(10億米ドル)
表118 アラブ首長国連邦(UAE)の臍帯血幹細胞市場、サービス別、2021年~2033年(10億米ドル)
表119 アラブ首長国連邦(UAE)の臍帯血幹細胞市場:用途別、2021年~2033年 (10億米ドル)
表120 アラブ首長国連邦(UAE)の臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表121 クウェートの臍帯血幹細胞市場:供給源別、2021年~2033年(10億米ドル)
表122 クウェートにおける幹細胞・臍帯血市場(サービス別、2021年~2033年)(10億米ドル)
表123 クウェートにおける幹細胞・臍帯血市場(用途別、 2021年~2033年(10億米ドル)
表124 クウェートにおける幹細胞・臍帯血市場:用途別、2021年~2033年(10億米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 市場調査プロセス
図4 データトライアングレーション手法
図5 一次調査のパターン
図6 市場調査のアプローチ
図7 バリューチェーンに基づく市場規模の算出と予測
図8 市場シェア評価のためのQFDモデリング
図9 市場の策定と検証
図10 臍帯血幹細胞市場:市場見通し
図11 競合分析
図12 親市場の展望
図13 関連・付随市場の展望
図14 市場浸透率および成長見通しのマッピング
図15 業界のバリューチェーン分析
図16 臍帯血幹細胞市場:推進要因の影響
図17 臍帯血幹細胞市場:制約要因の影響
図18 臍帯血幹細胞市場:戦略的取り組みの分析
図19 臍帯血幹細胞市場:供給源の推移分析
図20 臍帯血幹細胞市場:供給源の見通しと主なポイント
図21 臍帯血市場の推計値および予測、2021年~2033年(10億米ドル)
図22 臍帯組織市場の推計値および予測、2021年~2033年(10億米ドル)
図23 臍帯血幹細胞市場:サービス動向分析
図24 臍帯血幹細胞市場:サービスの見通しと主なポイント
図25 採取・輸送市場の推計値および予測、2021年~2033年(10億米ドル)
図26 加工市場の推計値および予測、2021年 ~2033年(10億米ドル)
図27 検査市場の推計および予測、2021年~2033年(10億米ドル)
図28 凍結保存・保管市場の推計および予測、2021年~2033年 (10億米ドル)
図29 検体回収・配送市場の推計および予測、2021年~2033年(10億米ドル)
図30 臍帯血幹細胞市場:用途別動向分析
図31 臍帯血幹細胞市場:用途別見通しと主なポイント
図32 血液悪性腫瘍市場の推計値および予測、2021年~2033年(10億米ドル)
図33 血液疾患市場の推計値および予測、2021年~2033年(10億米ドル)
図34 免疫疾患市場の推計値および予測、2021年~2033年 (10億米ドル)
図35 代謝性疾患市場の推計値および予測、2021年~2033年(10億米ドル)
図36 再生医療市場の推計値および予測、2021年~2033年(10億米ドル)
図37 臨床研究市場の推計および予測、2021年~2033年(10億米ドル)
図38 その他の用途市場の推計および予測、2021年~2033年(10億米ドル)
図39 臍帯血幹細胞市場:最終用途別の動向分析
図40 臍帯血幹細胞市場:最終用途別の見通しと主なポイント
図41 病院・移植センター市場の推計値および予測、2021年~2033年(10億米ドル)
図42 臍帯血バンク市場の推計値および予測、2021年~2033年(10億米ドル)
図43 研究・学術機関市場の推計値および予測、2021年~2033年(10億米ドル)
図44 バイオテクノロジー・製薬企業の市場推計値および予測、2021年~2033年 (10億米ドル)
図45 その他のエンドユーザー市場の推計および予測、2021年~2033年(10億米ドル)
図46 世界の臍帯血幹細胞市場:地域別動向分析
図47 世界の臍帯血幹細胞市場:地域別見通しおよび主なポイント
図48 世界の臍帯血幹細胞市場のシェアおよび主要企業
図49 北米
図50 北米市場の推計値および予測(2021年~2033年)(10億米ドル)
図51 米国における主要な動向
図52 米国市場の推計値および予測(2021年~2033年) (10億米ドル)
図53 カナダの主要な国別動向
図54 カナダの市場規模推計および予測、2021年~2033年(10億米ドル)
図55 メキシコの主要な国別動向
図56 メキシコの市場規模推計および予測、2021年~2033年(10億米ドル)
図57 欧州
図58 欧州市場の推計値および予測(2021年~2033年)(10億米ドル)
図59 英国の主要な国別動向
図60 英国市場の推計値および予測(2021年~2033年) (10億米ドル)
図61 ドイツの主要国動向
図62 ドイツの市場推計および予測、2021年~2033年(10億米ドル)
図63 フランスの主要国動向
図64 フランスの市場推計および予測、2021年~2033年(10億米ドル)
図65 イタリアの主要な国別動向
図66 イタリアの市場推計および予測(2021年~2033年)(10億米ドル)
図67 スペインの主要な国別動向
図68 スペインの市場推計および予測(2021年~2033年)(10億米ドル)
図69 デンマークの主要な国別動向
図70 デンマークの市場推計および予測、2021年~2033年(10億米ドル)
図71 スウェーデンの主要な国別動向
図72 スウェーデンの市場推計および予測、2021年~2033年(10億米ドル)
図73 ノルウェーの主要な国別動向
図74 ノルウェーの市場推計および予測、2021年~2033年(10億米ドル)
図75 アジア太平洋地域
図76 アジア太平洋地域の市場推計および予測、2021年~2033年(10億米ドル)
図77 中国の主要な国別動向
図78 中国の市場推計および予測、2021年~2033年 (10億米ドル)
図79 日本の主要国動向
図80 日本の市場推計および予測、2021年~2033年(10億米ドル)
図 81 インドの主要国動向
図82 インド市場の推計値および予測、2021年~2033年(10億米ドル)
図83 タイの主要国動向
図84 タイ市場の推計値および予測、2021年~2033年 (10億米ドル)
図85 韓国における主要な国別動向
図86 韓国市場の推計値および予測(2021年~2033年)(10億米ドル)
図87 オーストラリアの主要な国別動向
図88 オーストラリアの市場推計および予測、2021年~2033年(10億米ドル)
図89 ラテンアメリカ
図90 ラテンアメリカの市場推計および予測、2021年~2033年(10億米ドル)
図91 ブラジルの主要な国別動向
図92 ブラジルの市場推計および予測、2021年~2033年(10億米ドル)
図93 アルゼンチンの主要な国別動向
図94 アルゼンチンの市場推計および予測、2021年~2033年 (10億米ドル)
図95 中東・アフリカ
図96 中東・アフリカ市場の推計値および予測、2021年~2033年(10億米ドル)
図97 南アフリカの主要な国別動向
図98 南アフリカの市場推計および予測、2021年~2033年(10億米ドル)
図99 サウジアラビアの主要な国別動向
図100 サウジアラビアの市場推計および予測、2021年~2033年(10億米ドル)
図101 アラブ首長国連邦(UAE)の主要な国別動向
図102 アラブ首長国連邦(UAE)の市場推計および予測、2021年~2033年(10億米ドル)
図103 クウェートの主要な国別動向
図104 クウェートの市場推計および予測、2021年~2033年(10億米ドル)
図105 戦略的マッピング
図106 企業の分類
図107 企業の市場ポジション分析(2025年)









