主な市場動向と洞察
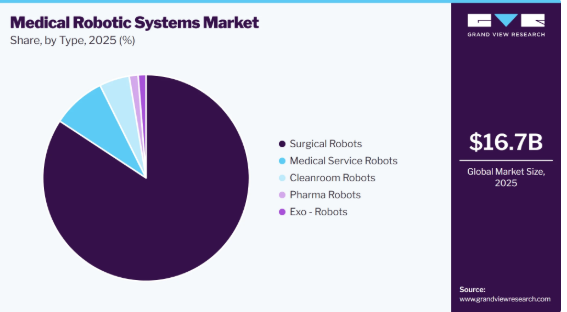
- 種類別:2025年には、手術用ロボットセグメントが84.3%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア46.6%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:
市場規模と予測
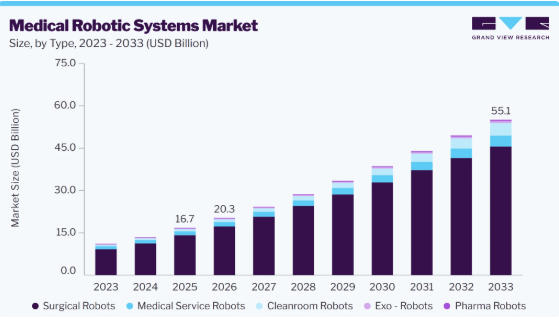
- 2025年の市場規模:167億米ドル
- 2026年の推定市場規模:203億米ドル
- 2033年までの予測市場規模:551億米ドル
- CAGR(2026年~2033年):15.3%
低侵襲手術や臨床的精度への需要の高まり、人工知能(AI)、画像診断、デジタル統合の進展、さらに製薬生産における自動化の進展や、汚染管理およびコンプライアンスへのニーズの高まりが、市場の成長に寄与する要因となっています。
1) 低侵襲手術および臨床的精度への需要の高まり
低侵襲手術への志向の高まりは、手術用ロボットの主要な推進要因となっています。これらのシステムは、高い精度、操作性の向上、および視認性の向上を実現し、外科医がより小さな切開で複雑な手術を行うことを可能にします。その結果、合併症の減少、入院期間の短縮、そして患者の回復の加速につながります。病院では、特に手術件数の多い専門分野において、臨床成果を向上させると同時にリソースの活用を最適化するため、ロボット支援手術を優先的に導入しています。
さらに、医療システムでは、整形外科、泌尿器科、婦人科、一般外科など、さまざまな専門分野にわたってロボット支援手術が導入されています。最近の事例は、精度の向上と適用範囲の拡大というこの傾向を裏付けています。例えば、2025年末までに、米国、韓国、日本、および欧州の顧客は、Intuitive Surgical社の「da Vinci 5」システムを1,200台以上導入し、これらは27万件以上の手術に使用されました。
さらに、2024年3月、インテュイティブ・サージカル社は、「フォース・フィードバック」技術を搭載した第5世代システムである「da Vinci 5」について、FDAの510(k)認可を取得しました。この革新的な技術により、外科医はロボット手術中に組織の抵抗を物理的に感じ取ることが可能となり、従来のロボットプラットフォームでは実現できなかったレベルの感覚的な精度がもたらされます。さらに、2026年1月には、FDAが「da Vinci 5」の承認範囲を拡大し、僧帽弁修復術などの複雑な心臓手術を含めるようになりました。これらの進展は、繊細な解剖学的構造において良好な臨床成果を達成するためにロボットの安定性が不可欠となる、高精度を要する医療専門分野への市場の変化を示しています。
以下は、記載された期間における、米国および米国以外(OUS)でのda Vinci手術システムによる手術件数の概算です。(単位:千件)
市場の集中度と特徴
この業界は、人工知能、機械学習、および高解像度画像技術の進歩に牽引され、高度なイノベーションが特徴となっています。これらのイノベーションは、手術の精度、柔軟性、および制御性を高め、患者の転帰を改善する低侵襲手術を可能にしています。継続的な研究開発の取り組みにより、より洗練され、使い勝手の良いロボットシステムが開発されており、さまざまな外科専門分野への応用範囲が拡大し、市場の成長を後押ししています。例えば、2026年4月、カリフォルニア大学サンディエゴ校ヘルス(UC San Diego Health)は、AI、3D画像、患者固有のインプラント、ナビゲーション、およびロボットによるスクリュー挿入機能を統合した新しいプラットフォームを用いて、西海岸で初めてとなるAIロボット脊椎手術を実施しました。
「このプラットフォームは、脊椎手術に対する私たちの考え方を根本から変えるものです。初めて、人工知能、データ駆動型のアライメント計画、患者個別化インプラント、ナビゲーション、およびロボットによるスクリュー挿入を単一のシステム内に統合しました。このレベルの精度と連携により、より効率的に手術を行うと同時に、患者様の安全性を大幅に向上させることができます。」
– ジョセフ・オソリオ医学博士(PhD)、UCサンディエゴ・ヘルス 脳神経外科医
この業界では、M&A(合併・買収)活動が活発化しています。大手医療・テクノロジー企業は、製品ポートフォリオを強化し、先進技術を活用するために、小規模で革新的な企業を買収しています。例えば、2025年7月、ジマー・バイオメット社は、モノグラム・テクノロジーズ社を約1億7700万米ドルで買収する最終合意を発表しました。これは、半自律型および完全自律型の外科手術技術によってロボット関連のポートフォリオを拡大し、AIを活用した整形外科用ロボット分野における同社の地位を強化することを目的としています。
規制は、安全性、有効性、品質を確保することで、業界に大きな影響を与えています。FDAなどの規制当局による厳格な承認プロセスやCEマークの要件は、市場参入を遅らせる可能性がありますが、同時に信頼性と確実性を築くことにもつながります。これらの規制への準拠には、研究開発への多額の投資が求められます。しかし、規制の枠組みをうまく乗り切ることができれば、市場での信頼性が高まり、医療従事者による導入が促進され、最終的には市場の成長を牽引することになります。
製品の拡充には、さまざまな外科専門分野に合わせた、新しく先進的なロボットソリューションの導入が含まれます。例えば、2026年4月、SS Innovations社は、SMRSC 2026において、SSi Vimana AeroドローンシステムやSSi Avtaraヒューマノイドプラットフォームを含む次世代手術用ロボット技術を発表し、遠隔手術、戦場医療、および移動型ロボット手術環境における進歩を強調しました。
「イノベーションは当社のDNAに刻まれています。先進的かつコスト効率に優れた『SSi Mantra』手術用ロボットシステムや遠隔手術機能の継続的な改善にとどまらず、支援を必要とするより幅広い患者層の医療を著しく向上させる新たな手術用ロボット技術の開拓にも尽力しています。当社にとって過去最大規模の会議となったSMRSC 2026では、この重要なテーマを成功裏に浮き彫りにすることができました。」
– SS Innovations 取締役会会長兼最高経営責任者(CEO)、スディール・スリヴァスタヴァ博士
世界的な事業拡大は、新興国における導入の増加、医療インフラの改善、そして支援的な政府政策によって牽引されています。各社は、アジア太平洋地域、ラテンアメリカ、中東などの地域をターゲットに、現地のパートナーシップや投資を活用して、高まる需要を取り込み、国際市場での存在感を高めています。
例えば、2026年1月、アメリカン・ホスピタル・ドバイは「da Vinci 5」ロボット手術システムを導入しました。これは同地域初の導入事例となり、高度なロボット手術能力を拡充することで、手術の精度向上、組織の取り扱い改善、および低侵襲手術のさらなる普及を可能にしました。
医療用ロボットシステム市場における最近の主要な規制承認:
市場参加各社は、製品の機能強化と市場アクセスの拡大を図るため、承認の取得に取り組んでいます。
アナリストの見解
この業界には、リハビリテーション用ロボット、薬局自動化システム、クリーンルーム用ロボット、自律型医療サービスロボットなどが含まれます。低侵襲手術への需要の高まり、医療従事者の不足、高齢化、スマートホスピタルへの投資などが、医療現場全体での導入を加速させています。競争は、人工知能、コンピュータビジョン、自律航行、クラウド接続、高度な分析機能を組み合わせ、臨床および運営の効率を向上させる統合型ロボットエコシステムへと移行しつつあります。既存企業は包括的な製品ポートフォリオ、強力な規制に関する専門知識、およびグローバルなサービスネットワークを活用している一方、専門企業は用途特化型のロボットソリューションを通じてイノベーションを推進しています。堅牢な臨床検証、ライフサイクルサービス、およびスケーラブルな自動化技術に支えられた、相互運用可能なAI搭載プラットフォームを提供できるベンダーは、医療提供者がデジタルトランスフォーメーションとインテリジェントオートメーションへの投資を継続するにつれ、競争力をさらに強化すると予想されます。
タイプ別インサイト
2025年には、手術用ロボットセグメントが84.3%という最大のシェアを占めました。これらのシステムは、外科医が低侵襲手術を行う際、精度、操作性、可視性を向上させるよう設計されています。ロボットプラットフォームは、高度な画像処理、器具の可動性、リアルタイム制御を統合し、手術の精度を向上させます。
さらに、技術の進歩により、医療現場全体において手術用ロボットの機能と応用範囲が拡大しています。AI、機械学習、画像誘導ナビゲーションの統合により、術中の意思決定とワークフローの効率が向上しています。例えば、2026年4月、メドトロニック社は、脊椎および頭蓋手術向けに計画、ナビゲーション、ロボット技術を統合したAI搭載プラットフォーム「Stealth AXiS」手術システムについて、CEマークの承認を取得しました。これにより、欧州の病院において次世代の手術技術へのアクセスがさらに広がることになります。
「欧州における『Stealth AXiS』システムの導入は、多様な医療システム全体で精度、効率、一貫性を向上させるコネクテッド・プラットフォームの提供に注力している当社の姿勢を反映したものです」
—メドトロニックのシニア・バイス・プレジデント兼頭蓋・脊椎技術部門プレジデント、マイケル・カーター氏は述べています
クリーンルーム用ロボット分野は、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。クリーンルーム用ロボットは、厳格な汚染基準が設けられた管理された環境下で動作するように設計されています。これらのシステムは、無菌性が極めて重要な製薬・バイオ医薬品製造、バイオテクノロジー研究所、および医療機器生産拠点で広く導入されています。これらは、バイアルへの充填、包装、材料移送などの無菌処理作業を支援すると同時に、人的介入を最小限に抑えます。ISOクリーンルーム分類およびGMP要件への準拠が、規制対象施設における導入を後押ししています。需要は、バイオ医薬品の生産増加や、汚染のないワークフローへのニーズによってさらに支えられています。
地域別動向
2025年、北米の医療用ロボットシステム市場は46.6%という最大のシェアを占めました。手術件数の多さ、高齢人口の増加、および慢性疾患の負担の大きさが、北米の医療・ヘルスケアロボット市場を牽引する主な要因となっています。米国では、整形外科、神経外科、循環器外科、腫瘍外科などの手術が数多く行われており、ロボット支援システムにより精度が向上し、合併症が軽減されています。
カナダの公的医療制度では、待ち時間の短縮と治療成果の向上を図るため、低侵襲手術プログラムを拡大しており、これが手術用ロボットの導入を後押ししています。メキシコでは、民間医療への投資増加と医療ツーリズムの拡大により、三次医療機関における先進的な手術技術の導入が加速しています。
米国の医療用ロボットシステム市場の動向
2025年、米国の医療用ロボットシステム市場は、先進技術への多額の投資に後押しされ、北米市場において大きなシェアを占めました。手術件数の多さ、有利な保険償還制度、そして低侵襲手術に対する臨床現場での強い支持が、米国における手術用ロボットの導入を後押ししています。例えば、2026年3月、ゴールデン・バレー・メモリアル・ヘルスケアは、THINK Surgical社のTMINI小型ロボットシステムとストライカー社のトライアスロン・ニー人工膝関節インプラントを用いて、世界初の膝関節置換術を完了しました。同様に、2026年3月には、ノヴァント・ヘルスがハート&バスキュラー・インスティテュートを通じて、ロボット支援による僧帽弁修復プログラムを開始しました。これにより、カロライナ両州の専門医療センターにおいて低侵襲心臓手術へのアクセスが拡大し、高度なロボット技術による精度を通じて患者の治療成績が向上しています。
「このプログラムは、ノヴァント・ヘルスおよびカロライナ両州の患者の皆様にとって、大きな前進となります。ロボット支援による僧帽弁修復術は、最先端の低侵襲心臓医療を提供する当院の能力を強化するものです。これは、複雑な心臓手術の拠点としての当院の地位を確固たるものにし、患者様に利益をもたらすイノベーションへの継続的な投資を反映するものです。」
-ハワード・L・ハロニアン医学博士(FACC)、ノヴァント・ヘルス・ハート&vascularインスティテュート 主任医師。
欧州の医療用ロボットシステム市場の動向
欧州の医療用ロボットシステム市場は、手術の精度、効率、および患者の転帰を改善するために、計画、ナビゲーション、ロボットによる実行を組み合わせたAI統合型手術プラットフォームの採用拡大に牽引され、急速に成長しています。この成長は、多様な医療システム全体において、先進的なロボットシステムの標準化された承認と安全な導入を保証するEU医療機器規則(EU MDR)によってさらに後押しされています。さらに、欧州における次世代ロボットシステムの規制当局による承認件数の増加が、市場の成長を促進しています。例えば、2025年7月、インテュイティブ・サージカル社は、欧州において「da Vinci 5」システムのCEマーク認証を取得し、先進的なロボット支援手術へのアクセスが拡大しました。
英国の医療用ロボットシステム市場は、予測期間中に大幅な成長が見込まれています。国民保健サービス(NHS)全体でのロボットシステムの急速な普及、および病院での導入や手術件数の大幅な増加が、手術の精度、効率、臨床転帰の向上を通じて市場の成長を牽引しています。例えば、2026年2月、国民保健サービス(NHS)は、肺がん診断のためのAIおよびロボット工学パイロットプログラムを開始しました。これは、高度な画像解析とロボット誘導生検を組み合わせ、診断精度の向上、侵襲的処置の削減、早期発見能力の強化を図るものです。
ドイツの医療用ロボットシステム市場は、先進技術により急速に進展しています。精密工学やロボティクスに専門知識を持つ企業は、高性能な医療用ロボットの開発を可能にしています。さらに、AIを活用した外科手術意思決定支援技術への投資増加が、ドイツにおける医療用ロボティクスの進歩を加速させています。例えば、2025年5月、Medical Decision Alliance社は、手術中に専門家によるリアルタイムの支援を提供するAI搭載システムの開発に向け、356万米ドル(330万ユーロ)のシード資金を調達しました。こうしたイノベーションは、ロボットプラットフォームの知能と臨床能力を向上させ、意思決定、精度、および治療成果の改善を可能にします。この傾向は、投資家の信頼が高まっていることを反映しており、AIと手術用ロボットの統合を推進し、ドイツにおける次世代のスマート手術環境を支えると期待されています。
アジア太平洋地域の医療用ロボットシステム市場の動向
アジア太平洋地域の医療用ロボットシステム市場は、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されています。アジア太平洋地域の新興医療システムにおけるAI統合型手術用ロボットの導入拡大は、手術の精度向上、コスト削減、および整形外科や一般外科における高度な手術へのアクセス拡大を通じて、市場の成長を牽引しています。2025年4月、Vinmec Healthcare Systemはベトナムでロボット支援型人工膝関節置換術システムを導入しました。これにより、精度の向上と患者の早期回復を実現しつつ、費用対効果の高い関節置換術が可能となり、精密手術向けロボットシステムの成長をさらに促進しています。
同様に、2026年2月には、キング・チュラロンコーン記念病院がTrue Digital社と提携し、AI搭載の医療ロボットを導入しました。これにより、高度な患者ケア、リハビリテーション、治療支援が可能になるとともに、ロボット工学と人工知能技術の統合を通じて、病院のデジタルトランスフォーメーションが推進されています。
中国の医療用ロボットシステム市場は、外科用ロボットのグローバルな商用化が加速していることに牽引されています。これは、規制当局による承認の増加、国際的な臨床検証、および病院における遠隔手術プラットフォームやAI支援手術プラットフォームの導入に支えられ、先進国および新興国の医療システムの双方において、その利用機会を拡大しています。例えば、2025年10月、MicroPort MedBot社は、同社の内視鏡手術ロボット「Toumai」が、世界中で100件以上の商用受注を達成し、60カ国以上に導入されたと発表しました。これには、米国、欧州、中東、アフリカ、アジアにおける画期的な導入事例が含まれており、主要病院での利用に加え、遠隔ロボット手術や多国籍トレーニング・エコシステムへの展開も進んでいます。
日本の医療用ロボットシステム市場では、主要企業による技術的に先進的な製品の発売が進んでいます。AI、デジタルツイン技術、産業用ロボットの融合により、リアルタイムのインテリジェントな意思決定や仮想から現実への展開を通じて、適応性、精度、自動化効率の向上が可能となり、次世代の医療および産業用ロボットシステムの進化が加速しています。2026年3月、ファナックはNVIDIAとの提携を発表し、NVIDIA Jetson、Omniverse、Isaac Simプラットフォームを活用した「フィジカルAI」対応ロボットシステムの開発を進めています。これにより、メーカーはデジタルツインを通じて知能ロボットのトレーニング、シミュレーション、導入が可能となり、自動化の柔軟性、生産効率、および運用上の拡張性が大幅に向上します。
ラテンアメリカの医療用ロボットシステム市場の動向
ラテンアメリカの医療用ロボットシステム市場は、予測期間中に大幅な成長が見込まれています。医療インフラへの投資の増加と、病院システムの段階的な近代化が、ラテンアメリカにおける主要な推進要因となっています。ブラジルやアルゼンチンなどの国々では、臨床成果を向上させるため、民間医療ネットワークの拡大や手術能力の向上が進められています。精度の向上や医療ツーリズムの誘致を目指す大都市の病院では、手術用ロボットの導入が進んでいます。並行して、同地域の製薬製造は高度化しており、品質基準や規制基準を満たすための自動化およびロボット技術への需要を牽引しています。
中東・アフリカの医療用ロボットシステム市場の動向
中東・アフリカの医療用ロボットシステム市場は成長しており、医療提供者は、手術の精度を高め、患者の治療成果を改善し、同地域の医療ニーズに効果的に対応するために、先進的なロボット技術を採用しています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカなどの国々は、広範な医療変革プログラムの一環として、先進的な医療技術に多額の投資を行っています。さらに、医療の質、効率性、および収容能力の拡大への注目が高まっていることが、導入をさらに加速させています。各国政府は、増大する疾病負担に対処し、患者の転帰を改善するために、デジタルヘルスや先進技術の推進に取り組んでいます。
主要な医療用ロボットシステム企業の動向
医療用ロボットシステム市場は、メドトロニック、ストライカー、スミス・アンド・ネフュー、ジョンソン・エンド・ジョンソン、シーメンス・ヘルスインアーズ、ABBといった主要企業が参入しており、極めて競争が激しい状況にあります。これらの大手企業は、顧客の未充足ニーズに応えるため、新製品の発売、提携、買収、合併、地域展開など、さまざまな戦略を展開しています。
主要な医療用ロボットシステム企業
本調査では、医療用ロボットシステム市場に関する分析として、以下の主要企業を取り上げています。
- Intuitive Surgical
- Medtronic
- Stryker
- Zimmer Biomet
- Smith & Nephew
- Johnson & Johnson
- Siemens Healthineers
- ABB
- Kawasaki Heavy Industries Ltd.
- Yaskawa Electric Corporation
- FANUC America Corporation
- Denso Corporation
- Ekso Bionics
- CMR Surgical
- Asensus Surgical
- Distalmotion
- Vicarious Surgical
- Wearable Robotics
- Rehab-Robotics Company Limited
- ExoAtlet
- MARSI BIONICS, S.L
- ABLE Human Motion
- Bioservo
- Wandercraft
- Autonomyo
- INNOPHYS CO., LTD.
- Universal Robots A/S
- Omnicell, Inc.
- Aethon, Inc.
- Serve Robotics
- UVD Robots
- Hstar Technologies
最近の動向
- 2026年3月、Stäubli Roboticsは、外科および臨床用途向けに設計された高精度6軸システムである医療用ロボット「TX2-60L MedX Ready」を発売しました。本製品は、安全性と信頼性を高め、高度な医療機器との統合に向けた直感的な手動ガイダンスを提供します。
- 2026年3月、スミス・アンド・ネフュー社は、AAOS 2026において、CORIプラットフォームやロボット支援肩関節置換術ソリューションを含むハンドヘルド型ロボットシステムの進歩を紹介し、整形外科手術全般における手術精度の向上、個別化された術前計画、およびワークフロー効率の改善を強調しました。
- 2026年2月、ストライカー社は、人工膝関節全置換術向けのハンドヘルド型ロボットシステム「Mako RPS」を発表しました。これにより、同社のMakoロボット製品群が拡充され、SmartRoboticsプラットフォームと統合された直感的なロボットガイド式電動ツールを通じて、手術の精度が向上しました。
- 2026年2月、クリティケア・アジア・ホスピタルズは、関節置換術向けの「CORIロボットシステム」を導入し、ロボット整形外科分野の能力を拡大するとともに、同病院ネットワーク全体において、手術精度の向上、個別化された治療計画、および患者の回復成果の改善を実現しました。
- 2026年1月、Serve RoboticsはDiligent Roboticsを買収し、自律走行プラットフォームを医療分野へ拡大しました。これにより、「Moxi」などのAI搭載病院用アシスタントロボットの導入が可能となり、臨床ワークフローの効率化と患者支援の向上を実現しました。
- 2025年9月、病院内搬送および薬局自動化の主要プロバイダーであるSwisslog Healthcareは、Diligent Roboticsとの戦略的提携を発表し、米国の病院に自律型ラストマイル配送ロボットを導入しました。この提携により、Diligent社の自律型移動操作ロボット「Moxi」が、TransLogic空気圧チューブシステムを含むSwisslog社の既存の自動化システムと統合され、医薬品、医療用品、検体のエンドツーエンドの物流体制が構築されました。
「既存のワークフローとシームレスに統合される、信頼性が高く効率的なラストマイル配送ロボットを求めてこられたお客様にとって、ディリジェント・ロボティクス社とのこの協力関係により、スタッフや患者様から信頼される、よりスマートで安全な配送を実現する実績あるソリューションをご提供できるようになります」
– スイスログ・ヘルスケア、輸送自動化戦略プログラム担当ディレクター、レイ・カストロ氏
世界の医療用ロボットシステム市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけて、世界、地域、国レベルでの収益成長を予測するとともに、各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、世界医療用ロボットシステム市場レポートをタイプおよび地域に基づいてセグメント化しました。
- タイプ別見通し(収益、10億米ドル、2021年~2033年)
- 手術用ロボット
- 手術用ロボット(用途別)
- 一般外科
- 婦人科
- 泌尿器科
- 整形外科
- 脳神経外科
- 心臓外科
- 肥満治療
- 気管支鏡検査/呼吸器
- その他
- 手術用ロボット(用途別)
- 外骨格ロボット
- 外骨格ロボット(四肢別)
- 上半身
- 下半身
- 全身
- 外骨格ロボット(四肢別)
- 製薬用ロボット
- 従来型ロボット
- 多関節ロボット
- デルタ/パラレルロボット
- スカラロボット
- デュアルアームロボット
- デカルト型ロボット
- 協働ロボット
- 従来型ロボット
- 医療サービスロボット
- 調剤ロボット
- 消毒ロボット
- 配送ロボット
- 医療用テレプレゼンスロボット
- ロボット看護助手
- その他
- クリーンルーム用ロボット
- 従来型ロボット
- 多関節ロボット
- スカラロボット
- パラレルロボット
- デカルトロボット
- 協働ロボット
- 従来型ロボット
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
- 手術用ロボット
第1章 調査方法と対象範囲
1.1. 市場セグメンテーションと対象範囲
1.2. セグメントの定義
1.2.1. 種類
1.3. 地域別対象範囲
1.4. 推計および予測の期間
1.5. 調査方法論
1.6. 情報の収集
1.6.1. 有料データベース
1.6.2. GVRの社内データベース
1.6.3. 二次情報源
1.6.4. 一次調査
1.6.5. 一次調査の詳細
1.7. 情報またはデータ分析
1.7.1. データ分析モデル
1.8. 市場の策定と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析(モデル1)
1.9.2. アプローチ1:商品フローアプローチ
1.9.3. 数量・価格分析(モデル 2)
1.9.4. アプローチ 2:数量・価格分析
1.10. 二次情報源一覧
1.11. 一次情報源一覧
1.12. 目的
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. タイプ別見通し
2.3. 地域別見通し
2.4. 競合分析
第3章. 医療用ロボットシステム市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連・付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. 医療用ロボットシステム市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的環境
3.3.2.3. 社会情勢
3.3.2.4. 技術情勢
3.3.2.5. 環境情勢
3.3.2.6. 法的環境
第4章. 医療用ロボットシステム市場:種類別推計および動向分析
4.1. セグメント概要
4.2. 医療用ロボットシステム市場:種類別動向分析
4.3. 医療用ロボットシステム市場のタイプ別見通し(10億米ドル)
4.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下について)
4.5. 手術用ロボット
4.5.1. 手術用ロボット市場の売上高推計および予測(2021年~2033年、10億米ドル)
4.5.2. 一般外科
4.5.2.1. 一般外科市場の売上高推計および予測(2021年~2033年、10億米ドル)
4.5.3.
婦人科
4.5.3.1. 婦人科市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.5.4. 泌尿器科
4.5.4.1. 泌尿器科市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.5.5. 整形外科手術
4.5.5.1. 整形外科手術市場の収益予測および見通し、2021年~2033年(10億米ドル)
4.5.6. 脳神経外科
4.5.6.1. 脳神経外科市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5.7. 心臓外科
4.5.7.1. 心臓外科市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5.8. 肥満治療
4.5.8.1. 肥満治療市場の収益推計および予測、2021年~2033年 (10億米ドル)
4.5.9. 気管支鏡検査/呼吸器
4.5.9.1. 気管支鏡検査/呼吸器市場の収益推計および予測、2021年~2033年(10億米ドル)
4.5.10. その他
4.5.10.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6. エクソスケルトン
4.6.1. エクソスケルトン市場の収益推計および予測、2021年~2033年(10億米ドル)
4.6.2. 上半身
4.6.2.1. 上半身市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.6.3. 下半身
4.6.3.1. 下半身市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.6.4. 全身
4.6.4.1. 全身用市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7. 製薬用ロボット
4.7.1. 製薬用ロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7.2. 従来型ロボット
4.7.2.1. 従来型ロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7.2.2. 多関節ロボット
4.7.2.2.1. 多関節ロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7.2.3. デルタ/パラレルロボット
4.7.2.3.1.
デルタ/パラレルロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7.2.4. スカラロボット
4.7.2.4.1. スカラロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7.2.5. デュアルアームロボット
4.7.2.5.1. デュアルアームロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7.2.6. デカルトロボット
4.7.2.6.1. デカルトロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.7.3. 協働ロボット
4.7.3.1. 協働ロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.8. 医療サービスロボット
4.8.1. 医療サービスロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.8.2. 調剤ロボット
4.8.2.1. 調剤ロボット市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.8.3. 消毒ロボット
4.8.3.1. 消毒ロボット市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.8.4. 配送ロボット
4.8.4. 1. 配送ロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.8.5. 医療用テレプレゼンスロボット
4.8.5.1. 医療用テレプレゼンスロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.8.6. ロボット看護助手
4.8.6.1. ロボット看護助手市場の収益推計および予測、2021年~2033年(10億米ドル)
4.8.7. その他
4.8.7.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
4.9. クリーンルーム用ロボット
4.9.1. クリーンルーム用ロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.9.2. 従来型ロボット
4.9.2.1. 従来型ロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.9.2.2. 関節型ロボット
4.9.2.2.1.
多関節ロボット市場の収益推計および予測、2021年~2033年(10億米ドル)
4.9.2.3. パラレルロボット
4.9.2.3.1. パラレルロボット市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.9.2.4. SCARAロボット
4.9.2.4.1. SCARAロボット市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.9.2.5. デカルトロボット
4.9.2.5.1. デカルトロボット市場の売上高推計および予測、2021年~2033年(10億米ドル)
4.9.3. 協働ロボット
4.9.3.1. 協働ロボット市場の売上高推計および予測、2021年~2033年(10億米ドル)
第5章. 医療用ロボットシステム市場:地域別推計およびトレンド分析
5.1. 地域別ダッシュボード
5.2. 地域別医療用ロボットシステム市場の動向分析
5.3. 医療用ロボットシステム市場:タイプ別地域別推計およびトレンド分析
5.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下について)
5.5. 北米
5.5. 1. 北米の医療用ロボットシステム市場:2021年~2033年の推計および予測(百万米ドル)
5.5.2. 米国
5.5.2.1. 米国の医療用ロボットシステム市場:2021年~2033年の推計および予測(百万米ドル)
5.5.3. カナダ
5.5.3.1. カナダの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.5.4. メキシコ
5.5.4.1. メキシコの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.5.5. 欧州
5.5.6. 欧州の医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.5.7. 英国
5.5.7.1. 英国の医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.5.8. ドイツ
5.5.8.1. ドイツの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.5.9. フランス
5.5.9.1. フランスの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.5.10. イタリア
5.5.10.1. イタリアの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.5.11. スペイン
5.5.11.1. スペインの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.5.12. デンマーク
5.5.12.1. デンマークの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.5.13. ノルウェー
5.5.13.1. ノルウェーの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.5.14. スウェーデン
5.5.14.1. スウェーデンの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.6. アジア太平洋地域
5.6.1. アジア太平洋地域の医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.6.2. 日本
5.6.2.1. 日本の医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.6.3. 中国
5.6.3.1. 中国の医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.6.4. インド
5.6.4.1. インドの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.6.5. 韓国
5.6.5.1. 韓国における医療用ロボットシステム市場の推計および予測(2021年~2033年、百万米ドル)
5.6.6. オーストラリア
5.6.6.1. オーストラリアにおける医療用ロボットシステム市場の推計および予測(2021年~2033年、百万米ドル)
5.6.7. タイ
5.6.7.1. タイの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.7. ラテンアメリカ
5.7.1. ラテンアメリカの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.7.2. ブラジル
5.7.2.1. ブラジルの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.7.3. アルゼンチン
5.7.3.1. アルゼンチンの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.8. 中東およびアフリカ
5.8.1. 中東およびアフリカの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.8.2.
南アフリカ
5.8.2.1. 南アフリカの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.8.3. サウジアラビア
5.8.3.1. サウジアラビアの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.8.4. アラブ首長国連邦
5.8.4.1. UAEの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
5.8.5. クウェート
5.8.5.1. クウェートの医療用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
第6章 競争環境
6.1. 市場参加者の分類
6.2. 主要企業の概要
6.2.1. インテュイティブ・サージカル
6.2.1.1. 企業概要
6.2.1.2. 財務実績
6.2.1.3. 製品ベンチマーク
6.2.1.4. 戦略的取り組み
6.2.2. メドトロニック
6.2.2.1. 企業概要
6.2.2.2. 財務実績
6.2.2.3. 製品ベンチマーク
6.2.2.4. 戦略的取り組み
6.2.3. ストライカー
6.2.3.1. 会社概要
6.2.3.2. 財務実績
6.2.3.3. 製品ベンチマーク
6.2.3.4. 戦略的取り組み
6.2.4. ジマー・バイオメット
6.2.4.1. 会社概要
6.2.4.2. 財務実績
6.2.4.3. 製品ベンチマーク
6.2.4.4. 戦略的取り組み
6.2.5. スミス・アンド・ネフュー
6.2.5.1. 会社概要
6.2.5.2. 財務実績
6.2.5.3. 製品ベンチマーク
6.2.5.4. 戦略的取り組み
6.2.6. ジョンソン・エンド・ジョンソン
6.2.6.1. 会社概要
6.2.6.2. 財務実績
6.2.6.3. 製品ベンチマーク
6.2.6.4. 戦略的取り組み
6.2.7. シーメンス・ヘルスインアーズ
6.2.7.1. 会社概要
6.2.7.2. 財務実績
6.2.7.3. 製品のベンチマーク
6.2.7.4. 戦略的取り組み
6.2.8. ABB
6.2.8.1. 会社概要
6.2.8.2. 財務実績
6.2.8.3. 製品のベンチマーク
6.2.8.4.
戦略的取り組み
6.2.9. 川崎重工業株式会社
6.2.9.1. 会社概要
6.2.9.2. 財務実績
6.2.9.3. 製品ベンチマーク
6.2.9.4. 戦略的取り組み
6.2.10. 安川電機株式会社
6.2.10.1. 会社概要
6.2.10.2. 財務実績
6.2.10.3. 製品ベンチマーキング
6.2.10.4. 戦略的取り組み
6.2.11. ファナック・アメリカ社
6.2.11.1. 会社概要
6.2.11.2. 財務実績
6.2.11.3. 製品のベンチマーク
6.2.11.4. 戦略的取り組み
6.2.12. デンソー株式会社
6.2.12.1. 会社概要
6.2.12.2. 財務実績
6.2.12.3. 製品のベンチマーク
6.2.12.4. 戦略的取り組み
6.2.13. Ekso Bionics
6.2.13.1. 会社概要
6.2.13.2. 財務実績
6.2.13.3. 製品のベンチマーク
6.2.13.4. 戦略的取り組み
6.2.14. CMR Surgical
6.2.14.1. 会社概要
6.2.14.2. 財務実績
6.2.14.3. 製品のベンチマーク
6.2.14.4. 戦略的取り組み
6.2.15. Asensus Surgical
6.2.15.1. 会社概要
6.2.15.2. 財務実績
6.2.15.3. 製品のベンチマーク
6.2.15.4. 戦略的取り組み
6.2.16. Distalmotion
6.2.16.1. 会社概要
6.2.16.2. 財務実績
6.2.16.3. 製品のベンチマーク比較
6.2.16.4. 戦略的取り組み
6.2.17. Vicarious Surgical
6.2.17.1. 会社概要
6.2.17.2. 財務実績
6.2.17.3. 製品のベンチマーク比較
6.2.17.4. 戦略的取り組み
6.2.18. ウェアラブル・ロボティクス
6.2.18.1. 会社概要
6.2.18.2. 財務実績
6.2.18.3. 製品ベンチマーク
6.2.18.4. 戦略的取り組み
6.2.19. リハブ・ロボティクス・カンパニー・リミテッド
6.2.19.1. 会社概要
6.2.19.2. 財務実績
6.2.19.3. 製品ベンチマーク
6.2.19.4. 戦略的取り組み
6.2.20. ExoAtlet
6.2.20.1. 会社概要
6.2.20.2. 財務実績
6.2.20.3. 製品のベンチマーク
6.2.20.4. 戦略的取り組み
6.2.21. MARSI BIONICS, S.L
6.2.21.1. 会社概要
6.2.21.2. 財務実績
6.2.21.3. 製品のベンチマーク
6.2.21.4. 戦略的取り組み
6.2.22. ABLE Human Motion
6.2.22.1. 会社概要
6.2.22.2. 財務実績
6.2.22.3. 製品のベンチマーク
6.2.22.4. 戦略的取り組み
6.2.23. Bioservo
6.2.23.1. 会社概要
6.2.23.2. 財務実績
6.2.23.3. 製品ベンチマーク
6.2.23.4. 戦略的取り組み
6.2.24. Wandercraft
6.2.24.1. 会社概要
6.2.24.2. 財務実績
6.2.24.3. 製品ベンチマーク
6.2.24.4. 戦略的取り組み
6.2.25. Autonomyo
6.2.25.1. 会社概要
6.2.25.2. 財務実績
6.2.25.3. 製品ベンチマーク
6.2.25.4. 戦略的取り組み
6.2.26. INNOPHYS CO., LTD.
6.2.26.1. 会社概要
6.2.26.2. 財務実績
6.2.26.3. 製品ベンチマーク
6.2.26.4. 戦略的取り組み
6.2.27. Universal Robots A/S
6.2.27.1. 会社概要
6.2.27.2. 財務実績
6.2.27.3. 製品ベンチマーク
6.2.27.4. 戦略的取り組み
6.2.28. Omnicell, Inc.
6.2.28.1. 会社概要
6.2.28.2. 財務実績
6.2.28. 3. 製品のベンチマーク
6.2.28.4. 戦略的取り組み
6.2.29. Aethon, Inc.
6.2.29.1. 会社概要
6.2.29.2. 財務実績
6.2.29.3. 製品のベンチマーク
6.2.29.4. 戦略的取り組み
6.2.30. サーブ・ロボティクス
6.2.30.1. 会社概要
6.2.30.2. 財務実績
6.2.30.3. 製品ベンチマーク
6.2.30.4. 戦略的取り組み
6.2.31. UVDロボッツ
6.2.31.1. 会社概要
6.2.31.2. 財務実績
6.2.31.3. 製品ベンチマーク
6.2.31.4. 戦略的取り組み
6.2.32. Hstar Technologies
6.2.32.1. 会社概要
6.2.32.2. 財務実績
6.2.32.3. 製品ベンチマーク
6.2.32.4. 戦略的取り組み
表の一覧
表 1. 二次情報源の一覧
表 2. 略語一覧
表 3. 世界の医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表 4. 北米の医療用ロボットシステム市場(国別、2021年~2033年)(百万米ドル)
表5. 北米医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表6. 米国医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表7. カナダ医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表8. メキシコの医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表9. 欧州の医療用ロボットシステム市場(国別、2021年~2033年)(百万米ドル)
表10. 欧州の医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表11. 英国の医療用ロボットシステム市場(タイプ別、2021年~2033年)(百万米ドル)
表12. ドイツの医療用ロボットシステム市場(タイプ別、2021年~2033年)(百万米ドル)
表13. フランスの医療用ロボットシステム市場(タイプ別、2021年~2033年)(百万米ドル)
表14. イタリアの医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表15. スペインの医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表16. デンマークの医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表17. ノルウェーの医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表18. スウェーデンの医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表19. アジア太平洋地域の医療用ロボットシステム市場(国別、2021年~2033年) (百万米ドル)
表20. アジア太平洋地域の医療用ロボットシステム市場(タイプ別)、2021年~2033年(百万米ドル)
表21. 日本の医療用ロボットシステム市場(タイプ別)、2021年~2033年(百万米ドル)
表22. 中国の医療用ロボットシステム市場(タイプ別)、2021年~2033年(百万米ドル)
表23. インドの医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表24. オーストラリアの医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表25. 韓国の医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表26. タイの医療用ロボットシステム市場(種類別)、2021年~2033年(百万米ドル)
表27. ラテンアメリカの医療用ロボットシステム市場(国別)、2021年~2033年(百万米ドル)
表28. ラテンアメリカの医療用ロボットシステム市場(種類別)、2021年~2033年(百万米ドル)
表29. ブラジルの医療用ロボットシステム市場(種類別)、2021年~2033年(百万米ドル)
表30. アルゼンチンの医療用ロボットシステム市場(種類別)、2021年~2033年(百万米ドル)
表31. 中東・アフリカの医療用ロボットシステム市場(国別、2021年~2033年)(百万米ドル)
表32. 中東・アフリカの医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表33. 南アフリカの医療用ロボットシステム市場(種類別、2021年~2033年)(百万米ドル)
表34. アラブ首長国連邦(UAE)の医療用ロボットシステム市場(タイプ別、2021年~2033年)(百万米ドル)
表35. クウェートの医療用ロボットシステム市場(タイプ別、2021年~2033年)(百万米ドル)
図一覧
図1. 医療・ヘルスケア用ロボット市場のセグメンテーション
図2. 市場調査プロセス
図3. 情報収集
図4. 商品フロー分析
図5. 親市場の分析
図6. 市場の概要
図7. セグメントの概要
図8. 競合環境
図9. 市場のダイナミクス
図10. 市場推進要因の関連性分析
図11. 対象期間における、米国および米国以外(OUS)でのda Vinci手術システムによる手術件数の概算。(’000)
図12. 市場制約要因の関連性分析
図13. 市場機会の主なポイント
図14. 医療・ヘルスケア用ロボティクス市場:ポーターの5つの力分析
図15. 医療・ヘルスケア用ロボティクス市場:PESTEL分析
図16. 医療・ヘルスケア用ロボティクス市場:種類別:主なポイント
図17. 医療・ヘルスケア用ロボティクス市場、種類別:市場シェア、2025年および2033年
図18. 手術用ロボット市場、2021年~2033年(百万米ドル)
図19. 一般外科市場、2021年~2033年(百万米ドル)
図20. 婦人科市場、2021年~2033年(百万米ドル)
図21. 泌尿器科市場、2021年~2033年(百万米ドル)
図22. 整形外科市場、2021年~2033年 (百万米ドル)
図23. 脳神経外科市場、2021年~2033年(百万米ドル)
図24. 心臓外科市場、2021年~2033年(百万米ドル)
図25. 肥満外科市場、2021年~2033年 (百万米ドル)
図26. 気管支鏡検査・呼吸器市場、2021年~2033年(百万米ドル)
図27. その他市場、2021年~2033年(百万米ドル)
図28. エクソロボット市場、2021年~2033年(百万米ドル)
図29. 上半身市場、2021年~2033年(百万米ドル)
図30. 下半身市場、2021年~2033年(百万米ドル)
図31. 全身ロボット市場、2021年~2033年(百万米ドル)
図32. 製薬用ロボット市場、2021年~2033年(百万米ドル)
図33. 従来の製薬用ロボット市場、2021年~2033年 (百万米ドル)
図34. 多関節ロボット市場、2021年~2033年(百万米ドル)
図35. デルタ/パラレルロボット市場、2021年~2033年(百万米ドル)
図36. SCARAロボット市場、2021年~2033年 (百万米ドル)
図37. デュアルアームロボット市場、2021年~2033年(百万米ドル)
図38. デカルトロボット市場、2021年~2033年(百万米ドル)
図39. 製薬分野向け協働ロボット市場、2021年~2033年(百万米ドル)
図40. 医療サービスロボット市場、2021年~2033年(百万米ドル)
図41. 調剤ロボット市場、2021年~2033年(百万米ドル)
図42. 消毒ロボット市場、2021年 ~2033年(百万米ドル)
図43. 配送ロボット市場、2021年~2033年(百万米ドル)
図44. 医療用テレプレゼンスロボット市場、2021年~2033年(百万米ドル)
図45. 看護補助ロボット市場、2021年~2033年(百万米ドル)
図46. その他市場、2021年~2033年(百万米ドル)
図47. クリーンルーム用ロボット市場、2021年~2033年(百万米ドル)
図48. 従来の製薬用ロボット市場、2021年~2033年(百万米ドル)
図49. 多関節ロボット市場、2021年~2033年(百万米ドル)
図50. パラレルロボット市場、2021年~2033年(百万米ドル)
図51. SCARAロボット市場、2021年~2033年(百万米ドル)
図52. デカルトロボット市場、2021年~2033年(百万米ドル)
図53. 協働型製薬用ロボット市場、2021年~2033年(百万米ドル)
図54. 医療・ヘルスケア用ロボット市場の売上高(地域別)、2025年および2033年(百万米ドル)
図55. 地域別市場動向:主なポイント
図56. 地域別市場:主なポイント
図57. 北米の医療・ヘルスケア用ロボット市場の推計値および予測、2021年~2033年(百万米ドル)
図58. 主要国の動向
図59. 米国の医療・ヘルスケア用ロボット市場の推計値および予測、2021年~2033年(百万米ドル)
図60. 主要国の動向
図61. カナダの医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図62. 主要国の動向
図63. メキシコの医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図64. 欧州の医療・ヘルスケア用ロボット市場の推計および予測、2021年~2033年(百万米ドル)
図65. 主要国の動向
図66. 英国の医療・ヘルスケア用ロボット市場の推計および予測、2021年~2033年 (百万米ドル)
図67. 主要国の動向
図68. ドイツの医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図69. 主要国の動向
図70. フランスの医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図71. 主要国の動向
図72. イタリアの医療・ヘルスケア用ロボティクス市場の推計および予測(2021年~2033年)(百万米ドル)
図73. 主要国の動向
図74. スペインの医療・ヘルスケア用ロボティクス市場の推計および予測(2021年~2033年)(百万米ドル)
図75. 主要国の動向
図76. デンマークの医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図77. 主要国の動向
図78. スウェーデンの医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図79. 主要国の動向
図80. ノルウェーの医療・ヘルスケア用ロボティクス市場の推計値および予測、2021年~2033年(百万米ドル)
図81. アジア太平洋地域の医療・ヘルスケア用ロボティクス市場の推計値および予測、2021年~2033年 (百万米ドル)
図82. 主要国の動向
図83. 日本の医療・ヘルスケア用ロボット市場の推計および予測、2021年~2033年(百万米ドル)
図84. 主要国の動向
図85. カテゴリー別中国国家薬品監督管理局(NMPA)による外科用ロボットの承認状況(2025年)
図86. 中国の医療・ヘルスケア用ロボット市場の推計および予測(2021年~2033年)(百万米ドル)
図87. 主要国の動向
図88. インドの医療・ヘルスケア用ロボット市場の推計および予測(2021年~2033年)(百万米ドル)
図89. 主要国の動向
図90. オーストラリアの医療・ヘルスケア用ロボット市場の推計および予測、2021年~2033年(百万米ドル)
図91. 主要国の動向
図92. 韓国における医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図93. 主要国の動向
図94. タイにおける医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図95. ラテンアメリカにおける医療・ヘルスケア用ロボティクス市場の推計および予測、2021年 ~2033年(百万米ドル)
図96. 主要国の動向
図97. ブラジルの医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図98. 主要国の動向
図99. アルゼンチンの医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図100. 中東・アフリカの医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図101. 主要国の動向
図102. 南アフリカの医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図103. 主要国の動向
図104. サウジアラビアの医療・ヘルスケア用ロボティクス市場の推計および予測、2021年~2033年(百万米ドル)
図105. 主要国の動向
図106. アラブ首長国連邦(UAE)の医療・ヘルスケア用ロボット市場の推計および予測、2021年~2033年(百万米ドル)
図107. 主要国の動向
図108. クウェートの医療・ヘルスケア用ロボット市場の推計および予測、2021年~2033年(百万米ドル)
図109. 企業/競合の分類
図110. 上場企業の市場ポジション分析、2025年
図111. 非上場企業の市場ポジション分析、2025年
図112. 企業別市場シェア分析(手術用ロボット)、2025年(%)
図113. 企業別市場シェア分析(クリーンルーム用ロボット)、2025年(%)
図114. 製薬用ロボットの企業別市場シェア分析、2025年(%)
図115. エクソスケルトンロボットの企業別市場シェア分析、2025年(%)
図116. 医療サービス用ロボットの企業別市場シェア分析、2025年(%)
図117. 戦略マッピング









