主な市場動向と洞察
- 製品別:2025年には、トゥルーワイヤレスステレオ(TWS)イヤホンセグメントが47.5%という最大の市場シェアを占めました。
- 接続方式別:2025年には、Bluetoothセグメントが71.2%という最大の市場シェアを占めました。
- 用途別:2025年には、コンシューマー・エンターテインメント分野が45.2%という最大の市場シェアを占めました。
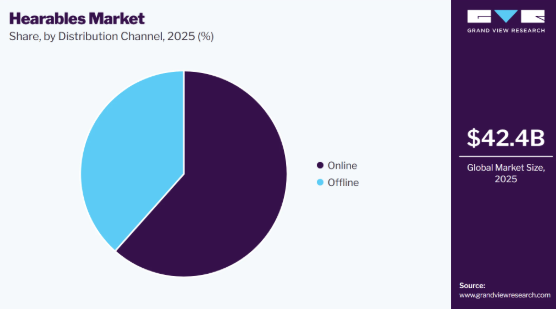
- 販売チャネル別:2025年には、オンライン分野が最大の売上シェアを占め、市場を席巻しました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上シェア39.0%)
- 国別:2025年には、インドがアジア太平洋地域で最大の売上シェアを占め、同地域をリードしました。
市場規模と予測
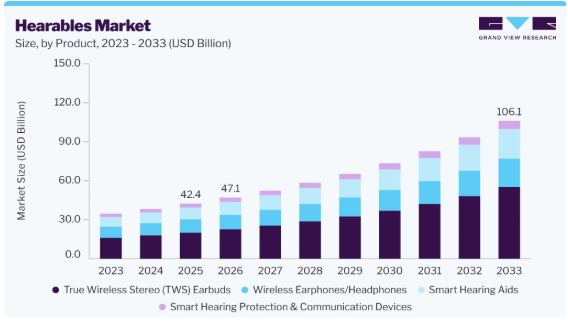
- 2025年の市場規模:424億米ドル
- 2026年の推定市場規模:471億米ドル
- 2033年までの予測市場規模:1,062億米ドル
- CAGR(2026年~2033年):12.3%
一方、ハイブリッドワークやバーチャルコラボレーションの普及により、アクティブノイズキャンセリング(ANC)、高品質なマイク、低遅延の接続性、信頼性の高い音声通信機能を備えたデバイスの採用が進んでおり、エンターテインメント用途と業務用途の両方において、ヒアラブルデバイスの重要性がますます高まっています。デジタルエンターテインメントとハイブリッドワークの急速な成長は、世界的なヒアラブルデバイスの需要を大幅に加速させています。消費者は、音楽のストリーミング、ビデオ・オン・デマンド(VOD)コンテンツの視聴、ポッドキャストやオーディオブックの聴取、オンラインゲームのプレイに費やす時間が増えており、没入感のあるサウンド体験を提供する高品質なワイヤレスオーディオデバイスへの需要が高まっています。
同時に、ハイブリッドワークやリモートワークモデルの普及により、バーチャル会議、音声通話、共同作業において、プレミアムなヒアラブルが不可欠となっています。アクティブノイズキャンセリング(ANC)、ビームフォーミングマイク、低遅延接続、長時間のバッテリー駆動、シームレスなマルチデバイスペアリングといった機能は、コミュニケーション、生産性、エンターテインメントを向上させ、消費者や企業が先進的なヒアラブル製品に投資し、プレミアムモデルへのアップグレードを促しています。
市場の動向
エンターテインメント、コミュニケーション、健康モニタリング、生産性の向上のために、消費者がワイヤレスでインテリジェントかつ接続性の高いオーディオデバイスをますます採用するにつれ、ヒアラブル業界は力強い成長を遂げています。スマートフォンの普及、Bluetooth対応デバイスエコシステムの拡大、そしてトゥルーワイヤレスステレオ(TWS)イヤホンに対する消費者の嗜好の高まりが、シームレスな接続性、優れた音質、そして機動性の向上を実現する先進的なヒアラブルへの需要を牽引しています。アクティブノイズキャンセリング、適応型サウンド最適化、生体認証、健康モニタリングといったプレミアム機能への需要の高まりは、消費者が次世代のヒアラブルへアップグレードすることを促しており、平均販売価格の上昇と市場の拡大を支えています。音楽ストリーミング、ビデオ・オン・デマンド、ポッドキャスト、オーディオブック、モバイルゲームなどのデジタルエンターテインメントの急速な成長に加え、ハイブリッドワークやバーチャルコラボレーションの定着が進んでいることから、高品質なマイク、低遅延接続、長時間のバッテリー駆動時間を備えた高性能なワイヤレスイヤホンやヘッドホンへのニーズが高まっています。
アナリストの見解
消費者がエンターテインメント、コミュニケーション、デジタルヘルス、生産性の向上のためにインテリジェントなワイヤレスオーディオデバイスをますます採用するにつれ、ヒアラブル市場はコネクテッドウェアラブルエコシステムの重要なセグメントへと進化しています。完全ワイヤレスステレオイヤホン、プレミアムワイヤレスヘッドホン、スマート補聴器への急速な移行により、優れた音質と人工知能(AI)、シームレスな接続性、健康に焦点を当てた機能を兼ね備えたヒアラブルへの需要が高まっています。聴覚障害の増加、高齢化、および市販補聴器の普及に支えられ、ヒアラブルとデジタルヘルス技術の融合が進むことで、従来のコンシューマー向けオーディオの枠を超えた新たな成長機会が生まれています。同時に、音楽や動画のストリーミング、オンラインゲーム、ハイブリッドワーク、バーチャルコラボレーションの急速な拡大により、高度なマイク、低遅延接続、長時間のバッテリー駆動時間を備えた高性能ヒアラブルへの需要が加速しています。主な競争優位性は、人間工学に基づいたデザインと競争力のある価格を維持しつつ、AIを活用したオーディオ処理、Bluetooth LE Audio、先進的なバッテリー技術、生体認証による健康モニタリング、シームレスなエコシステム接続をうまく統合できるメーカーに帰属することになるでしょう。
製品インサイト
トゥルーワイヤレスステレオイヤホンセグメントは、2025年に47.5%という最大の売上高シェアで市場を牽引し、予測期間中は最も高いCAGRで成長すると見込まれています。消費者は、トゥルーワイヤレスステレオ(TWS)イヤホンを購入する際、優れた音質や先進的なオーディオ技術をますます重視するようになっています。アクティブノイズキャンセリング、アダプティブイコライゼーション、高解像度オーディオコーデック、AIを活用したサウンド最適化といった機能が、リスニング体験を向上させています。これに対応し、メーカー各社は、音響性能の向上、バッテリー駆動時間の延長、シームレスなマルチデバイス接続、インテリジェント機能を備えたプレミアムモデルを相次いで発売しており、これにより消費者の採用拡大、買い替え率の上昇、平均販売価格(ASP)の伸びが促進されています。
スマート補聴器セグメントは、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。市販補聴器の普及により、軽度から中等度の難聴を持つ方にとって、聴覚ケアがより利用しやすく、手頃な価格になってきています。支援的な規制により、消費者は処方箋なしで補聴器を購入できるようになり、導入の障壁が低減されるとともに、先進国および新興国の医療市場の両方において、イノベーションの促進、製品の入手可能性の拡大、市場浸透率の向上が図られています。
接続性に関する洞察
Bluetoothセグメントは、2025年に71.2%という最大の売上シェアで市場を牽引し、予測期間中は最も高いCAGRで成長すると見込まれています。Bluetooth 5.3、Bluetooth 5.4、Bluetooth LE Audioを含むBluetooth技術の継続的な進歩により、ヒアラブルの性能は大幅に向上しています。これらの規格は、音質の向上、消費電力の低減、遅延の短縮、そしてより信頼性の高い接続性を提供します。Auracastブロードキャストオーディオ、マルチストリームオーディオ、およびコーデックサポートの強化といった機能により、シームレスなデバイスペアリングとより豊かなリスニング体験が可能となり、民生用、医療用、および企業向けアプリケーションにおいて、次世代のBluetooth対応ヒアラブルの普及を後押ししています。
Bluetooth+Wi-Fiセグメントは、予測期間中に著しいCAGRで成長すると見込まれています。プレミアムなオーディオ体験に対する消費者の需要の高まりが、Bluetooth+Wi-Fi対応ヒアラブルの普及を加速させています。Bluetoothはシームレスなワイヤレスペアリングと機動性を実現する一方、Wi-Fiは高解像度およびロスレスオーディオストリーミングのためのより高い帯域幅を提供します。この組み合わせにより、接続されたデバイス全体で、優れた音質、低遅延、そしてより没入感のあるリスニング体験が実現されます。
アプリケーションに関する洞察
2025年には、コンシューマーエンターテインメントセグメントが45.2%という最大の売上高シェアで市場を牽引し、予測期間中は最も高いCAGRで成長すると見込まれています。消費者は、没入感がありパーソナライズされたエンターテインメント体験をますます求めるようになっており、アクティブノイズキャンセリング(ANC)や高解像度オーディオなどの高度な機能を備えたヒアラブルへの需要を牽引しています。これらの技術は、音楽、映画、ゲームにおいて、音の明瞭さ、奥行き、臨場感を高めます。その結果、消費者は優れたオーディオ性能を備えたプレミアムなヒアラブルへの買い替えを進めており、市場全体での普及率の向上と平均販売価格の上昇を支えています。
ヘルスケアおよび聴覚支援セグメントは、予測期間中に著しいCAGRで成長すると見込まれています。特に高齢層における難聴の有病率の増加が、スマート補聴器や聴覚支援機器への需要を牽引しています。聴覚の健康に対する意識の高まり、早期診断、そして先進的な聴覚技術へのアクセス向上により、適時の介入が促進され、対象市場が拡大し、ヘルスケアに特化したヒアラブルの持続的な成長を支えています。
流通チャネルに関する分析
オンラインセグメントは、2025年に61.6%という最大の売上高シェアを占めて市場を牽引し、予測期間中は最も高いCAGRで成長すると見込まれています。世界および地域レベルのEコマースプラットフォームの急速な拡大により、世界中でヒアラブル製品へのアクセス性と入手可能性が大幅に向上しています。消費者は、十分な情報を得た上で購入決定を行う前に、製品、価格、機能、顧客レビューを便利に比較することができます。魅力的な割引、オンライン限定の発売、自宅への配送、柔軟な支払いオプション、そして手間のかからない返品ポリシーが、オンライン購入をさらに後押ししています。さらに、メーカー各社は、ダイレクト・トゥ・コンシューマー(D2C)チャネルを活用して、ブランドエンゲージメントの強化、市場リーチの拡大、およびヒアラブル製品の販売拡大を図っています。
オフラインセグメントは、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。主要なヒアブルメーカー各社は、顧客エンゲージメントを強化するため、ブランド直営店、家電量販店、オーディオ専門店を通じて事業展開を拡大しています。これらの小売チャネルでは、製品の実機体験、専門家によるアドバイス、限定製品の発売、包括的なアフターサービスが提供されており、消費者が十分な情報を得た上で購入決定を下せるようにすると同時に、オフラインでのヒアブル販売の成長を支えています。
地域別インサイト
2025年、北米のヒアラブル市場は大きな市場シェアを占めました。北米の高い可処分所得と、プレミアムな家電製品に対する強い嗜好が、先進的なヒアラブルへの需要を牽引しています。スマートフォン、スマートウォッチ、ノートパソコン、スマートホームデバイスの普及が進むにつれ、接続されたエコシステム間でシームレスに連携するヒアラブルへの需要が高まっています。自動デバイス切り替え、音声アシスタント、通知の同期、パーソナライズされたオーディオ体験などの機能により、利便性が向上しています。Apple、Samsung、Googleによる強固なエコシステムも、リピート購入を促進し、顧客ロイヤルティを強化しています。
米国のヒアラブル市場動向
2025年、米国のヒアラブル市場は北米において最大の市場収益シェアを占めました。Apple、Bose、Qualcomm、Google、Microsoftといった大手テクノロジー企業の存在が、米国のヒアラブル業界におけるイノベーションを加速させています。AIを活用したオーディオ処理、健康モニタリング、Bluetooth LE Audio、空間オーディオ、シームレスな接続性における継続的な進歩が、製品のアップグレードを牽引し、長期的な市場の成長を支えています。
アジア太平洋地域のヒアラブル市場動向
アジア太平洋地域は、2025年に39.0%という最大の売上高シェアを占め、世界のヒアラブル市場を牽引しており、予測期間中は最も高い年平均成長率(CAGR)で成長すると見込まれています。この地域には、特に中国、日本、韓国、ベトナムに、主要なヒアラブルメーカーや部品サプライヤーが拠点を置いています。大規模な製造能力、現地生産、および地域ブランド間の激しい競争により、製品の手頃な価格が実現し、先進国および新興市場の両方でヒアラブルの普及が加速しています。
日本のヒアラブル市場は、予測期間中に急速な成長が見込まれています。日本は世界でも有数の高齢化社会であり、加齢性難聴の有病率が高くなっています。聴覚の健康に対する意識の高まり、早期介入への需要の増加、そして高度な聴覚ケアサービスの普及が、スマート補聴器やコネクテッド聴覚補助デバイスの普及を後押ししています。
2025年、中国のヒアラブル市場はアジア太平洋地域において大きな市場シェアを占めました。
中国の先進的なEコマースエコシステムと、ライブコマースの人気の高まりが、製品の入手しやすさを向上させ、ヒアラブルの販売を加速させています。オンラインプラットフォームでは、競争力のある価格設定、限定商品の発売、消費者への直接販売モデルが提供されており、メーカーは幅広い顧客層に効率的にリーチできるようになっています。
欧州のヒアラブル市場の動向
欧州のヒアラブル市場は、2026年から2033年にかけて、かなりのCAGRを記録すると予想されています。欧州は世界でも有数の高齢化社会であり、これが聴覚障害の有病率上昇の一因となっています。聴覚の健康に対する意識の高まりに加え、有利な保険償還政策や先進的な聴覚ケアへのアクセスが相まって、スマート補聴器や聴覚補助機器への需要を牽引しています。
英国のヒアラブル市場は、予測期間中に急速な成長が見込まれています。英国には、主要なオンラインマーケットプレイス、ブランド直営ウェブサイト、家電量販店に支えられた成熟したeコマースエコシステムがあります。製品の比較が容易であること、競争力のある価格設定、迅速な配送、そしてオムニチャネルでのショッピング体験により、ヒアラブルへのアクセスが向上し、オンライン販売の拡大を支えています。
2025年、ドイツのヒアラブル市場は欧州において大きな市場シェアを占めました。デジタルヘルスケアや遠隔聴覚学サービスの拡大により、聴力検査、遠隔フィッティング、および個別化された聴覚管理へのアクセスが改善されています。スマート補聴器とモバイルアプリやクラウドベースのプラットフォームとの連携は、患者の利便性を高め、市場の成長を牽引しています。
主要なヒアブル企業に関する洞察
ヒアブル業界で事業を展開する主要企業には、Apple Inc.、Samsung Electronics Co., Ltd.、Sony Group Corporation、Bose Corporation、GN Group、Sonova Holding AG、WS Audiology、Demant A/S、Harman International、Sennheiser electronic GmbH & Co. KG、 Shokz、およびHuawei Technologies Co., Ltd.です。これらの企業は、競合他社に対する競争優位性を獲得するため、新製品の開発、パートナーシップや提携、契約締結など、さまざまな戦略的取り組みに注力しています。
主要なヒアラブル企業
本調査では、世界のヒアラブル市場に関する分析として、以下の主要企業を取り上げています:
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Sony Group Corporation
- Bose Corporation
- GN Group
- Sonova Holding AG
- WS Audiology
- Demant A/S
- Harman International
- Sennheiser electronic GmbH & Co. KG
- Shokz
- Huawei Technologies Co., Ltd
最近の動向
- 2026年4月、Earweiss社はUSound社との戦略的提携を発表し、半導体グレードのMEMSスピーカー技術を同社の次世代ヒアラブル製品に統合することを明らかにしました。この提携を通じて、Earweiss社は、優れたオーディオ性能を提供しつつ、より薄型・軽量で、電力効率に優れたデバイスの開発を目指しています。また、この提携は、革新的なウェアラブルデザインの推進、製造のスケーラビリティ向上、ユーザー体験の向上を支援し、民生用および医療用アプリケーション向けのインテリジェントでプレミアムなヒアラブル製品の開発を加速させるものです。
- 2026年3月、ソノバは、補聴器や人工内耳などの中核となる聴覚ケア事業に戦略的焦点を絞るため、ライセンス契約に基づき「ゼンハイザー」ブランドで展開しているコンシューマー・ヒアリング事業を売却する決定を発表しました。この動きは、医療用聴覚ソリューション分野におけるリーダーシップを強化すると同時に、コンシューマー・ヒアリング事業が新たな所有者のもとで将来の成長を追求できるようにするという、ソノバの決意を反映したものです。
- 2025年10月、デマント傘下のオティコンは、目立たないデザインとAIを活用した音響処理、充電式バッテリー技術、そして高度な接続機能を兼ね備えた次世代の耳内型補聴器「オティコン・ジール(Oticon Zeal)」の発売を発表しました。本製品は、Bluetooth LE Audio、GoogleのFast Pair、Auracastに対応しており、ユーザーの利便性とアクセシビリティを向上させています。革新的なフォームファクターと常時稼働型のAI技術を備えた「Oticon Zeal」は、プレミアムスマート補聴器セグメントにおけるデマント社の地位を強化するとともに、コネクテッド・ヒアリングケア・ソリューションの発展を推進します。
世界のヒアラブル市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の成長予測を行い、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、接続性、用途、流通チャネル、および地域に基づいて、世界のヒアラブル市場レポートをセグメント化しました。
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- トゥルーワイヤレスステレオ(TWS)イヤフォン
- ワイヤレスイヤホン/ヘッドホン
- スマート補聴器
- スマート聴覚保護・通信デバイス
- 接続方式別見通し(売上高、10億米ドル、2021年~2033年)
- Bluetooth
- Wi-Fi
- Bluetooth + Wi-Fi
- その他(RF、DECTなど)
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- コンシューマー・エンターテインメント
- コミュニケーション・コラボレーション
- ゲーム
- ヘルスケア・補聴支援
- スポーツ・フィットネス
- 産業・企業
- 販売チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- オンライン
- オフライン
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 調査方法、セグメンテーションおよび範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築およびデータの可視化
1.3.4. データの検証および公表
1.4. 調査範囲と前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 ヒアラブルの変数、トレンド、および範囲
3.1. 市場概要/歴史的経緯
3.2. 業界バリューチェーン分析
3.3. 市場ダイナミクス
3.3.1. 市場推進要因の分析
3.3.2. 市場制約要因の分析
3.3.3. 業界の機会
3.4. ヒアラブルの分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 買い手の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者からの脅威
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境情勢
3.4.2.5. 法的環境
第4章 ヒアラブル市場:製品予測およびトレンド分析
4.1. セグメント概要
4.2. ヒアラブル:製品動向分析(2025年および2033年、10億米ドル)
4.3. 完全ワイヤレスステレオ(TWS)イヤフォン
4.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.4. ワイヤレスイヤホン/ヘッドホン
4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.5. スマート補聴器
4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.6. スマート聴覚保護・通信デバイス
4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第5章 ヒアラブル市場:接続性の推計およびトレンド分析
5.1. セグメントダッシュボード
5.2. ヒアラブル:接続性の動向分析、2025年および2033年 (10億米ドル)
5.3. Bluetooth
5.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.4. Wi-Fi
5.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.5. Bluetooth + Wi-Fi
5.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
5.6. その他(RF、DECTなど)
5.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第6章。ヒアラブル市場:用途別推計およびトレンド分析
6.1. セグメントダッシュボード
6.2. ヒアラブル:用途別動向分析、2025年および2033年(10億米ドル)
6.3. コンシューマー向けエンターテインメント
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.4. コミュニケーションおよびコラボレーション
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.5. ゲーム
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.6. ヘルスケアおよび補聴器
6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.7. スポーツ・フィットネス
6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.8. 産業・企業
6.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第7章 ヒアラブル市場:流通チャネルの推計および動向分析
7.1. セグメント概要
7.2. ヒアラブル:流通チャネルの推移分析、2025年および2033年(10億米ドル)
7.3. オンライン
7.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
7.4. オフライン
7.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
第8章 ヒアラブル市場:地域別推計およびトレンド分析
8.1. 地域別ヒアラブル市場シェア、2025年および2033年、10億米ドル
8.2. 北米
8.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.2.2. 市場規模の推計および予測、製品別、2021年~2033年(売上高、10億米ドル)
8.2.3. 接続方式別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.4. 用途別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.5. 流通チャネル別市場規模および予測、2021年~2033年(売上高、10億米ドル)
8.2.6. 米国
8.2.6.1. 市場規模および予測、2021年~2033年(10億米ドル)
8.2.6.2. 製品別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.6.3. 接続方式別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.6.4. 用途別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.6.5. 流通チャネル別市場規模および予測、2021年~2033年(売上高、10億米ドル)
8.2.7. カナダ
8.2.7.1. 市場規模および予測、2021年~2033年(10億米ドル)
8.2.7.2. 製品別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.7.3. 接続方式別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.7.4. 用途別市場規模および予測、2021年~2033年(売上高、10億米ドル)
8.2.7.5. 流通チャネル別市場規模および予測、2021年~2033年(売上高、10億米ドル)
8.2.8. メキシコ
8.2.8.1. 市場推計および予測、2021年~2033年 (10億米ドル)
8.2.8.2. 製品別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.8.3. 接続性別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.2.8.4. 用途別市場規模および予測、2021年~2033年(売上高、10億米ドル)
8.2.8.5. 流通チャネル別市場規模および予測、2021年~2033年(売上高、10億米ドル)
8.3. 欧州
8.3.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.3.2. 市場推計および予測、製品別、2021年~2033年(売上高、10億米ドル)
8.3.3. 接続方式別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.4. 市場規模の推計および予測:用途別、2021年~2033年(売上高、10億米ドル)
8.3.5. 市場規模の推計および予測:流通チャネル別、2021年~2033年(売上高、10億米ドル)
8.3.6. 英国
8.3.6.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.3.6.2. 市場推計および予測、製品別、2021年~2033年(売上高、10億米ドル)
8.3.6.3. 市場推計および予測、 接続方式別、2021年~2033年(売上高、10億米ドル)
8.3.6.4. 市場推計および予測、用途別、2021年~2033年(売上高、10億米ドル)
8.3.6.5. 市場規模の推計および予測、流通チャネル別、2021年~2033年(売上高、10億米ドル)
8.3.7. ドイツ
8.3.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.3.7.2. 市場規模の推計および予測、製品別、2021年~2033年(売上高、10億米ドル)
8.3.7.3. 接続方式別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.7.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.7.5. 流通チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.8. フランス
8.3.8.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.3.8.2. 製品別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.8.3. 接続方式別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.3.8.4. 用途別市場規模および予測、2021年~2033年(売上高、10億米ドル)
8.3.8.5. 流通チャネル別市場規模および予測、2021年~2033年 (売上高、10億米ドル)
8.4. アジア太平洋地域
8.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 製品別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.3. 接続方式別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.4. 用途別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.5. 流通チャネル別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.6. 中国
8.4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.4.6.2. 製品別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.6.3. 接続方式別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.6.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.6.5. 流通チャネル別市場推計および予測、2021年~2033年 (売上高、10億米ドル)
8.4.7. インド
8.4.7.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.4.7.2. 市場推計および予測、製品別、2021年~2033年(売上高、10億米ドル)
8.4.7.3. 接続方式別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.7.4. 用途別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.7.5. 流通チャネル別市場規模および予測、2021年~2033年(売上高、10億米ドル)
8.4.8. 日本
8.4.8.1. 市場規模および予測、2021年 ~2033年(10億米ドル)
8.4.8.2. 製品別市場規模および予測、2021年~2033年(売上高、10億米ドル)
8.4.8.3. 接続方式別市場規模および予測、2021年~2033年(売上高、 10億米ドル)
8.4.8.4. 市場推計および予測(用途別)、2021年~2033年(売上高、10億米ドル)
8.4.8.5. 市場推計および予測(流通チャネル別)、2021年~2033年(売上高、10億米ドル)
8.4.9. オーストラリア
8.4.9.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.4.9.2. 市場推計および予測、製品別、2021年~2033年(売上高、10億米ドル)
8.4.9.3. 接続方式別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.9.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.9.5. 流通チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.10. 韓国
8.4.10.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.4.10.2. 製品別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.10.3. 接続性別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.4.10.4. 市場規模および予測(用途別)、2021年~2033年(売上高、10億米ドル)
8.4.10.5. 市場規模および予測(流通チャネル別)、2021年~2033年(売上高、10億米ドル)
8.5. ラテンアメリカ
8.5.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.5.2. 市場推計および予測、製品別、2021年~2033年(売上高、10億米ドル)
8.5.3. 接続方式別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.5.4. 用途別市場規模の推計および予測、2021年~2033年 (売上高、10億米ドル)
8.5.5. 流通チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.5.6. ブラジル
8.5.6.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.5.6.2. 市場推計および予測、製品別、2021年~2033年(売上高、10億米ドル)
8.5.6.3. 市場推計および予測、接続性別、2021年~2033年 (売上高、10億米ドル)
8.5.6.4. 用途別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.5.6.5. 流通チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6. 中東・アフリカ
8.6.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.6.2.
製品別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.3. 接続性別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.4. 市場規模および予測:用途別、2021年~2033年(売上高、10億米ドル)
8.6.5. 市場規模および予測:流通チャネル別、2021年~2033年(売上高、10億米ドル)
8.6.6. サウジアラビア
8.6.6.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.6.6.2. 市場推計および予測、製品別、2021年~2033年(売上高、10億米ドル)
8.6.6.3. 接続方式別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.6.4. 用途別市場規模の推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.6.5. 流通チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.7. アラブ首長国連邦(UAE)
8.6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
8.6.7.2. 市場規模の推計および予測(製品別)、2021年~2033年(売上高、10億米ドル)
8.6.7.3. 接続方式別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.7.4. 用途別市場推計および予測、2021年~2033年 (売上高、10億米ドル)
8.6.7.5. 流通チャネル別市場推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.8. 南アフリカ
8.6.8.1. 市場推計および予測、2021年~2033年(10億米ドル)
8.6.8.2. 市場推計および予測、製品別、2021年~2033年(売上高、10億米ドル)
8.6.8.3. 接続方式別市場推計および予測、2021年~2033年
(売上高、10億米ドル)
8.6.8.4. 用途別市場規模推計および予測、2021年~2033年(売上高、10億米ドル)
8.6.8.5. 流通チャネル別市場規模推計および予測、2021年~2033年(売上高、10億米ドル)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場シェア分析
9.4. 企業のヒートマップ分析
9.5. 戦略マッピング
9.5.1. 事業拡大
9.5.2. 合併・買収
9.5.3. 提携・協業
9.5.4. 新製品の発売
9.5.5. 研究開発
9.6. 企業概要
9.6.1. Apple Inc.
9.6.1.1. 企業の概要
9.6.1.2. 財務実績
9.6.1.3. 製品ベンチマーク
9.6.1.4. 最近の動向
9.6.2. サムスン電子株式会社
9.6.2.1. 参加企業の概要
9.6.2.2. 財務実績
9.6.2.3. 製品ベンチマーク
9.6.2.4. 最近の動向
9.6.3. ソニー・グループ株式会社
9.6.3.1. 参加企業の概要
9.6.3.2. 財務実績
9.6.3.3. 製品のベンチマーク
9.6.3.4. 最近の動向
9.6.4. ボーズ・コーポレーション
9.6.4.1. 参加企業の概要
9.6.4.2. 財務実績
9.6.4.3. 製品のベンチマーク
9.6.4.4. 最近の動向
9.6.5. GNグループ
9.6.5.1. 参加企業の概要
9.6.5.2. 財務実績
9.6.5.3. 製品ベンチマーク
9.6.5.4. 最近の動向
9.6.6. ソノバ・ホールディングAG
9.6.6.1. 参加企業の概要
9.6.6.2. 財務実績
9.6.6.3. 製品のベンチマーク
9.6.6.4. 最近の動向
9.6.7. WS Audiology
9.6.7.1. 参加企業の概要
9.6.7.2. 財務実績
9.6.7.3. 製品のベンチマーク 9.6.7.4. 最近の動向
9.6.8. デマント A/S
9.6.8.1. 参加企業の概要
9.6.8.2. 財務実績
9.6.8.3. 製品ベンチマーク
9.6.8.4. 最近の動向
9.6.9. ハーマン・インターナショナル
9.6.9.1. 参加企業の概要
9.6.9.2. 財務実績
9.6.9.3. 製品のベンチマーク
9.6.9.4. 最近の動向
9.6.10. ゼンハイザー・エレクトロニック Gmbh & Co. KG
9.6.10.1. 参加企業の概要
9.6.10.2. 財務実績
9.6.10.3. 製品ベンチマーク
9.6.10.4. 最近の動向
9.6.11. Shokz
9.6.11.1. 参加企業の概要
9.6.11.2. 財務実績
9.6.11.3. 製品ベンチマーク
9.6.11.4. 最近の動向
9.6.12. Huawei Technologies Co., Ltd
9.6.12.1. 参加企業の概要
9.6.12.2. 財務実績
9.6.12.3. 製品ベンチマーク
9.6.12.4. 最近の動向
表の一覧
表 1 略語一覧
表 2 世界のヒアラブル市場、2021年~2033年(10億米ドル)
表 3 世界のヒアラブル市場、地域別、2021年~2033年(10億米ドル)
表 4 世界のヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表 5 世界のヒアラブル市場、接続方式別、2021年 ~2033年(10億米ドル)
表6 世界のヒアラブル市場:用途別、2021年~2033年(10億米ドル)
表7 世界のヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表8 世界の完全ワイヤレスステレオ(TWS)イヤホン市場、地域別、2021年~2033年(10億米ドル)
表9 世界のワイヤレスイヤホン/ヘッドホン市場、地域別、2021年 ~2033年(10億米ドル)
表10 世界のワイヤレススマート補聴器市場、地域別、2021年~2033年(10億米ドル)
表11 世界のワイヤレススマート聴覚保護・通信機器市場、地域別、2021年~2033年 (10億米ドル)
表12 世界のBluetooth市場(地域別、2021年~2033年)(10億米ドル)
表13 世界のWi-Fi市場(地域別、2021年~2033年)(10億米ドル)
表14 世界のBluetooth+Wi-Fi市場(地域別、2021年~2033年)(10億米ドル)
表15 世界のその他(RF、DECTなど)市場(地域別、2021年~2033年)
(10億米ドル)
表16 世界のコンシューマー・エンターテインメント市場(地域別、2021年~2033年)(10億米ドル)
表17 世界のコミュニケーション・コラボレーション市場(地域別、2021年~2033年)(10億米ドル)
表18 世界のゲーム市場、 地域別、2021年~2033年(10億米ドル)
表19 世界のヘルスケア・補聴器市場、地域別、2021年~2033年(10億米ドル)
表20 世界のスポーツ・フィットネス市場、地域別、2021年~2033年(10億米ドル)
表21 世界の産業・企業市場、地域別、2021年~2033年(10億米ドル)
表22 世界のオンライン市場、地域別、2021年~2033年(10億米ドル)
表23 世界のオフライン市場、地域別、2021年~2033年(10億米ドル)
表24 北米ヒアラブル市場:製品別、2021年~2033年(10億米ドル)
表25 北米ヒアラブル市場:接続方式別、2021年~2033年(10億米ドル)
表26 北米ヒアラブル市場:流通チャネル別、2021年~2033年(10億米ドル)
表27 北米ヒアラブル市場:用途別、2021年~2033年(10億米ドル)
表28 米国ヒアラブル市場:製品別、2021年~2033年(10億米ドル)
表29 米国ヒアラブル市場:接続方式別、2021年~2033年(10億米ドル)
表30 米国ヒアラブル市場:流通チャネル別、2021年~2033年(10億米ドル)
表31 カナダのヒアラブル市場:製品別、2021年~2033年(10億米ドル)
表32 カナダのヒアラブル市場:接続方式別、2021年~2033年(10億米ドル)
表33 カナダのヒアラブル市場、用途別、2021年~2033年(10億米ドル)
表34 カナダのヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表35 メキシコのヒアラブル市場、製品別、2021年~2033年 (10億米ドル)
表36 メキシコのヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表37 メキシコのヒアラブル市場、用途別、2021年~2033年(10億米ドル)
表38 メキシコのヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表39 欧州のヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表40 欧州のヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表41 欧州のヒアラブル市場:用途別、2021年~2033年(10億米ドル)
表42 欧州のヒアラブル市場:流通チャネル別、2021年~2033年(10億米ドル)
表43 英国のヒアラブル市場:製品別、2021年~2033年(10億米ドル)
表44 英国のヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表45 英国のヒアラブル市場、用途別、2021年~2033年(10億米ドル)
表46 英国のヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表47 ドイツのヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表48 ドイツのヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表49 ドイツのヒアラブル市場、用途別、2021年~2033年 (10億米ドル)
表50 ドイツのヒアラブル市場、販売チャネル別、2021年~2033年(10億米ドル)
表51 フランスのヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表52 フランス・ヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表53 フランス・ヒアラブル市場、用途別、2021年~2033年(10億米ドル)
表54 フランス・ヒアラブル市場、販売チャネル別、2021年~2033年(10億米ドル)
表55 アジア太平洋地域のヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表56 アジア太平洋地域のヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表57 アジア太平洋地域のヒアラブル市場、用途別、2021年~2033年 (10億米ドル)
表58 アジア太平洋地域のヒアラブル市場、販売チャネル別、2021年~2033年(10億米ドル)
表59 中国のヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表60 中国のヒアラブル市場、接続方式別、2021年~2033年 (10億米ドル)
表61 中国のヒアラブル市場、用途別、2021年~2033年(10億米ドル)
表62 中国のヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表63 インドのヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表64 インドのヒアラブル市場、接続方式別、2021年~2033年 (10億米ドル)
表65 インドのヒアラブル市場、用途別、2021年~2033年(10億米ドル)
表66 インドのヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表67 日本のヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表68 日本のヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表69 日本のヒアラブル市場、用途別、2021年~2033年(10億米ドル)
表70 日本のヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表71 オーストラリアのヒアラブル市場、 製品別、2021年~2033年(10億米ドル)
表72 オーストラリアのヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表73 オーストラリアのヒアラブル市場、用途別、2021年~2033年(10億米ドル)
表74 オーストラリアのヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表75 韓国のヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表76 韓国のヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表77 韓国ヒアラブル市場、用途別、2021年~2033年(10億米ドル)
表78 韓国ヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表79 ラテンアメリカ・ヒアラブル市場、製品別、2021年~2033年 (10億米ドル)
表80 ラテンアメリカ・ヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表81 ラテンアメリカ・ヒアラブル市場、用途別、2021年~2033年(10億米ドル)
表82 ラテンアメリカ・ヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表83 ブラジルのヒアラブル市場:製品別、2021年~2033年(10億米ドル)
表84 ブラジルのヒアラブル市場:接続方式別、2021年~2033年(10億米ドル)
表85 ブラジルのヒアラブル市場:用途別、2021年~2033年 (10億米ドル)
表86 ブラジル・ヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表87 中東・アフリカ・ヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表88 中東・アフリカ・ヒアラブル市場、 接続方式別、2021年~2033年(10億米ドル)
表89 中東・アフリカのヒアラブル市場、用途別、2021年~2033年(10億米ドル)
表90 中東・アフリカのヒアラブル市場、流通チャネル別、2021年~2033年(10億米ドル)
表91 アラブ首長国連邦(UAE)のヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表92 アラブ首長国連邦(UAE)のヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表93 アラブ首長国連邦(UAE)のヒアラブル市場:用途別、2021年~2033年(10億米ドル)
表94 アラブ首長国連邦(UAE)のヒアラブル市場:流通チャネル別、2021年~2033年(10億米ドル)
表95 サウジアラビアのヒアラブル市場:製品別、2021年~2033年(10億米ドル)
表96 サウジアラビアのヒアラブル市場:接続方式別、2021年~2033年(10億米ドル)
表97 サウジアラビアのヒアラブル市場:用途別、2021年~2033年(10億米ドル)
表98 サウジアラビアのヒアラブル市場、販売チャネル別、2021年~2033年(10億米ドル)
表99 南アフリカのヒアラブル市場、製品別、2021年~2033年(10億米ドル)
表100 南アフリカのヒアラブル市場、接続方式別、2021年~2033年(10億米ドル)
表101 南アフリカのヒアラブル市場:用途別、2021年~2033年(10億米ドル)
表102 南アフリカのヒアラブル市場:流通チャネル別、2021年~2033年(10億米ドル)
図表一覧
図1 ヒアラブル市場セグメンテーション
図2 市場概況
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競合環境の概要
図10 ヒアラブル:業界バリューチェーン分析
図11 ヒアラブル:市場ダイナミクス
図12 ヒアラブル:ポーターの分析
図13 ヒアラブル:PESTEL分析
図14 ヒアラブルの製品別シェア、2025年および2033年(10億米ドル)
図15 ヒアラブル、製品別: 市場シェア、2025年および2033年
図16 トゥルーワイヤレスステレオ(TWS)イヤフォン市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図17 ワイヤレスイヤホン/ヘッドフォン市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図18 スマート補聴器市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図19 スマート聴覚保護・通信デバイスの市場推計および予測、2021年~2033年(売上高、10億米ドル)
図20 接続方式別ヒアラブルの市場シェア、2025年および2033年(10億米ドル)
図21 接続方式別ヒアラブル:市場シェア、2025年および2033年
図22 Bluetooth市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図23 Wi-Fi市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図24 Bluetooth+Wi-Fi市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図25 その他(RF、DECT、 その他)の市場推計および予測、2021年~2033年(売上高、10億米ドル)
図26 ヒアラブルの用途別シェア、2025年および2033年(10億米ドル)
図27 ヒアラブルの用途別市場シェア、2025年および2033年
図28 コンシューマー・エンターテインメント市場の推計および予測、 2021年~2033年(売上高、10億米ドル)
図29 コミュニケーション・コラボレーション市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図30 ゲーム市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図31 ヘルスケア・補聴器市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図32 スポーツ・フィットネス市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図33 産業・企業市場の推計および予測、2021年~2033年(売上高、10億米ドル)
図34 販売チャネル別ヒアラブルのシェア、2025年および2033年(10億米ドル)
図35 販売チャネル別ヒアラブル市場シェア(2025年および2033年)
図36 オンライン市場の推計および予測(2021年~2033年)(売上高、10億米ドル)
図37 オフライン市場の推計および予測(2021年~2033年) (売上高、10億米ドル)
図38 地域別市場:主なポイント
図39 北米ヒアラブル市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図40 米国ヒアラブル市場の見積もりおよび予測、2021年~2033年 (10億米ドル)
図41 カナダのヒアラブル市場:2021年~2033年の推計および予測(10億米ドル)
図42 メキシコのヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図43 欧州のヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図44 英国のヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図45 ドイツのヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図46 フランスのヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図47 アジア太平洋地域のヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図48 中国のヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図49 インドのヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図50 日本のヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図51 オーストラリアのヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図52 韓国におけるヒアラブル市場の推計値および予測、2021年~2033年(10億米ドル)
図53 ラテンアメリカにおけるヒアラブル市場の推計値および予測、2021年~2033年(10億米ドル)
図54 ブラジルのヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図55 中東・アフリカ(MEA)のヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図56 サウジアラビアのヒアラブル市場規模の推計および予測、2021年~2033年 (10億米ドル)
図57 アラブ首長国連邦(UAE)のヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図58 南アフリカのヒアラブル市場規模の推計および予測、2021年~2033年(10億米ドル)
図59 主要企業の分類
図60 企業の市場における位置づけ
図61 主要企業の市場シェア分析、2025年
図62 戦略的枠組み









