主な市場動向と洞察
- 製品別:2025年には、バッグセグメントが約63.7%のシェアを占め、市場をリードしました。
- 用途別:2025年には、大腸がん用途セグメントが40.3%のシェアを占め、市場をリードしました。
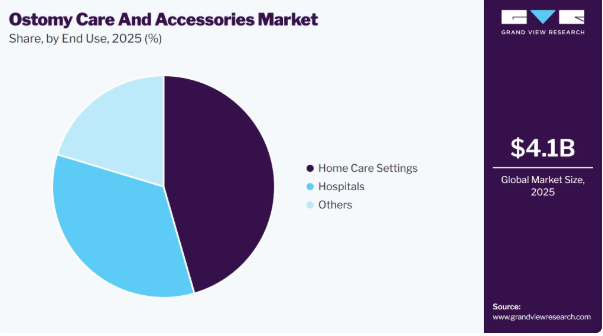
- 最終用途別:2025年には、在宅ケアセグメントが46.0%という最大の市場シェアを占めました。
地域別の注目点
- 最大の市場:欧州(2025年の売上高シェア47.2%)
- 最も成長が著しい市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には英国が最大のシェアを占めました。
市場規模と予測
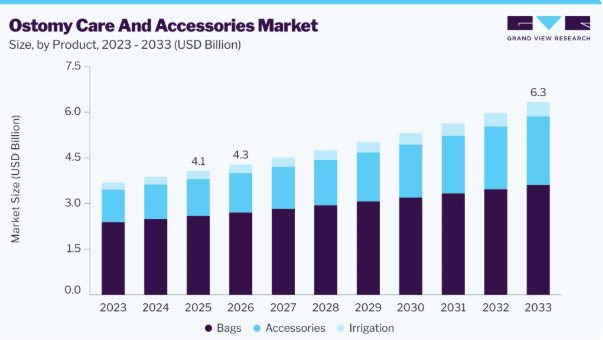
- 2025年の市場規模:41億米ドル
- 2026年の推定市場規模:43億米ドル
- 2033年までの予測市場規模:63億米ドル
- CAGR(2026年~2033年):5.8%
この市場には、快適性の向上、漏れの防止、およびストーマ周囲の皮膚の健康維持を目的とした、オストミーバッグ、スキンバリア、シール、接着剤、洗浄液、補助用アクセサリーなど、幅広い製品が含まれています。市場の成長は、ストーマ管理に対する意識の高まり、製品設計や素材の進歩、そして生活の質(QOL)を向上させる患者中心の目立たないソリューションの開発によって支えられています。
オストミーケアに焦点を当てた取り組みの増加は、患者の意識向上、ケアへのアクセス改善、および長期的な疾患管理を通じて、業界の成長に大きく寄与しています。医療機関、支援団体、病院、およびメーカーは、個人がオストミー管理をより深く理解し、ストーマと共生することに伴う偏見を軽減できるよう、啓発キャンペーン、患者支援プログラム、研修ワークショップ、および啓発イベントを実施しています。これらの取り組みは、適切なオストミー製品の早期導入を促進し、推奨されるケア実践の順守を改善し、患者が自身の状態を管理する上での自信を高めることに寄与しています。さらに、専門のオストミー看護師へのアクセス拡大、保険適用支援、地域密着型ケアサービスの拡充に向けた取り組みが、先進的なポーチシステムや付属品の需要を牽引しています。例えば、全米オストミー協会(UOAA)は2025年の「オストミー啓発デー」に、以下のような取り組みを行いました。これらの活動は、世界中でオストミー手術に対する偏見を解消し、認知度を高める一助となっています。
- ソーシャルメディア上で、ハッシュタグ「#OstomiesAreLifesavers」、「#IAmLivingProof」、「#OstomyDay2025」を使用し、UOAAをタグ付けして、オストミーがどのように人生を変えたかという個人的な体験談を共有するよう呼びかけました。
- ソーシャルメディアプラットフォーム上で、「ステッカー」やオストミーに関する事実の共有を促進しました。
- オストミー啓発活動のための資金調達を行います。
大腸がんの罹患率の上昇が業界の成長を牽引しています。これは、多くの患者さんが治療中に人工肛門(コロストミーやイレオストミーなど)の形成手術を必要とするためです。大腸がんの診断件数が増加していることで、外科的処置の件数も増加しています。特に進行例や複雑な症例では、腸内容物を排出させ、回復を支援するために一時的または恒久的なストーマが必要となります。こうした患者数の増加により、日常的なストーマ管理に必要なストーマバッグ、スキンバリア、シール、リング、その他の付属品に対する持続的な需要が生まれています。さらに、がんの生存率の向上に伴い、長期にわたってストーマを使用する患者数が増加しており、これにより、先進的で患者に優しいストーマケア製品の普及がさらに後押しされています。「この若年性大腸がんの増加は、米国だけにとどまりません。世界中で見られる現象です」と、UW Medicineの消化器内科医であり、フレッド・ハッチ/UW Medicine人口健康大腸がん検診プログラムのディレクターを務めるイサカ氏は述べました。
高齢人口の増加は、この業界を後押しする重要な要因の一つです。米国医師会(AMA)によると、高齢者層におけるオストミー手術の実施率は、成人層よりも高くなっています。米国オストミー協会(UOAA)によると、米国の高齢者人口は2050年までに総人口の24%まで徐々に増加すると見込まれており、これにより国内のオストミー症例数も増加すると予想されています。さらに、NCBIのデータによると、70歳以上の患者は若年層に比べて永久オストミー手術を受ける割合が高く、入院期間が長期化し、死亡率も高いため、オストミーケア製品および関連用品の需要を牽引すると予想されます。したがって、高齢者人口の着実な増加に伴い、短期的および長期的な医療ニーズの拡大が、この業界の成長を後押しすると見込まれます。
オストミーバッグに関する臨床試験の増加は、より効果的で快適、かつ患者中心の製品の開発と検証を支援することで、市場を牽引しています。臨床研究は、メーカーが漏れ防止、装着時間、皮膚保護、臭気制御、粘着性能、およびストーマ患者の全体的な生活の質の向上を評価するのに役立っています。臨床試験で良好な結果が得られれば、医療従事者の臨床的信頼が高まり、病院、診療所、在宅ケアの現場における先進的なストーマケアソリューションの導入が促進されます。さらに、臨床的エビデンスは、規制当局による承認、保険適用決定、および製品の商品化を裏付けるものであり、これにより企業は革新的なストーマバッグをより多くの患者層に提供できるようになります。
市場の動向
この市場は、大腸がん、炎症性腸疾患、および人工肛門(コロストミー、イレオストミー、ウロストミーなど)手術を必要とするその他の胃腸疾患の有病率の上昇によって牽引されています。市場には、快適性の向上、漏れの防止、およびストーマ周囲の皮膚の健康維持を目的とした、人工肛門用バッグ、皮膚保護剤、シール、接着剤、洗浄液、補助用アクセサリーなど、幅広い製品が含まれています。
市場の成長は、ストーマ管理に対する認識の高まり、製品設計や素材の進歩、そして生活の質(QOL)を向上させる患者中心の目立たないソリューションの開発によって支えられています。
市場の集中度と特徴
市場の成長段階は中程度であり、成長ペースは加速しています。オストミーケアおよび関連アクセサリー市場は、慢性疾患の有病率の上昇や新製品の発売増加により、中程度の成長率を示しています。
この業界では近年、パウチシステム、皮膚保護技術、デジタルヘルスソリューション、および患者一人ひとりに合わせたケアの継続的な進歩に牽引され、著しいイノベーションが見られています。メーカー各社は、ソフトコンベックスバリア、先進的なハイドロコロイド系接着剤、高吸収性シール、体の曲線にフィットするパウチデザインなどの革新を通じて、漏れの防止、装着時の快適性、目立ちにくさ、およびストーマ周囲の皮膚の健康状態の改善に注力しています。また、市場では、リアルタイムのモニタリングと早期介入を可能にするデジタル漏れ通知システムなど、スマートオストミー技術の登場も見られています。さらに、各社は、フィット感を高め、合併症を軽減するために、カスタマイズされたオストミーウェーハや患者ごとに最適化されたデザインといった個別化されたソリューションの検討を進めています。
- 2024年5月、コロプラスト社は、オストミーケアの向上と、ストーマを持つ人々の生活の質の向上を目的とした3つの主要なイノベーションを発表しました。同社は、世界初のデジタル漏れ通知システム「Heylo」を発表しました。これは、オストミーベースプレートの下での潜在的な漏れを検知し、スマートフォンアプリを通じてユーザーに通知することで、漏れが進行する前に早期の対応を可能にするよう設計されています。
規制が業界に与える影響は甚大であり、メーカーは製品の安全性、品質、性能、表示、および市販後調査を規定する厳格な医療機器基準を遵守しなければなりません。欧州連合の医療機器規則(MDR)、米国食品医薬品局(FDA)の要件、およびその他の地域ごとの承認プロセスといった規制の枠組みにより、オストミーポーチ、スキンバリア、シール、および付属品が、市販化前に確立された臨床および安全基準を満たしていることが保証されています。これらの規制は患者の安全性と製品の信頼性を高める一方で、開発コストの増加、承認までの期間の長期化、そして新規参入者にとっての障壁となる可能性があります。規制当局による承認や保険適用支援は、医療従事者の信頼を高め、患者が革新的なオストミーケア製品を利用しやすくすることで、市場への普及を促進します。
- 2025年2月、Averto Medical社は、同社の「ColoSeal Intraluminal Colonic Diversion(ICD)システム」に対し、米国食品医薬品局(FDA)から「ブレークスルー・デバイス指定」が与えられたことを発表しました。この画期的な技術は、大腸手術後の一時的なオストミーに代わる低侵襲な選択肢を提供します。この指定は、患者が一時的なストーマ造設を回避できるよう支援し、回復の成果を向上させ、従来の外科的アプローチに伴う合併症を軽減することで、既存の治療選択肢に比べて大きな利点をもたらす可能性を、この医療機器が有していることを認めるものです。
企業が市場での地位を強化し、製品ポートフォリオを拡大し、地域および世界のヘルスケア市場における存在感を高めることを目指す中、合併・買収(M&A)活動が重要な役割を果たしています。戦略的な買収や事業統合を通じて、市場参加者は新しい技術、専門的な製品ラインナップ、流通ネットワーク、そして患者支援体制へのアクセスを獲得しています。また、こうした取引により、企業は業務効率の向上、顧客層の拡大、そして先進的なポーチシステム、皮膚保護ソリューション、デジタルヘルス技術などの分野におけるイノベーションの加速が可能となります。業界内の統合は、研究開発への投資拡大を促進しており、メーカーが変化し続ける患者のニーズに対応すると同時に、ストーマケア製品の入手しやすさと供給体制の向上に寄与しています。
- 2025年6月、アスケル・ヘルスケア・グループは、デンマークを代表する医療用品卸売業者であるキルスティン・ハーダムA/Sの株式100%を取得する契約を締結しました。この買収は、北欧のヘルスケア市場におけるアスケル・ヘルスケア・グループのプレゼンスを強化し、術後ケアや慢性疾患ケアを必要とする患者を支援するための製品ポートフォリオを拡大することを目的としていました。Kirstine Hardam社は、オストミーケア、創傷ケア、栄養管理、失禁ケアなど、複数のケア分野にわたるブランド医療製品の流通を専門としており、デンマーク全土の病院および患者への直接販売チャネルの両方にサービスを提供しています。
市場における代替製品としては、主に外科的代替療法や、外部バッグへの長期的な依存を軽減する内部排泄経路形成術などが挙げられます。一時的なストーマ逆行手術により、ワンピース型およびツーピース型のバッグが不要になります。また、自制性回腸ストーマなどの内部ポーチ再建術も、シール、バリアリング、ポーチカバー、ポーチクロージャー、ストーマキャップなどの付属品の需要を減少させます。さらに、高度な創傷ケア管理や非外科的疾患治療により、ストーマ形成が延期される可能性があり、製品の消費率に影響を及ぼす可能性があります。
地域ごとの市場拡大は、医療インフラの改善、大腸がんの発生率の上昇、および新興経済国における意識の高まりによって牽引されています。北米および欧州は、ワンピース型、ツーピース型、およびプレミアムアクセサリーの採用率が高い成熟市場であり続けています。アジア太平洋地域は、病院ネットワークの拡大と保険償還制度の改善により、力強い成長を見せています。ラテンアメリカおよび中東・アフリカ地域は、医療ツーリズム、政府の医療施策、そして手頃な価格のオストミーバッグやアクセサリー製品の入手可能性の向上に支えられ、未開拓の潜在力を秘めています。
アナリストの見解
この市場は、世界的に大腸がん、炎症性腸疾患(IBD)、膀胱がん、およびオストミー手術を必要とするその他の疾患の有病率の上昇によって牽引されています。市場関係者は、患者の快適性、生活の質、および臨床転帰を改善するため、先進的なスキンバリア、長時間装着可能なポーチ、漏れ防止技術、および個別化されたアクセサリーを含む革新的なオストミーソリューションに注力しています。従来のオストミー製品から、凸型バリア、成形可能な技術、臭気制御システムなどのプレミアムで使いやすいソリューションへの移行が進んでいることが、市場の売上高の成長を支えると予想されます。オストミーケアに対する認識の高まり、在宅医療サービスの拡大、有利な償還政策、そしてデジタル患者支援や遠隔ケアソリューションの統合により、市場浸透がさらに促進され、長期的な成長機会が創出される見込みです。
製品インサイト
2025年には、バッグセグメントが市場シェアの約63.7%を占め、市場をリードしました。バッグは、ツーピース型とワンピース型の2つのサブセグメントに分類されます。オストミーバッグは、在宅ケア、病院、診療所など、さまざまな利用場面で尿や便を収集するために使用されます。これには、排泄物を収集するポーチと、粘着剤を用いて腹部の皮膚に固定するフェイスプレートが含まれます。これらのポーチは気密・水密性が高く、ユーザーが通常の生活を続けることを可能にします。主に回腸ストーマ、尿路ストーマ、および人工肛門で使用されています。主要な市場プレイヤーは、さまざまな機能を備えたオストミーバッグを提供しており、これが市場の成長を牽引すると予想されます。
アクセサリーセグメントは、2026年から2033年にかけて最も高い年平均成長率(CAGR)で成長すると予想されています。このセグメントには、シール/バリアリング、ポーチの閉鎖部、ポーチカバー、ストーマキャップなどが含まれます。これらは、漏れや臭い、皮膚の発疹を防ぐ役割を果たします。ストーマ手術件数の増加やオストメイト(人工開口部を持つ方)の増加が、アクセサリーセグメントの成長に寄与する主な要因となっています。また、アクセサリーセグメントには、特定のニーズや体型に合わせたカスタマイズされたソリューションも含まれます。ペーストの配合技術の進歩により、装着時間の延長と耐久性の向上が実現され、その結果、需要が急増しています。また、摩擦を軽減し、追加のクッション層を提供することで、皮膚へのダメージや刺激を最小限に抑えます。
用途別分析
2025年には、大腸がんの用途セグメントが40.3%のシェアを占め、市場をリードしました。これは、人工肛門(コロストミー)や人工回腸(イレオストミー)の手術を含む、疾患管理に必要な外科的処置の件数が多いためです。大腸がんは、早期段階および進行例の両方において手術が主要な治療選択肢であるため、オストミー形成の主要な臨床適応症の一つであり続けています。その結果、術後ケアやストーマ管理に使用されるオストミーバッグ、スキンバリア、シール、および関連アクセサリーに対する、一貫した長期的な需要が生まれています。また、このセグメントは、多くの医療市場において確立された治療経路、高い臨床的認知度、および体系化された償還制度の恩恵を受けており、これらがオストミー製品の広範な普及を支えています。
「その他」セグメントは、大腸がん以外にも、膀胱がん、炎症性腸疾患、外傷、先天性疾患、消化器系の合併症など、ストーマ形成術を必要とする多様な疾患の発生率が増加していることに牽引され、最も高い成長率を示すと予想されます。クローン病や潰瘍性大腸炎といった慢性疾患の診断率の上昇は、回腸ストーマや尿路ストーマの需要増加に大きく寄与しており、それによって製品需要が拡大しています。診断能力の向上、疾患の早期発見、および外科的適応範囲の拡大も、オストミーケアの経路に入る患者数の増加につながっています。
最終用途に関する洞察
在宅ケア環境セグメントは、2025年に46.0%という最大の市場シェアを占め、予測期間を通じて最も高いCAGRで成長すると見込まれています。在宅医療サービスへの需要の高まりが、このセグメントの成長を牽引すると予想されます。在宅ケアサービスは、熟練した看護師による継続的なオストミーケアを保証し、患者に適切なケアを提供します。これにより、オストミーに関連する合併症のリスクが大幅に低減され、結果として病院への緊急受診が減少します。オストミーケアのための在宅医療サービスには、ストーマの健康維持や、オストミーバッグの交換・排液などが含まれます。訓練を受けた看護師の確保や、先進国および新興国における在宅ケアへの志向の高まりが、予測期間を通じてこのセグメントを牽引すると見込まれます。
病院セグメントは、大腸がん、炎症性腸疾患、およびストーマ造設を必要とするその他の胃腸疾患に対する手術件数の増加により、急速に成長しています。ストーマ手術の主な実施場所として、病院は術直後のケア、患者の容態安定化、および初期のストーマ管理指導において極めて重要な役割を果たしており、これがストーマバッグ、スキンバリア、および関連アクセサリーの需要を強く牽引しています。先進的な手術技術の普及、患者数の増加、そして先進国および新興地域における病院インフラの拡充が、需要をさらに後押ししています。
地域別分析
欧州のストーマケアおよび関連アクセサリー市場は、確立された医療インフラ、大腸がんや炎症性腸疾患の有病率の増加、そしてストーマ手術を必要とする疾患にかかりやすい高齢化人口の存在により、2025年には47.2%という最大の売上シェアを占めました。同地域では、オストミー管理に対する高い認知度、専門的なストーマケアサービスへの広範なアクセス、そして先進的なオストミー製品の採用を後押しする有利な償還制度が市場を後押ししています。さらに、主要メーカーの存在や、改良されたポーチシステム、皮膚保護ソリューション、デジタルオストミーケア技術など、製品イノベーションへの継続的な投資が市場の拡大を牽引しています。
英国のオストミーケアおよび関連アクセサリー市場の動向
英国のオストミーケアおよび関連用品市場は、膀胱がんや大腸がんの発生率上昇に牽引されています。これらのがんは、人工肛門(コロストミー)、人工回腸(イレオストミー)、または人工尿路(ウロストミー)といった外科的処置を頻繁に必要とし、手術によって作られたストーマを通じて体内の排泄物を外部のポーチへ導くものです。その結果、患者は回復期間中の暫定的な使用として、あるいは恒久的に、オストミーバッグや、粘着剤、皮膚保護剤、ストーマパウダー、ベルトなどの関連用品に依存することになります。こうした患者数の増加は、オストミーケア製品への需要拡大につながっています。さらに、がんの診断・治療の進歩により生存率が向上しており、より多くの患者さんがオストミーを装着した状態で長生きするようになり、高品質で信頼性の高いオストミー用品への長期的かつ継続的な供給が必要とされています。
ドイツのオストミーケアおよび関連用品市場は、大腸がん、炎症性腸疾患、その他の消化器疾患に伴うオストミー手術の需要増加により成長しています。同国の先進的な医療インフラ、手厚い保険償還制度、そして専門的なストーマケアサービスの広範な利用可能性が、高品質なストーマケア製品および付属品の普及を後押ししています。さらに、効果的なストーマ管理に対する意識の高まり、在宅ケアへの志向の増加、そして快適性、皮膚保護、漏れ防止を向上させる革新的なソリューションの採用拡大が、市場の拡大を牽引しています。主要な医療機器メーカーの存在や、医療イノベーションへの継続的な投資も、市場の成長をさらに促進しています。
北米の人工肛門ケアおよび関連製品市場の動向
北米の人工肛門ケアおよび関連製品市場は、大腸がんにかかりやすい高齢人口の増加や、主要な市場プレーヤーの存在により、2025年には大きなシェアを占めました。人工肛門形成術は、大腸がん、子宮頸がん、結腸がん、膀胱がんの治療として一般的に行われています。これらのがんの治療では、手術後に恒久的な人工肛門が形成される場合があります。ストーマ手術の需要は、高齢層においてより一般的に見られます。高齢人口の増加と平均寿命の延伸により、ストーマ手術を受ける患者数は増加しています。
米国におけるストーマケアおよび関連製品市場は、多くの患者が治療や回復過程の一環として、人工肛門(コロストミー)や人工膀胱(イレオストミー)などのストーマ処置を必要としていることから、成長を続けています。大腸がんの診断件数の増加に伴い、外科的介入の件数も増加しており、ストーマバッグ、スキンバリア、シール、リング、粘着剤除去剤、その他のストーマケア製品に対する持続的な需要が生まれています。さらに、がん治療の進歩と生存率の向上により、一時的または恒久的なストーマを抱えて生活する人々の数が増加しており、これが製品の長期的な利用をさらに後押ししています。大腸がんは、米国における男女の癌関連死因の第3位です。したがって、大腸がんや憩室症を患う患者数の増加が、米国におけるオストミーケアおよび関連製品市場の成長を主に牽引しています。米国がん協会による2025年の米国における大腸がん患者数の推計は以下の通りです:
- 結腸がんの新規症例数:約107,320件(男性54,510件、女性52,810件)
- 直腸がんの新規症例数:約46,950件(男性27,950件、女性19,000件)
アジア太平洋地域におけるオストミーケアおよび関連用品市場の動向
アジア太平洋地域のオストミーケアおよび関連用品業界は、地域市場の中で最も急速に成長しています。この地域の多くの看護センターでは、オストミーを持つ方々の意識向上を目的として、動機付けプログラムや教育ワークショップなど、様々な取り組みを実施しています。アジア・南太平洋オストミー協会は、世界的な社会や一般市民の間にオストミー患者の要望やニーズへの関心を高め、患者のリハビリテーションを促進することを目的として、毎年「世界オストミーデー」を開催しています。世界規模での啓発を目的とした活動には、セミナー、教育プログラム、サポートミーティング、実演のほか、電子情報ネットワーク、雑誌での告知、記事、広告、動画や音声によるプロモーションなどが含まれます。
中国におけるオストミーケアおよび関連用品市場は、大腸がんの罹患率の上昇に伴い成長しています。これにより、外科的治療や疾患管理の一環としてオストミー手術を必要とする患者数が増加しています。人工肛門(コロストミー)や人工回腸(イレオストミー)の手術を受ける人が増えるにつれ、オストミーバッグ、スキンバリア、シール、リング、その他のストーマケア用品に対する需要は引き続き高まっています。さらに、医療サービスへのアクセス改善、がん検診プログラムの拡大、および外科医療の進歩により、早期診断・早期治療が可能となり、その結果、短期および長期のストーマ管理を必要とする患者数が増加しています。ストーマケアに対する認識の高まりに加え、快適性を高め、漏れを防ぎ、生活の質を向上させる先進的な製品が利用可能になったことも、中国におけるストーマケアおよび関連用品市場の拡大をさらに後押ししています。
日本のストーマケアおよび関連用品市場は、急速な高齢化、大腸がんや消化器疾患の有病率の増加、そして充実した医療インフラを背景に成長しています。ストーマ手術を受ける患者数の増加が、ストーマバッグ、スキンバリア、シール、その他のストーマケア用品への需要を牽引しています。また、日本では、医療に対する意識の高さ、専門的なストーマケアサービスへの広範なアクセス、そして先進的なストーマ製品の導入を支援する有利な保険償還政策も、市場の成長に寄与しています。さらに、患者の生活の質の向上への関心の高まりに加え、快適性、皮膚保護、漏れ防止を目的とした革新的で目立たないストーマケアソリューションが利用可能になったことも、市場の持続的な成長に寄与しています。
ラテンアメリカのストーマケアおよび関連用品市場の動向
ラテンアメリカのストーマケアおよび関連用品市場は、著しい成長を遂げています。ストーマケア製品の進歩や高齢人口の増加が、市場成長を牽引する主な要因となっています。高齢者層は、大腸がん、直腸がん、膀胱がんなどの疾患にかかりやすい傾向にあります。ラテンアメリカ・カリブ海地域人口統計センター(CELADE)によると、ラテンアメリカの高齢者人口は、2000年の4,300万人から2025年までに1億50万人に増加し、2050年までには1億8,370万人を超えると予測されています。
したがって、慢性疾患の罹患率の増加、高齢者人口の拡大、および主要市場プレイヤーによる研究開発(R&D)投資の拡大が、この地域の市場成長を牽引すると予想されます。
中東・アフリカにおけるオストミーケアおよび関連製品市場の動向
中東・アフリカにおけるオストミーケアおよび関連製品市場は、医療インフラの改善、外科的治療および術後ケアへのアクセス向上、ならびにオストミー処置を必要とする可能性のある胃腸疾患や大腸疾患の有病率の上昇により、成長しています。同地域の各国政府や医療提供者は、医療施設や専門的なケアサービスの拡充に投資しており、それによってオストミー製品や患者支援プログラムへのアクセスが改善されています。さらに、ストーマ管理に対する意識の高まり、先進的なオストミーバッグや付属品の採用拡大、そして患者中心のケアや在宅ケアへの段階的な移行が、市場の成長を支えています。国際的な医療機器企業の参入や事業拡大、ならびに医療の質とアクセスの向上に向けた取り組みも、市場の発展にさらに寄与しています。
主要なオストミーケアおよび関連アクセサリー企業の動向
オストミーケアおよび関連アクセサリー市場は、快適性の向上、漏れの防止、皮膚保護を目的としたパウチシステム、スキンバリア、シール、リング、および関連アクセサリーにおける継続的なイノベーションによって牽引されています。各社は、先進的な接着技術、体の曲線に合わせたデザイン、長期着用ソリューションを通じて製品ポートフォリオを拡大するとともに、戦略的提携や地理的拡大を通じて市場での存在感を強化していま
在宅医療の普及拡大、オストミー管理に対する意識の高まり、およびオストミー手術件数の増加により、メーカー各社は患者支援サービスの強化や製品開発への投資を促進しています。
オストミーケアおよび関連アクセサリーの主要企業:
本調査では、オストミーケアおよび関連アクセサリー市場に関する分析として、以下の主要企業を取り上げています。
- Hollister Incorporated
- Welland Medical Limited
- Salts Healthcare Ltd.
- ConvaTec Group PLC
- Coloplast A/S
- B. Braun SE
- Eakin Healthcare Group
- ALCARE Co., Ltd.
- Casex Company, Inc.
- Marlen Manufacturing & Development Co.
- Schena Ostomy Technologies, Inc.
- Nu-Hope Laboratories, Inc.
- Safe n’ Simple
- Alliance Pharmaceuticals Limited (OPUS Healthcare)
- Romsons Prime Pvt. Ltd.
- Prowess Care Ltd.
- Cymed (Sarasota Medical Products, Inc.)
- Medline
最近の動向:
- 2026年3月、コンバテック社はイーキン・ヘルスケア社と提携し、ESENTAアクセサリー製品群に新たに加わった「イーキン・フリーシール・オストミーシール」の北米での発売を発表しました。本製品は、特に術後ケアの場面において、オストミーの漏れを防ぎ、ストーマ周囲の皮膚を保護するように設計されています。今回の発売には2つのバリエーションが含まれます。1つは、厚さ1.8 mmからと市場で最も薄いオストミーシールとして宣伝されている「eakin freeseal air」、もう1つは、高い吸収力と容易な取り外しを目的に設計された「eakin freeseal versa」です。
- 2026年1月、Medline社はサウジアラビアのリヤドに新オフィスを正式に開設したと発表し、中東全域における同社のプレゼンス強化に向けた重要な一歩を踏み出しました。この新施設は、経営、事業開発、製品管理、薬事、人事の各チームを収容することで、顧客サポートと地域間の連携を強化するよう設計されています。リヤド事務所では、アラビア語と英語の両方で現地に即したサポートを提供し、対応時間の短縮と、サウジアラビア王国全土の医療従事者とのより緊密な連携を実現します。
- 2024年2月、コンバテック社は、イタリアにおいて「Esteem Body with Leak Defense」の発売を発表しました。コンバテックの「Esteem Body」は、中央部と周辺部に分けられた4つの「張力位置」や、2種類の「凸部の深さ」など、8つの異なる基本特性の組み合わせを特徴としています。この多様なラインナップにより選択肢が広がり、医療従事者やオストメイトの方々が最適なフィット感を実現できるようになります。これは、オストミーを抱えて生活する一人ひとりが独自のニーズを持っていることを踏まえたものです。
世界のオストミーケアおよびアクセサリー市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの販売数量および売上高の成長を予測するとともに、2021年から2033年までの各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、用途、最終用途、および地域に基づいて、世界のオストミーケアおよびアクセサリー市場レポートをセグメント化しています:
- 製品別見通し(販売数量;売上高、10億米ドル、2021年~2033年)
- バッグ
- ワンピース
- ベースプレート別
- フラット
- コンベックス
- 手術別
- 人工肛門
- 人工回腸
- 人工膀胱
- ベースプレート別
- ツーピース
- ベースプレート別
- フラット
- コンベックス
- 手術別
- 人工肛門
- 人工回腸
- 人工膀胱
- ベースプレート別
- ワンピース
- 付属品
- シール/バリアリング
- パウダー
- ウェーハエクステンダー
- バリアフィルムスプレー
- 接着剤除去剤
- ペースト
- 遠位バッグ
- ベルト
- 弾性テープ/ハーフムーン型
- その他
- 洗浄製品
- バッグ
- 最終用途別見通し(数量単位;売上高、10億米ドル、2021年~2033年)
- 在宅ケア
- 病院
- その他
- 地域別見通し(数量単位;売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
用途別見通し(数量単位;売上高、10億米ドル、2021年~2033年)大腸がん炎症性腸疾患膀胱がん脊髄損傷(SCI)二分脊椎その他
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. 製品
1.1.2. 用途
1.1.3. 最終用途
1.1.4. 地域範囲
1.1.5. 推計および予測期間
1.2. 調査方法論
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報およびデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定と検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル1)
1.6.2. アプローチ1:商品フローアプローチ
1.6.3. 数量・価格分析(モデル2)
1.6.3.1. アプローチ2:数量・価格分析
1.7. 二次情報源一覧
1.8. 一次情報源一覧
1.9. 目的
1.9.1. 目的 1
1.9.2. 目的 2
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 製品別見通し
2.2.2. 用途別見通し
2.2.3. 最終用途別見通し
2.2.4. 地域別見通し
2.3. 競合状況の分析
第3章. オストミーケアおよび関連製品市場の変数、動向、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. カテゴリー別患者数:総患者数、新規退院患者数、および病態別(2021年~2033年)
3.3. 市場の動向
3.3.1. 市場推進要因の分析
3.3.1.1. 世界的な大腸がんの有病率の上昇
3.3.1.2. オストミー手術件数の増加
3.3.1.3. 先進的なオストミー管理に関する意識の高まり
3.3.1.4. 長期ケアを必要とする高齢者人口の拡大
3.3.1.5. オストミー製品を支援する償還政策の改善
3.3.2. 市場抑制要因の分析
3.3.2.1. 高品質なオストミーケア製品の高コスト
3.3.2.2. 発展途上国における償還範囲の限定
3.3.3. 市場機会の分析
3.3.3.1. スマートなデジタルオストミーモニタリング技術の開発
3.3.3.2. 新興地域における市場浸透の拡大
3.3.3.3. 個別化されたオストミーソリューションへの需要の増加
3.3.3.4. 革新的な付属製品への投資の増加
3.3.3.5. オストミー用品の電子商取引チャネルの拡大
3.3.4. 市場の課題分析
3.3.4.1. 患者による治療への長期的な順守の維持
3.3.4.2. ストーマ周囲の皮膚の健康上の合併症を効果的に管理すること
3.4. オストミーケアおよび付属品市場の分析ツール
3.4.1. 業界分析 – ポーターの
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入の脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 技術的環境
3.4.2.3. 経済的環境
第4章 オストミーケアおよび関連製品市場:製品別推計およびトレンド分析
4.1. 定義および範囲
4.1.1. バッグ
4.1.2. 付属品
4.1.3. 洗浄製品
4.2. 製品別市場シェア(2021年および2033年)
4.3. セグメント概要
4.4. 製品別世界オストミーケアおよび付属品市場の展望
4.5. 以下の項目に関する市場規模・予測およびトレンド分析(2025年~2033年)
4.5.1. バッグ
4.5.1.1. バッグ市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.1.2. ワンピース
4.5.1.2.1 ワンピース市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5. 1.2.2 ベースプレート
4.5.1.2.2.1 ベースプレート市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.1.2.2.2 フラット
4.5.1.2.2.2.1 フラット市場の推計および予測(2021年~2033年)(百万米ドル、 数量単位)
4.5.1.2.2.3 凸型
4.5.1.2.2.3.1 凸型市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.1.2.3 外科手術
4.5.1.2.3.1 外科手術市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.1.2.3.2 人工肛門
4.5.1.2.3.2.1 人工肛門市場の推計および予測(2021年~2033年) (百万米ドル、数量単位)
4.5.1.2.3.3 回腸ストーマ
4.5.1.2.3.3.1 回腸ストーマ市場の推計および予測(2021年~2033年)
(百万米ドル、数量単位)
4.5.1.2.3.4 尿路ストーマ
4.5.1.2.3.4.1 尿路ストーマ市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.1.3. ツーピース
4.5.1.3.1 ツーピース市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.1.3.2 ベースプレート
4.5.1.3.2.1 ベースプレートの市場推計および予測(2021年~2033年) (百万米ドル、数量単位)
4.5.1.3.2.2 フラット
4.5.1.3.2.2.1 フラット市場の推計および予測(2021年~2033年) (百万米ドル、数量単位)
4.5.1.3.2.3 凸型
4.5.1.3.2.3.1 凸型市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.1.3.2 外科手術
4.5.1.3.2.1 外科手術市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.1.3.2.2 人工肛門
4.5.1.3.2.2.1 人工肛門市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.1.3.2.3 回腸瘻
4.5.1.3.2.3.1 2021年から2033年までの回腸瘻市場の推計および予測(百万米ドル、数量単位)
4.5.1.3.2.4 尿路瘻
4.5.1.3.2.4.1 2021年から2033年までの尿路瘻市場の推計および予測 (百万米ドル、数量単位)
4.5.2. 付属品
4.5.2.1. 付属品市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.2.2. シール/バリアリング
4.5.2.2.1 シール/バリアリング市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.2.3. パウダー
4.5.2.3.1 パウダー市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.2.4. ウェーハエクステンダー
4.5.2.4.1 ウェーハエクステンダー市場の推計および予測(2021年~2033年)
(百万米ドル、数量単位)
4.5.2.5. バリアフィルムスプレー
4.5.2.5.1 バリアフィルムスプレー市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.2.6. 接着剤除去剤
4.5.2.6.1 接着剤除去剤市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.2.7. ペースト
4.5.2.6.1 ペースト市場の推計および予測(2021年~2033年)(百万米ドル、販売数量)
4.5.2.8. ディスタルバッグ
4.5.2. 6.1 ディスタルバッグ市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.2.9. ベルト
4.5.2.6.1 ベルト市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.2. 10. 弾性テープ/ハーフムーン
4.5.2.6.1 弾性テープ/ハーフムーン市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.2.11. その他
4.5.2.6.1 その他市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
4.5.3. 灌漑製品
4.5.3.1. 灌漑製品の市場推計および予測(2021年~2033年)(百万米ドル、数量単位)
第5章. オストミーケアおよび関連製品市場:用途別推計およびトレンド分析
5.1. 定義および範囲
5.1.1. 大腸がん
5.1.2. 炎症性腸疾患
5.1.3. 膀胱がん
5.1.4. 脊髄損傷(SCI)
5.1.5. 二分脊椎
5.1.6. その他
5.2. 用途別市場シェア(2021年および2033年)
5.3. セグメント概要
5.4. 用途別世界オストミーケアおよび関連製品市場の展望
5.5. 以下の疾患に関する市場規模・予測およびトレンド分析(2025年~2033年)
5.5.1. 大腸がん
5.5.1.1. 大腸がん市場の推計および予測(2021年~2033年)(百万米ドル、疾患の疫学および患者数)
5.5.2. 炎症性腸疾患
5.5.2.1. 炎症性腸疾患市場の推計および予測(2021年~2033年)(百万米ドル、
疾患の疫学および患者数)
5.5.3. 膀胱がん
5.5.3.1. 膀胱がん市場の推計および予測(2021年~2033年)(百万米ドル、疾患の疫学および患者数)
5.5.4. 脊髄損傷(SCI)
5.5.4.1. 2021年から2033年までの脊髄損傷(SCI)市場の推計および予測(百万米ドル、疾患の疫学および患者数)
5.5.5. 二分脊椎
5.5.5.1. 2021年から2033年までの二分脊椎市場の推計および予測(百万米ドル、疾患の疫学および患者数)
5.5.6. その他
5.5.6.1. その他市場の推計および予測(2021年~2033年)(百万米ドル、疾患の疫学および患者数)
第6章. オストミーケアおよび関連製品:最終用途別の推計およびトレンド分析
6.1. 定義および範囲
6.1.1. 在宅ケア環境
6.1.2. 病院
6.1.3. その他
6.2. 最終用途別市場シェア(2021年および2033年)
6.3. セグメント・ダッシュボード
6.4. 最終用途別世界オストミーケアおよび付属品市場の展望
6.5. 以下の項目に関する市場規模・予測およびトレンド分析(2021年~2033年)
6.5.1. 在宅ケア環境
6.5.1.1. 在宅ケア環境市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
6.5.2. 病院
6.5.2.1. 病院市場の推計および予測(2021年~2033年) (百万米ドル、数量単位)
6.5.3. その他
6.5.3.1. その他市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
第7章 オストミーケアおよび関連製品市場:地域別推計およびトレンド分析
7.1. 地域別市場シェア分析(2021年および2033年)
7.2. 地域別市場ダッシュボード
7.3. 世界の地域別市場概要
7.4. 市場規模および予測のトレンド分析(2025年~2033年):
7.5. 北米
7.5.1. 北米オストミーケアおよび関連製品市場の推計および予測、2021年~2033年(百万米ドル)
7.5.2. 米国
7.5.2.1. 主要国の動向
7.5.2.2. 対象疾患の有病率
7.5.2.3. 競争環境
7.5.2.4. 規制環境
7.5.2.5. 償還環境
7.5.2.6. 米国市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.5.3. カナダ
7.5.3.1. 主要国の動向
7.5.3.2. 対象疾患の有病率
7.5.3.3. 競合シナリオ
7.5.3. 4. 規制シナリオ
7.5.3.5. 償還シナリオ
7.5.3.6. カナダ市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.5.4. メキシコ
7.5.4.1. 主要な国内動向
7.5.4.2. 対象疾患の有病率
7.5.4.3. 競争環境
7.5.4.4. 規制環境
7.5.4.5. 償還環境
7.5.4.6. メキシコ市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.6. 欧州
7.6.1. 欧州のオストミーケアおよび関連製品市場の推計および予測、2021年~2033年(百万米ドル)
7.6.2. 英国
7.6.2.1. 主要国の動向
7.6.2.2. 対象疾患の有病率
7.6.2.3. 競争環境
7.6.2.4. 規制環境
7.6.2.5. 償還状況
7.6.2.6. 英国市場の推計および予測、2021年~2033年(百万米ドル、販売数量)
7.6.3. ドイツ
7.6.3.1. 主要な国別動向
7.6.3.2. 対象疾患の有病率
7.6.3.3. 競合シナリオ
7.6.3.4. 規制シナリオ
7.6.3.5. 償還シナリオ
7.6.3.6. ドイツ市場の推計および予測、2021年~2033年(百万米ドル、販売数量)
7.6.4. フランス
7.6.4.1. 主要な国別動向
7.6.4.2. 対象疾患の有病率
7.6.4.3. 競争シナリオ
7.6.4.4. 規制シナリオ
7.6.4.5. 償還シナリオ
7.6.4.6. フランス市場の推計および予測(2021年~2033年) (百万米ドル、販売数量)
7.6.5. イタリア
7.6.5.1. 主要国の動向
7.6.5.2. 対象疾患の有病率
7.6.5.3. 競合シナリオ
7.6.5.4. 規制シナリオ
7.6.5.5. 償還シナリオ
7.6.5.6. イタリア市場の推計および予測(2021年~2033年)(百万米ドル、数量単位)
7.6.6. スペイン
7.6.6.1. 主要な国内動向
7.6.6.2. 対象疾患の有病率
7.6.6.3. 競争シナリオ
7.6.6.4. 規制シナリオ
7.6.6.5. 償還シナリオ
7.6.6.6. スペイン市場の推計および予測、2021年~2033年(百万米ドル、販売数量)
7.6.7. ノルウェー
7.6.7.1. 主要国の動向
7.6.7.2. 対象疾患の有病率
7.6.7.3. 競合シナリオ
7.6.7.4. 規制シナリオ
7.6.7.5. 償還シナリオ
7.6.7.6. ノルウェー市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.6.8. スウェーデン
7.6.8.1. 主要な国別動向
7.6.8.2. 対象疾患の有病率
7.6.8.3. 競合状況
7.6.8.4. 規制シナリオ
7.6.8.5. 償還シナリオ
7.6.8.6. スウェーデン市場の推計および予測、2021年~2033年(百万米ドル、販売数量)
7.6.9. デンマーク
7.6.9.1. 主要な国別動向
7.6.9.2. 対象疾患の有病率
7.6.9.3. 競争環境
7.6.9.4. 規制環境
7.6.9.5. 償還環境
7.6.9.6. デンマーク市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.7. アジア太平洋地域
7.7.1. アジア太平洋地域のオストミーケアおよび関連製品市場の推計および予測、2021年~2033年(百万米ドル)
7.7.2. 日本
7.7.2.1. 主要国の動向
7.7.2.2. 対象疾患の有病率
7.7.2.3. 競合状況
7.7.2.4. 規制動向
7.7.2.5. 保険償還動向
7.7.2.6. 日本市場の推計および予測、2021年~2033年(百万米ドル、販売数量)
7.7.3. 中国
7.7.3.1. 主要国の動向
7.7.3.2. 対象疾患の有病率
7.7.3.3. 競合状況
7.7.3.4. 規制状況
7.7.3.5. 償還状況
7.7.3.6. 中国市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.7.4. インド
7.7.4.1. 主要な国別動向
7.7.4.2. 対象疾患の有病率
7.7.4.3. 競合状況
7.7.4.4. 規制状況
7.7.4.5. 償還状況
7.7.4.6. インド市場の推計および予測(2021年~2033年)
(百万米ドル、数量単位)
7.7.5. オーストラリア
7.7.5.1. 主要国の動向
7.7.5.2. 対象疾患の有病率
7.7.5.3. 競合状況
7.7.5.4. 規制状況
7.7.5.5. 保険償還状況
7.7.5.6. オーストラリア市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.7.6. 韓国
7.7.6.1. 主要な国別動向
7.7.6.2. 対象疾患の有病率
7.7.6.3. 競合シナリオ
7.7.6.4. 規制シナリオ
7.7.6.5. 償還シナリオ
7.7.6.6. 韓国市場の推計および予測、2021年~2033年(百万米ドル、販売数量)
7.7.7. タイ
7.7.7.1. 主要な国別動向
7.7.7.2. 対象疾患の有病率
7.7.7.3. 競合シナリオ
7.7.7.4. 規制シナリオ
7.7.7.5. 償還シナリオ
7.7.7.6. タイ市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.8. ラテンアメリカ
7.8.1. ラテンアメリカのオストミーケアおよび関連製品市場の推計および予測、2021年~2033年(百万米ドル)
7.8.2. ブラジル
7.8.2.1. 主要国の動向
7.8.2.2. 対象疾患の有病率
7.8.2.3. 競争環境
7.8.2.4. 規制環境
7.8.2.5. 償還状況
7.8.2.6. ブラジル市場の推定値および予測、2021年~2033年(百万米ドル、販売数量)
7.8.3. アルゼンチン
7.8.3.1. 主要な国別動向
7.8.3.2. 対象疾患の有病率
7.8.3.3. 競争環境
7.8.3.4. 規制状況
7.8.3.5. 償還状況
7.8.3.6. アルゼンチン市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.9. 中東・アフリカ(MEA)
7.9.1. 中東・アフリカ(MEA)のオストミーケアおよび関連製品市場の推計および予測、2021年~2033年(百万米ドル)
7.9.2. 南アフリカ
7.9.2.1. 主要な国別動向
7.9.2.2. 対象疾患の有病率
7.9.2.3. 競争環境
7.9.2.4. 規制環境
7.9.2.5. 保険償還環境
7.9.2.6. 南アフリカ市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.9.3. サウジアラビア
7.9.3.1. 主要国の動向
7.9.3.2. 対象疾患の有病率
7.9.3.3. 競合シナリオ
7.9.3.4. 規制シナリオ
7.9.3.5. 償還状況
7.9.3.6. サウジアラビア市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.9.4. アラブ首長国連邦(UAE)
7.9.4.1. 主要な国別動向
7.9.4.2. 対象疾患の有病率
7.9.4.3. 競合状況
7.9.4.4. 規制状況
7.9.4.5. 償還状況
7.9.4.6. アラブ首長国連邦(UAE)市場の推計および予測、2021年~2033年(百万米ドル、数量単位)
7.9.5. クウェート
7.9.5.1. 主要な国別動向
7.9.5.2. 対象疾患の有病率
7.9.5.3. 競争環境
7.9.5.4. 規制環境
7.9.5.5. 償還環境
7.9.5.6. クウェート市場の推計および予測、2021年~2033年(百万米ドル、販売数量)
第8章 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 企業/競合の分類
8.2.1. イノベーター
8.3. ベンダーの動向
8.3.1. 主要な販売代理店およびチャネルパートナーの一覧
8.3.2. 主要顧客
8.4. 2025年の世界の主要企業の市場シェア分析
8.4.1. ホリスター・インコーポレイテッド
8.4.1.1. SWOT分析
8.4.1.2. 会社概要
8.4.1.3. 財務実績
8.4.1.4. 製品ベンチマーク
8.4.1.5. 戦略的取り組み
8.4.2. ウェランド・メディカル・リミテッド
8.4.2.1. SWOT分析
8.4.2.2. 会社概要
8.4.2.3. 財務実績
8.4.2.4. 製品のベンチマーク
8.4.2.5. 戦略的取り組み
8.4.3. ソルツ・ヘルスケア社
8.4.3.1. SWOT分析
8.4.3.2. 会社概要
8.4.3.3. 財務実績
8.4.3. 4. 製品のベンチマーク
8.4.3.5. 戦略的取り組み
8.4.4. コンバテック・グループPLC
8.4.4.1. SWOT分析
8.4.4.2. 会社概要
8.4.4.3. 財務実績
8.4.4.4. 製品ベンチマーク
8.4.4.5. 戦略的取り組み
8.4.5. コロプラスト A/S
8.4.5.1. SWOT分析
8.4.5.2. 会社概要
8.4.5.3. 財務実績
8.4.5.4. 製品ベンチマーク
8.4.5.5. 戦略的取り組み
8.4.6. B. Braun SE
8.4.6.1. SWOT分析
8.4.6.2. 会社概要
8.4.6.3. 財務実績
8.4.6.4. 製品ベンチマーク
8.4.6.5. 戦略的取り組み
8.4.7. イーキン・ヘルスケア・グループ
8.4.7.1. SWOT分析
8.4.7.2. 会社概要
8.4.7.3. 財務実績
8.4.7.4. 製品のベンチマーク
8.4.7.5. 戦略的取り組み
8.4.8. 株式会社ALCARE
8.4.8.1. SWOT分析
8.4.8.2. 会社概要
8.4.8.3. 財務実績
8.4.8.4. 製品ベンチマーク
8.4.8.5. 戦略的取り組み
8.4.9. ケースックス社
8.4.9.1. SWOT分析
8.4.9.2. 会社概要
8.4. 9.3. 財務実績
8.4.9.4. 製品ベンチマーク
8.4.9.5. 戦略的取り組み
8.4.10. Marlen Manufacturing & Development Co.
8.4.10.1. SWOT分析
8.4.10.2. 会社概要
8.4.10.3. 財務実績
8.4.10.4. 製品のベンチマーク
8.4.10.5. 戦略的取り組み
8.4.11. シェナ・オストミー・テクノロジーズ社
8.4.11.1. SWOT分析
8.4.11.2. 会社概要
8.4.11.3. 財務実績
8.4.11.4. 製品のベンチマーク
8.4.11.5. 戦略的取り組み
8.4.12. Nu-Hope Laboratories, Inc.
8.4.12.1. SWOT分析
8.4.12.2. 会社概要
8.4.12.3. 財務実績
8.4.12.4. 製品のベンチマーク
8.4.12.5. 戦略的取り組み
8.4.13. Safe n’ Simple
8.4.13.1. SWOT分析
8.4.13.2. 会社概要
8.4.13.3. 財務実績
8.4.13.4. 製品ベンチマーク
8.4.13.5. 戦略的取り組み
8.4.14. アライアンス・ファーマシューティカルズ・リミテッド(OPUSヘルスケア)
8.4.14.1. SWOT分析
8.4.14.2. 会社概要
8.4.14.3. 財務実績
8.4.14.4. 製品のベンチマーク
8.4.14.5. 戦略的取り組み
8.4.15. ロムソンズ・プライム・プライベート・リミテッド
8.4.15.1. SWOT分析
8.4.15.2. 会社概要
8.4.15.3. 財務実績
8.4.15.4. 製品ベンチマーク
8.4.15.5. 戦略的取り組み
8.4.16. プロウェス・ケア社
8.4.16.1. SWOT分析
8.4.16.2. 会社概要
8.4.16.3. 財務実績
8.4.16.4. 製品ベンチマーク
8.4.16.5. 戦略的取り組み
8.4.17. Cymed(Sarasota Medical Products, Inc.)
8.4.17.1. SWOT分析
8.4.17.2. 会社概要
8.4.17.3. 財務実績
8.4.17.4. 製品のベンチマーク
8.4.17.5. 戦略的取り組み
8.4.18. Medline
8.4.18.1. SWOT分析
8.4.18.2. 会社概要
8.4.18.3. 財務実績
8.4.18.4. 製品ベンチマーク
8.4.18.5. 戦略的取り組み
表の一覧
表1. 二次資料の一覧
表2. 略語一覧
表3. 製品別 世界のオストミーケアおよび付属品市場、2021年~2033年(百万米ドル)
表4. 用途別 世界のオストミーケアおよび付属品市場、2021年~2033年(百万米ドル)
表5. 最終用途別 世界のオストミーケアおよび付属品市場、2021年~2033年(百万米ドル)
表6. 世界のオストミーケアおよび関連製品市場:地域別、2021年~2033年(百万米ドル)
表7. 北米のオストミーケアおよび関連製品市場:国別、2021年~2033年(百万米ドル)
表8. 北米オストミーケアおよび付属品市場(製品別、2021年~2033年)(百万米ドル)
表9. 北米オストミーケアおよび付属品市場(用途別、2021年~2033年)(百万米ドル)
表10. 北米オストミーケアおよび付属品市場(最終用途別、2021年~2033年)(百万米ドル)
表11. 米国オストミーケアおよび付属品市場(製品別)、2021年~2033年(百万米ドル)
表12. 米国オストミーケアおよび付属品市場(用途別)、2021年~2033年(百万米ドル)
表13. 米国オストミーケアおよび付属品市場(最終用途別)、 2021年~2033年(百万米ドル)
表14. カナダのオストミーケアおよび付属品市場(製品別)、2021年~2033年
(百万米ドル)
表15. カナダのオストミーケアおよび付属品市場(用途別)、2021年~2033年(百万米ドル)
表16. カナダのオストミーケアおよび付属品市場(最終用途別)、2021年~2033年(百万米ドル)
表17. メキシコのオストミーケアおよび付属品市場(製品別、2021年~2033年)(百万米ドル)
表18. メキシコのオストミーケアおよび付属品市場(用途別、2021年~2033年)(百万米ドル)
表19. メキシコのオストミーケアおよび付属品市場(最終用途別、2021年~2033年) (百万米ドル)
表20. 欧州のオストミーケアおよび関連製品市場:国別、2021年~2033年(百万米ドル)
表21. 欧州のオストミーケアおよび関連製品市場:製品別、2021年~2033年(百万米ドル)
表22. 欧州のオストミーケアおよび関連製品市場:用途別、2021年 ~2033年(百万米ドル)
表23. 欧州のオストミーケアおよび付属品市場、最終用途別、2021年~2033年(百万米ドル)
表24. ドイツのオストミーケアおよび付属品市場、製品別、2021年~2033年(百万米ドル)
表25. ドイツのオストミーケアおよび付属品市場(用途別)、2021年~2033年(百万米ドル)
表26. ドイツのオストミーケアおよび付属品市場(最終用途別)、2021年~2033年 (百万米ドル)
表27. 英国のオストミーケアおよび付属品市場、製品別、2021年~2033年(百万米ドル)
表28. 英国のオストミーケアおよび関連製品市場(用途別)、2021年~2033年(百万米ドル)
表29. 英国のオストミーケアおよび関連製品市場(最終用途別)、2021年~2033年(百万米ドル)
表30. フランスのオストミーケアおよび関連製品市場(製品別)、2021年~2033年 (百万米ドル)
表31. フランスのオストミーケアおよび関連製品市場、用途別、2021年~2033年(百万米ドル)
表32. フランスのオストミーケアおよび関連製品市場(最終用途別、2021年~2033年)(百万米ドル)
表33. イタリアのオストミーケアおよび関連製品市場(製品別、2021年~2033年)(百万米ドル)
表34. イタリアのオストミーケアおよび関連製品市場(用途別、2021年~2033年) (百万米ドル)
表35. イタリアのオストミーケアおよび付属品市場、最終用途別、2021年~2033年(百万米ドル)
表36. スペインのオストミーケアおよび付属品市場、製品別、2021年~2033年(百万米ドル)
表37. スペインのオストミーケアおよび付属品市場(用途別)、2021年~2033年(百万米ドル)
表38. スペインのオストミーケアおよび付属品市場(最終用途別)、2021年~2033年(百万米ドル)
表39. アジア太平洋地域のオストミーケアおよび関連製品市場(国別、2021年~2033年)(百万米ドル)
表40. アジア太平洋地域のオストミーケアおよび関連製品市場(製品別、2021年~2033年)(百万米ドル)
表41. アジア太平洋地域のオストミーケアおよび関連製品市場(用途別、 2021年~2033年(百万米ドル)
表42. アジア太平洋地域のオストミーケアおよび付属品市場、最終用途別、2021年~2033年(百万米ドル)
表43. 日本のオストミーケアおよび付属品市場、製品別、2021年~2033年(百万米ドル)
表44. 日本のオストミーケアおよび付属品市場(用途別)、2021年~2033年(百万米ドル)
表45. 日本のオストミーケアおよび付属品市場(最終用途別)、2021年~2033年(百万米ドル)
表46. 中国のオストミーケアおよび付属品市場(製品別)、2021年~2033年 (百万米ドル)
表47. 中国のオストミーケアおよび付属品市場、用途別、2021年~2033年(百万米ドル)
表48. 中国のオストミーケアおよび付属品市場(最終用途別、2021年~2033年)(百万米ドル)
表49. インドのオストミーケアおよび付属品市場(製品別、2021年~2033年)(百万米ドル)
表50. インドのオストミーケアおよび付属品市場(用途別、2021年~2033年)(百万米ドル)
表51. インドのオストミーケアおよび関連製品市場(最終用途別)、2021年~2033年(百万米ドル)
表52. オーストラリアのオストミーケアおよび関連製品市場(製品別)、2021年~2033年(百万米ドル)
表53. オーストラリアのオストミーケアおよび関連製品市場(用途別)、2021年~2033年 (百万米ドル)
表54. オーストラリアのオストミーケアおよび付属品市場(最終用途別)、2021年~2033年(百万米ドル)
表55. 韓国のオストミーケアおよび付属品市場(製品別)、2021年~2033年(百万米ドル)
表56. 韓国の人工肛門ケアおよび付属品市場(用途別)、2021年~2033年(百万米ドル)
表57. 韓国の人工肛門ケアおよび付属品市場(最終用途別)、2021年~2033年(百万米ドル)
表58. ラテンアメリカの人工肛門ケアおよび付属品市場(国別)、2021年~2033年 (百万米ドル)
表59. ラテンアメリカにおけるオストミーケアおよび付属品市場(製品別)、2021年~2033年(百万米ドル)
表60. ラテンアメリカにおけるオストミーケアおよび関連用品市場(用途別、2021年~2033年)(百万米ドル)
表61. ラテンアメリカにおけるオストミーケアおよび関連用品市場(最終用途別、2021年~2033年)(百万米ドル)
表62. ブラジルにおけるオストミーケアおよび関連用品市場(製品別、2021年~2033年) (百万米ドル)
表63. ブラジルにおけるオストミーケアおよび付属品市場(用途別)、2021年~2033年(百万米ドル)
表64. ブラジルにおけるオストミーケアおよび付属品市場(最終用途別)、2021年~2033年(百万米ドル)
表65. メキシコのオストミーケアおよび付属品市場(製品別、2021年~2033年)(百万米ドル)
表66. メキシコのオストミーケアおよび付属品市場(用途別、2021年~2033年)(百万米ドル)
表67. メキシコのオストミーケアおよび付属品市場(最終用途別、2021年~2033年)(百万米ドル)
表68. アルゼンチンのオストミーケアおよび付属品市場(製品別、2021年~2033年)(百万米ドル)
表69. アルゼンチンのオストミーケアおよび付属品市場(用途別、2021年~2033年) (百万米ドル)
表70. アルゼンチンのオストミーケアおよび付属品市場(最終用途別)、2021年~2033年(百万米ドル)
表71. 中東・アフリカのオストミーケアおよび付属品市場(国別)、2021年~2033年(百万米ドル)
表72. 中東・アフリカのオストミーケアおよび付属品市場(製品別、2021年~2033年)(百万米ドル)
表73. 中東・アフリカのオストミーケアおよび付属品市場(用途別、2021年~2033年) (百万米ドル)
表74. 中東・アフリカのオストミーケアおよび関連製品市場、最終用途別、2021年~2033年(百万米ドル)
表75. 南アフリカのオストミーケアおよび関連製品市場、製品別、2021年~2033年 (百万米ドル)
表76. 南アフリカのオストミーケアおよび付属品市場(用途別)、2021年~2033年(百万米ドル)
表77. 南アフリカのオストミーケアおよび付属品市場(最終用途別)、2021年~2033年(百万米ドル)
表78. サウジアラビアのオストミーケアおよび関連製品市場(製品別、2021年~2033年)(百万米ドル)
表79. サウジアラビアのオストミーケアおよび関連製品市場(用途別、2021年~2033年)(百万米ドル)
表80. サウジアラビアのオストミーケアおよび付属品市場(最終用途別、2021年~2033年)(百万米ドル)
表81. アラブ首長国連邦(UAE)のオストミーケアおよび付属品市場(製品別、2021年~2033年) (百万米ドル)
表82. アラブ首長国連邦(UAE)のオストミーケアおよび付属品市場(用途別)、2021年~2033年(百万米ドル)
表83. アラブ首長国連邦(UAE)のオストミーケアおよび付属品市場(最終用途別)、2021年~2033年 (百万米ドル)
表84. クウェートのオストミーケアおよび関連製品市場(製品別、2021年~2033年)(百万米ドル)
表85. クウェートのオストミーケアおよび関連製品市場(用途別、2021年~2033年)(百万米ドル)
表86. クウェートのオストミーケアおよび関連製品市場(最終用途別、2021年~2033年)(百万米ドル)
表87. 市場参加企業の概要
表88. 財務実績
表89. 製品ベンチマーキング
表90. 戦略的取り組み
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出および予測
図5 市場の策定と検証
図6 オストミーケアおよび関連用品市場、市場セグメンテーション
図7 市場推進要因分析(現在および将来への影響)
図8 市場制約要因分析(現在および将来への影響)
図9 市場機会分析(現在および将来への影響)
図10 市場課題分析 (現在および将来への影響)
図11 SWOT分析(要因別:政治・法規制、経済、技術)
図12 ポーターの5つの力分析
図13 地域別市場:主なポイント
図14 世界のオストミーケアおよび付属品市場(製品別)、2021年~2033年 (百万米ドル)
図15 世界のオストミーケアおよび付属品市場:バッグ別、2021年~2033年(百万米ドル)
図16 世界のオストミーケアおよび付属品市場:ワンピース別、2021年~2033年(百万米ドル)
図17 世界のオストミーケアおよび付属品市場:ベースプレート別、2021年~2033年(百万米ドル)
図18 世界のオストミーケアおよび付属品市場:フラット型別、2021年~2033年(百万米ドル)
図19 世界のオストミーケアおよび付属品市場(コンベックスタイプ)、2021年~2033年(百万米ドル)
図20 世界のオストミーケアおよび付属品市場(外科用)、2021年~2033年(百万米ドル)
図21 世界のオストミーケアおよび付属品市場(人工肛門用)、2021年 ~2033年(百万米ドル)
図22 世界のオストミーケアおよび付属品市場、回腸オストミー用、2021年~2033年(百万米ドル)
図23 世界のオストミーケアおよび付属品市場、尿路オストミー用、2021年~2033年(百万米ドル)
図24 世界のオストミーケアおよび付属品市場、 ツーピース用、2021年~2033年(百万米ドル)
図25 世界のオストミーケアおよび付属品市場、ベースプレート用、2021年~2033年(百万米ドル)
図26 世界のオストミーケアおよび付属品市場、フラット用、2021年~2033年(百万米ドル)
図 27 世界のオストミーケアおよび付属品市場、コンベックス用、2021年~2033年(百万米ドル)
図28 世界のオストミーケアおよび付属品市場、外科用、2021年~2033年(百万米ドル)
図29 世界のオストミーケアおよび付属品市場、人工肛門用、2021年~2033年 (百万米ドル)
図30 世界のオストミーケアおよび付属品市場(回腸オストミー用)、2021年~2033年 (百万米ドル)
図31 世界のオストミーケアおよび付属品市場(尿路ストミー用)、2021年~2033年(百万米ドル)
図32 世界のオストミーケアおよび付属品市場(付属品用)、2021年~2033年(百万米ドル)
図33 世界のオストミーケアおよび付属品市場(回腸オストミー用)、2021年~2033年(百万米ドル)
図34 世界のオストミーケアおよび付属品市場(パウダー用)、2021年~2033年(百万米ドル)
図35 世界のオストミーケアおよび付属品市場(ウェーハエクステンダー用)、2021年 ~2033年(百万米ドル)
図36 世界のオストミーケアおよび付属品市場:バリアフィルムスプレー、2021年~2033年(百万米ドル)
図37 世界のオストミーケアおよび付属品市場:接着剤除去剤、2021年~2033年(百万米ドル)
図38 世界のオストミーケアおよび付属品市場:ペースト部門、2021年~2033年(百万米ドル)
図39 世界のオストミーケアおよび付属品市場:遠位バッグ、2021年~2033年(百万米ドル)
図40 世界のオストミーケアおよび付属品市場:ベルト、2021年~2033年(百万米ドル)
図41 世界のオストミーケアおよび付属品市場:弾性テープ/ハーフムーン、2021年~2033年(百万米ドル)
図42 世界のオストミーケアおよび付属品市場:その他の付属品、2021年~2033年(百万米ドル)
図43 世界のオストミーケアおよび付属品市場:洗浄製品、2021年~2033年(百万米ドル)
図44 世界のオストミーケアおよび付属品市場:用途別、2021年~2033年 (百万米ドル)
図45 世界のオストミーケアおよび付属品市場、大腸がん向け、2021年~2033年(百万米ドル)
図46 世界のオストミーケアおよび関連製品市場:炎症性腸疾患別、2021年~2033年(百万米ドル)
図47 世界のオストミーケアおよび関連製品市場:膀胱がん別、2021年~2033年(百万米ドル)
図48 脊髄損傷(SCI)向けの世界のオストミーケアおよび付属品市場、2021年~2033年(百万米ドル)
図49 二分脊椎向けの世界のオストミーケアおよび付属品市場、2021年~2033年(百万米ドル)
図50 世界のオストミーケアおよび付属品市場(その他)、2021年~2033年(百万米ドル)
図51 世界のオストミーケアおよび付属品市場:用途別、2021年~2033年(百万米ドル)
図52 世界のオストミーケアおよび付属品市場:在宅ケア環境別、2021年~2033年(百万米ドル)
図53 世界のオストミーケアおよび付属品市場:病院別、2021年~2033年 (百万米ドル)
図54 世界のオストミーケアおよび付属品市場、その他別、2021年~2033年(百万米ドル)
図55 地域別見通し、2025年および2033年
図56 北米のオストミーケアおよび付属品市場、2021年~2033年(百万米ドル)
図57 米国におけるオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図58 カナダにおけるオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図59 メキシコにおけるオストミーケアおよび関連製品市場、2021年~2033年 (百万米ドル)
図60 欧州のオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図61 ドイツのオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図62 英国のオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図63 フランスにおけるオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図64 イタリアにおけるオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図65 スペインのオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図66 アジア太平洋地域のオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図67 日本のオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図 68 中国のオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図69 インドのオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図70 オーストラリアのオストミーケアおよび関連製品市場、2021年~2033年 (百万米ドル)
図71 韓国におけるオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図72 ラテンアメリカにおけるオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図73 ブラジルにおけるオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図74 アルゼンチンのオストミーケアおよび関連製品市場、2021年~2033年 (百万米ドル)
図75 中東・アフリカのオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図76 南アフリカのオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図77 サウジアラビアのオストミーケアおよび関連製品市場、2021年~2033年 (百万米ドル)
図78 アラブ首長国連邦(UAE)のオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)
図79 クウェートのオストミーケアおよび関連製品市場、2021年~2033年(百万米ドル)









